
Tamanho e Participação do Mercado de Medicina de Precisão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
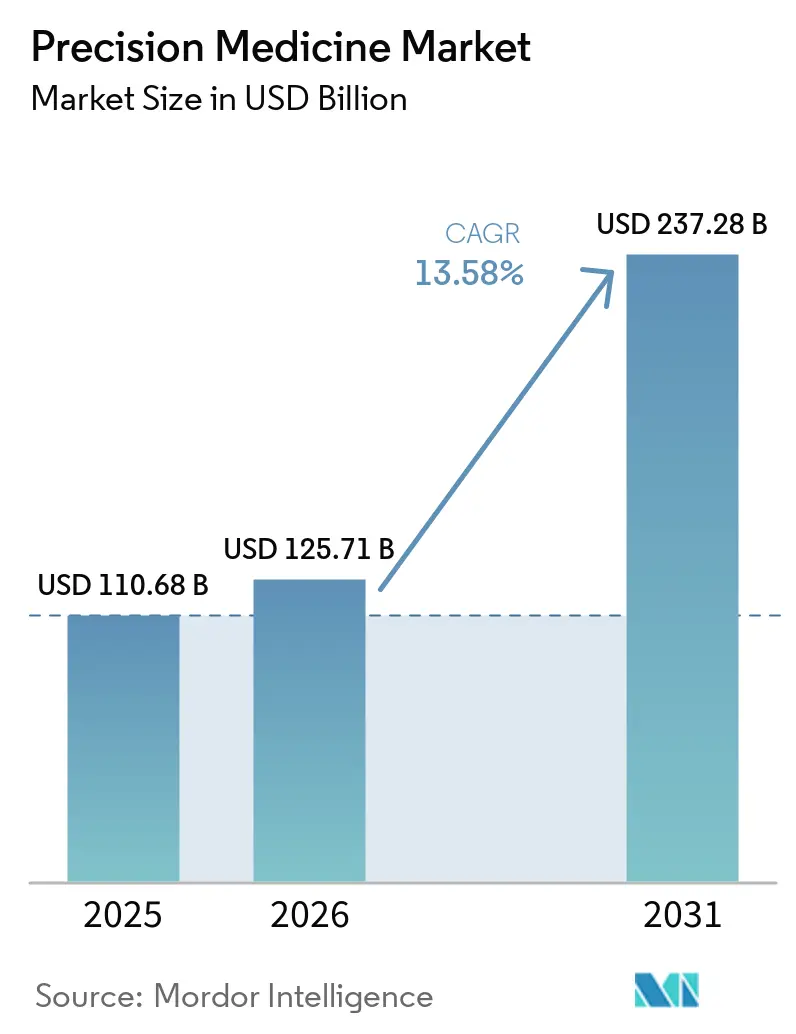
| Tamanho do Mercado (2026) | 125.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 237.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicina de Precisão por Mordor Intelligence
O tamanho do Mercado de Medicina de Precisão tem projeção de expansão de USD 110,68 bilhões em 2025 e USD 125,71 bilhões em 2026 para USD 237,28 bilhões até 2031, registrando um CAGR de 13,58% entre 2026 e 2031.
As aprovações de biomarcadores de precisão estão se acelerando porque os reguladores agora avaliam os dados em tempo real, reduzindo os ciclos de revisão e oferecendo aos pares fármaco-diagnóstico uma janela comercial mais antecipada. O impulso do setor é reforçado por iniciativas genômicas nacionais que reduzem os custos de descoberta, por ferramentas de diagnóstico baseadas em IA que se atualizam continuamente com dados do mundo real e pela queda nos tempos de ciclo de síntese de oligonucleotídeos, que permitem a produção de vacinas personalizadas no mesmo dia. A concorrência está se dividindo entre integradores de plataformas que monetizam dados em escala e fornecedores de ferramentas especializadas que oferecem análises de melhor desempenho. Enquanto isso, regras divergentes de soberania de dados criam tanto custos de conformidade quanto oportunidades de arbitragem regional.
Principais Conclusões do Relatório
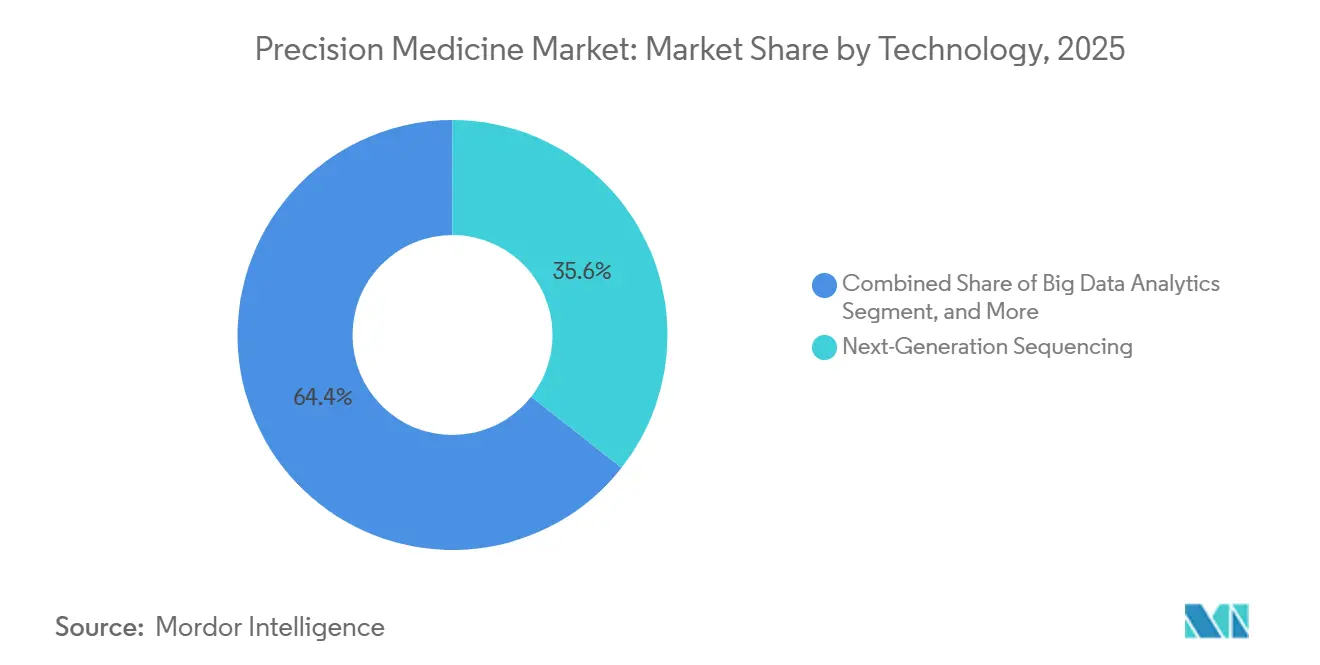
- Por tecnologia, o sequenciamento de nova geração deteve 35,55% da participação no mercado de medicina de precisão em 2025; as ferramentas de IA e aprendizado de máquina estão se expandindo a um CAGR de 17,85% até 2031.
- Por aplicação, a oncologia liderou com 40,53% da receita em 2025, enquanto as doenças raras e genéticas têm previsão de expansão a um CAGR de 15,75% até 2031.
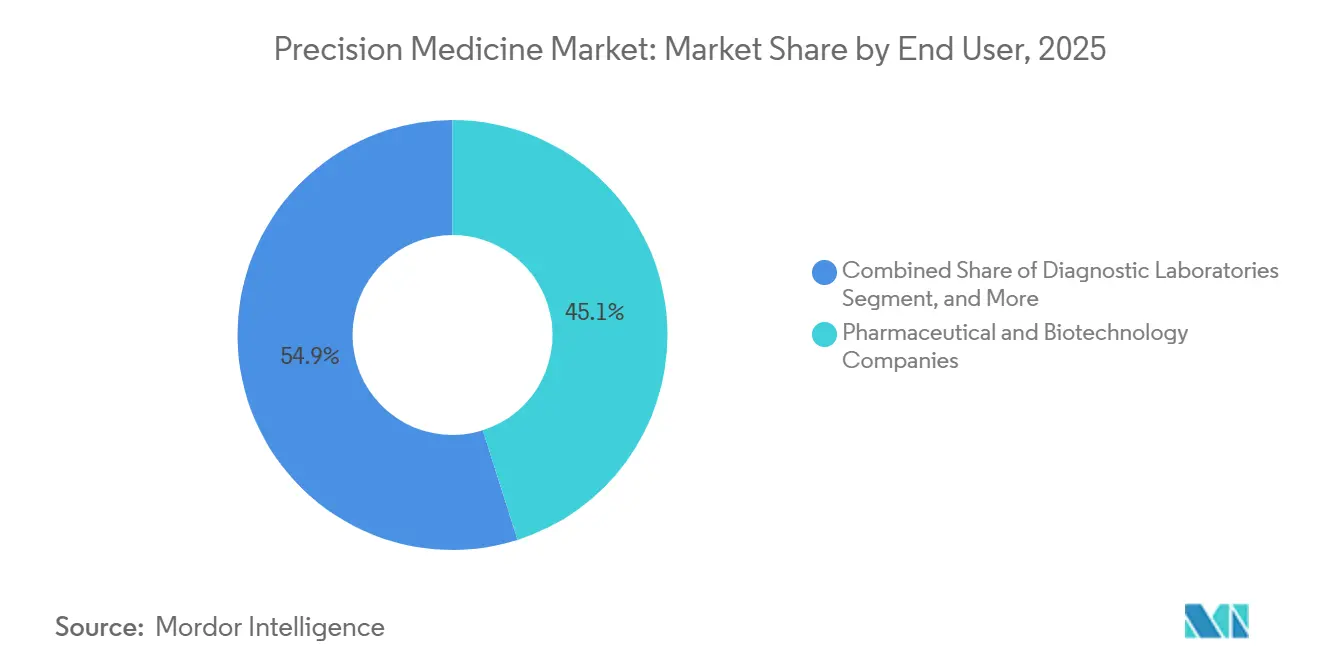
- Por usuário final, as empresas farmacêuticas e de biotecnologia responderam por 45,15% dos gastos em 2025; os ambientes de cuidados domiciliares estão avançando a um CAGR de 15,82% até 2031.
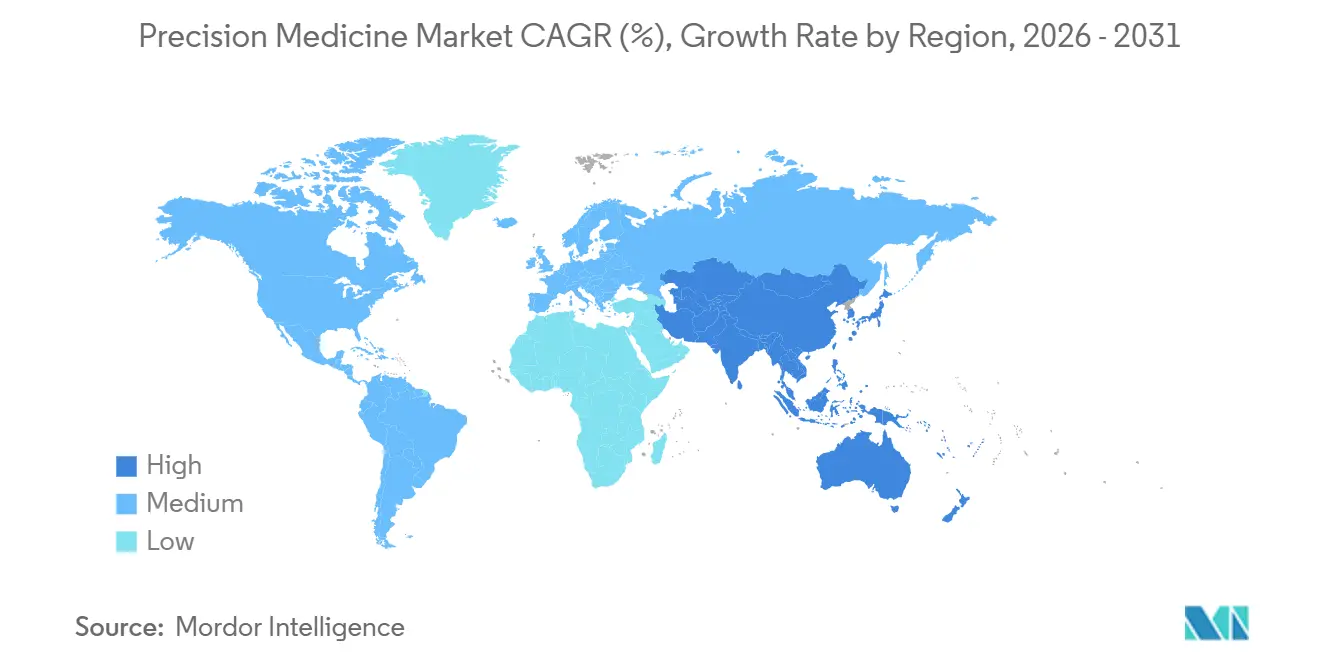
- Por geografia, a América do Norte respondeu por 42,55% da receita em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 14,72% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Iniciativas Genômicas Nacionais Acelerando o Financiamento de P&D | +2.3% | Global, com concentração nos EUA, Reino Unido, China, Índia, Japão | Médio prazo (2 a 4 anos) |
| Integração de IA e Aprendizado de Máquina em Genômica | +3.2% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Avanço na Biologia do Câncer Expandindo o Pipeline de Biomarcadores | +2.7% | Global, liderado pelos EUA e Europa | Médio prazo (2 a 4 anos) |
| Rápida Redução nos Tempos de Ciclo de Síntese de Oligonucleotídeos Viabilizando Terapias no Mesmo Dia | +1.4% | América do Norte e Europa, emergindo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Surgimento de Biobancos Digitais Monetizando Dados Genômicos Multiétnicos | +1.1% | Global, liderança inicial nos EUA, Reino Unido, China | Longo prazo (≥ 4 anos) |
| Revisão de Oncologia em Tempo Real da FDA Reduzindo os Ciclos de Aprovação | +1.9% | América do Norte, com repercussão na UE e no Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Iniciativas Genômicas Nacionais Acelerando o Financiamento de P&D
Os programas genômicos apoiados pelo governo reduzem o risco da descoberta de biomarcadores ao fornecer coortes amplas e bem fenotipadas. A divulgação de 500.000 exomas pelo UK Biobank em 2024 permite que os desenvolvedores de fármacos realizem validação de alvos in silico antes do investimento clínico[1]. A Índia sequenciou 10.000 indivíduos de 99 grupos étnicos, revelando 135 milhões de variantes ausentes dos conjuntos de dados ocidentais e abrindo caminhos de licenciamento para terapias específicas para populações do Sul Asiático, diversificando ainda mais a oportunidade global do mercado de medicina de precisão. O Japão inscreveu 200.000 cidadãos para gerar escores de risco poligênico que alimentarão produtos de subscrição de precisão. Nos Estados Unidos, a bancada de trabalho em nuvem All of Us processou 18.500 consultas de pesquisa em 2025, das quais 42% foram de pesquisadores não americanos, demonstrando que o design de acesso aberto multiplica o conhecimento sem aumentos lineares de custo[2]. A Iniciativa de Medicina de Precisão da China, no valor de USD 9,2 bilhões, está financiando biobancos provinciais, tornando seu ambiente de dados o maior fora dos EUA.
Integração de IA e Aprendizado de Máquina em Genômica
A clareza regulatória transformou os algoritmos adaptativos em diagnósticos convencionais. A orientação da FDA emitida em janeiro de 2024 permite que dispositivos com algoritmos bloqueados atualizem seus modelos usando evidências do mundo real sem um novo 510(k), reduzindo os custos de manutenção e mantendo a sensibilidade acima de 95%. A Paige AI recebeu autorização no mesmo ano para um modelo de graduação de câncer de próstata que é retreinado trimestralmente. A BGI implementou software baseado em inteligência artificial em 300 hospitais chineses, reduzindo o tempo para diagnóstico de doenças raras de 45 dias para 7 dias. A Foundation Medicine incorporou inteligência artificial generativa para inferir a carga mutacional tumoral a partir de dados de painel, eliminando o sequenciamento de exoma completo e reduzindo os custos em 40%. O IPO de 6,1 bilhões de USD da Tempus AI ressalta a confiança dos investidores em plataformas nativas de dados que integram camadas clínicas, de imagem e ômicas, reforçando a confiança em modelos escaláveis no mercado de medicina de precisão. A adoção é reforçada pela expansão da cobertura dos pagadores para sequenciamento de nova geração, reafirmando a posição da oncologia como âncora do mercado de software de medicina de precisão.
Avanço na Biologia do Câncer Expandindo o Pipeline de Biomarcadores
Os diagnósticos multianálise estão fragmentando a oncologia em microssegmentos com reembolso restrito, mas lucrativo. A FDA autorizou 23 diagnósticos complementares em 2024, dos quais 14 exigem painéis de sequenciamento de nova geração em vez de ensaios de gene único. O Tagrisso da AstraZeneca obteve uma extensão de indicação para uma mutação encontrada em 2% dos cânceres de pulmão, ilustrando as estruturas de alto preço alcançáveis quando as coortes são definidas molecularmente. A aquisição da RayzeBio pela Bristol Myers Squibb por USD 4,1 bilhões adiciona ativos radiofarmacêuticos que combinam fármaco e diagnóstico por imagem em uma única proposta de valor. A adoção de biópsia líquida aumentou após o Shield da Guardant se tornar o primeiro ensaio de rastreamento colorretal baseado em sangue para adultos de risco médio, expandindo a população testável de 150.000 pacientes para 50 milhões de indivíduos assintomáticos.
Revisão de Oncologia em Tempo Real da FDA Reduzindo os Ciclos de Aprovação
O processo de Revisão de Oncologia em Tempo Real reduziu a aprovação mediana para 4,3 meses em 2025, em comparação com 10 meses anteriormente, ao permitir que os revisores examinem dados contínuos. A Mirati utilizou o processo para levar o adagrasibe ao mercado seis meses antes do previsto, registrando USD 180 milhões em vendas no primeiro ano, 40% acima das previsões. A Novartis fez parceria com a Illumina em um painel pan-câncer que acompanhará todas as terapias-alvo submetidas sob o processo, padronizando os testes de biomarcadores no lançamento. A EMA espelhou o esquema com o processo PRIME, limitando a revisão a 150 dias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações Fragmentadas de Dados Multi-Ômicos Transfronteiriços | -1.6% | Global, agudo nos fluxos UE-Ásia e EUA-China | Longo prazo (≥ 4 anos) |
| Alto Custo e Acessibilidade Limitada dos Testes Genéticos | -1.8% | Mercados emergentes, áreas rurais em economias desenvolvidas | Médio prazo (2 a 4 anos) |
| Escassez de Geneticistas Clínicos Limitando a Capacidade de Interpretação | -1.1% | Global, mais grave nos EUA e na Europa | Médio prazo (2 a 4 anos) |
| Aumento de Ataques Cibernéticos em Nuvens Genômicas Elevando os Riscos de Responsabilidade | -0.7% | Global, agravado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Fragmentadas de Dados Multi-Ômicos Transfronteiriços
As regras de Recursos Genéticos Humanos da China de 2024 exigem que empresas estrangeiras mantenham os genomas chineses em território nacional, provocando duplicação onerosa de infraestrutura e atrasando ensaios multinacionais em todo o setor de medicina de precisão. O RGPD da UE proíbe transferências para jurisdições não adequadas, fazendo com que os biobancos americanos negociem cláusulas padrão que aumentam os custos jurídicos[3]. A Illumina registrou USD 45 milhões em despesas de conformidade e atrasos de oito meses no lançamento na Europa durante 2025. A Lei de Proteção de Dados Pessoais Digitais da Índia de 2024 exige o armazenamento local de informações genômicas sensíveis, obrigando novos gastos com centros de dados para laboratórios internacionais, limitando a adoção clínica mais ampla e desacelerando a expansão equitativa em todo o setor de medicina de precisão.
Alto Custo e Acessibilidade Limitada dos Testes Genéticos
O sequenciamento caiu para USD 600 por genoma em 2025, mas a interpretação clínica varia de USD 1.200 a USD 3.000, tornando os testes inacessíveis para segmentos de pagamento direto em economias de renda média-alta[4]. Apenas 212 novos geneticistas clínicos foram certificados globalmente em 2024, gerando tempos de espera de seis meses para pacientes rurais nos EUA. A reestruturação da 23andMe em 2025, que cortou 40% do quadro de funcionários, ressalta o desafio de sustentar ofertas diretas ao consumidor quando o custo de aquisição de clientes supera o valor vitalício. Mesmo em mercados ricos, persistem lacunas de cobertura: o Medicare reembolsa testes de câncer hereditário, mas exclui escores de risco poligênico para doenças cardíacas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A IA Reformula a Economia da InterpretaçãoO sequenciamento de nova geração gerou 35,55% da receita do mercado de medicina de precisão em 2025, apoiado por uma base instalada de 25.000 sequenciadores da Illumina e propostas agressivas de baixo custo da BGI. As análises baseadas em IA têm previsão de superar todas as outras categorias a um CAGR de 17,85%, beneficiando-se do plano simplificado de controle de mudanças da FDA. As plataformas de big data estão migrando para arquiteturas nativas em nuvem, conforme ilustrado pela avaliação da Tempus AI e pela ampla adoção da bancada de trabalho federada All of Us. Os diagnósticos complementares permanecem essenciais, mas enfrentam pressão de agrupamento que transfere o reconhecimento de receita para fluxos de royalties de terapia. A proteômica e a metabolômica adicionam camadas ortogonais que aumentam o poder preditivo; o painel de 7.000 proteínas da SomaLogic reduz os falsos positivos na pontuação poligênica em 30%.

Por Aplicação:
A Dominância da Oncologia Mascara a Velocidade das Doenças RarasA oncologia respondeu por 40,53% da receita de aplicações em 2025, à medida que a cobertura do Medicare se ampliou e 17 terapias vinculadas a biomarcadores entraram no mercado dos EUA. As doenças raras e genéticas, no entanto, exibem a taxa de crescimento mais rápida, a um CAGR de 15,75%, impulsionadas por terapias gênicas como a Lyfgenia, que tem um preço de USD 3,1 milhões e requer testes genéticos confirmatórios. O impulso da neurologia repousa nos diagnósticos de Alzheimer agrupados com fármacos direcionados ao amiloide, enquanto a cardiologia combina rastreamento de risco poligênico com dosagem farmacogenômica, atualmente utilizada por 15% das práticas de cardiologia nos EUA. As abordagens de precisão para doenças infecciosas estão disponíveis comercialmente apenas para infecções hospitalares; os usos metabólicos permanecem centrados no rastreamento neonatal, reforçando coletivamente a dominância estrutural da oncologia no mercado de medicina de precisão.
Por Usuário Final:
A Disrupção dos Cuidados Domiciliares Desafia os Laboratórios EstabelecidosAs empresas farmacêuticas e de biotecnologia responderam por 45,15% dos gastos em 2025 devido a programas obrigatórios de diagnóstico complementar. Os canais de cuidados domiciliares estão crescendo a um CAGR de 15,82%, à medida que kits de ancestralidade e bem-estar contornam os laboratórios hospitalares. No entanto, o paradoxo do custo por cliente da 23andMe mostra que a escala por si só não garante lucratividade. Os laboratórios de diagnóstico combatem a compressão de reembolso reduzindo os preços dos painéis, evidenciado pela oferta farmacogenética de USD 99 da Labcorp.
Análise Geográfica
Mercado de Medicina de Precisão nas Américas, APAC e EMEA
A América do Norte respondeu por 42,55% da receita do mercado de medicina de precisão em 2025, impulsionada por perfis abrangentes, reembolso e o conjunto de dados All of Us. O Canadá padronizou a cobertura para 12 pares medicamento-gene em 2025, acelerando a adoção nacional. A Ásia-Pacífico, no entanto, está prevista para registrar o crescimento mais rápido, com um CAGR de 14,72%, impulsionada pela iniciativa multibilionária da China e pela rápida implantação de IA, que reduziu o tempo de diagnóstico de 45 dias para 7 dias. O coorte de 10.000 genomas da Índia introduz 135 milhões de variantes inéditas, enquanto o foco cardiovascular do Japão tem como alvo produtos de subscrição apoiados por seguradoras. A Austrália alcança 90% de cobertura pública em testes de doenças raras, mas permanece limitada em volume pelo tamanho da população. A Europa apresenta variabilidade intrarregional: o Reino Unido reduziu os diagnósticos de doenças raras para 14 dias no âmbito do NHS, enquanto a Alemanha ainda enfrenta dificuldades com 16 pagadores estaduais. O plano de 100.000 genomas da Arábia Saudita lidera o Oriente Médio, enquanto a capacidade da África do Sul permanece limitada a três laboratórios de sequenciamento de grau clínico. A América do Sul avança lentamente; o Brasil cobre testes de câncer hereditário, mas não ensaios pan-ômicos.
Panorama regulatório
Os reguladores estão formalizando caminhos para terapias individualizadas e orientadas por biomarcadores, além de diagnósticos baseados em software que se atualizam ao longo do tempo. Em fevereiro de 2026, a FDA dos EUA divulgou uma diretriz preliminar sobre o uso de um Plausible Mechanism Framework para apoiar o desenvolvimento de terapias individualizadas para condições genéticas específicas com uma causa biológica conhecida. Essa estrutura visa alinhar as expectativas de evidência para populações ultrarraras, mantendo um padrão estruturado de benefício-risco.
Na Europa, a Agência Europeia de Medicamentos (EMA) continua a operacionalizar rotas de qualificação para metodologias inovadoras utilizadas no desenvolvimento de medicina de precisão. Em junho de 2026, a EMA atualizou sua diretriz processual sobre Qualificação de Metodologias Inovadoras (QoNM), vinculando explicitamente a qualificação de métodos e considerações de software relacionadas a um conjunto normativo em evolução que inclui o EU AI Act, além do MDR e do IVDR. A estrutura atualizada mantém as estratégias de multiômica e biomarcadores, bem como os métodos habilitados por IA, vinculados a caminhos definidos de qualificação e de dispositivos, em vez de validação ad hoc.
Cenário Competitivo
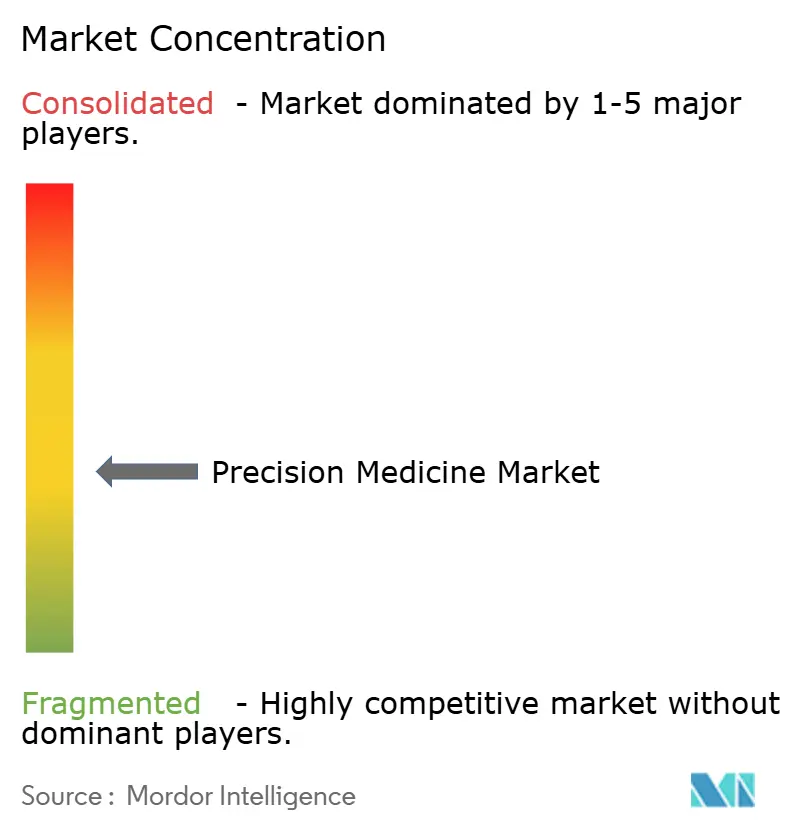
O mercado de medicina de precisão apresenta concentração moderada: os cinco principais players detinham uma participação significativa da receita global em 2025, baixa demais para dominância, mas alta o suficiente para influenciar padrões. A vantagem de hardware da Illumina está se erodindo à medida que a BGI e a Element Biosciences lançam genomas abaixo de USD 500, subcotando os pontos de preço legados. Empresas de plataforma como a Tempus AI agregam dados clínicos, de imagem e ômicos para modelagem preditiva, enquanto especialistas como a Guardant Health focam em biópsias líquidas que agora visam populações de rastreamento após a autorização da FDA para o Shield em 2024. Os líderes em IA registram volumes crescentes de patentes. A Illumina depositou 47 patentes de aprendizado de máquina em 2024, ante 12 no ano anterior. As vantagens de pioneirismo acumulam-se para empresas que obtêm designações de Dispositivo Inovador, que reduzem a entrada no mercado em aproximadamente 18 meses. Há espaço em branco na farmacogenômica, onde a penetração dos testes precede variantes acionáveis em apenas 1 em cada 10 prescrições nos EUA.
Líderes do Setor de Medicina de Precisão
-
Pfizer Inc.
-
Thermo Fisher Scientific Inc.
-
Novartis AG
-
Qiagen N.V.
-
Illumina Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicina de Precisão Empresas cobertas neste relatório
- 23andMe Holding Co.
- Adaptive Biotechnologies Corp.
- Agilent Technologies
- AstraZeneca
- BGI Genomics Co. Ltd.
- Biogen
- Bristol-Myers Squibb
- Caris Life Sciences
- CRISPR Therapeutics AG
- Roche
- Flatiron Health
- Foundation Medicine Inc.
- Guardant Health
- Illumina
- Laboratory Corp. of America Holdings (Labcorp)
- Merck
- Myriad Genetics
- Novartis
- Personalis Inc.
- Pfizer
- QIAGEN
- Tempus Labs Inc.
- Thermo Fisher Scientific
Oportunidades de mercado e perspectivas futuras
Sinais de política pública e de infraestrutura pública estão ampliando o escopo endereçável para a medicina de precisão, indo além do uso especializado em direção a programas em escala populacional e a uma troca de dados mais padronizada. Em maio de 2026, a Assembleia Mundial da Saúde endossou uma resolução sobre medicina de precisão e encarregou a OMS de desenvolver uma Estratégia Global de Medicina de Precisão, o que estabelece um fórum mais claro para roteiros de implementação nacionais que conectam genômica, IA e prioridades de acesso equitativo.
O espaço comercial em branco está se ampliando na detecção precoce de câncer e na camada operacional que transforma a multiômica em fluxos de trabalho clínicos implementáveis, incluindo automação, sequenciamento distribuído e pacotes de evidências que apoiam o reembolso. As evidências incluem a GRAIL relatando resultados do estudo NHS-Galleri na reunião anual da ASCO de maio de 2026, com uma redução relatada de 14% nos diagnósticos de Estágio IV para um grupo pré-especificado de cânceres, além de múltiplos lançamentos e divulgações em 2026 (por exemplo, a Roche apresentando a plataforma de sequenciamento AXELIOS 1 em junho de 2026, e a Caris Life Sciences lançando o exame de sangue de detecção precoce multicâncer Caris Detect em julho de 2026). Ao mesmo tempo, os modelos de acesso a dados e colaboração estão se tornando mais centrais para a descoberta de medicamentos, ilustrado pela Helix ao firmar um acordo de vários anos com a AstraZeneca em julho de 2026 para fornecer acesso às coortes GenoSphere para pesquisa genômica.
Desenvolvimentos industriais recentes em Mercado de Medicina de Precisão
- Julho de 2026: a Novartis concordou em adquirir a Myricx Bio por 1,1 bilhão de dólares antecipados, mais pagamentos de marcos, para adicionar uma classe diferenciada de carga útil de conjugado anticorpo-fármaco (inibidor de N-miristoiltransferase, NMTi) ao seu mecanismo de inovação oncológica. A aquisição apoia programas de desenvolvimento de fármacos que dependem da seleção de pacientes orientada por biomarcadores e reforça a demanda por testes complementares e fluxos de trabalho de dados translacionais integrados.
- Maio de 2026: a Roche firmou um acordo definitivo de fusão para adquirir a PathAI por 750 milhões de dólares antecipados, mais marcos, com o objetivo de integrar capacidades de patologia digital habilitadas por IA à Roche Diagnostics. O acordo fortalece a ligação entre diagnósticos baseados em tecido e o desenvolvimento de terapias, apoiando a descoberta de biomarcadores em maior escala e um suporte à decisão orientado por patologia mais padronizado em ensaios clínicos oncológicos e na prática clínica.
- Abril de 2026: a Thermo Fisher Scientific anunciou uma colaboração estratégica com a Precision Health Research, Singapore (PRECISE) para avançar o estudo PRECISE-SG100K, uma iniciativa de biobanco em escala populacional com mais de 100.000 participantes. A parceria expande a geração de dados de proteômica e genômica em escala de coorte, apoiando o desenvolvimento de evidências multiômicas que sustentam os biomarcadores de medicina de precisão e a validação no mundo real.
Mercado de Medicina de Precisão Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como as receitas geradas por tecnologias e soluções de medicina de precisão que apoiam o diagnóstico em nível de paciente, a estratificação e as decisões de tratamento direcionado, incluindo serviços relacionados utilizados em ambientes clínicos e de pesquisa.
Exclusões de escopo: Excluímos vias de cuidado gerais e não personalizadas, bem como ferramentas amplas de tecnologia da informação em saúde que não são utilizadas principalmente para viabilizar decisões de medicina de precisão.
Visão Geral da Segmentação
- Por Tecnologia
- Análise de Big Data
- Bioinformática
- Sequenciamento de Nova Geração (NGS)
- IA e Aprendizado de Máquina
- Diagnósticos Complementares
- Genômica
- Proteômica
- Metabolômica
- Epigenômica
- Transcriptômica
- Por Aplicação
- Oncologia
- Neurologia (SNC)
- Imunologia
- Cardiologia
- Doenças Infecciosas
- Respiratório
- Doenças Raras e Genéticas
- Distúrbios Metabólicos
- Outras Indicações
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Laboratórios de Diagnóstico
- Hospitais e Clínicas
- Institutos Acadêmicos e de Pesquisa
- Organizações de Pesquisa Contratada (CROs)
- Empresas de Tecnologia da Informação em Saúde e Bioinformática
- Ambientes de Cuidados Domiciliares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a identificação de sinais de demanda que podem ser monitorados de forma consistente entre países e áreas de doenças. Utilizamos fontes públicas como os bancos de dados da FDA dos EUA para aprovações e referências de diagnósticos complementares, publicações do CDC e do NIH para carga de doenças e programas de genômica, e indicadores da OCDE e do Banco Mundial para o contexto de gastos em saúde.
Para evitar a construção do modelo com base em um único fluxo de dados restrito, também revisamos fontes como materiais da OMS, o ClinicalTrials.gov para direcionamento de pipeline, e periódicos revisados por pares que discutem a adoção de sequenciamento e práticas de testes de biomarcadores. Relatórios anuais de empresas, apresentações para investidores, transcrições de conferências de resultados, sites de associações e imprensa de reputação foram utilizados para verificar mudanças estratégicas, narrativas de precificação e adições de capacidade. Em paralelo, assinaturas pagas selecionadas foram utilizadas para dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de patentes para fortalecer a cobertura onde as divulgações públicas eram escassas. Esses exemplos são ilustrativos, e outras fontes também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre o que é contabilizado como receita de medicina de precisão e o que é melhor tratado como gasto adjacente em saúde. Conversamos com uma combinação de provedores de testes, partes interessadas na prestação de cuidados de saúde, equipes de farmacêuticas e biotecnologia, e especialistas em tecnologia e serviços, e então utilizamos essas contribuições para ajustar as taxas de adoção, a progressão de preços e as mudanças de composição nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 16% | APAC: 41% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 25% | EMEA: 36% |
| Participantes menores: 20% | Gestores: 59% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem de cima para baixo, na qual os grupos de pacientes tratados e a intensidade dos testes são reconstruídos por indicação e, em seguida, traduzidos em valor com base nos preços típicos de testes e soluções em cada região. Uma vez estabelecida essa estrutura, os totais foram corroborados com aproximações seletivas de baixo para cima, como verificações de volume amostrado multiplicado pelo preço médio de venda para fluxos de trabalho de testes principais, juntamente com conversas com fornecedores e canais para ajuste à utilização no mundo real.
Alguns dos insumos práticos utilizados no modelo incluem a penetração de testes em oncologia e doenças raras, a mudança de composição entre sequenciamento e outros métodos moleculares avançados, a vinculação de diagnósticos complementares à adoção de terapias, o movimento do preço médio de venda para painéis de testes e o ritmo de adoção clínica em hospitais e laboratórios de diagnóstico. Onde a visibilidade de baixo para cima era incompleta, as lacunas foram tratadas aplicando-se intervalos conservadores para adoção e precificação, que foram então reduzidos com base no feedback primário sobre utilização e padrões de compra.
Para as previsões, foi utilizada análise de cenários, pois o mercado é sensível a aprovações regulatórias, mudanças no reembolso e à velocidade das atualizações das diretrizes clínicas. Os cenários foram ancorados em visões de consenso coletadas durante as entrevistas sobre a rapidez com que os testes genômicos e as vias de tratamento baseadas em biomarcadores devem se expandir entre regiões e ambientes de cuidado.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como aprovações públicas e referências de diagnósticos, o andamento de ensaios clínicos por área de doença e a capacidade ampla de gastos em saúde, para garantir que os números permanecessem realistas. Grandes variações desencadearam uma revisão mais aprofundada dos fatores determinantes, seguida de uma nova verificação das premissas subjacentes e, quando necessário, do recontato com participantes do setor para esclarecimento.
Antes da aprovação final, os resultados passam por revisões analíticas em múltiplas etapas, nas quais os valores discrepantes são testados, a lógica de cálculo é reexecutada e as premissas principais são comparadas entre regiões para garantir consistência. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de política ou alterações significativas na adoção. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Medicina de Precisão da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medicina de precisão frequentemente diferem porque a linha de escopo é traçada de forma diferente, e os fatores de demanda escolhidos podem levar o modelo em direções distintas. As maiores variações geralmente decorrem do que é contabilizado como receita de medicina de precisão em comparação com gastos adjacentes em saúde, além da velocidade com que se assume que os preços e a adoção irão evoluir.
A principal diferença reside em saber se as receitas amplas de medicamentos e a prestação generalizada de cuidados são incluídas no total, e como a Mordor Intelligence contabiliza a medicina de precisão apenas quando a receita está vinculada à estratificação de pacientes e a sinais de suporte à decisão direcionada (como a intensidade dos testes de biomarcadores e a adoção de fluxos de trabalho baseados em sequenciamento), em vez de tratar todo o valor das terapias especializadas como dentro do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 125,71 bilhões de USD (2026) | |
| Consultoria Global A | 119,03 bilhões de USD (2025) | Utiliza um ano-base diferente e frequentemente combina categorias adicionais de produtos e medicamentos na definição, o que pode comprimir a diferença entre o valor orientado por diagnósticos e as receitas terapêuticas mais amplas. |
| Editora Especializada B | 87,91 bilhões de USD (2025) | Aplica um enquadramento de receita no estilo de saída de fábrica e uma captura de uso final mais restrita, o que pode subestimar os serviços downstream e os gastos com fluxos de trabalho clínicos que ainda apoiam a tomada de decisões em medicina de precisão. |
A diferença entre os três valores é explicada principalmente pelo momento (2025 versus 2026) e pelo que é incluído como valor de medicina de precisão em comparação com cuidados adjacentes. Quando o modelo está vinculado a sinais de uso claros, como penetração de testes, composição de sequenciamento e vinculação de diagnósticos complementares, o total resultante é mais fácil de rastrear e reproduzir à medida que novos dados chegam.
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de medicina de precisão em 2031?
A previsão é de atingir USD 237,28 bilhões até 2031, com base em um CAGR de 13,58% a partir de 2026.
Qual segmento de tecnologia está crescendo mais rapidamente dentro da medicina de precisão?
As ferramentas de IA e aprendizado de máquina estão avançando a um CAGR de 17,85%, superando todas as outras tecnologias.
Por que a Ásia-Pacífico é considerada a região mais dinâmica para a medicina de precisão?
A iniciativa nacional de USD 9,2 bilhões da China e a rápida adoção de interpretação habilitada por IA impulsionam o CAGR de 14,72% da região.
Como a Revisão de Oncologia em Tempo Real da FDA afetou as aprovações de fármacos?
O processo reduziu o tempo mediano de aprovação para 4,3 meses em 2025, reduzindo aproximadamente à metade os prazos anteriores.
Qual área de aplicação além da oncologia apresenta crescimento notável?
As doenças raras e genéticas estão se expandindo a um CAGR de 15,75% à medida que terapias gênicas de alto valor chegam ao mercado.