
Tamanho e Participação do Mercado de Fabricação Farmacêutica
Análise do Mercado de Fabricação Farmacêutica por Mordor Intelligence
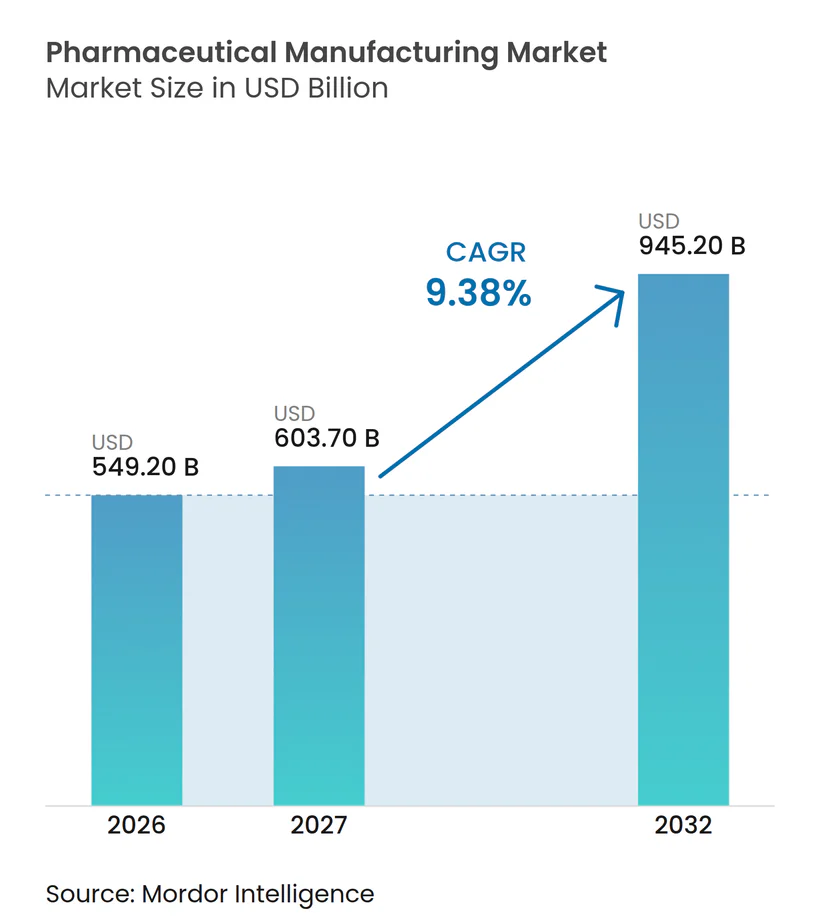
O tamanho do mercado de fabricação farmacêutica tem projeção de expansão de 549,2 bilhões de USD em 2026 e 603,7 bilhões de USD em 2027 para 945,2 bilhões de USD até 2032, registrando um CAGR de 9,38% entre 2027 e 2032.
O investimento em pesquisa e a entrada de biossimilares aumentam a importância de traduzir o trabalho de desenvolvimento em medicamentos reprodutíveis. Para medicamentos injetáveis baseados em dispositivos, o fornecimento de substância farmacológica deve ser compatível com as capacidades de envase e dispositivo de administração. A localização na Índia pode ampliar as opções de fornecimento de ingredientes, enquanto a fabricação por contrato e os sites controlados pelo proprietário oferecem diferentes formas de coordenar a cadeia de produção. Os padrões de construção dos EUA e as obrigações do sistema de qualidade farmacêutica da Índia tornam a prontidão de fabricação parte da decisão de expansão. Os produtores que adicionam capacidade de injetáveis enfrentam, portanto, dois testes interligados: garantir ingredientes para doses adicionais e obter retorno sob a pressão de precificação de medicamentos nos EUA.
Principais Conclusões do Relatório
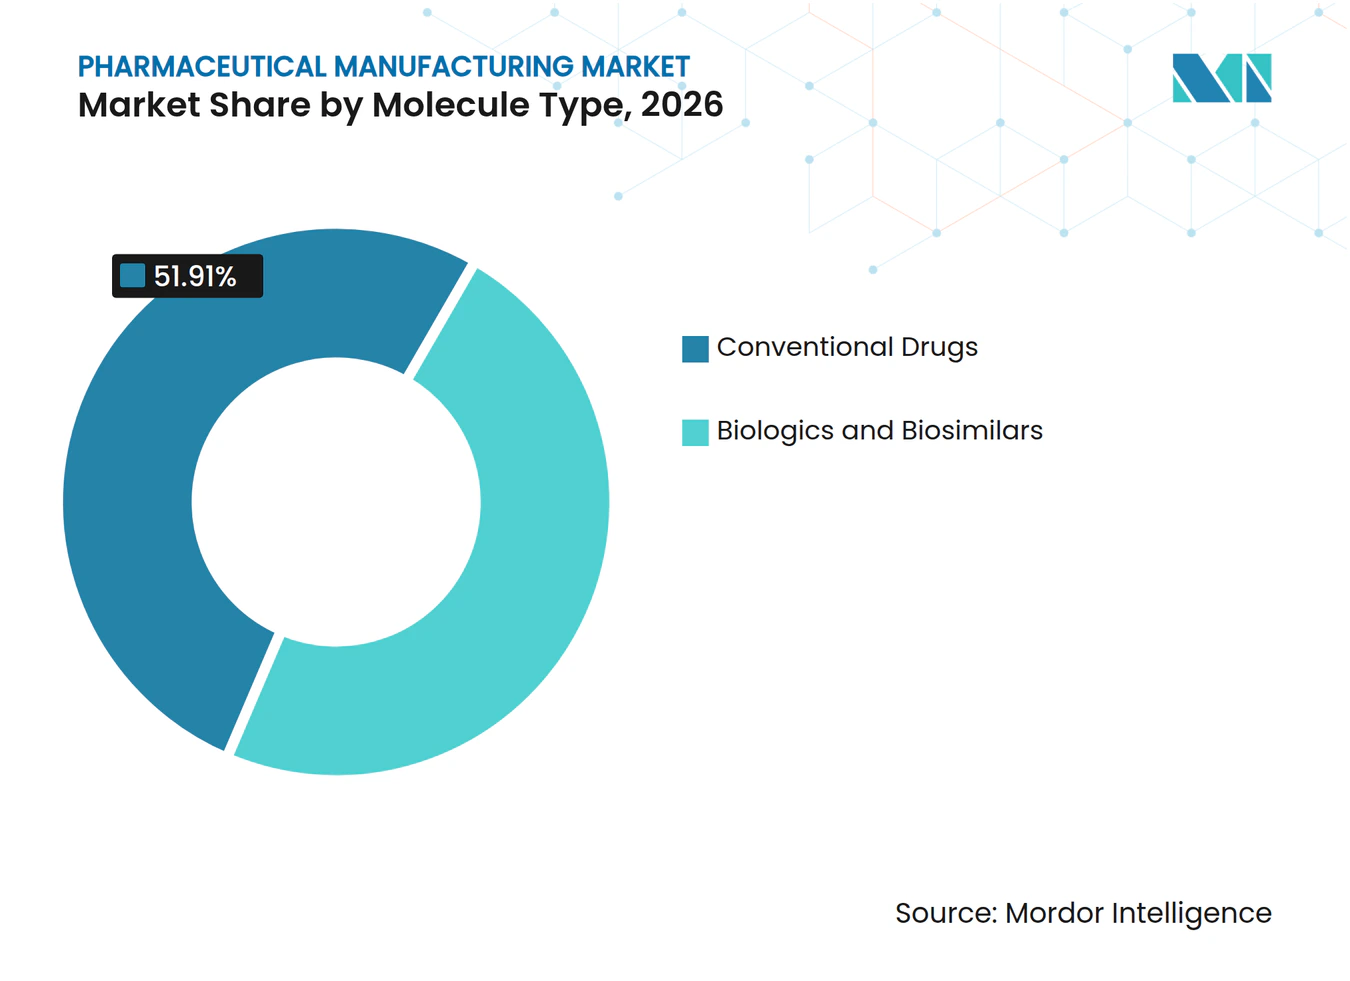
- O tipo de molécula foi liderado pelos medicamentos convencionais, com uma participação de 51,91% no mercado de fabricação farmacêutica em 2026, enquanto os biológicos e biossimilares têm previsão de crescimento mais rápido, com um CAGR de 10,08% durante 2027-2032.
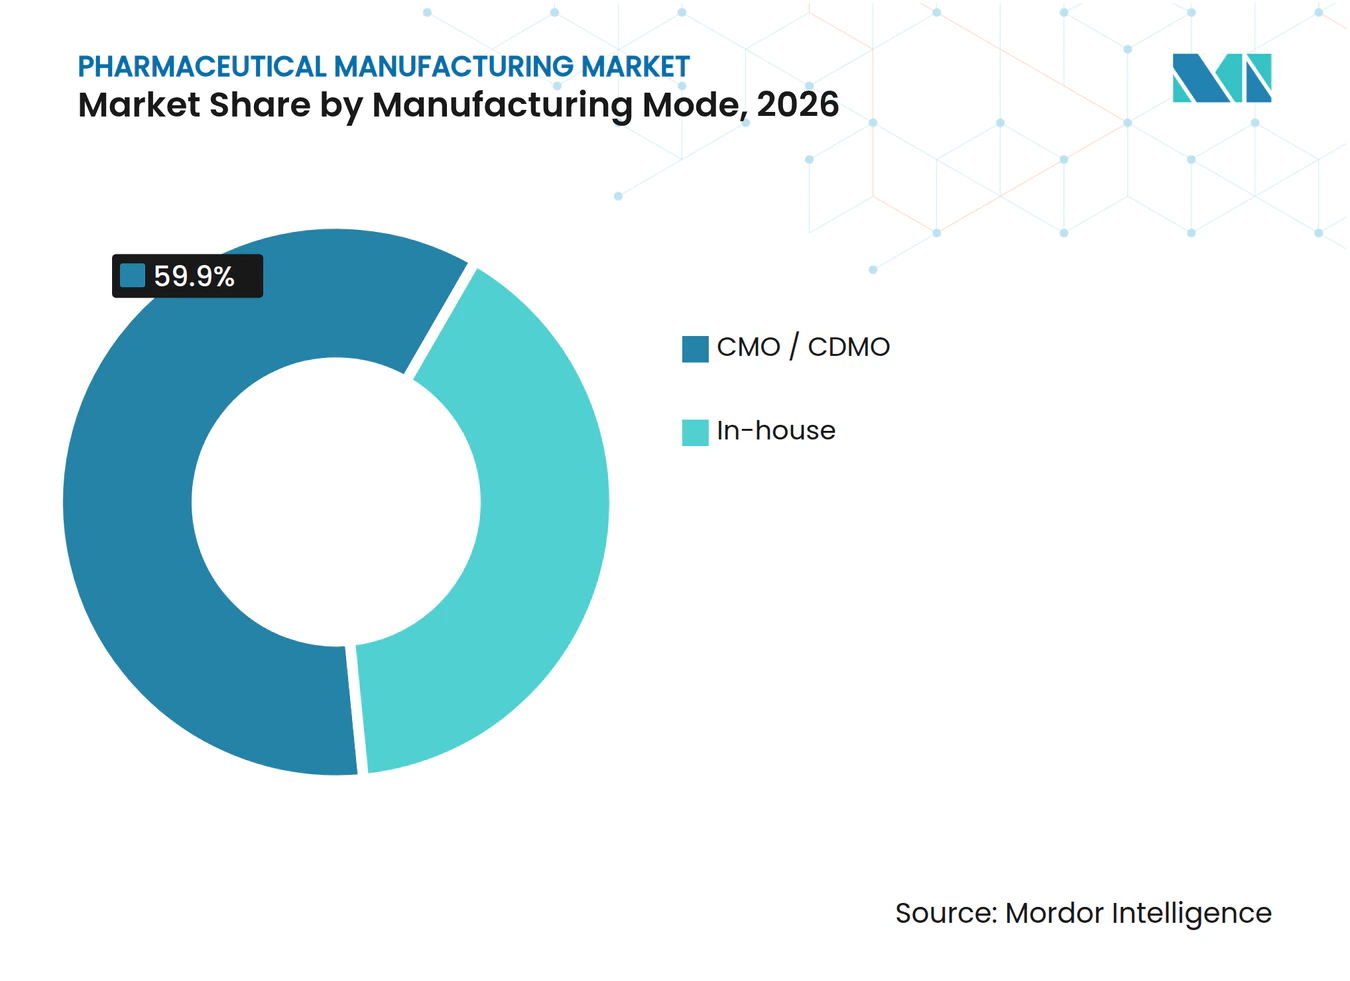
- O modo de fabricação foi liderado pela produção CMO / CDMO, que deteve uma participação de 59,9% no tamanho do mercado de fabricação farmacêutica em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 10,12% durante 2027-2032.
- Por formulação, os comprimidos representaram 30,88% da receita em 2026, e os injetáveis têm previsão de crescimento mais rápido, com um CAGR de 11% durante 2027-2032.
- A fabricação em batelada liderou o detalhamento tecnológico com uma participação de 71,46% em 2026, enquanto a fabricação contínua é o segmento de crescimento mais rápido, com um CAGR de 10,7% previsto para 2027-2032.
- A oncologia liderou as aplicações com uma participação de 29,91% em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 11% durante 2027-2032.
- Os medicamentos prescritos lideraram o tipo de prescrição com uma participação de 85,67% em 2026, mas os medicamentos isentos de prescrição têm previsão de crescimento mais rápido, com um CAGR de 10,9% durante 2027-2032.
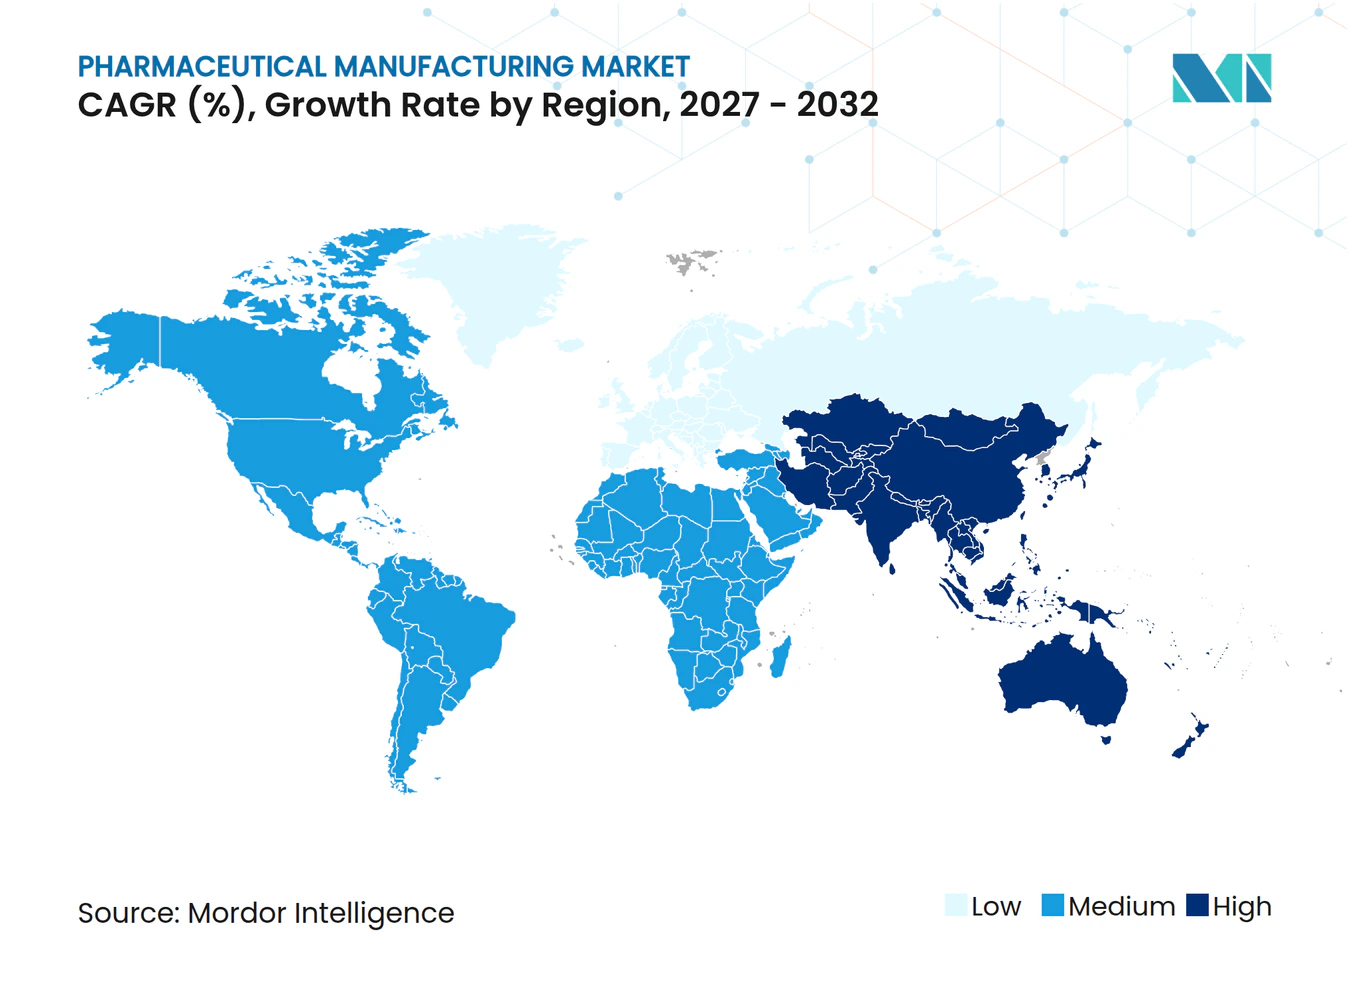
- Entre as geografias, a América do Norte deteve uma participação de 36,41% em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 10,6% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos investimentos em P&D pelas grandes farmacêuticas | +3.7% | Estados Unidos, Dinamarca, França, China e Brasil | Médio prazo (2-4 anos) |
| Integração de Automação Habilitada por IA em Linhas Legadas | +1.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento de biossimilares após vencimentos de patentes-chave | +3.9% | Estados Unidos e União Europeia | Curto prazo (≤ 2 anos) |
| Relocalização e localização da capacidade de IFA | +2.4% | Sites de fabricação apoiados pelo PLI na Índia | Médio prazo (2-4 anos) |
| Linhas de microlotes descentralizadas para medicamentos personalizados | +0.7% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Impressão 3D de comprimidos sem calor e sem solvente | +0.2% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos investimentos em P&D pelas grandes farmacêuticas
O aumento dos orçamentos de pesquisa pode incrementar a demanda de fabricação quando os medicamentos financiados avançam em direção à produção. A despesa total de pesquisa e desenvolvimento da GSK plc aumentou 18% a taxas de câmbio reais em 2025 em relação a 2024, ou 19% a taxas de câmbio constantes.[1] A reorganização de P&D da Novo Nordisk em 2025 trouxe considerações de fabricabilidade e fornecimento para uma fase mais inicial do desenvolvimento de medicamentos. Para os proprietários de medicamentos, a contribuição mais precoce da fabricação pode tornar os requisitos de processo parte das escolhas de desenvolvimento, em vez de uma decisão de capacidade posterior. Antecipar essas decisões pode aumentar a demanda por trabalho de desenvolvimento de processos e planejamento de capacidade antes que um medicamento chegue à produção comercial.
Integração de Automação Habilitada por IA em Linhas Legadas
Para uma linha de produção existente, o teste comercial de uma modernização habilitada por IA é se ela melhora a produção de medicamentos utilizáveis a partir de equipamentos já instalados. Uma modernização habilitada por IA adiciona análises a equipamentos já instalados, portanto, seu caso repousa na produção adicional em conformidade com as especificações que ela libera desse equipamento. Uma modernização que aumenta a produção em conformidade com as especificações pode apoiar o fornecimento adicional de medicamentos enquanto reduz a necessidade de uma adição comparável de capacidade física. Sua contribuição para o crescimento da fabricação depende, portanto, de unidades adicionais em conformidade chegando à venda. Um produtor que enfrenta demanda adicional, portanto, mede a modernização pelas unidades em conformidade que ela adiciona ao fornecimento vendável a partir do edifício existente.
Aumento de biossimilares após vencimentos de patentes-chave
A fabricação de biossimilares ganha uma rota de demanda concreta quando um concorrente autorizado se torna disponível para os pacientes. A Agência Europeia de Medicamentos (EMA) reportou 41 aprovações de biossimilares na União Europeia em 2025, o maior número anual já aprovado. Em 24 de fevereiro de 2025, a Biocon Biologics, subsidiária da Biocon Limited, lançou o YESINTEK (ustekinumabe-kfce) como um dos primeiros biossimilares do Stelara nos EUA. A atividade de aprovação amplia o pipeline prospectivo de produtos, enquanto um lançamento estabelece um medicamento específico que requer fornecimento além do trabalho de desenvolvimento. A prontidão comercial pode, portanto, ser importante ao lado do progresso no desenvolvimento de biossimilares, porque a abertura competitiva é a entrada em uma categoria de tratamento existente com um medicamento de referência já estabelecido.
Relocalização e localização da capacidade de IFA
No âmbito do Esquema PLI da Índia para Medicamentos a Granel, a produção havia sido iniciada para 18 ingredientes farmacêuticos ativos (IFAs) até março de 2026, reduzindo a dependência de importações. O esquema também havia criado capacidade para 28 IFAs, materiais de partida essenciais e intermediários de medicamentos, embora 10 não tivessem atingido produção comercial até essa data. Essa lacuna separa os IFAs que os formuladores podem adquirir dos projetos de capacidade que aguardam produção comercial. Para os formuladores de medicamentos, a produção localizada pode fornecer uma fonte alternativa de ingredientes ativos, em vez de apenas mais uma planta prospectiva. O efeito sobre a demanda depende, portanto, da conversão do investimento em fornecimento utilizável para medicamentos acabados. Os fabricantes capazes de concluir essa transição podem competir por relacionamentos de fornecimento que apenas anúncios de capacidade não conseguem garantir.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão global sobre preços de medicamentos e contenção de custos | -1.9% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Fragilidade da cadeia de fornecimento de insumos críticos | -0.9% | Estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Escassez de solventes reciclados de grau GMP | -0.3% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Responsabilidade de cibersegurança em plantas conectadas | -0.2% | Locais de fabricação de produtos médicos nos Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão global sobre preços de medicamentos e contenção de custos
A pressão sobre os preços de medicamentos enfraquece a receita disponível para apoiar a fabricação, mesmo quando os medicamentos mantêm um papel terapêutico. A Merck & Co reportou que os esforços globais de contenção de custos pressionaram os preços e o acesso ao mercado em 2025, com reduções de preços mandatadas pelo governo em vários mercados internacionais.[2] As vendas combinadas mundiais de Januvia e Janumet caíram 31% para 429 milhões de USD no segundo trimestre de 2026 em relação ao segundo trimestre de 2025. A Merck & Co citou menor demanda e preços líquidos nos EUA devido à concorrência, além de menor demanda chinesa e concorrência genérica em outros mercados internacionais. Esses mecanismos afetam tanto o valor capturado por venda quanto o volume que requer produção, tornando a capacidade adicional uma resposta incompleta. Para os fabricantes expostos, preços líquidos mais baixos reduzem a recuperação de custos, enquanto a demanda mais fraca reduz a produção sobre a qual os custos de produção podem ser distribuídos.
Fragilidade da cadeia de fornecimento de insumos críticos
O fornecimento concentrado de insumos pode restringir a produção mesmo quando a capacidade de dose acabada está disponível. A avaliação da Comissão Europeia de 2025 constatou que aproximadamente 75% dos sites de produção de IFA químico estavam fora da UE, notadamente na Índia e na China. Aproximadamente 21% dos IFAs analisados não tinham produção na UE, limitando as alternativas na região caso as cadeias de fornecimento internacionais sejam interrompidas. Adicionar capacidade a jusante por si só não cria uma fonte alternativa de ingredientes. Nos Estados Unidos, a Phlow e a Fresenius Kabi concordaram em fevereiro de 2026 em fornecer IFA e doses acabadas, respectivamente, para Epinephrine Injection, USP, a hospitais dos EUA, pendente de aprovações para possível disponibilidade em 2027. Os formuladores da UE, portanto, mantêm exposição a interrupções internacionais de insumos, enquanto o cronograma condicional dos EUA ilustra o prazo de entrega envolvido no estabelecimento de uma cadeia de fornecimento substituta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Molécula:
Escala Convencional Encontra Expansão BiológicaOs medicamentos convencionais representaram uma participação de 51,91% no tamanho do mercado de fabricação farmacêutica em 2026. Em seu relatório de sustentabilidade de 2025, a Hikma reportou capacidade anual nos EUA para mais de 12 bilhões de doses acabadas de medicamentos essenciais e um portfólio superior a 800 produtos, incluindo mais de 180 medicamentos injetáveis estéreis. A Hikma descreve seu portfólio nos EUA como medicamentos genéricos. Essa combinação de escala de doses e amplitude de produtos dá aos fabricantes estabelecidos uma base de produção que atende a múltiplos requisitos de medicamentos. A escala de doses e a amplitude do portfólio da Hikma mostram que a produção convencional depende de manter muitos medicamentos estabelecidos em fornecimento contínuo, o que as plantas de alto volume nos EUA tornam possível.
Os biológicos e biossimilares são o segmento de crescimento mais rápido, com um CAGR projetado de 10,08% durante 2027-2032. Modalidades complexas, incluindo anticorpos bi e multiespecíficos e conjugados anticorpo-fármaco, contribuíram com mais da metade da receita do grupo da WuXi Biologics no primeiro semestre de 2026. A plataforma de Biológicos Integrados da Lonza registrou crescimento de vendas de 10% em moeda constante no primeiro semestre de 2026 em relação ao primeiro semestre de 2025. O mix de receita da WuXi dá à expertise em modalidades complexas um papel direto no atendimento de seus programas, enquanto o resultado de vendas da Lonza mostra expansão nas atividades de desenvolvimento e fabricação de biológicos. Anticorpos complexos e conjugados anticorpo-fármaco necessitam de capacidades de processo específicas para cada molécula, portanto, o mix de modalidades da WuXi Biologics e o crescimento da Lonza apontam para fornecedores especializados em vez de capacidade intercambiável.



Por Modo de Fabricação:
A Execução Comercial Fortalece a Fabricação por ContratoA produção CMO / CDMO representou uma participação de 59,9% no mercado de fabricação farmacêutica em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 10,12% previsto durante 2027-2032. A receita de fabricação da WuXi Biologics cresceu 26,4% em 2025 em relação a 2024, apoiada pela progressão de projetos e pela aceleração de projetos existentes. A Samsung Biologics também garantiu um acordo de fabricação com uma empresa farmacêutica europeia no quarto trimestre de 2025. Esse acordo ilustra como os proprietários de medicamentos podem garantir serviços de produção por meio de um relacionamento comercial com um fornecedor especializado. Os fornecedores capturam a oportunidade de fabricação quando suas capacidades permanecem relevantes à medida que os projetos avançam do desenvolvimento para a produção recorrente.
A fabricação interna preserva uma forma diferente de controle sobre as etapas de produção interligadas. Em fevereiro de 2026, a Novo Nordisk reportou a produção interna nos EUA do comprimido Wegovy, com ingredientes ativos fabricados em seu site em Clayton, Carolina do Norte, e comprimidos fabricados e embalados em seu site em Durham, Carolina do Norte. Isso conecta as operações de ingrediente a montante e de dose acabada do mesmo proprietário do medicamento em sites separados. Para um proprietário de produto, esse arranjo pode tornar a coordenação da produção de ingredientes, fabricação de comprimidos e embalagem uma decisão operacional interna. O modo de fabricação determina quem coordena a cadeia de produção, com os proprietários internos definindo internamente o sequenciamento de ingredientes e comprimidos e os proprietários que terceirizam colocando essa coordenação com os fornecedores.

Por Formulação:
A Capacidade de Comprimidos Apoia uma Comercialização Mais AmplaOs comprimidos foram o maior segmento, representando uma participação de mercado de 30,88% em 2026. Em setembro de 2025, a Biocon Generics Inc., subsidiária integral da Biocon Limited, inaugurou sua instalação de dosagem sólida oral em Cranbury, Nova Jersey, com capacidade anual para 2 bilhões de comprimidos. Alguns produtos já haviam sido comercializados a partir do site, com vários outros no pipeline. Como os produtos já foram comercializados a partir do site e vários outros estão no pipeline, a capacidade de 2 bilhões de comprimidos atende a programas já no mercado e outros ainda a serem lançados.
Os injetáveis têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 11% durante 2027-2032. O negócio de Injetáveis Europeus da Hikma cresceu 23% em 2025, com a empresa vinculando seu serviço regional à fabricação local, uma cadeia de fornecimento curta e um portfólio focado em hospitais. Em dezembro de 2025, a Agência de Alimentos e Medicamentos dos EUA (FDA) aprovou o CARDAMYST (etripamil) da Milestone Pharmaceuticals em spray nasal para taquicardia supraventricular paroxística sintomática aguda (PSVT) em adultos. A aprovação abrange a autoadministração fora de departamentos de emergência ou outros ambientes de saúde. Um produtor que escolhe entre injetáveis hospitalares e um spray nasal autoadministrado também está escolhendo qual ambiente de tratamento sua formulação pode atender.
Por Tecnologia de Fabricação:
A Propriedade da Plataforma Muda as Escolhas de ProduçãoA fabricação em batelada foi o maior segmento, com uma participação de mercado de 71,46% em 2026. A WuXi Biologics reportou a conclusão estrutural e a chegada de equipamentos-chave em seu site de substância farmacológica e produto farmacológico microbiano em Chengdu em 24 de abril de 2026. O site foi projetado para até 110 lotes de substância farmacológica anualmente após a conclusão, com a liberação de boas práticas de fabricação (BPF) esperada até o final de 2026. O marco físico mostra uma construção comprometida, enquanto a capacidade prospectiva de lotes coloca o agendamento de produção no centro do modelo operacional. Os operadores de batelada precisam tanto da instalação física quanto do marco de liberação posterior para estabelecer uma base de produção que atenda aos clientes.
A fabricação contínua é o segmento de crescimento mais rápido, com um CAGR de 10,7% previsto durante 2027-2032. A WuXi Biologics, fabricante por contrato, concluiu a primeira campanha comercial de qualificação de desempenho de processo para 3 biorreatores de uso único de 5.000 litros cada em sua linha de substância farmacológica em Hangzhou em abril de 2025. A Evotec concluiu a venda de seu site de biológicos em Toulouse, França, para a Sandoz e concedeu ao comprador uma licença por prazo indeterminado para a plataforma de fabricação contínua da Evotec, com vigência a partir de 5 de dezembro de 2025.[3] Combinar a propriedade do site com o acesso à plataforma dá a um produtor uma forma de internalizar um modelo de fabricação específico por meio de uma transação comercial concluída. Os compradores podem escolher entre adquirir serviços de fabricação em uma plataforma tecnológica específica e possuir e licenciar a própria plataforma.
Por Aplicação:
A Expansão da Oncologia Requer Capacidade Especializada de InsumosA oncologia liderou com uma participação de mercado de 29,91% em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 11% durante 2027-2032. A Lupin Manufacturing Solutions, subsidiária integral da Lupin Limited e fabricante por contrato, anunciou em novembro de 2025 que havia comissionado uma instalação dedicada de IFA de alta potência para oncologia em Visakhapatnam, Índia. A instalação a montante foi equipada com 20 reatores e projetada para lotes de 1 a 35 quilogramas. A IQVIA reportou que as vendas globais de medicamentos prescritos para oncologia atingiram aproximadamente 288 bilhões de USD em 2025, medidas a preços de tabela, em vez dos preços líquidos de venda ex-fábrica do fabricante usados para os valores de segmento deste relatório. A faixa de lotes de 1 a 35 quilogramas da Lupin permite que o bloco forneça ingredientes de oncologia de alta potência para programas de clientes de diferentes tamanhos, um insumo a montante para os medicamentos de oncologia acabados que o segmento contabiliza.
No diabetes, a questão comercial inclui preservar o fornecimento acessível quando as prioridades de fabricação mudam. A Organização Mundial da Saúde (OMS) reportou em março de 2026 que os principais fornecedores estavam progressivamente deslocando a capacidade de produtos de insulina humana mais antigos para tratamentos mais novos e mais lucrativos. A insulina humana era a opção mais acessível nessa conta e estava incluída na Lista Modelo de Medicamentos Essenciais da OMS. Isso cria uma questão de investimento diferente da adição de produção para tratamentos mais novos, porque a disponibilidade do produto depende de quais medicamentos retêm capacidade. A oportunidade de fabricação inclui manter produtos específicos de insulina acessíveis ao lado da expansão das capacidades necessárias para o crescimento previsto da oncologia.
Por Tipo de Prescrição:
O Acesso Sem Prescrição Cria Aberturas Específicas para ProdutosOs medicamentos prescritos foram o maior segmento, detendo uma participação de mercado de 85,67% em 2026. Na Itália, 66,9% das pessoas assistidas pelo Serviço Nacional de Saúde receberam pelo menos uma prescrição de medicamento em 2025, de acordo com a Agência Italiana de Medicamentos (AIFA). A IQVIA reportou vendas globais de medicamentos prescritos de aproximadamente 1,7 trilhão de USD em 2025, alta de 10% em relação ao ano anterior, a preços de tabela, em vez da base de segmento deste relatório de preços líquidos de venda ex-fábrica do fabricante. A combinação de escala de gastos globais e uso amplo no sistema nacional dá aos produtores de prescrição estabelecidos uma grande base de fornecimento a atender, enquanto as mudanças para não prescrição criam uma rota separada para clientes adicionais.
Os medicamentos isentos de prescrição (OTC) têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,9% durante 2027-2032. Em 22 de maio de 2026, o FDA aprovou o Differin Epiduo Acne Gel da Galderma, contendo adapaleno 0,1% e peróxido de benzoíla 2,5%, para uso OTC nos EUA em pessoas com 12 anos ou mais. A mudança de prescrição para OTC cria uma rota sem prescrição para uma formulação e faixa etária especificadas. Para os fabricantes, a oportunidade de produção centra-se no fornecimento da formulação coberta por essa decisão de acesso. Uma mudança direcionada pode expandir a base de clientes acessível enquanto mantém a abertura comercial vinculada a um medicamento e rótulo precisamente definidos.
Análise Geográfica
Mercado de Fabricação Farmacêutica da América do Norte
A América do Norte deteve uma participação de 36,41% no mercado de fabricação farmacêutica em 2026. Em setembro de 2025, a FUJIFILM Biotechnologies, subsidiária de fabricação por contrato da FUJIFILM Corporation, abriu a primeira fase de seu planejado site de fabricação em escala comercial de cultura celular de 3,2 bilhões de USD em Holly Springs, Carolina do Norte. A fase aberta incluiu 8 biorreatores de cultura de células de mamíferos, cada um com 20.000 litros, com escopo de fabricação abrangendo substância farmacológica e produto farmacológico. A combinação de cultura celular em grande escala e capacidade de produto farmacológico do site ilustra uma base de fornecimento que apoia a liderança da América do Norte, com os proprietários de medicamentos podendo adquirir ambas as etapas de produção dentro da região.
Mercado de Fabricação Farmacêutica da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR de 10,6% previsto durante 2027-2032. Em outubro de 2025, a Lilly anunciou um investimento de INR 90 bilhões (1 bilhão de USD) para expandir suas operações de fabricação por contrato em Hyderabad, Índia. A Duopharma Biotech aumentou a capacidade de cefalosporina estéril em sua instalação em Klang, Malásia, de 600.000 para 800.000 frascos por mês a partir do terceiro trimestre de 2025. O anúncio indiano diz respeito à expansão da fabricação por contrato, enquanto o resultado malaio mostra um aumento concluído na capacidade para uma categoria específica de medicamentos. Os fabricantes regionais enfrentam diferentes escolhas de expansão, com parcerias de produção e capacidade de frascos estéreis oferecendo caminhos separados para a atividade de fabricação local.
Na Europa, a Gedeon Richter Polska começou a expandir sua planta de medicamentos em Grodzisk Mazowiecki, Polônia, em fevereiro de 2025, estimando cerca de 30% de capacidade de produção adicional da empresa. Na região do Oriente Médio e África, a instalação da Jamjoom Pharma no Egito produziu 29 milhões de unidades em 2025, acima de 24,9 milhões em 2024. Na América do Sul, o Brasil registrou 6,3 bilhões de embalagens de medicamentos vendidas em 14.371 apresentações em 2025. A Gonher da Colômbia anunciou a abertura de sua Planta 3 e Planta 4 em Bogotá em junho de 2025. A Gedeon Richter vincula sua expansão em Grodzisk Mazowiecki à segurança de medicamentos na Polônia e na Europa, enquanto a ampla gama de apresentações do Brasil torna o fornecimento de um sortimento variado de medicamentos um teste separado para os fabricantes.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes que estabelecem capacidade de medicamentos acabados não estéreis para fornecimento local. Estruturas de qualidade de fabricação definidas ajudam os investidores a planejar, ao mesmo tempo que exigem preparação substantiva de conformidade. Mudanças administrativas podem alterar a rota para a produção separadamente do trabalho técnico necessário para fabricar medicamentos em conformidade.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Índia | África do Sul | Brasil |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Alimentos e Medicamentos (FDA) | Autoridades estaduais competentes | Organização Central de Controle de Padrões de Medicamentos (CDSCO) e Autoridades de Licenciamento Estaduais | Autoridade Regulatória de Produtos de Saúde da África do Sul (SAHPRA) | Agência Nacional de Vigilância Sanitária (Anvisa) |
| Instrumentos ou diretrizes principais | 21 CFR Parte 211; proposta de via de registro distribuído da Parte 207 a partir de julho de 2026 | AMWHV; proposta de documentação GMP, sistemas e orientação de IA no programa 2026-2028 | GMP revisado do Cronograma M e sistema de qualidade farmacêutica | Lei 101 de 1965, seções 22C(1)(b) e 22C(6); via digital de novo pedido | RDC 658/2022 GMP geral de medicamentos |
| Efeito comercial | Controles de produção e qualidade, excluindo medicamentos de tomografia por emissão de pósitrons e gases medicinais; consolidação de registro proposta para arranjos distribuídos qualificados | Licença de fabricação estadual e supervisão de GMP; preparação potencial para digital/IA | Preparação de instalações, plantas, equipamentos e sistema de qualidade | Licença de fabricação e condições de qualidade/GMP definidas pela Autoridade; novos pedidos digitais obrigatórios a partir de 1º de setembro de 2026 | Sistema de qualidade, processos críticos validados, pessoal qualificado e registros |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Facilitando | Endurecendo | Sem mudança | Facilitando | Sem mudança |
| Fonte: Mordor Intelligence | |||||
O julgamento de facilitação dos EUA reflete a proposta de julho de 2026 de registrar unidades equivalentes em múltiplos locais que fabricam os mesmos medicamentos sob uma unidade de qualidade e sistema de qualidade farmacêutica unificado como um único estabelecimento. O endurecimento da Alemanha reflete a proposta de documentação GMP, sistema computadorizado e orientação de IA no programa 2026-2028 da EMA, enquanto a continuidade da Índia reflete o Cronograma M em vigor e o pedido de preparação para inspeção de novembro de 2025. A continuidade não estéril do Brasil repousa na RDC 658/2022 GMP geral, com a revisão da regra estéril da Anvisa aberta em dezembro de 2025 e seu diálogo de análise de impacto parcial anunciado em 11 de setembro de 2026 para 29 de setembro. A via de pedido digital obrigatória da África do Sul de 1º de setembro de 2026 mantém taxas, revisão e inspeções, com renovações e emendas agendadas a partir de 1º de outubro e envios por e-mail permitidos para esses pedidos.
Etapas da Cadeia de Valor
A comparação acompanha a produção de substância farmacológica por meio de formulação e envase até a rotulagem e embalagem finais, ilustrada pelos serviços de fabricação de biológicos. A produção convencional de comprimidos também vincula a fabricação de ingredientes, a fabricação de forma de dosagem e a embalagem, como demonstram as operações internas da Novo Nordisk. A Biocon Generics opera uma instalação de dosagem sólida oral, enquanto a WuXi Biologics fornece serviços de substância farmacológica e produto farmacológico biológico em escala clínica e comercial. O valor, portanto, acumula-se tanto por meio de vendas de medicamentos acabados quanto de trabalho de produção contratado, com os ganhos de cada operador dependendo das etapas que ele realiza.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de substância farmacológica biológica | Fabricantes de biológicos por contrato, como a WuXi Biologics | Receita de serviço de fabricação de substância farmacológica | Compatibilizar a escala a montante com os requisitos a jusante | Coordenar campanhas de substância com a capacidade de produto farmacológico |
| Formulação e envase | Fornecedores de serviços de produto farmacológico, como a WuXi Biologics | Receita de serviço de formulação e envase | Alinhar o processo de envase com o fechamento de recipiente escolhido | Estabelecer a configuração do produto e do recipiente antes de agendar o aumento de escala |
| Rotulagem e embalagem | Fornecedores de acabamento farmacêutico, como a WuXi Biologics | Receita de serviço de rotulagem e embalagem | Cronogramas de acabamento que ficam atrás da disponibilidade do produto envasado | Vincular os slots de acabamento às campanhas de envase |
| Fonte: Mordor Intelligence | ||||
A produção integrada de comprimidos e os serviços biológicos contratados colocam etapas sucessivas sob diferentes arranjos comerciais. Uma expansão a montante pode aumentar o requisito de fabricação de forma de dosagem e acabamento sem aumentar imediatamente a produção de medicamentos embalados. Para um produtor integrado, coordenar essas etapas apoia as vendas de medicamentos acabados, enquanto um fornecedor de serviços pode obter taxas adicionais conectando seu trabalho de substância, envase e embalagem.
Cenário Competitivo
Concentração do Mercado
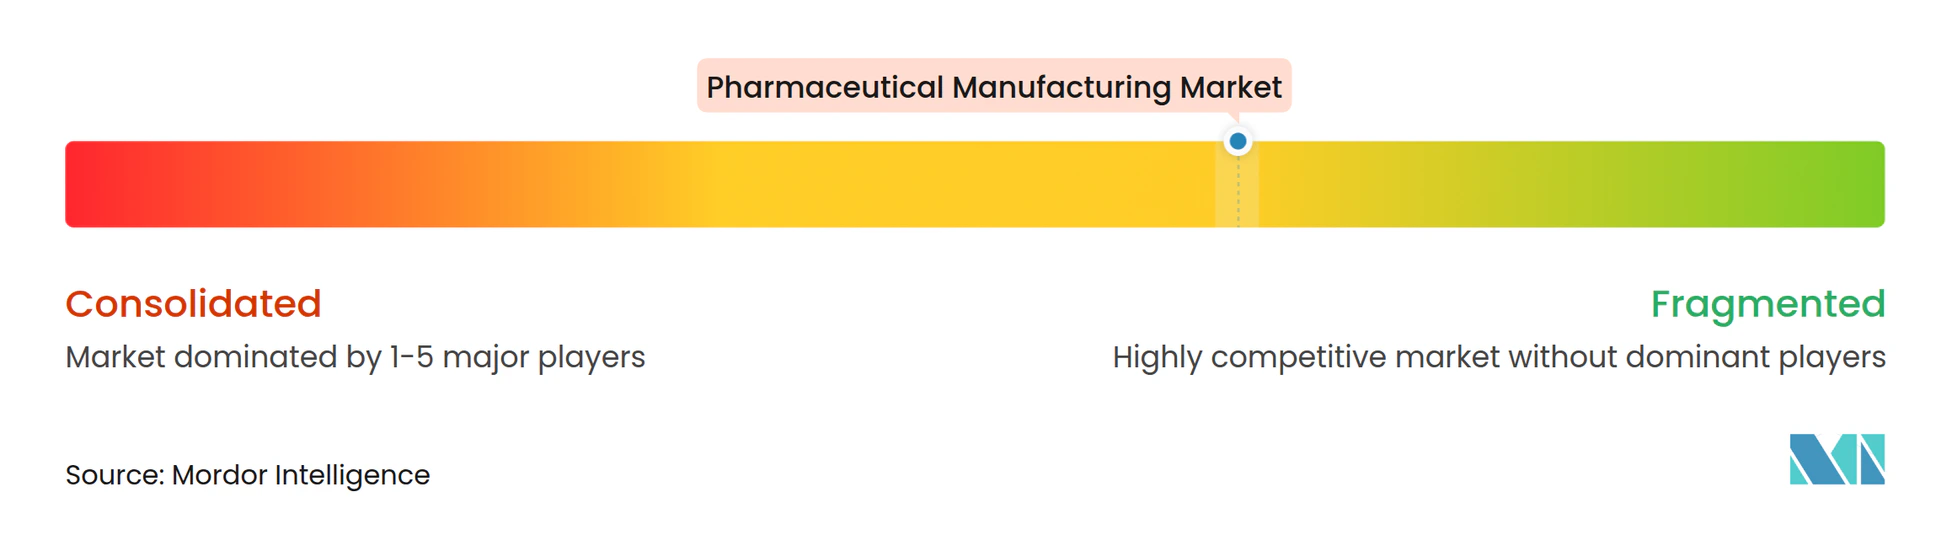
Vários grandes produtores integrados ancoram a concorrência em medicamentos convencionais, biológicos e múltiplas formas de dosagem acabada, com um campo mais amplo de fabricantes competindo por meio de produtos e capacidades distintos. Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG e Lilly estão entre os principais fabricantes farmacêuticos. Em sua revisão anual de 2025, a Pfizer reportou cerca de 45 bilhões de doses de mais de 500 medicamentos e vacinas anualmente para aproximadamente 200 países e territórios. A amplitude da rede pode apoiar múltiplos requisitos de medicamentos em mercados, elevando o desafio comercial para os entrantes cuja pegada de fabricação e cobertura de produtos são mais limitadas.
Em julho de 2025, a AstraZeneca anunciou um planejado programa de pesquisa e fabricação nos EUA de 50 bilhões de USD até 2030, incluindo uma proposta de instalação de substância farmacológica na Virgínia. A instalação foi planejada para fabricar pequenas moléculas, peptídeos e oligonucleotídeos, abrangendo vários formatos moleculares. Em agosto de 2026, a Genentech, membro do Grupo Roche, anunciou uma instalação de envase e acabamento de dispositivos de aproximadamente 750 milhões de USD em Hillsboro, Oregon, para medicamentos injetáveis e dispositivos de administração, com operações esperadas em 2031. Esses planos abordam diferentes etapas de produção, portanto, a diferenciação de fabricação pode repousar na capacidade molecular ou em um processo de dispositivo de administração ao lado da escala de investimento.
Em setembro de 2026, a Lilly iniciou as obras de uma planejada instalação de 6,5 bilhões de USD em Houston para IFAs para Foundayo e outros medicamentos de pequenas moléculas e terapias avançadas. A Sanofi organiza sites de química, farmacêutica e injetáveis em clusters de ponta a ponta por meio de sites industriais regionais e locais, e seu cluster dedicado de Sites de Lançamento vai da fabricação de IFA à embalagem de produtos acabados em Sisteron, Aramon, Ambarès e Scoppito. Sob o 21 CFR 211.42(a) dos EUA, os edifícios usados para fabricar, processar, embalar ou armazenar um produto farmacológico devem ter tamanho, construção e localização adequados para facilitar a limpeza, manutenção e operações adequadas. Esse dever se aplica à planejada instalação de envase e acabamento da Genentech em Hillsboro, onde as operações são esperadas em 2031, vinculando a capacidade futura a um padrão de construção. O início das obras da Lilly em Houston em setembro de 2026 e o início esperado da Genentech em Hillsboro em 2031 representam capacidade futura de IFA e envase e acabamento, contrastando com o cluster estabelecido de IFA a embalagem da Sanofi.
Líderes do Setor de Fabricação Farmacêutica
-
Pfizer Inc
-
AstraZeneca plc
-
Sanofi SA
-
F. Hoffmann-La Roche AG
-
Lilly
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação Farmacêutica Empresas cobertas neste relatório
- Abbvie
- Amgen
- AstraZeneca
- BMS
- Boehringer Ingelheim
- Catalent
- Cipla
- GlaxoSmithKline
- Eli Lilly and Company
- Lonza Group
- Merck
- Novartis
- Novo Nordisk
- Pfizer
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
Principais Oportunidades para os Participantes do Mercado
A comparação examina o apoio de capital e as aberturas de resiliência de fornecimento para fabricantes de medicamentos acabados no Reino Unido, União Europeia e Estados Unidos. Essas aberturas conectam o investimento em fabricação com a disponibilidade de financiamento, resiliência de medicamentos críticos e desenvolvimento de fornecimento doméstico. A distinção comercial é se um investidor pode usar uma rota de financiamento ativa ou deve desenvolver um projeto em torno de uma política prospectiva ou mudança na cadeia de fornecimento. O valor desses habilitadores depende da preparação de instalações em conformidade e da garantia dos ingredientes necessários para a produção de medicamentos acabados.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Investimento em capacidade de medicamentos acabados no Reino Unido | As subvenções de capital do Fundo de Fabricação Inovadora em Ciências da Vida permanecem abertas até a alocação, sujeitas a requisitos de elegibilidade e GMP | Fabricantes que desenvolvem projetos elegíveis de medicamentos humanos no Reino Unido | Desenvolver um projeto de dose acabada pronto para GMP com um plano de capital qualificado | Trabalho de preparação de GMP e financiamento de subvenção finito | Fabricantes com projetos elegíveis de medicamentos acabados no Reino Unido |
| Produção resiliente de medicamentos críticos na UE | A proposta de Lei de Medicamentos Críticos de março de 2025 inclui financiamento prospectivo e procedimentos mais rápidos para projetos designados | Fabricantes de medicamentos críticos da UE | Preparar projetos de dose acabada construídos em torno do fornecimento resiliente de medicamentos críticos | Prazo de adoção e implementação legislativa | Fabricantes que desenvolvem projetos qualificados de medicamentos críticos da UE |
| Fornecimento doméstico de comprimidos de metoprolol nos EUA | A expansão da parceria do API Innovation Center de março de 2026 com seu parceiro federal ASPR inclui comprimidos de metoprolol planejados | Fornecimento de medicamentos cardiovasculares nos EUA, particularmente comprimidos de metoprolol | Combinar o desenvolvimento doméstico de ingredientes com a fabricação qualificada de comprimidos acabados | Vulnerabilidade de fornecimento de ingredientes reportada para metoprolol em março de 2026 | Fabricantes de dose acabada nos EUA; API Innovation Center como participante do desenvolvimento |
| Fonte: Mordor Intelligence | |||||
A abertura central é a conversão das prioridades de resiliência de fornecimento em medicamentos acabados fabricáveis. O API Innovation Center identificou a falta de uma fonte de IFA de metoprolol baseada nos EUA ao anunciar o desenvolvimento planejado de comprimidos em março de 2026. Um projeto doméstico de comprimidos que também estabeleça uma fonte de ingrediente abordaria a vulnerabilidade onde a capacidade de formulação sozinha não consegue.
Desenvolvimentos industriais recentes em Mercado de Fabricação Farmacêutica
- Out 2026: A Bayer anunciou um planejado site de fabricação farmacêutica de 2,2 bilhões de USD em New Albany, Ohio, com operações de substância farmacológica esperadas em 2031 e um módulo de produto farmacológico planejado para 2034.
- Set 2026: A Lilly iniciou as obras de uma planejada instalação de 6,5 bilhões de USD em Houston para fabricar ingredientes farmacêuticos ativos para Foundayo e outros medicamentos de pequenas moléculas e terapias avançadas.
- Ago 2026: A Gilead Sciences iniciou as obras de sua planejada instalação de biológicos Chess em Foster City, Califórnia, com conclusão estimada para 2029.
Mercado de Fabricação Farmacêutica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de fabricação farmacêutica mede a receita anual do fabricante proveniente de produtos farmacêuticos acabados produzidos internamente ou por fabricantes por contrato em todo o mundo. Ele valoriza as vendas ao primeiro cliente independente no nível ex-fábrica.
Exclusões de escopo: Ingredientes farmacêuticos ativos vendidos separadamente, excipientes e outros insumos de fabricação, taxas de serviço de fabricação CMO/CDMO autônomas, margens de revenda a jusante e serviços de pesquisa, desenvolvimento e ensaios clínicos farmacêuticos são excluídos.
Visão Geral da Segmentação
- Por Tipo de Molécula
- Biológicos e Biossimilares
- Medicamentos Convencionais
- Por Modo de Fabricação
- Interno
- CMO / CDMO
- Por Formulação
- Comprimidos
- Cápsulas
- Injetáveis
- Tópico e Transdérmico
- Sprays Nasais e Pulmonares
- Outros
- Por Tecnologia de Fabricação
- Lote
- Contínuo
- Uso Único
- Por Aplicação
- Oncologia
- Diabetes
- Cardiovascular
- Neurologia
- Respiratório
- Outros
- Por Tipo de Prescrição
- Prescrição
- Venda Livre (OTC)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como as orientações de boas práticas de fabricação da Agência Europeia de Medicamentos e o 21 CFR Parte 211 do eCFR, estabelecem requisitos regulatórios relevantes para a fabricação de medicamentos e produtos farmacuticos acabados. As perguntas e respostas da RDC 658/2022 da Anvisa e a publicação do Fórum Mundial de Produção Local da Organização Mundial da Saúde fornecem contexto regulatório e de produção local relacionado ao acesso a medicamentos. O comunicado do Escritório de Imprensa da Índia sobre o esquema de Incentivo Vinculado à Produção farmacêutica descreve incentivos governamentais destinados a promover a produção doméstica e o mix de produtos, enquadrando a política de fabricação e o contexto de fornecimento.
Relatórios anuais de empresas, registros regulatórios, apresentações para investidores e imprensa de negócios de reputação podem complementar evidências públicas de produção, receita, expansão de capacidade e mix de produtos, com cada medida verificada em relação ao limite de produto acabado e primeira venda. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir fabricantes farmacêuticos, fabricantes por contrato, líderes de qualidade e operações, e especialistas comerciais ou financeiros com conhecimento direto de vendas de produtos acabados e economia de produção. Os entrevistados podem testar estimativas secundárias para limites de mercado, mix regional, padrões de terceirização e formulação, enquanto os analistas resolvem visões conflitantes em relação a evidências documentadas de receita e capacidade.
Onde um segmento ou região carece de evidências diretas, os analistas podem usar divulgações públicas de empresas, estatísticas comerciais e regulatórias e proxies transparentes, registrando premissas para revisão. Entrevistas com fabricantes, compradores e funções técnicas podem triangular premissas sem depender de um único tipo de entrevistado.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 20% | APAC: 38% |
| Nível médio: 43% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 33% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita global com base em 2027 e projeta o valor anual até 2032, usando a venda de produto acabado ao valor ex-fábrica como sua base comum. Os analistas começam com uma estimativa de cima para baixo a partir da receita de produtos farmacêuticos e da atividade de fabricação, depois verificam totais selecionados com somas de receita de fornecedores e volume de produto amostrado multiplicado pelos preços de venda do fabricante, excluindo taxas de serviço autônomas e margens a jusante.
Os principais insumos incluem receita de medicamentos acabados por molécula e formulação, receita de fabricação do fabricante e por contrato, demanda por área terapêutica, capacidade e utilização de produção, e vendas ou fluxos de exportação de medicamentos regionais. Esses indicadores ajudam a estabelecer o valor total e as participações de segmento comparando a receita de produto acabado atribuível de cada categoria com o total global. A regressão multivariada pode relacionar o crescimento da receita à demanda de medicamentos, adições de capacidade, terceirização e mudanças de mix, com análise de cenário usada quando mudanças de política, patente ou investimento enfraquecem as relações históricas. Dados escassos de fornecedores ou países podem usar proxies regionais divulgados e verificações de fontes alternativas. Os entrevistados técnicos, comerciais e financeiros podem avaliar os impulsionadores e as previsões em nível de variável, e o desacordo pode levar à revisão de insumos e premissas de cenário.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação à receita independente de empresas, sinais regulatórios e comerciais, anúncios de capacidade e evidências de vendas em nível de mercado, depois investigam variações em ano, limite de produto, moeda e tratamento de canal. Um segundo analista revisa os insumos e cálculos, as anomalias são resolvidas antes da aprovação, e os entrevistados são recontactados quando uma questão de limite material, sinal operacional conflitante ou mudança de estimativa inexplicada permanece.
O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais alteram a produção ou a demanda, e recebe uma nova revisão pré-entrega de fontes, cálculos e consistência narrativa.
Tamanho do Mercado de Fabricação Farmacêutica da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de fabricação farmacêutica mede a receita anual do fabricante proveniente de produtos farmacêuticos acabados produzidos internamente ou por fabricantes por contrato em todo o mundo.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem receita de medicamentos acabados por molécula e formulação, receita de fabricação do fabricante e por contrato, demanda por área terapêutica, capacidade e utilização de produção, e vendas ou fluxos de exportação de medicamentos regionais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 603,7 bilhões de USD (2027) | |
| Consultoria Global A | 1,84 trilhão de USD (2025) | Em sua base de 2025, esta estimativa está 204,8% acima do valor de 2027 deste relatório de 603,7 bilhões de USD, 2 anos depois. |
| Jornal do Setor B | 1,77 trilhão de USD (2025) | Em sua base de 2025, esta estimativa está 193,2% acima do valor de 2027 deste relatório de 603,7 bilhões de USD, 2 anos depois. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação à receita independente de empresas, sinais regulatórios e comerciais, anúncios de capacidade e evidências de vendas em nível de mercado, depois investigam variações em ano, limite de produto, moeda e tratamento de canal.
Principais Questões Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de fabricação farmacêutica?
O tamanho tem projeção de atingir 945,2 bilhões de USD até 2032, acima de 603,7 bilhões de USD em 2027, com um CAGR de 9,38% entre 2027 e 2032.
Quais forças apoiam a demanda de fabricação farmacêutica?
O investimento em pesquisa, a entrada de biossimilares e a localização de IFA apoiam a demanda. A produção havia sido iniciada para 18 IFAs no âmbito do esquema de medicamentos a granel da Índia até março de 2026.
Qual categoria de molécula lidera a receita de fabricação farmacêutica?
Os medicamentos convencionais lideraram com uma participação de 51,91% em 2026, enquanto os biológicos e biossimilares têm previsão de crescimento mais rápido, com um CAGR de 10,08% durante 2027-2032.
Quais empresas são os principais fabricantes farmacêuticos?
Os principais participantes incluem Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG e Lilly.
O que poderia restringir o crescimento da fabricação de medicamentos acabados?
A pressão sobre os preços e os insumos concentrados podem restringir os retornos. A Merck & Co reportou pressão sobre preços e acesso ao mercado decorrente da contenção de custos em 2025.
Qual região lidera a fabricação farmacêutica e onde o crescimento é mais rápido?
A América do Norte deteve 36,41% do mercado em 2026. A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 10,6% previsto para 2027-2032.