
Tamanho e Participação do Mercado de Intermediários Farmacêuticos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
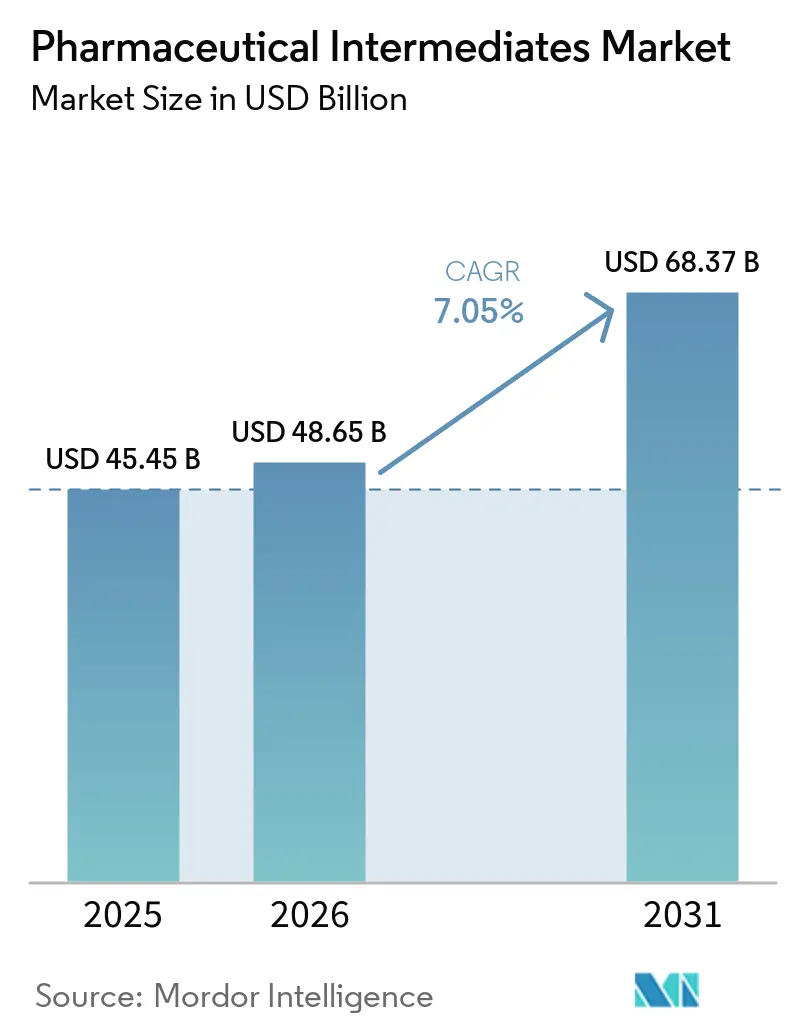
| Tamanho do Mercado (2026) | 48.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 68.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
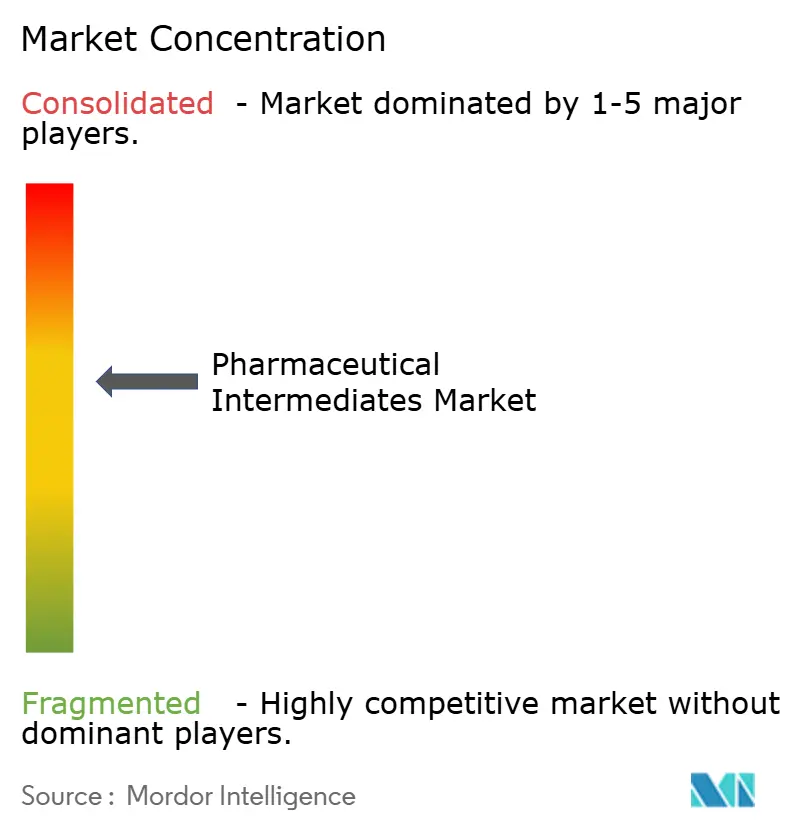
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Intermediários Farmacêuticos por Mordor Intelligence
O tamanho do mercado de intermediários farmacêuticos foi avaliado em USD 45,45 bilhões em 2025 e estima-se que cresça de USD 48,65 bilhões em 2026 para atingir USD 68,37 bilhões até 2031, a um CAGR de 7,05% durante o período de previsão (2026-2031). A demanda é impulsionada pela crescente preferência dos patrocinadores de medicamentos por organizações de desenvolvimento e fabricação por contrato (CDMOs), pelo ressurgimento da química de fluxo contínuo e pelos incentivos governamentais voltados à relocalização de ingredientes críticos. O fortalecimento dos pipelines de biológicos, especialmente para medicamentos oncológicos e peptídicos, está elevando os requisitos de intermediários de alta potência, quirais e de oligonucleotídeos. Ao mesmo tempo, tecnologias disruptivas como o mapeamento de rotas habilitado por inteligência artificial estão comprimindo os prazos de desenvolvimento, enquanto programas regulatórios como a iniciativa de Tecnologias de Fabricação Avançada da FDA dos EUA recompensam os adotantes precoces com aprovações mais rápidas. Em conjunto, essas forças reforçam o papel fundamental do mercado de intermediários farmacêuticos em um ecossistema onde velocidade, flexibilidade e qualidade tornaram-se os parâmetros competitivos definidores.
Principais Conclusões do Relatório
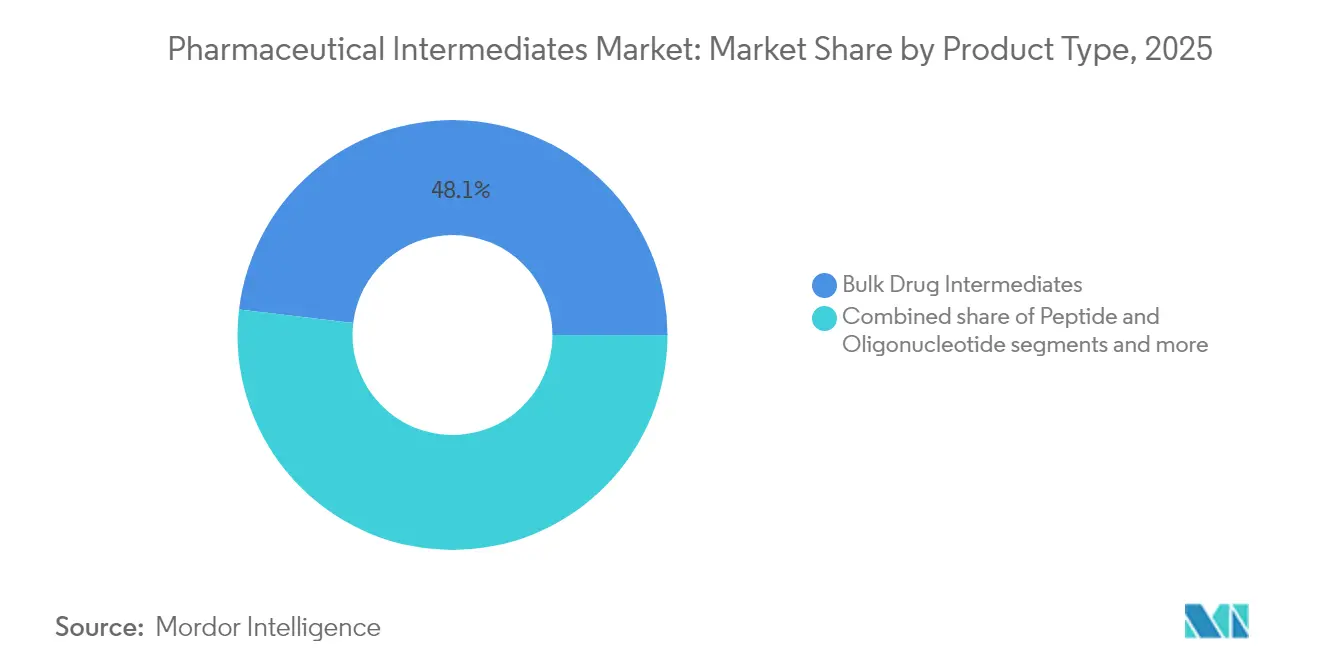
- Por tipo de produto, os intermediários de fármacos a granel representaram 48,10% da participação de mercado de intermediários farmacêuticos em 2025, enquanto os intermediários de peptídeos e oligonucleotídeos devem registrar o CAGR mais rápido de 7,85% até 2031.
- Por aplicação terapêutica, a oncologia liderou com uma participação de receita de 37,20% em 2025; o mesmo segmento deve manter o CAGR mais elevado de 7,35% durante 2026-2031.
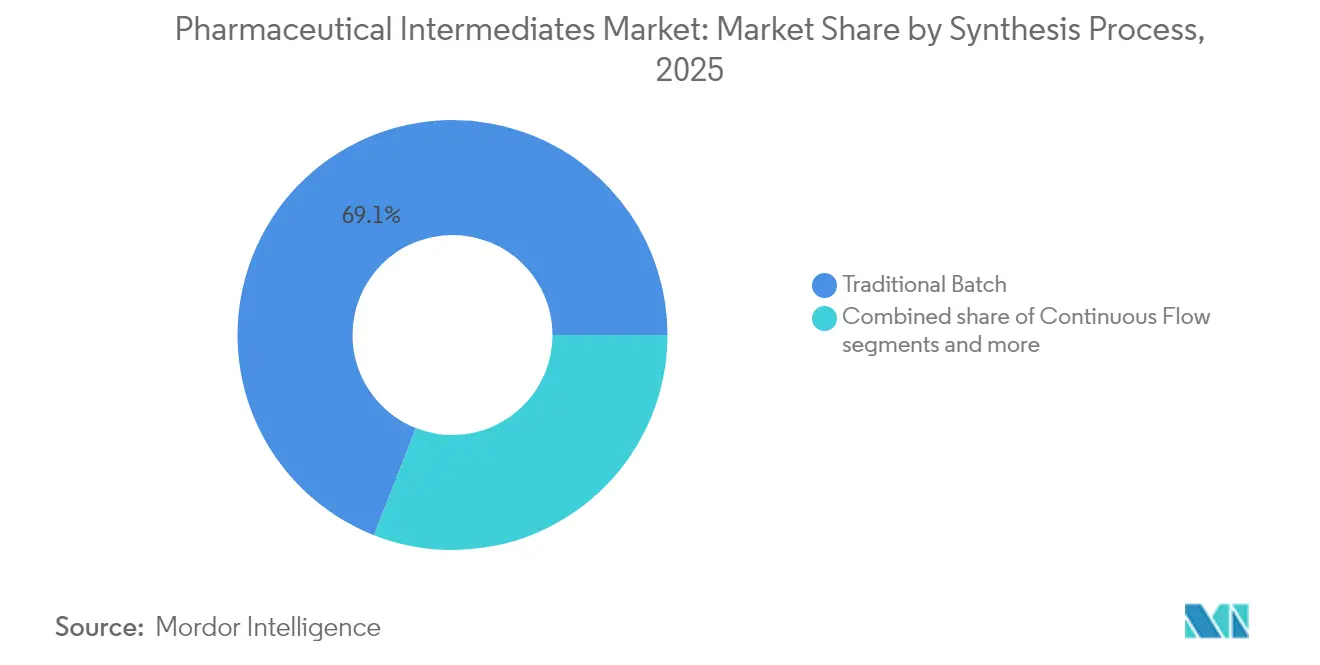
- Por processo de síntese, a química em batelada tradicional respondeu por 69,05% do tamanho do mercado de intermediários farmacêuticos em 2025, enquanto a química de fluxo contínuo deve se expandir a um CAGR de 7,76% ao longo do horizonte de previsão.
- Por usuário final, os fabricantes de medicamentos genéricos detinham 53,10% da participação de mercado de intermediários farmacêuticos em 2025, mas espera-se que as empresas farmacêuticas inovadoras registrem o CAGR mais rápido de 7,62% até 2031.
- Por geografia, a América do Norte representou 41,80% do valor global em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 8,02% nos próximos cinco anos.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Intermediários Farmacêuticos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da tendência de terceirização da fabricação | +1.8% | Global, com a Ásia-Pacífico liderando o crescimento | Médio prazo (2-4 anos) |
| Crescente demanda por APIs oncológicos de pequenas moléculas | +1.2% | América do Norte e Europa, expandindo-se para a Ásia | Longo prazo (≥ 4 anos) |
| Incentivos de relocalização nos Estados Unidos e na Europa | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento dos investimentos em química de fluxo contínuo | +0.7% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Expansão dos pipelines de medicamentos de nucleotídeos e oligonucleotídeos | +0.6% | Global, com a América do Norte liderando | Longo prazo (≥ 4 anos) |
| Mapeamento de rotas e otimização de síntese habilitados por inteligência artificial | +0.5% | Global, adoção precoce em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Tendência de Terceirização da Fabricação
Os serviços por contrato tornaram-se a espinha dorsal da produção de novas entidades químicas, à medida que os originadores de medicamentos priorizam modelos com baixo consumo de capital que reduzem os riscos das cadeias de suprimentos. Os CDMOs de serviço completo anunciam atualmente reduções de custo de 25% e compressão de prazo de 50% em comparação com o desenvolvimento interno. As diretorias pós-pandemia também estão localizando intermediários críticos; 81% dos executivos pesquisados em 2025 planejavam realocar pelo menos uma etapa de fabricação para um CDMO no mesmo bloco econômico. Os endossos regulatórios, notadamente o Programa de Designação de Tecnologias de Fabricação Avançada da FDA, inclinam ainda mais o cálculo a favor da terceirização, pois os sites certificados obtêm vagas de inspeção pré-aprovação mais rápidas e ciclos de revisão mais curtos.
Crescente Demanda por APIs Oncológicos de Pequenas Moléculas
Vinte e cinco novas substâncias oncológicas ativas foram lançadas globalmente em 2024, elevando o número de estreias em cinco anos para 132 e desencadeando um aumento nos pedidos de intermediários especializados. A produtividade dos pipelines oncológicos melhorou 51% desde 2019, mas a química subjacente tornou-se mais complexa, frequentemente exigindo manuseio de alta potência em múltiplas etapas e catalisadores quirais personalizados. As empresas inovadoras norte-americanas dominam os ensaios de medicina de precisão, mas os CDMOs chineses ganharam participação nos inibidores de tirosina quinase de segunda geração, complicando os padrões globais de fornecimento e ampliando a necessidade de estratégias de suprimento com dupla geografia.
Incentivos de Relocalização nos Estados Unidos e na Europa
Os fabricantes norte-americanos comprometeram USD 160 bilhões em instalações farmacêuticas domésticas em 2025, impulsionados por créditos fiscais, o piloto FDA PreCheck e subsídios federais para APIs de medicamentos essenciais. Pacotes paralelos na França e na Áustria fornecem subsídios para complexos locais de APIs que utilizam linhas de produção contínua. Como resultado, a produção de intermediários nessas regiões deve expandir-se mais rapidamente do que o crescimento das formas de dosagem acabadas, apertando os mercados locais de matérias-primas e incentivando movimentos de integração vertical, como o negócio de USD 16,5 bilhões da Novo Holdings com a Catalent.
Crescimento dos Investimentos em Química de Fluxo Contínuo
Os reatores de fluxo contínuo reduzem a área das instalações em até 70% e cortam os custos variáveis em 40-50%, viabilizando a economia do mundo ocidental para segmentos antes dominados por processadores asiáticos. Os adotantes precoces relataram prazos de aprovação pela FDA mais curtos do que os processos de batelada tradicionais, enquanto a ICH Q13 fornece um caminho harmonizado para validação global. As grandes farmacêuticas estão modernizando linhas legadas, ao passo que plantas greenfield na Índia, em Singapura e na Irlanda são projetadas com foco em fluxo contínuo, posicionando a tecnologia para ganhos rápidos de participação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de matérias-primas essenciais (solventes, reagentes) | -0.8% | Global, afetando particularmente a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Custos rigorosos de conformidade com impacto ambiental | -0.6% | Europa e América do Norte, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Controles geopolíticos de exportação sobre precursores de uso dual | -0.4% | Corredores comerciais EUA-China, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Gargalos de capacidade dos CDMOs para intermediários de alta potência | -0.3% | Global, agudo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços das principais matérias-primas (solventes, reagentes)
A volatilidade dos preços das principais matérias-primas, incluindo solventes e reagentes, restringe o mercado de intermediários farmacêuticos ao aumentar os custos de produção e gerar incerteza nos orçamentos de aquisição. As flutuações nos preços de derivados petroquímicos, produtos químicos especiais e outros insumos essenciais podem reduzir as margens de lucro dos fabricantes e limitar sua capacidade de oferecer intermediários farmacêuticos a preços competitivos.
Custos elevados de conformidade com regulamentações ambientais rigorosas
Os elevados custos associados à conformidade com regulamentações ambientais rigorosas restringem o mercado de intermediários farmacêuticos. Os fabricantes devem investir em sistemas de controle de emissões, instalações de tratamento de efluentes, gestão de resíduos perigosos e tecnologias de produção mais limpas para atender aos padrões ambientais, o que aumenta os custos operacionais e pode afetar especialmente os fabricantes de menor porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Intermediários Complexos Impulsionam a Inovação
Os intermediários de fármacos a granel mantiveram a liderança com 48,10% da participação do mercado de intermediários farmacêuticos em 2025, ancorados por genéricos de pequenas moléculas de alto volume e terapias maduras. Os intermediários de peptídeos e oligonucleotídeos, embora menores em valor absoluto, devem superar os demais com um CAGR de 7,85%, à medida que entidades químicas semelhantes a biológicos ganham impulso clínico. Os intermediários personalizados e por contrato continuam a prosperar porque os inovadores preferem síntese turnkey que atenda aos prazos acelerados de registro.
O tamanho do mercado de intermediários farmacêuticos para intermediários quirais e de alta potência está se expandindo de forma constante com base nos pipelines oncológicos que exigem estereoquímica precisa e contenção especializada. Os CDMOs capazes de combinar química de fluxo contínuo com gestão avançada de materiais perigosos estão conquistando acordos de serviço mestre de vários anos, indicando uma mudança estrutural em direção a subsegmentos premium, de baixo volume e alta margem.


Por Aplicação Terapêutica: Oncologia Lidera a Trajetória de Crescimento
A oncologia gerou 37,20% da receita em 2025 e deve manter um CAGR de 7,35%, reforçando seu status como principal gerador de valor no mercado de intermediários farmacêuticos. As combinações de imuno-oncologia e os conjugados anticorpo-fármaco exigem química de ligação intrincada, elevando a demanda por intermediários ultrapuros. Os agentes cardiovasculares, embora em moderação após várias expirações de patentes, continuam a exigir intermediários de base consideráveis, dada a prevalência de cuidados crônicos.
Os candidatos do sistema nervoso central estão ressurgindo à medida que moléculas descobertas por inteligência artificial entram em ensaios clínicos, uma tendência que provavelmente acelerará o consumo especializado de intermediários de amidas e heterociclos. Os programas de doenças infecciosas permanecem estrategicamente importantes à medida que os governos estocam antivirais e vacinas, sustentando a demanda de volume médio. Os distúrbios metabólicos, especialmente a obesidade, estimulam os pedidos de intermediários peptídicos vinculados aos agonistas do GLP-1.
Por Processo de Síntese: Métodos Tradicionais Enfrentam Disrupção Digital
A química em batelada convencional ainda representa 69,05% do tamanho do mercado de intermediários farmacêuticos, devido a arquivos de validação consolidados e ativos depreciados. No entanto, a química de fluxo contínuo está registrando um CAGR de 7,76%, apoiada por ganhos demonstráveis em rendimento, segurança e receptividade regulatória. Os adotantes precoces relatam expansão de margem de dois dígitos e ciclos mais curtos de transferência de tecnologia para sites secundários.
As rotas biocatalíticas e enzimáticas, embora de nicho, estão ganhando credibilidade à medida que os custos de engenharia de enzimas diminuem e as métricas de sustentabilidade sobem nas agendas regulatórias. Derivados de aminoácidos de grande volume e epóxidos quirais selecionados já estão fazendo a transição para a produção enzimática, sugerindo que a participação do segmento pode crescer de forma desproporcional assim que a economia de escala se equilibrar.
Por Usuário Final: Empresas Inovadoras Aceleram o Crescimento
Os fabricantes de medicamentos genéricos detinham 53,10% da participação do mercado de intermediários farmacêuticos em 2025, refletindo o papel ainda dominante das moléculas multifonte na saúde global. No entanto, as empresas farmacêuticas inovadoras devem registrar um CAGR de 7,62% à medida que os ativos protegidos por patentes se intensificam. Essas empresas concedem cada vez mais contratos de fornecimento de múltiplos compostos e vários anos que agrupam serviços de desenvolvimento com volumes comerciais garantidos.
As organizações de pesquisa e fabricação por contrato (CROs/CDMOs) servem como o tecido conjuntivo da cadeia de suprimentos, absorvendo a pressão de capacidade tanto de clientes genéricos quanto de inovadores. Os líderes de mercado começaram a integrar-se verticalmente na fabricação de doses acabadas, uma estratégia que assegura participação na carteira e mitiga a volatilidade nos pipelines de projetos em fase inicial.
Análise Geográfica
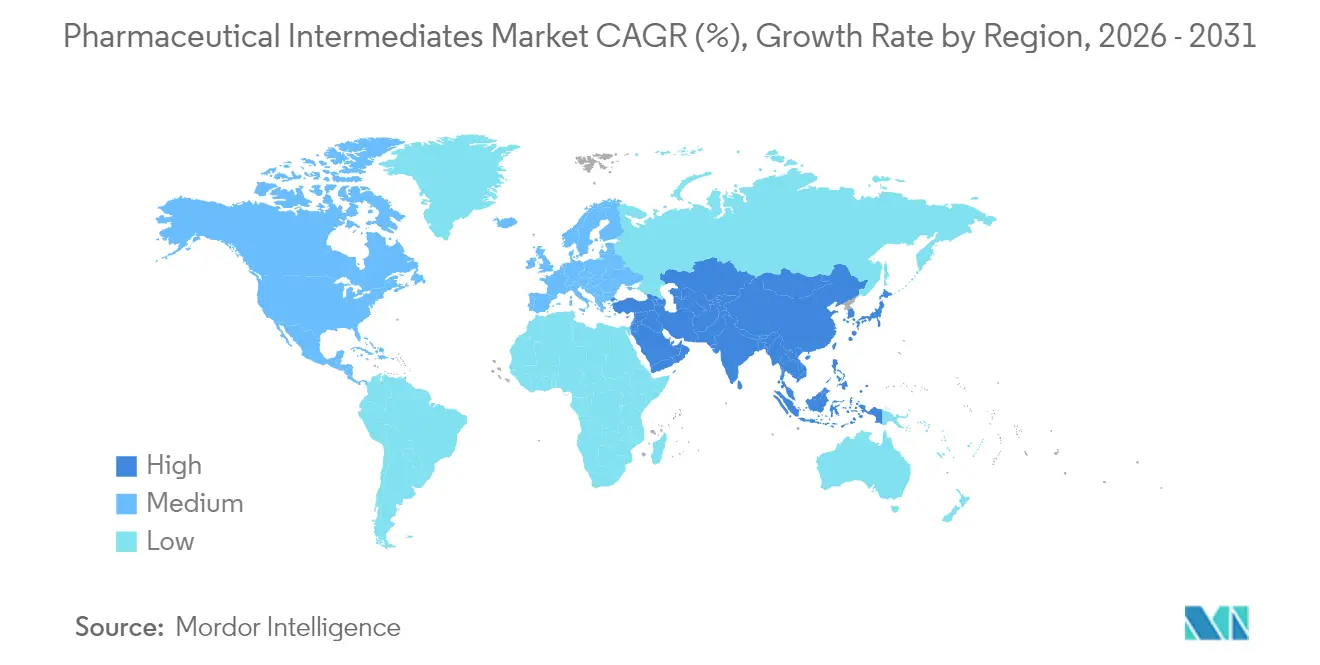
A América do Norte gerou 41,80% da receita de 2025, impulsionada por USD 160 bilhões em investimentos de fabricação anunciados e um ambiente de políticas que recompensa o fornecimento doméstico. O programa FDA PreCheck e os planos preliminares de mitigação de escassez já estão reduzindo as filas de inspeção, incentivando tanto os incumbentes quanto os novos entrantes a qualificar sites nos EUA. O Canadá complementa o ecossistema regional com modernização regulatória voltada a evitar escassez de ingredientes, consolidando assim a resiliência da cadeia de suprimentos transfronteiriça.
A Ásia-Pacífico deve registrar o CAGR mais rápido de 8,02% entre 2026 e 2031. A comunidade CRDMO da Índia está ampliando os serviços de alta potência e conjugados anticorpo-fármaco, enquanto a China mantém a liderança em APIs de commodities, apesar dos crescentes custos de conformidade vinculados a estatutos ambientais revisados. Estruturas bilaterais como a Iniciativa TRUST Índia-EUA ressaltam o imperativo estratégico da diversificação do fornecimento, afastando-se da concentração em um único país. As nações do Sudeste Asiático também estão atraindo investimentos com zonas de livre comércio e liberação acelerada para instalações greenfield.
A Europa permanece um pilar crítico, com ênfase em sustentabilidade e prontidão para terapias avançadas. Os APIs sintéticos representam 77% da produção da região, mas os formuladores de políticas estão subsidiando a relocalização de intermediários selecionados como parte de iniciativas de segurança de suprimentos. As modernizações de fabricação contínua na Irlanda, na Bélgica e na Alemanha sinalizam um salto tecnológico que poderia fechar as lacunas de custo com jurisdições de baixo custo. Além disso, os Anexos GMP da UE atualizados e o plano de trabalho trienal da Agência Europeia de Medicamentos reforçam expectativas de qualidade consistentes, elevando a barreira de entrada para novos fornecedores.

Panorama regulatório
A supervisão regulatória para intermediários farmacêuticos continua a convergir com as expectativas aplicadas às substâncias ativas, nas quais os intermediários são fundamentais para a qualidade da API. A ICH Q7 continua sendo uma referência fundamental de BPF aplicada pelos reguladores para APIs e seus intermediários críticos. Na Europa, a Agência Europeia de Medicamentos (EMA) publicou uma versão revisada do Guideline on the Chemistry of Active Substances em março de 2026, com a atualização entrando em vigor em 1º de setembro de 2026. A mudança reforça as estratégias de controle para grupos de preocupação, como as N-nitrosaminas, e torna mais rigorosas as expectativas em relação à gestão de risco de impurezas e à documentação.
Nos Estados Unidos, a atuação da FDA passou a enfatizar a visibilidade de estabelecimentos e os modelos modernos de fabricação. Uma proposta de regra emitida em julho de 2026 para alterar o registro de estabelecimentos de medicamentos buscou acomodar abordagens de registro de fabricação distribuída, além de exigir registro obrigatório para estabelecimentos estrangeiros que fabricam APIs destinadas à cadeia de suprimentos dos EUA. Isso elevou o padrão de conformidade para o fornecimento transfronteiriço e aumentou a importância de dados transparentes sobre unidades e cadeias de suprimento para as rotas de intermediário até API.
Análise da cadeia de valor
A cadeia de valor abrange, a montante, matérias-primas petroquímicas e de base biológica, solventes, reagentes, catalisadores e materiais de partida-chave (KSMs), passando pela síntese de intermediários (frequentemente em múltiplas etapas, com configurações em lote e, cada vez mais, em fluxo contínuo), purificação, testes analíticos, até a transferência a jusante para a produção de APIs e a fabricação de formas de dosagem finais. CDMOs e produtores de químicos especializados ocupam, cada vez mais, o centro dessa cadeia, realizando prospecção de rotas, ampliação de escala e fabricação em conformidade com BPF para intermediários customizados, quirais e de alta potência. Distribuidores apoiam o alcance multirregional e a fragmentação de SKUs, particularmente para químicos finos e intermediários farmacêuticos selecionados.
A concentração de fornecimento na camada dos KSMs continua sendo um dos principais pontos de estrangulamento e amplificador de risco. Uma análise da U.S. Pharmacopeia destacou que 58% dos KSMs para APIs aprovadas nos EUA têm fonte única em um único país, incluindo 41% provenientes da China e 16% da Índia. A mesma análise também observou que 50% das APIs aprovadas nos EUA dependem de um único país para pelo menos um KSM. Essa concentração interage com esforços de regionalização e atualizações de capacidade, incluindo o anúncio da Thermo Fisher, em março de 2026, de uma expansão de 420 milhões de dólares em Greenville, Carolina do Norte, voltada a fortalecer a resiliência da cadeia de suprimentos doméstica. Ela também está alinhada a mudanças de política que forçam a requalificação de fornecedores e a reotimização de rotas quando as condições comerciais ou de conformidade se alteram.
Cenário Competitivo
As megafusões estão remodelando o poder de barganha. A aquisição de USD 16,5 bilhões da Catalent pela Novo Holdings assegura capacidade crítica de biológicos, enquanto a aquisição de USD 1,5 bilhão da IFF Pharma Solutions pela Roquette amplia sua presença em formulação. A aquisição de USD 925 milhões da BIOVECTRA pela Agilent estende sua presença em APIs de alta potência. Coletivamente, esses negócios ilustram uma corrida armamentista por capacidades diferenciadas em um ambiente onde as vagas de CDMOs para intermediários de alta potência podem ser reservadas com anos de antecedência.
A liderança tecnológica está emergindo como um diferenciador-chave. A colaboração da Lonza Group com a IBM em modelos de retrossíntese orientados por inteligência artificial visa reduzir os ciclos de desenvolvimento de processos, enquanto a Thermo Fisher Scientific utiliza sistemas de visão por aprendizado de máquina para reduzir drasticamente as taxas de rejeição falsa nas linhas de inspeção. Os concorrentes com credenciais comprovadas em fluxo contínuo estão conquistando projetos de transferência de alto perfil, especialmente de patrocinadores ansiosos para atender às métricas de ESG. Por outro lado, players regionais menores sem expertise digital ou em fluxo contínuo correm o risco de comoditização e compressão de margens.
Os custos de conformidade ambiental e os controles de exportação de uso dual criam barreiras adicionais à entrada, favorecendo sutilmente os incumbentes com redes de sites diversificadas. Os players capazes de oferecer opções de produção em dois hemisférios, juntamente com fontes redundantes de matérias-primas, são vistos como parceiros de menor risco por multinacionais que executam estratégias de redução de riscos. Os especialistas de nicho em química de peptídeos, oligonucleotídeos e ligantes permanecem alvos de aquisição à medida que plataformas mais amplas buscam aprofundar a cobertura de modalidades.
Líderes do Setor de Intermediários Farmacêuticos
-
Chiracon GmbH
-
BASF SE
-
Sanofi SAIS
-
Aceto
-
Codexis, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco onde os compradores precisam de fontes qualificadas e multigeográficas para intermediários críticos e de alta complexidade, particularmente nos casos em que a concentração de KSMs a montante impulsiona exigências de auditoria e de fornecimento duplo. Pontos de estrangulamento documentados, incluindo as conclusões da U.S. Pharmacopeia sobre o fornecimento de KSMs de um único país (com grandes parcelas vinculadas à China e à Índia) e relatórios do NITI Aayog indicando que a Índia permanece 65% dependente da China para insumos críticos (APIs, KSMs e intermediários), estão levando patrocinadores e fabricantes a investir em rotas alternativas, fornecedores redundantes e cadeias de suprimento regionalmente alinhadas.
O pipeline de investimentos também aponta para uma demanda por capacidades especializadas em intermediários e pela modernização da infraestrutura química. Em julho de 2026, a Evonik anunciou um programa de 100 milhões de dólares, com duração de cinco anos, para modernizar sua unidade Tippecanoe Labs em Lafayette, Indiana, adicionando atualizações de reatores e automação para expandir a capacidade de substâncias farmacêuticas e de CDMO. A Pharmaron divulgou um investimento de 3 bilhões de RMB (maio de 2026) para uma unidade em Shaoxing focada em intermediários e APIs. Na fronteira das modalidades, a Lonza comunicou planos (julho de 2026) de expandir a capacidade de fabricação de payload-linker em Visp, apoiando classes de intermediários de maior valor vinculadas às cadeias de suprimento de HPAPI e ADC. Juntos, esses movimentos evidenciam um conjunto de oportunidades em torno de intermediários complexos, pacotes de documentação conformes e atualizações de fabricação habilitadas por tecnologia, que reduzem o atrito nas transferências entre regiões.
Desenvolvimentos recentes do setor
- Julho de 2026: a Evonik anunciou um investimento de 100 milhões de dólares, com duração de cinco anos, para modernizar sua unidade Tippecanoe Labs em Lafayette, Indiana, incluindo atualizações de reatores e automação para expandir a capacidade de CDMO de substâncias farmacêuticas. O plano da empresa fortalece as opções de fornecimento na América do Norte para as rotas de intermediário até API e está alinhado com a demanda dos clientes por fornecimento regionalmente alinhado e transferências tecnológicas mais rápidas.
- Fevereiro de 2025: a Ardena adquiriu a unidade da Catalent em Somerset, Nova Jersey, e delineou planos para adicionar um novo laboratório bioanalítico até o final de 2025. A aquisição expande a presença de serviços da Ardena em torno do suporte ao desenvolvimento e análise, o que pode reduzir os tempos de ciclo para programas de intermediários e APIs em transição da fase inicial para o fornecimento clínico.
- Outubro de 2024: a National Resilience garantiu 17,5 milhões de dólares em financiamento federal dos EUA para ampliar a produção doméstica de intermediários de medicamentos essenciais. O financiamento evidenciou a disposição do setor público em apoiar a capacidade de ingredientes críticos e reforçou os esforços para reduzir a dependência de uma única região para insumos químicos-chave.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado abrange o valor de vendas de intermediários farmacêuticos utilizados como materiais de entrada na fabricação de IFAs (Ingredientes Farmacêuticos Ativos) e substâncias medicamentosas nos principais países produtores e consumidores. O escopo contempla intermediários gerados e consumidos por meio de rotas de síntese química em múltiplas etapas, anteriores ao estágio final da substância medicamentosa.
Exclusões do escopo: formas farmacêuticas acabadas, materiais de embalagem e IFAs finais estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Intermediários de Fármacos a Granel
- Intermediários Personalizados e por Contrato
- Intermediários de Peptídeos e Oligonucleotídeos
- Intermediários Quirais e de Alta Potência
- Por Aplicação Terapêutica
- Oncologia
- Cardiovascular
- Doenças Infecciosas
- Sistema Nervoso Central
- Metabólicos e Outros
- Por Processo de Síntese
- Química em Batelada Tradicional
- Química de Fluxo Contínuo
- Rotas Biocatalíticas e Enzimáticas
- Por Usuário Final
- Fabricantes de Medicamentos Genéricos
- Empresas Farmacêuticas Inovadoras
- Organizações de Pesquisa e Fabricação por Contrato (CROs/CDMOs)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com a definição do que se considera um intermediário na química farmacêutica e, em seguida, com o mapeamento do conjunto de demanda que sustenta compras recorrentes. Utilizamos fontes públicas como o FDA dos EUA (aprovações de medicamentos e informações sobre instalações), a Agência Europeia de Medicamentos, as estatísticas de comércio da UN Comtrade e os indicadores macroeconômicos do Banco Mundial para contextualizar as tendências de produção e movimentação transfronteiriça.
Para manter o dimensionamento fundamentado, também revisamos fontes como as estatísticas industriais da OCDE, publicações de patentes da OMPI, relatórios anuais de empresas e apresentações a investidores, a fim de compreender as adições de capacidade e as mudanças no mix de produtos. Quando disponíveis, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de embarque foram utilizados para verificar estruturas de propriedade e movimentações de volume direcional nas principais rotas. Essas fontes de pesquisa documental são ilustrativas, e revisamos muitas outras referências públicas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fabricantes, distribuidores, equipes de aquisição de empresas farmacêuticas e especialistas em química de processos, de modo que a lógica de precificação e as premissas de utilização pudessem ser verificadas em relação à forma como os intermediários são efetivamente adquiridos e consumidos. Por se tratar de um mercado global, os dados foram validados nas regiões APAC, EMEA e Américas, com atenção especial às regiões que funcionam como centros de exportação de intermediários. Quando os dados documentais apresentavam inconsistências, os respondentes eram recontactados para confirmar se a divergência decorria de consumo cativo, mudanças no mix ou paralisações temporárias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 49% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 35% | EMEA: 31% |
| Participantes menores: 18% | Gerentes: 51% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento central foi construído com base em uma abordagem de cima para baixo, na qual os sinais de produção e comércio foram reconstruídos em um conjunto de demanda endereçável para intermediários farmacêuticos e, em seguida, convertidos em valor utilizando faixas de preço típicas. Para manter os totais realistas, os resultados foram verificados com aproximações seletivas de baixo para cima, como volume amostrado por famílias de intermediários multiplicado pelos preços médios de venda observados, seguido de verificações nos canais de distribuição.
Os principais insumos do modelo incluíram tendências de produção de IFAs, intensidade de intermediários em rotas de síntese em múltiplas etapas, faixas de utilização de capacidade em plantas químicas, dependência de importações para blocos de construção essenciais e movimentação de preços observada vinculada a custos de matérias-primas e energia. Quando os dados de baixo para cima estavam ausentes para rotas menores, as lacunas foram preenchidas com índices de proxy de químicas similares e, em seguida, o resultado foi testado em relação aos fluxos comerciais e ao feedback das entrevistas.
Para a previsão, foi utilizada análise de cenários para que a demanda pudesse ser ajustada com base na expansão de medicamentos genéricos, na terceirização para CMOs (Organizações de Fabricação por Contrato) e em custos de conformidade mais rigorosos que podem alterar os padrões de fornecimento. A perspectiva futura foi então ajustada com base no consenso de especialistas sobre quais regiões devem adicionar capacidade e quais devem permanecer com alta dependência de importações.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações para que os resultados permanecessem consistentes com os sinais externos do mercado. Comparamos os volumes e valores implícitos com indicadores independentes, como crescimento da produção farmacêutica, direcionalidade do comércio e adições de capacidade, e investigamos os valores discrepantes antes da aprovação do modelo.
Caso surgisse uma grande variação entre o que o modelo sugeria e o que as entrevistas indicavam, as premissas eram revisadas e acompanhamentos direcionados eram acionados. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes interrupções em plantas, ações regulatórias ou mudanças abruptas nos preços de matérias-primas. Antes da entrega, um analista realiza uma revisão atualizada das principais variáveis para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Intermediários Farmacêuticos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para intermediários farmacêuticos podem diferir porque cada publicador delimita um conjunto ligeiramente diferente de produtos químicos e pontos de venda na cadeia de valor. As diferenças também decorrem do ano utilizado como estimativa atual declarada, do momento da conversão cambial e de como o consumo cativo dentro de plantas integradas é tratado.
Os IFAs acabados são mantidos fora do escopo da Mordor Intelligence para este mercado, o que pode afastar o total das estimativas que agrupam o valor de IFAs em estágio avançado com a química de intermediários. Outra lacuna recorrente é se os valores se baseiam em premissas agressivas de valorização de preços ou, ao contrário, utilizam verificações de comércio e utilização para manter o crescimento do preço médio de venda mais próximo do que os compradores relatam em contratos e compras no mercado spot. A periodicidade de atualização também é relevante, uma vez que interrupções de curto prazo na China e na Índia podem movimentar volumes e preços rapidamente para determinados intermediários.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 48,65 bilhões de USD (2026) | |
| Publicação Setorial A | 33,59 bilhões de USD (2024) | Utiliza um ano-base anterior e pode aplicar uma definição mais restrita de intermediário, podendo não normalizar completamente o uso cativo de intermediários que não aparece de forma clara em visões baseadas em comércio. |
| Publicação Setorial B | 36,62 bilhões de USD (2025) | Provavelmente reflete uma trajetória de precificação mais conservadora e um recorte diferente do escopo de produtos, o que pode subestimar o valor quando o mix se desloca para intermediários de maior complexidade em cadeias de suprimento regulamentadas. |
Entre as fontes, a dispersão é explicada principalmente pelo que é contabilizado como intermediário versus um item adjacente ao IFA, e por saber se a precificação de anos anteriores é mantida sem ajuste suficiente. Com regras de escopo claras, sinais de demanda observáveis e verificações repetíveis, a estimativa permanece mais fácil de rastrear até o comportamento real de produção e aquisição.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Intermediários Farmacêuticos?
Espera-se que o tamanho do Mercado de Intermediários Farmacêuticos atinja USD 48,65 bilhões em 2026 e cresça a um CAGR de 7,05% para atingir USD 68,37 bilhões até 2031.
Qual é o tamanho atual do Mercado de Intermediários Farmacêuticos?
Em 2026, espera-se que o tamanho do Mercado de Intermediários Farmacêuticos atinja USD 48,65 bilhões.
Quem são os principais players do Mercado de Intermediários Farmacêuticos?
Chiracon GmbH, BASF SE, Sanofi SAIS, Aceto e Codexis, Inc. são as principais empresas que operam no Mercado de Intermediários Farmacêuticos.
Qual é a região de crescimento mais rápido no Mercado de Intermediários Farmacêuticos?
Estima-se que a Ásia-Pacífico cresça ao CAGR mais elevado durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado de Intermediários Farmacêuticos?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Intermediários Farmacêuticos.
Quais anos este Mercado de Intermediários Farmacêuticos abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Intermediários Farmacêuticos foi estimado em USD 48,65 bilhões. O relatório abrange o tamanho histórico do Mercado de Intermediários Farmacêuticos para os anos: 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Intermediários Farmacêuticos para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
