
Tamanho e Participação do Mercado de Medicamentos Sem Receita Médica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 204.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 256.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.57 % |
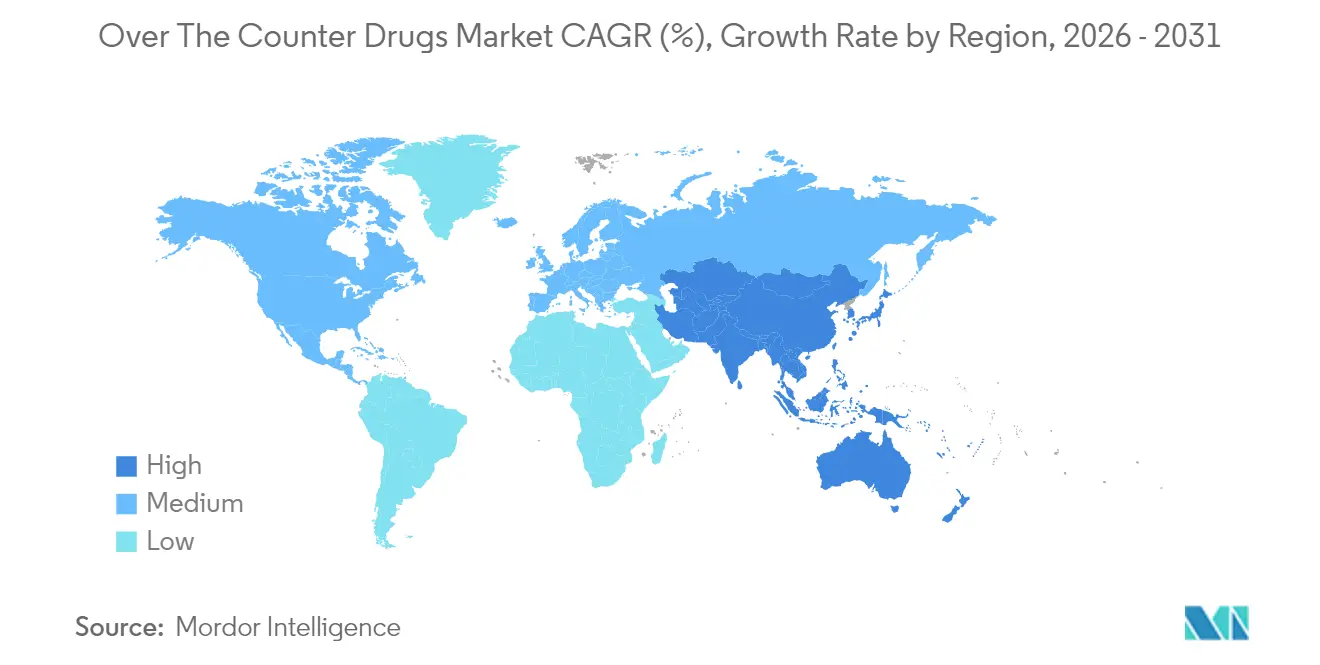
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
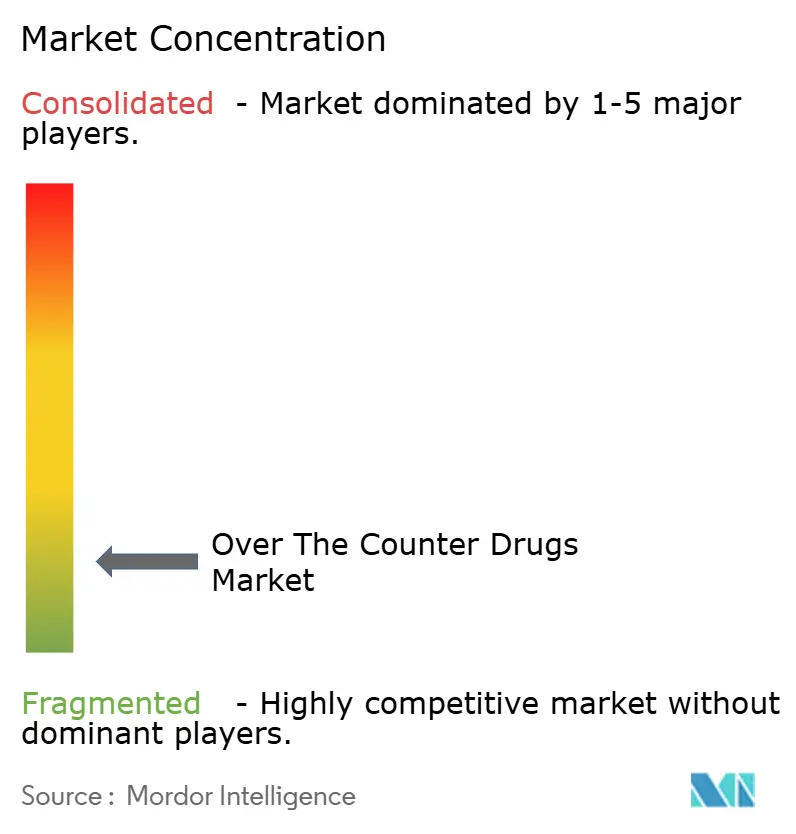
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Sem Receita Médica por Mordor Intelligence
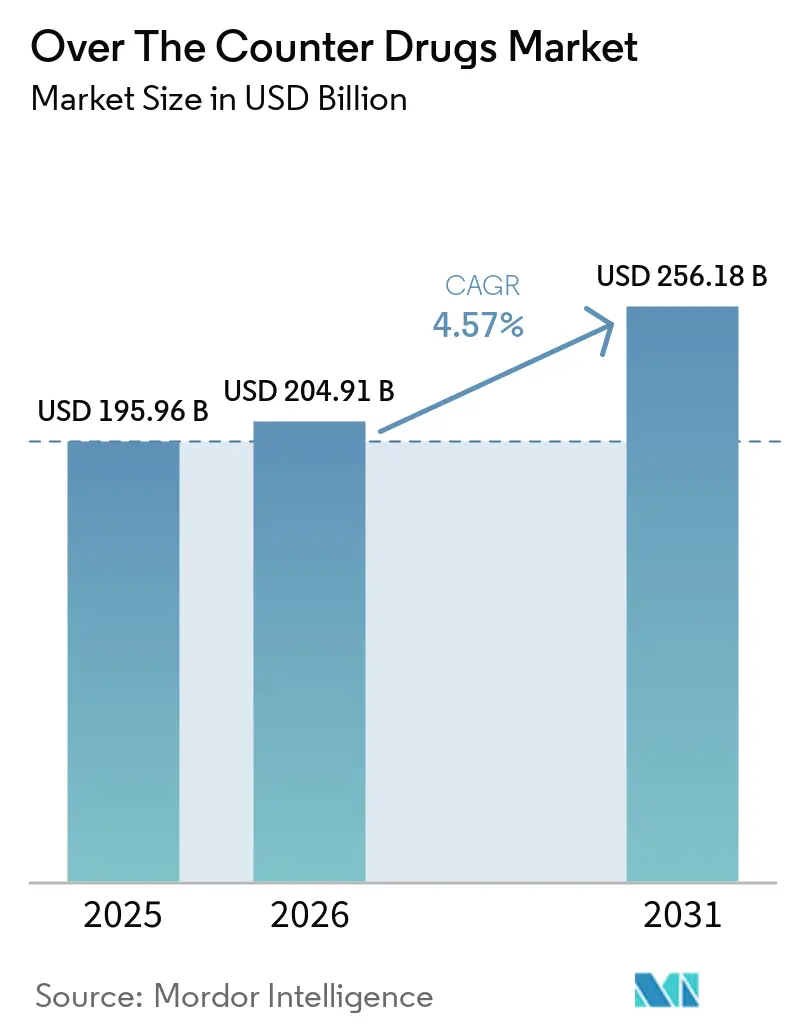
O tamanho do mercado de medicamentos sem receita médica foi avaliado em USD 195,96 bilhões em 2025 e estima-se que cresça de USD 204,91 bilhões em 2026 para atingir USD 256,18 bilhões até 2031, a um CAGR de 4,57% durante o período de previsão (2026-2031). A expansão constante repousa sobre a crescente disposição dos consumidores em tratar por conta própria enfermidades menores, uma tendência que alivia a carga sobre os sistemas de atenção primária e recompensa as empresas capazes de simplificar a tomada de decisão no ponto de venda. As agências regulatórias continuam a flexibilizar regras que antes mantinham moléculas complexas em canais exclusivos de prescrição, convidando os fabricantes a repensar as estratégias de fim de ciclo de vida para marcas maduras e a integrar ferramentas digitais de autosseleção nos lançamentos de produtos. Os investimentos também estão se inclinando para formatos de dosagem que se assemelham mais a rituais diários de bem-estar — gomas, mastigáveis e adesivos — porque sabor e conveniência agora se equiparam à eficácia quando os consumidores avaliam suas opções. Com o risco de falsificação ainda elevado em partes da Ásia, os proprietários de marcas estão combinando tecnologia de rastreamento com educação comunitária para proteger a confiança, enquanto os varejistas na América do Norte e na Europa aperfeiçoam modelos omnicanal que integram entrega em domicílio com orientação farmacêutica em tempo real.
Principais Conclusões do Relatório
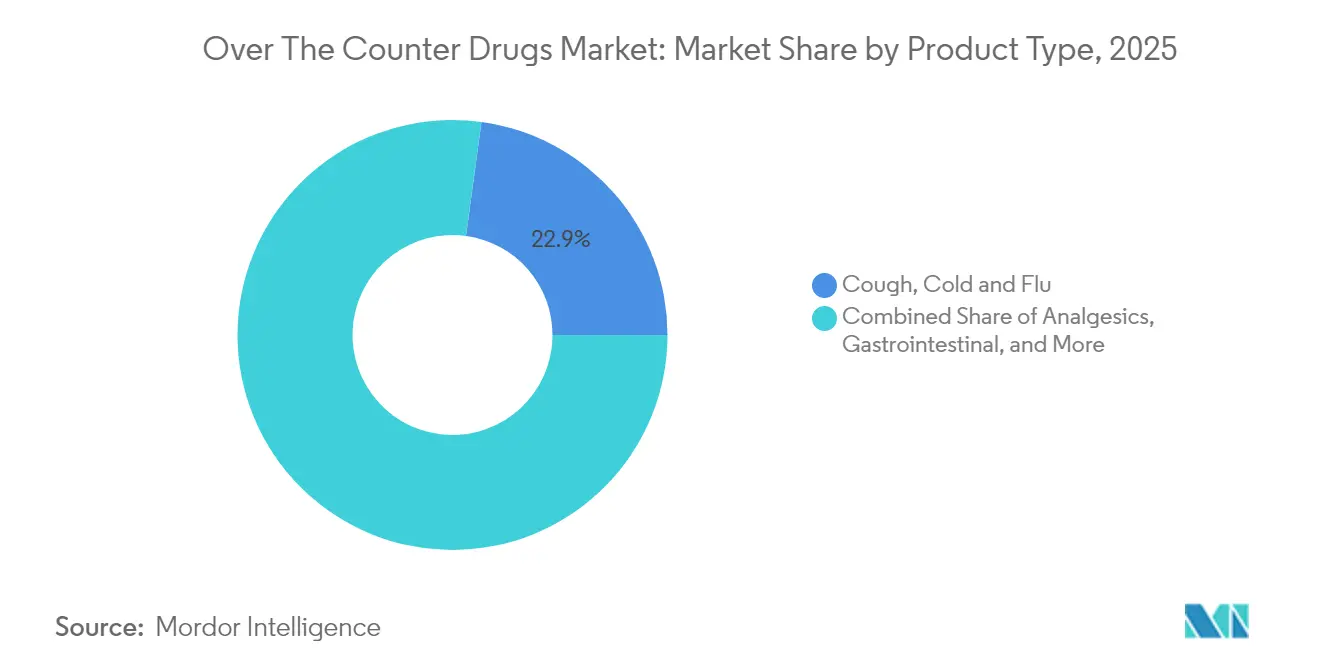
- Por tipo de produto, os remédios para tosse, resfriado e gripe detinham 22,85% da participação de receita em 2025, enquanto vitaminas, minerais e suplementos devem avançar a um CAGR de 7,52% até 2031.
- Por tipo de formulação, os comprimidos dominaram com 38,25% das vendas em 2025; gomas e mastigáveis são o formato de crescimento mais rápido, com um CAGR de 9,35% até 2031.
- Por canal de distribuição, as redes de farmácias de varejo capturaram 41,95% do faturamento em 2025, enquanto as farmácias online estão se expandindo a um CAGR de 9,95% ao longo do período de previsão.
- Por faixa etária, os adultos (15-64 anos) responderam por 63,40% do tamanho do mercado de medicamentos sem receita médica em 2025, e o segmento geriátrico (65+) é o de crescimento mais rápido, com um CAGR de 8,16%.
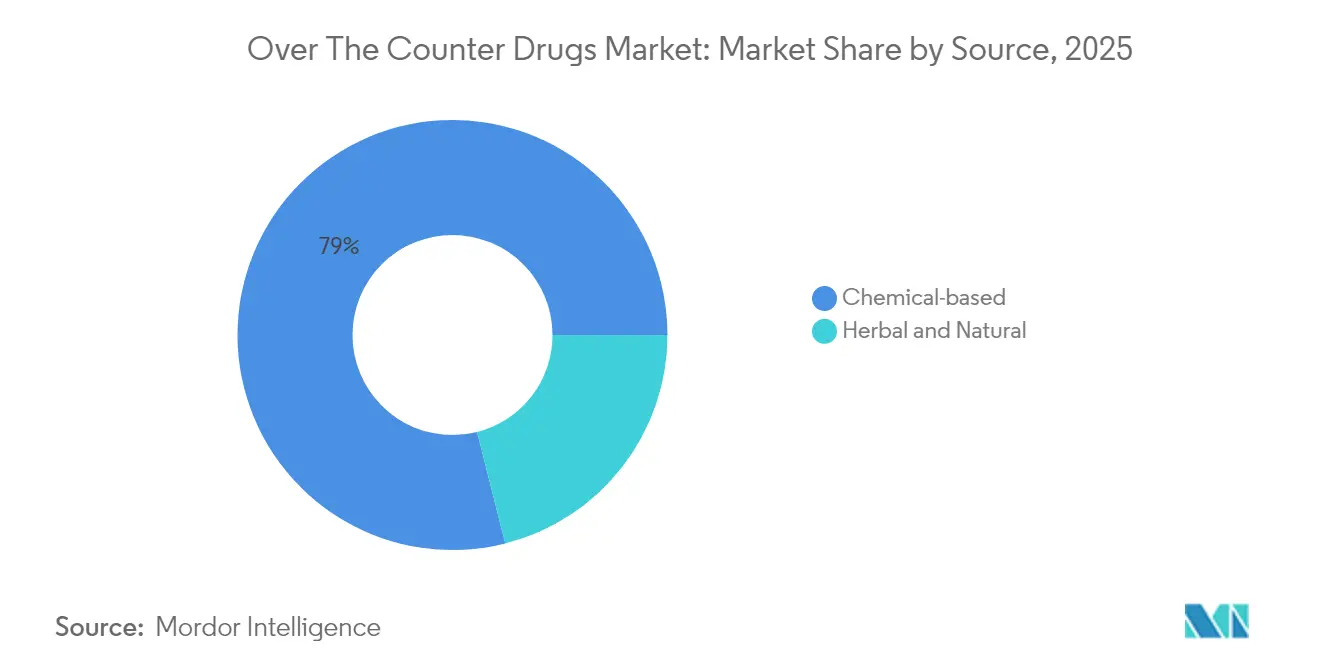
- Por origem, os produtos de base química retiveram 78,95% da participação do mercado de medicamentos sem receita médica em 2025; as alternativas fitoterápicas e naturais apresentam o maior impulso, com um CAGR de 8,88% até 2031.
- Por geografia, a América do Norte liderou com 34,55% da receita global em 2025, enquanto a Ásia-Pacífico deve registrar o maior CAGR regional de 8,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Preferência do Consumidor por Autocuidado e Saúde Preventiva | +1.8% | Global, com efeito mais forte na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Continuidade das Migrações de Medicamentos com Receita para Sem Receita em Múltiplas Classes Terapêuticas | +1.2% | América do Norte e UE, com adoção tardia em mercados emergentes | Longo prazo (≥ 4 anos) |
| Proliferação de Plataformas de Farmácia Digital e Omnicanal | +0.9% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Liberalização das Regulamentações de Farmácia e Varejo de Medicamentos em Economias em Desenvolvimento | +0.7% | Ásia-Pacífico, África e América Latina | Médio prazo (2-4 anos) |
| Envelhecimento Acelerado da População Elevando a Demanda por Gestão Crônica com Medicamentos Sem Receita | +1.0% | Japão, Europa Ocidental, América do Norte, China | Longo prazo (≥ 4 anos) |
| Foco Pós-Pandemia em Produtos Respiratórios e de Imunidade | +1.1% | Global, com maior intensidade em regiões com impacto severo da COVID-19 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência do Consumidor por Autocuidado e Saúde Preventiva
81% dos consumidores recorrem agora a um produto sem receita médica como primeira resposta a enfermidades menores, de acordo com divulgações da Pfizer. A mudança comportamental é suficientemente expressiva para reduzir o fluxo de pacientes em consultórios médicos para condições comuns, o que, por sua vez, altera os hábitos de prescrição: os médicos enquadram cada vez mais o uso de medicamentos sem receita como um componente essencial dos protocolos de terapia escalonada, reservando as intervenções com prescrição para necessidades de maior complexidade. Um efeito derivado interessante é que os pagadores acolhem discretamente essa tendência, pois cada real gasto em medicamentos sem receita introduz uma contribuição privada do próprio bolso que alivia os orçamentos de reembolso — uma dinâmica que reequilibra as pressões de custo sem necessidade de nova legislação.
Continuidade das Migrações de Medicamentos com Receita para Sem Receita
A Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) codificou a regra de Condições Adicionais para Uso Sem Prescrição (ACNU) em janeiro de 2025, abrindo caminho para que produtos com perfis de segurança mais complexos migrassem para o status de venda livre. Mais de 700 produtos individuais cruzaram a barreira da prescrição, conforme observa a Associação de Produtos de Saúde do Consumidor (CHPA). A naloxona de venda livre é um exemplo de disponibilidade sem prescrição no mercado de antídotos. Uma consequência subestimada é que as equipes de gestão do ciclo de vida agora enxergam a migração de medicamentos com prescrição para venda livre como uma alavanca estratégica convencional, ao lado das táticas de extensão de patentes, prolongando efetivamente os ventos favoráveis comerciais para moléculas maduras sem necessidade de reposicionamento ou reformulação.
Proliferação de Farmácias Digitais e Omnicanal
Pesquisas acadêmicas no Japão mostram que, embora 89% dos consumidores ainda adquiram medicamentos sem receita em lojas físicas, quase um em cada dez compra online enquanto consulta um smartphone para obter informações complementares. Esse padrão híbrido indica que o modelo de "pesquisar online, comprar offline" está se transformando em uma realidade de "pesquisar em qualquer lugar, comprar em qualquer lugar". As redes de varejo estão respondendo ao incorporar códigos de resposta rápida nas etiquetas de prateleira para integrar conteúdo digital no ponto de venda — uma iniciativa que discretamente transforma a loja de um espaço transacional em um nó de amplificação de conteúdo[1].
Liberalização das Regulamentações de Farmácia e Varejo de Medicamentos em Economias em Desenvolvimento
A Índia e a China estão implementando reformas que permitem que estabelecimentos não farmacêuticos comercializem linhas selecionadas de medicamentos sem receita — uma postura política espelhada na Coreia do Sul, onde a disponibilidade em lojas de conveniência comprimiu os preços e prejudicou a receita das farmácias tradicionais. Para os fabricantes, essa flexibilização regulatória multiplica os pontos de distribuição, mas também fragmenta a gestão de estoques, forçando investimentos em plataformas de previsão de demanda ricas em dados. Um benefício contraintuitivo surge para marcas menores: canais mais amplos reduzem as barreiras de espaço em prateleira, permitindo que entrantes ágeis garantam visibilidade em pontos de venda historicamente reservados para incumbentes consolidados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Produtos Falsificados e Abaixo do Padrão Comprometendo a Confiança na Marca em Mercados Emergentes | -0.8% | Ásia-Pacífico, África e partes da América Latina | Médio prazo (2-4 anos) |
| Erosão de Preços Decorrente da Intensificação da Concorrência no Varejo e Expansão de Marcas Próprias | -1.2% | Global, com efeito mais forte em mercados maduros | Médio prazo (2-4 anos) |
| Preocupações com Segurança Relacionadas ao Uso Indevido e Eventos Adversos Limitando a Expansão da Categoria | -0.6% | Global, com maior impacto em regiões com acesso limitado a farmacêuticos | Curto prazo (≤ 2 anos) |
| Intensificação da Vigilância Regulatória e Mandatos de Rastreamento Aumentando os Custos de Conformidade | -0.9% | Global, com implementação antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Produtos Falsificados e Abaixo do Padrão Comprometendo a Confiança na Marca
A Associação Nacional de Conselhos de Farmácia estima que 96% dos sites de farmácias online operam em desconformidade. Essa proliferação alimenta um mercado paralelo que corrói o patrimônio legítimo das marcas e, por extensão, a adesão dos pacientes. Em nível estratégico, a ameaça de falsificação impulsiona os players legítimos em direção a soluções de rastreamento baseadas em blockchain, mesmo quando os reguladores ainda não as tornaram obrigatórias. Os pioneiros podem, portanto, obter um duplo benefício: integridade da cadeia de suprimentos e alavancagem de marketing construída sobre autenticidade verificada.
Erosão de Preços Decorrente da Intensificação da Concorrência no Varejo e Expansão de Marcas Próprias
Os canais de venda liberalizados desencadearam uma compressão de preços, particularmente onde grandes varejistas introduzem SKUs de marca própria que replicam formulações de marcas estabelecidas. Para as marcas nacionais, o remédio reside cada vez mais na diferenciação por valor agregado — seja por um início de ação mais rápido, um perfil de excipientes mais limpo ou estímulos de adesão vinculados a aplicativos. A percepção implícita é que o conjunto de habilidades do gestor de marca de medicamentos sem receita agora abrange tanto as táticas clássicas de bens de consumo de alta rotatividade quanto a fluência em tecnologia médica — uma capacidade híbrida que era rara mesmo há cinco anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Vitaminas, Minerais e Suplementos Superam as Categorias TradicionaisOs remédios para tosse, resfriado e gripe retêm a maior fatia de participação de mercado, com 22,85% em 2025, enquanto vitaminas, minerais e suplementos registram um CAGR de 7,52% para 2026-2031, o mais rápido dentro da matriz. A tendência reflete a consciência imunológica pós-pandemia e uma mudança mais ampla do tratamento para a prevenção. Uma inferência notável é que o posicionamento de marca de vitaminas, minerais e suplementos centra-se cada vez mais em resultados funcionais, como "qualidade do sono" ou "equilíbrio do estresse", imitando a linguagem de mensagens de precisão há muito utilizada no setor de tecnologia para articular benefícios ao usuário em vez de especificações técnicas.
Os fabricantes estão cada vez mais focados em formulações específicas para determinadas condições que visam preocupações emergentes dos consumidores, como gestão do estresse, qualidade do sono e desempenho cognitivo, criando um posicionamento diferenciado em um mercado cada vez mais concorrido.

Por Tipo de Formulação:
Comprimidos Permaneceram como o Formato de Dosagem DominanteOs comprimidos ainda respondem por 38,25% do mercado em 2025, mas as gomas e os mastigáveis se expandem a um CAGR de 9,35%. A adesão dos formatos de confeitaria à área da saúde ilustra como a experiência sensorial pode deslocar formas de dosagem consolidadas. Os fabricantes agora investem em bases vegetais sem gelatina e perfis com teor reduzido de açúcar para atrair adultos preocupados com a saúde, não apenas crianças. Essa mudança ressalta uma percepção estratégica: sabor e textura estão se tornando atributos básicos do produto, apagando a divisão histórica entre eficácia terapêutica e prazer do consumidor.
O pipeline de inovação para formulações de medicamentos sem receita continua a se expandir, com adesivos transdérmicos ganhando espaço para a entrega consistente de medicamentos e formatos de desintegração oral abordando dificuldades de deglutição em populações pediátricas e geriátricas.
Por Faixa Etária:
Adultos de 15 a 64 Anos Responderam pela Maior ParticipaçãoOs adultos de 15 a 64 anos detêm 63,40% do consumo em 2025, mas os idosos se expandem mais rapidamente, com um CAGR de 8,16% para 2026-2031. Diversas fontes destacaram o impacto da polifarmácia que complica a seleção de medicamentos sem receita para adultos mais velhos. Em resposta, alguns varejistas estão testando disposições de prateleira que agrupam SKUs adequados para idosos, imitando os corredores "livres de" dos supermercados que reúnem produtos seguros para alérgicos. Esse ajuste de merchandising não apenas melhora a navegação para os idosos, mas também eleva o valor médio do ticket da categoria graças às ofertas combinadas.
O envelhecimento da população apresenta desafios únicos para os fabricantes de medicamentos sem receita, pois aproximadamente 80% dos adultos mais velhos têm múltiplas condições crônicas, levando a regimes medicamentosos complexos que aumentam o risco de interações medicamentosas adversas.
Por Origem:
Produtos Naturais Ganham Espaço no Mercado ConvencionalOs produtos naturais ganham espaço no mercado convencional. Os produtos sem receita de base química dominam com 78,95% de participação em 2025, mas as alternativas fitoterápicas e naturais avançam rapidamente a um CAGR de 8,88%. A tendência está criando desafios de integração para os sistemas de saúde, pois 77,8% dos consumidores em alguns mercados utilizam preparações fitoterápicas, frequentemente em conjunto com medicamentos convencionais, criando potenciais riscos de interação.
Interações significativas foram identificadas com produtos fitoterápicos comuns, como toranja, erva-de-são-joão e valeriana, que podem levar a efeitos adversos graves quando combinados com determinados medicamentos convencionais. Isso ressalta a necessidade de maior educação do consumidor e conscientização dos profissionais de saúde sobre as interações entre fitoterápicos e medicamentos, especialmente para pacientes com condições crônicas que frequentemente utilizam múltiplos medicamentos.
Por Canal de Distribuição:
A Disrupção Digital Remodela o AcessoA disrupção digital remodela o acesso. As redes de farmácias de varejo comandaram 41,95% da participação de mercado em 2025. No entanto, os players online, crescendo a um CAGR de 9,95%, borram a demarcação entre canais. As redes tradicionais respondem com entrega no mesmo dia e atendimento por aplicativo, transformando efetivamente os farmacêuticos em navegadores de cuidados virtuais. O efeito secundário é que as unidades de prescrição dentro dessas redes experimentam um aumento nas vendas cruzadas quando os compradores de medicamentos sem receita se engajam digitalmente, validando o omnicanal como um amplificador de receita em vez de uma força canibalizadora.
Os varejistas de farmácias tradicionais estão respondendo com estratégias omnicanal que integram experiências digitais e físicas, enquanto as farmácias online puras se diferenciam por meio de preços competitivos, modelos de assinatura e ferramentas aprimoradas de gestão de medicamentos.
Análise Geográfica
Mercado de Medicamentos de Venda Livre dos Estados Unidos
A liderança em participação de mercado de 34,55% em 2025 é sustentada pelos elevados custos diretos ao consumidor que incentivam a automedicação, pelas robustas redes de farmácias e por um ambiente regulatório favorável às conversões de medicamentos de prescrição para venda livre. O framework ACNU da FDA, em operação desde janeiro de 2025, permite que ferramentas digitais orientem a autosseleção de moléculas mais complexas — uma mudança de política que efetivamente converte o software em um mecanismo de conformidade regulatória. Essa dinâmica insere os parceiros de tecnologia no núcleo das estratégias de comercialização de medicamentos.
Mercado de Medicamentos de Venda Livre da Ásia-Pacífico
Com um CAGR de 8,31%, a Ásia-Pacífico representa o segmento regional de crescimento mais rápido até 2031, impulsionado pelo aumento da renda disponível e pelas crescentes aspirações da classe média. A Administração Nacional de Produtos Médicos da China lista mais de 5.000 produtos de venda livre registrados, incluindo mais de 800 conversões do status de prescrição. A intensificação da concorrência leva as empresas multinacionais a localizar não apenas o idioma das embalagens, mas também as dosagens alinhadas às diretrizes clínicas regionais — uma adaptação que historicamente ficou atrás da localização de marketing.
Mercado de Medicamentos de Venda Livre da Europa
A maioria das jurisdições permite vendas on-line e se abstém de controles de preços, mas muitas ainda restringem o varejo fora de farmácias para preservar a supervisão na dispensação. O regulamento fragmentado obriga os fabricantes a manter variantes de SKU específicas por país, o que aumenta a complexidade do estoque, mas permite ações de marketing direcionadas às preocupações de saúde locais. Uma conclusão sofisticada emerge: cadeias de suprimentos ágeis que utilizam estratégias de postergação — adiando a embalagem final até a alocação por país — representam agora uma vantagem competitiva relevante na Europa.
Panorama regulatório
A regulamentação de OTC continua a avançar em direção à expansão do acesso baseada em risco, ao mesmo tempo em que restringe controles em subcategorias de maior risco. Nos Estados Unidos, a FDA codificou a regra das Condições Adicionais para Uso Sem Prescrição (ACNU) em janeiro de 2025, formalizando um caminho pelo qual a autosseleção habilitada por tecnologia e condições relacionadas podem apoiar transições de Rx para OTC para produtos com perfis de segurança mais complexos.
Fora da América do Norte, os reguladores estão ampliando os pontos de venda ao mesmo tempo em que reforçam requisitos operacionais e regras de classificação. A Indonésia emitiu a Regulamentação BPOM 5/2026 para estabelecer requisitos técnicos para a gestão de OTC em pontos de venda de varejo moderno, e a Índia passou a proibir a venda OTC de medicamentos orais que contenham mais de 12% de álcool etílico em embalagens acima de 30 ml, reclassificando-os no Schedule H1 (julho de 2026). Na Europa, a conformidade com a gestão de mudanças permanece ativa, com o quadro revisado de variações da EMA em vigor desde janeiro de 2025 e as diretrizes europeias atualizadas de classificação de variações passando a se aplicar no início de 2026, o que aumenta a carga de conformidade de rotulagem por país, manutenção de dossiês e planejamento de continuidade de fornecimento para portfólios OTC.
Cenário Competitivo
As cinco principais empresas do mercado controlam cerca de 16% da receita. Tal fragmentação significa que o patrimônio de marca, em vez da escala, frequentemente decide a presença nas prateleiras. As manobras corporativas reforçam essa visão: a GSK cindiu sua unidade de consumo Haleon, e a Johnson & Johnson separou a Kenvue, ambas as ações concebidas para conferir autonomia estratégica às agendas de saúde do consumidor. Curiosamente, a tendência de separação democratiza os orçamentos de pesquisa e desenvolvimento, pois as entidades recém-independentes podem alocar capital diretamente para oportunidades de medicamentos sem receita sem competir por financiamento com pipelines de prescrição de alta margem.
A plataforma de Software como Serviço habilitada por inteligência artificial da Petros Pharmaceuticals extrai registros eletrônicos de saúde para identificar moléculas adequadas para a transição de medicamentos com receita para sem receita, acelerando a preparação de dossiês e o engajamento regulatório. A plataforma ilustra como a propriedade intelectual de software pode se inserir a montante nas cadeias de valor farmacêuticas, não apenas no marketing a jusante ou em aplicativos de adesão. Empresas com visão de futuro tratam essas ferramentas como alvos de aquisição em vez de colaboradores opcionais, prenunciando um futuro em que a prospecção tecnológica se torna uma função central de desenvolvimento de negócios.
O segmento geriátrico permanece subatendido, especialmente para a gestão da polifarmácia. Poucos SKUs de medicamentos sem receita incorporam linhas de divisão de comprimidos, instruções em fonte grande ou blisteres com indicações táteis. As empresas que resolverem esses pontos de dor ergonômicos podem capturar fidelidade em um segmento demográfico que valoriza a confiabilidade em detrimento da novidade, convertendo o que antes era um trabalho de experiência do usuário de nicho em um fluxo de receita mensurável.
Líderes do Setor de Medicamentos Sem Receita Médica
-
Bayer AG
-
Haleon Group
-
Sanofi S.A.
-
Reckitt Benckiser Group plc
-
Kenvue Brands LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos de Venda Livre Empresas cobertas neste relatório
- Kenvue Brands LLC
- Bayer
- Haleon Group
- Sanofi
- Reckitt Benckiser Group
- Pfizer
- Viatris
- Perrigo Company
- Takeda Pharmaceuticals
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Glenmark Pharmaceuticals
- Dr. Reddy’s Laboratories
- Piramal Enterprises Ltd.
- Church & Dwight
- Procter & Gamble
- Prestige Consumer Healthcare
- Hisamitsu Pharmaceutical
- Lupin
Oportunidades de mercado e perspectivas futuras
Um conjunto de oportunidades mais claro está surgindo à medida que os reguladores modernizam os quadros e monografias de acesso sem prescrição, expandindo o número de alvos viáveis para conversão, reformulação e extensões de linha. Nos Estados Unidos, a FDA continuou a operacionalizar a modernização de monografias, incluindo a ordem administrativa final de junho de 2026 que altera a Monografia OTC M020 para adicionar bemotrizinol como ingrediente ativo de protetor solar (até 6%). Essa ação de monografia apoia o desenvolvimento de portfólios diferenciados de cuidados solares OTC, incluindo formatos premium e cosmeticamente elegantes, mantendo as alegações e o posicionamento do ingrediente ativo alinhados ao caminho da monografia.
Também persiste espaço em branco na construção de experiências de consumo prontas para ACNU e de mecanismos digitais apoiados por farmacêuticos para categorias sem prescrição mais complexas. A FDA realizou, em abril de 2026, uma reunião pública no âmbito de sua iniciativa de Aumento do Acesso a Medicamentos Sem Prescrição, reforçando que o engajamento das partes interessadas e o desenho de evidências fazem parte do roteiro de acesso, e não uma reflexão tardia. Fabricantes e varejistas podem usar isso para priorizar investimentos em ferramentas digitais de autosseleção, rotulagem e embalagens mais claras e adequadas a idosos em contextos de polifarmácia, e programas de autenticação mais robustos, particularmente em canais on-line, onde a National Association of Boards of Pharmacy identificou não conformidade generalizada em sites.
Desenvolvimentos industriais recentes em Mercado de Medicamentos de Venda Livre
- Julho de 2026: A Sanofi anunciou a aprovação pela FDA dos EUA do Sarclisa Escena, uma formulação subcutânea administrada por meio de um injetor corporal para mieloma múltiplo. Embora isso permaneça focado em oncologia, destaca o investimento contínuo em administração habilitada por dispositivos e de fácil uso, o que pode influenciar as expectativas para formatos voltados à conveniência em categorias adjacentes de saúde do consumidor e autocuidado.
- Março de 2025: A Glenmark Pharmaceuticals recebeu aprovação da FDA dos EUA para a solução oftálmica de cloridrato de olopatadina 0,2% como produto OTC. A conversão apoia o pipeline OTC de alergia e cuidados oculares e reforça como os caminhos regulatórios podem estender os ciclos de vida de marcas e moléculas além dos canais de prescrição.
- Maio de 2024: A Amneal Pharmaceuticals começou a fornecer spray nasal de naloxona 4 mg OTC para redes de varejo nos EUA. A disponibilidade mais ampla no varejo apoia modelos de acesso à redução de danos e aumenta o papel da distribuição OTC de mercado de massa em categorias orientadas à saúde pública.
Mercado de Medicamentos de Venda Livre Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado inclui medicamentos aprovados por reguladores e disponíveis sem prescrição, que os consumidores podem adquirir e utilizar sem receita médica para prevenir ou tratar condições comuns e de menor gravidade, por meio de canais de varejo e plataformas online licenciadas, em todas as principais regiões.
Exclusões do escopo: Excluímos chás de ervas, remédios homeopáticos, suplementos nutricionais esportivos em pó e produtos posicionados exclusivamente como cosméticos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Tosse, Resfriado e Gripe
- Analgésicos
- Gastrointestinal
- Dermatologia
- Vitaminas, Minerais e Suplementos
- Controle de Peso
- Oftálmico
- Auxiliares do Sono
- Saúde Bucal
- Cessação do Tabagismo
- Anti-histamínicos e Alergia
- Cuidados com os Ouvidos
- Cuidados com Feridas
- Outros Produtos
- Por Tipo de Formulação
- Comprimidos
- Cápsulas e Cápsulas Gelatinosas
- Líquidos e Xaropes
- Pós e Grânulos
- Pomadas e Cremes
- Sprays e Inaladores
- Gomas e Mastigáveis
- Adesivos Transdérmicos
- Por Canal de Distribuição
- Farmácias Hospitalares
- Redes de Farmácias de Varejo
- Farmácias Independentes e Drogarias
- Farmácias Online
- Outros Canais
- Por Faixa Etária
- Pediatria (0-14 anos)
- Adultos (15-64 anos)
- Geriatria (65+ anos)
- Por Origem
- Base Química
- Fitoterápico e Natural
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir os primeiros sinais de demanda e compreender como as categorias de medicamentos de venda livre são tipicamente regulamentadas e comercializadas por canal. Consultamos fontes públicas como a Organização Mundial da Saúde, as monografias de medicamentos de venda livre da FDA dos EUA e orientações relacionadas, a Agência Europeia de Medicamentos e agências nacionais de medicamentos, além do Banco Mundial e das estatísticas populacionais da ONU para ancorar o contexto de saúde e demográfico.
Para traduzir esses sinais em insumos de dimensionamento utilizáveis, analisamos relatórios anuais de empresas, apresentações para investidores, comunicados à imprensa e publicações de associações de varejo e farmácias, a fim de compreender a composição por categoria e as mudanças de canal. Onde isso ajudou a quantificar receitas de empresas e acompanhar anúncios de categorias ao longo do tempo, utilizamos assinaturas pagas de dados financeiros corporativos, notícias e finanças, e bases de dados de patentes. As fontes documentais listadas acima são ilustrativas, e muitos outros documentos públicos também foram revisados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar os limites das categorias, validar premissas de preços e composição, e confirmar como a demanda está se movendo entre farmácias de varejo, grandes varejistas e comércio eletrônico licenciado. Conversamos com um conjunto diversificado de fabricantes, distribuidores, varejistas e especialistas em diversas regiões da APAC, EMEA e Américas, de modo que as diferenças regulatórias e de canal regionais pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | Diretores executivos (CXOs): 14% | APAC: 45% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 26% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 60% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual o conjunto global de demanda por medicamentos de venda livre é reconstruído utilizando sinais de saúde e população, padrões de uso por categoria e a divisão das vendas por canal de varejo. Essa estrutura é então alinhada ao que é permitido pelas regras de venda livre de cada região. Uma vez estabelecida a estrutura, corroboramos os totais com aproximações seletivas de baixo para cima, utilizando principalmente divisões de receita de empresas amostradas, verificações de canal e preço por embalagem multiplicado pelos volumes estimados. Em seguida, ajustamos as áreas em que as entrevistas sinalizaram repetidamente lacunas.
Os insumos utilizados no modelo incluem (como exemplos) população por faixa etária, intensidade e sazonalidade das doenças respiratórias, adoção do autocuidado para condições menores, o ritmo das migrações de medicamentos com prescrição para venda livre e a evolução do preço médio de venda por categoria principal, como analgésicos, tosse e resfriado, gastrointestinal, dermatologia e vitaminas e minerais. Para as previsões, foi utilizada análise de cenários para que diferentes trajetórias de gastos do consumidor, migrações regulatórias e composição de canais pudessem ser testadas, seguida de uma etapa de suavização exponencial para evitar saltos abruptos de ano a ano que não correspondem ao comportamento de compra observado em medicamentos de venda livre. Quando as verificações de baixo para cima estavam incompletas para mercados menores, preenchemos as lacunas utilizando proporções de composição regional e faixas de preço validadas por meio de ligações, e então verificamos novamente os totais em relação à estrutura de cima para baixo.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação entre totais de categorias, divisões de canais e indicadores independentes, seguida de verificações de variância nos níveis de região e categoria, para que os valores discrepantes possam ser investigados antes da aprovação final. Se uma grande discrepância for identificada, as premissas são revisadas e entramos novamente em contato com os respondentes relevantes para confirmar se o problema está no escopo, nos preços ou na cobertura de canais.
Cada estudo é revisado em múltiplas etapas por analistas para confirmar a consistência aritmética, o fluxo lógico e o alinhamento com a realidade regulatória atual dos medicamentos de venda livre. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes migrações de medicamentos com prescrição para venda livre ou interrupções abruptas de canais. Imediatamente antes da entrega, uma revisão final é concluída para que os números publicados reflitam os sinais mais recentes disponíveis.
Estimativa do Mercado Global de Medicamentos de Venda Livre da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos publicados do mercado de medicamentos de venda livre podem parecer diferentes mesmo quando utilizam rótulos semelhantes. Um editor pode traçar a linha em torno do que conta como medicamento versus produtos adjacentes de autocuidado, e também pode utilizar diferentes definições de ano e etapas de normalização de preços. As diferenças geralmente se ampliam quando uma estimativa é baseada em um período de total anual móvel, enquanto outra é um número de ano calendário.
Ao acompanhar os preços de embalagens por categoria e os sinais de demanda por canal, a Mordor Intelligence mantém a estimativa vinculada a produtos de venda livre aprovados por reguladores e exclui itens similares, como homeopatia e produtos exclusivamente cosméticos, que alguns resumos não separam de forma clara.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 204,91 bilhões de USD (2026) | |
| Consultoria Global A | 193,00 bilhões de USD (2024) | Utiliza o período de total anual móvel do quarto trimestre em vez do ano calendário, e o escopo pode incorporar cobertura estimada de comércio eletrônico e mercado de massa que pode não corresponder de forma direta aos limites dos medicamentos de venda livre aprovados por reguladores. |
| Consultoria Regional B | 135,25 bilhões de USD (2025) | Parte de um valor de ano base menor, que pode refletir uma cesta incluída mais restrita ou um mapeamento de categorias diferente, e as premissas do modelo são menos transparentes sobre quais produtos adjacentes de saúde do consumidor são contabilizados dentro dos medicamentos de venda livre. |
A diferença na tabela é explicada principalmente pelas definições de período (total anual móvel versus ano calendário) e pela rigidez com que cada modelo delimita o produto em torno dos medicamentos de venda livre versus categorias próximas de autocuidado. O uso de inclusões e exclusões claras, além de verificações de canal e preços que podem ser repetidas ano após ano, ajuda a manter o tamanho final do mercado rastreável a insumos práticos e de fácil validação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado global de medicamentos sem receita médica até 2031?
O mercado deve atingir USD 256,18 bilhões até 2031, refletindo um CAGR de 4,57% em relação aos níveis de 2026.
Qual região deve crescer mais rapidamente no setor de medicamentos sem receita até 2031?
A Ásia-Pacífico, impulsionada por um CAGR de 8,31%, está posicionada para ser o mercado regional de crescimento mais rápido, devido ao aumento do poder de compra da classe média e à abertura regulatória.
Qual é a relevância da mudança para canais de vendas digitais para produtos sem receita médica?
As farmácias online estão se expandindo a um CAGR de 9,95%, mais do que o dobro do crescimento do varejo tradicional, sinalizando uma mudança irreversível em direção ao engajamento omnicanal do consumidor.
Por que as gomas e os mastigáveis estão ganhando espaço nas formulações de medicamentos sem receita?
O CAGR previsto de 9,35% decorre da palatabilidade e conveniência aprimoradas, que impulsionam a adesão, especialmente em vitaminas, minerais e suplementos.
Qual é a importância estratégica da regra ACNU do FDA?
A regra permite que medicamentos complexos com prescrição façam a transição para o status sem receita por meio de ferramentas digitais de autosseleção, ampliando efetivamente o mercado endereçável sem comprometer a segurança.
Como os produtos sem receita falsificados estão afetando o setor?
Eles corroem a confiança do consumidor e comprimem as margens das marcas legítimas, levando os fabricantes a investir em verificação baseada em blockchain e cadeias de suprimentos autenticadas para preservar a integridade do mercado.