
Tamanho e Participação do Mercado de Medicamentos Genéricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 449.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 639.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Genéricos por Mordor Intelligence
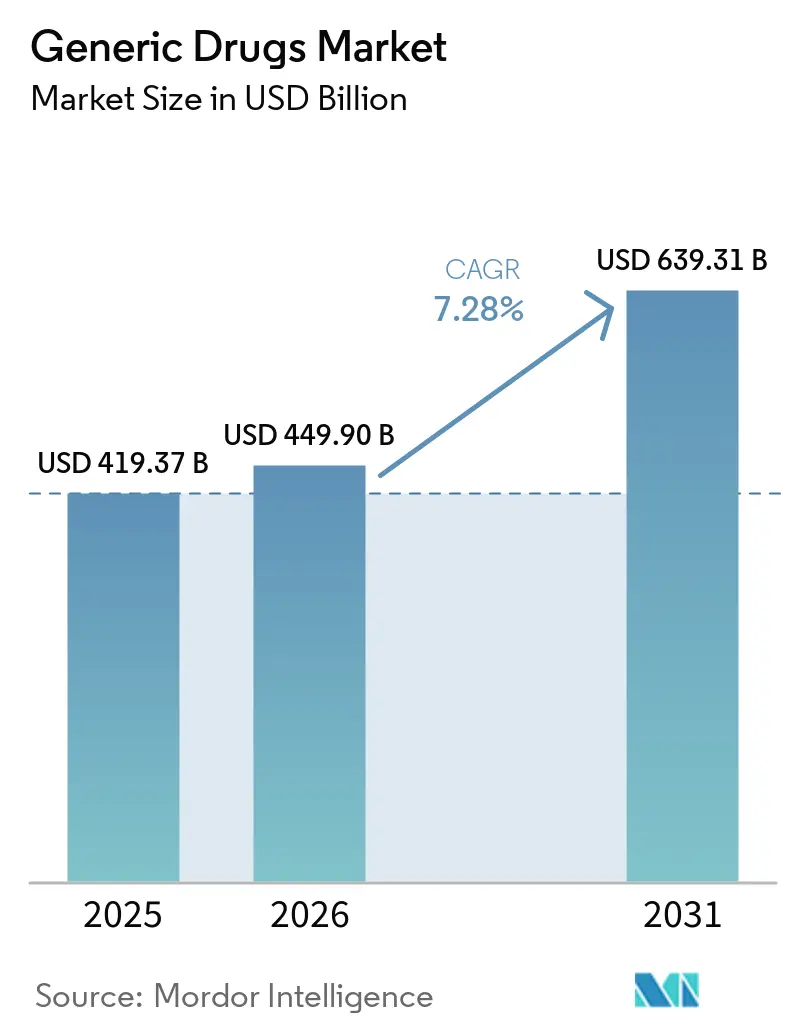
O tamanho do Mercado de Medicamentos Genéricos deve aumentar de 419,37 bilhões de USD em 2025 para 449,90 bilhões de USD em 2026 e atingir 639,31 bilhões de USD até 2031, crescendo a um CAGR de 7,28% ao longo de 2026-2031.
Esta expansão sustentada reflete o vencimento de patentes de medicamentos blockbuster, os cortes de preços negociados exigidos pela Lei de Redução da Inflação dos EUA e os esforços dos pagadores para redirecionar economias para cuidados especializados. Os vencimentos de patentes de sitagliptina e apixabana, isoladamente, liberam dezenas de bilhões de dólares em receita anual de medicamentos de marca para substituição genérica, enquanto a exclusividade para o primeiro a protocolar continua a proporcionar rápida captura de volume. Os reguladores globais aceleraram os prazos de revisão; o reforço de pessoal do GDUFA III da FDA reduziu o tempo de aprovação de ANDA para 10 meses, incentivando a entrada antecipada no mercado. Genéricos complexos e biossimilares aumentam o valor a longo prazo, pois patentes de dispositivos e barreiras de fabricação de biológicos restringem a entrada competitiva. Ao mesmo tempo, a concentração da cadeia de suprimentos na China e na Índia cria risco estratégico, impulsionando iniciativas nos Estados Unidos, na Europa e na Índia para relocalizar ou diversificar a produção de ingredientes farmacêuticos ativos (IFA).
Principais Conclusões do Relatório
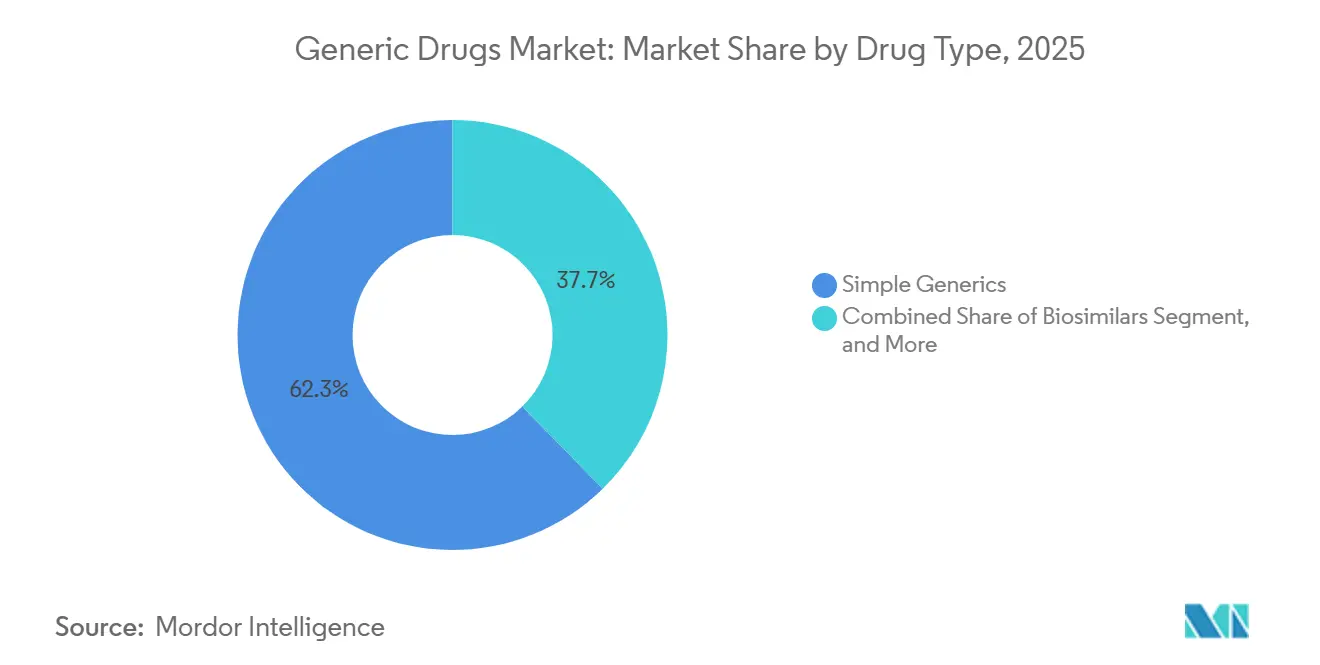
- Por tipo de medicamento, os genéricos simples responderam por 62,31% da participação do mercado de medicamentos genéricos em 2025, enquanto os biossimilares foram projetados para registrar o maior CAGR de 9,89% até 2031.
- Por área terapêutica, os agentes cardiovasculares lideraram com 56,73% de participação na receita em 2025; os produtos oncológicos estão projetados para avançar a um CAGR de 10,34% até 2031.
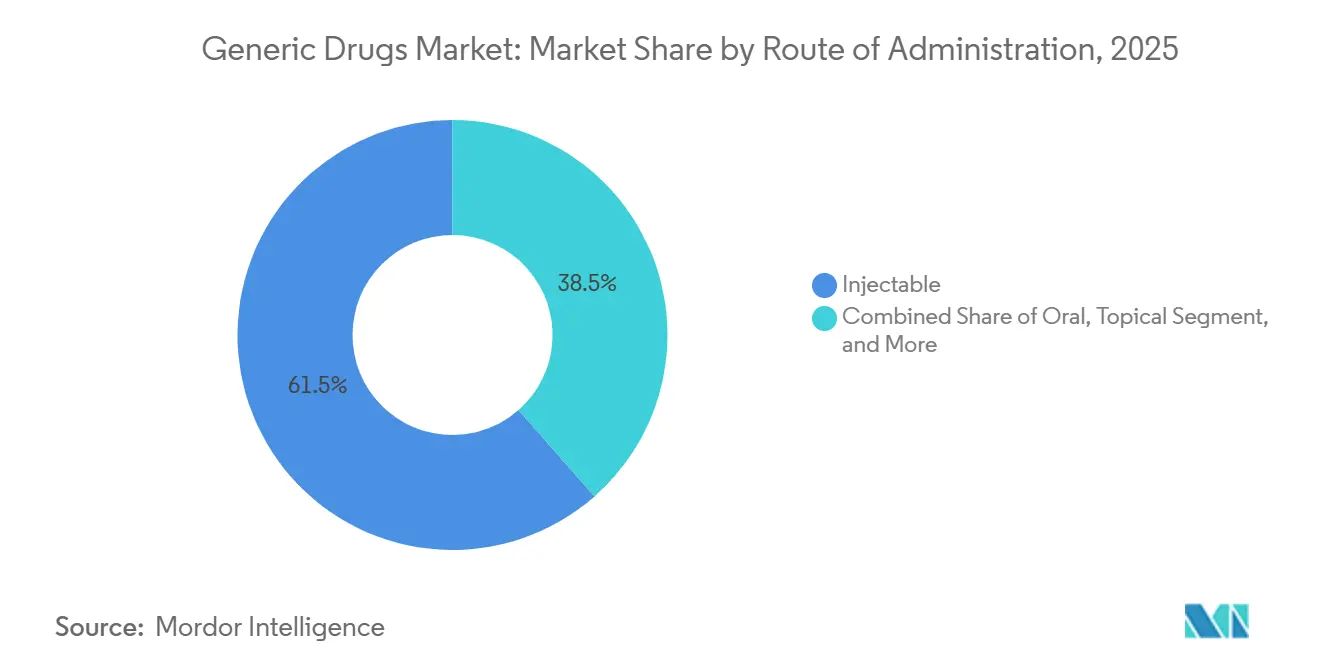
- Por via de administração, os injetáveis responderam por 61,48% do tamanho do mercado de medicamentos genéricos em 2025, e os inaláveis estão previstos para expandir a um CAGR de 10,02% até 2031.
- Por canal de distribuição, as farmácias hospitalares detinham 47,16% da participação do mercado de medicamentos genéricos em 2025, enquanto as farmácias online estão projetadas para registrar um CAGR de 11,89% de 2026 a 2031.
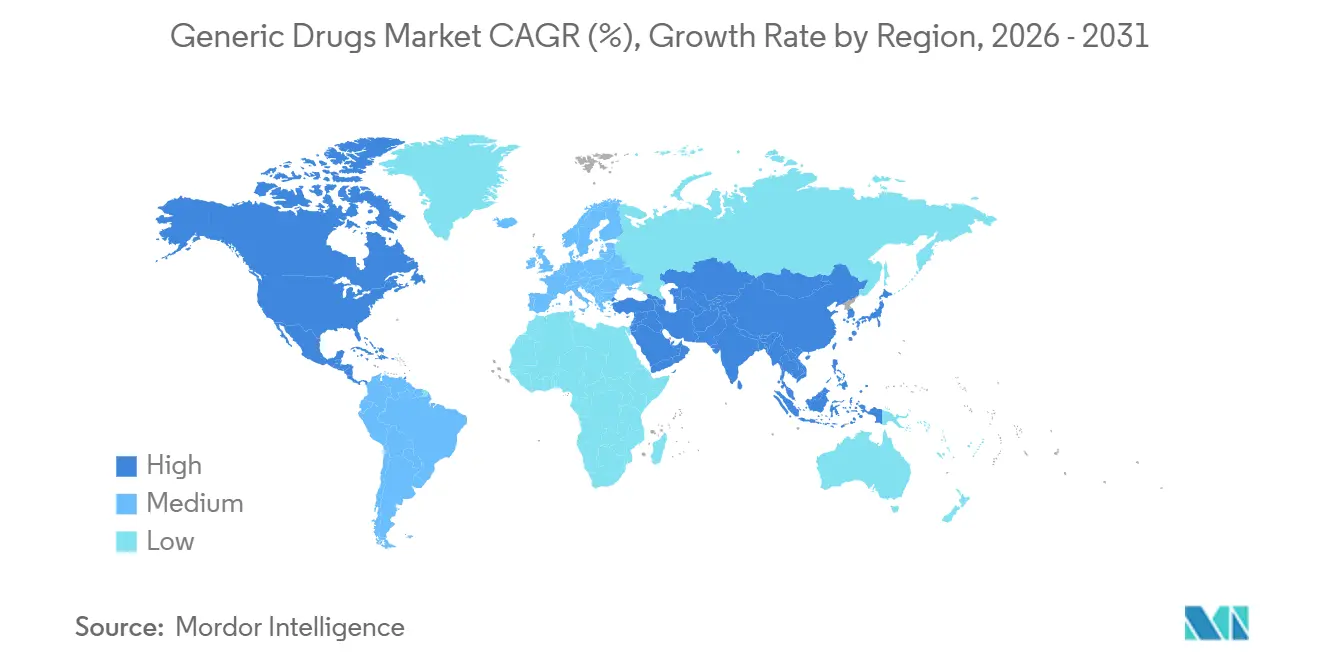
- Por geografia, a América do Norte liderou o mercado de medicamentos genéricos em 2025, com uma participação de mercado de 42,76%. No entanto, a região Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 8,89% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vencimento de Patentes de Medicamentos Blockbuster Após 2026 | +1.2% | Global, com volume máximo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Pressão Crescente sobre os Orçamentos de Saúde | +0.7% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Iniciativas Governamentais Favoráveis e Políticas de Reembolso | +0.9% | Núcleo da APAC (Índia, China), com extensão para mercados emergentes | Médio prazo (2-4 anos) |
| Aprovações Aceleradas de ANDA pela FDA sob o GDUFA III | +0.8% | América do Norte, com extensão para mercados pré-qualificados pela OMS | Curto prazo (≤ 2 anos) |
| Ascensão dos Genéricos Complexos (Combinações Medicamento-Dispositivo) | +0.6% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Modelagem de Bioequivalência Impulsionada por IA Encurtando Ciclos de Desenvolvimento | +0.4% | Global, adoção antecipada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vencimento de Patentes de Medicamentos Blockbuster Após 2026
Os vencimentos de patentes programados entre 2026 e 2028 devem liberar aproximadamente USD 40 bilhões em receita anual de medicamentos de marca para o mercado de medicamentos genéricos.[1] Sitagliptina, apixabana, dabigatrana e ticagrelor encabeçam a lista, e os primeiros a protocolar podem capturar até 70% do volume do produto originador em seis meses. Os formulários agora impõem regras de substituição em 30 dias após o vencimento da exclusividade, reduzindo as janelas de fidelidade à marca. À medida que as categorias de diabetes, anticoagulação e cardiovascular perdem exclusividade, espera-se que orçamentos de aquisição no valor de USD 15 bilhões sejam transferidos para fornecedores de genéricos até 2028.
Pressão Crescente sobre os Orçamentos de Saúde
Os Centros de Serviços Medicare e Medicaid dos EUA reduziram os preços negociados para 10 medicamentos de alto gasto em 38%–79% para implementação em 2026, reforçando a preferência dos pagadores por terapias de baixo custo.[2] As autoridades europeias mantêm estruturas de preços de referência, enquanto os mercados emergentes estendem os ciclos de licitação para garantir descontos mais profundos. Na região Ásia-Pacífico, os programas governamentais de compras em massa proporcionam economias superiores a 50% dos preços pré-licitação, redirecionando fundos para melhorias na infraestrutura hospitalar. Essas medidas reduzem os gastos com medicamentos de marca e alocam volumes maiores para genéricos em doenças crônicas de alta prevalência.
Iniciativas Governamentais Favoráveis e Políticas de Reembolso
O esquema de Incentivo Vinculado à Produção da Índia destina USD 2 bilhões para a fabricação de IFA, com o objetivo de promover a autossuficiência doméstica e aumentar a capacidade de exportação.[3] A estrutura do Titular de Autorização de Comercialização da China separa a propriedade do medicamento da fabricação, incentivando a produção por contrato e o lançamento mais rápido de genéricos. O Japão elevou suas metas de substituição para 85% até 2025, apoiadas por incentivos de dispensação em farmácias, e a Austrália ampliou as listagens de genéricos do Esquema de Benefícios Farmacêuticos em 120 moléculas em 2024. Coletivamente, essas iniciativas reduzem os prazos de aprovação e aumentam a penetração em segmentos sensíveis ao preço.
Aprovações Aceleradas de ANDA pela FDA sob o GDUFA III
A FDA aprovou 90% dos ANDAs em 10 meses no ano fiscal de 2024, ante 78% em 2022, após adicionar 200 revisores e implementar inspeções de plantas em tempo real. Setenta e seis primeiros genéricos receberam aprovação em 2024, liberando USD 8 bilhões em vendas de medicamentos de marca. As aprovações provisórias aumentaram para 120, posicionando os requerentes para lançar imediatamente após o vencimento da patente. O alinhamento entre a FDA e a pré-qualificação da OMS agora permite que produtos aprovados pelo GDUFA acessem licitações do PEPFAR e do Fundo Global com requisitos de documentação reduzidos, ampliando assim seu alcance de mercado além dos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão Severa de Preços Devido à Intensa Concorrência | -0.9% | Global, mais agudo na América do Norte | Curto prazo (≤ 2 anos) |
| Problemas de Qualidade na Cadeia de Suprimentos e Recalls de Produtos | -0.4% | Global, com aplicação mais rigorosa na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Concentração da Fabricação de IFA na Ásia | -0.5% | Global, com maior vulnerabilidade na América do Norte e Europa | Médio prazo (2-4 anos) |
| Custos de Conformidade com Impurezas de Nitrosamina | -0.5% | Global, com aplicação mais rigorosa na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão Severa de Preços Devido à Intensa Concorrência
Os preços dos genéricos caem 90% quando quatro ou mais concorrentes lançam simultaneamente, um padrão observado em 200 moléculas de 2020 a 2024. Espera-se que os preços negociados pelo Medicare acelerem cortes semelhantes no Medicaid e nos pagadores comerciais, comprimindo os preços de varejo da atorvastatina nos EUA para USD 0,03 por comprimido até 2025. Os períodos de exclusividade protegem os primeiros entrantes, mas a concorrência generalizada colapsa as margens em seis meses. As empresas compensam a pressão migrando para genéricos complexos e biossimilares; no entanto, cada candidato requer de USD 10 milhões a USD 50 milhões em despesas de desenvolvimento, aumentando assim o risco do portfólio.
Custos de Conformidade com Impurezas de Nitrosamina
A FDA e a EMA expandiram os requisitos de teste de nitrosamina em 2024 para abranger IFAs, intermediários e excipientes, levando as empresas a adotar plataformas de cromatografia líquida-espectrometria de massa, que podem custar até USD 500.000. Os testes anuais acrescentam de USD 50.000 a USD 200.000 por linha de produto e prolongam os prazos de desenvolvimento em até um ano. Entre 2020 e 2024, mais de 300 recalls prejudicaram a reputação dos fornecedores e levaram as seguradoras a reavaliar suas listas de medicamentos preferenciais. Os fabricantes menores têm dificuldade em absorver o custo, acelerando a consolidação do setor à medida que os grandes players adquirem portfólios em dificuldades para ganhos de escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento:
Os Biossimilares Ganham Impulso Enquanto os Genéricos Simples DominamOs genéricos simples responderam por 62,31% da receita de 2025, impulsionados principalmente por sólidos orais de alto volume para o tratamento de hipertensão, diabetes e hiperlipidemia. Os biossimilares, liderados por oito produtos de adalimumabe que capturam 45% do volume de Humira nos EUA, expandirão a um CAGR de 9,89% até 2031. Os genéricos especializados e complexos exigem um investimento em desenvolvimento de 10 milhões de USD a 15 milhões de USD, mas preservam de 40% a 60% do preço de referência, oferecendo estabilidade de margem quando os preços dos genéricos simples se aproximam do custo marginal.
As designações de intercambialidade aceleram a adoção em ambientes de varejo; a expansão do rótulo do Cyltezo em 2024 permite a substituição no nível da farmácia sem intervenção do prescritor, ampliando o acesso. Os planos Medicare Advantage agora exigem a dispensação de biossimilares em 80% das prescrições elegíveis, enquanto os planos comerciais estão em 50% devido a contratos de rebate que favorecem os biológicos de referência. À medida que os pagadores alinham os formulários com metas de contenção de custos, o mercado de medicamentos genéricos se beneficia de um pipeline de biossimilares em expansão que abrange terapias autoimunes, oncológicas e metabólicas.


Por Área Terapêutica:
A Oncologia Supera a Escala CardiovascularOs agentes cardiovasculares mantiveram 56,73% de participação na receita em 2025, pois estatinas e betabloqueadores de décadas continuam a atender à crescente prevalência de doenças crônicas. A oncologia, no entanto, está projetada para registrar um CAGR de 10,34%, o mais rápido entre as categorias terapêuticas, impulsionado pela penetração de biossimilares de bevacizumabe, trastuzumabe e rituximabe. As adições oncológicas fortalecem a participação do mercado de medicamentos genéricos nos formulários hospitalares, onde os biossimilares reduzem os custos de quimioterapia em até 200.000 USD por paciente anualmente.
As aprovações da FDA para imatinibe, erlotinibe e nilotinibe genéricos em 2024 adicionaram 3 bilhões de USD em volume de produto de referência ao pipeline de substituição. Os hospitais adotam prontamente biossimilares oncológicos que mantêm os fluxos de trabalho dos centros de infusão e obtêm cobertura dos pagadores. Em contraste, o crescimento de anti-infecciosos é moderado por programas de gestão, enquanto os medicamentos para o SNC são negociados próximos ao custo marginal, deixando espaço mínimo para novos entrantes. Os genéricos respiratórios ganham força por meio de tecnologias inaláveis, com inaladores de fluticasona-salmeterol e budesonida-formoterol projetando crescimento robusto de volume.
Por Via de Administração:
Os Injetáveis Escalam, os Inaláveis InovamOs injetáveis responderam por 61,48% da receita de 2025, refletindo a dependência hospitalar de antibióticos parenterais, quimioterapia e biossimilares. O tamanho do mercado de medicamentos genéricos para inaláveis deve expandir a um CAGR de 10,02% até 2031, à medida que novas aprovações de inaladores de pó seco superam os obstáculos de patentes de dispositivos. A adoção de designs proprietários de inaladores adicionou 5 milhões de USD em custos de engenharia para o genérico de fluticasona-salmeterol, mas o acesso ao mercado recompensa os inovadores com preços premium e concorrência limitada.
Os sólidos orais permanecem a espinha dorsal do volume, com mais de 10 bilhões de comprimidos anualmente nos Estados Unidos, embora a erosão sustentada de preços restrinja o crescimento da receita. Os tópicos ocupam nichos menores onde estudos de permeação cutânea in vivo criam barreiras de entrada que retêm de 20% a 30% do preço de marca. Os biossimilares injetáveis exigem logística de cadeia de frio e honorários profissionais, contribuindo desproporcionalmente para os gastos das farmácias hospitalares. A combinação de vias destaca como a oncologia e a imunologia favorecem os injetáveis, as doenças respiratórias impulsionam os avanços nos produtos inaláveis e o gerenciamento de doenças crônicas mantém o volume oral elevado.
Por Canal de Distribuição:
As Farmácias Online Perturbam a Dominância HospitalarAs farmácias hospitalares detinham 47,16% de participação na receita em 2025, aproveitando contratos de compras em grupo e o programa 340B para garantir injetáveis e biossimilares com desconto. As farmácias online, no entanto, estão projetadas para crescer a um CAGR de 11,89% com base na integração de telessaúde e na portabilidade expandida de prescrições em 45 estados dos EUA. O atendimento digital reduz os custos de aquisição de pacientes e melhora a adesão, reduzindo as taxas de abandono para 10% em comparação com 25% nas lojas físicas.
Grandes varejistas como CVS e Walgreens estão agora integrando entrega no mesmo dia e quiosques de telessaúde nas lojas para defender sua participaço de mercado. No entanto, os custos de ocupação próximos a 1 milhão de USD por localização restringem a competitividade de preços. As farmácias especializadas focam em biológicos de alto custo, oferecendo suporte ao paciente e gerenciamento de autorização prévia que comandam prêmios de margem de dois dígitos. À medida que os empregadores exploram modelos diretos ao paciente, o cenário de distribuição se fragmenta, criando novas oportunidades para diferenciação de serviços baseada em dados no mercado de medicamentos genéricos.
Análise Geográfica
Mercado de Medicamentos Genéricos da América do Norte
A América do Norte assegurou 42,76% da receita em 2025, sustentada pelo poder de compra do Medicare Parte D e do Medicaid. A FDA autorizou 76 genéricos de primeira geração em 2024, liberando 8 bilhões de USD em vendas de medicamentos de marca para substituição. O conselho de revisão de preços do Canadá reduziu os preços-teto de 15 medicamentos, diminuindo a arbitragem transfronteiriça. A COFEPRIS do México reduziu os prazos de análise de bioequivalência para 10 meses, fortalecendo o abastecimento regional. Ao longo do período de previsão, espera-se que as negociações da Lei de Redução da Inflação dos EUA se ampliem de 10 para 60 medicamentos, ampliando assim a influência dos pagadores e reforçando a adoção de medicamentos genéricos.
Mercado de Medicamentos Genéricos da Ásia-Pacífico
A região Ásia-Pacífico está projetada para registrar um CAGR de 8,89% até 2031, representando o crescimento regional mais rápido no mercado de medicamentos genéricos. O Incentivo Vinculado à Produção de 2 bilhões de USD da Índia estimula a autossuficiência em IFA, enquanto as avaliações de consistência da China consolidam os fabricantes em torno daqueles com capacidade de ensaios clínicos. O Japão elevou as metas de substituição para 85% até 2025, e o Esquema de Benefícios Farmacêuticos da Austrália adicionou 120 moléculas em 2024, ampliando o acesso. Essas mudanças de política aceleram as aprovações e aprofundam a penetração em segmentos de doenças crônicas de crescimento rápido.
Mercado de Medicamentos Genéricos da EMEA e América do Sul
A Europa mantém crescimento estável por meio de ferramentas de contenção de custos, como o sistema de preços de referência AMNOG da Alemanha e as cotas de biossimilares da França, que determinam 80% de substituição para o adalimumabe até 2025. A EMA aprovou 45 genéricos e biossimilares em 2024, incluindo produtos de ustekinumabe e bevacizumabe no valor de 3 bilhões de EUR em vendas de referência. Os mercados do Oriente Médio e da África adotam a pré-qualificação da OMS para diversificar as aquisições, enquanto a África do Sul priorizou genéricos para HIV e tuberculose nas licitações do Fundo Global. A América do Sul se beneficia dos prazos reduzidos de bioequivalência do Brasil; no entanto, a volatilidade macroeconômica da Argentina leva as empresas locais a suprir lacunas no abastecimento.

Cenário Competitivo
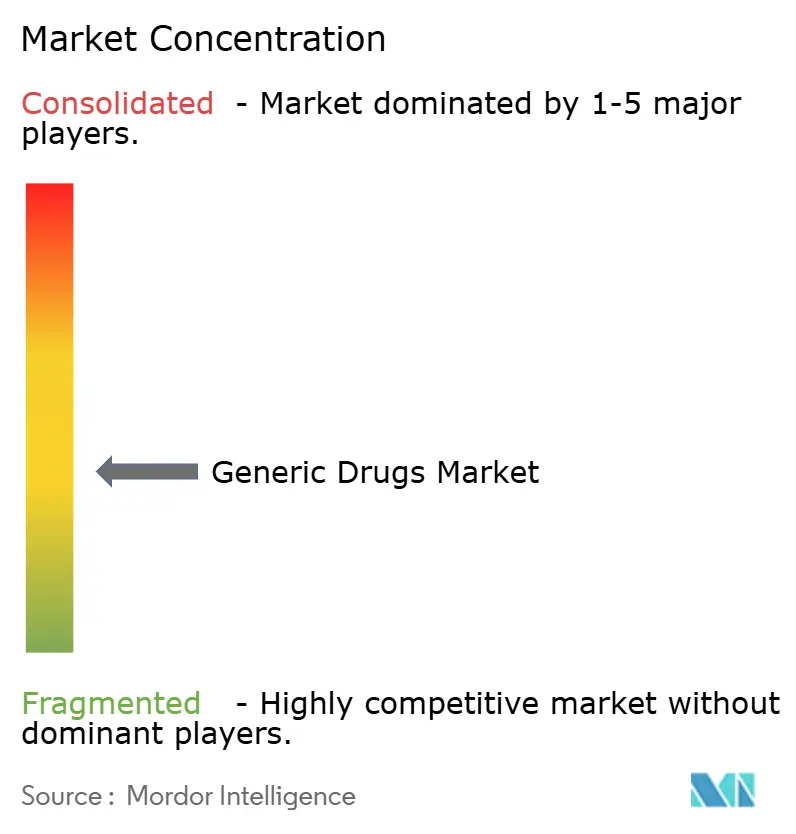
O mercado de medicamentos genéricos apresenta concentração moderada; os dez principais players — Sandoz, Teva, Viatris, Sun Pharma, Aurobindo, Cipla, Dr. Reddy's, Lupin, Fresenius Kabi e Hikma — detinham coletivamente uma participação significativa do volume de 2025. A erosão de preços impulsiona mudanças de portfólio em direção a produtos especializados. A aquisição da Ilumya pela Sun Pharma em 2024 por USD 250 milhões sinaliza um foco no desenvolvimento de terapias diferenciadas. A Teva lançou o Austedo XR em 2024, ilustrando o gerenciamento do ciclo de vida que compensa as margens em encolhimento nos genéricos simples.
Genéricos complexos, como combinações medicamento-dispositivo, comprimidos de liberação prolongada e inaláveis, requerem de USD 10 milhões a USD 15 milhões em P&D, limitando a viabilidade dos concorrentes. Os biossimilares exigem de USD 100 milhões a USD 250 milhões em investimento, favorecendo empresas com expertise em biológicos. As organizações de desenvolvimento e fabricação por contrato (CDMOs) fornecem soluções completas, permitindo que empresas menores concorram efetivamente sem exigir integração vertical completa. As ferramentas de saúde digital diferenciam os distribuidores; a Amazon Pharmacy utiliza análises de prescrição para recomendar substituições terapêuticas e automatizar reabastecimentos, resultando em uma redução de 10% nas taxas de abandono.
O risco da cadeia de suprimentos molda a estratégia: mais de 80% dos IFAs são originários da China e da Índia. A proposta de Lei BIOSECURE dos EUA poderia exigir a relocalização de compostos sensíveis, levando as empresas multinacionais a planejar contingências. A conformidade contínua com nitrosaminas adiciona de USD 50.000 a USD 200.000 por produto anualmente, incentivando economias de escala e consolidação do setor. O interesse de private equity permanece robusto; a Goldman Sachs Alternatives adquiriu uma participação majoritária na Synthon em dezembro de 2024, citando confiança em genéricos complexos e injetáveis oncológicos.
Líderes do Setor de Medicamentos Genéricos
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc. (Mylan-Upjohn)
-
Sandoz Group AG
-
Sun Pharmaceutical Industries Ltd.
-
Dr. Reddy's Laboratories Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos Genéricos
- Alvogen
- Apotex
- Aurobindo Pharma Ltd.
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- Endo International
- Fresenius
- Glenmark Pharmaceuticals
- Hikma Pharmaceuticals
- KRKA d.d.
- Lupin
- Nichi-Iko Pharmaceutical Co., Ltd.
- Sandoz Group AG
- Sawai Pharmaceutical Co., Ltd.
- Stada Arzneimittel
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Viatris
- Zydus Lifesciences Ltd.

Recent Industry Developments in Mercado de Medicamentos Genéricos
- Fevereiro de 2025: A Apotex adquiriu os direitos nos EUA do Provigil e do Nuvigil, ampliando seu portfólio de vigília e aproveitando 550 SKUs nos canais de distribuição dos EUA.
- Janeiro de 2025: A FDA aprovou o Avtozma da Celltrion, um biossimilar de tocilizumabe que amplia o acesso para artrite reumatoide e cuidados relacionados à COVID-19.
- Janeiro de 2025: A Novo Nordisk peticionou à FDA por uma supervisão mais rigorosa das farmácias de manipulação que produzem Victoza (liraglutida), ilustrando a intensificação da concorrência em GLP-1.
- Janeiro de 2025: A Novo Nordisk peticionou à FDA por uma supervisão mais rigorosa da liraglutida manipulada, refletindo a maior concorrência nas terapias GLP-1.
- Dezembro de 2024: A Goldman Sachs Alternatives adquiriu uma participação majoritária na Synthon, sublinhando o apetite do private equity por genéricos complexos e injetáveis oncológicos.


Mercado de Medicamentos Genéricos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de medicamentos genéricos como as vendas mundiais de medicamentos prescritos que contêm o mesmo ingrediente farmacêutico ativo, forma farmacêutica, concentração e via de administração que um produto originador após o término da patente ou da exclusividade de dados. Os produtos contabilizados incluem sólidos orais simples, genéricos especializados e complexos, e biossimilares aprovados fornecidos por meio de canais de farmácias de varejo, hospitalares e alternativos.
Exclusões do Escopo: Marcas reaproveitadas vendidas a preços de originador e produtos de venda livre não estão incluídos.
Visão Geral da Segmentação
- Por Tipo de Medicamento
- Genéricos Simples
- Genéricos Especializados
- Biossimilares
- Genéricos Complexos
- Por Área Terapêutica
- Cardiovascular
- Oncologia
- Anti-Infeccioso
- Sistema Nervoso Central
- Endócrino/Metabólico
- Respiratório
- Outros
- Por Via de Administração
- Oral
- Injetável
- Tópico
- Inalável
- Outra Via de Administração
- Por Canal de Distribuição
- Farmácias de Varejo
- Farmácias Hospitalares
- Farmácias Online
- Outro Canal de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Discussões com farmacoeconomistas, chefes de compras hospitalares, compradores de distribuidores e ex-reguladores na América do Norte, Europa, Ásia-Pacífico e principais mercados farmacêuticos emergentes permitiram que os analistas da Mordor Intelligence validassem curvas de erosão de preços, margens de canal e defasagens de adoção de biossimilares que os dados secundários não conseguiam explicar completamente. Os insights dessas entrevistas alimentaram diretamente o ajuste fino das premissas.
Pesquisa de Gabinete
Os analistas primeiro mapearam o universo do mercado usando bancos de dados de reguladores disponíveis gratuitamente, como o Orange Book da FDA, o Registro Comunitário da EMA, a lista de ANDAs aprovados do CDSCO e as expirações de patentes da OMC, o que ajudou a esclarecer o número de moléculas fora de patente e o momento da perda de exclusividade. Enriquecemos isso com indicadores macroeconmicos de saúde da OMS, Estatísticas de Saúde da OCDE e dados demográficos da ONU para dimensionar os grupos de demanda de pacientes. Em seguida, consultamos relatórios anuais, formulários 10-K e apresentações para investidores dos principais fabricantes de genéricos para obter preços médios de venda típicos. Insumos de assinatura do D&B Hoovers e do Dow Jones Factiva forneceram divisões de receita concretas que fundamentaram as estimativas iniciais. As fontes citadas acima são ilustrativas; muitas referências abertas e pagas adicionais auxiliaram nas verificações de dados e no suporte narrativo.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo reconstruiu os gastos globais com genéricos aplicando cronogramas de expiração de patentes no nível de molécula às vendas de medicamentos de marca, ajustando para padrões típicos de penetração e declínio de preços, e depois alocando por terapia, via e região. Os totais de fornecedores de amostras de ASP × volume e verificações de canais de distribuidores atuaram como testes cruzados seletivos de baixo para cima que mantiveram os totais realistas. As principais variáveis rastreadas incluem o número de moléculas que perdem exclusividade a cada ano, erosão média ponderada de preços, contagem de lançamentos de biossimilares, prevalência de doenças crônicas e políticas de contenção de custos das seguradoras. As previsões empregam regressão multivariada que vincula os gastos a esses fatores, permitindo que os analistas testem cenários conservadores, de base e otimistas. As lacunas nos dados de baixo para cima foram preenchidas com médias trianguladas de mercados comparáveis antes do alinhamento final.
Ciclo de Validação e Atualização de Dados
Os resultados passam por três rodadas: varreduras automatizadas de variância, revisão por pares e aprovação de analista sênior. Os dados são atualizados anualmente, com revisões intermediárias acionadas por grandes eventos de patentes ou políticas, garantindo que os clientes recebam a visão mais atual.
Por que a Base de Referência de Medicamentos Genéricos da Mordor Intelligence Inspira Confiança
As estimativas publicadas divergem porque as empresas escolhem diferentes combinações de produtos, anos-base e curvas de erosão de preços.
Os principais fatores de divergência incluem o tratamento variado de biossimilares, a inclusão de genéricos de venda livre, as datas de conversão de moeda e a frequência de atualização. A seleção disciplinada de escopo da Mordor Intelligence, o ciclo de atualização anual e a modelagem de abordagem dupla reduzem essas variações e produzem um ponto médio equilibrado em que os tomadores de decisão podem confiar.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 431,1 bilhões de USD (2025) | Mordor Intelligence | - |
| 361,7 bilhões de USD (2022) | Consultoria Global A | Ano-base mais antigo e exclui biossimilares |
| 445,6 bilhões de USD (2024) | Consultoria Regional B | Limitada aos 20 principais países; atualização infrequente |
| 515,1 bilhões de USD (2025) | Publicação Especializada C | Inclui genéricos de venda livre e de marca; aplica inflação agressiva de ASP |
Em suma, a visão comparativa mostra que, enquanto outros editores oscilam para cima ou para baixo com base em premissas de escopo ou preço, a Mordor Intelligence fornece uma base de referência transparente e reproduzível, ancorada em variáveis claras, dados oportunos e validação em múltiplas camadas, oferecendo às partes interessadas um ponto de partida confiável para decisões de estratégia e investimento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de medicamentos genéricos em 2026?
O tamanho do mercado de medicamentos genéricos atinge 449,90 bilhões de USD em 2026.
Qual é o CAGR projetado para medicamentos genéricos de 2026 a 2031?
O mercado está previsto para crescer a um CAGR de 7,28% ao longo do período.
Qual área terapêutica cresce mais rapidamente?
Os produtos oncológicos registram o maior CAGR de 10,34% até 2031.
Por que as farmácias online estão ganhando participação?
A integração de telessaúde e os menores custos de atendimento impulsionam um CAGR de 11,89% para os canais online.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico registra o crescimento mais rápido com um CAGR de 8,89%, impulsionado por incentivos de política e expansão da manufatura.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
