
Tamanho e Participação do Mercado de Revestimentos em Pó
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
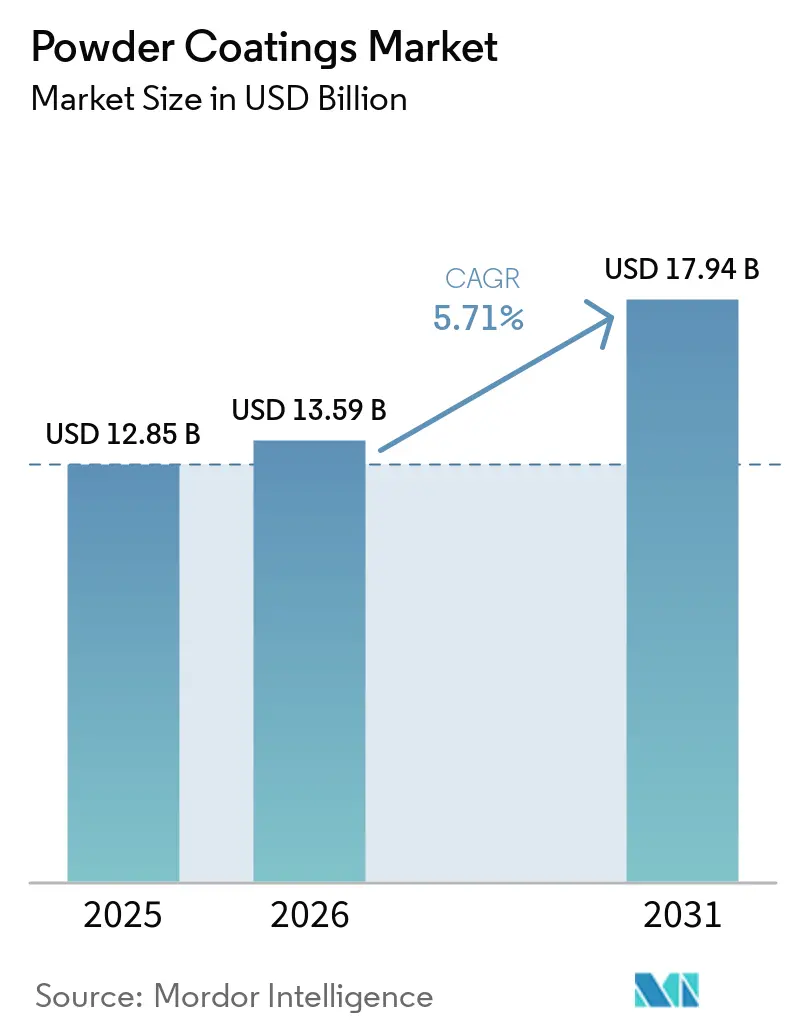
| Tamanho do Mercado (2026) | 13.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.71 % |
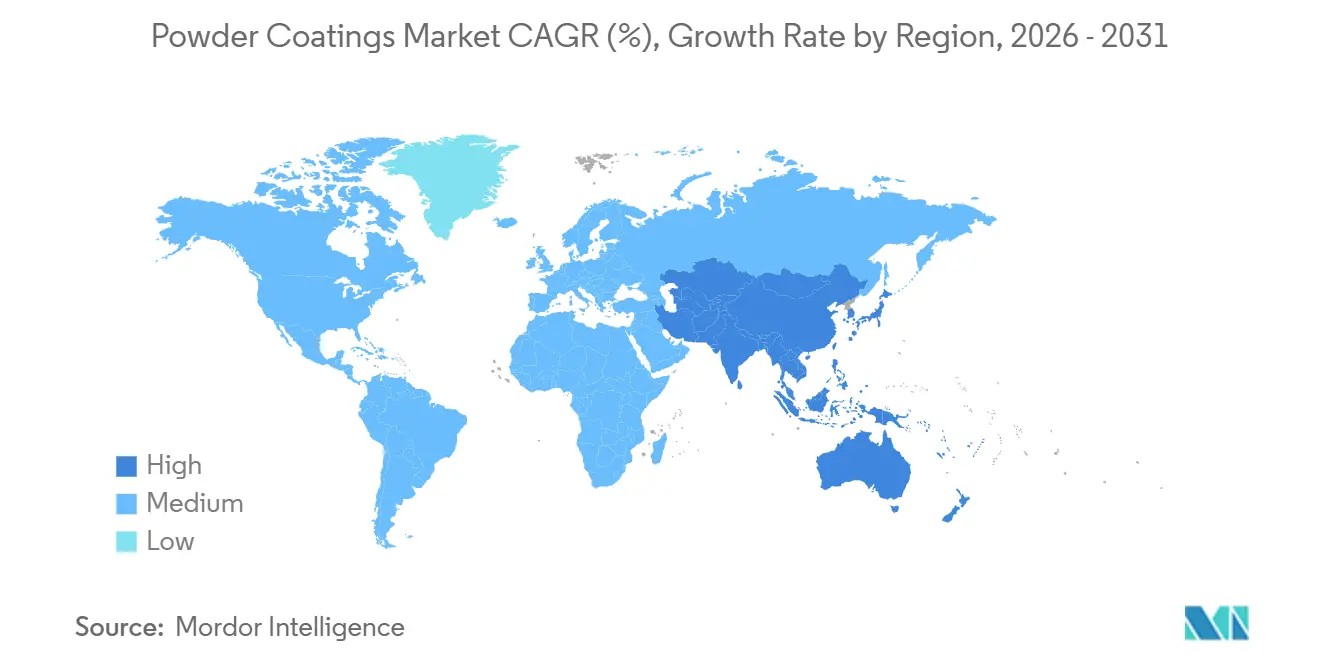
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
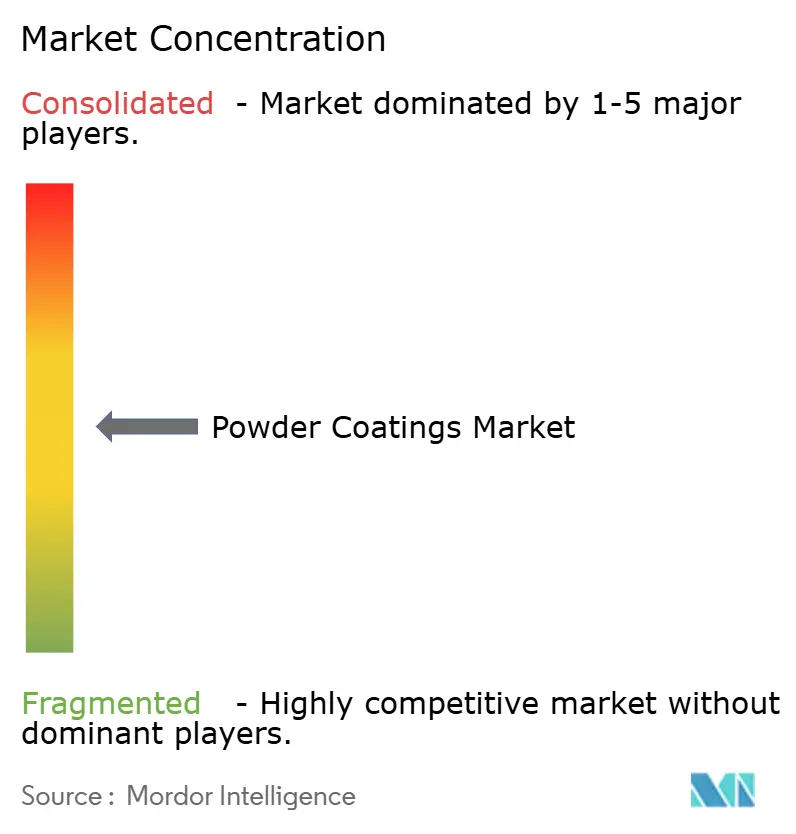
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos em Pó por Mordor Intelligence
O tamanho do Mercado de Revestimentos em Pó está projetado para expandir de 12,85 bilhões de USD em 2025 e 13,59 bilhões de USD em 2026 para 17,94 bilhões de USD até 2031, registrando um CAGR de 5,71% entre 2026 e 2031. O impulso decorre de ventos regulatórios favoráveis que reduzem a diferença de custo em relação aos acabamentos líquidos, da robusta produção de eletrodomésticos no Sudeste Asiático e do uso expandido de painéis de fibra de média densidade (MDF) viabilizado por químicas de baixa temperatura. As formulações de poliéster continuam sendo o padrão para durabilidade exterior, enquanto os tipos termoplásticos estão conquistando nichos onde a reciclabilidade é primordial. As adições de capacidade no Vietnã, na China e nos Estados Unidos ilustram uma mudança do setor em direção a polos regionais que encurtam os prazos de entrega e reduzem as emissões incorporadas. A inflação de matérias-primas e os desafios de aplicação em filmes finos moderam o crescimento, mas não desviaram os investimentos de capital em novas linhas de pulverização automatizadas.
Principais Conclusões do Relatório
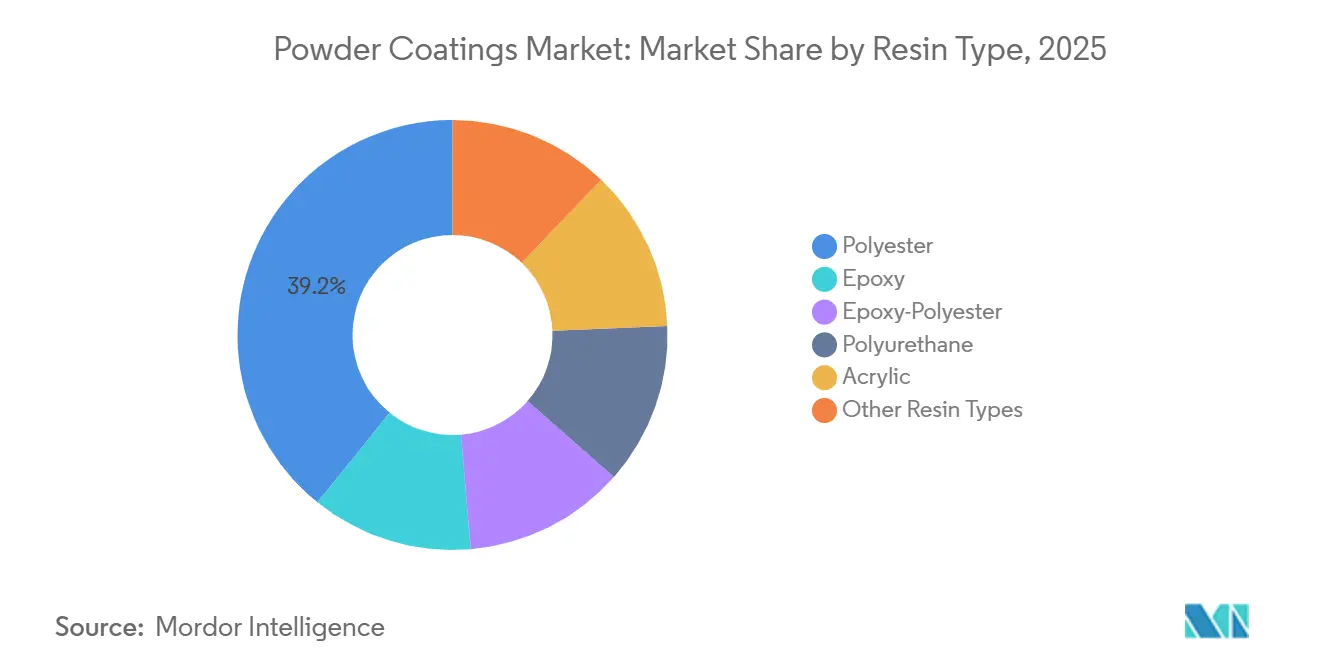
- Por tipo de resina, o poliéster liderou com 39,18% da participação do mercado de revestimentos em pó em 2025 e está previsto para expandir a um CAGR de 6,29% até 2031.
- Por tipo de revestimento, as químicas termofixas capturaram 91,05% da receita em 2025, enquanto os tipos termoplásticos avançam a um CAGR de 6,17% até 2031.
- Por setor de uso final, o segmento industrial deteve 44,46% da demanda em 2025 e progride ao CAGR mais rápido de 6,42% até 2031.
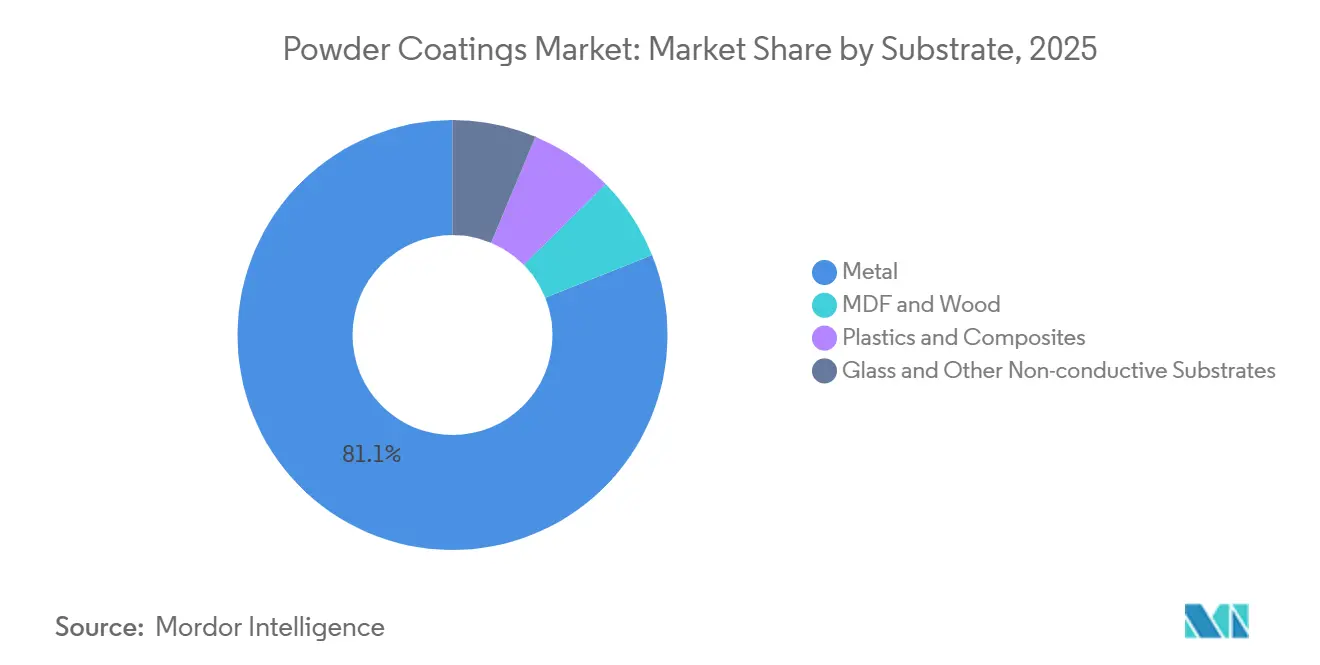
- Por substrato, o metal representou 81,08% do volume em 2025, enquanto MDF e madeira avançam a um CAGR de 6,16% até 2031.
- Por geografia, a Ásia-Pacífico dominou com uma participação de 55,65% em 2025 e registra um CAGR de 5,91% ao longo do período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras rigorosas de COV e precificação de carbono acelerando acabamentos sem solvente | +1.4% | Europa, América do Norte, China | Médio prazo (2-4 anos) |
| Químicas de baixa temperatura desbloqueando MDF e substratos sensíveis ao calor | +0.9% | Global, com adoção antecipada na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão de eletrodomésticos na ASEAN impulsionada por IED | +1.2% | Núcleo da ASEAN (Vietnã, Tailândia, Indonésia), transbordamento para a Índia | Curto prazo (≤ 2 anos) |
| Relocalização de linhas de OEM automotivo | +0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Megaprojetos do CCG impulsionando a demanda por alumínio arquitetônico | +0.6% | Oriente Médio (Arábia Saudita, EAU), transbordamento para o Norte da África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regras Rigorosas de COV e Precificação de Carbono Acelerando Acabamentos Sem Solvente
As regulamentações estão cada vez mais favorecendo as linhas de pó em detrimento das cabines líquidas, levando a uma redução do custo total de propriedade. Em dezembro de 2024, a Agência de Proteção Ambiental dos EUA estabeleceu um limite de teor de COV em 350 g/L. Essa medida forçou os conversores a avaliar o custo dos equipamentos de controle de emissões em relação à opção de instalar cabines de pó. Enquanto isso, na Europa, o Mecanismo de Ajuste de Carbono nas Fronteiras, com entrada em vigor prevista para janeiro de 2026, aplicará o preço de carbono do EU-ETS aos bens metálicos importados. Isso levou exportadores da Turquia e da Índia a migrar para soluções em pó para evitar tarifas. Na China, subsídios provinciais em Jiangsu e Guangdong estão cobrindo uma parte dos custos de equipamentos de pó. Essa iniciativa está alinhada com a meta de redução de 10% de COV da China em seu 14º Plano Quinquenal. Graças a esses esforços coordenados, o período de retorno para instalações de pó de médio porte foi significativamente reduzido. Além disso, os OEMs estão adotando acabamentos sem solvente, reforçando seus compromissos corporativos de emissões líquidas zero e impulsionando a adoção de revestimentos em pó nos setores de móveis, eletrodomésticos e transporte.
Químicas de Baixa Temperatura Desbloqueando MDF e Substratos Sensíveis ao Calor
Formulações inovadoras agora curam a temperaturas entre 110 °C e 130 °C, permitindo sua aplicação como revestimento em pó de baixa temperatura em madeira engenheirada e plásticos selecionados sem causar distorção do substrato. O Ultradur High Speed poliéster da BASF alcança reticulação completa a 130 °C, aderindo às normas ISO 2409 em MDF sem necessidade de primers[1]. Da mesma forma, o sistema AquaEC da Axalta é aplicado em para-choques de polipropileno a 110 °C, aprovando com sucesso os testes de fita ASTM D3359[2]. Os fabricantes de móveis foram rápidos em se adaptar: a IKEA utilizou o pó de baixa temperatura de cura em suas estruturas de armários, destacando a economia de energia e resolvendo os desafios de levantamento de grão típicos de líquidos à base de água. Embora os custos de resina sejam mais elevados do que os poliésteres padrão, as significativas economias de energia e mão de obra apresentam um argumento sólido para o crescimento de longo prazo da tecnologia em painéis decorativos, móveis de escritório e interiores automotivos.
Expansão de Eletrodomésticos na ASEAN Impulsionada por Investimento Estrangeiro Direto
Em 2024-2025, o Vietnã e a Tailândia atraíram investimentos significativos no setor de eletrodomésticos e eletrônicos. Esse aumento criou um mercado dedicado para revestimentos em pó, especificamente adaptados para gabinetes de refrigeradores e máquinas de lavar. Notavelmente, as expansões dos gigantes do setor Samsung, LG e Haier impulsionaram esse crescimento. Essas empresas têm a ganhar uma vantagem de custo de acabamento com os revestimentos em pó, especialmente ao considerar o manuseio de resíduos e a recuperação de solventes. Na Indonésia, o impulso pela eficiência energética é sublinhado pela rotulagem obrigatória SNI 8000. Essa regulamentação aumentou o apelo dos revestimentos em pó, pois seus filmes finos uniformes melhoram significativamente o isolamento térmico nos revestimentos internos de refrigeradores. Embora a capacidade regional esteja se esforçando para acompanhar o ritmo, os desafios persistem. A nova planta da PPG em Binh Duong, inaugurada em abril de 2025, está lidando com prazos de entrega durante as temporadas de pico.
Relocalização de Linhas de OEM Automotivo
Os fabricantes de automóveis norte-americanos e europeus estão cada vez mais localizando suas plataformas de veículos elétricos (VE), com a tecnologia de pó desempenhando um papel fundamental em suas oficinas de pintura reformuladas. A General Motors, como parte de um investimento significativo anunciado em agosto de 2024, está reformulando três plantas nos EUA para incorporar carcaças de baterias e subquadros com revestimento em pó. O site de Oakville da Ford, que iniciou a produção de VE no final de 2025, adotou uma sequência de duas camadas de pó. Essa inovação substitui o mergulho tradicional de e-coat intensivo em água, contribuindo para os esforços de conservação de água. Do outro lado do Atlântico, a Volkswagen fez a transição de uma parte substancial do processamento de carrocerias de sua planta de Emden para o pó. Essa medida não apenas se alinha com os limites de COV mais rígidos estabelecidos pela Diretiva de Emissões Industriais, mas também ressalta o compromisso do setor com a sustentabilidade. A adoção de ciclos de cura mais curtos e temperaturas de cozimento reduzidas enfatiza ainda mais o papel integral do pó na modernização das linhas de pintura automotiva, alinhando-se com objetivos mais amplos de manufatura enxuta.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de aplicação em filme fino (menos de 25 µm) | -0.7% | Global, mais agudo em superfícies Classe A automotivas | Médio prazo (2-4 anos) |
| Pós de cura UV ainda restritos geometricamente | -0.5% | Global, particularmente em peças automotivas e industriais complexas | Longo prazo (≥ 4 anos) |
| Volatilidade do preço de matérias-primas de poliéster/epóxi | -1.1% | Global, com maior impacto na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Aplicação em Filme Fino Abaixo de 25 Mícrons
As restrições de tamanho de partícula dificultam a produção de filmes uniformes, impedindo o uso de pó em painéis externos premium de automóveis e carcaças de eletrônicos de consumo. Os pós enfrentam desafios com fluidização e carga eletrostática, levando a taxas de rejeição mais altas em auditorias automotivas em comparação com seus equivalentes líquidos. A atualização de resina da Sherwin-Williams em 2025 reduziu a espessura viável, mas ainda fica aquém das metas estabelecidas pelos fabricantes de automóveis. Até que avanços sejam feitos na deposição de filmes finos, os revestimentos líquidos de acabamento continuarão a dominar as superfícies Classe A, limitando a aplicação do pó em categorias onde a aparência é primordial.
Pós de Cura UV Ainda Restritos Geometricamente
Embora os pós de cura UV rápida aumentem o rendimento, eles têm dificuldades com reentrâncias sombreadas onde a luz não consegue ativar uniformemente os fotoiniciadores. A tecnologia da IGP é adotada principalmente para componentes planos ou levemente curvos, como acabamentos internos e prateleiras. No entanto, estruturas automotivas complexas, dissipadores de calor e estruturas em treliça ainda são incompatíveis, limitando o potencial de volume para a próxima década.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
Dominância do Poliéster Ancorada pela Durabilidade ExteriorOs pós de poliéster geraram 39,18% do tamanho do mercado de revestimentos em pó para resinas em 2025 e registram um CAGR de 6,29% até 2031, bem à frente das epoxídicas e acrílicas. Notavelmente, os sistemas poliéster-TGIC atingem consistentemente os padrões de resistência às intempéries AAMA 2605, suportando uma década de sol da Flórida sem amarelamento significativo.
As extrusões de alumínio arquitetônico, os equipamentos agrícolas e os móveis de exterior, todos exigindo alta estabilidade UV a preços competitivos, impulsionam a demanda mais expressiva. Embora as epoxídicas sejam valorizadas pela sua proteção anticorrosiva, o seu uso é amplamente limitado a interiores de eletrodomésticos e peças de carroceria automotiva devido à sua tendência de descoloração sob luz solar. As híbridas epóxi-poliéster servem como meio-termo para móveis metálicos de interior e gabinetes de HVAC, onde um desempenho equilibrado é suficiente. As poliuretanas de nicho, voltadas para dutos de petróleo e gás, oferecem resistência à abrasão que justifica um preço premium. Os pós acrílicos, embora mantenham o brilho em rodas decorativas, podem ser complementados por pó de polimento em aplicações de acabamento superficial, mas enfrentam restrições de custo. Com o crescimento das fazendas eólicas offshore e das usinas solares, os primers epoxídicos de dupla camada cobertos com sistemas de poliéster, em conformidade com a norma ISO 12944 C5-M, são cada vez mais preferidos em ambientes marinhos desafiadores.

Por Tipo de Revestimento:
Plataformas Termofixas Consolidam Participação por Meio da Densidade de ReticulaçãoOs tipos termofixos dominaram a receita com 91,05% em 2025 e, embora seu crescimento fique atrás dos termoplásticos, a vantagem de volume absoluto persistirá. A superior resistência a solventes e à abrasão decorrente da ligação covalente irreversível é adequada para chassis, bandejas de baterias e carcaças de eletrodomésticos que devem suportar exposição a detergentes e sal. O tamanho do mercado de revestimentos em pó para tipos termoplásticos é menor, mas está crescendo a um CAGR de 6,17% à medida que eletrônicos e interiores automotivos buscam metas de reciclabilidade delineadas no Plano de Ação para a Economia Circular da UE.
Os ensaios Relest da BASF demonstram que os termoplásticos de poliolefina podem ser remoídos e reaplicados. No entanto, esses termoplásticos ficam atrás em dureza e durabilidade química, limitando suas aplicações a cenários de baixo estresse. A iniciativa da BASF e da Covestro de expandir seus portfólios para poliésteres de base biológica sugere um futuro onde o desempenho encontra a sustentabilidade. Essa mudança poderia levar a uma mudança significativa na participação de mercado, especialmente quando a paridade de custos for alcançada.
Por Setor de Uso Final:
Segmento Industrial Captura o Crescimento Mais Rápido por Meio da DiversificaçãoA maquinaria industrial absorveu 44,46% da demanda em 2025, e seu CAGR de 6,42% até 2031 supera outros segmentos verticais à medida que o pó migra para equipamentos de construção, sistemas de manuseio de materiais e implementos agrícolas. As conversões da Caterpillar e da John Deere para sistemas epóxi de camada única ilustram os ganhos de durabilidade que reduzem as reclamações de garantia e as falhas em campo.
A arquitetura segue de perto, liderada por fachadas de arranha-céus no Oriente Médio e projetos de reforma na Europa que buscam acabamentos em conformidade com a AAMA. A adoção automotiva está se acelerando em carrocerias de VE e carcaças de baterias, mas os painéis externos ainda usam principalmente líquidos. Os produtores de eletrodomésticos e móveis continuam a impulsionar o pó para atender aos mandatos de zero COV e reduzir a energia de cura. A diversificação entre esses setores protege os fornecedores das oscilações cíclicas em qualquer mercado individual.
Por Substrato:
A Dominância do Metal Continua à Medida que o MDF Ganha ImpulsoO metal permaneceu como o padrão com 81,08% do volume em 2025, sustentado pela natureza condutora do aço e do alumínio que facilita a deposição eletrostática. A participação do mercado de revestimentos em pó para MDF e madeira, no entanto, está crescendo rapidamente em um caminho de CAGR de 6,16% viabilizado por químicas que curam a 120 °C ou abaixo. O poliéster de baixa temperatura de cura da Tiger Coatings agora fornece superfícies de móveis Classe 1 conforme a EN 12720 sem primer, removendo etapas e emissões em comparação com manchas de solvente.
Plásticos e compósitos permanecem experimentais, limitados pela necessidade de primers condutores ou tratamento por chama, mas as iniciativas de OEM em design circular podem acelerar os ensaios. Vidro e outros substratos não condutores são negligenciáveis, limitados a divisórias decorativas e iluminação especial onde o pó oferece texturas únicas.
Análise Geográfica
Mercado de Revestimentos em Pó da APAC
A Ásia-Pacífico deteve 55,65% da receita do mercado de revestimentos em pó em 2025 e registra um CAGR de 5,91% até 2031. As exportações vietnamitas de eletrodomésticos exigiram um consumo anual significativo de pó para invólucros de linha branca. A produção automotiva da Tailândia dependeu do revestimento em pó para partes inferiores de carrocerias, permitindo que as montadoras cumprissem os padrões de emissões da Fase 4. Com o objetivo de alcançar maior penetração de mercado em móveis e eletrodomésticos até 2025, a China apoia sua meta com subsídios para equipamentos de pó em Jiangsu e Guangdong. Enquanto isso, a ambição da Índia de aumentar a produção de veículos está impulsionando a expansão da capacidade doméstica de revestimento em pó, especialmente nas proximidades de Pune e Chennai.
Mercado de Revestimentos em Pó da América do Norte
A América do Norte está colhendo os frutos das linhas de veículos elétricos relocalizada no país e das exigências das regras de origem do USMCA. GM, Ford e Stellantis investiram pesadamente em suas instalações nos EUA e no Canadá, com foco no uso de revestimento em pó para invólucros de baterias e estruturas. A adoção de revestimentos em pó no México aumentou significativamente, enquanto os extrusores canadenses utilizaram pó em fachadas cortina, garantindo a conformidade com os padrões AAMA 2605.
Mercado de Revestimentos em Pó da Europa
A Diretiva de Emissões Industriais influencia fortemente o mercado de revestimentos em pó da Europa e exige a promoção de uma economia circular. Para se alinhar às metas CAFE, os fabricantes de automóveis alemães recorreram aos revestimentos em pó para bandejas de baterias. Os construtores franceses, em conformidade com as regulamentações de baixo carbono RE2020, utilizaram pó na maioria de suas estruturas de alumínio. A Lei Ambiental de 2021 do Reino Unido está impulsionando os fabricantes de eletrodomésticos em direção a revestimentos com zero COV. Na Itália, os produtores de móveis da Lombardia alcançaram um marco significativo, reduzindo o uso de solventes por meio da transição para revestimentos em pó.
Mercado de Revestimentos em Pó do MEA e da América do Sul
Embora em menor escala, as regiões da América do Sul e do Oriente Médio-África estão testemunhando um crescimento acelerado no mercado de revestimentos em pó. O Brasil impulsionou o uso de pó em veículos comerciais, estimulado por incentivos fiscais que promovem a fabricação de baixa emissão. Graças aos ambiciosos gigaprojetos da Arábia Saudita, as importações aumentaram significativamente. Nos Emirados Árabes Unidos, os códigos de construção sustentável tornaram obrigatório o uso de revestimentos em pó na maioria das fachadas cortina. As plantas automotivas da África do Sul, voltadas principalmente para exportação, estão fazendo a transição para revestimentos em pó a fim de atender aos padrões equivalentes ao Euro 6.
Análise da Cadeia de Valor
A criação de valor nos revestimentos em pó começa a montante com monômeros e aditivos derivados de petroquímicos usados para produzir resinas epóxi, poliéster, acrílico e poliuretano, juntamente com pigmentos, cargas e agentes de cura. Os formuladores compõem e fabricam os pós por meio de pesagem e pré-mistura, extrusão por fusão (tipicamente em torno de 90-120 °C), resfriamento e fragmentação, micronização para cerca de 30-80 mícrons, peneiramento e embalagem. O controle de qualidade normalmente enfatiza a distribuição do tamanho de partícula, o fluxo e a resposta de cura, enquanto a volatilidade das matérias-primas nas cadeias de poliéster e epóxi continua sendo um risco de custo. As químicas de baixa temperatura e especiais também elevam o padrão para a qualificação de matérias-primas.
A jusante, os pós são distribuídos por meio de redes regionais para revestidores OEM e oficinas de revestimento personalizado que operam linhas de pulverização automatizadas, sistemas de recuperação e fornos de cura. Os fornecedores de equipamentos de aplicação e integradores de sistemas influenciam o desempenho da linha e a eficiência de transferência, o que afeta os custos de conversão e o rendimento. O planejamento de logística e estoque está cada vez mais vinculado à redução de prazos de entrega para cores personalizadas e ao fornecimento just-in-time para linhas de eletrodomésticos, automotivo, alumínio arquitetônico, móveis e industrial geral, consistente com a mudança em direção a polos regionais na Ásia-Pacífico e América do Norte. As inovações de processo e energia também estão se integrando à cadeia de valor, incluindo o piloto de março de 2026 da PPG, IPG Photonics e Whirlpool em Strongsville, Ohio, que integra a cura a laser nas operações de acabamento para reduzir o uso de energia e melhorar a economia de rendimento.
Panorama Competitivo
O mercado de revestimentos em pó é moderadamente fragmentado. A aquisição da divisão de pó da Huarun pela Akzo Nobel expandiu seu alcance no setor de eletrodomésticos e móveis da China. A planta da PPG no Vietnã, estrategicamente localizada ao lado de clusters de OEM, reduziu com sucesso os prazos de entrega de cores personalizadas. Em uma tentativa de se destacar, os players especializados estão recorrendo a tecnologias inovadoras: os pós de cura UV da IGP agora ostentam um tempo de cura rápido para peças planas. Enquanto isso, a Sherwin-Williams obteve uma patente para primers condutores, permitindo a aplicação de pó em para-choques de polipropileno. Esse avanço poderia abrir caminho para novas aplicações significativas.
Líderes do Setor de Revestimentos em Pó
-
Akzo Nobel N.V.
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Axalta Coating Systems, LLC
-
Jotun
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos em Pó Empresas cobertas neste relatório
- Advanced Powder Coatings
- Akzo Nobel N.V.
- Asian Paints PPG Pvt. Ltd.
- Axalta Coating Systems, LLC
- BASF
- Berger Paints India
- Cardinal
- Hempel A/S
- IFS Coatings
- IGP Pulvertechnik AG
- Jotun
- Kansai Paint Co.,Ltd.
- NATIONAL PAINTS FACTORIES CO. LTD.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc. (TCI Powder Coatings)
- SAK Coat
- ST POWDER COATINGS S.P.A.
- Teknos Group
- The Sherwin-Williams Company
- TIGER Coatings GmbH & Co. KG
Oportunidades de Mercado e Perspectiva Futura
Os sistemas de cura de baixa temperatura (cerca de 110-130 °C) criam demanda incremental além do metal, tornando viável o revestimento de MDF e outros substratos sensíveis ao calor em móveis e componentes internos. Isso se alinha com os esforços dos OEM para reduzir solventes e compactar as etapas do processo, e apoia casos de uso comercial específicos já visíveis no mercado, incluindo o desempenho do poliéster de baixa temperatura de cura da BASF em MDF (alinhado às práticas de adesão ISO 2409) e a adoção na produção de móveis. Na prática, isso fornece um caminho para o pó substituir os revestimentos líquidos onde as restrições de energia e emissões são mais agudas.
Uma segunda oportunidade centra-se na diferenciação de produtos orientada pela sustentabilidade, com uma mudança de alegações de marketing para documentação verificável e formulações de menor carbono. A publicação pela Sherwin-Williams de uma Declaração Ambiental de Produto para POWDURA ECO TGIC-Free (novembro de 2025) e a introdução pela AkzoNobel de resinas de base biológica em sua coleção de pó arquitetônico Interpon D em sites europeus (março de 2026) mostram como os fornecedores estão usando EPDs e insumos de balanço de massa para atender aos requisitos de aquisição em arquitetura e cadeias de suprimentos industriais. No lado do processo, as tecnologias que reduzem a energia de cura e as etapas de cozimento apoiam as conversões e reformas de linhas, reforçadas pelo piloto de março de 2026 da PPG, IPG Photonics e Whirlpool para cura de pó a laser e pelo lançamento do OneCure pela Sherwin-Williams Industrial em junho de 2026 para combinar primer e acabamento em um único ciclo de cozimento. Essas mudanças visam as restrições de custo, pegada e produtividade que tipicamente retardam a adoção do pó.
Desenvolvimentos industriais recentes em Mercado de Revestimentos em Pó
- Junho de 2026: A Sherwin-Williams Industrial lançou o sistema de revestimento em pó OneCure, uma abordagem de pó sobre pó que aplica primer e acabamento e os cura em um único ciclo de cozimento. A plataforma visa ciclos mais curtos e menor energia de forno, ao mesmo tempo em que libera espaço na linha para revestidores industriais de alta variedade. Ao reduzir o número de etapas térmicas, também aborda uma barreira comum à mudança de sistemas líquidos em linhas com restrições de rendimento.
- Março de 2026: A PPG fez parceria com a IPG Photonics e a Whirlpool para acelerar a comercialização da cura de pó a laser, instalando uma linha de acabamento piloto em Strongsville, Ohio. O piloto centra-se no sistema de cura a laser PhotoniCURE para reduzir o consumo de energia de acabamento e o custo operacional em comparação com os fornos convencionais. A colaboração traz um OEM de eletrodomésticos para a inovação de processo, o que pode acelerar a qualificação e ampliar a adoção se as métricas de produção se traduzirem para outras linhas de revestimento de alto volume.
- Março de 2024: A AkzoNobel anunciou um investimento de mais de 28 milhões de EUR para atualizar e expandir a capacidade de revestimentos em pó em quatro sites norte-americanos: Reading, PA; Warsaw, IN; Nashville, TN; e Monterrey, México. O programa de múltiplos sites fortalece a resiliência do fornecimento regional e os níveis de serviço para a demanda automotiva, arquitetônica e industrial geral. Também apoia prazos de entrega mais curtos para clusters de OEM locais, alinhando-se com a mudança mais ampla em direção a polos de fabricação regionais.
Mercado de Revestimentos em Pó Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange materiais de revestimento em pó comercializados na forma de pó seco, aplicados (mais frequentemente por pulverização eletrostática) e posteriormente curados para formar um acabamento protetivo e decorativo na superfície-alvo.
Exclusões de escopo: Exclui tintas líquidas, equipamentos de aplicação e receitas exclusivamente de serviços, como revestimento por contrato ou por encomenda.
Visão Geral da Segmentação
- Por Tipo de Resina
- Epóxi
- Poliéster
- Epóxi-Poliéster
- Poliuretano
- Acrílico
- Outros Tipos de Resina (Policloreto de Vinila, Poliolefinas)
- Por Tipo de Revestimento
- Revestimentos em Pó Termofixos
- Revestimentos em Pó Termoplásticos
- Por Setor de Uso Final
- Arquitetura e Decoração
- Automotivo
- Industrial
- Outros (Móveis, Eletrodomésticos, etc.)
- Por Substrato
- Metal
- MDF e Madeira
- Plásticos e Compósitos
- Vidro e Outros Substratos Não Condutores
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos construindo um mapa de demanda de revestimentos em pó por uso final e, em seguida, coletamos dados públicos que possam ancorar o modelo. Os insumos comuns incluem registros de comércio e tarifas para materiais relacionados a revestimentos, indicadores de produção industrial e séries de produção da construção civil e automotiva que sinalizam a demanda por revestimentos.
Para este mercado, consultamos fontes públicas como o US Census Bureau, o US Bureau of Labor Statistics, o Eurostat, o UN Comtrade e publicações técnicas de entidades como a American Coatings Association, além de periódicos revisados por pares sobre química de revestimentos e comportamento de cura. Relatórios anuais de empresas, apresentações a investidores e imprensa especializada são utilizados para verificar adições de capacidade, comentários sobre preços e mudanças na demanda regional. Quando necessário, uma assinatura paga para dados financeiros de empresas, patentes e detalhes de comércio em nível de remessa é utilizada para preencher lacunas. Essas fontes documentais são meramente ilustrativas, e outras referências são utilizadas ao longo da coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas de Campo
Em seguida, validamos o que a pesquisa documental não consegue explicar de forma confiável, principalmente a mudança de composição entre usos finais, a variação de preços e os padrões de utilização em plantas e aplicadores. As entrevistas e pesquisas de campo capturam contribuições de participantes de matérias-primas, produtores de pó, formuladores, distribuidores e grandes usuários de revestimentos na APAC, EMEA e nas Américas, o que ajuda a testar hipóteses e alinhar o modelo com o comportamento real de compra e especificação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 51% | Líderes Funcionais/de Unidade: 35% | EMEA: 32% |
| Participantes menores: 14% | Gerentes: 52% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído por meio de uma reconstrução de demanda de cima para baixo, na qual a produção por uso final é convertida em consumo de revestimento por meio de taxas de penetração e uso típico de revestimento por unidade de área, sendo então convertida em valor com base em preços regionais. Para manter os números fundamentados, os resultados são corroborados por verificações seletivas de baixo para cima, como a amostragem de receitas de fornecedores quando disponíveis, conversas com o canal sobre volumes e uma verificação de sanidade simples de volume multiplicado pelo preço médio de venda por principais grupos de uso final.
Os principais insumos utilizados no modelo incluem produção industrial e produão de bens duráveis, tendências de fabricação automotiva e de eletrodomésticos, atividade de construção vinculada a componentes metálicos arquitetônicos, fluxos comerciais de materiais relacionados a revestimentos e mudanças observáveis na composição de resinas e na adoção de cura a baixa temperatura (importante para MDF e substratos sensíveis ao calor). As previsões utilizam análise de cenários apoiada por opiniões de especialistas sobre crescimento do uso final, adições de capacidade e repasse de preços, e suavizamos o ruído de curto prazo usando taxas históricas recentes para que a curva permaneça explicável. Quando pontos de referência de baixo para cima estão ausentes para um país ou uso final, preenchemos as lacunas usando níveis de penetração de proxy de mercados similares e, em seguida, verificamos esses proxies com entrevistas até que os volumes implícitos se alinhem.
Ciclo de Validação e Atualização de Dados
A triangulação é realizada comparando os resultados do modelo com sinais independentes, como tendências de produção por uso final, direção do comércio e a variação de preços discutida pelos participantes do mercado. Valores discrepantes são sinalizados, hipóteses são revisadas e verificações cruzadas são repetidas nos níveis de país e regional antes da aprovação, seguidas de uma revisão interna para confirmar a consistência matemática, lógica e de escopo.
Os relatórios são atualizados anualmente. Atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes expansões de capacidade, movimentos acentuados de matérias-primas ou choques de demanda nos setores automotivo, de eletrodomésticos ou de construção. Antes da entrega, realizamos uma nova varredura de validação para que os clientes recebam uma visão atualizada que ainda se vincula às mesmas etapas reproduzíveis.
Tamanho do Mercado de Revestimentos em Pó da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para revestimentos em pó frequentemente variam porque os fluxos de receita incluídos, os limites de uso final e a rotulagem de anos diferem entre os publicadores. Variações também surgem quando as premissas de preços são carregadas de maneiras diferentes ou quando sinais mais antigos de capacidade e demanda não são revalidados.
As receitas de revestimentos líquidos e tintas úmidas estão fora do escopo da Mordor Intelligence, o que é uma razão comum pela qual alguns totais publicados são mais elevados, mesmo quando os mesmos setores de uso final são referenciados. Além disso, lacunas podem surgir dependendo de se uma fonte inclui serviços de aplicação, como ela trata o timing cambial regional e se a demanda é construída a partir de verificações de produção por uso final versus uma abordagem ampla de gastos com produtos químicos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,59 bilhões de USD (2026) | |
| Consultoria Global A | 15,17 bilhões de USD (2024) | Utiliza um ano-base anterior e pode refletir uma visão mais ampla de gastos com revestimentos, na qual os preços e a composição não são revalidados em relação às recentes mudanças na produção por uso final e às variações de utilização regional. |
| Publicador Setorial B | 11,50 bilhões de USD (2025) | Baseia-se em uma captura de valor mais restrita, que pode subestimar a demanda por pós industriais de maior especificação, e os preços implícitos parecem mais conservadores nos principais usos finais. |
A dispersão na tabela decorre principalmente do que é contabilizado como receita dentro do escopo, além de como os preços e a composição são carregados entre os anos. Ao vincular a demanda a sinais de produção por uso final e, em seguida, verificar os preços e a penetração com entrevistas, o número final permanece transparente e mais fácil de reproduzir em atualizações futuras.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de revestimentos em pó até 2031?
O mercado está previsto para atingir 17,94 bilhões de USD até 2031, expandindo a um CAGR de 5,71% a partir de 13,59 bilhões de USD em 2026.
Qual resina detém a maior participação nas formulações de pó?
O poliéster comandou uma participação de 39,18% em 2025 graças à sua durabilidade exterior e eficiência de custo.
Por que os pós de baixa temperatura são importantes para móveis de MDF?
As químicas que curam a 110 °C–130 °C permitem que o pó revesta o MDF sem carbonizar, reduzindo o uso de energia e eliminando as emissões de solventes.
Como os OEMs automotivos estão usando revestimentos em pó em veículos elétricos?
As linhas de VE relocalizadas aplicam pó em carcaças de baterias, subquadros e carrocerias para atingir metas de zero COV e otimizar o uso de água nas oficinas de pintura.
O que está limitando a adoção do pó em painéis externos premium de automóveis?
Alcançar filmes uniformes abaixo de 25 µm continua sendo desafiador, levando a defeitos de superfície que mantêm os líquidos dominantes nos painéis Classe A.
Qual região representa a oportunidade de crescimento mais rápido até 2031?
A Ásia-Pacífico mantém a liderança, impulsionada pela fabricação de eletrodomésticos no Vietnã e na Tailândia e pelo crescimento sustentado da produção automotiva na China e na Índia.