
Tamanho e Participação do Mercado de Revestimentos Têxteis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
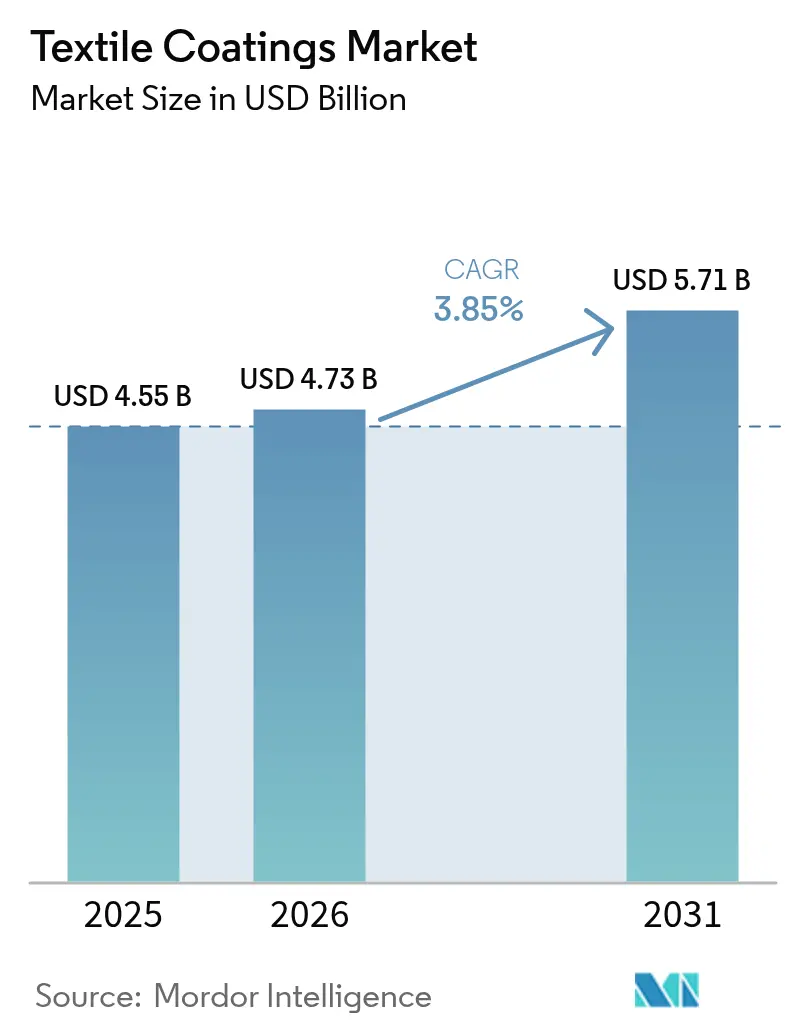
| Tamanho do Mercado (2026) | 4.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.85 % |
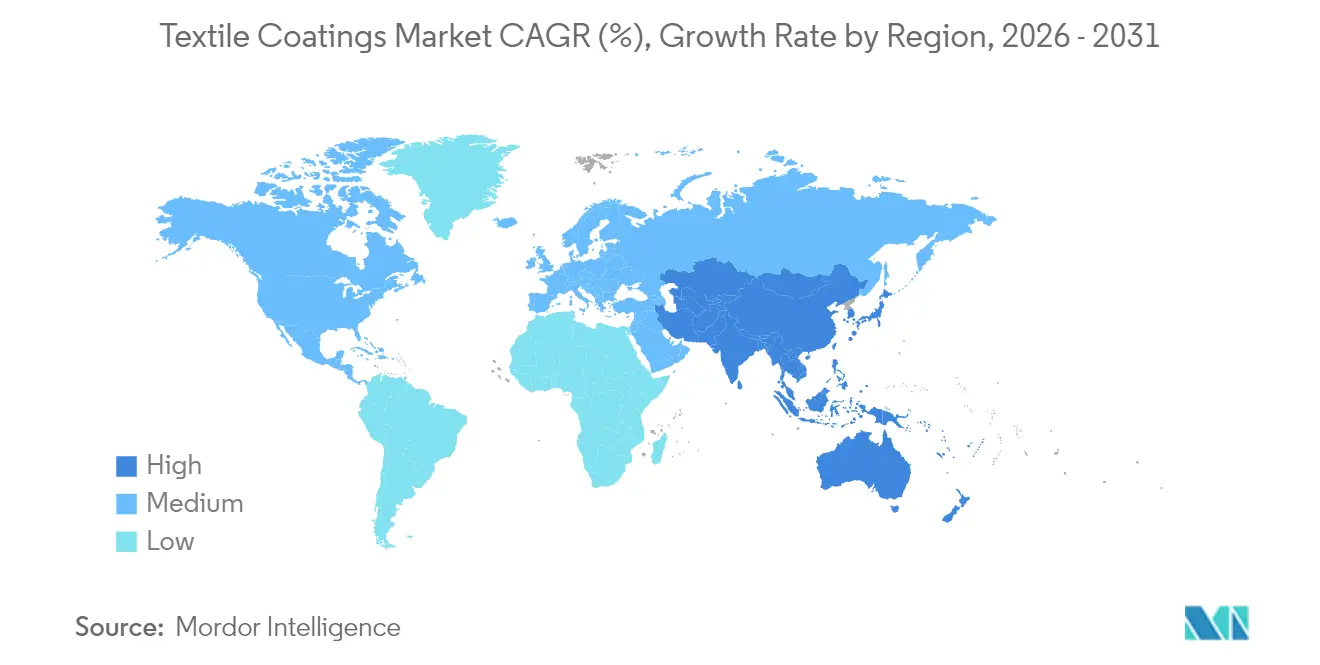
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
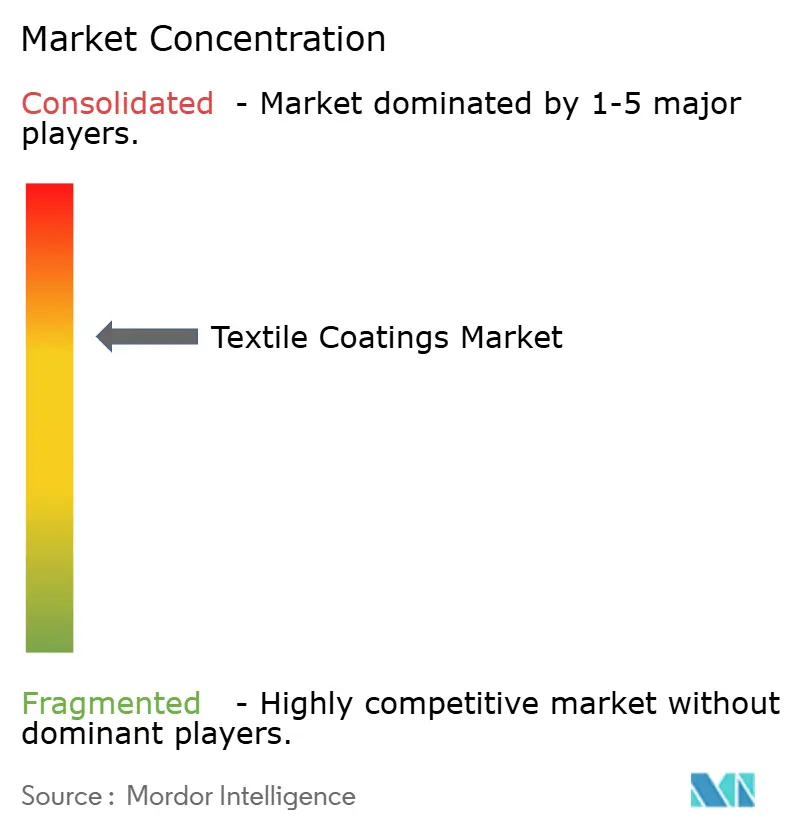
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos Têxteis por Mordor Intelligence
O tamanho do Mercado de Revestimentos Têxteis em 2026 é estimado em USD 4,73 bilhões, crescendo a partir do valor de 2025 de USD 4,55 bilhões, com projeções para 2031 indicando USD 5,71 bilhões, crescendo a um CAGR de 3,85% no período 2026-2031. A migração acelerada para sistemas poliméricos à base de água e sem solventes está no centro dessa transformação, à medida que os fabricantes buscam perfis de COV mais baixos sem comprometer a durabilidade ou a estética. A Ásia-Pacífico mantém vantagens de liderança em custo e absorve a maior parte da nova capacidade, enquanto a América do Norte e a Europa impulsionam a química de alto desempenho e os marcos regulatórios que influenciam as escolhas de formulação globais. Os segmentos médico, automotivo e de infraestrutura estão redefinindo os parâmetros de desempenho em torno de propriedades antimicrobianas, resistentes às intempéries e retardantes de chama, levando os fornecedores a diversificar-se para além das químicas PFAS tradicionais. Os investimentos em emulsões à base de silicone, tratamento de superfície por plasma e linhas de aplicação digital revelam um campo competitivo disposto a trocar volume por desempenho especializado e resiliência de margem. Nesse contexto, o mercado de revestimentos têxteis continua a equilibrar as pressões de custo, conformidade e personalização que, coletivamente, moldam os roteiros tecnológicos até 2030.
Principais Conclusões do Relatório
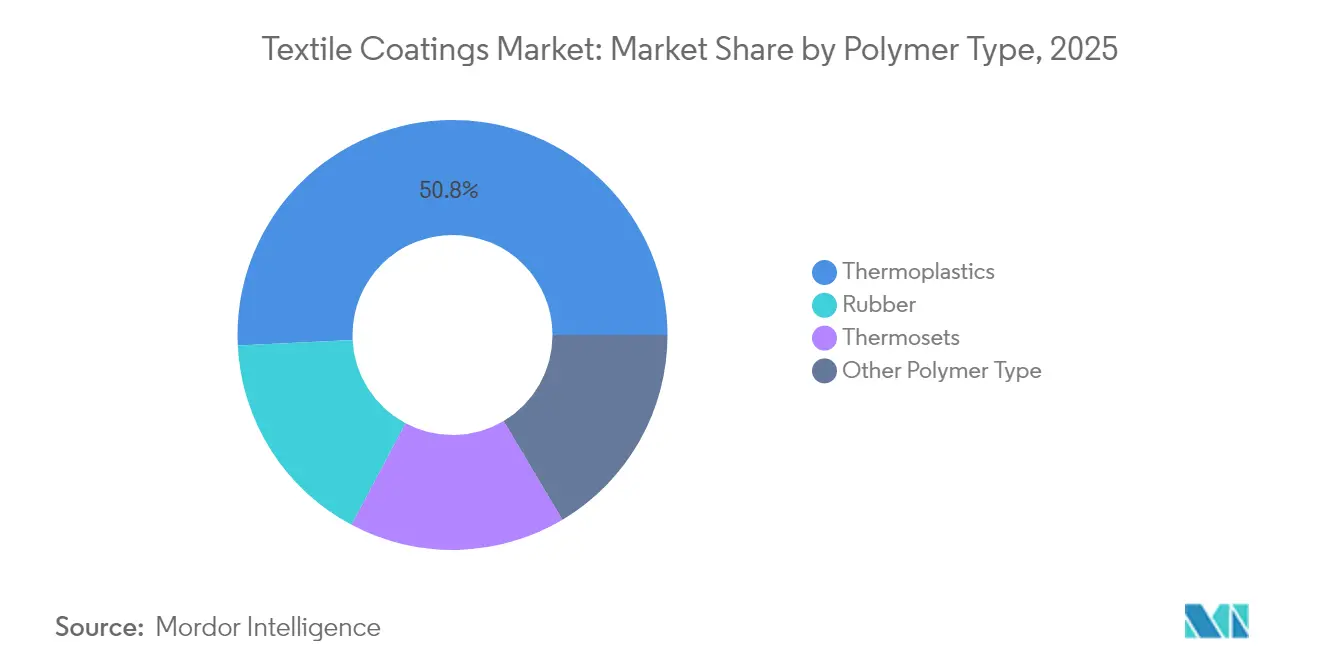
- Por tipo de polímero, os termoplásticos dominaram com 50,78% de participação no mercado de revestimentos têxteis em 2025, e estão projetados para crescer a um CAGR de 6,22% até 2031.
- Por tipo de tecido, os tecidos planos capturaram 44,92% da participação no mercado de revestimentos têxteis em 2025 e estão avançando a um CAGR de 5,88%.
- Por funcionalidade, os acabamentos impermeáveis e respiráveis comandaram 30,12% do tamanho do mercado de revestimentos têxteis em 2025, enquanto os revestimentos antimicrobianos e antivirais registram o maior CAGR de 6,63%.
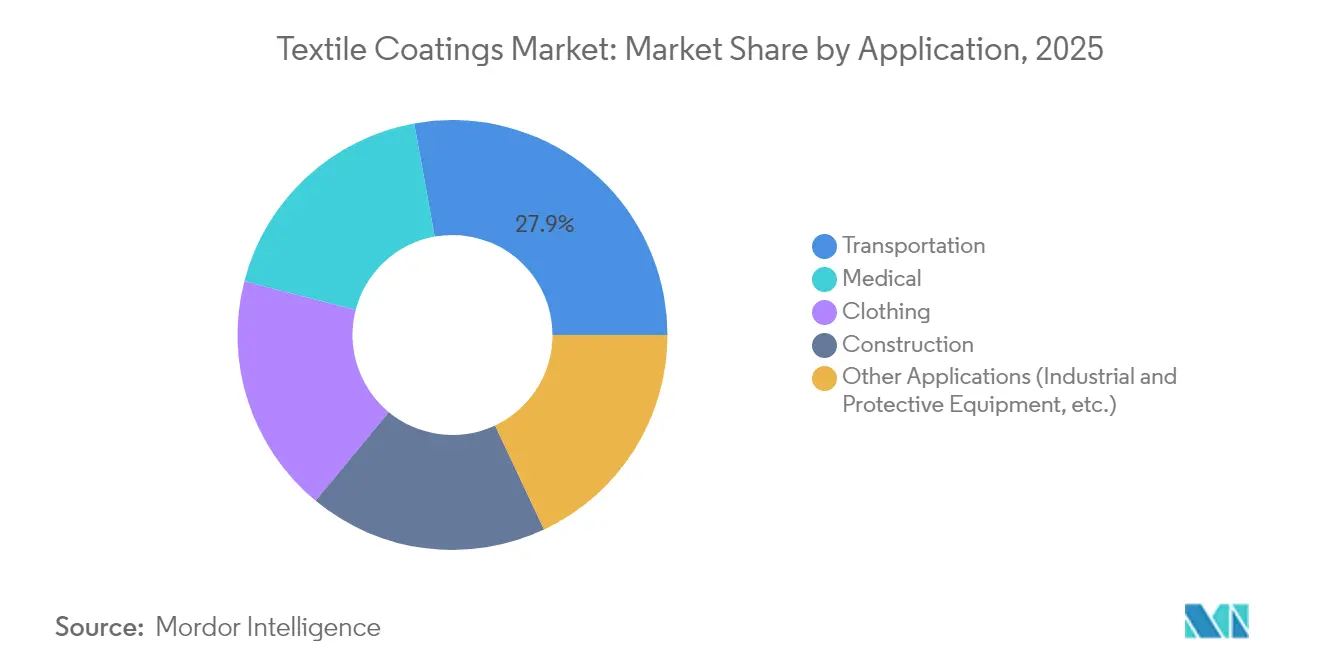
- Por aplicação, o transporte deteve 27,85% do tamanho do mercado de revestimentos têxteis em 2025, ao passo que os têxteis médicos representam a trajetória de crescimento mais rápida, com um CAGR de 6,03% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 52,74% da participação no mercado de revestimentos têxteis em 2025; a região está prevista para expandir a um CAGR de 5,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos padrões para têxteis de proteção | +0.8% | Global, com ênfase na América do Norte e UE | Médio prazo (2-4 anos) |
| Crescimento da demanda em estofamentos automotivos e de transporte | +1.1% | Núcleo na APAC, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Necessidade crescente de tecidos duráveis e resistentes às intempéries na construção e infraestrutura | +0.7% | Global, concentrado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Transição para polímeros à base de água e sem solventes em conformidade com as regulamentações de COV | +0.9% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Surgimento de nano-revestimentos antimicrobianos e antivirais em têxteis para saúde | +0.6% | Global, com adoção antecipada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Padrões para Têxteis de Proteção
Os reguladores globais estão endurecendo os parâmetros de desempenho e segurança, levando os fabricantes a desenvolver soluções resistentes a chamas, produtos químicos e barreiras de umidade que eliminam os PFAS enquanto atendem às normas atualizadas, como a NFPA 1971-2018. A Milliken introduziu alternativas sem PFAS que superam os limites de durabilidade anteriores, estimulando a inovação competitiva e acelerando os investimentos em laboratórios de testes entre os concorrentes. Os fornecedores europeus ampliam o foco para químicas de base biológica a fim de se alinhar com as ambições do Pacto Verde, e a demanda se estende de conjuntos de combate a incêndio a roupas de trabalho industriais, ampliando o potencial comercial de químicas conformes no mercado de revestimentos têxteis.
Crescimento da Demanda em Estofamentos Automotivos e de Transporte
As agendas de redução de peso e as expectativas de cabines premium em veículos elétricos e autônomos se traduzem em revestimentos que oferecem resistência à abrasão, gestão térmica e propriedades antimicrobianas em uma única camada. As preocupações com a saúde relacionadas aos retardantes de chama tradicionais, amplamente divulgadas na mídia, impulsionam reformulações em direção a alternativas mais seguras, direcionando as aquisições para plataformas que satisfazem tanto as metas de sustentabilidade dos fabricantes de equipamentos originais quanto as rigorosas métricas de qualidade do ar interior. Os conversores asiáticos aproveitam as vantagens de custo e escala para conquistar contratos de estofamento, reforçando o papel da Ásia-Pacífico como núcleo de demanda e oferta no mercado de revestimentos têxteis.
Necessidade Crescente de Tecidos Duráveis e Resistentes às Intempéries na Construção e Infraestrutura
Os programas de infraestrutura dos setores público e privado em economias emergentes dependem de membranas de cobertura revestidas, toldos e geossintéticos para alcançar longevidade sob ciclos climáticos severos. A ExxonMobil e a Freudenberg estão comercializando sistemas estáveis à radiação UV com conteúdo reciclado que suportam exposição prolongada ao sol e à umidade, posicionando o mercado de revestimentos têxteis como um componente sutil, porém crítico, das cadeias de valor da construção resiliente.
Transição para Polímeros à Base de Água e Sem Solventes em Conformidade com as Regulamentações de COV
As mais recentes emendas da EPA sobre revestimentos em aerossol e os limites da Califórnia de maio de 2025 aguçam a atenção do setor sobre os tetos de COV, reforçando os roteiros corporativos voltados para dispersões de poliuretano e silicone à base de água. A linha INSQIN da Covestro demonstra como os sistemas de baixo COV podem superar os predecessores à base de solventes em flexibilidade e resistência às intempéries, enquanto os exportadores asiáticos adotam químicas semelhantes para manter o acesso a mercados com jurisdições rigorosas [1]Covestro AG, "INSQIN® Poliuretano à Base de Água para Têxteis," covestro.com. A transição coletiva sustenta o crescimento de médio prazo em elastômeros especiais no mercado de revestimentos têxteis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flutuação nos preços dos principais polímeros de base | -0.7% | Global, com impacto agudo na APAC | Curto prazo (≤ 2 anos) |
| Alto custo de capital de maquinário e linhas de revestimento | -0.5% | Mercados emergentes, particularmente na América do Sul e MEA | Médio prazo (2-4 anos) |
| Concorrência do plasma e outras alternativas de acabamento a seco | -0.3% | Mercados desenvolvidos com manufatura avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Flutuação nos Preços dos Principais Polímeros de Base
O álcool polivinílico, o algodão e os sintéticos derivados do petróleo exibem oscilações de preço recorrentes que distorcem os ciclos de planejamento e corroem as margens dos revestidores fortemente expostos aos mercados spot. Os preços do álcool polivinílico caíram no início de 2025, mas os custos das fibras sintéticas subiram 10-15% devido à volatilidade do petróleo, produzindo um quadro misto de custos de insumos que força uma gestão cautelosa de estoques e contratos de fornecimento de longo prazo. Essa volatilidade introduz incerteza de resultados de curto prazo no mercado de revestimentos têxteis.
Alto Custo de Capital de Maquinário e Linhas de Revestimento
A transição para sistemas à base de água exige configurações avançadas de secagem, exaustão e automação que podem custar USD 10 milhões ou mais para uma linha integrada, impondo barreiras de entrada formidáveis para os menores players regionais. O reinício das operações de ativos HMD da INVISTA, no valor de USD 23 milhões em dólares canadenses, ilustra a escala do desembolso de caixa necessário para sustentar a competitividade. As restrições de financiamento em regiões emergentes desaceleram as adições de capacidade e potencialmente limitam o crescimento regional da oferta no mercado de revestimentos têxteis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
Os Termoplásticos Comandam Tanto a Escala Quanto o CrescimentoOs polímeros termoplásticos dominam o segmento com 50,78% da participação no mercado de revestimentos têxteis em 2025, refletindo seu equilíbrio entre eficiência de custo, resistência mecânica e reciclabilidade. A demanda se concentra em estofamentos automotivos, vestuário de proteção e membranas de construção flexíveis, onde a resistência à abrasão e a estabilidade dimensional são obrigatórias. Os usuários finais favorecem os termoplásticos pela compatibilidade com químicas de revestimento à base de água e sem solventes, alinhadas com os limites de COV cada vez mais rigorosos. Os interiores de veículos elétricos leves e os projetos de infraestrutura modular elevam ainda mais os requisitos de volume. Esses impulsionadores combinados ancoram os termoplásticos como o substrato preferido para revestimentos de alto desempenho nas principais regiões de consumo.
Os polímeros termoplásticos também entregarão o CAGR mais rápido de 6,22% até 2031, sublinhando sua dupla liderança em escala e momentum no tamanho do mercado de revestimentos têxteis. Materiais concorrentes, como fibras naturais, à base de celulose e termofixas, ficam para trás em crescimento porque têm dificuldade em igualar as vantagens de velocidade de processamento, tolerância térmica e reciclabilidade dos termoplásticos. As inovações incrementais em misturas de copolímeros e tratamentos de superfície continuam a elevar o teto de desempenho sem sacrificar a conformidade ambiental. À medida que as marcas a jusante expandem seus compromissos com a economia circular, a perspectiva de refundir e reprocessar tecidos termoplásticos revestidos reforça a atratividade de longo prazo. Consequentemente, os gastos de capital em novas linhas de revestimento visam cada vez mais configurações compatíveis com termoplásticos para garantir capacidade para a expansão sustentada do segmento.


Por Tipo de Tecido:
Os Tecidos Planos Mantêm Dupla DominânciaOs substratos planos alcançaram 44,92% da participação no mercado de revestimentos têxteis em 2025 e combinam essa dominância com um CAGR de 5,88%, refletindo sua resistência à tração intrínseca, estabilidade dimensional e ancoragem de revestimento superior. Os segmentos automotivo, arquitetônico e de segurança, que não podem comprometer a integridade estrutural, preferem construções planas para desempenho de longo prazo. Os avanços em não tecidos começam a ganhar tração em descartáveis médicos e meios de filtração, auxiliados pela porosidade projetada que melhora a penetração do revestimento e a uniformidade funcional.
Os tecidos de malha ocupam nichos que exigem elasticidade e caimento, mas os limites de adesão e retenção de forma restringem a penetração em grandes aplicações técnicas. Os tecidos multicamadas híbridos que combinam a estabilidade do tecido plano com o conforto da malha emergem em esportes e órteses médicas, indicando que a inovação em substratos permanece uma alavanca crítica de diferenciação no mercado de revestimentos têxteis.
Por Funcionalidade:
O Avanço Antimicrobiano Desafia a Liderança ImpermeávelOs acabamentos impermeáveis e respiráveis mantiveram a maior participação de 30,12% em 2025, impulsionados por vestuário outdoor, tendas e coberturas. A posição estabelecida do segmento é agora desafiada pelas químicas antimicrobianas e antivirais, que crescem a um CAGR de 6,63%, catalisadas pelas prioridades de controle de infecções em ambientes públicos, comerciais e residenciais. As plataformas de cobre, prata e amônio quaternário são integradas por meio de métodos de impregnação-secagem-cura, plasma e impressão digital, alcançando parâmetros de durabilidade em lavagem comercial que antes dificultavam a aceitação no mercado.
As iniciativas regulatórias que proíbem os PFAS impulsionam a pesquisa e desenvolvimento em direção a opções repelentes à água à base de silicone e de base biológica que mantêm as classificações de coluna de água enquanto evitam produtos químicos persistentes. Os revestimentos de dupla função que oferecem gestão de umidade e desempenho antimicrobiano em uma única camada sublinham a marcha em direção à multifuncionalidade, que reduz as etapas de processamento e a sobreposição de materiais.
Por Aplicação:
Liderança do Transporte Desafiada pelo Crescimento MédicoAs aplicações de transporte detiveram 27,85% do tamanho do mercado de revestimentos têxteis em 2025, devido à robusta demanda de fabricantes de equipamentos originais automotivos e de reposição por capas de assento, revestimentos de portas e interiores de carga que exigem resistência à abrasão e manchas. As arquiteturas de veículos elétricos leves intensificam a substituição de materiais por tecidos revestidos que combinam reforço e estética com economia de peso. Simultaneamente, os têxteis médicos experimentam o maior CAGR de 6,03% graças à conscientização pós-pandemia sobre proteção antimicrobiana em roupas de cama hospitalares, aventais e tecidos de barreira. Os revestimentos habilitados por nanopartículas, capazes de redução de 99,999% de patógenos, atraem o interesse de aquisição de grandes redes de saúde, acelerando a adoção.
A transferência de tecnologia entre segmentos está se tornando comum. As superfícies antibacterianas tratadas por plasma, originalmente desenvolvidas para ambientes cirúrgicos, agora migram para interiores de transporte público de alto contato, fundindo domínios de aplicação e ampliando o volume endereçável. A construção, a segurança industrial e o vestuário continuam a contribuir materialmente para o volume, mas suas taxas de crescimento ficam atrás do par líder, dadas as curvas de adoção maduras e os ciclos de inovação mais lentos.
Análise Geográfica
Mercado de Revestimentos Têxteis da APAC
A Ásia-Pacífico respondeu por 52,74% da receita global em 2025, consolidando sua influência na formação de preços e na alocação de oferta em todo o mercado de revestimentos têxteis. A China exportou 301 bilhões de USD em têxteis e vestuário em 2024, dos quais 142 bilhões de USD provinham de têxteis, evidenciando a profundidade da capacidade produtiva mesmo em meio a movimentos de diversificação em direção ao Vietnã, à Índia e a Bangladesh. Instrumentos de política indiana, como o programa de Incentivo Vinculado à Produção e os parques PM MITRA, buscam elevar o valor da produção nacional a 350 bilhões de USD até 2030, incentivando os formuladores domésticos a adotarem quimicamente à base de água precocemente e a incorporá-las nas novas capacidades. Bangladesh e Vietnã consolidam posições por meio de custos de mão de obra competitivos e acordos comerciais, mas a imposição de tarifas norte-americanas sobre determinadas categorias pode reordenar as estratégias de abastecimento e impulsionar os fornecedores locais em direção a uma maior diferenciação funcional.
Mercado de Revestimentos Têxteis da América do Norte
A América do Norte permanece uma região centrada em tecnologia, canalizando o ímpeto regulatório em oportunidades comerciais para sistemas isentos de PFAS e com baixo teor de COV. A Califórnia e Nova York promulgam algumas das proibições de produtos químicos têxteis mais rigorosas do mundo, com vigência a partir de janeiro de 2025, proporcionando vantagem de pioneirismo às empresas já habilitadas a fornecer portfólios em conformidade. A expansão de 20 milhões de USD da Lubrizol em emulsão acrílica em Gastonia apoia os clusters de demanda em têxteis para o lar e tecidos técnicos de alto desempenho para interiores automotivos, reforçando a inclinação da região para nichos de valor agregado. A integração do Canadá com a produção de veículos dos Estados Unidos sustenta a demanda transfronteiriça, embora a exposição aos ciclos de preços de matérias-primas force uma recalibração constante das estratégias de abastecimento.
Mercado de Revestimentos Têxteis da Europa
A Europa mantém liderança em química sustentável e processamento avançado. Inovadores alemães, franceses e nórdicos avançam nas fronteiras do poliuretano à base de água e dos biopolímeros, ao mesmo tempo em que investem em linhas de aplicação por plasma e digitais que reduzem drasticamente o consumo de água e energia. Aquisições como a compra de ativos da Heytex pela Freudenberg por 100 milhões de EUR ampliam os portfólios de têxteis técnicos e sinalizam uma consolidação contínua. A legislação de economia circular da UE acelera o interesse em revestimentos recicláveis e infraestruturas de ciclo fechado, posicionando o mercado de revestimentos têxteis como beneficiário e viabilizador dos objetivos climáticos regionais.

Panorama regulatório
A regulamentação está se tornando mais restritiva em relação a repelentes fluorados, emissões e divulgação de substâncias químicas, levando os formuladores de revestimentos têxteis a adotar plataformas livres de PFAS e com menor teor de VOC. Na França, o Decreto nº 2025-1376 entrou em vigor em janeiro de 2026, restringindo o PFAS em tecidos de vestuário e calçados acima de limites de concentração especificados. Em junho de 2026, a Agência de Proteção Ambiental dos Estados Unidos (EPA) avançou com trabalhos de avaliação de risco químico sob a TSCA, com uma avaliação preliminar de risco para o TBBPA que identificou risco de inalação não razoável para trabalhadores, reforçando a mudança em direção a abordagens mais seguras de retardantes de chama.
Na Europa, o REACH continua a ampliar as restrições relevantes para têxteis revestidos comercializados no mercado da UE. O Anexo XVII do REACH introduz novos limites, como o Item 77 (Formaldeído), com um limite de emissão para têxteis que entra em vigor em agosto de 2026, e a restrição de PFHxA sob o Item 79 do Anexo XVII do REACH começa a ser aplicada a partir de 10 de outubro de 2026 para vestuário de consumo e artigos relacionados. Além da regulamentação, normas privadas também moldam as decisões de compra: a OEKO-TEX atualizou os valores-limite em STANDARD 100, ORGANIC COTTON, LEATHER STANDARD e ECO PASSPORT, com vigência a partir de 1º de junho de 2026, aumentando os requisitos de testes e documentação para cadeias de suprimentos globais que atendem mercados finais regulados.
Análise da cadeia de valor
A cadeia de valor de revestimentos têxteis começa com matérias-primas e substratos upstream, incluindo tecidos planos, malhas e não tecidos, juntamente com resinas poliméricas (por exemplo, PVC, PU, acrílico), plastificantes, estabilizantes, pigmentos e aditivos de desempenho, como pacotes antimicrobianos e de repelência. Os participantes midstream incluem compostadores e fornecedores de produtos químicos especializados que formulam sistemas à base de água, à base de solvente, hot-melt ou de silicone, seguidos por revestidoras e acabadoras que operam processos de faca sobre rolo, rolo reverso, imersão e hot-melt, que dependem de fornos de cura, capacidade de secagem e controles ambientais para gerenciar os requisitos de VOC e exposição dos trabalhadores.
No downstream, os tecidos revestidos passam por conversores e marcas até chegarem às aplicações de transporte, médicas, construção e têxteis de proteção, onde a documentação de conformidade e a verificação por testes determinam cada vez mais a elegibilidade dos fornecedores. A transparência química exigida por regulamentações e clientes está se tornando uma etapa determinante para as vendas destinadas à UE, vinculando a participação na cadeia de valor a programas validados de divulgação de substâncias e rastreabilidade. Os lançamentos de produtos em 2026 também mostram a adaptação de upstream para midstream aos novos limites, como a Archroma, que apresentou ligantes livres de formaldeído para não tecidos na Techtextil 2026, e a Americhem, que lançou a nDryve como uma tecnologia de modificação superficial in-melt, livre de PFAS, para fibras funcionais, reduzindo a dependência de químicas restritas aplicadas na superfície e deslocando os critérios de seleção para o desempenho dos materiais e a conformidade documentada.
Cenário Competitivo
A concorrência no mercado de revestimentos têxteis permanece moderadamente consolidada. Os players regionais focam em agilidade e diferenciação local. Os avanços tecnológicos, como linhas de plasma atmosférico, cabeçotes de pulverização digital e reticuladores de silicone de baixa temperatura, permitem que as empresas garantam contratos premium com fabricantes de equipamentos originais focados em ESG e marcas sem PFAS. As startups bioquímicas que desenvolvem monômeros à base de açúcar ameaçam os incumbentes à base de petróleo se a paridade de custos for alcançada. Os preços variam por região e polímero, com PVC e nitrila dominando os segmentos comoditizados, enquanto o silicone e os nanocompósitos oferecem oportunidades especializadas. As colaborações estratégicas em reciclagem de ciclo fechado se alinham com as metas de redução de resíduos. Em última análise, a funcionalidade sustentável, a eficiência de produção e as cadeias de suprimentos responsivas determinam o sucesso neste mercado competitivo.
Líderes do Setor de Revestimentos Têxteis
Covestro AG
Solvay
Archroma
Arkema
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos Têxteis
- Archroma
- Arkema
- BASF
- Clariant
- Continental AG
- Covestro AG
- Daikin Industries Ltd.
- Formulated Polymer Products Ltd
- Impreglon UK Limited
- Seyntex
- Solvay
- SRF Limited
- Tanatex Chemicals B.V.
- The Lubrizol Corporation
- Toray Industries Inc.
- Trelleborg Group

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade reside na reformulação e no redesenho de processos para substituir repelentes fluorados, mantendo a repelência multifluida e a durabilidade em têxteis de transporte, médicos e de proteção. Com o Item 79 do Anexo XVII do REACH restringindo o PFHxA em têxteis de vestuário de consumo a partir de 10 de outubro de 2026, e a França aplicando o Decreto nº 2025-1376 a partir de janeiro de 2026 para PFAS em tecidos de vestuário e calçados, os fornecedores capazes de oferecer desempenho verificado livre de PFAS e dados de teste consistentes fortalecem seu acesso junto a marcas e conversores que lidam com conformidade em múltiplas jurisdições.
O mercado também está avançando para a integração de funcionalidades por meio de plataformas alternativas que reduzem etapas secundárias de acabamento e facilitam a documentação de conformidade. Em abril de 2026, a Americhem lançou a nDryve, uma tecnologia de modificação superficial in-melt, livre de PFAS, para fibras, projetada para tecidos médicos, de vestuário e de proteção industrial, ilustrando um caminho da dependência de revestimento tópico em direção a um desempenho incorporado. Na Techtextil 2026, a Covestro destacou inovações em revestimentos têxteis envolvendo sistemas de PU à base de água (INSQIN) combinados com tecnologia antimicrobiana (AGXX), demonstrando investimento ativo dos fornecedores em funcionalidades especializadas de baixo VOC, alinhadas às demandas de compras em têxteis médicos e interiores de alto contato. Juntos, esses movimentos criam espaço para repelência escalável livre de PFAS, sistemas de revestimento à base de água e sem solventes, e soluções antimicrobianas capazes de atender aos requisitos de durabilidade, ao mesmo tempo em que sustentam expectativas crescentes de transparência química em mercados regulados.
Recent Industry Developments in Mercado de Revestimentos Têxteis
- Maio de 2026: a Trelleborg inaugurou uma nova unidade de fabricação de revestimento por extrusão em Forest City, Carolina do Norte, para expandir a produção de tecidos revestidos de engenharia. A capacidade local adicional apoia prazos de entrega mais rápidos para aplicações de alto desempenho e fortalece a resiliência da cadeia de suprimentos para clientes norte-americanos que gerenciam especificações químicas e de desempenho mais rigorosas.
- Setembro de 2025: a Covestro colaborou com a Heraeus Precious Metals para integrar a tecnologia antimicrobiana AGXX às dispersões de poliuretano Impranil para revestimentos têxteis. A parceria amplia as opções de revestimento antimicrobiano disponíveis comercialmente e apoia a demanda orientada por especificações em têxteis médicos e interiores de transporte de alto contato.
- Setembro de 2024: a Archroma firmou parceria com a Monforts e a BW Converting (Baldwin Technology) para integrar tecnologia de spray digital com produtos químicos especializados, visando um acabamento têxtil mais eficiente em recursos. A combinação de maquinário e química em um sistema unificado ajuda a reduzir o uso de água e produtos químicos, ao mesmo tempo em que permite uma aplicação mais precisa e conforme de acabamentos funcionais.


Mercado de Revestimentos Têxteis Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange materiais de revestimento aplicados sobre substratos têxteis para adicionar características de desempenho, como resistência à água, retardância de chama, resistência à abrasão e proteção de barreira, e é dimensionado em termos de valor com base na produção de tecidos revestidos vendida para aplicações de uso final.
Exclusões de escopo: excluímos tintas de impressão têxtil, sprays domésticos de proteção de tecidos e polímeros brutos vendidos sem serem formulados e utilizados como sistemas de revestimento têxtil.
Visão geral da segmentação
- Por Tipo de Polímero
- Termoplásticos
- Cloreto de Polivinila (PVC)
- Poliuretano (PU)
- Acrílico
- Outros
- Termofixos
- Borracha
- Borracha Natural
- Borracha de Estireno-Butadieno
- Outros
- Outros Tipos de Polímero
- Termoplásticos
- Por Tipo de Tecido
- Tecido Plano
- Malha
- Não Tecido
- Por Funcionalidade
- Impermeável e Respirável
- Retardante de Chama
- Antimicrobiano e Antiviral
- Resistente a UV e IV
- Por Aplicação
- Vestuário
- Transporte
- Médico
- Construção
- Outras Aplicações (Equipamentos Industriais e de Proteção, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma visão clara dos grupos de demanda e dos sinais de produção visíveis em dados públicos. Recorremos a fontes como a UN Comtrade para fluxos comerciais de categorias relacionadas a têxteis revestidos, escritórios nacionais de estatística para índices de produção industrial e a Comissão de Comércio Internacional dos Estados Unidos para o contexto de tarifas e importações. Para direcionamento regulatório e de produtos, também revisamos fontes como a Agência de Proteção Ambiental dos Estados Unidos e a Agência Europeia de Produtos Químicos, já que as regras de VOC e substâncias restritas podem alterar as escolhas de revestimento.
Para ancorar a estrutura do setor e os usos finais típicos, adicionamos registros de empresas, relatórios anuais, apresentações a investidores, sites de associações e cobertura de imprensa confiável sobre mudanças de capacidade e tendências de aplicação. Bases de dados de patentes são usadas seletivamente para verificar se há aumento de atividade em áreas como sistemas à base de água ou acabamentos funcionais, o que depois é testado em entrevistas. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta, verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para validar como a demanda por revestimentos se move entre têxteis relacionados a vestuário, transporte, medicina e construção, e para confirmar qual parcela da produção de tecidos é revestida versus deixada sem tratamento. Conversamos com uma combinação de formuladores de revestimentos, produtores de tecidos revestidos, conversores, distribuidores e compradores downstream na Ásia-Pacífico, Europa/Oriente Médio/África e Américas, e depois alinhamos suas contribuições a pressupostos consistentes de preço e volume.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 16% | Ásia-Pacífico: 47% |
| Nível médio: 49% | Líderes funcionais/de unidade: 40% | Europa, Oriente Médio e África: 35% |
| Players menores: 21% | Gerentes: 44% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a produção têxtil, a penetração de tecidos revestidos e o mix de aplicações são reconstruídos por região, antes que os valores sejam convertidos usando a precificação típica de sistemas de revestimento e os movimentos de preços observados. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas bottom-up, como a consolidação de uma amostra de receitas de fornecedores e conversores, e a verificação cruzada dos volumes implícitos usando a produção em metros quadrados de tecido revestido e as taxas médias de adição de revestimento.
Alguns insumos práticos orientam o modelo, incluindo tendências de produção de têxteis revestidos por uso final, mudanças em direção a formulações à base de água e sem solventes, adoção de características de desempenho (impermeável e respirável, retardante de chama, antimicrobiano) e diferenças regionais na demanda por têxteis técnicos. Os pressupostos de precificação são tratados com cuidado, já que o momento das conversões cambiais e os ciclos de custo de resinas podem distorcer as comparações ano a ano, e as lacunas são tratadas usando indicadores substitutos de categorias de têxteis revestidos semelhantes, validando-os posteriormente com feedback das entrevistas.
As previsões são desenvolvidas com análise de cenários apoiada por verificações simples de regressão, em que os principais fatores determinantes são o crescimento da produção por uso final, as mudanças de formulação relacionadas à regulamentação e a direção da utilização de capacidade. Quando existem múltiplas visões, selecionamos os pressupostos que os entrevistados conseguem explicar com base em comportamentos reais de compra, e documentamos as etapas para que o modelo possa ser reproduzido na próxima atualização.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias camadas de verificação, de modo que variações inusuais possam ser explicadas antes que os números sejam finalizados. Comparamos o valor de mercado modelado com sinais independentes, como direção do comércio, tendências de produção industrial e faixas de movimento de preços, e depois revisamos quaisquer variações que fiquem fora das faixas esperadas. Se um pressuposto-chave se altera, como uma mudança súbita no custo de resinas ou um choque de demanda em têxteis de transporte, a equipe recontata entrevistados selecionados para confirmar o que mudou e se é temporário.
Cada relatório é atualizado em ciclo anual, e atualizações intermediárias são feitas quando eventos relevantes afetam a perspectiva de demanda ou de preços. Antes da entrega, as publicações públicas mais recentes são reverificadas, e um analista realiza uma verificação final de consistência entre regiões e usos finais, para que os clientes recebam uma visão atualizada.
Tamanho do mercado de revestimentos têxteis segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para revestimentos têxteis frequentemente variam porque diferentes estudos traçam a linha de separação entre sistemas de revestimento, tecidos revestidos e têxteis tratados adjacentes, e porque nem sempre usam o mesmo ano-base. As diferenças também aparecem quando uma estimativa é construída a partir de grupos de demanda de uso final, enquanto outra se apoia mais em narrativas de receita de fornecedores ou em proxies amplos de mercados químicos.
Neste estudo, a principal divergência geralmente é explicada pela inclusão ou não de produtos de proteção de tecidos de consumo e acabamentos têxteis não relacionados a revestimento, e pela forma como a precificação é projetada durante oscilações de custo de resinas e o momento da conversão cambial. Algumas estimativas também utilizam horizontes de previsão mais longos e retroalimentam o ano-base usando extrapolação de tendências, o que pode subestimar inflexões de curto prazo decorrentes de mudanças regulatórias em direção a formulações de menor VOC e à adoção de revestimentos funcionais; essa disciplina de escopo e cronologia é aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,73 bilhões de USD (2026) | |
| Consultoria Global A | 4,00 bilhões de USD (2025) | Utiliza um ano-base anterior e um horizonte mais longo, e tende a agrupar um conjunto mais amplo de produtos de tratamento de tecidos na definição de revestimento têxtil, o que pode reduzir a comparabilidade quando a precificação e o momento cambial diferem. |
| Editora do Setor B | 3,85 bilhões de USD (2024) | Constrói-se a partir de um dimensionamento pontual mais antigo e projeta-se adiante com uma única trajetória de crescimento, com tratamento menos explícito da penetração por uso final e do mix de características funcionais, o que pode não captar mudanças de curto prazo na demanda por têxteis revestidos. |
Observando os três números, as diferenças não se referem apenas às taxas de crescimento; elas decorrem principalmente do que é contabilizado como sistema de revestimento, de qual ano é tratado como ponto de partida e de como os preços são projetados adiante. Ao manter os insumos vinculados à produção de têxteis revestidos e a uma lógica de preços claramente definida, conseguimos explicar cada etapa e reconciliar variações sem depender de pressupostos que não podem ser verificados.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de revestimentos têxteis?
O mercado de revestimentos têxteis está avaliado em USD 4,73 bilhões em 2026 e está no caminho para atingir USD 5,71 bilhões até 2031 a um CAGR de 3,85%.
Qual região lidera o mercado de revestimentos têxteis?
A Ásia-Pacífico lidera com 52,74% de participação em 2025 e está prevista para crescer a um CAGR de 5,86% até 2031, impulsionada pela manufatura em larga escala e pela capacidade de exportação.
Qual segmento de aplicação está crescendo mais rapidamente?
Os têxteis médicos registram o maior CAGR de 6,03% porque hospitais e marcas de saúde estão priorizando a funcionalidade antimicrobiana e antiviral.
Como as regulamentações estão influenciando o desenvolvimento de produtos?
O endurecimento das restrições de COV e PFAS na América do Norte e na Europa acelera a adoção de sistemas à base de água e sem solventes, remodelando os pipelines de pesquisa e desenvolvimento em todo o mundo.
Página atualizada pela última vez em:



