
Tamanho e Participação do Mercado de Tintas e Revestimentos dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
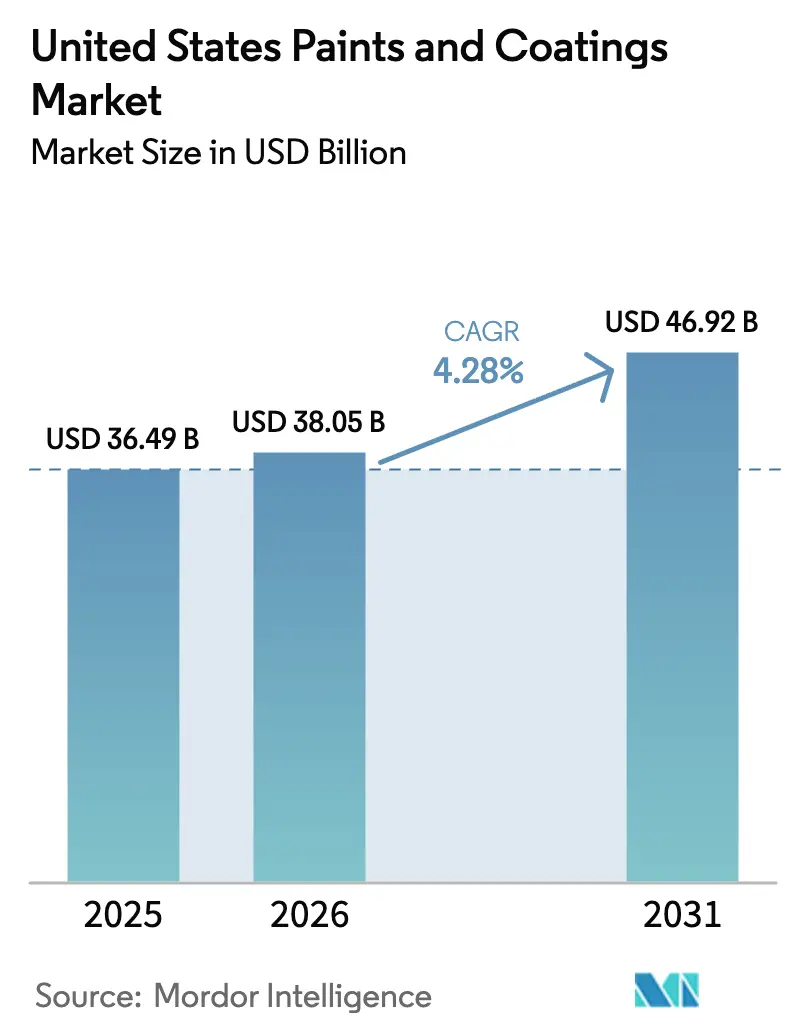
| Tamanho do mercado no ano base (2025) | 36.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 38.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 46.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.28 % |
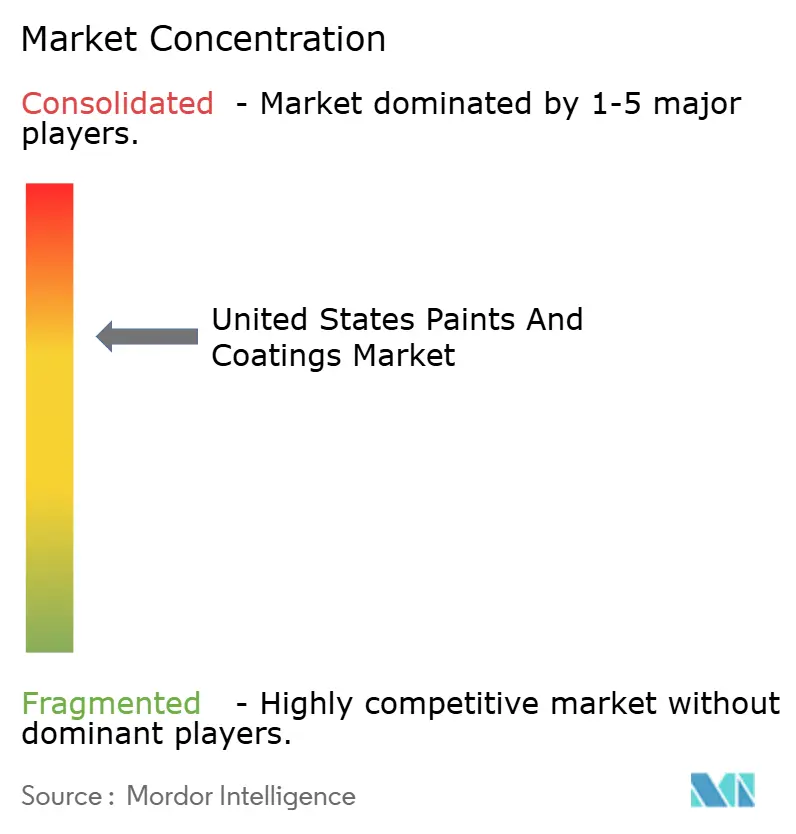
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tintas e Revestimentos dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Tintas e Revestimentos dos Estados Unidos está projetado para expandir de USD 36,49 bilhões em 2025 e USD 38,05 bilhões em 2026 para USD 46,92 bilhões até 2031, registrando um CAGR de 4,28% entre 2026 e 2031. Os investimentos em infraestrutura previstos na Lei de Investimento em Infraestrutura e Empregos, a atividade consistente de reforma residencial e a rápida difusão de tecnologias de base aquosa e curáveis por UV são os principais motores dessa expansão. Os orçamentos federais para pontes e rodovias ampliam os registros de pedidos pendentes dos fornecedores de revestimentos protetores, enquanto um robusto pipeline de reformas residenciais sustenta os volumes arquitetônicos. A transição tecnológica para sistemas de baixo teor de compostos orgânicos voláteis (COV) permite que os fabricantes protejam sua participação em meio a regulamentações estaduais mais rígidas, especialmente na Califórnia e no Nordeste. Do lado da demanda, os acabamentos para veículos elétricos (VE) que toleram substratos de alumínio e compósitos elevam os preços médios de venda nos revestimentos para fabricantes de equipamentos originais (OEM) automotivos. A dinâmica dos canais é igualmente influente: as lojas próprias das empresas ainda dominam as vendas profissionais, mas os grandes varejistas estão ampliando os balcões profissionais e as opções de compra com retirada na loja para conquistar a fidelidade dos empreiteiros.
Principais Conclusões do Relatório
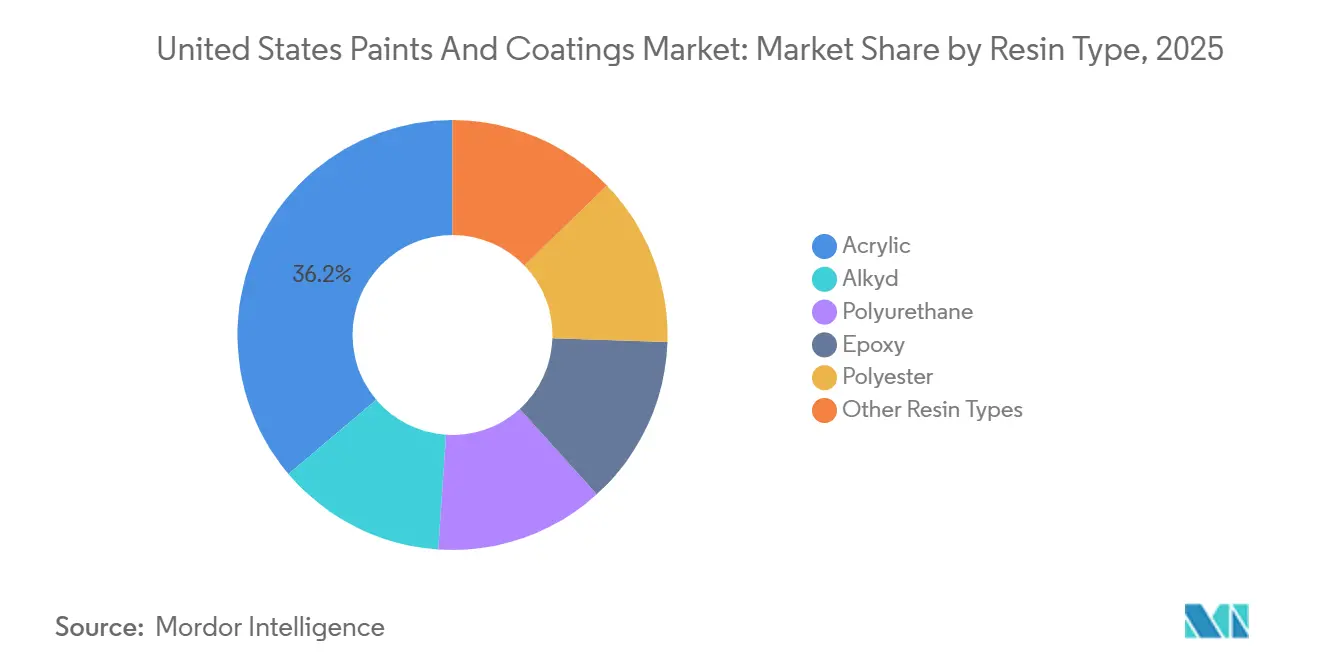
- Por tipo de resina, a acrílica capturou 36,18% da participação do mercado de tintas e revestimentos dos Estados Unidos em 2025; o poliuretano tem previsão de expansão a um CAGR de 5,16% até 2031.
- Por tecnologia, as formulações de base aquosa responderam por 68,24% do tamanho do mercado de tintas e revestimentos dos Estados Unidos em 2025 e estão avançando a um CAGR de 5,36% até 2031.
- Por canal de distribuição, as lojas próprias da empresa detinham 40,66% da receita em 2025, enquanto os grandes varejistas e lojas de materiais de construção registraram o CAGR mais rápido de 7,04% até 2031.
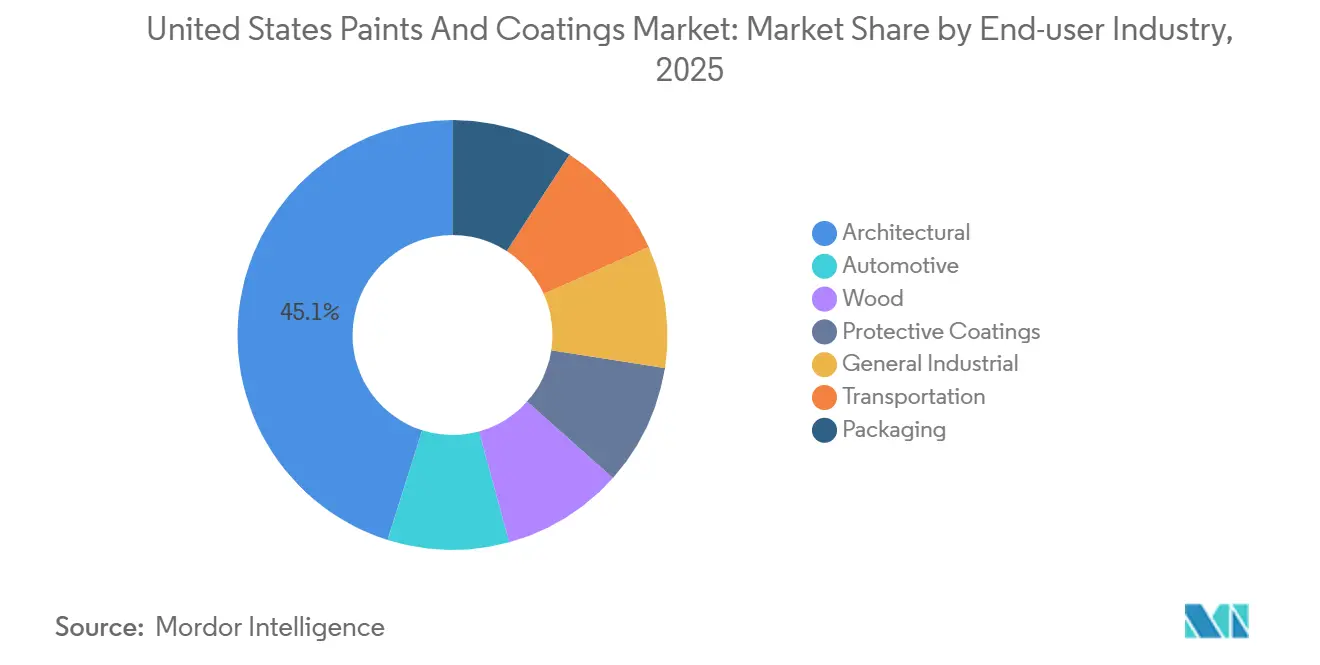
- Por setor de uso final, os revestimentos arquitetônicos representaram 45,12% do valor em 2025 e estão crescendo a um CAGR de 5,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tintas e Revestimentos dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Lei Federal de Infraestrutura e Empregos impulsiona os revestimentos para pontes e rodovias | +0.8% | Nacional, com concentração nos corredores do Meio-Oeste e Nordeste | Médio prazo (2-4 anos) |
| O boom de reformas residenciais eleva a demanda arquitetônica do consumidor final | +1.2% | Nacional, mais forte nos estados do Sun Belt e metrópoles costeiras | Curto prazo (≤ 2 anos) |
| Transição para sistemas de base aquosa e curáveis por UV para atender às normas de COV | +0.9% | Nacional, estados da Califórnia e do Nordeste liderando | Médio prazo (2-4 anos) |
| A recuperação da produção automotiva aumenta os volumes de OEM e de repintura | +0.6% | Cinturão industrial do Meio-Oeste, polos de montagem de VE no Sul | Curto prazo (≤ 2 anos) |
| Adoção de revestimentos antimicrobianos em instalações de saúde | +0.3% | Nacional, sistemas hospitalares urbanos e instalações de cuidados de longa duração | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Gastos Federais em Infraestrutura Impulsionam os Revestimentos Protetores
A alocação para estradas e pontes está impulsionando a demanda por primers ricos em zinco, epóxis e acabamentos de poliuretano, todos com promessa de vida útil de 25 anos[1]Comissão de Comércio Internacional dos Estados Unidos, "Relatório de Impacto Econômico das Regras de Origem do USMCA 2024," usitc.gov. Os empreiteiros estão optando por produtos de demão única, como o Acrolon 680 da Sherwin-Williams, que não apenas reduz o tempo de interdição de faixas, mas também atende às rigorosas especificações da SSPC. Os fornecedores com histórico de desempenho NORSOK e ISO estão obtendo margens premium, e os polos de fabricação de aço no Meio-Oeste estão registrando um aumento nos pedidos, graças às reformas de pontes.
O Boom de Reformas Residenciais Fortalece as Tintas Arquitetônicas
No terceiro trimestre de 2025, o Centro Conjunto de Estudos Habitacionais de Harvard projeta um crescimento constante nos gastos com reformas residenciais, ressaltando a resiliência da demanda do consumidor final. No exercício fiscal de 2024, a Home Depot registrou fortes vendas de tintas. Esse aumento nas vendas levou a Home Depot a reforçar sua plataforma para empreiteiros profissionais, após a aquisição da SRS Distribution. Em 2024, a Sherwin-Williams expandiu sua presença adicionando mais lojas, otimizando sua rede para entregas no mesmo dia. Enquanto isso, a BEHR capitalizou sua parceria exclusiva com a Home Depot, contribuindo significativamente para a receita da Masco. Embora o comércio eletrônico represente uma parcela modesta das vendas de tintas, há um aumento notável nos pedidos recorrentes por meio de compra com retirada na loja, beneficiando especialmente os empreiteiros com cronogramas de trabalho apertados.
Sistemas de Baixo COV Ganham Participação sob Normas Mais Rígidas
Em janeiro de 2025, a Agência de Proteção Ambiental (EPA) reduziu os limites de COV para revestimentos em aerossol, levando os formuladores a adotar dispersões acrílicas e de poliuretano com emissões abaixo de 50 g/L. Os produtos de base aquosa continuam a dominar o mercado e apresentam forte potencial de crescimento entre as tecnologias. A linha DuraNext da PPG, um produto curável por UV, juntamente com as resinas em pó UV da Allnex, alcançou emissões próximas de zero e velocidades de linha rápidas, auxiliando os fabricantes a atender aos padrões de pegada de carbono da ISO 14067. O distrito da Costa Sul da Califórnia estabeleceu um referencial nacional, promovendo uma adoção mais rápida em outros estados.
A Recuperação Automotiva Impulsiona os Revestimentos OEM
A divisão automotiva OEM da PPG registrou um aumento nas vendas no terceiro trimestre de 2025, impulsionado pela crescente demanda por pacotes de cores premium para VE e primers condutores especializados projetados para carrocerias de alumínio. Embora os volumes de repintura tenham caído, atribuídos a uma redução nas colisões, isso foi compensado pela robusta demanda OEM das plantas de VE no Sul. À medida que a tendência de megafundição ganha força, há uma necessidade crescente de revestimentos que curem rapidamente em componentes maiores. Isso catalisou esforços de pesquisa e desenvolvimento para o desenvolvimento de novos vernizes de poliuretano com ciclos de cura acelerados.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A volatilidade dos preços do TiO₂ comprime as margens | -0.7% | Nacional, agudo para os segmentos arquitetônico e industrial geral | Curto prazo (≤ 2 anos) |
| A escassez de pintores industriais certificados atrasa projetos | -0.2% | Nacional, concentrado no corredor petroquímico da Costa do Golfo | Médio prazo (2-4 anos) |
| A inflação dos custos de frete perturba os ciclos de estoque dos varejistas | -0.4% | Nacional, mais severo na distribuição da Costa Oeste e em áreas rurais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços do TiO₂ Pressiona as Margens
A Chemours e a Tronox controlam uma parcela significativa do fornecimento global de TiO₂, e seus ativos norte-americanos baseados em cloração expõem os formuladores tanto a oscilações de energia quanto a uma conformidade ambiental mais rigorosa[2]Chemours Company, "Atualização do Mercado de Dióxido de Titânio T2 2025," chemours.com. Os preços dos pigmentos permanecem elevados em comparação com os níveis observados antes de 2020. Embora a Masco tenha conseguido melhorar suas margens por meio de hedge e substituição de extensores, o poder de cobertura reduzido desses substitutos limita a extensão em que o carbonato de cálcio ou o caulim podem substituir o TiO₂ em tintas interiores de alta qualidade.
A Inflação dos Custos de Frete Pressiona os Estoques dos Revendedores
Os revendedores independentes, enfrentando tarifas elevadas de carga fracionada, são obrigados a reforçar seu capital de giro para evitar rupturas de estoque. A aquisição da SRS Distribution pela Home Depot a capacita a prometer entregas no dia seguinte para empreiteiros. Enquanto isso, a Sherwin-Williams, com seu modelo de lojas próprias, mitiga a volatilidade de entrada, mas ainda enfrenta sobretaxas elevadas de diesel. Em 2024, o congestionamento portuário na Costa Oeste atrasou as importações de resinas especiais, estendendo os prazos de entrega para revestimentos de alto desempenho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: O Poliuretano Amplia o Desempenho Protetor
Em 2025, as acrílicas comandaram 36,18% do consumo de resinas no mercado de tintas e revestimentos dos Estados Unidos, graças ao baixo odor e à secagem rápida em aplicações do consumidor final. O poliuretano está previsto para um CAGR de 5,16% até 2031, superando todas as outras resinas, à medida que usuários de pontes, marítimos e industriais priorizam a resistência à abrasão e a produtos químicos. A demanda por alquídica continua a diminuir sob as restrições de COV, mas permanece relevante para vernizes penetrantes em madeira. O epóxi domina os primers de serviço pesado e os revestimentos de piso, beneficiando-se dos investimentos em pontes e energia eólica offshore. O poliéster, parte integrante dos revestimentos em pó, ganha com a produção de eletrodomésticos e móveis, auxiliado pelo novo fornecimento de neopentilglicol da BASF, que reduz as pegadas de carbono dos produtos.
Outras químicas, como vinílica, silicone e fluoropolímeros, preenchem funções de nicho. A adição de capacidade de PVDF da Arkema no Kentucky apoia fachadas de arranha-céus que necessitam de durabilidade ultravioleta. As resinas de silicone da Dow e da Wacker Chemie AG permitem acabamentos estáveis ao calor em sistemas de escapamento, enquanto os acabamentos de fluoropolímero protegem as carcaças de baterias de VE contra derramamentos de eletrólito. As arquiteturas de polímeros personalizadas, portanto, multiplicam a complexidade da formulação, desencorajando a comoditização e aumentando os custos de mudança.


Por Tecnologia: Os Revestimentos de Base Aquosa Dominam a Transição para Baixas Emissões
Os sistemas de base aquosa responderam por 68,24% do volume de 2025 no mercado de tintas e revestimentos dos Estados Unidos e apresentam a perspectiva de CAGR mais rápida de 5,36% até 2031. Os revestimentos de base solvente ainda atendem a nichos aeroespaciais, marítimos e de equipamentos pesados, onde a tolerância à umidade e as propriedades de aplicação a frio superam as penalidades de emissão. Os revestimentos em pó, isentos de solventes e com eficiência de transferência de 95%, avançam em móveis metálicos e eletrodomésticos, enquanto os revestimentos curáveis por UV penetram em pisos de madeira e embalagens graças à cura instantânea e ao uso mínimo de energia.
A variação por uso final é marcante: os interiores arquitetônicos são quase todos látex, o OEM automotivo usa pilhas de filmes híbridos e a manutenção industrial depende de epóxis de alto teor de sólidos. As restrições regulatórias da EPA e dos conselhos estaduais de qualidade do ar continuam a direcionar os recursos de pesquisa e desenvolvimento para as químicas de base aquosa e UV que possam igualar o brilho e a resistência a arranhões dos sistemas de base solvente. Os fabricantes que dominam essas conversões garantem valor de marca nas aquisições orientadas pela sustentabilidade.
Por Canal de Distribuição: Os Grandes Varejistas Aceleram a Captação de Empreiteiros
As lojas próprias representaram 40,66% das vendas de 2025, ancoradas pela rede de 4.800 lojas da Sherwin-Williams. No entanto, os grandes varejistas registram um CAGR de 7,04% até 2031, o mais rápido entre os canais, após investirem em balcões profissionais, preços por volume e atendimento no mesmo dia. A aquisição da SRS pela Home Depot adiciona linhas de fornecimento de telhados e drywall que naturalmente agrupam tintas, ampliando a relevância do varejista para os empreiteiros. Os revendedores independentes protegem sua participação com tintagem personalizada, crédito e assessoria técnica, mas a inflação do frete comprime suas margens estreitas.
O comércio digital permanece modesto no mercado de tintas e revestimentos dos Estados Unidos, limitado pela complexidade da correspondência de cores e pelas restrições de envio de materiais perigosos. No entanto, os empreiteiros apreciam a compra com retirada na loja para SKUs recorrentes, incentivando os fabricantes a aprimorar os configuradores online que se sincronizam com os sistemas de tintagem das lojas.
Por Setor de Uso Final: Os Revestimentos Arquitetônicos Mantêm a Primazia
As aplicações arquitetônicas geraram 45,12% da receita de 2025 e apresentam um CAGR de 5,02%, dependendo de reformas e construção multifamiliar. Os revestimentos automotivos se beneficiam das linhas de VE que aumentam o número de demãos e introduzem primers condutores, mesmo com a queda nos volumes de reparo de colisões. A demanda por acabamentos em madeira cresce com os pedidos de móveis e armários, onde os vernizes de base aquosa e UV reduzem o risco de incêndio nas plantas. O crescimento dos revestimentos protetores se acelera com os investimentos em infraestrutura e torres de energia eólica offshore que necessitam de garantias de anticorrosão de 25 anos.
Os revestimentos industriais gerais e de transporte adotam pó e poliuretano de alto teor de sólidos para máquinas, vagões ferroviários e ônibus, equilibrando rotatividade rápida com exigências de durabilidade. As embalagens lideram a transição para revestimentos internos de latas sem bisfenol A, onde o Innovel da PPG permite que grandes marcas de bebidas atendam aos novos limites de contato com alimentos. A AkzoNobel lançou sua linha Accelshield, reforçada por uma planta dedicada na Espanha, com foco em químicas sem epóxi.
Análise Geográfica
O mercado de tintas e revestimentos dos Estados Unidos reflete ritmos regionais distintos. Os estados do Sun Belt, como Texas, Flórida e Carolinas, comandam os volumes arquitetônicos por meio de robustos inícios de construção unifamiliar e reformas. Os polos industriais do Meio-Oeste em Michigan e Ohio impulsionam a demanda OEM e industrial, embora a volatilidade dos investimentos em VE obscureça as previsões de longo prazo. O Nordeste, com pontes envelhecidas e limites rígidos de COV abaixo de 50 g/L, prefere sistemas de base aquosa de baixas emissões. O Distrito de Gestão da Qualidade do Ar da Costa Sul da Califórnia continua sendo o referencial para futuros padrões nacionais, estimulando a inovação em todo o país.
Os clusters aeroespaciais do Noroeste do Pacífico em torno de Seattle geram pedidos constantes de primers e selantes de alto desempenho; a futura planta da PPG em Shelby, Carolina do Norte, visa o fornecimento just-in-time para esses programas. O cinturão petroquímico da Costa do Golfo depende de epóxis e poliuretanos multicamadas que resistem à água salgada e ao sulfeto de hidrogênio, tornando-o o maior bolsão para revestimentos protetores. Os revendedores independentes aqui frequentemente agrupam revestimentos com serviços de jateamento abrasivo, aprofundando os ecossistemas locais.
Os territórios do Oeste das Montanhas e das Grandes Planícies enfrentam longas rotas de frete, elevando os custos de entrega e levando as cooperativas a estocar tintas multiuso para equipamentos agrícolas. Os projetos de energia eólica offshore de Massachusetts à Virgínia desbloqueiam um novo nicho para sistemas conformes com NORSOK classificados para imersão de 25 anos, posicionando os fornecedores capazes de realizar auditorias técnicas no local para capturar prêmios de preço. As subvenções federais de infraestrutura inclinam ainda mais os embarques de revestimentos para os estados com os cronogramas mais densos de reabilitação de pontes.
Análise da cadeia de valor
A cadeia de valor de tintas e revestimentos dos Estados Unidos começa com insumos e intermediários upstream, onde derivados petroquímicos (monômeros e solventes), pigmentos (notadamente TiO2) e aditivos especiais alimentam a fabricação de resinas e dispersões antes de serem formulados em revestimentos arquitetônicos, industriais, de proteção e OEM. O custo e a disponibilidade na etapa de insumos permanecem uma palanca fundamental para os formuladores, pois produtos químicos ligados à energia e ao petróleo passam por múltiplas camadas da lista de materiais, e a oferta concentrada de pigmentos aumenta a sensibilidade a movimentos de preços.
A criação de valor midstream está concentrada em formulação, correspondência de cores e reformulação orientada por conformidade, incluindo sistemas de baixo VOC à base de água, sistemas curáveis por UV e sistemas em pó. Downstream, a estratégia de comercialização se divide entre redes de lojas próprias da empresa que atendem contratantes profissionais, grandes redes de varejo e centros de materiais de construção que fortalecem o atendimento a profissionais, e contas diretas para OEM e industriais apoiadas por serviço técnico, suporte à especificação para obras de infraestrutura e proteção, e treinamento de contratantes. A confiabilidade logística e os prazos de entrega são moldados pela pegada de distribuição e pela capacidade de capital de giro, com investimentos em produção e distribuição regionais, além de plataformas de entrega focadas em varejistas, usados para reduzir o atrito no frete e melhorar a disponibilidade no canteiro de obras.
Cenário Competitivo
O mercado de tintas e revestimentos dos Estados Unidos estudado é moderadamente consolidado. A inovação está centrada em sustentabilidade e desempenho. A formulação assistida por aprendizado de máquina, exemplificada pelo verniz Deltron Premium Glamour Speed da PPG, reduz os tempos de ciclo em veículos de luxo. Polímeros autorreparáveis, resinas em pó curáveis por UV e aditivos antimicrobianos ocupam os pipelines de patentes atuais, embora a comercialização dependa de aprovações regulatórias complexas. A integração de matérias-primas, especialmente em resinas e pigmentos, oferece amortecedores de custo contra a volatilidade do TiO₂ e dos monômeros, dando aos players de escala uma vantagem duradoura sobre os especialistas regionais.
Líderes do Setor de Tintas e Revestimentos dos Estados Unidos
The Sherwin-Williams Company
PPG Industries, Inc.
RPM International Inc.
Axalta Coating Systems, LLC
Masco Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As adições de capacidade e a otimização de rede criam espaço em branco no curto prazo em segmentos de maior desempenho, onde os prazos de entrega, a qualificação e o serviço técnico importam tanto quanto o preço. Em 2026, diversos players avançaram para expandir ou modernizar a fabricação e distribuição nos EUA, incluindo a AkzoNobel, que lançou um programa de investimento para atualizar suas operações de revestimentos aeroespaciais em Waukegan, Illinois (combinado com a realocação de armazenagem), a Sherwin-Williams, que concluiu uma grande expansão em sua fábrica de revestimentos em bobina em Bowling Green, Kentucky, e a WEG, que inaugurou novos sites de fabricação e distribuição de revestimentos na América do Norte ligados a seus ativos da Heresite Protective Coatings. Essas ações apontam para a concorrência por fornecimento mais rápido aos centros de demanda aeroespacial, de bobinas e de proteção industrial pesada, e criam oportunidades para fornecedores que possam oferecer sistemas qualificados e prontos para especificação, aliados a uma logística responsiva.
A segurança de insumos e a reformulação impulsionada por regulamentações continuam a influenciar as escolhas de produtos e compras, o que favorece oportunidades para o fornecimento localizado de pigmentos e resinas e para tecnologias de baixa emissão que reduzem a complexidade de conformidade para os clientes. A Sun Chemical anunciou uma expansão de USD 10 milhões na capacidade de pigmentos de quinacridona em Newport, Delaware (2026), destacando o investimento renovado em insumos de cor e desempenho usados em aplicações industriais e arquitetônicas. Ao mesmo tempo, o mercado continua a enfatizar as rotas à base de água, curáveis por UV e em pó, à medida que fabricantes e usuários finais alinham seus portfólios de produtos a requisitos mais estritos de VOC e a especificações orientadas pela sustentabilidade na construção, manutenção de infraestrutura e acabamento OEM.
Desenvolvimentos recentes do setor
- Junho de 2026: A Pittsburgh Paints Co. introduziu a PITTSBURGH PAINTS Protective Coatings como a nova identidade da PPG HIGH PERFORMANCE COATINGS. O reposicionamento de marca consolida um importante portfólio de proteção sob um rótulo dedicado, apoiando a adesão às especificações em canais de infraestrutura e manutenção industrial, ao mesmo tempo em que aprimora a separação de comercialização entre as marcas alinhadas à PPG.
- Maio de 2025: A PPG anunciou planos de investir USD 380 milhões para construir uma nova unidade de fabricação de revestimentos e selantes aeroespaciais em Shelby, Carolina do Norte. O projeto fortalece o fornecimento baseado nos EUA para programas aeroespaciais e adiciona capacidade doméstica para revestimentos e selantes de alta especificação, onde a qualificação e a entrega pontual são críticas.
- Maio de 2024: A PPG delineou um plano de investimento de USD 300 milhões para manufatura avançada em toda a América do Norte, para apoiar a demanda por tintas e revestimentos automotivos. O programa visa à modernização da manufatura e à prontidão de capacidade, reforçando a capacidade da empresa de atender aos requisitos de produção de OEM e às tecnologias de acabamento em evolução.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange tintas e revestimentos vendidos nos Estados Unidos que formam uma película protetora ou decorativa sobre uma superfície após a aplicação. Inclui sistemas de revestimento à base de solvente, à base de água, em pó e curáveis por UV usados em aplicações comuns de construção e industriais.
Exclusões de escopo: Tintas de impressão, adesivos e vendas de resina bruta são excluídos do valor de mercado.
Visão geral da segmentação
- Por Tipo de Resina
- Acrílica
- Alquídica
- Poliuretano
- Epóxi
- Poliéster
- Outros Tipos de Resina
- Por Tecnologia
- Base Aquosa
- Base Solvente
- Revestimento em Pó
- Tecnologia UV
- Por Canal de Distribuição
- Lojas Próprias da Empresa
- Revendedores Independentes de Tintas
- Grandes Varejistas e Lojas de Materiais de Construção
- Venda Direta para OEM Industrial
- Comércio Eletrônico
- Por Setor de Uso Final
- Arquitetônico
- Automotivo
- Madeira
- Revestimentos Protetores
- Industrial Geral
- Transporte
- Embalagem
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um contexto de demanda claro para revestimentos nos Estados Unidos, e depois traduz esse contexto em insumos mensuráveis. Fontes públicas como dados de gastos com construção e manufatura do US Census Bureau, as séries de preços do Bureau of Labor Statistics, as estatísticas comerciais da US International Trade Commission, e as regras e documentos técnicos relacionados a VOC da EPA ajudam a estabelecer tendências realistas para volume, mudanças de mix e alterações de formulação impulsionadas por conformidade.
Também consultamos relatórios anuais e apresentações a investidores de empresas, fichas técnicas de produtos e imprensa setorial confiável para entender a adoção de tecnologias como sistemas à base de água e curáveis por UV, além da exposição a usos finais como reparo e reforma residencial e atividade industrial. Paralelamente, usamos assinaturas pagas para dados financeiros e inteligência de empresas, cobertura de patentes e verificações de importação e exportação em nível de embarque para validar movimentos direcionais difíceis de perceber em um único conjunto de dados público. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
A validação de campo é feita por meio de discussões com especialistas e pesquisas estruturadas em toda a cadeia de valor, incluindo contatos focados em matérias-primas, formuladores, distribuidores e grandes grupos de compradores, como contratantes e equipes de manutenção industrial. Para o mercado dos EUA, a cobertura é equilibrada entre as principais regiões consumidoras, e revisitamos premissas-chave quando o feedback das entrevistas mostra uma discrepância nos sinais de preços, mix de tecnologia ou atividade de uso final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 14% |
| Nível médio: 55% | Líderes funcionais/de unidade: 39% |
| Players menores: 18% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que vincula a demanda por revestimentos a grupos visíveis de uso final, e depois converte esses grupos em valor usando preços e mix realistas. Para o mercado de tintas e revestimentos dos Estados Unidos, ancoramos o modelo na atividade de construção e renovação, indicadores de produção industrial, intensidade de produção e repintura automotiva, e sinais de produção de embalagens, que são então ajustados para mudanças tecnológicas entre revestimentos à base de água, à base de solvente, em pó e curáveis por UV.
Para manter o total fundamentado, corroboramos o resultado com aproximações bottom-up seletivas, como consolidações de fornecedores e canais, verificações amostrais de preço médio de venda por principais famílias de revestimentos, e movimentos de importação e exportação para produtos de revestimento relevantes. Onde os dados diretos são escassos, as lacunas são tratadas por meio de relações proxy, como vincular ciclos de repintura de manutenção às tendências do estoque habitacional, e depois submeter os volumes implícitos a testes de estresse em relação a comentários conhecidos sobre capacidade e utilização compartilhados pelos entrevistados.
A previsão é realizada usando análise de cenários apoiada por linhas de tendência dos principais fatores, seguida de verificações no estilo de regressão sobre as variáveis mais fortes (por exemplo, atividade de construção e produção industrial). As premissas sobre progressão de preços e mix são atualizadas usando insumos primários, de modo que a previsão reflita como as regras de baixo VOC e as melhorias de desempenho podem alterar o valor mesmo quando os volumes se movem lentamente.
Validação de dados e ciclo de atualização
Antes de finalizar os resultados, os produtos são verificados em relação a sinais independentes, como fluxos comerciais relacionados a revestimentos, indicadores macroeconômicos publicados vinculados à construção e à manufatura, e a trajetória de preços implícita nas séries públicas de inflação. Quaisquer grandes variações são investigadas, e então o modelo é revisado em múltiplas etapas de análise para que definições, cálculos e premissas permaneçam consistentes.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais (por exemplo, mudanças abruptas na atividade de construção, alterações regulatórias que afetam sistemas à base de solvente, ou grandes reajustes de preços). Imediatamente antes da entrega, fazemos uma nova revisão dos principais insumos e narrativas, de modo que os clientes recebam uma visão atualizada que corresponda às evidências mais recentes disponíveis.
Estimativa da Mordor Intelligence para o mercado de tintas e revestimentos dos Estados Unidos comparada com outras estimativas publicadas
Os valores de mercado publicados para tintas e revestimentos dos EUA nem sempre coincidem, e isso geralmente decorre de diferenças no que é contabilizado e em como os preços são traduzidos em receita. O momento também importa, pois os anos-base, o tratamento da inflação e o tratamento cambial podem alterar os totais mesmo quando o mesmo setor está sendo discutido.
Algumas estimativas permanecem mais próximas do segmento arquitetônico e de um conjunto limitado de usos industriais, e também tendem a depender mais de divisões amplas de receita por tipo de produto. A Mordor Intelligence contabiliza tintas e revestimentos formadores de película em usos arquitetônicos, automotivos OEM e de repintura, madeira, industrial geral, proteção, transporte e embalagens, e também exclui tintas de impressão, adesivos e vendas de resina bruta, o que altera o conjunto somado de receita e o mix implícito.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 36,49 bilhões de USD (2025) | |
| Consultoria Global A | 32,94 bilhões de USD (2025) | Frequentemente apresentado com uma lente de uso final mais estreita, que se inclina para a construção e algumas categorias industriais, o que pode subestimar revestimentos de proteção, transporte e embalagens. A conversão do ano-base a partir de uma referência de 2024 também pode reduzir o valor de 2025 se a escalada de preços for suavizada. |
| Editora do Setor B | 33,40 bilhões de USD (2024) | Usa um ano-base diferente e pode aplicar uma única trajetória de crescimento entre agrupamentos de resina ou tecnologia, o que pode não captar mudanças de mix em direção a sistemas de maior valor. A visibilidade limitada sobre exclusões explícitas também pode levar a um tratamento diferente de produtos adjacentes que nem sempre são receita de revestimentos. |
No geral, a dispersão entre as fontes é explicada principalmente pelo escopo e pelo momento, seguido de como o preço e o mix são projetados. Ao manter os usos incluídos de forma explícita e vincular o modelo a sinais observáveis de construção, indústria e automotivo, obtemos um valor de mercado que pode ser reproduzido e auditado com insumos claros.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de tintas e revestimentos dos Estados Unidos até 2031?
Está previsto atingir USD 46,92 bilhões até 2031, crescendo a um CAGR de 4,28% a partir de USD 38,05 bilhões em 2026.
Qual tipo de resina está crescendo mais rapidamente?
O poliuretano lidera com um CAGR projetado de 5,16% até 2031 devido à sua durabilidade superior em usos protetores.
Por que os revestimentos de base aquosa estão ganhando participação?
Regulamentações mais rígidas de COV e metas corporativas de carbono impulsionam formuladores e compradores em direção a sistemas de base aquosa de baixas emissões, que já detêm 68,24% do volume em 2025.
O que está impulsionando as vendas por meio dos grandes varejistas?
Programas expandidos para empreiteiros profissionais, entrega no canteiro de obras e serviços de compra com retirada na loja sustentam a perspectiva de CAGR de 7,04% do segmento.
Como o financiamento federal de infraestrutura influencia a demanda?
A alocação para estradas e pontes se estende aos pipelines de pedidos de revestimentos protetores de alto desempenho com requisitos de vida útil de 25 anos.
Página atualizada pela última vez em:



