
Tamanho e Participação do Mercado de Revestimento de Diamante
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
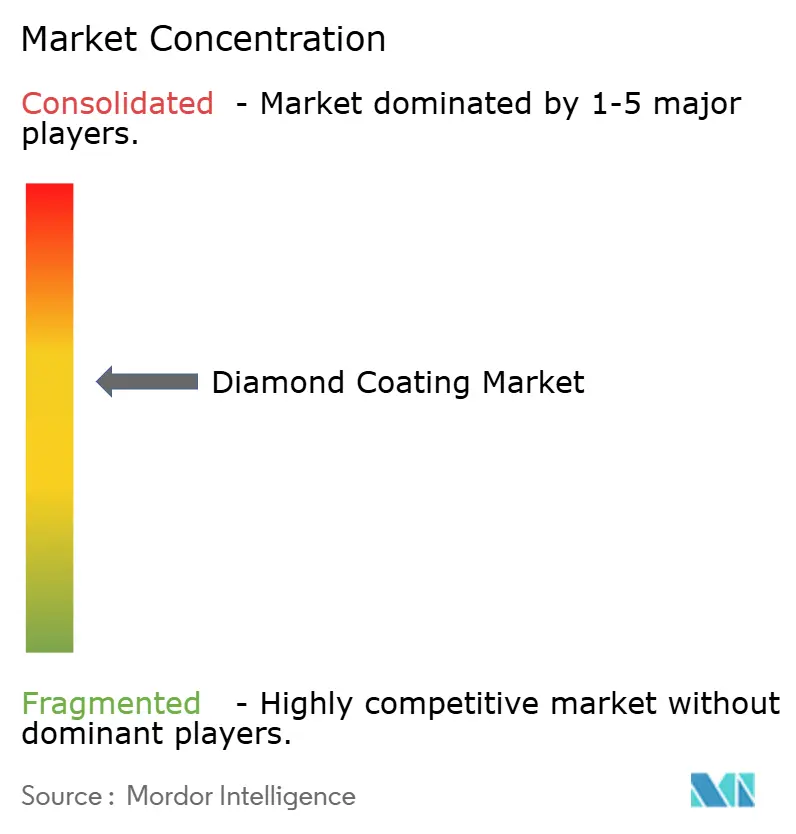
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimento de Diamante pela Mordor Intelligence
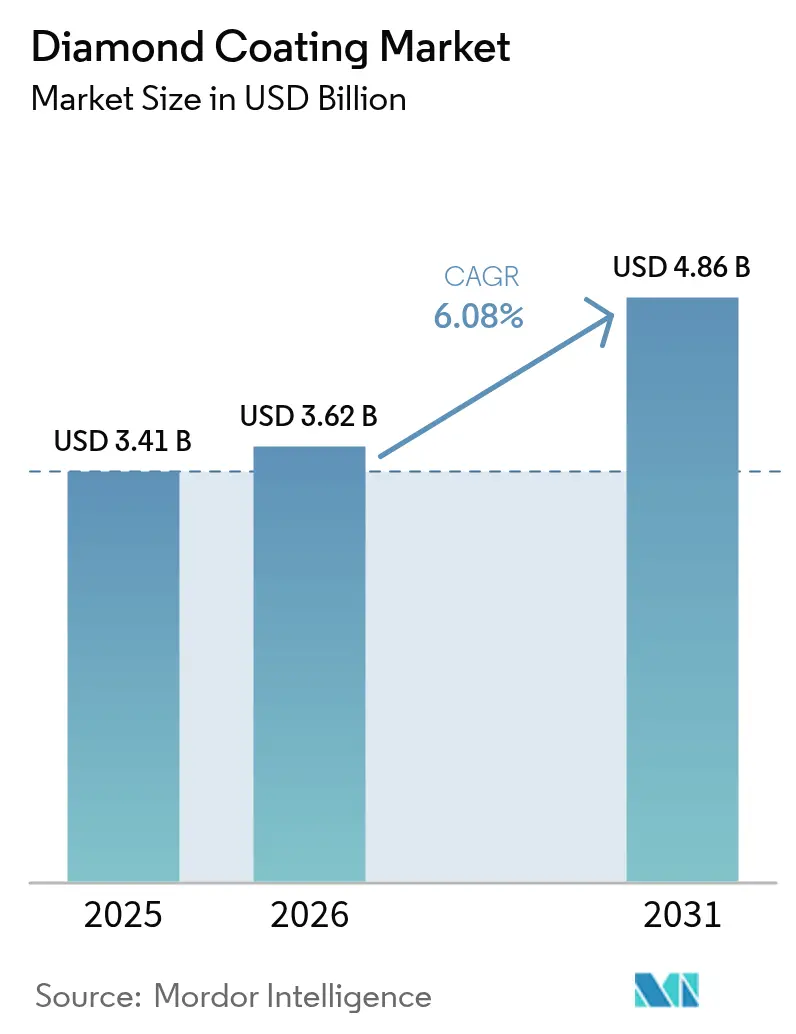
O tamanho do Mercado de Revestimento de Diamante foi avaliado em USD 3,41 bilhões em 2025 e estima-se que cresça de USD 3,62 bilhões em 2026 para atingir USD 4,86 bilhões até 2031, a um CAGR de 6,08% durante o período de previsão (2026-2031). O investimento sustentado na modernização de ferramentas de corte, em materiais de gestão térmica para hardware de IA e em instrumentos médicos biocompatíveis ancora essa expansão, mesmo com os gastos gerais de capital na manufatura permanecendo seletivos. Os fabricantes de semicondutores estão recorrendo a dissipadores de calor de diamante metalizado que transferem calor quatro a cinco vezes mais rapidamente do que o cobre, mantendo as GPUs de próxima geração dentro de limites operacionais seguros. Em paralelo, cirurgiões e dentistas especificam cada vez mais revestimentos de carbono tipo diamante (DLC) porque toleram ciclos repetidos de autoclave sem lascamento, uma propriedade que reduz os custos de reesterilização para os hospitais. A pressão regulatória para eliminar o chumbo na soldagem de eletrônicos de consumo também fortalece a demanda por pontas de solda com revestimento de diamante que resistem às temperaturas de processo mais elevadas das ligas sem chumbo. Em conjunto, essas mudanças mantêm o mercado de revestimento de diamante em uma trajetória de crescimento clara, apesar dos altos investimentos em equipamentos e dos persistentes desafios de adesão em substratos sensíveis à temperatura.
Principais Conclusões do Relatório
- Por tecnologia, a Deposição Química de Vapor (CVD) reteve uma participação de receita de 66,70% em 2025, enquanto a Deposição Física de Vapor (PVD) registrou o maior CAGR de 7,18% até 2031.
- Por tipo de revestimento, o Carbono Tipo Diamante capturou 78,92% da participação do mercado de revestimento de diamante em 2025, enquanto os filmes compostos/dopados têm projeção de expansão a um CAGR de 6,9% até 2031.
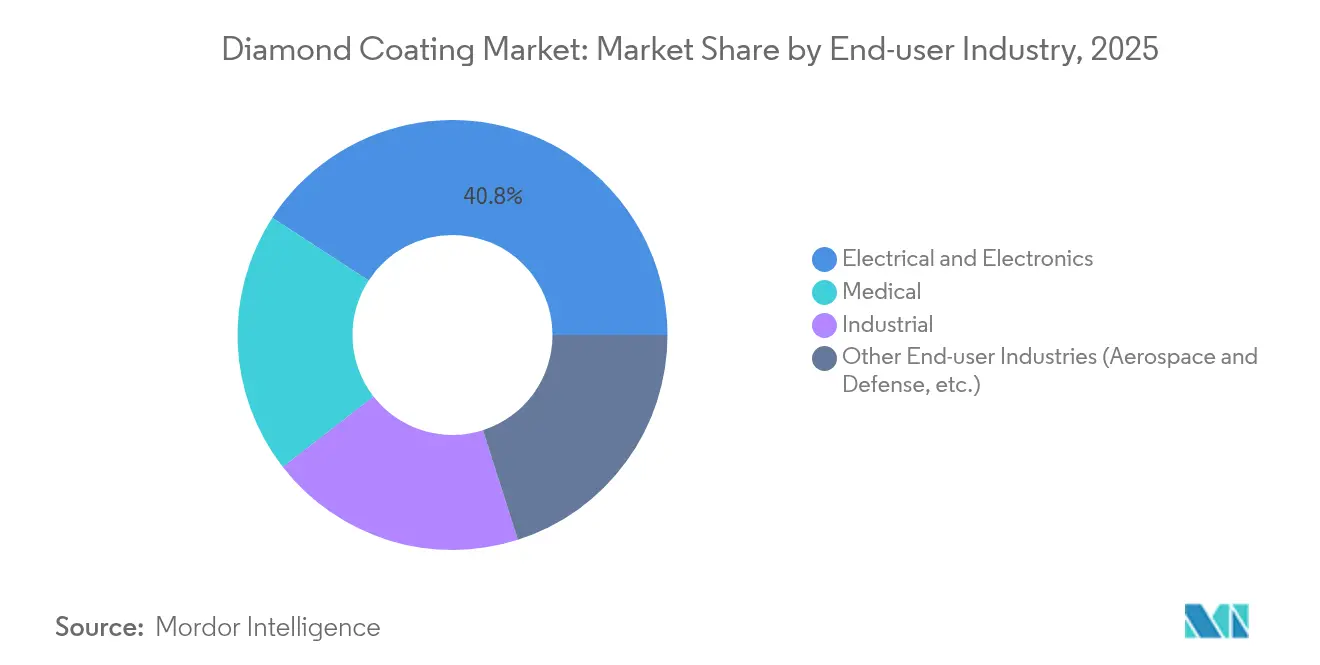
- Por indústria utilizadora final, elétrica e eletrônica representou 40,82% das receitas de 2025, enquanto o segmento médico avança a um CAGR de 7,22% até 2031.
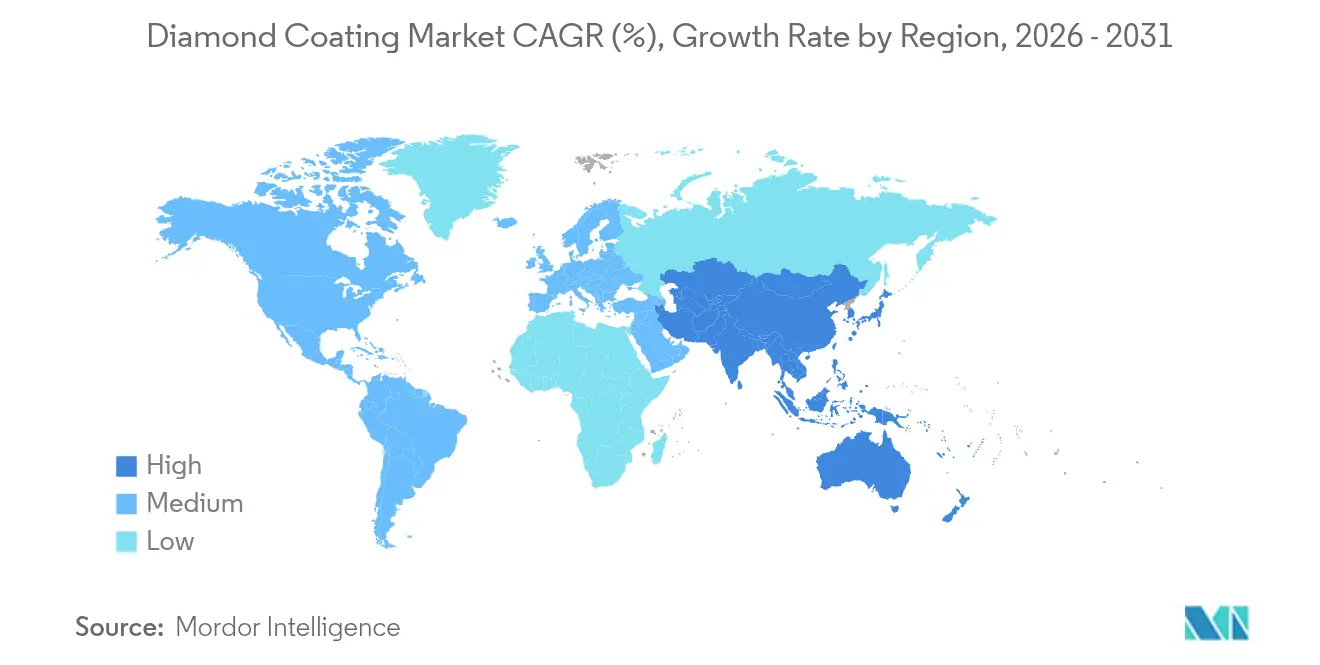
- Por geografia, a Ásia-Pacífico comandou 56,10% das vendas de 2025 e está projetada para registrar o mais rápido CAGR regional de 6,79% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente em Ferramentas de Corte para Compósitos Leves | +1.2% | Global, com concentração na América do Norte e aeroespacial da UE | Médio prazo (2-4 anos) |
| Demanda Crescente por Soluções de Gestão Térmica em Eletrônicos de Consumo | +1.8% | Núcleo APAC, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Uso Acelerado de Ferramentas Cirúrgicas e Odontológicas com Revestimento de Diamante | +1.0% | Global, com ganhos iniciais na América do Norte, UE, Japão | Médio prazo (2-4 anos) |
| Pressão Regulatória por Equipamentos de Soldagem de Precisão Sem Chumbo | +0.7% | UE, América do Norte, com adoção na APAC | Longo prazo (≥ 4 anos) |
| Crescentes Necessidades de Vida Útil ao Desgaste de Eletrodos de Soldagem de Baterias de VE | +0.8% | China, Coreia do Sul, com expansão para hubs globais de VE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente em Ferramentas de Corte para Compósitos Leves
A usinagem de plásticos reforçados com fibra de carbono gera poeira abrasiva que embota insertos convencionais de carboneto após um número limitado de passagens. As fresas com revestimento de diamante CVD duram 15 a 30 vezes mais, reduzindo o tempo de inatividade para troca de ferramentas e o refugo em estruturas compostas aeroespaciais[1]Crystallume, "Ferramentas com Revestimento de Diamante para Usinagem de CFRP," crystallume.com. Pilhas de dupla camada microcristalina/nanocristalina suprimem ainda mais a propagação de trincas, reduzindo o risco de delaminação em painéis de asa e painéis de carroceria automotiva. À medida que a Boeing e a Airbus aumentam o teor de material composto, os fornecedores especificam revestimentos de diamante para obter bordas limpas em altas velocidades de fuso. O resultado é uma demanda unitária crescente por brocas, roteadores e fresas de topo compatíveis com diamante na América do Norte e na Europa. O crescimento de médio prazo permanece assegurado porque a frota instalada de fuselagens compostas ainda é jovem e os volumes de usinagem de peças de reposição estão apenas começando a escalar.
Demanda Crescente por Soluções de Gestão Térmica em Eletrônicos de Consumo
As GPUs de data centers agora dissipam mais de 700 W por módulo, forçando os operadores a repensar os materiais de placa de base. Os compósitos de cobre-diamante com condutividade térmica de 800 W/mK reduzem as temperaturas do núcleo em até 20 °C em servidores de IA piloto implantados pela Akash Systems sob um contrato de fornecimento de USD 27 milhões. Os dissipadores de diamante monocristalino de laboratório atingem 1.500-2.200 W/mK, muito além do cobre com 400 W/mK, criando uma clara lacuna de desempenho que favorece a adoção. As nanoemembranas flexíveis de diamante da Fraunhofer USA prometem um carregamento de bateria de VE cinco vezes mais rápido, extraindo o calor dos componentes eletrônicos de potência de forma mais eficiente. A colisão entre miniaturização e maior densidade de potência, portanto, mantém os revestimentos de diamante de grau térmico firmemente nos roteiros de aquisição de OEMs de smartphones, laptops e data centers. A demanda de curto prazo é mais forte na Ásia-Pacífico, onde ocorre a montagem de dispositivos em volume.
Uso Acelerado de Ferramentas Cirúrgicas e Odontológicas com Revestimento de Diamante
Os bisturis de carbono tipo diamante mantêm a nitidez após ciclos repetidos de autoclave, reduzindo a frequência de substituição para hospitais que já enfrentam pressão de custos com pessoal. O DLC exibe uma resistência de adesão de 24 N em comparação com o cromo negro tradicional, de aproximadamente 9 N, um salto que elimina falhas de lascamento na borda durante a neurocirurgia. Estudos da Universidade do Alabama em Birmingham mostram que implantes ortopédicos revestidos com nanodiamante duram duas a três vezes mais do que dispositivos de cobalto-cromo, potencialmente superando um horizonte pós-operatório de 30 anos. A aprovação da FDA para acabamentos de diamante em nanoescala tranquiliza os OEMs sobre citotoxicidade, ampliando o leque de aplicações para stents cardiovasculares e brocas odontológicas. À medida que populações envelhecidas nos Estados Unidos, na Alemanha e no Japão aumentam o número de substituições de quadril e joelho, a demanda por revestimentos de longa durabilidade sobe correspondentemente.
Pressão Regulatória por Equipamentos de Soldagem de Precisão Sem Chumbo
As restrições da RoHS e do REACH impulsionam as marcas de eletrônicos a eliminar completamente o chumbo da solda à base de estanho. A mudança eleva as temperaturas de refluxo em 30-40 °C, acelerando o desgaste no revestimento convencional de ferro. As pontas com revestimento de diamante suportam esse choque térmico, mantendo o desempenho de molhabilidade em ciclos de serviço prolongados. As normas industriais japonesas agora codificam os requisitos de espessura e dureza do DLC, fornecendo aos OEMs um modelo para fornecimento global. As atualizações pendentes de Ecodesign da UE reforçam ainda mais a adoção ao penalizar a falha precoce de equipamentos de montagem. O impacto de longo prazo é, portanto, positivo, especialmente para fabricantes contratados que atendem placas de dispositivos automotivos e médicos, onde juntas de solda sem defeitos são obrigatórias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Longos Períodos de Retorno | -1.5% | Global, com maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Desafios de Adesão em Substratos Sensíveis à Temperatura | -0.8% | Global, afetando particularmente aplicações médicas e eletrônicas | Médio prazo (2-4 anos) |
| Alternativas de Revestimento de Menor Custo Concorrentes | -0.6% | Mercados sensíveis ao preço na APAC e economias emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital e Longos Períodos de Retorno
Uma única unidade CC800 Diamond de três câmaras da CemeCon custa vários milhões de USD e exige sistemas personalizados de exaustão, manuseio de gases e retrofits de sala limpa[2]CemeCon, "Sistema de Revestimento de Diamante CC800," cemecon.com. As PMEs, portanto, têm dificuldade em justificar os desembolsos quando os clientes de ferramentas de corte resistem a preços premium. Mesmo para grandes fundições, a depreciação se estende além de cinco anos, alongando os horizontes de retorno. O financiamento tornou-se mais seletivo, com credores examinando as taxas de utilização antes de aprovar arrendamentos. Em mercados emergentes, o obstáculo é ainda maior porque os custos locais de eletricidade e mão de obra qualificada estreitam as margens operacionais. Essas realidades reduzem a adoção de curto prazo, particularmente fora dos fornecedores de primeiro nível.
Desafios de Adesão em Substratos Sensíveis à Temperatura
A deposição de DLC tipicamente excede 280 °C, um limiar que induz tensão residual no alumínio e em alguns aços cirúrgicos. O risco de delaminação aumenta quando a incompatibilidade de expansão térmica cria forças de cisalhamento na interface. Os pesquisadores exploram agora interlayers de nitreto de cromo ou carboneto de vanádio para amortecer essas tensões, porém cada camada adicional acrescenta custo e etapas de processo. Variantes de CVD assistido por plasma de baixa temperatura mostram promessa, mas o escalonamento permanece limitado. Os OEMs médicos e de eletrônicos de consumo, portanto, aguardam provas mais amplas antes de comprometer pedidos de alto volume, freando o crescimento de médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
CVD Reforça a Liderança de MercadoOs processos CVD comandaram 66,70% da receita de 2025, e essa fatia do mercado de revestimento de diamante tem previsão de crescer a um CAGR de 6,74% até 2031. A capacidade da técnica de adequar o tamanho do grão, construir filmes densos e atingir uniformidade de espessura abaixo de ±3 µm mantém-na no centro da produção de ferramentas de corte de alto desempenho e dissipadores de calor. O compósito cobre-diamante de 800 W/mK da Element Six ilustra como o CVD pode embutir grãos de diamante em matrizes metálicas sem vazios, desbloqueando o fluxo rápido de calor para processadores de IA. O crescimento assistido por óxido de grafeno agora acelera a deposição em 35%, reduzindo o tempo de ciclo e diminuindo os custos por wafer. O PVD ocupa posições de nicho onde limites de 150-200 °C protegem placas de eletrônicos sensíveis ou substratos poliméricos. Ainda assim, melhorias incrementais em variantes assistidas por plasma devem estreitar a lacuna de desempenho, permitindo que o PVD atenda OEMs médicos que não podem tolerar as temperaturas mais elevadas do CVD convencional. Juntos, ambos os métodos asseguram a espinha dorsal tecnológica do mercado de revestimento de diamante.


Por Tipo de Revestimento:
Dominância do DLC com Compósitos EmergentesOs filmes de DLC detinham uma participação dominante de 78,92% das receitas de 2025 devido ao seu baixo coeficiente de atrito e à produção em lote de custo acessível. Coeficientes de atrito tão baixos quanto 0,029 foram relatados para DLC dopado com molibdênio, ilustrando a capacidade de ajustar ainda mais o desempenho por meio de adições elementares. As estruturas compostas e dopadas, o segmento de crescimento mais rápido com CAGR de 6,9%, combinam dureza com condutividade elétrica ou térmica personalizada para funções de nicho em dispositivos quânticos e amplificadores de RF de alta frequência. O diamante policristalino permanece essencial para vedações mecânicas em bombas químicas agressivas, onde sua tenacidade isotrópica supera as cerâmicas frágeis. As variantes nano e microcristalinas atendem à óptica e à metrologia de precisão que exigem rugosidade de superfície abaixo do mícron. Esse portfólio diversificado permite que os fornecedores combinem a química do filme a cada aplicação, sustentando o amplo apelo do mercado de revestimento de diamante.
Por Indústria Utilizadora Final:
Eletrônicos Ancoram a Demanda, Setor Médico Ganha VelocidadeOs compradores do setor elétrico e eletrônico geraram 40,82% do faturamento de 2025, refletindo os desafios incessantes de gestão térmica em semicondutores, módulos de potência e dispositivos de consumo. Com o tamanho do mercado de revestimento de diamante para componentes eletrônicos projetado para se expandir a 6,47% ao ano, os fornecedores de revestimento observam uma demanda constante de fundições e construtores de data centers. O segmento de equipamentos médicos, no entanto, está crescendo 7,22% ao ano, superando todos os outros setores à medida que sociedades envelhecidas impulsionam os volumes de substituição articular e cirurgia minimamente invasiva. As ferramentas industriais e as peças de desgaste ainda contribuem com uma demanda de base constante, enquanto os clientes do setor aeroespacial e de defesa utilizam filmes superabrasivos para fresar compósitos leves a taxas de produção impossíveis há uma década. A polinização cruzada de técnicas entre os segmentos eletrônico e médico acelera ainda mais a inovação, ilustrando a natureza interconectada da indústria de revestimento de diamante.
Análise Geográfica
Mercado de Revestimento de Diamante na APAC
A Ásia-Pacífico controlou 56,10% da receita global em 2025 e lidera o campo com um CAGR de 6,79% até 2031. A China aproveita as linhas de financiamento "863" de longa data para integrar o fornecimento de diamantes cultivados em laboratório com a fabricação de reatores CVD, conferindo aos players locais vantagens de custo ao longo da cadeia de valor do revestimento de diamante. A Orbray, do Japão, escalou wafers de diamante monocristalino de 2 polegadas e tem como meta substratos de 4 polegadas até 2027, estabelecendo as bases para semicondutores de banda larga e fotônica quântica. O boom de baterias para veículos elétricos da Coreia do Sul cria um aumento paralelo em eletrodos de soldagem revestidos com diamante para junção de abas.
Mercado de Revestimento de Diamante na América do Norte
A América do Norte segue como um adotante maduro, com os Laboratórios Nacionais Sandia revelando filmes de diamante amorfo sem tensão, espessos o suficiente para cobertura de grandes áreas sem rachaduras. Subsídios da Lei CHIPS no valor de mais de 80 milhões de USD já foram destinados à Coherent e à Akash Systems para acelerar as tecnologias de materiais de diamante em território nacional. O cluster de usinagem aeroespacial do Canadá e as linhas de montagem automotiva do México também especificam ferramentas de diamante para manter tolerâncias em peças compostas.
Mercado de Revestimento de Diamante na Europa
O mercado europeu reflete uma interação entre regulamentações ambientais rigorosas e um legado de engenharia de precisão. As montadoras alemãs dependem de roteadores de diamante para usinar painéis de carroceria em fibra de carbono, enquanto a Safran, da França, e a Oerlikon investiram juntas mais de 8 milhões de USD em um laboratório conjunto de tratamento de superfície focado na eficiência de turbinas. O Reino Unido destinou 5,2 milhões de USD por meio do UKRI a um programa da Element Six em parceria com a Universidade de Warwick, desenvolvendo dissipadores de calor de diamante sintético para eletrônicos espaciais. A conformidade com o REACH continua a orientar as empresas europeias em direção a opções de ferramentas duráveis e recicláveis.
Mercado de Revestimento de Diamante na América do Sul e no MEA
A América do Sul e o Oriente Médio e África são mercados menores atualmente, mas apresentam volumes crescentes de consultas de produtores de equipamentos de mineração, campos petrolíferos e agricultura de precisão que buscam maior vida útil dos componentes em condições abrasivas. À medida que a industrialização regional ganha ritmo, o mercado de revestimento de diamante provavelmente verá redes de distribuidores e capacidade de revestimento por encomenda se expandindo para o Brasil, a Arábia Saudita e os Emirados Árabes Unidos.

Panorama regulatório
A regulamentação para revestimentos de diamante e de carbono tipo diamante (DLC) está se tornando mais rigorosa em relação à gestão de produtos químicos, à documentação de nanomateriais e à segurança específica de cada aplicação. Na União Europeia, os requisitos do REACH para nanoformas são uma referência fundamental para fornecedores de partículas de nanodiamante e formulações nano-abrasivas, com atualizações vinculadas à ECHA citadas para 2026 que enfatizam o registro específico para nanomateriais e a documentação de segurança expandida (incluindo Nano-SDS e rotulagem) para envios destinados à UE. Essas obrigações aumentam os requisitos de conformidade e rastreabilidade para produtores fora da UE que exportam para a Europa, e também moldam a forma como os formuladores de revestimentos definem distribuições de tamanho de partícula e rotulagem durante o processo de compras.
Normas e aprovações orientadas por aplicação também influenciam o acesso ao mercado. Por exemplo, o uso em contato com alimentos é regido por vias da FDA dos EUA, como as Notificações de Contato com Alimentos (FCNs), nas quais revestimentos de DLC podem ser aprovados para usos definidos por notificadores individuais, incluindo uma FCN detida pela Balzers Aktiengesellschaft. Na Ásia, especificações de desempenho formalizadas para revestimentos de DLC estão surgindo por meio de normas nacionais como a KS D 8353-2026 na Coreia do Sul e especificações técnicas como a T/CSAE 103-2019 na China, o que leva os compradores a testes mais padronizados de dureza, atrito e desgaste. O licenciamento ambiental também afeta as operações upstream de diamante sintético e revestimento, incluindo as exigências de licenciamento da UK Environment Agency para instalações que operam processos de CVD por plasma de micro-ondas com manuseio de gases de metano e hidrogênio.
Análise da cadeia de valor
A cadeia de valor de revestimentos de diamante começa com matérias-primas e equipamentos de deposição, incluindo gases de processo de alta pureza, como hidrogênio e metano para CVD, e, quando utilizados, precursores dopantes, como químicas contendo silício. Plataformas de reatores e componentes críticos, incluindo sistemas de vácuo, conjuntos de plasma ou filamento aquecido, manuseio de gases e abatimento, sustentam a capacidade dos serviços de revestimento. Os substratos abrangem carbonetos cimentados, aços, cerâmicas e materiais relacionados à eletrônica, que frequentemente exigem pré-tratamento e semeadura rigidamente controlados antes da deposição.
No midstream, aplicadores especializados e fornecedores integrados de ferramentas realizam pré-tratamento, nucleação, deposição (variantes de CVD e PVD) e inspeção pós-processo para gerenciar a tensão e a adesão do filme, que continua sendo um gargalo central, especialmente em substratos de carboneto, onde a difusão de cobalto e a incompatibilidade térmica podem debilitar a ligação. Empresas como Element Six e sp3 Diamond Technologies fornecem materiais de diamante e serviços de revestimento, enquanto grupos setoriais como a Industrial Diamond Association of Japan apoiam a adoção downstream. Os canais downstream incluem a qualificação direta com OEMs e fornecedores de nível intermediário em ferramentas de corte, componentes de gerenciamento térmico eletrônico e instrumentos médicos, onde os ciclos de qualificação e a verificação de desempenho impulsionam pedidos recorrentes e recompensam fornecedores com controle de processo estável e documentação para usos finais regulamentados.
Cenário Competitivo
O mercado de revestimento de diamante é moderadamente concentrado. A Element Six mantém uma vantagem por meio do controle vertical da produção de diamante sintético e de seu compósito Cu-Diamante, que atingiu condutividade térmica de 800 W/mK em 2025. A CemeCon se diferencia com sua plataforma multicanal CC800®, permitindo a deposição simultânea de filmes nanocristalinos e multicamadas em mais de 80 tipos de substratos. A Oerlikon, por meio da Balzers, ampliou sua linha Baldia Varia para atacar ligas de níquel de difícil corte, ajudando os fabricantes de turbinas a aumentar a vida útil das ferramentas em 20%.
Disruptores como a Akash Systems canalizam recursos para servidores de IA resfriados por diamante que prometem contas de energia menores para operadores de hiperescala. A Diamond Quanta, recém-saída do modo furtivo em 2024, impulsiona uma estrutura unificada de diamante para produzir wafers de alta pureza para fotônica quântica, um mercado ainda em seus primórdios. As parcerias estão se multiplicando: a Element Six se uniu à Lummus para combater a contaminação da água por PFAS usando eletrodos de diamante dopado com boro, enquanto a Orbray fornece cristais de alta qualidade para interconexões ópticas de próxima geração. A pressão sobre os preços é moderada porque os custos de mudança são altos e os compradores valorizam o desempenho acima do menor custo unitário, uma dinâmica que sustenta margens saudáveis para os líderes tecnológicos.
Líderes da Indústria de Revestimento de Diamante
NeoCoat SA
Crystallume
OC Oerlikon Balzers
JCS Technologies Pte Ltd
SP3 Diamond Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimento de Diamante
- CemeCon AG
- Crystallume
- Diamond Product Solutions
- Diamond Technologies Inc. (DTI)
- Element Six UK Ltd.
- JCS Technologies Pte Ltd
- NeoCoat SA
- OC Oerlikon Balzers
- Pureon AG
- SP3 Diamond Technologies
- Surface Technology, Inc.
- United Protective Technologies, LLC.
- Vergason Technology, Inc

Oportunidades de mercado e perspectivas futuras
O gerenciamento térmico para eletrônicos avançados está criando um conjunto de oportunidades mais visível para revestimentos de diamante e filmes à base de diamante como materiais incorporados ao projeto. Em 2026, o Fraunhofer IST relatou um método de mapeamento por reflexão destinado a melhorar a uniformidade e a medição de revestimentos de diamante em grandes áreas em wafers de silício de 300 mm, enfrentando uma barreira prática para a expansão de substratos semicondutores revestidos com diamante. Paralelamente, a P&D em embalagens de semicondutores continua explorando filmes à base de diamante para dissipação de calor em pilhas de chips e conectividade elétrica, incluindo pedidos de patente da Intel em 2026 que descrevem conceitos de filmes relacionados a diamante para dissipação térmica em arquiteturas em pilha.
As oportunidades de processo e materiais também se concentram em reduzir as temperaturas de deposição e ampliar os substratos compatíveis, particularmente para conjuntos eletrônicos sensíveis à temperatura e componentes médicos, onde as restrições de adesão e estresse térmico podem limitar as janelas convencionais de DLC/CVD. As evidências no panorama atual apontam para trabalhos em abordagens de deposição de menor temperatura, incluindo técnicas de filamento aquecido ou plasma remoto referenciadas em divulgações de patentes, e para a engenharia de camadas intermediárias, como camadas formadoras de carbeto, como TiC, VC ou CrC, para melhorar a umectação e a adesão em sistemas compósitos de diamante/metal. Esses caminhos se alinham com âncoras de demanda já existentes no panorama mais amplo do mercado, incluindo dissipadores de calor de diamante metalizado para hardware de IA e o uso de DLC voltado à durabilidade em instrumentos médicos esterilizáveis, além de apoiar uma fabricação mais repetível por meio de melhor metrologia e redução de refugo.
Recent Industry Developments in Mercado de Revestimento de Diamante
- Abril de 2026: o Fraunhofer IST apresentou uma abordagem de mapeamento por reflexão voltada à medição de precisão da uniformidade de revestimentos de diamante em grandes áreas em wafers de silício de 300 mm. O trabalho visa um controle de processo mais rigoroso e uma identificação mais rápida de regiões não uniformes, o que apoia a expansão de escala para componentes revestidos com diamante de qualidade semicondutora. A metrologia aprimorada reduz o atrito de qualificação para clientes de eletrônicos que exigem repetibilidade em nível de wafer.
- Junho de 2025: a Diamond Technologies Inc. (DTI) adquiriu os ativos da Akhan Semiconductor para ampliar suas capacidades de materiais de diamante de grau eletrônico. A medida fortalece o acesso ao know-how de materiais de diamante alinhado aos exigentes requisitos térmicos e de durabilidade em aplicações eletrônicas e de semicondutores. A consolidação na camada de materiais pode reduzir os ciclos de desenvolvimento entre o fornecimento de materiais e a comercialização de revestimentos downstream.
- Junho de 2025: a Oerlikon Balzers lançou o BALDIA VARIA, um revestimento de diamante por CVD para ferramentas de corte usadas na usinagem de CFRPs, compósitos, grafite e cerâmicas avançadas. O produto posiciona um comportamento de desgaste progressivo e um desempenho de revestimento consistente em uma ampla gama de geometrias de ferramentas para melhorar o planejamento da vida útil das ferramentas em usinagens de alto valor. Este lançamento apoia uma maior utilização de ferramentas revestidas com diamante em aeroespacial e outros setores onde materiais abrasivos e leves provocam desgaste rápido em revestimentos de ferramentas convencionais.


Mercado de Revestimento de Diamante Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita obtida com revestimentos à base de diamante aplicados a um substrato para melhorar a dureza, a resistência ao desgaste, o comportamento térmico e o desempenho de superfície, em usos industriais, eletrônicos e médicos. Dimensionamos o mercado em termos de valor, e o resultado é reportado em USD.
Exclusões de escopo: excluímos materiais de diamante a granel vendidos como componentes independentes e quaisquer produtos finais downstream em que o valor do revestimento não possa ser separado do preço do produto final.
Visão geral da segmentação
- Por Tecnologia
- Deposição Química de Vapor (CVD)
- Deposição Física de Vapor (PVD)
- Por Tipo de Revestimento
- Diamante Policristalino (PCD)
- Diamante Nano-/Microcristalino (NCD/MCD)
- Carbono Tipo Diamante (DLC)
- Revestimentos de Diamante Composto/Dopado
- Por Indústria Utilizadora Final
- Elétrica e Eletrônica
- Médica
- Industrial
- Outras Indústrias Utilizadoras Finais (Aeroespacial e Defesa, etc.)
- Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma visão clara de onde os revestimentos de diamante são utilizados e o que impulsiona sua adoção, antes de os números serem modelados. Baseamo-nos em fontes públicas como informações minerais da USGS, estatísticas comerciais do UN Comtrade, bases de dados de patentes da USPTO e da WIPO, publicações do NIST e periódicos revisados por pares que acompanham a deposição de filmes finos e a tribologia. Além disso, analisamos registros e apresentações de empresas, atualizações de associações e cobertura de imprensa respeitada para entender adições de capacidade, atração de aplicações e direção de preços.
Para converter esse contexto em dados utilizáveis, também usamos assinaturas pagas focadas em dados financeiros e inteligência empresarial, notícias e finanças, análises de patentes e dados de importação e exportação em nível de envio, quando isso ajudou a confirmar fluxos transfronteiriços de equipamentos de revestimento ou materiais relacionados. Essas fontes foram usadas principalmente para estabelecer intervalos realistas e evitar a omissão de importantes bolsões de demanda em países-chave. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar o que havíamos construído a partir de informações públicas, especialmente em torno da adoção por usuários finais, do valor típico de revestimento por peça e de como os preços variam de acordo com o tipo de revestimento e o método de deposição. Entrevistas e acompanhamentos de pesquisa foram realizados com prestadores de serviços de revestimento, especialistas em equipamentos e processos, e usuários de compras ou engenharia na APAC, EMEA e Américas. Quando o feedback repetido apontava para uma incompatibilidade consistente, ajustamos as premissas do modelo em vez de mantê-las fixas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 14% | APAC: 42% |
| Nível médio: 53% | Líderes funcionais/de unidade: 40% | EMEA: 37% |
| Participantes menores: 17% | Gerentes: 46% | Américas: 21% |
Dimensionamento de mercado e previsão
O dimensionamento principal utiliza uma abordagem top-down, na qual os grupos de demanda de uso final são reconstruídos ao vincular os volumes de peças revestidas às taxas de penetração de revestimento, e depois traduzindo esses volumes em receita usando intervalos típicos de valor de revestimento. Para manter a consistência, os totais são verificados cruzadamente com aproximações bottom-up seletivas, como o ASP amostrado multiplicado pelo volume para um conjunto de componentes revestidos comuns, e depois comparados com o feedback de fornecedores e canais antes que os números finais sejam consolidados.
As entradas relevantes no revestimento de diamante incluem a combinação de deposição entre CVD e PVD, a combinação de tipos de revestimento (como formas policristalinas e nanocristalinas ou microcristalinas), a participação de peças de corte e desgaste revestidas na atividade industrial, indicadores de fabricação eletrônica que influenciam a demanda por componentes revestidos e tendências de produção de dispositivos médicos onde ferramentas e componentes revestidos são utilizados. Quando uma variável apresentou variação rápida nos últimos anos, ela foi suavizada usando intervalos de especialistas em vez de uma estimativa pontual única, e foi assim que evitamos que o modelo se ajustasse excessivamente ao ruído ano a ano.
Para a previsão, é utilizada análise de cenários, apoiada por uma verificação simples de estilo de regressão sobre alguns indicadores de demanda, para que a trajetória permaneça consistente com o que o mercado pode efetivamente absorver. Nos casos em que as verificações bottom-up não conseguem cobrir países menores ou usos de nicho, aplicamos proporções proxy de mercados semelhantes e, em seguida, revalidamos a intensidade per capita e por setor resultante com o feedback das entrevistas.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações para que o valor final não dependa de um único conjunto de dados ou de uma única premissa. Os resultados do modelo são comparados com sinais independentes, como a atividade de fabricação regional, as tendências de produção reportadas em ferramentas e eletrônicos, e as mudanças visíveis na capacidade de deposição ou nos envios de equipamentos, e as discrepâncias são então analisadas até que os fatores determinantes façam sentido.
Antes da aprovação final, um segundo analista revisa entradas, unidades e conversões, seguido por uma verificação final de consistência entre regiões e segmentos, para que os totais se somem corretamente. O relatório é atualizado anualmente, e atualizações provisórias são acionadas quando ocorre um evento material, como uma mudança repentina de capacidade, uma grande alteração regulatória em um uso final relevante, ou um movimento sustentado de preços. Imediatamente antes da entrega, os dados mais recentes são verificados novamente para que os clientes recebam uma visão atualizada em vez de um retrato desatualizado.
Tamanho do mercado de revestimento de diamante da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para revestimentos de diamante podem parecer diferentes entre fontes, mesmo quando o nome do tema é o mesmo, porque os itens contabilizados e o ano-base não estão alinhados. As diferenças também surgem de como cada modelo trata os métodos de deposição, os tipos de revestimento e se a receita de serviços é misturada ao mesmo total.
Materiais de diamante a granel vendidos como componentes independentes estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais seu valor de 2025 pode diferir de fontes que agrupam materiais de diamante adjacentes com a receita de revestimento. Outras lacunas geralmente decorrem do uso de um ano-base de 2024 e, em seguida, da projeção para o futuro com premissas agressivas de adoção, ou da aplicação de um preço médio único que não reflete a mudança de mix entre CVD e PVD e entre tipos de revestimento de maior valor. O momento da conversão de moeda e a cadência de atualização também são relevantes, pois os preços de revestimento e a demanda industrial podem mudar dentro de um mesmo ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,41 bilhões de USD (2025) | |
| Consultoria Global A | 2,88 bilhões de USD (2024) | Utiliza um ano-base de 2024 e aplica uma média global ampla entre usos finais, o que pode subestimar o valor de 2025 quando a demanda industrial e eletrônica é rebaseada e quando o mix de tipos de revestimento é atualizado. |
| Editora do Setor B | 2,61 bilhões de USD (2024) | Baseia-se em um conjunto de aplicações mais restrito e em uma progressão de adoção conservadora, e frequentemente trata o mix de deposição e a progressão de preços como estáveis, o que pode reduzir a receita contabilizada quando revestimentos de maior valor ganham participação. |
A dispersão observada na tabela é explicada principalmente pelo que é contabilizado, por qual ano é usado como ponto de partida e por como o preço e o mix são projetados. Ao manter as entradas vinculadas ao método de deposição, ao mix de tipos de revestimento e aos sinais de demanda de uso final, conseguimos explicar cada etapa e também repetir o dimensionamento quando novos indicadores públicos ou verificações de entrevistas se tornarem disponíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de revestimento de diamante?
O tamanho do mercado de revestimento de diamante é de USD 3,62 bilhões em 2026.
Com que rapidez o mercado deve crescer?
A previsão é de expansão a um CAGR de 6,08%, atingindo USD 4,86 bilhões até 2031.
Qual região lidera a demanda?
A Ásia-Pacífico controla 56,10% da receita global e registra o mais rápido CAGR de 6,79%.
Por que os fabricantes de eletrônicos preferem revestimentos de diamante?
Os compósitos de cobre-diamante transferem calor até cinco vezes mais rapidamente do que o cobre puro, mantendo as GPUs de próxima geração mais frias e com maior eficiência energética.
Qual é a maior restrição para uma adoção mais ampla?
O alto investimento de capital para equipamentos CVD e os longos períodos de retorno retardam a adoção, especialmente entre os fabricantes de pequeno e médio porte.
Página atualizada pela última vez em:



