
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 188.75 gigawatt |
| Volume do Mercado (2026) | 198.17 gigawatt |
| Volume do Mercado (2031) | 252.83 gigawatt |
| Taxa de crescimento (2026 - 2031) | 4.99 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Eólica da América do Norte por Mordor Intelligence
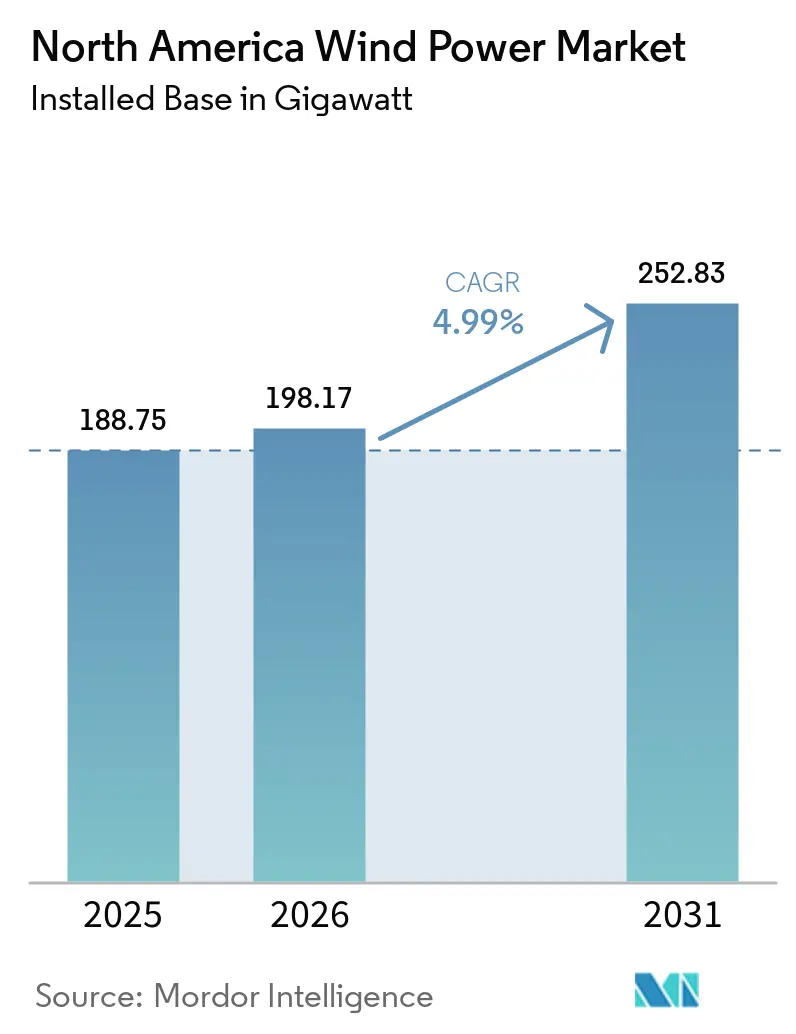
O tamanho do Mercado de Energia Eólica da América do Norte deve crescer de 188,75 gigawatts em 2025 para 198,17 gigawatts em 2026 e está previsto para atingir 252,83 gigawatts até 2031 a um CAGR de 4,99% entre 2026 e 2031.
O crescimento do tamanho do mercado reflete uma mudança regional decisiva em direção às energias renováveis, impulsionada por créditos fiscais de apoio, crescente demanda corporativa por eletricidade limpa e avanços na tecnologia de turbinas que agora posicionam a energia eólica entre as opções de geração de menor custo.[1] Os ventos favoráveis das políticas compensam a incerteza regulatória, enquanto a construção em larga escala de centros de dados de inteligência artificial e os programas de eletrificação industrial criam um apetite sem precedentes por contratos de longo prazo de compra de energia eólica. Os desenvolvedores continuam a enfrentar gargalos de interconexão, mas o pipeline permanece resiliente, pois os investidores favorecem projetos que se qualificam para os bônus da Lei de Redução da Inflação (IRA) e incentivos de conteúdo doméstico. Em conjunto, essas forças posicionam o mercado de energia eólica da América do Norte como um pilar central do roteiro de descarbonização da região.
Principais Conclusões do Relatório
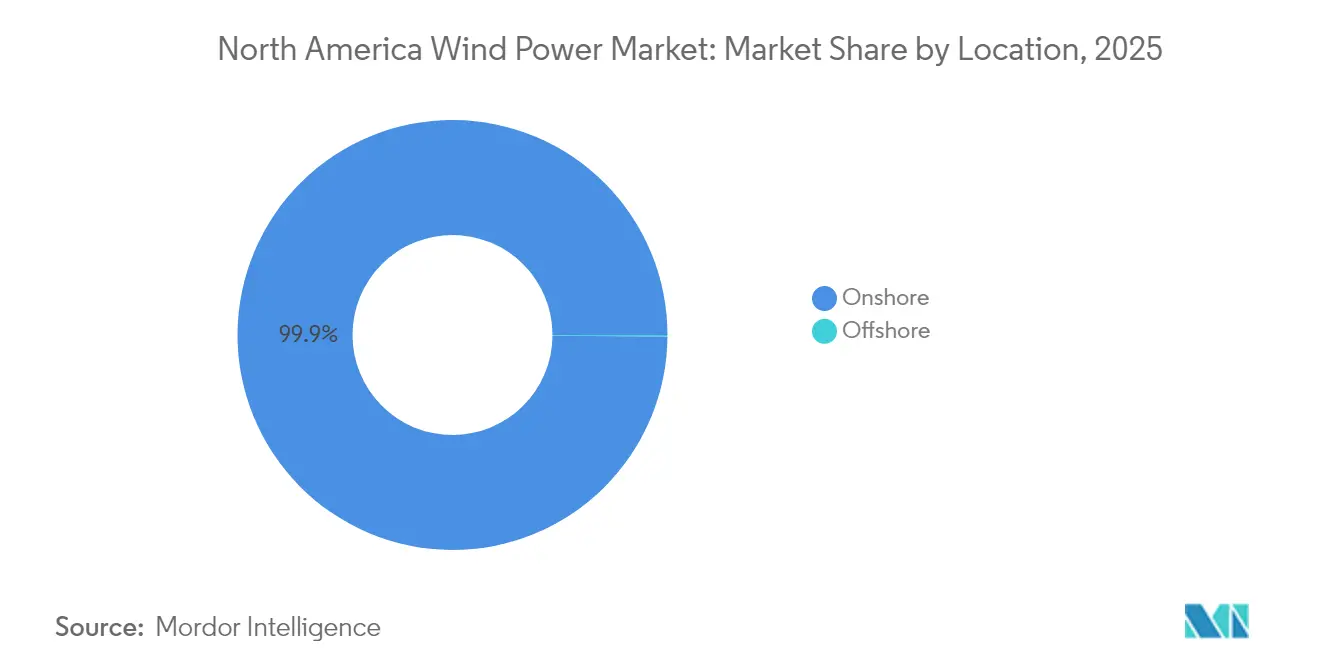
- Por localização, as instalações onshore detinham 99,88% da participação do mercado de energia eólica da América do Norte em 2025, enquanto a capacidade offshore deve avançar a um CAGR de 47,69% até 2031.
- Por capacidade de turbina, a classe de 3 a 6 MW comandava 53,70% do tamanho do mercado de energia eólica da América do Norte em 2025, enquanto as plataformas acima de 6 MW devem se expandir a um CAGR de 9,98% até 2031.
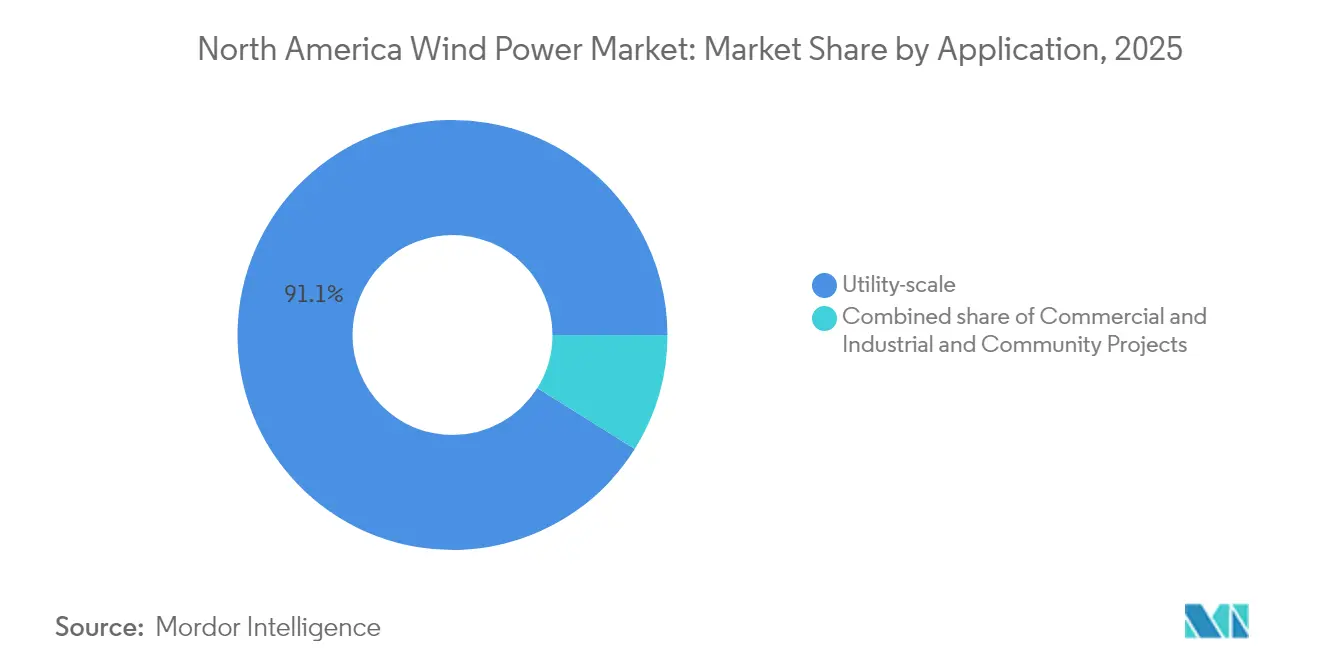
- Por aplicação, os projetos de escala utilitária representavam 91,10% do tamanho do mercado de energia eólica da América do Norte em 2025, e os segmentos comercial e industrial estão crescendo a um CAGR de 8,65% até 2031.
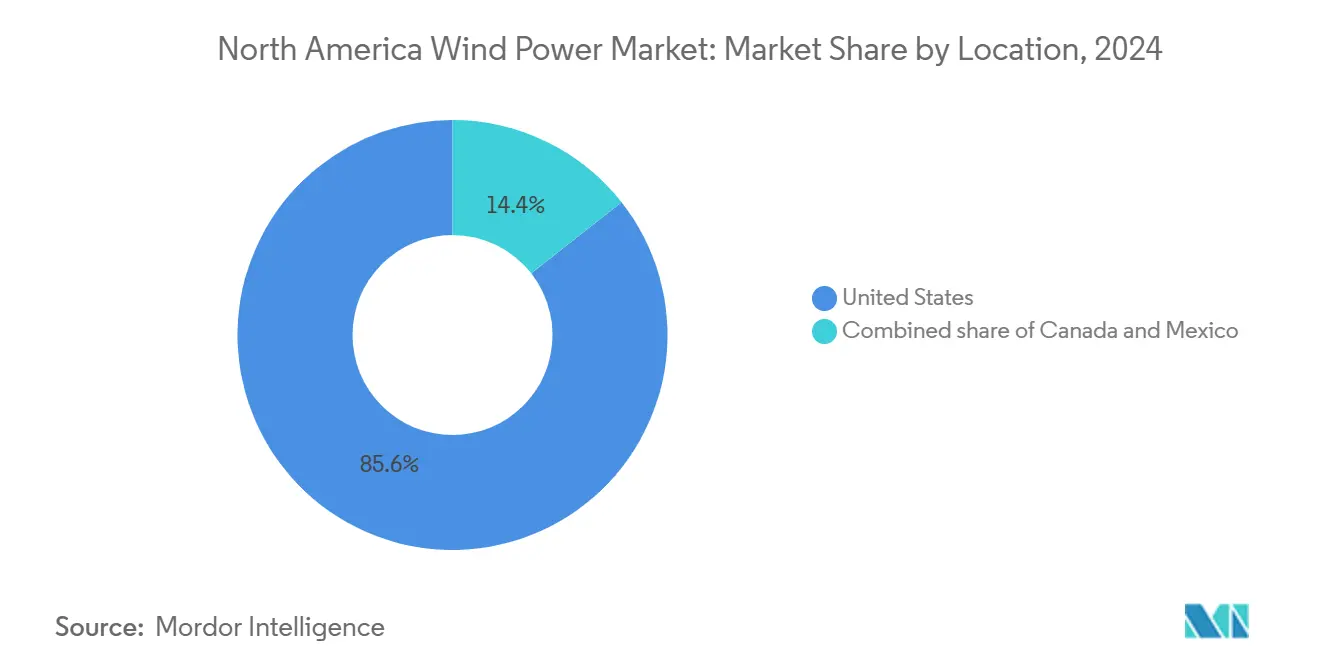
- Por geografia, os Estados Unidos lideraram com 85,10% da participação do mercado de energia eólica da América do Norte em 2025; o México está preparado para o crescimento mais rápido, com um CAGR de 12,95% até 2031.
- NextEra Energy, Brookfield Renewable e Ørsted controlavam coletivamente 18% da capacidade instalada regional em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos governamentais de apoio e créditos fiscais | +1.7% | Em toda a América do Norte, mais forte nos EUA | Médio prazo (2 a 4 anos) |
| Redução do custo nivelado de energia (LCOE) | +1.1% | Global, com variações regionais | Longo prazo (≥ 4 anos) |
| Mandatos corporativos de aquisição de energia renovável | +0.9% | EUA e Canadá, concentrados em polos tecnológicos | Médio prazo (2 a 4 anos) |
| Bônus de conteúdo doméstico da IRA e expansão da manufatura | +1.0% | Principalmente nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescente demanda de energia de centros de dados de IA/data center impulsionando PPAs de longo prazo | +0.6% | Corredores tecnológicos dos EUA, expandindo-se para o Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Bônus de Conteúdo Doméstico da IRA e Expansão da Manufatura
Os provedores de nuvem em hiperescala agora adquirem energias renováveis em escala de gigawatt para cumprir compromissos de energia sem carbono 24 horas por dia, 7 dias por semana. O framework global de 10,5 GW da Microsoft com a Brookfield Renewable estabelece um modelo para PPAs virtuais que garantem visibilidade de receita para os desenvolvedores. Os clusters de centros de dados no Texas, Virginia e Québec alinham a produção eólica com perfis de carga consistentes quando combinados com armazenamento, melhorando a bancabilidade dos projetos dentro do mercado de energia eólica da América do Norte. A disposição de assinar contratos de 15 a 20 anos apoia o financiamento com grau de investimento, e a tendência está se expandindo para fábricas de semicondutores e produtores de hidrogênio verde.
Crescente Demanda de Energia de Centros de Dados de IA Impulsionando PPAs de Longo Prazo
Os provedores de nuvem em hiperescala agora adquirem energias renováveis em escala de gigawatt para cumprir compromissos de energia sem carbono 24 horas por dia, 7 dias por semana. O framework global de 10,5 GW da Microsoft com a Brookfield Renewable estabelece um modelo para PPAs virtuais que garantem visibilidade de receita para os desenvolvedores.[2] Os clusters de centros de dados no Texas, Virginia e Québec alinham a produção eólica com perfis de carga consistentes quando combinados com armazenamento, melhorando a bancabilidade dos projetos dentro do mercado de energia eólica da América do Norte. A disposição de assinar contratos de 15 a 20 anos apoia o financiamento com grau de investimento, e a tendência está se expandindo para fábricas de semicondutores e produtores de hidrogênio verde.
Mandatos Corporativos de Aquisição de Energia Renovável
As metas de emissões das empresas Fortune 500 transformaram a aquisição de energia renovável de opcional para essencial. Os preços dos certificados de energia renovável subiram para quase USD 8, levando as empresas a se voltarem para contratos diretos de compra. Os PPAs virtuais agora dominam as transações, permitindo que as empresas cubram os custos de eletricidade enquanto reivindicam atributos específicos de energia eólica. A expansão das regras de divulgação da Comissão de Valores Mobiliários dos EUA intensifica a pressão para descarbonizar as emissões de escopo 2, consolidando a energia eólica como solução primária dentro da indústria de energia eólica da América do Norte.
Redução do Custo Nivelado de Energia (LCOE)
Os avanços na aerodinâmica das pás e as maiores alturas dos cubos elevaram os fatores de capacidade acima de 50% nos principais corredores eólicos, entregando LCOEs que se igualam ou superam as usinas de ciclo combinado a gás natural.[3] Os projetos offshore de fundo fixo agora registram fatores de capacidade superiores a 40%, e os protótipos flutuantes confirmam o acesso a zonas de recursos mais profundas. As economias de escala em turbinas de 6 MW ou mais reduzem os custos de equilíbrio da planta, permitindo que o mercado de grandes turbinas eólicas da América do Norte compita nos mercados de energia livre sem subsídios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos na fila de transmissão e risco de curtailment | -1.3% | Regiões MISO, SPP, ERCOT | Médio prazo (2 a 4 anos) |
| Restrições na cadeia de fornecimento de commodities e terras raras | -0.7% | Global, afetando a América do Norte | Curto prazo (≤ 2 anos) |
| Litígios do Departamento de Defesa sobre radar e migração de baleias atrasando projetos | -0.6% | Estados costeiros, instalações militares | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos na Fila de Transmissão e Risco de Curtailment
Mais de 2.000 GW de energias renováveis aguardam estudos de rede, com o MISO e o SPP registrando taxas de curtailment acima de 6% em 2024. A Ordem 1920 da FERC determina horizontes de planejamento de 20 anos, mas as reformas não desbloquearão capacidade até o final dos anos 2020. Os desenvolvedores devem comprometer depósitos mais elevados mais cedo no processo de estudo, pressionando os pequenos operadores, mas reduzindo os registros especulativos. Os estudos de cluster podem agilizar as aprovações, embora os riscos de congestionamento persistam para o mercado de energia eólica da América do Norte.[4]
Litígios do Departamento de Defesa sobre Radar e Migração de Baleias Atrasando Projetos
As concessões offshore enfrentam desafios legais relacionados à interferência de radar e à proteção de mamíferos marinhos. As pausas sazonais na construção prolongam os cronogramas dos projetos em 18 meses ou mais, elevando os custos de carregamento. O Departamento de Defesa agora colabora com os desenvolvedores em tecnologias de mitigação de radar, enquanto as avaliações ambientais incorporam planos de gestão adaptativa para reduzir a exposição a litígios para o mercado de energia eólica da América do Norte.[5]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Localização:
Aceleração Offshore em Meio à Maturidade OnshoreOs projetos onshore controlavam 99,88% das instalações em 2025, refletindo décadas de licenciamento simplificado e cadeias de fornecimento otimizadas em custos nas Grandes Planícies e no Texas. Apesar dessa dominância, a capacidade offshore está crescendo rapidamente, registrando um CAGR de 47,69% até 2031, à medida que os parques de fundo fixo no Atlântico entram em operação comercial. Vineyard Wind e South Fork Wind demonstraram fatores de capacidade confiáveis acima de 40%, reduzindo as lacunas de custo em relação aos ativos onshore. Os mandatos de aquisição estaduais em Nova York e Nova Jersey sustentam um pipeline de 30 GW, proporcionando visibilidade para proprietários de embarcações e fornecedores de componentes. Os pilotos de energia eólica flutuante na Califórnia e em Nova Escócia visam zonas de águas mais profundas, posicionando o mercado de energia eólica da América do Norte para outra fase de crescimento além de 2030.



Por Capacidade de Turbina:
Dominância na Faixa Intermediária com Migração para Grande EscalaAs turbinas na faixa de 3 a 6 MW capturam 53,70% das instalações de 2025, equilibrando a praticidade logística com métricas de LCOE competitivas. No período de previsão, os desenvolvedores estão migrando para máquinas acima de 6 MW, que registrarão um CAGR de 9,98% e abastecem tanto grandes clusters onshore quanto praticamente todos os parques offshore. O pedido de 2,4 GW SunZia da GE Vernova e o protótipo de 21 MW da Siemens Gamesa destacam uma trajetória em direção a turbinas menos numerosas e mais potentes, que reduzem a contagem de fundações e os custos de sistemas elétricos. Os projetos abaixo de 3 MW agora atendem principalmente a nichos de repotenciação.
Por Aplicação:
Dominância em Escala Utilitária com Emergência do Segmento C&IOs ativos de escala utilitária representaram 91,10% da capacidade em 2025, sustentados por mercados atacadistas competitivos e receitas de mercados de capacidade. Projetos híbridos de energia eólica combinada com armazenamento são cada vez mais comuns, permitindo despacho firme e serviços de regulação de frequência valorizados pelos operadores de sistema. O segmento comercial e industrial, que hoje representa apenas 8,90%, está se expandindo a um CAGR de 8,65%, à medida que as empresas executam PPAs diretos e instalações no local para cobrir custos de energia e cumprir metas baseadas em ciência. A energia eólica comunitária permanece limitada devido a obstáculos de zoneamento e à concorrência da energia solar distribuída, mas oferece benefícios de aceitação social em áreas rurais, aumentando a aceitação do mercado de energia eólica da América do Norte.

Análise Geográfica
Mercado de Energia Eólica do Texas e do Centro-Oeste
Os Estados Unidos responderam por 85,10% do total de instalações em 2025, liderados pelo Texas com mais de 40 GW. As regras de conteúdo doméstico impulsionam novas fábricas no Centro-Oeste, encurtando as cadeias de suprimentos e qualificando projetos para créditos fiscais mais elevados. A estrutura de mercado mercantil do ERCOT suporta adições na escala de gigawatts, embora o congestionamento no oeste do Texas exija melhorias na transmissão.
Mercado de Energia Eólica do México e do Canadá
O México, com previsão de crescimento a uma CAGR de 12,95%, aproveita o robusto regime de ventos do Istmo de Tehuantepec e um programa de infraestrutura de 23 bilhões de USD que contempla sete parques eólicos de escala utilitária. As tendências de nearshoring adicionam carga industrial nos estados do norte, onde os desenvolvedores asseguram contratos de offtake corporativo de longo prazo. A frota canadense de 18 GW abrange Ontário, Québec e Alberta, apoiada por esquemas de contratação provinciais e parcerias com povos indígenas. O plano de energia limpa de 10 GW da Hydro-Québec e o licenciamento acelerado da Colúmbia Britânica reforçam as ambições federais de uma rede elétrica de emissões líquidas zero até 2050.
Panorama regulatório
O ambiente regulatório para a energia eólica na América do Norte é moldado por mecanismos de crédito fiscal, apresentações de mercado de rede e frameworks de autorização offshore em evolução. Nos Estados Unidos, a Federal Energy Regulatory Commission (FERC) continua a supervisionar a participação no mercado de atacado por meio de processos protocolados, como as apresentações de tarifas da seção 205(d) e atualizações de tarifas baseadas em mercado, com múltiplas apresentações relacionadas à energia eólica e janelas de comentários publicadas em 2026. A administração de créditos fiscais federais também continua sendo um pilar para a economia dos projetos, com o cálculo de 2026 do crédito fiscal à produção de eletricidade renovável (Seção 45) publicado para recursos qualificados elegíveis, incluindo a energia eólica.
No Canadá, a energia eólica offshore está avançando para uma estrutura de conformidade federal mais clara por meio dos Offshore Renewable Energy Regulations (SOR/2024-272), consolidados e atualizados até 26 de maio de 2026. Esses regulamentos estabelecem um processo de autorização offshore, incluindo os conteúdos e planos obrigatórios das solicitações (por exemplo, planos de segurança e proteção ambiental) para projetos eólicos de energia renovável offshore e linhas de transmissão offshore associadas. Além do framework de autorização, programas da Natural Resources Canada, como o Offshore Wind Predevelopment Program, apoiam trabalhos de pré-desenvolvimento com base científica e o engajamento de comunidades indígenas e costeiras na costa da Nova Escócia e de Terra Nova e Labrador, ajudando a alinhar o desenvolvimento em fase inicial com a preparação para o licenciamento.
Cenário Competitivo
Concentração do Mercado
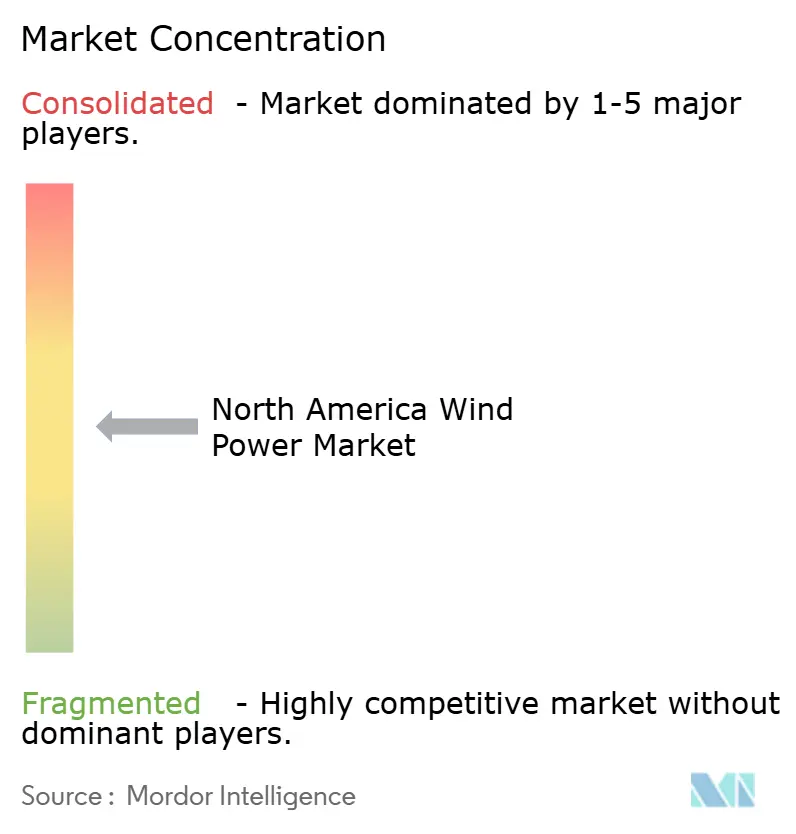
O setor eólico da América do Norte é moderadamente concentrado; os cinco maiores proprietários controlavam aproximadamente 48% da capacidade operacional em 2024. A NextEra Energy lidera por meio de seus braços integrados de concessionária e desenvolvimento, anunciando planos para repotenciar 1,9 GW de ativos legados com turbinas modernas. A Brookfield Renewable fortaleceu sua presença ao adquirir a National Grid Renewables por USD 1,7 bilhão, adicionando 3 GW operacionais e 24 GW de ativos em pipeline. A Ørsted acelera o desenvolvimento offshore nos EUA com alianças na cadeia de fornecimento que localizam a fabricação de fundações e cabos, mitigando os riscos de conformidade com a Lei Jones.
Fabricantes de turbinas como Vestas e GE Vernova buscam fluxos de receita orientados a serviços, oferecendo pacotes de O&M de 20 anos respaldados por análises preditivas que aumentam a disponibilidade da frota. Os participantes do mercado agora empacotam cada vez mais energia eólica, solar e armazenamento para vender blocos de energia limpa despacháveis, diferenciando suas propostas em licitações competitivas. Espera-se que a consolidação continue, pois as atualizações de transmissão intensivas em capital favorecem desenvolvedores bem capitalizados dentro do mercado de energia eólica da América do Norte.
Líderes da Indústria de Energia Eólica da América do Norte
-
Orsted AS
-
Duke Energy Corporation
-
NextEra Energy Inc.
-
Invenergy LLC
-
Pattern Energy Group LP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Eólica da América do Norte Empresas cobertas neste relatório
- NextEra Energy Inc.
- Ørsted A/S
- Invenergy LLC
- Pattern Energy Group LP
- Duke Energy Corp.
- Acciona Energía, S.A.
- Avangrid Inc. (Iberdrola)
- EDF Renewables North America
- EnBW Energie Baden-Württemberg AG
- E.ON SE
- BP plc (bp Wind Energy)
- Shell New Energies
- Brookfield Renewable Partners
- Algonquin Power & Utilities
- TransAlta Renewables
- Trident Winds Inc.
- Copenhagen Infrastructure Partners (CIP)
- Siemens Gamesa Renewable Energy
- General Electric Co.
- Vestas Wind Systems A/S
- Nordex SE
- Envision Energy
- Goldwind Americas
Oportunidades de mercado e perspectivas futuras
As estruturas de aquisição corporativa e de concessionárias continuam a criar espaço para a energia eólica contratada de longo prazo, especialmente onde os compradores buscam hedges de preço e resultados de descarbonização de escopo 2. Frameworks de offtake grandes e replicáveis, como o framework global de energia renovável de 10,5 GW da Microsoft com a Brookfield Renewable, ilustram a escala em que PPAs virtuais bancáveis podem ser executados, e a mesma abordagem contratual está sendo replicada em torno de grandes adições de carga, como data centers e locais industriais em eletrificação no Texas, na Virgínia e em Quebec. Nos Estados Unidos, a energia onshore continua sendo o pilar de capacidade de curto prazo (participação de 99,88% em 2025), enquanto a atividade offshore é cada vez mais definida por projetos que entram em operação e acordos de concessionárias de preço fixo e longa duração, como refletido na entrega de energia do Revolution Wind à rede da Nova Inglaterra sob contratos de preço fixo de 20 anos.
Oportunidades focadas em execução também estão surgindo em torno da integração à rede e de caminhos de desenvolvimento orientados por conformidade. Reformas no planejamento de transmissão e disciplina de fila, incluindo a diretriz de planejamento de longo horizonte da FERC (Order 1920) e os processos em andamento de tarifas baseadas em mercado e poder de mercado, estão gerando demanda por desenvolvedores e proprietários de ativos capazes de combinar energia eólica com armazenamento, otimizar a exposição a congestionamentos e gerenciar os prazos de interconexão entre ISOs como MISO, SPP e ERCOT. No Canadá, os Offshore Renewable Energy Regulations e o trabalho de pré-desenvolvimento da Natural Resources Canada para projetos offshore nas províncias do Atlântico ajudam a tornar o desenvolvimento offshore inicial mais previsível, enquanto os esquemas de aquisição provinciais e os modelos de parceria com comunidades indígenas continuam a moldar pipelines bancáveis para expansões onshore.
Desenvolvimentos industriais recentes em Mercado de Energia Eólica da América do Norte
- Junho de 2026: a Duke Energy concordou em rescindir seu arrendamento de energia eólica offshore na área de Carolina Long Bay por meio de um acordo com o Departamento do Interior dos EUA e delineou o reinvestimento em geração alternativa e infraestrutura de rede nas Carolinas. O acordo destaca como as condições de política e licenciamento podem rapidamente remodelar portfólios de energia eólica offshore e redirecionar capital para prioridades onshore e de rede.
- Abril de 2026: a NextEra Energy Resources reportou a contratação de 4 GW em novos projetos de geração no primeiro trimestre de 2026, incluindo cerca de 0,5 GW de energia eólica dentro do total. O ritmo de contratação reforça o papel de grandes desenvolvedores com pipelines diversificados na garantia de offtake e no avanço da energia eólica em escala de concessionária junto com a energia solar e o armazenamento.
- Março de 2026: a Orsted anunciou que seu projeto Revolution Wind de 704 MW começou a fornecer energia à rede elétrica da Nova Inglaterra sob acordos de preço fixo de 20 anos com concessionárias em Rhode Island e Connecticut. A entrega da primeira energia transfere a energia eólica offshore do risco de construção para a execução operacional, apoiando a referenciabilidade para futuras aquisições de concessionárias e compromissos de cadeia de suprimentos.
Mercado de Energia Eólica da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de energia eólica da América do Norte é definido como a capacidade total de geração eólica instalada conectada à rede nos Estados Unidos, Canadá e México, contabilizada em gigawatts e monitorada de forma cumulativa.
Exclusões do escopo: Excluímos preos de eletricidade de curto prazo, valores de negociação de certificados de energia renovável e projetos meramente planejados que não atingiram um marco definido de construção ou comissionamento.
Visão Geral da Segmentação
- Por Localização
- Onshore
- Offshore
- Por Capacidade de Turbina
- Até 3 MW
- 3 a 6 MW
- Acima de 6 MW
- Por Aplicação
- Escala Utilitária
- Comercial e Industrial
- Projetos Comunitários
- Por Geografia
- Estados Unidos
- Canadá
- México
- Por Componente (Análise Qualitativa)
- Nacele/Turbina
- Pá
- Torre
- Gerador e Caixa de Engrenagens
- Balance-of-System
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou pela construção de uma linha de base consistente de capacidade instalada para os Estados Unidos, Canadá e México, e em seguida pelo alinhamento com séries temporais oficiais. As principais fontes de acesso gratuito utilizadas incluíram a Administração de Informações de Energia dos EUA, Recursos Naturais do Canadá, estatísticas nacionais de energia do México e publicações ministeriais, além da Agência Internacional de Energia para definições comuns e indicadores comparáveis. Também foram consultadas atualizações de operadores de rede e sistema, bem como divulgações públicas de filas de interconexão quando disponíveis, para compreender o que provavelmente se conectará no curto prazo.
Em seguida, as premissas foram refinadas com base em registros públicos de empresas e apresentações a investidores, além de sites de associações do setor eólico e cobertura jornalística de renome sobre grandes contratos, atrasos e cancelamentos. Uma assinatura paga de dados financeiros e notícias corporativas foi utilizada para confirmar mudanças de propriedade e atualizações de status de projetos, e um banco de dados de patentes foi seletivamente consultado para verificar a direção tecnológica, como projetos de rotores maiores, que podem influenciar as adições de capacidade ao longo do tempo. Esta lista de fontes documentais não é exaustiva, e muitos outros documentos públicos foram utilizados para coletar dados, validá-los e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário utilizou entrevistas com especialistas e pesquisas estruturadas com desenvolvedores, proprietários de ativos, equipes de EPC e aquisições, e especialistas relacionados à rede em toda a América do Norte, de modo que as principais premissas refletissem como os projetos estão avançando do pipeline ao comissionamento. Utilizamos esse retorno para validar o ritmo de comissionamento, os gatilhos típicos de repotenciação que alteram a capacidade nominal, e a divisão entre onshore e offshore por país, e então para confirmar onde restrições de licenciamento ou de fornecimento eram mais propensas a alterar os totais de curto prazo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 27% | CXOs: 19% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 25% |
| Empresas de menor porte: 21% | Gerentes: 56% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma combinação de abordagens top-down e bottom-up, em que as séries oficiais de capacidade instalada e as adições anuais de comissionamento são reconstruídas por país e, em seguida, consolidadas em um total para a América do Norte. Os totais são então verificados com aproximações bottom-up seletivas, como a amostragem de pipelines de projetos anunciados, a revisão de tamanhos típicos de projetos e a realização de verificações de canal sobre a participação de repotenciação versus adições greenfield, o que nos ajuda a ajustar os totais quando eles se desviam do que o mercado está sinalizando.
Alguns dos insumos mais relevantes incluem adições anuais de capacidade eólica (GW), volumes de desativação e repotenciação, o cronograma de comissionamento offshore, sinais de disponibilidade de transmissão, como comentários sobre curtailment e congestionamento, e o timing de políticas que afetam o início e a conclusão de projetos. Quando surgem lacunas de dados, especialmente em torno de projetos em estágio inicial, contabilizamos a capacidade somente após ela superar um limite de progresso definido, e então utilizamos o retorno primário para aplicar fatores de atraso razoáveis para os atrasos esperados.
Para as previsões, a análise de cenários é utilizada porque as expansões eólicas são sensíveis a prazos de licenciamento, restrições de fornecimento e prontidão da rede, e não apenas a metas de longo prazo. As premissas sobre adições e repotenciação são alinhadas ao consenso de especialistas obtido em entrevistas, e as previsões por país são somadas para produzir a perspectiva regional.
Ciclo de Validação de Dados e Atualização
Os resultados são validados pela comparação dos totais modelados com sinais independentes, como totais de capacidade publicados, anúncios recentes de comissionamento e a direção da atividade de conexão à rede. Quando um total por país ou uma taxa de crescimento parece incomum, os fatores determinantes são rastreados até a série de insumos, e a premissa é revisada novamente antes da aprovação, às vezes seguida de um novo contato com um especialista para confirmar o que mudou.
Cada relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorre um evento relevante, como uma mudança significativa de política, o cancelamento de um grande projeto ou um gargalo de fornecimento que altera o comissionamento de curto prazo. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Energia Eólica da América do Norte da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de tamanho de mercado publicados para a energia eólica da América do Norte podem parecer muito distantes entre si, mesmo quando aparentemente discutem o mesmo mercado. A maior parte da diferença decorre de diferentes unidades de medida, diferenças no que está incluído no universo contabilizado e na forma como o timing dos projetos é tratado quando os pipelines se alteram.
Algumas publicações externas reportam o mercado em USD e podem incluir a fabricação de turbinas, serviços de instalação ou receitas mais amplas do setor eólico na região. A Mordor Intelligence contabiliza a capacidade eólica instalada cumulativa em gigawatts para os Estados Unidos, Canadá e México, e as adições são reconhecidas somente após superarem verificações baseadas no comissionamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 198,17 GW (2026) | |
| Publicação Especializada A | 38,16 bilhões de USD (2025) | Utiliza uma visão baseada em receita em USD do setor de energia eólica, podendo estar mais focada nos gastos com projetos e cadeia de suprimentos do que nos totais de capacidade instalada conectada à rede. |
| Consultoria Global A | 25,10 bilhões de USD (2024) | Acompanha o mercado de turbinas eólicas em termos de receita, de modo que o resultado pode variar com os preços dos equipamentos e o timing de entrega, podendo não refletir plenamente as mudanças de capacidade nominal decorrentes de repotenciação na base instalada. |
A diferença é explicada principalmente pela mistura de visões de capacidade e receita, além de diferenças quanto ao que está sendo contabilizado: base instalada, novas construções ou vendas de equipamentos. Ao manter a unidade consistente e vincular as adições a sinais de comissionamento que podem ser verificados de forma cruzada, o número final permanece transparente e reproduzível para os tomadores de decisão.
Principais Questões Respondidas no Relatório
Qual é a capacidade instalada de energia eólica da América do Norte em 2026?
Espera-se que a região atinja 198,17 GW de capacidade eólica acumulada até o final de 2026.
Qual é o CAGR previsto para as adições de energia eólica até 2031?
Espera-se que o mercado de energia eólica da América do Norte cresça a um CAGR de 4,99% entre 2026 e 2031.
Qual classe de turbina está crescendo mais rapidamente?
As turbinas acima de 6 MW vão se expandir a cerca de 9,98% ao ano, à medida que os desenvolvedores favorecem máquinas de maior produção.
Por que a energia eólica offshore é importante para o crescimento futuro?
Os projetos offshore apresentam um CAGR de 47,69% até 2031, desbloqueando vastos recursos costeiros e de águas profundas e diversificando o fornecimento regional.
Como os centros de dados estão influenciando a demanda?
Os operadores de centros de dados em hiperescala estão assinando acordos de compra de energia de múltiplos gigawatts com prazo de 15 a 20 anos, que sustentam o financiamento de novos projetos.
Qual país registrará a taxa de crescimento mais rápida?
O México lidera com um CAGR esperado de 12,95%, impulsionado pela demanda de eletricidade industrial relacionada ao nearshoring e pelos gastos em infraestrutura de apoio.