
Tamanho e Participação do Mercado de Segurança de Dispositivos Móveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.45 % |
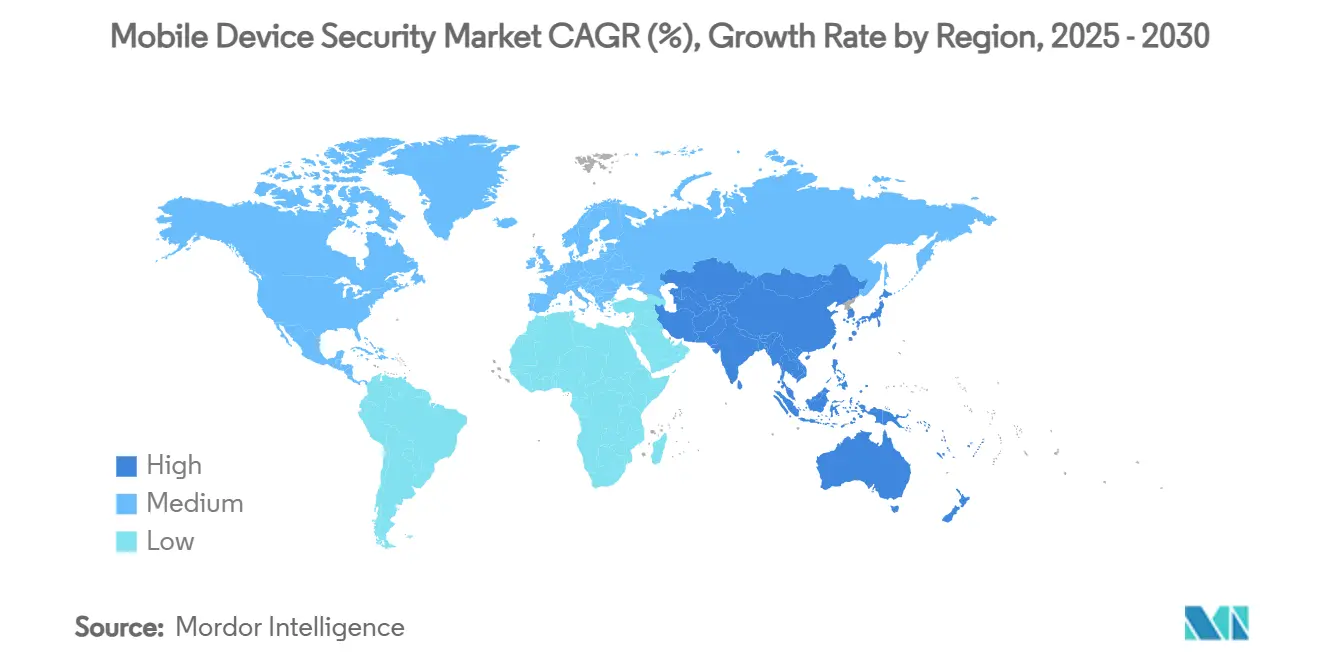
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
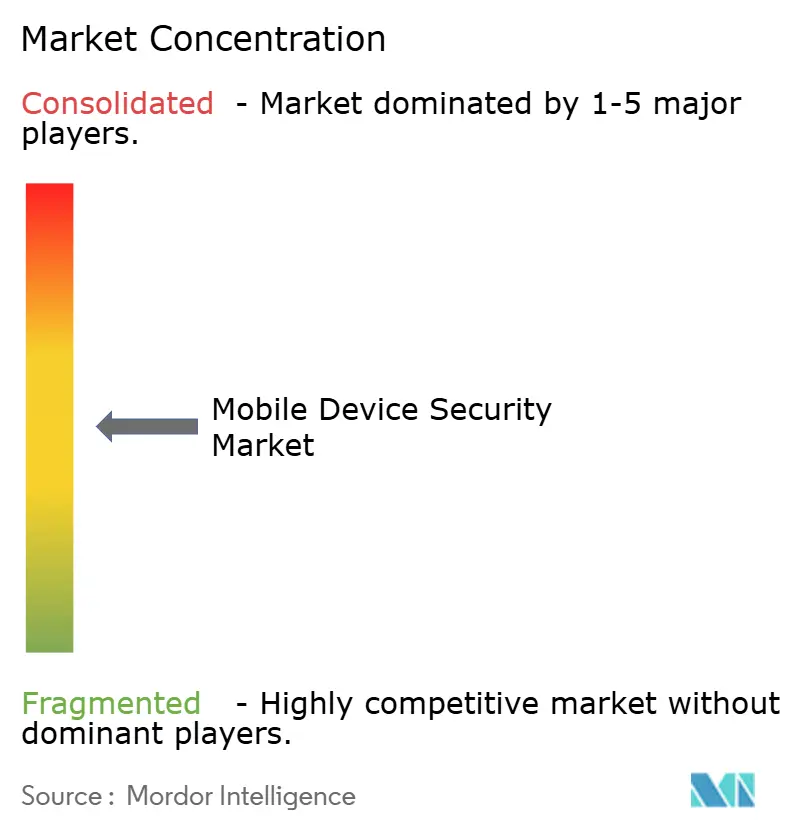
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança de Dispositivos Móveis por Mordor Intelligence
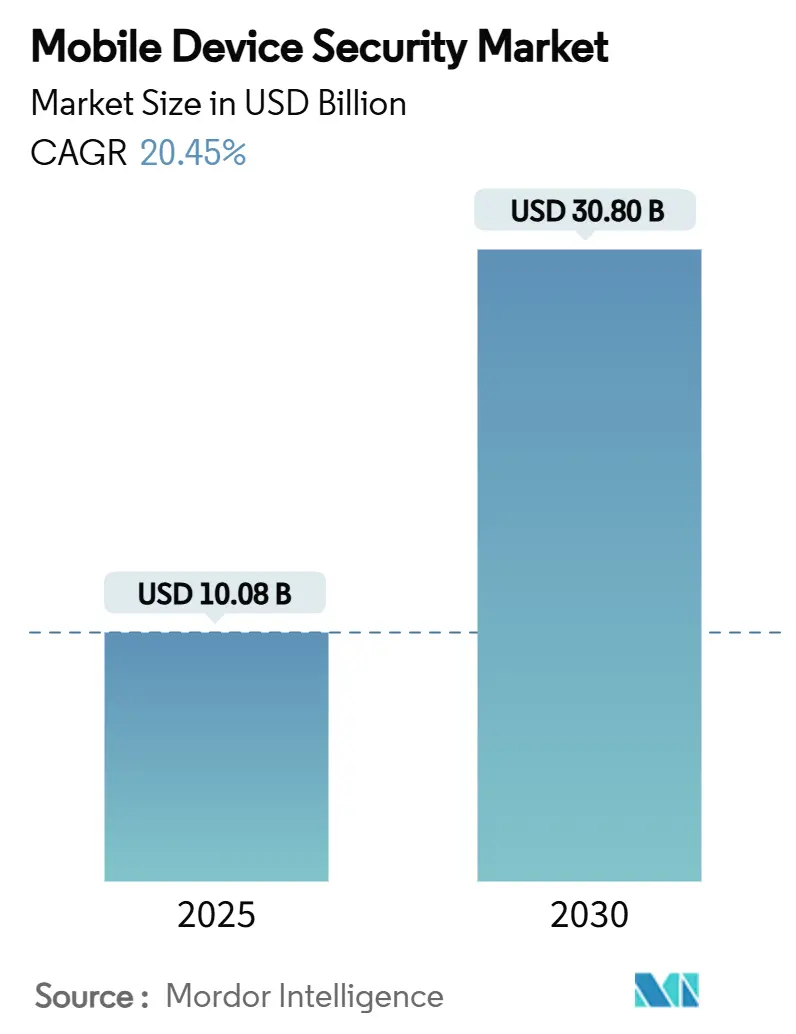
O tamanho do Mercado de Segurança de Dispositivos Móveis está projetado em 10,08 bilhões de USD em 2025, 12,14 bilhões de USD em 2026, e deve atingir 30,78 bilhões de USD até 2031, crescendo a um CAGR de 20,45% de 2026 a 2031.
A crescente sofisticação de malwares, a adoção mais ampla de zero trust e mandatos de privacidade mais rigorosos incentivam as organizações a tratar a proteção da mobilidade como uma prioridade em nível de conselho. As defesas entregues via nuvem escalam rapidamente à medida que as frotas de dispositivos móveis crescem, enquanto a análise habilitada por IA reduz os tempos de resposta a ameaças. Os fornecedores se diferenciam por meio de orquestração integrada que combina controles de dispositivo, aplicação e identidade, criando caminhos claros de atualização para compradores que buscam plataformas unificadas. O impulso competitivo também decorre de serviços gerenciados de detecção e resposta que removem os encargos operacionais de equipes de TI sobrecarregadas.
Principais Conclusões do Relatório
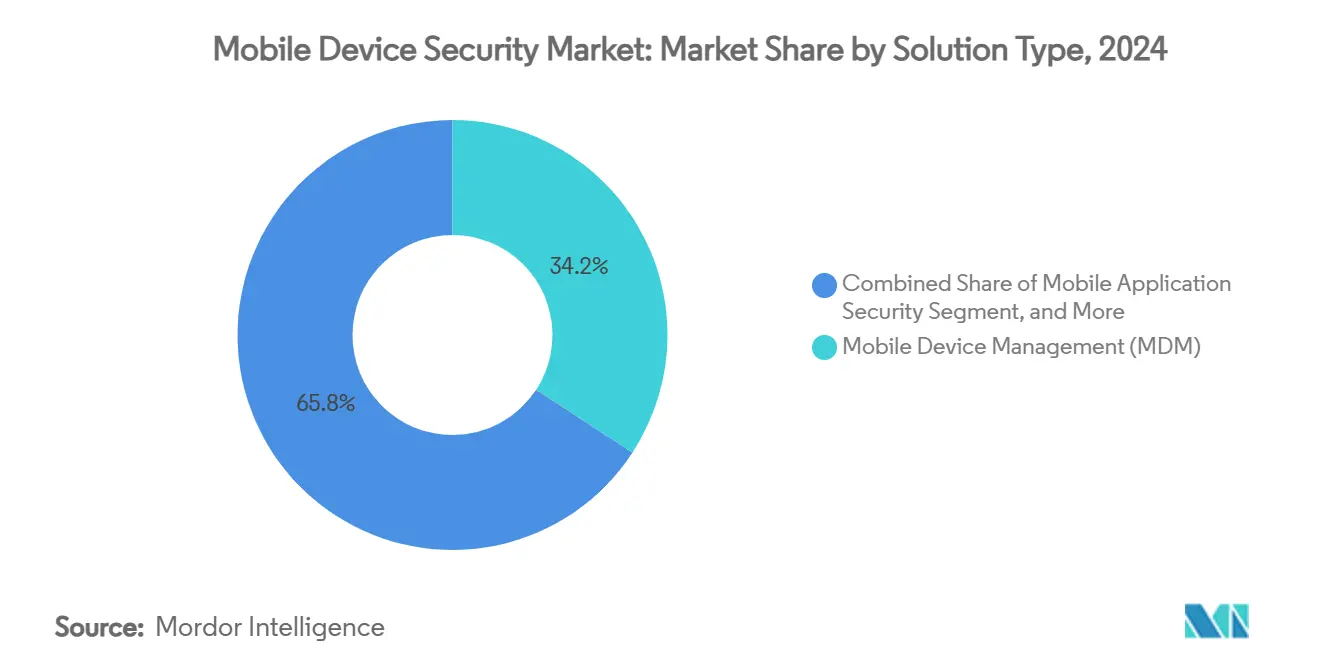
- Por tipo de solução, o Gerenciamento de Dispositivos Móveis liderou com 34,2% de participação na receita em 2025; a Defesa contra Ameaças Móveis avança a um CAGR de 26,2% até 2031.
- Por modo de implantação, as plataformas em nuvem responderam por 67,3% do tamanho do mercado de segurança de dispositivos móveis em 2025 e estão se expandindo a um CAGR de 24,5%.
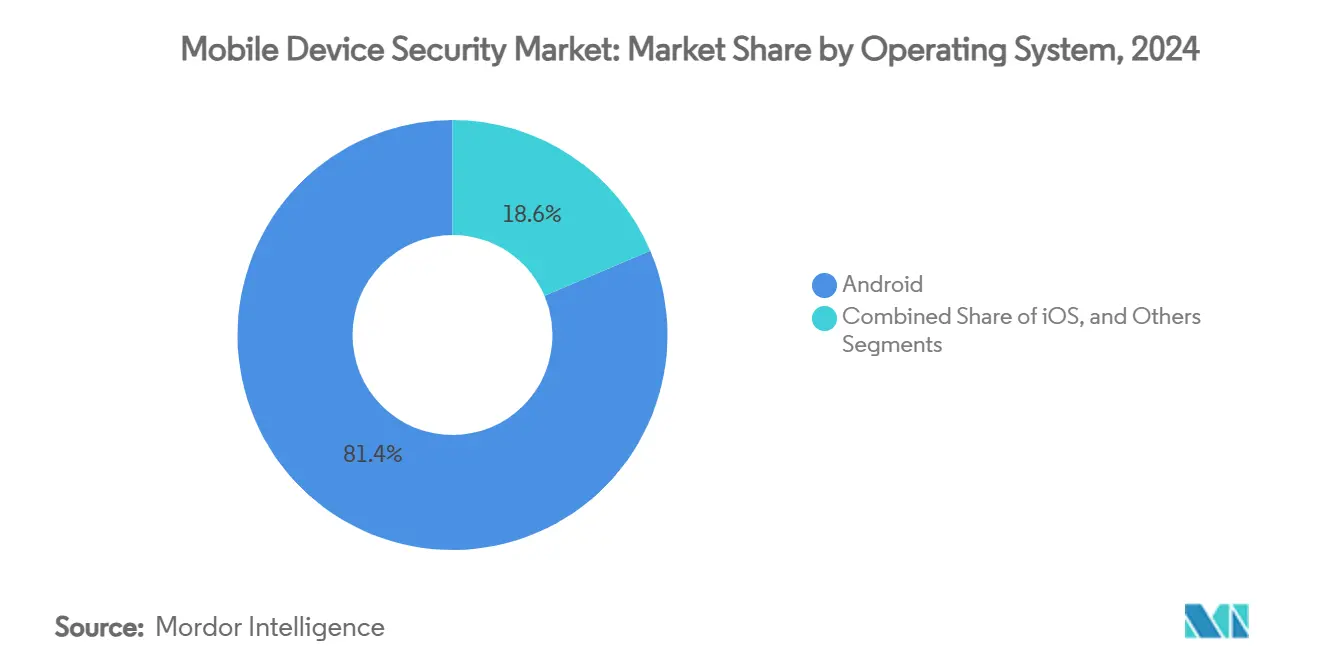
- Por sistema operacional, o Android capturou 81,4% da participação no mercado de segurança de dispositivos móveis em 2025, enquanto os gastos voltados ao iOS crescem a um CAGR de 19,3%.
- Por setor de usuário final, o BFSI deteve 24,1% de participação no tamanho do mercado de segurança de dispositivos móveis em 2025; a área de saúde é a de crescimento mais rápido, com um CAGR de 25,6%.
- Por geografia, a América do Norte comandou 38,2% da receita em 2025, enquanto a Ásia-Pacífico está projetada para registrar um CAGR de 27,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de políticas de BYOD | +4.2% | Global, com maior adoção na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Aumento das transações de pagamento móvel e de comércio eletrônico móvel | +3.8% | Núcleo da Ásia-Pacífico, com expansão para a América Latina | Curto prazo (≤ 2 anos) |
| Crescente sofisticação de malwares móveis e ataques de phishing | +5.1% | Global | Curto prazo (≤ 2 anos) |
| Pressão regulatória para conformidade com a proteção de dados | +3.5% | América do Norte e UE, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção de estruturas de confiança zero em pilhas de segurança móvel | +2.9% | América do Norte e UE, com adoção antecipada na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda de PMEs por serviços de MDR focados em endpoints móveis | +1.8% | Global, com concentração em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Políticas de BYOD
Os programas de uso de dispositivos pessoais (BYOD) se expandiram após a pandemia, pois os trabalhadores esperam acesso contínuo a partir de seus telefones pessoais. O mandato de zero trust do Departamento de Defesa dos Estados Unidos para 2027 acelera modelos centrados em dados que desvinculam a proteção da propriedade do hardware. Os contratantes em toda a cadeia de suprimentos agora precisam comprovar fluxos de trabalho móveis seguros para manter projetos federais. As fracas opções de antivírus para consumidores complicam a situação — 47% das ferramentas gratuitas para Android não detectam malwares conhecidos, ampliando as superfícies de risco corporativo. As empresas, portanto, combinam o Gerenciamento de Aplicações Móveis com telemetria em tempo real para identificar comportamentos anômalos em dispositivos não gerenciados e isolar ameaças instantaneamente. A cobertura de políticas está se expandindo da postura do dispositivo para o sandboxing de aplicações e a conteinerização de conteúdo, garantindo que dados sensíveis nunca saiam de zonas criptografadas.
Aumento das Transações de Pagamento Móvel e de Comércio Eletrônico Móvel
Os volumes de transações em telefones dispararam à medida que economias emergentes migraram diretamente para carteiras digitais móveis. Pesquisas de bancos centrais apontam os terminais de ponto de venda como alvos prioritários, deslocando o interesse dos atacantes dos aparelhos para os back-ends de pagamento.[1] As instituições financeiras incorporam proteções em nível de SDK que criptografam sessões e bloqueiam injeção de código, fortalecendo assim os fluxos de checkout. A atestação com raiz em hardware, ilustrada pelo Samsung Knox, valida a integridade do dispositivo antes de aprovar um pagamento — um recurso que se espalha rapidamente na América Latina, onde 65% dos residentes utilizaram aplicativos de pagamento móvel em 2024. Os varejistas, por sua vez, integram telemetria de ameaças em mecanismos de detecção de fraudes, combinando fluxos de trabalho de cibersegurança e de prevenção à lavagem de dinheiro para uma pontuação de risco unificada.
Crescente Sofisticação de Malwares Móveis e Ataques de Phishing
Os atacantes agora automatizam iscas de engenharia social com IA generativa, igualando as taxas de sucesso humanas enquanto reduzem os custos de campanha. Uma violação em 2024 em um grande banco indiano usou chatbots de linguagem natural para imitar executivos e coletar credenciais. Falhas em nível de chipset amplificam o perigo; o Google divulgou bugs na GPU da Qualcomm que expõem bilhões de telefones Android à execução remota de código. Infecções na cadeia de suprimentos, como o BadBox 2.0, pré-instalam malwares em dispositivos de baixo custo, criando botnets que excedem 10 milhões de endpoints. A equipe de saúde é um alvo principal, com 39% dos ataques móveis visando usuários clínicos para acessar registros de pacientes. As empresas, portanto, elevam o monitoramento de kernel em tempo de execução e as defesas de phishing baseadas em anomalias para bloquear explorações em múltiplos estágios.
Pressão Regulatória para Conformidade com a Proteção de Dados
Os governos refinam regras que cobrem explicitamente a mobilidade. A orientação do NIST para iOS/iPadOS 18 e a Estrutura de Cibersegurança 2.0 estabelecem linhas de base técnicas para implantações federais. Os reguladores financeiros observam que 84% dos bancos aumentaram os orçamentos de segurança móvel após constatações de auditoria que destacaram a frequência de violações. Os STIGs da Agência de Sistemas de Informação de Defesa para Samsung Android 15 prescrevem políticas granulares do Knox, influenciando as melhores práticas comerciais. A aplicação do GDPR da UE estende a privacidade por design à codificação de aplicativos, forçando os desenvolvedores a criptografar dados em repouso e em trânsito. As multas por não conformidade direcionam o financiamento do conselho para painéis de conformidade contínua que se conectam diretamente aos fluxos de eventos de MDM.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo total de propriedade para suítes de segurança avançadas | -2.8% | Global, com maior impacto em mercados emergentes | Médio prazo (2 a 4 anos) |
| Ampla disponibilidade de aplicativos de segurança gratuitos ou pirateados | -1.9% | Global, com concentração em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Impactos no consumo de bateria e na experiência do usuário de agentes de defesa sempre ativos | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Fragmentação de firmware no ecossistema Android de baixo custo | -2.1% | Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade para Suítes de Segurança Avançadas
A consolidação de fornecedores promete painéis unificados, mas frequentemente eleva os gastos com assinaturas. A aquisição da HashiCorp pela IBM por USD 6,4 bilhões e a compra do QRadar pela Palo Alto Networks elevam os preços de tabela das suítes à medida que os fornecedores buscam margem por meio da amplitude. As empresas menores lutam com taxas por dispositivo e custos de integração, levando-as a se contentar com MDM básico sem defesa completa contra ameaças. Os planejadores de orçamento também enfrentam contagens variáveis de dispositivos à medida que funcionários sazonais entram e saem, complicando as negociações de contratos plurianuais. Os serviços gerenciados resolvem parcialmente o obstáculo de custo, mas introduzem preocupações de dependência de fornecedor ao trocar de prestadores. A tensão retarda a adoção entre compradores sensíveis a preços, apesar da clara exposição ao risco.
Impactos no Consumo de Bateria e na Experiência do Usuário de Agentes de Defesa Sempre Ativos
Os agentes de varredura contínua consomem energia e dados, provocando resistência dos usuários. Estudos mostram que aplicativos antivírus podem representar 28,9% do consumo diário de bateria de um telefone enquanto a tela está desligada. A atividade em segundo plano também se correlaciona com o envelhecimento do dispositivo, levando os funcionários a desativar as proteções para prolongar o tempo de uso. As empresas, portanto, adotam políticas adaptativas ao risco que ajustam a intensidade do monitoramento com base no contexto, equilibrando segurança e usabilidade. Os provedores de plataforma também recorrem à telemetria de chipset para detectar anomalias sem executar código pesado no espaço do usuário, melhorando o desempenho da bateria e a aceitação dos usuários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Ferramentas Centradas em Ameaças Reduzem a DiferençaO Gerenciamento de Dispositivos Móveis manteve a liderança de receita com 34,2% em 2025, comprovando a necessidade fundamental de aplicação de políticas. No entanto, o mercado de segurança de dispositivos móveis está se inclinando para a defesa orientada por inteligência, à medida que a Defesa contra Ameaças Móveis acelera a um CAGR de 26,2%. As instituições financeiras implantam a Defesa contra Ameaças Móveis para satisfazer as cláusulas de detecção da 23 NYCRR 500, indo além da conformidade por lista de verificação para análise comportamental.[2] O tamanho do mercado de segurança de dispositivos móveis para a Defesa contra Ameaças Móveis está projetado para superar metade dos gastos com Gerenciamento de Dispositivos Móveis em quatro anos, sinalizando uma mudança duradoura para a visibilidade de ameaças. Os módulos de segurança de aplicações e de identidade acompanham as implementações de zero trust, incorporando lógica de privilégio mínimo diretamente nos aplicativos de fluxo de trabalho. As ferramentas de criptografia centradas em dados permanecem um nicho, mas atraem setores regulados que buscam governança em nível de arquivo, posicionando-as para crescimento composto à medida que as multas por violação de privacidade aumentam.
O mercado de segurança de dispositivos móveis continua sua transição do bloqueio de perímetro para a orquestração baseada em risco. Os compradores desejam correlação de eventos entre canais de EMM, SIEM e XDR para identificar padrões entre dispositivos. Os fornecedores respondem com APIs abertas e data lakes nativos em nuvem que processam bilhões de sinais diariamente. O sucesso dependerá da automação de manuais de resposta que reduzam o tempo de permanência sem sobrecarregar os analistas com alertas — uma capacidade em que startups de IA estão desafiando os incumbentes.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modo de Implantação:
Nuvem em Primeiro Lugar, Híbrido em AscensãoAs configurações em nuvem detinham uma participação de 67,3% do tamanho do mercado de segurança de dispositivos móveis em 2025, à medida que as empresas buscavam computação elástica para detecção por aprendizado de máquina. O suporte do Intune no mesmo dia para o Vision Pro ilustra como os modelos SaaS acomodam novos hardwares mais rapidamente do que as pilhas locais. Os mecanismos de análise sempre atualizados aumentam as taxas de detecção contra exploits de dia zero, validando a perspectiva de CAGR de 24,5% da nuvem. O mercado de segurança de dispositivos móveis, no entanto, suporta modelos híbridos para cargas de trabalho com soberania de dados, combinando gateways de borda com consoles SaaS.
A crescente adoção do 5G amplifica a atração pela nuvem, pois os caminhos de tráfego já atravessam os núcleos das operadoras. As operadoras agora agrupam conectividade com segurança móvel, como fizeram T-Mobile e Palo Alto Networks em maio de 2025, estreitando a integração de serviços. As agências governamentais ainda preferem processadores locais para registros classificados, sustentando implantações de locatário único. Com o tempo, os microsserviços conteinerizados permitirão que as agências movam cargas de trabalho analíticas de forma fluida entre locais, suavizando a divisão entre nuvem e híbrido.
Por Sistema Operacional:
Escala versus UniformidadeO Android respondeu por 81,4% da participação do mercado de segurança de dispositivos móveis em 2025, impulsionado por dispositivos de baixo custo na Ásia-Pacífico. No entanto, essa escala complica a disciplina de patches quando vulnerabilidades de chipsets, como a falha de GPU da Samsung, surgem. As empresas, portanto, preferem o Samsung Knox ou imagens OEM reforçadas para impor controles de linha de base. O ecossistema homogêneo da Apple atrai executivos que precisam de segurança certificável, impulsionando os gastos com iOS mesmo que a participação em unidades seja menor. O tamanho do mercado de segurança de dispositivos móveis no iOS cresce à medida que a Apple se expande para a computação espacial, ampliando a superfície protegida.
As plataformas alternativas permanecem abaixo de 5% combinadas, mas adicionam complexidade aos mecanismos de políticas que precisam reconhecer o HarmonyOS e os handhelds Windows robustecidos. Para lidar com isso, os painéis de segurança empregam padrões de atestação de hardware como o FIDO, abstraindo as idiossincrasias do sistema operacional. Fornecedores especializados em telemetria de ameaças para Android, como a Zimperium, aprofundam os modelos de aprendizado de máquina para identificar cadeias de exploits exclusivas de kernels abertos, segmentando ainda mais o campo competitivo.
Por Setor do Usuário Final:
O Impulso da Saúde CresceA participação de 24,1% do setor de serviços bancários, financeiros e de seguros (BFSI) em 2025 ressalta sua vantagem regulatória, mas a área de saúde agora lidera o crescimento com um CAGR de 25,6%, graças à ubiquidade da telessaúde. O tamanho do mercado de segurança de dispositivos móveis vinculado a clínicas crescerá rapidamente à medida que diagnósticos remotos e tablets à beira do leito multiplicam os endpoints. Regulamentações como o adendo móvel da HIPAA impulsionam os hospitais a criptografar dados em trânsito e em repouso, estimulando investimentos em controles centrados em dados. As entidades de varejo e comércio eletrônico também elevam seus orçamentos para reduzir fraudes no checkout em aplicativos, integrando registros de segurança móvel com IA de pontuação de fraudes.
As agências governamentais alocam recursos para cumprir os prazos de zero trust, protegendo dispositivos de campo para missões de defesa e de primeiros socorristas. O setor manufatureiro, ainda incipiente, integra painéis móveis com redes de tecnologia operacional (OT), exigindo gateways de segmentação que bloqueiem o movimento lateral de telefones para controladores lógicos programáveis (PLCs). Esses padrões verticais comprovam que o mercado de segurança de dispositivos móveis deve se adaptar às nuances do setor, preservando a uniformidade da plataforma.
Análise Geográfica
Mercado de Segurança de Dispositivos Móveis da América do Norte
A América do Norte detinha 38,2% dos gastos de 2025, à medida que as organizações atualizavam frotas BYOD maduras sob regras rígidas de conformidade. A adoção antecipada de zero trust e os grandes orçamentos garantem um crescimento constante — embora de um dígito. A diretiva de nuvem do setor público do Canadá estende as melhores práticas dos Estados Unidos para o norte, aumentando a demanda regional por consoles SaaS alinhados ao FedRAMP.
Mercado de Segurança de Dispositivos Móveis da Ásia-Pacífico
A Ásia-Pacífico é o motor de crescimento, projetada a um CAGR de 27,3% até 2031. Os programas de digitalização na Índia, Indonésia e Vietnã integram milhões de trabalhadores móveis de primeira viagem, e a GSMA estima a contribuição do PIB móvel regional em 2023 em 880 bilhões de USD.[3] Esse peso econômico incentiva os governos a elaborar linhas de base de segurança semelhantes ao NIST, pressionando as empresas a investir antecipadamente. Os fornecedores domésticos competem em acessibilidade, enquanto as multinacionais fornecem ferramentas de alta garantia para multinacionais e grandes bancos.
Mercado de Segurança de Dispositivos Móveis da EMEA e da América Latina
A Europa equilibra um crescimento estável de 15% com ênfase em controles de soberania de dados. As multas do GDPR incentivam a criptografia e a pseudonimização no nível da aplicação, moldando a demanda por módulos granulares de proteção de dados móveis. A adoção de pagamentos móveis por 65% da população da América Latina impulsiona projetos nos setores de serviços financeiros e varejo, embora a sensibilidade orçamentária modere a adoção de pacotes premium. A África e o Oriente Médio testemunham implantações rápidas de 5G que ignoram a infraestrutura legada; os governos vinculam licenças de espectro a códigos de conformidade em cibersegurança, abrindo novos caminhos para fornecedores que oferecem segurança gerenciada completa. Em todas essas regiões, o mercado de segurança de dispositivos móveis reflete diferentes graus de maturidade regulatória, mas converge para o mesmo objetivo de confiana zero.
Cenário Competitivo
O mercado de segurança de dispositivos móveis abriga uma combinação de suítes amplas de mobilidade empresarial e especialistas de nicho em IA. Microsoft, IBM e VMware exploram as bases de endpoints existentes para vender complementos móveis de forma cruzada, aproveitando a profunda integração com suítes de produtividade. O acordo de USD 215 milhões da Jamf com a Identity Automation estende os caminhos de governança de identidade centrados na Apple, atraindo compradores de educação e saúde.[4] Lookout e Zimperium mantêm vantagem ao alimentar vasta telemetria móvel em IA na nuvem para sinalizar malwares polimórficos em segundos. A CrowdStrike traz correlação de XDR, conectando alertas móveis com registros de estações de trabalho e servidores para uma resposta a incidentes holística.
As alianças de segurança com operadoras se intensificam, exemplificadas pela T-Mobile e Palo Alto Networks integrando SASE em planos de 5G, o que borra as linhas entre fornecedor de telecomunicações e de segurança. Os provedores de serviços gerenciados aproveitam o apetite das PMEs por proteção completa, empacotando MDM, defesa contra ameaças e serviços de suporte técnico sob preços por usuário. A consolidação provavelmente continuará à medida que os fornecedores de plataforma adquirem análises especializadas para ampliar os mapas de capacidade, ecoando a aquisição de ativos do QRadar pela Palo Alto em 2024. A diferenciação futura dependerá de APIs abertas, automação de políticas e explicabilidade transparente de aprendizado de máquina, em vez de contagens de recursos por lista de verificação.
Líderes do Setor de Segurança de Dispositivos Móveis
-
Microsoft Corporation
-
IBM Corporation
-
VMware Inc. (AirWatch)
-
Broadcom Inc. (Symantec)
-
BlackBerry Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança de Dispositivos Móveis Empresas cobertas neste relatório
- Ivanti MobileIron
- Lookout Inc.
- Zimperium Inc.
- Jamf Holding Corp.
- Wandera Ltd. (Jamf)
- BlackBerry Limited
- Check Point Software Technologies Ltd.
- Sophos Group plc
- CrowdStrike Holdings Inc.
- Trend Micro Incorporated
- Broadcom Inc. (Symantec)
- VMware Inc. (AirWatch)
- Citrix Systems Inc.
- IBM Corporation (MaaS360)
- Microsoft Corporation (Intune)
- Pradeo Security Systems
- Check Point Harmony Mobile
- Better Mobile Security
- Digital.ai Software Inc.
- ThreatFabric B.V.
- McAfee LLC
- F-Secure Corporation
- Keeper Security Inc.
- Appdome Inc.
- Arctic Wolf Networks Inc.
Desenvolvimentos industriais recentes em Mercado de Segurança de Dispositivos Móveis
- Junho de 2025: O Microsoft Intune expandiu o suporte ao Apple Vision Pro, reforçando a rápida adaptação do SaaS a novos fatores de forma.
- Maio de 2025: T-Mobile e Palo Alto Networks apresentaram um pacote de SASE gerenciado para dispositivos sem fio, integrando conectividade 5G Advanced com segurança Prisma SASE 5G.
- Março de 2025: A Jamf concordou em adquirir a Identity Automation por USD 215 milhões, adicionando controles avançados de ciclo de vida de identidade à sua suíte de mobilidade.
- Março de 2024: A F-Secure fez parceria com uma operadora de nível 1 para incorporar segurança móvel nos pacotes de clientes, aproveitando sua aquisição do Lookout Life para análise de ameaças.
Escopo do Relatório Global do Mercado de Segurança de Dispositivos Móveis
Visão geral da segmentação
| Nuvem |
| Local |
| Gerenciamento de Dispositivos Móveis (MDM) |
| Segurança de Aplicativos Móveis |
| Defesa contra Ameaças Móveis |
| Identidade e Autenticação Móvel |
| Proteção de Dados Móveis |
| Android |
| iOS |
| Outros (HarmonyOS, KaiOS, Windows) |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Governo e Defesa |
| TI e Telecomunicações |
| Manufatura |
| Outros |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Modo de Implantação | Nuvem | ||
| Local | |||
| Por Tipo de Solução | Gerenciamento de Dispositivos Móveis (MDM) | ||
| Segurança de Aplicativos Móveis | |||
| Defesa contra Ameaças Móveis | |||
| Identidade e Autenticação Móvel | |||
| Proteção de Dados Móveis | |||
| Por Sistema Operacional | Android | ||
| iOS | |||
| Outros (HarmonyOS, KaiOS, Windows) | |||
| Por Setor do Usuário Final | BFSI | ||
| Saúde | |||
| Varejo e Comércio Eletrônico | |||
| Governo e Defesa | |||
| TI e Telecomunicações | |||
| Manufatura | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança de dispositivos móveis em 2025?
O tamanho do mercado de segurança de dispositivos móveis é de USD 10,08 bilhões.
Qual CAGR está projetado até 2031?
O mercado está previsto para se expandir a um CAGR de 20,45% para atingir 30,78 bilhões de USD até 2031.
Qual região está crescendo mais rapidamente em gastos?
A Ásia-Pacífico lidera com um CAGR projetado de 27,3%, impulsionado por estratégias de prioridade móvel em economias emergentes.
Qual segmento de solução está superando os demais?
A Defesa contra Ameaças Móveis é o segmento de crescimento mais rápido, projetado a um CAGR de 26,2%, à medida que as empresas buscam visibilidade centrada em ameaças.
Por que a saúde está acelerando os investimentos?
A normalização da telessaúde e as regulamentações rigorosas sobre dados de pacientes impulsionam os gastos com saúde a um CAGR de 25,6% até 2031.
Qual modelo de implantação domina?
Os serviços entregues pela nuvem detêm uma participação de 67,3% e continuam a se expandir graças à computação elástica e aos lançamentos rápidos de recursos.