
Tamanho e Participação do Mercado de Segurança do Consumidor
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
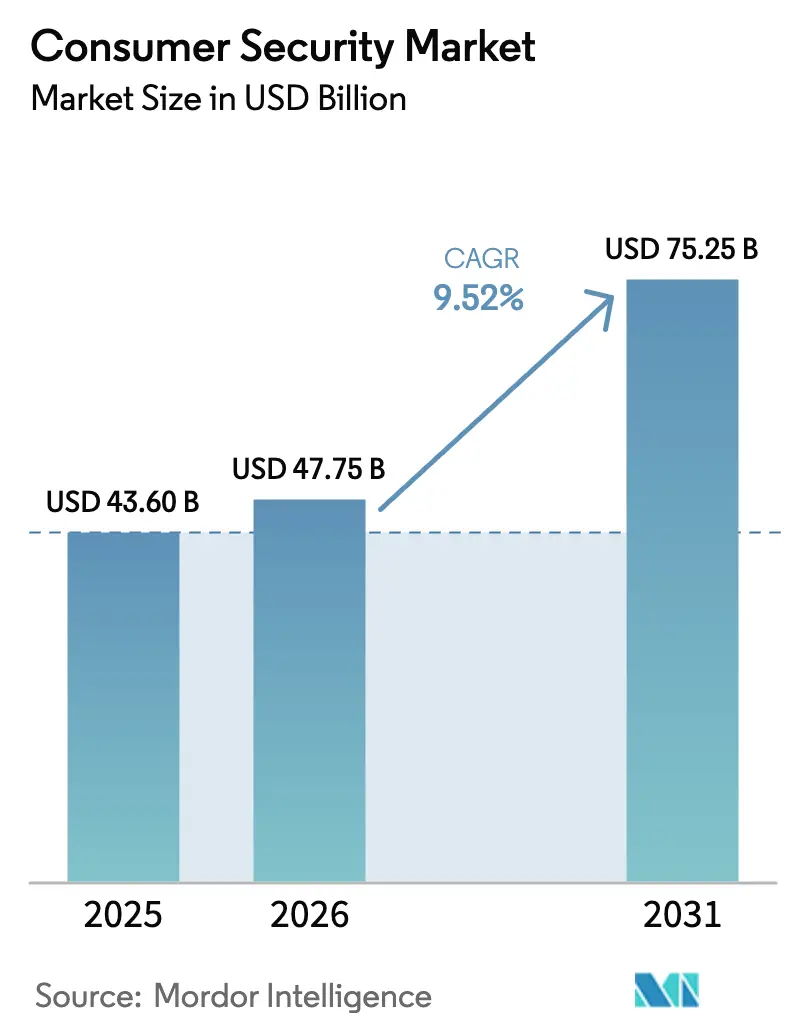
| Tamanho do Mercado (2026) | 47.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 75.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
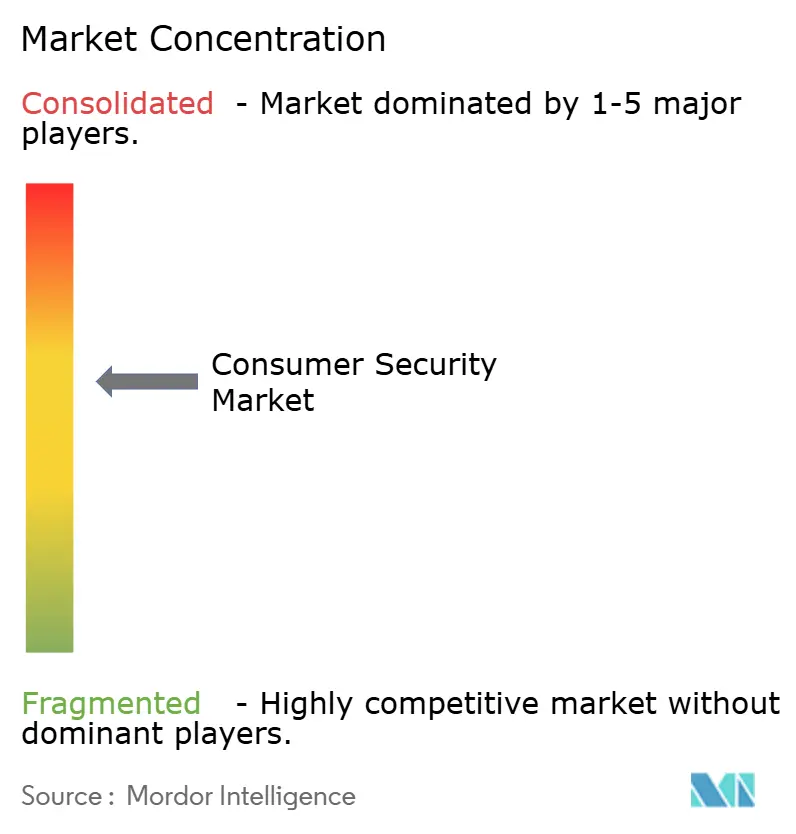
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança do Consumidor por Mordor Intelligence
O tamanho do mercado de segurança do consumidor foi avaliado em USD 43,6 bilhões em 2025 e estima-se que cresça de USD 47,75 bilhões em 2026 para atingir USD 75,25 bilhões até 2031, a um CAGR de 9,52% durante o período de previsão (2026-2031). Essa expansão ocorre em um contexto de crescentes perdas com crimes cibernéticos, ampliação das superfícies de ataque domésticas e endurecimento das regras de privacidade, fatores que mantêm as ferramentas de proteção em evidência para os usuários individuais. O impulso do mercado se beneficia da rápida adoção de assistentes pessoais de cibersegurança nativos de IA e de uma base crescente de dispositivos conectados à internet que agora permeiam o cotidiano. Os modelos de entrega em nuvem estão ganhando terreno, mas as instalações em dispositivos permanecem significativas porque muitos consumidores ainda preferem o controle local de dados sensíveis. A intensidade competitiva permanece moderada, pois as plataformas estabelecidas se apoiam em grandes bases de assinantes, enquanto novos entrantes competem por meio de inovações de propósito único e acordos de distribuição com operadoras de telecomunicações. A sensibilidade a preços em economias emergentes e a presença de proteção gratuita integrada ao sistema operacional moderam o potencial de crescimento no curto prazo, mas suítes premium agrupadas continuam a conquistar assinantes que compreendem que uma única violação pode superar as tarifas anuais.
Principais Conclusões do Relatório
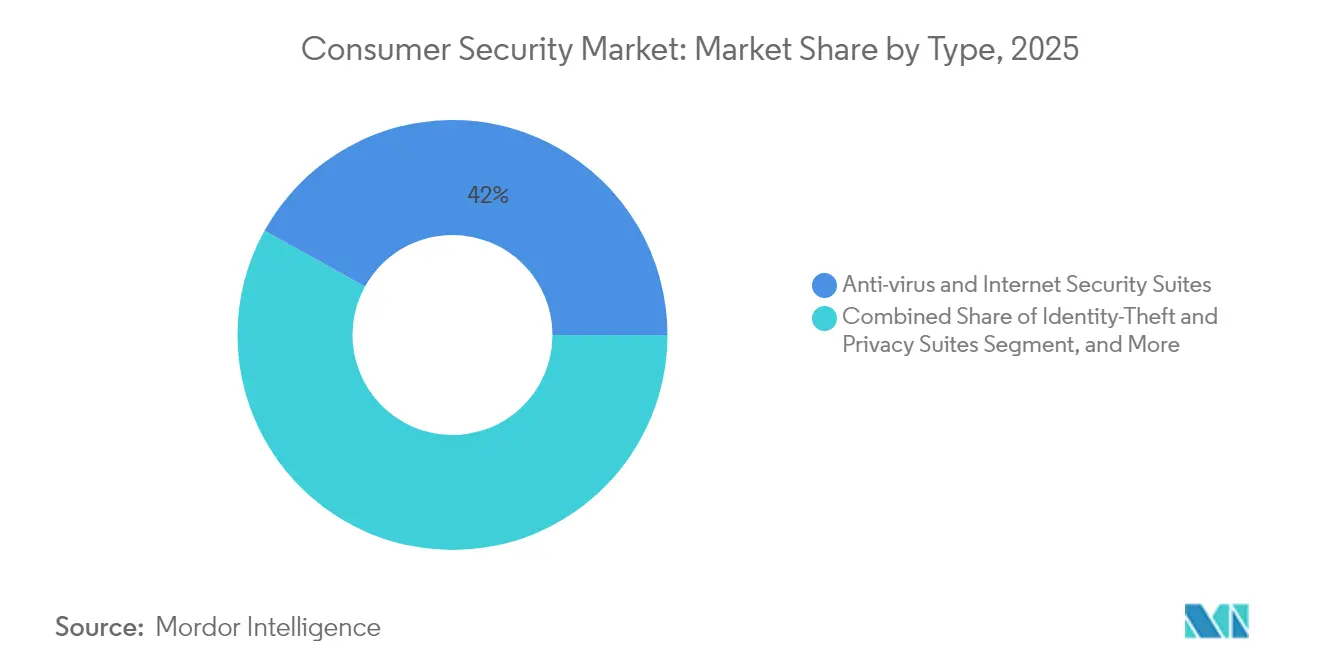
- Por tipo de produto, as suítes de antivírus e segurança na internet lideraram com 41,95% da participação do mercado de segurança do consumidor em 2025, enquanto a Detecção e Resposta de Endpoint para usuários domésticos tem previsão de registrar um CAGR de 18,25% até 2031.
- Por componente, o software representou 81,78% do tamanho do mercado de segurança do consumidor em 2025; os serviços gerenciados são o componente de crescimento mais rápido, com um CAGR de 16,55% até 2031.
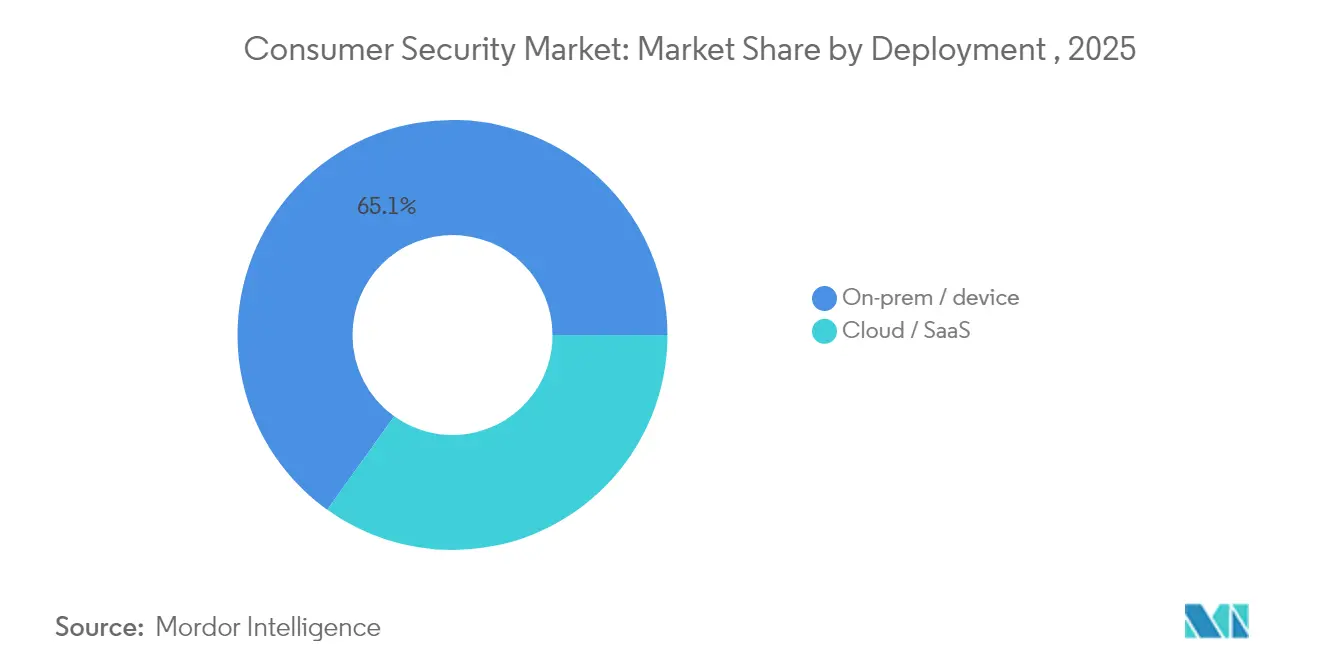
- Por implantação, as soluções locais e residentes em dispositivos detinham 65,10% do tamanho do mercado de segurança do consumidor em 2025, enquanto os modelos em nuvem estão se expandindo a um CAGR de 14,62%.
- Por vertical de usuário final, serviços bancários, financeiros e de seguros capturaram 21,35% da participação de receita em 2025; a saúde avança a um CAGR de 13,21% até 2031.
- Por geografia, a América do Norte deteve 35,85% da participação de receita em 2025; a Ásia-Pacífico tem projeção de registrar um CAGR de 15,16% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Segurança do Consumidor
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das perdas com phishing e ransomware | +2.1% | Global, com maior impacto na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Explosão de IoT doméstica | +1.8% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2–4 anos) |
| Regulamentações voltadas à privacidade impulsionam a adoção | +1.4% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Pacotes de assinatura de proteção de identidade | +1.2% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Perdas com Phishing e Ransomware
As perdas de consumidores reportadas ao FBI chegaram a USD 16,6 bilhões em 2024, um aumento de 33% em relação ao ano anterior, e o phishing respondeu por 193.407 queixas, a maior categoria individual de crimes. Instalações de saúde enfrentaram 444 incidentes de ransomware, evidenciando como dispositivos de consumidores podem servir de trampolim para sistemas críticos.[2]American Hospital Association, "Relatório: A área de saúde registrou o maior número de ameaças cibernéticas em 2024," aha.org A perda média por vítima chegou a USD 19.372, e idosos perderam USD 4,8 bilhões, levando os fornecedores a simplificar interfaces e adicionar orientações amigáveis para esse público. O comprometimento de e-mail corporativo causou USD 2,7 bilhões em danos, de modo que as suítes agora estendem as defesas além da varredura de arquivos para incluir gateways de e-mail seguro e alertas de fraude. À medida que as vítimas percebem o impacto financeiro direto, a disposição de pagar por pacotes multicamadas aumenta, impulsionando upgrades de ferramentas gratuitas para pacotes premium.
Explosão de IoT Doméstica
A expansão da propriedade de casas inteligentes amplia a superfície de ataque porque dispositivos do cotidiano frequentemente saem das fábricas com credenciais fracas. Um estudo do Departamento de Comércio dos Estados Unidos constatou que 66% dos dispositivos pesquisados utilizavam semicondutores fornecidos por fundições chinesas, intensificando o escrutínio sobre a cadeia de suprimentos. O Reino Unido proibiu senhas padrão em produtos conectados em abril de 2024 e determinou períodos mínimos de suporte, estabelecendo um precedente que outras regiões podem seguir. Pesquisas acadêmicas revelam que dispositivos IoT de consumidores geralmente carecem de detecção de intrusão rigorosa, criando uma abertura para plataformas que protegem toda a rede doméstica em vez de gadgets isolados. Os fornecedores agora combinam aplicativos de endpoint com scanners em nível de roteador, e o impulso estatal da China por robôs domésticos baseados em IA alinha ainda mais o crescimento de dispositivos inteligentes com a demanda por segurança residencial.
Regulamentações Voltadas à Privacidade Impulsionam a Adoção
O regulador da Califórnia avançou com regras atualizadas da CCPA em 2024, ampliando as obrigações dos corretores de dados e aumentando as penalidades potenciais. A Lei de Proteção de Dados Pessoais Digitais da Índia será aplicada juntamente com novas regras em 2025, impondo obrigações explícitas aos responsáveis pelo tratamento de dados. A China publicou os "Vinte Artigos sobre Dados" que simplificam as transferências transfronteiriças, mas elevam as salvaguardas técnicas, impulsionando a demanda por criptografia comprovada e gestão de consentimento. Nos Estados Unidos, a FCC reclassificou o serviço de banda larga sob o Título II, conferindo à agência autoridade mais clara para impor obrigações de cibersegurança aos provedores. À medida que a conformidade passa de opcional a obrigatória, os consumidores adotam cada vez mais ferramentas que documentam controles de privacidade e residência de dados.
Pacotes de Assinatura de Proteção de Identidade
As atualizações freemium se mostram eficazes quando o monitoramento de identidade, VPN e gerenciamento de senhas são agrupados em uma única licença. A Gen Digital atende agora 500 milhões de usuários e reporta 65 milhões de contas pagas nas marcas Norton e Avast, evidenciando a alavancagem de conversão. As operadoras de telecomunicações incorporam segurança nas tarifas de banda larga porque a conectividade doméstica é um canal de distribuição ideal; os gastos das operadoras com software de segurança do consumidor têm previsão de crescer de USD 412 milhões em 2024 para USD 606 milhões até 2030, um CAGR de 6,6%. O custo global de golpes online superou USD 1 trilhão em 2023, motivando os compradores a preferir serviços continuamente atualizados em vez de chaves de software únicas. Os modelos recorrentes também alinham incentivos: os fornecedores mantêm a vigilância, os clientes permanecem protegidos e a receita vitalícia aumenta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Segurança integrada gratuita do sistema operacional | -1.6% | Global, com maior impacto em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Mercados emergentes sensíveis a preços e pirataria | -1.1% | Emergentes da Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Segurança Integrada Gratuita do Sistema Operacional
O Windows Defender e ferramentas nativas similares oferecem uma linha de base de segurança aceitável contra malware e phishing, especialmente em sistemas operacionais modernos. Seu preço zero reduz a necessidade percebida de assinaturas adicionais entre domicílios com orçamento limitado. No entanto, as perdas recordes de consumidores de USD 16,6 bilhões em 2024 mostram que a proteção básica falha em deter engenharia social sofisticada ou ransomware direcionado.[1]Federal Bureau of Investigation, "Relatório Anual IC3 2024," ic3.gov Os fornecedores, portanto, destacam heurísticas avançadas, escudos bancários, monitoramento da dark web e ofuscação de tráfego VPN que os utilitários integrados não cobrem. O marketing agora enfatiza salvaguardas holísticas contra fraude de identidade e alertas financeiros em tempo real, em vez de simples varredura de vírus.
Fadiga de Alertas do Consumidor Reduz a Retenção
O excesso de avisos que congestionam as telas reduz a conformidade à medida que os usuários começam a ignorar os pop-ups. Pesquisas do setor constatam que muitos avisos genéricos corroem a confiança, levando ao cancelamento de assinaturas. Para contrariar isso, a Kaspersky obteve 53 patentes de aprendizado de máquina desde 2019, com foco em detecção precisa para reduzir falsos positivos. Assistentes baseados em IA agora triagem eventos, exibem apenas problemas urgentes e propõem próximas etapas claras, embora a adoção mainstream ainda seja incipiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: EDR-Doméstico Impulsiona o Crescimento do Segmento Premium
A Detecção e Resposta de Endpoint para dispositivos domésticos tem projeção de crescer a um CAGR de 18,25% até 2031, mesmo que as suítes de antivírus tenham comandado 41,95% da receita em 2025. Essa mudança reflete a realidade de que os mecanismos baseados em assinatura não conseguem acompanhar o malware sem arquivo e as táticas de uso de recursos nativos do sistema. Dentro do tamanho do mercado de segurança do consumidor para ferramentas de endpoint, os escudos contra ransomware crescem com as manchetes da área de saúde, enquanto os monitores de roubo de identidade ganham visibilidade cada vez que acordos de violação chegam às notícias. Os módulos VPN mostram adoção constante porque os estilos de vida de trabalho em qualquer lugar aumentam a consciência sobre privacidade. Os gerenciadores de senhas seguem novas regras que proíbem credenciais fracas em aplicativos de consumidores, embora a penetração permaneça maior entre profissionais com conhecimento em segurança.
A convergência está em andamento à medida que os fornecedores agrupam essas categorias em um único portal para reduzir a fadiga de interface. Como resultado, o mercado de segurança do consumidor registra maior retenção quando as famílias podem cobrir laptops, celulares e hubs de IoT em um painel unificado. Os fornecedores também oferecem controles parentais e navegação segura para pais nativos digitais, e os utilitários de backup permanecem relevantes para a recuperação de ransomware, apesar da concorrência dos serviços de nuvem convencionais.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Componente: Serviços Aceleram Apesar da Dominância do Software
O software representou 81,78% do tamanho do mercado de segurança do consumidor em 2025 porque os agentes de endpoint e os aplicativos móveis continuam sendo o primeiro passo de compra. No entanto, os serviços estão no caminho para um CAGR de 16,55% à medida que usuários não técnicos recorrem à detecção gerenciada, configuração e resposta 24 horas por dia, 7 dias por semana. As alianças com operadoras de telecomunicações simplificam a ativação e o faturamento, expandindo o alcance para domicílios que não comprariam pacotes independentes.
As ofertas híbridas borram a linha: algoritmos de IA rodam na nuvem, mas analistas humanos validam atividades suspeitas, produzindo uma proposta de valor convincente para domicílios de maior risco. Os dados do FBI mostrando USD 2,7 bilhões perdidos para comprometimento de e-mail corporativo ressaltam a necessidade de orientação especializada quando os alertas escalam além das ameaças em nível de dispositivo. Com o tempo, os complementos de serviço aumentam a receita média por usuário e criam custos de troca que os fornecedores de software puro têm dificuldade em igualar.
Por Implantação: Adoção da Nuvem Acelera a Mudança de Infraestrutura
As implantações em dispositivos detinham uma participação de 65,10% em 2025 porque muitos compradores ainda desejam proteção offline. No entanto, os modelos em nuvem estão crescendo a um CAGR de 14,62% graças a feeds de reputação em tempo real e administração simplificada entre plataformas. O plano de cibersegurança da China prevê monitoramento centralizado e controles de classificação de dados, incentivando os fornecedores a manter a análise de ameaças na nuvem.
As regras de privacidade que exigem residência de dados às vezes favorecem o processamento local, mas os híbridos de borda mais nuvem agora armazenam em cache conteúdo sensível no endpoint enquanto ainda extraem insights de IA de um mecanismo central. Os depósitos de patentes que cobrem o monitoramento de vulnerabilidades em tempo real ilustram a mudança técnica para telemetria sempre conectada. Nos Estados Unidos, a supervisão mais rigorosa da FCC incentiva os provedores de serviços de internet a adotarem painéis em nuvem que refletem a postura de segurança nos portais dos clientes.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Vertical de Usuário Final: Saúde Lidera a Adoção em Meio ao Aumento das Ameaças
Os serviços financeiros representaram 21,35% da receita em 2025, pois transações criptografadas e auditorias regulatórias exigiram altos padrões. No entanto, a saúde está no caminho para um CAGR de 13,21% até 2031 porque as cadeias de suprimentos hospitalares dependem de tablets de nível de consumidor, e a equipe pode lidar com registros em dispositivos pessoais. A Associação Americana de Hospitais registrou 444 incidentes de ameaças cibernéticas em 2024, levando pacientes e clínicos a instalar defesas dedicadas.
O Fundo Monetário Internacional alerta que as perdas cibernéticas no setor bancário podem chegar a USD 2,5 bilhões em casos extremos, de modo que os funcionários do setor agora tratam as redes domésticas como extensões dos perímetros do escritório. Governo, telecomunicações e educação também adotam ferramentas de consumidor porque o trabalho híbrido borra a propriedade dos dispositivos. O piloto E-Rate de USD 200 milhões da FCC expande os orçamentos escolares para salvaguardas de endpoint. O varejo e a logística demandam proteção móvel à medida que a equipe escaneia inventário e processa pagamentos em campo.
Análise Geográfica
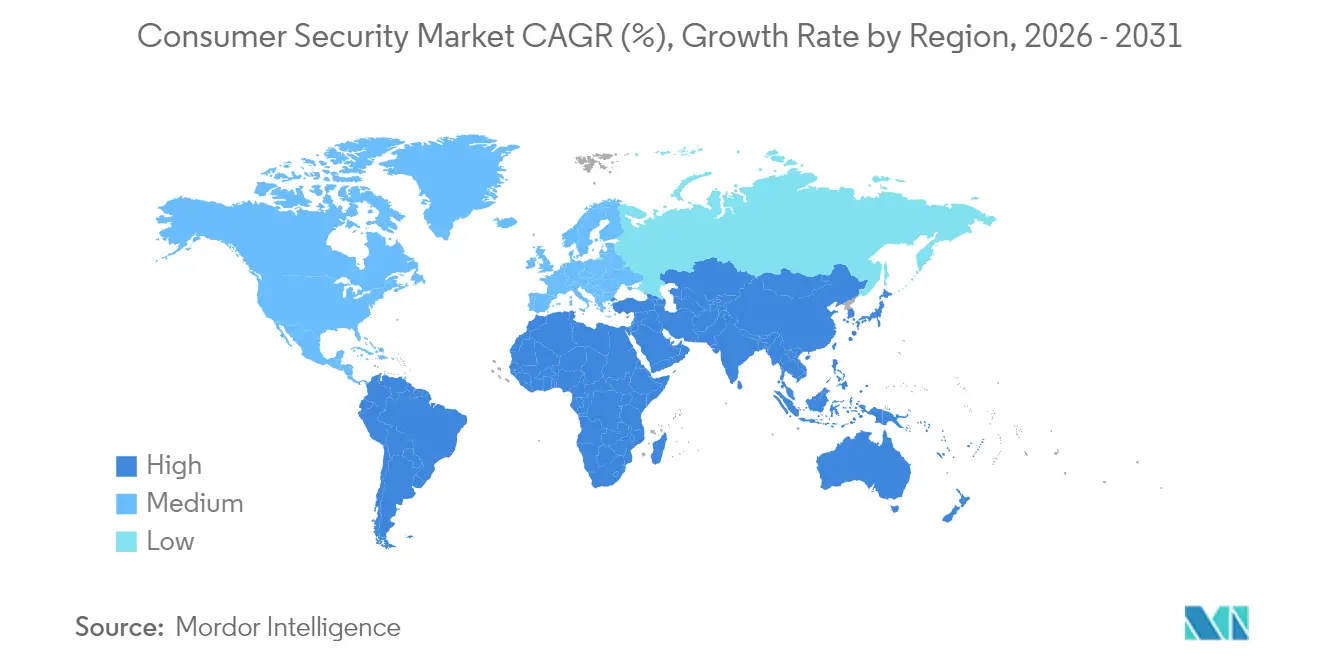
A América do Norte reteve 35,85% da receita em 2025 e continua a adquirir suítes premium graças à maturidade da conscientização e a um forte impulso regulatório. O mais recente Relatório de Crimes na Internet do FBI listou USD 16,6 bilhões em perdas de consumidores, fornecendo aos vendedores um argumento convincente durante as renovações. A decisão da FCC de classificar a banda larga como serviço de telecomunicações aumenta a supervisão e obriga os provedores a incluir ferramentas de segurança nos planos de conectividade, ampliando ainda mais a oportunidade local. A Estratégia Nacional de Cibersegurança do Canadá e os gastos empresariais sustentados de CAD 14 bilhões (USD 10,3 bilhões) demonstram o comprometimento regional. No entanto, violações de destaque como a exposição de 51 milhões de registros de clientes da AT&T em 2024 mantêm os consumidores em alerta.
A Ásia-Pacífico registra o maior CAGR de 15,16% até 2031 à medida que a transformação digital se acelera. O mercado de cibersegurança da China tem projeção de crescer de 712 bilhões de yuans em 2022 para 1.078 bilhões de yuans até 2025, o que equivale a quase USD 149 bilhões e ressalta a escala. O esquema UPI da Índia processou 33% mais transações em maio de 2025 do que um ano antes, mas as perdas com fraudes chegaram a EUR 177 crore (USD 21 milhões), alertando os cidadãos sobre os riscos online. O Japão promove a IA nos serviços ao consumidor, criando requisitos avançados para análise comportamental que os fornecedores correm para atender. Um mosaico diversificado de leis obriga os fornecedores a localizar recursos como linhas de atendimento de resposta a incidentes e zonas de armazenamento de dados.
A Europa registra expansão constante ancorada na aplicação do GDPR, que obriga o tratamento transparente de dados e a notificação de violações. A proibição do Reino Unido de senhas padrão em dispositivos inteligentes amplia o ônus de conformidade e incentiva os consumidores a atualizar a segurança em toda a residência. A Telefonica Tech demonstra o apetite dos operadores europeus por segurança agrupada ao lançar serviços SASE que incluem proteção de endpoint para pequenas empresas e seus funcionários. O Oriente Médio e a África mostram demanda incipiente: o aumento da penetração da internet alimenta a exposição a ameaças, mas a sensibilidade a preços desacelera a adoção de suítes de alto padrão. Planos de economia digital governamentais e parcerias público-privadas devem financiar campanhas de conscientização que elevarão a demanda de base ao longo do tempo.

Panorama regulatório
O ambiente regulatório para a segurança do consumidor está se tornando mais rigoroso em relação à privacidade, à cibersegurança de produtos e à transparência, o que eleva as expectativas de conformidade para fornecedores que lidam com dados sensíveis de usuários e aplicam IA à detecção e ao aconselhamento. Nos Estados Unidos, a reclassificação do Título II da banda larga pela FCC, em abril de 2025, expandiu a autoridade da agência sobre as obrigações dos provedores, reforçando o papel de ISPs e operadoras de telecomunicações na proteção incorporada ao consumidor. Na Europa, a aplicação do GDPR continua a pressionar os pacotes de segurança do consumidor a documentar a minimização de dados, o consentimento e os processos de tratamento de violações. O AI Act da UE adiciona expectativas de governança em torno de certas funções habilitadas por IA.
Em toda a Ásia, os governos estão adicionando novos mecanismos de divulgação e supervisão que moldam como as capacidades de segurança voltadas ao consumidor são construídas e comercializadas. A Coreia do Sul avançou, em julho de 2026, para reformular sua lei do setor de cibersegurança, por meio de revisões à Act on the Promotion of the Information Security Industry, incluindo trabalho liderado pela Korea Internet & Security Agency (KISA) sobre atualizações do sistema de divulgação. A China também utilizou campanhas como a iniciativa Clear and Bright da Cyberspace Administration of China (junho de 2025) para mirar algoritmos opacos, adicionando pontos práticos de verificação para aplicativos de segurança habilitados por IA e recursos semelhantes a recomendações que se cruzam com fluxos de prevenção de fraudes e golpes.
Cenário Competitivo
O campo mostra concentração moderada porque um punhado de marcas globais detém grandes bases de assinantes, mas nenhum fornecedor único supera metade da receita total. As unidades Norton, Avast e LifeLock da Gen Digital reportam 500 milhões de usuários e adicionaram USD 38 milhões de receita líquida no terceiro trimestre de 2025, aproveitando funis freemium e familiaridade com a marca. Os concorrentes se diferenciam ao incorporar análises avançadas de IA, defesa de identidade e cofres de senhas em um único console para aumentar os custos de troca.
A Kaspersky ampliou seu programa BUILD em 2025, reduzindo as barreiras de entrada para pequenos desenvolvedores para que o ecossistema possa conectar capacidades de espaço em branco à sua plataforma. A atividade de patentes é intensa: a Kaspersky detém dezenas de invenções de aprendizado de máquina, enquanto a Darktrace patenteia algoritmos de resposta autônoma que poderiam migrar do ambiente empresarial para dispositivos de borda do consumidor.
As operadoras de telecomunicações emergem como canais fundamentais, com os gastos em software de segurança do consumidor projetados para atingir USD 606 milhões até 2030. Os fornecedores dispostos a licenciar seus mecanismos sob marca branca dentro de roteadores de banda larga podem acessar bases de milhões de domicílios com um único acordo. As startups focam em detecção de voz fraudulenta, inspeção de código QR em tempo real e proteção específica para jogos, forçando os titulares a adquirir ou copiar funções de nicho. As defesas gratuitas do sistema operacional continuam a melhorar, mas a complexidade das ameaças garante espaço para suítes empacotadas que integram detecção de dia zero, VPN e proteção de carteira digital.
Líderes do Setor de Segurança do Consumidor
Gen Digital (Norton, Avast)
McAfee
Trend Micro
Kaspersky Lab
Bitdefender
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A proteção agrupada e sempre ativa, que vai além da varredura de malware para abranger identidade, fraude e segurança financeira, é um espaço em branco fundamental, especialmente onde a segurança gratuita do sistema operacional reduz a disposição de pagar por antivírus autônomo. O contexto do relatório já mostra impulso nessa direção por meio de plataformas escaláveis e distribuição. A Gen Digital relata 500 milhões de usuários e 65 milhões de contas pagas nas marcas Norton e Avast, o que sustenta a venda cruzada de monitoramento de identidade, VPN e gerenciamento de senhas sob uma única licença. As operadoras de telecomunicações também funcionam como uma palanca de comercialização, com os gastos das operadoras em software de segurança do consumidor referenciados como crescendo de 412 milhões de USD em 2024 para 606 milhões de USD até 2030, alinhando-se com pacotes de banda larga e proteção no nível do roteador que podem alcançar residências com múltiplos dispositivos.
A assistência nativa em IA e as parcerias adicionam oportunidades de diferenciação em torno da prevenção de fraudes, orientação simplificada em incidentes e redução da fadiga de alertas. Em abril de 2026, a Gen Digital fez parceria com a xAI para criar assistentes de IA confiáveis para milhões de consumidores, e a Trend Micro fez parceria com a Anthropic para incorporar modelos Claude em toda a sua plataforma. Juntas, essas medidas se alinham com o avanço regulatório em direção à transparência de algoritmos e aos requisitos de divulgação citados para a China e a Coreia do Sul no contexto do relatório, o que sustenta o posicionamento premium em que os danos reportados de cibercrime cada vez mais atuam como um gatilho de compra.
Desenvolvimentos recentes do setor
- Abril de 2026: Gen Digital e xAI fazem parceria para criar assistentes de IA confiáveis para milhões de consumidores. A integração dos modelos Grok ao Norton Neo expande a proteção baseada em IA e amplia o engajamento dos usuários.
- Abril de 2026: Gen Digital traz inteligência financeira confiável para os Microsoft Copilot Discover Feeds. Essa proteção baseada em dados e insights financeiros em copilotos de IA aprofundam a parceria de dados com a Microsoft, ampliando as capacidades de proteção financeira.
- Abril de 2026: Trend Micro TrendAI TM faz parceria com a Anthropic para ampliar a liderança em segurança de IA. Isso amplia a colaboração em IA para fortalecer as ofertas de segurança de IA e manter a Trend Micro na vanguarda da segurança de IA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange software e serviços pagos e agrupados que ajudam consumidores individuais a proteger dispositivos, identidades e dados pessoais contra ameaças cibernéticas comuns em PCs, dispositivos móveis e redes domésticas.
Exclusões de escopo: produtos de segurança exclusivamente empresariais, sistemas de defesa governamentais e dispositivos de segurança apenas de hardware são excluídos, salvo se forem vendidos principalmente para uso do consumidor.
Visão geral da segmentação
- Por Tipo
- Suítes de Antivírus e Segurança na Internet
- Suítes de Proteção contra Roubo de Identidade e Privacidade
- Rede Privada Virtual (VPN)
- Gerenciadores de Senhas
- Detecção e Resposta de Endpoint (EDR-Doméstico)
- Controle Parental e Navegação Segura
- Backup e Recuperação
- Escudo contra Ransomware
- Por Componente
- Software
- Serviços (Configuração, Suporte, MDR-Doméstico)
- Por Implantação
- Local / Residente no Dispositivo
- Nuvem / SaaS
- Por Vertical de Usuário Final
- Governo e Defesa
- BFSI
- TI e Telecomunicações
- Saúde
- Transporte e Logística
- Varejo e Comércio Eletrônico
- Energia e Utilidades
- Manufatura
- Educação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a definir os limites externos do que conta como segurança do consumidor e do que não conta, antes de qualquer cálculo de modelo. Baseamo-nos em evidências públicas de fácil verificação, como estatísticas de incidentes de cibersegurança e sinais de uso digital do consumidor de fontes como o FBI Internet Crime Complaint Center (IC3), a Federal Trade Commission dos EUA (relatórios de fraude ao consumidor) e conjuntos de dados da economia digital da OCDE.
Também utilizamos normas e relatórios de ameaças que esclarecem o que os produtos geralmente abordam, incluindo malware, phishing, fraude de identidade e riscos de privacidade. Para isso, referenciamos fontes como publicações do NIST, materiais de panorama de ameaças da ENISA e indicadores de cibersegurança da ITU. Para conectar a demanda ao comportamento de compra, revisamos registros de empresas, apresentações a investidores, páginas de produtos e cobertura de imprensa confiável, e depois consultamos assinaturas pagas quando estas sustentavam dados financeiros de empresas, notícias e finanças, atividade de patentes e verificações de importação ou exportação em nível de embarque, quando relevante. As fontes documentais listadas são ilustrativas, e referências públicas e pagas adicionais foram usadas para verificar cruzadamente os pontos de dados e ajustar as premissas.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar sob pressão as premissas de adoção e precificação que são difíceis de identificar claramente em dados públicos, especialmente para assinaturas e pacotes de consumidores. Conversamos com líderes de produto, vendas, canais e segurança, além de gestores próximos ao empacotamento de consumidores e às renovações. A cobertura foi equilibrada entre as principais regiões de demanda para evitar sobreponderação em uma visão de país único.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 51% |
| Nível médio: 50% | Líderes funcionais/de unidade: 29% | EMEA: 31% |
| Players menores: 21% | Gerentes: 59% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção de um conjunto de demanda de cima para baixo, que vincula os gastos com segurança do consumidor à base instalada de dispositivos conectados e à parcela de usuários que pagam por proteção, incluindo pacotes. Esse gasto é então convertido em receita usando padrões realistas de precificação de assinaturas e renovação. Após a construção do modelo, corroboramos os resultados com aproximações seletivas de baixo para cima, como consolidações amostradas da receita de fornecedores, verificações de canal sobre o mix de planos e cálculos de ASP multiplicados pela base de usuários para geografias-chave, que usamos para ajustar os totais.
As principais entradas incluem a penetração de dispositivos do consumidor e as bases de usuários ativos, as taxas de adesão a assinaturas pagas, os preços médios de venda por tipo de plano, o comportamento de renovação e churn, e a extensão do agrupamento por meio de ISPs, OEMs e marketplaces de aplicativos. Também acompanhamos sinais práticos, como tendências reportadas de fraude ao consumidor, intensidade de malware e phishing, e mudanças na conscientização sobre regulamentação de privacidade, pois esses fatores podem alterar a conversão e a retenção. As previsões foram desenvolvidas usando análise de cenários apoiada por opiniões de especialistas sobre a progressão de preços, a penetração de pacotes e a demanda impulsionada por ameaças. A trajetória final foi reconciliada para evitar saltos irreais tanto no volume quanto na precificação. Onde a cobertura de baixo para cima era escassa para geografias menores, usamos escalonamento por proxy com base na contagem de dispositivos e na disposição de pagar ajustada pela renda, seguido de validação por entrevistas.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de múltiplas passagens, começando com testes básicos de sanidade. Em seguida, realizamos verificações de variância entre regiões, escolhas de implantação e divisões de componentes, para que os valores discrepantes pudessem ser rastreados até uma premissa específica. Sinais independentes, incluindo mudanças em reclamações de fraude, crescimento de dispositivos e precificação pública de planos comuns de consumidores, foram usados como salvaguardas, e recontatamos as fontes quando surgia uma discrepância significativa.
Antes da aprovação final, outro analista revisa os cálculos, a lógica por trás de cada fator e as variações ano a ano, para que o resultado final corresponda aos cálculos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram a demanda ou a precificação. Uma verificação final de consistência é concluída imediatamente antes da entrega, para que os clientes recebam a visão coerente mais recente.
Estimativa de mercado de segurança do consumidor da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para segurança do consumidor podem variar amplamente porque as equipes frequentemente definem os limites da categoria de forma diferente e depois aplicam premissas distintas de precificação e adoção. Os anos iniciais usados, o tratamento de pacotes e a forma como as renovações são modeladas também alteram o total, mesmo quando os rótulos de produto parecem semelhantes.
Ao acompanhar as bases instaladas de dispositivos, as taxas de adesão paga e o comportamento de renovação, a Mordor Intelligence mantém essa estimativa ancorada ao que os consumidores podem realisticamente assinar, em vez de contar gastos empresariais adjacentes ou contar duplamente a receita de pacotes entre canais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 47,75 bilhões de USD (2026) | |
| Portal do Setor A | 45,30 bilhões de USD (2023) | Usa um ano-base anterior e tende a agrupar a segurança do consumidor sob gastos amplos com software de segurança, o que pode não captar mudanças posteriores de precificação e o crescimento mais recente impulsionado por pacotes. |
| Rastreador de Mercado B | 15,40 bilhões de USD (2024) | Escopo restrito centrado em software de cibersegurança do consumidor, o que provavelmente exclui serviços de proteção de identidade e alguns pacotes de proteção agrupados, produzindo, assim, um total menor. |
A dispersão na tabela é explicada principalmente por escolhas de limites e cronologia, já que algumas estimativas começam mais cedo ou dimensionam apenas um subconjunto de software. Com o modelo vinculado a um conjunto de demanda claro e verificado em relação a sinais práticos de adoção e precificação, o número final permanece rastreável a etapas repetíveis que podem ser retestadas conforme as entradas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de segurança do consumidor e qual é a sua taxa de crescimento?
O mercado está em USD 47,75 bilhões em 2026 e tem projeção de atingir USD 75,25 bilhões até 2031, implicando um CAGR de 9,52%.
Qual categoria de produto detém a maior participação do mercado de segurança do consumidor atualmente?
As suítes de antivírus e segurança na internet comandam 41,95% da participação de receita em 2025, liderando entre os tipos de produtos.
Por que a Ásia-Pacífico é a região de crescimento mais rápido para soluções de segurança do consumidor?
A rápida digitalização, o aumento dos pagamentos móveis e a expansão dos marcos regulatórios impulsionam a Ásia-Pacífico a um CAGR de 15,16% até 2031.
Como as operadoras de telecomunicações estão influenciando a adoção da segurança do consumidor?
As operadoras de telecomunicações cada vez mais agrupam proteção nos planos de banda larga, e seus gastos com software de segurança têm previsão de crescer de USD 412 milhões em 2024 para USD 606 milhões até 2031.
Qual é o papel das regulamentações de privacidade no crescimento do mercado?
Novas leis na Califórnia, Índia, China e outras jurisdições tornam a proteção de dados obrigatória, levando os consumidores a adotar ferramentas que comprovem a conformidade e protejam informações pessoais.
As defesas integradas do sistema operacional são suficientes para as ameaças modernas?
Embora as ferramentas gratuitas cubram malware básico, phishing avançado, ransomware e fraude de identidade ainda requerem as capacidades multicamadas oferecidas pelas suítes premium de segurança do consumidor.
Página atualizada pela última vez em:



