
Tamanho e Participação do Mercado de Máquinas Industriais
Análise do Mercado de Máquinas Industriais por Mordor Intelligence
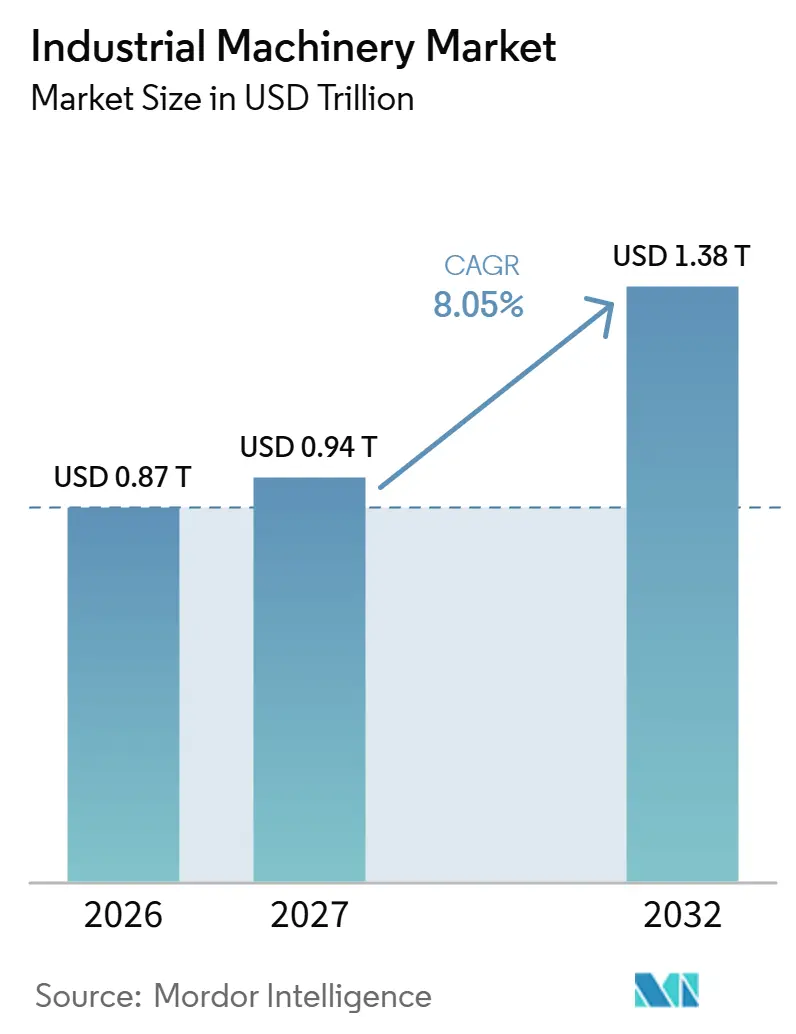
O tamanho do mercado de máquinas industriais deve aumentar de 0,87 trilhões de USD em 2026 para 0,94 trilhões de USD em 2027 e atingir 1,38 trilhões de USD até 2032, crescendo a um CAGR de 8,05% no período 2027-2032.
A modernização de fábricas e o reshoring nos Estados Unidos sustentam o investimento em equipamentos com capacidades integradas de CNC e automação. A conexão de geração renovável adiciona um canal de construção com uso intensivo de içamento em locais como Nova Gales do Sul, na Austrália, onde a construção de transmissão para uma zona de energia renovável exige o içamento de torres de aço por guindastes. A dificuldade de integração e a pressão sobre os custos de materiais podem limitar a conversão dessas oportunidades em capacidade de produção utilizável e compromissos com novos equipamentos. Parcerias de software, manutenção preditiva e gestão de frota multimarca podem tornar o suporte operacional parte da oferta de máquinas, ajudando os fornecedores a competir tanto na implantação produtiva quanto na entrega de equipamentos.
Principais Conclusões do Relatório
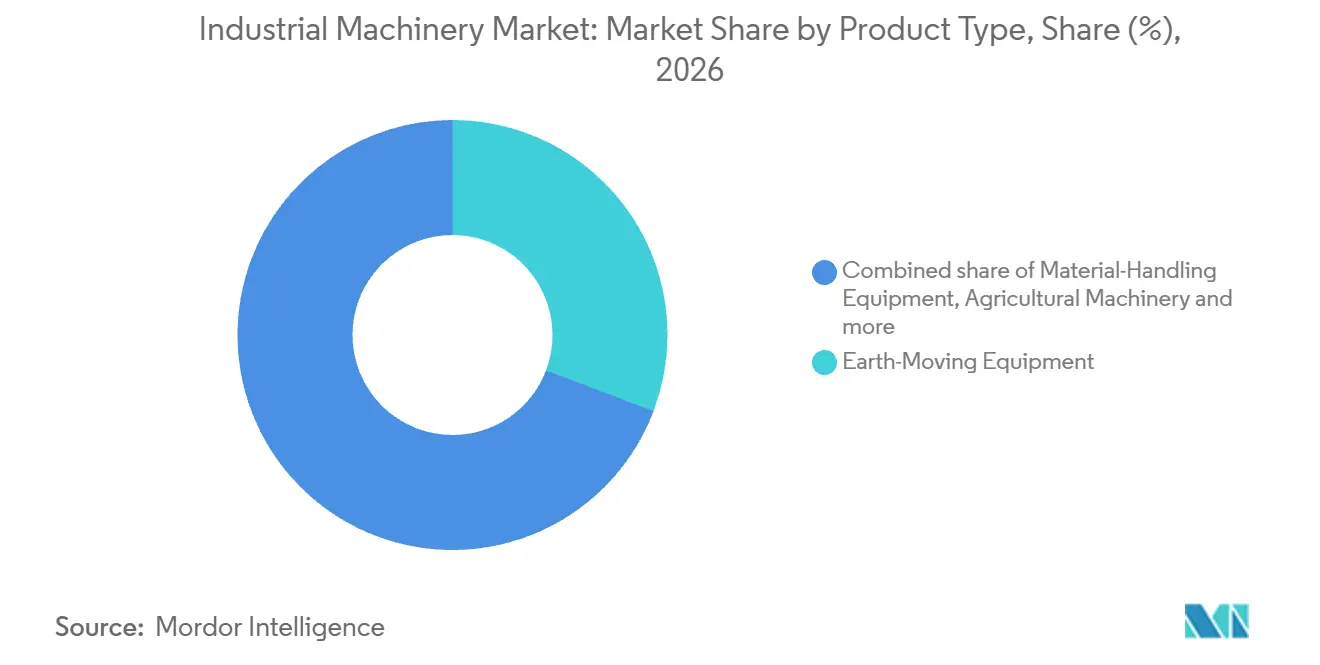
- Por tipo de produto, os equipamentos de movimentação de terra detinham uma participação de 30,76% no mercado de máquinas industriais em 2026, enquanto os robôs industriais e células de automação têm previsão de crescimento mais rápido, com um CAGR de 9,15% no período 2027-2032.
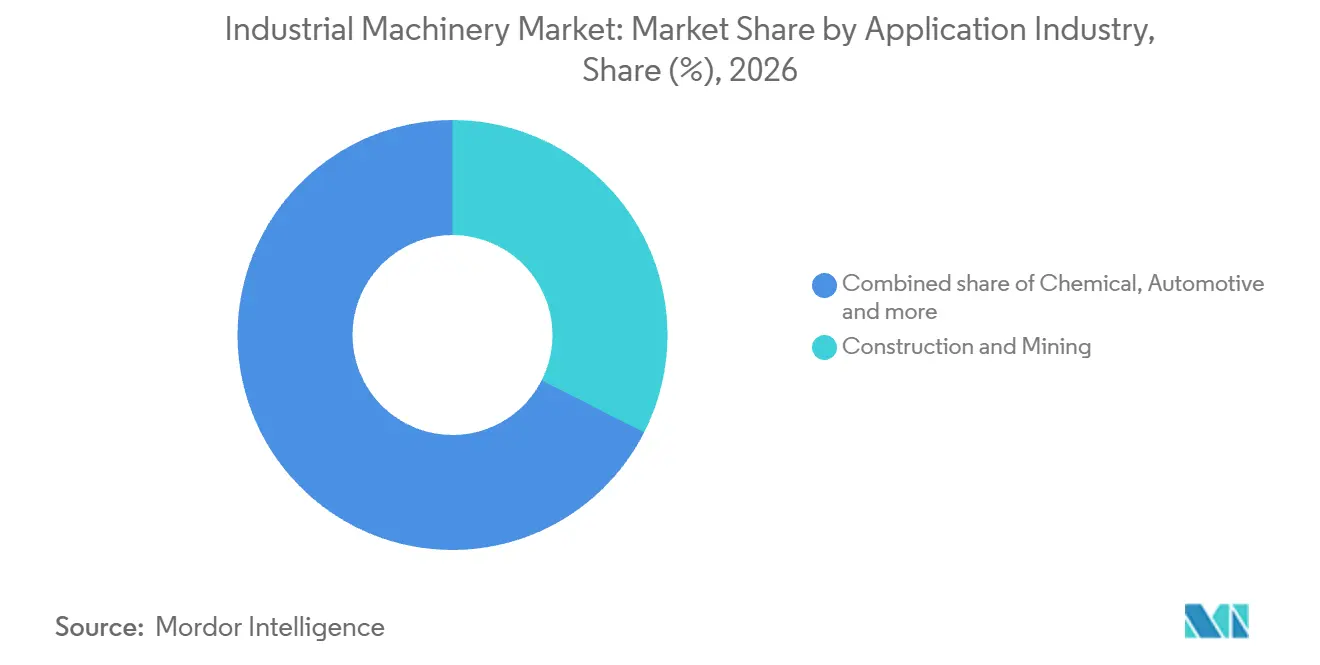
- Entre os setores de aplicação, construção e mineração responderam por uma participação de 32,49% no tamanho do mercado de máquinas industriais em 2026, e o segmento farmacêutico tem projeção de crescimento mais rápido, com um CAGR de 10,35% no período 2027-2032.
- No âmbito da propriedade do usuário final, os fabricantes contratados têm previsão de crescimento mais rápido, com um CAGR de 9,5% no período 2027-2032, enquanto os fabricantes de equipamentos originais (OEMs) lideraram com 37,83% dos gastos com novas máquinas em 2026.
- Por nível de automação, os equipamentos semiautomatizados e CNC detinham 45,75% dos gastos com novos equipamentos em 2026, com células totalmente automatizadas e lights-out com projeção de crescimento mais rápido, com um CAGR de 9,3% no período 2027-2032.
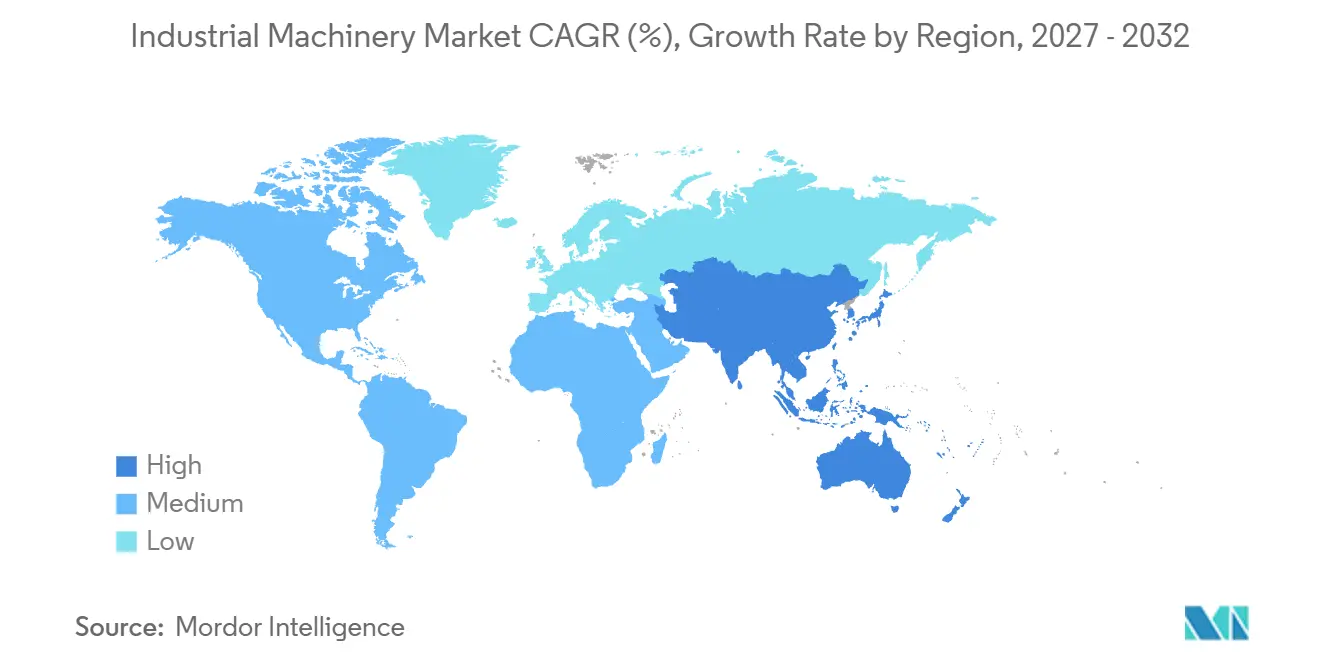
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 41,08% em 2026 e também tem previsão de crescimento mais rápido, com um CAGR de 9,5% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Acelerada de Retrofits Prontos para a Indústria 4.0 em Instalações Existentes | +2.7% | Europa, Estados Unidos e Coreia do Sul | Médio prazo (2-4 anos) |
| Superciclo da Construção Impulsionado por Gastos em Energia Limpa e Infraestrutura Resiliente | +3% | Austrália, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Transição para Contratos de Serviço Baseados em Resultados e Manutenção Preditiva | +1.6% | Japão, China e Estados Unidos | Curto prazo (≤ 2 anos) |
| A Relocalização Produtiva Impulsiona a Demanda por Plataformas CNC Flexíveis e Multiprocesso | +2.1% | Centros de manufatura dos Estados Unidos | Médio prazo (2-4 anos) |
| Rápida Adoção de Máquinas Compactas de Emissão Zero para Projetos de Retrofit Urbano | +0.9% | Noruega e Alemanha | Curto prazo (≤ 2 anos) |
| O CAPEX em Defesa e Minerais Críticos Eleva os Pedidos de Equipamentos Pesados | +0.6% | Instalações militares dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Retrofits Prontos para a Indústria 4.0 em Instalações Existentes
Uma planta que já está em operação pode ser modernizada no local, tornando um retrofit um requisito potencial para equipamentos automatizados conectados dentro de um edifício existente. Em maio de 2025, a HD Hyundai Construction Equipment concluiu a modernização de sua própria planta de Ulsan, na Coreia do Sul.[1] A atualização integrou o rastreamento de produtos em tempo real com robôs de soldagem, sensores de visão, veículos guiados automatizados e sistemas de inspeção baseados em IA. Essa combinação vincula a automação da linha de produção com a movimentação de materiais e o controle de qualidade dentro de uma operação de manufatura já estabelecida. Para um fornecedor de máquinas, isso cria um requisito potencial de equipamentos abrangendo várias funções de produção conectadas dentro de um único programa de modernização. Um fornecedor pode expandir seu papel dentro da mesma fábrica ao abordar as interfaces entre produção, manuseio de materiais e inspeção.
Superciclo da Construção Impulsionado por Gastos em Energia Limpa e Infraestrutura Resiliente
Conectar a geração renovável à rede elétrica requer torres de transmissão, e erguê-las é um trabalho de içamento. A construção da transmissão da Zona de Energia Renovável Central-Oeste Orana, em Nova Gales do Sul, na Austrália, teve início em junho de 2025 para conectar a geração renovável. A EnergyCo informou que sua primeira torre de transmissão de 70 metros e 500 quilovolts foi erguida por guindaste em 2 de abril de 2026, após pré-montagem pelo operador de rede ACEREZ. Os gastos globais dos governos com geração de energia e infraestrutura de rede atingiram 135 bilhões de USD em 2025, mais do que o dobro do nível de 2015, de acordo com a Agência Internacional de Energia. Para os fornecedores de guindastes, o içamento de torres de transmissão conecta a demanda por equipamentos à fase de construção do investimento em redes de energia.
Transição para Contratos de Serviço Baseados em Resultados e Manutenção Preditiva
A manutenção preditiva pode fortalecer um investimento em máquinas quando os dados operacionais ajudam o proprietário a antecipar a deterioração de componentes. A Komatsu Ltd. reportou 57 linhas de contrato agregadas para manutenção preditiva de grandes prensas no ano fiscal de 2025. Em 18 de maio de 2026, a Komatsu Industries Corp. oferecia um sistema baseado em IA para grandes servoprensas que utilizava dados de deterioração de componentes de acionamento para apoiar a substituição planejada antes da falha. Isso fornece ao operador uma base para vincular a intervenção de manutenção à condição dos componentes do equipamento. Em 2025, a ABB descreveu seus contratos de serviço de Motores e Acionamentos como uma transição da manutenção para um desempenho baseado em resultados, com a manutenção preditiva incorporada em muitas ofertas de serviço. O planejamento de substituição de componentes torna-se uma parte concreta da oferta de máquinas quando os fornecedores combinam equipamentos com suporte ao ciclo de vida.
A Relocalização Produtiva Impulsiona a Demanda por Plataformas CNC Flexíveis e Multiprocesso
Quando a produção retorna aos Estados Unidos, as máquinas que combinam várias etapas de processamento tornam-se mais relevantes para a planta. Na Pesquisa de Reshoring dos EUA de 2026, 36% dos respondentes OEMs haviam realizado reshoring ou estavam ativamente engajados em reshoring adicional, ante 29% em 2025. A expansão da MMG Extrusions em Franklin, New Hampshire, foi concluída em 2025 para atender à demanda, incluindo fabricantes que realizavam reshoring de operações de extrusão. Seus investimentos em usinagem incluíram 2 centros CNC de 5 eixos totalmente automatizados, projetados para o processamento em etapa única de componentes de alumínio extrudado. A combinação de etapas de processamento pode tornar uma expansão de produção doméstica mais útil para clientes que buscam componentes acabados de um produtor integrado. A oportunidade de equipamentos resultante centra-se na profundidade do processamento disponível localmente, juntamente com a quantidade de capacidade adicionada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Dispêndio de Capital e Longos Prazos de Retorno para Automação Avançada | -1.2% | Centros de manufatura em todo o Canadá | Médio prazo (2-4 anos) |
| Precificação Volátil de Matérias-Primas Comprime as Margens dos OEMs e os Orçamentos dos Compradores | -0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez Aguda de Mão de Obra Qualificada para Programação e Serviço de Máquinas Inteligentes | -0.6% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Vulnerabilidades de Cibersegurança em Equipamentos Conectados com Convergência OT-TI | -0.3% | Centros de manufatura em todo o Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Dispêndio de Capital e Longos Prazos de Retorno para Automação Avançada
Uma aquisição de automação avançada pode exigir uma decisão de investimento mais ampla do que a aprovação do preço inicial da máquina. Em 2026, 33% dos executivos e líderes de manufatura canadenses pesquisados citaram o custo como razão para não investir em tecnologia. Na mesma pesquisa, 40% citaram as dificuldades de integração de tecnologias avançadas em sistemas existentes como um desafio ao investimento em tecnologia. Essas constatações colocam a acessibilidade e a implementação dentro da mesma decisão de investimento, embora cada uma apresente um obstáculo distinto. Um preço de equipamento mais baixo por si só não resolveria esse problema de sistemas. Para um comprador incapaz de integrar uma nova máquina, o capital comprometido não pode gerar capacidade de produção utilizável, tornando o adiamento comercialmente defensável.
Precificação Volátil de Matérias-Primas Comprime as Margens dos OEMs e os Orçamentos dos Compradores
Custos de materiais mais elevados deixam os produtores de máquinas diante da escolha entre absorver as despesas de produção e recuperá-las por meio dos preços de venda. A Deere & Company reportou 126 milhões de USD a mais em custos de produção antes de impostos no terceiro trimestre do ano fiscal de 2026 em comparação com o ano anterior, principalmente devido a custos de materiais mais elevados. O trimestre encerrou em 2 de agosto de 2026, e o encargo reportado cobriu as operações consolidadas da empresa. Se um produtor de equipamentos absorver tais aumentos, menos receita fica disponível para cobrir outros custos e lucros. Repassá-los para os preços de novas máquinas pode, por outro lado, aumentar o capital exigido dos compradores. A restrição remanescente é a troca entre proteger a economia de produção e preservar a acessibilidade dos equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Demanda por Movimentação de Terra e Implantação de RobôsOs equipamentos de movimentação de terra responderam por uma participação de 30,76% no tamanho do mercado de máquinas industriais em 2026. Na Europa, as vendas de equipamentos pesados cresceram 2% em 2025, enquanto as escavadeiras de esteira, o produto de maior volume nesse grupo de equipamentos, registraram crescimento de 4%. Dentro da Europa, as escavadeiras de esteira cresceram duas vezes mais rápido do que o total de equipamentos pesados em 2025. Para os fornecedores que atendem clientes europeus de movimentação de terra, as escavadeiras de esteira representaram, portanto, uma fonte de demanda mais sólida do que o crescimento mais amplo de equipamentos pesados sugere isoladamente.
Os robôs industriais e células de automação são o segmento de crescimento mais rápido, com previsão de CAGR de 9,15% para 2027-2032. As instalações mundiais de robôs industriais atingiram 603.000 unidades em 2025, alta de 11% em relação ao ano anterior.[2] O estoque operacional global de robôs industriais também atingiu 5,08 milhões de unidades em 2025. Implantações anuais nessa escala podem tornar os projetos de células repetíveis comercialmente atrativos, pois o investimento em engenharia pode ser distribuído por um maior número de instalações de equipamentos. O grande estoque operacional adiciona um canal potencial de substituição e expansão para máquinas completas, além de novos projetos de automação.

Por Setor de Aplicação:
Escala da Mineração e Investimento FarmacêuticoConstrução e mineração representaram uma participação de 32,49% no mercado de máquinas industriais em 2026. A mineração ilustra a escala de equipamentos do maior segmento, com a Komatsu comissionando seu 1.000º caminhão de transporte autônomo de classe ultra no mundo em abril de 2026. O caminhão marco, com capacidade de carga de 290 toneladas métricas, foi implantado na operação Nevada Gold Mines da Barrick, nos Estados Unidos. A combinação de alta capacidade de carga e operação autônoma torna a máquina individual parte do sistema de produção de uma mina, conferindo à capacidade do equipamento um papel operacional direto. Isso cria um requisito substancial de equipamentos no nível do operador, onde a capacidade de transporte e a automação podem ser consideradas dentro da mesma implantação.
O setor farmacêutico é o segmento de crescimento mais rápido, com previsão de CAGR de 10,35% para 2027-2032. A PMMI reportou que 56% dos usuários finais de manufatura farmacêutica pesquisados definitivamente pretendiam adquirir máquinas de embalagem ou processamento em 2026. A GEA também identificou o setor farmacêutico entre os principais impulsionadores de crescimento do setor de clientes em sua carteira de pedidos global em 2025. Alimentos e bebidas apresentam outra aplicação de automação, ilustrada pelo aumento de 30% nas instalações de robôs industriais no setor alimentício dos EUA, chegando a aproximadamente 3.000 unidades em 2025. Atender projetos farmacêuticos e automação de plantas de alimentos pode distribuir a exposição de um fornecedor entre compradores com diferentes aplicações de equipamentos.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Propriedade do Usuário Final:
Programas OEM e Expansão da Manufatura ContratadaOs fabricantes de equipamentos originais (OEMs) lideraram a propriedade do usuário final com uma participação de 37,83% dos gastos com novas máquinas em 2026. O BMW Group concluiu a instalação e as verificações funcionais dos equipamentos de manufatura na nova oficina de carroceria e linha de montagem em sua planta de Munique em dezembro de 2025. Um programa OEM desse tipo pode vincular a demanda por equipamentos em múltiplos estágios de produção, tornando a prontidão do sistema de produção combinado comercialmente importante. Um programa de produção vinculado é a unidade de oportunidade do fornecedor, o que favorece ofertas de equipamentos que cobrem vários estágios da produção da planta.
Os fabricantes contratados são o segmento de crescimento mais rápido, com previsão de CAGR de 9,5% para 2027-2032. A Fabrinet, que presta serviços de manufatura a OEMs, investiu em equipamentos para expandir suas instalações de manufatura na Tailândia durante o ano fiscal de 2026. As empresas de aluguel e leasing demonstram um canal de propriedade de frota, com a United Rentals, Inc. reportando 4,19 bilhões de USD em despesas de capital bruto de aluguel em 2025. Governos e municípios fornecem um canal de frota pública, ilustrado pelo Orçamento Climático de 2026 adotado por Oslo para máquinas de zero emissão, com a substituição de máquinas especializadas atribuída a uma etapa posterior. Para os fornecedores de máquinas, a expansão da Fabrinet ilustra como atender programas de produção OEM pode gerar investimento em equipamentos nas próprias instalações de um prestador de serviços de manufatura.
Por Nível de Automação:
Escala CNC e Automação NoturnaOs equipamentos semiautomatizados e CNC foram o maior segmento por nível de automação, detendo 45,75% dos gastos com novos equipamentos em 2026. A Yamazaki Mazak Corporation concluiu o marco de produção de sua 40.000ª máquina-ferramenta em sua fábrica de Florence, Kentucky, em agosto de 2025. Esse total acumulado remonta ao início da fábrica em 1974 e abrange máquinas-ferramentas, incluindo centros de usinagem e centros de torneamento. A produção de centros de usinagem e torneamento oferece aos compradores um fornecedor com capacidades em operações de processamento relacionadas. Esse histórico de produção cria um canal potencial de substituição quando os proprietários de máquinas anteriores renovam seus equipamentos de usinagem ou torneamento.
As células totalmente automatizadas e lights-out são o segmento de crescimento mais rápido, com previsão de CAGR de 9,3% para 2027-2032. Um relatório de maio de 2026 descreveu a planta da ABA-PGT em Vernon, Connecticut, operando máquinas de moldagem por injeção sem supervisão durante a noite. Uma pequena equipe chegava todas as manhãs para revisar a produção e fazer ajustes. Esse arranjo pode estender a operação das máquinas para horas sem pessoal, concentrando a revisão humana na próxima transferência de produção. Para os compradores, o caso operacional gira em torno das horas produtivas sem supervisão e dos recursos necessários para verificar e ajustar a produção noturna.
Análise Geográfica
Mercado de Máquinas Industriais da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 41,08% no tamanho do mercado de máquinas industriais em 2026 e é a região de crescimento mais rápido, com previsão de CAGR de 9,5% para 2027-2032. Dentro dessa base regional, a Federação Internacional de Robótica reportou 457.315 remessas de robôs na Ásia em 2025, alta de 13,3% em relação ao ano anterior. Em 23 de outubro de 2025, a KUKA e o integrador de sistemas vietnamita Automech assinaram um contrato para 60 robôs KUKA para automatizar operações de linha de estampagem no Vietnã. O contrato oferece à região um canal específico de equipamentos e integração, além de seu fluxo mais amplo de remessas de robôs. Para os fornecedores, combinar a entrega de robôs com capacidade de integração local pode transformar uma oportunidade de automação regional em um projeto definido de produção industrial.
As vendas de tratores agrícolas nos EUA caíram 16,4% em relação ao ano anterior em setembro de 2026, enquanto as vendas de equipamentos de construção europeus subiram 4,6% em 2025, após uma queda de 19% em 2024. Em 24 de março de 2026, a Liebherr-Export e o fornecedor oficial búlgaro Alki-L entregaram uma escavadeira de face de pá elétrica R 9350 E de classe 300 toneladas métricas à Assarel-Medet na mina de cobre Assarel, na Bulgária. Em março de 2026, o revendedor autorizado da Hitachi Construction Machinery, West Balkans Machinery, entregou uma escavadeira elétrica ultra-grande EX2600-7E de 250 toneladas métricas à Rudnik uglja Pljevlja para extração de carvão na mina de Pljevlja, no norte de Montenegro. As entregas nos Bálcãs adicionam um canal de mineração mediado por revendedores à recuperação de equipamentos de construção na Europa, enquanto os fornecedores de tratores nos EUA enfrentam uma queda mensal nas vendas.
Na América do Sul, o setor de máquinas e equipamentos do Brasil reportou crescimento de 8,4% na receita do mercado doméstico em 2025. Indústrias extrativas, agronegócio e obras de infraestrutura sustentaram esse crescimento. A Codelco, do Chile, registrou um contrato concedido em janeiro de 2025 cobrindo 5 pás hidráulicas da Komatsu Chile S.A. para sua Divisão Salvador. No Oriente Médio e África, a HD Hyundai Construction Equipment garantiu pedidos de 333 unidades de equipamentos de construção de países do Oriente Médio, incluindo Arábia Saudita, Emirados Árabes Unidos e Catar, em janeiro e fevereiro de 2025. A MYSOL Holdings, da África do Sul, expandiu sua frota de mineração de cromo com 30 transportadores articulados Volvo e 10 escavadeiras Volvo entregues em fevereiro de 2025 por meio de sua colaboração com a Volvo Construction Equipment AB e o revendedor Babcock.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores de novas máquinas que atendem locais de trabalho industriais, com a discussão sobre o Reino Unido focada na Grã-Bretanha. A estrutura de fornecimento de máquinas da Grã-Bretanha está sujeita à fiscalização do Executivo de Saúde e Segurança para máquinas de uso no trabalho, enquanto o Escritório de Segurança de Produtos e Normas também pode aplicá-la. A norma recomendada GB/T 20850-2025 da China fornece orientação sobre a aplicação de normas de segurança de máquinas e entrou em vigor em 1º de outubro de 2025. A comparação comercial distingue a fiscalização de estruturas de fornecimento estabelecidas do trabalho de preparação de produtos associado a uma transição programada de especificações de segurança.
Tabela Regulatória
| Fator de decisão | Reino Unido | China |
|---|---|---|
| Autoridade principal | Executivo de Saúde e Segurança; o Escritório de Segurança de Produtos e Normas também pode aplicar na Grã-Bretanha | Ministério da Indústria e Tecnologia da Informação, departamento líder para a GB 48002-2026 |
| Instrumentos ou diretrizes principais | Regulamentos de Fornecimento de Máquinas (Segurança) de 2008 na Grã-Bretanha | GB/T 20850-2025 recomendada; GB 48002-2026 programada para 1º de fevereiro de 2027 |
| Efeito comercial | Fornecimento de máquinas de uso no trabalho dentro da estrutura de fiscalização da Grã-Bretanha | Preparação de produtos de movimentação de terra antes da aplicação da especificação de segurança de 2027 |
| Atratividade atual da política | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||
Em fevereiro de 2026, o Governo do Reino Unido declarou sua intenção de continuar o reconhecimento da marcação CE para máquinas na Grã-Bretanha e atualizar os regulamentos de 2008 com medidas semelhantes às da UE. Isso apoia a continuidade para os fornecedores que utilizam a rota CE, mantendo a fiscalização de segurança de máquinas. A especificação técnica de segurança de máquinas de movimentação de terra GB 48002-2026 da China está programada para entrar em vigor em 1º de fevereiro de 2027. Os fornecedores de máquinas de movimentação de terra na China têm uma data fixa para revisar as configurações de produtos, e a norma recomendada GB/T 20850-2025 fornece orientação de segurança de máquinas de forma mais geral.
Etapas da Cadeia de Valor
A comparação acompanha como os ganhos dos fornecedores se movem da produção de máquinas pela distribuição, instalação e suporte operacional. A KION Group AG combina o desenvolvimento e a fabricação de caminhões industriais com vendas e serviços, enquanto seu negócio Dematic desenvolve e instala tecnologia e software integrados de cadeia de suprimentos. A Komatsu Ltd. concluiu a transferência de 6 concessionárias antigas da Core Machinery no Arizona e na Califórnia para concessionárias de propriedade da Komatsu em 9 de junho de 2025. Esses papéis mostram como um produtor pode participar de várias transferências de clientes, enquanto um integrador obtém ganhos ao reunir equipamentos e software.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e fabricação de máquinas | Produtores de caminhões industriais como a KION Group AG | Vendas de equipamentos | Coordenação do design de produtos e fabricação | Padronizar configurações de máquinas repetíveis |
| Distribuição de equipamentos | Produtores com redes de concessionárias como a Komatsu Ltd. | Vendas de equipamentos por concessionárias | Cobertura local de vendas e serviços | Coordenar o acesso às concessionárias com suporte em campo |
| Integração de sistemas e instalação | Integradores de sistemas de cadeia de suprimentos como a Dematic | Vendas de integração de sistemas e software | Alinhamento de equipamentos e software na instalação | Integração em fases e validação de interfaces |
| Fornecimento de peças e suporte pós-venda | Fornecedores de peças e serviços como a Hitachi Construction Machinery Co., Ltd. | Vendas de peças e taxas de serviço | Disponibilidade de peças próximas aos equipamentos em operação | Coordenar o estoque regional e o despacho de serviços |
| Fonte: Mordor Intelligence | ||||
A Hitachi Construction Machinery Co., Ltd. descreveu peças e serviços como um pilar central de ganhos em junho de 2026. Em setembro de 2025, a AGCO Corporation deu início às obras de seu centro de distribuição de peças para Europa e Oriente Médio em Amnéville, França, com abertura prevista para o final de 2026. A distribuição de propriedade do produtor e a infraestrutura regional de peças podem estender o relacionamento comercial da entrega de uma máquina ao suporte durante sua vida útil.
Cenário Competitivo
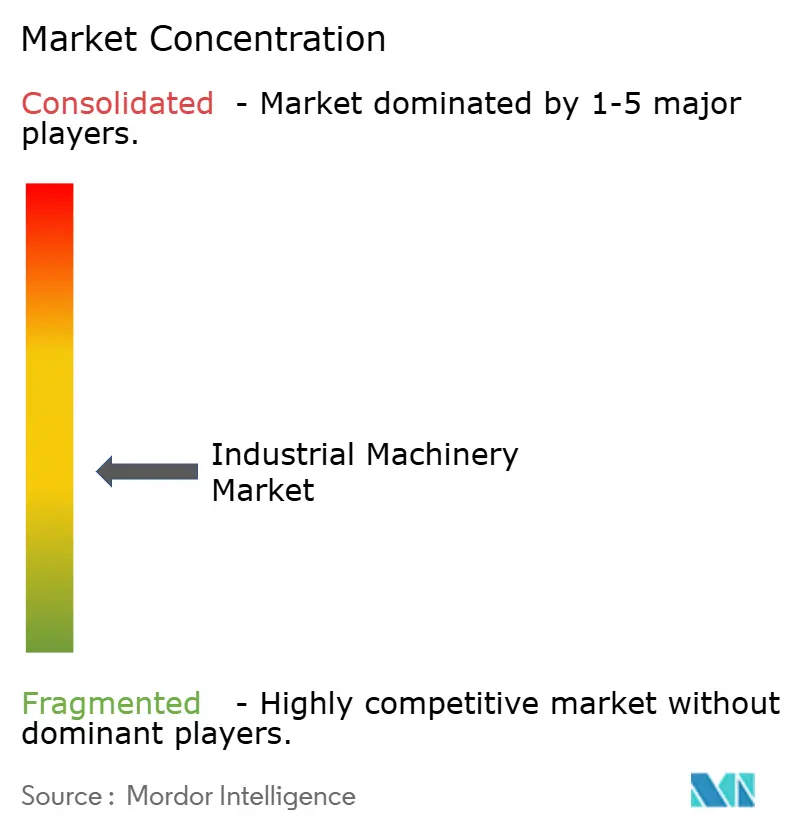
A concorrência abrange produtores integrados de máquinas e especialistas em tecnologia, com o fornecimento de equipamentos, software e serviços proporcionando bases distintas de diferenciação. A Caterpillar Inc. fornece equipamentos de construção por meio de uma rede global de revendedores, enquanto a Komatsu Ltd. produz equipamentos de construção, mineração e utilitários. As vendas líquidas de Construção e Florestal da Deere & Company cresceram 18% em relação ao ano anterior, para 3,62 bilhões de USD no terceiro trimestre de 2026, enquanto a Hitachi Construction Machinery Co., Ltd. fornece escavadeiras e carregadeiras de rodas. As vendas líquidas de Construção da CNH Industrial N.V. cresceram 12% em relação ao ano anterior, para 866 milhões de USD no segundo trimestre de 2026, incluindo remessas atrasadas do primeiro trimestre. As vendas das Indústrias de Construção da Caterpillar no segundo trimestre de 2026 cresceram 35%, para 8,35 bilhões de USD, principalmente em razão de maior volume e preços, enquanto as vendas de equipamentos de construção, mineração e utilitários da Komatsu cresceram no período de abril de 2025 a março de 2026, apesar do menor volume, principalmente em razão dos preços.
Em setembro de 2025, a Komatsu e a Applied Intuition concordaram em codesenvolver uma plataforma de veículo definido por software e autonomia para os equipamentos de mineração de próxima geração da Komatsu.[3] O acordo previa a combinação dos sistemas operacionais de veículos, pilhas de autonomia e ferramentas da Applied Intuition com a expertise em equipamentos de mineração da Komatsu. O acordo oferece a um especialista em tecnologia uma rota para o setor de máquinas de mineração por meio da arquitetura de sistemas de um fabricante de equipamentos, com a comercialização dependente da conclusão do desenvolvimento e da implantação. O fabricante de equipamentos pode manter o relacionamento com a máquina enquanto acessa capacidade especializada de software, conferindo à parceria um mecanismo de entrada diferente do de competir como um produtor completo de caminhões.
A Hitachi Construction Machinery começou a oferecer o LANDCROS Connect em abril de 2025 para o gerenciamento centralizado de máquinas de clientes, incluindo equipamentos fabricados por outros fabricantes. Esse design oferece aos operadores de múltiplas marcas uma base potencial para centralizar o gerenciamento de máquinas sem substituir seus equipamentos existentes. A aquisição da Deere traz um negócio de tecnologia para frotas mistas sob a propriedade de um fabricante de equipamentos. Em fevereiro de 2026, a Deere adquiriu a Tenna LLC, uma empresa de tecnologia de construção dos EUA que oferece operações de equipamentos de frota mista e soluções de rastreamento de ativos, e a atribuiu à divisão de Construção e Florestal. A abertura competitiva é o controle do sistema de trabalho do operador, onde o gerenciamento multimarca pode estender o alcance de um fornecedor além de suas próprias máquinas instaladas.
Líderes do Setor de Máquinas Industriais
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
-
CNH Industrial N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas Industriais Empresas cobertas neste relatório
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Liebherr-International AG
- Sandvik AB
- HD Construction Equipment Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB)
- Terex Corporation
- Manitowoc Company, Inc.
- Astec Industries, Inc.
- Illinois Tool Works Inc.
- Lincoln Electric Holdings, Inc.
- AGCO Corporation
- Alamo Group Inc.
- Wacker Neuson SE
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Atlas Copco AB
- ABB Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam investimentos em máquinas para compradores industriais egípcios elegíveis, distinguindo a renovação de linhas de produção, o processamento local adicional e a nova produção doméstica. Em 27 de fevereiro de 2026, a Autoridade de Desenvolvimento Industrial do Egito anunciou financiamento para setores prioritários destinado a máquinas, equipamentos e linhas de produção a 15% ao ano por 5 anos. Reduções adicionais de até 2% eram condicionadas a maior valor agregado local ou a indústrias recém-estabelecidas com altas faturas de importação. A oportunidade para o fornecedor é adequar propostas de equipamentos completos a esses objetivos de produção distintos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Modernização de linha de produção | O anúncio de financiamento de fevereiro de 2026 incluiu linhas de produção | Fabricantes existentes em setores industriais prioritários | Alinhar a entrega e aceitação de equipamentos com a aceleração da produção | Serviço do financiamento antes que a nova capacidade gere retornos | Fornecedores de máquinas de linha completa e fabricantes elegíveis |
| Processamento local adicional | Os termos de 2026 vincularam uma redução adicional de financiamento a maior valor agregado local | Fabricantes de setores prioritários que adicionam valor local | Fornecer máquinas que tragam uma etapa de processamento adicional para o Egito | Capital comprometido em uma sequência de processamento mais complexa | Construtores de máquinas e empresas de processamento local |
| Capacidade de produção para substituição de importações | Os termos de 2026 também cobriam indústrias recém-estabelecidas qualificadas com altas faturas de importação | Empresas industriais de setores prioritários recém-estabelecidas | Desenvolver pacotes de máquinas completas para novas instalações de produção doméstica | Comissionamento e sustentação de uma nova operação de manufatura | Fornecedores de equipamentos de produção e novos fabricantes domésticos |
| Fonte: Mordor Intelligence | |||||
Em 9 de maio de 2026, a autoridade reportou a cobertura de 9 grandes setores e mais de 70 atividades industriais, com expansão gradual de setores em andamento naquela data. A abertura central é a de máquinas para projetos de produção elegíveis cuja produção possa justificar o encargo do financiamento. Vincular a aceitação de equipamentos à produção utilizável oferece ao fornecedor uma forma concreta de abordar o risco de comissionamento dentro desse caso de investimento.
Desenvolvimentos industriais recentes em Mercado de Máquinas Industriais
- Set 2026: A Komatsu inaugurou um centro de distribuição de peças em St. Albert, Alberta, com aproximadamente 135.000 pés quadrados, dobrando sua capacidade anterior de armazém no Canadá.
- Abr 2026: Em 21 de abril, a Komatsu comissionou seu 1.000º caminhão de transporte autônomo de classe ultra, um 930E-5AT com capacidade de carga de 290 toneladas métricas, na operação Nevada Gold Mines da Barrick, nos Estados Unidos.
- Mar 2026: Em 24 de março, a Liebherr-Export e o fornecedor oficial búlgaro Alki-L entregaram uma escavadeira de face de pá elétrica R 9350 E de classe 300 toneladas métricas à Assarel-Medet na mina de cobre Assarel, na Bulgária.
Mercado de Máquinas Industriais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de máquinas industriais mede os gastos anuais dos usuários finais com novas máquinas e equipamentos vendidos globalmente para operações industriais, agrícolas, de construção, mineração e comerciais. Abrange vendas de equipamentos em configurações manuais, semiautomatizadas e totalmente automatizadas.
Exclusões de escopo: Revendas de máquinas usadas, peças sobressalentes e componentes de reposição vendidos separadamente, serviços de manutenção, reparo, retrofit e manutenção preditiva, matérias-primas e insumos de produção vendidos a fabricantes de máquinas, e produtos acabados fabricados com o uso de máquinas estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Equipamentos de Movimentação de Terra
- Equipamentos de Movimentação de Materiais
- Máquinas Agrícolas
- Robôs Industriais e Células de Automação
- Outros Tipos de Produtos
- Por Setor de Aplicação
- Construção e Mineração
- Químico
- Automotivo
- Alimentos e Bebidas
- Produtos Farmacêuticos
- Geração de Energia
- Outros Setores de Aplicação
- Por Propriedade do Usuário Final
- Fabricantes de Equipamentos Originais (OEMs)
- Fabricantes Contratados
- Empresas de Aluguel e Arrendamento
- Governo e Municípios
- Por Nível de Automação
- Convencional de Operação Manual
- Semiautomatizado / CNC
- Totalmente Automatizado / Células de Operação sem Presença Humana
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Indicadores públicos de manufatura e equipamentos de fontes como os Indicadores de Desenvolvimento Mundial do Banco Mundial, que atribui sua série de máquinas e equipamentos de transporte às estatísticas industriais da UNIDO, ajudam a descrever a produção de máquinas dentro da manufatura. A pesquisa de Remessas, Estoques e Pedidos de Fabricantes do Censo dos EUA fornece sinais de remessas, pedidos e carteira de pedidos, enquanto os resultados do Relatório Mundial de Robótica da Federação Internacional de Robótica rastreiam as implantações de automação.
Relatórios anuais de empresas, arquivamentos 10-K na SEC, apresentações a investidores e imprensa especializada de reputação podem verificar o mix de produtos, pedidos, investimentos em manufatura e entregas de equipamentos, com atenção para evitar a dupla contagem de transferências de concessionárias e serviços reportados separadamente. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas devem abranger fabricantes de máquinas, revendedores e integradores, e compradores de equipamentos em operações industriais, agrícolas, de construção, mineração e comerciais, com respondentes responsáveis por produto, vendas, compras, operações ou finanças. Os analistas devem usar as respostas para testar as interpretações de fontes secundárias sobre gastos com novos equipamentos, tratamento de canais, cronograma de substituição e mix de segmentos, e então reconciliar diferenças materiais com indicadores de remessas, pedidos e instalações. Onde as evidências diretas são escassas, as estimativas devem ser delimitadas com classes de equipamentos comparáveis e verificações seletivas de fornecedores ou canais, com lacunas não resolvidas sinalizadas para acompanhamento, em vez de tratadas como confirmadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 18% | APAC: 42% |
| Nível médio: 50% | Líderes Funcionais/de Unidade: 34% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 48% | Américas: 28% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estima os gastos anuais globais com novas máquinas completas ao preço de compra do usuário final e, em seguida, distribui o total por geografia e pelas classes de produto, aplicação, propriedade e automação do estudo. O analista acompanha a produção manufatureira e o investimento em capacidade, os gastos em projetos de construção e mineração, a demanda por equipamentos agrícolas, os pedidos e carteiras de pedidos dos fabricantes, e as instalações de robôs como indicadores de nova capacidade, ciclos de substituição e adoção de automação. O preço dos equipamentos e o mix de produtos ajudam a traduzir a atividade unitária em valor de mercado. Onde as séries históricas são consistentes, a regressão multivariada pode relacionar os gastos a esses indicadores. Onde o cronograma de projetos ou a demanda vinculada a commodities cria instabilidade, a análise de cenários pode testar caminhos alternativos de investimento em equipamentos. As participações de segmentos são derivadas de mixes de vendas por produto e região reportados, exposição a aplicações, evidências de propriedade de compradores e dados de automação, e então verificadas em relação aos impulsionadores de demanda de cada segmento. Verificações seletivas de baixo para cima utilizam totalizações de fornecedores ou preço médio de venda amostrado multiplicado pelo volume de remessas para testar grandes categorias. Onde a cobertura de fornecedores ou os dados unitários são incompletos, os analistas delimitam a verificação com produtos comparáveis e a reconciliam com o total de cima para baixo. Os respondentes primários podem testar se os impulsionadores de previsão e os movimentos de participação de segmentos refletem decisões reais de compra e substituição.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as divulgações das empresas com sinais independentes de remessas, pedidos, carteira de pedidos, construção, agricultura e instalações de robôs, verificando moeda, variações de preços, estágios de transação e cobertura em busca de anomalias. Uma segunda revisão compara totais e movimentos de segmentos com períodos anteriores e indicadores adjacentes. Os analistas investigam variações, corrigem erros suportados e entram em contato novamente com os respondentes relevantes quando uma contradição material, mudança no plano de compra ou tratamento de canal pouco claro pode alterar uma estimativa. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material altera as condições de investimento ou entrega, e revisado novamente antes da entrega, com os analistas resolvendo anomalias sinalizadas antes da aprovação final.
Tamanho do Mercado de Máquinas Industriais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de máquinas industriais mede os gastos anuais dos usuários finais com novas máquinas e equipamentos vendidos globalmente para operações industriais, agrícolas, de construção, mineração e comerciais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O analista acompanha a produção manufatureira e o investimento em capacidade, os gastos em projetos de construção e mineração, a demanda por equipamentos agrícolas, os pedidos e carteiras de pedidos dos fabricantes, e as instalações de robôs como indicadores de nova capacidade, ciclos de substituição e adoção de automação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,94 T USD (2027) | |
| Consultoria Global A | 745,6 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 20,7% abaixo do valor de 2027 deste relatório de 0,94 T USD, 2 anos depois. Sua página define os gastos como receita acumulada pelos OEMs e reporta uma base anterior ao ano corrente enquanto prevê o crescimento do mercado. |
| Consultoria Regional B | 766,6 bilhões de USD (2026) | Com sua base de 2026, esta estimativa está 18,4% abaixo do valor de 2027 deste relatório de 0,94 T USD, 1 ano depois. Sua estimativa publicada precede o ano corrente, e sua previsão projeta crescimento contínuo do mercado a partir dessa estimativa. |
Os analistas da Mordor Intelligence triangulam as divulgações das empresas com sinais independentes de remessas, pedidos, carteira de pedidos, construção, agricultura e instalações de robôs, verificando moeda, variações de preços, estágios de transação e cobertura em busca de anomalias.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de máquinas industriais?
Espera-se que o mercado atinja 0,94 trilhões de USD em 2027 e 1,38 trilhões de USD até 2032, crescendo a um CAGR de 8,05% no período 2027-2032.
O que impulsiona o investimento em novas máquinas?
A modernização de fábricas e o reshoring nos Estados Unidos sustentam o investimento em CNC e automação, enquanto a construção de energia limpa adiciona demanda por equipamentos de içamento.
Qual segmento de produto de máquinas lidera os gastos?
Os equipamentos de movimentação de terra lideraram com 30,76% dos gastos com novas máquinas em 2026. Os robôs industriais e células de automação têm projeção de crescimento mais rápido, com um CAGR de 9,15% no período 2027-2032.
Quais empresas são os principais fornecedores de máquinas?
Caterpillar Inc., Komatsu Ltd., Deere & Company, Hitachi Construction Machinery Co., Ltd. e CNH Industrial N.V. são participantes importantes.
O que restringe o investimento em máquinas avançadas?
Custo e integração podem dificultar o investimento em tecnologia. Em 2026, 33% dos executivos e líderes de manufatura canadenses pesquisados citaram o custo como razão para não investir em tecnologia.
Qual região lidera os gastos com novas máquinas?
A Ásia-Pacífico detinha uma participação de 41,08% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 9,5% no período 2027-2032.