
Tamanho e Participação do Mercado de Robótica Industrial
Análise do Mercado de Robótica Industrial por Mordor Intelligence
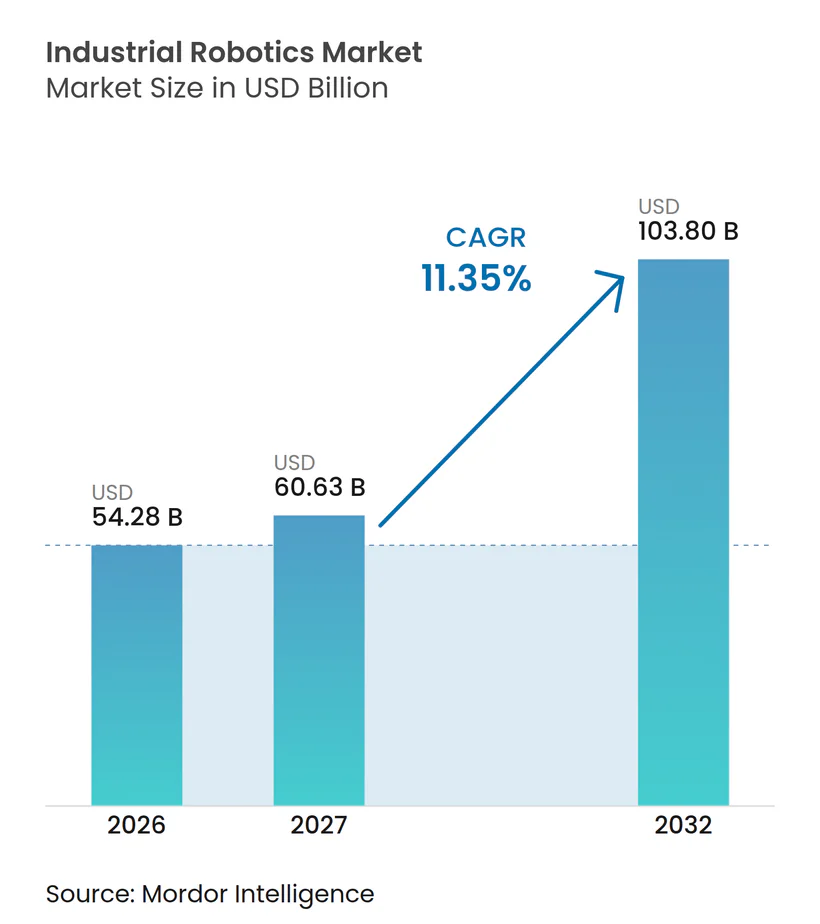
O tamanho do mercado de robótica industrial deve aumentar de 54,28 bilhões de USD em 2026 para 60,63 bilhões de USD em 2027 e atingir 103,8 bilhões de USD até 2032, crescendo a um CAGR de 11,35% no período 2027-2032.
A pressão sobre a mão de obra e a melhoria das capacidades dos robôs fortalecem o argumento para automatizar a produção industrial, incluindo as operações estabelecidas de fabricação automotiva. Nos Estados Unidos, a localização da fabricação pode criar um ponto de entrada para fornecedores de sistemas participarem do design de novas linhas de produção. Melhor percepção e programação mais fácil podem ampliar as aplicações viáveis, conectando o movimento dos robôs com os objetivos de qualidade e processo da fábrica. A engenharia regional de montagem e aplicação pode ajudar os produtores a converter a oportunidade em uma oferta industrial funcional. Os pedidos favorecerão os fornecedores que consigam abordar o financiamento de células e a equipe de integração juntamente com o próprio robô.
Principais Conclusões do Relatório
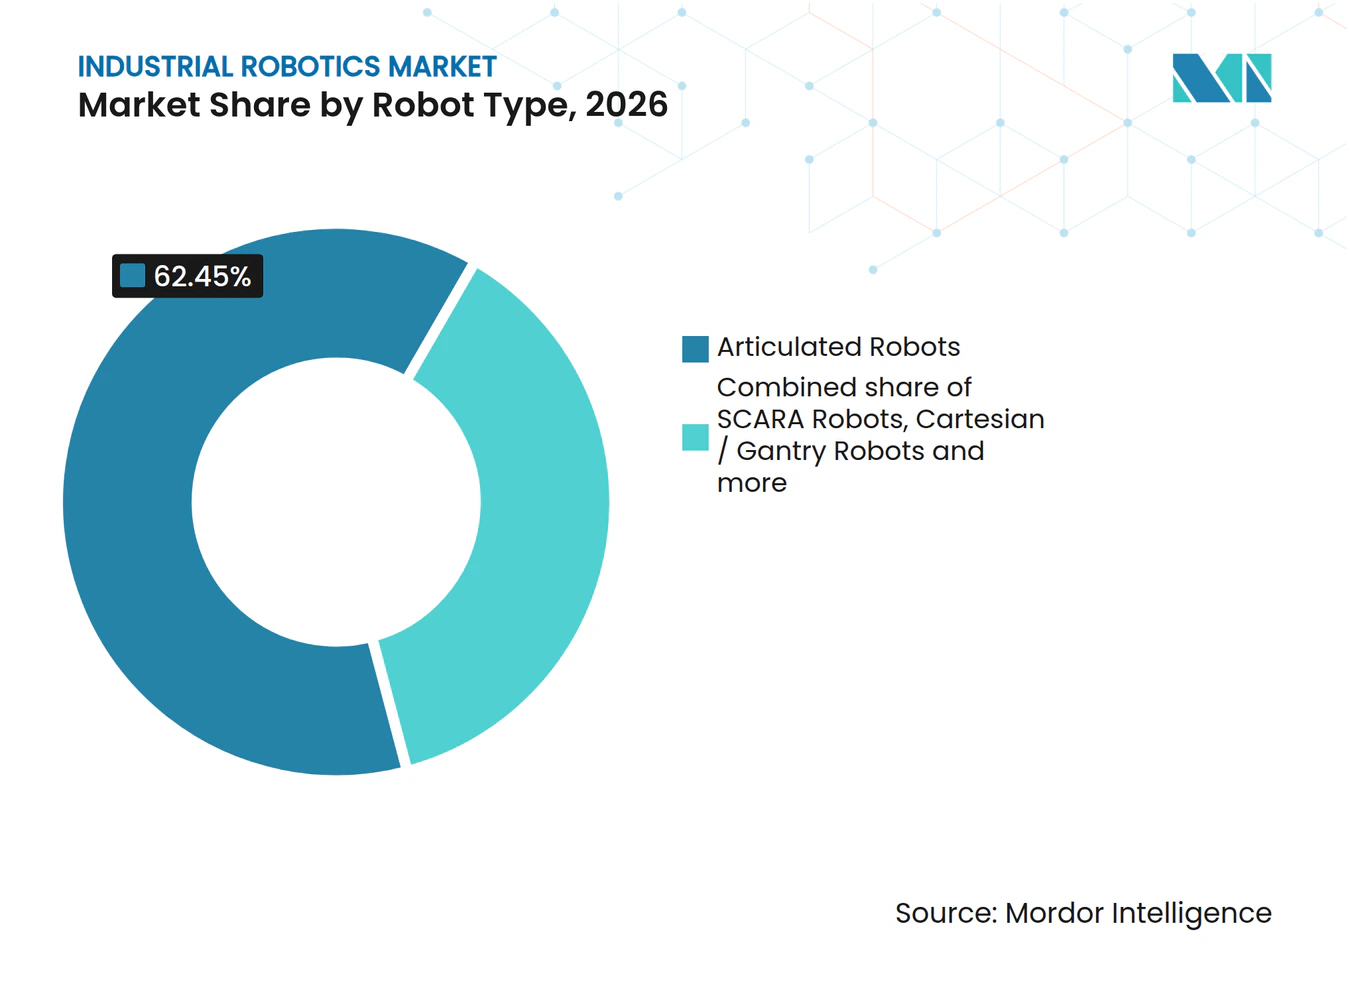
- Por tipo de robô, os robôs articulados detinham 62,45% da participação no mercado de robótica industrial em 2026, enquanto os robôs colaborativos (cobots) têm previsão de crescimento mais rápido, com um CAGR de 13% no período 2027-2032.
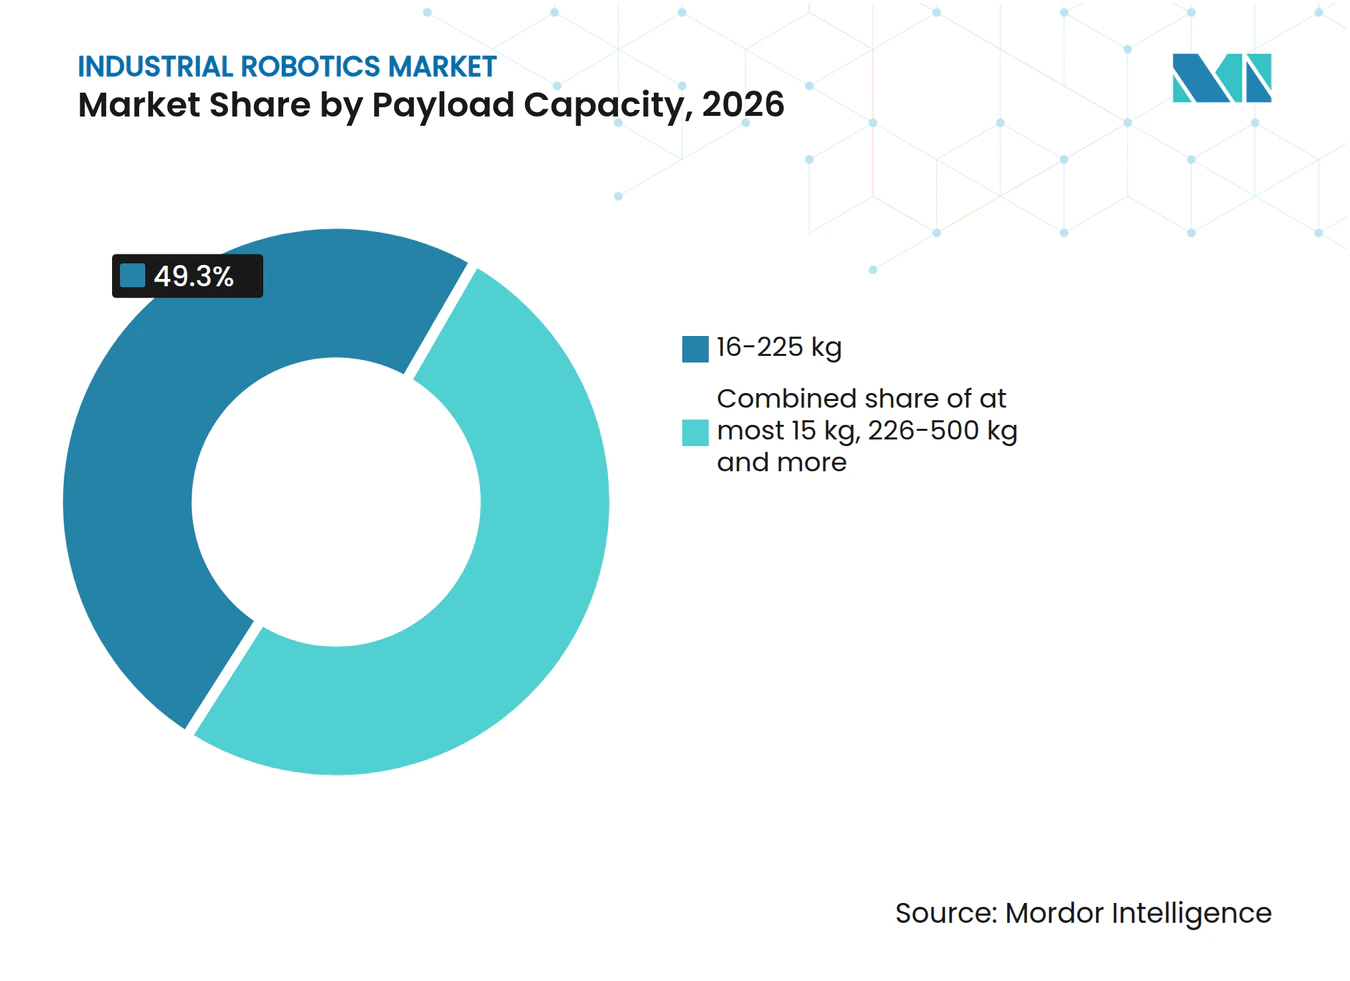
- O segmento de carga útil de 16-225 kg representou 49,3% do tamanho do mercado de robótica industrial em 2026, e os robôs com capacidade ≤15 kg têm previsão de crescimento mais rápido, com um CAGR de 13,4% no período 2027-2032.
- Entre as aplicações, o manuseio de materiais e embalagem liderou com 31,46% do valor de vendas de sistemas em 2026, com a inspeção de qualidade prevista para crescer mais rapidamente, com um CAGR de 12,9% no período 2027-2032.
- Entre os setores de usuários finais, o automotivo liderou com 35,74% do valor de vendas de sistemas em 2026, enquanto o segmento de produtos farmacêuticos e saúde tem previsão de crescimento mais rápido, com um CAGR de 13,3% no período 2027-2032.
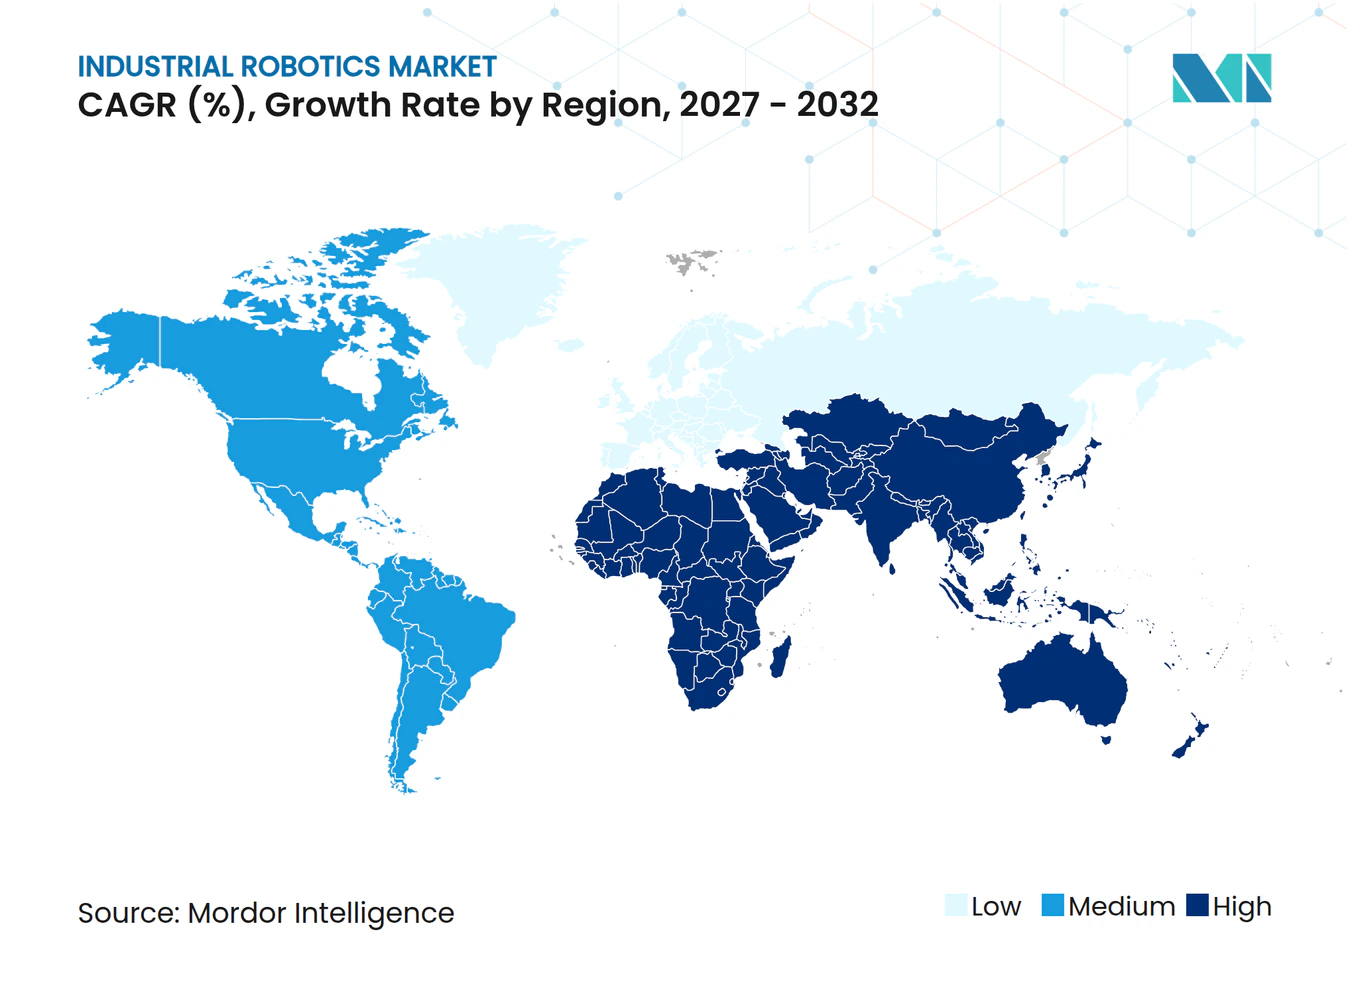
- Geograficamente, a Ásia-Pacífico detinha 42,78% do valor de vendas de sistemas em 2026, enquanto o Oriente Médio tem previsão de crescimento mais rápido, com um CAGR de 12% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Robótica Industrial*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Mão de Obra e Envelhecimento da Força de Trabalho | +3.8% | Regiões industriais alemãs | Longo prazo (≥ 4 anos) |
| Adoção Rápida de Fábricas Inteligentes Habilitadas por IA e IIoT | +4.2% | Regiões de fabricação indianas | Médio prazo (2-4 anos) |
| Subsídios Governamentais de Despesas de Capital para Automação (China, Coreia, Alemanha) | +3.1% | China, Coreia do Sul e Alemanha | Curto prazo (≤ 2 anos) |
| A Relocalização Impulsionada por Tarifas Alimenta os Gastos com Automação nos EUA | +2.6% | Centros de fabricação dos Estados Unidos | Médio prazo (2-4 anos) |
| Pressão ESG por Robôs Energeticamente Eficientes e de Baixo Carbono | +1.1% | Alemanha e China | Longo prazo (≥ 4 anos) |
| O Robô como Serviço Pode se Beneficiar de Regras de Depreciação Acelerada | +0.6% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Mão de Obra e Envelhecimento da Força de Trabalho
A escassez de mão de obra fortalece o argumento para a automação automotiva, tornando a continuidade da produção parte da decisão de investimento. Na pesquisa global de 2026 da ABB com fabricantes e fornecedores automotivos, 30% dos entrevistados classificaram a escassez de mão de obra e o aumento dos custos salariais entre seus desafios mais significativos.[1] Na Alemanha, 69% das empresas industriais na pesquisa de outono de 2025 da Câmara de Comércio e Indústria Alemã esperavam que os custos de mão de obra aumentassem em meio a pressões de pessoal e escassez de trabalhadores qualificados. Uma vaga de produção não preenchida pode restringir a produção, enquanto os aumentos salariais esperados podem fortalecer as economias prospectivas decorrentes de sua automação. Para os fabricantes e fornecedores automotivos da ABB e os respondentes industriais alemães da Câmara de Comércio e Indústria Alemã, a demanda por robôs é mais plausível onde turnos não preenchidos limitam a produção, tornando a perda de produção relevante juntamente com as economias salariais.
Adoção Rápida de Fábricas Inteligentes Habilitadas por IA e IIoT
A fabricação habilitada por inteligência artificial cria um caminho para que projetos de robôs sirvam a objetivos operacionais além de substituir um movimento manual. A pesquisa de 2026 da Rockwell Automation relatou que 34% das operações eram aumentadas por inteligência artificial para funções incluindo qualidade, segurança cibernética e otimização de processos.[2] A pesquisa abrangeu 1.560 entrevistados em 17 países de fabricação. A Federação Internacional de Robótica relatou em 2026 que inteligência artificial, visão de máquina e sensoriamento aumentaram as capacidades dos robôs, enquanto a programação mais fácil e a integração de sistemas reduziram os custos de implantação e abriram novas aplicações. Esses mecanismos conectam o escopo do trabalho de um robô com o esforço necessário para implantá-lo. Os fornecedores que incorporam percepção e programação mais fácil na aplicação podem oferecer a uma fábrica uma capacidade de inspeção ou processo com menor esforço de implantação.
Subsídios Governamentais de Despesas de Capital para Automação (China, Coreia, Alemanha)
O apoio público pode tornar a automação de fábricas mais financiável, mas seu efeito comercial depende do instrumento. O Ministério das PMEs e Startups da Coreia do Sul realizou sua janela de inscrição para suporte a robôs de fabricação de 2026 de 9 de dezembro de 2025 a 22 de janeiro de 2026. A segunda parcela de financiamento para renovação de equipamentos de 2026 da China cobriu mais de 6.700 projetos em 16 áreas, incluindo a indústria. O Impulsionador de Investimentos implementado pela Alemanha permite depreciação em saldo decrescente de até 30% para ativos de capital móveis investidos de 1º de julho de 2025 a 31 de dezembro de 2027. Uma chamada de suporte a robôs, financiamento amplo de equipamentos e deduções fiscais aceleradas criam diferentes caminhos para fabricantes que consideram a automação. A dedução alemã aplica-se a ativos de capital móveis investidos até 31 de dezembro de 2027, o que deixa tempo para projetos qualificados de células de robôs utilizá-la, enquanto a janela de suporte da Coreia do Sul encerrou em 22 de janeiro de 2026.
A Relocalização Impulsionada por Tarifas Alimenta os Gastos com Automação nos EUA
A relocalização cria uma oportunidade de automação quando a produção doméstica deve absorver custos de mão de obra mais elevados. Na pesquisa da KPMG de fevereiro a março de 2026, 44% dos executivos de organizações norte-americanas com receita anual de pelo menos 1 bilhão de USD relataram investimentos em automação em meio aos impactos tarifários. Um exemplo concreto de fabricação é a GE Appliances, empresa do grupo Haier, que anunciou um investimento de 490 milhões de USD em uma fábrica de lavanderia em Louisville em junho de 2025. O projeto relocalizaria mais de 15 modelos de lavadoras de carregamento frontal para o Edifício 2 do Appliance Park, com produção programada para 2027. O redesenho da fábrica modelo incorpora tecnologias de robótica e manuseio de materiais nessas linhas planejadas, criando uma oportunidade definida de fornecimento de equipamentos dentro do investimento mais amplo na fábrica de lavanderia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial de Capital para PMEs | -1.5% | Regiões de fabricação do Reino Unido | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Integração de Robôs | -1.2% | Locais industriais do Reino Unido | Médio prazo (2-4 anos) |
| Responsabilidades de Segurança Cibernética em Células de Produção Conectadas | -0.6% | Europa, dentro da União Europeia | Curto prazo (≤ 2 anos) |
| Volatilidade no Fornecimento de Servomotores de Terras Raras | -0.7% | China, Estados Unidos e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital para PMEs
O alto investimento inicial pode impedir um fabricante de menor porte de agir em uma aplicação de robótica que seria de outra forma útil. Um relatório de 16 de junho de 2026, convocado pelo Centro de Tecnologia de Fabricação, identificou o alto investimento inicial e os desafios de acesso ao financiamento entre as barreiras que impedem a adoção de robótica pelas PMEs de fabricação do Reino Unido.[3] Essa combinação separa a perspectiva de ganhos de produtividade da capacidade de financiar a aquisição que os proporcionaria. Uma proposta com economia operacional atraente pode, portanto, enfrentar uma restrição de financiamento antes que seus méritos técnicos determinem a venda. Para os fornecedores que atendem a essas empresas, demonstrar uma aplicação útil aborda apenas parte do problema comercial. O obstáculo restante é converter o valor operacional futuro em um compromisso inicial acessível, o que pode retardar a conversão do interesse das PMEs em pedidos.
Escassez de Talentos em Integração de Robôs
A escassez de competências restringe a implantação de robôs quando novos sistemas precisam ser integrados à tecnologia de fábrica existente. A Revisão de Adoção de Tecnologia do Reino Unido de 2025 identificou a falta de competências especializadas e os desafios de integração com tecnologias de fábrica legadas como barreiras de adoção na fabricação avançada. Uma pesquisa de março de 2025 constatou que 34% de 150 tomadores de decisão industriais do Reino Unido em múltiplos setores citaram a escassez de trabalhadores qualificados como um obstáculo à implementação de robótica. A combinação torna a capacidade de engenharia uma restrição separada da disponibilidade de hardware de robôs. Designs de integração reutilizáveis podem aliviar o ônus ao reduzir o trabalho especializado necessário para outra instalação. O tempo de implementação especializado pode, portanto, atrasar a conversão de um robô tecnicamente adequado em capacidade de produção adicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Robótica Industrial
Por Tipo de Robô:
Escala de Produção e Soldagem ColaborativaOs robôs articulados representaram 62,45% do tamanho do mercado de robótica industrial em 2026. Em julho de 2026, o parque tecnológico Tonglu da Hikrobot em Hangzhou utilizava robôs articulados em sua própria linha de produção e tinha capacidade anual para 20.000 robôs articulados. Nessa planta, robôs articulados combinados com visão de máquina realizavam operações de precisão, como aparafusamento e calibração. Operar robôs articulados dentro de sua base de produção industrial pode ajudar os fabricantes de robôs a conectar a capacidade de produção com a experiência prática em montagem de precisão e calibração.
Os robôs colaborativos (cobots) são o segmento de crescimento mais rápido, com um CAGR previsto de 13% no período 2027-2032. A Federação Internacional de Robótica registrou 66.000 novas instalações de cobots em todo o mundo em 2025, representando 11% de todas as instalações de robôs industriais. O crescimento de 7% nas instalações em 2025 ficou abaixo da taxa geral de crescimento de instalações de robôs industriais e mede unidades históricas, distinto da previsão de valor de vendas de sistemas. Em agosto de 2026, a Tate Inc. havia implantado 58 sistemas de soldagem cobot da Hirebotics em suas instalações de fabricação no Arkansas, Virgínia e Kentucky, de acordo com a Hirebotics. A implantação da Tate em instalações em 3 estados mostra que a soldagem cobot pode se expandir dentro de um único fabricante, tornando sites adicionais um caminho distinto para implantações de sistemas maiores.



Por Capacidade de Carga:
O Design da Tarefa Determina os Requisitos de CargaOs robôs com capacidade de 16-225 kg formaram o maior segmento, com 49,3% do valor de vendas de sistemas de robôs industriais em 2026. Em julho de 2025, o fornecedor de usinagem RADMOT relatou 2 robôs FANUC M-20iD/25 atendendo a 3 centros de usinagem CNC para produção 24/7 de componentes automotivos de alumínio. A FANUC classifica esse modelo com carga útil máxima de 25 kg, colocando a aplicação dentro desta faixa. A RADMOT projetou e implementou a célula internamente e relatou eficiência geral dos equipamentos acima de 90%. Células projetadas internamente, como a da RADMOT, permitem que um produtor de componentes especifique o robô diretamente, o que abre um canal de clientes que não depende de ganhar o contrato de integração completo.
Os robôs com capacidades de carga útil classificadas em ≤15 kg formam o segmento de crescimento mais rápido, com um CAGR previsto de 13,4% no período 2027-2032. A Yaskawa Electric Corp. lançou seu robô industrial MOTOMAN-GP10 de 10 kg, com vendas iniciando no Japão em 29 de julho de 2025 e vendas em outras regiões planejadas sequencialmente. A Yaskawa Electric Corp. identificou montagem de peças pequenas, transporte entre processos, embalagem, triagem e inspeção como suas principais aplicações. A Yaskawa posiciona a correção de precisão absoluta padrão do GP10 para melhorar a precisão da trajetória para montagem de peças pequenas e transporte entre processos, onde o manuseio delicado e o carregamento e descarregamento precisos podem ser importantes.

Por Aplicação:
Fornecimento Dedicado de Manuseio e Usos Mais Amplos de InspeçãoO manuseio de materiais e embalagem representou 31,46% da participação no mercado de robótica industrial em 2026. Na sua inauguração em 22 de julho de 2025, a base da Atomrobot em Wuxi produzia em série robôs colaborativos de paletização. O Distrito de Huishan relatou capacidade anual potencial máxima de 5.000 robôs colaborativos de paletização e 2.000 robôs paralelos. A base de produção dedicada vincula a capacidade do fornecedor a uma aplicação de manuseio definida, tornando a paletização uma oferta concreta de sistema dentro do manuseio industrial de materiais. Essa mistura de capacidade potencial abrange paletização colaborativa e robôs paralelos, dando à base de Wuxi escopo para uma segunda linha de produtos ao lado de seu negócio de paletização.
A inspeção de qualidade é o segmento de crescimento mais rápido, com um CAGR previsto de 12,9% no período 2027-2032. Em 16 de junho de 2026, a Zhongke Huiyuan Vision Technology (Luoyang) Co., Ltd. produziu em série e entregou seu robô industrial de inspeção de qualidade incorporado CASIVIBOT em Luoyang. Relatou aplicaçes em escala em 4 cenários de inspeção, cobrindo estatores de motores automotivos, insertos de metal duro, ferramentas de corte de precisão e produtos de embalagem. Os 4 cenários abrangem produtos de embalagem e componentes de precisão, portanto o uso comercial se estende por objetos distintos dentro da produção industrial. A engenharia para a tarefa de inspeção pode, portanto, tornar-se parte do valor do sistema quando os compradores precisam examinar características definidas de um componente ou produto de embalagem.
Por Setor do Usuário Final:
Escala Automotiva e Embalagem Flexível de MedicamentosOs fabricantes automotivos formaram o maior segmento de usuários finais, representando 35,74% do valor de vendas de sistemas de robôs industriais em 2026. Dados preliminares da Federação Internacional de Robótica mostraram 13.500 instalações de robôs industriais automotivos nos Estados Unidos em 2025, 1% a menos do que em 2024. O setor automotivo também foi o maior adotante nos EUA nessa leitura preliminar, mostrando demanda substancial apesar do modesto declínio anual. A leitura preliminar de 2025 aponta, portanto, para um grande volume de instalações automotivas anuais nos EUA quase estável, tornando sua escala um sinal de demanda mais forte do que o crescimento unitário ano a ano.
O segmento de produtos farmacêuticos e saúde é o segmento de usuário final de crescimento mais rápido, com um CAGR previsto de 13,3% no período 2027-2032. Os Prêmios de Instalação do Ano de 2025 da Sociedade Internacional de Engenharia Farmacêutica reconheceram a linha de embalagem de comprimidos em frascos com 17 robôs implementada pela Johnson & Johnson Innovative Medicine em Latina, Itália. Projetada para lotes abaixo de 3.000 frascos, 500 unidades de manutenção de estoque e 170 configurações de frascos, a linha reduziu as trocas de formato de 6 horas para 45 minutos. Essa combinação torna o desempenho de troca de formato uma razão comercial para automação quando apresentações variadas de medicamentos requerem ciclos de produção relativamente curtos. Os fornecedores de embalagens farmacêuticas que buscam trabalhos similares de pequenos lotes precisariam projetar mudanças de formato juntamente com a produtividade de embalagem para fazer uma oferta comparável.
Análise Geográfica
Mercado de Robótica Industrial da Ásia-Pacífico
A Ásia-Pacífico detinha 42,78% da participação no mercado de robótica industrial em 2026. A China instalou 354.000 robôs industriais em 2025, com instalações anuais crescendo 20% em relação a 2024. A Índia instalou quase 10.500 robôs industriais em 2025, alta de 15% em relação a 2024. A PT Solusi Rekatama Makmur integra robôs industriais na Indonésia, construindo células para manuseio, montagem e vedação ou dispensação. A China combina a maior base de instalações com crescimento anual mais forte do que a Índia, portanto a expansão regional envolve aprofundar a escala de implantação do país líder, bem como adicionar volume em mercados menores.
Mercado de Robótica Industrial do Oriente Médio
O Oriente Médio é a geografia de crescimento mais rápido, com um CAGR previsto de 12% no período 2027-2032. Reportagens de fevereiro de 2026 descreveram quase 800 robôs industriais na fábrica de veículos da Oyak Renault em Bursa, Turquia, enquanto a Mekatron projeta e implementa automação de linhas de produção e robótica em Israel, incluindo integração, instalação, comissionamento, treinamento e manutenção. Em 6 de agosto de 2025, a Wafrah for Industry and Development da Arábia Saudita relatou o início comercial de linhas de processamento e embalagem de carnes congeladas e cozidas com robôs adicionados para embalagem na fase final. O exemplo saudita mostra um produtor de alimentos adicionando robôs na fase final de embalagem para reduzir custos de mão de obra, enquanto o estoque de robôs relatado em Bursa reflete uma operação estabelecida de produção de veículos automatizada.
As instalações de robôs industriais na América do Norte cresceram 8% para 47.539 unidades em 2025, com o investimento em produção de alimentos e bebidas impulsionando o crescimento, enquanto as instalações automotivas e de Nível 1 estagnaram. Dentro da América do Sul, as vendas anuais de unidades de robôs industriais do Mercosul cresceram 40,3% em 2025, enquanto a Woirtech projeta, instala e comissiona células robóticas para fabricantes no Chile. As remessas de robôs na Europa caíram 14% para 73.054 unidades em 2025 em meio à relutância de investimento em todos os setores, enquanto a Airtificial da Espanha ganhou um contrato em janeiro de 2026 na Alemanha de um fornecedor de Nível 1 para construir 3 linhas de montagem automotiva automática em sua fábrica de Manresa. A África registrou 519 instalações de robôs industriais em 2025, enquanto a integradora egípcia ARIA Technologies fornece robótica industrial dentro de sistemas de fabricação inteligente turnkey no Oriente Médio e Norte da África. O padrão de 2025 favorece aplicações de alimentos e bebidas na América do Norte, enquanto os fornecedores europeus de robôs enfrentam restrições de investimento que se estendem das fábricas de veículos para seus fornecedores de componentes.
Estrutura Regulatória e Perspectivas
A comparação dos marcos de segurança de máquinas abrange jurisdições selecionadas do ponto de vista de um fabricante ou integrador que entrega novas células de robôs industriais para uso em produção local. A NR-12 do Brasil reconhece a conformidade de sistemas de robôs por meio de normas nomeadas e outras normas oficiais, com normas internacionais aplicáveis usadas onde as oficiais estão ausentes ou incompletas. Máquinas comprovadamente destinadas à exportação estão isentas dos requisitos técnicos de segurança da NR-12. As salvaguardas de local de trabalho dos EUA e da África do Sul podem influenciar as células oferecidas pelos fornecedores por meio dos deveres impostos aos empregadores ou usuários de máquinas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Turquia | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade primária | Administração de Segurança e Saúde Ocupacional | Ministério do Trabalho e Emprego | Autoridades de vigilância de mercado dos Länder | Ministério da Indústria e Tecnologia da Informação e departamentos de padronização competentes | Ministério da Indústria e Tecnologia | Departamento de Emprego e Trabalho |
| Instrumentos ou diretrizes principais | 29 CFR 1910.212 proteção de máquinas; estrutura de indústria geral | NR-12; rota de conformidade ABNT ISO 10218-1, ABNT ISO 10218-2 e ISO/TS 15066 | Lei de Segurança de Produtos e 9ª ProdSV; Regulamento (UE) 2023/1230 a partir de 20 de janeiro de 2027 | GB 11291.1-2011 e GB 11291.2-2013 obrigatórios; revisão da Parte 2 em elaboração | 2023/1230/AB; artigos iniciais a partir de 16 de outubro de 2026, a maioria das disposições a partir de 20 de janeiro de 2027 | Regulamentos Gerais de Máquinas de 1988; proposta de substituição de 2025 |
| Efeito comercial | As necessidades de proteção do empregador moldam o design da célula | Caminho de conformidade de segurança de sistemas de robôs reconhecido para uso doméstico | Trabalho de design e conformidade do fabricante para colocação no mercado | Conformidade de segurança de robôs e integração de sistemas | Produtos previamente conformes colocados antes de 20 de janeiro de 2027 podem permanecer disponíveis; documentos de exame de tipo válidos até o vencimento | As salvaguardas do usuário de máquinas influenciam a segurança da célula |
| Atratividade atual da política | Média | Alta | Média | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
O dever de proteção do empregador da OSHA e o projeto de melhoria de normas da Agenda Unificada de 2026 de longo prazo que não identifica nenhuma ação específica para robótica sustentam a classificação média dos EUA, enquanto a rota de conformidade de sistemas de robôs baseada em normas do Brasil sustenta sua classificação alta. Os deveres operativos de robôs e integração da China durante a elaboração da revisão sustentam a continuidade, enquanto a classificação média da África do Sul baseia-se em salvaguardas aplicadas ao usuário de máquinas, com deveres mais rigorosos ao usuário propostos em 2025 mantendo o status de proposta. A transição alemã de 20 de janeiro de 2027 preserva a conformidade de segurança do fabricante como a rota de colocação no mercado, portanto as disposições adicionadas de funções de segurança habilitadas por inteligência artificial e segurança cibernética alteram os requisitos de design dentro dessa rota, ao mesmo tempo que sustentam um julgamento contínuo de atratividade média. A classificação média e a continuidade da Turquia refletem os deveres de segurança do fabricante juntamente com as disposições de transição que preservam a disponibilidade para produtos previamente conformes colocados antes de 20 de janeiro de 2027 e a validade do exame de tipo até o vencimento, permitindo que o fornecimento previamente conforme atravesse a transição.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de robôs com a integração e suporte de sistemas de soldagem, ilustrando diferentes fontes de receita para os fornecedores. A FANUC Corporation vende robôs industriais, enquanto a Yaskawa Electric Corp. fornece robôs articulados, SCARA e delta. A Valk Welding combina um robô, construção de célula e software em seus sistemas de soldagem e fornece implementação, consumíveis, serviço e manutenção. Essas funções colocam valor comercial tanto no equipamento fabricado quanto no trabalho necessário para transformá-lo em um sistema de produção operacional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de robôs | Fabricantes de robôs industriais como FANUC Corporation e Yaskawa Electric Corp. | Vendas de sistemas de robôs | Gerenciar diferentes arquiteturas e configurações de robôs | Reutilizar rotinas de produção onde os designs permitirem |
| Integração de células de produção | Integradores de sistemas de soldagem como a Valk Welding | Vendas de sistemas integrados e implementação | Coordenar robô, construção de célula e software de processo | Validar a aplicação montada antes da entrega |
| Suporte pós-entrega | Fornecedores de serviços de sistemas de soldagem como a Valk Welding | Vendas de consumíveis e serviços de manutenção | Diagnosticar falhas em toda a célula integrada | Manter procedimentos de suporte em nível de sistema |
| Fonte: Mordor Intelligence | ||||
Em sistemas de soldagem como os da Valk Welding, a integração conecta o robô, a construção da célula e o software, tornando a aplicação montada a unidade relevante para avaliar a capacidade do fornecedor. Uma resposta a falhas limitada a um componente pode deixar outra parte dessa aplicação de soldagem sem resolução. O suporte em nível de sistema aborda esse problema de coordenação ao tratar a célula conectada como a responsabilidade de serviço. Para a Valk Welding, esse escopo pode sustentar as vendas de consumíveis e manutenção após a entrega inicial do equipamento.
Cenário Competitivo
Concentração do Mercado
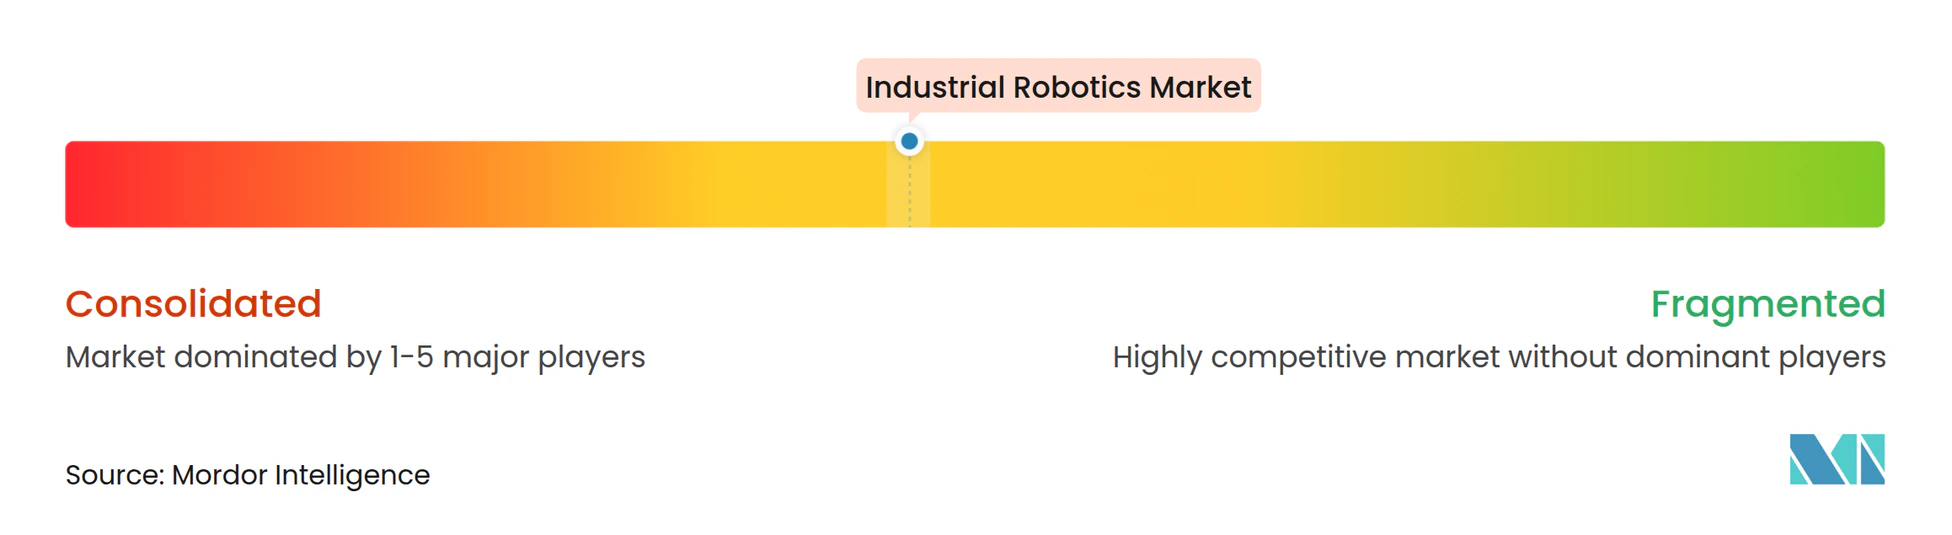
A concorrência é moderadamente concentrada em torno de grandes produtores de robôs industriais, com engenharia de aplicação e entrega de sistemas completos deixando espaço para ofertas diferenciadas em tarefas de produção industrial. Os principais fabricantes de robôs industriais e fornecedores de sistemas incluem ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA e Mitsubishi Electric Corp., entre outros. As vendas consolidadas da Divisão de Robôs da FANUC cresceram 14,9% no ano encerrado em 31 de março de 2026, com vendas mais altas nas Américas, vendas significativamente aumentadas na China e vendas reduzidas no Japão. O crescimento nas Américas e na China superou as vendas mais fracas no Japão, onde a demanda estagnada da indústria geral e um setor automotivo não recuperado frearam a divisão.
Em outubro de 2025, o SoftBank Group concordou em adquirir o negócio de robótica da ABB, com o fechamento então planejado para meados a final de 2026. O acordo estava sujeito a aprovações regulatórias na UE, China e Estados Unidos e outras condições de fechamento. Em março de 2026, a FANUC America anunciou um investimento de 90 milhões de USD em uma instalação de 840.000 pés quadrados em Michigan para potencial expansão de suas capacidades de fabricação de robôs nos EUA. A construção foi confirmada em julho de 2026, com conclusão prevista para o final de 2027. Os compradores que comparam ABB e FANUC enfrentam diferentes decisões de fornecimento, com a transferência de propriedade da ABB pendente de aprovações e outras condições de fechamento e a potencial expansão de fabricação nos EUA da FANUC vinculada a uma meta de instalação para o final de 2027.
Em 30 de junho de 2026, a Yaskawa Europe GmbH inaugurou um centro de distribuição de robótica e um hall adicional de montagem de sistemas de robôs, incluindo sistemas de soldagem, em Kočevje, Eslovênia. O site combina montagem de sistemas de robôs com distribuição para Europa, Oriente Médio e África. O Regulamento (UE) 2023/1230 aplica-se a partir de 20 de janeiro de 2027, exigindo que os fabricantes que colocam máquinas no escopo no mercado da UE atendam aos seus requisitos de saúde e segurança e elaborem uma declaração de conformidade da UE. A montagem e distribuição regional abordam a entrega física, enquanto o dever de declaração pertence ao fabricante que coloca as máquinas no mercado da UE. Um concorrente que busca pedidos de máquinas da UE, portanto, precisa de uma oferta de entrega com responsabilidade pelo trabalho de segurança e declaração claramente atribuída.
Líderes do Setor de Robótica Industrial
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corp.
-
KUKA SE & Co. KGaA
-
Mitsubishi Electric Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robótica Industrial Empresas cobertas neste relatório
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corp.
- KUKA SE & Co. KGaA
- Mitsubishi Electric Corp.
- Kawasaki Heavy Industries (Robotics)
- DENSO WAVE INCORPORATED
- Omron Corporation
- Panasonic Connect Co., Ltd.
- Epson Robots
- Stäubli Robotics
- Comau S.p.A.
- Yamaha Robotics
- Universal Robots (Teradyne)
- Nachi-Fujikoshi Corp.
- Techman Robot Inc.
- Siasun Robot and Automation
- Doosan Robotics
- Hanwha Robotics
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam montagem adaptativa, conformidade de novas células de robôs e comercialização industrial por meio da chamada Factory X da Comunidade de IA e Robótica do EIT para inteligência artificial e robótica entre setores. A chamada de setembro de 2026 do Michigan LIFT identificou robótica adaptativa para montagem de materiais flexíveis nos EUA, exigiu um caminho de qualificação credível junto a um fabricante de equipamentos originais automotivo ou fornecedor de Nível 1 e informou que a admissão formal seria aberta posteriormente. O Regulamento (UE) 2023/1230 aplica-se a partir de 20 de janeiro de 2027, com disposições de funções de segurança habilitadas por inteligência artificial e segurança cibernética criando uma oportunidade de design temporizada dentro dos deveres contínuos de conformidade de máquinas dos fabricantes. A Factory X busca consórcios de Estados-Membros da UE e países associados ao Horizonte Europa para uso industrial de tecnologias em níveis de prontidão tecnológica (TRL) 6-8, com prazo de 15 de dezembro de 2026 e documentos de inscrição a seguir.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Montagem adaptativa de materiais flexíveis | O Michigan LIFT identifica um desafio de robótica industrial | Fabricantes de equipamentos originais automotivos dos EUA e fornecedores de Nível 1 | Validar a manipulação robótica em configurações de materiais flexíveis | Integração, validação e qualificação junto a fabricante de equipamentos originais ou fornecedor de Nível 1 | Integradores qualificados e fornecedores de robôs de montagem como FANUC Corporation e Universal Robots (Teradyne) |
| Novas células de robôs projetadas para conformidade | Novas disposições de máquinas abordam funções de segurança habilitadas por inteligência artificial e segurança cibernética | Compradores industriais da UE que encomendam máquinas de robôs | Incorporar controle de segurança e integridade de software em ofertas de novas células | Demonstrar conformidade com o marco de máquinas aplicável | Fabricantes de robôs e integradores de células |
| Comercialização transfronteiriça de robôs industriais | A Factory X busca tecnologias TRL 6-8 para uso industrial | Parceiros corporativos de implantação industrial | Formar 2 a 4 organizações independentes de diferentes países elegíveis, incluindo uma empresa jovem elegível, parceiro corporativo e Fábrica de IA estabelecida | A empresa deve contribuir com pelo menos 30% dos custos totais do projeto | Empresas de robótica elegíveis e seus parceiros industriais |
| Fonte: Mordor Intelligence | |||||
A abertura central é a qualificação junto a fabricante de equipamentos originais automotivo e fornecedor de Nível 1 para montagem adaptativa de materiais flexíveis no âmbito do desafio dos EUA do Michigan LIFT, cuja admissão formal será aberta posteriormente. A rota Factory X da Comunidade de IA e Robótica do EIT oferece a empresas elegíveis constituídas há menos de 5 anos um caminho baseado em parceiros, mas requer pelo menos 30% dos custos do projeto de seus próprios recursos. Os fornecedores que desenvolvem resultados de validação em um caso credível de qualificação junto a fabricante de equipamentos originais ou fornecedor de Nível 1 estão mais bem posicionados para preparar uma proposta de montagem quando a admissão formal for aberta.
Desenvolvimento Recente do Setor no Mercado de Robótica Industrial
- Out 2026: A Turquia publicou seu regulamento de segurança de máquinas 2023/1230/AB em 16 de outubro, quando os artigos iniciais especificados entraram em vigor. A maioria das disposições entra em vigor em 20 de janeiro de 2027. Os produtos colocados no mercado em conformidade com o regulamento anterior antes dessa data podem permanecer disponíveis, e os documentos de exame de tipo permanecem válidos até o vencimento.
- Ago 2026: A Hirebotics anunciou que a Tate Inc. havia implantado 58 de seus sistemas de soldagem cobot em instalações de fabricação no Arkansas, Virgínia e Kentucky.
- Jun 2026: A Yaskawa Europe GmbH inaugurou um centro europeu de distribuição de robótica e um hall adicional de montagem de sistemas de robôs em Kočevje, Eslovênia, em 30 de junho, atendendo à Europa, Oriente Médio e África.
Mercado de Robótica Industrial Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Robótica Industrial mede os gastos anuais em sistemas de robôs industriais recém-fabricados vendidos em todo o mundo para automação industrial. Esses sistemas incluem o robô, seu controlador nativo e hardware de integração padrão, e atendem a aplicações industriais em setores de usuários finais.
Exclusões de escopo: Robôs de serviço, peças de reposição de pós-venda vendidas separadamente de um novo sistema e contratos de manutenção estendida vendidos separadamente de um novo sistema estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Robô
- Robôs Articulados
- Robôs SCARA
- Robôs Cartesianos / de Pórtico
- Robôs Paralelos / Delta
- Robôs Cilíndricos
- Robôs Colaborativos
- Por Capacidade de Carga
- ≤15 kg
- 16-225 kg
- 226-500 kg
- Acima de 500 kg
- Por Aplicação
- Manuseio de Materiais e Embalagem
- Soldagem e Soldagem por Estanho
- Montagem e Dispensação
- Atendimento de Máquinas e CNC
- Pintura e Revestimento
- Inspeção de Qualidade
- Por Setor do Usuário Final
- Automotivo
- Elétrico e Eletrônico
- Alimentos e Bebidas
- Maquinário e Metal
- Farmacêuticos e Saúde
- Materiais de Construção
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como as estatísticas de Robótica Mundial da Federação Internacional de Robótica e os Indicadores de Desenvolvimento Mundial do Banco Mundial fornecem evidências de implantação global e mix de aplicações, bem como séries de valor agregado de fabricação para contexto de demanda por país e região. As medidas de produção industrial e capacidade G.17 do Federal Reserve ajudam a rastrear a produção e utilização de fabricação, e a pesquisa de Remessas, Estoques e Pedidos de Fabricantes do Censo dos EUA fornece sinais de remessas e novos pedidos para o ciclo industrial dos EUA.
Relatórios anuais de empresas, arquivamentos 10-K, apresentações a investidores e imprensa de negócios de reputação podem esclarecer vendas de fornecedores, capacidade anunciada, configurações de produtos e cronograma de transações, com receita relatada verificada em relação ao limite de venda inicial do sistema. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas estruturadas e pesquisas incluiriam fabricantes de robôs industriais, integradores de sistemas, operadores industriais e responsáveis por aquisições ou automação na Ásia-Pacífico, EMEA e nas Américas. As perguntas testariam as descobertas secundárias sobre o limite do mercado, valores de transações iniciais de sistemas, mix de produtos e compradores, cronograma de instalação e padrões de pedidos, com evidências conflitantes ou ausentes registradas para acompanhamento. As respostas seriam trianguladas com arquivamentos, indicadores de produção e instalação, e o tratamento pouco claro de controladores ou hardware de integração padrão seria reconciliado com a regra de fatura inicial declarada antes de as estimativas serem atualizadas.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 20% | Ásia-Pacífico: 42% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 24% | Gerentes: 45% | Américas: 28% |
Dimensionamento de Mercado e Previsão
O modelo começa com estimativas de receita anual global para novos sistemas de robôs industriais e aloca o total entre tipo de robô, capacidade de carga, aplicação, setor de usuário final e geografia usando divulgações de fornecedores, padrões de instalação e evidências de uso em fabricação. Uma regressão multivariada relaciona o valor de vendas de sistemas com instalações de robôs industriais, produção de fabricação e gastos de capital, pressão de custos de mão de obra, pedidos de automação e mudanças no preço de venda de sistemas de robôs ou no mix de produtos, enquanto a análise de cenários ajusta o caminho para diferentes condições de investimento e política. Verificações seletivas de baixo para cima comparam os totais acumulados de vendas de fornecedores e o preço médio de venda de sistemas amostrados multiplicado pelo volume de remessas com o total de cima para baixo, e informações inconsistentes de cobertura ou remessa são reconciliadas com a regra de venda inicial ou retidas como uma lacuna explícita. As participações de segmento são construídas a partir de evidências sobre vendas de sistemas contadas por tipo, capacidade, tarefa, setor comprador e destino, depois verificadas para que cada eixo some ao total. Especialistas primários podem verificar se as variáveis e perspectivas em nível de segmento refletem decisões de implantação, precificação e cronograma de projetos, com divergências levando à revisão de fontes e ajuste de sensibilidade em vez de consenso presumido.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam receita de fornecedores, sinais de instalação e pedidos, indicadores de fabricação e projetos divulgados, depois investigam mudanças no crescimento, valor médio do sistema, mix regional e participações de segmento em relação a períodos anteriores e fontes independentes. Um segundo analista revisa datas de fontes, tratamento de limites de mercado, cálculos e anomalias antes da aprovação, e um contato é reabordado quando uma inconsistência material, detalhe de transação ausente ou premissa de previsão alterada pode modificar a estimativa. O conjunto de dados é atualizado anualmente, atualizado entre ciclos para eventos materiais de mercado e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado de Robótica Industrial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos insumos usados para modelar a demanda. O Mercado de Robótica Industrial mede os gastos anuais em sistemas de robôs industriais recém-fabricados vendidos em todo o mundo para automação industrial.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Especialistas primários podem verificar se as variáveis e perspectivas em nível de segmento refletem decisões de implantação, precificação e cronograma de projetos, com divergências levando à revisão de fontes e ajuste de sensibilidade em vez de consenso presumido.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 60,63 bilhões de USD (2027) | |
| Consultoria Global A | 37,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 37,7% abaixo do valor de 2027 deste relatório de 60,63 bilhões de USD, 2 anos depois. Sua previsão publicada cresce mais lentamente do que o período do relatório posterior, contribuindo para a comparação mais baixa. |
| Consultoria Global B | 73 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 20,4% acima do valor de 2027 deste relatório de 60,63 bilhões de USD, 2 anos depois. Suas taxas de crescimento publicadas mais altas sustentam uma estimativa mais alta apesar do ano-base anterior. |
Os analistas da Mordor Intelligence triangulam receita de fornecedores, sinais de instalação e pedidos, indicadores de fabricação e projetos divulgados, depois investigam mudanças no crescimento, valor médio do sistema, mix regional e participações de segmento em relação a períodos anteriores e fontes independentes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de robótica industrial?
O tamanho tem previsão de crescer de 60,63 bilhões de USD em 2027 para 103,8 bilhões de USD até 2032, a um CAGR de 11,35% no período 2027-2032.
O que está impulsionando a demanda por robôs industriais?
A pressão sobre a mão de obra e a digitalização de fábricas são forças importantes. Na pesquisa automotiva de 2026 da ABB, 30% dos entrevistados classificaram a escassez de mão de obra e o aumento dos custos salariais entre seus desafios mais significativos.
Qual tipo de robô lidera as vendas de sistemas industriais?
Os robôs articulados detinham 62,45% do valor de vendas em 2026. Os robôs colaborativos têm previsão de crescimento mais rápido por tipo, com um CAGR de 13% no período 2027-2032.
Quais empresas são os principais fornecedores de robôs industriais?
Os principais fornecedores incluem ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA e Mitsubishi Electric Corp.
Quais desafios poderiam retardar a adoção de robôs industriais?
O alto investimento inicial e as competências limitadas de integração podem restringir a adoção. Um relatório de junho de 2026 convocado pelo Centro de Tecnologia de Fabricação identificou o investimento inicial e o acesso ao financiamento como barreiras para as PMEs de fabricação do Reino Unido.
Qual é a perspectiva regional para sistemas de robôs industriais?
A Ásia-Pacífico detinha 42,78% do valor de vendas em 2026. O Oriente Médio tem previsão de crescimento mais rápido, com um CAGR de 12% no período 2027-2032.