
Análise do Mercado de Disjuntores e Chaveamento Elétrico da Índia por Mordor Intelligence
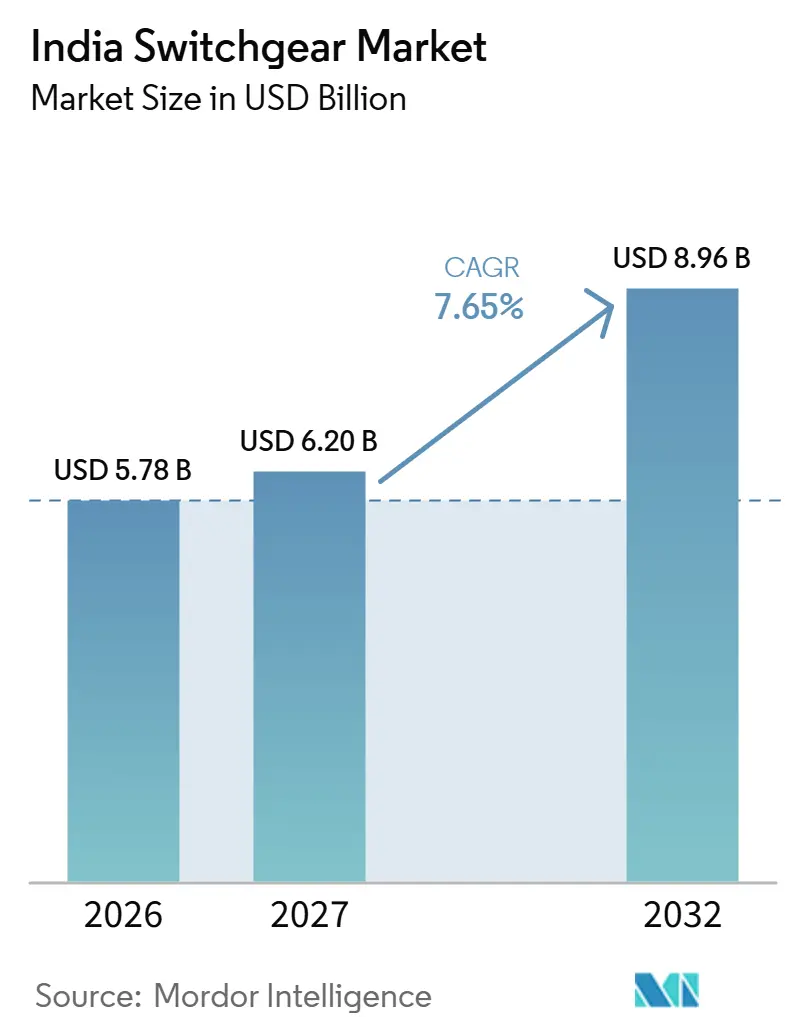
O tamanho do mercado de switchgear da Índia deve aumentar de 5,78 bilhões de USD em 2026 para 6,2 bilhões de USD em 2027 e atingir 8,96 bilhões de USD até 2032, crescendo a um CAGR de 7,65% no período 2027-2032.
Na Índia, a aquisição de subestações de switchgear com isolamento a gás (GIS) por concessionárias, incluindo a adjudicação de pacote de subestação pela Power Grid Corporation of India em maio de 2026, junta-se ao reforço da distribuição e à evacuação de renováveis como base para a demanda de chaveamento. A expansão de data centers acrescenta oportunidades de infraestrutura elétrica, enquanto os custos das subestações GIS e os atrasos na liberação de terrenos podem separar as necessidades de equipamentos da execução de projetos. As aquisições abrangem extensões de rede e pacotes de instalação mais amplos, tornando o escopo contratual uma parte importante da oportunidade de equipamentos. As adições de capacidade dos fornecedores e os sistemas embalados sem SF₆ criam opções competitivas paralelas em torno da disponibilidade de equipamentos e especificações técnicas. Portanto, os locais liberados e as especificações GIS ou com isolamento a ar definidas moldam o calendário de aquisições em Maharashtra e Tamil Nadu de forma mais direta do que os orçamentos sancionados isoladamente.
Principais Conclusões do Relatório
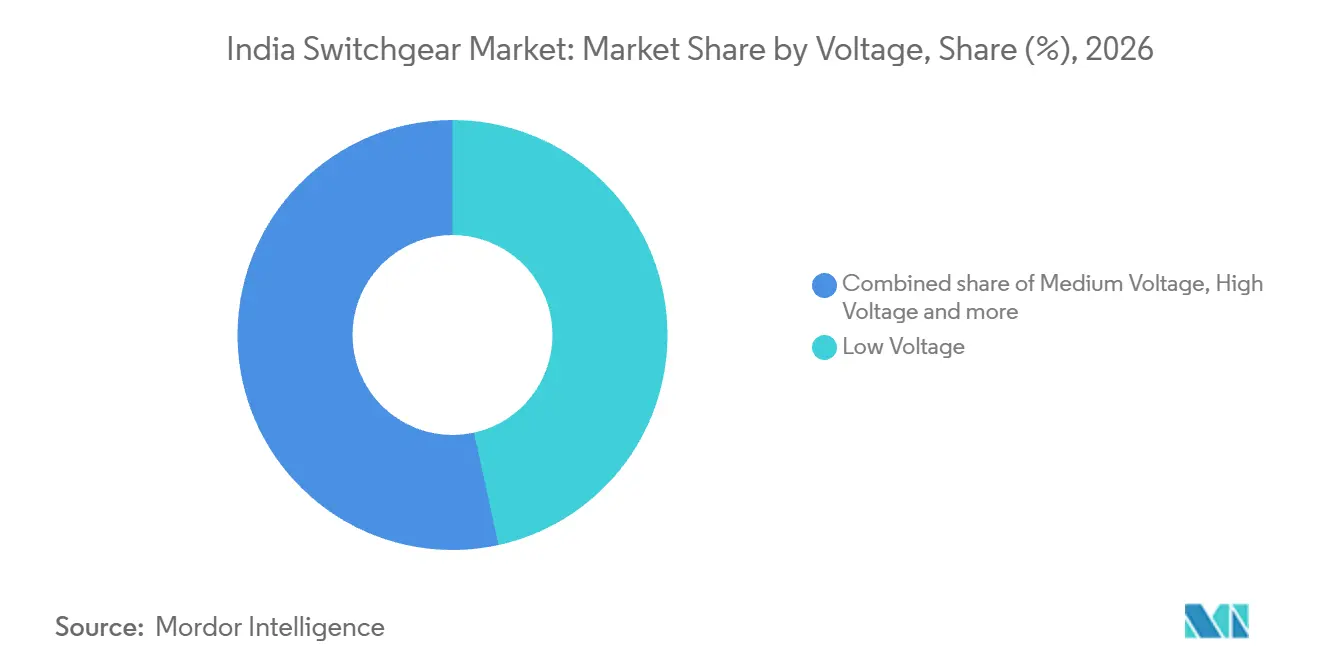
- Por tensão, a baixa tensão liderou com uma participação de 46,56% no mercado de switchgear da Índia em 2026, enquanto a alta tensão é o segmento de crescimento mais rápido, com um CAGR previsto de 9,6% no período 2027-2032.
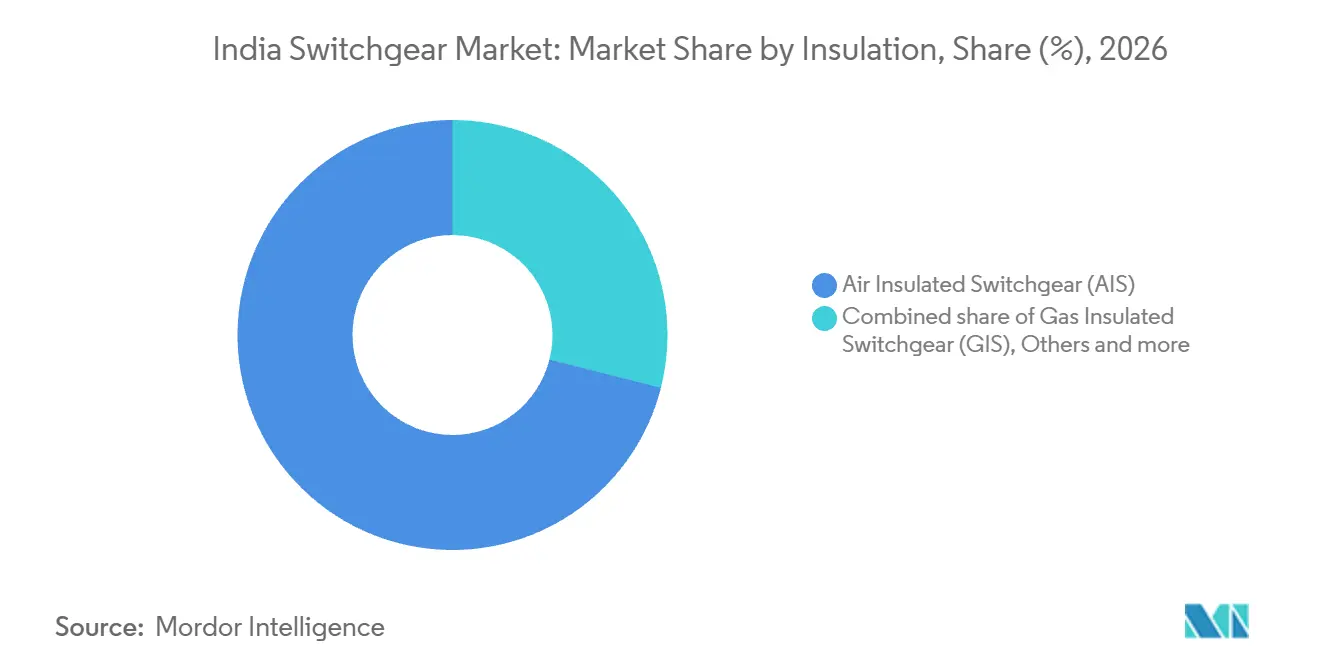
- No isolamento, o switchgear com isolamento a ar representou uma participação de 71,05% no tamanho do mercado de switchgear da Índia em 2026, enquanto outras configurações de isolamento são o segmento de crescimento mais rápido, com um CAGR previsto de 15,4% no período 2027-2032.
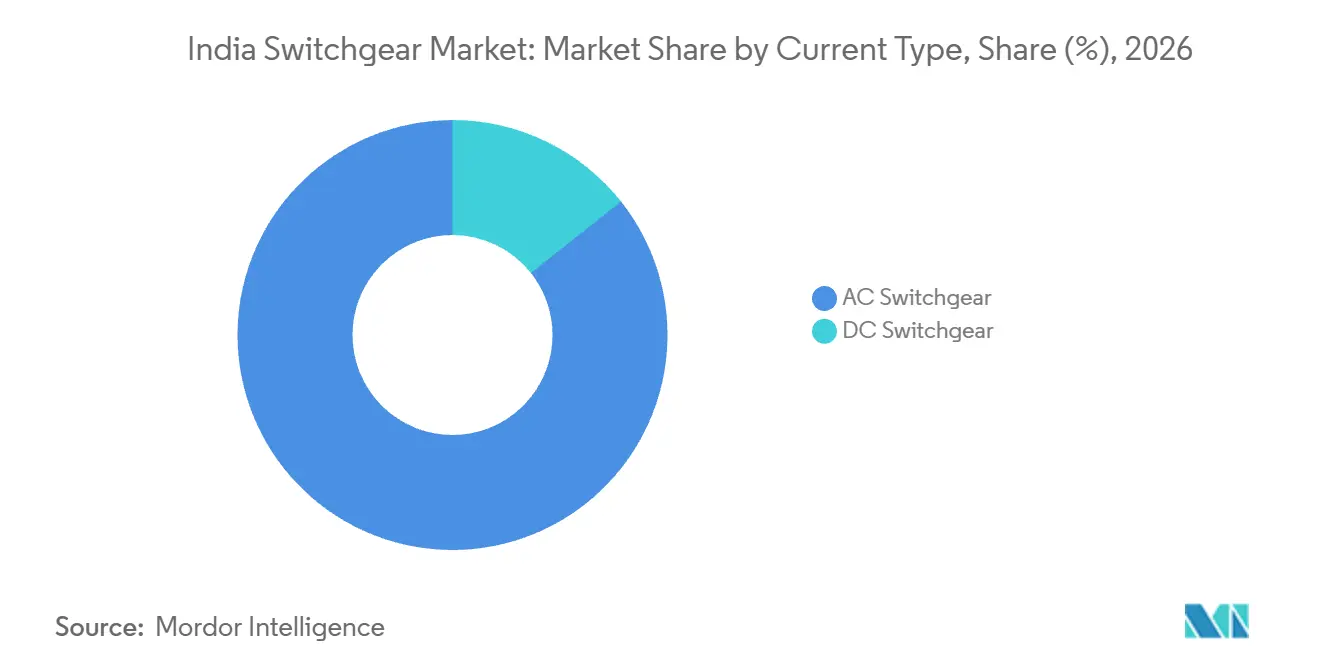
- A distribuição por tipo de corrente foi liderada pelo switchgear CA com 85,66% da receita de switchgear em 2026, sendo o switchgear CC o segmento de crescimento mais rápido, com um CAGR previsto de 8,75% no período 2027-2032.
- A demanda por instalação foi liderada pelos equipamentos internos com 82,16% da receita de switchgear em 2026, enquanto os equipamentos externos são o segmento de crescimento mais rápido, com um CAGR previsto de 10,4% no período 2027-2032.
- As concessionárias lideraram a categoria de usuário final com 42,67% da receita de switchgear em 2026 e também são o segmento de crescimento mais rápido, com um CAGR previsto de 8,4% no período 2027-2032.
- Em termos geográficos, os estados ocidentais e meridionais lideraram com 59,84% da receita de switchgear em 2026.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento governamental em T&D (RDSS) | +2.55% | Nacional | Médio prazo (2-4 anos) |
| Aumento da integração de renováveis à rede | +2.4% | Gujarat, Rajasthan, Karnataka, Tamil Nadu | Médio prazo (2-4 anos) |
| Urbanização e eletrificação de Cidades Inteligentes | +1.5% | Nacional | Longo prazo (≥ 4 anos) |
| Demanda pela expansão de data centers | +1.4% | Nacional | Médio prazo (2-4 anos) |
| Adoção de switchgear inteligente/digital | +0.85% | Navsari em Gujarat | Médio prazo (2-4 anos) |
| Corredores de metrô e carregamento de veículos elétricos | +0.65% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento governamental em T&D (RDSS)
O investimento público em distribuição cria oportunidades de equipamentos por meio do reforço da rede, bem como de novas conexões. Até março de 2026, o Revamped Distribution Sector Scheme (RDSS) havia sancionado INR 2,83 trilhões (USD 29,9 bilhões) em infraestrutura de distribuição, incluindo medição inteligente, com INR 1,53 trilhão (USD 16,16 bilhões) para obras de redução de perdas.[1] Essas obras incluíram novas subestações e ampliação de subestações existentes, proporcionando aos fornecedores de switchgear um caminho de demanda vinculado ao investimento físico na rede. O Ministério de Energia relatou liberações acumuladas do RDSS de INR 471,2 bilhões (USD 4,95 bilhões) do exercício fiscal de 2023 até agosto de 2026. O financiamento liberado torna a infraestrutura das concessionárias de distribuição uma oportunidade de equipamentos mais concreta do que os totais sancionados do programa isoladamente.
Aumento da integração de renováveis à rede
A integração de renováveis cria demanda na conexão entre a capacidade de geração e a rede de transmissão. Até março de 2026, a infraestrutura do Corredor de Energia Verde comissionada cobria 9.856 quilômetros-circuito de linhas e 24.300 MVA de subestações para evacuação de 24 GW de capacidade renovável em 10 estados indianos. O componente de subestações oferece aos fornecedores de switchgear um vínculo comercial direto com a evacuação de renováveis, e não apenas com as adições de capacidade de geração. Em março de 2026, a Central Electricity Authority (CEA) também publicou um plano de transmissão para integrar mais de 900 GW de capacidade não fóssil até 2035-36. O escopo não fóssil do plano é mais amplo do que a capacidade renovável atendida pelo programa de corredor. Os ativos do corredor comissionados e o horizonte de planejamento mais longo criam janelas de venda separadas para extensões de rede e futuros pacotes de transmissão.
Urbanização e eletrificação de Cidades Inteligentes
Os projetos de eletrificação urbana podem concentrar a demanda de equipamentos em infraestrutura de fornecimento compartilhada que atende a muitos usuários industriais. A primeira subestação GIS de 220 kV de Ludhiana no Focal Point entrou em operação em junho de 2025, segundo a Punjab State Transmission Corporation Limited. As autoridades esperavam melhorar o fornecimento para mais de 10.000 unidades industriais, enquanto a integração com a rede de Dhandari Kalan era esperada após a inauguração em junho. A configuração com isolamento a gás foi descrita como eficiente em termos de espaço e adequada para áreas urbanas, com proteção contra poeira e intempéries. A concessionária é, portanto, o ponto de compra comercial para essa infraestrutura compartilhada, mesmo quando o benefício esperado é distribuído entre fábricas individuais.
Demanda pela expansão de data centers
A capacidade de energia instalada em data centers na Índia aumentou de cerca de 375 MW em 2020 para 1,57 GW em agosto de 2026.[2] A capacidade do setor deve se expandir para quase 8 GW até 2030, ampliando a demanda potencial por infraestrutura elétrica além da base instalada. Para os fornecedores de switchgear, a importância comercial reside na capacidade elétrica adicional que precisaria ser conectada e gerenciada à medida que as instalações se expandem. Atingir quase 8 GW a partir de 1,57 GW exigiria que a capacidade instalada chegasse a cerca de 5 vezes seu nível de agosto de 2026 até 2030. As novas conexões elétricas tornam, portanto, o calendário de construção das instalações mais importante para a demanda de switchgear no curto prazo do que a capacidade no ponto final da projeção.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento de capital em GIS e retrofits | -0.65% | Nacional | Médio prazo (2-4 anos) |
| Atrasos em licenças e aquisição de terrenos | -0.55% | Nacional | Médio prazo (2-4 anos) |
| Risco de conformidade ambiental com SF₆ | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Serviço pós-venda fragmentado | -0.2% | Rede de transmissão de Gujarat da GETCO | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto investimento de capital em GIS e retrofits
O maior investimento inicial torna a adoção de GIS mais difícil de justificar quando o comprador de uma subestação precisa estabelecer sua vantagem comercial sobre um projeto com isolamento a ar. A comparação realizada em junho de 2025 pela Consulting Electrical Engineers Association of Maharashtra afirmou que as subestações GIS custam mais do que as subestações AIS tanto no investimento inicial quanto na operação. A associação atribuiu a diferença a uma tecnologia e materiais mais sofisticados, padrões de qualidade mais elevados e procedimentos de teste. Como o prêmio se aplica à operação, bem como à compra inicial, a escolha do GIS aumenta os custos contínuos da concessionária, além do seu orçamento inicial. Esse prêmio contínuo enfraquece o argumento a favor do GIS onde um projeto com isolamento a ar é viável, limitando a adoção em projetos sensíveis ao preço.
Atrasos em licenças e aquisição de terrenos
O acesso a terrenos pode interromper a conversão de um programa de investimento em transmissão em demanda de instalação de equipamentos. A Power Grid Corporation of India (POWERGRID) identificou atrasos na faixa de servidão, na liberação florestal e na aquisição de terrenos para subestações e linhas de transmissão como um risco operacional significativo no exercício fiscal de 2025-26. A ICRA atribuiu a maioria dos atrasos em projetos de transmissão adjudicados por meio de licitação competitiva baseada em tarifas a desafios relacionados a terrenos, faixa de servidão e aprovações. Apenas 12% desses projetos comissionados até março de 2026 cumpriram o cronograma, enquanto os demais atrasaram de 2 meses a 3 anos. A POWERGRID relatou engajamento com autoridades estaduais e federais sobre questões de faixa de servidão durante o exercício fiscal de 2025-26. Os fornecedores de equipamentos vinculados a esses projetos enfrentam o risco remanescente de que os atrasos na execução possam deslocar a demanda de instalação independentemente da necessidade subjacente de capacidade de transmissão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão:
Amplitude de Compradores de Baixa Tensão e Crescimento de Projetos de Alta TensãoA baixa tensão representou uma participação de 46,56% no tamanho do mercado de switchgear da Índia em 2026. A ABB India Ltd. registrou pedidos de painéis de baixa tensão de operadores de data centers em Mumbai em 2025. A empresa também registrou pedidos de painéis e componentes de baixa tensão de incorporadoras imobiliárias premium em Karnataka e Andhra Pradesh naquele ano. Os pedidos de operadores de data centers em uma metrópole e de incorporadoras em 2 estados mostram que a demanda por painéis de baixa tensão surge simultaneamente na infraestrutura digital e na construção civil.
A alta tensão deve ser o segmento de crescimento mais rápido, com um CAGR de 9,6% no período 2027-2032. Em fevereiro de 2025, a GE Vernova foi selecionada pela Sterlite Grid 32 Limited, subsidiária da Sterlite Power, para fornecer switchgear com isolamento a gás de 765 kV para a Fase IV Parte C de Khavda na Índia.[3] O anúncio de fevereiro de 2025 indicou que o projeto deveria ser concluído em 2 anos. A seleção do fornecimento vincula a oportunidade a um pacote de transmissão definido, tornando o escopo de equipamentos do projeto central para a posição comercial do fornecedor. O propósito declarado do projeto de integrar energia solar e eólica vincula essa demanda de 765 kV aos corredores de evacuação de renováveis.



Por Isolamento:
Liderança do AIS e Entrada Seletiva de AlternativasO switchgear com isolamento a ar (AIS) representou uma participação de 71,05% no mercado de switchgear da Índia em 2026. A POWERGRID relatou uma base instalada de 54 subestações AIS e 21 subestações GIS, cada uma a 765 kV, em sua rede de transmissão indiana em 30 de setembro de 2026. Nessa tensão, as subestações AIS superam as subestações GIS em mais de 2 para 1 na rede da POWERGRID. Os fornecedores de equipamentos com isolamento a ar têm, portanto, a maior base instalada a atender sempre que o operador expande os locais existentes de 765 kV.
Outras configurações de isolamento devem ser o segmento de crescimento mais rápido, com um CAGR de 15,4% no período 2027-2032. Sua menor base de receita inicial torna a entrada seletiva em projetos um objetivo comercial mais direto do que replicar o negócio estabelecido de AIS. Os projetos de vácuo, ar seco e isolamento sólido sem SF₆ colocam a escolha do isolamento no centro da especificação de equipamentos do comprador concessionária. Os fornecedores desses projetos podem, portanto, competir por projetos cujas especificações da concessionária exijam uma configuração sem SF₆.

Por Tipo de Corrente:
Escala CA e Demanda CC Vinculada à Energia SolarO switchgear CA foi o maior segmento, com 85,66% da receita do mercado de switchgear em 2026. Durante janeiro-março de 2025, a Bharat Heavy Electricals Ltd. recebeu um pacote de subestação AIS de 765 kV para Barmer-I e pedidos de extensões nas subestações de 765 kV Sirohi e 400 kV Fatehgarh-III. Os pedidos de extensão nas subestações existentes de 765 kV Sirohi e 400 kV Fatehgarh-III mostram que a demanda CA também provém da ampliação de pátios existentes. Isso vincula o segmento à expansão contínua da rede.
O switchgear CC deve ser o segmento de crescimento mais rápido, com um CAGR de 8,75% no período 2027-2032. Em abril de 2025, a Havells India Ltd. relatou a venda de switchgear CC em seu próprio negócio solar indiano, juntamente com inversores, módulos e cabos solares. O vínculo com um sistema solar oferece ao fornecedor a oportunidade de oferecer equipamentos de chaveamento junto com outros componentes de instalação. As aplicações solares residenciais em telhados e as aplicações solares comerciais e industriais vinculam esse negócio CC a instalações distribuídas, conferindo-lhe uma base de demanda diferente dos pacotes CA orientados à transmissão.
Por Instalação:
Pacotes de Concessionárias Internos e Projetos de Renováveis ExternosOs equipamentos internos foram o maior segmento, representando 82,16% da receita do mercado de switchgear em 2026. Em dezembro de 2025, a licitação da BSES Rajdhani Power Limited para 2 novas subestações de rede GIS em Delhi especificou switchgear interno de 11 kV. A licitação da concessionária combinou equipamentos de subestação e obras civis associadas com requisitos de levantamento, projeto, instalação, teste, comissionamento e entrega, inserindo os painéis internos em um projeto mais amplo de subestação de rede turnkey. Os compradores de concessionárias de rede pertencem, portanto, à oportunidade de equipamentos internos, com a construção de subestações definindo o pacote em torno dos painéis.
Os equipamentos externos devem ser o segmento de crescimento mais rápido, com um CAGR de 10,4% no período 2027-2032. Em 2 de setembro de 2025, a Sharika Enterprises Limited obteve um contrato da JSW Renew Energy Three Limited para fornecer chaves de carga inteligentes externas SF₆ de 33 kV para um projeto de parque eólico. O pacote foi especificado para distribuição subterrânea de energia renovável, vinculando o switchgear externo a uma aplicação definida de rede de parque eólico. O anúncio posicionou o cabeamento subterrâneo como alternativa às linhas aéreas em parques solares e eólicos, tornando as chaves projetadas para redes enterradas um requisito de produto distinto para os desenvolvedores de renováveis.
Por Usuário Final:
Concessionárias Combinam Extensões de Rede e Aquisições em GrupoAs concessionárias foram o maior e o segmento de crescimento mais rápido, com uma participação de 42,67% na receita do mercado de switchgear em 2026 e um CAGR previsto de 8,4% no período 2027-2032. Em 20 de maio de 2026, a Power Grid Corporation of India adjudicou à Switchgear Manufacturing Company Private Limited um pacote de isoladores para obras de extensão de baias de subestação na Índia. Essa aquisição vincula o investimento de uma concessionária de transmissão a adições definidas dentro de seu programa de subestações, mostrando uma oportunidade de equipamentos organizada em torno do reforço da rede. Como a adjudicação cobre um pacote de isoladores dentro de um lote de aquisição em massa para extensões de baias, os gastos das concessionárias chegam aos fornecedores de componentes por meio de adições a subestações existentes.
A aquisição de distribuição fornece uma rota separada para a demanda das concessionárias quando um contrato de taxa é organizado para um grupo de operadores. O Grupo de Contratos Centralizados da TP Central Odisha Distribution Limited emitiu uma licitação de contrato de taxa para switchgear interno para as concessionárias de distribuição TP Odisha, com propostas com prazo até 16 de setembro de 2026. A licitação combina uma categoria de equipamento especificada com aquisições para as empresas de distribuição participantes. Um contrato de taxa reúne os requisitos de switchgear interno de várias empresas de distribuição em um único arranjo de compra, dando ao fornecedor selecionado acesso às empresas participantes por meio desse contrato.
Análise Geográfica
Mercado de Switchgear dos Estados Ocidentais e Meridionais
Os estados ocidentais e meridionais representaram uma participação de 59,84% no mercado de switchgear da Índia em 2026, tornando-os a maior geografia. Em um acordo de transmissão de 2025, a NES Dharashiv Transmission Limited planejou a subestação Washi em Maharashtra para evacuação de energia renovável dos distritos de Dharashiv e Beed. A configuração de baias planejada cobriu 400, 220 e 132 kV, vinculando vários níveis de rede dentro do mesmo programa de evacuação. Com baias planejadas em 400, 220 e 132 kV, o programa Washi cria uma abertura para fornecedores que cobrem os 3 níveis de tensão.
Dentro de Maharashtra, uma adjudicação de concessionária estadual ilustra como a rota comercial pode incluir uma subestação e as linhas que a conectam à rede mais ampla. Em 13 de março de 2026, a Bajel Projects Limited obteve um pedido de engenharia, aquisição e construção para uma subestação AIS de 400/220 kV em Saswad, Pune, e linhas de transmissão associadas. A Maharashtra State Electricity Transmission Company Limited adjudicou o contrato em nome da Saswad Transmission Limited, com a Bajel como contratante do projeto. Atender a esse tipo de adjudicação coloca um fornecedor de equipamentos dentro de um pacote de transmissão liderado por contratante cujo comprador é a concessionária estadual.
Haryana ilustra um requisito do norte centrado no acesso à transmissão e na alocação de compras de energia. Em março de 2026, a Central Transmission Utility of India Limited propôs 1.500 MW de acesso à transmissão fora da região para a requerente Haryana Vidyut Prasaran Nigam Limited no exercício fiscal de 2026-27. O pedido solicitou início em 1º de abril de 2026, com o acesso proposto alocado ao Haryana Power Purchase Centre. Os estudos da CTUIL não encontraram restrição de transmissão na retirada adicional. Os fornecedores de equipamentos precisam, portanto, de um programa de aquisição separado da concessionária para converter essa alocação de acesso em pedidos de switchgear.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas abrange o regime nacional da Índia e Gujarat sob a perspectiva dos fabricantes de switchgear que atendem a instalações de concessionárias. O Bureau of Indian Standards (BIS) certifica e aplica os requisitos para equipamentos cobertos pela ordem nacional de controle de qualidade. Sob as regulamentações de 2023 da CEA, os Inspetores Elétricos testam periodicamente as instalações acima de um limite de tensão notificado pelo governo, e os proprietários, fornecedores ou consumidores se autocertificam nesse limite ou abaixo dele. A atratividade reflete os deveres de produto e instalação, enquanto a direção futura considera separadamente o calendário de certificação nacional e os requisitos de conexão de Gujarat.
Tabela Regulatória
| Fator de decisão | Índia | Gujarat |
|---|---|---|
| Autoridade principal | Bureau of Indian Standards para certificação de produtos cobertos | Escritório do Inspetor Elétrico Chefe e licenciados de distribuição para verificações de instalação |
| Instrumentos ou direção principais | IS/IEC 60947 Parte 2:2016 para disjuntores de baixa tensão listados; cronograma de controle de qualidade de 2024 e adiamento de aplicação de 6 de novembro de 2025 | Regulamentações de segurança da CEA de 2023 e disposições de teste de conexão de Gujarat |
| Efeito comercial | Categoria 1.1(a) implementada; outras categorias programadas adiadas até novas ordens | Teste da licenciada antes da conexão; aprovação do inspetor para instalações de alta ou extra-alta tensão onde exigido |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia e a direção Sem alteração refletem uma categoria de certificação implementada juntamente com a aplicação adiada das demais categorias programadas até novas ordens. A ordem de 6 de novembro de 2025 exclui a categoria 1.1(a), implementada em 10 de novembro de 2024, e não fornece data de substituição para as categorias adiadas. A classificação Média de Gujarat reflete o teste de conexão pela licenciada e a aprovação do Inspetor Elétrico para instalações de alta ou extra-alta tensão onde as regras aplicáveis o exigem. Em outubro de 2026, a Gujarat Electricity Regulatory Commission propôs alinhar os padrões de segurança do Código de Fornecimento com as regulamentações de 2023 da CEA e redefinir as responsabilidades dos contratantes elétricos licenciados.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de componentes upstream, a fabricação de switchgear acabado e o fornecimento de equipamentos com a execução de projetos de concessionárias. Os componentes de cobre e subconjuntos da Vishalfab são insumos para switchgear e painéis, posicionando um negócio de fabricação distinto antes do estágio de equipamento acabado. A captura de valor vai das vendas de componentes às vendas de equipamentos e à execução de projetos, com cada estágio respondendo a um risco diferente de especificação ou entrega.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de componentes de cobre | Fabricantes de componentes como Vishalfab (India) Private Ltd. | Vendas de componentes e subconjuntos | Especificações de componentes não definidas | Acordar os desenhos dos componentes antes da produção |
| Fabricação de switchgear acabado | Fabricantes de switchgear como GE Vernova | Vendas de equipamentos acabados | Revisões de engenharia após o agendamento da produção | Resolver especificações de tensão e isolamento antes da liberação para produção |
| Fornecimento de equipamentos e execução de projetos para concessionárias | Fornecedores de equipamentos e projetos como ABB India Ltd. | Receita de vendas de equipamentos e execução de projetos | Coordenação do fornecimento de equipamentos com o escopo do projeto da concessionária | Definir as interfaces de entrega de equipamentos e do projeto antes da execução |
| Fonte: Mordor Intelligence | ||||
A instalação Paddapai da GE Vernova em Tamil Nadu produz disjuntores GIS e AIS de alta tensão. A ABB India executou projetos de fornecimento de switchgear AIS para concessionárias estaduais de distribuição de energia em 2025. A capacidade fabril e a responsabilidade pelo escopo do projeto da concessionária são, portanto, questões comerciais separadas. Em 2025, o presidente da POWERGRID vinculou no máximo 2 licitantes de equipamentos por licitação a carteiras de pedidos completas, enquanto uma aquisição GIS de maio de 2026 listou 3 licitantes qualificados, tornando a escolha do fornecedor específica ao pacote.
Cenário Competitivo
Concentração do Mercado
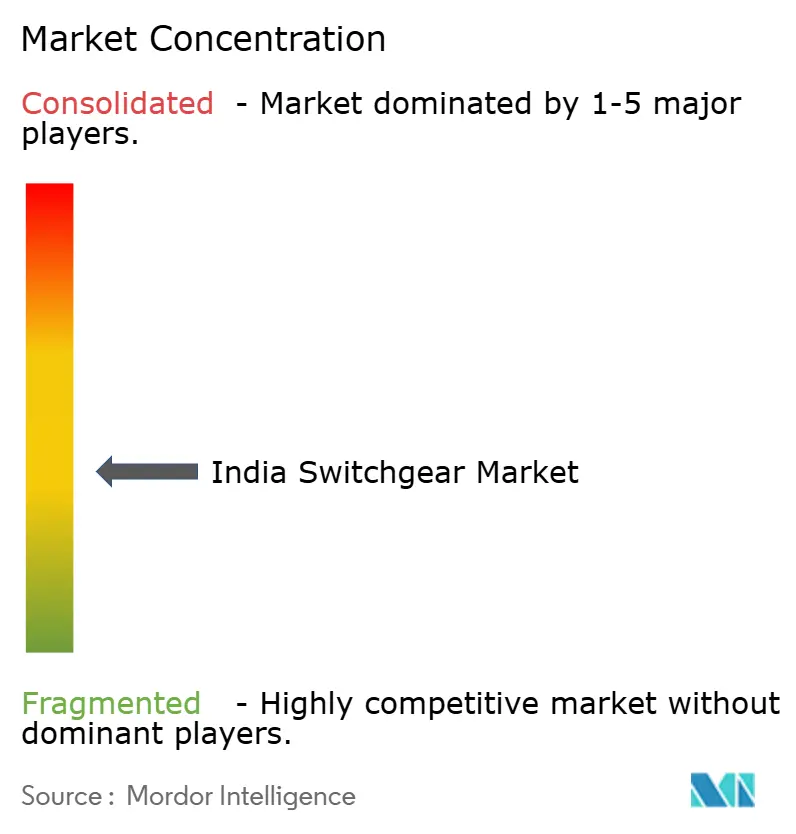
A concorrência combina grupos multinacionais de equipamentos elétricos com fabricantes nacionais cujos portfólios se sobrepõem nas categorias de tensão e isolamento. O portfólio de 2025 da ABB India Ltd. incluía switchgear de baixa e média tensão, enquanto o portfólio de Infraestrutura Inteligente da Siemens Ltd. de março de 2026 cobria sistemas de distribuição de baixa e média tensão. A Siemens Energy India Limited tornou-se uma empresa listada separada em junho de 2025 após a cisão do negócio de energia da Siemens Ltd. A Schneider Electric India Pvt. Ltd. estava ativa no gerenciamento de energia de baixa e média tensão em dezembro de 2025, e a Schneider Electric adquiriu o negócio de Elétrica e Automação da Larsen & Toubro Ltd. em 2020. O portfólio do exercício fiscal de 2024-25 da CG Power & Industrial Solutions Ltd. incluía switchgear de média e extra-alta tensão, tornando o escopo dos equipamentos e a entidade operacional responsável centrais para a comparação das ofertas dos fornecedores.
A concorrência por pacotes de equipamentos de transmissão também depende da base de produção disponível para atender à faixa de tensão especificada. A CG Power iniciou a produção comercial em sua instalação de switchgear de extra-alta tensão (EHV) S3 Unidade-II em Nashik, Maharashtra, em 4 de junho de 2026. A instalação adicionou capacidade anual para 7.200 disjuntores com classificação de 33 kV a 245 kV e aumentou a capacidade de disjuntores EHV da empresa em 80%. A faixa de classificações dos disjuntores permite que a capacidade adicional atenda a várias especificações de projetos, conferindo escala de fabricação relevância comercial em diferentes requisitos de tensão.
A diferenciação tecnológica muda a configuração de equipamentos disponível para o comprador de um projeto, acrescentando uma segunda base de concorrência ao lado da escala de fabricação. A ABB India registrou seu primeiro pedido de E-house (gabinete elétrico pré-fabricado) com GIS sem SF₆ de 11 kV em 2025. O pedido fornece uma referência comercial para uma configuração sem SF₆ em uma tensão definida e dentro de uma instalação elétrica embalada. As regulamentações de segurança elétrica de 2023 da Índia exigem que o vazamento de SF₆ de cada compartimento de subestação com isolamento a gás permaneça dentro dos padrões relevantes, tornando o controle de vazamentos um dever permanente no nível da instalação. Um pacote sem SF₆ evita esse dever específico do gás no nível do equipamento, tornando o projeto de isolamento uma base para diferenciação relacionada à conformidade ao lado da referência de pedidos registrados do fornecedor.
Líderes do Setor de Disjuntores e Chaveamento Elétrico da Índia
-
Larsen & Toubro Ltd.
-
ABB India Ltd.
-
Siemens Ltd.
-
Schneider Electric India Pvt. Ltd.
-
CG Power & Industrial Solutions Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Switchgear da Índia Empresas cobertas neste relatório
- ABB India Ltd.
- Siemens Ltd.
- Schneider Electric India Pvt. Ltd.
- Larsen & Toubro Ltd.
- CG Power & Industrial Solutions Ltd.
- GE Vernova T&D India Ltd.
- Hitachi Energy India Ltd.
- Kirloskar Electric Co. Ltd.
- Havells India Ltd.
- Bharat Heavy Electricals Ltd.
- HPL Electric & Power Ltd.
- Eaton Power Quality Pvt. Ltd.
- Hyosung T&D India Pvt. Ltd.
- Toshiba T&D Systems (India) Pvt. Ltd.
- Mitsubishi Electric India Pvt. Ltd.
- Legrand India Pvt. Ltd.
- C&S Electric Ltd.
- Lucy Electric India Pvt. Ltd.
- MEIDEN India Pvt. Ltd.
- CHINT India Energy Solution Pvt. Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam uma aquisição de transmissão aberta com a demanda orientada por aplicação de data centers e atualizações de distribuição urbana. A licitação AIS de Maharashtra fornece um ponto de entrada de aquisição definido, enquanto os dados previstos de carga de data centers e os programas GIS sancionados identificam necessidades mais amplas dos compradores. A entrada comercial difere, portanto, entre licitar por um pacote especificado e desenvolver propostas de equipamentos em torno dos requisitos de rede do cliente.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Novos equipamentos para subestações de transmissão | Licitação AIS Alkud-II/Jath publicada em 14 de outubro de 2026, com propostas com prazo até 26 de outubro de 2026 | POWERGRID, Maharashtra | Licitar com um pacote definido de fornecimento AIS de 765 kV | Coordenação do escopo da subestação com o sistema de transmissão | Fornecedores qualificados de switchgear AIS |
| Switchgear para novas conexões de data centers | Previsão do Ministério de julho de 2026 de 26,3 GW de carga adicional na rede até o exercício fiscal de 2031-32 | Desenvolvedores de data centers, incluindo Chennai | Estabelecer uma conexão viável de subestação antes de configurar os painéis | Escassez de terrenos para subestações e deficiências de infraestrutura em Chennai, relatadas por um funcionário da concessionária | Fornecedores de painéis para data centers como ABB India Ltd. |
| Extensões GIS para atualizações de distribuição urbana | Obras de distribuição inteligente sancionadas relatadas em agosto de 2026 incluem subestações GIS | Concessionárias de distribuição em 7 programas urbanos | Desenvolver pacotes de extensão de painéis GIS para atualizações de concessionárias | Escopo específico do local das extensões para GIS instalado | Fornecedores GIS para concessionárias como ABB India Ltd. |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é tornar a viabilidade da subestação parte da proposta de equipamentos para grandes novas cargas. Em agosto de 2026, um alto funcionário da Tamil Nadu Generation and Distribution Corporation citou deficiências de infraestrutura e escassez de terrenos para subestações em Chennai. Os fornecedores que conseguem combinar ofertas de painéis com uma conexão viável de subestação estão, portanto, melhor posicionados do que os licitantes apenas de painéis para atender à previsão do Ministério de Energia de 26,3 GW de carga adicional de data centers até o exercício fiscal de 2031-32.
Desenvolvimentos industriais recentes em Mercado de Switchgear da Índia
- Set 2026: A Siemens Energy India Limited comissionou seu primeiro disjuntor de 145 kV sem SF₆ na Índia para o Departamento de Eletricidade de Goa, em Goa.
- Jun 2026: A CG Power & Industrial Solutions Ltd. comissionou sua instalação de switchgear EHV S3 Unidade-II em Pimpalgaon Garudeshwar, Nashik, Maharashtra. A instalação expandiu sua capacidade de fabricação de disjuntores EHV em 80% para disjuntores com classificaão de 33 kV a 245 kV.
- Mai 2026: A Power Grid Corporation of India adjudicou um pacote de subestação GIS de 400 kV, incluindo um transformador, à M/s Kanti Prashad Mittal para obras listadas como em toda a Índia.
Mercado de Switchgear da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de switchgear da Índia mede a receita anual proveniente de equipamentos de switchgear vendidos na Índia para proteção elétrica, isolamento e controle em sistemas de energia. Abrange vendas de equipamentos em aplicações de transmissão e distribuição, com transações classificadas por tensão, isolamento, tipo de corrente, configuração de instalação e usuário final.
Exclusões de escopo: Matérias-primas upstream, componentes vendidos separadamente dos equipamentos de switchgear, mão de obra exclusiva de instalação e serviços autônomos de manutenção ou reparo, transformadores autônomos e outros equipamentos de energia, e vendas de equipamentos de switchgear fora da Índia estão excluídos.
Visão Geral da Segmentação
- Por Tensão
- Baixa Tensão
- Média Tensão
- Alta Tensão
- Por Isolamento
- Disjuntores e Chaveamento Elétrico Isolados a Gás (GIS)
- Disjuntores e Chaveamento Elétrico Isolados a Ar (AIS)
- Outros
- Por Tipo de Corrente
- Disjuntores e Chaveamento Elétrico de CA
- Disjuntores e Chaveamento Elétrico de CC
- Por Instalação
- Interno
- Externo
- Por Usuário Final
- Concessionárias
- Residencial
- Comercial
- Industrial
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa pública pode recorrer a fontes como as atualizações do RDSS do Ministério de Energia e o material de planejamento nacional de transmissão para acompanhar obras de distribuição sancionadas, subestações e expansão da rede. Os planos de transmissão da Central Electricity Authority, os indicadores por grupo de produtos da Indian Electrical and Electronics Manufacturers' Association e os avisos de certificação do Bureau of Indian Standards podem acrescentar demanda do sistema, atividade de equipamentos e requisitos de produtos aplicáveis.
Relatórios anuais de empresas, apresentações para investidores, registros em bolsas, documentos de licitação e a imprensa empresarial e comercial indiana de reputação podem complementar os indicadores públicos com portfólios de produtos, pedidos, capacidade, preços e calendário de projetos. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e questionários com fabricantes de switchgear com sede na Índia, concessionárias de distribuição e transmissão, contratantes elétricos e distribuidores de equipamentos podem testar a interpretação dos sinais públicos de demanda, cobertura de produtos, preços de venda e calendário de entrega de projetos. Os analistas podem comparar esses relatos com registros publicados, licitações e indicadores do setor, documentar divergências por variável ou segmento e usar verificações adicionais de canal ou acompanhamento direcionado para esclarecer lacunas antes de incorporar uma premissa com suporte de evidências.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor top-down das vendas de equipamentos de switchgear acabados a compradores na Índia e, em seguida, verifica os totais selecionados em relação aos somatórios de receita dos fornecedores e aos preços de equipamentos amostrados multiplicados pelos volumes de projetos ou remessas. Os indicadores de demanda incluem obras de distribuição do RDSS e adições de subestações, linhas e baias de transmissão planejadas, projetos de evacuação de renováveis, construção de data centers e industrial, e licitações de concessionárias e infraestrutura. Os analistas usam cada um deles para estimar o calendário e a composição dos pedidos de equipamentos endereçáveis, em vez de contabilizar os orçamentos dos programas como vendas de switchgear. A receita histórica do mercado e esses fatores podem alimentar uma regressão multivariada onde as observações suportam relações estáveis, enquanto a análise de cenários ajusta a execução de projetos e os preços de equipamentos quando os cronogramas ou dados são descontínuos. As participações por tensão, isolamento, tipo de corrente, instalação e grupo de compradores seguem evidências de produtos e licitações e somam ao total do mercado.
Os analistas podem estimar o valor a partir do preço do equipamento e das unidades esperadas separadamente, onde as quantidades de licitações públicas ou as divulgações dos fornecedores suportam o cálculo, com as mudanças de preço e composição de produtos distinguidas da demanda física. Os respondentes primários podem verificar a relevância e o calendário dos fatores selecionados, os pacotes típicos de equipamentos e os movimentos de preços no nível da variável, enquanto as lacunas nos dados de fornecedores ou projetos são delimitadas com evidências de produtos comparáveis e premissas documentadas antes de o estimado ser reconciliado com o total top-down.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam os totais do mercado e as participações de segmento entre planos oficiais, licitações, divulgações de empresas, indicadores do setor e verificações primárias direcionadas, e então comparam sinais independentes como pedidos de equipamentos, adjudicações de projetos e vendas relatadas. As variações em ano, unidade, definição de produto, preço ou calendário de projeto são rastreadas até sua origem. Os analistas resolvem anomalias antes da aprovação por meio de uma segunda revisão de analista e recálculo documentado, enquanto diferenças materiais não resolvidas acionam novo contato ou uma verificação adicional de fonte. O modelo é atualizado anualmente, revisado entre ciclos quando mudanças de política, adjudicações de projetos ou capacidade dos fornecedores são materialmente alteradas, e submetido a uma nova revisão pré-entrega de datas de fontes, cálculos e limites do mercado.
Tamanho do Mercado de Switchgear da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de switchgear da Índia mede a receita anual proveniente de equipamentos de switchgear vendidos na Índia para proteção elétrica, isolamento e controle em sistemas de energia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores de demanda incluem obras de distribuição do RDSS e adições de subestações, linhas e baias de transmissão planejadas, projetos de evacuação de renováveis, construção de data centers e industrial, e licitações de concessionárias e infraestrutura.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 6,2 bilhões (2027) | |
| Consultoria Regional A | USD 4,26 bilhões (2024) | Em sua base de 2024, esta estimativa está 31,3% abaixo do valor de 2027 deste relatório de USD 6,2 bilhões, 3 anos depois. O ano de medição mais antigo e o crescimento previsto publicado de 6,46% até 2032 são consistentes com o valor mais baixo. |
| Consultoria Global B | USD 6,38 bilhões (2025) | Em sua base de 2025, esta estimativa está 2,9% acima do valor de 2027 deste relatório de USD 6,2 bilhões, 2 anos depois. Seu valor inicial mais alto de 2025 e o crescimento previsto publicado de 6,3% até 2030 apontam para uma trajetória mais elevada. |
Os analistas da Mordor Intelligence triangulam os totais do mercado e as participações de segmento entre planos oficiais, licitações, divulgações de empresas, indicadores do setor e verificações primárias direcionadas, e então comparam sinais independentes como pedidos de equipamentos, adjudicações de projetos e vendas relatadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de switchgear da Índia?
Espera-se que o mercado cresça de 6,2 bilhões de USD em 2027 para 8,96 bilhões de USD até 2032, a um CAGR de 7,65% no período 2027-2032.
O que está impulsionando a demanda por switchgear na Índia?
O investimento em rede do RDSS, a evacuação de renováveis e a expansão de data centers sustentam a demanda. A capacidade de energia instalada em data centers atingiu 1,57 GW em agosto de 2026.
Qual segmento de tensão lidera a receita de switchgear?
A baixa tensão deteve 46,56% da receita de switchgear em 2026, enquanto a alta tensão deve crescer mais rapidamente, com um CAGR de 9,6% no período 2027-2032.
Quais empresas competem no setor de switchgear?
Os concorrentes incluem ABB India Ltd., Siemens Ltd., Schneider Electric India Pvt. Ltd. e CG Power & Industrial Solutions Ltd.
Quais desafios poderiam desacelerar as futuras instalações de switchgear?
Os prêmios de custo das subestações GIS e os atrasos em projetos relacionados a terrenos são fatores restritivos. A ICRA relatou que apenas 12% dos projetos de transmissão adjudicados por meio de licitação competitiva baseada em tarifas e comissionados até março de 2026 cumpriram o cronograma.
Quais partes da Índia representam a maior participação na receita de switchgear?
Os estados ocidentais e meridionais representaram 59,84% da receita do mercado de switchgear em 2026.