
Tamanho e Participação do Mercado de Geradores a Gás da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Taxa de crescimento | 4.32 % |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geradores a Gás da Índia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Geradores a Gás da Índia registre uma CAGR de 4,32% durante o período de previsão.
- Nos últimos anos, a demanda por geradores a gás cresceu porque mais pessoas reconhecem que o gás natural é um combustível limpo e confiável, mais pessoas estão preocupadas com os problemas de manutenção e reabastecimento do diesel, o preço do combustível de gás natural caiu e as pessoas desejam ser mais responsáveis com o meio ambiente em geral.
- No entanto, o mercado de geradores a gás provavelmente enfrentará dificuldades nos próximos anos devido à falta de conexões por gasoduto à rede de gás. Isso dificulta o acesso ao combustível.
- As oportunidades futuras para os participantes do mercado provavelmente virão dos setores comercial e industrial de economias emergentes, dos setores residenciais de economias desenvolvidas e da crescente necessidade de energia em operações de defesa.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Geradores a Gás da Índia
Gerador a Gás de Capacidade Abaixo de 75 kVA Deverá Registrar Crescimento Significativo
- Geradores a gás de capacidade menor ou igual a 75 kVA são utilizados no setor de telecomunicações, complexos comerciais, pequenos restaurantes, indústrias de pequena escala e postos de gasolina, principalmente como energia de reserva em áreas conectadas à rede elétrica e como fonte de energia primária em áreas fora da rede.
- Espera-se que a demanda por geradores a gás de capacidade menor ou igual a 75 kVA aumente, com a mudança no cenário para pequenas empresas, especialmente em países em desenvolvimento como a Índia. Como a falta de energia é comum em algumas partes da Índia, a maioria das residências e lojas prefere geradores pequenos, portáteis e acessíveis.
- O mercado de construção civil está em ascensão na Índia devido às iniciativas governamentais atuais, como cidades inteligentes e iniciativas de construção verde, que devem gerar demanda por geradores a gás durante o período de previsão e impulsionar o mercado.
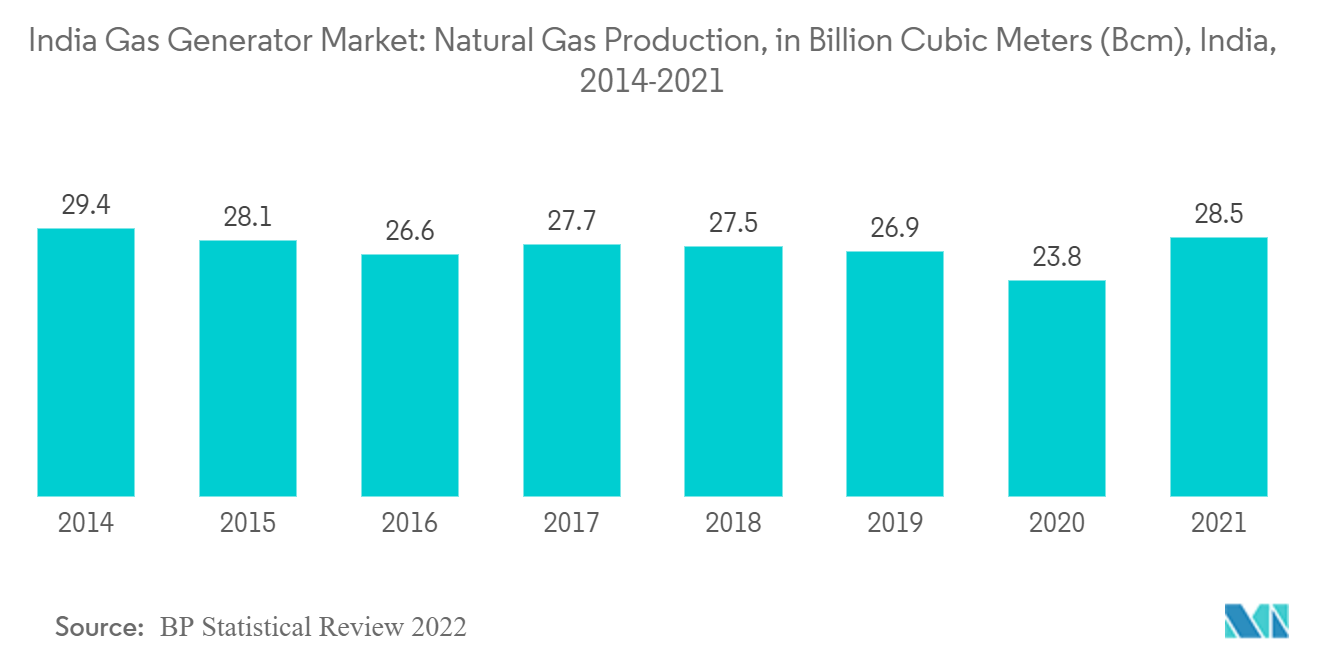
- A Índia é o terceiro maior produtor e o segundo maior consumidor de eletricidade no mundo. Em 2021, a Índia possui uma capacidade de geração de energia instalada de 382,15 GW. Além disso, estima-se que o consumo de energia alcance 1.894,7 TWh em 2022. Adicionalmente, com 28,5 bilhões de metros cúbicos de produção de gás em 2021, espera-se que a aplicação de geradores a gás aumente significativamente no período de previsão.
- Com a redução nos preços do gás natural e os próximos projetos de construção residencial, os investimentos governamentais na manufatura de pequena escala estão apresentando crescimento robusto.
Regulamentações Governamentais Rigorosas para Geradores a Diesel Impulsionarão o Mercado
- Em 2022, o governo da Índia anunciou sua política de emissões líquidas zero, que visa atingir emissões líquidas zero até 2070. Além disso, o governo estabeleceu cinco metas para alcançar 500 GW de capacidade de eletricidade proveniente de fontes não fósseis até 2030.
- Além disso, o aumento da conscientização sobre o uso do gás natural na geração de energia, por ser um combustível limpo e confiável, aliado às crescentes preocupações com a manutenção de geradores a diesel e seu impacto negativo no meio ambiente, deve impulsionar o mercado de geradores no período de previsão.
- Em fevereiro de 2022, o Ministério do Meio Ambiente da Índia revisou as normas de emissões para geradores de energia, que entrariam em vigor a partir de julho de 2023, segundo as quais geradores de até 800 kW deverão cumprir essas novas normas. Os Padrões de Emissão de Gensets da Índia - IV+ serão aplicados a geradores que funcionam com todos os combustíveis, incluindo hidrogênio. Os novos padrões de emissão foram emitidos para combater a poluição do ar, pois o ministério identificou os gensets a diesel como uma das principais razões para a poluição do ar desenfreada. Os novos padrões de emissão estabelecem limites para determinados poluentes, como Óxido Nitroso (NO), hidrocarbonetos (HCs), Monóxido de Carbono (CO) e material particulado (MP) e especificações técnicas como ignição por compressão (CI) e ignição positiva (PI).
- Adicionalmente, para conter a poluição do ar desenfreada na região de Delhi-NCR, em fevereiro de 2022, o Conselho Central de Controle da Poluição (CPCB) propôs uma estratégia para reduzir a poluição proveniente de gensets a diesel por meio de uma abordagem em 3 frentes: sucateamento de gensets a diesel com mais de 15 anos de uso, obrigatoriedade de adaptação de gensets de até 800 kW com dispositivos de controle de emissões e imposição de padrões de emissão mais rigorosos para gensets mais novos que precisem se adequar.
- A capacidade de geração de energia do país é dominada por mais de 61% de usinas termelétricas, seguidas por fontes de energia renovável (24,7%) e energia hidrelétrica (12%). Embora o déficit de energia de pico do país tenha sido substancialmente reduzido de 16,6% no ano fiscal (AF) de 2008 para 0,4% no AF 2021, a confiabilidade da eletricidade ainda é baixa em comparação com os padrões internacionais. Além disso, a demanda de eletricidade do país está aumentando rapidamente devido ao crescimento da população. Os sistemas de rede elétrica existentes estão sob pressão para atender à demanda de energia, gerando um desequilíbrio de oferta e afetando os consumidores com cortes de energia e tensão desequilibrada. Tais fatores devem impulsionar o mercado de geradores a gás na Índia durante o período de previsão.
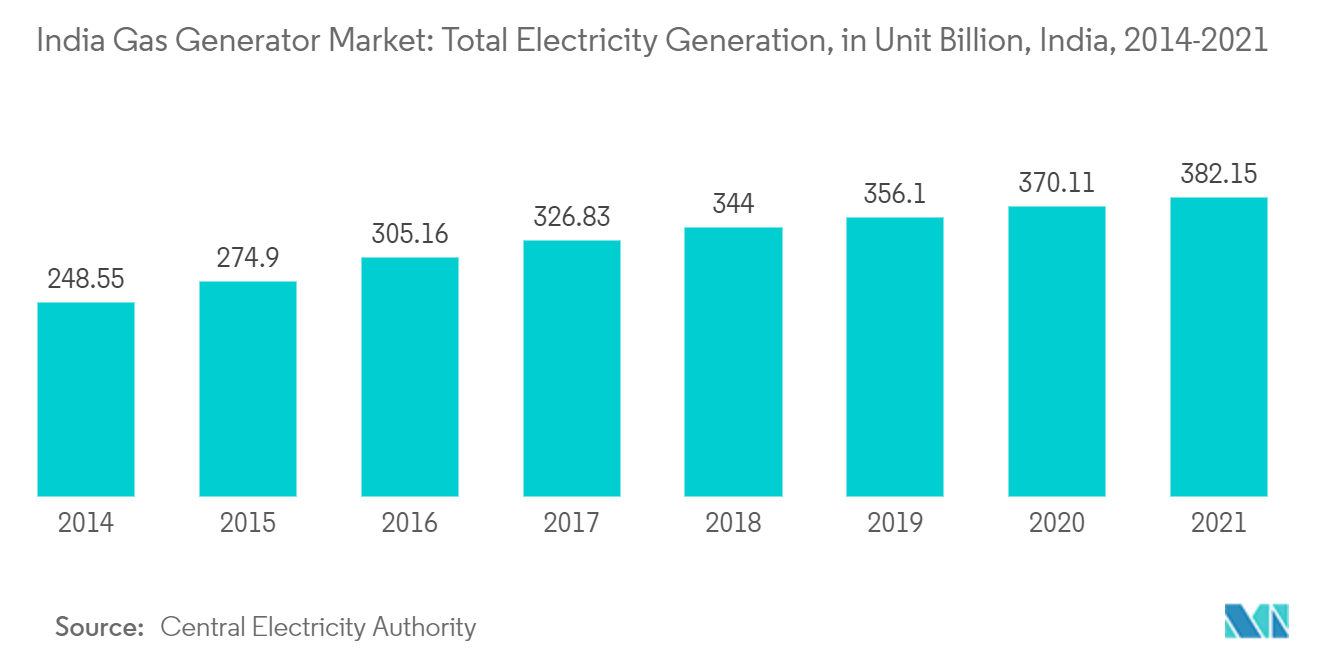
Panorama regulatório
A conformidade de geradores a gás na Índia está ancorada no Central Pollution Control Board (CPCB) e na estrutura de emissões do Ministry of Environment, Forest and Climate Change (MoEFCC) para motores de grupos geradores. O MoEFCC notificou a GSR 804(E) (novembro de 2022), e o CPCB emitiu o sistema e procedimento associado para motores de grupos geradores de até 800 kW (publicado em 28 de março de 2023). Isso fundamenta o regime India Genset Emission Standards IV+ (em vigor desde julho de 2023, conforme o contexto do relatório) e se aplica a todos os combustíveis, estabelecendo limites de poluentes e requisitos antiadulteração para configurações certificadas.
Em relação à supervisão de combustível e operação, os requisitos de fornecimento de gás e segurança se cruzam com a Petroleum and Explosives Safety Organization (PESO) e as práticas de conexão à rede de gás para combustíveis alternativos. As Gas Cylinder Rules, 2016 são comumente referenciadas para aprovações de cilindros de CNG/GLP em aplicações de grupos geradores. Separadamente, o Ministry of Power utilizou a Section 11 do Electricity Act, 2003 para determinar que usinas geradoras a gás operem em geração máxima durante períodos de pico de demanda (por exemplo, de 26 de maio a 30 de junho de 2025), o que pode aumentar a utilização de ativos baseados em gás quando a segurança da rede é priorizada.
Análise da cadeia de valor
A cadeia de valor de geradores a gás na Índia começa com fabricantes de motores e alternadores (OEMs), seguidos por fornecedores de controles e pós-tratamento de emissões, e montadores de pacotes. Ela se estende então por integradores de sistemas, parceiros EPC e uma rede de revendedores e serviços que oferece suporte à instalação, comissionamento e manutenção ao longo do ciclo de vida. No lado da demanda, clientes comerciais e industriais (incluindo telecomunicações, edifícios comerciais e grandes usuários de energia de reserva) normalmente adquirem grupos geradores empacotados com controles, painéis de sincronização e monitoramento remoto, enquanto capacidades menores (abaixo de 75 kVA) tendem a enfatizar a disponibilidade de canais, portabilidade e alcance de serviço.
O acesso e a qualidade do combustível atuam como nós de conexão fundamentais. A distribuição de gás urbano e a conectividade de dutos afetam o custo total de propriedade e a viabilidade, enquanto combustíveis alternativos (CNG/GLP/biogás) adicionam requisitos de segurança e manuseio de gás. Adições recentes de capacidade doméstica e mudanças de portfólio em direção a modelos compatíveis com CPCB IV+ e monitoramento digital fortalecem a capacidade local de montagem, testes e pós-venda. Incompatibilidades na especificação de equipamentos e a gestão da qualidade do gás (por exemplo, contaminantes em fluxos de biogás) ainda limitam a adoção, levando os compradores a fornecedores com engenharia de aplicação e cobertura de serviço mais robustas.
Cenário Competitivo
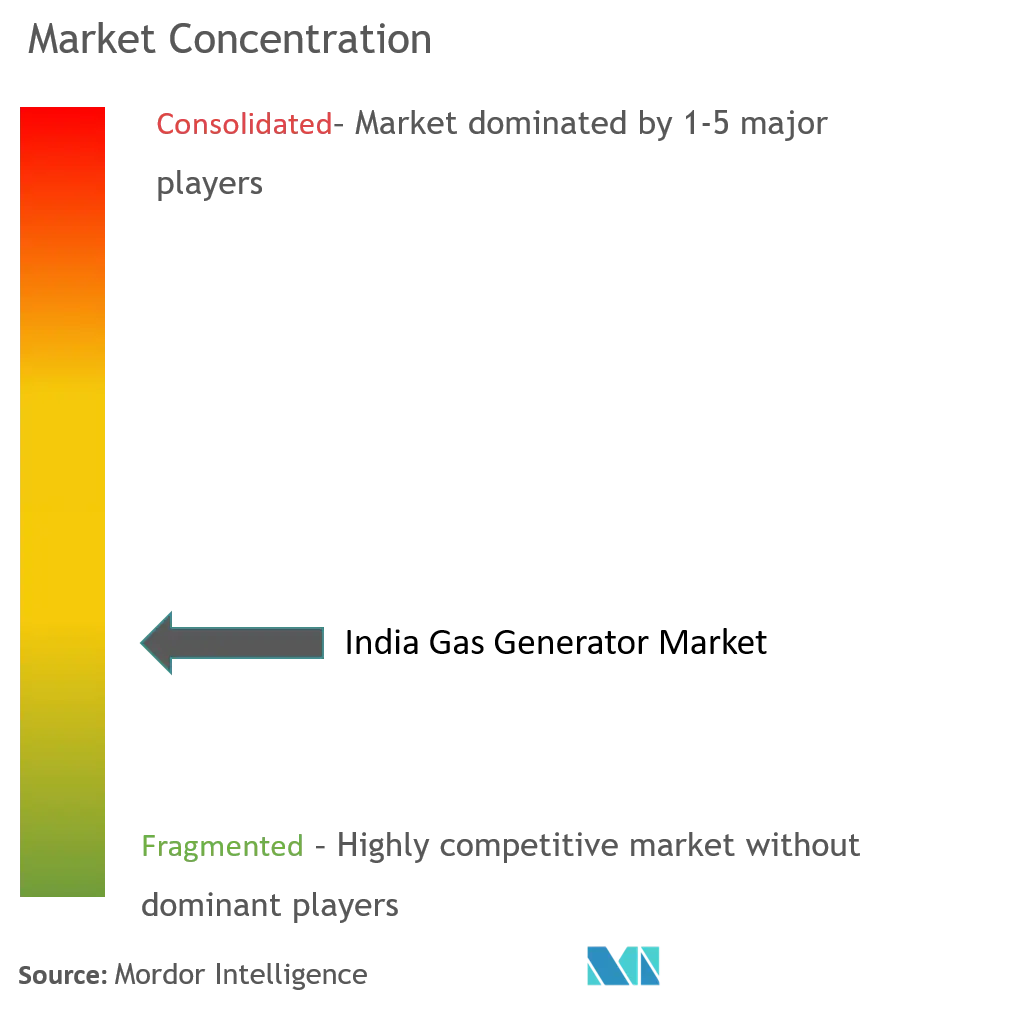
O mercado de geradores a gás indiano é moderadamente fragmentado. Algumas das principais empresas (sem ordem específica) incluem Kohler Co, Kirloskar Electric Company Limited, Cummins Inc, Caterpillar Inc e General Electric Company.
Líderes do Setor de Geradores a Gás da Índia
-
Kirloskar Electric Company Limited
-
Cummins Inc
-
Caterpillar Inc
-
General Electric Company
-
Kohler Co
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Um espaço de oportunidade de curto prazo para geradores a gás na Índia está associado a programas de balanceamento da rede e suporte à demanda de pico que ativam a geração baseada em gás, o que pode se traduzir em demanda a jusante por soluções de reserva de partida rápida e flexível e energia cativa quando o gás estiver disponível. O Ministry of Power utilizou determinações da Section 11 para operar usinas geradoras a gás durante períodos de pico (por exemplo, de 26 de maio a 30 de junho de 2025). Além disso, relatórios governamentais citaram uma maior aquisição de demanda de pico proveniente de usinas a gás durante 2025 em comparação com 2024, reforçando casos de uso em que despacho confiável e rampagem rápida são valorizados.
As oportunidades também se conectam a iniciativas de disponibilidade de gás e infraestrutura que reduzem o atrito de acesso a combustível para usuários finais. Um marco concreto do lado da oferta é o início da produção de gás pela ONGC no Daman Upside Development Project em março de 2026, incluindo novas plataformas de cabeça de poço e dutos que abastecem a planta de Hazira, o que sustenta uma disponibilidade incremental nas redes da costa oeste. No lado do planejamento, o National Generation Adequacy Plan da Central Electricity Authority (divulgado em janeiro de 2026) mantém a capacidade instalada baseada em gás em 20 GW até 2035-36, enquadrando o gás como um recurso de balanceamento em vez de uma história de crescimento de carga-base, e reforçando a ênfase em grupos geradores de alta eficiência, compatíveis com normas de emissões e monitorados digitalmente para necessidades de confiabilidade comercial e industrial.
Desenvolvimentos recentes do setor
- Junho de 2026: a Kirloskar Oil Engines Limited divulgou um pedido de energia para data center da HyperNext de 192 MW, abrangendo 96 unidades de sistemas de energia Optiprime Dual Core de 2500 kVA. A conquista aponta para a crescente demanda por soluções de reserva e primárias de alta capacidade em infraestrutura digital e aumenta a pressão competitiva entre fornecedores de grupos geradores de grande formato na Índia.
- Maio de 2026: a Kirloskar Electric Company Limited anunciou a conclusão da fusão de quatro subsidiárias integrais, com efeito a partir de 1º de abril de 2024, visando ganhos de eficiência operacional. A consolidação pode otimizar operações de manufatura, vendas e serviços, apoiando resposta mais rápida e controle de custos no portfólio doméstico de equipamentos de energia.
- Fevereiro de 2025: a GAIL (India) Limited e a Accelera by Cummins assinaram um memorando de entendimento para colaborar em tecnologias de transição para energia limpa, incluindo produção e mistura de hidrogênio. A colaboração sinaliza uma atividade mais profunda no ecossistema em torno de combustíveis gasosos e caminhos de descarbonização que podem influenciar futuras estratégias de combustível para geradores e plataformas de motores compatíveis.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado refere-se à receita obtida com geradores a gás vendidos e instalados na Índia, onde o motor primário é projetado para operar com gás natural e o conjunto é fornecido como uma solução de geração de energia para usuários finais.
Exclusões de escopo: excluímos grupos geradores a diesel e gasolina, receitas exclusivamente de serviços (AMC sem peças) e gastos com produção de gás upstream ou infraestrutura de dutos.
Visão geral da segmentação
- Classificação de Capacidade
- Menos de 75 kVA
- Entre 75-375 kVA
- Acima de 375 kVA
- Usuário Final
- Industrial
- Comercial
- Residencial
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma base factual sobre demanda de energia na Índia, padrões de interrupção e disponibilidade de gás, cruzando isso com sinais de envio e preços de grupos geradores. Fontes públicas como a Central Electricity Authority (CEA), o Ministry of Power, a Petroleum Planning and Analysis Cell (PPAC), o Ministry of Statistics and Programme Implementation (MOSPI) e estatísticas de comércio da alfândega ajudaram a fundamentar o contexto de combustível e equipamentos.
Também revisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e cobertura de imprensa confiável para mapear as classificações de kVA comuns e os casos de uso típicos em locais industriais e comerciais. Onde os detalhes públicos eram escassos, foram utilizadas assinaturas pagas de dados financeiros e inteligência corporativa, notícias e finanças, patentes e dados de importação e exportação em nível de embarque para verificar a presença das empresas e a atividade tecnológica. Essas fontes de pesquisa documental são ilustrativas, e muitas outras referências públicas foram usadas para esclarecer e validar hipóteses.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com executivos do lado dos fabricantes (OEM), empacotadores e parceiros de canal, empresas de EPC e projetos, e usuários finais que operam energia cativa e de reserva em fábricas, edifícios e instituições. Utilizamos esses insumos para confirmar gatilhos de adoção, comportamento de mudança de combustível, padrões realistas de tempo de operação e faixas de preço por classe de kVA nos principais polos de demanda indianos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 13% |
| Nível médio: 43% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 21% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, em que sinais de confiabilidade de energia na Índia, uso de energia cativa e disponibilidade de gás natural foram traduzidos em um pool de demanda endereçável para grupos geradores a gás. Uma vez definido o pool de demanda, a receita foi derivada usando premissas de mix de kVA e faixas de preço típicas, e então ajustada para restrições de conversão no terreno, como conectividade de gás e economia de troca.
Para manter os totais realistas, corroboramos o modelo usando verificações seletivas bottom-up, incluindo feedback amostrado de canais sobre movimentação de unidades, agregações indicativas de fornecedores por faixas comuns de kVA, e visibilidade de demanda liderada por projetos em locais comerciais e industriais. Os principais insumos monitorados incluem o mix de classificações de kVA, a variação do preço médio de venda por faixa de kVA, sinais de preço e disponibilidade de gás natural, a frequência de interrupções e o comportamento de tempo de operação de reserva, e o ritmo de adoção em usuários finais industriais e comerciais.
Para a previsão, foi usada análise de cenários, pois o crescimento depende de alguns poucos fatores práticos que podem oscilar, como a estabilidade do fornecimento de gás, melhorias na confiabilidade da rede e ciclos de investimento em capital em fábricas e edifícios. Onde as respostas primárias mostraram lacunas na visibilidade de unidades, preenchemos essas lacunas usando faixas conservadoras para utilização e demanda de reposição, e então revalidamos a receita implícita em relação a verificações de sanidade de preços.
Validação de dados e ciclo de atualização
A validação foi realizada em camadas, para que um único insumo fraco não determine o número final. Nossos analistas compararam os resultados com sinais independentes, como a direção do fluxo comercial de equipamentos, o comportamento típico de substituição da base instalada e a consistência de preços entre faixas comuns de kVA, investigando outliers antes da aprovação final.
Uma segunda rodada de revisão foi realizada para manter as premissas consistentes ao longo dos anos e evitar mudanças abruptas irrealistas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atual possível.
Comparação do dimensionamento do mercado indiano de geradores a gás da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados podem diferir mesmo quando o mesmo nome de produto é usado, pois os limites e regras de contagem variam entre os estudos. Neste mercado, as diferenças geralmente surgem do que é tratado como gerador a gás versus receitas adjacentes de grupos geradores, de como o mix de kVA e os preços são aplicados, e de se a previsão parte de um ano normalizado ou de um ano de pico de demanda.
Ao acompanhar o mix de kVA, as premissas de tempo de operação e os sinais de disponibilidade de gás na Índia, a Mordor Intelligence mantém a estimativa vinculada exclusivamente às receitas de geradores movidos a gás, em vez de misturar grupos geradores a diesel, fluxos exclusivamente de pós-venda ou totais mais amplos de grupos geradores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de USD (2024) | |
| Associação do Setor A | 0,08 bilhão de USD (2024) | Frequentemente baseado em envios relatados por membros e pode incluir pacotes de geradores a motor a gás mais receitas de peças e serviços, o que infla a base de receita quando comparado a um tratamento apenas de equipamentos. |
| Publicação Comercial B | 0,05 bilhão de USD (2023) | Geralmente utiliza anúncios de projetos limitados e um preço médio de venda fixo por kVA, e pode não reverificar as mudanças no mix de kVA ou o momento cambial, o que pode subestimar ou sobrestimar a receita anual. |
A dispersão na tabela é explicada principalmente pelo controle de escopo e pela forma como os preços e o mix de kVA são atualizados ano a ano. Com regras claras de inclusão e verificações repetíveis em relação a indicadores de demanda e preço, o tamanho final é mais fácil de rastrear até os fatores práticos do mercado.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Geradores a Gás da Índia?
O Mercado de Geradores a Gás da Índia está projetado para registrar uma CAGR de 4,32% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Geradores a Gás da Índia?
Kirloskar Electric Company Limited, Cummins Inc, Caterpillar Inc, General Electric Company e Kohler Co são as principais empresas que operam no Mercado de Geradores a Gás da Índia.
Quais anos este Mercado de Geradores a Gás da Índia abrange?
O relatório abrange o tamanho histórico do Mercado de Geradores a Gás da Índia para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Geradores a Gás da Índia para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.