
Análise do Mercado de Construção do Reino Unido pela Mordor Intelligence
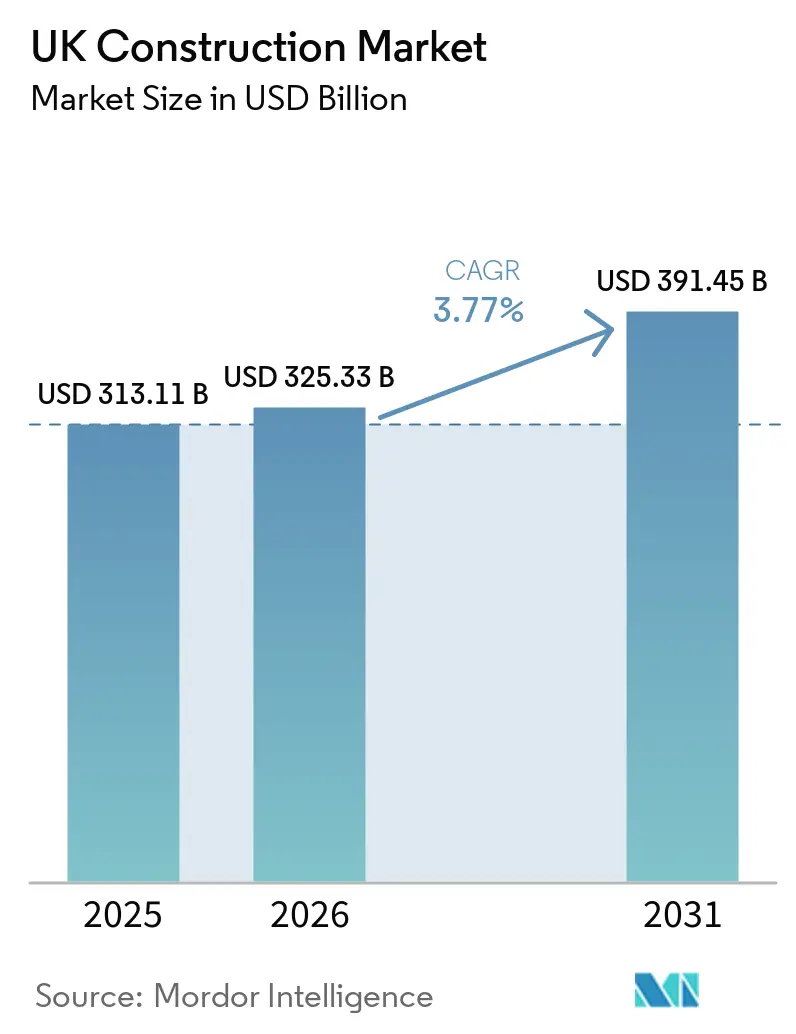
O tamanho do mercado de construção do Reino Unido foi avaliado em 325,3 bilhões de USD em 2026 e estima-se que cresça de 337,6 bilhões de USD em 2027 para atingir 402,5 bilhões de USD até 2032, a um CAGR de 3,58% durante o período de previsão (2027-2032).
Os programas públicos de construção e as melhorias financiadas em habitações existentes criam rotas complementares de demanda na Inglaterra. No entanto, o volume de trabalho que os empreiteiros conseguem converter em entregas depende da disponibilidade de mão de obra especializada e da capacidade de gerir a incerteza nos custos de fornecimento. A contratação modular e os projetos de construção repetíveis oferecem formas de organizar instalações públicas e projetos multissite em torno de pacotes de construção definidos. As respostas competitivas também conectam a entrega de projetos com capacidades de manutenção e garantia de competência na cadeia de fornecimento. Os empreiteiros que asseguram capacidade escassa de mão de obra especializada e contêm a exposição ao custo de materiais estão melhor posicionados para converter os programas públicos financiados da Inglaterra e os retrofits de habitação social em obras concluídas.
Principais Conclusões do Relatório
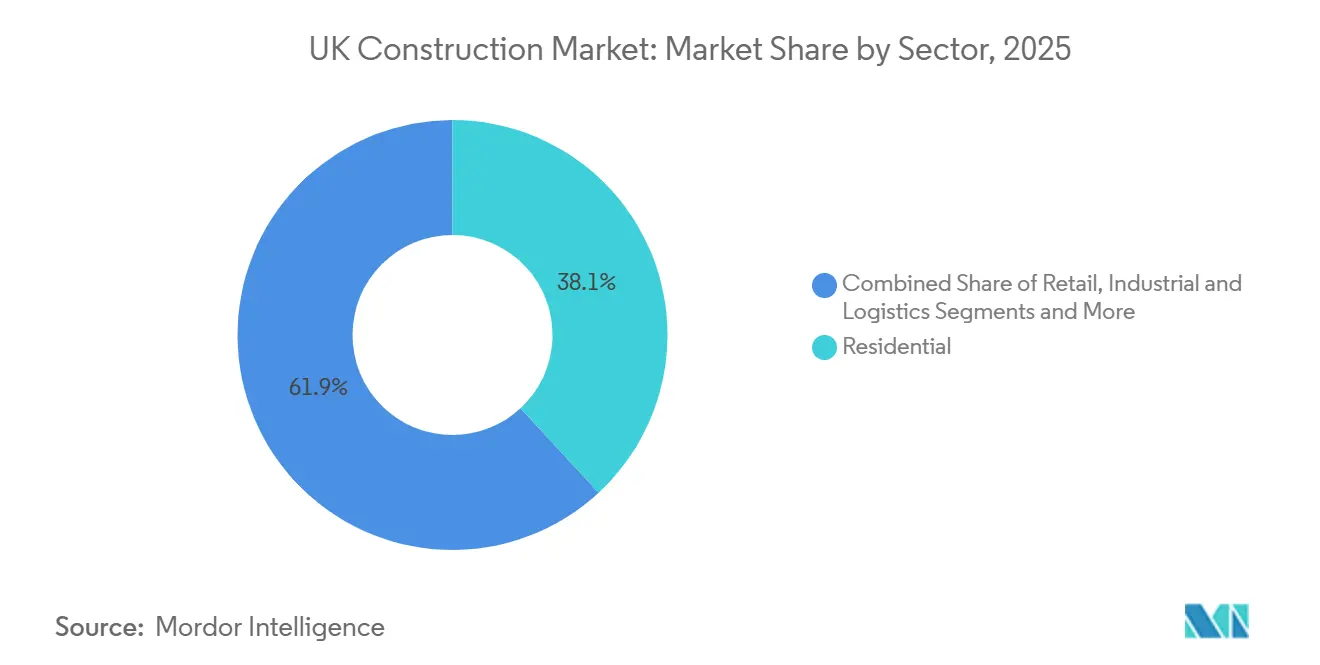
- Por setor, o residencial detinha uma participação de 37,63% no mercado de construção do Reino Unido em 2026, enquanto a infraestrutura tem previsão de crescimento mais rápido, com um CAGR de 7,3% durante 2027-2032.
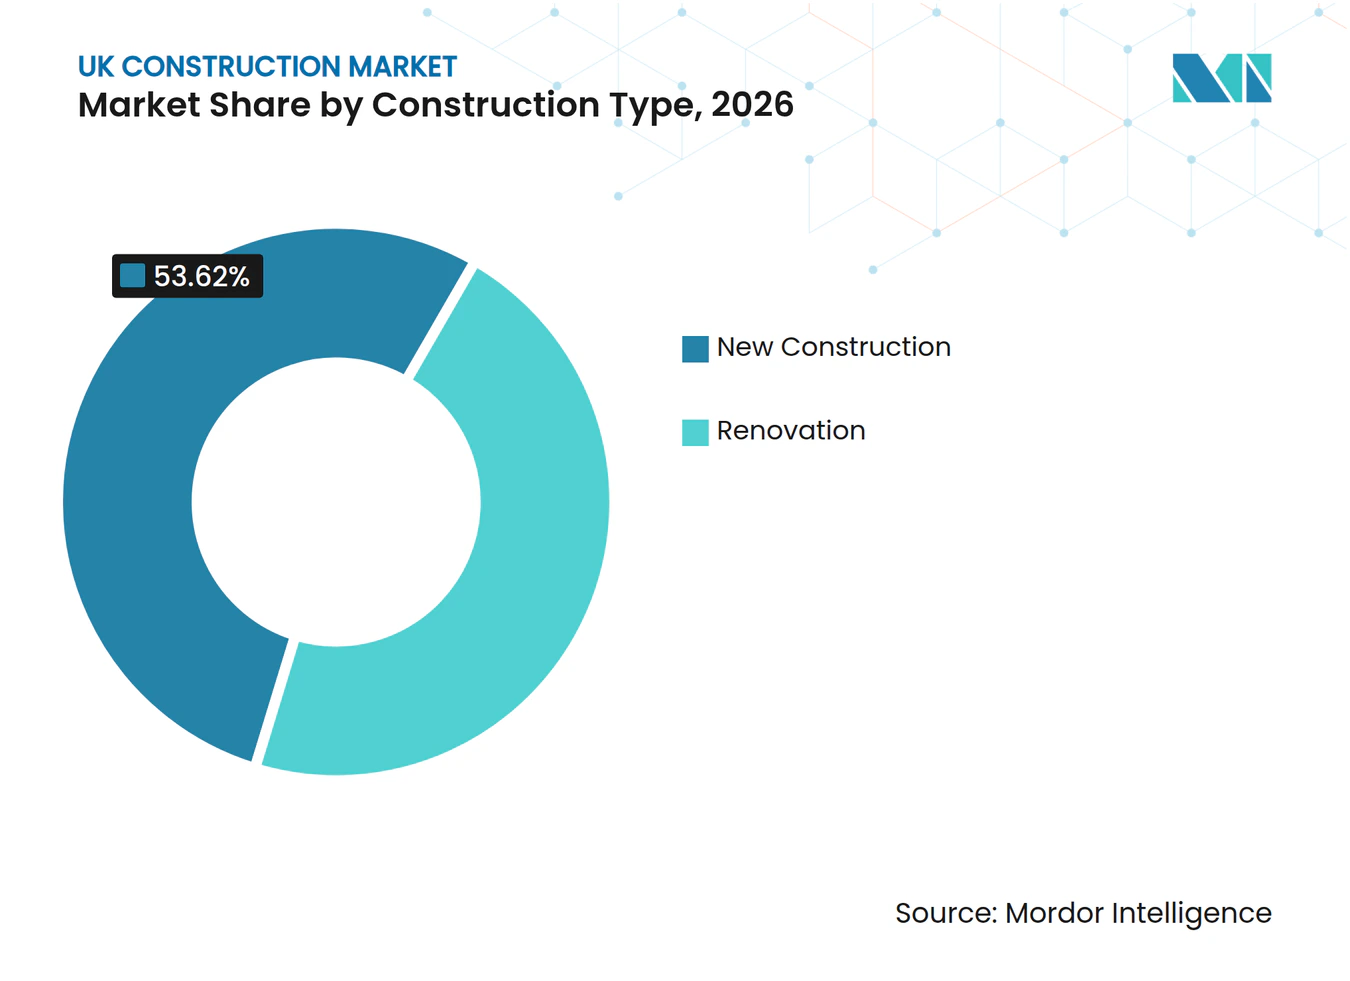
- Dentro do tipo de construção, a nova construção representou uma participação de 53,62% no tamanho do mercado de construção do Reino Unido em 2026, e a renovação tem previsão de crescimento mais rápido, com um CAGR de 6,9% durante 2027-2032.
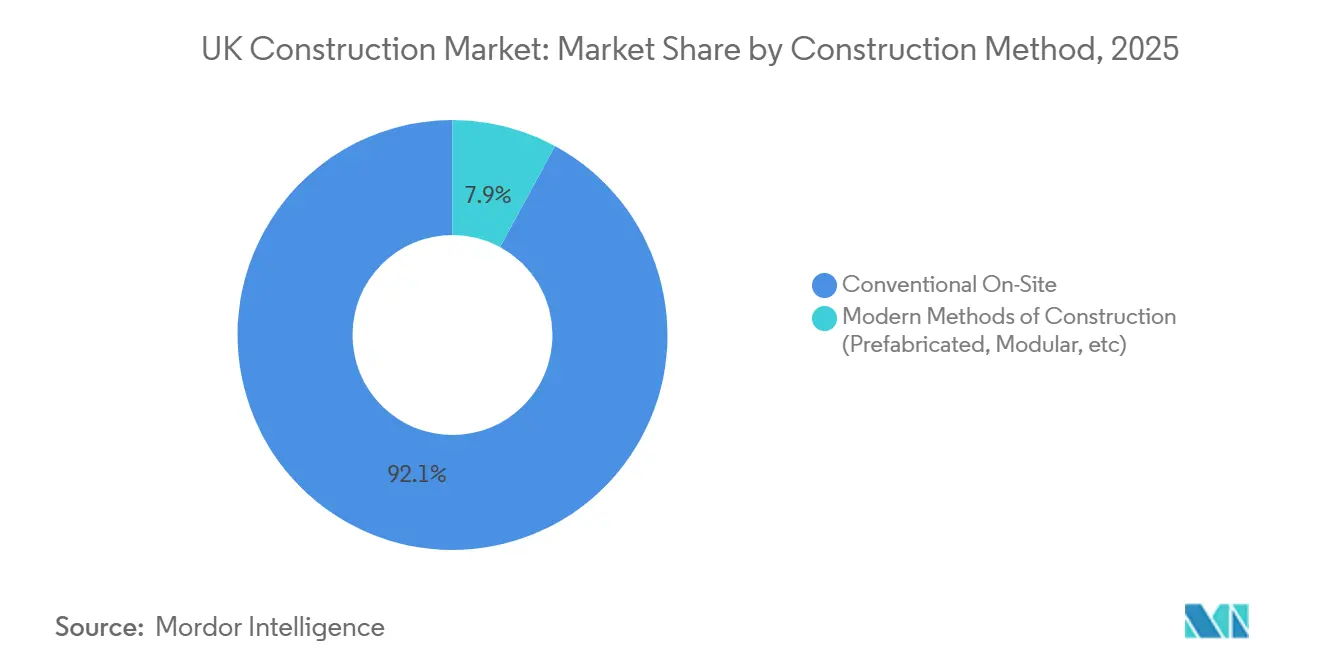
- O método de construção foi liderado pela obra convencional no local, com uma participação de 91,6% em 2026, enquanto os métodos modernos de construção têm previsão de crescimento mais rápido, com um CAGR de 10,1% durante 2027-2032.
- Por fonte de investimento, o investimento privado liderou com uma participação de 74,09% em 2026, e o investimento público tem previsão de crescimento mais rápido, com um CAGR de 7,7% durante 2027-2032.
- Entre as nações do Reino Unido, a Inglaterra detinha a maior participação, de 79,37% em 2026, enquanto a Irlanda do Norte tem previsão de crescimento mais rápido, com um CAGR de 5,8% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Megaprojetos governamentais (HS2, RIS3) impulsionando o backlog de engenharia civil | +1.8% | Corredores rodoviários estratégicos da Inglaterra | Longo prazo (≥ 4 anos) |
| Déficit crônico de habitação impulsionando inícios de obras residenciais | +1.3% | Áreas de autoridades locais de planejamento da Inglaterra | Médio prazo (2-4 anos) |
| Metas de emissões líquidas zero até 2050 estimulando a demanda por retrofits verdes | +1.1% | Comunidades de habitação social da Inglaterra | Médio prazo (2-4 anos) |
| Adoção de construção fora do local e modular após a Lei de Segurança de Edifícios | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Fusões e aquisições no mercado secundário de infraestrutura por fundos de private equity e fundos de pensão globais | +0.25% | Nacional | Curto prazo (≤ 2 anos) |
| Adoção de gêmeos digitais melhorando a eficiência na entrega de projetos | +0.35% | Área do projeto Woodham Academy | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Megaprojetos governamentais (HS2, RIS3) impulsionando o backlog de engenharia civil
A demanda por engenharia civil depende do volume de obras ainda a ser entregue e do cronograma dos programas públicos subsequentes. Até fevereiro de 2026, o HS2 havia concluído mais de 108 milhões de metros cúbicos de terraplenagem em sua construção civil, cerca de 70% da quantidade planejada.[1] Isso deixou aproximadamente 30% da terraplenagem planejada a ser concluída naquela data. O RIS3 do Departamento de Transportes estabelece um plano de investimento para operar, manter, renovar e melhorar a rede rodoviária estratégica da Inglaterra de abril de 2026 a março de 2031. Empreiteiros civis ativos em ambos os programas podem equilibrar as obras de terraplenagem ferroviária restantes com os pacotes de renovação rodoviária durante o período RIS3 de abril de 2026 a março de 2031.
Déficit crônico de habitação impulsionando inícios de obras residenciais
A necessidade habitacional não atendida cria demanda de construção quando pode ser convertida em projetos residenciais executáveis. Os inícios de novas habitações ajustados sazonalmente na Inglaterra foram estimados em 35.910 no segundo trimestre de 2026, um aumento de 20% em relação ao ano anterior, mas 47% abaixo do pico do segundo trimestre de 2023. A série de controle de construção cobriu aproximadamente 80% da construção de habitações da Inglaterra, e o aumento recente refletiu parcialmente os relatórios do Regulador de Segurança de Edifícios. O quadro de planejamento da Inglaterra considera que existe necessidade habitacional não atendida para a política S5(1)(j) quando a entrega de uma autoridade fica abaixo de 75% de seu requisito nos 3 anos anteriores. Essa necessidade não atendida considerada se aplica além dos requisitos separados de plano de ação e reserva de 20% de oferta de terrenos. Para os construtores de habitações, o déficit de entrega de uma autoridade pode, portanto, ser comercialmente relevante como base específica de localização para o desenvolvimento de propostas habitacionais.
Metas de emissões líquidas zero até 2050 estimulando a demanda por retrofits verdes
Para os senhorios sociais, os programas de retrofit financiados traduzem os requisitos de desempenho energético em pacotes de obras de construção. O Departamento de Segurança Energética e Emissões Líquidas Zero ofereceu subsídios para 138 projetos de retrofit do Fundo Casas Quentes: Habitação Social Onda 3 na Inglaterra, com todos os acordos contraassinados até 7 de novembro de 2025. A entrega foi programada de 2025 até setembro de 2028 para habitações sociais existentes abaixo da banda C do certificado de desempenho energético, com os candidatos fornecendo pelo menos financiamento equivalente. Até julho de 2026, 94 dos 138 beneficiários de subsídios relataram cerca de 25.770 medidas de eficiência energética em cerca de 12.900 habitações, com os números provisórios. Os projetos comprometidos e as instalações relatadas juntos sustentam uma oportunidade de construção que se estende além da concessão inicial dos fundos. O requisito de cofinanciamento torna o coinvestimento do senhorio parte do caminho de uma oferta de subsídio para um retrofit concluído.
Adoção de construção fora do local e modular após a Lei de Segurança de Edifícios
Os compradores públicos precisam de uma rota de contratação viável antes que a construção modular possa se tornar um requisito de construção executável. O quadro de Edifícios Modulares 3 do NHS Shared Business Services fornece às organizações do NHS e do setor público em geral uma rota para comprar, alugar ou arrendar edifícios modulares de 12 de junho de 2025 a 11 de junho de 2029. Seus usuários elegíveis incluem organizações de educação, residencial e de autoridades locais. A escolha entre compra, aluguel ou arrendamento pode alinhar o compromisso comercial com a duração de uso pretendida pelo comprador. Para os fornecedores, isso cria espaço para atender necessidades de acomodação temporária e de edifícios de maior duração por meio de ofertas diferentes. A oportunidade de demanda depende, portanto, de converter uma rota de contratação acessível em uma solução de construção adequada ao período de uso do comprador.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra especializada e envelhecimento da força de trabalho | -0.9% | Nacional | Longo prazo (≥ 4 anos) |
| Volatilidade dos preços de materiais e perturbação na cadeia de fornecimento | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Prazos longos de planejamento e licenciamento | -0.35% | Áreas de autoridades locais de planejamento da Inglaterra | Médio prazo (2-4 anos) |
| Riscos de cibersegurança em projetos centrados em BIM | -0.15% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de mão de obra especializada e envelhecimento da força de trabalho
A escassez de mão de obra qualificada limita a capacidade das empresas empreiteiras menores de converter obras em projetos concluídos. Entre julho e dezembro de 2025, 72% das 493 pequenas e médias empresas de construção do Reino Unido pesquisadas pela Federation of Master Builders e pelo Chartered Institute of Building relataram escassez de mão de obra qualificada.[2] As escassezes causaram atrasos em obras para 49%, cancelamentos de obras para 22% e paralisação dos planos de expansão para 30% dos entrevistados. A resposta sobre expansão foi introduzida pela primeira vez nessa rodada da pesquisa. O Plano de Empregos na Construção de outubro de 2026 identificou separadamente que o recrutamento estava falhando em substituir os trabalhadores próximos da aposentadoria com rapidez suficiente ou no nível de qualificação exigido. Sem capacidade qualificada suficiente, pedidos adicionais correm o risco de gerar compromissos de entrega que uma empresa empreiteira menor não consegue cumprir no prazo.
Volatilidade dos preços de materiais e perturbação na cadeia de fornecimento
A volatilidade dos preços de materiais limita a demanda de construção ao tornar mais difícil estabelecer o preço de um projeto executável. Em agosto de 2026, o Royal Institution of Chartered Surveyors relatou que os custos voláteis de materiais e energia, juntamente com a perturbação na cadeia de fornecimento, prejudicaram a capacidade dos profissionais de construção do Reino Unido de manter a certeza de custos do projeto. O índice de preços de materiais de construção do Reino Unido para todos os trabalhos subiu 6,4% no ano até agosto de 2026. Os preços do aço estrutural fabricado subiram 21,2% no Reino Unido nesses 12 meses. O RICS também relatou que as dificuldades de previsão levaram empreiteiros e promotores a incorporar contingências maiores nos orçamentos dos projetos. Para os empreiteiros de estruturas de aço que se comprometem antes da compra do material, uma conta de aço mais elevada pode, portanto, corroer a margem permitida no preço de construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Escala Residencial Atende ao Investimento em UtilidadesO setor residencial representou uma participação de 37,63% no tamanho do mercado de construção do Reino Unido em 2026, tornando-se o maior segmento. A estimativa provisória do estoque de habitações da Inglaterra era de 25,8 milhões em 31 de março de 2025, um aumento de 208.600 habitações em relação ao ano anterior. Essa base instalada oferece aos empreiteiros residenciais um contexto de demanda que se estende além das habitações adicionadas durante um ano individual, com obras em habitações existentes incluídas na atividade de construção. Construtores e fornecedores podem, consequentemente, atender a diferentes pacotes contratuais em adições habitacionais e intervenções no estoque residencial existente.
A infraestrutura é o segmento de crescimento mais rápido no mercado de construção do Reino Unido, com um CAGR previsto de 7,3% durante 2027-2032. As estatísticas de infraestrutura em desenvolvimento do Office for National Statistics registraram um crescimento de 3,2% a preços correntes na construção de nova infraestrutura na Grã-Bretanha em 2025 em comparação com 2024. Dentro dessa série, os gastos com água, esgoto e eletricidade aumentaram 17,8%, 74,8% e 15,3%, respectivamente, no mesmo período. A construção comercial enfrentou um sinal de demanda diferente, pois as novas obras comerciais privadas contribuíram para a queda de 11,8% trimestre a trimestre nas novas encomendas totais de construção da Grã-Bretanha no segundo trimestre de 2026. Esse contraste torna a capacidade em obras de utilidades uma opção comercial distinta para empreiteiros que buscam demanda além das adjudicações de construção comercial.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Construção:
Novos Ativos Lideram Enquanto Edifícios Existentes Oferecem Trabalho de AdaptaçãoA nova construção representou uma participação de 53,62% no mercado de construção do Reino Unido em 2026 e foi o maior segmento. A produção de construção em volume encadeado ajustado sazonalmente na Grã-Bretanha em 2025 foi de 128,5 bilhões de GBP (169,4 bilhões de USD) para todas as novas obras. Em fevereiro de 2026, o Departamento de Educação planejava reconstruir mais de 750 escolas e colégios de sexto ano em toda a Inglaterra até 2034-35. O programa prioriza os edifícios em piores condições onde as vagas são necessárias agora e no futuro. Para os empreiteiros de educação, essa sequência planejada torna a capacidade de entrega de edifícios de substituição relevante em projetos escolares sucessivos, estendendo a oportunidade além de um único local.
A renovação é o segmento de crescimento mais rápido no mercado de construção do Reino Unido, com um CAGR previsto de 6,9% durante 2027-2032. A produção de construção de reparos e manutenção na Grã-Bretanha aumentou 0,4% mês a mês em agosto de 2026. A ODS concluiu a reforma do Centro Infantil e Familiar The Leys para o Conselho do Condado de Oxfordshire em Oxford em janeiro de 2025. Financiado conjuntamente pela Agência de Financiamento de Educação e Competências, o trabalho ampliou e reconfigurou o edifício existente para o Serviço de Soluções Familiares e a Escola Hospitalar de Oxfordshire. Essa combinação torna a conexão entre o espaço adicionado e o edifício mantido central para o escopo do empreiteiro nesta reforma de serviço público.


Por Método de Construção:
Estruturas Personalizadas e Programas Modulares RepetíveisA construção convencional no local foi o maior segmento no mercado de construção do Reino Unido, com uma participação de 91,6% em 2026. Em outubro de 2025, a IMPACT Scotland adjudicou à Balfour Beatty o contrato de construção do salão de concertos Dunard Centre em Edimburgo, incluindo um duplo subsolo em betão moldado no local. O subsolo destinava-se a abrigar áreas de camarim e armazenamento para artistas e instalações de apoio. Para um cliente de edifício cultural, esse requisito conecta a construção especializada abaixo do solo com o propósito operacional do espaço. A oportunidade no local reside em pacotes estruturais personalizados cujo valor depende de se adequar aos espaços e funções específicos exigidos pelo edifício completo.
Os métodos modernos de construção, incluindo métodos pré-fabricados e modulares, formam o segmento de crescimento mais rápido, com um CAGR previsto de 10,1% durante 2027-2032. Em 2025, a Premier Modular recebeu um contrato para 42 módulos para instalações de segurança nos aeroportos de Manchester, Londres Stansted e East Midlands. O projeto utilizou um modelo de edifício personalizado destinado a ser replicado em cada local. Para um operador aeroportuário com vários locais, a repetibilidade pode reduzir a necessidade de redefinir o mesmo pacote de edifício funcional para cada local. A oportunidade resultante recompensa um fornecedor capaz de conectar módulos fabricados em fábrica com um programa de construção coordenado em todo o patrimônio do operador.
Por Fonte de Investimento:
Escala do Financiamento Privado Atende aos Compromissos dos Programas PúblicosO investimento privado foi o maior segmento no mercado de construção do Reino Unido, representando 74,09% dos gastos em construção em 2026. As novas obras de infraestrutura do setor privado superaram as novas obras do setor público na Grã-Bretanha pelo segundo ano consecutivo em 2025, numa base de preços correntes não ajustada sazonalmente. A classificação do financiamento distingue quem financia a obra, mantendo inalterada a sua categoria de infraestrutura física. Uma oportunidade de infraestrutura pode, portanto, surgir através de uma via de financiamento privado mesmo quando os seus requisitos de construção física se assemelham aos de um ativo financiado publicamente, alargando o leque de potenciais clientes.
O investimento público é o segmento de crescimento mais rápido no mercado de construção do Reino Unido, com um CAGR previsto de 7,7% durante 2027-2032. Os NHS trusts e os parceiros de construção assinaram 11 parcerias de longo prazo para a construção de novos hospitais em toda a Inglaterra em julho de 2026.[3] Esses acordos conectam clientes públicos de saúde com organizações de construção ao longo de um horizonte de entrega que se estende além da própria assinatura, criando uma base para coordenar futuras obras de construção. A coordenação entre projetos hospitalares relacionados pode, consequentemente, tornar-se parte da proposta de programa público de um fornecedor, juntamente com as capacidades necessárias para entregar um pacote de construção individual.
Análise Geográfica
Mercado de Construção do Reino Unido na Inglaterra
A Inglaterra representou uma participação de 79,37% no tamanho do mercado de construção do Reino Unido em 2026. O Ministério da Habitação, Comunidades e Governo Local relatou que a nova construção, conversão e renovação representaram 67% das despesas de capital provisórias das autoridades locais inglesas em 2025-26. Essa combinação torna a construção para autoridades locais relevante para construtores cujas capacidades abrangem a criação de novos ativos, a conversão de instalações existentes e a melhoria de edifícios para uma gama de necessidades públicas. A oportunidade comercial está, consequentemente, distribuída por diferentes intervenções em ativos públicos, permitindo a um empreiteiro voltado para câmaras municipais atender a um conjunto mais amplo de requisitos de construção do que apenas o novo desenvolvimento sugeriria.
Mercado de Construção do Reino Unido na Irlanda do Norte
A Irlanda do Norte é a geografia de crescimento mais rápido no mercado de construção do Reino Unido, com um CAGR previsto de 5,8% durante 2027-2032. As cifras provisórias da Agência de Estatísticas e Investigação da Irlanda do Norte mostraram que o volume de produção de construção na Irlanda do Norte aumentou 3,5% em termos homólogos no segundo trimestre de 2026, excluindo o trabalho de empresas locais noutros locais. Dentro dessa atividade local, a produção provisória de infraestrutura, incluindo novas obras e reparos e manutenção, aumentou 6,3% em volume em relação ao mesmo trimestre de 2025. A manutenção e expansão de redes físicas oferece, portanto, aos empreiteiros trabalho tanto em novos ativos como em infraestrutura já em serviço, conectando a entrega de projetos com as necessidades que surgem ao longo da vida de um ativo.
O pipeline de infraestrutura da Escócia de janeiro de 2026 planeou investimento de abril de 2026 a março de 2030 para apoiar 36.000 habitações a preços acessíveis. A sua relevância comercial é a oportunidade de alinhar a capacidade de entrega de habitação a preços acessíveis com um horizonte de investimento plurianual. Os acordos de empréstimo do País de Gales de março de 2026 com 5 senhorios sociais registados destinavam-se a financiar 159 habitações a preços acessíveis em Cardiff, Swansea, Newport, Torfaen, Bridgend e Rhondda Cynon Taf. No País de Gales, as habitações foram planeadas em regimes de arrendamento social, arrendamento intermédio e propriedade partilhada. Enquanto o programa da Escócia aponta para um planeamento de entrega sustentado, os acordos galeses criam uma rota mais específica para oportunidades de construção através de clientes identificáveis de senhorios sociais.
Quadro Regulatório e Perspetivas
Esta comparação abrange jurisdições selecionadas na perspetiva de um empreiteiro de construção que escolhe produtos conformes e prepara trabalhos de construção. A coluna nacional aborda os produtos de construção regulamentados ao abrigo de orientações que distinguem a Grã-Bretanha e a Irlanda do Norte. A Inglaterra e o País de Gales são comparados nos requisitos de controlo de edifícios e nas transições anunciadas que afetam os trabalhos de construção. Estas camadas afetam a seleção de produtos e a forma como um empreiteiro prepara um pacote de construção.
Tabela Regulatória
| Fator de decisão | Reino Unido | Inglaterra | País de Gales |
|---|---|---|---|
| Autoridade principal | Office for Product Safety and Standards para produtos de construção regulamentados | Building Safety Regulator para trabalhos de maior risco especificados; autoridades locais e aprovadores registados onde outros trabalhos necessitam de aprovação | Autoridades locais e aprovadores de controlo de edifícios registados; apenas autoridades locais para novos trabalhos de maior risco |
| Instrumentos ou diretrizes principais | Regulamentos de Produtos de Construção de 2013, alterados em 2022; proposta de substituição para a Grã-Bretanha para produtos abrangidos por normas designadas e avaliações técnicas, com início previsto com o requisito geral de segurança sujeito ao calendário parlamentar | Regulamentos de Construção de 2010 e alterações adotadas das Normas Futuras para Habitações e Edifícios | Procedimentos para edifícios de maior risco e reformas de controlo de edifícios em vigor a partir de 1 de julho de 2026; alterações à Parte L agendadas para 4 de março de 2027 |
| Efeito comercial | Supervisão de produtos dentro da população de produtos regulamentados | Aprovação antes dos trabalhos de maior risco aplicáveis, sujeita a isenções; a maioria das novas disposições normativas entra em vigor a 24 de março de 2027, com disposições específicas de maior risco a partir de 24 de setembro de 2027, sujeitas a transições | Portais, requisitos de fio dourado e funções de titular de deveres para trabalhos aplicáveis; trabalhos anteriores qualificados protegidos ao abrigo de condições de transição, com proteção cessando em caso de rejeição ou caducidade |
| Atratividade da política atual | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | A endurecer | Sem alteração |
| Fonte: Mordor Intelligence | |||
A classificação Média do Reino Unido e a direção Sem alteração refletem a supervisão contínua de produtos ao abrigo dos regulamentos em vigor, enquanto a proposta de substituição para a Grã-Bretanha para os produtos abrangidos está sujeita ao calendário parlamentar. A classificação Média da Inglaterra e a direção A endurecer refletem as aprovações de maior risco e as normas de 2027 adotadas para aquecimento de baixo carbono e alta eficiência energética em novas habitações e edifícios não domésticos. A classificação Média do País de Gales e a direção A endurecer refletem a sua reforma de controlo de 1 de julho de 2026 e as alterações à Parte L de 4 de março de 2027, que exigem eletricidade renovável no local para habitações ou edifícios recém-construídos que as contenham, exceto edifícios relevantes ao abrigo do regulamento 7(4) e onde não seja possível obter uma produção razoável dado o projeto e a envolvente. As novas habitações devem também cumprir uma classificação mínima de intensidade de uso de energia, com a pessoa que executa o trabalho a notificar a autoridade local das especificações de projeto o mais tardar no dia anterior ao início dos trabalhos e a reportar o desempenho e as alterações de especificação tal como construídos o mais tardar 5 dias após a conclusão.
Etapas da Cadeia de Valor
Esta comparação acompanha a distribuição de produtos de construção, a entrega de projetos e a manutenção de edifícios para distinguir o trabalho e os ganhos em cada etapa. Os distribuidores ganham com as vendas de materiais, os empreiteiros com os contratos de construção e os prestadores de manutenção com os trabalhos de serviço. Em grandes projetos de cabos, um empreiteiro principal ou subempreiteiro geralmente adquire cabos de distribuidores para entrega aos instaladores, pelo que o calendário de entrega do distribuidor define quando a instalação pode prosseguir.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Estrangulamento | Resposta de resiliência |
|---|---|---|---|---|
| Distribuição de produtos de construção | Distribuidores de materiais de construção como a Travis Perkins plc | Receita de vendas de materiais | Disponibilidade de alguns produtos de baixo carbono em 4 cidades do sul do Reino Unido | Identificar alternativas de produtos adequadas antes de comprometer o pacote de construção |
| Entrega de construção | Empreiteiros principais como a Kier Group | Receita de contratos de construção | Transferência de aquisição de cabos em grandes projetos | Coordenar os pedidos de cabos com os marcos de instalação |
| Manutenção e remodelação de edifícios | Prestadores de serviços de ciclo de vida como a Kier Places, parte da Kier Group | Receita de serviços de manutenção e remodelação | Coordenação da manutenção com a remodelação | Faseamento das melhorias do edifício em torno do calendário de manutenção |
| Fonte: Mordor Intelligence | ||||
A entrega de construção e os serviços de edifícios posteriores podem gerar receita dentro de um mesmo grupo, como ilustram as atividades da Kier no exercício de 2026. Isso permite que a relação com o fornecedor se estenda além da conclusão de um projeto de construção inicial. A distinção económica está entre ganhar com um pacote de construção e ganhar com intervenções sucessivas no mesmo ativo.
Panorama Competitivo
Concentração do Mercado
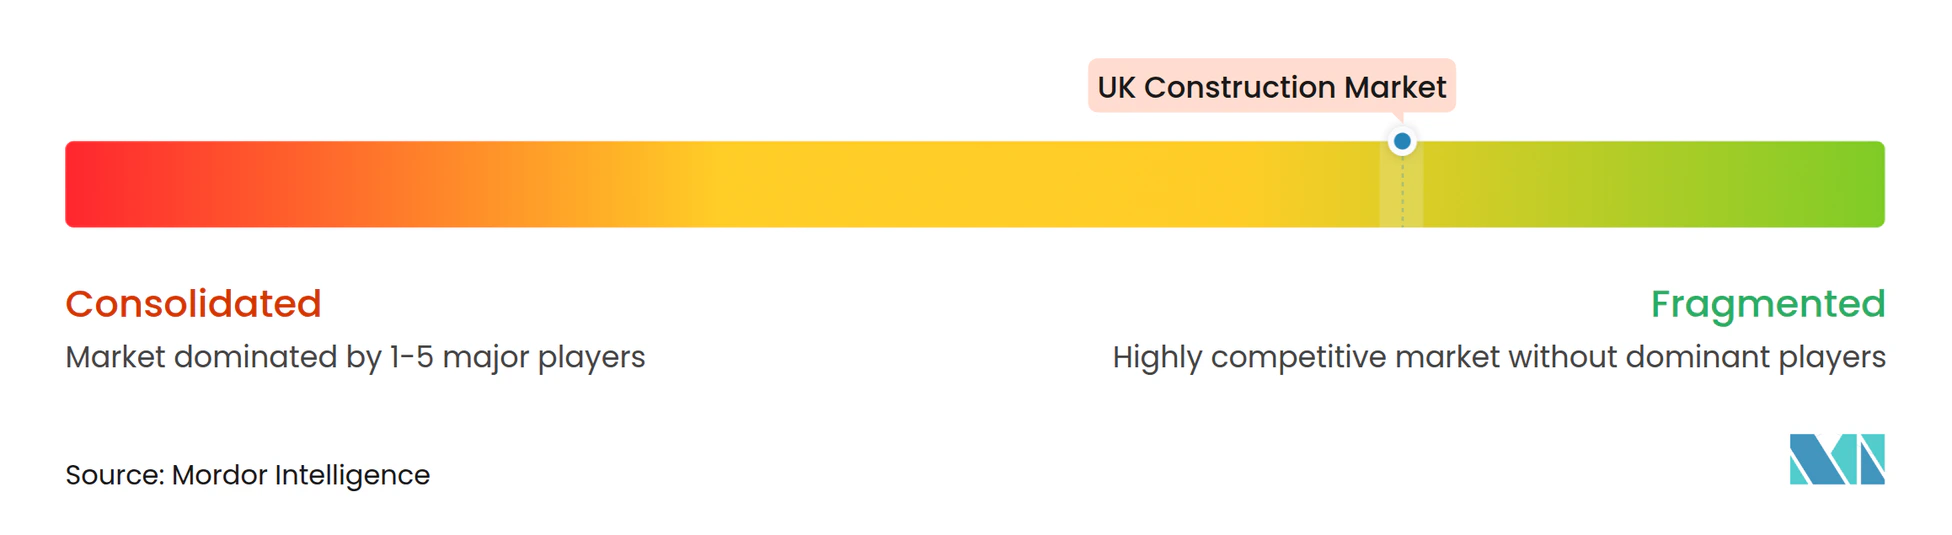
A concorrência está dispersa entre empreiteiros nacionais e empresas de construção especializadas, com Balfour Beatty, Kier Group, Morgan Sindall Group e Laing O'Rourke entre os participantes ativos. Oito empresas da ISG entraram em administração a 20 de setembro de 2024, e as operações de construção e serviços relacionados da ISG no Reino Unido cessaram imediatamente. A divisão de Construção no Reino Unido da Balfour Beatty reportou uma margem de lucro operacional de 3,5% em 2025, superando o seu objetivo de 3% após uma quinta melhoria anual consecutiva. No exercício de 2026, o negócio Kier Places da Kier Group prestou gestão de instalações e manutenção de habitações juntamente com os trabalhos de construção do grupo. Com as operações da ISG no Reino Unido extintas, os clientes que escolhem entre os empreiteiros ativos podem ponderar os retornos de construção melhorados da Balfour Beatty juntamente com a capacidade da Kier Group de apoiar ativos além da fase de construção.
Em outubro de 2025, a Kier Group foi nomeada para o contrato de obras de estradas e infraestruturas do Conselho do Condado de Norfolk, anunciado com início em abril de 2026 e um prazo de até 14 anos. Um prazo prospetivo desta natureza torna a capacidade de manter o serviço ao longo de muitos anos central para a proposta comercial do empreiteiro. A divisão Fit Out da Morgan Sindall Group reportou um crescimento de receita de 37% e um crescimento de lucro operacional de 41% em 2025, com a empresa citando volumes excecionais, alavancagem operacional e um ambiente competitivo em transição. A contribuição de volumes excecionais torna a reposição da carteira de trabalhos da divisão Fit Out central para sustentar essa melhoria dos resultados divisionais.
A Laing O'Rourke iniciou o alargamento de 2 entradas no Hospital Real de Calderdale em Halifax a 12 de outubro de 2026, para criar acesso de ambulâncias para o novo serviço de urgência e melhorar o acesso ao estaleiro de construção. Em junho de 2026, a empresa afirmou que o seu processo de integração de fornecedores no Reino Unido exige conformidade com os Sistemas de Segurança em Contratação através do quadro Deem to Satisfy, além de alinhamento com a Norma de Avaliação Comum e os requisitos da Lei de Segurança de Edifícios. Os fornecedores e empresas especializadas que pretendam trabalhar com a Laing O'Rourke precisam, portanto, de cumprir esses requisitos antes da integração. As credenciais de competência tornam-se uma condição de acesso à sua cadeia de fornecimento, juntamente com o preço. Em Calderdale, a preparação das entradas para ambulâncias e grandes veículos de construção torna o trabalho de acesso ao local parte da entrega no campus hospitalar existente.
Líderes da Indústria de Construção do Reino Unido
-
Balfour Beatty
-
Kier Group
-
Morgan Sindall Group
-
Laing O'Rourke
-
ISG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção do Reino Unido Empresas cobertas neste relatório
- Balfour Beatty
- Kier Group
- Morgan Sindall Group
- Laing O'Rourke
- ISG
- Skanska UK
- BAM Construct & Ventures UK
- Bouygues UK
- Willmott Dixon
- Wates Group
- Galliford Try
- Sir Robert McAlpine
- Mace Group
- Multiplex
- Costain Group
- VINCI Construction UK (incl. Taylor Woodrow)
- Ferrovial Construction UK
- Lendlease Europe (UK)
- John Sisk & Son (UK)
- Barratt Redrow
- Persimmon
- Taylor Wimpey
- Vistry Group
- Berkeley Group
Principais Oportunidades para os Participantes do Mercado
A comparação abrange habitação liderada por câmaras municipais, projetos rurais liderados pela comunidade e preparação para construção hospitalar posterior em Inglaterra. A Homes England aceita propostas elegíveis de Envolvimento Contínuo com o Mercado para um ou mais projetos de desenvolvimento durante o seu programa habitacional 2026-2036, sujeito a financiamento disponível. A questão comercial é como os fornecedores de construção podem traduzir uma rota de financiamento ou uma fase inicial de projeto num pacote executável de trabalho físico.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Carteiras de habitação a preços acessíveis lideradas por câmaras municipais | Propostas de subsídio multissite anteriores anunciadas para o programa 2026-2036 | Câmaras municipais a desenvolver habitação a preços acessíveis | Sequenciar pacotes de construção nos locais propostos | Prontidão e sequenciamento multissite | Empreiteiros de habitação que apoiam a entrega das câmaras municipais |
| Habitação a preços acessíveis rural liderada pela comunidade | Taxas de subsídio flexíveis apoiam projetos pequenos, frequentemente rurais, sujeitos a avaliação de propostas | Trusts de terrenos comunitários e cooperativas de habitação | Agrupar projetos de construção menores em torno do local do promotor comunitário | Custos de desenvolvimento relativamente elevados | Empreiteiros capazes de servir projetos de habitação rural de menor dimensão |
| Prontidão do local para projetos hospitalares posteriores | O calendário de julho de 2026 colocou os inícios de construção principal da Onda 2 em 2030-2035 | Trusts do NHS a desenvolver projetos hospitalares | Desenvolver pacotes de preparação de locais e infraestruturas para projetos posteriores | Potenciais constrangimentos de capacidade identificados no relatório de 2025-26 | Empreiteiros de obras de habilitação e infraestruturas |
| Fonte: Mordor Intelligence | |||||
A abertura central é transformar o acesso ao financiamento em projetos que compradores de habitaão menores ou públicos consigam entregar. As taxas de subsídio flexíveis podem melhorar a viabilidade de projetos liderados pela comunidade, enquanto os custos de desenvolvimento relativamente elevados moldam o pacote de construção viável. Os fornecedores de construção podem, portanto, competir adequando a escala dos seus pacotes de trabalho às capacidades de entrega da organização de habitação.
Desenvolvimentos industriais recentes em Mercado de Construção do Reino Unido
- Out 2026: A Laing O'Rourke iniciou o alargamento de 2 entradas no Hospital Real de Calderdale em Halifax para criar acesso de ambulâncias para o novo serviço de urgência e melhorar o acesso ao estaleiro de construção.
- Jul 2026: Os trusts do NHS e os parceiros de construção assinaram 11 parcerias de longo prazo para entregar novos projetos hospitalares em toda a Inglaterra.
- Abr 2026: A Great British Energy – Nuclear e a Rolls-Royce SMR assinaram um contrato para projetar e construir reatores modulares de pequena escala para o projeto Wylfa no País de Gales.
Mercado de Construção do Reino Unido Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção do Reino Unido mede os gastos anuais em atividade de construção realizada no Reino Unido, incluindo nova construção e renovação de edifícios e obras de engenharia civil. Abrange obras de construção e instalação, manutenção e reparação associadas.
Exclusões do âmbito: Transações imobiliárias e valores fundiários, honorários exclusivos de arquitetura e design, e o valor de fabricação fora do local de produtos de construção autónomos vendidos sem um contrato de construção associado estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Moradias/Casas Unifamiliares
- Comercial
- Escritórios
- Retalho
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transportes (Estradas, Caminhos de Ferro, Vias Aéreas, outros)
- Energia e Serviços
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional em Obra
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Geografia
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como a produção de construção, novas encomendas e séries de preços do Office for National Statistics fornecem medidas de trabalho entregue, composição setorial, variação de preços e sinais de encomendas futuras. A metodologia de estatísticas de construção do ONS define a produção faturável, o Plano de Infraestrutura do Reino Unido da Autoridade Nacional de Infraestrutura e Transformação de Serviços mostra a construção e manutenção de infraestrutura pública e privada planeadas, e as informações do programa de infraestrutura do Governo de Sua Majestade ajudam a acompanhar o calendário dos programas públicos.
Os analistas podem utilizar registos de empresas, relatórios anuais, materiais para investidores e imprensa especializada de construção do Reino Unido de reputação para verificar a atividade dos empreiteiros, o calendário dos projetos e as alterações nos custos ou na capacidade em relação a essas séries públicas. Estas fontes são ilustrativas e não exaustivas, e outras fontes informam a recolha, validação e clarificação.
Entrevistas Primárias e Inquéritos
Um guia de entrevista estruturado procuraria obter opiniões de especialistas em construção residencial, comercial, de infraestrutura, renovação e métodos de construção do Reino Unido, incluindo líderes de empreiteiros, gestores de projetos e orçamentação, e responsáveis de construção do lado do cliente público e privado. As entrevistas e um inquérito direcionado testariam a interpretação baseada em fontes da atividade contratual, calendário de entrega, preços e composição de segmentos, identificariam lacunas na cobertura regional ou de projetos e ajudariam a conciliar evidências independentes sem substituir a opinião pela atividade medida.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 20% | |
| Nível médio: 38% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 25% | Gestores: 45% |
Dimensionamento de Mercado e Previsão
O modelo parte dos gastos anuais de construção do Reino Unido em edifícios e engenharia civil, ancorado na produção a preços correntes e ajustado pela variação dos preços de construção, de modo a que as alterações no volume de trabalho possam ser distinguidas das variações de preço. Separa as novas obras da reparação e manutenção, estimando depois a atividade residencial, comercial e de infraestrutura com recurso a indicadores como inícios e conclusões de habitações, novas encomendas por setor, estado do plano de infraestrutura e gastos previstos, e índices de preços de produção para mão de obra, equipamentos e materiais. As participações por projeto e tipo de construção são construídas a partir da distribuição do trabalho medido e verificadas em relação à composição do financiamento público e privado e às quatro nações do Reino Unido. Uma observação setorial em falta é estimada a partir da série oficial disponível mais próxima e assinalada para revisão em relação a indicadores relacionados. Uma previsão de cima para baixo aplica uma regressão multivariada a fatores de atividade, encomendas, plano de infraestrutura e preços, com análise de cenários para alterações no calendário de projetos ou nos custos quando o plano de infraestrutura não estabelece datas de entrega. Verificações seletivas de baixo para cima comparam valores de contratos amostrados com o progresso reportado dos projetos e consolidações de fornecedores. Entrevistas com empreiteiros e clientes do Reino Unido testam se as previsões ao nível das variáveis refletem as condições reais de adjudicação e entrega. Quando as fontes divergem, a estimativa segue a produção e as encomendas observadas, e qualquer lacuna remanescente permanece no input do modelo afetado até que evidências independentes suportem uma alteração.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam a produção e as encomendas oficiais com índices de preços, estado do plano de infraestrutura, divulgações de empresas e evidências de projetos amostrados, investigando depois valores atípicos, variações anuais e totais setoriais ou geográficos que não se reconciliam. Um segundo analista revê as definições das fontes, os cálculos e as explicações das variações antes da aprovação, e a equipa volta a contactar os respondentes relevantes quando novas evidências entram em conflito com a interpretação anterior ou quando uma hipótese de calendário, preço ou âmbito de projeto se altera materialmente. O conjunto de dados é atualizado anualmente, revisto entre ciclos após eventos materiais de política, financiamento ou projetos, e verificado novamente numa nova passagem de pré-entrega.
Tamanho do Mercado de Construção do Reino Unido da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos inputs utilizados para modelar a procura. O mercado de construção do Reino Unido mede os gastos anuais em atividade de construção realizada no Reino Unido, incluindo nova construção e renovação de edifícios e obras de engenharia civil.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelação específicas do mercado. Uma observação setorial em falta é estimada a partir da série oficial disponível mais próxima e assinalada para revisão em relação a indicadores relacionados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 325,30 bilhões de USD (2026) | |
| Consultora Global A | 307,84 bilhões de USD (2025) | Na sua base de 2025, esta estimativa está 8,8% abaixo do valor deste relatório para 2027 de 337,6 bilhões de USD, 2 anos mais tarde. O seu valor publicado é anterior ao ano de comparação, e a sua previsão mostra crescimento contínuo do mercado após esse ano de base. |
| Anuário de Dados do Setor B | 161,39 bilhões de GBP (2025) | O seu valor no ano de base precede o período de comparação, e a sua série publicada projeta expansão contínua a seguir. |
O conjunto de dados da Mordor Intelligence é atualizado anualmente, revisto entre ciclos após eventos materiais de política, financiamento ou projetos, e verificado novamente numa nova passagem de pré-entrega.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspetivas de crescimento do mercado de construção do Reino Unido?
Foi avaliado em 325,3 bilhões de USD em 2026 e prevê-se que cresça de 337,6 bilhões de USD em 2027 para 402,5 bilhões de USD até 2032, a um CAGR de 3,58% durante 2027-2032.
O que está a sustentar a demanda por trabalhos de construção no Reino Unido?
O plano de investimento rodoviário estratégico da Inglaterra decorre de abril de 2026 a março de 2031, enquanto as melhorias financiadas em habitações sociais inglesas apoiam os trabalhos de construção.
Qual setor lidera os gastos em construção no Reino Unido?
O residencial liderou com uma participação de 37,63% em 2026, enquanto a infraestrutura tem previsão de crescimento mais rápido, com um CAGR de 7,3% durante 2027-2032.
Quais empresas competem na construção do Reino Unido?
Balfour Beatty, Kier Group, Morgan Sindall Group e Laing O'Rourke são participantes ativos.
O que poderia limitar a entrega de construção no Reino Unido?
Entre 493 pequenas e médias empresas de construção do Reino Unido pesquisadas, 49% relataram atrasos em trabalhos causados por escassez de mão de obra especializada de julho a dezembro de 2025. Os constrangimentos de capacidade podem limitar a conversão de pedidos em obras concluídas.
Qual nação do Reino Unido lidera os gastos em construção e qual cresce mais rapidamente?
A Inglaterra liderou com uma participação de 79,37% em 2026, enquanto a Irlanda do Norte tem previsão de crescimento mais rápido, com um CAGR de 5,8% durante 2027-2032.