
Tamanho e Participação do Mercado de Ileostomia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.21 % |
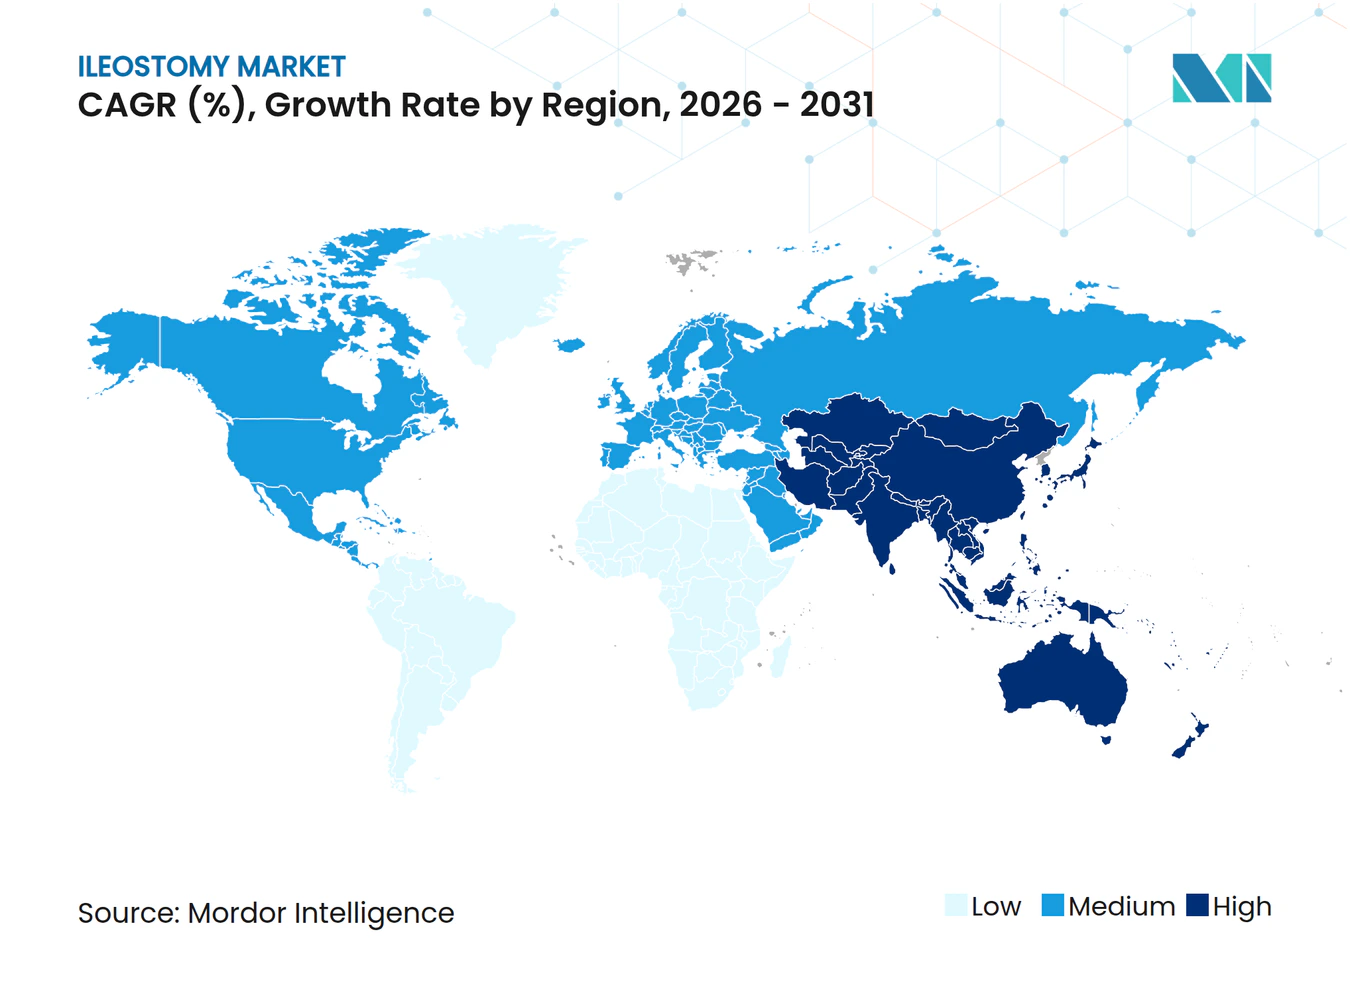
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ileostomia por Mordor Intelligence
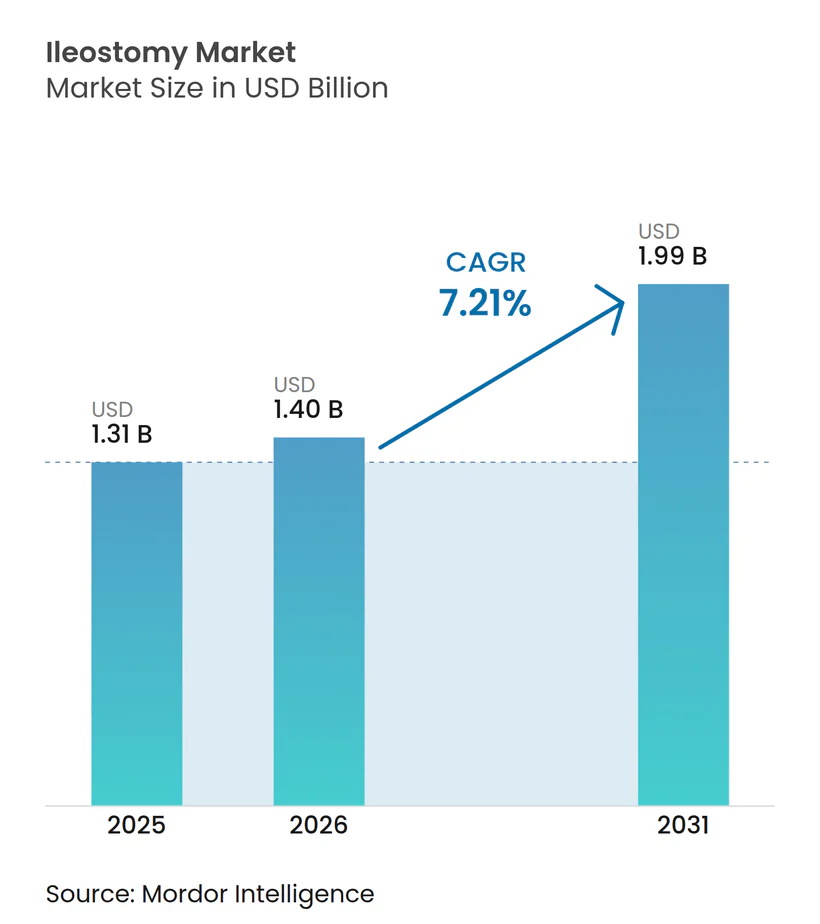
Espera-se que o tamanho do mercado de ileostomia cresça de 1,31 bilhão de USD em 2025 para 1,40 bilhão de USD em 2026, com previsão de atingir 1,99 bilhão de USD até 2031, a um CAGR de 7,21% no período 2026-2031.
A expansão decorre de três forças convergentes: uma população envelhecida com maior incidência de doença inflamatória intestinal (DII), volumes constantes de cirurgias para câncer colorretal e rápida inovação de produtos em sistemas drenáveis de duas peças. A América do Norte permanece o maior contribuinte regional, enquanto a Ásia-Pacífico registra a adoção mais rápida graças à ampliação da capacidade hospitalar e ao aumento da expectativa de vida. Os padrões de procedimentos também estão evoluindo; os cirurgiões agora preferem ileostomias em alça temporárias para preservação intestinal, embora os procedimentos terminais permanentes ainda dominem os volumes. A intensidade competitiva é moderada, pois as empresas líderes se diferenciam por meio de alertas digitais de vazamento, barreiras cutâneas moldáveis e ecossistemas de cuidado com suporte de serviços.
Principais Conclusões do Relatório
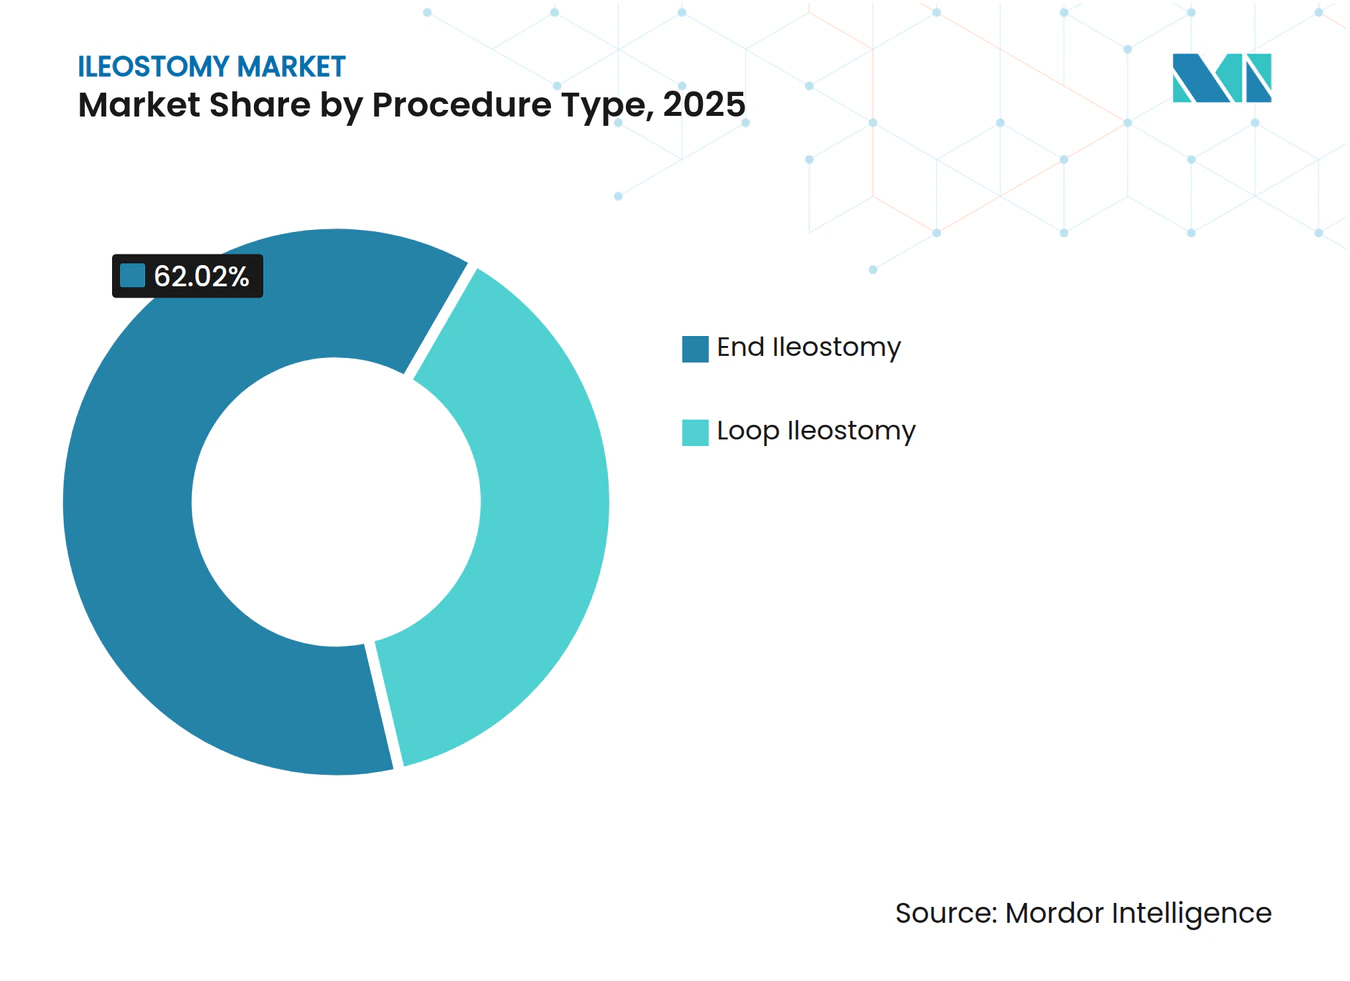
- Por tipo de procedimento, a ileostomia terminal liderou com 62,02% da participação do mercado de ileostomia em 2025, enquanto a ileostomia em alça tem previsão de registrar um CAGR de 7,55% até 2031.
- Por tipo de sistema, os produtos de duas peças capturaram 57,68% do mercado de ileostomia em 2025; as soluções de uma peça têm projeção de expansão a um CAGR de 7,78% até 2031.
- Por equipamento, as bolsas de estoma representaram 75,62% do tamanho do mercado de ileostomia em 2025; o segmento de acessórios e outros deve crescer a um CAGR de 7,84% durante 2026-2031.
- Por doença, o câncer contribuiu com 42,55% da participação na receita em 2025, enquanto a doença de Crohn avança a um CAGR de 8,42% até 2031.
- Por usuário final, os hospitais detinham 50,88% da participação no tamanho do mercado de ileostomia em 2025, e os cuidados domiciliares têm projeção de crescimento a um CAGR de 8,06% ao longo do período de previsão.
- Por geografia, a América do Norte comandou 42,97% da participação no mercado de ileostomia em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 8,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doença inflamatória intestinal (DII) | +1.8% | América do Norte e Europa com maior incidência, expansão global para Ásia e América Latina | Longo prazo (≥ 4 anos) |
| Crescente incidência cirúrgica de câncer colorretal | +1.5% | Global, com volumes acelerados na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Envelhecimento populacional e carga de doenças crônicas | +1.2% | Impacto central na Ásia-Pacífico, extensão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços em bolsas drenáveis de duas peças | +0.9% | Adoção inicial em mercados desenvolvidos, expandindo-se mundialmente | Curto prazo (≤ 2 anos) |
| Surgimento de dispositivos vestíveis digitais para monitoramento de estoma | +0.6% | América do Norte e UE primeiro, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de barreiras cutâneas personalizadas impressas em 3D | +0.4% | Programas piloto na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de DII
A incidência de DII padronizada por idade subiu de 4,22 para 4,45 por 100.000 entre 1990 e 2022. As coortes de idosos apresentam o aumento mais acentuado, com mulheres entre 60 e 89 anos exibindo o maior crescimento de casos. Nações recentemente industrializadas na Ásia, África e América Latina estão entrando em uma fase de aceleração, sinalizando demanda global sustentada por soluções avançadas de estoma. À medida que a terapia medicamentosa falha em casos complexos, as ileostomias permanentes ou temporárias tornam-se essenciais, impulsionando a adoção de produtos premium que preservam a integridade da pele periestomia enquanto acomodam múltiplas comorbidades.
Crescente Incidência Cirúrgica de Câncer Colorretal
O câncer colorretal constitui 38,5% do risco ao longo da vida para tumores gastrointestinais em todo o mundo [1]. Os casos de início precoce avançam mais rapidamente, compelindo os cirurgiões a realizar ileostomias de desvio protetoras em pacientes mais jovens e ativos que priorizam dispositivos discretos. As taxas de câncer de cólon entre americanos asiáticos subiram de 155 para 755 por 100.000 entre 2017 e 2022, sublinhando a mudança em direção a sistemas de alta qualidade e compatíveis com o estilo de vida. A demanda se concentra em dispositivos que simplificam o uso de curto prazo e protegem a pele para reversões planejadas.
Envelhecimento Populacional e Carga de Doenças Crônicas
Adultos com mais de 45 anos enfrentam uma crescente carga de hérnia e cirurgia intestinal que frequentemente culmina na formação de ostomia [2]. A China ilustra a escala econômica: os gastos per capita com saúde devem subir para 30.800 USD até 2060 sob a demografia atual. Usuários mais velhos precisam de barreiras fáceis de manusear e fechamentos amigáveis para cuidadores, levando os fabricantes a aperfeiçoar flanges ergonômicas, acoplamentos codificados por cores e suporte integrado ao cinto para destreza limitada.
Avanços em Bolsas Drenáveis de Duas Peças
A tecnologia moldável da ConvaTec manteve a pele periestomia saudável em 95% dos usuários e melhorou os escores de dermatite em 86% dos que trocaram de produto. Pesquisas revelam que mais de 90% dos usuários consideram os dispositivos moldáveis de duas peças mais rápidos e menos estressantes do que os tipos cortados sob medida. Dados randomizados mostram que os cintos elevam a satisfação geral com a vida e a imagem corporal após oito semanas de uso. Esses ganhos estimulam a demanda por produtos premium em mercados desenvolvidos e reforçam a liderança dos sistemas de duas peças no mercado de ileostomia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança em direção a procedimentos minimamente invasivos de preservação intestinal | -0.8% | Maior efeito em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Lacunas de custo e reembolso em economias em desenvolvimento | -0.6% | Ásia-Pacífico, Oriente Médio e África, América Latina | Curto prazo (≤ 2 anos) |
| Vulnerabilidade da cadeia de suprimentos de adesivos hidrocoloides | -0.4% | Global, variabilidade regional | Curto prazo (≤ 2 anos) |
| Regulamentações de descarte de resíduos para produtos de ostomia de uso único | -0.3% | UE e América do Norte primeiro, estendendo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança em Direção a Procedimentos Minimamente Invasivos de Preservação Intestinal
As cirurgias colorretais robóticas agora relatam menos complicações e internações mais curtas em comparação com as abordagens abertas. Dados dos EUA mostram o uso robótico crescendo nas reversões de estoma, indicando a preferência dos cirurgiões pela anastomose direta quando a tecnologia reduz o risco. As diretrizes profissionais confirmam que os métodos laparoscópicos e robóticos diminuem a dor e o tempo de internação, mantendo a segurança oncológica. À medida que a proficiência se expande, menos pacientes necessitam de ileostomias protetoras, moderando a demanda em sistemas de saúde avançados.
Lacunas de Custo e Reembolso em Economias em Desenvolvimento
Pesquisas no Malawi, Nigéria, Índia e Filipinas documentam acesso limitado a suprimentos de estoma acessíveis e aconselhamento. A compra por conta própria, o seguro inconsistente e a distribuição rural escassa restringem a adoção de produtos premium, levando os fornecedores a lançar linhas de baixo custo com adesivos mais simples. Essas restrições ampliam a divisão de qualidade entre segmentos de alta renda e sensíveis ao preço no mercado de ileostomia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Procedimento – Procedimentos Terminais Dominam, mas a Demanda por Ileostomia em Alça Acelera
A ileostomia terminal representou 62,02% da receita de 2025, ancorando o mercado de ileostomia com usuários de longo prazo cuja vida útil do dispositivo pode superar uma década. A complexidade pós-operatória e o maior débito do estoma levam os hospitais a selecionar barreiras duráveis de duas peças com bases de hidrocoloide reforçadas. O segmento concorrente de ileostomia em alça, embora menor, registra um CAGR de 7,55% à medida que os cirurgiões constroem cada vez mais desvios temporários para ressecções anteriores baixas. Projetos de melhoria de qualidade comprovam que a reversão oportuna reduz as readmissões em 30 dias de 20,10% para 8,75%. Os fabricantes, portanto, projetam sistemas leves e suaves para a pele que simplificam as trocas durante o curto período ativo.
O aumento das ileostomias em alça expande o mercado de ileostomia ao recrutar pacientes mais jovens que valorizam a facilidade de remoção antes da reanastomose. Aplicativos educacionais os orientam sobre cronogramas de esvaziamento, monitoramento do débito e sinais de alerta precoce. Combinados com acompanhamentos por tele-enfermagem, essas ferramentas reduzem as visitas de emergência e reforçam a fidelidade à marca. Consequentemente, kits específicos para procedimentos com dimensionamento pré-cortado e painéis codificados por cores estão ganhando espaço nos centros de colorretal.



Por Tipo de Equipamento – Bolsas de Estoma Mantêm Valor Central Enquanto Acessórios Prosperam
As bolsas de estoma representaram 75,62% da receita de 2025, confirmando seu papel central no mercado de ileostomia. A alta demanda persiste por bolsas drenáveis com membranas de filtro integradas que atenuam o abaulamento e o odor. No entanto, o segmento de acessórios e outros avança a um CAGR de 7,84%, impulsionado por lenços de barreira, cintos ajustáveis e géis desodorizantes. Os clínicos agora utilizam aditivos redutores de mau odor que diminuem os escores de intensidade de odor e aumentam a confiança social.
Protocolos estratificados por risco limitam as complicações da pele periestomia a 6,2% em 90 dias quando anéis de barreira avançados e almofadas convexas são combinados com ensino estruturado. Essa evidência incentiva os fornecedores a agrupar bolsas com kits iniciais de acessórios, incorporando hábitos de uso de longo prazo e elevando o preço médio de venda. A crescente combinação de acessórios diversifica ainda mais os fluxos de receita no mercado de ileostomia.
Por Tipo de Doença – Câncer Ainda Lidera Enquanto a DII Impulsiona o Crescimento Futuro
As cirurgias oncológicas capturaram 42,55% das vendas de 2025, ancorando o mercado de ileostomia nas enfermarias de oncologia. No entanto, a doença de Crohn apresenta o CAGR mais acentuado de 8,42%, pois as recidivas crônicas exigem cirurgias repetidas e possível desvio permanente. A medição de calprotectina fecal do efluente do estoma oferece um biomarcador não invasivo para monitoramento de surtos. Os designers de produtos agora integram portas de amostragem que permitem aos clínicos coletar efluente sem desacoplar as bolsas, facilitando a vigilância da doença.
A epidemiologia regional reforça a tendência. Projeta-se que a Índia testemunhe um crescimento desproporcional da prevalência de DII até 2050. Consequentemente, os fornecedores estão adaptando bolsas de alto débito com torneiras de uso prolongado que se conectam a coletores de cabeceira, abordando os padrões de drenagem imprevisíveis típicos da doença de Crohn grave. Esses avanços específicos para cada doença preservam o impulso no mercado de ileostomia.
Por Tipo de Sistema – Flexibilidade dos Sistemas de Duas Peças Versus Simplicidade dos Sistemas de Uma Peça
Os sistemas de duas peças detinham 57,68% da receita de 2025, refletindo a preferência dos usuários por trocar bolsas sem perturbar a barreira cutânea, uma característica essencial em cenários de alto débito. Cliques de acoplamento aprimorados e feedback tátil tranquilizam usuários com deficiência visual ou idosos. Por outro lado, a categoria de uma peça registra um CAGR de 7,78% à medida que a ciência dos adesivos e as placas flexíveis reduzem a ansiedade com vazamentos. Pesquisas confirmam que os produtos moldáveis de uma peça agora rivalizam com os de duas peças em tempo de uso, simplificando as rotinas matinais.
A educação contínua sobre produtos sustenta melhores resultados; um documento técnico da AAH associa a escolha correta do sistema a até 40% menos complicações periestomais. À medida que a diferenciação se estreita, as empresas adicionam vídeos com código QR e guias multilíngues para promover o ajuste adequado. Ambos os tipos de sistema sustentam, assim, corredores de crescimento paralelos, expandindo o tamanho geral do mercado de ileostomia para os inovadores de sistemas.
Por Usabilidade – Bolsas Drenáveis Prevalecem, mas Nichos de Extremidade Fechada Crescem
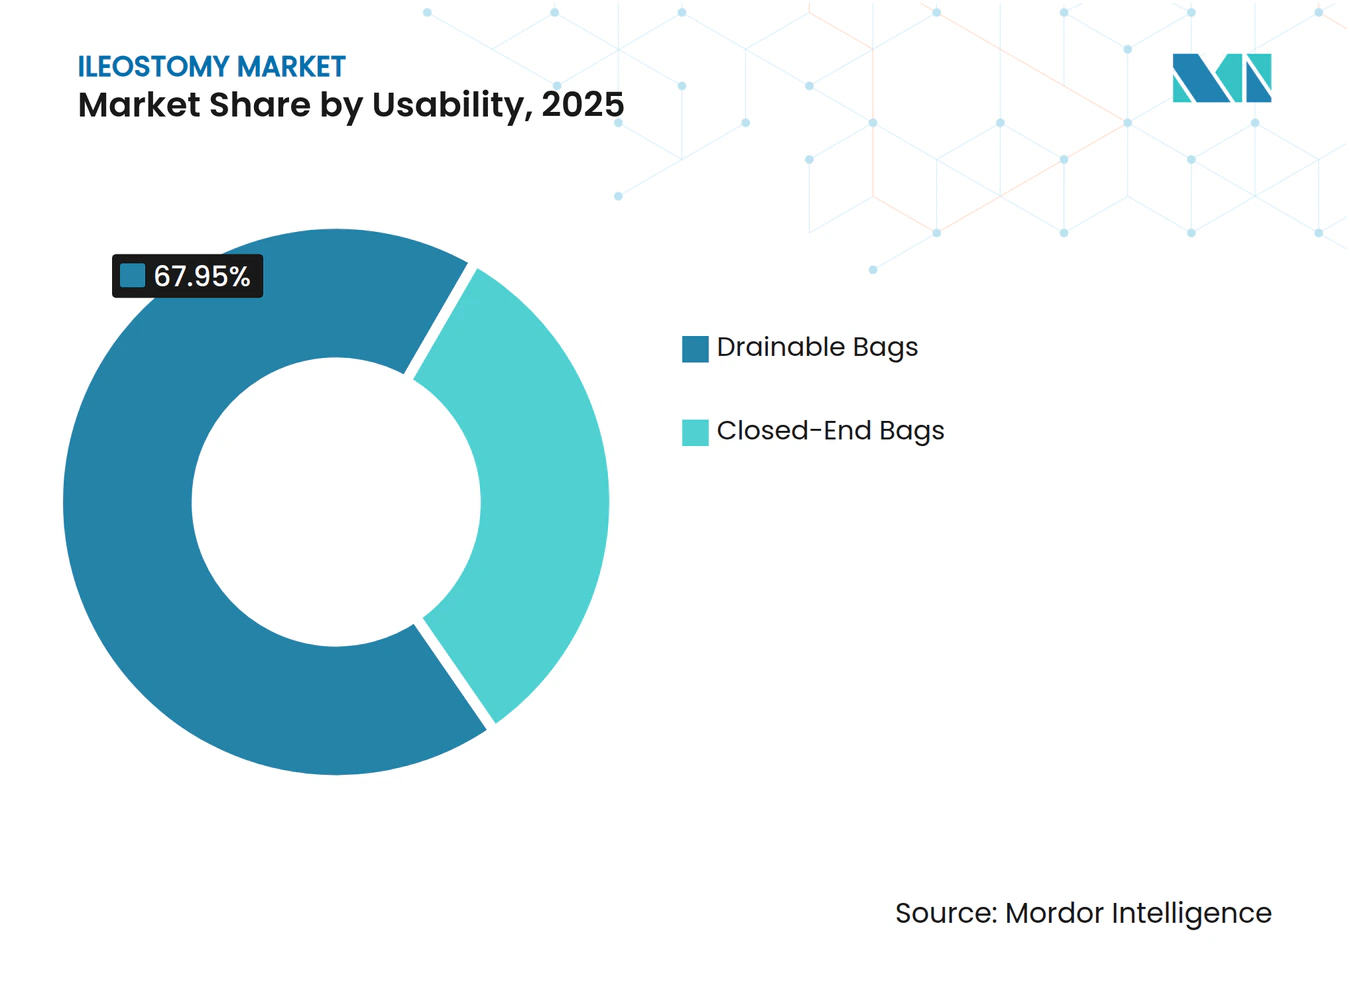
As opções drenáveis dominaram 67,95% dos gastos de 2025, atendendo à realidade clínica do débito líquido. As extensões de torneira macia agora se conectam diretamente a recipientes de cabeceira, reduzindo o esvaziamento noturno para pacientes hospitalizados e liberando o tempo de enfermagem. As bolsas de extremidade fechada, embora menores, crescem a um CAGR de 7,95%, atendendo a nichos de viagem, esportes e atividades íntimas onde a discrição de uso único supera o custo.
Dispositivos seletivos de continência, como tampões internos, proporcionam 67,4% de continência e 74,9% de ganhos na qualidade de vida. Os produtores, portanto, investem em bolsas híbridas que alternam entre os modos drenável e de extremidade fechada, unindo conveniência com metas de redução de resíduos ambientais. Essa tendência de design duplo sublinha como os recursos de usabilidade impulsionam a diferenciação contínua no mercado de ileostomia.

Por Usuário Final – Cuidados Migram do Ambiente Hospitalar para o Domiciliar
Os hospitais detinham 50,88% da participação na receita em 2025, mas os formuladores de políticas em todo o mundo agora promovem cirurgias colorretais no mesmo dia e acompanhamento por tele-consulta, favorecendo a recuperação domiciliar. O canal de cuidados domiciliares, portanto, cresce a um CAGR de 8,06% à medida que as famílias assumem o gerenciamento diário do estoma. Os programas de reabilitação precoce ajudam 72% dos pacientes em idade ativa a retornar ao emprego em seis meses quando apoiados por equipes interdisciplinares.
Lembretes de reabastecimento vinculados a aplicativos e entregas por assinatura reduzem as lacunas de fornecimento, consolidando ainda mais o crescimento dos cuidados domiciliares. Os centros cirúrgicos ambulatoriais, com estruturas de custo enxutas, também expandem o volume de ostomias, especialmente para fechamentos eletivos de ileostomia em alça. Coletivamente, a mudança nos locais de atendimento recalibra os padrões de demanda, estimulando novos modelos de entrada no mercado no setor de ileostomia.
Análise Geográfica
Mercado de Ileostomia da América do Norte
A América do Norte gerou 42,97% da receita de 2025, consolidando sua liderança por meio da densidade de enfermeiros especialistas, ampla cobertura de seguros e rápida adoção de monitores digitais de vazamento. O alinhamento da FDA com a ISO 13485 em 2025 garante submissões pré-mercado mais ágeis, fomentando atualizações tecnológicas rápidas. Apesar de a adoção da laparoscopia moderar a criação de novas estomias, o upselling de produtos premium compensa a queda de volume, mantendo o tamanho do mercado de ileostomia resiliente.
Mercado de Ileostomia da Ásia-Pacífico
A Ásia-Pacífico permanece como a região de crescimento mais acelerado, com um CAGR de 8,29% até 2031. Hospitais urbanos na China e na Índia já disponibilizam barreiras de ajuste convexo e cintos ajustáveis, refletindo o aumento da renda disponível. A trajetória de gastos com saúde da China, em direção a 33,4 trilhões de USD até 2060, reforça a demanda estrutural por dispositivos de cuidados crônicos. Projetos-piloto de reembolso emergentes na Tailândia e na Indonésia ampliam ainda mais o acesso, embora persistam lacunas na distribuição rural.
Mercado de Ileostomia da Europa
A Europa apresenta um cenário maduro, porém voltado à inovação. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens exige que todas as embalagens médicas sejam recicláveis até 2030. Os fabricantes responderam com bolsas mais finas e de material único que mantêm as propriedades de barreira enquanto reduzem o peso plástico. Simultaneamente, as normas de reprocessamento de dispositivos de uso único orientam a reciclagem segura de cintos de suporte e clipes de fechamento. Esses estímulos regulatórios impulsionam o redesenho sustentável de produtos no mercado de ileostomia.
Cenário Competitivo
Concentração do Mercado
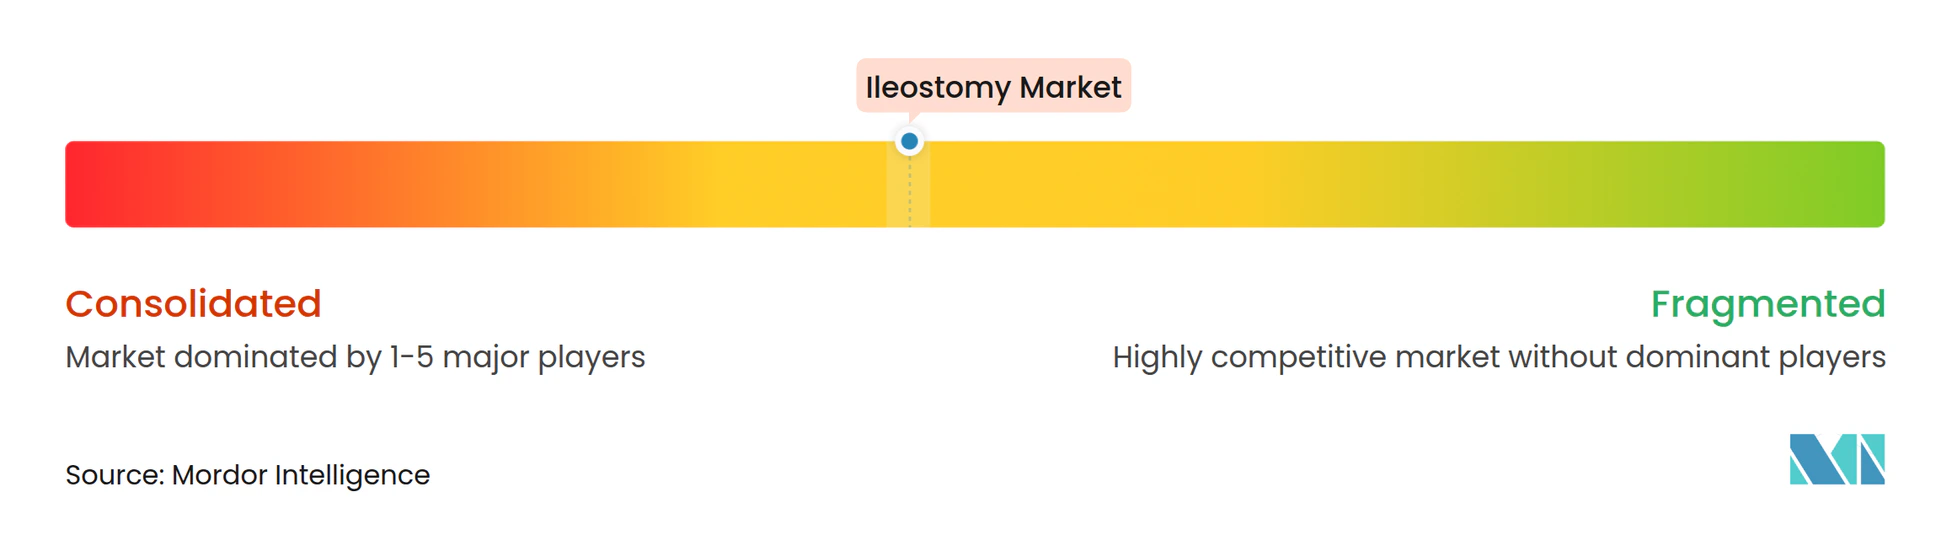
Coloplast, ConvaTec e Hollister ancoram coletivamente o campo competitivo, cada uma apoiando lançamentos de produtos principais com plataformas educacionais. A Coloplast avançou na detecção digital por meio do Heylo, oferecendo alertas de vazamento em tempo real via smartphones. A Hollister reforçou o gerenciamento de alto débito com bolsas de torneira macia integradas para ambientes de cuidados intensivos.
As empresas de médio porte B. Braun e 3M aprimoram a diferenciação em linhas específicas por região, como a Flexima Active para usuários asiáticos que precisam de perfis mais finos. Os planos de controle de mudanças predeterminados da FDA, promulgados em 2024, agilizam as atualizações iterativas, incentivando ajustes rápidos de materiais sem novos dossiês regulatórios [3]. O foco competitivo, portanto, mudou do preço para o custo do episódio ao longo da vida, com os fornecedores agrupando suporte de tele-enfermagem, aplicativos de monitoramento da pele e logística de reabastecimento em modelos de assinatura.
Oportunidades de espaço em branco persistem em estomas pediátricos, barreiras personalizadas impressas em 3D e dispositivos vestíveis com inteligência artificial que preveem mudanças de pH do efluente antes do vazamento. Startups que colaboram com laboratórios de manufatura aditiva universitários agora podem prototipar flanges personalizadas em 24 horas, reduzindo consultas de ajuste e revisitas hospitalares. À medida que os ecossistemas digitais amadurecem, os futuros vencedores no mercado de ileostomia provavelmente combinarão dispositivos físicos com camadas de serviço orientadas por dados que garantem contratos baseados em resultados para os pagadores.
Líderes do Setor de Ileostomia
-
ConvaTec Inc.
-
B. Braun Melsungen AG
-
Coloplast
-
Hollister Incorporated
-
Salts Healthcare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ileostomia Empresas cobertas neste relatório
- Coloplast
- Convatec
- Hollister
- B. Braun
- 3M
- Salts Healthcare
- Flexicare Medical
- Marlen Manufacturing
- Smiths Group
- Welland Medical
- Nu-Hope Laboratories Inc.
- Cymed Micro Skin
- Alcare
- Medline Industries
- Torbot Group
- Trio Healthcare
- Safe N Simple LLC
- Fittleworth Medical Ltd
- SecuriCare (Medical) Ltd
- Stomocare International
Desenvolvimentos industriais recentes em Mercado de Ileostomia
- Abril de 2026: ForLife Produktions- und Vertriebsgesellschaft für Heil- und Hilfsmittel mbH e Oakmed Ltd. se uniram oficialmente sob um novo nome — Unora. Como parte dessa transformação, a Unora apresentou a Silkura, uma bolsa de ostomia à base de silicone projetada para facilitar a vida.
- Novembro de 2025: O Mather Hospital, parte do Northwell Health em Port Jefferson, alcançou um marco importante ao realizar o primeiro procedimento de ileostomia duodenal magnética (MagDI) do Estado de Nova York.
Mercado de Ileostomia Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
Nosso estudo define o mercado de ileostomia como as vendas globais de sistemas de coleta de resíduos de uso único ou reutilizáveis, bolsas, barreiras cutâneas, cintos, pastas e acessórios auxiliares utilizados após a condução cirúrgica do íleo à superfície abdominal, seja o estoma temporário ou permanente.
Exclusão do escopo: Dispositivos destinados estritamente a procedimentos de colostomia ou urostomia estão fora de nossa linha de base.
Visão Geral da Segmentação
- Por Tipo de Procedimento
- Ileostomia Terminal
- Ileostomia em Alça
- Por Tipo de Equipamento
- Bolsas de Estoma
- Cintos e Cintas
- Acessórios e Outros
- Por Tipo de Doença
- Câncer
- Doença de Crohn
- Colite Ulcerativa
- Outras Indicações
- Por Tipo de Sistema
- Sistemas de Uma Peça
- Sistemas de Duas Peças
- Por Usabilidade
- Bolsas Drenáveis
- Bolsas de Extremidade Fechada
- Por Usuário Final
- Hospitais
- Ambientes de Cuidados Domiciliares
- Centros Cirúrgicos Ambulatoriais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- GCC
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistam cirurgiões colorretais, enfermeiros especialistas em estoma, responsáveis por compras em hospitais e distribuidores de cuidados domiciliares na América do Norte, Europa, Ásia-Pacífico e GCC para verificar as curvas de adoção, os preços médios de venda (ASP) e as taxas de adesão de acessórios, e para validar as premissas iniciais de pesquisa de mesa que pareciam voláteis.
Pesquisa de Mesa
Começamos mapeando os grupos de pacientes e os volumes de cirurgias a partir de conjuntos de dados abertos, como os registros de câncer do GLOBOCAN, os arquivos de prevalência de DII da OMS, as estatísticas de altas hospitalares da OCDE e os registros de reembolso HCPCS do Medicare dos EUA. Em seguida, adicionamos insights de associações nacionais de ostomia e periódicos revisados por pares sobre cuidados com estoma. Os relatórios anuais (10-K) das empresas, os resumos de autorização 510(k) da FDA e as notícias do Dow Jones Factiva nos ajudam a refinar os cronogramas de lançamento e os corredores de preços. O D&B Hoovers fornece divisões de receita que ancoram os agrupamentos de fornecedores. Esta lista é ilustrativa; muitas outras fontes públicas e por assinatura sustentam a fase de pesquisa de mesa.
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo de prevalência para coorte tratada converte os casos incidentes de câncer colorretal e DII grave em procedimentos de ileostomia, ajusta para taxas de reversão e mortalidade, e multiplica pelas normas de uso de dispositivos. Os agrupamentos de fornecedores e as verificações de ASP amostrado × volume fornecem uma perspectiva de baixo para cima para reconciliação antes que os totais sejam finalizados. Os principais impulsionadores incorporados ao modelo incluem: 1) eliminação do acúmulo de cirurgias colorretais eletivas, 2) mudança para sistemas drenáveis de duas peças, 3) penetração dos cuidados domiciliares, 4) erosão regional do ASP e 5) elasticidade do envelhecimento populacional. Uma regressão multivariada sobre essas variáveis, ajustada pela inflação, gera a curva de 2025-2030, com análise de cenários usada para estressar choques adversos de reembolso. As lacunas nas estimativas de baixo para cima são preenchidas por meio de ponderação regional com base em dados de remessas de importação.
Validação de Dados e Ciclo de Atualização
Os resultados passam por revisão por pares em três etapas, os sinalizadores de variância acionam chamadas secundárias, e qualquer evento regulatório ou de recall relevante provoca uma atualização intermediária. Os relatórios são reconstruídos anualmente, e realizamos uma varredura de última hora antes da entrega ao cliente.
Por que a Linha de Base de Ileostomia da Mordor Ganha a Confiança dos Tomadores de Decisão
As estimativas publicadas divergem porque as empresas variam o escopo do tipo de estoma, agrupam os acessórios de forma diferente e aplicam progressões de ASP distintas.
Os principais fatores de divergência incluem: algumas fontes mesclam as receitas de colostomia com as de ileostomia, outras aplicam preços globais uniformes ou usam taxas históricas de procedimentos sem descontar as reversões. Nossos analistas, em contrapartida, isolam os dispositivos exclusivos de ileostomia, aplicam escalas de ASP específicas por região validadas a cada trimestre e atualizam os grupos de pacientes anualmente.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 1,31 bilhão de USD (2025) | Mordor Intelligence | - |
| 1,20 bilhão de USD (2024) | Consultoria Global A | Mescla subtipos de ostomia; ASP estático; ciclo de atualização de dois anos |
| 2,05 bilhões de USD (2025) | Associação do Setor B | Contabiliza acessórios vendidos para colostomia; assume intervalo uniforme de substituição de dispositivos |
A comparação mostra que, quando o desvio de escopo e as entradas desatualizadas são eliminados, a Mordor oferece uma linha de base equilibrada e transparente que os executivos podem rastrear até variáveis discretas e etapas reproduzíveis, conferindo-lhes maior confiança para planejamento e investimento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ileostomia?
Espera-se que o tamanho do mercado de ileostomia cresça de 1,31 bilhão de USD em 2025 para 1,40 bilhão de USD em 2026.
Quem são os principais participantes do Mercado de Ileostomia?
ConvaTec Inc., B. Braun Melsungen AG, Coloplast, Hollister Incorporated e Salts Healthcare são as principais empresas que operam no Mercado de Ileostomia.
Qual é a região de crescimento mais rápido no Mercado de Ileostomia?
A Ásia-Pacífico tem projeção de registrar o CAGR mais rápido de 8,29%, impulsionada pela expansão da capacidade hospitalar e pelo envelhecimento da população.
Qual região detém a maior participação no Mercado de Ileostomia?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Ileostomia.
Quais são as principais restrições ao crescimento do mercado?
As cirurgias minimamente invasivas de preservação intestinal reduzem a criação de ostomias em países desenvolvidos, e as lacunas de reembolso em economias em desenvolvimento limitam a adoção de produtos premium.