
Tamanho e Participação do Mercado de Dispositivos de Alimentação Enteral
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.77 % |
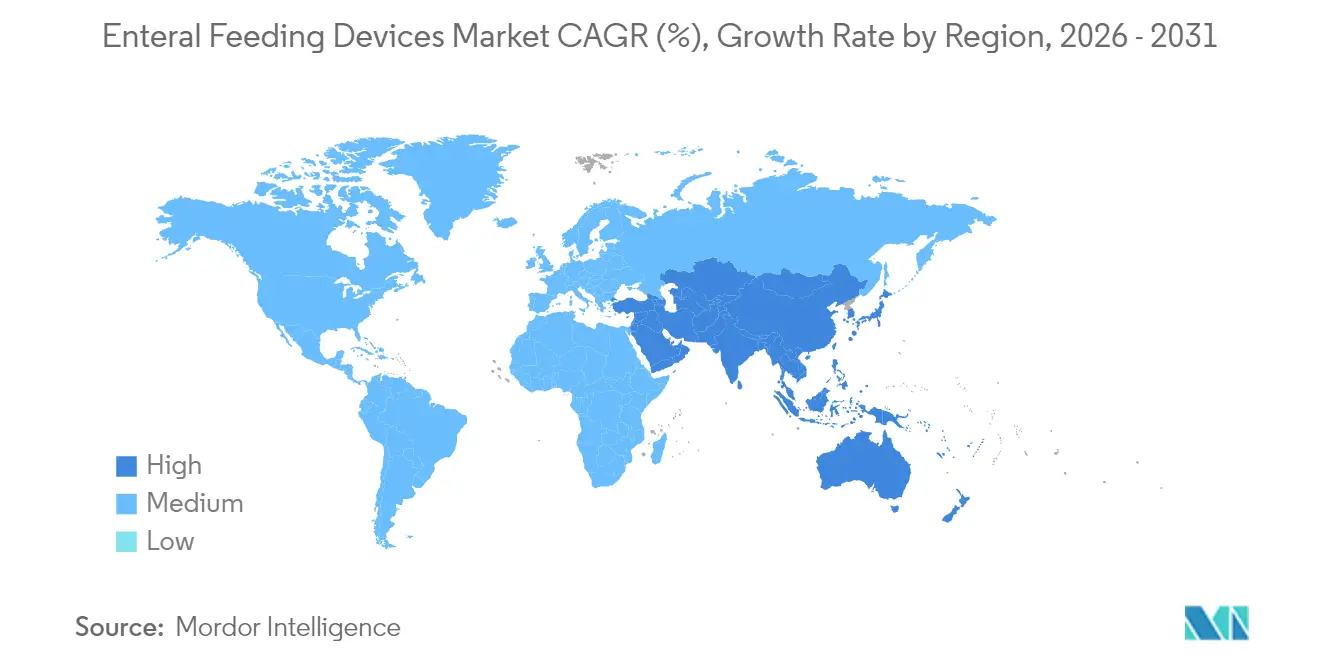
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Alimentação Enteral por Mordor Intelligence
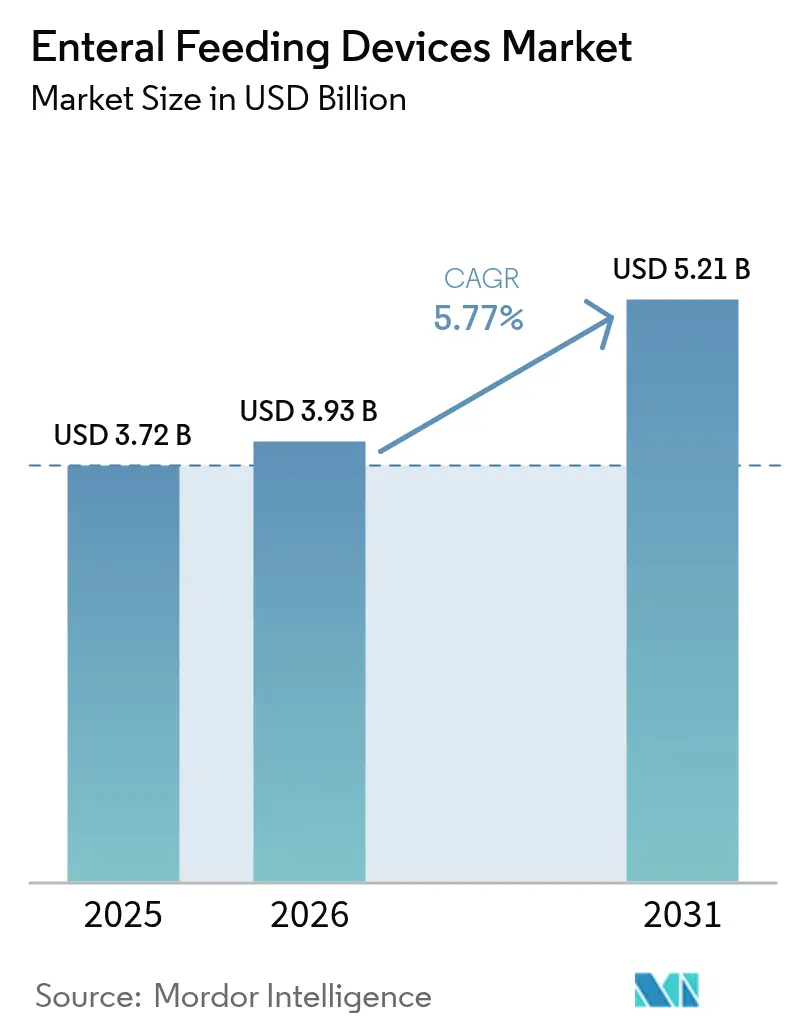
O tamanho do mercado de dispositivos de alimentação enteral foi avaliado em USD 3,72 bilhões em 2025 e estima-se que cresça de USD 3,93 bilhões em 2026 para atingir USD 5,21 bilhões até 2031, a um CAGR de 5,77% durante o período de previsão (2026-2031). A expansão reflete uma mudança constante dos métodos de alimentação tradicionais para sistemas construídos em torno de segurança, conectividade digital e conexões compatíveis com ENFit. Pressões demográficas, especialmente o aumento da expectativa de vida e a crescente prevalência de doenças crônicas, sustentam a demanda de base. A conformidade antecipada com as normas ISO 80369-3 tornou-se um claro diferencial competitivo, recompensando os fabricantes capazes de reengenheirar linhas de produtos para o novo formato de conector, ao mesmo tempo que acelera a consolidação entre empresas sem recursos para se adaptar. Os fabricantes de dispositivos que combinam design rigoroso de segurança com bombas inteligentes, monitoramento remoto e interfaces intuitivas estão agora mais bem posicionados para capturar o crescimento à medida que o atendimento migra para residências de pacientes e centros ambulatoriais.
Principais Conclusões do Relatório
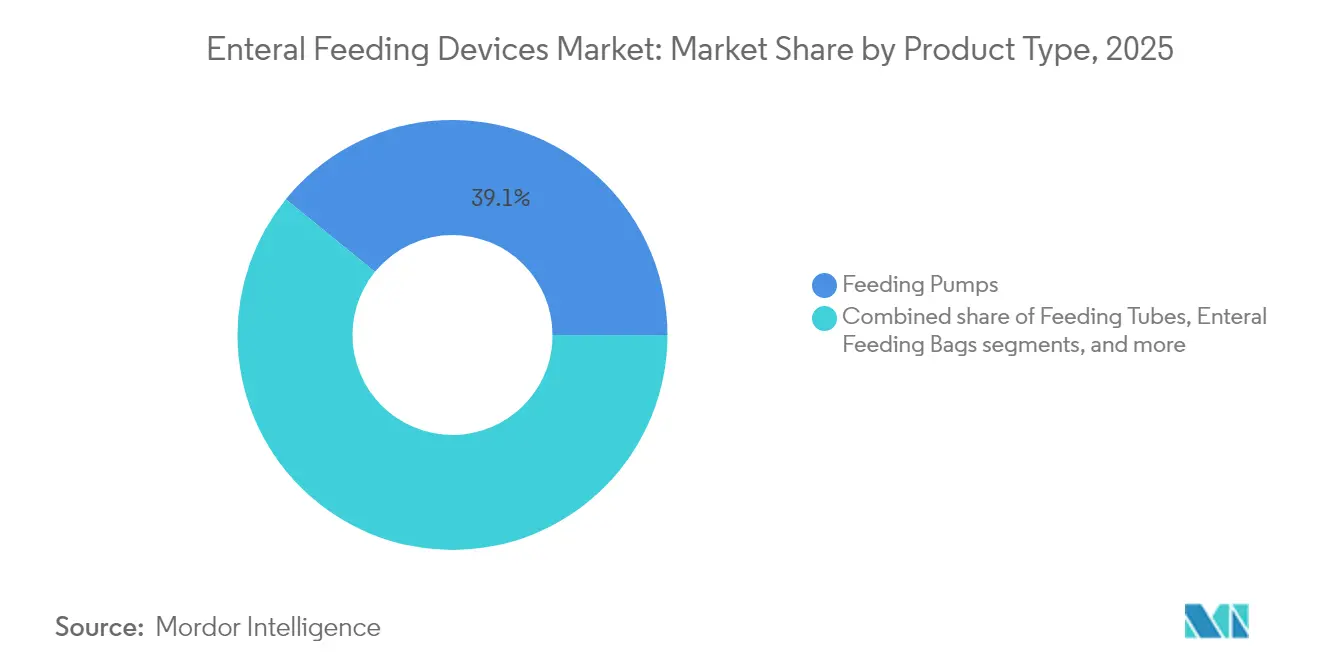
- Por tipo de produto, as bombas de alimentação lideraram com uma participação de receita de 39,12% em 2025, enquanto as sondas de alimentação devem registrar o CAGR mais rápido de 6,65% até 2031.
- Por faixa etária, o grupo adulto deteve 72,10% da participação do mercado de dispositivos de alimentação enteral em 2025; o segmento pediátrico e neonatal deve expandir a um CAGR de 6,88% até 2031.
- Por canal de distribuição, os canais offline dominaram com participação de 85,60% em 2025, enquanto os canais online registrarão o CAGR mais forte de 7,05%.
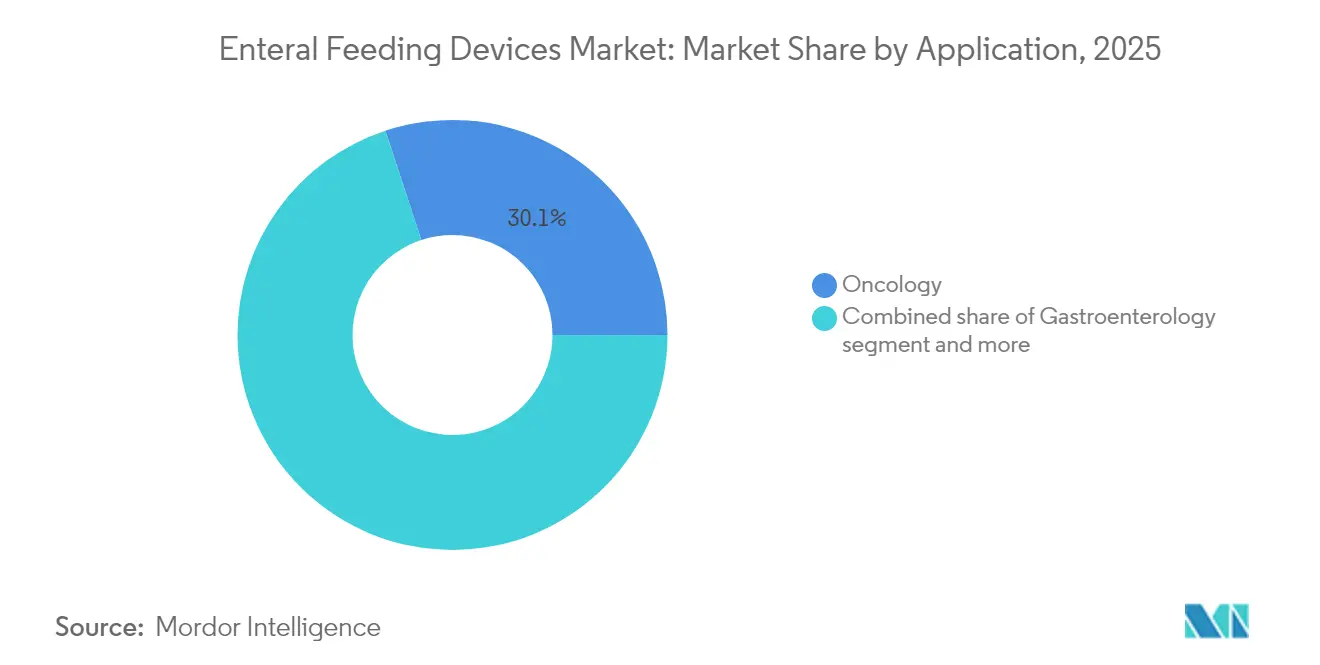
- Por aplicação, a oncologia respondeu por 30,05% da demanda em 2025; os cuidados intensivos e trauma devem crescer a um CAGR de 6,43% até 2031.
- Por usuário final, os hospitais contribuíram com 53,40% em 2025, porém os ambientes de cuidados domiciliares estão crescendo a um CAGR de 6,28% até 2031.
- Por geografia, a América do Norte comandou 36,20% da receita de 2025, enquanto a Ásia-Pacífico deve crescer mais rapidamente a um CAGR de 6,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança para nutrição enteral domiciliar e ambulatorial | +1.5% | América do Norte e Europa lideram, adoção na APAC em aceleração | Médio prazo (2-4 anos) |
| Crescimento da população idosa e carga de doenças crônicas | +1.2% | Global, maior na América do Norte, Europa e APAC desenvolvida | Longo prazo (≥ 4 anos) |
| Adoção rápida de conectores compatíveis com ENFit | +0.9% | Global, mandatos em todas as regiões | Curto prazo (≤ 2 anos) |
| Aumento de nascimentos prematuros em todo o mundo | +0.8% | Global, mais forte na APAC emergente e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescimento do atendimento oncológico ambulatorial com necessidade de bombas móveis | +0.7% | América do Norte e Europa, expandindo para a APAC urbana | Médio prazo (2-4 anos) |
| Incentivos de cuidados baseados em valor para alta precoce | +0.6% | América do Norte e Europa, adoção seletiva na APAC desenvolvida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança para Nutrição Enteral Domiciliar e Ambulatorial
Mais atendimentos estão migrando das enfermarias hospitalares para as residências. Bombas portáteis com módulos sem fio agora permitem que enfermeiros supervisionem as alimentações remotamente, reduzindo os custos de internação e melhorando o conforto. As seguradoras nos Estados Unidos e em partes da Europa reembolsam esses regimes, reforçando a adoção domiciliar. As interfaces dos dispositivos foram simplificadas para que os cuidadores possam operar as bombas com segurança e treinamento mínimo. No entanto, lacunas de reembolso em muitos sistemas de saúde da Ásia-Pacífico e da América Latina atrasam a adoção, resultando em um mercado de dispositivos de alimentação enteral em duas velocidades.
Aumento de Nascimentos Prematuros em Todo o Mundo
O subsegmento neonatal é impulsionado pelo aumento global de partos prematuros e pela melhora na sobrevivência em cuidados intensivos. Ensaios clínicos mostram que dietas com leite de doadora[1]Min Wang, "Nutrição Enteral Precoce com Leite de Doadora Exclusivo em Vez de Fórmula Afeta o Tempo para Alimentação Enteral Completa em Recém-Nascidos de Muito Baixo Peso," Frontiers in Nutrition, frontiersin.org ajudam recém-nascidos de muito baixo peso a atingir a alimentação completa quatro dias antes do que as dietas com fórmula, estimulando a demanda por bombas precisas e seringas ENFit de pequeno calibre. Algoritmos da Stanford Medicine[2]Erin Digitale, "Nutrição Intravenosa Aprimorada por IA para Prematuros," Stanford Medicine News Center, med.stanford.edu agora calibram misturas de nutrientes automaticamente, melhorando a precisão das prescrições em recém-nascidos frágeis. Essas camadas tecnológicas elevam o padrão de segurança e aumentam os preços, porém a escassez de bombas de seringa em hospitais com poucos recursos evidencia a fragilidade contínua do fornecimento.
Crescimento da População Idosa e Carga de Doenças Crônicas
A disfagia afeta até 15% dos adultos mais velhos[3]Adam Spandorfer, "Disfagia em Idosos, Um Problema Difícil de Engolir," OBM Geriatrics, lidsen.com, tornando a alimentação enteral indispensável quando a ingestão oral falha. Acidente vascular cerebral, demência e cânceres em estágio avançado reforçam a demanda por dispositivos. Embora a mortalidade permaneça elevada entre idosos frágeis em alimentação por sonda de longo prazo, os pagadores veem o suporte enteral como uma alternativa custo-efetiva à hospitalização prolongada. Os fabricantes respondem com bombas de fácil programação e grampos que se integram diretamente aos kits de saúde domiciliar, impulsionando o mercado de dispositivos de alimentação enteral nas economias desenvolvidas.
Adoção Rápida de Conectores Compatíveis com ENFit
Os conectores ISO 80369-3 praticamente eliminam as conexões incorretas com linhas intravenosas, abordando uma lacuna de segurança do paciente bem documentada. Desde 2019, reguladores da FDA até agências europeias sinalizaram que os novos dispositivos devem ser fornecidos com pontas ENFit. Pioneiros como Cardinal Health e Abbott aproveitaram suas vantagens iniciais para firmar contratos hospitalares, enquanto produtores menores avaliam a opção entre a reconfiguração custosa e a saída do mercado. O padrão está agora empurrando o mercado de dispositivos de alimentação enteral em direção a um número menor de fornecedores tecnicamente capacitados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de reembolso em países de baixa renda | -0.6% | APAC emergente, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Incerteza regulatória durante a transição para ISO 80369-3 | -0.5% | Global, cronogramas de aplicação variados | Médio prazo (2-4 anos) |
| Complicações relacionadas à sonda e riscos de aspiração | -0.4% | Global, maior onde o treinamento clínico é limitado | Longo prazo (≥ 4 anos) |
| Restrições na cadeia de suprimentos de plásticos de grau médico | -0.3% | Global, concentração de matéria-prima no Leste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Reembolso em Países de Baixa Renda
Apenas 40% dos países da Ásia-Pacífico pesquisados oferecem financiamento estruturado para alimentação enteral domiciliar, forçando os hospitais a recorrer a dietas liquidificadas que prejudicam a penetração de dispositivos. Esse vácuo de financiamento divide o setor de dispositivos de alimentação enteral por linhas de renda, com bombas premium entrando em hospitais ricos e sondas básicas predominando em outros locais.
Complicações Relacionadas à Sonda e Riscos de Aspiração
A pneumonia por aspiração, o entupimento e o deslocamento desencorajam os clínicos de um uso mais amplo de sondas, especialmente em grupos de idosos de alto risco. Startups como a ART Medical oferecem sensores que interrompem a alimentação quando o refluxo é detectado, porém os preços elevados retardam a adoção. Até que dados de resultados de longo prazo se tornem rotineiros, padrões de prescrição conservadores continuarão a moderar o mercado de dispositivos de alimentação enteral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Bombas Lideram Apesar da Inovação em SondasEm 2025, as bombas de alimentação geraram 39,12% da receita, afirmando sua dominância por meio da precisão de dosagem e alarmes de segurança. As unidades volumétricas permanecem centrais nas rotinas de cuidados intensivos, mas os modelos ambulatoriais leves estão crescendo rapidamente à medida que o atendimento se descentraliza. O tamanho do mercado de dispositivos de alimentação enteral para sondas está crescendo a um CAGR de 6,65%, impulsionado por câmeras integradas que orientam o posicionamento à beira do leito e reduzem a exposição a raios X. Os fabricantes agrupam conjuntos ENFit com bombas e sondas, garantindo a conformidade dos conectores em todo o percurso de atendimento. Um padrão de substituição de ciclo curto para conjuntos de administração descartáveis fortalece ainda mais as receitas recorrentes, atraindo novo capital para esta parte do mercado de dispositivos de alimentação enteral.
O escrutínio regulatório sobre seringas, categorizadas como Classe II nos Estados Unidos, levou os fornecedores a adotar tampas invioláveis e indicações por cores que evitam erros de via errada. Bolsas e conjuntos de administração apresentam adoção mais lenta, porém confiável, pois cada regime de alimentação necessita de consumíveis. No entanto, a escassez de matérias-primas em plásticos de grau médico do Leste Asiático expõe a cadeia de suprimentos à volatilidade e pode estimular projetos de relocalização na América do Norte e na Europa.


Por Faixa Etária:
Segmento Pediátrico Impulsiona a InovaçãoOs adultos responderam por 72,10% das vendas de 2025, pois os distúrbios crônicos e os cuidados pós-acidente vascular cerebral dominam as contagens de procedimentos. Por outro lado, o segmento pediátrico e neonatal avança a um CAGR de 6,88% com base na expansão da capacidade de cuidados intensivos neonatais nas economias emergentes. Protocolos exclusivos de leite de doadora e calculadoras de nutrientes baseadas em IA reduzem o tempo para a alimentação completa, reforçando a demanda por seringas calibradas e bombas de baixo volume.
A participação do mercado de dispositivos de alimentação enteral para dispositivos específicos para neonatos permanece modesta, mas premium, refletindo critérios rigorosos de segurança e concorrência limitada entre fornecedores. Lacunas de fornecimento, notadamente a escassez de bombas de seringa que forçou clínicos em alguns ambientes com poucos recursos a adaptar equipamentos adultos para bebês, evidenciam a necessidade de bases de fabricação resilientes. O design voltado para adultos agora está incorporando a ergonomia pediátrica para simplificar o uso domiciliar, demonstrando os benefícios da polinização cruzada em todo o mercado de dispositivos de alimentação enteral.
Por Canal de Distribuição:
Crescimento Online AceleraA aquisição hospitalar offline deteve 85,60% dos pedidos em 2025 devido a contratos de serviço agrupados e necessidades de treinamento de clínicos. No entanto, os portais digitais estão no caminho para um CAGR de 7,05%, o mais rápido entre os canais, à medida que os usuários domiciliares reencomendam bolsas de alimentação, seringas e conectores diretamente por meio das lojas online dos fabricantes. Durante a pandemia, os sistemas de saúde testaram modelos de compra e retirada que agora persistem, abrindo fluxos de receita incrementais no mercado de dispositivos de alimentação enteral.
Grandes fornecedores fazem parceria com empresas especializadas em comércio eletrônico de dispositivos médicos para navegar por regulamentações fragmentadas. Embora bombas e kits de posicionamento ainda dependam da expertise dos distribuidores, os consumíveis migram para o online, especialmente na América do Norte e em partes da Europa, onde os códigos de reembolso suportam a entrega por correio. Clínicas menores no Sudeste Asiático estão começando a adquirir sondas básicas online para contornar rupturas de estoque locais, evidenciando a influência crescente do canal.
Por Aplicação:
Liderança da Oncologia Enfrenta Desafio dos Cuidados IntensivosAs terapias oncológicas frequentemente prejudicam a deglutição, mantendo a oncologia no topo com 30,05% do faturamento de 2025. Os centros de infusão ambulatorial agora incorporam bombas portáteis para sustentar a nutrição entre os ciclos de quimioterapia, fortalecendo o impulso de vendas. Os procedimentos de cuidados intensivos e trauma, no entanto, devem crescer mais rapidamente a um CAGR de 6,43%, pois as expansões de UTI na Índia e na China elevam a demanda de base por protocolos de iniciação precoce de alimentação.
A gastroenterologia contribui com volumes estáveis, com inovações como a pontuação de intolerância baseada em ultrassom que personaliza as alimentações e reduz complicações. Sensores inteligentes que pausam as bombas ao detectar refluxo visam limitar os incidentes de aspiração, um problema agudo para pacientes em ventilação mecânica. Outros usos — que vão da neurologia à cirurgia pós-bariátrica — adicionam oportunidades de nicho que coletivamente elevam o tamanho do mercado de dispositivos de alimentação enteral para diversos departamentos clínicos.
Por Usuário Final:
Transformação dos Cuidados Domiciliares AceleraOs hospitais ainda adquirem 53,40% dos equipamentos, porém os incentivos dos pagadores para estadias mais curtas impulsionam um CAGR de 6,28% nos ambientes de cuidados domiciliares. Bombas sem fio capazes de atualizações de firmware e painéis em nuvem oferecem aos provedores visibilidade sobre a conformidade da alimentação, reduzindo as readmissões. Serviços de treinamento agrupados com as remessas iniciais de dispositivos diferenciam os vendedores, especialmente onde as agências de saúde domiciliar enfrentam lacunas de pessoal.
Os centros cirúrgicos ambulatoriais adotam bombas compactas para procedimentos no mesmo dia, dispersando ainda mais a nutrição enteral além dos grandes hospitais. As instalações de cuidados de longo prazo atualizam para tubagens ENFit para se alinhar com os programas nacionais de segurança, renovando constantemente as frotas instaladas. Esse realinhamento dos locais de atendimento distribui o mercado de dispositivos de alimentação enteral por uma base de compradores mais ampla, suavizando a exposição de receita a qualquer segmento único.
Análise Geográfica
Mercado de Dispositivos de Alimentação Enteral da América do Norte
A América do Norte reteve 36,20% dos gastos globais de 2025, sustentada por ampla cobertura de reembolso e adoção precoce do ENFit. O crescimento, embora mais lento a um CAGR de 5,02%, permanece apoiado por modelos de cuidados domiciliares e incentivos federais para dispositivos de telemonitoramento. O foco da FDA nas escassez de dispositivos pediátricos levou os fornecedores a expandir a moldagem e a montagem doméstica, melhorando os prazos de entrega e mitigando os riscos de matérias-primas.
Mercado de Dispositivos de Alimentação Enteral da Europa
A Europa registra um CAGR de 5,46% até 2031, auxiliada pelo Regulamento de Dispositivos Médicos que padroniza os requisitos de aprovação entre os estados membros. As regras harmonizadas reduzem os custos administrativos para lançamentos em múltiplos países e permitem que os fabricantes se concentrem em características diferenciadoras, como o registro de doses habilitado por aplicativo. As políticas de envelhecimento no domicílio na Alemanha, França e países nórdicos incentivam uma adoção mais ampla da alimentação domiciliar, especialmente por meio de programas nacionais de enfermagem. As regras sobre alimentos para fins medicinais especiais adicionam complexidade, mas favorecem empresas experientes que conseguem documentar a conformidade. O tamanho do mercado de dispositivos de alimentação enteral vinculado aos programas domiciliares europeus está destinado a crescer de forma constante à medida que os municípios integram verificações remotas de nutrição nos cuidados rotineiros com idosos.
Mercado de Dispositivos de Alimentação Enteral da Ásia-Pacífico
A Ásia-Pacífico registra o ritmo regional mais rápido, com um CAGR de 6,52%, impulsionado pelo boom na construção de hospitais e pela expansão dos esquemas de saúde universal na China e na Índia. No entanto, o acesso permanece desigual; menos da metade das nações da Ásia-Pacífico reembolsam fórmulas enterais domiciliares, de modo que dietas liquidificadas persistem em áreas de renda média-baixa. A distribuidora indiana Entero Healthcare registrou um crescimento anual de receita de 22% em 2024, evidenciando forte apetite por dispositivos quando as barreiras de financiamento são removidas. Para penetrar em zonas sensíveis ao preço, as empresas globais se aliam a montadores locais e oferecem portfólios escalonados que combinam tubos de baixo custo com recursos inteligentes opcionais. Essas medidas visam converter o interesse incipiente em ganhos duradouros para o mercado de dispositivos de alimentação enteral.

Panorama regulatório
Os dispositivos de nutrição enteral estão sujeitos a uma supervisão madura e orientada pela segurança nos principais mercados, com a mitigação de conexões incorretas e o rigor dos sistemas de qualidade como temas centrais de conformidade. Nos Estados Unidos, as sondas e acessórios de nutrição enteral são regulamentados pela FDA sob a norma 21 CFR 876.5980, com a maior parte do acesso ao mercado gerenciado por meio da via 510(k). Normas de consenso reconhecidas pela FDA e o alinhamento com ENFit/ISO 80369-3 são comumente usados para apoiar controles de risco relacionados a eventos de via incorreta.
Na Europa, o Regulamento de Dispositivos Médicos da UE (Regulamento (UE) 2017/745) rege a colocação de dispositivos de nutrição enteral no mercado, aumentando as exigências de avaliação clínica e vigilância pós-comercialização em relação às diretivas anteriores. Um ponto de inflexão concreto em 2026 é a ativação mais ampla dos requisitos do EUDAMED (com módulos obrigatórios entrando em vigor em 2026, conforme ações da UE referenciadas no pacote de evidências), o que eleva a importância da disciplina de registro de dispositivos, da prontidão de dados/UDI e da gestão digital de arquivos técnicos para fabricantes que vendem em vários Estados-Membros da UE.
Análise da cadeia de valor
A cadeia de valor dos dispositivos de nutrição enteral começa com polímeros de grau médico (silicone, poliuretano) e componentes de precisão (sensores, válvulas, PCBAs), seguidos pela fabricação em salas limpas de bombas, sondas, seringas, conjuntos de administração e conectores ENFit. Depois disso, a esterilização, a embalagem e a liberação de qualidade são conduzidas sob sistemas alinhados à ISO 13485. A jusante, licitações hospitalares e organizações de compras em grupo moldam a captura de volume, apoiadas por redes de distribuidores para cuidados agudos, enquanto a reposição direta ao domicílio de consumíveis (bolsas, equipos, conectores) cresce à medida que a nutrição enteral domiciliar se expande.
Os principais pontos de atrito estão nas transições de validação e conformidade (verificação de projeto, validação de software para bombas conectadas e conformidade com o padrão de conectores) e na camada de materiais, onde a disponibilidade de resina de grau médico e as interrupções logísticas podem restringir a produção. O QMSR da FDA, em vigor a partir de fevereiro de 2026, aumenta a ênfase em processos de qualidade harmonizados e prontos para auditoria, o que pode favorecer fabricantes verticalmente integrados (por exemplo, moldagem interna de conectores ou montagem regional) e intensificar a pressão de consolidação sobre fornecedores menores que têm dificuldade em financiar a retooling necessária para ENFit e as atualizações de documentação exigidas para distribuição multirregional.
Cenário Competitivo
O mercado se inclina para um grupo restrito de empresas de saúde diversificadas que combinam P&D profundo, expertise regulatória e amplas redes de serviços. A Abbott registrou crescimento de 13,7% no quarto trimestre de 2024 em sua unidade de dispositivos médicos, impulsionada pelo lançamento de bombas enterais conectadas que se integram à sua linha de nutrição. A Fresenius Kabi conquistou um prêmio de excelência em cadeia de suprimentos em 2024, destacando a resiliência operacional como argumento de venda em meio a escassezes de resina e volatilidade de frete.
A Cardinal Health continua a expandir sua plataforma Kangaroo, adicionando diagnósticos sem fio e conectores ENFit em gerações de bombas. A Boston Scientific e a Cook Medical focam em dispositivos de acesso e sensores que aumentam a precisão do posicionamento, um nicho que protege as margens da tubagem comoditizada. Enquanto isso, a ART Medical e outras startups desenvolvem tecnologias de prevenção de aspiração, apostando que os hospitais pagarão prêmios pela redução de complicações.
A transição para ENFit atua como catalisador de consolidação: os custos de ferramental e os ciclos de validação desencorajam concorrentes menores, levando a aquisições seletivas e acordos de parceria para garantir linhas de produtos conformes. Concomitantemente, a integração vertical — como a moldagem interna de conectores — fortalece a segurança do fornecimento. As empresas que combinam hardware de dispositivos com análises em nuvem e consumíveis por assinatura estão posicionadas para capturar receitas recorrentes, uma tendência que provavelmente moldará os movimentos estratégicos no mercado de dispositivos de alimentação enteral ao longo da década.
Líderes do Setor de Dispositivos de Alimentação Enteral
Abbott Laboratories
Becton, Dickinson and Company
Cardinal Health Inc.
Fresenius Kabi
Medtronic plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Alimentação Enteral
- Abbott Laboratories
- ALCOR Scientific
- Amsino International
- Applied Medical Resources
- Avanos Medical
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Conmed
- Cook Group
- Danone
- Fidmi Medical
- Fisher & Paykel Healthcare
- Fresenius
- Mead Johnson Nutrition
- Medtronic
- Micrel Medical Devices S.A.
- Moog
- Nestle S.A.
- Owens & Minor (Halyard Health)
- Vygon S.A.

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço claro em torno da segurança no posicionamento de sondas e da padronização de fluxos de trabalho, em que hospitais estão adotando plataformas tecnológicas em vez de depender de descartáveis genéricos. A ENvue Medical divulgou um estudo independente publicado em junho de 2026 (no Inova Health System) mostrando que sua plataforma de navegação eletromagnética reduziu em 20% o uso de raios X para posicionamento de sondas e em 20% a pneumonia por aspiração adquirida em hospital. Em maio de 2026, a empresa divulgou a renovação de um contrato de três anos em uma rede de 12 hospitais nos EUA que padronizou a plataforma como parte do protocolo clínico. Essas provas concretas sustentam oportunidades para fabricantes que combinam orientação de posicionamento, monitoramento e integração de protocolos com consumíveis compatíveis com ENFit e modelos de serviço.
Outra oportunidade está nos sistemas de nutrição enteral conectados e orientados por dados, alinhados com os percursos de cuidados domiciliares e ambulatoriais, onde o monitoramento remoto e a operação simplificada pelo cuidador são critérios de compra. Em abril de 2026, a Luminoah recebeu a autorização da FDA para o Luminoah Flow, um sistema de nutrição enteral conectado com rastreamento de dados em tempo real, destacando o avanço regulatório ativo para plataformas capazes de apoiar o registro de conformidade e a visibilidade da equipe de cuidados. Paralelamente, os casos de uso neonatal e pediátrico continuam a impulsionar a inovação em direção à precisão de microvolumes e aos recursos de segurança. A Gravitas Medical iniciou um estudo prospectivo multicêntrico em abril de 2026 para seu sistema de sonda de alimentação inteligente Gen 2 Entarik, autorizado pela FDA, em pacientes neonatais e infantis, indicando investimento clínico contínuo em torno da redução de complicações e da alimentação de precisão em coortes de alto risco.
Recent Industry Developments in Mercado de Dispositivos de Alimentação Enteral
- Julho de 2026: a ENvue Medical apresentou um primeiro protótipo do ENvue Drive, uma ferramenta assistida por robótica projetada para funcionar com sua plataforma de navegação eletromagnética para o avanço de sondas de nutrição enteral. A ferramenta estende a tecnologia de posicionamento de sondas além da visualização e confirmação, avançando em direção à automação do procedimento, apoiando fluxos de trabalho hospitalares diferenciados em que reduzir a imagem e a variabilidade no posicionamento é uma prioridade de compra.
- Abril de 2026: a Luminoah recebeu autorização da FDA para o Luminoah Flow, um sistema de nutrição enteral conectado que incorpora rastreamento de dados em tempo real. A autorização apoia a mudança do mercado em direção a bombas e sistemas digitalmente habilitados, capazes de apoiar documentação, supervisão remota e integração em modelos de cuidados do hospital para o domicílio.
- Maio de 2024: a Cook Medical fez parceria com a EnteraSense para distribuir o dispositivo PillSense nos Estados Unidos, adicionando monitoramento habilitado por sensores ao seu portfólio enteral. A parceria ampliou o acesso a capacidades adjuntas de monitoramento por meio de um canal estabelecido, reforçando o papel da detecção e do suporte à decisão como diferenciais ao lado de hardware compatível com ENFit.


Mercado de Dispositivos de Alimentação Enteral Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita obtida com dispositivos usados para fornecer nutrição diretamente ao estômago ou intestino delgado por via enteral, principalmente para pacientes com trato gastrointestinal funcional. Inclui bombas, sondas e acessórios de uso único relacionados, utilizados durante a alimentação e a administração.
Exclusões de escopo: excluímos equipamentos de nutrição parenteral, fórmulas enterais autônomas e bombas de infusão gerais que não são projetadas para nutrição enteral.
Visão geral da segmentação
- Por Tipo de Produto
- Bombas de Alimentação
- Bombas Volumétricas
- Bombas Ambulatoriais
- Bombas de Seringa
- Sondas de Alimentação
- Sondas Nasogástricas
- Sondas de Gastrostomia
- Outros
- Bolsas de Alimentação Enteral
- Conjuntos de Administração e Acessórios
- Seringas Enterais
- Bombas de Alimentação
- Por Faixa Etária
- Adultos
- Pediátrico e Neonatal
- Por Canal de Distribuição
- Offline
- Online
- Por Aplicação
- Oncologia
- Gastroenterologia
- Cuidados Intensivos e Trauma
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Cuidados Domiciliares
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com um panorama claro da população de pacientes tratados e de onde a nutrição enteral é tipicamente utilizada, traduzindo isso depois em demanda por dispositivos. Consultamos estatísticas públicas de saúde e a composição dos ambientes de cuidado de fontes como os Centers for Disease Control and Prevention, os Centers for Medicare and Medicaid Services, a Organização Mundial da Saúde e dados de saúde da OCDE, pois ajudam a delimitar volumes de procedimentos, internações e tendências de cuidados de longo prazo.
Também analisamos sinais regulatórios e relacionados à segurança, incluindo bases de dados de dispositivos da FDA e notas de alinhamento à ISO disponíveis publicamente, quando resumidas em documentos abertos, pois os padrões de conectores e as iniciativas de segurança podem alterar os ciclos de substituição e a adoção. Para apoiar o contexto no nível da empresa, utilizamos relatórios anuais, apresentações a investidores, notícias respeitáveis do setor de dispositivos médicos e literatura de patentes. Também utilizamos assinaturas pagas para dados financeiros de empresas, notícias e finanças, e bases de dados de patentes para verificar cronologias e composição de produtos. Essas fontes são meramente ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em verificar qual parcela dos episódios de alimentação usa bombas em vez de gravidade, como a substituição de sondas e conjuntos é conduzida em hospitais e cuidados domiciliares, e como os preços variam por geografia e canal. Conversamos com uma combinação de clínicos, equipes de compras, distribuidores e especialistas em produtos em várias regiões, de modo que as premissas sobre utilização, atualizações orientadas pela segurança, como conectores alinhados ao ENFit, e o momento das licitações pudessem ser corrigidas antes da finalização do modelo.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 17% | APAC: 41% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 29% | EMEA: 32% |
| Players menores: 20% | Gerentes: 54% | Américas: 27% |
Dimensionamento e previsão de mercado
A construção central começa a partir de um conjunto de demanda de cima para baixo, no qual a prevalência da nutrição enteral em indicações e ambientes de cuidado importantes é traduzida em uso esperado de dispositivos, sendo depois filtrada por padrões de adoção de bombas, posicionamento de sondas e frequência de substituição. Depois disso, os resultados são verificados cruzadamente com aproximações seletivas de baixo para cima, incluindo faixas amostradas de preço médio de venda multiplicadas por volumes unitários estimados para bombas, sondas e conjuntos de administração, seguidas de verificações de canal para ajustar a precificação orientada por licitações.
Os insumos mais relevantes neste mercado incluíram a composição entre cuidados hospitalares e domiciliares, a parcela de pacientes em nutrição enteral de longo prazo, as taxas de utilização de bombas para alimentação contínua, a cadência de substituição de sondas e conjuntos de administração, a adoção de padrões de segurança (por exemplo, conectores compatíveis com ENFit) e a evolução da precificação ajustada pela inflação por região. As previsões foram desenvolvidas por meio de análise de cenários, em que os volumes de referência seguem tendências demográficas e de doenças crônicas, e a precificação é ajustada com base no retorno de informações de compras e em uma mudança esperada de mix em direção a cuidados baseados em domicílio. Quando um ponto de dados a nível de país era escasso, utilizamos faixas regionalmente consistentes validadas por entrevistas e, em seguida, aplicamos bandas de penetração conservadoras até que sinais melhores estivessem disponíveis.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como indicadores substitutos de intensidade de procedimentos, tendências de utilização por ambiente de cuidado e direcionalidade de importação e exportação, quando relevante. Também revisamos aumentos incomuns de volume ou preço. Se surgir uma variância, reverificamos as premissas com outra rodada de consultas a especialistas e reconciliamos a diferença por meio de ajustes documentados.
Antes da aprovação final, o modelo e a lógica escrita são revisados em mais de uma etapa de análise, para que definições, unidades e mapeamento de anos permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há uma mudança material, como uma grande mudança de padrão de segurança ou um choque de demanda em uma região expressiva. Pouco antes da entrega, é realizada uma atualização final para que os clientes recebam a visão mais recente.
Tamanho do mercado de dispositivos de nutrição enteral da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para dispositivos de nutrição enteral podem variar mesmo quando o nome do tópico parece o mesmo, porque os produtos contabilizados, os pontos de preço e as convenções de ano-base nem sempre estão alinhados. As diferenças também aparecem quando uma estimativa se baseia mais em indicadores substitutos de remessas, enquanto outra se baseia mais em padrões de uso dos pacientes e ciclos de substituição.
A tabela de referência mostra uma dispersão clara. No modelo da Mordor Intelligence, o valor está vinculado aos preços de venda do fabricante para bombas, sondas e principais acessórios de uso único, excluindo equipamentos de nutrição parenteral e fórmulas autônomas, o que pode elevar ou reduzir os totais em comparação com escopos mais amplos. As diferenças também podem decorrer da rapidez com que se presume que as atualizações relacionadas ao ENFit se propagam pela base instalada, de como o crescimento dos cuidados domiciliares é tratado no curto prazo e de se a conversão de moeda é feita com base em uma média anual ou em uma taxa pontual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,72 bilhões de USD (2025) | |
| Consultoria Global A | 4,74 bilhões de USD (2024) | Utiliza um escopo mais amplo de dispositivos e consumíveis e um ano-base diferente, podendo também incorporar uma expansão de cuidados domiciliares de curto prazo mais agressiva, sem as mesmas verificações de ciclo de substituição por tipo de produto. |
| Periódico Comercial B | 3,89 bilhões de USD (2024) | Parece mais próximo em termos de escopo de dispositivos, mas difere no mapeamento de ano e na progressão de preços, podendo aplicar uma precificação generalizada baseada em CAGR, em vez de redefinições de preços vinculadas a licitações e mix de canais. |
Em conjunto, as diferenças remontam principalmente ao que é contabilizado dentro da cesta de dispositivos, a como a precificação é construída a partir de premissas de venda no nível do fabricante, e a como a frequência de substituição é tratada nos diferentes ambientes de cuidado. Ao manter as etapas vinculadas a padrões de uso observáveis e confirmar, em seguida, as principais alavancas por meio de entrevistas, nossa estimativa permanece rastreável a variáveis práticas que podem ser reverificadas à medida que o mercado evolui.


Principais Perguntas Respondidas no Relatório
Por que os conectores ENFit são considerados um divisor de águas para a segurança dos dispositivos de alimentação enteral?
A geometria padronizada do ENFit evita conexões incorretas com linhas intravenosas ou respiratórias, reduzindo drasticamente os erros de via errada e tornando a conformidade de segurança um critério de compra prioritário para hospitais e agências de cuidados domiciliares.
Como a mudança para a nutrição enteral domiciliar está influenciando o design dos dispositivos?
Os fabricantes agora priorizam bombas leves com monitoramento sem fio, telas sensíveis ao toque intuitivas e baterias de longa duração para que os cuidadores possam gerenciar as alimentações com confiança fora do hospital, enquanto os clínicos acompanham a adesão remotamente.
Quais tendências de inovação estão emergindo na alimentação enteral neonatal?
Os avanços incluem calculadoras de nutrientes baseadas em IA para recém-nascidos prematuros e bombas de microvolume compatíveis com protocolos de leite de doadora, ambas visando acelerar o tempo para a alimentação completa e minimizar o risco de infecção.
Como as pressões na cadeia de suprimentos estão moldando as estratégias competitivas neste mercado?
As empresas estão investindo em moldagem interna e centros de fabricação regionais para garantir plásticos de grau médico, assegurando um fluxo constante de componentes e criando uma vantagem de confiabilidade ao concorrer em grandes contratos com sistemas de saúde.
Por que o gerenciamento do risco de aspiração está se tornando um ponto focal para a diferenciação de produtos?
Os clínicos exigem sensores integrados e funções de pausa automática que detectam o refluxo precocemente, reduzindo a incidência de pneumonia e permitindo que os provedores justifiquem o preço premium dos dispositivos por meio de melhores resultados de segurança do paciente.
Como as plataformas digitais estão expandindo as oportunidades de receita para os fabricantes de dispositivos?
Os painéis em nuvem que rastreiam os parâmetros de alimentação permitem modelos de assinatura para análises e consumíveis, transformando vendas únicas de equipamentos em relacionamentos de serviço recorrentes com hospitais e equipes de cuidados domiciliares.
Página atualizada pela última vez em:



