
Tamanho e Participação do Mercado de Equipamentos Cirúrgicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.13 % |
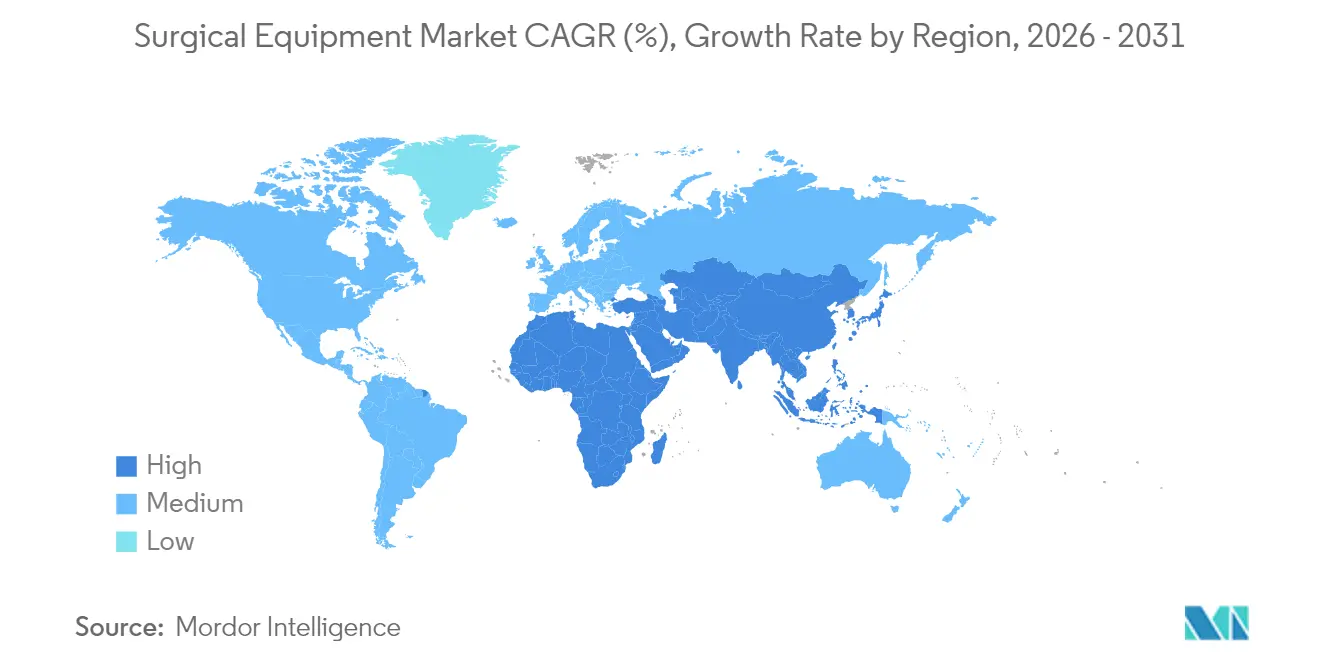
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
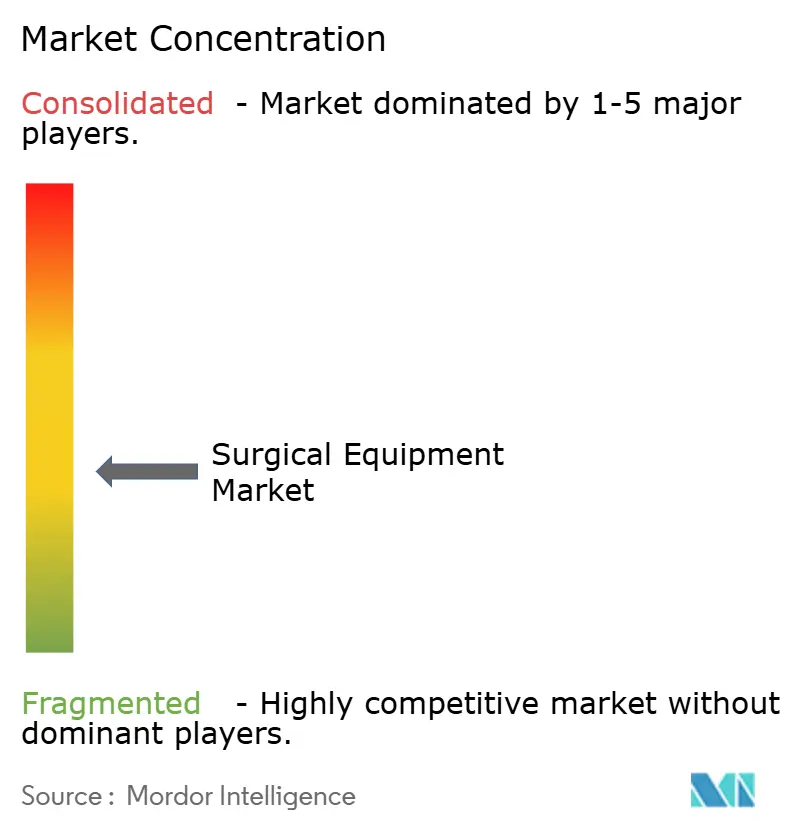
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos Cirúrgicos por Mordor Intelligence
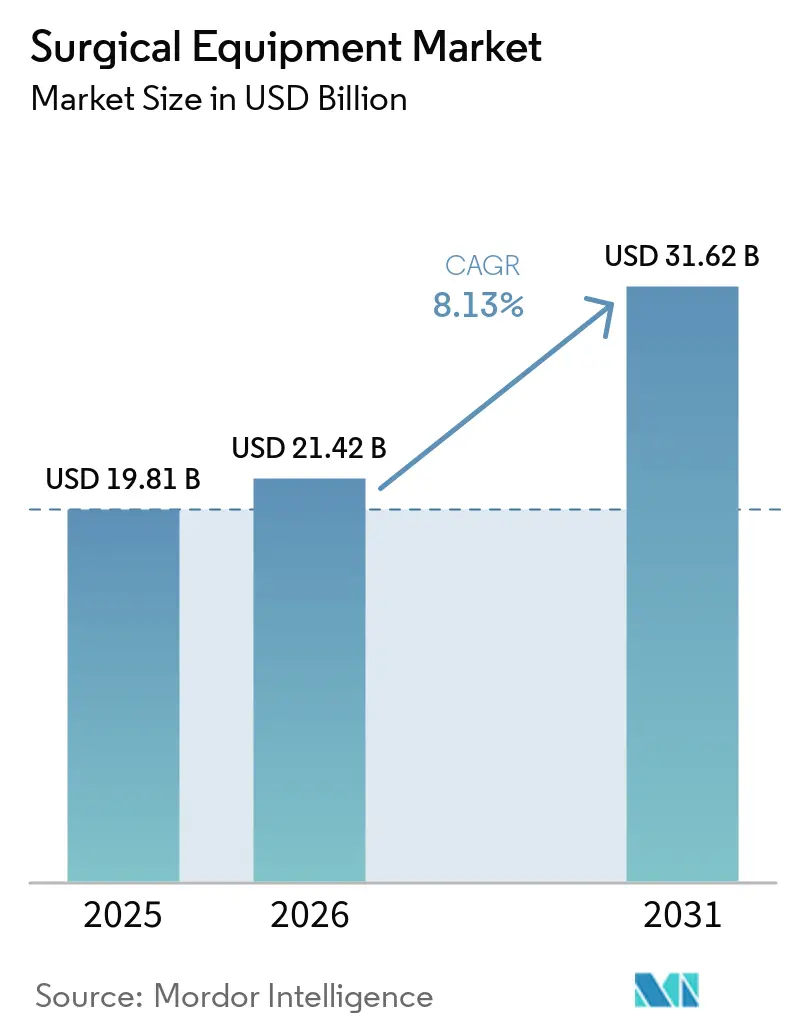
Espera-se que o tamanho do mercado de equipamentos cirúrgicos cresça de USD 19,81 bilhões em 2025 para USD 21,42 bilhões em 2026 e tem previsão de atingir USD 31,62 bilhões até 2031, a um CAGR de 8,13% no período 2026-2031.
O aumento dos volumes de procedimentos fortalece as perspectivas, a rápida adoção de técnicas minimamente invasivas e a crescente presença de centros cirúrgicos ambulatoriais (CCAs). Os dispositivos motorizados e eletrocirúrgicos estão posicionados para liderar o crescimento de produtos, à medida que os clínicos buscam instrumentos que cortam, selam e coagulam tecidos em uma única etapa. A Ásia-Pacífico está a caminho de registrar a expansão regional mais rápida, refletindo a ampliação de capacidade na China e na Índia, juntamente com volumes cirúrgicos em constante crescimento. A intensidade competitiva está aumentando à medida que inovadores de nicho desafiam marcas estabelecidas com sistemas compactos e específicos para fluxos de trabalho, projetados para ambientes ambulatoriais. As restrições de capital em hospitais e CCAs estão impulsionando os fornecedores em direção a financiamentos flexíveis e precificação por procedimento, remodelando a dinâmica de compras em todo o mercado de equipamentos cirúrgicos.
Principais Conclusões do Relatório
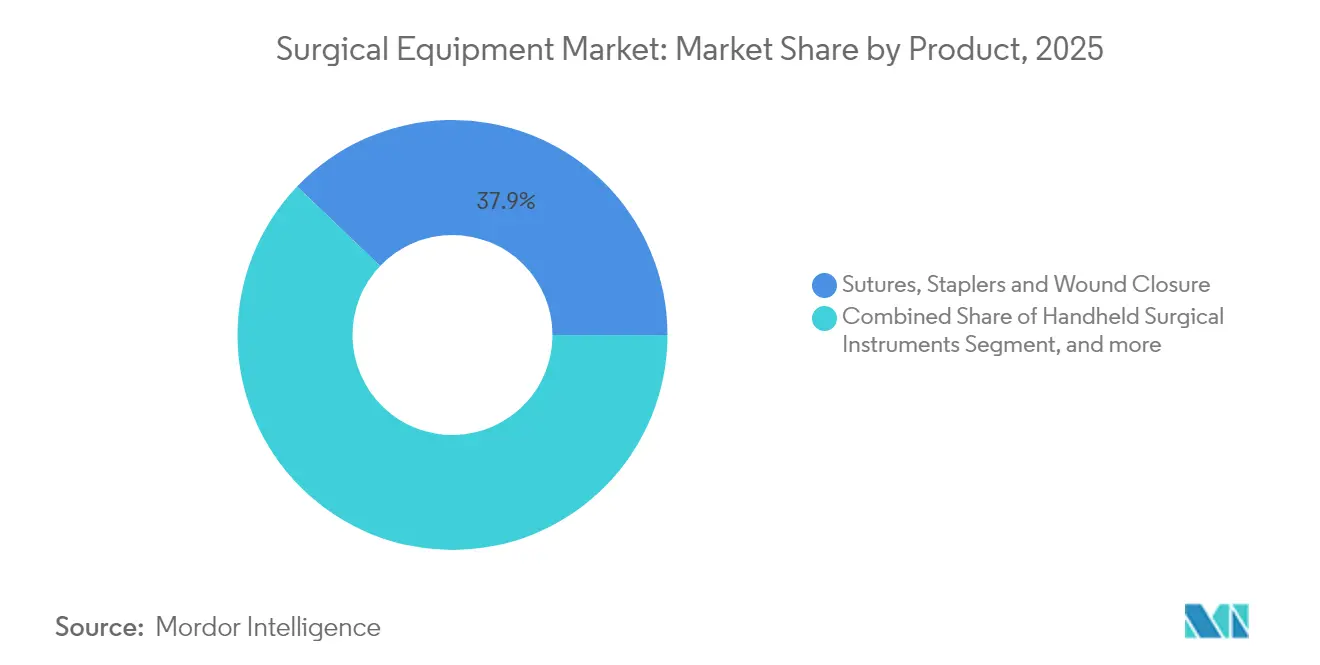
- Por tipo de produto, suturas, grampeadores e outros dispositivos de fechamento de feridas detinham 37,86% da participação do mercado de equipamentos cirúrgicos em 2025, enquanto os dispositivos motorizados e eletrocirúrgicos têm projeção de crescimento a um CAGR de 8,45% até 2031.
- Por aplicação, as cirurgias ortopédicas e de trauma representavam 24,55% do tamanho do mercado de equipamentos cirúrgicos em 2025, enquanto a reconstrução plástica, cosmética e de queimaduras tem previsão de expansão a um CAGR de 8,76% até 2031.
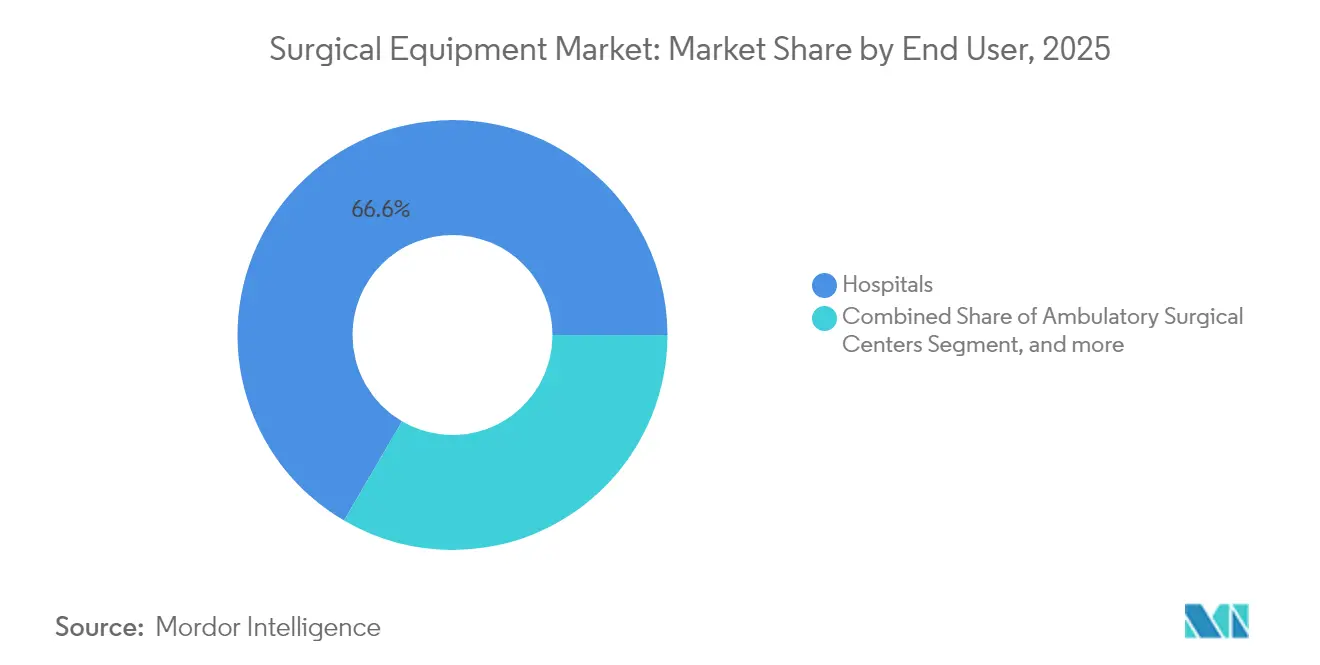
- Por usuário final, os hospitais mantiveram uma participação de receita de 66,58% em 2025; os CCAs estão avançando a um CAGR de 8,97% até 2031.
- Por geografia, a América do Norte liderou com 35,12% de participação de receita em 2025, enquanto a Ásia-Pacífico tem projeção de registrar um CAGR de 8,69% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos volumes de procedimentos cirúrgicos | +2.1% | América do Norte, Europa, Global | Médio prazo (2-4 anos) |
| Aumento de acidentes de trânsito e outros acidentes | +1.2% | Regiões em desenvolvimento, Global | Curto prazo (≤ 2 anos) |
| Mudança em direção à cirurgia minimamente invasiva e robótica | +2.5% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Médio prazo (2-4 anos) |
| Crescimento dos CCAs e do atendimento ambulatorial | +1.8% | América do Norte, emergente na Europa | Curto prazo (≤ 2 anos) |
| Adoção de instrumentos descartáveis e de uso único | +1.0% | Mercados desenvolvidos, Global | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura de saúde em economias emergentes | +1.9% | Ásia-Pacífico, Oriente Médio, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Procedimentos Cirúrgicos Impulsionado pelo Envelhecimento e pela Prevalência de Doenças Crônicas
A contagem de procedimentos continua a crescer, com aproximadamente 235 milhões de grandes operações realizadas a cada ano. As cirurgias ortopédicas, cardiovasculares e oncológicas respondem por grande parte do volume incremental, à medida que as populações globais envelhecem e o ônus das doenças crônicas aumenta.[1] Os fabricantes estão respondendo adaptando instrumentos a especialidades de alto volume, em vez de oferecer conjuntos amplos e de uso geral, melhorando o rendimento e reduzindo o desperdício. Os procedimentos ortopédicos estão crescendo 7,2% ao ano, estimulando a demanda por serras motorizadas, brocas e auxílios de navegação. As intervenções cardiovasculares estão avançando 5,8% ao ano, impulsionando investimentos em salas de operação híbridas que combinam capacidades de imagem e minimamente invasivas. O efeito líquido é uma necessidade sustentada de sistemas confiáveis e específicos para cada procedimento, capazes de suportar alta utilização diária.
Aumento do Número de Acidentes de Trânsito e Outros Acidentes
As lesões por acidentes de trânsito e traumas ocupacionais continuam a elevar a demanda por hardware de fixação de fraturas, imagens portáteis e sistemas de navegação que permitem intervenção rápida em ambientes de emergência.[2] Além de placas e parafusos tradicionais, os cirurgiões de trauma agora buscam plataformas integradas capazes de guiar o posicionamento de parafusos em tempo real, encurtando as janelas operatórias e limitando cirurgias repetidas. Os fabricantes de dispositivos criaram um segmento de trauma dedicado dentro da ortopedia, com crescimento superando o de equipamentos ortopédicos gerais, à medida que os hospitais expandem centros de lesões graves e estocam kits prontos para trauma.
Mudança Acelerada em Direção a Cirurgias Minimamente Invasivas e Assistidas por Robótica
As técnicas robóticas e laparoscópicas cruzaram o limiar de adoção em urologia, ginecologia e cirurgia geral, trazendo incisões menores, altas mais rápidas e menos complicações. Vinte novos sistemas robóticos estão em desenvolvimento, prometendo pontos de preço competitivos e expansão de especialidades verticais. Plataformas multiviscerais capazes de transitar perfeitamente de casos colorretais para torácicos estão deslocando a equação de valor em direção a arquiteturas robóticas adaptáveis. À medida que os preços dos dispositivos caem, hospitais de médio porte e CCAs de alto volume estão entrando no mercado, ampliando a base instalada e aumentando a contagem de procedimentos para instrumentos e descartáveis associados.
Crescimento dos Centros Cirúrgicos Ambulatoriais e Modelos de Atendimento Ambulatorial
Os CCAs atualmente realizam 72% dos procedimentos nos EUA e estão a caminho de um salto de volume de 25% até 2029, sustentado por economias de custo de 45-60% em relação aos equivalentes hospitalares. Os operadores ambulatoriais priorizam dispositivos compactos e de fácil esterilização que suportam rotatividade rápida de salas. Os fornecedores capazes de miniaturizar consoles e agrupar modalidades de imagem e energia em unidades únicas ganham tração. Mudanças de política que adicionam códigos ortopédicos e cardíacos complexos às listas de reembolso ambulatorial estão acelerando a migração de casos, obrigando os hospitais a reinventar as linhas de serviços cirúrgicos e atualizar as estratégias de aquisição de equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e manutenção | -1.5% | Global, pronunciado em mercados sensíveis a preços | Médio prazo (2-4 anos) |
| Requisitos regulatórios rigorosos | -0.8% | América do Norte, Europa, Global | Médio prazo (2-4 anos) |
| Escassez de mão de obra cirúrgica qualificada | -0.9% | Regiões em desenvolvimento, Global | Longo prazo (≥ 4 anos) |
| Restrições orçamentárias que atrasam atualizações de equipamentos | -0.7% | América do Norte, Europa, Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Manutenção de Sistemas Cirúrgicos Avançados
Uma plataforma robótica de alto nível pode custar mais de USD 2 milhões, com contratos de serviço anuais acrescentando 10-15%. Hospitais menores e CCAs frequentemente adiam compras ou buscam modelos de pagamento por uso que vinculam despesas à utilização.[3] Acordos de arrendamento, compartilhamento de lucros e agrupamento de riscos estão gradualmente reduzindo as barreiras, mas os sistemas de capital intensivo permanecem concentrados em grandes centros acadêmicos.
Requisitos Rigorosos de Aprovação Regulatória e Conformidade
Os mandatos de vigilância pós-comercialização e os identificadores únicos de dispositivos adicionam complexidade e custo aos lançamentos de produtos. As Regulamentações de Dispositivos Médicos em evolução do Reino Unido e o escrutínio aprimorado da FDA sobre dispositivos habilitados por inteligência artificial prolongam os prazos de aprovação. Os fabricantes maiores podem absorver esses custos com mais facilidade, ampliando o abismo competitivo entre multinacionais e startups.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Fechamento de Feridas Domina Enquanto a Eletrocirurgia AceleraSuturas, grampeadores e outros dispositivos de fechamento detinham 37,86% da participação no mercado de equipamentos cirúrgicos em 2025, evidenciando seu papel universal em todas as especialidades. Suturas farpadas que eliminam a necessidade de nós reduziram em média 1 minuto e 43 segundos o tempo de fechamento em cesarianas, demonstrando valor operacional. O Reforço da Linha de Grampos ECHELON ENDOPATH da Johnson & Johnson ilustra como os avanços em biomateriais podem proteger tecidos e reduzir vazamentos.
Os sistemas elétricos e eletrocirúrgicos motorizados devem se expandir a um CAGR de 8,45% até 2031. Instrumentos como o LigaSure Maryland jaw da Medtronic combinam corte e selagem de vasos, reduzindo etapas operatórias e danos colaterais. Afastadores cirúrgicos, fórceps manuais e ferramentas cirúrgicas motorizadas continuam sendo itens essenciais, mas a fronteira está nos consoles integrados que unem energia, imagem e evacuação de fumaça, simplificando o campo estéril. O tamanho do mercado de equipamentos cirúrgicos para dispositivos motorizados tende a ganhar maior impulso à medida que os centros ambulatoriais adotam torres multifuncionais para maior eficiência de espaço.


Por Aplicação:
Ortopedia Lidera Enquanto a Estética AceleraOs casos ortopédicos e de trauma representavam 24,55% do tamanho do mercado de equipamentos cirúrgicos em 2025. O sistema de energia CD NXT da Stryker, que oferece feedback em tempo real sobre a profundidade de perfuração, destaca o impulso em direção a uma reconstrução articular mais segura e rica em dados. Plataformas de orientação robótica como o Mako estão ampliando a adoção de substituição articular minimamente invasiva, encurtando as internações hospitalares e reduzindo as taxas de revisão.
Os procedimentos de reconstrução plástica, cosmética e de queimaduras têm previsão de crescer a um CAGR de 8,76% até 2031, impulsionados pelo crescente interesse dos pacientes em aprimoramentos estéticos e refinamentos na tecnologia de tecido regenerativo. A cirurgia cardiovascular e torácica mantém demanda sólida devido à alta prevalência de doenças, enquanto a neurocirurgia se beneficia de melhor visualização intraoperatória. O setor de equipamentos cirúrgicos continua a se diversificar, com as especialidades bariátrica e ginecológica adotando plataformas robóticas de porta única que reduzem as entradas de trocarte e a dor pós-operatória.
Por Usuário Final:
Hospitais Dominam Enquanto os CCAs Crescem RapidamenteOs hospitais controlavam 66,58% da receita global em 2025, aproveitando equipes multidisciplinares e suporte de terapia intensiva para cirurgias complexas. O aumento dos custos operacionais, no entanto, sobrecarregou os orçamentos de capital; a idade média dos equipamentos instalados aumentou à medida que as compras são adiadas. Essa dinâmica abre portas para fornecedores que oferecem caminhos de atualização e financiamento baseado em uso.
Os CCAs estão crescendo a um CAGR de 8,97% e redefinindo os critérios de aquisição. Os dispositivos devem ser compactos, de esterilização rápida e interoperáveis entre especialidades para justificar o espaço no piso. O tamanho do mercado de equipamentos cirúrgicos vinculado aos CCAs é amplificado pelas mudanças nas regras do CMS que reembolsam códigos ortopédicos e cardíacos mais complexos fora dos muros hospitalares. Clínicas especializadas e consultórios médicos permanecem nichos, mas apresentam oportunidades para plataformas ultraportáteis e alimentadas por bateria.
Análise Geográfica
Mercado de Equipamentos Cirúrgicos da América do Norte
A América do Norte deteve 35,12% da receita de 2025, impulsionada por reembolsos favoráveis e pela adoção antecipada de sistemas robóticos e habilitados por inteligência artificial. Os hospitais enfrentam pressão de custos, mas os Centros de Cirurgia Ambulatorial estão em expansão, refletindo os incentivos dos pagadores e a preferência dos pacientes por procedimentos no mesmo dia. Os atrasos contínuos na modernização do capital aumentaram o ciclo de vida médio dos equipamentos, levando os prestadores a adotar contratos de serviço e modelos de locação. Ainda assim, os centros dos Estados Unidos e do Canadá continuam sendo o campo de prova para as suítes de cirurgia robótica e digital de próxima geração.
Mercado de Equipamentos Cirúrgicos da Europa
A Europa apresenta um amplo panorama ancorado por sistemas públicos de saúde robustos. Alemanha, França e Reino Unido lideram a adoção de plataformas minimamente invasivas. As novas Regulamentações de Dispositivos Médicos fortalecem a supervisão pós-comercialização, elevando os custos de conformidade, mas reforçando a segurança dos pacientes. Os mercados do Sul e do Leste Europeu, que estão modernizando sua infraestrutura legada, representam bolsões de crescimento de recuperação onde instrumentos versáteis de preço médio ganham preferência.
Mercado de Equipamentos Cirúrgicos da Ásia-Pacífico
A Ásia-Pacífico é a zona de crescimento mais rápido, avançando a um CAGR de 8,69% até 2031. A China é agora o segundo maior comprador de salas cirúrgicas robóticas, apoiada por fabricantes nacionais que adaptam os projetos aos orçamentos locais. O Japão lidera em volumes de procedimentos per capita, enquanto a Índia visa 15% de adoção anual de dispositivos por meio de incentivos fiscais e aprovações simplificadas. As nações do Sudeste Asiático estão adicionando salas cirúrgicas em centros provinciais, impulsionando a demanda por pacotes de equipamentos integrados e completos que incluem treinamento no local e garantias de serviço.
Mercado de Equipamentos Cirúrgicos do Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul oferecem potencial de longo prazo à medida que os governos alocam orçamentos de saúde maiores para a infraestrutura cirúrgica. As redes hospitalares do setor privado no Brasil e no Conselho de Cooperação do Golfo são adotantes iniciais de sistemas robóticos, estabelecendo referências que as instalações públicas buscam alcançar.

Panorama regulatório
O mercado de equipamentos cirúrgicos é moldado por requisitos de qualidade, usabilidade e pós-mercado que estão se tornando mais harmonizados, mas permanecem mais exigentes nas principais jurisdições. Nos Estados Unidos, a FDA começou a implementar o Quality Management System Regulation (QMSR) em 2 de fevereiro de 2026, alinhando as expectativas do sistema de qualidade de dispositivos mais estreitamente com a ISO 13485 e fortalecendo os controles de fornecedores e a conformidade de ciclo de vida para fabricantes que vendem globalmente.
Na Europa, os cronogramas de transição do Medical Device Regulation (MDR) continuam a afetar a disponibilidade de produtos e o planejamento de certificação. O acesso a dispositivos legados foi estendido até 31 de dezembro de 2027 para determinados dispositivos de maior risco e até 31 de dezembro de 2028 para outras classes, sujeito a condições definidas de aplicação e conformidade supervisionadas por organismos notificados e autoridades competentes. No nível global, o International Medical Device Regulators Forum (IMDRF) publicou seu Playbook for Medical Device Regulatory Reliance Programs em 26 de fevereiro de 2026, e um workshop conjunto do setor realizado em Singapura em março de 2026 reforçou a operacionalização por meio de caminhos baseados em confiança regulatória, que podem reduzir ciclos de revisão duplicados para portfólios multinacionais de dispositivos cirúrgicos.
Cenário Competitivo
O mercado de equipamentos cirúrgicos é moderadamente fragmentado, com Medtronic, Johnson & Johnson, Stryker e Intuitive Surgical ocupando posições de liderança por meio de portfólios amplos e cadeias de suprimentos globais. A diferenciação centrada em tecnologia está se intensificando; a Medtronic está incorporando inteligência artificial ao planejamento cirúrgico para otimizar a seleção da linha de grampos, enquanto a Johnson & Johnson está integrando rastreamento digital aos fluxos de trabalho de implantes ortopédicos. Vinte plataformas robóticas emergentes estão no pipeline, sinalizando maior rivalidade e potencial pressão sobre os preços. A integração vertical está em ascensão à medida que os fabricantes se expandem para imagem, software e monitoramento pós-agudo para garantir receita recorrente e aprofundar a fidelização dos clientes.
Os desafiantes de nicho se concentram em sistemas de especialidade única, descartáveis de baixo custo ou miniconsoles adaptados para CCAs. Aquisições estratégicas, como a compra da Inari Medical pela Stryker para adicionar dispositivos de trombectomia mecânica, demonstram como os titulares preenchem lacunas de capacidade e entram em adjacências de alto crescimento. Os manuais de ecossistema que agrupam hardware, software e análises estão se tornando padrão à medida que os compradores buscam soluções de ponta a ponta que simplifiquem a coordenação com múltiplos fornecedores.
Líderes do Setor de Equipamentos Cirúrgicos
-
CONMED Corporation
-
Olympus Corporation
-
Stryker Corporation
-
B Braun Melsungen AG
-
Smith & Nephew plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos Cirúrgicos
- Medtronic
- Johnson & Johnson
- Stryker
- B. Braun
- Olympus
- Boston Scientific
- Smiths Group
- Zimmer Biomet
- Conmed
- Intuitive Surgical
- Siemens Healthineers
- 3M
- Frankenman International Ltd.
- Meril Life Science
- Teleflex
- Karl Storz
- Arthrex
- Alcon
- Steris plc
- Surgical Holdings Ltd.

Oportunidades de mercado e perspectivas futuras
A migração para ambientes ambulatoriais e a busca por maior produtividade criam espaço para plataformas elétricas e eletrocirúrgicas compactas e interoperáveis, adaptadas para ASCs, onde a rápida rotatividade de salas e as restrições de espaço favorecem a gestão integrada de energia e fumaça, juntamente com fluxos de esterilização simplificados. Evidências de posicionamento do lado da oferta são visíveis em investimentos de fabricação para grampos, suturas e consumíveis minimamente invasivos: a Healthium MedTech relatou a conclusão da expansão de uma unidade em Sri City (Índia) em janeiro de 2026, aumentando a capacidade de produção em mais de 40% para grampos cirúrgicos, suturas e dispositivos minimamente invasivos. Isso está alinhado com a demanda por categorias padronizadas e de alto volume de fechamento de feridas e instrumentos de uso único.
Mudanças regulatórias e de conformidade também estão direcionando oportunidades para fornecedores que conseguem padronizar sistemas de qualidade, documentação de fatores humanos e rastreabilidade entre regiões, sem desacelerar os ciclos de renovação de produtos. A FDA publicou orientação final sobre o conteúdo das informações de fatores humanos para submissões de marketing de dispositivos no Federal Register em 29 de maio de 2026, e a implementação do QMSR aumenta o retorno de modelos operacionais globais alinhados à ISO 13485. A expansão de portfólio em torno de ecossistemas de procedimentos assistidos por robôs e digitalmente habilitados é reforçada por meio de alianças comerciais e ampliação de capacidade, incluindo o acordo de fabricação da Microbot Medical de junho de 2026 com a Sanmina para aumentar a capacidade de produção do LIBERTY Endovascular Robotic System, refletindo como parcerias de fabricação contratada podem acelerar a disponibilidade de plataformas processuais de próxima geração e o consumo associado de instrumentos e descartáveis.
Recent Industry Developments in Mercado de Equipamentos Cirúrgicos
- Maio de 2026: A Olympus Corporation anunciou um acordo definitivo para adquirir a BioProtect Ltd. por USD 270 milhões, expandindo seu portfólio de tecnologia urológica, com fechamento previsto até o final do segundo trimestre de 2026. O negócio fortalece a exposição da Olympus a fluxos de trabalho urológicos orientados por procedimentos e apoia um agrupamento mais amplo de plataformas terapêuticas com instrumentos e descartáveis relacionados. Também sinaliza consolidação contínua em torno de tecnologias cirúrgicas e endoluminais diferenciadas.
- Março de 2026: A CONMED firmou um acordo definitivo para vender os direitos de distribuição global de suas linhas de produtos de gastroenterologia Duraclip, Precisor e Optibite à Micro-Tech Endoscopy, como parte de sua saída estratégica da gastroenterologia. A transação reflete um reposicionamento de portfólio em direção às franquias cirúrgicas prioritárias da CONMED, incluindo procedimentos minimamente invasivos e laparoscópicos, evacuação de fumaça e reparo de tecidos moles ortopédicos. Para o mercado, isso reconfigura o controle de canais e a intensidade competitiva em categorias específicas de instrumentos processuais.
- Fevereiro de 2025: A Stryker concluiu a aquisição da Inari Medical, expandindo seu portfólio com sistemas de trombectomia mecânica, como o FlowTriever e o ClotTriever. A aquisição ampliou a cobertura de procedimentos da Stryker em intervenções vasculares e reforçou sua estratégia de adicionar capacidades intervencionistas adjacentes que podem ser aproveitadas de forma cruzada com contas hospitalares. Também aumentou a pressão competitiva sobre os players estabelecidos que oferecem soluções vasculares periféricas e de tromboembolismo venoso.


Mercado de Equipamentos Cirúrgicos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por equipamentos cirúrgicos utilizados para realizar, apoiar e fechar procedimentos cirúrgicos, em hospitais e ambientes cirúrgicos ambulatoriais. Inclui ferramentas cirúrgicas essenciais, dispositivos de energia e motorizados, e produtos de fechamento de feridas adquiridos para salas de operação e de procedimentos.
Exclusões de escopo: Excluímos sistemas de imagem de capital, robôs cirúrgicos completos, infraestrutura de esterilização e mobiliário geral de sala de operação, a menos que estejam incluídos nas categorias de equipamentos cirúrgicos precificadas no modelo.
Visão Geral da Segmentação
- Por Produto
- Instrumentos Cirúrgicos Manuais
- Fórceps e Preensores
- Bisturis e Lâminas
- Retratores e Dilatadores
- Dispositivos Motorizados e Eletrocirúrgicos
- Unidades de Eletrocirurgia de Alta Frequência
- Sistemas de Energia Ultrassônica e a Plasma
- Ferramentas Cirúrgicas Motorizadas
- Suturas, Grampeadores e Fechamento de Feridas
- Suturas Absorvíveis
- Suturas Não Absorvíveis
- Grampeadores Manuais
- Selantes e Adesivos Teciduais
- Outros
- Instrumentos Cirúrgicos Manuais
- Por Aplicação
- Ortopedia e Trauma
- Cardiovascular e Torácico
- Obstetrícia e Ginecologia
- Neurocirurgia e Coluna
- Reconstrução Plástica, Cosmética e de Queimaduras
- Gastrointestinal e Bariátrico
- Outras Cirurgias
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas e Consultórios Médicos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a estrutura base da demanda e para ancorar as principais premissas que as entrevistas posteriormente confirmam. Baseamo-nos principalmente em estatísticas públicas de saúde e volumes de procedimentos, como as disponíveis em fontes como a Organização Mundial da Saúde, dados de saúde da OCDE, o CDC dos EUA e os bancos de dados de dispositivos da FDA dos EUA. Também revisamos periódicos clínicos científicos selecionados para compreender o mix de procedimentos e a adoção de tecnologias.
Para contexto de oferta e precificação, revisamos relatórios anuais de empresas, apresentações para investidores e estatísticas oficiais de comércio e alfândega onde os códigos de instrumentos e dispositivos cirúrgicos são informativos, além de sites de renomadas associações médicas e publicações de aquisições hospitalares. Em paralelo, utilizamos dados de assinatura paga para finanças corporativas e bancos de dados de patentes para acompanhar a intensidade de inovação e lançamentos de produtos que podem alterar os preços médios de venda ao longo do tempo. Os exemplos listados acima não são exaustivos, e também recorremos a outras fontes públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que a pesquisa documental não consegue explicar completamente, especialmente em relação a preços, ciclos de substituição e mudanças no mix entre ferramentas manuais, dispositivos motorizados e eletrocirúrgicos, e suturas e grampeadores. Conversamos com fabricantes, distribuidores, funções de compras em grupo e aquisições, cirurgiões e gestores de salas de operação nas principais regiões, de modo que os padrões de utilização e os fluxos de aquisição foram capturados antes da finalização das premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 13% | APAC: 48% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 27% | EMEA: 32% |
| Participantes menores: 21% | Gestores: 60% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda endereçável utilizando volumes de procedimentos cirúrgicos, contagem de instalações e uso típico de equipamentos por procedimento. Em seguida, convertemos a demanda em valor utilizando benchmarks de preços específicos por região.
Uma vez formado o total global, fazemos uma verificação cruzada com aproximações seletivas de baixo para cima, como o mapeamento de receita de fornecedores por grupo de produtos e verificações de canal sobre preços médios de venda. Isso ajuda a corrigir supercontagens e subcontagens quando as definições de produtos ou a cobertura diferem entre as fontes.
Os principais insumos que moldam o modelo incluem o crescimento anual de procedimentos por especialidade, a adoção de abordagens minimamente invasivas que alteram o mix de instrumentos, a utilização de ferramentas eletrocirúrgicas e motorizadas por caso, a intensidade de uso de suturas e grampeadores, os ciclos de substituição e manutenção, e o timing cambial para normalização em múltiplos países. Onde os sinais de baixo para cima são incompletos para mercados menores, utilizamos índices de proxy (consumo por procedimento e aquisição por instalação) e os validamos com entrevistas locais.
Para a previsão, realizamos análise de cenários utilizando indicadores de ciclo curto, como a normalização do backlog de cirurgias eletivas, a direção dos gastos em saúde e as expectativas de orçamento de aquisições compartilhadas pelos respondentes. A previsão permanece rastreável a drivers mensuráveis, e fazemos pequenos ajustes quando os insumos primários indicam uma mudança de preço ou mix no curto prazo.
Validação de Dados e Ciclo de Atualização
A validação é feita em etapas, com os totais comparados a sinais independentes, como crescimento de procedimentos, comentários sobre remessas de dispositivos e divulgações financeiras públicas. Também revisamos os resultados em busca de outliers por região e grupo de produtos. Se o modelo implica um salto repentino que não é sustentado pela lógica de demanda ou precificação, reabrimos as premissas e recontatamos os especialistas relevantes.
Antes da aprovação final, outro analista revisa o trabalho para confirmar que os cálculos, conversões e definições são consistentes ao longo da série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, movimentos cambiais acentuados ou grandes variações nos volumes de procedimentos. Logo antes da entrega, realizamos uma revisão final para incorporar as atualizações públicas mais recentes e os aprendizados das entrevistas.
Dimensionamento do Mercado de Equipamentos Cirúrgicos pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para equipamentos cirúrgicos frequentemente variam mesmo quando utilizam terminologia semelhante, principalmente porque o escopo do produto e a lógica de precificação não são idênticos. As diferenças também surgem quando um editor utiliza preços de ano-base mais antigos, ou quando a cobertura regional e o timing de conversão cambial não estão alinhados.
A principal lacuna decorre de se as categorias adjacentes de sala de operação, como imagem de capital, plataformas completas de robótica e infraestrutura ampla de sala de operação, estão incluídas no total. A Mordor Intelligence contabiliza apenas as categorias de equipamentos cirúrgicos (dispositivos manuais, motorizados e eletrocirúrgicos, e suturas e grampeadores) e mantém esses itens adjacentes fora do escopo. Outras lacunas geralmente decorrem de como a demanda orientada por procedimentos é convertida em valor, incluindo a velocidade com que os preços médios de venda podem subir, se as mudanças de mix em direção a dispositivos de energia são modeladas explicitamente, e com que frequência as premissas são verificadas com clínicos e respondentes de aquisições.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 21,42 bilhões de USD (2026) | |
| Editora de Pesquisa Setorial A | 20,02 bilhões de USD (2025) | Utiliza um ano-base diferente e não separa claramente os equipamentos cirúrgicos das categorias adjacentes em todas as regiões, de modo que as premissas de precificação e mix podem divergir na comparação ano a ano. |
| Editora de Pesquisa Setorial B | 20,30 bilhões de USD (2025) | Destaca tecnologias avançadas como robótica e imagem sem uma regra consistente de inclusão, o que pode inflar os totais quando plataformas de capital ou tecnologias mais amplas de sala de operação são incorporadas. |
A tabela indica que a dispersão é impulsionada menos por diferenças aritméticas e mais por escolhas de definição, além de como a precificação e o mix são projetados ao longo do tempo. Ao manter as regras de escopo explícitas e vincular a demanda à atividade de procedimentos com verificações de aquisições, chegamos a um valor de mercado mais fácil de reproduzir e atualizar quando as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de equipamentos cirúrgicos?
O tamanho do mercado de equipamentos cirúrgicos é de USD 21,42 bilhões em 2026.
Com que rapidez o mercado deve crescer?
A receita tem previsão de atingir USD 31,62 bilhões até 2031, refletindo um CAGR de 8,13%.
Qual categoria de produto está se expandindo mais rapidamente?
Os dispositivos motorizados e eletrocirúrgicos têm projeção de registrar um CAGR de 8,45% até 2031.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores de equipamentos?
Os CCAs realizam 72% das cirurgias nos EUA e demandam instrumentos compactos e de rotatividade rápida, impulsionando um CAGR de 8,97% nas vendas de equipamentos relacionados.
Qual região oferece as perspectivas de crescimento mais fortes?
A Ásia-Pacífico apresenta o maior CAGR regional de 8,69%, apoiado pela expansão da infraestrutura e pelo aumento dos volumes de procedimentos.
O que restringe a adoção de sistemas robóticos avançados?
Altos desembolsos de capital superiores a USD 2 milhões por unidade e obstáculos regulatórios rigorosos limitam a adoção entre hospitais menores e CCAs.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
