
Tamanho e Participação do Mercado de Arroz Embalado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 157.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 197.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.72 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
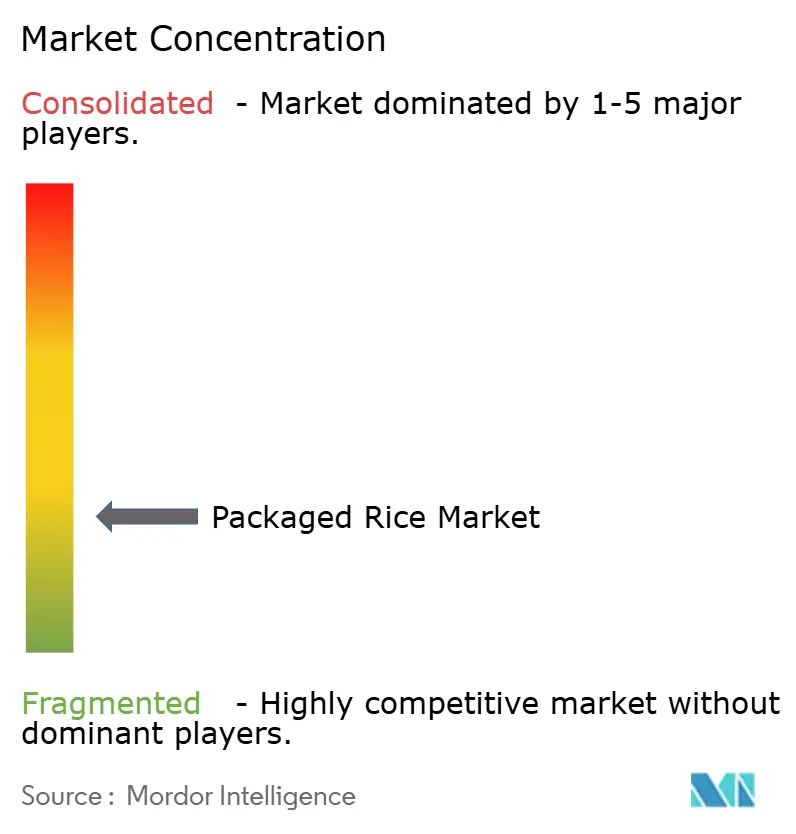
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Arroz Embalado por Mordor Intelligence
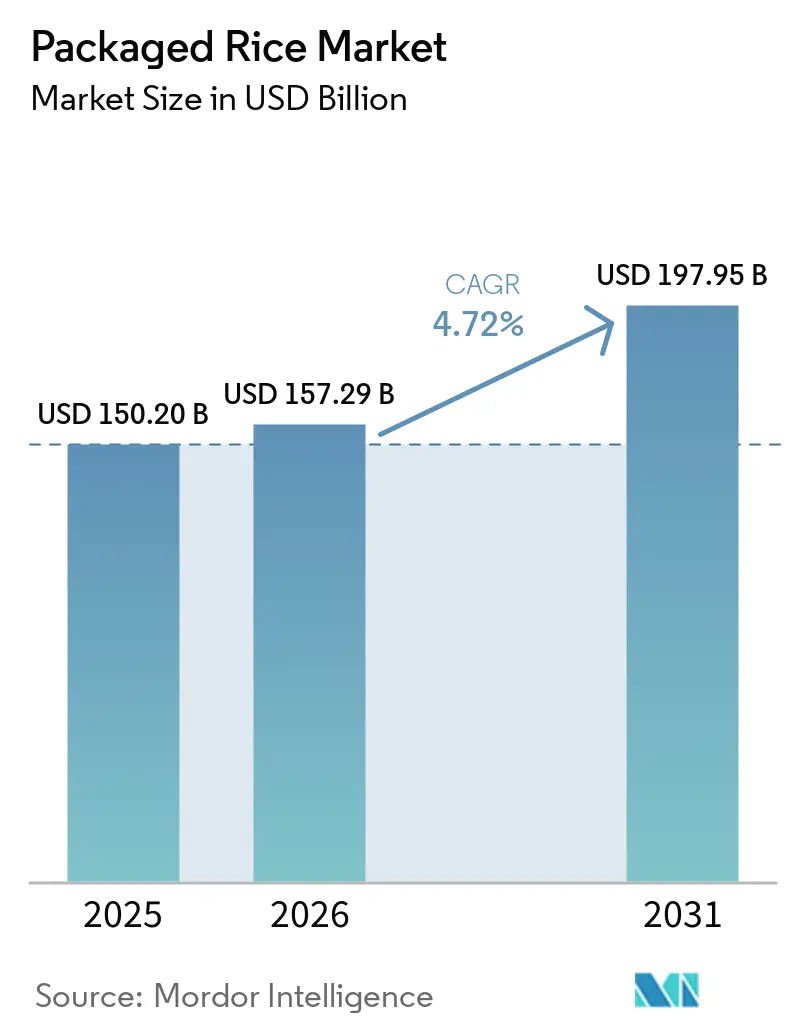
Espera-se que o mercado de arroz embalado cresça de USD 150,20 bilhões em 2025 para USD 157,29 bilhões em 2026 e está previsto para atingir USD 197,95 bilhões até 2031, a um CAGR de 4,72% entre 2026-2031. Esta trajetória de crescimento reflete a resiliência do setor diante da evolução das preferências dos consumidores e dos mandatos regulatórios que estão remodelando os padrões tradicionais de consumo de arroz. Programas governamentais de nutrição, particularmente a distribuição universal de arroz fortificado da Índia por meio do Sistema de Distribuição Pública, com extensão até dezembro de 2028, demonstram como as intervenções políticas podem criar demanda sustentada por produtos de arroz embalado com valor agregado[1]. Os principais fatores que contribuem para o crescimento do mercado incluem o aumento da demanda por conveniência impulsionada pela urbanização e a mudança em direção ao consumo consciente da saúde.
Principais Conclusões do Relatório
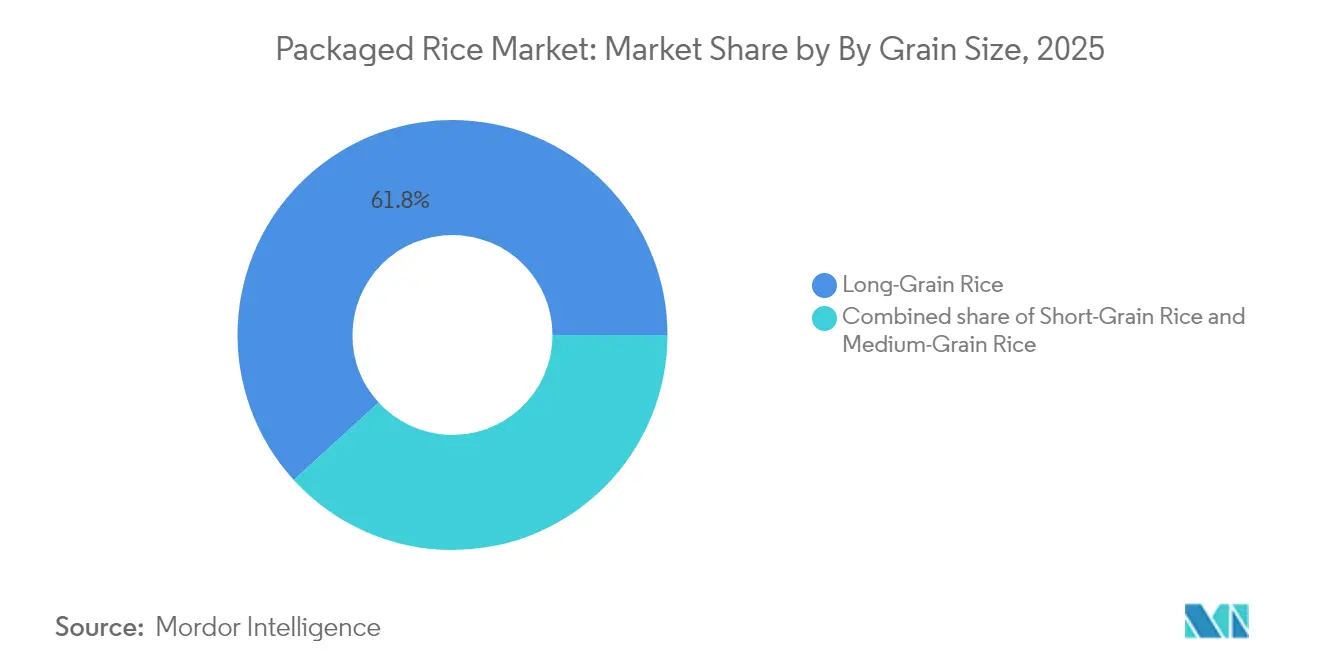
- Por tamanho do grão, o arroz de grão longo liderou com 61,78% da participação do mercado de arroz embalado em 2025; o arroz de grão curto está projetado para expandir a um CAGR de 5,02% até 2031.
- Por tipo de arroz, o arroz branco respondeu por 51,62% do tamanho do mercado de arroz embalado em 2025; o arroz basmati está previsto para crescer a um CAGR de 5,38% até 2031.
- Por natureza, o arroz convencional deteve 91,72% da participação do mercado de arroz embalado em 2025, enquanto o arroz orgânico está posicionado para um CAGR de 6,22% entre 2026-2031.
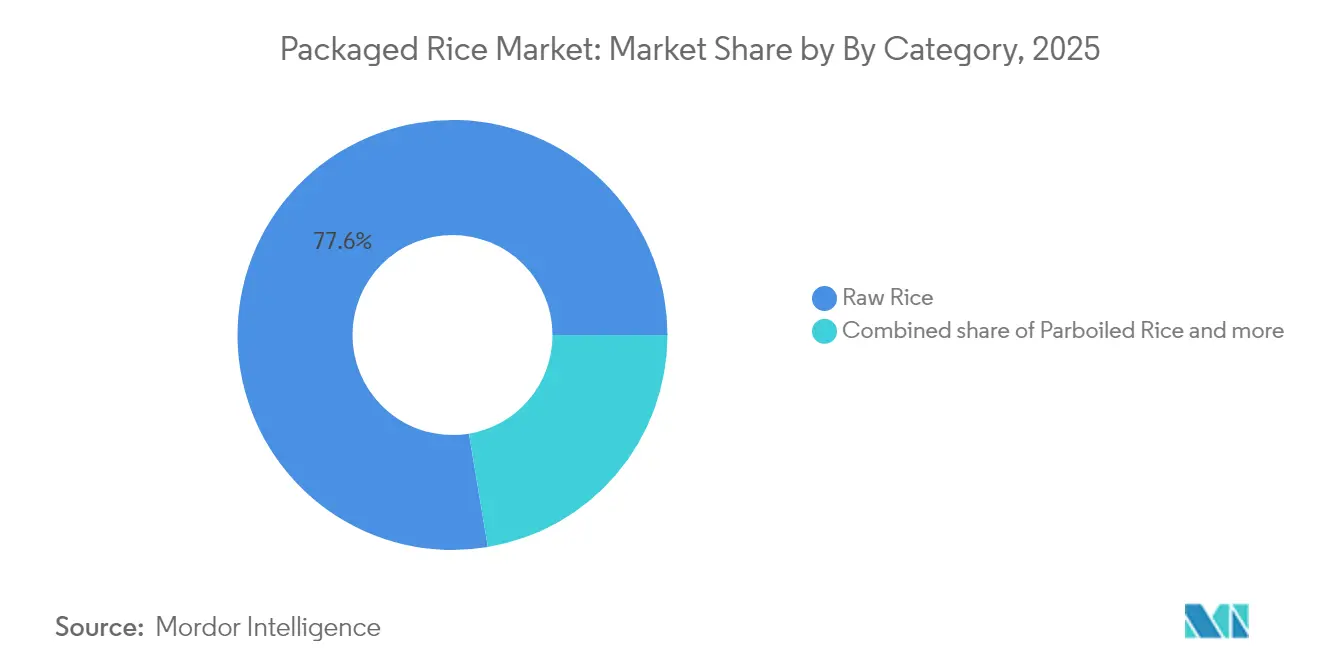
- Por categoria, o arroz cru dominou com 77,63% de participação na receita em 2025; os produtos prontos para aquecer/prontos para consumir avançam a um CAGR de 5,24% até 2031.
- Por canal de distribuição, o canal off-trade capturou 70,86% da participação no valor total em 2025; os canais on-trade estão configurados para registrar um CAGR de 5,31% até 2031.
- Por geografia, a Ásia-Pacífico comandou 48,12% das vendas de 2025; a região do Oriente Médio e África está projetada para registrar o CAGR mais rápido de 5,88% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente mudança consciente da saúde em direção ao arroz integral e ao arroz fortificado | +1.2% | Global, com forte adoção na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Estilos de vida urbanos orientados à conveniência impulsionando a demanda por embalagens prontas para cozinhar | +0.9% | Centros urbanos globais, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Programas governamentais de nutrição que obrigam o arroz fortificado | +1.1% | Índia, Indonésia, países africanos selecionados | Longo prazo (≥ 4 anos) |
| Crescente inovação de produtos | +0.7% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente interesse em pratos internacionais usando arrozes especiais | +0.5% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Crescente demanda por produtos de arroz com embalagens sustentáveis e ecológicas | +0.4% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Mudança Consciente da Saúde em Direção ao Arroz Integral e ao Arroz Fortificado
A conscientização dos consumidores sobre as deficiências de micronutrientes está impulsionando uma demanda sem precedentes por arroz embalado fortificado, com programas governamentais atuando como poderosos catalisadores de mercado. O Gabinete da União aprovou a extensão do Programa de Arroz Fortificado até dezembro de 2028. O programa garante o fornecimento universal de arroz fortificado em todos os esquemas governamentais, com o Governo da Índia fornecendo financiamento completo de INR 17.082 Crore[2]. Este desenvolvimento de infraestrutura sinaliza uma mudança estrutural em direção a produtos fortificados que se estende além dos programas governamentais para os mercados comerciais. O endosso da Organização Mundial da Saúde (OMS) da fortificação do arroz como uma intervenção de Categoria 1, onde o arroz serve como alimento básico, fornece validação regulatória que encoraja o investimento do setor privado em linhas de produtos fortificados[3]. O arroz integral e as variedades especiais de grão inteiro estão ganhando destaque entre os consumidores conscientes da saúde, particularmente em mercados desenvolvidos onde o preço premium sustenta margens mais elevadas para os produtores de arroz embalado.
Estilos de Vida Urbanos Orientados à Conveniência Impulsionando a Demanda por Embalagens Prontas para Cozinhar
As mudanças demográficas urbanas estão alterando fundamentalmente os padrões de consumo de arroz, com produtos prontos para servir experimentando expansões significativas de capacidade para atender à crescente demanda. A expansão substancial da capacidade de produção de arroz pronto para servir da Riviana Foods Inc. em sua planta de Memphis, em abril de 2024, reflete o reconhecimento do setor sobre a durabilidade desta tendência além das mudanças impulsionadas pela pandemia. A indústria de alimentos prontos para consumir da Tailândia mostra crescimento no segmento de arroz embalado dentro de produtos estáveis em prateleira, impulsionado pela demanda dos consumidores por conveniência e porções individuais. Os canais de varejo moderno, particularmente hipermercados e lojas de conveniência, tornaram-se os principais pontos de distribuição de arroz embalado na Tailândia. A maior parte do arroz chega aos consumidores em forma pré-embalada por meio desses formatos de varejo moderno. Esta mudança das vendas tradicionais a granel permite que as empresas estabeleçam posicionamento premium e diferenciem suas marcas.
Programas Governamentais de Nutrição que Obrigam o Arroz Fortificado
Os mandatos regulatórios para a fortificação do arroz estão criando fluxos de demanda sustentados que remodelam a dinâmica da cadeia de fornecimento e as especificações de produtos em múltiplos mercados. O programa de distribuição de arroz da Agência Nacional de Alimentos da Indonésia Bantuan Pangan Beras, lançado em meados de 2023 com planos para distribuir 639 milhões de kg de arroz fortificado a 21,353 milhões de famílias beneficiárias, representa a melhor oportunidade para escalar a fortificação de arroz em grande escala no Sudeste Asiático[4]. Os requisitos técnicos para a produção de arroz fortificado, incluindo a necessidade de equipamentos especializados de mistura e sistemas de controle de qualidade, favorecem produtores maiores e tecnologicamente mais avançados, ao mesmo tempo que criam barreiras para moinhos menores. Os padrões da Autoridade de Segurança Alimentar e Padrões da Índia (FSSAI) que exigem níveis específicos de micronutrientes estabelecem especificações claras de produtos que impulsionam a padronização da indústria e o investimento em tecnologia de fortificação. Esses programas criam uma demanda previsível e de longo prazo que permite o planejamento de capacidade e a otimização da cadeia de fornecimento para os produtores de arroz embalado que atendem aos mercados institucionais.
Crescente Inovação de Produtos
O avanço tecnológico no processamento e embalagem de arroz está permitindo estratégias de diferenciação de produtos que comandam preços premium e expandem os mercados endereçáveis. A adoção de tecnologia moderna de moagem de arroz, com automação, digitalização e melhorias na eficiência energética, permite que os produtores ofereçam múltiplos SKUs e garantam padrões de rastreabilidade que atendam às expectativas em evolução dos consumidores. As máquinas de produção de arroz fortificado, incluindo máquinas totalmente automáticas de fabricação de arroz artificial com tecnologia de extrusão de duplo parafuso, permitem que os fabricantes produzam produtos nutricionalmente aprimorados em escala comercial, com produções variando de 100-240 kg/hora. A introdução pela SunRice de Xícaras de Arroz para Micro-ondas e variedades com sabor demonstra como a inovação em embalagens pode criar novas ocasiões de consumo e aumentar a frequência de uso. A integração de recursos de sustentabilidade, incluindo transições de embalagens para formatos recicláveis e redução do uso de plástico, alinha o desenvolvimento de produtos com regulamentações ambientais e preferências dos consumidores, ao mesmo tempo que apoia estratégias de posicionamento premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente popularidade de substitutos de grãos com baixo teor de carboidratos (quinoa, "arroz" de couve-flor) | -0.8% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Volatilidade de preços do arroz cru | -1.1% | Global, afetando particularmente as regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Riscos regulatórios, de certificação e de falsificação | -0.6% | Global, com maior impacto nos mercados em desenvolvimento | Longo prazo (≥ 4 anos) |
| Desafios na cadeia de fornecimento e armazenamento | -0.9% | Global, agudo em regiões com infraestrutura limitada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade de Substitutos de Grãos com Baixo Teor de Carboidratos
Os produtos de grãos alternativos estão capturando participação de mercado em segmentos demográficos conscientes da saúde, particularmente entre os consumidores que buscam reduzir a ingestão de carboidratos e diversificar a dieta. O surgimento do arroz de couve-flor, da quinoa e de outros substitutos com baixo teor de carboidratos cria pressão competitiva sobre os produtos tradicionais de arroz embalado, especialmente nos segmentos de mercado premium, onde os consumidores têm maior renda disponível e maior disposição para experimentar alternativas. Esta tendência é mais pronunciada nos mercados da América do Norte e da Europa, onde as tendências dietéticas frequentemente se originam antes de se espalhar para outras regiões. No entanto, o papel fundamental do arroz como alimento básico, particularmente nos mercados asiáticos onde representa fundamentos culturais e nutricionais, limita o impacto geral da ameaça de substituição. O desafio para os produtores de arroz embalado reside no posicionamento e na inovação do produto para abordar as preocupações dos consumidores conscientes da saúde, mantendo as vantagens de conveniência e versatilidade do arroz.
Volatilidade de Preços do Arroz Cru
As flutuações internacionais dos preços do arroz criam pressão significativa sobre as margens e incerteza na cadeia de fornecimento para os produtores de arroz embalado, com a volatilidade recente demonstrando a sensibilidade do mercado a perturbações de políticas e condições climáticas. Os preços do arroz aumentaram aproximadamente 45% entre agosto de 2022 e janeiro de 2024, impulsionados pelas preocupações climáticas relacionadas ao El Niño e às restrições de exportação da Índia, antes de diminuir à medida que as condições se estabilizaram[5]. Este padrão de volatilidade, combinado com as flutuações nos custos de fertilizantes e perturbações no transporte decorrentes de tensões geopolíticas, complica as estratégias de precificação e a gestão de estoques para as empresas de arroz embalado. Os produtores devem desenvolver estratégias sofisticadas de cobertura de risco e diversificação da cadeia de fornecimento para gerenciar esses riscos, mantendo preços competitivos para os produtos embalados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho do Grão:
A Dominância do Grão Longo Enfrenta a Inovação do Grão CurtoO arroz de grão longo mantém sua posição dominante com 61,78% de participação de mercado em 2025, impulsionado pela sua versatilidade nas culinárias internacionais e pelas características superiores de armazenamento que atraem tanto consumidores quanto varejistas. A dominância do segmento reflete cadeias de fornecimento estabelecidas, particularmente de grandes regiões produtoras como a Índia e a Tailândia, onde as variedades de grão longo se beneficiam de infraestrutura de exportação e padronização de qualidade. O arroz de grão curto emerge como o segmento de crescimento mais rápido com um CAGR de 5,02% até 2031, impulsionado pelo aumento da demanda por aplicações especiais, incluindo a preparação de sushi e produtos premium prontos para consumir que exigem características específicas de textura.
A segmentação por tamanho do grão revela a crescente sofisticação dos consumidores e a disposição de pagar preços premium por produtos específicos para cada aplicação. A análise do mercado europeu de arroz especial indica crescente demanda por variedades aromáticas e especiais, com as opções de grão curto ganhando força nos canais orgânicos e premium. Esta tendência sugere que, embora o arroz de grão longo mantenha a liderança em volume, a criação de valor ocorre cada vez mais em segmentos especializados, onde o tamanho do grão impacta diretamente o desempenho culinário e a satisfação do consumidor.

Por Tipo de Arroz:
Liderança do Arroz Branco Desafiada pelo Crescimento do BasmatiO arroz branco comanda 51,62% da participação de mercado em 2025, refletindo seu amplo apelo entre segmentos de consumidores diversos e sua posição estabelecida tanto nos canais de varejo quanto no setor de alimentação fora do lar. No entanto, o arroz basmati demonstra a trajetória de crescimento mais forte, com um CAGR de 5,38% até 2031, impulsionado pelo crescente apreço pelas variedades aromáticas e pela crescente adoção da culinária internacional. O arroz integral e outros tipos especiais representam coletivamente a participação de mercado restante, com o arroz integral se beneficiando das tendências de consumo consciente da saúde, apesar dos desafios de processamento e vida útil que limitam uma adoção mais ampla.
O mercado mostra uma mudança em direção a produtos de arroz embalado premium, particularmente variedades aromáticas e especiais, que geram margens de lucro mais elevadas em comparação com o arroz branco padrão. A cadeia de valor integrada de basmati da KRBL Limited, abrangendo o desenvolvimento de sementes até o marketing de marcas em múltiplos mercados internacionais, demonstra como a especialização por tipo pode criar vantagens competitivas. A trajetória de crescimento do basmati reflete tanto a expansão do consumo de alimentos étnicos quanto a aceitação mainstream de variedades premium de arroz nos mercados desenvolvidos.
Por Natureza:
O Arroz Orgânico Ganha Impulso Apesar da Dominância do ConvencionalO arroz convencional detém uma participação de mercado dominante de 91,72% em 2025, impulsionado por cadeias de abastecimento consolidadas, custos mais baixos e ampla aceitação dos consumidores. A dominância do segmento convencional reflete a posição do arroz como alimento básico, sendo o preço um fator primordial nas decisões de compra dos consumidores. O arroz orgânico, representando 8,28% de participação de mercado em 2025, apresenta a maior taxa de crescimento, com CAGR de 6,22% até 2031, impulsionado por consumidores preocupados com a saúde e pelo apoio regulatório às práticas de agricultura sustentável.
O crescimento do arroz orgânico enfrenta restrições na cadeia de abastecimento e complexidades de certificação que limitam a expansão rápida, mas a precificação premium sustenta produtores e varejistas especializados. A conquista pela Matco Foods da Certificação Orgânica da União Europeia tanto para práticas em nível de fazenda quanto de fábrica, viabilizando o fornecimento global de variedades de basmati orgânico, ilustra os requisitos técnicos e regulatórios para uma participação bem-sucedida no mercado de arroz. A trajetória de crescimento do segmento orgânico sugere uma crescente disposição dos consumidores em pagar preços premium por benefícios percebidos à saúde e ao meio ambiente, criando oportunidades para estratégias de posicionamento diferenciado.
Por Categoria:
A Inovação em Prontos para Consumir Perturba a Dominância do Arroz CruO arroz cru mantém a maior participação de categoria, com 77,63% em 2025, refletindo os padrões tradicionais de consumo e a sensibilidade ao preço entre os principais segmentos de consumidores. O arroz parboilizado atende a preferências regionais específicas e aplicações de processamento, enquanto o arroz pronto para aquecer/pronto para consumir emerge como a categoria de crescimento mais rápido, com um CAGR de 5,24% até 2031. Este crescimento reflete as tendências de urbanização e as mudanças nos padrões de estilo de vida que priorizam a conveniência em detrimento dos métodos tradicionais de cozimento.
Os padrões de consumo de arroz estão mudando significativamente, especialmente nas áreas urbanas, onde os estilos de vida agitados aumentam a demanda por produtos de arroz convenientes. A indústria de alimentos prontos para consumir da Tailândia projeta um crescimento das exportações mais forte do que o crescimento doméstico, indicando oportunidades de mercado internacional para produtos de arroz embalado de conveniência. Os produtos de arroz pronto para consumir se beneficiam de vida útil prolongada, controle de porções e conveniência no preparo, criando novas ocasiões de consumo e expandindo os mercados endereçáveis além dos consumidores tradicionais de arroz.
Por Canal de Distribuição:
O Comércio Moderno Remodela as Vendas Tradicionais de ArrozOs canais off-trade dominam com 70,86% de participação de mercado em 2025, abrangendo supermercados, hipermercados, lojas de conveniência e plataformas de varejo online que atendem à maioria dos consumidores de arroz embalado. Os canais on-trade demonstram crescimento mais rápido, com um CAGR de 5,31% até 2031, impulsionado pela expansão dos setores de alimentação fora do lar e pelos programas de compras institucionais. Este crescimento reflete o aumento do consumo de arroz em restaurantes, hotéis e ambientes institucionais, onde os produtos embalados oferecem vantagens de controle de porções e consistência de qualidade.
A evolução dos canais de distribuição reflete a transformação mais ampla do varejo e as mudanças nos comportamentos de compra dos consumidores, aceleradas pela adoção digital. O crescimento do comércio eletrônico no varejo de alimentos cria novas oportunidades para as marcas de arroz embalado alcançarem os consumidores diretamente. Os canais de comércio moderno permitem o posicionamento premium e a diferenciação de marcas, ao mesmo tempo que fornecem dados que informam o desenvolvimento de produtos e as estratégias de marketing.
Análise Geográfica
Mercado de Arroz Embalado da APAC
A Ásia-Pacífico mantém sua posição dominante com 48,12% de participação de mercado em 2025, sustentada por padrões de consumo tradicionais, grandes bases populacionais e programas de nutrição liderados pelo governo que criam demanda sustentada por produtos de arroz embalado. A liderança da região reflete tanto vantagens de produção quanto preferências culturais que tornam o arroz um alimento básico em mercados diversos. China e Índia representam os maiores mercados individuais dentro da região, enquanto os países do Sudeste Asiático contribuem tanto pelo consumo quanto pela produção voltada à exportação. Programas governamentais de fortificação, em particular a distribuição universal de arroz fortificado da Índia, que se estende até dezembro de 2028, criam fluxos de demanda previsíveis que apoiam o planejamento de capacidade e as decisões de investimento dos produtores regionais.
Mercado de Arroz Embalado do MEA
A região do Oriente Médio e África apresenta o maior potencial de crescimento, com um CAGR de 5,88% até 2031, impulsionado pelo crescimento populacional, urbanização e melhoria da infraestrutura de distribuição. A trajetória de crescimento da região reflete o aumento do consumo de arroz à medida que os padrões alimentares evoluem e os programas governamentais de nutrição se expandem. Os esforços regionais de fortificação do arroz, apoiados por organizações como a análise do The George Institute sobre regulamentações de rotulagem nutricional na Etiópia, Quênia, Nigéria e África do Sul, indicam crescente atenção política ao arroz como veículo para combater deficiências de micronutrientes.
Mercado de Arroz Embalado da América do Norte e Europa
A América do Norte e a Europa representam mercados maduros com padrões de consumo estabelecidos e redes de distribuição sofisticadas que favorecem produtos de arroz premium e especiais. A dinâmica do mercado norte-americano reflete a diversidade demográfica, com o consumo de arroz concentrado entre as populações asiáticas e hispânicas, que demonstram maior consumo per capita e maior frequência de consumo. Os mercados europeus de arroz especial mostram crescente demanda por produtos orgânicos, com certificação Fairtrade e de sustentabilidade, com o Reino Unido representando o maior importador de países em desenvolvimento e forte demanda por variedades de basmati impulsionada pelas preferências das populações de origem étnica.

Panorama regulatório
A regulamentação do arroz embalado é moldada por normas alimentares, especificações de fortificação e medidas comerciais que afetam a rotulagem, a qualidade e o fornecimento transfronteiriço. Nos Estados Unidos, o USDA atualizou os United States Standards for Rice por meio de uma ação do Federal Register datada de 18 de novembro de 2025, reforçando definições padronizadas que influenciam a classificação, as especificações de aquisição e as alegações de qualidade no varejo. Na Índia, os requisitos de fortificação da FSSAI e a decisão do governo indiano de prorrogar o Fortified Rice Scheme até dezembro de 2028 aumentam as necessidades de conformidade quanto à dosagem de micronutrientes e à garantia de qualidade para o arroz embalado fortificado distribuído por canais governamentais.
Os regimes comerciais e de importação também acrescentam etapas de conformidade e variabilidade de custos para os players de arroz embalado de marca e de marca própria. Em janeiro de 2026, as Filipinas implementaram um mecanismo de ajuste tarifário do arroz acionado por preço (sob a Executive Order No. 105, de 2025), com tarifas que variam conforme gatilhos de preços internacionais, o que afeta os custos de desembarque para importadores e transformadores a jusante. A Índia também reforçou os protocolos de exportação para acesso à China, com a APEDA emitindo procedimentos em 8 de junho de 2026 que incluem exigências como implementação de HACCP e análise de OGM, elevando o padrão de registro de moinhos e documentação para exportadores que visam esse corredor. Em março de 2026, o Reino Unido abriu o ano de cota de 2026 para importações de arroz, com alocações definidas por origem, moldando as estratégias de fornecimento para transformadores e varejistas europeus.
Análise da cadeia de valor
A cadeia de valor do arroz embalado vai do desenvolvimento de semente e variedades, do cultivo (frequentemente via agricultura por contrato) e da aquisição de arroz em casca, passando pela moagem e polimento, mistura ou fortificação (quando aplicável), embalagem, armazenagem e distribuição via comércio moderno, e-commerce e canais de foodservice ou institucionais. Players integrados como a KRBL combinam fornecimento upstream, processamento e distribuição de marca, o que ajuda a gerenciar atributos de qualidade como comprimento do grão, aroma, quebra e prontidão para exportação em categorias premium como o basmati.
A agregação de valor e o risco se concentram nos nós de processamento, conformidade e logística. As exigências de fortificação do arroz e as regras de acesso à exportação aumentam a demanda por tecnologia de mistura, testes e sistemas certificados de segurança alimentar, incluindo requisitos vinculados ao HACCP sob os procedimentos de exportação da Índia para a China, o que pode favorecer moinhos maiores e marcas organizadas. A jusante, operadores multinacionais e regionais gerenciam a exposição cambial e tarifária em rotas dependentes de importação; a Ebro Foods destacou a sensibilidade de suas operações de importação nos EUA a flutuações tarifárias e movimentos de USD/EUR no primeiro trimestre de 2026, mostrando como a política comercial e o câmbio podem afetar os custos de insumos e a precificação das embalagens. A sustentabilidade e a rastreabilidade também estão se tornando requisitos operacionais em alguns canais, com a LT Foods realizando análise de pegada de carbono nos Escopos 1, 2 e 3, e a nova exportadora Rize enviando 1.500 toneladas métricas de arroz rastreável de baixa emissão para múltiplos mercados desenvolvidos, indicando uma cadeia de fornecimento e verificação cada vez mais baseada em dados.
Panorama Competitivo
O mercado de arroz embalado exibe fragmentação, indicando oportunidades significativas de consolidação e ganhos de participação de mercado por meio de posicionamento estratégico e excelência operacional. Os principais players buscam estratégias de integração vertical que abrangem o desenvolvimento de sementes, parcerias com agricultores, processamento, embalagem e marketing de marcas para capturar valor ao longo da cadeia de fornecimento.
A adoção de tecnologia emerge como um diferenciador fundamental, com empresas investindo em automação, controle de qualidade digital e embalagens sustentáveis para melhorar a eficiência e atender às expectativas em evolução dos consumidores. Oportunidades de espaço em branco existem em mercados emergentes, onde o desenvolvimento de infraestrutura de distribuição e os programas governamentais de nutrição criam novos fluxos de demanda por produtos de arroz embalado.
Os disruptores emergentes focam no posicionamento de sustentabilidade, nos canais diretos ao consumidor e no desenvolvimento de produtos especiais que atendem a preferências dietéticas específicas ou aplicações culinárias. O nível de concentração moderado sugere que tanto as estratégias de crescimento orgânico quanto as de aquisição podem construir efetivamente a posição de mercado, particularmente para empresas que conseguem combinar eficiência operacional com desenvolvimento de marcas e expansão da rede de distribuição.
Líderes do Setor de Arroz Embalado
-
KRBL Ltd
-
LT Foods Ltd
-
Riviana Foods Inc
-
Riceland Foods Inc
-
Ebro Foods SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Arroz Embalado Empresas cobertas neste relatório
- KRBL Ltd
- LT Foods Ltd
- Ebro Foods SA
- Riceland Foods Inc
- Riviana Foods Inc
- Adani Wilmar Ltd
- Amira Nature Foods Ltd
- Thai Hua Co Ltd
- Tan Long Group
- SunRice (Ricegrowers Ltd)
- Mars Food (Ben’s Original)
- Tilda Ltd
- Lundberg Family Farms
- Producers Rice Mill Inc
- CJ Cheiljedang
- Lotte Foods
- GRM Overseas Ltd.
- Asia Golden Rice Co. Ltd.
- Gulf Rice Milling, Inc.
- Song He Rice
Oportunidades de mercado e perspectivas futuras
A aquisição vinculada à fortificação e a demanda institucional criam um caminho de comercialização para o arroz embalado de valor agregado, particularmente em mercados onde o arroz é usado para viabilizar programas de nutrição. A Índia prorrogou sua distribuição universal de arroz fortificado por meio de programas governamentais até dezembro de 2028, apoiada por financiamento dedicado, o que aumenta o volume endereçável para formatos embalados fortificados e apoia investimentos em mistura, testes e embalagens em conformidade adequadas para distribuição em grande escala.
Os programas de arroz com sustentabilidade verificada e rastreabilidade estão criando oportunidades de premiumização e acesso a canais, especialmente para o arroz embalado orientado à exportação e o basmati de marca. Em maio de 2026, a Tilda expandiu seu programa de basmati sustentável para 3.840 fazendas e reportou uma redução anual de 36,9 bilhões de litros no uso de água para irrigação, oferecendo às grandes marcas métricas operacionais que podem ser traduzidas em alegações na embalagem e em exigências dos varejistas. O capital também está se movendo em direção à rastreabilidade e à digitalização agrícola: a Rize levantou USD 31 milhões em julho de 2026 para expandir sistemas de agricultura sustentável habilitados por IA e rastreabilidade de exportação no Sudeste Asiático, e já enviou 1.500 toneladas métricas de arroz rastreável de baixa emissão para compradores na Europa, Canadá, Austrália e Singapura. No Sudeste Asiático, o arroz embalado de marca também pode se conectar a cadeias públicas de nutrição por meio de contratos de fornecimento estruturados; a Pandawa Agri e a Danone Indonésia integraram o ecossistema RiceVitalize ao programa Makan Bergizi Gratis do governo indonésio para cadeias de suprimento de merenda escolar.
Desenvolvimentos industriais recentes em Mercado de Arroz Embalado
- Julho de 2026: a KRBL Limited lançou o India Gate Classic Biryani Kit. O lançamento expande o segmento de conveniência do arroz embalado. A iniciativa reforça o fosso competitivo da marca India Gate e apoia a categoria doméstica de kits de masala para Biryani.
- Junho de 2026: a KRBL Limited lançou o Poha sob a marca India Gate. O lançamento amplia a presença na categoria de alimentos básicos dentro do portfólio de arroz embalado. Ele amplia o mix de produtos para capturar ocasiões de café da manhã e refeições rápidas, visando aumentar a participação nas ofertas de itens básicos.
- Abril de 2026: a Riviana Foods Inc. lançou o Success Boil-in-Bag Sticky Rice para o mercado do leste dos EUA. O lançamento expande o portfólio de pronto-para-aquecer em saco para fervura na costa leste dos EUA. Fortalece a distribuição regional da Riviana em canais de mercado importantes.
Mercado de Arroz Embalado Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado inclui o arroz vendido em formato embalado para uso doméstico e em serviços de alimentação, por meio de canais de comércio moderno e online, com valor apurado no ponto de venda em cada país.
Exclusões do escopo: Os itens excluídos geralmente incluem o arroz a granel não embalado vendido em mercados abertos e produtos alimentícios nos quais o arroz é apenas um ingrediente secundário (como refeições prontas para consumo).
Visão Geral da Segmentação
- Por Tamanho do Grão
- Arroz de Grão Curto
- Arroz de Grão Médio
- Arroz de Grão Longo
- Por Tipo de Arroz
- Arroz Branco
- Arroz Integral
- Arroz Basmati
- Outros
- Por Natureza
- Convencional
- Orgânico
- Por Categoria
- Arroz Cru
- Arroz Parboilizado
- Arroz Pronto para Aquecer/Pronto para Consumir
- Por Canal de Distribuição
- Canal On-Trade
- Canal Off-Trade
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de oferta e demanda em torno do arroz que pode realisticamente fluir para formatos embalados. Utilizamos fontes públicas como FAOSTAT, USDA PSD, ITC Trade Map, UN Comtrade e determinados institutos nacionais de estatística para compreender a produção, as importações e as exportações, e para confirmar a direção do consumo por país.
Em seguida, verificamos como as dinâmicas de embalagem e varejo podem alterar o valor, utilizando fontes como tabelas de tarifas aduaneiras, regulamentos governamentais de segurança alimentar e rotulagem, e publicações de associações comerciais de grãos e alimentos embalados. Também utilizamos relatórios anuais de empresas, apresentações a investidores e artigos de imprensa de renome para mapear a presença de marcas e as diferenças nos canais de distribuição. Quando detalhes financeiros estão ausentes, preenchemos as lacunas com assinaturas pagas de dados financeiros e inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de remessa, quando relevante. Os exemplos aqui listados são ilustrativos e não exaustivos, e referências adicionais foram consultadas para validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre o que efetivamente é vendido como arroz embalado, como os tamanhos de embalagem e as faixas de preço se movimentam, e como as margens de distribuição variam por canal. Conversamos com um conjunto de fabricantes, distribuidores, varejistas e especialistas em categoria nas principais regiões consumidoras, de modo que os dados de entrada do modelo reflitam padrões de compra observados, e não apenas estatísticas comerciais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 13% | APAC: 42% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 27% | EMEA: 35% |
| Participantes menores: 16% | Gerentes: 60% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma reconstrução de cima para baixo do conjunto de demanda, em que produção, fluxos comerciais e consumo aparente são reduzidos à parcela vendida em formatos embalados por país e canal. Isso é então convertido em valor utilizando faixas de preços de varejo e atacado observadas por tipo de arroz e tamanho de embalagem, com ajustes para margens de canal e impostos, quando aplicável.
Para manter os totais realistas, corroboramos com verificações seletivas de baixo para cima, como a consolidação de SKUs de marcas próprias e marcas de fabricantes amostrados nos principais canais e a aplicação da lógica de preço médio de venda (ASP) x volume para um pequeno conjunto de mercados representativos, seguida de ajustes quando a diferença persiste. Os dados de entrada que mais frequentemente movimentam o modelo incluem a parcela embalada do consumo total de arroz, a migração para variedades premium (como basmati e jasmim), o mix de tamanhos de embalagem, a penetração do comércio moderno e do e-commerce, e a dependência de importações para tipos específicos de arroz.
A previsão é realizada por meio de análise de cenários apoiada por suavização de tendências, em que fatores como crescimento de renda, urbanização, expansão do varejo e ciclos de preços do arroz são mapeados para a progressão da parcela embalada e dos preços. Quando as respostas primárias diferem por país, aplicamos um ponto médio conservador e documentamos a premissa para que as etapas possam ser repetidas e revisadas posteriormente.
Ciclo de Validação e Atualização de Dados
As verificações são aplicadas em múltiplas etapas para que os resultados não dependam de um único conjunto de dados ou de uma única premissa. Comparamos os totais modelados com sinais independentes, como totais de comércio, razoabilidade do consumo per capita, faixas de variação de preços e a parcela embalada implícita, e os valores discrepantes são revisados antes da aprovação final.
Se uma variação for significativa, o fator determinante é rastreado até um dos dados de entrada principais e revalidado por meio de contato de acompanhamento ou coletas adicionais de dados públicos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes (como mudanças de política, grandes choques de preços ou restrições comerciais). Antes da entrega, um analista realiza uma revisão final para garantir que os dados mais recentes estejam refletidos e que as premissas permaneçam consistentes.
Tamanho do Mercado de Arroz Embalado da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para o arroz embalado podem parecer muito distantes entre si porque a linha divisória entre o arroz embalado para varejo e o comércio mais amplo de arroz não é consistente entre as fontes, e as premissas de preço também variam por canal e geografia. As diferenças também surgem quando uma estimativa é construída apenas a partir do valor no varejo, e outra inclui serviços de alimentação ou conversão de granel para embalagem.
As verificações de fluxos comerciais, a validação da parcela embalada a partir de entrevistas e as revisões de faixas de preços em nível de SKU são os pontos de evidência que conectam a Mordor Intelligence à demanda em formato embalado (incluindo embalagens para serviços de alimentação), e não ao consumo total de arroz. As diferenças geralmente decorrem da contagem do arroz a granel vendido em mercados tradicionais, da combinação diferente de formas adjacentes de arroz ou da aplicação de uma única estrutura de câmbio e margem em muitos países.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 157,29 bilhões de USD (2026) | |
| Publicação Comercial A | 67,55 bilhões de USD (2024) | Frequentemente delimitado como arroz embalado pré-embalado para varejo apenas, o que tende a excluir parte da demanda de serviços de alimentação e pode subestimar o valor em mercados onde a embalagem ocorre a jusante da importação ou do beneficiamento. |
| Portal do Setor B | 33,16 bilhões de USD (2025) | Normalmente reflete um conjunto mais restrito de produtos e regiões de arroz embalado, e pode basear-se em precificação simplificada que não captura totalmente o mix de variedades premium e as margens de canal. |
Analisando a tabela, a dispersão é explicada principalmente pelo que é contado como arroz embalado e como o valor é construído a partir de preços e canais. Quando o escopo é restringido a SKUs embalados exclusivamente para varejo ou a geografias limitadas, o total naturalmente cai, mesmo que tendências de consumo semelhantes sejam citadas. Nosso método permanece reproduzível porque o número final pode ser rastreado até a parcela embalada, as faixas de preços e os totais por país que são verificados durante as atualizações.
Principais Questões Respondidas no Relatório
Qual será o volume de vendas globais de arroz embalado em 2031?
O mercado de arroz embalado está projetado para atingir USD 197,95 bilhões até 2031, refletindo um CAGR de 4,72% a partir de 2026.
Qual segmento de tamanho de grão está se expandindo mais rapidamente?
O arroz de grão curto está posicionado para o maior crescimento, avançando a um CAGR de 5,02% até 2031 devido à demanda por sushi e sobremesas.
O que impulsiona a mudança em direção às embalagens de arroz pronto para consumir?
Os estilos de vida urbanos favorecem a conveniência; as xícaras para micro-ondas e as embalagens estáveis em prateleira reduzem o tempo de cozimento e impulsionaram um CAGR de 5,24% na categoria pronto para aquecer.
Qual região oferece o maior potencial de crescimento?
O Oriente Médio e África está previsto para expandir a um CAGR de 5,88% até 2031, apoiado pelo crescimento populacional e pela melhoria das redes de distribuição.