
Tamanho e Participação do Mercado de Proteína Microbiana
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.93 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
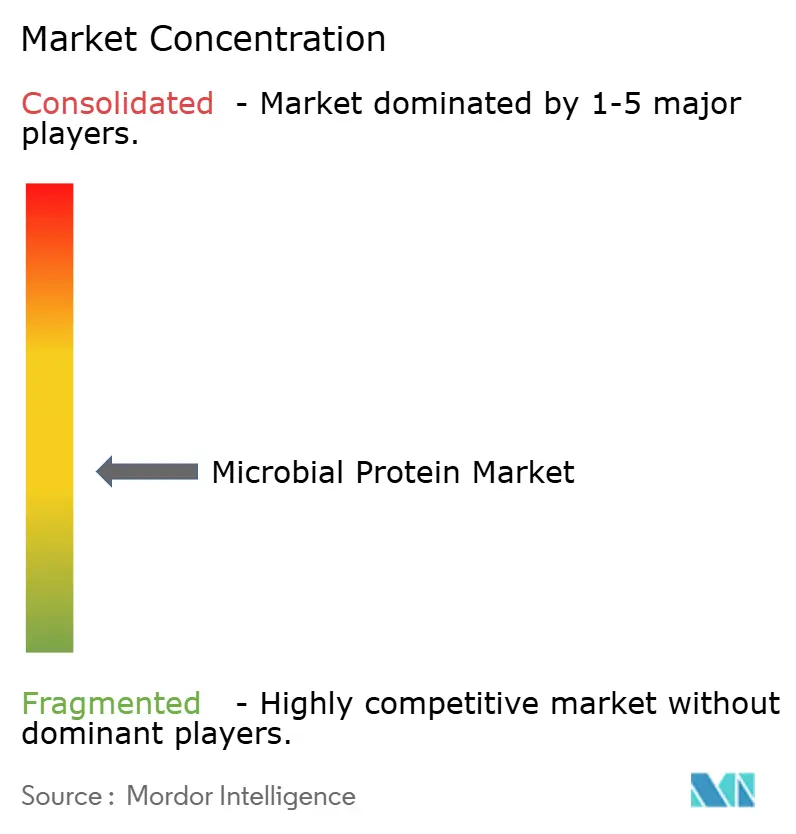
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína Microbiana por Mordor Intelligence
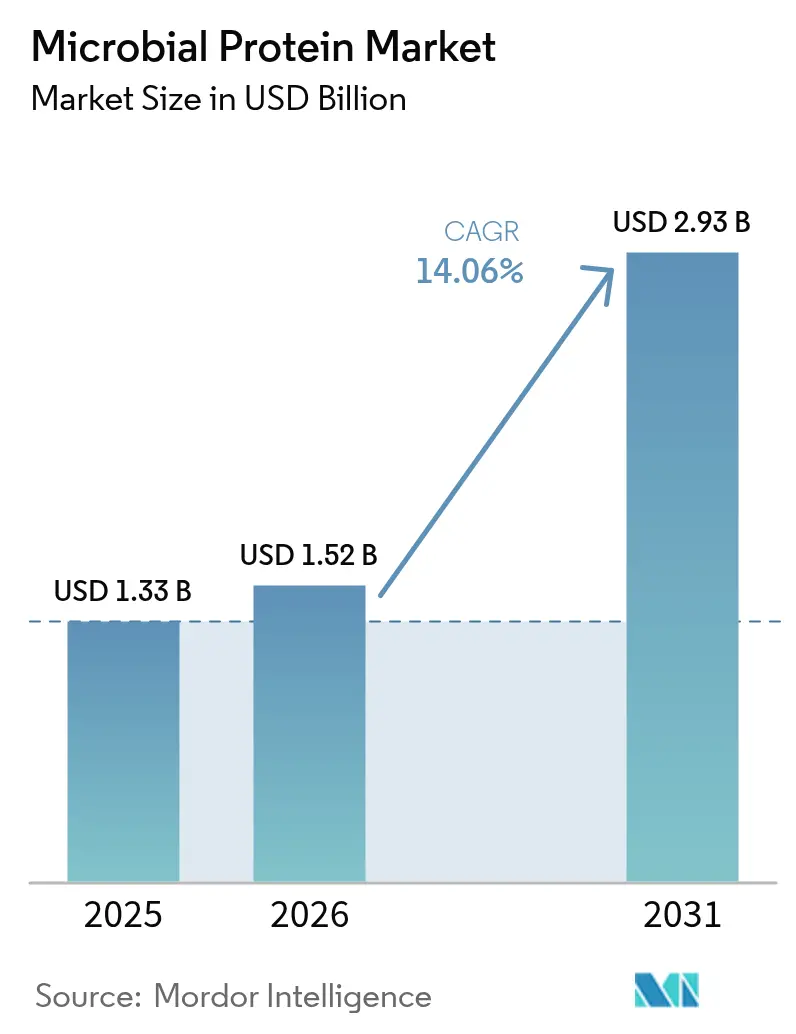
O tamanho do mercado de proteína microbiana em 2026 é estimado em USD 1,52 bilhão, crescendo a partir do valor de 2025 de USD 1,33 bilhão com projeções para 2031 mostrando USD 2,93 bilhões, crescendo a um CAGR de 14,06% entre 2026-2031. Avanços rápidos em fermentação de precisão, crescente aceitação regulatória e metas corporativas de descarbonização estão impulsionando a demanda por ingredientes proteicos de baixo impacto. As políticas de sustentabilidade da Europa, os investimentos em manufatura da Ásia-Pacífico e o processo simplificado de GRAS da América do Norte criam um cenário de crescimento diversificado para o mercado de proteína microbiana. As aprovações de status GRAS da FDA para novas proteínas microbianas e a orientação atualizada da EFSA para aplicações de novos alimentos aumentam a penetração de mercado nas principais regiões[1]Autoridade Europeia para a Segurança dos Alimentos, "Navegando pelos Novos Alimentos", www.efsa.europa.eu. Embora a micoproteína domine os volumes de produção atuais devido à infraestrutura estabelecida, as tecnologias de proteína bacteriana atraem financiamento de capital de risco ao oferecer custos de produção reduzidos e maiores rendimentos. O mercado continua a se expandir além das alternativas à carne e bebidas para aquicultura, nutrição de animais de estimação e alimentos funcionais, estabelecendo potencial de crescimento sustentado.
Principais Conclusões do Relatório
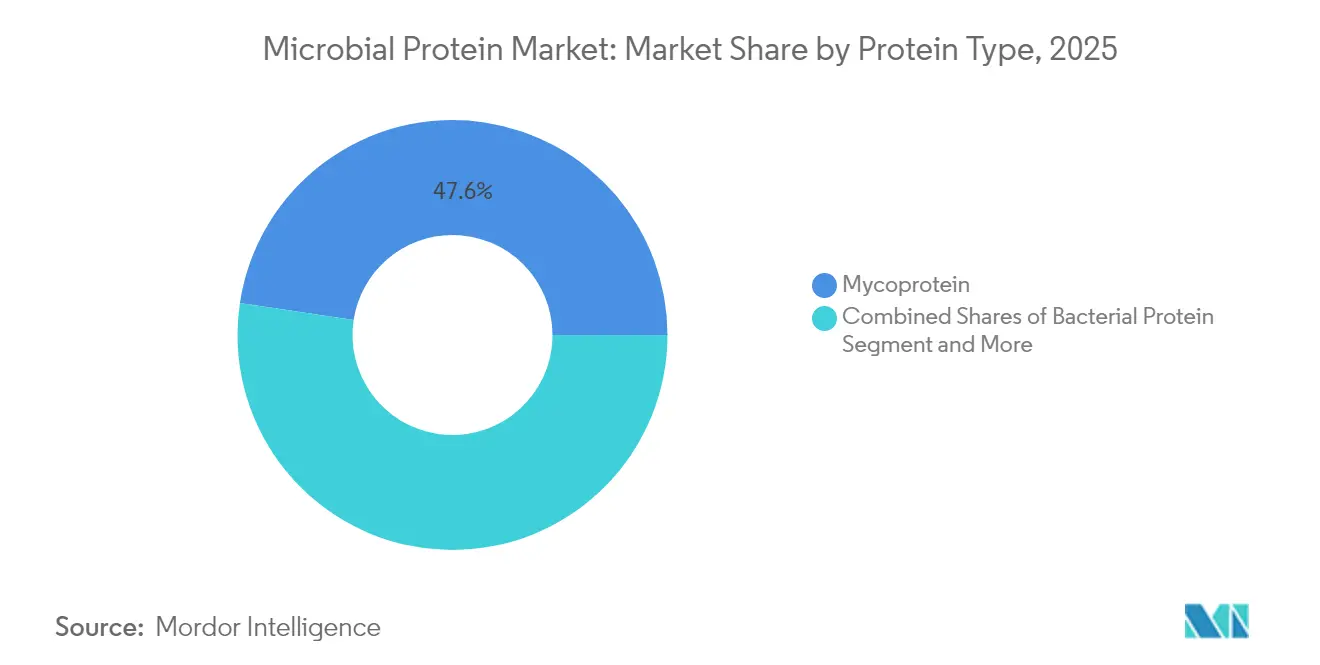
- Por tipo de proteína, a micoproteína liderou com 47,62% de participação na receita em 2025; a proteína bacteriana tem previsão de crescer a um CAGR de 16,54% entre 2026-2031.
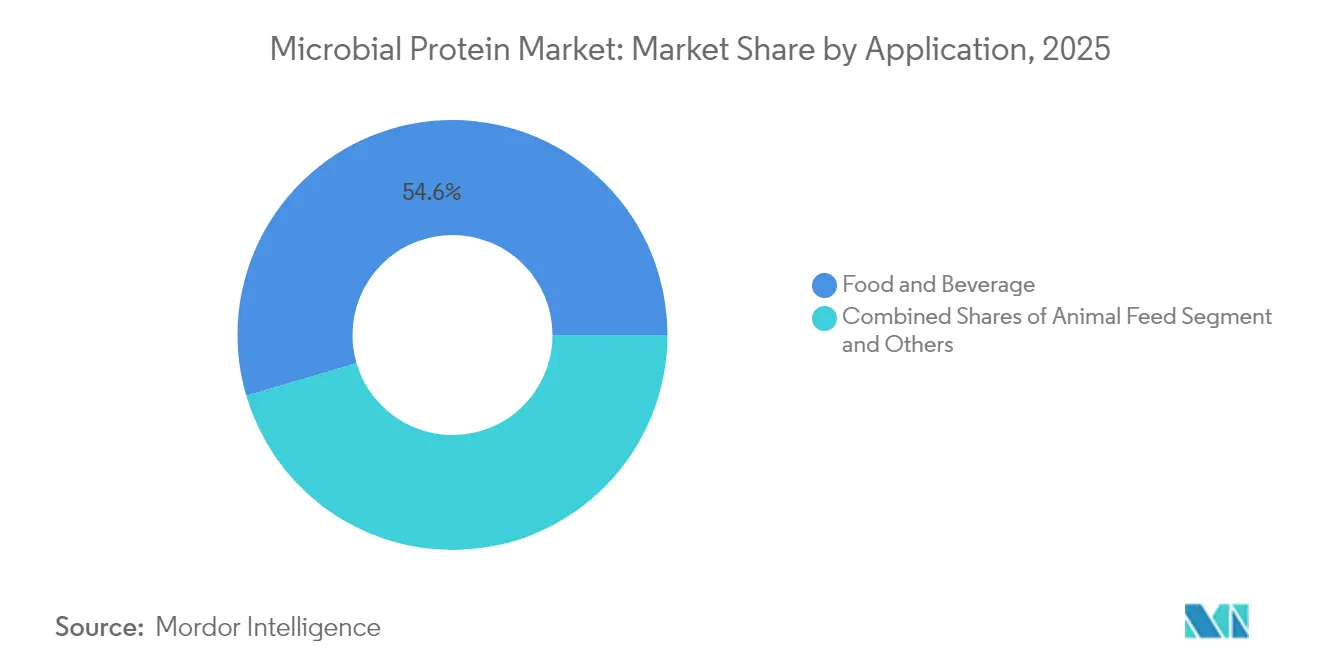
- Por aplicação, alimentos e bebidas detinham 54,55% de participação do tamanho do mercado de proteína microbiana em 2025, enquanto a ração avança a um CAGR de 19,02% até 2031.
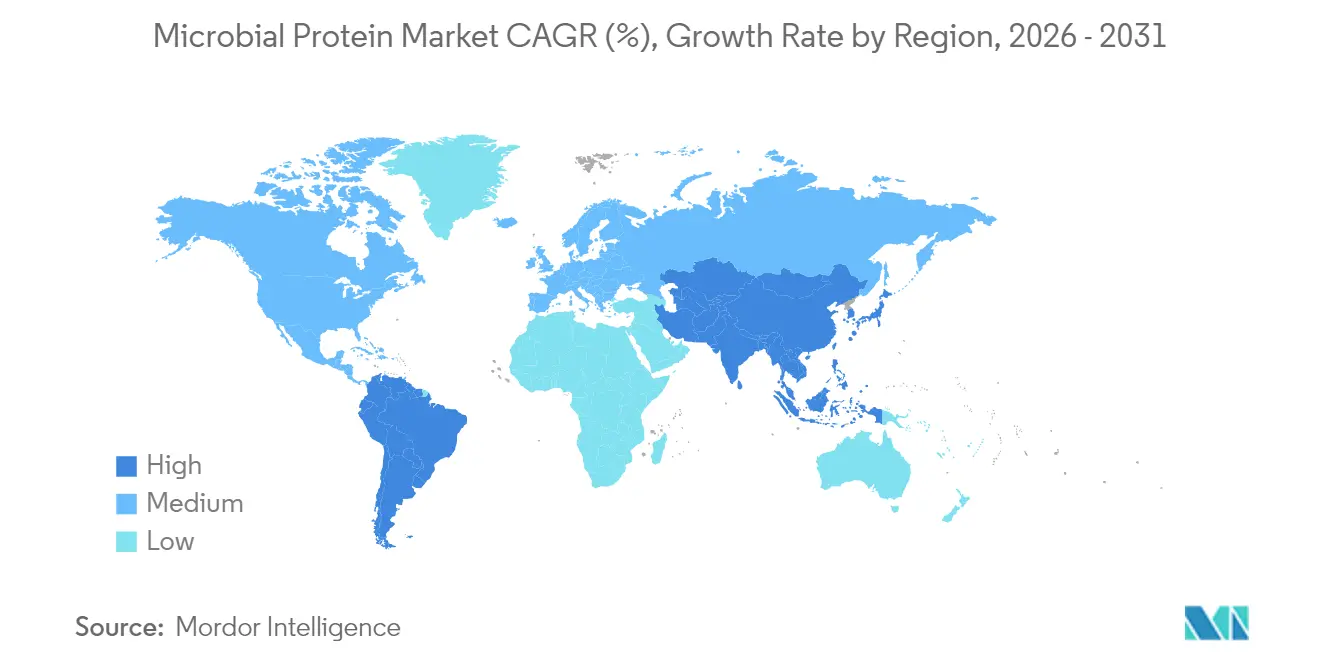
- Por geografia, a Europa capturou 33,05% da participação do mercado de proteína microbiana em 2025, enquanto a Ásia-Pacífico tem projeção de registrar o CAGR mais rápido de 18,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Fontes de Proteína Sustentáveis | +3.2% | Global, com maior impacto na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Fermentação e Bioprocessamento | +2.8% | Global, concentrado nos Países Baixos, Finlândia, Alemanha | Médio prazo (2-4 anos) |
| Maior Adoção nos Setores de Animais de Estimação e Aquicultura | +2.1% | Núcleo na Ásia-Pacífico, expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Apoio Regulatório para Novos Ingredientes Alimentares | +1.9% | Europa e América do Norte, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Aplicações em Alimentos Funcionais e Bebidas | +1.7% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alto Teor de Proteína e Rápida Geração de Biomassa | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Fontes de Proteína Sustentáveis
A conscientização dos consumidores sobre os impactos ambientais da agricultura convencional está impulsionando uma demanda sem precedentes por proteínas microbianas como alternativas conscientes do clima. Essa mudança é particularmente pronunciada na Europa, onde os marcos regulatórios favorecem cada vez mais fontes de proteína de baixo carbono, e entre as demografias mais jovens que priorizam credenciais de sustentabilidade. A transição proteica é ainda mais acelerada pelos compromissos de sustentabilidade corporativa, com grandes fabricantes de alimentos buscando reduzir as emissões de escopo 3 por meio de fornecimento de proteínas alternativas. A convergência da demanda dos consumidores, pressão regulatória e metas de sustentabilidade corporativa cria um ciclo autorreforçador que sustenta o crescimento do mercado a longo prazo além das curvas típicas de adoção de tecnologia. Pesquisas de mercado indicam que as proteínas microbianas requerem significativamente menos terra e água em comparação com as proteínas animais tradicionais, tornando-as uma opção atraente para a produção sustentável de alimentos. Além disso, os avanços tecnológicos nos processos de fermentação melhoraram a escalabilidade e a relação custo-benefício da produção de proteína microbiana, apoiando ainda mais a expansão do mercado.
Avanços Tecnológicos em Fermentação e Bioprocessamento
As inovações em tecnologia de fermentação estão reduzindo os custos de produção e melhorando os rendimentos de proteína, tornando as proteínas microbianas mais competitivas em custo em relação às alternativas convencionais. Os avanços recentes incluem tecnologias proprietárias de trem de semente que aceleram os cronogramas de produção e otimizam os parâmetros de fermentação para maior geração de biomassa. A integração de inteligência artificial e aprendizado de máquina na otimização de bioprocessos permite ajustes em tempo real que maximizam o teor de proteína enquanto minimizam o consumo de recursos. O desenvolvimento de métodos de cultivo contínuo e novos designs de biorreatores permite a produção em escala industrial com menores requisitos de despesas de capital. Esses avanços tecnológicos resultaram em melhor qualidade e consistência do produto, atendendo aos rigorosos requisitos regulatórios para proteínas de grau alimentar. Além disso, a escalabilidade desses processos atraiu investimentos significativos de grandes fabricantes de alimentos, acelerando ainda mais o crescimento do mercado.
Maior Adoção nos Setores de Animais de Estimação e Aquicultura
O setor de ração animal está impulsionando um crescimento significativo no mercado de proteínas microbianas, particularmente na aquicultura, onde as preocupações com a sustentabilidade em relação ao fornecimento de farinha de peixe são proeminentes. De acordo com a Universidade Tecnológica de Nanyang, Singapura, as proteínas microbianas podem substituir até 50% da farinha de peixe na ração de aquicultura sem afetar o desempenho de crescimento, abordando tanto os desafios econômicos quanto os ambientais. O segmento de alimentos para animais de estimação está se expandindo por meio de colaborações estratégicas, como evidenciado pela introdução pela MicroHarvest e VEGDOG de petiscos para cães com proteína microbiana, que apresentam maior palatabilidade do que os produtos convencionais à base de aves. O mercado se beneficia de marcos regulatórios simplificados em comparação com as aplicações de alimentos humanos, facilitando uma entrada mais rápida no mercado e validação de conceitos. Pesquisas de mercado indicam forte aceitação dos consumidores, com 78,4% dos donos de cães no Reino Unido e na Alemanha expressando disposição para comprar produtos contendo proteína microbiana, indicando condições favoráveis para a expansão do mercado.
Apoio Regulatório para Novos Ingredientes Alimentares
Os marcos regulatórios estão evoluindo para acomodar proteínas microbianas por meio de processos de aprovação simplificados e diretrizes atualizadas de avaliação de segurança. O processo GRAS atualizado da FDA e a orientação revisada de novos alimentos da EFSA, em vigor a partir de fevereiro de 2025, estão reduzindo os prazos de aprovação e fornecendo caminhos regulatórios mais claros para aplicações de proteína microbiana. As aprovações recentes incluem o status GRAS da String Bio para nova proteína microbiana e a aprovação MARA da Calysta para rações de aquicultura, demonstrando aceitação regulatória em múltiplas jurisdições. A [2]Comissão Europeia, "Autorização de cinco novos alimentos", www.cirs-group.comautorização de cinco novos alimentos pela Comissão Europeia em abril de 2024, incluindo concentrados de proteína de espécies de Lemna, sinaliza o crescente reconhecimento regulatório de fontes alternativas de proteína. Iniciativas de financiamento governamental, incluindo a alocação de EUR 60 milhões do Fundo Nacional de Crescimento Holandês para agricultura celular e as bolsas da Business Finland para tecnologia de fermentação, fornecem apoio regulatório e financeiro adicional. Esse impulso regulatório cria caminhos previsíveis para a entrada no mercado e reduz os riscos de investimento para empresas que desenvolvem tecnologias de proteína microbiana.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de sabor e sensoriais em formulações alimentares | -2.30% | Global, particularmente agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Concorrência de Outras Proteínas Alternativas | -2.00% | Núcleo na América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Altos custos de P&D e configuração de produção | -1.80% | Global, com maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Consciência e aceitação limitadas dos consumidores | -1.50% | Núcleo na Ásia-Pacífico e Oriente Médio e África, impacto moderado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Sabor e Sensoriais em Formulações Alimentares
A aceitação dos consumidores de produtos de proteína microbiana enfrenta restrições devido a limitações sensoriais em sabor, textura e apelo visual. A incorporação de microalgas em produtos alimentares encontra desafios relacionados à cor e ao sabor, com estudos de consumidores indicando preferências por níveis mínimos de inclusão para reduzir o impacto sensorial. Esses desafios são significativos em aplicações de consumo direto, onde as proteínas microbianas devem corresponder aos perfis de sabor estabelecidos e atender às expectativas dos consumidores. As empresas estão investindo em tecnologias de mascaramento de sabor e melhorias na formulação de produtos, com algumas obtendo sucesso por meio de tratamentos enzimáticos e inovações de processamento para melhorar a palatabilidade. Essa restrição levou à inovação em produtos misturados, como demonstrado pela mudança da Quorn em direção a misturas de carne e micoproteína que combinam sabores familiares enquanto gradualmente introduzem proteínas alternativas. Embora parcerias do setor com casas de sabores e tecnólogos de alimentos estejam desenvolvendo soluções, abordar esses desafios requer investimento contínuo em P&D e esforços de educação do consumidor.
Altos Custos de P&D e Configuração de Produção
Os requisitos de intensidade de capital para instalações de produção de proteína microbiana apresentam barreiras significativas à entrada no mercado e ao dimensionamento, particularmente para empresas menores e participantes de mercados emergentes. A McKinsey estima que mais de USD 250 bilhões em investimento serão necessários até 2050 para alcançar economias de escala na produção de proteínas à base de fermentação. No entanto, os avanços tecnológicos estão impulsionando reduções de custos, com empresas como a MicroHarvest demonstrando modelos de produção escaláveis que alcançam 10 toneladas de produção diária por meio de processos de fermentação otimizados. Parcerias estratégicas e acordos de fabricação contratada estão emergindo como alternativas viáveis à propriedade total de instalações, permitindo que as empresas acessem capacidade de produção sem investimentos de capital proibitivos. Iniciativas de financiamento governamental e participação de fundos soberanos estão fornecendo fontes alternativas de financiamento, embora a restrição de intensidade de capital continue a moldar os padrões de consolidação do setor e a dinâmica competitiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Proteína:
A Proteína Bacteriana Impulsiona a InovaçãoA micoproteína detém a participação de mercado dominante de 47,62% em 2025, construída sobre décadas de desenvolvimento comercial por empresas como a Quorn Foods e métodos estabelecidos de cultivo de Fusarium venenatum. A proteína bacteriana está experimentando a maior taxa de crescimento com um CAGR de 16,54% até 2031, apoiada por novas tecnologias de produção que permitem dimensionamento eficiente e altos rendimentos de proteína. A Solar Foods demonstra esse potencial com seu produto Solein, que produz proteína a partir de CO2 e hidrogênio enquanto usa recursos mínimos de terra e água em comparação com a agricultura convencional, conforme relatado pela European Biotechnology. A proteína de algas, incluindo variantes de espirulina e clorela, mantém crescimento constante por meio de aprovações regulatórias existentes e maior uso em alimentos funcionais. A proteína de levedura avança por meio de melhorias na engenharia de Saccharomyces cerevisiae que aumentam o teor e a funcionalidade da proteína.
Os segmentos de mercado mostram estágios de desenvolvimento distintos, com a micoproteína se beneficiando da infraestrutura de produção existente enquanto a proteína bacteriana atrai capital de risco para novas instalações de produção. O investimento da Cargill na ENOUGH para produção de micoproteína visa produzir mais de 1 milhão de toneladas de micoproteína ABUNDA até 2033 usando métodos de fermentação de resíduo zero. A proteína bacteriana continua a crescer por meio da tecnologia de fermentação de precisão que produz proteínas idênticas às animais sem insumos agrícolas. Este segmento está posicionado para maior adoção à medida que os custos de produção diminuem e as aprovações regulatórias se expandem globalmente.


Por Aplicação:
A Ração Animal Acelera a AdoçãoAlimentos e bebidas representam o segmento de aplicação dominante com 54,55% de participação de mercado em 2025, apoiado pela crescente demanda dos consumidores por alternativas proteicas sustentáveis e marcos regulatórios favoráveis para novos ingredientes alimentares. O segmento de ração animal está experimentando crescimento rápido a um CAGR de 19,02% até 2031, principalmente devido ao aumento da adoção na aquicultura, onde as proteínas microbianas ajudam a abordar questões de sustentabilidade na produção de farinha de peixe. O segmento de suplementos capitaliza o alto teor de proteína e compostos bioativos para nutrição esportiva e médica, enquanto as aplicações industriais permanecem em estágios iniciais com potencial para ingredientes proteicos especializados.
O ambiente regulatório varia entre os segmentos de aplicação, com a ração animal enfrentando menos requisitos de aprovação em comparação com as aplicações de alimentos humanos. As colaborações do setor fortalecem o segmento de ração animal, como demonstrado pelo investimento da Nutreco na BiomEdit para desenvolver aditivos de ração à base de microbioma para melhorar a saúde e a produtividade animal. Nas aplicações de alimentos e bebidas, os fabricantes continuam a inovar por meio de formulações misturadas, incorporando proteínas microbianas enquanto mantêm perfis de sabor familiares para garantir a aceitação dos consumidores.
Análise Geográfica
Mercado de Proteína Microbiana na Europa
A Europa detém 33,05% de participação de mercado em 2025, apoiada por infraestrutura de fermentação consolidada, regulamentações favoráveis e financiamento governamental para o desenvolvimento de proteínas alternativas. A região demonstra progresso comercial significativo, com a Factory01 da Solar Foods na Finlândia produzindo até 160 toneladas de Solein anualmente e a parceria da Cargill com a ENOUGH visando mais de 1 milhão de toneladas de micoproteína ABUNDA até 2033, de acordo com a biotecnologia europeia. A Alemanha emergiu como um centro de inovação, com a MicroHarvest atingindo capacidade de produção diária de 10 toneladas e a Nosh.bio operando com capacidade anual de milhares de toneladas em Dresden. A orientação atualizada da EFSA sobre novos alimentos, em vigor desde fevereiro de 2025, simplifica os processos de aprovação e reduz as barreiras de entrada no mercado. Embora o ambiente regulatório e as preferências dos consumidores da região apoiem o crescimento do mercado, os elevados custos de produção e a complexidade regulatória continuam sendo desafios para empresas de menor porte.
Mercado de Proteína Microbiana na Ásia-Pacífico
A Ásia-Pacífico apresenta a maior taxa de crescimento, com CAGR de 18,21% até 2031, impulsionada por investimentos em biofabricação, crescente demanda por proteínas e iniciativas de segurança alimentar. Singapura mantém sua posição como porta de entrada regulatória, com a Solar Foods e o Grupo Ajinomoto planejando a distribuição de Solein em toda a Ásia após aprovação regulatória. Os avanços em pesquisa regional incluem o desenvolvimento de proteínas unicelulares pela Universidade Tecnológica de Nanyang a partir de águas residuais do processamento de alimentos para aplicações em aquicultura. O crescimento continua por meio do aumento da conscientização dos consumidores e do apoio governamental à inovação em biotecnologia para a segurança alimentar.
Mercado de Proteína Microbiana nas Américas e no Oriente Médio e África
A América do Norte mantém o crescimento do mercado por meio de vias regulatórias GRAS eficientes e apoio de capital de risco, apesar de uma participação de mercado menor em comparação com a Europa e a Ásia-Pacífico. As aprovações recentes da FDA incluem a proteína cultivada pós-biótica da Superbrewed Food e diversas notificações GRAS de proteína microbiana. Os desenvolvimentos do setor incluem a parceria da Fonterra com a Superbrewed Food para ingredientes proteicos pós-bióticos utilizando permeado de lactose, o financiamento de 18 milhões de USD da NovoNutrients para proteína de aquicultura a partir de CO2 e o financiamento de instalação de fermentação de precisão da Liberation Labs. A América do Sul e o Oriente Médio e África demonstram potencial de crescimento, evidenciado pelo apoio do Fundo de Investimento NEOM a uma instalação de fermentação de precisão na Arábia Saudita e pela colaboração da Enifer com a empresa brasileira FS para produção de micoproteína utilizando subprodutos do etanol de milho.
Nota: As participações de mercado de todos os segmentos individuais estarão disponíveis após a aquisição do relatório

Panorama regulatório
As proteínas microbianas para aplicações alimentares humanas são regidas principalmente por estruturas existentes de novos alimentos e vias de avaliação de segurança, em vez de regulamentações específicas para proteínas microbianas. Na União Europeia, o Regulamento (UE) 2015/2283 sustenta o processo de autorização de novos alimentos. A EFSA também implementou orientação científica atualizada, em vigor a partir de fevereiro de 2025, esclarecendo os requisitos de identificação de microrganismos e caracterização de perigos para os dossiês, o que influencia o ônus probatório para proteínas derivadas de bactérias, levedura, fungos e algas.
Em 2026, a UE autorizou o ingrediente de micélio Fermotein (Rhizomucor pusillus) da The Protein Brewery e, posteriormente, concedeu proteção de dados sob o Regulamento de Execução (UE) 2026/1507 da Comissão por cinco anos a partir de 26 de julho de 2026. Isso evidencia a vantagem de pioneirismo criada pela exclusividade do dossiê nas aprovações de novos alimentos. Na Ásia-Pacífico, a Singapore Food Agency reforçou a transparência ao publicar uma Lista centralizada de Novos Alimentos Aprovados em março de 2026, consolidando aprovações de 2019 a 2025. Paralelamente, a UK Food Standards Agency e a Food Standards Scotland emitiram orientações formais de segurança para produtos de fermentação de precisão, a fim de esclarecer como as regras de higiene existentes se aplicam a ingredientes derivados de fermentação.
Cenário Competitivo
O mercado de proteína microbiana apresenta fragmentação moderada com uma pontuação de concentração de 4 em 10. Alguns dos principais participantes incluem Cargill, Incorporated., Corbion, DSM-Firmenich, entre outros. Isso cria oportunidades tanto para empresas estabelecidas quanto para novos entrantes ganharem participação de mercado por meio de inovação tecnológica e parcerias estratégicas. A Quorn Foods, líder de mercado, expandiu-se para produtos misturados de carne e micoproteína para atrair consumidores flexitarianos enquanto mantém sua produção central de micoproteína. O setor está passando por consolidação estratégica, como demonstrado pelo investimento da Cargill na ENOUGH e seu acordo para comercializar a micoproteína ABUNDA, com metas de produção de mais de 1 milhão de toneladas até 2033 usando fermentação de resíduo zero.
As empresas estão competindo principalmente por meio de avanços tecnológicos. A MicroHarvest alcançou o dimensionamento de produção para 10 toneladas diárias por meio de suas tecnologias proprietárias de trem de semente que reduzem o tempo de fermentação. Esse avanço na eficiência de produção permitiu que as empresas atendessem à crescente demanda do mercado enquanto mantinham a qualidade do produto. Os processos de fermentação aprimorados também levaram a reduções significativas de custos nas operações de fabricação.
Novos entrantes no mercado estão desenvolvendo métodos de produção inovadores para se diferenciar. A Solar Foods usa tecnologia de proteína do ar, enquanto outras empresas utilizam resíduos agrícolas como matéria-prima para obter vantagens de custo e sustentabilidade. A conformidade regulatória também molda a concorrência, pois as empresas que obtêm status GRAS [3]Geralmente Reconhecido como Seguro (GRAS), "autorizações de novos alimentos", https://www.knoell.com e autorizações de novos alimentos ganham vantagens por meio de entrada mais rápida no mercado e menor risco regulatório.
Líderes do Setor de Proteína Microbiana
Cargill, Incorporated.
DSM-Firmenich
Sensient Technologies Corporation
Kerry Group plc.
Corbion N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteína Microbiana
- Cyanotech Corporation
- Corbion N.V.
- ENOUGH (3F Bio Ltd.)
- Naplasol BV (Mycorena AB)
- Roquette Frères S.A.
- KnipBio Inc.
- Algenol Biotech LLC
- Alver World SA
- Enifer
- Zilor (Biorigin)
- Cargill, Incorporated
- DSM-Firmenich
- Allmicroalgae- Natural Products, S.A
- Sophie’s Bionutrients Pte. Ltd.
- NovoNutrients
- Sensient Technologies Corporation
- ABF Ingredients (Ohly)
- Kerry Group plc
- AngelYeast Co., Ltd.
- Lallemand Inc.

Oportunidades de mercado e perspectivas futuras
A expansão em escala industrial, juntamente com a co-localização próxima a infraestruturas existentes, está abrindo espaço para reduzir custos e melhorar a confiabilidade do fornecimento de proteína microbiana, especialmente para ração e como insumo em alimentos combinados. Em fevereiro de 2026, a MicroHarvest escolheu o Industriepark Leuna (Alemanha) para uma planta com capacidade anual de 15.000 toneladas, apoiada por uma subvenção federal de 5,46 milhões de EUR. A escolha sinaliza uma transição das operações piloto para módulos maiores em polos químicos e de bioprocessamento já estabelecidos, onde utilidades e logística já estão disponíveis.
As zonas industriais do Oriente Médio também estão atraindo atenção para capacidade de proteína unicelular voltada à ração, vinculada à disponibilidade de gás e utilidades integradas. Em maio de 2026, a Unibio confirmou a conclusão do projeto de engenharia, a alocação de gás e a seleção do local para sua joint venture com o Saudi Industrial Investment Group (SIIG) em Al Jubail, visando uma capacidade inicial de 50.000 toneladas por ano, com plano de expansão além de 300.000 toneladas. Essa escala está orientada para aquacultura e outros canais de nutrição animal, onde os ciclos de qualificação e as vias regulatórias podem diferir das aprovações de novos alimentos. Em todas as regiões, o contraste entre a via de novos alimentos da UE e a via GRAS dos EUA mantém o sequenciamento regulatório central para a comercialização, com empresas usando ração e nutrição para animais de estimação como rampas de volume iniciais enquanto avançam as autorizações para alimentos humanos.
Recent Industry Developments in Mercado de Proteína Microbiana
- Abril de 2026: a DSM-Firmenich publicou um modelo para fermentação de proteína unicelular alimentada por etanol, em colaboração com a DTU, ligando a conversão de CO2 em etanol à produção de proteína microbiana. O trabalho apoia vias alternativas de matéria-prima não derivada de açúcar que podem melhorar as narrativas de sustentabilidade e ampliar as opções de seleção de locais onde fluxos de álcool de baixo custo estão disponíveis.
- Maio de 2025: a Vivici anunciou uma parceria de fabricação com a Liberation Labs para produzir proteína láctea livre de origem animal (Vivitein BLG) na unidade de Richmond, Indiana. O acordo destaca o papel da capacidade dedicada de fermentação de precisão e das parcerias de fabricação por contrato na aceleração da comercialização de proteínas derivadas de microrganismos para formulações de alimentos e bebidas.
- Fevereiro de 2024: a Cargill expandiu sua parceria com a ENOUGH para comercializar a micoproteína ABUNDA e investiu como parte da campanha de captação de recursos da Série C da ENOUGH. O movimento reforça o alcance de comercialização para ingredientes de micoproteína e reflete o uso de parcerias e financiamento por grandes empresas de ingredientes para garantir acesso à produção de fermentação em escala.


Mercado de Proteína Microbiana Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos ingredientes proteicos derivados de microrganismos produzidos pelo cultivo de microrganismos (como levedura, fungos, bactérias e algas) e vendidos para uso em alimentos humanos, suplementos alimentares e ração animal nas principais regiões.
Exclusões de escopo: exclui proteínas de origem vegetal, proteínas de insetos e proteínas animais cultivadas em células, além de excluir biomassa microbiana que ainda esteja em escala piloto ou ainda não comercializada.
Visão geral da segmentação
- Por Tipo de Proteína
- Proteína de Algas
- Proteína de Espirulina
- Proteína de Clorela
- Outros
- Micoproteína
- Proteína Bacteriana
- Proteína de Levedura
- Proteína de Algas
- Por Aplicação
- Alimentos e Bebidas
- Produtos de Carne/Aves/Frutos do Mar e Produtos Alternativos à Carne
- Laticínios e Alternativas a Laticínios
- Panificação
- Suplementos
- Nutrição Esportiva/de Desempenho
- Nutrição para Idosos e Nutrição Médica
- Ração Animal
- Ração para Aquicultura
- Ração para Aves
- Alimentos para Animais de Estimação
- Aplicações Industriais e Outras
- Alimentos e Bebidas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto do setor e ancorar nossas premissas a sinais publicamente verificáveis. Recorremos a fontes como as estatísticas de alimentação e agricultura da FAO, publicações do USDA sobre ração e ingredientes proteicos, materiais da Comissão Europeia e da EFSA sobre novos alimentos, e recursos da FDA dos EUA relacionados às vias GRAS e à segurança de ingredientes. Também revisamos a literatura de fermentação e ciência dos alimentos revisada por pares para compreender rendimentos realistas, concentrações de proteína e perdas típicas de processamento que afetam a conversão da capacidade em produção de ingrediente vendável.
Para manter o modelo prático, cruzamos relatórios corporativos, apresentações para investidores e documentos auditados para verificar a direção da receita e o momento de aceleração comercial. Também utilizamos assinaturas pagas confiáveis para dados financeiros e inteligência corporativa, bancos de dados de patentes, e notícias e informações financeiras para acompanhar expansões, parcerias e cronogramas de comissionamento de instalações. As fontes documentais aqui citadas são apenas ilustrativas, e muitos outros documentos e dados públicos também foram utilizados para coleta, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário focou no que é comercialmente enviado versus o que é anunciado, verificando em seguida como os preços estão se movendo conforme os volumes aumentam de escala. Conversamos com fornecedores de ingredientes, formuladores e compradores a jusante em alimentos, suplementos e ração, além de especialistas em processos e regulamentação. Essa contribuição ajudou a fundamentar fatores de conversão e o momento de adoção em realidades regionais concretas, em vez de depender apenas de comunicados de imprensa ou afirmações prospectivas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos: 14% | APAC: 41% |
| Nível médio: 48% | Líderes funcionais/de unidade: 39% | EMEA: 33% |
| Participantes menores: 16% | Gerentes: 47% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma construção descendente do conjunto de demanda, que vincula o consumo de uso final a taxas de inclusão realistas para a proteína microbiana em formulações específicas, e então converte essa demanda em valor de ingrediente usando faixas de preço observadas. O modelo é construído primeiro por região e depois consolidado em um total global, de modo que o ritmo de adoção em nível de país não seja diluído prematuramente. Verificações ascendentes seletivas também foram usadas para manter os totais fundamentados, como proxies de receita de fornecedores, cronogramas de início de operação de instalações e volume amostrado multiplicado por preços de venda típicos. Isso nos ajuda a ajustar onde as afirmações públicas parecem estar adiantadas em relação à realidade comercial.
As principais entradas do modelo incluem adições de capacidade de fermentação e aceleração de utilização, premissas de conteúdo proteico e rendimento por classe de organismo, tendências de preço por quilograma por aplicação, momento de aprovação regulatória (por exemplo, aprovações de novos alimentos e vias vinculadas ao GRAS), e a divisão da demanda entre alimentos, suplementos e ração. Quando o volume direto não é observável, preenchemos as lacunas por meio de uma lógica de conversão que vincula premissas de capacidade e taxa de operação à produção vendável. Essas premissas são testadas em entrevistas antes de serem consolidadas.
Para a previsão, utilizamos análise de cenários apoiada por suavização de tendências de curto prazo, de modo que tanto o risco de comissionamento de curto prazo quanto os fatores de adoção de longo prazo sejam refletidos. Variáveis como o momento de construção de capacidade, a maturação da utilização e a penetração por categoria foram projetadas em cenários base, mais rápido e mais lento. As perspectivas finais foram fixadas no cenário que a maioria dos respondentes primários considerou viável.
Validação de Dados e Ciclo de Atualização
Validamos os resultados por meio de triangulação em etapas, em que os totais finais são comparados com sinais independentes, como capacidade anunciada, momento observado de comercialização e a direção da precificação de ingredientes em casos de uso essenciais. Anomalias são sinalizadas para revisão, e quando uma variação não pode ser explicada por um fator claro, como o mix geográfico ou o mix de aplicações, as premissas são revisitadas e uma chamada de acompanhamento é acionada com especialistas relevantes.
Antes da aprovação final, o modelo e os cálculos passam por verificações analíticas em múltiplas etapas para confirmar a consistência de unidades, o tratamento de moeda e a continuidade ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes inícios de operação de plantas, aprovações regulatórias ou mudanças abruptas nos custos de matéria-prima e energia. Imediatamente antes da entrega, uma revisão final é realizada para que a visão publicada reflita os últimos desenvolvimentos públicos e as entradas validadas.
Tamanho do Mercado Global de Proteína Microbiana da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para proteína microbiana podem parecer bastante distantes entre si, mesmo quando o tema parece o mesmo, porque as fontes frequentemente aplicam diferentes delimitações de produto, filtros de comercialização e premissas de precificação. As diferenças também aparecem quando um modelo se baseia mais em capacidade anunciada e outro se baseia mais em vendas confirmadas, o que pode alterar o número do ano corrente.
A biomassa microbiana em escala piloto está fora do escopo da Mordor Intelligence, o que é um motivo prático pelo qual o valor do ano corrente pode diferir de estimativas que contam a produção pré-comercial ou a capacidade planejada como oferta de mercado. Outro fator comum de divergência é se a cifra está limitada a alimentos e suplementos ou estendida à ração animal, e se a precificação é mantida estável ou permitida a reduzir conforme a escala melhora. O momento cambial e a periodicidade de atualização adicionam mais dispersão, particularmente quando novas aprovações ou aumentos de capacidade de planta alteram a demanda alcançável dentro de um único ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,52 bilhão de USD (2026) | |
| Associação do Setor A | 1,90 bilhão de USD (2026) | Frequentemente apresentada como uma visão orientada pela oferta, que se apoia na capacidade de fermentação anunciada e na utilização presumida, o que pode incorporar produção em estágio inicial e inflacionar volumes de curto prazo antes que envios estáveis sejam comprovados. |
| Publicação Setorial B | 1,20 bilhão de USD (2026) | Tipicamente mais restrita em cobertura de uso final, com foco apenas em alimentos ou ingredientes premium e tratamento limitado dos volumes de ração, e a precificação por vezes é ancorada a uma média conservadora sem ajuste para o mix de aplicações. |
A dispersão na tabela decorre principalmente do que é considerado oferta comercial hoje e de como a cobertura de uso final é tratada entre alimentos, suplementos e ração. Ao manter as entradas vinculadas a sinais de aceleração observáveis, taxas de inclusão realistas e lógica de preços repetível, o número final permanece rastreável e pode ser atualizado de forma limpa quando novas aprovações ou capacidade efetivamente se convertem em envios.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento do mercado de proteína microbiana?
Avanços tecnológicos em fermentação de precisão, regulamentações de apoio como a orientação da EFSA de 2025 e metas de sustentabilidade corporativa estão impulsionando o mercado de proteína microbiana a um CAGR de 14,06% até 2031.
Qual tipo de proteína está se expandindo mais rapidamente?
A proteína bacteriana é o segmento de crescimento mais rápido, com projeção de CAGR de 16,54% graças aos baixos requisitos de recursos e ao dimensionamento competitivo em custo.
Por que a Ásia-Pacífico é o motor de crescimento da proteína microbiana?
Investimentos governamentais em biofabricação, crescente demanda por proteínas e instalações como a futura biorrefinaria de microalgas da Malásia apoiam um CAGR de 18,21% para a região até 2031.
Quais são as principais barreiras para uma adoção mais ampla pelos consumidores?
Desafios sensoriais relacionados ao sabor e à cor, além dos altos custos de capital para novas instalações, atualmente restringem uma penetração mais rápida, embora a P&D contínua e novos modelos de financiamento estejam abordando esses obstáculos.
Quais regulamentações mais influenciam a entrada no mercado?
O processo GRAS da FDA e a via de novos alimentos da EFSA, ambos recentemente atualizados, fornecem rotas de aprovação claras e mais rápidas que reduzem o risco de comercialização para novos produtos de proteína microbiana.
Página atualizada pela última vez em:



