
Tamanho e Participação do Mercado de Lojas de Conveniência
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
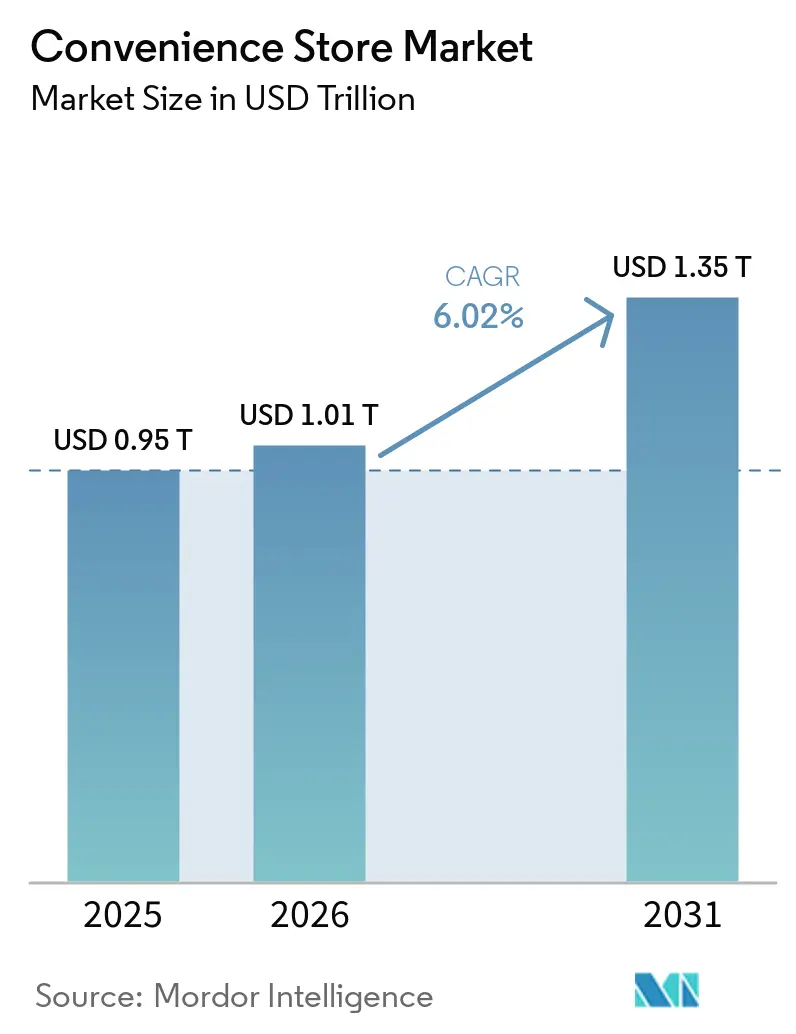
| Tamanho do Mercado (2026) | 1.01 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.35 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lojas de Conveniência pela Mordor Intelligence
O tamanho do mercado de lojas de conveniência foi avaliado em 0,954 trilhão de USD em 2025 e estima-se que cresça de 1,01 trilhão de USD em 2026 para atingir 1,35 trilhão de USD até 2031, a um CAGR de 6,02% durante o período de previsão (2026-2031). O mercado está evoluindo além do modelo de combustível e compras por impulso, à medida que o serviço de alimentação, os programas de fidelidade, o carregamento de veículos elétricos e o atendimento local remodeiam a economia das lojas. Nos Estados Unidos, os varejistas de conveniência geraram 817,5 bilhões de USD em vendas em quase 152.000 locais em 2025, enquanto as vendas dentro das lojas atingiram 341,2 bilhões de USD, marcando o 23º ano consecutivo de crescimento. Os operadores competem em qualidade alimentar, engajamento digital e atendimento a múltiplas necessidades dos clientes por visita. O aumento dos custos de mão de obra, as regulamentações de promoção de alimentos e os investimentos em modernização pressionam as margens. As redes maiores utilizam aquisições, franquias, parcerias e expansão seletiva, enquanto os operadores menores focam em sortimento e disciplina operacional.
Principais Conclusões do Relatório
- Por categoria de produto, os produtos básicos representaram uma participação de 56,13% no mercado de lojas de conveniência em 2025, enquanto o segmento de produtos básicos está projetado para crescer a um CAGR de 7,04% até 2031.
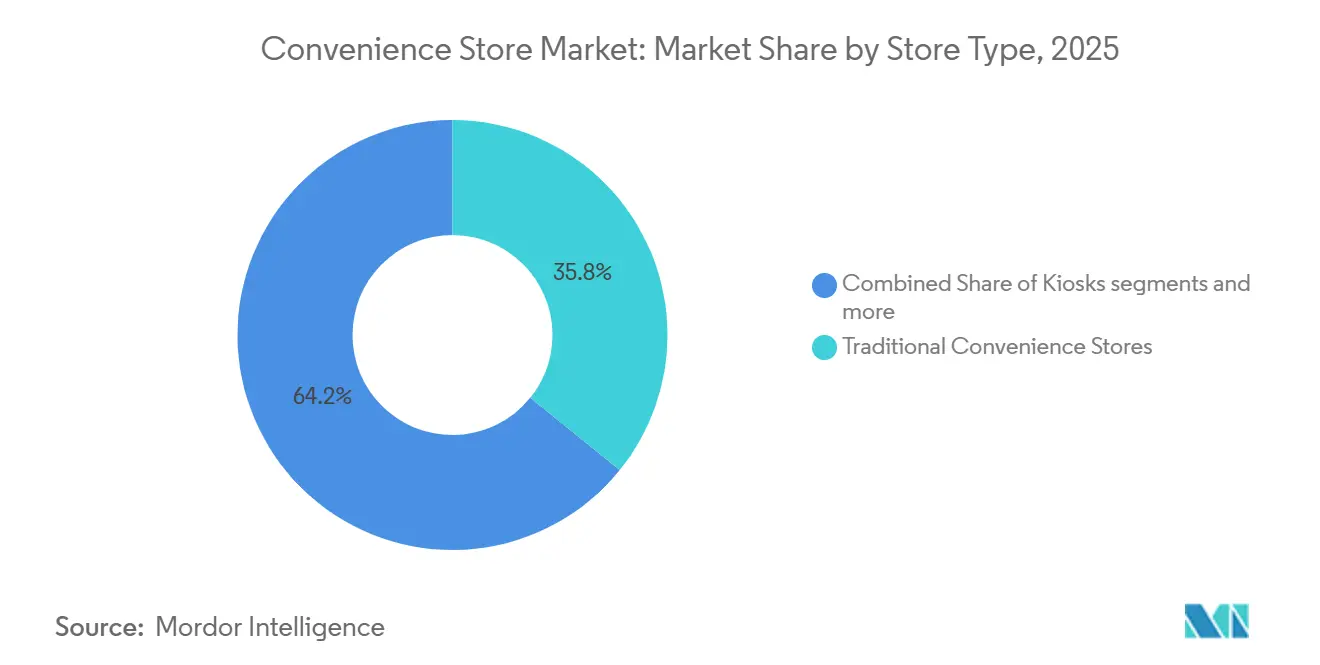
- Por tipo de loja, as lojas de conveniência tradicionais representaram uma participação de 35,81% no mercado de lojas de conveniência em 2025, enquanto as lojas de conveniência hiperformato estão projetadas para crescer a um CAGR de 9,40% até 2031.
- Por estrutura de propriedade, as lojas independentes representaram uma participação de 56,12% no mercado de lojas de conveniência em 2025, enquanto as lojas de marca estão projetadas para crescer a um CAGR de 6,30% até 2031.
- Por geografia, a América do Norte representou uma participação de 40,54% no mercado de lojas de conveniência em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pico de Demanda por Micro-Fulfillment Urbano | +1.2% | Global, concentrado em áreas urbanas densas | Médio prazo (2-4 anos) |
| Consolidações por Capital Privado Rico em Caixa | +0.8% | América do Norte e Europa principalmente | Curto prazo (≤ 2 anos) |
| Comissões de Loteria Digital e Jogos | +0.7% | América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento de Tráfego por Carregadores de VE | +1.4% | América do Norte e União Europeia liderando, Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Retirada de Kits de Refeição por Assinatura | +0.6% | América do Norte urbana e Europa | Médio prazo (2-4 anos) |
| Análise de Planograma em Tempo Real | +0.8% | Global, mercados avançados em tecnologia primeiro | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pico de Demanda por Micro-Fulfillment Urbano
Os centros urbanos densos dependem cada vez mais das lojas de conveniência como hubs de última milha para serviços de entrega em duas horas e no mesmo dia, permitindo que os operadores atendam tanto pedidos presenciais quanto digitais a partir do mesmo local de prateleira. Em 2024, a Casey's concluiu a aquisição de uma Star Food Store localizada no Texas, aprimorando estrategicamente sua presença em zonas favoráveis à entrega. Essa aquisição deve gerar receita incremental enquanto mantém crescimento mínimo nos custos fixos, refletindo uma abordagem calculada para expansão operacional e otimização de recursos. A expansão de 70 lojas da Wawa no Sudeste segue uma lógica semelhante, garantindo nós suficientes para assegurar janelas de entrega de 15 minutos. Ferramentas de planograma em tempo real alimentam sinais de demanda diretamente para os centros de distribuição, mantendo os SKUs de alta rotatividade em estoque e reduzindo o desperdício. As regras municipais de zoneamento reservam cada vez mais permissões de espaço na calçada para empresas que mantêm estabelecimentos físicos, inclinando a vantagem competitiva para marcas de conveniência estabelecidas.
Consolidações por Capital Privado Rico em Caixa
A First Reserve explorou uma venda de USD 1,5 bilhão da Refuel, destacando como os patrocinadores financeiros veem a categoria como defensiva, geradora de caixa e pronta para saída[1]. A decisão da Arko Corp. de alienar suas lojas operadas pela empresa, avaliadas em USD 2 bilhões, reflete oportunidades significativas tanto para adquirentes estratégicos quanto para patrocinadores de capital privado. A recente aquisição de unidades da CEFCO pela Casey's demonstra como as corporações utilizam estrategicamente o financiamento por dívida para competir com o capital privado, alcançando eficiências operacionais em áreas como aquisição de combustível e logística de alimentos preparados. Esses desenvolvimentos impulsionam coletivamente a profissionalização das operações, aprimoram a padronização de dados e melhoram o acesso ao capital no mercado de lojas de conveniência, fomentando um cenário setorial mais competitivo e racionalizado.
Comissões de Loteria Digital e Jogos
As aprovações de loteria online em Massachusetts e a implantação de terminais de autoatendimento no Canadá adicionaram receita de taxas de alta margem que requer pouca mão de obra adicional. Os canais digitais melhoram significativamente a acessibilidade e a distribuição da venda de bilhetes, permitindo um engajamento mais amplo do público. Enquanto isso, as lojas físicas servem como pontos de contato estratégicos ao facilitar as atividades de resgate de prêmios, que, por sua vez, impulsionam receitas incrementais por meio do aumento das vendas auxiliares. Os módulos de verificação de idade se integram ao hardware de PDV existente, uma barreira para bodegas independentes, mas uma atualização simples para operadores de redes. À medida que os Estados Unidos buscam novas receitas fiscais, espera-se que mais jurisdições autorizem a loteria digital, sustentando esse fator no médio prazo.
Aumento de Tráfego por Carregadores de Veículos Elétricos
A Pilot Company, que opera uma rede de mais de 130 estações de carregamento rápido, reportou crescimento significativo tanto no tráfego de clientes quanto na receita. Essa expansão destaca a crescente demanda por infraestrutura de veículos elétricos (VE) e seu impacto positivo no desempenho dos negócios[2]. Uma proporção considerável de motoristas de veículos elétricos (VE) realiza compras de alimentos ou bebidas durante suas sessões de carregamento, que normalmente duram vários minutos. Esse comportamento resulta em valores de transação mais elevados em comparação com as visitas de usuários de veículos a gasolina. Os incentivos fiscais federais atualmente subsidiam até uma parcela significativa das despesas de instalação de carregadores rápidos de corrente contínua, melhorando assim o retorno sobre o investimento para empresas que adotam essa tecnologia. Além disso, os primeiros adotantes ganham vantagem competitiva por meio de exclusividade locacional, pois os marcos regulatórios exigem cada vez mais a integração de infraestrutura de VE em novos empreendimentos imobiliários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Renovações de Aluguéis Urbanos | -0.8% | Centros urbanos globais, particularmente na América do Norte | Curto prazo (≤ 2 anos) |
| Limites Mais Rígidos para Produtos HFSS | -0.6% | Europa liderando, expandindo globalmente | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra e Escalada do Salário Mínimo | -0.7% | Mercados desenvolvidos globalmente | Curto prazo (≤ 2 anos) |
| Responsabilidade de Segurança Cibernética para Autoatendimento | -0.4% | Mercados avançados em tecnologia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Renovações de Aluguéis Urbanos
No quarto trimestre de 2024, a taxa média de aluguel para shopping centers nos Estados Unidos atingiu USD 24,76 por pé quadrado, refletindo a demanda contínua por espaços de varejo e a resiliência do mercado imobiliário comercial CBRE.COM. A compressão das taxas de capitalização continua a sustentar valuations elevados de propriedades, que, por sua vez, impulsionam aumentos significativos nas taxas de renovação. Essa tendência surge em um momento em que os desafios macroeconômicos exercem pressão sobre os gastos discricionários dos consumidores. A 7-Eleven fechou 400 unidades norte-americanas com desempenho abaixo do esperado no final de 2024, principalmente em metrópoles com aluguéis intensivos, para reciclar capital em formatos de alto retorno. As leis de zoneamento frequentemente bloqueiam a relocação para distritos mais baratos sem o repermissionamento dos tanques de combustível, prendendo os operadores a escalonamentos que comprimem as margens.
Escassez de Mão de Obra e Escalada do Salário Mínimo
A Casey's reduziu as horas de trabalho por sete trimestres consecutivos, mas ainda enfrentou um leve aumento nas despesas com funcionários por loja no exercício fiscal de 2024. Os turnos noturnos continuam sendo os mais difíceis de preencher devido a preocupações com segurança e opções escassas de transporte público. A Murphy USA reportou um aumento nas despesas operacionais, impulsionado principalmente por salários mais altos e custos de manutenção. Essa tendência é amplamente atribuída a jurisdições que implementam aumentos do salário mínimo a uma taxa que supera as melhorias de produtividade, exercendo assim pressão ascendente sobre as despesas operacionais no nível da loja. O autoatendimento, o estoque com IA e os dispensadores automáticos de combustível atenuam, mas não compensam totalmente, a pressão ascendente, particularmente para os independentes que carecem de escala para amortizar a tecnologia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Produtos Básicos Lideram tanto a Receita quanto o CrescimentoOs Produtos Básicos representaram 56,13% do mercado global de lojas de conveniência em 2025 e estão projetados para crescer a um CAGR de 7,04% até 2031. Essa participação e crescimento indicam que os consumidores utilizam cada vez mais as lojas de conveniência para reposição cotidiana. O serviço de alimentação, os alimentos preparados e os preços competitivos permitem que as lojas atendam às necessidades tradicionalmente atendidas pelos supermercados. As vendas dentro das lojas nos Estados Unidos cresceram pelo 23º ano consecutivo em 2025, com o serviço de alimentação e os alimentos preparados contribuindo mais para os lucros da categoria. Essa mudança aumenta a necessidade de disponibilidade confiável, sortimentos frescos, atendimento rápido e operações diárias disciplinadas.
Os Produtos por Impulso aumentam os valores do carrinho, especialmente junto com bebidas prontas para consumo, lanches e compras de loteria. Os Produtos de Emergência permanecem relevantes em áreas urbanas de alta densidade e em locais de aeroportos ou terminais de transporte, onde o acesso imediato agrega valor. Os investimentos em serviço de alimentação também borram a distinção entre compras básicas e de emergência, à medida que os consumidores compram refeições preparadas nos balcões das lojas em vez de restaurantes. A Casey's, que opera mais de 2.900 locais nos Estados Unidos, reportou um CAGR de EBITDA de 16% em seu plano estratégico trienal anterior, impulsionado por investimentos em serviço de alimentação. Essas tendências apoiam uma oferta focada em produtos básicos, mantendo as categorias de consumo imediato.
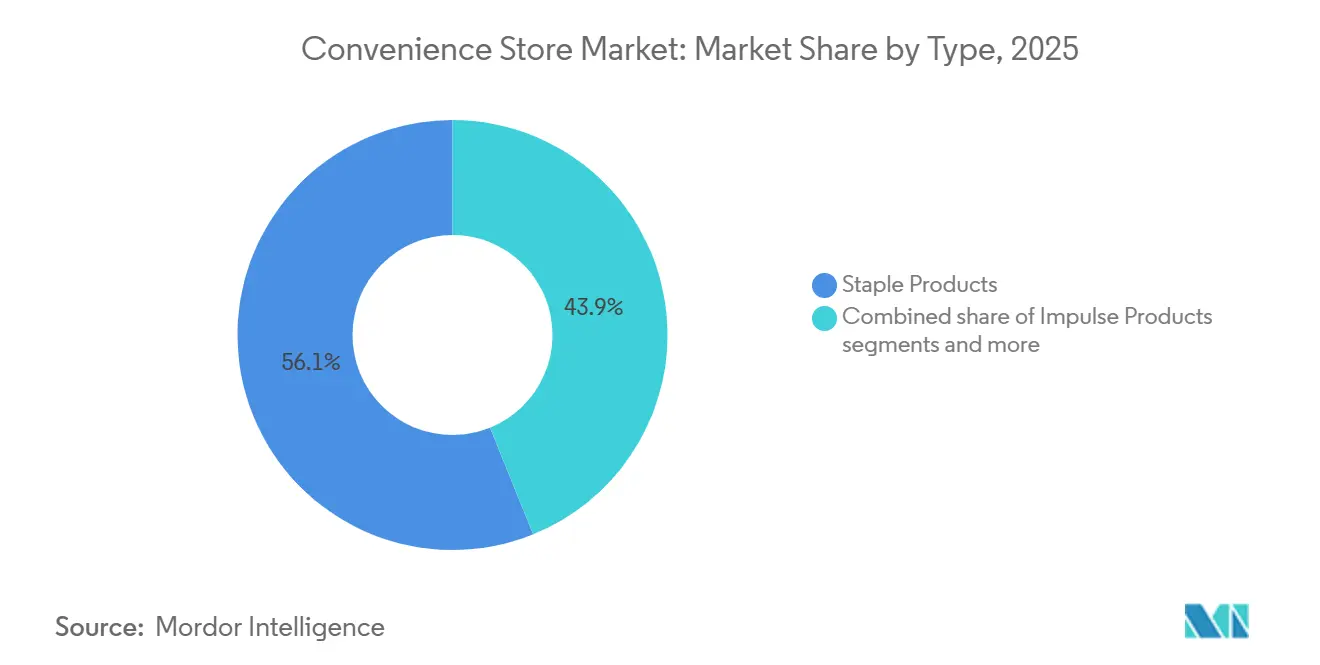
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Estrutura de Propriedade:
Independentes Lideram a Receita enquanto as Redes de Marca Ganham TerrenoAs lojas independentes representaram 56,12% da receita em 2025, enquanto as lojas de marca estão previstas para crescer a um CAGR de 6,30% até 2031. Essa grande base de lojas independentes reflete o papel histórico dos varejistas familiares e comunitários na Ásia e nos mercados em desenvolvimento. Os operadores de marca oferecem compras centralizadas, programas de fidelidade, marketing digital e procedimentos padronizados de segurança alimentar. Os modelos de franquia mantêm a participação de propriedade local, ao mesmo tempo em que fornecem às unidades suporte de uma plataforma operacional maior. Essa estrutura permite que as redes de marca se expandam mais rapidamente em mercados onde a densidade de lojas e a logística são importantes.
O modelo de marca também melhora a economia da adoção de tecnologia ao permitir a implantação em múltiplos locais. Ele suporta procedimentos padronizados para alimentos frescos, promoções, conformidade e gestão de dados de clientes. A Casey's planeja adicionar pelo menos 400 lojas durante o período FY2027-FY2029 por meio de aquisições e desenvolvimento orgânico. A empresa declarou que as lojas adquiridas podem atender aos seus requisitos de retorno com quase 1 milhão de USD a menos de capital por unidade do que as lojas novas, porque os custos de conversão são menores. As lojas independentes permanecem importantes onde a confiança local e os sortimentos flexíveis são relevantes, mas os operadores de marca têm vantagem à medida que os requisitos de investimento aumentam. A competição no mercado global de lojas de conveniência se concentrará em saber se a escala pode melhorar o serviço sem reduzir a relevância local.
Por Tipo de Loja:
Formatos Tradicionais Mantêm Escala enquanto as Lojas Hiperformato Definem o Ritmo de CrescimentoAs Lojas de Conveniência Tradicionais detinham 35,81% da receita em 2025, enquanto as Lojas de Conveniência Hiperformato estão projetadas para se expandir a um CAGR de 9,40% até 2031. O formato tradicional se beneficia de sua grande base instalada e de seu papel familiar nos bairros locais. Os formatos hiperformato atraem clientes que buscam uma oferta mais ampla de alimentos frescos, café, assentos, carregamento de veículos elétricos e mercadorias selecionadas em uma única parada. A FamilyMart inaugurou o FAMIMA PARK AZABUDAI em Tóquio em julho de 2026 como sua primeira loja principal sob o Projeto Next FamilyMart. O conceito mostra como os operadores estabelecidos estão testando lojas que vão além do formato de conveniência convencional. Esses investimentos permitem que as redes líderes atendam a visitas mais longas sem abrir mão da acessibilidade de locais menores.
As Mini Lojas de Conveniência e os Quiosques podem atender a comunidades residenciais e locais vinculados ao transporte, onde um formato totalmente assistido pode não ser viável. Os formatos não tripulados podem ampliar o acesso, mas exigem sistemas de pagamento confiáveis, controles de segurança claros e aceitação dos clientes. As Lojas de Conveniência Ampliadas oferecem um caminho de atualização mais prático para os operadores que desejam adicionar serviço de alimentação sem realizar uma conversão completa para o formato hiperformato. A adoção de formatos de autoatendimento também torna a proteção de dados dos clientes e a resiliência dos pagamentos mais importantes. O design das lojas no mercado global de lojas de conveniência variará, portanto, de acordo com a localização, a demanda local e a capacidade do operador de suportar a tecnologia com segurança.

Análise Geográfica
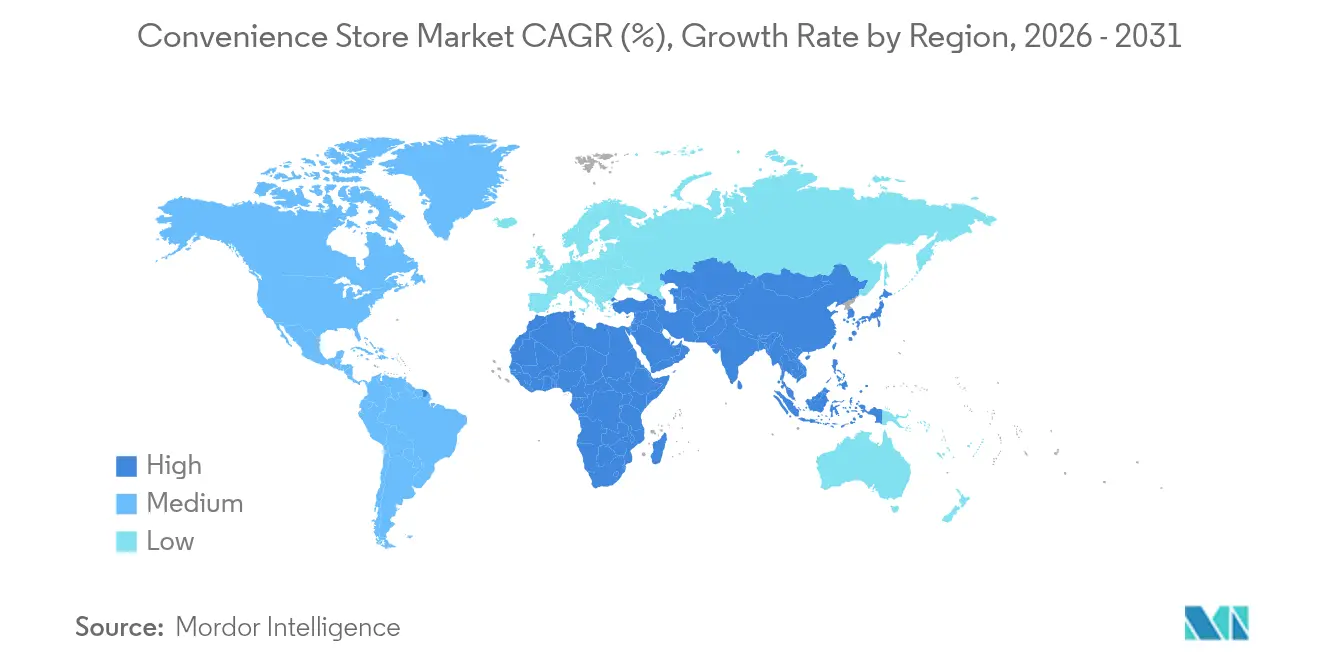
A América do Norte está projetada para representar 40,54% da receita em 2025 e crescer a um CAGR de 5,40% até 2031. Sua densa rede de postos de combustível e pontos de venda e suas ofertas desenvolvidas de serviço de alimentação sustentam sua posição no mercado global de lojas de conveniência. Os Estados Unidos geraram 817,5 bilhões de USD em vendas no setor de conveniência em 151.975 locais em 2025, incluindo 341,2 bilhões de USD em vendas dentro das lojas. O serviço de alimentação, o carregamento de veículos elétricos e a monetização de programas de fidelidade permanecem centrais para o modelo operacional da região. A aquisição da Parkland pela Sunoco deverá adicionar mais de 3.600 locais de conveniência e combustível à rede combinada norte-americana.
A Ásia-Pacífico está prevista para crescer a um CAGR de 7,18% até 2031, o maior entre as regiões cobertas. A urbanização, o aumento da renda e a expansão dos modelos operacionais japoneses e coreanos sustentam o crescimento. Em julho de 2026, a Seven & i Holdings obteve 300 bilhões de JPY (1,92 bilhão de USD) da SoftBank, PayPay e Sumitomo Mitsui Card para infraestrutura digital e melhorias na experiência das lojas. Na China, as 100 principais empresas estão projetadas para operar 208.000 lojas em 2025 após adicionar uma rede de 11.000 lojas, enquanto a receita diária por loja deve cair 3,9%.
A Europa está prevista para crescer a um CAGR de 4,90% até 2031, em comparação com 6,10% para a América do Sul e 6,80% para o Oriente Médio e África. Os operadores europeus estão se adaptando por meio de formatos urbanos menores, serviço de alimentação e conformidade com as normas de HFSS. A FEMSA assumiu a propriedade total da OXXO Brasil em fevereiro de 2026 após a conclusão da separação de sua joint venture Grupo Nós com a Raízen. A empresa tinha como meta aproximadamente 100 novas lojas líquidas da OXXO Brasil em 2026, enquanto a gestão indicou que a operação provavelmente precisaria de cerca de 1.000 lojas para absorver seus custos indiretos à medida que escala. As oportunidades de crescimento dependem do alinhamento dos formatos de loja com a infraestrutura local e os padrões de compra.
Cenário Competitivo
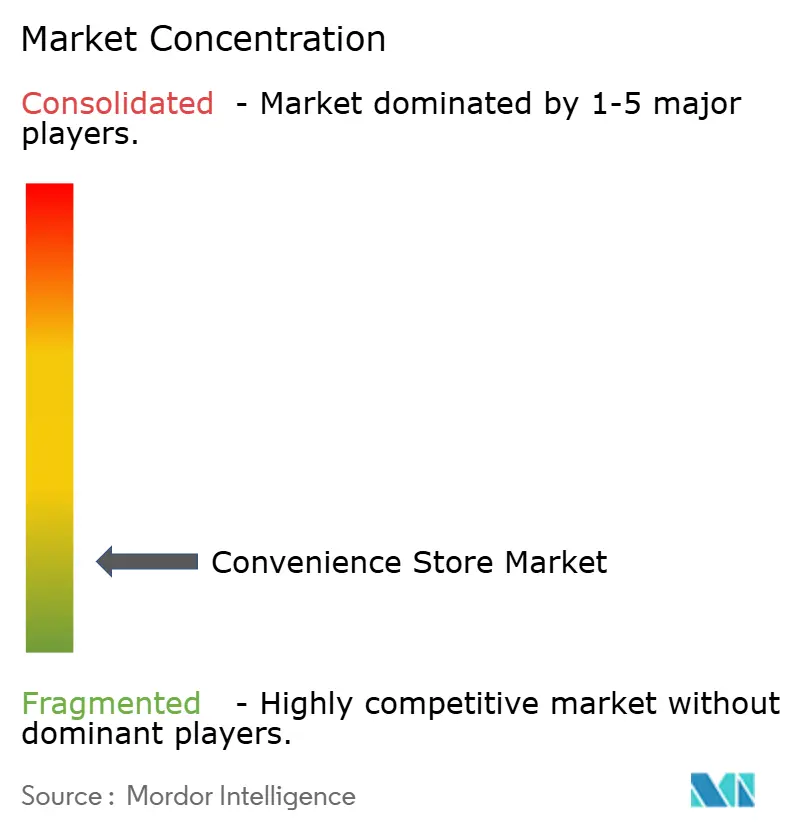
O mercado global de lojas de conveniência é fragmentado, com os cinco principais operadores representando não mais de 30% da receita global combinada nos dados fornecidos. A Seven & i Holdings opera aproximadamente 87.000 lojas globalmente, enquanto a Alimentation Couche-Tard opera mais de 16.800 lojas em 31 países e territórios. A FamilyMart reportou 25.646 lojas em 31 de agosto de 2026, enquanto a Lawson reportou 22.490 lojas em maio de 2026, incluindo 7.782 fora do Japão. Essas redes indicam amplas pegadas internacionais, mas não implicam uma participação dominante na receita global.
Os operadores líderes estão investindo em fidelidade digital, qualidade alimentar, formatos de loja e capacidades de cadeia de suprimentos. O sistema de pedidos com suporte de inteligência artificial da Lawson ajudou a reduzir o desperdício e apoiou um maior fluxo de clientes, contribuindo para o lucro operacional de 90,4 bilhões de JPY (0,58 bilhão de USD) no período de março a novembro do FY2025. A aliança de capital da Seven & i de julho de 2026 também apoia o investimento em infraestrutura de varejo digital e experiência do cliente. Essas iniciativas indicam que a competição vai além da contagem de lojas para fidelidade, capacidades de dados e serviços digitais.
As oportunidades de expansão permanecem em mercados de menor penetração, incluindo o Sudeste Asiático. A GS25 atingiu 400 lojas no Vietnã em novembro de 2025, enquanto a FamilyMart se expandiu para Hanói em setembro de 2026 e tem como meta aproximadamente 300 lojas no Vietnã até o exercício fiscal de 2031. Formatos autônomos também estão surgindo, incluindo a loja não tripulada da Xpand em Viena. A vantagem competitiva dependerá cada vez mais de expansão disciplinada, operações confiáveis e gestão eficaz de dados de clientes.
Líderes do Setor de Lojas de Conveniência
-
7-Eleven (Seven & i Holdings)
-
Alimentation Couche-Tard (Circle K)
-
FamilyMart Co., Ltd.
-
Lawson, Inc.
-
GS25 (GS Retail Co., Ltd.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lojas de Conveniência Empresas cobertas neste relatório
- 7-Eleven
- Alimentation Couche-Tard (Circle K)
- FamilyMart
- Lawson
- GS25 (GS Retail)
- Wawa
- Casey's General Stores
- Murphy USA Inc.
- QuikTrip
- Sheetz
- EG Group
- Alfamart
- FEMSA
- Coop
- Reitangruppen (Narvesen, 7-Eleven Nordics)
- SPAR International
- Reliance Smart Point
- BGF Retail Co., Ltd.
- Indomaret
- LuLu Group International
Escopo e Metodologia
A cadeia de valor das lojas de conveniência começa com a aquisição junto a fabricantes de bens de consumo e distribuidores, passa pelo abastecimento de combustível (quando aplicável), centros de distribuição e reabastecimento de última milha até as lojas, e chega à monetização voltada ao consumidor por meio de serviços de alimentação, fidelidade e agregadores de entrega digital. Os grandes players estão internalizando cada vez mais a distribuição e os fluxos de dados. A Alimentation Couche-Tard destacou investimentos na expansão de centros de distribuição e em tecnologia para aumentar a agilidade da cadeia de suprimentos, enquanto as principais redes utilizam análises de planogramas e de demanda para melhorar a disponibilidade nas gôndolas e reduzir perdas e deterioração.
No elo seguinte, as redes estão ampliando seu escopo além da mercadoria de varejo para serviços que aumentam a margem por visita. A produção de alimentos preparados (cozinhas internas e suporte de central de produção), pagamentos e serviços financeiros estão sendo cada vez mais integrados à proposta da loja; no Japão, a FamilyMart está incorporando a infraestrutura de caixas eletrônicos do Seven Bank em sua rede para inserir acesso a dinheiro e serviços transacionais no formato. Nos mercados desenvolvidos, as restrições de mão de obra e as vulnerabilidades de cibersegurança no autoatendimento estão impulsionando investimentos em automação, controles mais robustos de PDV e procedimentos operacionais padronizados, o que favorece as redes franqueadas e corporativas capazes de amortizar tecnologia e conformidade em uma base maior de lojas.
Líderes do Setor de Lojas de Conveniência
A fragmentação moderada define o setor de lojas de conveniência, com sete e meia redes dos EUA cobrindo apenas um quarto das lojas, deixando amplo espaço para consolidadores. A 7-Eleven comanda 8,2% dos pontos de venda, com a Circle K em segundo lugar com aproximadamente 5.833 localizações. A adoção de tecnologia separa os líderes dos retardatários: a rede de mídia de varejo da 7-Eleven aproveita os dados de fidelidade para vender promoções segmentadas, enquanto a Casey's aplica modelos de estoque com IA que reduzem rupturas e desperdícios. O pivô para serviços de alimentação permanece fundamental; a 7-Eleven agora registra alimentos como sua maior categoria nos EUA, superando os cigarros em meio à queda dos volumes de tabaco.
A expansão para espaços em branco visa áreas rurais não atendidas e desertos urbanos onde os supermercados de linha completa saíram. A integração do carregamento de VE também atua como uma vantagem competitiva: os carregadores rápidos costa a costa da Pilot atraem motoristas de renda mais alta que se convertem em compras de café premium ou refeições preparadas. As plataformas de comércio rápido como o DoorDash criam simbiose em vez de concorrência, usando lojas de conveniência como nós de dark store para entrega de supermercado em 15 minutos, importando vendas incrementais sem imóveis adicionais.
O capital privado acelera a mudança. O movimento da Nouria no Sudeste e a mega-oferta da Couche-Tard destacam o apelo do setor em meio à inflação e à demanda volátil de combustível. A segurança cibernética permanece um ponto vulnerável; uma violação de cartão de pagamento em janeiro de 2025 na Gas Express, a maior franqueada dos EUA da Circle K, desencadeou uma iniciativa de fortalecimento de PDV em toda a rede. As redes que dominam tanto a resiliência digital quanto a eficiência operacional ampliarão o gap de desempenho à medida que os custos de conformidade aumentam.
Oportunidades de Mercado e Perspectivas Futuras
A integração digital oferece um caminho prático para aumentar a frequência de visitas e agregar serviços de maior margem. A Seven & i buscou discussões de parceria envolvendo a SoftBank e a PayPay para fortalecer a infraestrutura de pagamentos e as capacidades de inteligência artificial, reforçando como a fidelidade e os pagamentos são centrais para a personalização, o controle de fraudes e as promoções direcionadas no varejo de conveniência. A FamilyMart também expandiu a interoperabilidade de fidelidade ao integrar-se ao ecossistema de pontos Rakuten, ilustrando como as parcerias de pontos podem ampliar o alcance sem adicionar pegada física.
A reinvenção do formato das lojas e os novos pilares de receita criam espaço em mercados urbanos densos e ao longo dos corredores de mobilidade. A FamilyMart inaugurou sua loja principal FAMIMA PARK AZABUDAI (sob o Projeto Next FamilyMart) para testar o varejo experiencial e conceitos de negócios baseados em propriedade intelectual, mostrando que os operadores estão prototipando missões de maior valor de carrinho além das compras rotineiras de reposição. No lado da mobilidade, a Couche-Tard posicionou a eMobility, a lavagem de carros e a mídia de varejo (Full Circle Media) como áreas de crescimento direcionadas ao lado da plataforma principal de lojas, enquanto grandes redes de carregamento em locais de combustível e conveniência, como a pegada de carregamento rápido da Pilot Company, mostram como o maior tempo de permanência pode ser convertido em vendas de alimentos e bebidas quando a oferta é aprimorada.
Oportunidades de mercado e perspectivas futuras
A integração digital oferece um caminho prático para aumentar a frequência de visitas e agregar serviços de maior margem. A Seven & i tem conduzido discussões de parceria envolvendo a SoftBank e a PayPay para fortalecer a infraestrutura de pagamentos e as capacidades de IA, reforçando como fidelidade e pagamentos são centrais para personalização, controle de fraudes e promoções direcionadas no varejo de conveniência. A FamilyMart também expandiu a interoperabilidade de fidelidade ao integrar-se ao ecossistema de pontos Rakuten, ilustrando como parcerias de pontos podem ampliar o alcance sem adicionar presença física.
A reinvenção do formato de loja e novos pilares de receita criam espaço em branco em mercados urbanos densos e ao longo de corredores de mobilidade. A FamilyMart inaugurou sua loja principal FAMIMA PARK AZABUDAI (sob o Next FamilyMart Project) para testar o varejo experiencial e conceitos de negócios baseados em propriedade intelectual, mostrando que os operadores estão prototipando missões de compra de ticket mais alto além da reposição rotineira. No lado da mobilidade, a Couche-Tard posicionou eMobility, lavagem de carros e mídia de varejo (Full Circle Media) como áreas de crescimento direcionadas, junto com a plataforma central de lojas, enquanto grandes redes de carregamento em locais de combustível e conveniência, como a rede de carregamento rápido da Pilot Company, mostram como o maior tempo de permanência pode ser convertido em vendas de alimentos e bebidas quando a oferta é atualizada.
Desenvolvimentos industriais recentes em Mercado de Lojas de Conveniência
- Julho de 2026: a FamilyMart lançou o Next FamilyMart Project e inaugurou a loja principal FAMIMA PARK AZABUDAI em Tóquio em 10 de julho de 2026. A expansão do formato experiencial em lojas de conveniência urbanas fortalece o engajamento do consumidor e as oportunidades de ticket premium. Isso marca um avanço notável na diferenciação em nível de loja e em ativos experienciais principais dentro de um mercado regional concorrido.
- Julho de 2026: FamilyMart - Lançou o Next FamilyMart Project e inaugurou a loja principal FAMIMA PARK AZABUDAI em Tóquio em 10 de julho de 2026, como parte de uma nova iniciativa de experiência em lojas de conveniência. A medida posiciona a marca na interseção entre inovação no varejo e experiências imersivas ao consumidor. Isso amplia o poder de atração em Tóquio e sinaliza uma ênfase estratégica em formatos experienciais.
- Julho de 2026: GS25 (GS Retail) - Reportou um aumento de 100 vezes nas vendas cumulativas de álbuns e produtos licenciados de K-pop em comparação aos níveis de 2023, aproveitando o aplicativo Our Neighborhood GS e a rede de lojas para atingir clientes estrangeiros e a faixa demográfica de 10 a 29 anos. O aumento de produtos licenciados entre categorias impulsiona o tráfego incremental e fortalece o modelo de engajamento impulsionado pelo aplicativo. Este desenvolvimento destaca o valor de combinar alcance digital com ativações estratégicas dentro da loja.
Mercado de Lojas de Conveniência Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado é definido como o valor total das vendas geradas pelos formatos de varejo de lojas de conveniência, contabilizado no nível da loja em todas as regiões e reportado em USD após o tratamento consistente de moedas.
Exclusões de escopo: Exclui o varejo de mercearia e mercadorias gerais exclusivamente online que não é operado como um formato de loja de conveniência.
Visão Geral da Segmentação
- Por Tipo de Produto
- Produtos Essenciais
- Produtos por Impulso
- Produtos de Emergência
- Por Tipo de Loja
- Quiosques
- Mini Lojas de Conveniência
- Lojas de Conveniência de Seleção Limitada
- Lojas de Conveniência Tradicionais
- Lojas de Conveniência Ampliadas
- Hiperlojas de Conveniência
- Por Modelo de Propriedade
- Lojas Independentes
- Lojas Franqueadas
- Redes de Propriedade Corporativa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- Bélgica
- Países Baixos
- Luxemburgo
- NÓRDICOS
- Dinamarca
- Finlândia
- Islândia
- Noruega
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Sudeste Asiático
- Singapura
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Filipinas
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Primeiro, construímos o limite do mercado usando conjuntos de dados de varejo e macroeconômicos amplamente disponíveis e, em seguida, mapeamos como os formatos de conveniência são contabilizados em diferentes países. As referências públicas úteis incluíram fontes como o Banco Mundial, o FMI, os indicadores de varejo da OCDE, os escritórios nacionais de estatística que publicam índices de comércio varejista e os portais de alfândega e comércio, onde os fluxos de alimentos e bebidas embalados ajudam a explicar as mudanças no sortimento.
Após o estabelecimento da linha de base pública, o modelo de dimensionamento foi apoiado com relatórios anuais de varejistas, apresentações para investidores e transcrições de teleconferências de resultados para entender o mix de receitas, os planos de expansão de lojas e a direção das vendas em bases comparáveis. Também revisamos publicações de associações comerciais e imprensa de renome para mudanças de política que afetam o varejo de combustível, as regras de tabaco e a prontidão para alimentos prontos para consumo. Quando necessário, utilizamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de bancos de dados de patentes para verificar o ritmo das atividades de checkout, entrega e automação de lojas. Esta lista é ilustrativa, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas Primárias e Pesquisas
Para preencher lacunas que a pesquisa documental não consegue responder de forma clara, realizamos entrevistas com especialistas e pesquisas com operadores de lojas, distribuidores e parceiros de categoria e, em seguida, validamos o modelo em nível regional. Como este é um mercado global, cobrimos os padrões de demanda na APAC, EMEA e nas Américas, de modo que as diferenças na vinculação com combustível, na contribuição do tabaco e na penetração de alimentos prontos para consumo fossem refletidas nas premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 17% | APAC: 52% |
| Nível médio: 53% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Participantes menores: 18% | Gerentes: 46% | Américas: 19% |
Dimensionamento e Previsão do Mercado
A construção central utiliza uma abordagem de cima para baixo, em que os sinais do comércio varejista e as participações do canal de conveniência em nível de país são usados para reconstruir o valor total por região, seguido pela conversão em uma única série em USD. Para manter o resultado prático, os totais foram verificados usando aproximações seletivas de baixo para cima, como a consolidação das receitas de operadores amostrados, contagens de lojas e uma visão de preço médio por transação para cestas dentro das lojas onde os dados estavam disponíveis.
Os principais insumos incluíram a expansão e o fechamento de lojas, as tendências de vendas em bases comparáveis, o mix de vendas de combustível versus vendas dentro das lojas (onde o combustível está vinculado ao formato), a participação do serviço de alimentação e dos alimentos preparados, a pressão da inflação e dos salários que altera o valor do ticket e os padrões de urbanização e deslocamento que influenciam a frequência de visitas. Quando um país não tinha divisões claras de canal, aplicamos índices de proxy de mercados similares e os retestamos com o feedback das entrevistas antes de fixar a premissa.
Para a previsão, foi utilizada uma análise de cenários, ancorada nas expectativas de consenso para a normalização da inflação, o comportamento de migração para baixo do consumidor e as adições planejadas à rede de lojas. O crescimento foi então testado em relação a trajetórias macroeconômicas e aos padrões de crescimento de valor de conveniência observados discutidos pelos participantes do mercado, o que nos ajudou a evitar reações exageradas a picos de preços de um único ano.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final, os resultados são triangulados por meio de sinais independentes, incluindo o desempenho reportado pelos operadores, os índices de varejo e a direção em nível regional das conversas primárias. Grandes variações são sinalizadas, os fatores são verificados novamente (por exemplo, um salto repentino causado por movimentos cambiais ou um ano de combustível atípico) e somente então o modelo passa para a revisão interna.
Os relatórios são atualizados anualmente, e ajustes intermediários são feitos quando ocorrem eventos materiais, como grandes mudanças tributárias, fortes oscilações cambiais ou mudanças na forma como os formatos de conveniência são classificados nos principais países. Logo antes da entrega, realizamos uma revisão final para que os números publicados reflitam os pontos de dados mais recentes e o feedback de validação.
Tamanho do Mercado Global de Lojas de Conveniência da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para lojas de conveniência podem parecer muito diferentes, mesmo quando os títulos soam semelhantes, porque as regras de contagem subjacentes não são as mesmas. As maiores diferenças geralmente decorrem do momento da conversão cambial, de como o combustível e o tabaco são tratados nas vendas das lojas e se a estimativa representa uma visão de canal ou uma visão mais restrita de formato de loja.
Quando as taxas de câmbio são obtidas de um único mês, ou quando a inflação é aplicada como um ajuste geral sem verificar o mix de categorias, o total final em USD pode mudar rapidamente. Em nosso trabalho, o ritmo de atualização é importante porque as redes de lojas e os pontos de preço se movem durante o ano, e o modelo permanece vinculado às atualizações dos operadores e à direção do índice de varejo por meio de verificações de validação e temporização consistente de moedas. Esta é a mesma abordagem de linha de base de 2026 utilizada pela Mordor Intelligence, que pode se distanciar de instantâneos mais antigos e menos frequentemente atualizados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 746,71 bilhões de USD (2026) | |
| Periódico Comercial A | 1.000,00 bilhões de USD (2029) | Utiliza um enquadramento de varejo de conveniência em nível de canal e reporta um limite de ano posterior, o que pode misturar formatos mais amplos e depende de uma projeção de manchete em vez de uma reconstrução país a país. |
| Comentário do Setor B | 1.860,00 bilhões de USD (2024) | Parece usar uma definição muito ampla e um conjunto de vendas totais mais elevado, com clareza limitada sobre a inclusão de combustível, o momento da conversão cambial e como os limites do formato de loja são aplicados entre os países. |
A dispersão na tabela é explicada principalmente pelos limites de escopo e pelas escolhas de temporização, seguidos pela forma como o ajuste de preços é aplicado entre categorias que se comportam de maneira diferente. Ao manter os insumos rastreáveis para redes de lojas, mix de vendas e etapas consistentes de conversão em USD, chegamos a um valor que os clientes podem verificar novamente e atualizar à medida que novos dados de países chegam.
Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento nas lojas de conveniência globais?
O serviço de alimentação, as compras de produtos básicos, o carregamento de veículos elétricos, a fidelidade digital e o atendimento local estão sustentando o crescimento. O setor está projetado para crescer a um CAGR de 6,02% até 2031.
Qual categoria de produto lidera a receita das lojas de conveniência?
Os Produtos Básicos lideraram com 56,13% da receita em 2025 e também estão previstos para crescer a um CAGR de 7,04% até 2031.
Qual formato de loja está crescendo mais rapidamente?
As Lojas de Conveniência Hiperformato estão previstas para crescer a um CAGR de 9,40% até 2031, à medida que os varejistas adicionam alimentos frescos, café, assentos e serviços de carregamento.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está prevista para crescer a um CAGR de 7,18% até 2031, apoiada pela urbanização e pela expansão dos modelos de lojas japoneses e coreanos estabelecidos.
Por que os varejistas de conveniência estão investindo em carregadores de veículos elétricos?
O carregamento de veículos elétricos aumenta o tempo de permanência e pode elevar as visitas às lojas e os gastos dentro das lojas. A Consumer Reports constatou que os carregadores rápidos aumentaram o fluxo de clientes em locais de varejo em 4% e a receita em 5%.
O setor é consolidado?
Não. Os dados fornecidos indicam que as 5 principais empresas juntas detêm não mais de 30% da receita global, apesar das grandes redes internacionais de lojas.