
Tamanho e Participação do Mercado de Hipermercado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
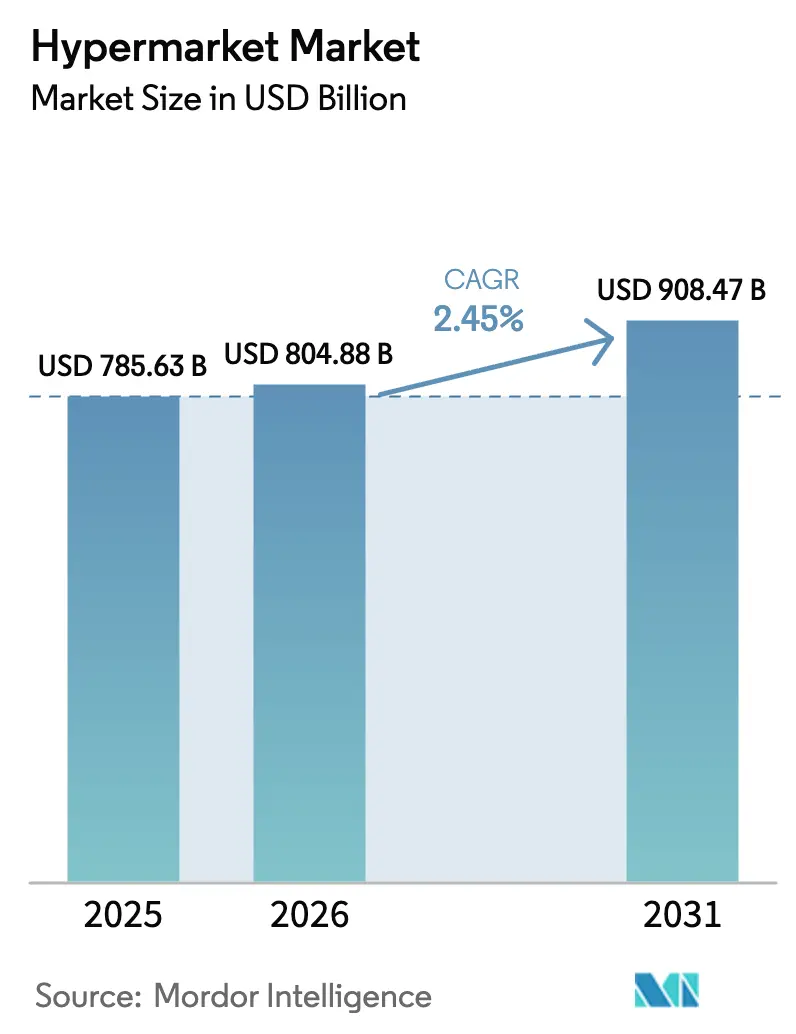
| Tamanho do Mercado (2026) | 804.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 908.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
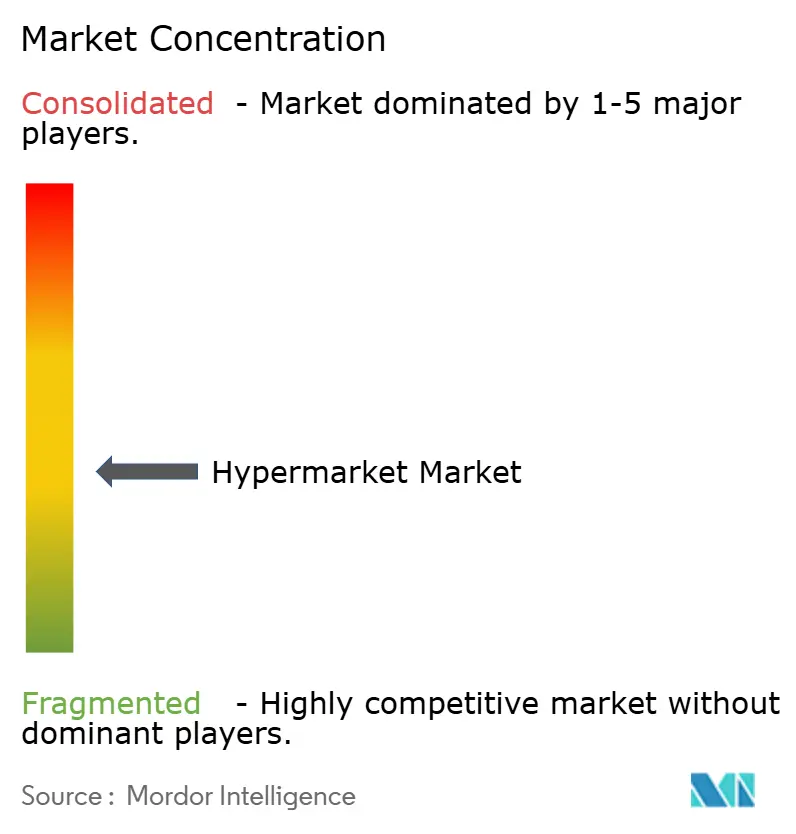
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hipermercado por Mordor Intelligence
O tamanho do mercado de hipermercado em 2026 é estimado em USD 804,88 bilhões, crescendo a partir do valor de 2025 de USD 785,63 bilhões com projeções para 2031 mostrando USD 908,47 bilhões, crescendo a uma CAGR de 2,45% ao longo de 2026-2031. A demanda sustentada por compras em um único local, investimentos em microrrealizações logísticas e otimização de formato compensam a pressão competitiva de bandeiras de desconto e e-commerce puro. A migração urbana contínua, destacada pelas Nações Unidas identificando a Ásia-Pacífico como o principal contribuinte para o crescimento global de moradores de cidades, sustenta a abertura de novas lojas [1]Fonte: Departamento de Assuntos Econômicos e Sociais das Nações Unidas, "Perspectivas de Urbanização Mundial Revisão 2024," un.org. . Os operadores também se alinham às expectativas dos consumidores por abastecimento sustentável, preços mais baixos e jornadas omnicanal integradas que combinam clique e retirada com experiências na loja. A intensidade competitiva, no entanto, aumenta à medida que os varejistas de desconto ampliam seus espaços e as regras de zoneamento elevam os obstáculos para novos projetos de grandes lojas.
Principais Conclusões do Relatório
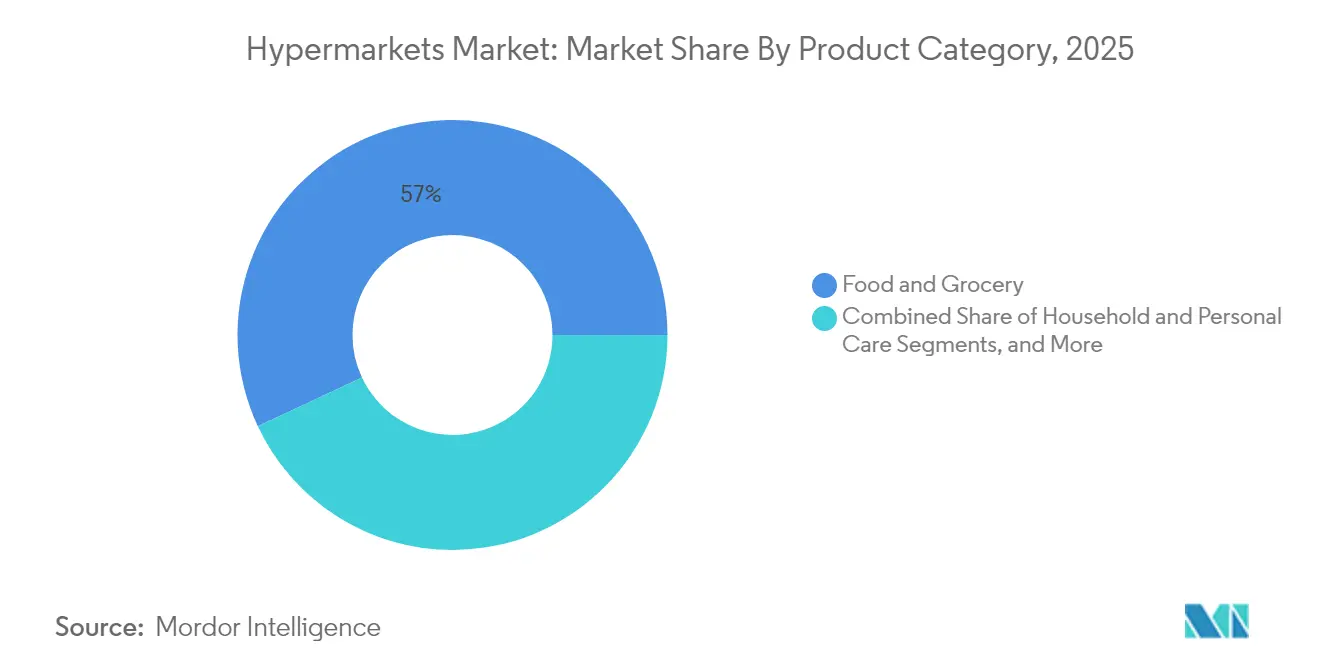
- Por categoria de produto, alimentos e mercearia lideraram com 56,98% de participação no mercado de hipermercado em 2025; Eletroeletrônicos de Consumo deve avançar a uma CAGR de 6,18% até 2031.
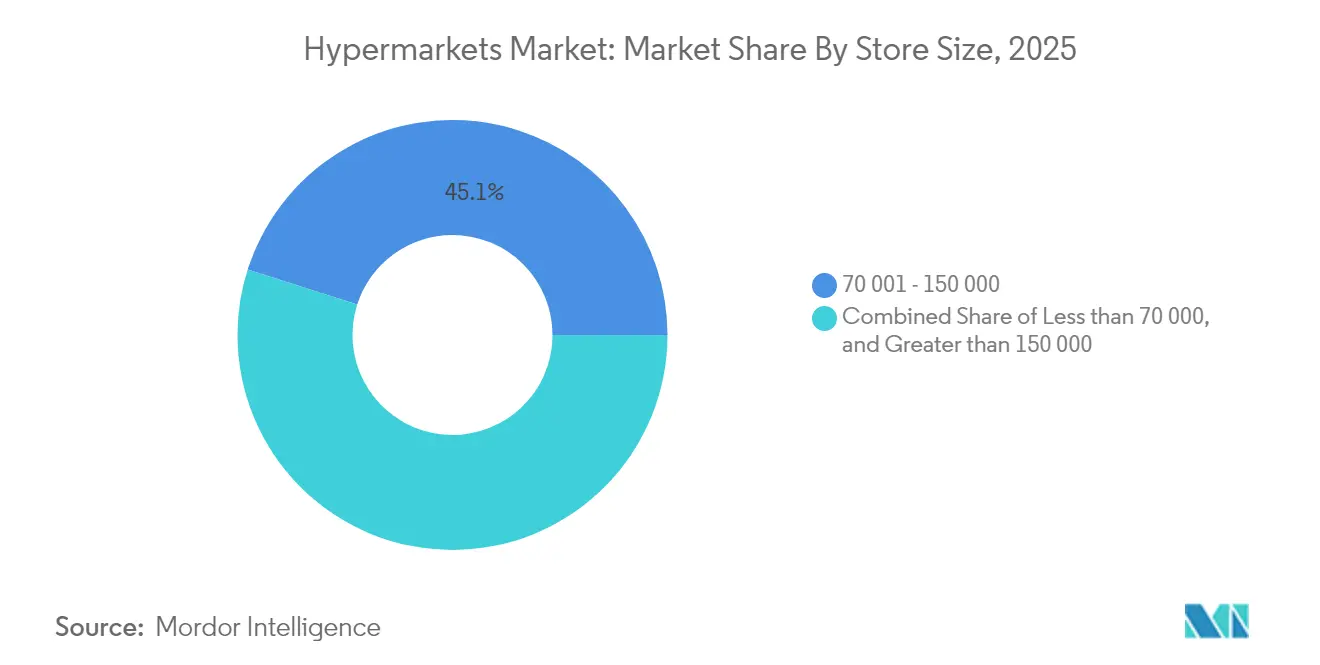
- Por tamanho de loja, o formato de 70.001–150.000 pés quadrados detinha 45,08% do tamanho do mercado de hipermercado em 2025, enquanto lojas com ≤70.000 pés quadrados estão posicionadas para uma CAGR de 6,82% até 2031.
- Por modelo de propriedade, redes de capital aberto responderam por 62,56% do tamanho do mercado de hipermercado em 2025; pontos de venda operados por franquia exibem a perspectiva de CAGR mais forte de 7,34%.
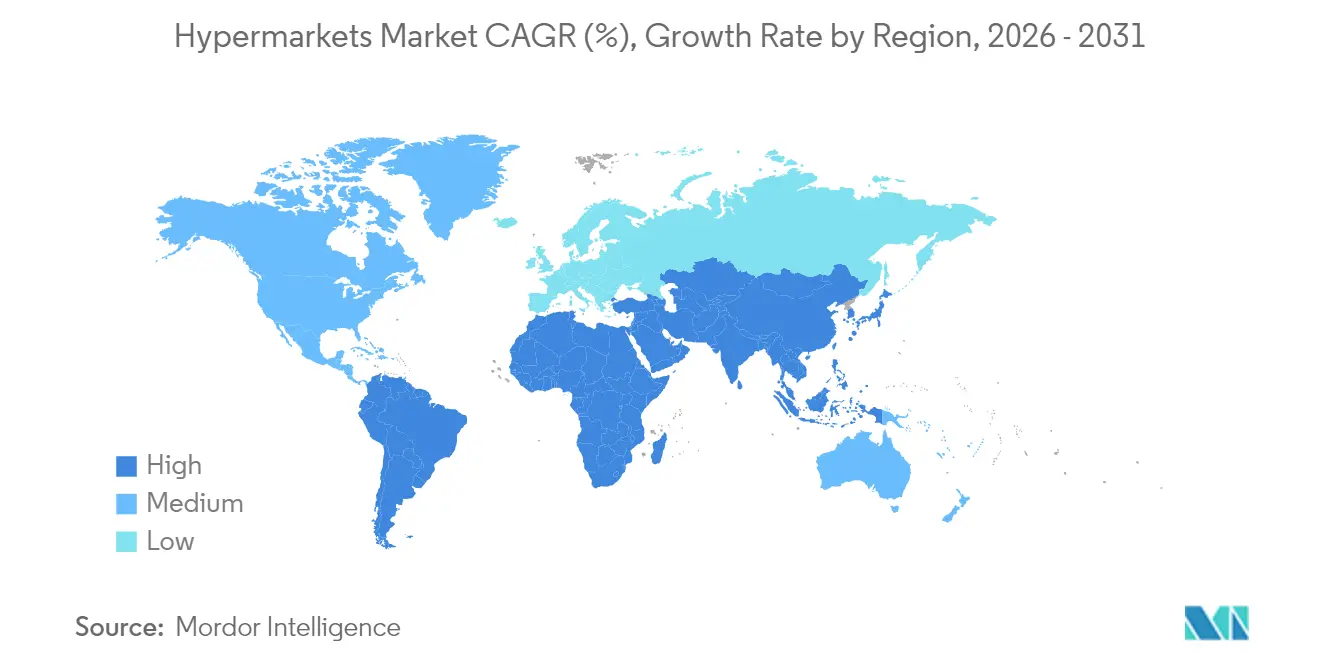
- Por geografia, a Ásia-Pacífico capturou 33,88% da participação no mercado de hipermercado em 2025, enquanto a região do Oriente Médio e África deve registrar uma CAGR de 8,82% até 2031.
- As 5 principais empresas, como Walmart Inc., Carrefour SA, Costco Wholesale Corp., Tesco PLC, Kroger Co., detêm participação de mercado significativa em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização e aumento da renda disponível | +0.8% | Núcleo da APAC, com efeito para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Expansão de linhas de FMCG de marca própria | +0.5% | Global, com liderança da UE | Médio prazo (2-4 anos) |
| Adoção de omnicanal e clique e retirada | +0.4% | América do Norte e UE, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Digitalização e automação da cadeia de suprimentos | +0.3% | Global, liderado por mercados desenvolvidos | Médio prazo (2-4 anos) |
| Centros de microrealização logística dentro de hipermercados | +0.2% | Centros urbanos globalmente | Médio prazo (2-4 anos) |
| Formatos de varejo experiencial na loja | +0.1% | Mercados premium na América do Norte, UE, APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Linhas de FMCG de Marca Própria
A penetração de marcas próprias atingiu 39,1% das vendas de mercearia europeias em 2024, com projeções indicando 40-42% até 2030, alterando fundamentalmente a economia dos hipermercados por meio de melhores margens e fidelidade do cliente. As marcas próprias aumentam as margens brutas e constroem fidelidade, levando os operadores de hipermercados a dedicar espaço nas prateleiras e orçamentos de P&D às marcas da loja. O alto controle da marca permite que os varejistas adaptem os tamanhos de embalagem para consumidores que buscam valor e testem embalagens sustentáveis que atendam aos mandatos ESG. O sucesso depende de programas robustos de auditoria e desenvolvimento de fornecedores, competências que favorecem redes bem capitalizadas em detrimento de concorrentes menores.
Adoção de Omnicanal e Clique e Retirada
Em 2024, mais de 80% das transações de mercearia ainda ocorreram em lojas físicas, mas a maioria das decisões de compra foi influenciada digitalmente. O clique e retirada aproveita as redes de lojas existentes, reduzindo as despesas de entrega na última milha e mantendo margens mais saudáveis do que os modelos de entrega pura. O GMV online da Carrefour atingiu EUR 5,9 bilhões em 2024, ilustrando como o mercado de hipermercado combina ativos físicos com conveniência digital. A abordagem também ajuda a amortecer a erosão do fluxo de clientes à medida que os compradores alternam entre cestas online para itens volumosos e visitas rápidas para alimentos frescos. O modelo também se alinha com as conclusões do Departamento de Agricultura dos EUA de que os consumidores valorizam cada vez mais os serviços de coleta que economizam tempo no varejo alimentar.[2]Fonte: Administração de Alimentos e Medicamentos dos EUA, "Seção 204 da FSMA: Regra Final de Rastreabilidade de Alimentos," fda.gov
Centros de Microrealização Logística Dentro do Hipermercado
Reservar 929 m² para robôs de microrealização logística permite que uma loja de 6.503 m² atenda a um raio de entrega de 15 minutos sem necessidade de novos imóveis. Essa reconfiguração aproveita as utilidades existentes, mitiga os obstáculos de zoneamento e aumenta os giros de estoque. Os varejistas simultaneamente reduzem os tempos de separação para pedidos de clique e retirada, fortalecendo as propostas omnicanal. No entanto, a automação densa exige energia estável e orquestração avançada de inventário, para a qual alguns edifícios legados precisam de reformas.
Canibalização do Fluxo de Clientes pelo E-Commerce
A penetração do e-commerce de mercearia recuou dos picos pandêmicos, mas permanece estruturalmente mais alta do que antes de 2020, consolidando um menor fluxo de clientes para hipermercados nos corredores de eletrônicos, vestuário e saúde e beleza. Pesquisas de consumidores realizadas pela associação setorial FMI mostram que metade dos compradores agora depende de cupons digitais, sinalizando uma mentalidade omnicanal enraizada. Os operadores que não conseguem unificar a visibilidade de inventário e os preços entre os canais correm o risco de perder participação. No entanto, as categorias de produtos frescos ainda se beneficiam da inspeção tátil, oferecendo uma âncora de tráfego que os concorrentes focados no digital têm dificuldade em replicar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Canibalização do fluxo de clientes pelo e-commerce | -0.6% | Global, mais aguda em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Concorrência dos formatos de desconto e conveniência | -0.4% | Europa e América do Norte principalmente | Médio prazo (2-4 anos) |
| Mudanças de zoneamento que restringem construções de grandes lojas | -0.3% | Centros urbanos globalmente, mais forte na UE | Longo prazo (≥ 4 anos) |
| Restrições de financiamento vinculadas à sustentabilidade | -0.2% | Global, liderado por mercados focados em ESG | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudanças de Zoneamento que Restringem Construções de Grandes Lojas
Os municípios favorecem cada vez mais projetos de uso misto em detrimento de grandes estabelecimentos isolados para avançar nos objetivos de densificação urbana. Por exemplo, a Agenda Urbana da Comissão Europeia incentiva o desenvolvimento compacto que pode restringir os projetos de hipermercados [3]Fonte: Comissão Europeia, "Agenda Urbana para a UE – Varejo nas Cidades," ec.europa.eu. . Assim, obter licenças para espaços superiores a 13.935 m² demora mais e pode impor mandatos de construção sustentável que elevam o investimento de capital. Essas tendências direcionam a expansão para conceitos de formato médio ou de vários andares integrados a torres residenciais. Os varejistas devem dominar planogramas eficientes em espaço e logística vertical para preservar a amplitude do sortimento em prateleiras mais apertadas.
Restrições de Financiamento Vinculadas à Sustentabilidade
Os títulos verdes e os empréstimos vinculados à sustentabilidade geralmente estipulam limites de intensidade energética e taxas de desperdício alimentar. Os operadores que ficam aquém podem enfrentar spreads de juros mais altos ou acesso reduzido ao crédito. Atualizações intensivas em capital para refrigeração e investimentos em energia renovável tornam-se pré-requisitos para desbloquear condições favoráveis. As redes que já incorporam metas baseadas em ciência desfrutam de vantagens de financiamento, enquanto as que ficam para trás encontram um custo de capital crescente que retarda os ciclos de remodelação e o crescimento da rede.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto:
Dominância dos Alimentos em Meio ao Crescimento dos EletrônicosAlimentos e Mercearia comandaram 56,98% da participação no mercado de hipermercado em 2025 e permanecem o elo de tráfego que ancora as missões de compras semanais. Os itens básicos de alta rotatividade garantem financiamento de fornecedores para promoções e garantem o fluxo de clientes, embora as margens permaneçam estreitas. Eletroeletrônicos de Consumo registrou a CAGR mais rápida de 6,18% e eleva o valor do carrinho quando os compradores renovam smartphones, consoles de jogos ou pequenos eletrodomésticos. Produtos Domésticos e de Higiene Pessoal apresentam desempenho estável, impulsionados pelos lançamentos de marcas próprias que ampliam a escolha e as faixas de preço. Vestuário e Acessórios ficam abaixo da média em meio à concorrência voltada para a moda, enquanto Eletrodomésticos se beneficiam das reformas urbanas e das atualizações com eficiência energética.
O mercado de hipermercado calibra o espaço para equilibrar frequência e rentabilidade. As seções de produtos frescos ocupam a entrada da loja para capturar necessidades imediatas, enquanto eletrônicos e eletrodomésticos ficam mais ao fundo para incentivar percursos mais longos. As parcerias com fornecedores financiam áreas de demonstração que transformam as lojas em centros de descoberta, reduzindo as comparações de compras online. Ainda assim, os fabricantes de equipamentos originais que vendem diretamente e as redes especializadas em eletrônicos comprimem as margens dos hipermercados, compelindo as redes a reforçar os serviços de pós-venda e as ofertas em pacote para manter a participação.


Por Tamanho de Loja:
A Otimização do Formato Médio Impulsiona a EficiênciaO segmento de 70.001–150.000 pés quadrados representou 45,08% do tamanho do mercado de hipermercado em 2025, refletindo um ponto ideal que preserva o sortimento enquanto contém as despesas com utilidades e mão de obra. Os operadores reformam os grandes legados para esse intervalo subarrendando alas não utilizadas ou inserindo módulos de microrealização logística. Os conceitos menores de ≤70.000 pés quadrados, com crescimento anual previsto de 6,82%, capturam micromercados urbanos densos onde os prêmios imobiliários desencorajam construções expansivas. Eles dependem de alta rotatividade de estoque, controles de perdas e etiquetagem digital de prateleiras para manter a economia.
A participação no mercado de hipermercado para grandes lojas acima de 150.000 pés quadrados está diminuindo à medida que os obstáculos de zoneamento aumentam e os compradores favorecem missões rápidas. No entanto, esses gigantes ainda funcionam em cinturões de comutadores com amplo estacionamento e clientela familiar que busca estocar o carrinho completo. As redes, portanto, orquestram um modelo de hub e raios onde grandes lojas suburbanas atuam como centros de realização logística alimentando satélites urbanos menores, distribuindo os custos de logística e elevando os níveis de serviço.
Por Modelo de Propriedade:
A Expansão por Franquia Acelera o CrescimentoAs redes de capital aberto retiveram 62,56% do tamanho do mercado de hipermercado em 2025, acesso ao mercado de dívida e cadeias de suprimentos sofisticadas. Os pontos de venda operados por franquia, com expansão anual projetada de 7,34%, oferecem aceleração com menor necessidade de capital em novas áreas de captação e aproveitam o conhecimento do mercado local. As bandeiras cooperativas permanecem relevantes onde a propriedade comunitária sustenta a fidelidade, enquanto as redes de propriedade privada sentem a pressão de financiamento para reformas de TI e ESG.
O franchising eleva a presença da marca, mas arrisca variações na execução. As principais redes mitigam isso por meio de compras centralizadas, academias de treinamento compartilhadas e painéis de desempenho em tempo real. Os ganhos de participação no mercado de hipermercado acumulam-se aos franqueadores que escalam esses sistemas de forma eficaz, convertendo empreendedores locais em aliados em vez de concorrentes.
Análise Geográfica
Mercado de Hipermercados da APAC
A Ásia-Pacífico representou 33,88% da participação de mercado de hipermercados em 2025, impulsionada pela rápida migração urbana e pela expansão do poder de compra da classe média. O varejo organizado continua a substituir os mercados informais tradicionais, e os governos direcionam investimentos em infraestrutura para vias perimetrais suburbanas que melhoram a acessibilidade aos hipermercados. Pesquisas sobre imóveis comerciais mostram que os volumes de transações no varejo chinês se mantiveram firmes mesmo quando outros setores comerciais desaceleraram, um indicador da resiliência do setor. Os operadores ainda precisam lidar com regulamentações provinciais e bases de fornecedores fragmentadas, o que estimula parcerias com distribuidores locais para garantir um fluxo de produtos consistente.
Mercado de Hipermercados do MEA
A região do Oriente Médio e África está projetada para registrar um CAGR de 8,82% até 2031, o mais rápido do mundo. Os programas de diversificação econômica nos estados do Conselho de Cooperação do Golfo fomentam o comércio moderno, enquanto a população jovem se orienta para padrões internacionais de varejo alimentar. Os Emirados Árabes Unidos contam com um setor de mercearia avaliado em 40 bilhões de USD, e a Arábia Saudita em 62 bilhões de USD, oferecendo escala para novos entrantes no segmento de hipermercados. Estruturas de franquia e joint ventures facilitam a entrada regulatória, como ilustrado por players regionais que abrem capital localmente para financiar expansões. No entanto, a dependência de importações expõe as margens à volatilidade cambial e a perturbações nas cadeias de abastecimento globais, tornando essenciais estratégias de procurement resilientes.
Mercado de Hipermercados da América do Norte e Europa
A América do Norte e a Europa registram crescimento moderado à medida que os mercados amadurecem. A penetração de marcas próprias se aprofunda e as regulamentações de sustentabilidade se tornam mais rigorosas, pressionando as redes a adotar sistemas de refrigeração com eficiência energética e análises de desperdício alimentar. A presença de varejistas de desconto está consolidada na Alemanha, nos Países Baixos e, cada vez mais, nos Estados Unidos, onde a Aldi superou 2.400 lojas em 2024. Os hipermercados respondem com reformas de lojas, experiências gastronômicas diferenciadas e aprimoramentos em aplicativos de fidelidade para preservar sua participação de mercado. Embora o crescimento do mercado de hipermercados seja mais lento, as regiões permanecem lucrativas devido a tíquetes médios mais elevados e cadeias de abastecimento consolidadas.

Panorama regulatório
Os hipermercados enfrentam um mosaico de regras de concorrência, proteção ao consumidor e conformidade comercial que afeta o mix de produtos, os preços e as opções de consolidação. Nos Estados Unidos, o aumento do escrutínio antitruste elevou a intensidade de revisão para grandes combinações no varejo alimentar, o que afeta a forma como as redes nacionais estruturam negócios e desinvestimentos e aumenta o risco de execução para estratégias baseadas em escala.
Os requisitos de conformidade transfronteiriça e de cadeia de suprimentos estão se tornando mais rígidos para fluxos de varejo de baixo valor e alta rotatividade. Isso reforça a necessidade de arquivamento de importação, documentação e governança de dados de fornecedores mais sólidos. Na União Europeia, a aplicação da Fase 3 do Import Control System 2 (ICS2), a partir de 1º de junho de 2026, ampliou os requisitos de Declaração Sumária de Entrada para remessas postais de baixo valor, enquanto o Canadá atualizou suas orientações de relatório da Supply Chains Act no final de dezembro de 2025, antes do prazo de arquivamento de 31 de maio de 2026, aumentando a carga de conformidade para grandes varejistas e suas redes de fornecedores de marca própria.
Análise da cadeia de valor
A cadeia de valor dos hipermercados começa com fabricantes de marca própria e de marcas próprias e passa por importadores globais e regionais, distribuidores e fornecimento direto ao varejista, terminando nos centros de distribuição e lojas dos varejistas, que funcionam tanto como destinos de compras quanto como nós omnichannel. No início da cadeia, os programas de marca própria dependem de qualificação de fornecedores, auditoria, desenvolvimento de embalagens e planejamento de demanda, enquanto as categorias de produtos frescos adicionam requisitos de manuseio da cadeia fria e reabastecimento rápido; no final da cadeia, a execução em loja (reabastecimento, controle de perdas, checkout e escalonamento de mão de obra) continua sendo uma importante palanca de lucro.
A digitalização é cada vez mais o elo entre aquisição, logística e execução em loja, com os varejistas adotando padrões de dados interoperáveis para se alinharem aos processos aduaneiros e aos requisitos de faturamento eletrônico e para melhorar a rastreabilidade de ponta a ponta. No lado da execução, etiquetas eletrônicas de gôndola, previsão assistida por IA e autoatendimento no caixa reduzem o tempo de ciclo entre alterações de preço e disponibilidade nas gôndolas, enquanto a micro-fulfillment ou o micro-picking transferem partes da distribuição para dentro da loja, ligando o desempenho da última milha à precisão do inventário em loja e à disciplina de planograma.
Cenário Competitivo
O mercado de hipermercado é moderadamente concentrado. O Walmart lidera com receita de USD 676 bilhões e 10.692 pontos de venda em 27 países, exercendo reposição orientada por dados e um marketplace em rápida expansão para vendedores terceiros. A Carrefour está entre os principais players europeus, combinando hipermercados, lojas de conveniência e um ecossistema digital em expansão. Na Ásia-Pacífico, Aeon, Reliance Retail e CP-All aproveitam a logística local para defender seu território doméstico.
O foco estratégico se inclina para tecnologia e sustentabilidade. As redes planejam quadruplicar os gastos com IA para desbloquear USD 113 bilhões em eficiências, cobrindo áreas desde pedidos preditivos até gestão dinâmica de pessoal. Os varejistas de desconto Aldi e Lidl capturaram 38% das vendas de mercearia alemãs em 2024, provando que sortimentos simplificados e preços agressivos ressoam com os compradores orientados para valor. Os hipermercados contra-atacam com arquiteturas de marca própria em camadas, expansão do autoatendimento e implantação de energia renovável que reduz os custos operacionais.
O crescimento em espaços em branco reside em microformatos urbanos combinados com realização logística no mesmo dia. Os operadores reconfiguram estacionamentos subutilizados para pistas de retirada no modelo drive-thru ou coberturas solares que reduzem as contas de utilidades. As aquisições também moldam o cenário: Auchan Retail e Groupement Les Mousquetaires adquiriram 313 lojas francesas do Casino Group em março de 2025 por EUR 1,35 bilhão, consolidando a escala nacional. O sucesso competitivo, portanto, depende do acesso ao capital, da agilidade digital e da capacidade de incorporar ESG nas operações do dia a dia.
Líderes do Setor de Hipermercado
Walmart Inc.
Carrefour SA
Costco Wholesale Corp
Tesco PLC
Kroger Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hipermercados
- Walmart Inc.
- Carrefour SA
- Costco Wholesale Corp.
- Tesco PLC
- Kroger Co.
- Auchan Retail
- Aldi Sud & Aldi Nord
- Target Corp.
- E.Leclerc
- Lidl (Schwarz Gruppe)
- Intermarche (Les Mousquetaires)
- Coop Schweiz
- Woolworths Group (AU)
- Coles Group
- Mercadona SA
- J Sainsbury PLC
- Migros-Genossenschafts-Bund
- Grupo Cencosud
- Falabella (Tottus)
- SMU SA (Unimarc)
- X5 Retail Group
- Lotte Mart
- Lulu Hypermarket
- Soriana*

Oportunidades de mercado e perspectivas futuras
A realocação de capital em direção à modernização de lojas e a modelos operacionais digitais está criando espaço em branco para fornecedores e parceiros focados em automação, precificação e execução omnichannel. O Plano Estratégico 2030 do Carrefour, de fevereiro de 2026, estabeleceu um orçamento de investimento anual mais elevado até 2030 (de 1,8 bilhão de euros para 2,0 bilhões de euros), com prioridades que abrangem IA, dados e modernização de lojas, e o grupo se comprometeu com mais de 150 milhões de euros junto à Vusion para implantar etiquetas eletrônicas de gôndola e infraestrutura conectada relacionada nas lojas na França. Isso sustenta a demanda por capacidades de implantação em escala e pelos serviços de integração necessários para operacionalizar esses sistemas.
A economia omnichannel é cada vez mais moldada pela necessidade de tornar as lojas nós de atendimento mais produtivos, e não apenas pisos de vendas. O fato de o Walmart ter atingido lucratividade em seu negócio de e-commerce nos EUA em 2025 é um sinal concreto de que a coleta vinculada à loja, o click-and-collect e a maior visibilidade de estoque entre canais continuam centrais. Ao mesmo tempo, a racionalização de presença física em mercados europeus não essenciais selecionados, juntamente com a entrada franqueada em novos países, aponta para um conjunto de oportunidades em torno de modelos de expansão com uso reduzido de capital, mix de produtos localizado e fornecimento transfronteiriço em conformidade para marca própria e mercadorias em geral.
Recent Industry Developments in Mercado de Hipermercados
- Julho de 2026: The Kroger Co. anunciou um acordo definitivo para adquirir a Giant Eagle por 1,65 bilhão de dólares, abrangendo 197 supermercados e 11 farmácias independentes. O negócio amplia a escala regional da Kroger e adiciona ativos farmacêuticos que fortalecem os impulsionadores de tráfego e as categorias de composição de cesta. A maior densidade combinada de compras e distribuição pode melhorar a economia de marca própria e os níveis de serviço omnichannel onde as bandeiras se sobrepõem.
- Fevereiro de 2026: A Carrefour anunciou o início de negociações exclusivas com o Paval Holding Group para a alienação da Carrefour Romênia. Isso reflete a racionalização de portfólio e um foco na alocação de capital para mercados e formatos prioritários. Também sinaliza a continuidade da reformulação das redes de grandes lojas na Europa, à medida que os operadores equilibram retornos, necessidades de capex e intensidade competitiva.
- Julho de 2024: A Carrefour finalizou a aquisição da Cora e da Match na França. Essa transação expandiu a base de lojas da Carrefour e reforçou a escala nacional em um mercado europeu essencial. A integração de lojas e cadeias de suprimentos pode aumentar o poder de compra e acelerar programas de modernização em toda a rede ampliada.


Mercado de Hipermercados Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de hipermercados é definido como o valor anual das vendas no varejo geradas por lojas de grande formato que combinam sortimento completo de alimentos com uma ampla gama de produtos não alimentícios, vendidos por meio de lojas físicas e suas opções de atendimento de pedidos vinculadas.
Exclusões de escopo: varejistas de comércio eletrônico puro sem base de lojas de hipermercado, e estabelecimentos de conveniência tradicionais de pequeno formato, não são contabilizados como hipermercados.
Visão geral da segmentação
- Por Categoria de Produto
- Alimentos e Mercearia
- Produtos Domésticos e de Higiene Pessoal
- Vestuário e Acessórios
- Eletroeletrônicos de Consumo
- Eletrodomésticos
- Outros Produtos em Geral
- Por Tamanho de Loja
- Menos de 70.000
- 70.001 - 150.000
- Maior que 150.000
- Por Modelo de Propriedade
- Redes de Capital Aberto
- Redes Cooperativas
- Redes de Propriedade Privada
- Operadas por Franquia
- Joint Ventures
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura do modelo e manter as premissas fundamentadas em sinais públicos. Recorremos a referências amplamente disponíveis, como escritórios nacionais de estatística e bancos centrais, além de materiais do Banco Mundial, publicações de urbanização da UN DESA e indicadores de consumo da OCDE, para entender as condições de demanda e os efeitos da inflação que influenciam os gastos no varejo.
No lado do setor, revisamos registros públicos e apresentações a investidores de varejistas listados, junto com publicações de associações de varejo e alimentação e cobertura da imprensa especializada, para acompanhar a expansão de formatos, mudanças no mix de produtos e a adoção de omnichannel. Para verificações cruzadas, também utilizamos assinaturas pagas de dados financeiros e inteligência de empresas, além de cobertura de notícias e finanças, e um banco de dados de embarques de importação e exportação para validar o momentum das categorias não alimentícias em mercados selecionados. As fontes de pesquisa documental citadas são apenas ilustrativas, e diversas outras referências públicas e pagas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com executivos de varejo, gerentes de categoria e líderes de operações em loja, além de partes interessadas em logística e imóveis que acompanham a expansão de lojas e os padrões de fluxo de clientes. Usamos essas discussões para confirmar a divisão de gastos entre alimentos e não alimentos, os movimentos típicos de preços por categoria e o ritmo de serviços como click-and-collect, onde o fluxo de atendimento ainda tem origem nas redes de lojas de hipermercado na Ásia-Pacífico, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | Ásia-Pacífico: 43% |
| Nível médio: 51% | Líderes funcionais/de unidade: 26% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 60% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma combinação de abordagens top-down e bottom-up, de modo que os totais permanecem ancorados a grupos de demanda realistas. O caminho top-down parte de séries de gastos no varejo e em alimentação em nível nacional, ajustando-se em seguida à participação da atividade de hipermercados de grande formato usando indicadores de presença física de lojas, padrões de urbanização e dados de penetração de formato discutidos nas entrevistas.
Para corroborar os totais, adicionamos verificações seletivas bottom-up a partir de receitas de varejistas amostrados, número de lojas e uma visão de preço multiplicado por volume para algumas categorias de maior peso, onde os dados públicos são mais fáceis de acompanhar. Os insumos com maior peso incluíram a inflação de preços ao consumidor, mudanças no mix de alimentos versus não alimentos, atividade de abertura e fechamento de lojas, movimento do preço médio de venda em cestas-chave, e a participação das vendas sustentadas por atendimento vinculado à loja (como click-and-collect). Nos casos em que os insumos bottom-up eram limitados para varejistas privados ou em países menores, usamos proxies de mercados semelhantes que foram revisados com especialistas locais antes de serem aplicados.
A previsão foi feita por meio de análise de cenários, apoiada por uma regressão multivariada leve, ligando o crescimento a fatores como tendências de renda disponível, atenuação ou persistência da inflação e o ritmo esperado de otimização das redes de lojas. As premissas foram ajustadas após nova verificação com os respondentes primários, especialmente em situações em que as condições macroeconômicas mudam rapidamente e podem alterar os gastos discricionários com produtos não alimentícios.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas passo a passo, e não em uma única etapa. Comparamos os resultados do modelo com sinais independentes, como índices de vendas no varejo, sentimento do consumidor e planos observados de expansão de formato, e então investigamos as variações antes da aprovação final.
Quando anomalias aparecem, como um salto súbito que não se alinha com indicadores macroeconômicos ou movimentos da rede de lojas, reabrimos a planilha de premissas e recontatamos entrevistados selecionados para confirmar se há um fator pontual em jogo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, incluindo mudanças acentuadas na inflação, grandes mudanças regulatórias que afetam lojas de grande formato, ou alterações significativas na atividade de expansão dos varejistas. Antes da entrega, um analista realiza uma nova revisão das publicações mais recentes para que os clientes recebam uma visão atualizada e consistente.
Tamanho do mercado de hipermercados da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para hipermercados podem parecer muito divergentes porque o termo "hipermercado" é usado de forma diferente entre os estudos, e porque alguns modelos misturam formatos de varejo próximos. As variações também decorrem de como a inflação é tratada, de qual ano é usado para a conversão de moeda, e se o atendimento online vinculado a lojas físicas é contabilizado de forma consistente.
A principal lacuna vem do escopo de formato, em que a Mordor Intelligence contabiliza apenas as vendas no varejo em formato de hipermercado e mantém os clubes de armazém e os totais mais amplos de supermercados fora do número, mesmo quando um varejista opera esses formatos sob o mesmo grupo controlador. Outro fator de dispersão é a lógica de precificação, já que algumas estimativas aplicam um único ajuste global de inflação, enquanto nosso modelo usa inflação em nível nacional e verificações de mix de categorias para que cestas com peso maior em alimentos não superestimem o crescimento de produtos não alimentícios em períodos de alta inflação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 804,88 bilhões de dólares (2026) | |
| Publicação Especializada A | 776,56 bilhões de dólares (2024) | Usa um ano-base anterior e é distribuída como um anúncio pago, com visibilidade limitada sobre como o atendimento vinculado à loja, a inflação e o momento da taxa de câmbio são aplicados entre países. |
| Consultoria Global B | 790,00 bilhões de dólares (2024) | Amplia o conjunto de formatos ao incluir clubes de armazém sob o mesmo rótulo, o que pode elevar os totais, e a abordagem parece mais mesclada em termos de formato do que uma visão de receita exclusiva de hipermercados. |
A comparação mostra que as escolhas de escopo e o tratamento da inflação e do momento cambial podem alterar o resultado em dezenas de bilhões. Ao manter as etapas de dimensionamento rastreáveis a sinais observáveis de gastos no varejo e a definições de formato de loja verificadas com participantes do setor, o número final se torna mais fácil de explicar e de reproduzir quando novos dados são divulgados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de hipermercado?
O mercado de hipermercado gerou USD 804,88 bilhões em 2026 e tem previsão de crescer para USD 908,47 bilhões até 2031.
Qual região lidera o mercado de hipermercado?
A Ásia-Pacífico detém a maior posição regional com 33,88% de participação de mercado, impulsionada pela urbanização e pelo aumento da renda disponível.
Qual categoria de produto domina as vendas de hipermercado?
Alimentos e Mercearia comandam 56,98% das vendas, atuando como o principal gerador de tráfego para as compras semanais.
Qual formato de loja está crescendo mais rapidamente?
Hipermercados menores de ≤70.000 pés quadrados têm projeção de expansão a uma CAGR de 6,82%, beneficiando-se das restrições imobiliárias urbanas e da demanda por conveniência.
Como os hipermercados estão respondendo à concorrência do e-commerce?
As redes estão integrando o clique e retirada, investindo em microrealização logística e expandindo as ofertas de marca própria para reter compradores e proteger as margens.
Por que o franchising está ganhando importância no mercado de hipermercado?
As estruturas de franquia permitem um crescimento geográfico rápido com menores desembolsos de capital, traduzindo-se em uma previsão de CAGR de 7,34% para lojas operadas por franquia até 2031.
Página atualizada pela última vez em:



