
Tamanho e Participação do Mercado de Redes Varejistas de Cosméticos e Fragrâncias
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 196.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 227.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.02 % |
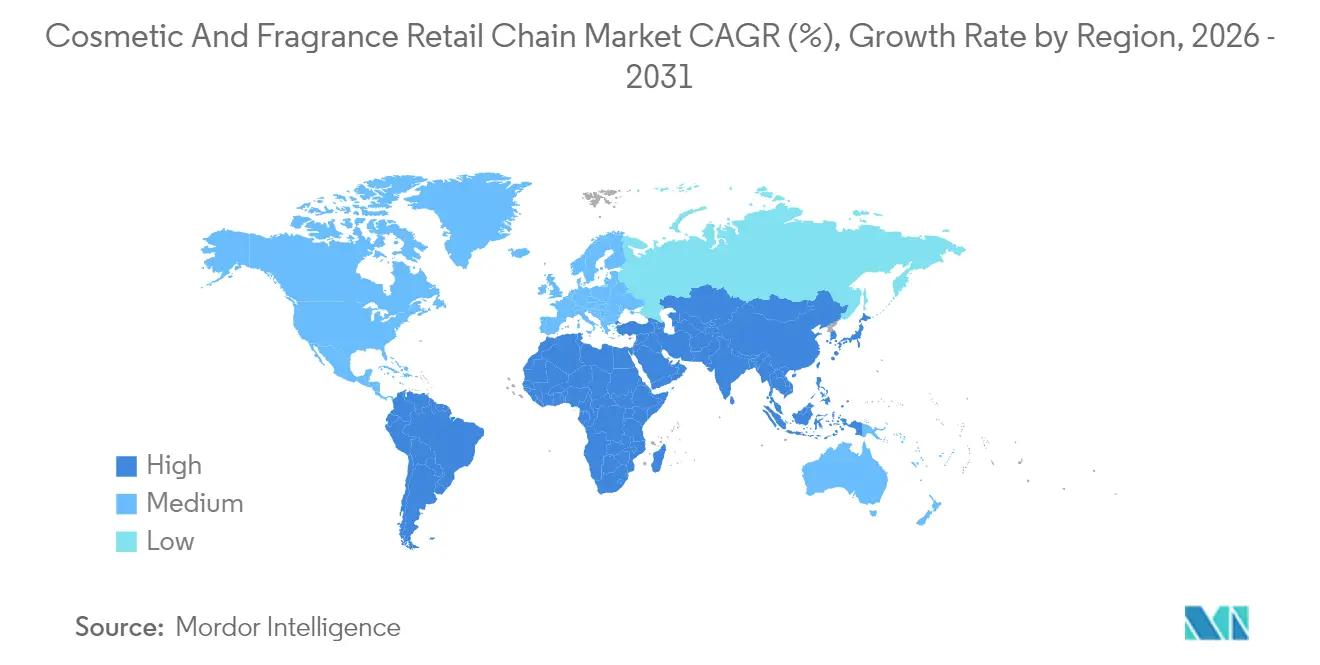
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes Varejistas de Cosméticos e Fragrâncias por Mordor Intelligence
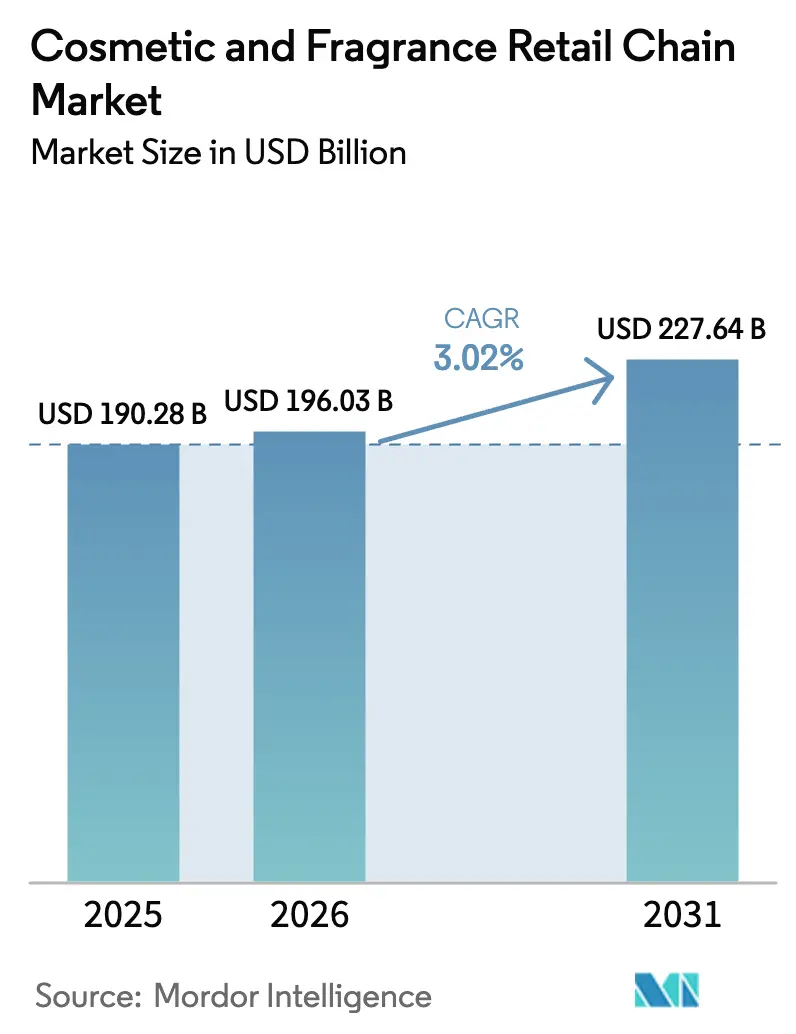
O tamanho do mercado de redes varejistas de cosméticos e fragrâncias deve crescer de USD 190,28 bilhões em 2025 para USD 196,03 bilhões em 2026 e tem previsão de atingir USD 227,64 bilhões até 2031 a um CAGR de 3,02% no período de 2026-2031. O impulso nas vendas advém de formatos de lojas experienciais que ampliam o tempo de permanência e elevam o valor do carrinho de compras, ecossistemas omnicanal que monetizam dados primários e ferramentas de personalização baseadas em IA que aumentam as taxas de conversão. As principais redes refinam seus programas de fidelidade em plataformas de mídia geradoras de receita, ao mesmo tempo em que investem em redes de entrega no mesmo dia que ampliam as áreas de captação urbana. As tendências de premiumização se aceleram em regiões emergentes à medida que consumidores da classe média migram para marcas de prestígio, compensando a migração para categorias mais acessíveis induzida pela inflação em mercados maduros. Ao mesmo tempo, a conformidade com regulamentações de sustentabilidade mais rígidas e o persistente vazamento de mercado paralelo representam obstáculos às margens, levando os varejistas a otimizar sortimentos e iniciativas de embalagem.
Principais Conclusões do Relatório
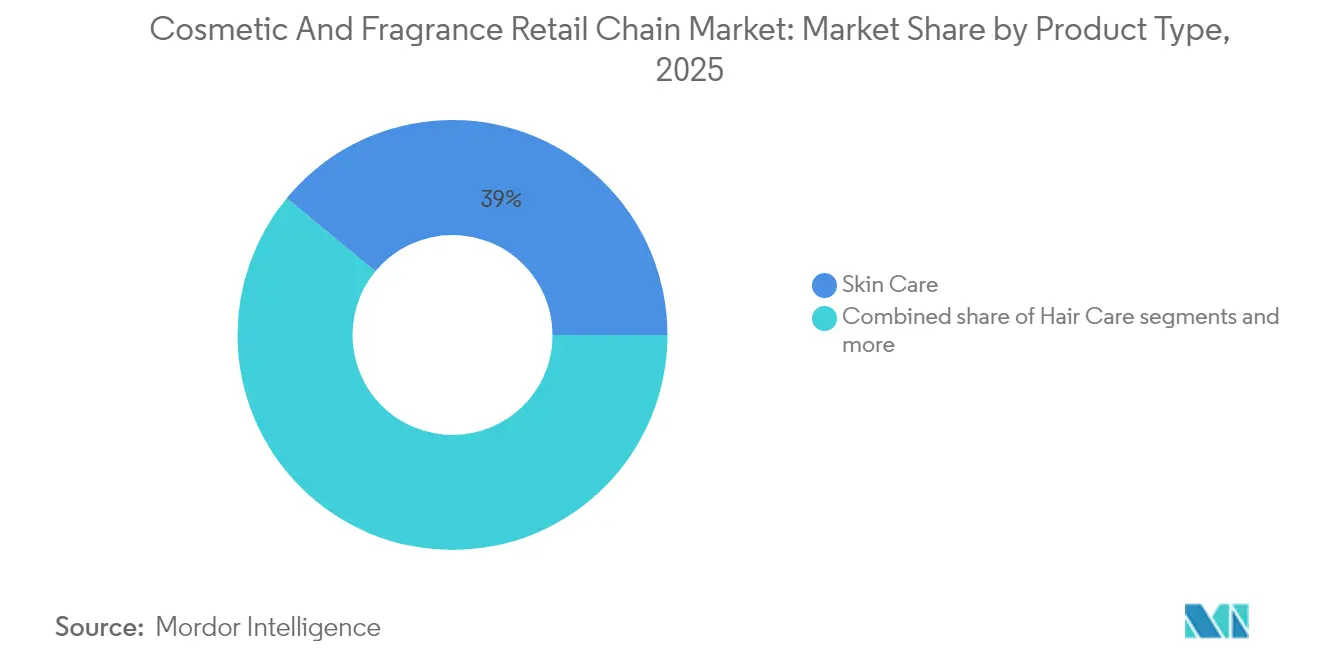
- Por tipo de produto, os cuidados com a pele lideraram com 39,02% de participação na receita do mercado de redes varejistas de cosméticos e fragrâncias em 2025, enquanto as fragrâncias se expandem a um CAGR de 7,95% até 2031.
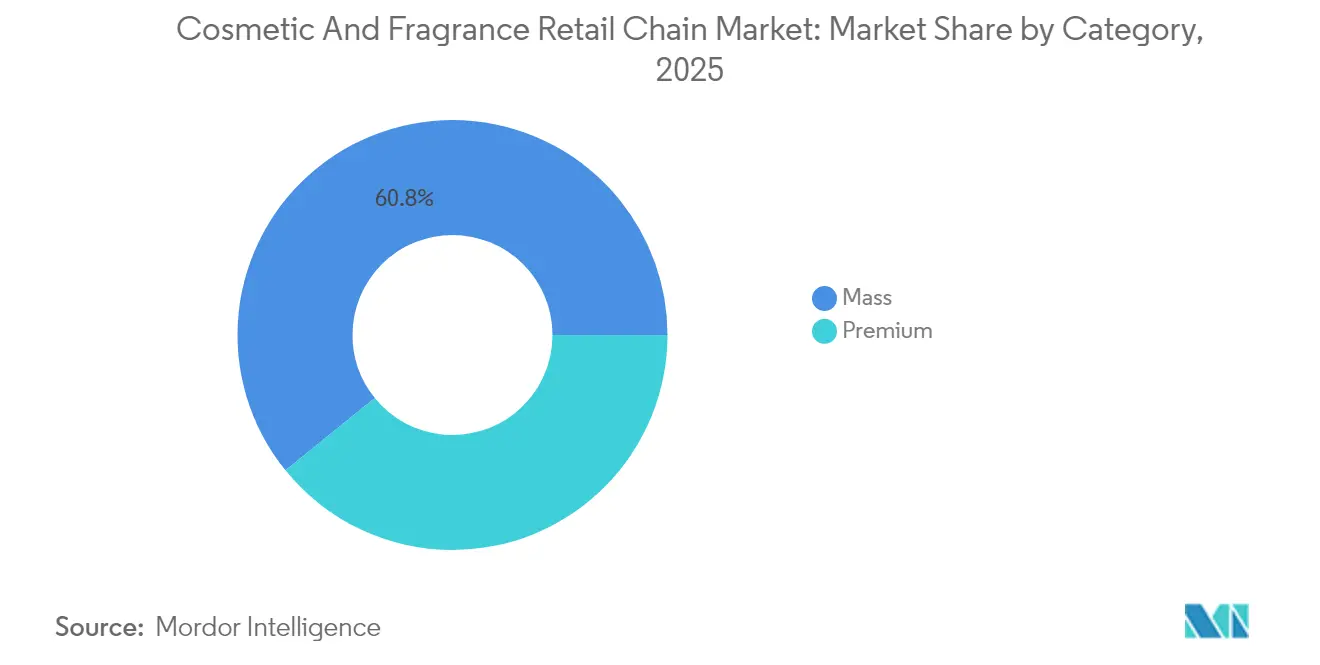
- Por categoria, o segmento de massa detinha 60,84% da participação no mercado de redes varejistas de cosméticos e fragrâncias em 2025; as ofertas premium têm previsão de expansão a um CAGR de 10,05% até 2031.
- Por usuário final, as mulheres representaram 59,72% do tamanho do mercado de redes varejistas de cosméticos e fragrâncias em 2025, enquanto os cuidados masculinos crescem a um CAGR de 7,55% até 2031.
- Por geografia, a Ásia-Pacífico capturou 35,78% da participação no mercado de redes varejistas de cosméticos e fragrâncias em 2025, e o Oriente Médio e África avança a um CAGR de 9,48% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Formatos experienciais de varejo-entretenimento | +0.8% | América do Norte e Europa como núcleo; expansão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ecossistemas de fidelidade omnicanal | +0.6% | Global, mais forte em mercados desenvolvidos | Longo prazo (≥4 anos) |
| Acordos de loja dentro de loja de marcas de prestígio com varejistas de massa | +0.4% | América do Norte dominante; adoção seletiva na UE | Curto prazo (≤2 anos) |
| Hiperpersonalização habilitada por IA e experimentação virtual | +0.5% | Global com liderança da Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Comércio eletrônico transfronteiriço e expansão da entrega no mesmo dia | +0.3% | Global; concentração urbana | Curto prazo (≤2 anos) |
| Gasto premium da classe média em mercados emergentes | +0.7% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Formatos Experienciais de Varejo-Entretenimento Impulsionando o Fluxo de Clientes
As redes redesenham suas lojas-bandeiras em mini centros de entretenimento que combinam tutoriais, espaços de café e zonas para selfies para contrapor a substituição pelo comércio eletrônico. O conceito Beauty Studio da Sephora mais que dobrou o tempo médio de permanência para 28 minutos e elevou o valor do carrinho de compras em 35% nas lojas de Los Angeles e Xangai em 2025[1]Tiffany Ap, "Sephora Greater China Head Steps Down," Business of Fashion, businessoffashion.com. . A A.S. Watson investiu USD 250 milhões na reformulação de 6.000 pontos de venda na Ásia, incorporando descoberta habilitada por código QR e jornadas O+O que canalizam o engajamento com o aplicativo. A novata chinesa Harmay instalou unidades temáticas de cinema dentro do Universal Studios Pequim, criando cenários para fotos nas redes sociais que amplificam o alcance orgânico nas mídias sociais. Os formatos imersivos convertem a navegação passiva em descoberta interativa, incentivando compras por impulso em todas as categorias. Eles também alimentam os aplicativos de fidelidade com dados comportamentais ricos que aprimoram o direcionamento futuro. À medida que os proprietários de imóveis buscam atrativos de fluxo de pessoas, os varejistas transformam esses centros de experiência em condições de locação favoráveis que reduzem os custos de ocupação.
Ecossistemas de Fidelidade Omnicanal
Os modernos programas de fidelidade evoluem de mecanismos de desconto para plataformas ricas em dados que sustentam redes de mídia de varejo. O Beauty Insider da Sephora superou 38 milhões de membros em meados de 2025 e agora entrega 25% do total de vendas por meio de ofertas personalizadas. O Ultamate Rewards da Ulta Beauty integra cartões de crédito, consultas virtuais e lançamentos com acesso antecipado, gerando 95% da receita e triplicando o valor do ciclo de vida do cliente para os membros de nível mais alto. Esses ecossistemas geram inventário publicitário para marcas ansiosas por pagar CPMs premium por públicos altamente segmentados. Os dados transacionais também orientam a precificação dinâmica e o merchandising localizado, reduzindo rupturas de estoque e remarcações. À medida que as regulamentações de privacidade se tornam mais rígidas, as redes que possuem dados de adesão voluntária ganham vantagens duradouras sobre o marketing em redes sociais. Os custos de mudança resultantes prendem os compradores em circuitos fechados que os concorrentes têm dificuldade em interromper.
Hiperpersonalização Habilitada por IA e Experimentação Virtual
Os varejistas implantam modelos de visão computacional e aprendizado de máquina para recomendar tonalidades, mapear condições da pele e simular fragrâncias. O GLAMlab Hair Try-On da Ulta, desenvolvido com a Nvidia, aumentou a conversão em 35% ao mesmo tempo em que reduziu as taxas de devolução em 40% nas lojas-piloto de 2025. O scanner Skin IQ da Sephora agora sustenta leituras faciais de 15 minutos que dobram a venda adicional de produtos de cuidados com a pele em comparação com consultas manuais. Os mecanismos de IA analisam dezenas de milhões de perfis anonimizados para prever a demanda por item, reduzindo o excesso de estoque em 25% em toda a rede. A experimentação virtual elimina a lacuna sensorial das compras online, inserindo categorias de alta consideração como base e fragrância no carrinho digital. A experiência consistente em aplicativo, quiosque e site proporciona jornadas fluidas que constroem confiança. À medida que os algoritmos aprendem com ciclos de retroalimentação contínua, a precisão das recomendações melhora, sustentando o engajamento sem descontos excessivos.
Comércio Eletrônico Transfronteiriço e Entrega no Mesmo Dia
Os compradores de beleza cada vez mais importam SKUs de nicho por meio de plataformas transfronteiriças, embora tarifas crescentes e mudanças no regime de minimis compliquem os custos de entrega. As tarifas dos EUA chegaram a até 54% em determinadas linhas de cuidados com a pele em 2025, levando as marcas a considerar estruturas de regra de primeira venda para mitigação. A entrega no mesmo dia emergiu como um fator higiênico em cidades densas: DoorDash e Instacart viabilizaram janelas de duas horas para 2.500 pontos de venda da Ulta e da Watsons, elevando o valor médio do pedido em 28%. O atendimento exige redes de minicentros de distribuição e posicionamento algorítmico de demanda, mas o aumento no valor dos pedidos compensa as taxas de logística. Os vendedores transfronteiriços também utilizam armazéns alfandegados para agilizar o desembaraço aduaneiro, reduzindo os prazos de entrega de 10 dias para 48 horas. Os varejistas monetizam a velocidade como um serviço premium, cobrando entre USD 5 e USD 15 por entrega sem comprometer a margem. Essas capacidades dissolvem fronteiras geográficas e aceleram a rotatividade de categorias para consumidores ávidos por tendências.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para baixo induzida pela inflação para massa e marca própria | −0.4% | Global; aguda em mercados sensíveis a preços | Curto prazo (≤2 anos) |
| Vazamento de mercado paralelo comprometendo a distribuição seletiva | −0.3% | Europa e Ásia-Pacífico como núcleo; emergente nas Américas | Médio prazo (2-4 anos) |
| Regulamentações de sustentabilidade mais rígidas elevando custos de conformidade | −0.2% | UE dominante; América do Norte como seguidor | Longo prazo (≥4 anos) |
| Transparência de preços online comprimindo margens brutas | −0.3% | Global, mais forte em economias desenvolvidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para Baixo Induzida pela Inflação
As pressões persistentes sobre o custo de vida desviam os compradores de fragrâncias de prestígio para produtos de cuidados com a pele de valor e produtos de banho de marca própria. Em 2025, a penetração de marcas próprias nas principais redes subiu para 18% das vendas da categoria, capturando clientes com preços 30-50% mais baixos. Os varejistas lançaram sortimentos em camadas que preservam o volume, mas reduzem a margem bruta em aproximadamente 150 pontos-base. O empilhamento de promoções e os eventos de compre um leve outro mantêm o fluxo de clientes estável, mas arriscam a diluição da marca. As marcas de massa capitalizam essa mudança destacando afirmações respaldadas por dermatologistas que imitam o posicionamento de prestígio a preços mais acessíveis. Com o tempo, a migração para baixo pode se amenizar à medida que os salários se recuperam, mas o episódio ressalta a sensibilidade da receita a choques macroeconômicos. As redes se protegem ajustando a profundidade dos SKUs e mantendo um fornecimento ágil para pivotar entre as camadas.
Regulamentações de Sustentabilidade Mais Rígidas
O Regulamento de Embalagens e Resíduos de Embalagens da Europa determina que todas as embalagens de cosméticos sejam recicláveis até 2030 e estipula 30–35% de conteúdo reciclado nos plásticos[2]Bolla Sophie, "European Union Finalizes New Rules for Packaging and Packaging Waste Reduction," USDA Foreign Agricultural Service, fas.usda.gov. . Os varejistas precisam redesenhar componentes, auditar fornecedores e instalar softwares de rastreabilidade, elevando o custo dos produtos em um estimado de 1–2% no curto prazo. Paredes duplas decorativas e fundos falsos enfrentam proibições totais, desafiando as estéticas de luxo que sinalizam valor premium. As regras de divulgação de alérgenos da Health Canada acrescentam ainda mais espaço nos rótulos, empurrando as embalagens multilíngues para soluções baseadas em código QR. Embora os grandes players amortizem os investimentos ao longo de milhões de unidades, as redes menores enfrentam encargos de conformidade desproporcionais que podem desencadear consolidação. Os pioneiros, no entanto, comercializam credenciais ecologicamente positivas para conquistar consumidores conscientes sobre sustentabilidade e negociar incentivos de locação mais sustentáveis com os proprietários de imóveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Cuidados com a Pele Ancoras a Receita Enquanto as Fragrâncias se AceleramOs cuidados com a pele retiveram uma fatia de 39,02% da participação no mercado de redes varejistas de cosméticos e fragrâncias em 2025, sustentados pela adesão às rotinas diárias e por lançamentos orientados pela ciência que exigem preços premium. A resiliência da categoria protegeu as redes durante os ciclos pandêmicos e agora alimenta fluxos constantes de migração para séruns e ativos dermatológicos. A inovação, como complexos ativadores de RXRα, demonstrou redução de rugas de 8,90% em ensaios clínicos, justificando novas escadas de preços que elevam os preços médios de venda. As fragrâncias, embora menores, têm previsão de registrar um CAGR de 7,95%, associando a sobreposição de fragrâncias e os lançamentos de edições limitadas às dinâmicas de colecionabilidade. A base fiel de usuários dos cuidados capilares proporciona receita recorrente, mas enfrenta comoditização na ausência de reivindicações inovadoras, como fórmulas amigáveis ao microbioma. Os cosméticos coloridos se recuperam gradualmente à medida que a presença nos escritórios se normaliza, embora as combinações de cuidados com a pele para uso em frente às telas borrem as linhas tradicionais de categoria. Os desodorantes permanecem estáveis, mas são estratégicos para venda cruzada de kits que aumentam o valor do carrinho.
Os efeitos de segunda ordem reforçam a interação entre categorias nos canais. Os analisadores de pele com IA impulsionam pacotes de rotina que aumentam as unidades por transação ao mesmo tempo em que reduzem o risco de devolução. Os kits de descoberta de fragrâncias em caixas de assinatura apresentam marcas de nicho, traduzindo a curiosidade em compras de tamanho completo na loja. As paredes de amostras de tamanho premium atendem à demanda de viagens e incentivam a experimentação a custos de entrada mais baixos. As adjacências de categoria estimulam a narrativa de loja dentro de loja: por exemplo, géis de banho com fragrâncias correspondentes aos perfumes principais. À medida que os avatares virtuais proliferam, os lançamentos de primeira plataforma digital chegam online e depois retroalimentam as prateleiras físicas, invertendo a cadência histórica. Em última análise, a amplitude dos tipos de produto permite que as redes equilibrem as fraquezas cíclicas e mantenham o engajamento dos clientes ao longo do ano.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Categoria:
Massa Domina o Volume, Premium Impulsiona a MargemO segmento de massa detinha 60,84% do tamanho do mercado de redes varejistas de cosméticos e fragrâncias em 2025, comprovando sua resiliência durante a incerteza econômica. O abastecimento em grande escala, os preços de valor e a velocidade de bens de consumo de giro rápido mantêm as prateleiras em movimento, mas as margens permanecem extremamente estreitas. Os varejistas compensam com lançamentos exclusivos que injetam novidade sem alienar os compradores com orçamento restrito. A beleza premium, por outro lado, desfruta de um CAGR previsto de 10,05% até 2031, à medida que a afluência em mercados emergentes e as aspirações de luxo convergem. Formulações limpas, reivindicações clínicas e embalagens ecologicamente inteligentes validam os prêmios de preço que ampliam o lucro bruto acima de 65%. As redes selecionam cantos premium com iluminação aprimorada, serviço de concierge e espelhos de realidade aumentada para elevar o valor percebido.
O merchandising de dupla camada exige um planejamento de piso criterioso para que os SKUs de entrada não canibalizem as ofertas de prestígio. O agrupamento baseado em dados adapta a profundidade do produto à composição demográfica do bairro, evitando o acúmulo de estoque. Os varejistas também criam pontes de marca própria que casam a estética sensorial premium com preços de massa, borrando as linhas e amortecendo os efeitos de migração para baixo. Os canais digitais adicionam capacidade de corredor infinito para carregar linhas de prestígio ultraniche sem o ônus do espaço no piso, pois os compradores premium esperam que o atendimento especial, a entrega no mesmo dia e as embalagens luxuosas se tornem inegociáveis. As trajetórias divergentes da massa e do premium garantem a contínua diversificação do portfólio que protege contra a volatilidade macroeconômica.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final:
Mulheres Permanecem o Núcleo, Homens Aceleram a AdoçãoAs mulheres representaram 59,72% dos gastos em 2025, refletindo rituais de beleza estabelecidos e valores de carrinho mais elevados. Os varejistas mantêm zonas de narrativa dedicadas para rotinas de cuidados com a pele, estações de combinação de tons e guarda-roupas de fragrâncias que atendem às necessidades femininas matizadas. No entanto, os cuidados masculinos registram um CAGR de 7,55% à medida que o estigma diminui e as mídias sociais normalizam as rotinas de cuidados com a pele. As seções dedicadas aos homens apresentam embalagens minimalistas, reivindicações diretas e soluções de resultado rápido que atraem usuários sem muito tempo disponível. As linhas unissex ganham força, espelhando a abordagem fluida da Geração Z em relação à beleza e facilitando a complexidade do sortimento para as redes.
O crescimento nos segmentos masculinos estimula parcerias com barbearias e redes de academias que incorporam cantos de varejo nos locais de serviço, ampliando o alcance além dos shopping centers tradicionais. O marketing de influenciadores apoia-se em atletas masculinos e ídolos do K-pop para promover hábitos de proteção solar e sobreposição de fragrâncias. Os diagnósticos de IA se adaptam à textura de pele mais espessa e às variáveis de pelos faciais, personalizando recomendações para homens que preferem orientação baseada em dados. As redes aproveitam o interesse inicial dos homens para fazer upsell de fragrâncias e estilização de cabelos, aumentando o valor do ciclo de vida. À medida que os segmentos femininos amadurecem, os portfólios masculinos e de gênero neutro oferecem potencial de oceano azul sem canibalizar o tráfego feminino principal.
Análise Geográfica
Mercado de Redes de Varejo de Cosméticos e Fragrâncias da APAC
A Ásia-Pacífico gerou 35,78% da receita global em 2025, com ecossistemas digitais como o Douyin permitindo que marcas domésticas escalassem rapidamente para patamares de bilhões de yuans. A alta penetração de dispositivos móveis sincroniza tutoriais transmitidos ao vivo com conversão em um clique, encurtando o caminho até a compra. O turismo de beleza da Coreia atrai quase 800.000 visitantes médicos anualmente, que então estoam lembranças de cuidados com a pele que reverberam nas vendas do varejo. As cidades de segundo e terceiro nível da China impulsionam aberturas incrementais de lojas à medida que os mercados costeiros se saturam, sustentando uma expansão constante. Enquanto isso, o Japão e a Austrália proporcionam estabilidade de mercados maduros, sustentando as margens regionais de EBIT. Players locais como a Olive Young exemplificam a excelência O+O, compelindo concorrentes globais a localizar sortimentos e a experiência do usuário em aplicativos.
Mercado de Redes de Varejo de Cosméticos e Fragrâncias do MEA
O Oriente Médio e África registra o CAGR mais acelerado de 9,48% até 2031, impulsionado por uma demografia jovem e uma afinidade cultural pelas tradições de presentear com fragrâncias. A adoção do comércio eletrônico no GCC acelera a demanda por clique e retirada, enquanto as temperaturas extremas direcionam o fluxo de clientes para shoppings fechados durante todo o ano. Os hubs de duty-free nos aeroportos de Dubai e Doha amplificam a exposição a perfumes de prestígio, tornando-se funis de experimentação para o varejo doméstico. A crescente classe média do Norte da África busca luxos acessíveis, levando marcas ocidentais a lançar linhas de valor. As embalagens sustentáveis encontram ressonância devido à crescente conscientização ambiental, mas precisam coexistir com a estética ornamentada favorecida na cultura de presentes. Os ganhos de estabilidade política em mercados como a Arábia Saudita desbloqueiam o formato de loja flagship em imóveis de alto padrão, acelerando a penetração de lojas.
Mercado de Redes de Varejo de Cosméticos e Fragrâncias da Europa e América do Norte
Europa e América do Norte ocupam posições maduras, mas orientadas à inovação, onde melhorias na experiência do cliente e mandatos de sustentabilidade definem a vantagem competitiva. Os padrões EU PPWR impõem limites de conteúdo reciclado, exigindo redesenhos de embalagens que geram diferenciação para os primeiros adotantes. Na América do Norte, a saída das lojas Ulta dentro das lojas da Target em 2026 abre espaço nas prateleiras para marcas próprias, reprecificando concessões em todo o canal. Os adeptos do segmento de prestígio gravitam em direção a reformulações de lojas de departamento, como os movimentos de consolidação Saks-Neiman, que prometem sortimentos mais amplos e envio internacional. Em ambos os continentes, as estruturas de privacidade de dados pressionam os orçamentos de marketing de performance, reforçando o valor dos canais de mídia próprios dos varejistas.

Panorama regulatório
As redes de varejo de cosméticos e perfumaria operam sob regras cada vez mais rígidas de segurança de produtos, alegações e embalagens, que moldam de forma crescente o sortimento, a rotulagem e a governança de marcas próprias em várias regiões. Na União Europeia, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR) estabelece um requisito de reciclabilidade para 2030 para embalagens e limiares de conteúdo reciclado para plásticos, o que leva varejistas e parceiros de marca a reformular componentes, arte e sistemas de rastreabilidade para permanecerem nas gôndolas. Nos Estados Unidos, o Modernization of Cosmetics Regulation Act (MoCRA) inclui o registro de instalações e a listagem de produtos como parte da conformidade básica (com requisitos em vigor a partir de julho de 2024), adicionando exigências operacionais e de dados de fornecedores para redes que vendem marca própria ou gerenciam lançamentos exclusivos.
A fiscalização específica de cada país também afeta as práticas de marketing e a venda transfronteiriça. Em março de 2026, a autoridade de concorrência da Itália (AGCM) abriu uma investigação sobre a LVMH e suas subsidiárias Sephora e Benefit relacionada a práticas de marketing de produtos cosméticos direcionados a menores, destacando o escrutínio sobre a promoção liderada pelo varejo e mensagens próximas de influenciadores. Na China, a National Medical Products Administration (NMPA) aplica o Cosmetics Supervision and Administration Regulation (CSAR), com registro para cosméticos especiais e notificação para cosméticos comuns, o que pode afetar o ritmo de lançamentos e as decisões de portfólio transfronteiriças. O Reino Unido também exige notificação separada via SCPN e uma Pessoa Responsável baseada no Reino Unido pós-Brexit, aumentando a complexidade de conformidade para lançamentos pan-europeus.
Análise da cadeia de valor
A cadeia de valor das redes de varejo de cosméticos e perfumaria começa com os proprietários de marcas e fabricantes contratados, passa por fornecedores de embalagens e funções de teste e conformidade, antes de chegar às equipes de compras e merchandising dos varejistas, que curam sortimentos entre os segmentos de massa e premium. Os varejistas têm adicionado cada vez mais camadas de governança para qualificação de fornecedores e mapeamento de riscos, particularmente quando envolvem marca própria, exclusividades e comprovação de alegações. Por exemplo, a Sephora tem utilizado estruturas de supervisão de fornecedores, como um comitê dedicado de Dever de Vigilância e uma função de tempo integral em seu Departamento Global de Ética e Conformidade (criado em 2024), para gerenciar o mapeamento de riscos na cadeia de suprimentos, enquanto a LVMH utiliza o LIFE 360 Business Partners (lançado no final de 2023) para padronizar o suporte à transição ambiental de fornecedores e a coleta de dados.
A distribuição e a entrega aos clientes são realizadas por centros de distribuição regionais, parceiros de última milha e redes de loja que hoje funcionam tanto como pontos de venda quanto como nós de atendimento para o omnichannel. A logística e as operações estão cada vez mais ligadas à sustentabilidade e à conformidade, com os varejistas repassando exigências à cadeia por meio de códigos de fornecedores e triagem. A A.S. Watson, por exemplo, exige um Código de Conduta de Fornecedores em todo o seu portfólio global, utilizando triagem ambiental e social baseada em risco para fornecedores. No lado da demanda, programas de fidelidade e ferramentas digitais (aplicativos, provador virtual, diagnósticos) alimentam dados próprios de volta para o merchandising, a mídia de varejo e o planejamento de estoque, o que fecha o ciclo entre marketing, conversão e reposição em todos os canais.
Cenário Competitivo
O mercado de varejo de cosméticos e fragrâncias é altamente fragmentado, oferecendo amplo espaço para especialistas regionais, marcas nativas digitais e players de nicho para ganharem tração significativa. A liderança de mercado está dividida entre vários players-chave, cada um com força em regiões e canais específicos. A Sephora, por exemplo, detém uma posição dominante na América do Norte e na Europa, enquanto o A.S. Watson Group prospera em toda a Ásia por meio de seus diversos banners de varejo. Essa fragmentação permite que novos entrantes concorram de forma eficaz, concentrando-se em experiências únicas do cliente e identidades de marca diferenciadas. A competição se baseia menos em preços e mais na força omnicanal, nos ecossistemas de fidelidade e nos ambientes de varejo imersivos. Movimentos notáveis, como a parceria da Ulta Beauty com a Space NK e a aquisição da Walgreens Boots Alliance pela Sycamore Partners, ressaltam a importância da expansão estratégica e da consolidação.
A tecnologia continua a moldar o cenário competitivo, permitindo melhor personalização, entrega mais rápida e experiências digitais aprimoradas. Os varejistas estão investindo pesadamente em ferramentas de IA, soluções de experimentação virtual e infraestrutura de logística em tempo real para melhorar as taxas de conversão e a fidelidade dos clientes. Essas capacidades orientadas pela tecnologia conferem às grandes empresas vantagens sustentáveis, permitindo que ofereçam experiências mais consistentes e personalizadas. Enquanto isso, oportunidades de espaço em branco estão surgindo em áreas como mídia de varejo transfronteiriça, que aproveita os dados dos clientes para monetização, e formatos de varejo sustentáveis focados em sistemas de recarga e reutilização. Esses modelos atendem à crescente demanda dos consumidores por soluções ecologicamente conscientes, ao mesmo tempo em que proporcionam potencial de receita contínua. A expansão para mercados pouco penetrados também apresenta caminhos de crescimento para empresas com expertise operacional e de marca estabelecido.
Os disruptores emergentes, incluindo varejistas chineses experienciais e plataformas digitais orientadas pelo comércio social, estão reformulando a forma como os consumidores mais jovens se relacionam com as marcas de beleza. Esses desafiantes geralmente se concentram em parcerias com influenciadores e portfólios de marcas próprias para construir fidelidade e ampliar margens. As tendências estratégicas em todo o setor agora se concentram na integração vertical por meio do desenvolvimento de marcas próprias e na expansão horizontal por meio de parcerias no varejo. Os varejistas globais também estão se diversificando geograficamente, entrando em regiões de alto crescimento enquanto reforçam suas posições em mercados maduros. A mudança para modelos baseados em plataforma é evidente, à medida que os varejistas vão além da venda de produtos para monetizar os relacionamentos com os clientes por meio de dados, serviços e parcerias. Essa evolução favorece os players com vantagens de escala em análises, cadeias de suprimentos e colaborações de marcas, reforçando os fossos competitivos de longo prazo.
Líderes do Setor de Redes Varejistas de Cosméticos e Fragrâncias
Sephora (LVMH)
A.S. Watson Group (Watsons, Superdrug, Kruidvat, etc.)
Ulta Beauty
Douglas
Boots UK
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Redes de Varejo de Cosméticos e Fragrâncias
- Sephora (LVMH)
- Ulta Beauty
- A.S. Watson Group (-Watsons / Superdrug / ICI Paris XL …)
- Douglas
- Boots UK (Walgreens Boots Alliance)
- Marionnaud
- ICI Paris XL
- Superdrug
- The Perfume Shop
- Shoppers Drug Mart
- Falabella-SISLEY Beauty (Latin America)
- Natura-&-Co / The Body Shop Retail
- Lotte Duty Free Beauty (South Korea)
- Harmay
- Wow Colour
- Flaconi
- Eveandboy
- Clicks Group (South Africa)
- DM-Drogerie Markt
- Müller Drogerie
- Rossmann
- Nykaa Retail
- KK Beauty (Japan)
- Sa Sa International
- Farmacias Similares Beauty (Mexico)

Oportunidades de mercado e perspectivas futuras
As atualizações operacionais orientadas pela sustentabilidade estão criando espaço em embalagens circulares, atendimento de baixo carbono e transparência de fornecedores, que as redes podem monetizar por meio de redesenhos de marca própria, conceitos de reabastecimento em loja e alegações verificadas. Na Europa, o redesenho de embalagens impulsionado pelo PPWR e os requisitos de rastreabilidade aumentam o valor dos roteiros de embalagem liderados pelos varejistas e programas compartilhados com fornecedores, especialmente para redes que gerenciam grandes portfólios de marca própria. Um sinal concreto é o compromisso declarado da AS Watson de reduzir o plástico virgem em embalagens de marca própria em 21% até 2030 (em relação à referência de 2022), apoiando implementações mais amplas de embalagens com conteúdo reciclado e especificações padronizadas de componentes entre as bandeiras.
A descarbonização logística e capacidades de entrega mais rápidas também criam espaço para diferenciar níveis de serviço ao mesmo tempo em que se gerencia o custo de atendimento. A AS Watson divulgou investimentos ligados à sustentabilidade na distribuição, incluindo um hub de carregamento para caminhões elétricos com 16 pontos em seu centro de distribuição de Heteren (Países Baixos/Bélgica), com operação planejada para o outono de 2026, e relata que 60% de suas marcas de varejo usam veículos elétricos para entregas do armazém à loja e para pedidos online. Com o aumento da complexidade regulatória nos EUA, UE, Reino Unido e China, essas mudanças operacionais aumentam a demanda por dados de conformidade integrados, fluxos de trabalho de listagem de produtos e rastreabilidade digital da cadeia de suprimentos, reforçando o papel dos varejistas de grande escala como plataformas que ajudam as marcas a navegar por exigências multimercado mantendo a velocidade até a gôndola.
Recent Industry Developments in Mercado de Redes de Varejo de Cosméticos e Fragrâncias
- Julho de 2026: A Bath & Body Works abriu sua primeira loja no Brasil, no Morumbi Shopping, em São Paulo. O lançamento amplia o acesso a um portfólio premium de perfumaria e cuidados corporais no Brasil. A entrada aumenta a presença regional e potenciais colaborações transfronteiriças entre Ulta/BBW, além de construir alcance de merchandising e cadeia de suprimentos específico para o Brasil.
- Junho de 2026: Expansão da Bath & Body Works do sortimento curado de cuidados corporais e fragrâncias para o lar em mais de 600 lojas da Ulta Beauty em todo o país e na Ulta.com. A expansão aumenta a distribuição por meio da rede omnichannel da Ulta. Isso fortalece a presença no varejo e no atacado e acelera a penetração no mercado dos EUA.
- Junho de 2026: Parceria de cocriação exclusiva entre o AS Watson Group e a L’Oréal Paris Global para a edição Infallible Setting Mist Cherry. A colaboração leva um spray fixador de prestígio a múltiplos mercados. Isso mostra uma continuidade na tendência de produtos de marca conjunta exclusivos para impulsionar a fidelidade e diferenciar SKUs entre regiões.


Mercado de Redes de Varejo de Cosméticos e Fragrâncias Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange os gastos dos consumidores captados por redes organizadas de varejo de cosméticos e perfumaria, incluindo vendas em loja e suas vitrines online vinculadas, medidos pelo valor de vendas no varejo em USD.
Exclusões de escopo: não inclui vendas por meio de lojas independentes não pertencentes a redes, varejo de massa em supermercados gerais, boutiques autônomas de propriedade de marcas que não operam como redes de varejo, ou sites de marcas de venda direta ao consumidor.
Visão geral da segmentação
- Por Tipo de Produto
- Cuidados Capilares
- Cuidados com a Pele
- Produtos de Maquiagem
- Desodorantes
- Fragrâncias
- Por Categoria
- Massa
- Premium
- Por Usuário Final
- Homens
- Mulheres
- Unissex
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o ambiente geral de varejo e ancorar os sinais de demanda por categoria que explicam como as vendas de beleza e perfumaria se movem entre regiões. Utilizamos principalmente estatísticas públicas e referências como órgãos nacionais de estatística e bancos centrais (para vendas no varejo e inflação), UN Comtrade e resumos alfandegários (para dependência de importação de insumos-chave de beleza e perfumaria), indicadores do Banco Mundial (para contexto de renda e urbanização) e tabelas da OCDE e do Eurostat quando disponíveis. Também revisamos artigos acadêmicos revisados por pares sobre o comportamento de consumo de cosméticos.
Para conectar esses sinais macro à realidade do varejo em rede, revisamos registros públicos de empresas e apresentações a investidores, divulgações de rede de lojas, sites de associações e cobertura da imprensa de reputação sobre aberturas de lojas, programas de fidelidade e mudanças omnichannel. Assinaturas pagas selecionadas foram usadas apenas para dados financeiros de empresas e triagem de notícias, verificações de patentes sobre alegações de embalagem e formulação, e leituras de comércio no nível de envio para geografias selecionadas quando os cortes públicos não eram suficientemente detalhados. Esta lista de fontes documentais é ilustrativa e não exaustiva, e utilizamos outras referências para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram utilizadas para confirmar qual parcela dos gastos com beleza e perfumaria é realisticamente captada pelas redes de varejo, e como essa combinação muda entre as gôndolas de massa e premium. Conversamos com uma variedade de operadores de varejo, distribuidores, líderes de vendas do lado das marcas e especialistas ligados à logística ou ao setor imobiliário nas principais regiões, de forma que as premissas sobre presença de rede, precificação e mix de categorias foram verificadas em relação à prática comercial no terreno.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 20% | APAC: 45% |
| Nível médio: 44% | Líderes funcionais/de unidade: 31% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 49% | Américas: 18% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual os grupos de demanda de varejo e categoria são reconstruídos usando séries de comércio varejista por país, divisões das categorias de beleza e perfumaria e a parcela que passa por formatos de rede, sendo então convertidos em USD usando um cronograma consistente de taxas de câmbio. Depois disso, usamos aproximações bottom-up seletivas, como consolidações de receita amostradas de redes, verificações de número de lojas por formato e verificações de sanidade de PMV x volume em alguns mercados representativos. Os totais são ajustados apenas quando as duas visões não podem ser reconciliadas.
As principais entradas do modelo incluem a presença de lojas em rede e a intensidade da área de venda, o mix de categorias entre cuidados com a pele, maquiagem, cuidados com o cabelo, desodorantes e perfumaria, as escalas de precificação de massa versus premium, sinais de urbanização e recuperação do tráfego em shoppings, e a cadência promocional que altera os preços de venda realizados. Para a previsão, a análise de cenários vincula o crescimento base a variáveis como o ritmo de expansão de lojas, a premiumização e a repercussão da inflação, e o caminho final é confirmado por meio de feedback primário sobre a demanda esperada e o comportamento de precificação. Quando a cobertura bottom-up é incompleta, as lacunas são preenchidas usando análogos de mercados equivalentes para penetração de rede e mix de categorias, sendo então reverificadas em relação às taxas de crescimento observadas nas vendas no varejo.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, como a direção das vendas no varejo, a movimentação comercial das categorias de beleza e as tendências divulgadas de desempenho das redes, de forma que saltos extremos possam ser questionados desde o início. Verificações de variância são realizadas nos níveis nacional e regional, seguidas por uma segunda revisão de analista focada na economia unitária, na consistência do mix de categorias e no cronograma de conversão de moeda.
Se uma premissa alterar o total mais do que o esperado, os respondentes são recontatados e o fator é reescrito no modelo antes da aprovação final. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de formato, alterações de políticas que afetam o varejo ou movimentos cambiais acentuados. Antes da entrega, uma revisão final é concluída para que as atualizações públicas mais recentes sejam refletidas nos números e na narrativa.
Estimativa da Mordor Intelligence para o mercado de redes de varejo de cosméticos e perfumaria em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para redes de varejo de cosméticos e perfumaria frequentemente variam porque o escopo do canal e a cesta de produtos contabilizada não são definidos da mesma forma entre os estudos, e o cronograma cambial usado para a conversão em USD pode alterar os totais. As diferenças também aparecem quando um publicador atualiza as premissas de presença de lojas com mais frequência do que outro, ou quando a precificação premium é projetada usando um aumento mais agressivo.
Algumas cifras externas agrupam todo o varejo de beleza, incluindo comerciantes gerais e lojas independentes, o que infla os gastos endereçáveis para o rastreamento exclusivo de redes. Na Mordor Intelligence, as vendas são contabilizadas apenas quando captadas por varejistas de rede organizados (incluindo suas próprias lojas online), e os gastos adjacentes fora desse canal são deixados de fora, mesmo que os produtos se sobreponham.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 190,28 bilhões de USD (2025) | |
| Consultoria Global A | 215,60 bilhões de USD (2025) | Utiliza uma definição de canal mais ampla, que pode incluir varejo de beleza fora de redes e comerciantes gerais, e aplica premissas de aumento de PMV premium mais rápidas, sem verificações cruzadas consistentes da presença de lojas. |
| Associação Setorial B | 176,90 bilhões de USD (2025) | Rastreia apenas as vendas de redes reportadas por membros, o que pode deixar de captar redes não associadas e vendas vinculadas online, e a conversão para USD pode refletir um ano cambial diferente e um tratamento distinto da inflação. |
A comparação mostra que a maior parte da diferença decorre de como o canal é definido de forma restrita e de como a precificação e a moeda são tratadas no ano-base. Ao manter explícitos os formatos de varejo incluídos e testar sob pressão a participação das redes e a escala de precificação com verificações do mundo real, a estimativa permanece mais fácil de reproduzir e explicar no planejamento de estratégias de loja e categoria.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de redes varejistas de cosméticos e fragrâncias em 2026?
O tamanho do mercado de redes varejistas de cosméticos e fragrâncias é avaliado em USD 196,03 bilhões em 2026.
Com que rapidez as vendas crescerão até 2031?
A receita tem previsão de expansão a um CAGR de 3,02%, atingindo USD 227,64 bilhões até 2031.
Qual região contribui com a maior receita?
A Ásia-Pacífico lidera, respondendo por 35,78% da receita global em 2025.
Qual categoria de produto está se expandindo mais rapidamente?
As fragrâncias apresentam a trajetória mais rápida, avançando a um CAGR de 7,95% até 2031.
Qual tecnologia emergente está elevando as taxas de conversão?
Ferramentas de experimentação virtual e hiperpersonalização baseadas em IA estão proporcionando ganhos de conversão de até 35%.
Página atualizada pela última vez em:



