
Tamanho e Participação do Mercado de Varejo de Lojas de Ferragens dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
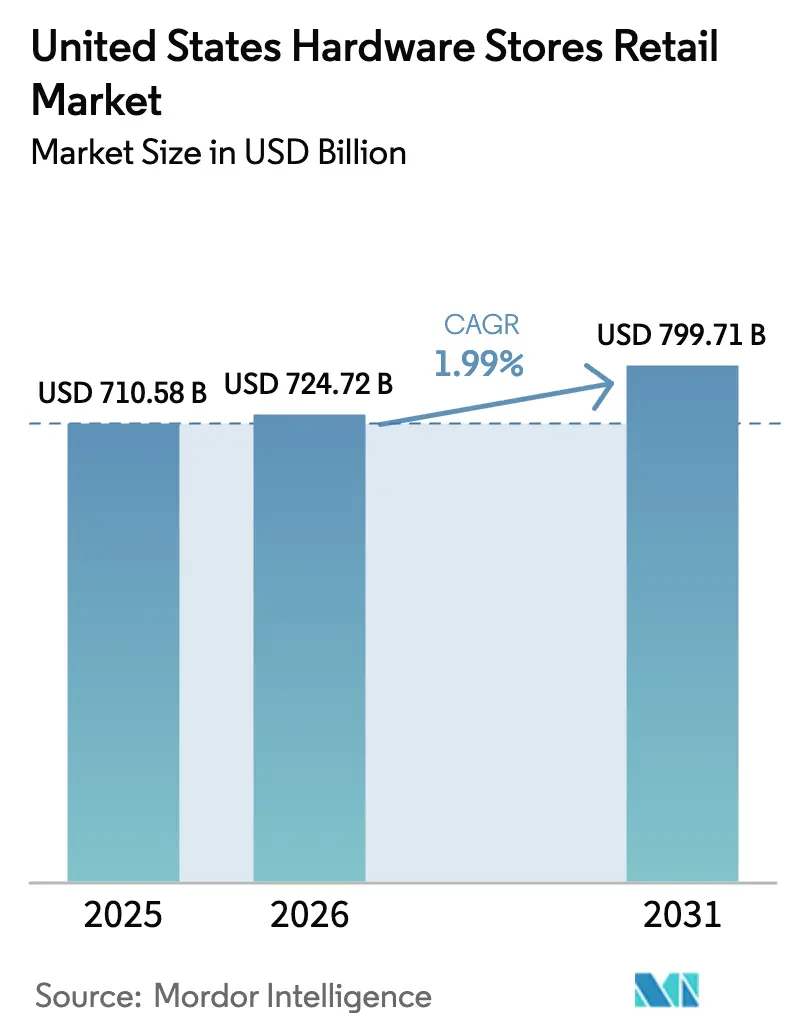
| Tamanho do mercado no ano base (2025) | 710.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 724.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 799.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 1.99 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo de Lojas de Ferragens dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de varejo de lojas de ferragens dos Estados Unidos em 2026 é estimado em USD 724,72 bilhões, crescendo a partir do valor de 2025 de USD 710,58 bilhões, com projeções para 2031 indicando USD 799,71 bilhões, crescendo a uma CAGR de 1,99% entre 2026 e 2031. Os gastos com reformas superam a atividade de novas construções, pois as elevadas taxas de hipoteca convencem muitos proprietários a reformar em vez de se mudar, canalizando recursos financeiros discricionários para reformas de grande valor em cozinhas, banheiros e melhorias de eficiência energética. Os ganhos populacionais no Sul, os mandatos de resiliência a incêndios florestais no Oeste e a expansão dos códigos de energia em todo o país mantêm a demanda de base intacta, mesmo quando os indicadores gerais de construção enfraquecem[1]"Índice de Geografia de Construção Residencial," Associação Nacional de Construtores de Casas, nahb.org.. Os grandes varejistas aproveitam a escala para garantir o fornecimento de commodities e repassar as flutuações de preços de forma mais eficaz do que os varejistas independentes, enquanto as tendências de faça-você-mesmo impulsionadas pelas mídias sociais sustentam o tráfego nos fins de semana e compras por impulso de margens mais elevadas. O mercado de varejo de lojas de ferragens dos Estados Unidos se beneficia de um motor duplo de demanda de empreiteiros profissionais e projetos conduzidos por consumidores que, juntos, atenuam a volatilidade cíclica.
Principais Conclusões do Relatório
- Por tipo de produto, os materiais de construção lideraram com 36,05% da participação de mercado de varejo de lojas de ferragens dos Estados Unidos em 2025; o segmento de hardware para casa inteligente tem projeção de expansão a uma CAGR de 10,03% até 2031.
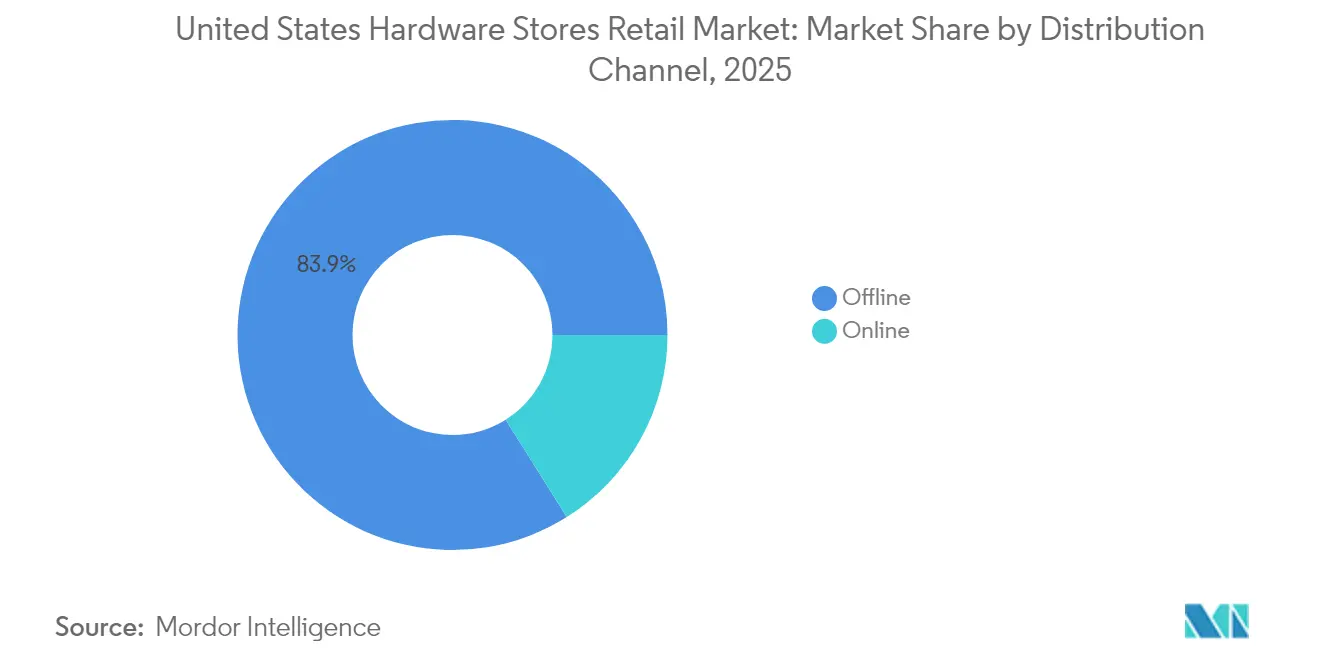
- Por canal de distribuição, os pontos de venda offline responderam por 83,92% do tamanho do mercado de varejo de lojas de ferragens dos Estados Unidos em 2025, enquanto as vendas online crescem a uma CAGR de 13,42% até 2031.
- Por formato de loja, os grandes centros de home center capturaram 58,88% de participação do tamanho do mercado de varejo de lojas de ferragens dos Estados Unidos em 2025; as plataformas exclusivamente online registraram o crescimento mais rápido, com uma CAGR de 11,05%.
- Por região, o Sul liderou com 34,12% da participação de mercado de varejo de lojas de ferragens dos Estados Unidos em 2025, enquanto o Oeste avança a uma CAGR de 6,9% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Varejo de Lojas de Ferragens dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de reformas residenciais de grande valor pós-2024 | +0.8% | Nacional, concentrado em mercados com alto patrimônio imobiliário | Médio prazo (2 a 4 anos) |
| Cultura do faça-você-mesmo amplificada por tutoriais em mídias sociais | +0.4% | Nacional, mais forte entre as demografias mais jovens | Curto prazo (≤ 2 anos) |
| Atualizações dos códigos de construção com eficiência energética | +0.3% | Nacional, liderado pela Califórnia e estados do Nordeste | Longo prazo (≥ 4 anos) |
| Mandatos rápidos de construção resiliente a incêndios florestais | +0.2% | Costa Oeste, expandindo-se para os estados das Montanhas Rochosas | Médio prazo (2 a 4 anos) |
| Reformas para envelhecimento no lugar para idosos | +0.2% | Nacional, concentrado em subúrbios consolidados | Longo prazo (≥ 4 anos) |
| Demanda impulsionada por seguros para telhados reforçados | +0.1% | Costa do Golfo, Sudeste, expandindo-se nacionalmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Reformas Residenciais de Grande Valor Pós-2024
As elevadas taxas de hipoteca, com média de 6,5% ao longo de 2024, alteraram fundamentalmente o comportamento dos proprietários de imóveis, criando um público cativo para projetos de reforma à medida que a mudança de residência se torna financeiramente proibitiva[2]"Perspectiva Econômica, Habitacional e de Hipotecas dos EUA," Freddie Mac, freddiemac.com.. Esse ambiente de taxas gerou o que os analistas do setor denominam bloqueio pela taxa de hipoteca,
no qual proprietários com taxas abaixo de 4% de 2020 a 2021 adiam a venda do imóvel, redirecionando os gastos discricionários para melhorias residenciais. O Centro Conjunto de Estudos Habitacionais projeta que os gastos com reformas atingirão USD 509 bilhões em 2025, representando uma revisão positiva de 6,4% em relação às previsões anteriores. As reformas de cozinha e banheiro dominam esse aumento de gastos, com os proprietários de imóveis encarando cada vez mais esses projetos como investimentos de longo prazo, e não como despesas discricionárias. A tendência beneficia especialmente os varejistas de ferragens por meio de valores médios de transação mais elevados e maior frequência de compras de produtos de nível profissional.
Cultura do Faça-Você-Mesmo Amplificada por Tutoriais em Mídias Sociais
As plataformas de mídia social democratizaram o conhecimento em melhorias residenciais, com os tutoriais do YouTube e do TikTok gerando uma confiança sem precedentes entre os entusiastas iniciantes do faça-você-mesmo, especialmente os millennials e os proprietários da Geração Z. Essa mudança cultural representa mais do que entretenimento — ela se traduz diretamente em vendas no varejo, à medida que os espectadores de tutoriais adquirem materiais e ferramentas para replicar os projetos que observam online. O fenômeno criou tendências virais em torno de técnicas e produtos específicos, gerando picos repentinos de demanda que desafiam o planejamento tradicional de estoque. Os varejistas de ferragens relatam aumento nas vendas de ferramentas e materiais especializados, anteriormente reservados para empreiteiros profissionais, à medida que os conteúdos de mídia social normalizam projetos mais complexos. A tendência vai além de projetos individuais e abrange aspirações de estilo de vida mais amplas, nas quais a capacidade de fazer você mesmo sinaliza competência pessoal e inteligência financeira. Os varejistas estão cada vez mais firmando parcerias com influenciadores de mídia social e criando seu próprio conteúdo para capturar esse público, reconhecendo que o engajamento digital frequentemente antecede as visitas físicas às lojas.
Atualizações dos Códigos de Construção com Eficiência Energética
A implementação do Código Internacional de Conservação de Energia (IECC) de 2024 em vários estados criou demanda obrigatória por materiais de construção com eficiência energética, sistemas de isolamento e componentes de HVAC que atendam a padrões de desempenho mais rigorosos. Essas mudanças regulatórias operam de forma diferente das tendências orientadas pelo mercado — elas criam requisitos de conformidade inegociáveis que sustentam a demanda independentemente das condições econômicas. As atualizações do Título 24 da Califórnia e iniciativas semelhantes em nível estadual estabeleceram precedentes que outras jurisdições seguem, criando ondas previsíveis de adoção regulatória. Os códigos beneficiam especialmente os varejistas de ferragens por meio do aumento das vendas de isolamento de alto desempenho, janelas com eficiência energética e controles inteligentes de edificações que exigem preços premium. Os empreiteiros profissionais dependem cada vez mais dos canais de varejo para obter materiais em conformidade rapidamente, à medida que os cronogramas dos projetos se comprimem sob os prazos regulatórios. A tendência se acelera à medida que os créditos fiscais federais se alinham com os códigos de construção estaduais, criando incentivos duplos para reformas com eficiência energética que os varejistas de ferragens estão posicionados para atender.
Mandatos Rápidos de Construção Resiliente a Incêndios Florestais
Os estados do Oeste implementaram requisitos de construção cada vez mais rigorosos para resistência a incêndios florestais, criando demanda especializada por materiais de telhado com classificação de resistência ao fogo, ventilações resistentes a faíscas e produtos de paisagismo para espaço defensável[3]"Regras de Mitigação de Incêndios Florestais da ISO," Verisk Analytics, verisk.com.. Os requisitos do Capítulo 7A da Califórnia e mandatos semelhantes do Oregon representam respostas regulatórias às crescentes perdas por incêndios florestais, que agora excedem USD 57 bilhões anuais em danos segurados. Esses regulamentos criam mercados cativos para produtos especializados que as lojas de ferragens tradicionais anteriormente mantinham com estoque mínimo, forçando uma rápida expansão do sortimento e o desenvolvimento de relacionamentos com fornecedores. Os mandatos se estendem além da nova construção para abranger reformas em zonas de alto risco, gerando fluxos de receita recorrentes à medida que as estruturas existentes requerem atualizações de conformidade. As seguradoras exigem cada vez mais características resistentes a incêndios florestais para as renovações de apólices, criando pressão de mercado adicional além da conformidade regulatória.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consolidação de empreiteiros profissionais contornando o varejo | -0.4% | Nacional, mais forte em mercados de construção comercial | Longo prazo (≥ 4 anos) |
| Volatilidade nos preços de madeira e aço | -0.3% | Nacional, aguda em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada desacelerando a conclusão de projetos de faça-você-mesmo (fator pouco visível) | -0.2% | Cidades de médio e pequeno porte e áreas suburbanas | Médio prazo (2 a 4 anos) |
| Aumento do índice de crimes e perdas por furto no varejo em itens pequenos de ferragens (fator pouco visível) | -0.2% | Centros urbanos e zonas de varejo com alto fluxo de clientes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Consolidação de Empreiteiros Profissionais Contornando o Varejo
Os empreiteiros profissionais de grande escala estabelecem cada vez mais relacionamentos diretos com fabricantes e distribuidores, contornando os canais de varejo tradicionais para garantir preços por volume e alocação garantida de fornecimento. Essa tendência se acelera à medida que a consolidação de empreiteiros cria entidades com escala suficiente para negociar condições diretas com os fabricantes, anteriormente reservadas para grandes varejistas. A mudança impacta especialmente os produtos de alto volume e baixa margem, nos quais os empreiteiros podem obter economias de 15% a 25% por meio de arranjos de fornecimento direto. As redes regionais de empreiteiros e as cooperativas de compras amplificam ainda mais essa tendência, reunindo o poder de compra de operadores menores para acessar preços no atacado. Os varejistas de ferragens respondem enfatizando serviços de valor agregado, produtos especializados e disponibilidade de emergência que os canais diretos não conseguem replicar, mas a mudança estrutural em direção à desintermediação permanece como um vento contrário persistente para os modelos de varejo tradicionais.
Volatilidade nos Preços de Madeira e Aço
A volatilidade dos preços de commodities, agravada pelas políticas tarifárias e pelas interrupções na cadeia de suprimentos, cria desafios de planejamento que comprimem as margens dos varejistas e desincentivam grandes compromissos de projetos por parte de clientes sensíveis a preços. Os preços do aço aumentaram entre 15% e 25% e os da madeira subiram 17,2% ao longo do ano até o início de 2025, impulsionados pelas implementações tarifárias e pelas medidas comerciais de retaliação. Essas oscilações de preços criam desafios de avaliação de estoque para os varejistas, que precisam equilibrar os custos de manutenção em relação aos riscos de ruptura de estoque, ao mesmo tempo em que mantêm preços competitivos. Os empreiteiros profissionais exigem cada vez mais cotações de preço fixo com prazos de validade prolongados, transferindo o risco de preço para os varejistas que não dispõem das capacidades de hedge dos fabricantes. A volatilidade impacta especialmente as vendas baseadas em projetos, nos quais a incerteza nos custos dos materiais pode atrasar ou cancelar grandes reformas, reduzindo tanto a receita imediata quanto as futuras compras relacionadas à manutenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Materiais de Construção Impulsionam a Demanda Principal
Os Materiais de Construção lideraram com 36,05% de participação de mercado em 2025, refletindo seu papel fundamental tanto em novos projetos de construção quanto em reformas em aplicações residenciais e comerciais. A dominância deste segmento decorre dos ciclos recorrentes de substituição e dos requisitos de conformidade regulatória que sustentam a demanda de base independentemente das condições econômicas. O Hardware para Casa Inteligente surge como o segmento de crescimento mais rápido, com uma CAGR de 10,03% até 2031, impulsionado pela adoção de dispositivos conectados pelos consumidores e pela integração com sistemas de automação residencial. As Ferragens para Portas mantêm demanda estável por meio de ciclos de atualização de segurança e tendências de reforma estética, enquanto os Produtos para Cozinha e Banheiro se beneficiam de projetos de remodelação de banheiros e cozinhas que representam as categorias de maior valor em melhorias residenciais.
A evolução do segmento reflete uma integração tecnológica mais ampla, na qual as ferragens tradicionais incorporam cada vez mais recursos inteligentes e opções de conectividade que exigem preços premium. A parceria da Lowe's com a OpenAI para seu consultor de inteligência artificial "Mylow" demonstra como os varejistas utilizam a tecnologia para orientar a seleção de produtos e a venda cruzada nessa categoria. Outros Tipos de Produtos capturam aplicações especializadas e categorias emergentes que não se enquadram nas classificações tradicionais, representando oportunidades de inovação para varejistas dispostos a experimentar novas linhas de produtos e relacionamentos com fornecedores.

Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Canal de Distribuição: Dominância Offline Enfrenta Ruptura Digital
Os canais offline mantiveram 83,92% de participação de mercado em 2025, demonstrando a importância duradoura dos pontos de contato físicos para avaliação de produtos, disponibilidade imediata e relacionamentos com empreiteiros profissionais. Essa dominância reflete a natureza tátil do varejo de ferragens, em que os clientes precisam avaliar a qualidade, a compatibilidade e as especificações do produto antes de tomar decisões de compra. No entanto, os canais online aceleram a uma CAGR de 13,42% até 2031, impulsionados pela conveniência, sortimentos de produtos expandidos e melhores capacidades logísticas que reduzem os prazos de entrega para projetos urgentes. O crescimento online beneficia especialmente produtos especializados e itens de difícil localização que as lojas físicas não podem estocar de forma economicamente viável. Os varejistas bem-sucedidos adotam cada vez mais estratégias omnicanal que borram as fronteiras de distribuição tradicionais, oferecendo serviços como compra online com retirada na loja, entrega na calçada e consultas virtuais que combinam a conveniência digital com a execução física. O investimento da Home Depot em automação da cadeia de suprimentos e a Estratégia Total Home da Lowe's exemplificam como os principais players integram capacidades digitais e físicas para capturar crescimento em ambos os canais, ao mesmo tempo em que se defendem de concorrentes exclusivamente online.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Formato de Loja: Eficiência dos Grandes Centros de Home Center Versus Serviço Especializado
Os Grandes Centros de Home Center capturaram 58,88% de participação de mercado em 2025, aproveitando seus vastos sortimentos de produtos, preços competitivos e serviços profissionais integrados para dominar tanto os segmentos de faça-você-mesmo quanto os de empreiteiros. Esses formatos se beneficiam de economias de escala em compras, logística e marketing que os concorrentes menores não conseguem igualar, enquanto seu tamanho permite experiências abrangentes de compra em um único local que reduzem os custos de aquisição de clientes. As Plataformas Exclusivamente Online representam o formato de crescimento mais rápido, com uma CAGR de 11,05% até 2031, atendendo a necessidades especializadas e produtos de nicho que as lojas físicas não conseguem servir de forma economicamente viável. As Lojas de Ferragens Tradicionais e os Depósitos de Madeira e Materiais de Construção mantêm relevância por meio de atendimento personalizado, conhecimento do mercado local e especialização técnica que os formatos de grandes centros de home center têm dificuldade em replicar de forma consistente. A evolução dos formatos reflete as expectativas mutáveis dos clientes, nos quais a conveniência e a especialização importam mais do que a pura competição por preço. As Lojas de Fazenda e Rancho e os Clubes de Armazém atendem a segmentos de clientes distintos com sortimentos e modelos de serviço personalizados, enquanto a recente consolidação da True Value e da Do it Best demonstra como os formatos menores precisam alcançar escala para permanecer competitivos.
Análise Geográfica
A liderança de mercado do Sul, com 34,12% de participação em 2025, reflete vantagens demográficas e econômicas sustentadas que criam demanda duradoura pelo varejo de ferragens em aplicações tanto residenciais quanto comerciais. O crescimento populacional em estados como Texas, Flórida e Carolina do Norte impulsiona a atividade de novas construções, gerando compras de empreiteiros e subsequentes necessidades de manutenção por parte dos proprietários. O ambiente regulatório favorável aos negócios e os menores custos de construção da região atraem tanto residentes quanto empresas, criando efeitos multiplicadores que sustentam a demanda por ferragens ao longo dos ciclos econômicos. Os requisitos de preparação para furacões impulsionam cada vez mais a demanda por produtos especializados, com as seguradoras oferecendo descontos de prêmio de 20% a 55% para os padrões de construção FORTIFIED que exigem materiais e técnicas de instalação específicos.
A CAGR de 6,9% do Oeste até 2031 reflete impulsionadores regulatórios e demográficos únicos que criam oportunidades para produtos premium, apesar da atividade de construção mais lenta. Os rigorosos códigos de construção e as regulamentações de incêndios florestais da Califórnia exigem materiais especializados que comandam margens mais elevadas, enquanto os altos valores imobiliários justificam projetos caros de reforma que geram receita substancial por transação. A liderança da região na adoção de tecnologia cria vantagens de pioneirismo para produtos de casa inteligente e sistemas de construção conectados que eventualmente se expandem para outros mercados. As demografias de envelhecimento no lugar impactam especialmente os mercados do Oeste, onde os altos custos habitacionais incentivam os idosos a reformar suas residências existentes em vez de se mudar, impulsionando a demanda por modificações de acessibilidade e equipamentos de segurança.
O Nordeste e o Meio-Oeste mantêm demanda estável por meio de ciclos de reforma e necessidades de substituição de infraestrutura, com o estoque habitacional mais antigo exigindo intervenções de manutenção mais frequentes do que as novas construções em regiões de crescimento. Esses mercados enfatizam atualizações de eficiência energética e projetos de impermeabilização que se alinham com iniciativas climáticas em nível estadual e programas de reembolso de concessionárias de energia. Os dados de atividade de construção regional mostram que a divisão do Atlântico Médio registrou crescimento de 22% ao longo do ano em inícios de construção unifamiliar em 2024, indicando bolsões de força que sustentam a demanda localizada por ferragens, apesar da maturidade mais ampla do mercado.
Panorama regulatório
A regulamentação que molda o mercado varejista de lojas de ferragens dos Estados Unidos abrange códigos de energia predial e de resiliência, requisitos de segurança de produtos e novas expectativas de conformidade para produtos conectados e eletrônicos vendidos tanto em lojas físicas quanto no comércio eletrônico. A adoção do International Energy Conservation Code (IECC) de 2024 pelos estados, junto com o California Title 24, aumenta os requisitos básicos para isolamento, janelas, componentes relacionados a HVAC e controles inteligentes que os varejistas mantêm em estoque para clientes DIY e profissionais. No Oeste, regras de construção resistentes a incêndios florestais (por exemplo, o California Chapter 7A) também influenciam as decisões de sortimento para produtos com classificação contra fogo e resistentes a brasas.
No lado dos produtos e digital, a estrutura do Consumer Product Safety Act e os Laboratórios de Testes Reconhecidos Nacionalmente (NRTLs) reconhecidos pela OSHA, como UL, ETL e CSA, afetam o controle exercido pelos varejistas sobre produtos elétricos e de canteiro de obras, moldando a qualificação de fornecedores e os programas de marca própria. Para hardware inteligente e adjacente à IoT, a NIST IR 8259 Rev. 1 (abril de 2026) fornece uma referência amplamente utilizada para capacidades de cibersegurança de IoT, e o programa FCC Cyber Trust Mark (com a ioXt Alliance nomeada Administradora Líder em julho de 2026) estabelece um caminho de rotulagem reconhecido que pode influenciar como dispositivos conectados são selecionados, comercializados e verificados nos canais online e offline. Paralelamente, entidades do setor como a National Retail Federation (NRF) e a NLBMDA elevaram temas de crime organizado no varejo e políticas relacionadas nas agendas de 2026, aumentando a atenção à conformidade em prevenção de perdas e integridade da cadeia de suprimentos para categorias de alta perda comuns no varejo de ferragens.
Análise da cadeia de valor
A cadeia de valor começa com fabricantes e proprietários de marcas, abrangendo ferramentas, fixadores, categorias elétricas, materiais de construção e dispositivos conectados. Em seguida, se estende por importadores e distribuidores, incluindo cooperativas e distribuidores especializados de produtos de construção, antes de chegar às redes de distribuição controladas pelos varejistas, que dão suporte às operações das lojas, canteiros de obras e entrega direta ao consumidor. As grandes redes cada vez mais direcionam o volume por meio de redes de logística e frotas de caminhões plataforma operadas pela própria empresa para materiais de construção volumosos, enquanto os independentes mais frequentemente dependem de distribuição cooperativa e distribuidores regionais para ampliar o sortimento e gerenciar o ritmo de reabastecimento.
A execução do varejo é cada vez mais moldada por dados, conformidade e logística em camada de serviço. Sistemas de estoque e reabastecimento com suporte de IA e decisões de envio a partir do local estão sendo adotados para equilibrar o desempenho de disponibilidade em estoque com a velocidade de entrega, refletindo uma mudança do envio de fornecedor para loja em direção ao atendimento orquestrado pelo varejista. No lado da demanda, os fluxos de trabalho profissionais, incluindo a criação de listas de materiais, agendamento e pedidos recorrentes com base em compras históricas, fortalecem os vínculos entre contratados e varejistas. Ao mesmo tempo, os requisitos de segurança e certificação de produtos, incluindo listagens NRTL para produtos elétricos e certos produtos de canteiro de obras, criam pontos de verificação formais que afetam a integração, a comercialização e a gestão de devoluções para categorias regulamentadas vendidas tanto em lojas quanto em listagens online.
Cenário Competitivo
O mercado de varejo de ferragens dos Estados Unidos é profundamente consolidado, com um pequeno número de players dominantes controlando a maioria da receita do setor. Essa estrutura concentrada cria barreiras significativas à entrada, dificultando a competição eficaz de players menores ou de novos entrantes. Os varejistas maiores se beneficiam de economias de escala em áreas como compras, logística e investimentos digitais, conferindo-lhes uma vantagem competitiva sustentada. Essas vantagens são difíceis de replicar para players independentes ou regionais. Como resultado, os líderes de mercado estão deslocando o foco para o atendimento a empreiteiros profissionais e clientes B2B, que normalmente geram transações de maior valor e demanda mais consistente do que o segmento de faça-você-mesmo.
A consolidação estratégica está ganhando impulso à medida que as empresas optam por aquisições em detrimento do crescimento orgânico para expandir suas capacidades e presença de mercado. Um exemplo notável é a aquisição da SRS Distribution pela Home Depot por USD 18,25 bilhões, que fortalece sua posição na cadeia de suprimentos de empreiteiros profissionais. Essa iniciativa apoia a integração vertical ao conectar a distribuição por atacado com as operações de varejo. Ao mesmo tempo, a adoção de tecnologia está se tornando um importante diferenciador entre os principais players. As parcerias da Lowe's com a OpenAI e a NVIDIA estão ajudando a oferecer experiências de compra personalizadas e soluções de manutenção proativas, aumentando a fidelidade do cliente e a eficiência operacional.
Novas oportunidades de crescimento também estão surgindo em nichos especializados que dependem menos de escala e mais de especialização localizada. Segmentos como modificações residenciais para envelhecimento no lugar, serviços de instalação de casa inteligente e mercados regionais de empreiteiros oferecem espaço para inovação. Essas áreas exigem profundidade de serviço e personalização, aproveitando os pontos fortes de empresas que conseguem adaptar-se a necessidades específicas dos clientes. Ao contrário do modelo tradicional de grandes centros de home center, o sucesso aqui depende de uma combinação de capacidades de serviço e conhecimento do mercado local. À medida que as expectativas dos consumidores evoluem, espera-se que essas áreas de espaço em branco se tornem importantes impulsionadores de crescimento na próxima fase do mercado.
Líderes do Setor de Varejo de Lojas de Ferragens dos Estados Unidos
The Home Depot
Lowe's Companies, Inc.
Menards
Ace Hardware Corp.
True Value Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A diferenciação orientada por serviços para clientes profissionais é um espaço-chave em branco, particularmente onde os varejistas conectam cotação, agendamento e execução de entrega em um único fluxo de trabalho. Em 2026, iniciativas nomeadas mostram essa direção: a Lowe's lançou um recurso de Listas de Materiais orientado por IA para clientes profissionais, transformando notas e arquivos de projetos em cotações de produtos, e a The Home Depot implementou o rastreamento de entrega em tempo real para pedidos grandes e volumosos por meio de seu aplicativo portátil para motoristas. Juntas, essas ações apoiam a expansão de serviços pagos, incluindo suporte de medição, janelas de entrega em canteiro de obras, retirada programada (will-call) e coleta de devoluções, além de poderem monetizar pedidos de reabastecimento profissional de maior frequência, menos dependentes do tráfego de DIY nos fins de semana.
Uma segunda oportunidade está em sortimentos e merchandising voltados à conformidade para hardware inteligente e conectado, à medida que as diretrizes de cibersegurança e rotulagem se tornam mais operacionais. A NIST IR 8259 Rev. 1 (abril de 2026) e o programa FCC Cyber Trust Mark (com a ioXt Alliance nomeada Administradora Líder em julho de 2026) aumentam a viabilidade prática de criar conjuntos curados e verificados de casa inteligente e pacotes de instalação, especialmente onde a adoção de códigos de eficiência energética já está impulsionando a demanda por controles inteligentes e materiais de maior desempenho. Os varejistas que alinham a qualificação de fornecedores, os dados de produtos online e o suporte em loja podem reduzir devoluções e melhorar a conversão em categorias conectadas de rápido crescimento, ao mesmo tempo em que atendem às expectativas dos compradores em relação à segurança e à confiança nos dispositivos.
Desenvolvimentos recentes do setor
- Julho de 2026: A The Home Depot expandiu a parceria com as Military Exchanges para entrega em endereços APO, FPO e DPO em mais de 80 países. A expansão da logística transfronteiriça amplia o alcance de entrega para clientes profissionais e DIY, aprimorando as capacidades de serviço internacional. Isso fortalece o acesso de contratados profissionais e as cadeias de suprimentos de famílias militares, expandindo o alcance do serviço internacional.
- Julho de 2026: Finalizou a compra de um terreno de 22 acres em Ocala, Flórida, para uma nova loja de 134.000 pés quadrados por US$ 4,6 milhões. A expansão da presença de lojas domésticas adiciona capacidade para atender à crescente demanda da Flórida por profissionais e proprietários de imóveis. Isso melhora a cobertura do mercado regional e o atendimento a contratados profissionais no mercado da Flórida.
- Junho de 2026: Abriu uma nova loja em Buckeye, Arizona. A adição da loja regional aumenta a proximidade com contratados profissionais e clientes DIY em um corredor de crescimento. Isso impulsiona maiores vendas no canal profissional ao expandir o acesso local.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado é definido como a receita gerada pelas vendas de varejo realizadas por formatos de lojas de ferragens e melhorias domésticas dos EUA, nos canais físico e online, para necessidades comuns de reparo, reforma e manutenção conduzidas por DIY e por contratados profissionais.
Exclusões de escopo: exclui a distribuição puramente por atacado e as vendas diretas para o canteiro de obras que não sejam transacionadas por meio de uma loja de varejo ou checkout de comércio eletrônico de varejo.
Visão geral da segmentação
- Por Tipo de Produto
- Ferragens para Portas
- Materiais de Construção
- Produtos para Cozinha e Banheiro
- Outros Tipos de Produtos
- Por Canal de Distribuição
- Offline
- Online
- Por Formato de Loja
- Grandes Centros de Home Center
- Lojas de Ferragens Tradicionais
- Depósitos de Madeira e Materiais de Construção
- Lojas de Fazenda e Rancho
- Clubes de Armazém
- Por Região (EUA)
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado e ancorar o modelo a pontos de dados públicos repetíveis. Começamos com sinais oficiais de varejo e construção, incluindo tabelas de vendas no varejo do US Census Bureau, séries de produtividade setorial do Bureau of Labor Statistics alinhadas ao NAICS 44413, e dados de preços e consumo pessoal do BEA quando relevantes para os gastos com melhorias domésticas.
Para manter o trabalho de tendências prático, também revisamos indicadores habitacionais da NAHB, séries temporais do FRED usadas para verificar cruzadamente pontos de inflexão, e comunicados do Federal Reserve que influenciam o momento de projetos de grande porte por meio das taxas de juros. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios respeitável foram usados para entender o mix de canais e a ênfase em categorias, e então testamos as suposições usando assinaturas pagas de inteligência financeira corporativa e notícias e dados financeiros. Para grupos selecionados de produtos, também realizamos verificações de importação e exportação em nível de embarque para confirmar a direção. As fontes listadas acima são indicativas e não exaustivas, e muitas outras referências públicas e pagas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas breves com executivos de varejo, líderes de merchandising e sourcing, chefes de operações de loja e usuários finais, como contratados e compradores DIY sérios. Cobrimos as principais regiões dos EUA para que o modelo reflita diferentes sazonalidades induzidas pelo clima, padrões de rotatividade habitacional e o mix entre profissionais e DIY. Em seguida, usamos essas informações para confirmar movimentos de preços, mudanças de categoria e faixas de crescimento realistas por canal e formato de loja.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 20% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma construção top-down que reconstrói o pool de demanda de varejo a partir de sinais de gastos com melhorias domésticas em nível de categoria, direção das vendas no varejo e indicadores de atividade habitacional e de reparo, e então é mapeado para o varejo de lojas de ferragens com base na relevância do canal e do formato da loja. Para manter o resultado fundamentado, corroboramos o total com verificações seletivas bottom-up, como contagens amostrais de ticket médio e transações, expansão ou contração da rede de lojas, e consolidações de receita a partir de registros públicos para as maiores redes.
As principais entradas do modelo incluíram vendas de imóveis existentes e início de construções habitacionais como gatilhos de demanda, indicadores substitutos de atividade de reforma e reparo, movimentos de preços vinculados a commodities que alteram os preços médios de venda, mudanças na participação online que deslocam receita entre canais, e ciclos de reparo relacionados ao clima e a desastres que criam picos regionais de demanda. A previsão utilizou análise de cenários apoiada por suavização leve de séries temporais, em que as faixas foram definidas com base no que os entrevistados compartilharam sobre tráfego, tamanho do carrinho e intensidade promocional. Quando uma verificação bottom-up não tinha cobertura suficiente para independentes menores, a lacuna foi tratada por meio de faixas de número de lojas e vendas por loja validadas por respostas primárias.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram verificados cruzadamente com sinais independentes, incluindo séries oficiais de varejo, direção dos gastos por categoria e tendências da rede de lojas, e então as variações foram revisadas antes da aprovação final. Também realizamos verificações de consistência sobre o crescimento implícito por canal e por formato de loja, para que mudanças acentuadas fossem sustentadas por um fator claro, e não apenas pela matemática.
Se um valor discrepante aparecesse, as premissas eram revisadas e os respondentes eram recontatados para confirmar se se tratava de um evento pontual ou de uma mudança real no comportamento do comprador. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como grandes oscilações de preços ou choques significativos de demanda. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do Dimensionamento do Mercado Varejista de Lojas de Ferragens dos Estados Unidos da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o varejo de lojas de ferragens dos EUA podem diferir por uma margem ampla, e isso geralmente se deve ao que está sendo contabilizado e como o limite é traçado. Mesmo quando a mesma redação aparece em um título, o escopo subjacente pode variar entre o varejo exclusivamente de ferragens, o varejo mais amplo de melhorias domésticas, ou medidas mais próximas da produção econômica do que das receitas de varejo.
Séries governamentais sobre lojas de ferragens definidas pelo NAICS e perspectivas de vendas de associações comerciais são as duas verificações que mantêm a estimativa da Mordor Intelligence vinculada à receita de varejo capturada por meio dos formatos de lojas de ferragens e centros de melhorias domésticas, em vez de misturar categorias mais amplas de melhorias domésticas ou fluxos não relacionados ao varejo. As diferenças também surgem de como as vendas online são atribuídas, como a inflação do preço médio de venda é projetada, e se o publicador atualiza as premissas após grandes mudanças nas taxas de juros e no ciclo habitacional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 710,58 bilhões de dólares (2025) | |
| Associação do Setor A | 544,60 bilhões de dólares (2023) | Utiliza uma perspectiva mais ampla de vendas do setor de melhorias domésticas e um ano-base anterior, o que pode excluir alguns formatos de loja contabilizados neste escopo e também pode subestimar mudanças de preço e mix pós-2023. |
| Série Governamental B | 43,56 bilhões de dólares (2025) | Acompanha a produção setorial das lojas de ferragens do NAICS 44413 em contas econômicas, o que não constitui uma definição completa de mercado varejista e não capta os formatos de varejo de centros de melhorias domésticas e cestas de categorias mais amplas. |
Em conjunto, a dispersão é explicada principalmente pelos limites de escopo e pela escolha da unidade de medição, e não apenas pela técnica de previsão. Quando os formatos de loja, os canais e o que se qualifica como uma transação de varejo são declarados claramente, o número final se torna mais fácil de rastrear até um conjunto repetível de fatores de demanda e precificação.


Principais Questões Respondidas no Relatório
Qual categoria de produto gera mais receita?
Os Materiais de Construção lideram com 36,05% de participação, refletindo a demanda central por itens estruturais essenciais.
Qual canal está crescendo mais rapidamente?
As vendas online estão expandindo a uma CAGR de 13,42%, superando a base offline madura.
Por que as reformas estão sustentando as vendas apesar das altas taxas?
As elevadas taxas de hipoteca desestimulam a mudança de residência, fazendo com que os proprietários invistam em reformas, impulsionando as transações de grande valor.
Qual região apresenta o crescimento mais rápido até 2031?
Prevê-se que o Oeste cresça a uma CAGR de 6,9%, impulsionado pelos mandatos de resiliência a incêndios florestais e pela adoção de tecnologia de casa inteligente.
Quem domina o cenário competitivo?
A Home Depot e a Lowe's juntas detêm aproximadamente 77% da receita, conferindo-lhes alavancagem significativa em termos de precificação e cadeia de suprimentos.
Página atualizada pela última vez em:



