
Tamanho e Participação do Mercado de Varejo de Eletrônicos de Consumo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.08 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.24 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.74 % |
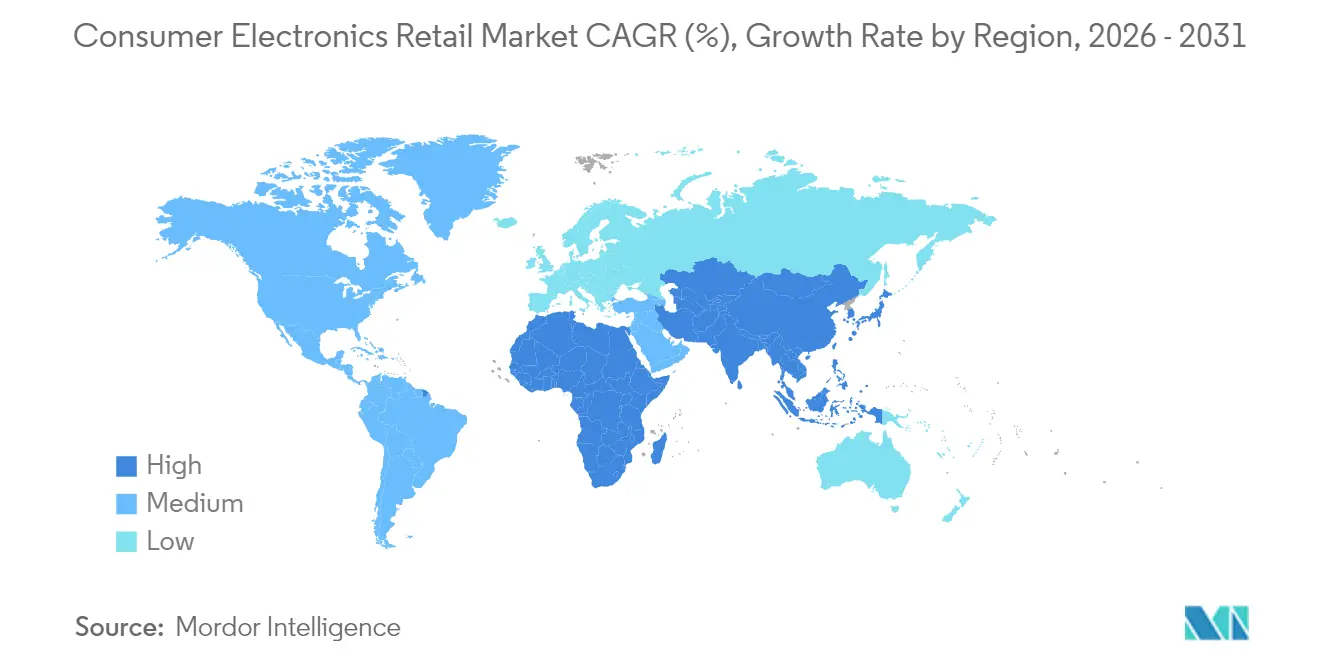
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
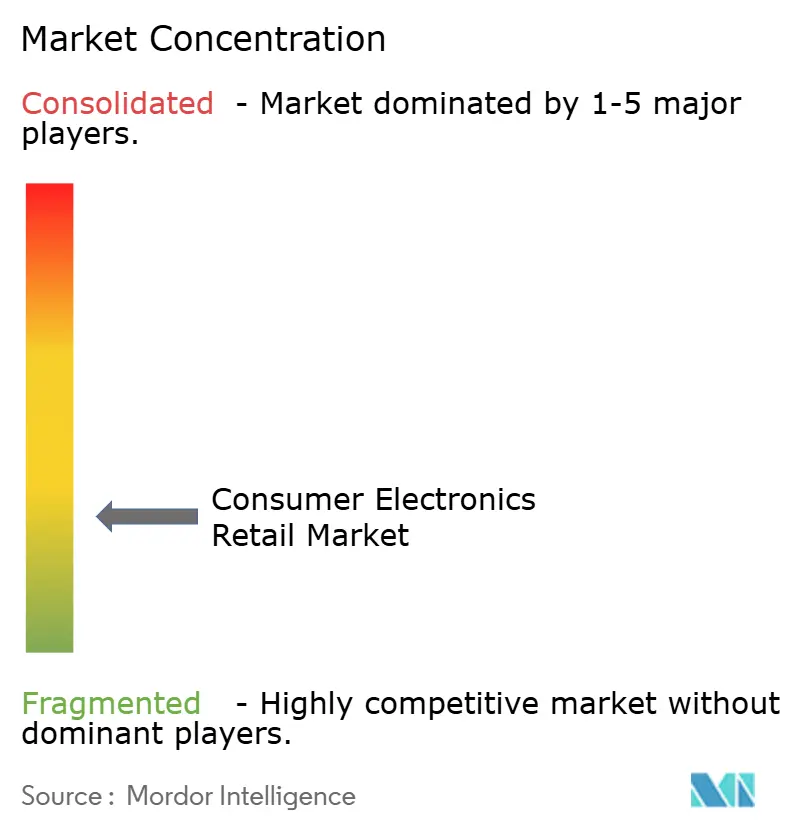
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo de Eletrônicos de Consumo pela Mordor Intelligence
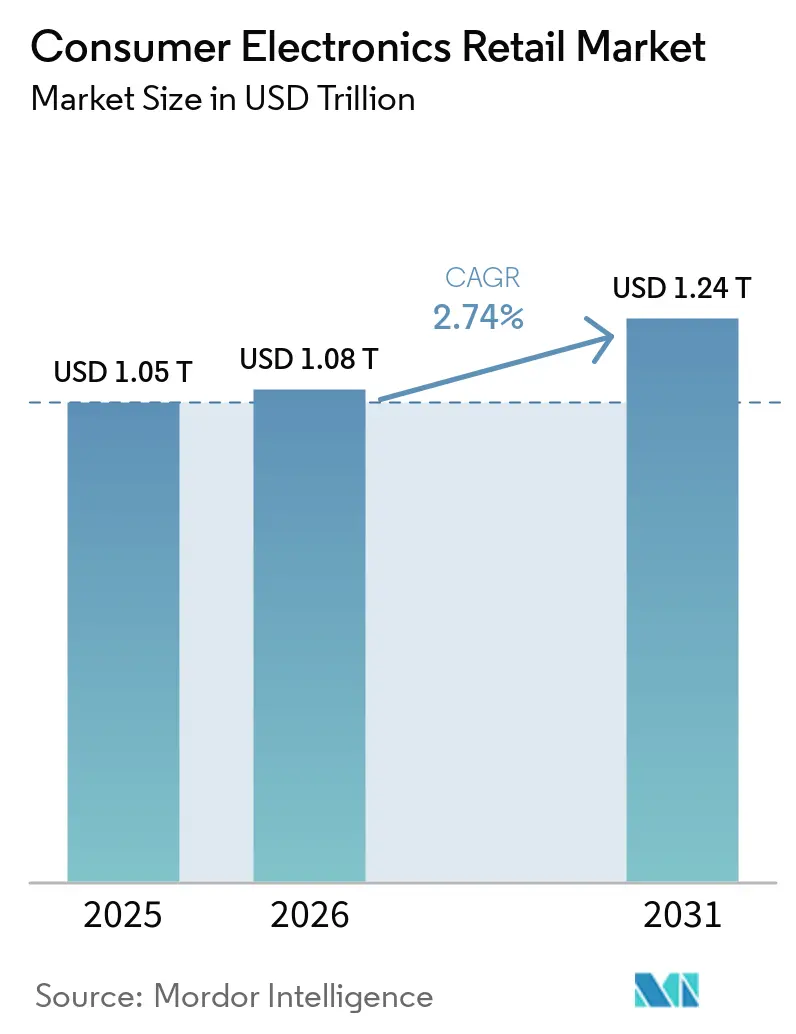
O tamanho do mercado de Varejo de Eletrônicos de Consumo em 2026 é estimado em USD 1,08 trilhão, crescendo a partir do valor de 2025 de USD 1,05 trilhão com projeções para 2031 indicando USD 1,24 trilhão, crescendo a um CAGR de 2,74% no período 2026-2031. O CAGR medido mascara um realinhamento substancial de canais, à medida que vitrines diretas ao consumidor, ecossistemas de casa inteligente integrados e esquemas de financiamento compre-agora-pague-depois (BNPL) mudam onde e como os compradores gastam. Ao mesmo tempo, os ciclos de atualização 5G, os formatos de varejo experiencial e os programas de troca de dispositivos recondicionados ampliam as ocasiões de compra, mesmo com a inflação limitando os orçamentos discricionários. A intensidade competitiva permanece moderada: os cinco maiores varejistas controlam pouco menos de 40% das vendas mundiais, deixando espaço significativo para especialistas focados em regiões. Regionalmente, a Ásia-Pacífico detém a maior participação, mas o Oriente Médio e África é a região que cresce mais rapidamente, provando que serviços localizados, suporte em idioma local e opções de pagamento continuam sendo fundamentais para escalar em geografias emergentes. O planejamento de estoque, por sua vez, permanece vulnerável às oscilações de fornecimento de chips, levando os varejistas a implantar previsões de demanda baseadas em IA e contratos de múltiplas fontes de fornecimento para manter a disponibilidade nas prateleiras.
Principais Conclusões do Relatório
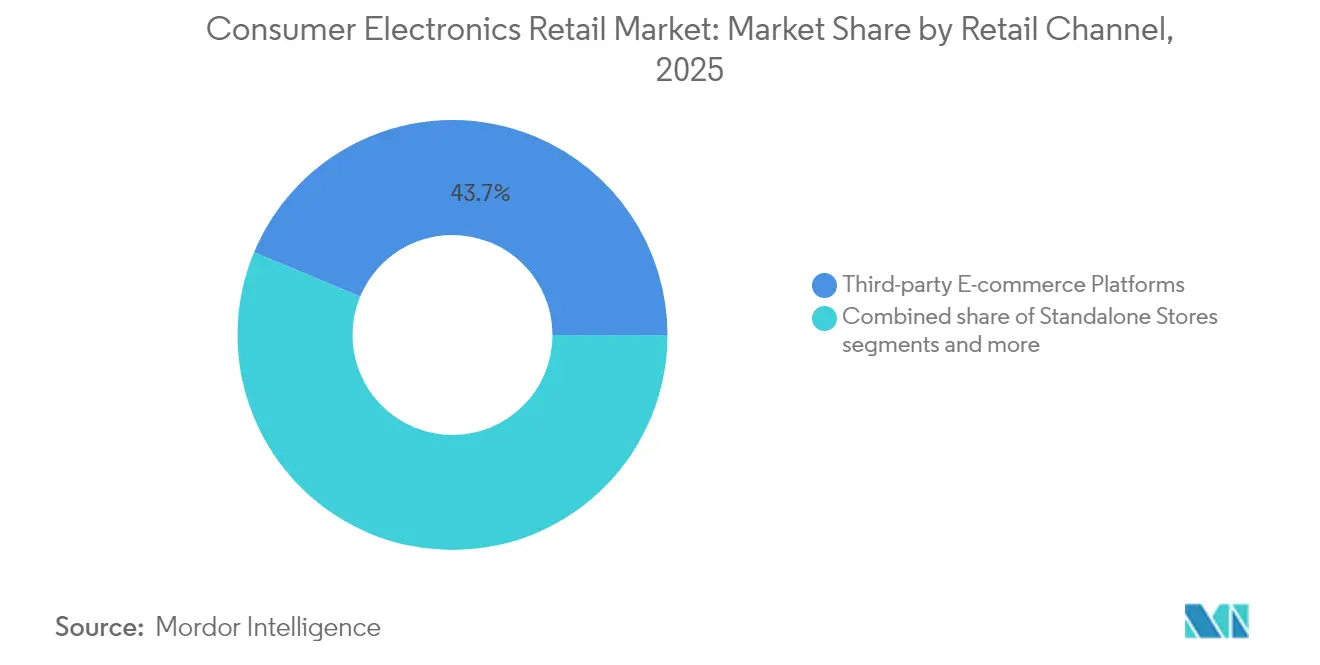
- Por canal de varejo, as plataformas de e-commerce de terceiros capturaram 43,72% da participação de mercado de Varejo de Eletrônicos de Consumo em 2025; os sites próprios de marcas têm projeção de expansão com um CAGR de 9,92% até 2031.
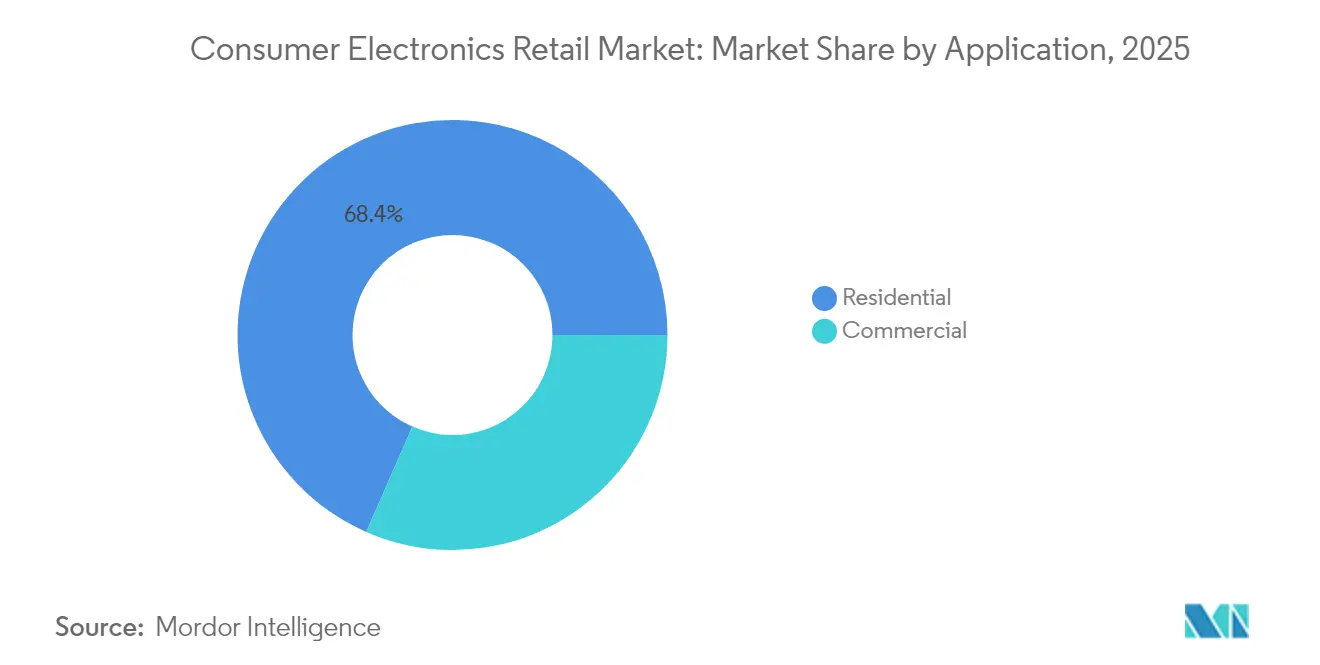
- Por aplicação, o segmento residencial representou 68,43% do tamanho do mercado de Varejo de Eletrônicos de Consumo em 2025, enquanto o comercial avança a um CAGR de 7,98% até 2031.
- Por canal de distribuição, os canais offline detinham 56,71% do tamanho do mercado de Varejo de Eletrônicos de Consumo em 2025; os canais online registram o maior CAGR projetado, de 9,31%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de lojas de marcas diretas ao consumidor (D2C) | +0.8% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda crescente por ecossistemas de casa inteligente | +0.7% | Global, liderada pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescimento nas opções de financiamento "Compre Agora, Pague Depois" (BNPL) | +0.6% | Global, maior penetração na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Ciclos rápidos de substituição de dispositivos 5G | +0.5% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Surgimento de formatos de varejo experiencial (demonstrações de AR/VR) | +0.3% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Programas de troca e recondicionamento de economia circular | +0.4% | Global, regulatoriamente impulsionado na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Lojas de Marcas Diretas ao Consumidor
Os fabricantes contornam cada vez mais os intermediários varejistas tradicionais para estabelecer relacionamentos diretos com os clientes, capturando margens mais elevadas enquanto controlam a experiência da marca em todos os pontos de contato. A expansão da Xiaomi para a Espanha com lojas Mi dedicadas em 2024 exemplifica essa estratégia, à medida que a marca chinesa busca se diferenciar das ofertas Android genéricas por meio de ambientes de varejo curados. Esse giro direto ao consumidor se acelera à medida que as marcas reconhecem que os varejistas tradicionais frequentemente comoditizam seus produtos, limitando as oportunidades de diferenciação e a captura de margens. A resposta da Best Buy inclui parcerias estratégicas com marcas como a Ikea para criar experiências de loja dentro da loja, reconhecendo que os varejistas de eletrônicos puros precisam evoluir além dos relacionamentos transacionais. A tendência beneficia particularmente as marcas premium que podem justificar pontos de venda dedicados, enquanto fabricantes de médio porte exploram formatos pop-up e showrooms experienciais para testar a receptividade do mercado antes de se comprometer com locais permanentes.
Demanda Crescente por Ecossistemas de Casa Inteligente
Os ecossistemas de dispositivos interconectados impulsionam comportamentos de compra de múltiplos produtos, à medida que os consumidores buscam integração perfeita entre sistemas de iluminação, segurança, entretenimento e controle climático. A integração da plataforma SmartThings da Samsung em eletrodomésticos, dispositivos móveis e produtos de automação residencial cria custos de mudança que fidelizam os clientes ao ecossistema, gerando receita recorrente por meio de serviços e acessórios[1]. A adoção do padrão Matter em 2024 reduz as barreiras de interoperabilidade, paradoxalmente intensificando a concorrência à medida que os consumidores ganham confiança na compatibilidade entre marcas. A plataforma ThinQ da LG demonstra como os fabricantes tradicionais de eletrodomésticos aproveitam a conectividade para entrar em categorias adjacentes, com geladeiras se tornando hubs centrais para pedidos de mantimentos e gestão de energia. Essa abordagem de ecossistema transforma as vendas únicas de hardware em relacionamentos de serviços contínuos, alterando fundamentalmente as propostas de valor dos varejistas, de centradas em produtos para orientadas a soluções.
Crescimento nas Opções de Financiamento Compre Agora, Pague Depois
Os serviços de BNPL ampliam a acessibilidade de eletrônicos ao fragmentar grandes compras em parcelas administráveis, sendo particularmente atraentes para os jovens com histórico de crédito limitado. As expansões de parcerias da Affirm com varejistas de eletrônicos em 2024 demonstram como os provedores de BNPL visam categorias de alta consideração, onde a flexibilidade de pagamento influencia as decisões de compra[2]. Pesquisas indicam que 43% dos consumidores da Geração Z preferem o BNPL aos cartões de crédito tradicionais para compras de eletrônicos, pois esses serviços evitam cobranças de juros quando os pagamentos são feitos dentro do prazo. A tendência beneficia particularmente os varejistas que vendem dispositivos premium, pois o BNPL reduz as barreiras psicológicas para itens de preço mais elevado, mantendo o fluxo de caixa por meio do pagamento imediato pelos provedores de BNPL. No entanto, o escrutínio regulatório se intensifica à medida que grupos de defesa do consumidor levantam preocupações sobre endividamento excessivo, potencialmente restringindo o crescimento futuro à medida que os custos de conformidade aumentam.
Ciclos Rápidos de Substituição de Dispositivos 5G
À medida que a cobertura de rede 5G agora alcança mais de 80% da população global, os usuários estão acelerando a transição de dispositivos 4G para 5G, atualizando seus aparelhos muito antes do que os ciclos históricos de substituição sugeriam. Essa mudança é impulsionada não apenas por velocidades de rede mais rápidas, mas também pela crescente demanda dos consumidores por experiências móveis de alto desempenho, como jogos em tempo real, streaming em HD e aplicações baseadas em IA, que exercem pressão crescente sobre dispositivos 4G legados. De acordo com previsões da Ericsson AB, o consumo médio mensal de dados por smartphone deve superar 7 GB até 2025, exercendo maior pressão sobre o hardware desatualizado e incentivando os usuários a adotarem modelos mais novos com 5G habilitado[3]. Os varejistas estão aproveitando esse impulso oferecendo incentivos de troca atraentes, como crédito elevado por dispositivos antigos e serviços de transferência de dados no mesmo dia, reduzindo efetivamente as barreiras de atualização enquanto aumentam a conveniência para o cliente. Essas estratégias não apenas impulsionam as vendas de novos dispositivos, mas também criam fluxos de receita secundários por meio da revenda de unidades recondicionadas, contribuindo para iniciativas de economia circular.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade persistente no fornecimento global de chips | -0.9% | Global, mais grave nos polos de fabricação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Retração dos gastos discricionários impulsionada pela inflação | -0.7% | Global, aguda na Europa e América do Sul | Curto prazo (≤ 2 anos) |
| Intensificação da concorrência de preços no e-commerce transfronteiriço | -0.4% | Global, maior impacto na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Crescente escrutínio regulatório sobre conformidade em resíduos de equipamentos elétricos e eletrônicos | -0.3% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Persistente no Fornecimento Global de Chips
A escassez de semicondutores continua a perturbar o planejamento de estoque do varejo de eletrônicos, uma vez que o impacto do furacão Helene nas operações de mineração de quartzo em Spruce Pine, na Carolina do Norte, em 2024, evidenciou vulnerabilidades críticas na cadeia de suprimentos. Essa instalação fornece aproximadamente 70% do quartzo de alta pureza global, essencial para a produção de wafers de semicondutores, demonstrando como fontes de matérias-primas geograficamente concentradas criam riscos sistêmicos. As demandas de inteligência artificial exercem pressão adicional sobre a alocação de chips, já que os processadores para data centers comandam preços premium e prioridade de alocação em detrimento das aplicações de eletrônicos de consumo. Os varejistas respondem diversificando os relacionamentos com fornecedores e implementando previsão de demanda baseada em inteligência artificial para otimizar a alocação de estoque entre as categorias de produtos. A implantação de sistemas de gerenciamento de riscos na cadeia de suprimentos baseados em inteligência artificial pela General Motors exemplifica como grandes compradores identificam proativamente possíveis interrupções antes que elas impactem os cronogramas de produção.
Retração dos Gastos Discricionários Impulsionada pela Inflação
As pressões inflacionárias persistentes restringem as compras de eletrônicos de consumo à medida que os domicílios priorizam bens essenciais em detrimento de atualizações discricionárias. Os dados do Federal Reserve indicam que os gastos com eletrônicos de consumo caíram 3,20% em relação ao ano anterior no terceiro trimestre de 2024, pois o crescimento da renda disponível ajustada pela inflação ficou aquém dos aumentos de preços em várias categorias. Essa restrição afeta particularmente os produtos de médio alcance, pois os consumidores adiam compras ou optam por dispositivos de funcionalidade básica, comprimindo as margens dos varejistas em categorias baseadas em volume. As políticas tarifárias propostas poderiam agravar essas pressões, com estimativas do Instituto Peterson sugerindo que tarifas de 25% sobre eletrônicos chineses poderiam aumentar os preços de laptops em 45% e os custos de smartphones em 26%. Os varejistas se adaptam por meio de programas de troca expandidos e parcerias de financiamento, tentando manter os volumes de transações apesar das restrições de acessibilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Canal de Varejo:
Plataformas de Terceiros Dominam, D2C SuperaO e-commerce de terceiros detinha 43,72% da participação de mercado de Varejo de Eletrônicos de Consumo em 2025, mas os sites próprios de marcas têm projeção de capturar o maior CAGR de 9,92% até 2031, refletindo o apetite das marcas pela propriedade direta de dados. O tamanho do mercado de Varejo de Eletrônicos de Consumo atribuído aos sites D2C deve adicionar mais de USD 44,2 bilhões ao longo do horizonte, ajudando os fabricantes a compensar a erosão das margens no atacado. As redes omnicanal físicas respondem com retirada na calçada, entrega no mesmo dia e pacotes de suporte técnico por assinatura para preservar o tráfego. O impulso D2C não significa a extinção dos gigantes dos marketplaces; os efeitos de rede ainda canalizam as pequenas marcas para a Amazon para geração de demanda. No entanto, o aumento das taxas de plataforma levou vendedores de alto volume a co-lançar sites independentes apoiados pelo tráfego de comércio social. As lojas autônomas em shopping centers enfrentam um CAGR mais modesto de 3,22% à medida que o tráfego de pedestres migra para empreendimentos de uso misto, mas âncoras experienciais — salões de jogos em VR ou maquetes de casas inteligentes — podem aumentar o tempo de permanência e as taxas de adesão. Em última análise, a coexistência de canais evolui para a orquestração da jornada do cliente: a descoberta pode começar no TikTok, a comparação em um marketplace e a compra em um aplicativo da marca com retirada na loja.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
Residencial Mantém Escala, Comercial AceleraAs aplicações residenciais geraram 68,43% do tamanho do mercado de Varejo de Eletrônicos de Consumo em 2025, sustentadas por domicílios com múltiplos dispositivos e pela adoção de casas inteligentes. No entanto, o segmento comercial está projetado para crescer a um CAGR de 7,98% em razão dos investimentos em trabalho híbrido. Displays colaborativos, barras de videoconferência e servidores de análise de segurança encabeçam as listas de aquisição à medida que as empresas reformam os espaços para presença flexível. Os compradores comerciais operam com base na lógica do custo total de propriedade; portanto, os varejistas ampliam contratos de serviços gerenciados e financiamento para garantir compromissos de renovação de três a cinco anos, elevando o valor vitalício. Os compradores residenciais continuam priorizando facilidade e gratificação imediata; janelas de entrega em uma hora para smartphones e consoles premium provaram aumentar a conversão em 17% para os varejistas que oferecem o serviço. À medida que as condições macroeconômicas se apertam, ambos os segmentos gravitam em direção a descontos de troca, estabelecendo um fluxo de estoque circular que reduz o preço de entrada e melhora as credenciais ambientais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
Online Avança, Offline se ReinventaOs canais de distribuição online avançam a um CAGR de 9,31% até 2031, ganhando participação progressivamente em relação aos canais offline, que mantêm 56,71% da participação de mercado em 2025, mas crescem a apenas 4,05% de CAGR. Essa mudança reflete mudanças comportamentais permanentes dos padrões de compras da era pandêmica, à medida que os consumidores adotam processos digitais de pesquisa e compra para categorias de eletrônicos. O crescimento do segmento de eletrônicos da Amazon demonstra as vantagens das plataformas online em amplitude de seleção e transparência de preços, enquanto os varejistas tradicionais investem fortemente em capacidades omnicanal para permanecerem competitivos. O bem-sucedido modelo de "comprar online, retirar na loja" da Best Buy ilustra como os varejistas offline podem aproveitar os ativos físicos para competir com plataformas digitais puras.
A evolução do canal cria dinâmicas competitivas distintas, com plataformas online se destacando em conveniência e seleção, enquanto as lojas offline oferecem avaliação presencial do produto e gratificação imediata. Os formatos de varejo experiencial tentam preencher essa lacuna, usando demonstrações de AR e VR para replicar a riqueza de informações online em ambientes físicos. A reformulação do departamento de eletrônicos do Walmart em 2024 exemplifica como os varejistas tradicionais integram ferramentas digitais para aprimorar as experiências na loja, mantendo suas vantagens de logística e estoque. Os fatores de conformidade regulatória influenciam cada vez mais as estratégias de canal, pois os requisitos de gestão de resíduos de equipamentos elétricos e eletrônicos favorecem os varejistas com capacidades de logística reversa estabelecidas para programas de troca e reciclagem.
Análise Geográfica
Mercado de Varejo de Eletrônicos de Consumo da APAC
A Ásia-Pacífico domina o mercado de Varejo de Eletrônicos de Consumo com uma participação de 36,05% em 2025, aproveitando a proximidade com a manufatura, o crescente consumo da classe média e a rápida adoção do comércio eletrônico nas principais economias. A integração do "Novo Varejo" da China, que une canais online e offline, cria sofisticadas experiências omnicanal que os varejistas ocidentais estão agora emulando, enquanto o setor de bens de consumo duráveis da Índia cresce a aproximadamente 11% de CAGR, com a EY projetando que o país se tornará o quarto maior mercado do mundo até o ano fiscal de 2027. A Electronic City da Indonésia investiu 15 milhões de USD em expansão do varejo durante 2024, refletindo a confiança regional no crescimento sustentado da demanda, apesar das incertezas econômicas globais. O impulso do comércio eletrônico no Sudeste Asiático continua com o mercado do Vietnã projetado para atingir 63 bilhões de USD até 2030, impulsionado por comportamentos de compra com foco em dispositivos móveis e pela melhoria da infraestrutura logística.
Mercado de Varejo de Eletrônicos de Consumo do MEA
O Oriente Médio e África emerge como a região de crescimento mais rápido, com CAGR de 7,61% até 2031, atraindo investimentos estrangeiros significativos à medida que os varejistas reconhecem o potencial de mercado inexplorado. A aquisição de 360 milhões de USD pela TJX Companies de uma participação de 35% na Brands for Less, dos Emirados Árabes Unidos, em 2024, sinaliza a confiança dos grandes varejistas nas perspectivas de crescimento regional, enquanto a joint venture de 30 milhões de USD da Sharp com o Grupo Elaraby do Egito para a fabricação de refrigeradores demonstra como as marcas globais estabelecem produção local para atender mercados em expansão. A região se beneficia de uma população jovem, crescente urbanização e iniciativas governamentais de digitalização que impulsionam a adoção de eletrônicos nos segmentos de consumo e comercial.
Mercado de Varejo de Eletrônicos de Consumo da Europa e das Américas
A América do Norte e a Europa enfrentam dinâmicas de mercado maduras com CAGR de 4,14% e 3,47%, respectivamente, até 2031, à medida que os ciclos de substituição se prolongam e os consumidores se tornam mais seletivos em relação às atualizações. No entanto, essas regiões lideram na adoção do segmento premium e na inovação do varejo experiencial, com as áreas de demonstração de realidade virtual da Best Buy Co., Inc. e as ofertas de serviços ampliadas da Apple Inc. estabelecendo padrões globais de engajamento do cliente. Os mercados europeus enfatizam particularmente a conformidade com a sustentabilidade, com os requisitos da diretiva WEEE (Resíduos de Equipamentos Elétricos e Eletrônicos) criando vantagens competitivas para os varejistas com programas estabelecidos de economia circular. O CAGR de 4,93% da América do Sul reflete a recuperação econômica e o acesso ampliado da classe média a eletrônicos de consumo, embora a volatilidade cambial e as dependências de importação criem desafios contínuos para trajetórias de crescimento consistentes.
Panorama regulatório
O varejo de eletrônicos de consumo opera sob um regime de conformidade em camadas que abrange segurança de produtos, uso de energia, produtos químicos, embalagens e obrigações de retorno em fim de vida, com requisitos que variam conforme o mercado de destino (por exemplo, FCC nos Estados Unidos, marcação CE na União Europeia, BIS na Índia, ANATEL no Brasil, IFT no México e KC na Coreia do Sul). Em 2026, o Regulamento Geral de Segurança de Produtos (GPSR) da UE amplia as expectativas de proteção ao consumidor para produtos vendidos em todos os canais, reforçando as obrigações relacionadas à rastreabilidade e aos fluxos de informação que os marketplaces on-line e os varejistas omnicanal devem operacionalizar em larga escala.
As regras vinculadas à sustentabilidade também estão passando de programas voluntários para obrigações exequíveis que afetam o mix de produtos, as embalagens e a logística reversa. A estrutura de Responsabilidade Estendida do Produtor (EPR) do Oregon para baterias entra em vigor em abril de 2026, e o Regulamento de Embalagens e Resíduos de Embalagens da UE introduz novos requisitos de rotulagem e reciclagem a partir de metade de 2026. Separadamente, a exigência da Comissão de Segurança de Produtos de Consumo dos EUA para o registro eletrônico (eFiling) de Certificados de Conformidade junto à Alfândega e Proteção de Fronteiras dos EUA entra em vigor em julho de 2026, aumentando a importância da documentação automatizada de conformidade para fluxos de importação de eletrônicos com alto número de SKUs.
Análise da cadeia de valor
A cadeia de valor começa com os fabricantes de equipamentos originais (OEMs) de eletrônicos de consumo e os ecossistemas de componentes que moldam a disponibilidade, as especificações e o momento de atualização, passando então por importadores, distribuidores e varejistas responsáveis pelo merchandising, financiamento e agregação de serviços. Os varejistas recorrem cada vez mais a organismos de padronização e interoperabilidade para reduzir atritos em ecossistemas multimarcas e em devoluções, incluindo o programa de padrões da Consumer Technology Association (CTA) (mais de 150 padrões ativos, atualizado em abril de 2026) e os padrões de interface de exibição da VESA, como DisplayPort e DisplayHDR, apoiados por uma ampla base de membros.
A execução downstream concentra-se no planejamento de mix de produtos, no atendimento de pedidos, na entrega de última milha e na logística reversa para trocas, reforma e reciclagem, áreas em que escala e capacidades de dados ajudam a diferenciar os líderes. Grandes varejistas e marketplaces combinam logística própria com parceiros terceirizados para estabilizar o fluxo e gerenciar interrupções. O Walmart utiliza parceiros de logística terceirizada (3PL) como C.H. Robinson, Hub Group e RJW Logistics dentro de sua rede consolidada, enquanto a Amazon aplica modelos internos de IA (incluindo o Frida) para planejamento de demanda e mix de produtos. A defesa de políticas e o monitoramento regulatório ocorrem em paralelo por meio de organismos setoriais como a Consumer Electronics Retailers Coalition (CERC) e o European Consumer Electronics Retail Council (EuCER), refletindo como as regras de produtos, embalagens e resíduos eletrônicos estão cada vez mais moldando a economia do varejo.
Panorama Competitivo
O mercado de Varejo de Eletrônicos de Consumo apresenta fragmentação moderada, com os cinco principais participantes detendo coletivamente uma parcela significativa da participação de mercado global. Essa estrutura deixa espaço substancial para varejistas especializados e líderes regionais capturarem nichos de segmento por meio de ofertas personalizadas e compreensão do mercado local. A Amazon lidera globalmente, beneficiando-se da escalabilidade de seu modelo de marketplace e da robusta infraestrutura logística. Enquanto isso, o Walmart permanece um forte concorrente, utilizando sua extensa rede de lojas físicas e capacidades de cadeia de suprimentos para competir efetivamente em eletrônicos. As dinâmicas competitivas variam amplamente por região e canal de vendas, influenciadas por fatores como comportamento do consumidor, ambientes regulatórios e maturidade do mercado.
A diferenciação estratégica no mercado está se afastando de modelos de varejo puramente transacionais em direção a formatos experienciais e orientados a serviços. À medida que as plataformas online se tornam cada vez mais dominantes em precificação e conveniência de produtos, os varejistas com lojas físicas estão investindo em serviços de valor agregado para reter a fidelidade dos clientes. O Geek Squad da Best Buy e o Genius Bar da Apple exemplificam essa mudança, oferecendo suporte técnico e engajamento pós-venda que criam custos de mudança e aprofundam os relacionamentos com a marca. Essas camadas de serviço ajudam os varejistas tradicionais a se defenderem tanto das marcas diretas ao consumidor quanto dos players internacionais de e-commerce que contornam os sistemas de distribuição convencionais. Nesse cenário, construir fidelidade emocional e baseada em serviços está se tornando tão importante quanto oferecer preços competitivos.
A inovação tecnológica continua a se acelerar, com personalização baseada em IA, suporte ao cliente via chat e demonstrações de produtos em realidade aumentada agora sendo esperados em vez de excepcionais. À medida que as ferramentas digitais se tornam padrão nas principais plataformas, o foco está se voltando para a excelência na execução e a integração perfeita das experiências online e offline. Oportunidades de crescimento também estão surgindo em geografias pouco atendidas e segmentos de produtos de nicho onde as necessidades dos clientes não são atendidas pelos players de mercado de massa. Adicionalmente, a crescente pressão regulatória sobre sustentabilidade está impulsionando a demanda por serviços como recondicionamento certificado, reciclagem e programas de troca — áreas que exigem fortes capacidades operacionais e expertise em conformidade. Os varejistas que conseguirem navegar por essas complexidades enquanto mantêm a confiança dos clientes provavelmente obterão vantagens competitivas de longo prazo.
Líderes do Setor de Varejo de Eletrônicos de Consumo
-
Amazon.com, Inc
-
Walmart Inc.
-
Best Buy Co., Inc.
-
JD.com Inc.
-
MediaMarktSaturn Retail Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo de Eletrônicos de Consumo Empresas cobertas neste relatório
- Best Buy Co., Inc.
- Amazon.com, Inc.
- Walmart Inc.
- MediaMarktSaturn Retail Group
- Fnac Darty SA
- JD.com Inc.
- Alibaba Group (Tmall)
- Apple Inc. (Apple Stores & Online)
- Currys plc (Dixons Carphone)
- Croma (Infiniti Retail Ltd.)
- Reliance Digital
- GOME Retail Holdings Ltd.
- Suning.com Co., Ltd.
- Flipkart Internet Pvt. Ltd.
- Costco Wholesale Corporation
- Target Corporation
- Elkjøp Nordic AS (Elgiganten)
- Yodobashi Camera Co., Ltd.
- Boulanger
- Carrefour SA
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a expansão do mix de produtos viabilizada pela cadeia de suprimentos e a maior rapidez na disponibilidade, especialmente para varejistas capazes de traduzir investimentos em logística em uma seleção on-line mais ampla e promessas de entrega confiáveis. O Walmart vem aplicando abordagens de IA e gêmeos digitais para testar cenários logísticos e, em fevereiro de 2026, estava reformando 23 de seus 42 centros de distribuição regionais nos EUA com automação. Em maio de 2026, o Walmart lançou seu programa Prepaid Consolidation para simplificar a logística de entrada, permitindo que os fornecedores enviem para um único ponto de distribuição nacional, o que ajuda os varejistas de eletrônicos a reduzir a complexidade de entrada, melhorar o desempenho de estoque e sustentar o crescimento on-line sem aumentar proporcionalmente o estoque nas lojas.
Outra oportunidade é a plataformização do atendimento de pedidos e dos marketplaces como ferramentas competitivas no varejo de eletrônicos de consumo, em que a amplitude de seleção e a velocidade de entrega influenciam a conversão. Em maio de 2026, a Amazon apresentou o Amazon Supply Chain Services, abrindo suas capacidades de frete, atendimento de pedidos e entrega a empresas terceiras. A empresa também tem investido em conceitos de varejo físico de grande formato ligados ao atendimento robotizado (Project Kobe), que conectam a experiência na loja com operações de back-end automatizadas. Juntas, essas iniciativas elevam a confiabilidade das entregas e a amplitude de SKUs, ao mesmo tempo em que criam camadas de parceria e serviço para marcas e varejistas menores que desejam acesso a logística de alto desempenho e atendimento multicanal sem construir infraestrutura comparável.
Desenvolvimentos industriais recentes em Mercado de Varejo de Eletrônicos de Consumo
- Junho de 2026: A Amazon firmou um acordo plurianual, de vários bilhões de dólares, com a Corning Incorporated para fornecer fibra óptica, cabos e soluções de conectividade para expandir sua infraestrutura de data centers. O acordo amplia a capacidade dos data centers da Amazon com fibra e conectividade aprimoradas. Também cria 1.000 empregos na indústria da Carolina do Norte, fortalecendo a cadeia de suprimentos nacional.
- Junho de 2026: A Best Buy lançou a implementação nacional de TVs com LED RGB em suas lojas e canais digitais. A implementação consolida parcerias exclusivas com Samsung, Sony, LG, TCL e Hisense. A iniciativa fortalece as capacidades de exibição da Best Buy e a escolha do consumidor, apoiando sua estratégia de ecossistema de hardware.
- Abril de 2026: O Walmart expandiu sua plataforma de marketplace ao introduzir uma categoria dedicada de Eletrônicos Premium para captar estoque tecnológico e especializado de maior margem. A medida aprimora o mix de eletrônicos do Walmart no marketplace. Fortalece o posicionamento competitivo frente a players exclusivamente on-line ao focar em produtos de maior margem.
Mercado de Varejo de Eletrônicos de Consumo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos eletrônicos de consumo vendidos a clientes finais por varejistas por meio de lojas físicas e canais online, onde a receita é reconhecida no momento da venda no varejo e inclui a receita de varejo relacionada ao produto.
Exclusões do escopo: Exclui o valor da fabricação upstream, a distribuição puramente B2B que não passa pelo checkout do varejo e as vendas de segunda mão entre particulares que contornam os varejistas.
Visão Geral da Segmentação
- Por Canal de Varejo
- Lojas Autônomas
- Shopping Centers
- Sites Próprios de Marcas
- Plataformas de E-Commerce de Terceiros
- Varejistas Omnicanal
- Outros Canais de Varejo
- Por Aplicação
- Residencial
- Comercial
- Por Canal de Distribuição
- Offline
- Online
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e para manter nossas premissas ancoradas em atividades de varejo observáveis. Revisamos estatísticas governamentais públicas sobre comércio varejista e gastos do consumidor, juntamente com publicações de comércio e alfândega que ajudam a explicar as variações de oferta impulsionadas por importações nas principais categorias.
Também consultamos fontes confiáveis, como a série de comércio varejista do U.S. Census Bureau, dados de faturamento do varejo do Eurostat, estatísticas de comércio da UN Comtrade, indicadores de consumo doméstico da OCDE e dados de inflação e taxas de câmbio de bancos centrais. Para conectar essas séries macroeconômicas à realidade no nível do varejista, utilizamos relatórios anuais e apresentações para investidores, registros quando disponíveis e cobertura jornalística confiável sobre contagem de lojas, mix omnicanal e tendências de categorias. Em alguns casos, foram utilizadas assinaturas pagas para dados financeiros de empresas, verificações de importações e exportações no nível de remessa e sinais de atividade de patentes vinculados a ciclos de renovação de dispositivos. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências públicas e pagas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em converter sinais amplos do varejo em premissas utilizáveis sobre mix de canais, adesão por categoria e comportamento de preços durante promoções e lançamentos de novos produtos. Conversamos com líderes do lado varejista, funções de vendas voltadas para marcas, contatos de cadeia de suprimentos e gerentes de categoria nas principais regiões, a fim de preencher lacunas nos relatórios públicos e, em seguida, realizar verificações cruzadas.
As contribuições dessas discussões foram utilizadas para testar o que foi aprendido na pesquisa documental, alinhar sobre os impulsionadores de demanda realistas (como ciclos de substituição e adoção de financiamento) e confirmar que nossos totais finais correspondem ao que os participantes do mercado observam em seus próprios planos operacionais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos de alto nível (CXOs): 15% | APAC: 49% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 25% | EMEA: 30% |
| Participantes menores: 21% | Gerentes: 60% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa a partir de uma reconstrução de cima para baixo do conjunto de demanda do varejo, vinculando a atividade de varejo de eletrônicos e eletrodomésticos aos gastos do consumidor e à produção do comércio varejista, que é então traduzida em divisões por categoria e canal utilizando indicadores de mix mensurados. Somente após a construção desses totais é que os corroboramos com aproximações seletivas de baixo para cima, como consolidações de receita amostradas a partir de registros divulgados por varejistas, verificações de contagem de lojas e produtividade, e uma verificação de consistência de preço médio de venda multiplicado pelo volume para os principais grupos de dispositivos.
Alguns insumos relevantes neste mercado incluem o faturamento do varejo para estabelecimentos de eletrônicos e eletrodomésticos, a penetração do comércio eletrônico em eletrônicos, o movimento do valor médio do ticket ajustado pela inflação durante períodos promocionais, o momento da conversão cambial para receitas reportadas e a cadência de substituição de dispositivos para telefones, computadores, televisores e grandes eletrodomésticos. Onde os dados são escassos para países menores ou para o varejo informal, as lacunas são tratadas com o uso de indicadores substitutos, como importações de produtos acabados, gastos per capita regionais com eletrônicos e sinais de presença de varejistas, seguidos de verificações primárias para evitar a superestimação da demanda.
As previsões são construídas por meio de análise de cenários apoiada por relações multivariadas simples entre tendências de renda disponível, inflação, intensidade promocional e ciclos de renovação de produtos, com premissas revisadas junto aos entrevistados para manter a perspectiva futura realista, em vez de otimista ou excessivamente conservadora.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de várias rodadas de verificações para que os totais se comportem como um mercado de varejo real. Comparamos o movimento de receita modelado com sinais independentes, como o crescimento do comércio varejista, a direção das vendas em mesmas lojas reportadas pelas empresas e as mudanças nos fluxos comerciais para as principais categorias de dispositivos, e investigamos quaisquer grandes variações antes da aprovação final.
Quando uma anomalia é encontrada, a lógica é reprocessada com insumos atualizados e, se necessário, perguntas de acompanhamento são enviadas de volta a entrevistados selecionados para confirmar se a mudança é estrutural ou temporária. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes choques de preços, desacelerações da demanda ou grandes mudanças de canal. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Varejistas de Eletrônicos de Consumo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para varejistas de eletrônicos de consumo podem parecer muito distantes entre si porque a definição de receita de varejo não é tratada da mesma forma por todos os publicadores, e os limites dos canais podem mudar rapidamente. As diferenças também decorrem do momento, pois movimentos rápidos de preços e câmbio podem transformar o mesmo volume de vendas subjacente em um número diferente em dólares americanos.
As maiores lacunas geralmente surgem do que é contabilizado como venda de varejista versus repasse de marketplace, de como a receita de produtos recondicionados e com embalagem aberta é tratada e de se serviços como garantias e taxas de financiamento de dispositivos estão incluídos no total. Outro fator é a postura do caso base, em que algumas estimativas se apoiam em premissas agressivas de ciclo de atualização, enquanto outras suavizam a demanda usando curvas de substituição mais lentas e menos picos promocionais, e essas escolhas podem mover o tamanho de 2026 de forma significativa em qualquer direção para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 1,08 T (2026) | |
| Consultoria Global A | USD 1,12 T (2025) | Utiliza um ano base anterior e aplica uma trajetória de crescimento online assumida mais elevada, e parece incluir o GMV de marketplace que pode superestimar a receita verdadeiramente reconhecida pelo varejista. |
| Associação do Setor B | USD 0,98 T (2026) | Acompanha as vendas de tecnologia de consumo usando remessas por categoria e proxies de valor no varejo, o que pode subestimar varejistas de múltiplas categorias e pode excluir a receita de adesão de garantias e acessórios. |
Entre as três estimativas, a diferença é explicada principalmente pelas escolhas de contabilização de canais e pelo fato de a estimativa partir do reconhecimento de receita no varejo ou de proxies de vendas no nível do produto. Ao manter variáveis como mix de canais, movimento de preços e momento cambial de forma explícita, o resultado torna-se mais fácil de reconciliar e de reutilizar para planejamento entre regiões e períodos de tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Varejo de Eletrônicos de Consumo em 2026?
O tamanho do Mercado de Varejistas de Eletrônicos de Consumo deve atingir USD 1,08 trilhão em 2026 e crescer a um CAGR de 2,74% para alcançar USD 1,24 trilhão até 2031.
Qual canal de varejo está crescendo mais rapidamente para eletrônicos?
Os sites próprios de marcas lideram o crescimento com um CAGR projetado de 9,92% até 2031, impulsionados pelos fabricantes que buscam engajamento direto com os clientes.
Qual região apresenta a maior taxa de crescimento para vendas de eletrônicos?
O Oriente Médio e África deve registrar um CAGR de 7,61%, beneficiando-se de uma população jovem e da expansão da infraestrutura digital.
Como os varejistas estão enfrentando a escassez de chips?
Os varejistas implantam previsões baseadas em IA, diversificam as bases de fornecedores e firmam contratos de alocação pré-pagos para estabilizar a disponibilidade de produtos.
Por que o BNPL é importante para o varejo de eletrônicos?
O BNPL eleva as taxas de conversão ao fragmentar pagamentos de alto valor em parcelas sem juros, tornando os dispositivos premium acessíveis a compradores avessos ao crédito