
Tamanho e Participação do Mercado de Combustível de Aviação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 341.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 548.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
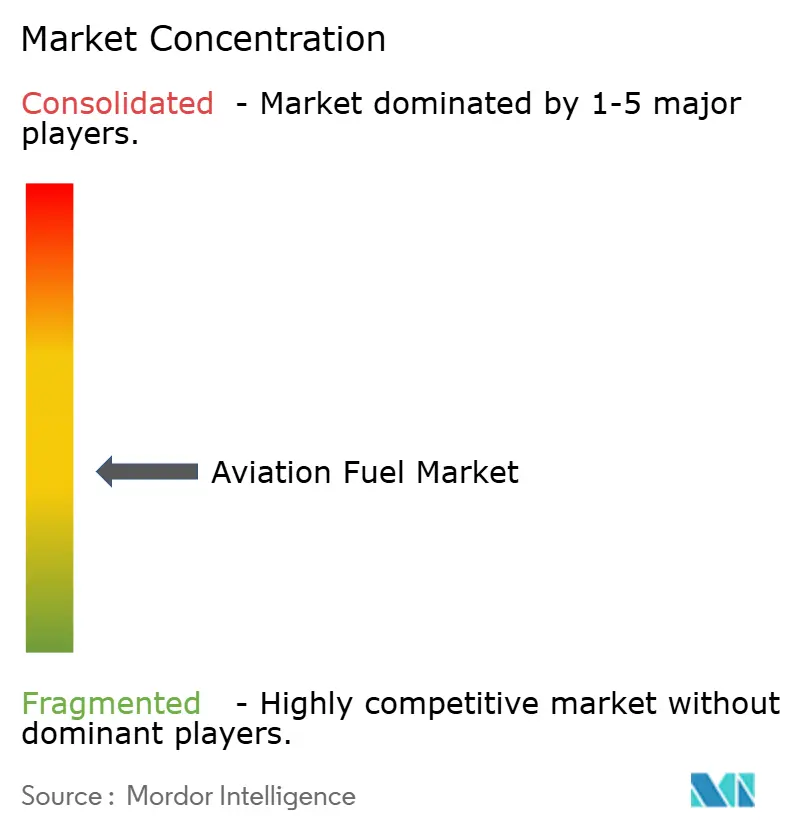
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Combustível de Aviação por Mordor Intelligence
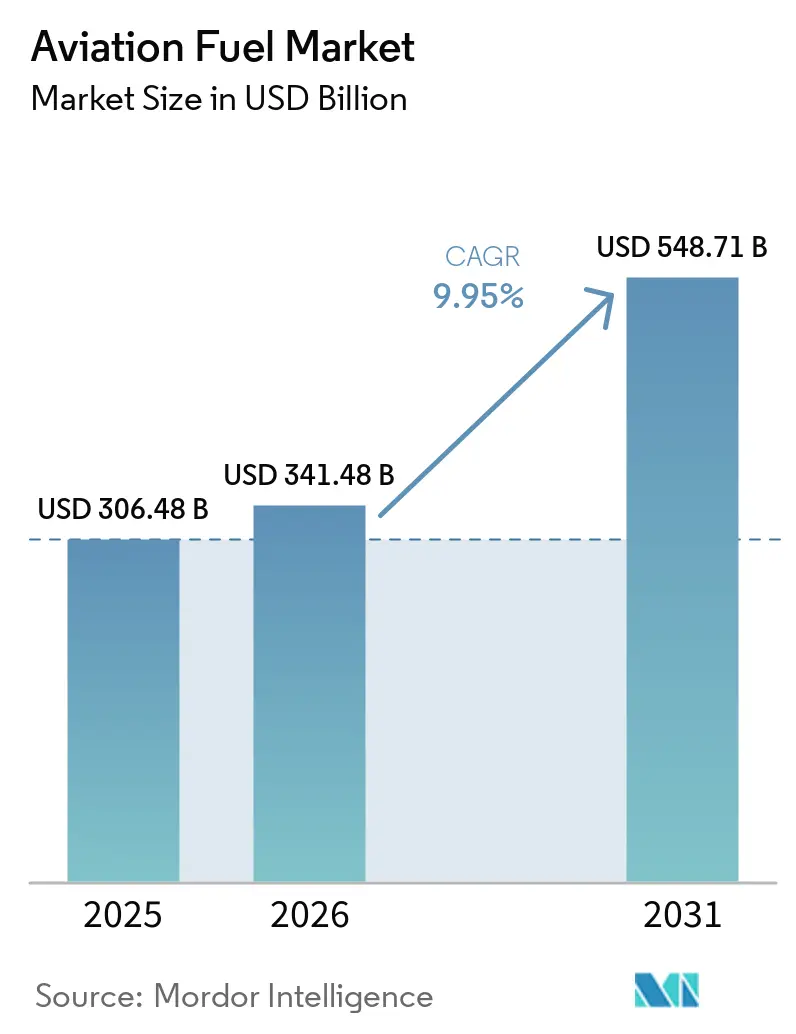
Espera-se que o tamanho do Mercado de Combustível de Aviação aumente de USD 306,48 bilhões em 2025 para USD 341,48 bilhões em 2026 e atinja USD 548,71 bilhões até 2031, crescendo a um CAGR de 9,95% no período 2026-2031.
A recuperação do tráfego global de passageiros, o rápido crescimento da carga aérea impulsionado pelo comércio eletrônico e os crescentes mandatos de emissões líquidas zero impulsionam conjuntamente o volume e o valor, enquanto os prêmios do combustível de aviação sustentável (SAF) amplificam a expansão da receita em relação ao volume processado. As companhias aéreas estão otimizando os fatores de ocupação, as transportadoras de baixo custo estão ampliando suas redes e as grandes petrolíferas integradas estão adaptando hidrotratadores para coprocessar óleos residuais, garantindo o fornecimento convencional mesmo com o aumento da penetração do SAF. Enquanto isso, os ciclos de modernização da defesa e as tensões geopolíticas elevam as taxas de missões, injetando demanda constante do segmento militar. Os projetos de e-querosene de energia para líquido (PtL) prontos para iniciar operações após 2026 fornecem uma proteção de longo prazo contra a escassez de matérias-primas e oferecem às companhias aéreas um caminho de conformidade credível sob o CORSIA e o ReFuelEU Aviation.
As principais restrições giram em torno da volatilidade dos preços do petróleo bruto e da concorrência por matérias-primas para SAF com produtores de diesel renovável, ambos comprimindo as margens de refino. Os ganhos de eficiência dos motores de 15 a 20% por assento-milha das plataformas LEAP e GTF estão moderando o crescimento incremental de volume, mas a expansão da atividade de voos compensa as economias por viagem. O mercado de combustível de aviação, portanto, navega por uma transição estrutural: o combustível de aviação convencional permanece a principal âncora de volume ao longo da década, mas o SAF captura valor desproporcional por meio de prêmios impulsionados por políticas, contratos de compra corporativa e potencial de créditos de carbono. As refinarias incumbentes que garantem fornecimento confiável de lipídios residuais e aceleram a escala do PtL estão posicionadas para defender sua participação contra novos entrantes especializados em SAF, enquanto os aeroportos que instalam infraestrutura dedicada ao SAF antecipadamente atraem hubs de fuselagem larga que buscam reduzir a exposição ao risco de conformidade.
Principais Conclusões do Relatório
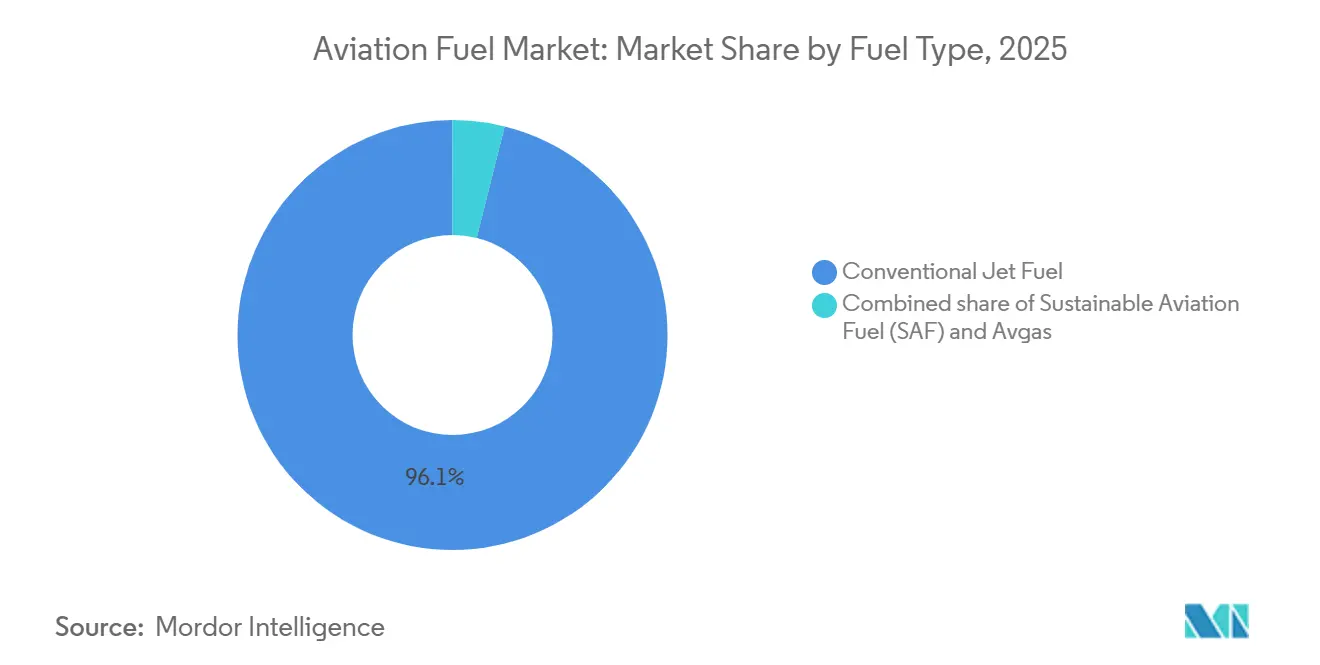
- Por tipo de combustível, o combustível de aviação convencional reteve uma participação de 96,1% no mercado de combustível de aviação em 2025, enquanto o SAF está previsto para expandir a um CAGR de 37,0% até 2031.
- Por tipo de aeronave, as plataformas de fuselagem estreita responderam por 60,3% do tamanho do mercado de combustível de aviação em 2025, enquanto as operações de cargueiros e aviões de carga estão a caminho de crescer a um CAGR de 14,5% no período 2026-2031.
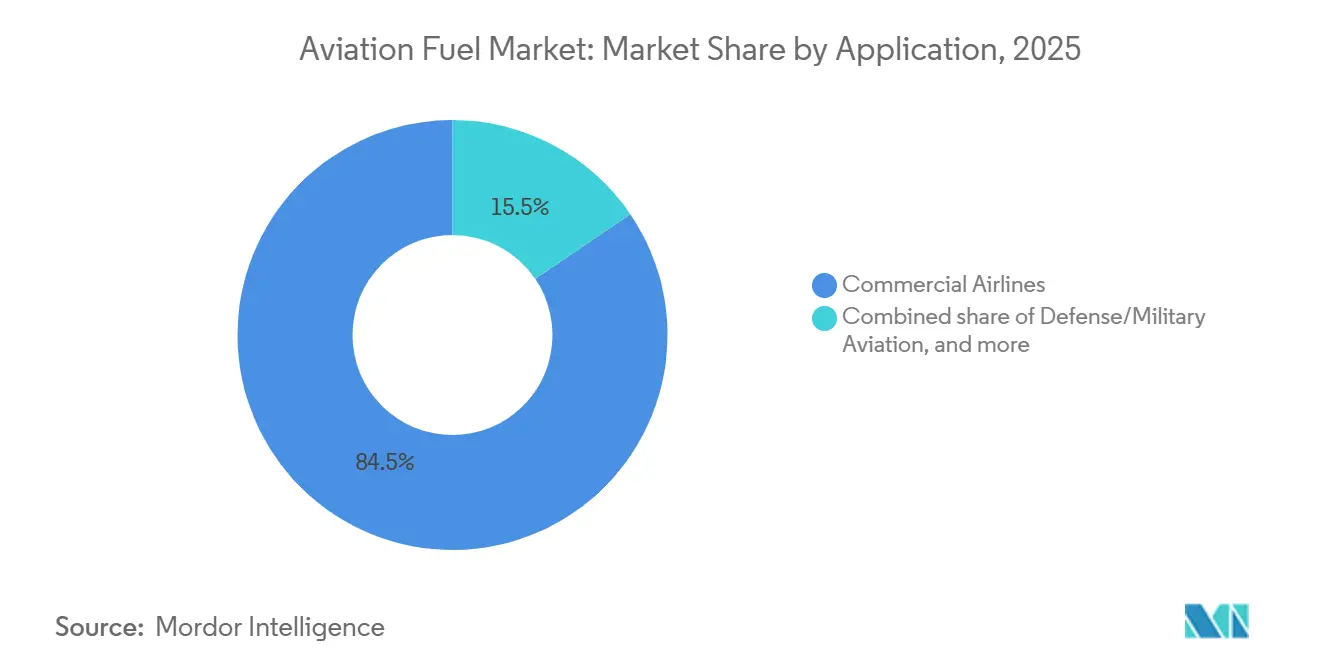
- Por aplicação, as companhias aéreas comerciais lideraram com uma participação de 84,5% no tamanho do mercado de combustível de aviação em 2025; a aviação de defesa e militar apresenta o maior CAGR projetado de 13,8% durante o período de previsão.
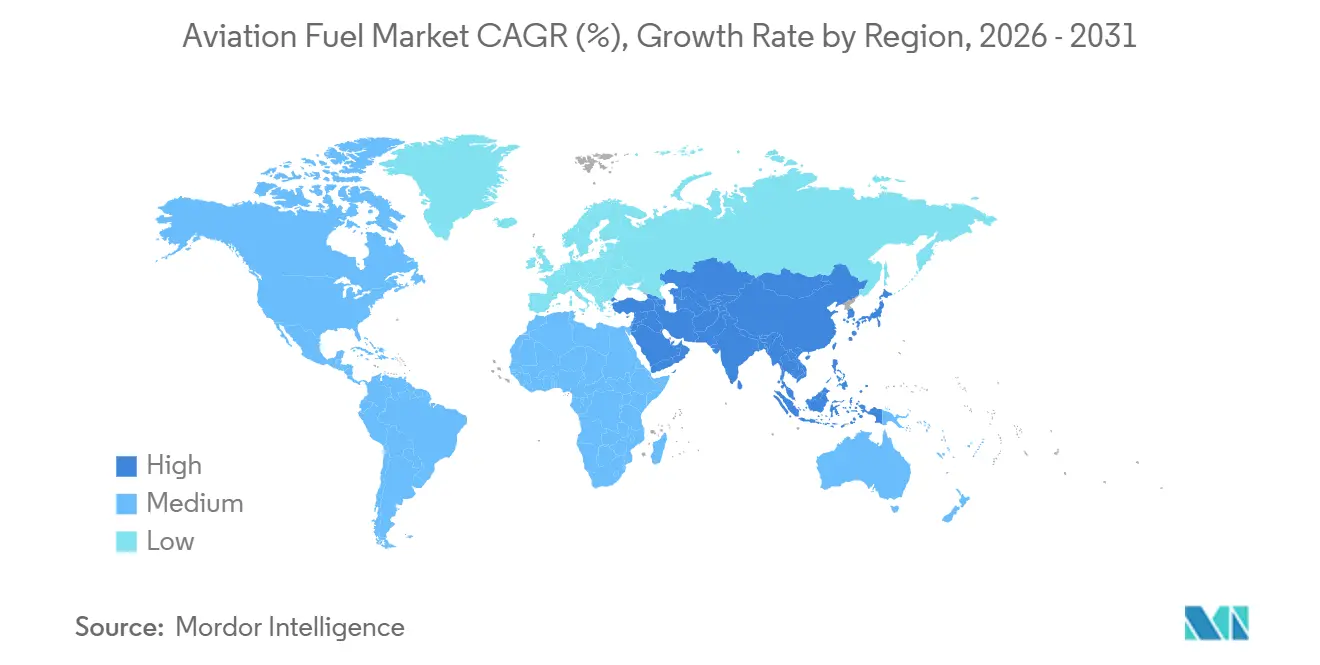
- Por geografia, a América do Norte detinha 37,7% da participação no mercado de combustível de aviação em 2025, enquanto a Ásia-Pacífico está prevista para registrar o crescimento mais rápido a um CAGR de 12,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Combustível de Aviação*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação do tráfego de passageiros pós-pandemia em alta | 2.1% | Global, com Ásia-Pacífico e Oriente Médio liderando a recuperação | Curto prazo (≤ 2 anos) |
| Expansão das transportadoras de baixo custo em mercados emergentes | 1.8% | Núcleo da Ásia-Pacífico (Índia, ASEAN), América Latina, Oriente Médio | Médio prazo (2-4 anos) |
| Modernização da frota e entrega de novas aeronaves com eficiência de combustível | 1.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento dos gastos globais com aviação de defesa | 1.4% | América do Norte, Europa (membros da OTAN), Ásia-Pacífico (aliados do Indo-Pacífico) | Longo prazo (≥ 4 anos) |
| Boom nas conversões de cargueiros aéreos | 1.2% | Hubs de comércio eletrônico da América do Norte e Ásia-Pacífico, com expansão para a Europa | Médio prazo (2-4 anos) |
| Expansão da capacidade de e-querosene de energia para líquido (PtL) | 0.8% | Europa (Noruega, Alemanha) e América do Norte (projetos no Chile, Costa do Golfo dos EUA), estágio inicial global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do Tráfego de Passageiros Pós-Pandemia em Alta
Os embarques de passageiros se recuperaram para 4,7 bilhões em 2024, igual ao pico de 2019, e a IATA projeta 8,8 bilhões até 2040.[1] As viagens de lazer retornaram primeiro, as viagens corporativas depois, mas ambos os segmentos agora superam os níveis pré-crise em muitas rotas regionais. A otimização do fator de ocupação está intensificando o abastecimento de combustível por ciclo, pois cabines mais cheias traduzem cada assento adicional em maior consumo de querosene, apesar dos ganhos de eficiência da frota. A Ásia-Pacífico e o Oriente Médio mostram crescimento de demanda de dois dígitos à medida que o aumento da renda da classe média se cruza com acordos de serviços aéreos liberalizados. Somente a China adicionou mais de 100 milhões de passageiros domésticos em 2024, enquanto a Índia ultrapassou a marca de 200 milhões, sustentando a demanda contínua de reabastecimento em aeroportos secundários.[2] As redes ponto a ponto habilitadas por aeronaves de fuselagem estreita de longo alcance dispersam a demanda de combustível além dos grandes hubs, remodelando a logística dos distribuidores no mercado de combustível de aviação.
Expansão das Transportadoras de Baixo Custo em Mercados Emergentes
As transportadoras de baixo custo (LCCs) chegaram a 35% da capacidade global de assentos em 2024, ante 30% em 2019, conquistando participação na Índia, no Sudeste Asiático e na América Latina.[3] A IndiGo operava 370 aeronaves em 2025 e encomendou mais 500 jatos da família A320neo, garantindo uma tendência de alta no consumo de combustível por uma década.[4] AirAsia, Volaris e JetSMART emulam o modelo de custo ultrabaixo, estimulando novo tráfego em vez de deslocar os incumbentes. As aeronaves das LCCs tipicamente voam 12 a 14 horas por dia, superando as transportadoras de serviço completo em utilização e, assim, sustentando maior demanda diária de combustível. Acordos de céu aberto e incentivos como o programa UDAN da Índia reduzem o atrito no lançamento de rotas, permitindo que as LCCs penetrem em cidades secundárias onde a infraestrutura de abastecimento de combustível ainda é limitada, obrigando os fornecedores a se expandirem para novas geografias no mercado de combustível de aviação.
Modernização da Frota e Entrega de Aeronaves com Eficiência de Combustível
A Airbus entregou 766 aeronaves em 2024, enquanto a perspectiva da Boeing para 2025-2044 prevê 44.000 entregas, 70% delas de fuselagem estreita. Os jatos A320neo e 737 MAX equipados com motores LEAP reduzem o consumo de combustível em até 20% em relação aos predecessores, mas o aumento da utilização e a expansão de rotas diluem as economias líquidas de volume. Inovações em fuselagem larga como o A350 e o 787 reduzem 25% do combustível por assento em trechos intercontinentais, incentivando as companhias aéreas a aposentar aeronaves 777-200ER e A330. As empresas de leasing aceleram os pedidos de novas tecnologias, garantindo um pipeline constante independentemente da saúde financeira das companhias aéreas. As melhorias na tecnologia de motores também apertam as especificações de qualidade do combustível em relação ao enxofre e à estabilidade térmica, levando as refinarias a investir em hidrotratamento adicional, alterando assim as estruturas de custo no mercado de combustível de aviação.
Aumento dos Gastos com Aviação de Defesa, Conversões de Cargueiros Aéreos e Capacidade de E-Querosene PtL
O Departamento de Defesa dos EUA alocou USD 257 bilhões para operações e manutenção no exercício fiscal de 2025, uma fatia significativa da qual cobre o combustível de aviação. As horas de voo de caças e aviões-tanque aumentaram à medida que os membros da OTAN atingem os limites de gastos de 2% do PIB. Paralelamente à atividade de defesa, a demanda do comércio eletrônico impulsiona as conversões de cargueiros; a Boeing reentregou 116 unidades do 737-800BCF em 2024 com carteiras de pedidos se estendendo além de 2027. Pioneiros em PtL como a Norsk e-Fuel e a HIF Global estão construindo plantas que sintetizam querosene drop-in a partir de hidrogênio renovável e CO₂ capturado, com meta de mais de 300.000 toneladas de capacidade anual até 2028. Embora os custos nivelados em estágio inicial excedam USD 3 por litro, a queda nos preços dos eletrolisadores e a monetização de créditos de carbono sinalizam futura compressão de custos, ancorando a demanda de longo prazo por combustíveis de alta margem no mercado de combustível de aviação.
Análise de Impacto das Restrições do Mercado de Combustível de Aviação*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ambiente volátil de preços do petróleo bruto | -0.8% | Global, com maior exposição em regiões sem infraestrutura de hedge | Curto prazo (≤ 2 anos) |
| Custos de precificação de carbono e conformidade com o CORSIA | -0.6% | Global sob o CORSIA; a Europa enfrenta carga adicional do EU ETS | Curto prazo (≤ 2 anos) |
| Gargalos no fornecimento de matérias-primas para SAF | -0.7% | América do Norte e Europa, onde os mandatos excedem a disponibilidade de matérias-primas | Médio prazo (2-4 anos) |
| Ganhos rápidos na eficiência energética de aeronaves e motores | -0.9% | Global, com adoção mais rápida nas frotas da América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Petróleo Bruto e Custos de Precificação de Carbono/Conformidade com o CORSIA
Os preços do Brent oscilaram entre USD 70 e 90 por barril ao longo de 2024-2025, com cada variação de USD 10 movendo os custos operacionais das companhias aéreas em 3 a 4%. Os spreads de crack do combustível de aviação se ampliaram com o fechamento de capacidade na Europa, magnificando os picos de preços decorrentes de choques geopolíticos. A fase piloto do CORSIA começou em 2024, obrigando as transportadoras a comprar créditos de carbono pelo crescimento acima das linhas de base de 2019 a USD 1 a 3 por tonelada, com previsão de aumento para USD 20 até 2027. A exposição ao EU ETS sobrecarrega ainda mais os operadores europeus com licenças próximas de EUR 80 por tonelada (USD 87) no início de 2025. A volatilidade combinada de combustível e carbono amplifica o risco de margem, alimentando a consolidação e levando as companhias aéreas a fechar acordos plurianuais de SAF que estabilizam o componente de conformidade do mercado de combustível de aviação.
Gargalos no Fornecimento de Matérias-Primas para SAF e Ganhos Rápidos na Eficiência Energética de Aeronaves e Motores
A produção global de SAF atingiu 600 milhões de litros em 2024, menos de 0,2% do consumo total de combustível de aviação, limitada pela escassez de lipídios residuais e pela capacidade de conversão intensiva em capital. Os preços das matérias-primas HEFA subiram acima de USD 1.500 por tonelada à medida que os produtores de diesel renovável competiam pelo mesmo pool. O ReFuelEU exige 2% de mistura de SAF em 2025, aumentando acentuadamente para 70% até 2050, enquanto a Lei de Redução da Inflação dos EUA oferece créditos fiscais de até USD 1,75 por galão, mas não resolve o acesso às matérias-primas. Os ganhos paralelos de eficiência dos motores LEAP e GTF reduzem o combustível por voo em 15 a 20%, limitando o crescimento de volume mesmo em mercados em expansão. As duplas pressões de oferta restrita e demanda moderada redirecionam a estratégia do volume para a margem, forçando os fornecedores no mercado de combustível de aviação a priorizar canais de vendas de alto crédito e impulsionados por mandatos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Combustível de Aviação
Por Tipo de Combustível:
Mandatos de SAF Reformulam o Refino LegadoO combustível de aviação convencional sustentou 96,1% do volume e da receita em 2025, mas o aperto dos mandatos impulsiona o SAF a um CAGR de 37,0% até 2031, o mais rápido entre todos os subsegmentos.[5] A Neste expandiu a capacidade de Singapura para 2,2 milhões de toneladas por ano, garantindo contratos de compra de longo prazo com múltiplas transportadoras europeias e asiáticas. Refinarias dos EUA como ExxonMobil e Phillips 66 estão coprocessando óleos residuais para garantir conformidade antecipada sob os créditos da Lei de Redução da Inflação. Dentro do tamanho do mercado de combustível de aviação, a participação em dólares do SAF supera sua participação volumétrica porque a precificação premium supera os volumes misturados, sustentando a expansão das margens apesar da volatilidade das matérias-primas.
O tamanho do mercado de combustível de aviação associado ao Avgas permanece marginal e tende a diminuir à medida que as frotas de motores a pistão envelhecem e os substitutos sem chumbo avançam sob o programa EAGLE da FAA.[6] O combustível de aviação convencional permanece indispensável ao longo da década devido às frotas de turbinas instaladas e à infraestrutura global de duto até a asa, mas seu crescimento incremental se modera. O e-querosene PtL e as rotas de álcool para jato diversificam as matérias-primas além do HEFA à base de lipídios, embora a comercialização dependa da compressão dos custos dos eletrolisadores, da infraestrutura de captura de CO₂ e de uma contabilidade clara das emissões do ciclo de vida. Os fornecedores que equilibram retrofits de coprocessamento com investimentos greenfield em PtL constroem opcionalidade, posicionando-se para capturar a redistribuição da participação no mercado de combustível de aviação à medida que os mandatos se aceleram após 2030.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Aeronave:
Cargueiros Superam as Plataformas de PassageirosAs aeronaves de fuselagem estreita absorveram 60,3% do combustível em 2025 porque a frequência de voos em rotas de curto a médio alcance supera as cargas de combustível individuais por voo. Os cargueiros, com previsão de CAGR de 14,5%, representam a fatia mais dinâmica do mercado de combustível de aviação. Os modelos de comércio eletrônico expresso exigem entrega com prazo definido, justificando o transporte aéreo dedicado apesar dos prêmios de custo por tonelada-quilômetro. As conversões do 737-800BCF da Boeing e do A321P2F da Airbus estendem a vida econômica das células de passageiros enquanto incorporam os eficientes motores CFM56-7B e V2500, reduzindo as lacunas de custo operacional por viagem em relação aos cargueiros de nova construção.
A demanda por fuselagem larga está se recuperando nos corredores transpacífico e transatlântico, mas a utilização permanece abaixo de 2019 à medida que os orçamentos de viagens corporativas ficam para trás. As plataformas de próxima geração 787 e A350 reduzem o consumo de combustível por assento, mitigando o volume absoluto mesmo com o aumento dos setores. Os jatos regionais e turboélices ocupam um nicho em mercados de baixa densidade e geografias remotas; os programas ATR e Embraer agora integram a certificação de compatibilidade com SAF como padrão, sinalizando a demanda antecipada de linha de montagem por combustíveis misturados. No geral, o tamanho do mercado de combustível de aviação vinculado aos segmentos de carga está definido para superar as taxas de crescimento de passageiros até 2031, com a Ásia-Pacífico gerando a trajetória mais acentuada graças à penetração do comércio eletrônico transfronteiriço.
Por Aplicação:
Modernização da Defesa Impulsiona o Crescimento Mais RápidoAs companhias aéreas comerciais dominaram 84,5% do tamanho do mercado de combustível de aviação em 2025, refletindo o aumento para 4,7 bilhões de embarques de passageiros. No entanto, a aviação de defesa e militar detém o maior CAGR projetado, de 13,8%, até 2031, à medida que a expansão da OTAN, a dissuasão no Indo-Pacífico e a modernização das frotas elevam as horas de voo. As implantações do F-35, do KC-46 e de tanques de nova geração aumentam a demanda por combustível de aviação militar por missão em relação às frotas legadas, convertendo diretamente as alocações orçamentárias em volumes de abastecimento.
A aviação geral e de negócios permanece um nicho premium com elasticidade limitada aos preços do combustível; o G800 da Gulfstream e o Global 7500 da Bombardier enfatizam alcance e experiência de cabine, mas a demanda incremental por combustível é limitada pelo tamanho da frota. A certificação de 100% de SAF drop-in pela Força Aérea dos EUA em 2024 comprova a viabilidade técnica para turbinas militares, sugerindo que a demanda da defesa pode catalisar a expansão das cadeias de fornecimento de SAF de alta mistura ou puro. Consequentemente, o mercado de combustível de aviação equilibra o domínio do volume civil com a velocidade de crescimento impulsionada pela defesa, sustentando um perfil de demanda diversificado ao longo do horizonte de previsão.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Combustível de Aviação na América do Norte
A América do Norte respondeu por 37,7% da demanda global em 2025, sustentada por estruturas de hub-and-spoke, uma grande frota de aviação geral e incentivos fiscais antecipados para o Combustível de Aviação Sustentável (SAF). Grandes empresas integradas como Chevron e Phillips 66 adicionarão mais de 500 milhões de galões de capacidade de SAF até 2027 por meio de retrofits em refinarias, ancorando o fornecimento regional. A otimização de rotas do norte canadense e a expansão das companhias aéreas de baixo custo mexicanas somam incrementos adicionais, enquanto o gerenciamento de tráfego aéreo NextGen reduz o consumo de combustível por voo, mas não compensa o volume agregado vinculado ao aumento do número de voos. O mercado de combustível de aviação se beneficia de uma política estável, insumos acessíveis e logística madura, sustentando um crescimento moderado apesar dos ganhos de eficiência da frota.
Mercado de Combustível de Aviação na Ásia-Pacífico
Espera-se que a Ásia-Pacífico registre um CAGR de 12,6%, a expansão regional mais rápida, à medida que a intensa construção de aeroportos na China e o boom doméstico da Índia ampliam a base de demanda por combustível. A liberalização da ASEAN permite que as companhias aéreas abram pares de cidades secundárias, descentralizando as cadeias de fornecimento e multiplicando os pontos de abastecimento. O Japão e a Coreia do Sul concentram-se em pesquisa e desenvolvimento de SAF e demonstrações de hidrogênio, com o objetivo de exportar tecnologia enquanto enfrentam as metas domésticas de redução de carbono. Os planos de voos ultralongos da Austrália, como o Projeto Sunrise da Qantas, reforçam a demanda por combustíveis de alta densidade energética, incluindo misturas de SAF. Essa diversidade de motores de crescimento consolida a Ásia-Pacífico como o principal contribuinte para o incremento do tamanho do mercado de combustível de aviação durante o período de previsão.
Mercado de Combustível de Aviação na EMEA e América do Sul
A Europa opera sob o regime de descarbonização mais rigoroso; o ReFuelEU Aviation estabelece um mandato de 2% de SAF em 2025, com aumento progressivo a partir de então, obrigando refinadores e aeroportos a construir infraestrutura de mistura e armazenamento. Preços de carbono acima de 80 USD por tonelada aceleram a aposentadoria de frotas antigas e impulsionam as companhias aéreas a celebrar contratos de longo prazo de SAF com a Neste e a LanzaJet. O Oriente Médio continua sua expansão centrada em hubs; Emirates, Qatar Airways e Etihad expandem individualmente a capacidade de fuselagem larga, enquanto a ADNOC investe em capacidade de SAF para reforçar o status de hub dos Emirados Árabes Unidos. A América do Sul se recupera junto com o mercado doméstico do Brasil, mas enfrenta lacunas de infraestrutura e volatilidade cambial. A África permanece subpenetrada; a Ethiopian Airlines lidera a expansão intracontinental, impulsionando investimentos localizados em fazendas de combustível. Coletivamente, essas dinâmicas moldam um mercado de combustível de aviação multipolar, no qual política, intensidade de capital e tendências de tráfego variam acentuadamente por região.
Panorama regulatório
A regulamentação de combustível de aviação está cada vez mais estruturada em torno da contabilização de emissões do ciclo de vida, das obrigações de mistura de SAF e da padronização de relatórios em esquemas globais e regionais. A ICAO continua a operacionalizar o CORSIA durante sua primeira fase (2024-2026), incluindo requisitos para que os estados enviem dados agregados de emissões de CO2 e informações sobre CORSIA Eligible Fuels por meio do CORSIA Central Registry, com a submissão do ano de relatório de 2025 prevista para 31 de julho de 2026. Em março de 2026, o Conselho da ICAO aprovou atualizações em suas diretrizes sobre medidas de política para o desenvolvimento e a implantação de SAF, e atualizou o conteúdo de treinamento de verificadores para melhor abordar as alegações de redução de emissões vinculadas ao CORSIA Eligible Fuels.
A Europa está reforçando as obrigações do lado do fornecedor por meio do ReFuelEU Aviation (Regulamento (UE) 2023/2405), em vigor desde 2025, que exige disponibilidade mínima de SAF nos aeroportos da União. Isso já está moldando os requisitos de mistura, logística e rastreabilidade para os fornecedores de combustível. A Suíça adotou o ReFuelEU Aviation a partir de 1º de janeiro de 2026 para fornecedores que atendem aos aeroportos de Zurique e Genebra, ampliando o alinhamento além da UE. No Reino Unido, o Sustainable Aviation Fuel Act 2026 recebeu Sanção Real em 5 de março de 2026 e introduziu um mecanismo de certeza de receita para produtores de SAF, incluindo poderes para cobrar taxas de fornecedores de combustível de aviação para financiar o programa, enquanto o UK SAF Mandate se aplica ao combustível que passa pelo ponto de tributação de 1º de janeiro de 2026 a 31 de dezembro de 2026.
Cenário Competitivo
As grandes petrolíferas integradas, ExxonMobil, Shell, BP, Chevron, TotalEnergies, mantêm controle de ponta a ponta, do refino à entrega na asa, na maioria dos principais hubs, conferindo-lhes sinergias de escala no mercado de combustível de aviação. No entanto, o surgimento do SAF fragmenta a concorrência: Neste, LanzaJet e Gevo garantem acordos de compra premium que contornam os fornecedores tradicionais. Companhias aéreas como United e Delta adquirem participações acionárias em produtores de SAF, capturando margem e segurança de fornecimento. As companhias petrolíferas nacionais, notadamente ADNOC e Indian Oil Corporation, implantam capital soberano para adicionar armazenamento regional e linhas de SAF, defendendo as cadeias de fornecimento domésticas contra a volatilidade das importações.
A diferenciação tecnológica torna-se crítica; os desenvolvedores de PtL que possuem catalisadores proprietários e propriedade intelectual de eletrolisadores de alta temperatura podem garantir prêmios de pioneirismo. As refinarias incapazes de adquirir matérias-primas de lipídios residuais enfrentam compressão de margens à medida que o diesel renovável compete pelos mesmos insumos. O risco de volume se desloca para os distribuidores à medida que a eficiência dos motores reduz o consumo por viagem, obrigando-os a diversificar para serviços de maior margem, como o abastecimento direto na aeronave e a análise de qualidade do combustível. No geral, o cenário competitivo do mercado de combustível de aviação recompensa os incumbentes com ativos pesados que se adaptam rapidamente e os novos entrantes especializados que resolvem os pontos problemáticos impulsionados por políticas, particularmente em torno da verificação do carbono do ciclo de vida e da rastreabilidade das matérias-primas.
Líderes do Setor de Combustível de Aviação
-
Exxon Mobil Corporation
-
Shell plc
-
BP plc
-
Chevron Corporation
-
TotalEnergies SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Combustível de Aviação Empresas cobertas neste relatório
- Exxon Mobil Corporation
- Shell plc
- BP plc (Air BP)
- Chevron Corporation
- TotalEnergies SE (Air Total)
- Gazprom Neft PJSC
- Phillips 66
- Valero Energy Corporation
- Abu Dhabi National Oil Company (ADNOC)
- Emirates National Oil Company
- Indian Oil Corporation Ltd
- Bharat Petroleum Corp Ltd
- World Fuel Services Corp
- Vitol Aviation
- Neste Oyj
- LanzaJet Inc.
- Gevo Inc.
- Honeywell UOP
- Red Rock Biofuels LLC
- Swedish Biofuels AB
- Allied Aviation Services Inc.
Oportunidades de mercado e perspectivas futuras
A ampliação do SAF continua sendo o principal espaço comercial em aberto, já que os mandatos se expandem mais rápido do que a oferta de curto prazo, o que eleva o valor dos volumes certificados de baixo carbono e dos serviços de apoio necessários para verificação. Em 2026, a produção global de SAF é de cerca de 2,4 milhões de toneladas, cerca de 0,8% do consumo anual de combustível de aviação, deixando uma grande lacuna entre as metas políticas e a disponibilidade física. A lacuna cria espaço para refinarias e produtores independentes adicionarem capacidade de HEFA e álcool para querosene, enquanto companhias aéreas e compradores corporativos usam cada vez mais contratos de compra de longo prazo para viabilizar projetos, incluindo a Loganair e a ClimaHtech Green Flight, que anunciaram um acordo de compra de bio-SAF e e-SAF de 15 anos em maio de 2026.
Mais atividade também está surgindo em torno de modelos de aquisição baseados em atributos, que reduzem a dependência de restrições de entrega física em aeroportos específicos. Em abril de 2026, a DSV colaborou com Microsoft, United Airlines e Phillips 66 para garantir 11 milhões de galões de SAF para um programa de book-and-claim, e em junho de 2026 a American Airlines e a Google concordaram em desbloquear 35 milhões de galões em três anos, ampliando os sinais de demanda além das companhias aéreas. No longo prazo, os caminhos tecnológicos estão ampliando o conjunto de oportunidades: em julho de 2026, a Airbus e a MTU Aero Engines anunciaram uma joint venture para desenvolver motores totalmente elétricos com célula de combustível de hidrogênio. Paralelamente, os marcos de teste de combustão de hidrogênio e células de combustível relatados em 2026 apontam para trabalhos contínuos que podem remodelar as futuras especificações de combustível, a infraestrutura de energia aeroportuária e o mix competitivo entre combustível de aviação líquido, SAF e opções emergentes de propulsão de baixo carbono.
Desenvolvimento Recente da Indústria no Mercado de Combustível de Aviação
- Julho de 2026: A Bharat Petroleum Corporation Ltd. (BPCL) assinou um memorando de entendimento com a Akasa Air para criar uma estrutura de fornecimento de combustível de aviação turbina misturado com SAF na Índia e divulgou planos de investimento para uma instalação de produção de SAF de 61 mil toneladas por ano em sua refinaria de Mumbai. O alinhamento de fornecimento com a companhia aérea, combinado com um compromisso de capital do lado da oferta, apoia a disponibilidade doméstica e pode acelerar a adoção em aeroportos indianos onde a mistura e a logística ainda estão em desenvolvimento.
- Junho de 2026: A Shell Catalysts & Technologies assinou um acordo de licenciamento de tecnologia com a ENGIE para o projeto KerEAUzen e-SAF na França, utilizando a tecnologia de processo Shell XTL para produzir combustível de aviação sintético a partir de CO2 biogênico capturado e hidrogênio verde. O licenciamento ajuda a replicar a capacidade de conversão além dos ativos de propriedade da Shell e apoia a expansão de power-to-liquid necessária para mandatos de mistura mais elevados.
- Setembro de 2024: A TotalEnergies assinou um acordo de longo prazo com a Air France-KLM para fornecer até 1,5 milhão de toneladas de combustível de aviação sustentável durante um período de 10 anos, encerrando-se em 2035. Volumes de compra plurianuais dessa magnitude fornecem certeza de demanda aos produtores e incentivam o investimento em produção dedicada de SAF e infraestrutura de distribuição aeroportuária na Europa.
Mercado de Combustível de Aviação Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de combustível de aviação abrange as receitas vinculadas aos combustíveis utilizados para operar aeronaves em todo o mundo, tanto no uso civil quanto no de defesa, e nos principais pontos de fornecimento em aeroportos e fora deles.
Exclusões do escopo: Exclui lubrificantes para aeronaves, consumíveis de bordo e produtos de refinaria não aeronáuticos que não são comercializados como combustível de aviação.
Visão Geral da Segmentação
- Por Tipo de Combustível
- Combustível de Aviação Convencional
- Combustível de Aviação Sustentável (SAF)
- Avgas
- Por Tipo de Aeronave
- Fuselagem Estreita
- Fuselagem Larga
- Jatos Regionais e Turboélices
- Cargueiros
- Por Aplicação
- Companhias Aéreas Comerciais
- Aviação de Defesa/Militar
- Aviação Geral e Executiva
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e para manter as premissas vinculadas à atividade aeronáutica verificável. Foram consultadas estatísticas públicas de tráfego e operações de aviação, como as da ICAO, IATA, FAA e Eurostat, além de indicadores de mercado de energia e combustível de fontes como a IEA e a US EIA.
No lado da oferta e das políticas, foram analisados os relatórios de sustentabilidade de aeroportos e companhias aéreas, notas de política governamental sobre SAF, e estatísticas de comércio e alfândega onde os movimentos de combustível de aviação são visíveis (importações e exportações por códigos de produto). Registros de empresas, apresentações a investidores e imprensa especializada também foram utilizados para compreender adições de capacidade, tendências de aquisição de combustível e padrões de repasse de preços. Para verificações cruzadas selecionadas, foram utilizadas assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e um banco de dados de embarques de importação e exportação. Os exemplos acima são ilustrativos e não exaustivos, e outras fontes públicas e pagas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em entrevistas e pesquisas breves com participantes ao longo da cadeia de valor do combustível de aviação, incluindo refinadores e misturadores, distribuidores, prestadores de serviços de combustível em aeroportos, companhias aéreas e operadores de frotas. As contribuições dos respondentes da APAC, EMEA e das Américas foram utilizadas para confirmar como o consumo se recupera após oscilações de demanda, como as trajetórias de mistura de SAF são cadenciadas na prática e como as premissas de preços se propagam nas etapas de distribuidor e prestador de serviços aeroportuários. Em seguida, essas respostas foram utilizadas para preencher lacunas onde as estatísticas públicas estavam defasadas ou utilizavam definições diferentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 14% | APAC: 49% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 31% | EMEA: 30% |
| Participantes menores: 15% | Gestores: 55% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado foi construído utilizando uma lógica de cima para baixo e de baixo para cima, em que a atividade de voo global e regional e a intensidade de uso de combustível foram utilizadas para reconstruir a demanda, que foi então convertida em valor usando faixas de preços observadas. Quando o modelo estava sendo finalizado, aproximações seletivas de baixo para cima foram utilizadas como verificação, incluindo comparações de throughput amostral de aeroportos, verificações de canais de fornecedores e distribuidores, e testes simples de volume multiplicado pelo preço médio de venda, para garantir que os totais permanecessem realistas.
Os principais insumos utilizados no modelo incluem assentos-quilômetros disponíveis e indicadores de recuperação do tráfego de passageiros, partidas de voos por região, consumo típico de combustível por hora de voo por categoria de aeronave, cronogramas de mistura e mandatos de SAF, e tendências de preços de combustível de aviação e avgas por região e período de câmbio. Quando uma série de dados estava ausente para um país menor ou um conjunto de aeroportos, foram utilizadas variáveis proxy, como participação de tráfego e composição de rotas, para preencher a lacuna, e os resultados foram verificados novamente com o feedback das entrevistas.
Para as previsões, a análise de cenários foi utilizada para refletir diferentes trajetórias para a demanda de passageiros, a força do cargo e a adoção de SAF, seguida de suavização das transições ano a ano para que o resultado não oscile de forma irrealista. As premissas sobre utilização da frota, melhorias na eficiência de combustível e penetração de SAF orientada por políticas foram revisadas com os respondentes primários antes de as previsões finais serem consolidadas.
Ciclo de Validação e Atualização de Dados
A validação foi realizada comparando o resultado do modelo com sinais independentes, como a recuperação do tráfego aéreo, os movimentos regionais de preços do combustível de aviação e os indicadores amplos do mercado de refinaria e de destilados médios, verificando em seguida se o consumo implícito por voo permanecia dentro de faixas realistas. Se uma região apresentasse um salto inesperado, os fatores determinantes eram revisitados, as etapas de conversão eram verificadas novamente e as fontes eram recontactadas quando a variação não podia ser explicada pelos dados publicados.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas para que o escopo, as unidades e o tratamento de moedas permaneçam consistentes em todas as geografias. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes choques de demanda, mudanças de política sobre mandatos de SAF ou grandes interrupções de refinaria e fornecimento. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado Global de Combustível de Aviação da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para combustível de aviação podem parecer muito distantes entre si, mesmo quando são impulsionados por tendências semelhantes de viagens e frotas, porque as regras de contagem subjacentes nem sempre são as mesmas. As diferenças geralmente decorrem de quais produtos de combustível são incluídos, se os valores são capturados no ponto de venda final para a aviação ou em etapas anteriores da cadeia de fornecimento, e com que rapidez os insumos de preços e tráfego são atualizados.
Ao verificar o período de preços regionais do combustível de aviação e do avgas e a recuperação nas partidas de voos, a Mordor Intelligence mantém a estimativa vinculada ao consumo de aviação e evita incorporar pools de valor de destilados médios adjacentes que estão fora do mercado de combustível de aviação. Outro fator de divergência é o tratamento do SAF, uma vez que algumas estimativas contabilizam apenas o SAF puro, enquanto outras incluem volumes misturados a diferentes preços efetivos, o que altera rapidamente os totais. O período de conversão de moedas e o conjunto de preços do ano base também são relevantes em um mercado onde o valor pode se mover acentuadamente mesmo que os volumes se desloquem modestamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 306,48 bilhões de USD (2025) | |
| Editora Comercial A | 264,83 bilhões de USD (2025) | Utiliza um conceito de valor de mercado no estilo porta de fábrica e frequentemente agrupa serviços relacionados, o que pode subestimar o valor capturado nos pontos de distribuição aeroportuária e na etapa final de venda de combustível para operadores de aviação. |
| Consultoria Global B | 473,20 bilhões de USD (2025) | Parece aplicar um limite de valor mais amplo e um conjunto de preços do ano base mais elevado em 2025, o que pode inflar os totais se os acréscimos de atacado para varejo, impostos ou elementos de receita de combustível adjacentes forem contabilizados mais de uma vez. |
A dispersão na tabela é explicada principalmente pela forma como o valor é definido ao longo da cadeia de fornecimento e como o preço do ano base é estabelecido durante ciclos voláteis de combustível de aviação. Quando o escopo é restrito ao combustível de aviação vendido para operações de aeronaves e verificado em relação a sinais de tráfego e intensidade de combustível, o número resultante é mais fácil de rastrear e reproduzir ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de combustível de aviação em 2031?
Espera-se que o tamanho do mercado de combustível de aviação atinja USD 548,71 bilhões até 2031, refletindo um CAGR de 9,95% a partir de 2026.
Qual tipo de combustível está crescendo mais rapidamente na aviação global?
O combustível de aviação sustentável está previsto para expandir a um CAGR de 37,0% até 2031, à medida que os mandatos e os compromissos corporativos entram em vigor.
Qual região registrará o maior crescimento na demanda de combustível de aviação?
A Ásia-Pacífico apresenta a trajetória mais acentuada, com um CAGR de 12,6% impulsionado pela expansão de aeroportos da China e pelo aumento do tráfego doméstico da Índia.
Qual é a importância da atividade de carga para os fornecedores de combustível de aviação?
As operações de cargueiros estão definidas para crescer 14,5% ao ano, superando os segmentos de passageiros e oferecendo oportunidades de precificação premium.
Quais são os principais riscos para o crescimento do fornecimento de combustível de aviação?
Os principais riscos incluem a volatilidade dos preços do petróleo bruto, os custos de conformidade com o carbono e a disponibilidade limitada de matérias-primas para SAF em meio à concorrência com a demanda de diesel renovável.