
Tamanho e Participação do Mercado de Sistemas de Produção Flutuantes (FPS)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 73.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 117.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
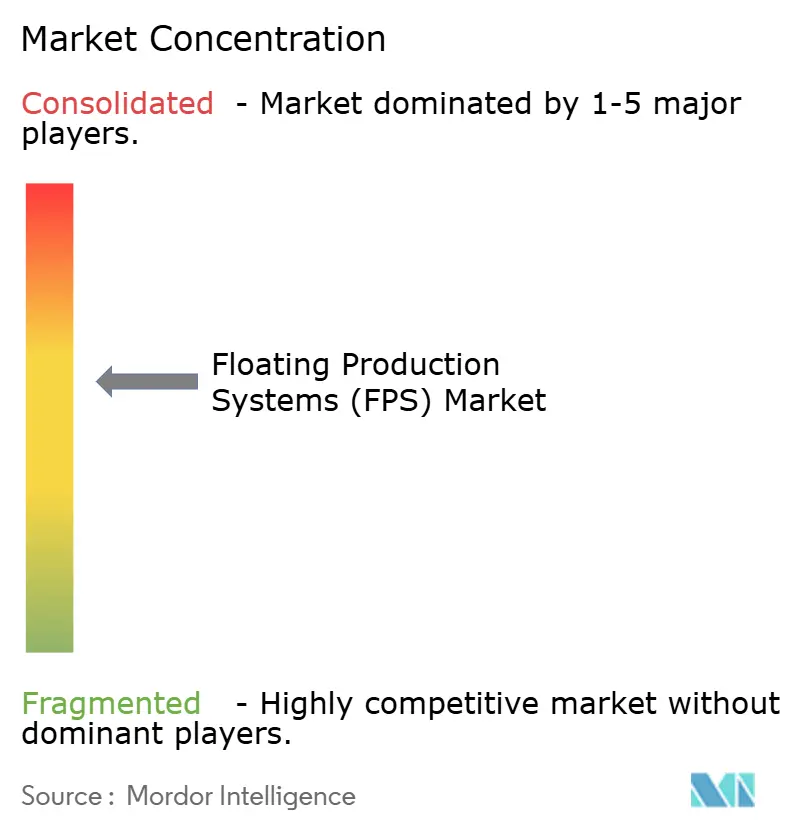
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Produção Flutuantes (FPS) por Mordor Intelligence
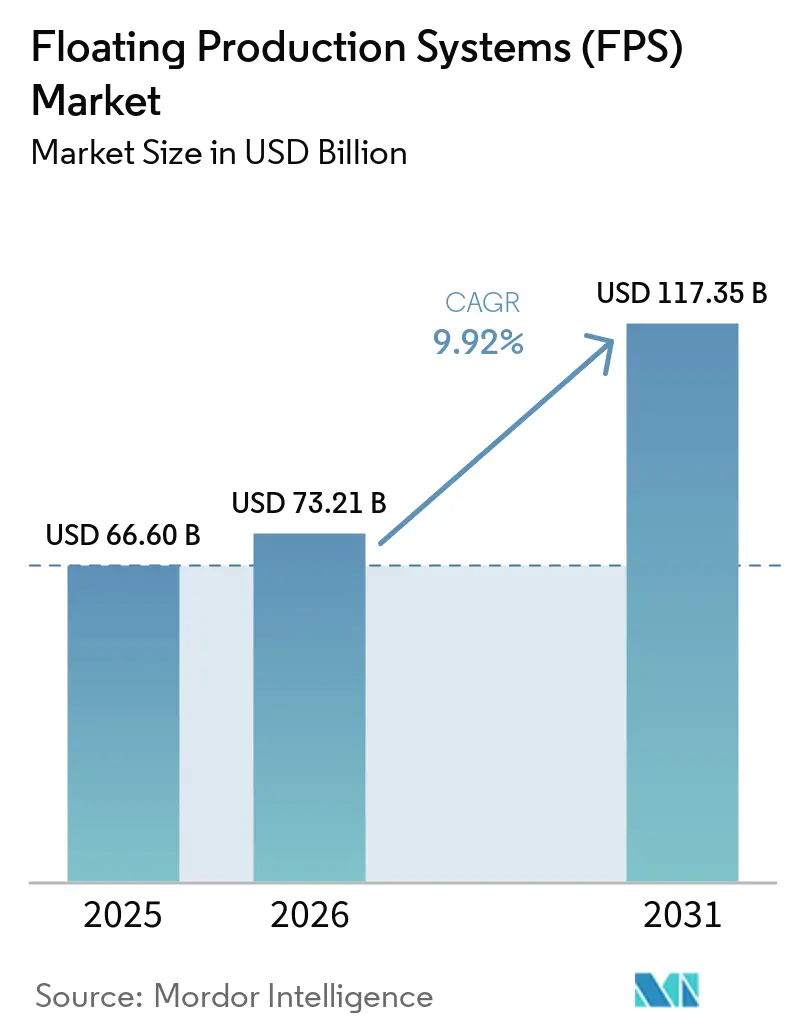
O tamanho do Mercado de Sistemas de Produção Flutuantes foi avaliado em USD 66,60 bilhões em 2025 e estimado para crescer de USD 73,21 bilhões em 2026 para atingir USD 117,35 bilhões até 2031, a um CAGR de 9,92% durante o período de previsão (2026-2031).
Os operadores estão direcionando capital para águas mais profundas à medida que as bacias de águas rasas tradicionais amadurecem, e essa mudança se alinha com a crescente adoção de cascos padronizados, conveses eletrificados e projetos prontos para captura de carbono. A América do Norte permanece como âncora de receita, em razão dos prolíficos projetos do Golfo do México, enquanto a Ásia-Pacífico está se expandindo mais rapidamente, já que os governos tratam a produção offshore doméstica como uma prioridade estratégica. Avanços tecnológicos em equipamentos de 20 kpsi, módulos compactos de captura de CO₂ e vigilância digital de poços estão comprimindo os ciclos de projetos, reduzindo os limiares de equilíbrio e ampliando a base de reservatórios endereçável. Fusões entre grandes estaleiros e players de EPC estão estreitando as cadeias de suprimentos, ao mesmo tempo que aumentam a certeza de execução para pedidos multibilionários realizados por companhias nacionais de petróleo em busca de segurança energética.
Principais Conclusões do Relatório
- Por tipo, as unidades FPSO lideraram com 54,10% de participação de receita em 2025, e o segmento está projetado para crescer a um CAGR de 10,12% até 2031.
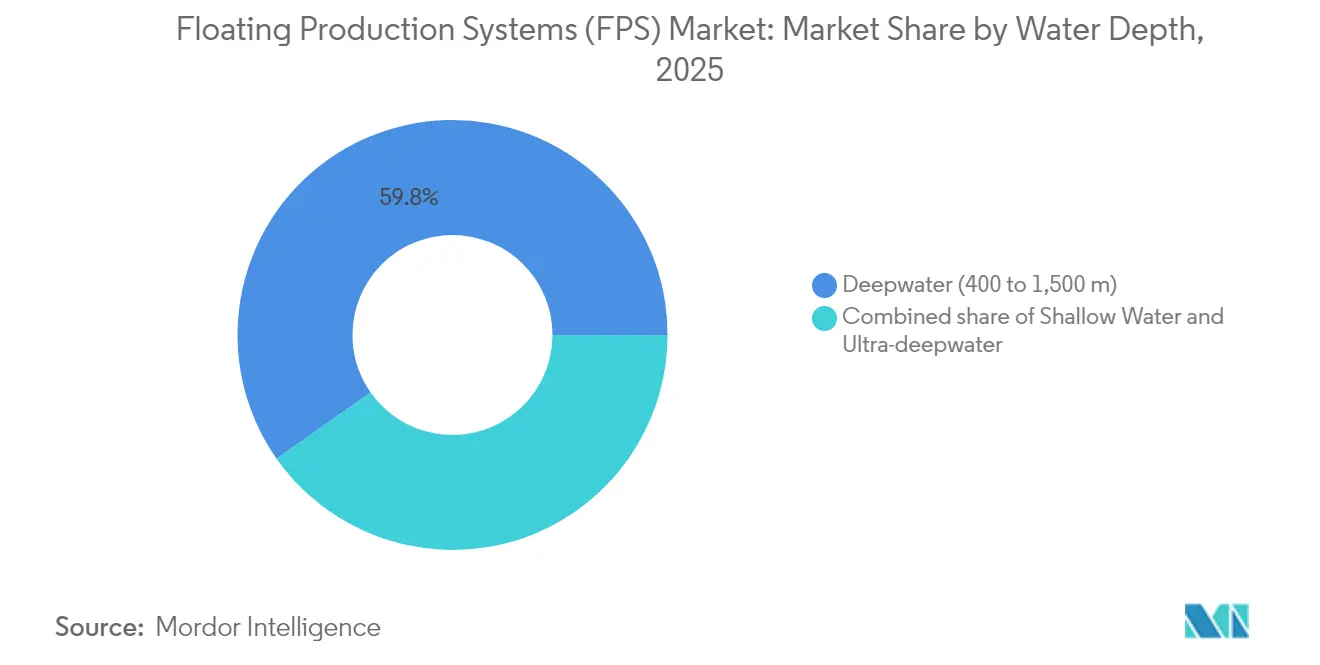
- Por profundidade da água, as instalações em águas profundas capturaram 59,75% da participação do mercado de sistemas de produção flutuantes (FPS) em 2025, enquanto se espera que os projetos em águas ultraprofundas se componham a uma taxa anual de 10,62% até 2031.
- Por método de construção, as conversões representaram 62,15% do tamanho do mercado de sistemas de produção flutuantes (FPS) em 2025; no entanto, as novas construções têm previsão de aceleração a um CAGR de 10,95% durante 2026-2031.
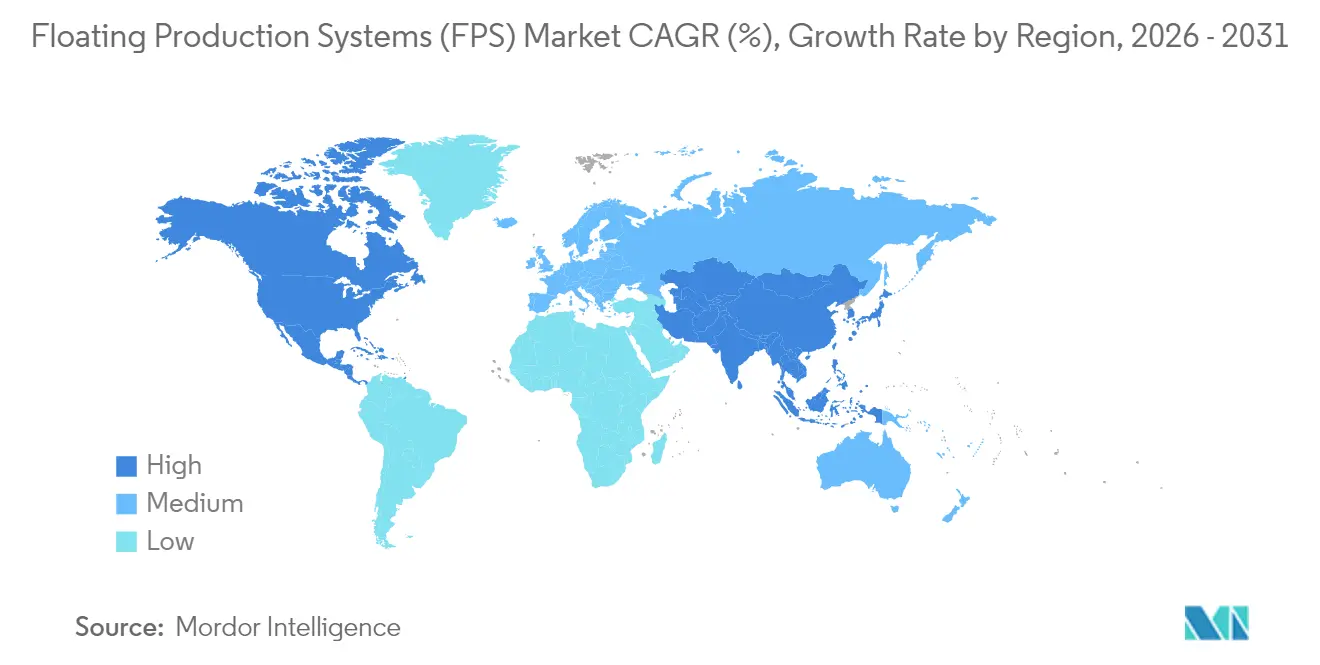
- Por geografia, a América do Norte representou 38,30% do tamanho do mercado de sistemas de produção flutuantes (FPS) em 2025, enquanto a Ásia-Pacífico está se expandindo a um CAGR de 11,18%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento dos investimentos em exploração em águas profundas | +2.8% | Golfo do México, Brasil, África Ocidental, Guiana | Médio prazo (2-4 anos) |
| Declínio das reservas em águas rasas | +2.1% | Mar do Norte, bacias maduras do Golfo do México | Longo prazo (≥ 4 anos) |
| Avanços nas tecnologias de conversão de FPSO | +1.7% | Ásia-Pacífico, Europa, África Ocidental | Curto prazo (≤ 2 anos) |
| Impulso à segurança energética por economias emergentes | +1.4% | Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Aumento nos modelos de arrendamento de campos marginais | +0.9% | América do Norte, União Europeia, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Eletrificação de conveses | +0.6% | Noruega, Reino Unido, projetos-piloto globais selecionados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Investimentos em Exploração em Águas Profundas
O capital está migrando rapidamente para áreas de exploração em águas profundas e ultraprofundas, à medida que os operadores buscam descobertas de alto impacto fora das províncias tradicionais. O quarto FPSO da ExxonMobil na Guiana eleva a capacidade instalada do país para quase 900.000 b/d e sublinha a confiança dos investidores em descobertas ultraprofundas que permanecem rentáveis a preços de petróleo de médio ciclo. Os desenvolvimentos Anchor da Chevron e Kaskida da BP utilizam uma arquitetura subsea de 20 kpsi para entregar barris do Paleogeno que equipamentos convencionais não conseguiam desbloquear(1). O projeto Kaminho da TotalEnergies em Angola demonstra que as fronteiras africanas podem agora absorver investimentos flutuantes multibilionários sem depender de plataformas fixas. Coletivamente, esses programas ilustram como a maturidade tecnológica, a robusta produtividade dos reservatórios e os incentivos fiscais estão sustentando um pipeline de novos contratos de construção para o mercado de sistemas de produção flutuantes.
Declínio das Reservas em Águas Rasas Deslocando a Produção para o Offshore
O esgotamento dos reservatórios no Mar do Norte e em outras províncias de plataforma continental está impulsionando os operadores a se reposicionarem em direção a plays turbidíticos mais profundos, onde apenas conceitos flutuantes são tecnicamente viáveis. A extensão de vida de NOK 10 bilhões da Equinor em Oseberg aproveita a eletrificação para estender a produção de platô além de 2040, ao mesmo tempo que libera orçamentos de plataformas fixas para alvos mais profundos nas proximidades. Os incumbentes do Golfo do México espelham essa estratégia: o semissubmersível Whale começou a operar em janeiro de 2025 com capacidade de 100.000 b/d, substituindo a produção de conveses tradicionais que se aproximavam do descomissionamento. A consequência é um aumento estrutural na demanda por cascos, linhas de ancoragem e sistemas subsea que podem ser redirecionados para novos reservatórios assim que os arrendamentos primários declinem, reforçando assim a atratividade dos FPSOs reimplantáveis.
Avanços nas Tecnologias de Conversão de FPSO
Os programas padronizados de conversão de petroleiros em FPSO estão reduzindo os ciclos de projetos em 18 a 24 meses e reduzindo os orçamentos de capital em até 30% em comparação com novas construções sob medida. O inventário de cascos genéricos Fast4Ward® da SBM Offshore sustenta um backlog contratado de USD 33,7 bilhões, validando as economias de escala da engenharia por repetição(2). Módulos de captura de carbono dimensionados para conveses de 100.000 barris por dia (b/d) são agora oferecidos como plug-ins, permitindo que unidades convertidas atendam a convênios financeiros cada vez mais rígidos sem redesenho extensivo. O projeto Whale da Shell demonstra como a eletrificação modular reduz a intensidade de gases de efeito estufa para abaixo de 10 kg CO₂e/boe, ao mesmo tempo que permite conexões de brownfield que estendem a vida do reservatório(3). Essas trajetórias tecnológicas expandem o mercado de sistemas de produção flutuantes ao desbloquear descobertas marginais que, de outra forma, seriam reprovadas nos testes de triagem.
Impulso à Segurança Energética por Economias Emergentes
As companhias nacionais de petróleo do Brasil, China e Indonésia estão acelerando os desenvolvimentos offshore para reduzir a dependência de importações. A Petrobras reservou USD 111 bilhões até 2029, dos quais 70% são dedicados a FPSOs de pré-sal que coletivamente adicionam 3,2 milhões de barris por dia (b/d) de capacidade. O primeiro FPSO da China equipado com captura de CO₂ entrou em operação em fevereiro de 2025, alinhando-se com a meta do governo de elevar o índice de autossuficiência energética doméstica para 95% até 2060. As reformas de partilha de produção da Indonésia agora priorizam o fornecimento doméstico de gás, incentivando operadores independentes a empregar FPSOs de arrendamento e operação que podem trocar de campos assim que as taxas de platô diminuam. Essas políticas canalizam capital soberano e garantias de crédito à exportação para o mercado de sistemas de produção flutuantes, comprimindo os prazos de financiamento e estimulando a atividade dos estaleiros regionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade do preço do petróleo bruto | -1.8% | Global, especialmente em áreas de fronteira de alto custo | Curto prazo (≤ 2 anos) |
| Altos requisitos de CAPEX e OPEX | -1.2% | Global, agudo para independentes e campos marginais | Médio prazo (2-4 anos) |
| Capacidade limitada de estaleiros para cascos de grande porte | -0.7% | Estaleiros da Ásia-Pacífico que lidam com a maior parte da construção de FPSO | Médio prazo (2-4 anos) |
| Restrições de financiamento vinculadas a ESG | -0.5% | Europa e América do Norte primeiro, espalhando-se mundialmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Petróleo Bruto
Os desenvolvimentos flutuantes são intensivos em capital e dependem de horizontes de retorno de vários anos, de modo que oscilações rápidas no preço do petróleo podem congelar as decisões finais de investimento. Os operadores pausaram vários tie-backs no Golfo do México no final de 2024, quando os preços de referência caíram abaixo de USD 70/bbl, e a utilização de sondas caiu cinco pontos percentuais concomitantemente. Embora as majors integradas possam fazer hedge, os independentes muitas vezes adiam a sanção até que os preços a termo se estabilizem, criando um padrão de pedidos irregular para os fabricantes de cascos. O contrapeso é que o mercado de sistemas de produção flutuantes agora se beneficia de pontos de equilíbrio estruturais mais baixos — muitos projetos em águas profundas operam lucrativamente a USD 45–50/bbl após padronização e otimização digital —, suavizando o impacto de choques de preços de curto prazo.
Altos Requisitos de CAPEX e OPEX
Projetos de FPSO totalmente integrados frequentemente excedem USD 1 bilhão e, para unidades complexas de pré-sal, podem atingir USD 3 bilhões ou mais. Os contratos gêmeos P-84 e P-85 da Petrobras atingiram USD 8,15 bilhões, sublinhando o ônus financeiro mesmo para grandes companhias nacionais de petróleo. As despesas operacionais também são elevadas: petroleiros-vaivém especializados, embarcações de apoio com posicionamento dinâmico e programas de inspeção subsea enfrentam pressão inflacionária em meio ao congestionamento global dos estaleiros. Projetos padronizados e parcerias na cadeia de suprimentos estão reduzindo esses custos; no entanto, estouros de orçamento ainda forçam licenciados menores a ceder áreas de concessão ou buscar participações, limitando assim a amplitude do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância do FPSO Encontra Plataformas de Nicho em ExpansãoO tamanho do mercado de sistemas de produção flutuante para unidades FPSO foi de 36,03 bilhões de USD em 2025 e, sustentado por um CAGR de 10,12%, está projetado para quase dobrar até 2031. Os FPSOs apresentam bom desempenho em bacias ciclônicas, podem ser relocados à medida que a economia dos campos evolui e integram processamento de superfície para 225.000 b/d ou mais, conforme evidenciado pela unidade Almirante Tamandaré da SBM Offshore N.V. ao largo do Brasil. As plataformas de pernas tensionadas continuam a atender alvos ultraprofundos e esbeltos onde a supressão de arfagem é vital, enquanto os SPARs e semissubmersíveis mantêm funções em perfuração em ambientes severos e testes de produção antecipada. A mudança ambiental do mercado é mais visível nos FPSOs que incorporam colunas de remoção de CO₂ e prontidão para energia em terra, tecnologias mais difíceis de retrofitar em semissubmersíveis ou barcaças legadas.
Os FPSOs de segunda geração estão utilizando gêmeos digitais para prever a fadiga de equipamentos, otimizar a alocação de gas lift e programar a manutenção, resultando em disponibilidade operacional superior a 96%. Essas melhorias sustentam o crescimento líder do segmento no mercado de sistemas de produção flutuante e incentivam os financiadores a tratar os fluxos de receita dos FPSOs como quase infraestrutura. Classes de casco de nicho, como barcaças, mantêm importância estratégica para deltas asiáticos rasos, mas seu potencial de crescimento é limitado pelos limites de profundidade de água. No geral, os FPSOs continuarão dominando tanto a receita absoluta quanto a demanda incremental, à medida que os operadores buscam soluções flexíveis e com baixo número de pessoal que se alinhem com os mandatos emergentes de descarbonização.
Por Profundidade da Água:
O Impulso das Águas Ultraprofundas se Consolida com a Maturidade TecnológicaAs implantações em águas profundas (400–1.500 m) contribuíram com a maior parte da receita de 2025; no entanto, os campos em águas ultraprofundas (>1.500 m) são os definidores do ritmo de crescimento e aumentarão progressivamente sua participação no tamanho do mercado de sistemas de produção flutuantes até 2031. O esquema Kaskida de 20 kpsi da BP a 1.800 m e o Anchor da Chevron em profundidades comparáveis ilustram como a metalurgia da próxima onda, os risers de alta pressão e as bombas multifásicas subsea desbloqueiam reservatórios outrora considerados encalhados. As áreas de exploração em águas profundas se beneficiam de logística madura, menor incerteza e, em regiões como a Bacia de Campos no Brasil, de robusta infraestrutura subsea que mitiga os custos unitários.
Os esquemas em águas ultraprofundas incorporam cada vez mais distribuição de energia de alta densidade a partir da costa, permitindo que os operadores operem compressores elétricos e bombas de injeção de água do mar a profundidades de 3.000 m sem depender de turbinas a gás locais. A mudança estreita os diferenciais de OPEX em relação a projetos mais rasos e posiciona a capacidade em águas ultraprofundas como um preenchimento eficiente para campos marrons geradores de caixa. Simultaneamente, os engenheiros de reservatório utilizam laterais horizontais mais longas e flowlines de alta resistência para mitigar o risco de hidratos, resultando em rampas mais rápidas e curvas de declínio mais planas. Consequentemente, o mercado de sistemas de produção flutuantes continua a rodar em direção a licenças ultraprofundas sempre que os termos fiscais e o risco político são gerenciáveis.

Por Método de Construção:
Conversões Mantêm Volume, Novas Construções Capturam Crescimento PremiumAs conversões dominaram a atividade de 2025, graças a um inventário de VLCCs envelhecidos disponíveis com desconto, permitindo que os operadores colocassem unidades em serviço dentro de 30 a 36 meses e com intensidade de capital abaixo de USD 15.000 por barril diário processado. Essa vantagem de custo garante uma fatia de 62,15% da participação do mercado de sistemas de produção flutuantes; no entanto, cascos construídos sob medida estão atraindo interesse recorde à medida que os proprietários buscam a prontidão para o Net-Zero. Os FPSOs P-84 e P-85 da Seatrium integram zero queima rotineira de gás, reinjeção dedicada de CO₂ e distribuição elétrica de barramento fechado, características que elevam os custos iniciais, mas podem prolongar a vida do casco além de 30 anos e evitar o risco de ativo encalhado.
As novas construções também suportam conveses mais pesados exigidos por reservatórios de 20 kpsi e fluidos de alta relação gás-óleo (GOR), capacidades raramente alcançáveis dentro de envelopes de casco VLCC. Projetos digitais nativos incorporam cabeamento de espinha dorsal de fibra óptica, monitoramento baseado em condição e centros de operações remotas, resultando em uma redução de 40% no contingente offshore e uma diminuição de 15% no OPEX ao longo da primeira década de serviço. Por outro lado, as conversões estão refinando os escopos de trabalho com módulos pré-fabricados que encurtam a integração no cais, preservando seu papel como a rota mais rápida para o primeiro óleo em campos marginais. Ao longo do horizonte de previsão, o mercado de sistemas de produção flutuantes exibirá um perfil equilibrado, com as conversões fornecendo volume e fluxo de caixa, e as novas construções entregando maior crescimento e demonstrando oportunidades tecnológicas.
Análise Geográfica
Mercado de Sistemas de Produção Flutuante (FPS) da América do Norte
A América do Norte reteve uma participação de receita de 38,30% em 2025, ancorada pelo Golfo do México, onde a Administração de Informações de Energia dos EUA projeta uma produção offshore de petróleo estável de 1,80 milhão de barris por dia (b/d) para 2025. Descobertas como Ballymore e Swordfish aproveitam os hubs de dutos existentes, e a certeza regulatória fomenta um backlog constante de tie-backs que favorecem FPSOs de médio porte. A Bacia de Salina em águas profundas do México, embora ainda em fase de avaliação, promete potencial de crescimento assim que os incentivos fiscais amadurecerem. Bay du Nord, no Canadá, é a primeira perspectiva pronta para unidade flutuante do país e, caso avance, estenderá a capacidade de fabricação regional além das melhorias nos estaleiros de Newfoundland.
Mercado de Sistemas de Produção Flutuante (FPS) da Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, registrando um CAGR de 11,18% até 2031, à medida que China, Indonésia e Austrália priorizam hidrocarbonetos domésticos. O recorde de sucesso em descobertas da CNOOC mantém os estaleiros ocupados, e os contratantes chineses lançaram o primeiro FPSO do mundo equipado com captura de carbono para sustentar as metas climáticas nacionais enquanto aumentam a produção de líquidos. Os contratos de partilha de produção reformados da Indonésia foram concebidos para a rápida monetização de blocos de fronteira ao largo de Kalimantan Oriental, onde FPSOs de arrendamento e operação oferecem a rota de escoamento mais viável. Enquanto isso, Coreia e Japão fortalecem a competitividade regional fornecendo módulos de topsides de alta especificação, propulsores de posicionamento dinâmico e equipamentos criogênicos para os mercados vizinhos.
Mercado de Sistemas de Produção Flutuante (FPS) da EMEA e América do Sul
A participação da Europa é estável, mas com crescimento relativamente baixo, limitada pela maturidade do Mar do Norte. No entanto, os tie-backs eletrificados a oeste de Shetland do Reino Unido e as iniciativas de energia proveniente da costa da Noruega sustentam um nicho de unidades flutuantes de alta especificação equipadas para operações de baixo carbono. Mais ao sul, as áreas de águas profundas do Mediterrâneo ao largo de Chipre e Israel estão em fase pré-FID e poderiam impulsionar pedidos mais adiante na década. As ambições de FPSO ártico da Rússia estão em pausa devido a restrições geopolíticas, redirecionando a capacidade de engenharia europeia para megaprojetos africanos e campanhas de pré-sal brasileiras. No geral, a diversificação geográfica protege o mercado de sistemas de produção flutuante das oscilações cíclicas em qualquer bacia individual.
Panorama regulatório
Os sistemas de produção flutuante operam sob regimes sobrepostos de segurança offshore e marítima, e as orientações recentes estão tornando mais rigorosa a forma como os reguladores tratam unidades flutuantes de vida longa e projetos inovadores em águas profundas. Nos Estados Unidos, o Bureau of Safety and Environmental Enforcement (BSEE) emitiu o NTL No. 2024-G03 (agosto de 2024), detalhando como os operadores devem submeter e justificar solicitações de extensão de vida útil (LEx) para plataformas flutuantes sob a norma 30 CFR 250.900, criando um caminho de conformidade mais claro para unidades flutuantes envelhecidas que precisam de garantia renovada de integridade. O BSEE também finalizou, em agosto de 2024, atualizações nos requisitos de submissão para águas profundas e tecnologias novas ou não usuais, reforçando as expectativas de revisão pré-instalação, à medida que os projetos incorporam sistemas de maior pressão e arquiteturas submarinas complexas conectadas a unidades flutuantes.
Em outras bacias-chave, as aprovações ambientais e de segurança específicas de projeto continuam sendo itens críticos de controle. No Reino Unido, o FPSO Petrojarl Rosebank entrou no processo de aviso público em abril de 2026 e recebeu uma notificação de decisão do Secretário de Estado em maio de 2026, evidenciando o papel contínuo das etapas formais de avaliação ambiental na certeza de cronograma para grandes redesenvolvimentos de FPSO. Na Austrália, o Offshore Petroleum and Greenhouse Gas Storage (Safety) Regulations 2024 (versão vigente referenciada em março de 2026) coexiste com as orientações da NOPSEMA e os requisitos da administração marítima, que juntos exigem que os operadores gerenciem casos de segurança das instalações e planos ambientais, além de cumprirem obrigações do lado da embarcação sob estruturas como a MARPOL para prevenção da poluição, quando as unidades estão operando como instalações de produção e quando estão em trânsito ou sob controle do Estado de bandeira.
Cenário Competitivo
A concentração do setor é moderada e está aumentando à medida que as consolidações de estaleiros e EPC avançam. A fusão da Keppel Offshore & Marine com a Sembcorp Marine une instalações de estaleiros complementares e pode realizar sinergias de aquisição em uma carteira de pedidos de SGD 18 bilhões. A SBM Offshore lidera o ranking de contratantes com um backlog de USD 33,7 bilhões ancorado por contratos de afretamento que se estendem por mais de duas décadas, demonstrando o apelo dos fluxos de caixa semelhantes a anuidades. MODEC, BW Offshore e Bumi Armada completam o nível de arrendamento estabelecido, cada uma enfatizando a padronização de cascos e gêmeos digitais para se diferenciar pelo tempo de operação.
A tecnologia é a nova fronteira competitiva. A plataforma digital Step-Change da Equinor integra lagos de dados do Johan Sverdrup, permitindo garantia de fluxo orientada por IA e alcançando fatores de recuperação de 75%, que elevam o patamar para futuros contratos. O modelo iEPCI™ da TechnipFMC, recentemente selecionado para a Fase 3 do Johan Sverdrup, agrupa equipamentos subsea com serviços de vida útil do campo, permitindo que os clientes comprimam o risco de interface e o cronograma. Fabricantes de equipamentos originais como SLB e Baker Hughes competem para fornecer cabeçotes de poço eletrificados e skids de captura de carbono, formando alianças com contratantes de cascos para incorporar seus equipamentos em modelos de projeto que podem ser construídos múltiplas vezes.
A escassez na cadeia de suprimentos, especialmente em peças forjadas-chave, correntes de ancoragem e risers de alta pressão, aumenta o valor dos acordos de enquadramento em estágio inicial. Operadores com portfólios de múltiplos ativos, notadamente Petrobras e Shell, garantem vagas em estaleiros com anos de antecedência, relegando os recém-chegados a cascos de segunda onda ou empurrando-os em direção a afretamentos de campos marginais. Como resultado, o mercado de sistemas de produção flutuantes favorece players integrados que podem combinar fabricação, arrendamento, operações e credenciais de descarbonização em uma única proposta.
Líderes do Setor de Sistemas de Produção Flutuantes (FPS)
-
TechnipFMC PLC
-
Keppel Offshore & Marine Ltd
-
MODEC Inc.
-
BW Offshore Ltd
-
SBM Offshore N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Produção Flutuante (FPS) Empresas cobertas neste relatório
- SBM Offshore N.V.
- MODEC Inc.
- BW Offshore Ltd
- Keppel Offshore & Marine Ltd
- Samsung Heavy Industries Co. Ltd
- Bumi Armada Berhad
- TechnipFMC plc
- Hyundai Heavy Industries Co. Ltd
- Mitsubishi Heavy Industries Ltd
- Teekay Corporation
- Sembcorp Marine Ltd
- Offshore Oil Engineering Co. (CNOOC)
- COSCO Shipyard Group Co.
- Daewoo Shipbuilding & Marine Engineering Co. Ltd
- Aker Solutions ASA
- Petrofac Ltd
- China Harbor Engineering Co. Ltd
- Yinson Holdings Berhad
- Saipem S.p.A.
- Wood Group PLC
Oportunidades de mercado e perspectivas futuras
O espaço em branco mais visível no mercado de sistemas de produção flutuante está concentrado em modelos de entrega de FPSO padronizados e repetíveis, além de sistemas de alta especificação para águas profundas que reduzem o tempo de ciclo, mantendo requisitos mais rigorosos de emissões e operabilidade. No Brasil, a Petrobras continua sendo o pilar da demanda multiunidade e da execução baseada em modelos padronizados, com a SBM Offshore assinando contratos em maio de 2026 para dois FPSOs da bacia de Sergipe-Alagoas (SEAP-I e SEAP-II) usando conceitos de casco Fast4Ward, cada um projetado para 120.000 bpd. Isso apoia uma linha para que contratantes garantam padronização de cascos, engenharia serial e aquisição de longo prazo para amarração, módulos de topside e risers, especialmente à medida que os espaços em estaleiros enfrentam concorrência de programas de GNL e de construção naval comercial de grande porte.
A oportunidade também está se ampliando em provinces de fronteira e em ressurgimento, onde os desenvolvimentos em águas profundas se apoiam em pacotes integrados de EPCI e subsea-to-floater para gerenciar interfaces e acelerar a prontidão. A adjudicação da Saipem em julho de 2026 para o EPCI de FPSO do desenvolvimento Kutei North Hub da Eni, na Indonésia, indica um renovado impulso de contratação na Ásia-Pacífico além do eixo tradicional Brasil e Guiana-Suriname, enquanto o escopo da TechnipFMC para a Fase 3 do Baleine, offshore da Costa do Marfim (julho de 2026), reforça a África Ocidental como um centro de demanda ativo para novas unidades de produção flutuante e flowlines e risers flexíveis associados. A pressão do prazo de entrega, com FPSOs de construção nova comumente citados entre 5 e 6 anos e grandes conversões entre 3 e 4 anos, aumenta o valor do posicionamento antecipado em FEED e das decisões de capacidade pré-FID, favorecendo fornecedores que possam oferecer projetos prontos para operações remotas, topsides modularizados e abordagens de comissionamento repetíveis que reduzam a exposição de pessoal offshore e encurtem as janelas de integração no cais.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Produção Flutuante (FPS)
- Julho de 2026: A TechnipFMC venceu um contrato da Eni para a Fase 3 do Baleine, offshore da Costa do Marfim, abrangendo o projeto e a fabricação de flowlines e risers flexíveis associados a uma nova unidade de produção flutuante. A adjudicação reforça a África Ocidental como um teatro ativo para reinvestimento em produção flutuante e fortalece a presença de execução subsea-to-floater da TechnipFMC, onde o gerenciamento de cronograma e interface é central.
- Maio de 2026: A SBM Offshore assinou contratos com a Petrobras para dois FPSOs (SEAP-I e SEAP-II) para a bacia de Sergipe-Alagoas, no Brasil, com cada unidade projetada para uma capacidade de produção de 120.000 barris de petróleo por dia. O acordo expande a padronização baseada em Fast4Ward no Brasil e melhora a visibilidade da demanda para cascos, módulos de topside e cadeias de suprimento de amarração e risers ligadas a campanhas multiunidade.
- Julho de 2024: A TechnipFMC garantiu uma grande adjudicação de iEPCI para a Fase 3 de Johan Sverdrup da Equinor, offshore da Noruega. O contrato destacou a mudança em direção a modelos integrados de engenharia, aquisição, construção e instalação que combinam hardware submarino com serviços de vida útil do campo para reduzir o risco de interface em desenvolvimentos offshore complexos.
Mercado de Sistemas de Produção Flutuante (FPS) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de sistemas de produção flutuante é definido como a receita gerada por unidades flutuantes offshore que processam hidrocarbonetos no mar e apoiam a produção em campos de águas rasas, profundas e ultraprofundas.
Exclusões de escopo: Não contabilizamos plataformas fixas, sistemas de produção exclusivamente subsea ou infraestrutura de processamento terrestre neste mercado.
Visão Geral da Segmentação
- Por Tipo
- FPSO
- Plataforma de Pernas Tensionadas
- SPAR
- Semissubmersível
- Balsa
- Por Profundidade da Água
- Águas Rasas (Abaixo de 400 m)
- Águas Profundas (400 a 1.500 m)
- Águas Ultraprofundas (Acima de 1.500 m)
- Por Método de Construção
- Nova Construção
- Conversão
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Noruega
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Tailândia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Trinidad e Tobago
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- Angola
- Namíbia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou mapeando o ambiente de desenvolvimento offshore para os tipos de sistemas de produção flutuante sendo implantados e, em seguida, vinculando essa atividade à receita que pode ser sustentada por evidências públicas. Baseamo-nos em fontes sem acesso pago, como a Administração de Informações de Energia dos Estados Unidos (EIA), a Agência Internacional de Energia (AIE), o Escritório de Gestão de Energia Oceânica dos Estados Unidos (BOEM), publicações da OPEP e comunicados oficiais de reguladores offshore que cobrem licenciamento, planos de desenvolvimento e relatórios de segurança ou operacionais.
Para traduzir esses sinais em um modelo funcional, também revisamos relatórios anuais e registros de empresas, apresentações para investidores, avisos de licitação e imprensa especializada de reputação para entender o cronograma de adjudicações, os padrões de conversão versus novas construções e onde o risco de execução está aumentando. O acesso a bancos de dados pagos selecionados foi utilizado apenas para dados financeiros e de inteligência de empresas, e para bancos de dados de patentes ao verificar a direção tecnológica em torno de conceitos de casco e integração de superfície. Esses exemplos não são exaustivos, e outras referências públicas também foram utilizadas para coletar, validar e esclarecer as premissas finais.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está sendo efetivamente encomendado, convertido, instalado e operado, uma vez que os pipelines de projetos podem parecer diferentes do que acaba sendo executado. Conversamos com uma combinação de partes interessadas em projetos offshore, incluindo desenvolvedores, equipes de engenharia e comissionamento e funções comerciais, nas regiões APAC, EMEA e Américas. As contribuições dos respondentes foram utilizadas para confirmar atrasos de cronograma, estruturas contratuais típicas e como os gastos se deslocam entre ciclos de nova construção e conversão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 21% | APAC: 48% |
| Nível médio: 46% | Líderes funcionais/de unidade: 23% | EMEA: 29% |
| Participantes menores: 21% | Gerentes: 56% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O modelo central é construído utilizando uma abordagem de cima para baixo, na qual a atividade de projetos offshore e a implantação esperada por profundidade de água são reconstruídas por região e, em seguida, traduzidas em pools de receita para sistemas de produção flutuante. Para manter os totais realistas, corroboramo-los com aproximações seletivas de baixo para cima, como faixas de valor de projetos amostrados, verificações de capacidade de estaleiro e integração, e verificações simples de sanidade de preço médio de venda por volume por tipo de unidade.
Os insumos utilizados no dimensionamento incluem o pipeline de desenvolvimento de campos offshore, a divisão entre atividade de nova construção e conversão, os cronogramas de entrega esperados desde a adjudicação até o comissionamento e a mudança de mix entre projetos de águas rasas e profundas. Também acompanhamos as expectativas de preço do petróleo e as orientações de capex offshore como indicadores de suporte, pois influenciam as decisões de sancionamento e reprogramação, e essas mudanças se refletem rapidamente na demanda por sistemas de produção flutuante. Para a previsão, a análise de cenários é aplicada de modo que o caso base reflita o que os especialistas esperam para o ritmo de adjudicações e execução, enquanto os casos alternativos capturam o risco de cronograma e ciclos de redesenvolvimento mais rápidos. Quando os dados de atividade estão incompletos para um país ou bacia, as lacunas são tratadas por meio de alocação baseada em proporção utilizando contagens de projetos verificadas e, em seguida, verificadas novamente por meio de ligações de acompanhamento.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando os resultados do modelo com sinais de mercado independentes, incluindo tendências de capex offshore, adjudicações de projetos observadas e momentum de implantação regional por profundidade de água. Quando uma região apresenta um salto incomum, verificações de variância são realizadas e os fatores são revisados novamente, seguidos de uma segunda revisão por analista antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes anúncios de adjudicações, atrasos significativos em projetos ou mudanças de política que impactam o desenvolvimento offshore. Antes da entrega, uma nova revisão é concluída sobre as principais premissas, como intensidade de conversão e cronograma de entrega, para que os clientes recebam a visão mais atual.
Dimensionamento do Mercado Global de Sistemas de Produção Flutuante da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de produção flutuante frequentemente diferem porque os limites de escopo não são os mesmos e porque as premissas de cronograma para projetos offshore podem alterar o valor reportado de um ano para o outro. As diferenças também decorrem de se os números representam apenas a receita de plataforma e integração, ou se períodos operacionais mais longos e receitas de serviços adjacentes são combinados no mesmo total.
Os principais fatores de lacuna neste mercado geralmente se resumem a quais tipos de unidades são contabilizados, como as conversões são tratadas em relação aos programas de nova construção e se os valores são atribuídos ao ano de adjudicação, ao ano de entrega ou ao reconhecimento de receita plurianual. O momento da conversão cambial e a cadência de atualização podem ampliar ainda mais a lacuna, uma vez que a reprecificação e a refasagem são comuns para grandes desenvolvimentos offshore.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 73,21 bilhões de USD (2026) | |
| Publicador do Setor A | 33,70 bilhões de USD (2024) | Utiliza um ano base diferente e um enquadramento de produção flutuante mais amplo que pode combinar receitas de desenvolvimento, implantação e operação, o que torna seu total menos comparável a uma visão de receita de plataforma e sistema. |
| Publicador do Setor B | 7,12 bilhões de USD (2024) | O número publicado parece refletir um pool de receita contabilizado mais restrito ou uma definição de sistema parcial, e notas de escopo limitadas podem levar à subcontagem quando conversões e múltiplos tipos de sistemas flutuantes não são totalmente capturados. |
A tabela aponta para uma dispersão que é amplamente explicada pela seleção do ano base e pelos fluxos de receita incluídos, e sob o escopo da Mordor Intelligence o valor de mercado está vinculado a tipos definidos de sistemas de produção flutuante em diferentes profundidades de água, com atividade de conversão e nova construção tratadas separadamente para que os totais permaneçam alinhados com os ciclos de projetos executados. Com essas regras de escopo tornadas explícitas, o número final é mais fácil de rastrear até os fatores determinantes claros e de repetir quando as premissas são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de produção flutuantes?
O tamanho do mercado de sistemas de produção flutuantes era de USD 73,21 bilhões em 2026 e está projetado para atingir USD 117,35 bilhões até 2031.
Qual segmento detém a maior participação no mercado de sistemas de produção flutuantes?
As unidades FPSO detiveram a liderança com 54,10% de participação no mercado de sistemas de produção flutuantes em 2025.
Qual CAGR é esperado para os sistemas de produção flutuantes em águas ultraprofundas entre 2026-2031?
As implantações em águas ultraprofundas estão projetadas para se expandir a um CAGR de 10,62% até 2031.
Qual região está crescendo mais rapidamente no mercado de sistemas de produção flutuantes?
A Ásia-Pacífico está prevista para crescer a um CAGR de 11,18% até 2031 devido às políticas de segurança energética e às significativas descobertas offshore.
Por que as conversões ainda são populares no setor de sistemas de produção flutuantes?
As conversões oferecem prazos de entrega mais curtos e menor intensidade de capital, garantindo uma participação de 62,15% das implantações de 2025, apesar do crescimento das novas construções ricas em tecnologia.