
Tamanho e Participação do Mercado de Software e Serviços de Geomecânica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software e Serviços de Geomecânica pela Mordor Intelligence
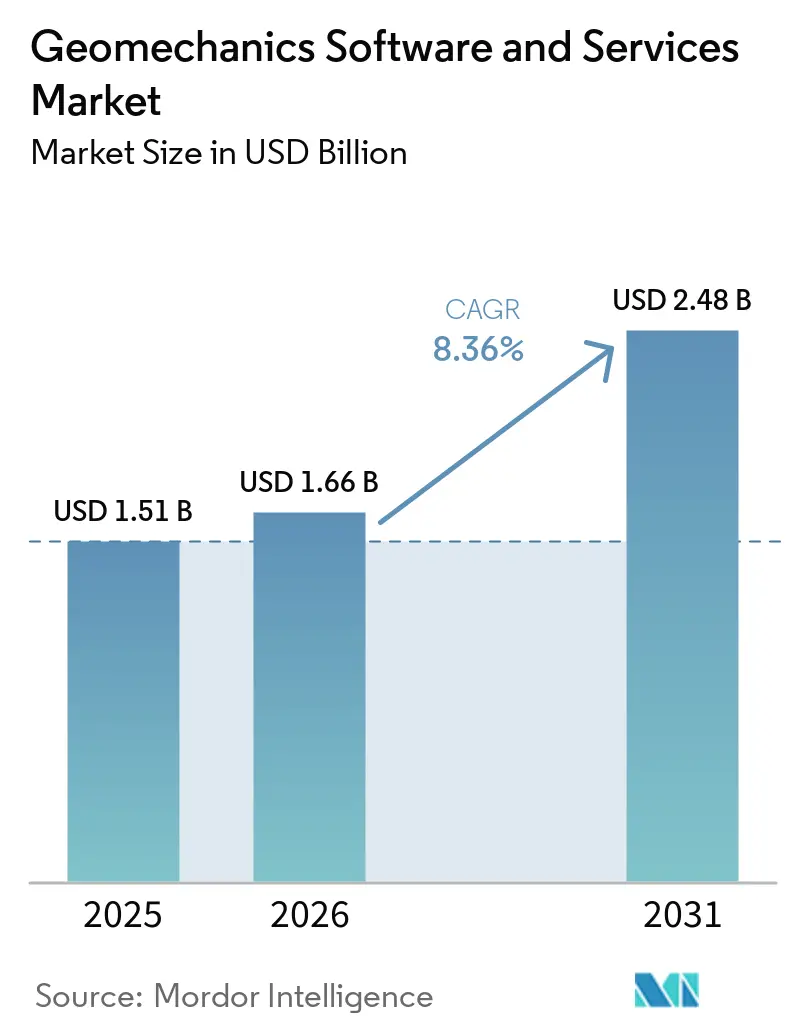
Espera-se que o tamanho do Mercado de Software e Serviços de Geomecânica cresça de 1,51 bilhões de USD em 2025 para 1,66 bilhões de USD em 2026, com previsão de atingir 2,48 bilhões de USD at 2031 a um CAGR de 8,36% no período de 2026 a 2031.
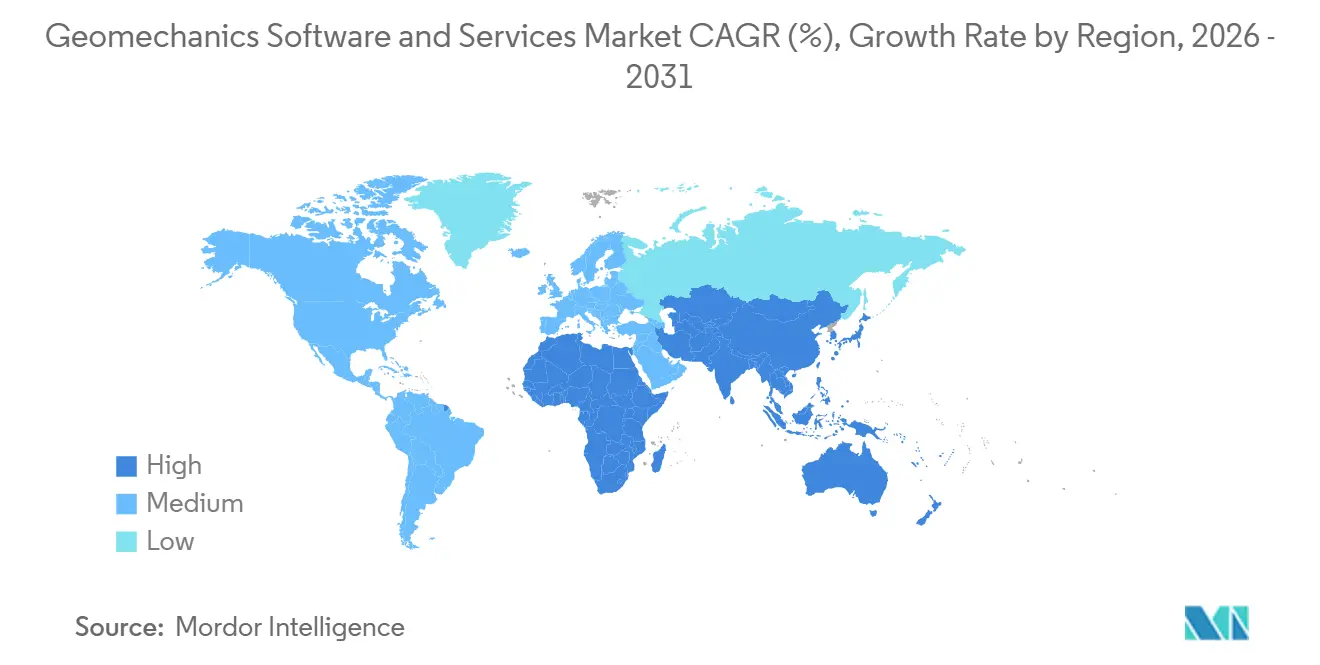
O robusto investimento em modelagem de subsuperfície orientada por dados, o aumento da perfuração não convencional e mandatos mais rigorosos de integridade de poços sustentam esta trajetória de crescimento. Os operadores agora favorecem fluxos de trabalho de geomecânica em tempo real que encurtam os ciclos de perfuração, reduzem o tempo não produtivo e protegem a estabilidade do poço. Os serviços estão ganhando terreno à medida que as empresas buscam suporte técnico completo em vez de ferramentas independentes, enquanto plataformas nativas em nuvem viabilizam a modelagem colaborativa entre equipes globais. A América do Norte mantém sua liderança em receita com base na atividade de xisto, mas a Ásia-Pacífico representa a oportunidade de expansão mais rápida graças a projetos de mineração, infraestrutura e armazenamento emergente de hidrogênio. A dinâmica competitiva permanece moderadamente fragmentada, impulsionando a consolidação de plataformas e uma integração mais profunda de inteligência artificial.
Principais Conclusões do Relatório
- Por componente, o software detinha uma participação de 63,71% do mercado de software e serviços de geomecânica em 2025, enquanto os serviços têm projeção de registrar um CAGR de 10,14% até 2031.
- Por modo de implantação, as instalações locais (on-premise) representavam 69,42% da participação do mercado de software e serviços de geomecânica em 2025, enquanto as soluções em nuvem devem crescer a um CAGR de 9,84% até 2031.
- Por setor de aplicação, o upstream de petróleo e gás representava 55,67% do tamanho do mercado de software e serviços de geomecânica em 2025; o descarte de resíduos nucleares está no caminho de um CAGR de 8,68% entre 2026 e 2031.
- Por tipo de software, os pacotes independentes respondiam por 57,32% do tamanho do mercado em 2025, mas as plataformas integradas têm previsão de expansão a um CAGR de 10,23% até 2031.
- Por geografia, a América do Norte liderou com 39,62% da receita total de 2025, enquanto a Ásia-Pacífico está posicionada para um CAGR de 8,57% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção rápida de fluxos de trabalho de geomecânica em tempo real em reservatórios não convencionais | +2.1% | América do Norte, com expansão para Vaca Muerta na Argentina e reservatórios não convencionais no Oriente Médio | Médio prazo (2 a 4 anos) |
| Aumento dos custos de tempo não produtivo (TNP) de perfuração impulsionando os gastos com software | +1.8% | Global, concentrado em reservatórios offshore de alto custo e reservatórios não convencionais | Curto prazo (≤ 2 anos) |
| Pressão regulatória para modelagem de integridade de poços (normas de vazamento de metano) | +1.4% | América do Norte e União Europeia, com expansão para jurisdições da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Plataformas de geomecânica nativas em nuvem viabilizando a modelagem colaborativa de subsuperfície | +1.2% | Global, liderado pela adoção na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Previsão de propriedades de rocha habilitada por IA reduzindo os gastos com laboratório de testemunhos | +0.9% | Global, adoção inicial na América do Norte e Oriente Médio | Médio prazo (2 a 4 anos) |
| Nicho: demanda por geomecânica na viabilidade de armazenamento subterrâneo de hidrogênio | +0.3% | Europa, Austrália, com projetos-piloto na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção rápida de fluxos de trabalho de geomecânica em tempo real em reservatórios não convencionais
A integração de geomecânica em tempo real permite que as equipes de perfuração ajustem os pesos de lama, as trajetórias de brocas e os programas de revestimento enquanto a broca está em operação. Os operadores da Bacia do Permiano relataram reduções de 15 a 25% no tempo não produtivo após adicionar o monitoramento contínuo de pressão de poros e gradiente de fratura aos seus fluxos de dados de sonda.[1] A EOG Resources obteve um aumento de 12% na eficiência de perfuração e uma queda de 18% nos incidentes de instabilidade de poço em sua campanha de 2024 na Bacia Delaware. A YPF replicou esse sucesso na Vaca Muerta, na Argentina, onde as atualizações de modelos em tempo real se mostraram essenciais para navegar em regimes de tensão complexos. Esses resultados de campo confirmam por que os produtores não convencionais tratam o software de geomecânica como uma alavanca estratégica para controle de custos e entrega mais rápida de poços.
Aumento dos custos de tempo não produtivo de perfuração impulsionando os gastos com software
Eventos de TNP em águas profundas custam entre USD 500.000 e 2 milhões por dia, e 30 a 40% desses eventos decorrem de problemas relacionados à geomecânica, como prisão de coluna ou perda de circulação. [2] A Petrobras evitou USD 45 milhões em 2024 ao aplicar modelagem avançada em poços do pré-sal, convertendo os insights de simulação em parâmetros de perfuração ajustados que preveniram falhas relacionadas ao sal. Como um único evento evitado compensa as taxas anuais de licenciamento, os casos de investimento em plataformas de geomecânica agora passam pelo escrutínio executivo mesmo durante ciclos de disciplina de capital.
Pressão regulatória para modelagem de integridade de poços
A norma de redução de metano da Agência de Proteção Ambiental dos Estados Unidos obriga os operadores a apresentar validação geomecânica ao solicitar licenças de poço, e linguagem semelhante está aparecendo nas diretivas europeias de emissões industriais. [3] O projeto de CCS Gorgon da Chevron utiliza modelagem de tensão por elementos finitos para verificar o confinamento da pluma de CO₂, estabelecendo um precedente que outros projetos de armazenamento devem cumprir. Os prazos de conformidade se estendem pela próxima década, garantindo uma longa trajetória de demanda por software diretamente vinculada aos relatórios regulatórios.
Plataformas de geomecânica nativas em nuvem viabilizando a modelagem colaborativa
Espaços de trabalho digitais como o DecisionSpace 365 da Schlumberger processam volumes de dados de múltiplos petabytes, permitindo que geociências, engenheiros de perfuração e equipes de completação iterem em modelos compartilhados sem latência. Operadores globais que implantam essas plataformas reduzem o tempo de construção de modelos em 40 a 60% e elevam a qualidade das decisões porque os insights de uma disciplina tornam-se instantaneamente visíveis para as demais. A campanha da Shell no Golfo do México utilizou geomecânica habilitada pela nuvem para evitar três potenciais incidentes de instabilidade de poço em 2024, comprovando o benefício operacional da colaboração remota.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de licença e treinamento para solvers avançados de elementos finitos | -1.6% | Global, afetando particularmente operadores menores e mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de talentos em geociência de dados prolongando os ciclos de implantação | -1.3% | Global, aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Preocupações com soberania de dados desacelerando a migração para a nuvem no Oriente Médio e África do Norte e na Rússia | -0.8% | Oriente Médio e África do Norte, Rússia, China, com efeitos secundários na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Sub-relatado: falta de padrões unificados para interoperabilidade de modelos | -0.5% | Global, afetando ambientes de software com múltiplos fornecedores | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de licença e treinamento para solvers avançados de elementos finitos
As suítes de geomecânica de nível empresarial custam USD 22.000 por licença perpétua, enquanto as assinaturas anuais se aproximam de USD 16.000, e o treinamento certificado acrescenta outros USD 5.000 a 15.000 por engenheiro. Essas despesas sobrecarregam os orçamentos de operadores independentes que perfuram menos de 20 poços por ano. Sem programas de volume para diluir os custos fixos, as empresas menores adiam a adoção, desacelerando a expansão do mercado endereçável total em regiões sensíveis a preços.
Escassez de talentos em geociência de dados prolongando os ciclos de implantação
Apenas cerca de 65% das vagas abertas em geociência de dados são preenchidas, e as posições não preenchidas atrasam os cronogramas dos projetos em 3 a 6 meses além do planejado. A ConocoPhillips enfrentou um atraso de oito meses na implantação de geomecânica assistida por IA nos poços de Eagle Ford, mesmo após oferecer prêmios salariais de 25%. A disponibilidade limitada de talentos restringe a velocidade com que os operadores podem escalar as capacidades das plataformas, limitando a realização de receita de curto prazo para os fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
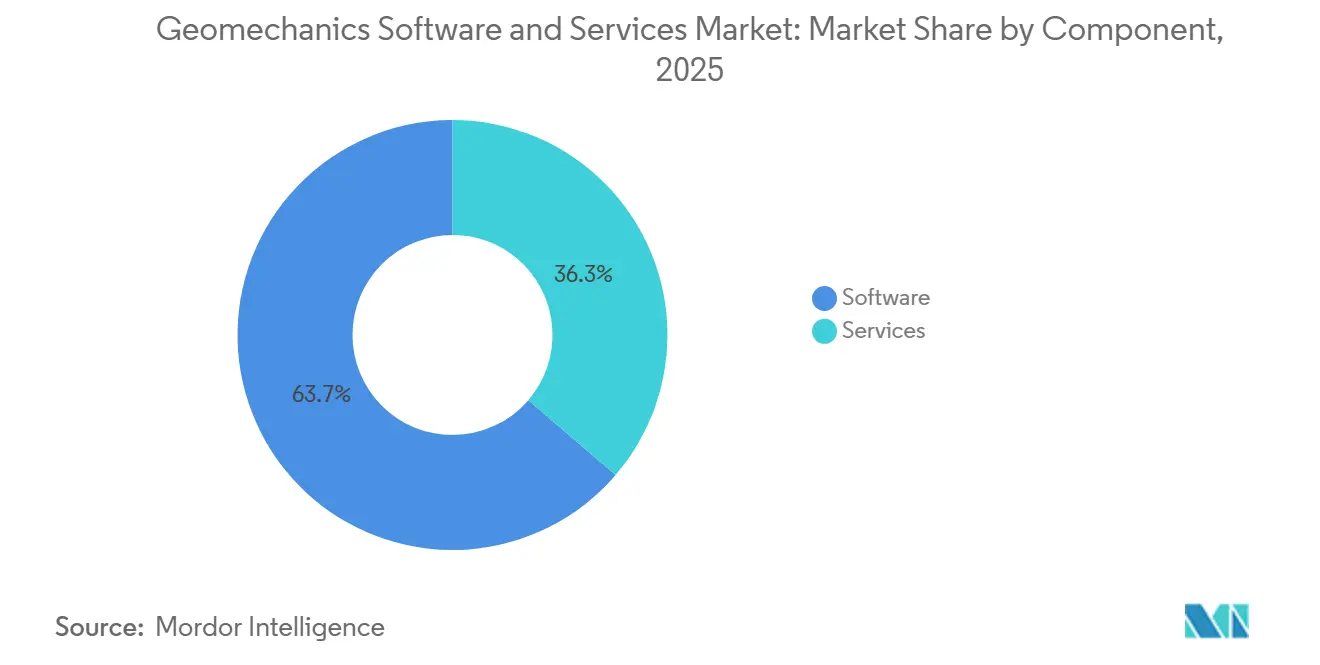
Aceleração dos Serviços Apesar da Dominância do SoftwareO software respondeu por 1,06 bilhões de USD e 63,71% do mercado de software e serviços de geomecânica em 2025, mas os serviços têm projeção de crescer a um CAGR de 10,14% até 2031. O tamanho do mercado de software e serviços de geomecânica atribuído aos serviços poderá, portanto, acrescentar mais de 300 milhões de USD ao longo do horizonte de previsão. Os operadores terceirizam cada vez mais a modelagem por elementos finitos, o monitoramento em tempo real e o suporte à otimização de perfuração porque a expertise necessária é escassa internamente. Os pacotes de serviços integrados da Halliburton, que combinam licenças DecisionSpace com assistência de engenharia na sonda, geram uma receita por cliente 40% superior em comparação com contratos apenas de licença.
O crescimento dos serviços depende de poços complexos, não convencionais e de águas profundas, onde o suporte completo entrega valor imediato. Taxas horárias de 200 a 500 USD para consultores sênior de geomecânica são aceitáveis quando um único incidente de prisão de coluna evitado economiza 1 milhão de USD. Os fornecedores estão, portanto, investindo em centros de serviços globais, suporte multilíngue e equipes de campo rotativas que podem ser mobilizadas rapidamente. Essa mudança estratégica posiciona os serviços como um motor de receita recorrente que estabiliza o fluxo de caixa entre os principais lançamentos de software. Com o tempo, os modelos agrupados poderão reduzir a participação exclusiva de software no mercado de software e serviços de geomecânica a uma proporção próxima à paridade com os serviços, mesmo que as vendas absolutas de licenças continuem crescendo.
Por Modo de Implantação:
Migração para a Nuvem Acelera Apesar da Dominância LocalAs soluções locais (on-premise) detinham 69,42% da receita de 2025, mas as implantações em nuvem têm previsão de apresentar um CAGR de 9,84% até 2031, à medida que as práticas de trabalho digital se consolidam. A participação do mercado de software e serviços de geomecânica para a nuvem se expandirá mais rapidamente em empresas com hubs de engenharia distribuídos. O ambiente DELFI da Schlumberger já processa 500 terabytes mensalmente para análise por elementos finitos, viabilizando a colaboração entre fusos horários que os clusters locais não conseguem igualar.
Arquiteturas híbridas estão emergindo como um meio-termo: dados sensíveis permanecem em servidores locais enquanto cargas de trabalho computacionalmente intensivas são transferidas para a nuvem. As certificações ISO 27001 e as variantes de nuvem soberana abordam as políticas de residência de dados em jurisdições como o Oriente Médio e a China, reduzindo o atrito regulatório. Argumentos de eficiência de capital incentivam ainda mais a adoção da nuvem, pois os operadores evitam desembolsos iniciais de hardware e escalam a capacidade computacional sob demanda. Ao longo do período de previsão, o percentual de novos projetos lançados em ambientes puramente locais diminuirá a cada ano, embora os clusters instalados na base garantam que a receita absoluta de soluções locais permaneça relevante.
Por Setor de Aplicação:
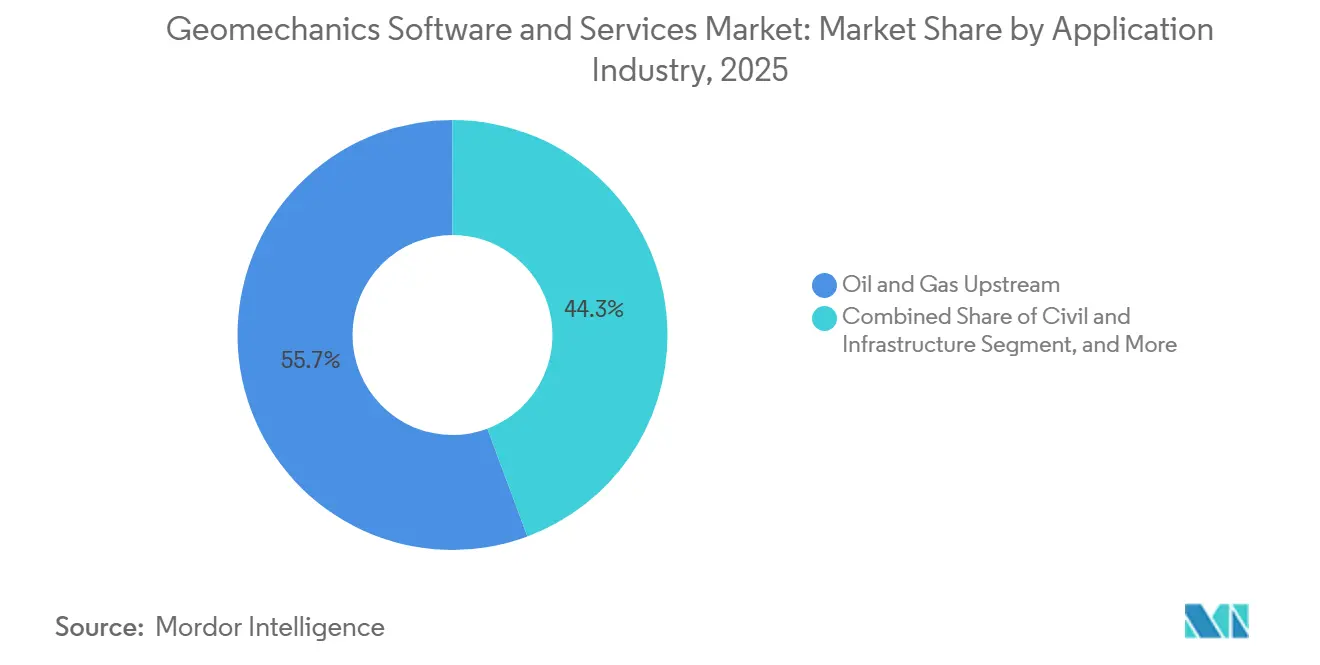
Descarte de Resíduos Nucleares Emerge como Líder de CrescimentoO upstream de petróleo e gás capturou 55,67% da receita de 2025, confirmando seu peso histórico no mercado de software e serviços de geomecânica. No entanto, o descarte de resíduos nucleares está no caminho do maior CAGR, de 8,68%, refletindo cronogramas agressivos de repositórios na Finlândia, na Alemanha e nos Estados Unidos. A remediação do Asse II na Alemanha e o descarte geológico profundo de Onkalo na Finlândia exigem modelagem de mecânica de rochas por várias décadas, que supera em muito os horizontes típicos de reservatórios.
Os governos reservam orçamentos de vários bilhões de dólares para casos de segurança de longo prazo, tornando os gastos com software um item pequeno, mas essencial. Cada etapa do repositório — caracterização do local, pedido de licença, construção e fechamento — requer atualizações iterativas de modelos, garantindo décadas de receita de serviços. A mineração e a infraestrutura civil permanecem contribuintes estáveis, impulsionadas pela estabilidade de taludes e pelo projeto de túneis. A adoção contínua nesses setores equilibra as oscilações cíclicas do petróleo e gás, criando uma base de demanda diversificada que protege os fornecedores da volatilidade dos preços de energia.

Por Tipo de Software:
Plataformas Integradas Ganham ImpulsoAs ferramentas independentes capturaram 57,32% das vendas de 2025, mas as suítes integradas têm previsão de crescer a um CAGR de 10,23%. Os ambientes integrados combinam solucionadores de mecânica de rochas, simuladores de reservatórios, planejadores de perfuração e módulos de visualização em uma única interface, eliminando o atrito de transferência de arquivos e o armazenamento duplicado de dados. A Equinor relata uma queda de 45% no tempo de construção de modelos após unificar as ferramentas de geomecânica, reservatório e planejamento de poços em uma única plataforma.
O tamanho do mercado de software e serviços de geomecânica associado às plataformas integradas cresce em paralelo com a adoção da nuvem, pois as arquiteturas nativas para a web simplificam o acoplamento de módulos. A suíte PLAXIS da Bentley demonstra como os fornecedores mesclam fluxos de trabalho civis e de subsuperfície, permitindo que os usuários realizem análises de fundações e geomecânica por elementos finitos dentro de um único arquivo de projeto. Ao longo do período de previsão, a receita de licenciamento de pacotes independentes ainda crescerá com a adição de novos usuários, mas a participação incremental de carteira pertence aos fornecedores de plataformas que entregam ganhos de produtividade mensuráveis.
Análise Geográfica
Mercado de Software e Serviços de Geomecânica da América do Norte
A América do Norte liderou com 39,62% da receita global em 2025, com base na perfuração de xisto e nas regras de emissão de metano que formalizam a modelagem de integridade de poços. Os operadores alocam orçamentos digitais maiores para otimizar poços horizontais, e as empresas de serviços mantêm centros regionais que fornecem especialistas em geomecânica no local em poucos dias. Os Estados Unidos também abrigam muitos desenvolvedores de plataformas, dando aos usuários locais acesso antecipado a recursos beta e suporte técnico.
Mercado de Software e Serviços de Geomecânica da Ásia-Pacífico
A Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 8,57%, à medida que projetos de mineração, tunelamento e infraestrutura se multiplicam. A Austrália implanta modelagem de estabilidade de taludes em tempo real para proteger minas de minério de ferro avaliadas em bilhões de dólares, enquanto a China integra simulação geotécnica ao projeto de túneis para ferrovias de alta velocidade. A combinação de megaprojetos patrocinados pelo governo e um crescente contingente de engenheiros qualificados catalisa a demanda. As normas nacionais de segurança de dados incentivam implantações híbridas, mas essa restrição desacelera a adoção menos do que os ganhos de eficiência atraem os usuários.
Mercado de Software e Serviços de Geomecânica da EMEA e da América Latina
A Europa garante crescimento estável por meio de programas de resíduos nucleares e iniciativas de captura de carbono que exigem comprovação de integridade rochosa a longo prazo. O repositório da Finlândia atingiu a fase de construção em 2025, desencadeando trabalhos contínuos de consultoria e software. Os operadores do Mar do Norte continuam a defender os gêmeos digitais, estendendo a geomecânica ao monitoramento de reservatórios em fase avançada de vida útil. A adoção no Oriente Médio e na África permanece vinculada a grandes reservatórios carbonáticos e projetos piloto em estágio inicial de armazenamento de hidrogênio, enquanto a América Latina ganha impulso com a maturação de Vaca Muerta na Argentina e os poços do pré-sal do Brasil que ampliam os limites da modelagem.
Cenário Competitivo
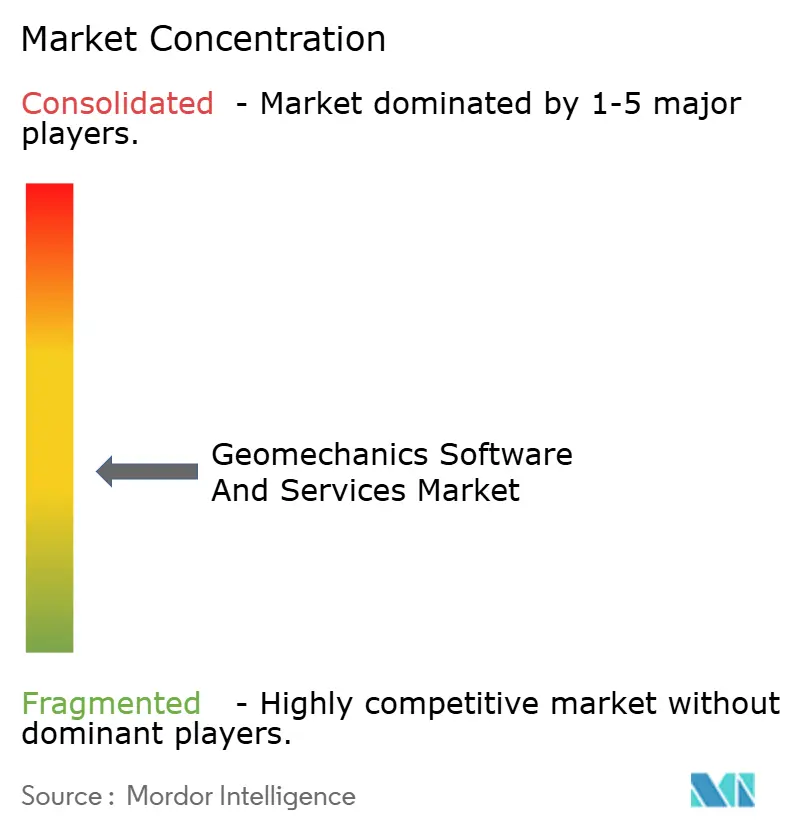
O mercado de software e serviços de geomecânica apresenta um nível moderado de fragmentação, pois nenhum fornecedor supera uma participação de receita de 15%. Schlumberger, Halliburton e Baker Hughes aproveitam suas redes de serviços de campo para vender software e consultoria de forma cruzada, enquanto Rocscience, Itasca e Ikon Science competem com solucionadores especializados e expertise em nichos de domínio. A diferenciação depende cada vez mais de pipelines de inteligência artificial que automatizam a previsão de propriedades de rochas e a orientação de perfuração em tempo real.
A consolidação de plataformas molda a estratégia recente. A aquisição da Ikon Science pela Carina em fevereiro de 2025 agrupou a física de rochas com aprendizado de máquina à geomecânica clássica, sinalizando que a caracterização abrangente de subsuperfície impulsionará a próxima onda competitiva. A compra da Seequent pela Bentley em 2024 preencheu lacunas nos fluxos de trabalho de mineração e ambientais, enquanto a Weatherford fez parceria com a AIQ para codesenvolver mecanismos automatizados de ajuste de parâmetros. Esses movimentos ilustram como os fornecedores buscam ecossistemas de ponta a ponta que fidelizam os usuários a taxas recorrentes de SaaS.
A dinâmica de preços permanece disciplinada porque os compradores corporativos negociam acordos-mestre globais. Os fornecedores, portanto, concentram-se em módulos de valor agregado, aceleradores em nuvem, conectores de gêmeos digitais e certificações de segurança para defender as margens. Estudos de caso validados em campo que quantificam economias de tempo não produtivo ou conquistas de conformidade regulatória aceleram os ciclos de vendas, especialmente entre operadores menores cautelosos com compromissos de licença de seis dígitos. Ao longo do período de previsão, esperam-se joint ventures entre especialistas em software e grupos de contratantes de perfuração que buscam incorporar a geomecânica diretamente no local da sonda.
Líderes do Setor de Software e Serviços de Geomecânica
-
Schlumberger N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Ikon Science Limited
-
GeoMechanics Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software e Serviços de Geomecânica Empresas cobertas neste relatório
- Schlumberger N.V.
- Halliburton Company
- Baker Hughes Company
- CGG S.A.
- Ikon Science Limited
- GeoMechanics Technologies, Inc.
- Rockfield Software Limited
- Rocscience Inc.
- Itasca Consulting Group, Inc.
- Bentley Systems, Incorporated
- Seequent Limited
- Dassault Systèmes SE
- Geostru S.r.l.
- COMSOL AB
- Geolog International B.V.
- Petroleum Experts Limited
- DepthInsight Limited
- Petrel E&P Software (S&P Global Inc.)
- Maptek Pty Ltd
- Deswik Mining Consultants (AU) Pty Ltd
Desenvolvimentos industriais recentes em Mercado de Software e Serviços de Geomecânica
- Fevereiro de 2025: A Carina adquiriu a Ikon Science por um valor não divulgado, combinando previsão de propriedades de rochas orientada por inteligência artificial com modelagem avançada de geomecânica.
- Janeiro de 2025: ADNOC, Schlumberger e Patterson-UTI formaram uma joint venture para perfuração não convencional em Abu Dhabi que incorpora fluxos de trabalho de geomecânica em tempo real.
- Dezembro de 2024: A Baker Hughes ganhou um contrato de 500 milhões de USD com a Petrobras para serviços digitais de construção de poços que incluem otimização de geomecânica em pré-sal.
- Novembro de 2024: A Halliburton lançou a plataforma SmartDigital, integrando aprendizado de máquina com dados de perfuração em tempo real para prever a estabilidade do poço.
Escopo do Relatório do Mercado Global de Software e Serviços de Geomecânica
O Relatório do Mercado de Software e Serviços de Geomecânica é Segmentado por Componente (Software, Serviços), Modo de Implantação (Local, Baseado em Nuvem, Híbrido), Setor de Aplicação (Upstream de Petróleo e Gás, Civil e Infraestrutura, entre outros), Tipo de Software (Independente, Plataforma Integrada) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Upstream de Petróleo e Gás |
| Mineração |
| Civil e Infraestrutura |
| Descarte de Resíduos Nucleares |
| Outros Setores de Aplicação |
| Independente |
| Plataforma Integrada |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Modo de Implantação | Local | ||
| Baseado em Nuvem | |||
| Híbrido | |||
| Por Setor de Aplicação | Upstream de Petróleo e Gás | ||
| Mineração | |||
| Civil e Infraestrutura | |||
| Descarte de Resíduos Nucleares | |||
| Outros Setores de Aplicação | |||
| Por Tipo de Software | Independente | ||
| Plataforma Integrada | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de software e serviços de geomecânica em 2025?
O mercado é avaliado em 1,66 bilhões de USD em 2026.
Com que velocidade o mercado deve crescer?
Tem previsão de registrar um CAGR de 8,36% de 2026 a 2031.
Qual componente está se expandindo mais rapidamente?
Os serviços estão no caminho de um CAGR de 10,14% até 2031 devido à demanda por soluções completas.
Por que as implantações em nuvem estão ganhando popularidade?
As plataformas em nuvem viabilizam a colaboração em tempo real e a capacidade computacional escalável, impulsionando um CAGR de 9,84% apesar dos obstáculos de soberania de dados.
Qual segmento de aplicação apresenta o maior crescimento?
O descarte de resíduos nucleares lidera com um CAGR de 8,68% porque os projetos de repositórios necessitam de validação geomecânica avançada.
Qual região oferece a oportunidade de crescimento mais rápido?
A Ásia-Pacífico está projetada para expandir a um CAGR de 8,57% graças à adoção de mineração, infraestrutura e modelagem digital.