
Tamanho e Participação do Mercado de Software como Serviço
Análise do Mercado de Software como Serviço por Mordor Intelligence
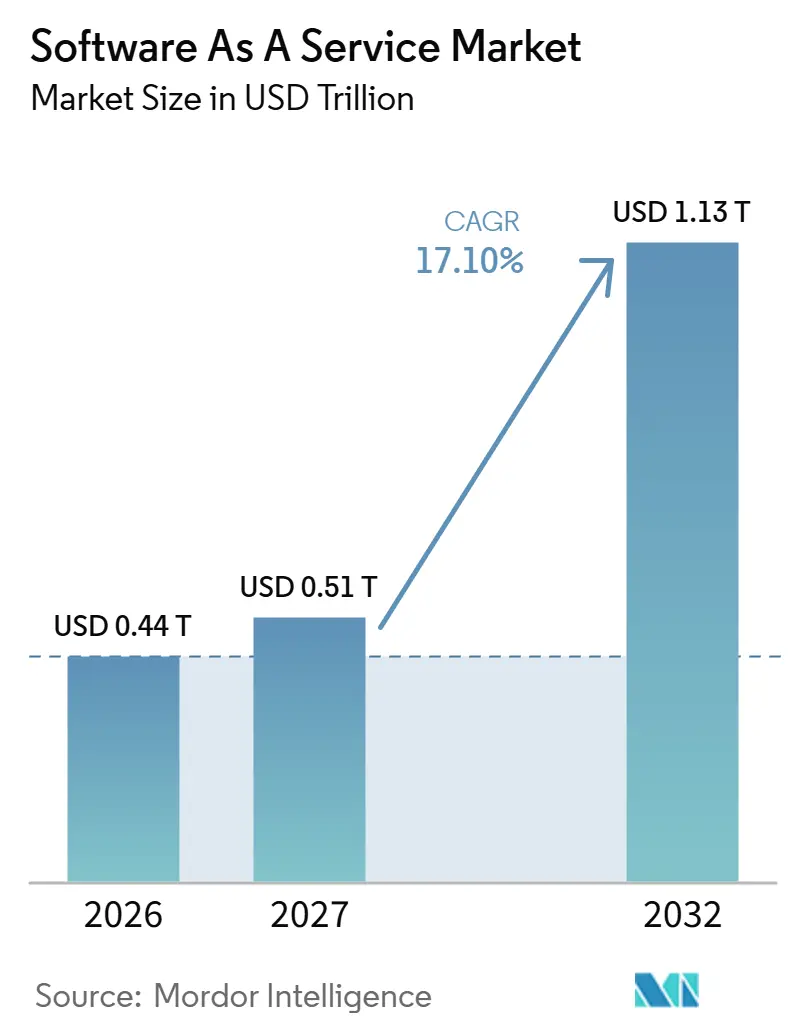
O tamanho do mercado de software como serviço foi avaliado em 435,4 bilhões de USD em 2026 e estima-se que cresça de 511,8 bilhões de USD em 2027 para atingir 1,13 trilhões de USD até 2032, a um CAGR de 17,1% durante o período de previsão (2027-2032).
O design de plataformas nativas em nuvem e a funcionalidade de inteligência artificial paga ampliam os serviços que os fornecedores podem monetizar dentro das aplicações de negócios existentes. As obrigações contratuais sensíveis à localização para clientes financeiros cobertos na União Europeia, incluindo a Alemanha, acrescentam trabalho de coordenação quando os fornecedores alteram os arranjos de entrega. O atrito na migração pode restringir a aquisição de novos clientes, pois os compradores enfrentam potencial perda de dados e procedimentos de troca demorados. Como o atrito na migração pode limitar a aquisição de novos clientes e as obrigações de notificação de localização adicionam trabalho quando os arranjos de entrega mudam, vender funcionalidades pagas dentro de contas estabelecidas oferece aos fornecedores uma rota de crescimento que evita a troca por um novo fornecedor.
Principais Conclusões do Relatório
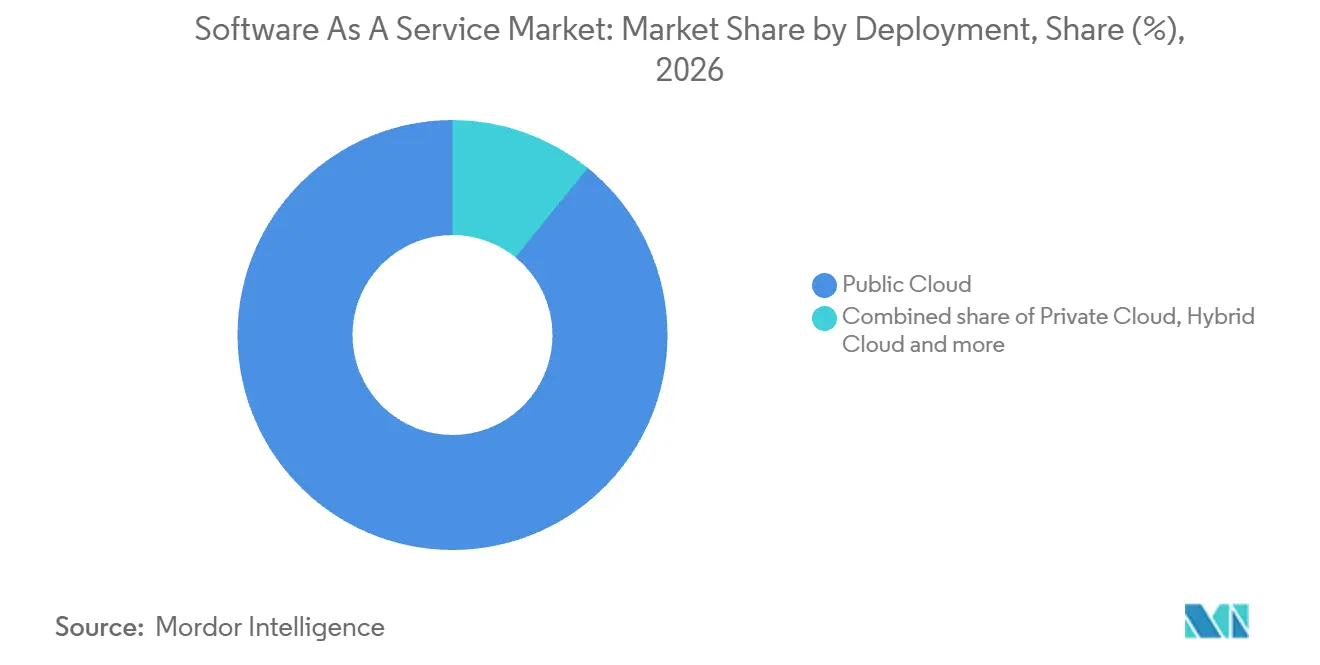
- Por implantação, a nuvem pública deteve uma participação de 89,17% no mercado de software como serviço em 2026, enquanto a nuvem híbrida tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 21,3% durante 2027-2032.
- As grandes empresas lideraram a categoria de tamanho de empresa com uma participação de 57,46% no tamanho do mercado de software como serviço em 2026, e as PMEs têm projeção de expansão mais rápida, com um CAGR de 18,8% durante 2027-2032.
- Entre os tipos de aplicação, o segmento de segurança e conformidade tem previsão de crescimento mais rápido, com um CAGR de 23,6% durante 2027-2032, enquanto o CRM deteve a maior participação de receita, com 24,16% em 2026.
- A precificação baseada em assinatura liderou a categoria de modelo de precificação com 67,14% da receita em 2026, enquanto a precificação baseada em uso/pagamento por utilização tem previsão de crescimento mais rápido, com um CAGR de 27,1% durante 2027-2032.
- Entre as verticais de usuário final, TI e telecomunicações lideraram com 22,25% da receita em 2026, e a vertical de saúde e ciências da vida tem previsão de crescimento mais rápido, com um CAGR de 22,4% durante 2027-2032.
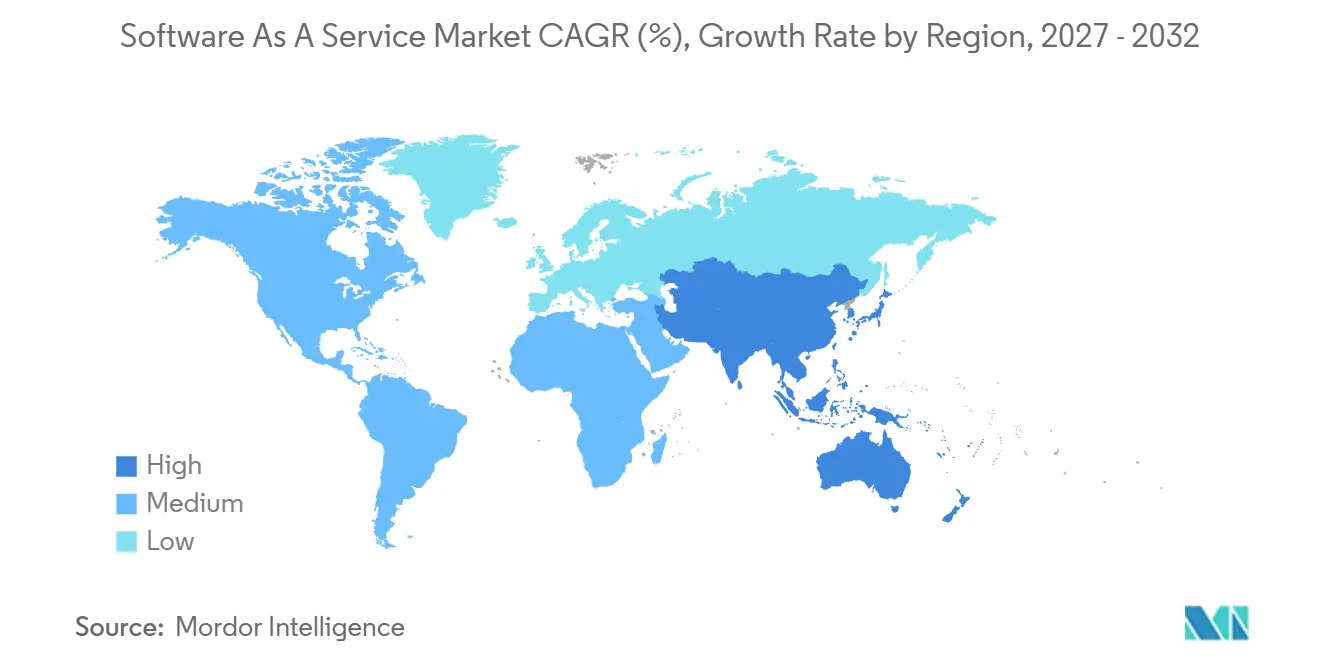
- Geograficamente, a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 18,4% durante 2027-2032, enquanto a América do Norte liderou com 42,48% da receita em 2026.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de arquiteturas nativas em nuvem | +5.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Rápida digitalização das PMEs no período pós-COVID | +4% | A União Europeia | Curto prazo (≤ 2 anos) |
| Menores custos iniciais em comparação ao licenciamento local | +3.5% | O Reino Unido | Curto prazo (≤ 2 anos) |
| Extensões de receita habilitadas por IA generativa | +5% | O Reino Unido | Curto prazo (≤ 2 anos) |
| SaaS de ultrabaixa latência entregue via borda | +1.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por conformidade em contabilidade de carbono | +1% | O Reino Unido | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de arquiteturas nativas em nuvem
A aplicação de segurança compartilhada pode tornar uma plataforma de software como serviço distribuída mais fácil de expandir sem reconstruir controles para cada serviço. A Salesforce declarou em novembro de 2025 que seu perímetro Hyperforce processou mais de 20 trilhões de transações anualmente em 17 países e 25 regiões. A empresa implementou uma malha de serviços com proxies sidecar, posicionando a aplicação de segurança na plataforma em vez de nos serviços individuais. Seu design autenticou, autorizou e criptografou cada conexão por padrão, com TLS mútuo para cada chamada serviço a serviço. Nas pesquisas da CNCF, as organizações de usuários finais que relataram técnicas nativas em nuvem para grande parte ou quase toda a implantação e desenvolvimento totalizaram 54% em 2023, 60% em 2024 e 59% em 2025. Essa base arquitetural instalada cria uma abertura para aplicações adicionais de software como serviço suportadas por controles de plataforma compartilhados, em vez de serviços protegidos separadamente.
Rápida digitalização das PMEs no período pós-COVID
A digitalização de empregadores de menor porte está se estendendo para ERP em nuvem pago, criando uma abertura específica por aplicação para fornecedores de software empresarial. De 2023 a 2025, a participação de empresas da UE com 10 a 49 pessoas empregadas que utilizam software ERP como serviço em nuvem pago aumentou de 9,82% para 13,36%. Para empresas da UE com 50 a 249 pessoas empregadas, a participação correspondente aumentou de 19,37% para 26,14% entre 2023 e 2025. O aumento em ambas as classes de tamanho demonstra que a adoção se estende por diferentes escalas de empregadores. A taxa de uso mais elevada entre empregadores de médio porte sustenta uma proposta comercial diferente da do segmento de pequenos empregadores com menor penetração. O segmento de pequenos empregadores com menor uso deixa mais espaço para a primeira adoção, enquanto as empresas de médio porte fornecem uma base de clientes de ERP em nuvem mais consolidada.
Menores custos iniciais em comparação ao licenciamento local
Para uma pequena empresa que pode arcar com uma cobrança mensal de aplicação, mas não com um grande pagamento de licença local, a precificação de entrada por assinatura pode transformar uma compra adiada em um pedido de software. O mecanismo de demanda é o menor compromisso inicial necessário para começar a usar uma aplicação definida, deixando os pagamentos de assinatura posteriores vinculados ao acesso contínuo. Um proprietário que introduz uma única aplicação de negócios pode, portanto, avaliar sua utilidade antes de comprometer gastos com usuários ou funções adicionais. Para o fornecedor, esse escopo de entrada mais restrito cria um relacionamento inicial pago que pode se expandir por meio de assinaturas escolhidas separadamente. O ganho comercial é o acesso a compradores excluídos pelo pagamento inicial de licença, com a expansão dependente da utilidade demonstrada pela aplicação.
Extensões de receita habilitadas por IA generativa
A IA generativa cria um relacionamento de software pago adicional quando os compradores adicionam funcionalidade de inteligência artificial a aplicações usadas para trabalho do conhecimento. A Microsoft relatou mais de 30 milhões de licenças pagas do Microsoft 365 Copilot no quarto trimestre do ano fiscal de 2026, com adições líquidas de licenças mais do que dobrando trimestre a trimestre.[1] A Salesforce relatou receita recorrente anual do Agentforce acima de 1,5 bilhão de USD, com crescimento de mais de 240% ano a ano no segundo trimestre do ano fiscal de 2027. Essa medida inclui as ofertas de inteligência artificial da Salesforce, o Slackbot e o Headless 360. As extensões de inteligência artificial pagas podem, portanto, ampliar o escopo comercial de uma aplicação sem exigir que o cliente substitua o software principal, tornando a funcionalidade adicional uma fonte de demanda ao lado da adoção de novas aplicações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Barreiras de soberania de dados e conformidade | -1.5% | A União Europeia | Médio prazo (2 a 4 anos) |
| Dependência de fornecedor e custos de troca | -1% | A União Europeia | Médio prazo (2 a 4 anos) |
| Escrutínio de FinOps restringindo a proliferação de software como serviço | -0.5% | Países em toda a Europa | Curto prazo (≤ 2 anos) |
| Mandatos de nuvem verde elevando custos | -0.5% | Em todo o território da Alemanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Barreiras de soberania de dados e conformidade
Os fornecedores de software como serviço que atendem entidades financeiras cobertas da UE enfrentam obrigações contratuais relativas aos locais de prestação de serviços e processamento de dados. A partir de 17 de janeiro de 2025, os contratos de serviços de TIC para entidades financeiras cobertas da UE devem identificar os locais de prestação de serviços e processamento de dados, incluindo armazenamento.[2] Esses contratos devem exigir que o fornecedor dê aviso prévio caso pretenda alterar os locais. A disposição sobre localização abrange as regiões ou países onde as funções contratadas ou subcontratadas e os serviços de TIC são prestados. Coordenar alterações de entrega em relação a esses compromissos com clientes pode adicionar trabalho de conformidade sempre que um fornecedor reorganiza seu portfólio de serviços. A subcontratação não elimina essa obrigação de notificação ao cliente, deixando o fornecedor da aplicação com trabalho de conformidade quando a alteração de localização proposta se origina a montante.
Dependência de fornecedor e custos de troca
Os custos de troca de software como serviço na UE envolvem a capacidade de mover dados e aplicações, bem como o preço da saída. A Comissão Europeia identifica cobranças elevadas, procedimentos demorados e barreiras de interoperabilidade quando os clientes trocam de serviços de processamento de dados da UE, incluindo software como serviço. Problemas de interoperabilidade podem resultar na perda de dados e aplicações. Os fornecedores de software como serviço cobertos devem oferecer interfaces abertas e, no mínimo, exportar dados em um formato legível por máquina de uso comum. O risco de perda de informações pode, no entanto, tornar um substituto nominalmente mais barato custoso de adotar. Procedimentos de troca demorados agravam o risco de informação, deixando os clientes da UE expostos a atrasos na migração mesmo quando uma assinatura substituta custa menos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Implantação:
Contratos de Nuvem Pública e Ambientes HíbridosA nuvem pública representou uma participação de 89,17% no tamanho do mercado de software como serviço em 2026, tornando-se o maior segmento. No primeiro trimestre de 2026, a Tyler Technologies afirmou que quase todos os seus novos contratos de software como serviço com clientes foram implantados em nuvem pública. Esse padrão de contratação posiciona as escolhas de implantação na fase de novas contas, onde um fornecedor pode alinhar sua oferta comercial a uma abordagem de entrega repetível. Concentrar novos contratos em torno desse modelo pode permitir que a expertise especializada em implantação de nuvem pública apoie clientes sucessivos, criando uma base operacional para maior adoção de aplicações.
A nuvem híbrida é o segmento de crescimento mais rápido, com um CAGR projetado de 21,3% durante 2027-2032. A pesquisa da Parallels de 2026 constatou que 33% dos profissionais de TI entrevistados relataram cargas de trabalho organizacionais tanto em instalações locais quanto em uma nuvem, sua definição de nuvem híbrida. Os entrevistados abrangeram os Estados Unidos, o Reino Unido, a Alemanha e outros países. Esse ambiente de carga de trabalho mista oferece aos fornecedores de software como serviço uma oportunidade de aplicação dentro de organizações que mantêm recursos locais, com escolhas de implantação relevantes para como suas ofertas se encaixam nas operações existentes. A coexistência dá aos fornecedores acesso a compradores de software em nuvem que mantêm cargas de trabalho locais, sem tornar uma migração completa de carga de trabalho uma condição de adoção.

Por Tamanho de Empresa:
Grandes Contas e Acesso de PMEs a AplicaçõesAs grandes empresas representaram uma participação de 57,46% no mercado de software como serviço em 2026, tornando-se o maior segmento. Em agosto de 2026, a Workday afirmou que mais de 65% das empresas da Fortune 500 utilizavam sua plataforma empresarial para RH, finanças e TI. Atender funções nessas áreas oferece a um provedor de plataforma vários pontos de entrada de aplicações dentro de um único cliente corporativo, o que pode tornar a conta mais valiosa do que sua posição em um total de contagem de clientes.
As pequenas e médias empresas (PMEs) formam o segmento de crescimento mais rápido, com um CAGR projetado de 18,8% durante 2027-2032. Em 2025, 52% das PMEs da UE com 10 a 249 pessoas empregadas adquiriram serviços de computação em nuvem, abrangendo software, poder computacional e armazenamento. Esses serviços oferecem às empresas acesso a recursos computacionais de terceiros em substituição à construção ou expansão de sua própria infraestrutura de TI. Nesse segmento, a oportunidade comercial pode incluir a adição de aplicações a um relacionamento de nuvem paga existente, bem como atender empregadores menores que estão se afastando de uma infraestrutura autoprovisionada.
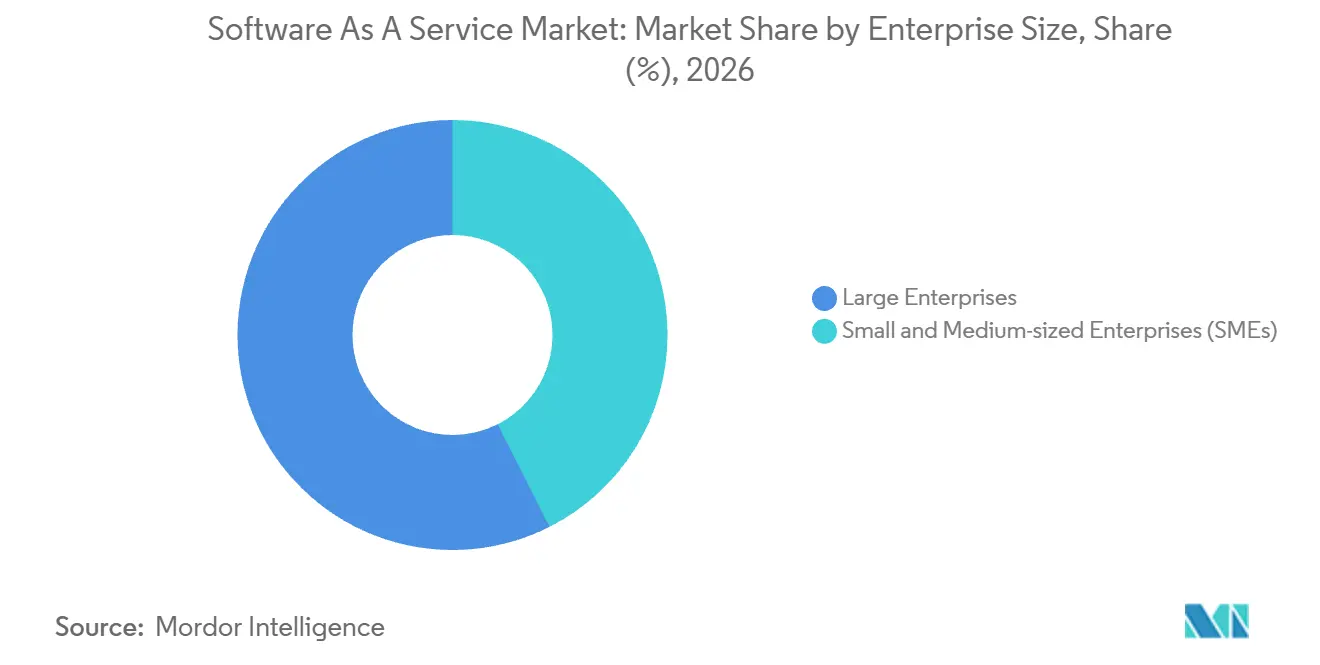
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Aplicação:
Alcance do CRM e Expansão da Segurança de IdentidadeA gestão de relacionamento com o cliente (CRM) foi o maior segmento, com 24,16% da receita em 2026. A HubSpot relatou 306.446 clientes para sua plataforma de clientes, incluindo o Smart CRM e múltiplos hubs de engajamento, em 30 de junho de 2026. Isso oferece à HubSpot mais de uma rota funcional para um relacionamento com o cliente, ao mesmo tempo em que posiciona o CRM dentro de uma oferta mais ampla de engajamento com o cliente. A escolha do comprador entre um CRM dedicado e uma plataforma de cliente mais ampla depende em parte do valor de consolidar várias funções de engajamento em um único relacionamento.
As aplicações de segurança e conformidade formam o segmento de crescimento mais rápido, com um CAGR projetado de 23,6% durante 2027-2032. Para o segundo trimestre fiscal de 2027, encerrado em 31 de julho de 2026, a provedora de segurança de identidade SailPoint relatou 847 milhões de USD em receita recorrente anual de software como serviço, um crescimento de 36% ano a ano.[3] Essa medida anualiza o valor dos contratos de software como serviço na data de medição. Sua contagem de clientes de software como serviço cresceu 16% ano a ano, e a receita recorrente anual por cliente de software como serviço aumentou 17%, para mais de 400.000 USD no mesmo trimestre. A expansão da segurança de identidade neste exemplo combinou maior cobertura de clientes com maior valor de contrato anualizado por conta, ampliando a base comercial do fornecedor em 2 dimensões.
Por Modelo de Precificação:
Contratos Recorrentes e Consumo FlexívelA precificação baseada em assinatura foi o maior segmento, representando 67,14% da receita em 2026. A Salesforce relatou 39,4 bilhões de USD em receita de assinatura e suporte no ano fiscal de 2026, aproximadamente 95% da receita total e um crescimento de 10% ano a ano. A medida inclui taxas de assinatura de serviços em nuvem, licenças de software por prazo e suporte, com licenças por prazo representando aproximadamente 6% da categoria. O crescimento veio principalmente de novos clientes, atualizações e assinaturas adicionais de clientes existentes, enquanto a precificação não foi um fator determinante significativo. Isso ilustra um modelo de receita recorrente no qual a aquisição de contas e os compromissos ampliados de aplicações podem contribuir para o crescimento ao lado do relacionamento de assinatura original.
A precificação baseada em uso/pagamento por utilização é o segmento de crescimento mais rápido, com um CAGR projetado de 27,1% durante 2027-2032. Em 2025, a plataforma de software como serviço de observabilidade e segurança da Datadog oferecia assinaturas de uso comprometido entregues conforme o uso e assinaturas mensais baseadas em uso. A maior parte de sua receita provinha de assinaturas anuais, e os arranjos vinculados ao uso eram uma das estruturas comerciais disponíveis. O exemplo separa o prazo de um relacionamento com o cliente da atividade usada para determinar a cobrança. O crescimento mais rápido previsto parte de uma base de mercado menor do que a precificação baseada em assinatura, com a Datadog ilustrando como as cobranças vinculadas ao uso podem se expandir dentro de um relacionamento de assinatura contínuo.
Por Vertical de Usuário Final:
Aplicações em Nuvem e Sistemas Clínicos HospedadosTI e telecomunicações foi o maior segmento de usuário final, com 22,25% da receita em 2026. Em 2025, 44,59% das empresas de informação e comunicação da UE com pelo menos 10 pessoas empregadas utilizaram software CRM como serviço em nuvem pago. Entre a mesma população, 33,06% utilizaram aplicações de software ERP como serviço em nuvem pago em 2025. Vender para essas empresas significa abordar funções internas de gestão de clientes e planejamento, oferecendo aos fornecedores de aplicações pontos de entrada distintos dentro de um setor que também fornece tecnologia.
O segmento de crescimento mais rápido é saúde e ciências da vida, com um CAGR projetado de 22,4% durante 2027-2032. O Hollywood Presbyterian Medical Center migrou para o prontuário eletrônico de saúde nativo em nuvem como serviço da Altera Digital Health, o Paragon Denali, em agosto de 2026. Em 28 de abril de 2025, o Conselho de Supervisores do Condado de Contra Costa autorizou a execução de um contrato com a Epic Hosting, LLC, para software de prontuário eletrônico de saúde hospedado, manutenção e suporte para a Contra Costa Health. O período de serviço autorizado vai de 1º de abril de 2025 a 31 de março de 2029. Esses exemplos posicionam o suporte contínuo ao lado da funcionalidade clínica hospedada, criando um papel de serviço que se estende além da troca de software.
Análise Geográfica
Mercado de Software como Serviço na América do Norte
A América do Norte deteve uma participação de 42,48% no tamanho do mercado de software como serviço em 2026. A Serviços Públicos e Aquisições do Canadá concedeu à Cornerstone on Demand um contrato de software como serviço Saba Cloud para a Rede de Aprendizagem em Defesa do Departamento de Defesa Nacional. A entrega foi especificada para a Região da Capital Nacional ao longo de 24 meses, de 27 de julho de 2025 a 26 de julho de 2027. A compra demonstra como um departamento de defesa pode adquirir software como serviço para uma função de aprendizagem especializada, criando uma oportunidade para o fornecedor no nível do programa.
Mercado de Software como Serviço na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 18,4% durante 2027-2032. Na Austrália, a fornecedora de software de contabilidade em nuvem Xero relatou crescimento de 20% na receita operacional no ano fiscal de 2026, encerrado em 31 de março de 2026, impulsionado por uma base de clientes crescente, maior atividade de pagamento de faturas e mudanças de preços. O crescimento em moeda constante foi de 19%, enquanto um NZD mais fraco em relação ao AUD teve um pequeno efeito favorável no resultado reportado. O mix operacional da Xero incluiu taxas mensais recorrentes de software e receita de serviços relacionados, de modo que o crescimento de clientes e a atividade de pagamento oferecem formas separadas de expandir um relacionamento de contabilidade.
No Brasil, o software como serviço foi o modelo de receita mais utilizado entre as startups mapeadas pelo Sebrae, uma organização privada sem fins lucrativos de apoio a pequenas empresas, com 39,1% nos dados coletados até dezembro de 2025. Na Europa, as empresas da UE com pelo menos 10 pessoas empregadas nas atividades pesquisadas utilizaram ERP em nuvem pago em 30,1% e CRM em 27,9% em 2025, estabelecendo uma base de compradores para fornecedores de aplicações. No Oriente Médio, a Cerillion anunciou uma transformação de software de suporte a negócios e operações para a Omantel em abril de 2026, com entrega planejada por meio do Cerillion Cloud hospedado no Oman Data Park. Na África, a Agência Nacional de Desenvolvimento da África do Sul concedeu à Just Dynamics Software Solutions 36 meses de manutenção, suporte e otimização de integração para seu ambiente de software como serviço Microsoft Dynamics 365 Business Central em dezembro de 2025. A implantação hospedada planejada de Omã e o contrato de suporte da África do Sul em torno de um ambiente de software como serviço existente favorecem diferentes capacidades de entrega local.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um processador de software como serviço empresarial que lida com dados pessoais de clientes e entrega transfronteiriça. A segurança contratual, os mecanismos de transferência e a responsabilidade pelas informações dos clientes determinam o trabalho comercial associado a um relacionamento de aplicação. As diferenças relevantes incluem obrigações de contrato com o cliente, canais de exportação condicionais e etapas adicionais de aprovação para fluxos de dados cobertos.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio (FTC) | ANPD | Autoridades estaduais de proteção de dados | Administração do Ciberespaço da China (CAC) | Autoridade Saudita de Dados e Inteligência Artificial (SDAIA) | Regulador de Informação |
| Instrumentos ou direção principais | Regra de Salvaguardas da FTC, 16 CFR Parte 314 | LGPD; Resolução 19/2024; reconhecimento de adequação pela UE em 2026 | Contratos de processador sob o RGPD; proposta de regulamento digital omnibus da UE pendente | Disposições transfronteiriças de 2024; medidas de certificação de exportação de 2026 | Lei de Proteção de Dados Pessoais; regulamentos de implementação e transferência | POPIA Seções 21 e 72 |
| Efeito comercial | Clientes financeiros sob jurisdição da FTC devem contratar salvaguardas do fornecedor e realizar supervisão baseada em risco | Os controladores verificam a base e o mecanismo de transferência internacional; os processadores fornecem as informações necessárias | Os controladores especificam as obrigações do processador em contratos vinculantes | As exportações de dados cobertos seguem os canais aplicáveis de avaliação, contrato padrão ou certificação, sujeitos a isenções | Os controladores devem atender às condições de segurança, minimização e privacidade para transferências internacionais de dados pessoais | As partes responsáveis utilizam contratos escritos para a segurança do operador; os operadores os notificam imediatamente quando há motivos razoáveis para acreditar que ocorreu acesso ou aquisição não autorizada de dados pessoais |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Flexibilização | Flexibilização | Sem alteração | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||||||
A supervisão de fornecedores baseada em risco nos Estados Unidos, os canais de exportação dependentes de volume na China e as transferências de processamento central condicionais na Arábia Saudita sustentam a continuidade em seus respectivos marcos regulatórios. A proposta de regulamento digital omnibus pendente da Comissão Europeia, que simplificaria as regras digitais da UE aplicáveis na Alemanha, e o reconhecimento pela ANPD da União Europeia como adequada para transferências cobertas do Brasil em 2026 sustentam a flexibilização, com as responsabilidades existentes de contrato de processador e outras obrigações da LGPD continuando. Os contratos escritos de segurança do operador e as obrigações de notificação imediata da África do Sul sustentam sua classificação atual. O Regulador de Informação da África do Sul descreveu propostas em consideração em agosto de 2026 que substituiriam o período de carência para notificações de execução por multas imediatas, e planeja submeter as emendas propostas à POPIA ao Ministro para consideração no quarto trimestre de seu ano de desempenho 2026/27.
Etapas da Cadeia de Valor
A comparação acompanha a capacidade em nuvem, o fornecimento de aplicações e a implementação para o cliente para mostrar onde os fornecedores obtêm receita ao longo de um relacionamento de serviço de software como serviço. A Salesforce identifica a capacidade de hiperescaladores e o espaço de colocalização arrendado entre suas dependências a montante. O fornecimento de hospedagem e a expertise em aplicações estão em relacionamentos comerciais separados, o que deixa a receita de assinatura como um componente dos ganhos da cadeia. A implementação e a otimização contínua criam outro papel de serviços em torno da implantação para o cliente, ilustrado pelo trabalho da Accenture com a Salesforce.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de capacidade em nuvem | Provedores de serviços em nuvem, como a Microsoft | Receita de serviços em nuvem | Dependência da capacidade de hospedagem alocada | Qualificar fontes alternativas de capacidade |
| Fornecimento de aplicações | Provedores de aplicações em nuvem, como Microsoft e Salesforce | Receita de assinaturas e suporte a aplicações | Manutenção da capacidade de engenharia de aplicações | Documentar as operações de aplicações e ampliar a cobertura da equipe treinada |
| Implementação e otimização | Parceiros de implementação, como a Accenture | Receita de consultoria e serviços de implementação | Carga de trabalho de implementação específica do projeto | Padronizar tarefas de projeto repetíveis e manter a capacidade de otimização pós-lançamento |
| Fonte: Mordor Intelligence | ||||
O relacionamento de aplicação e o relacionamento de implementação podem posicionar os ganhos em empresas diferentes. Os serviços de implementação e otimização oferecem a integradores como a Accenture um papel remunerado distinto da receita de assinatura e suporte da Salesforce. A expansão liderada por parceiros separa a oportunidade de atender mais contas da oportunidade de reter os gastos de implementação de cada conta.
Cenário Competitivo
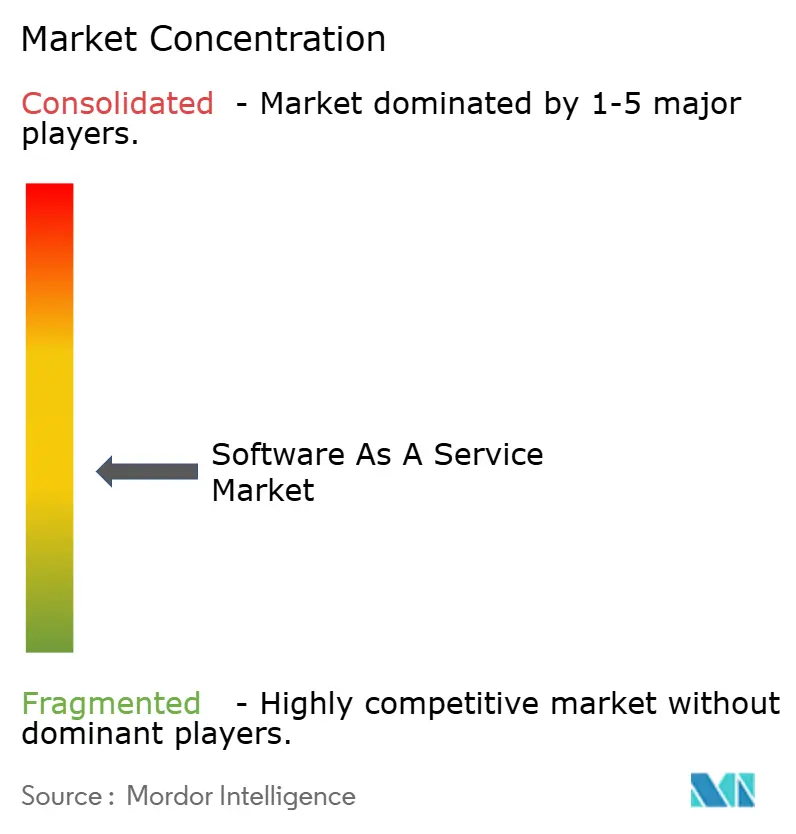
O campo competitivo combina vários grandes portfólios de aplicações com canais de revenda, deixando espaço para especialistas ao lado de Microsoft, Salesforce, Oracle, SAP e IBM. A receita do Dynamics 365 da Microsoft cresceu 18% no ano fiscal de 2026, ou 15% em moeda constante, em um portfólio que inclui ERP, CRM, Power Apps e Power Automate. Em 2025, a Salesforce liderou os fornecedores mundiais de CRM com uma participação de 20% no mercado de CRM da IDC, abrangendo aplicações de vendas, marketing, atendimento ao cliente, contact center, publicidade e comércio digital. Em junho de 2025, a IBM identificou a Rocket Software como revendedora que utiliza suas soluções de software como serviço watsonx para produtividade com IA generativa. O crescimento da Microsoft em um portfólio de múltiplas aplicações e a liderança da Salesforce em CRM demonstram a escala de suítes, enquanto o exemplo de revendedor da IBM em junho de 2025 ilustra uma rota separada para oferecer o software como serviço watsonx.
O controle operacional oferece aos fornecedores de aplicações uma segunda forma de competir por clientes cujos requisitos vão além da funcionalidade do software. A Oracle relatou receita de Aplicações em Nuvem (software como serviço) de 4,2 bilhões de USD no primeiro trimestre do ano fiscal de 2027, um crescimento de 10% ano a ano. Em fevereiro de 2025, a Oracle disponibilizou o Fusion Cloud Applications Suite na Nuvem Soberana da UE em todos os 27 estados-membros da UE, abrangendo dados de finanças, RH, cadeia de suprimentos, manufatura e experiência do cliente. A plataforma estava localizada na UE, com propriedade, operação e gestão por meio de entidades jurídicas constituídas na UE e gerenciamento por pessoal baseado na UE. A estrutura operacional da UE oferece aos compradores sensíveis à soberania uma base adicional para escolher as aplicações da Oracle.
A expansão do ERP em nuvem oferece aos fornecedores de aplicações estabelecidos outra base para competir por relacionamentos empresariais e as funções de negócios a eles associadas. A SAP relatou crescimento de receita do Cloud ERP Suite de 25% no segundo trimestre de 2026, ou 27% em moedas constantes. Um especialista que se aproxima de um cliente de tal suíte deve escolher entre substituir a plataforma mais ampla e atender a uma necessidade de aplicação delimitada. A expansão reportada pela SAP fortalece o argumento para uma oferta de aplicação estreitamente definida que complementa uma suíte ERP em vez de exigir sua substituição integral.
Líderes do Setor de Software como Serviço
-
Microsoft
-
Salesforce
-
Oracle
-
SAP
-
IBM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software como Serviço Empresas cobertas neste relatório
- Microsoft
- Salesforce
- Oracle
- SAP
- IBM
- ServiceNow
- Atlassian
- Intuit
- Adobe
- Google (Alphabet)
- Workday
- Zoom Communications
- Dropbox
- HubSpot
- Shopify
- Zendesk
- Snowflake
- Alteryx
- ServiceTitan
- BambooHR
Principais Oportunidades para os Participantes do Mercado
A comparação identifica rotas de vendas de software como serviço de curto prazo para fornecedores qualificados do setor público do Reino Unido e uma rota de entrada posterior para participantes em potencial. O G-Cloud 15 foi lançado em agosto de 2026 e inclui o Lote 2b para aplicações hospedadas em nuvem. As categorias de compradores elegíveis incluem governo central, autoridades locais, saúde e educação. As aberturas comerciais diferem pelo escopo da aplicação e pelo fato de o fornecedor já ter acesso ao framework.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Assinaturas de CRM para o setor público | Rota de compra dedicada de software como serviço no âmbito do G-Cloud 15 | Órgãos governamentais centrais e locais elegíveis | Desenvolver propostas de CRM delimitadas dentro das ofertas de framework existentes | Diferenciação além da elegibilidade básica ao framework | Fornecedores de CRM já qualificados para os serviços de framework relevantes |
| Software como serviço de administração de pessoal institucional | Compradores de saúde e educação podem usar o lote de software como serviço | Organizações elegíveis de saúde e educação | Empacotar assinaturas de HCM em torno de uma função definida de gestão de pessoal institucional | Demonstrar adequação técnica e um escopo de serviço credível | Fornecedores de HCM com acesso relevante ao framework |
| Preparação para entrada de novos fornecedores de software como serviço | Reabertura programada 18 e 36 meses após 6 de agosto de 2026 | Fornecedores em potencial que atendem compradores elegíveis do setor público | Preparar capacidades documentadas de software como serviço e propostas de preços para as janelas programadas | As candidaturas de fornecedores estão encerradas | Participantes em potencial do framework de software como serviço |
| Fonte: Mordor Intelligence | |||||
O acesso ao framework define a fronteira comercial entre os fornecedores que buscam atender aos requisitos dos compradores e aqueles que se preparam para uma entrada posterior. A avaliação de fornecedores de 2026 abrangeu qualidade, capacidade técnica e preço. Para novos entrantes, a preparação para a primeira reabertura programada, 18 meses após o início em agosto de 2026, tem prioridade sobre uma candidatura imediata enquanto a entrada de fornecedores está encerrada.
Desenvolvimentos industriais recentes em Mercado de Software como Serviço
- Out 2026: O Microsoft 365 G7 tornou-se disponível para clientes elegíveis da Nuvem da Comunidade Governamental nos Estados Unidos em 1º de outubro, com opções adicionais de compra programadas para 1º de novembro.
- Ago 2026: A Agência Comercial do Governo do Reino Unido lançou o G-Cloud 15, um framework de aquisição de nuvem para o setor público com duração de 4 anos, avaliado em aproximadamente 14 bilhões de GBP (18,8 bilhões de USD), com o Lote 2b para aplicações de software como serviço hospedadas em nuvem.
- Abr 2026: A Cerillion anunciou uma transformação de software de suporte a negócios e operações para a operadora de telecomunicações de Omã, Omantel, com entrega planejada de software como serviço por meio do Cerillion Cloud hospedado no Oman Data Park.
Mercado de Software como Serviço Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de software como serviço mede os gastos anuais em software de aplicação comercial entregue como serviço por meio de ambientes de nuvem pública, privada ou híbrida em todo o mundo. Contabiliza as taxas de acesso e uso do software, incluindo cobranças baseadas em assinatura e em uso.
Exclusões de escopo: Plataforma como serviço, infraestrutura como serviço, licenças perpétuas locais e taxas de consultoria de implementação separadas estão excluídas.
Visão Geral da Segmentação
- Por Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Por Porte de Empresa
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Tipo de Aplicação
- Gerenciamento de Relacionamento com o Cliente (CRM)
- Planejamento de Recursos Empresariais (ERP)
- Gerenciamento de Capital Humano (HCM/HRM)
- Colaboração e Produtividade
- Inteligência de Negócios e Análise de Dados
- Segurança e Conformidade
- Outras Aplicações
- Por Modelo de Precificação
- Baseado em Assinatura
- Baseado em Uso / Pagamento Conforme o Uso
- Freemium e Escalonado
- Por Vertical de Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Varejo e Comércio Eletrônico
- Saúde e Ciências da Vida
- Manufatura
- Outras Verticais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes oficiais como a publicação de nuvem paga de 2025 do Eurostat, seus metadados de TIC empresarial, suas tabelas de integração de negócios eletrônicos e o manual dos compiladores de 2025 fornecem indicadores de uso no nível de aplicação, a população pesquisada e as regras de comparabilidade, padrões de aplicação e tamanho de empresa, e a distinção entre uso de aplicações em nuvem e serviços de infraestrutura. Em conjunto, essas fontes oficiais fornecem os sinais de adoção e mix de aplicações que alimentam as variáveis de participação no modelo de dimensionamento.
Registros de empresas e material para investidores, como o Relatório Anual de 2025 da Microsoft, ajudam a separar a receita de assinatura de categorias mais amplas de nuvem, enquanto a imprensa de reputação e as divulgações de empresas podem verificar cruzadamente mudanças de produto, precificação e relatórios. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas buscariam perspectivas de executivos de fornecedores de software como serviço, líderes de produto e finanças, compradores corporativos de aquisição e TI, e especialistas em canais ou implementação nas regiões APAC, EMEA e Américas. Elas testariam estimativas secundárias de adoção de contas pagantes, mix de aplicações, tamanho do cliente, precificação, implantação e distribuição regional, e investigariam diferenças entre acesso a aplicações faturado e infraestrutura ou implementação cobradas separadamente. Onde os relatórios públicos deixam uma lacuna, as explicações dos entrevistados orientariam o acompanhamento focado e seriam trianguladas com registros, estatísticas oficiais de adoção empresarial e consolidações independentes de fornecedores antes que as premissas entrem na previsão.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 15% | APAC: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% | EMEA: 35% |
| Participantes menores: 15% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
Usando 2026 como base e reportando os gastos globais anuais em software como serviço em USD, o modelo primeiro estima o total de cima para baixo a partir da receita atribuível a aplicações comerciais entregues em nuvem, separando as cobranças de assinatura e uso faturadas da infraestrutura não contabilizada e da implementação adquirida separadamente. A análise de cenários prevê 2027-2032 variando os gastos com software empresarial, a adoção de aplicações em nuvem pagas por função e tamanho de empresa, a monetização por licenças, uso e taxas realizadas, e o mix de entrega pública, privada e híbrida. As participações de aplicação, tamanho de cliente, precificação, vertical e regional baseiam-se em pesquisas oficiais de adoção de nuvem paga, divulgações de fornecedores e padrões de uso de clientes, e são verificadas quanto à consistência com o total global e com conjuntos de participações relacionados. Consolidações seletivas de fornecedores e taxas anuais amostradas multiplicadas por licenças ou contas pagantes e uso observado fornecem verificações ascendentes. Onde as divulgações misturam software como serviço de aplicação com receita de plataforma, o software como serviço atribuível é isolado onde possível e a incerteza remanescente é testada por meio de cenários delimitados, enquanto os entrevistados primários verificam as previsões no nível de variável e contestam lacunas materiais.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as divulgações de receita dos fornecedores, as medidas oficiais de adoção empresarial, os indicadores de precificação e uso, e os sinais de demanda regional, e então investigam anomalias e variações materiais em relação a períodos anteriores antes da aprovação por meio de revisão de fontes, revisão do modelo e revisão do analista sênior. Uma fonte é recontactada quando as definições, o timing ou a atribuição permanecem pouco claros. As evidências são atualizadas anualmente, revisitadas entre ciclos após eventos materiais de mercado ou regulatórios, e submetidas a uma nova revisão pré-entrega.
Tamanho do Mercado de Software como Serviço da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de software como serviço mede os gastos anuais em software de aplicação comercial entregue como serviço por meio de ambientes de nuvem pública, privada ou híbrida em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Onde as divulgações misturam software como serviço de aplicação com receita de plataforma, o software como serviço atribuível é isolado onde possível e a incerteza remanescente é testada por meio de cenários delimitados, enquanto os entrevistados primários verificam as previsões no nível de variável e contestam lacunas materiais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 511,8 bilhões de USD (2027) | |
| Consultoria Global A | 408 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 20,3% abaixo do valor de 2027 deste relatório de 511,8 bilhões de USD, 2 anos depois. O ano base de 2025 antecede o ano corrente de 2027 do relatório em dois anos, portanto a estimativa reflete um conjunto de receitas anterior. |
| Consultoria Global B | 370,28 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 27,7% abaixo do valor de 2027 deste relatório de 511,8 bilhões de USD, 2 anos depois. A estimativa centra-se em aplicações empresariais críticas para os negócios e utiliza um ano base de 2025, ambos os quais podem contribuir para um valor inferior ao do conjunto mais amplo de aplicações comerciais medido para 2027. |
Os analistas da Mordor Intelligence triangulam as divulgações de receita dos fornecedores, as medidas oficiais de adoção empresarial, os indicadores de precificação e uso, e os sinais de demanda regional, e então investigam anomalias e variações materiais em relação a períodos anteriores antes da aprovação por meio de revisão de fontes, revisão do modelo e revisão do analista sênior.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software como serviço e o crescimento esperado?
Estima-se em 511,8 bilhões de USD em 2027 e prevê-se que atinja 1,13 trilhões de USD até 2032, a um CAGR de 17,1% durante 2027-2032.
Quais forças sustentam a demanda por software como serviço?
As extensões de inteligência artificial pagas e o uso de ERP em nuvem por PMEs ampliam a demanda por aplicações. A Microsoft relatou mais de 30 milhões de licenças pagas do Microsoft 365 Copilot no quarto trimestre do ano fiscal de 2026.
Qual modelo de implantação de software como serviço lidera a receita e qual tem previsão de crescimento mais rápido?
A nuvem pública representou 89,17% da receita em 2026. A nuvem híbrida tem previsão de crescimento mais rápido, com um CAGR de 21,3% durante 2027-2032.
Quais empresas são os principais provedores de software como serviço?
Microsoft, Salesforce, Oracle, SAP e IBM são os principais provedores.
Como a conformidade pode afetar a entrega de software como serviço a instituições financeiras?
A partir de 17 de janeiro de 2025, os contratos de serviços de TIC de entidades financeiras cobertas da UE devem identificar os locais de prestação de serviços e processamento de dados e exigir que os fornecedores deem aviso prévio sobre alterações de localização propostas. Esses requisitos podem adicionar coordenação quando os locais de entrega mudam.
Quais regiões lideram a receita de software como serviço e o crescimento previsto?
A América do Norte liderou com 42,48% da receita em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 18,4% durante 2027-2032.