
Tamanho e Participação do Mercado de Sistema de Informação Geográfica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
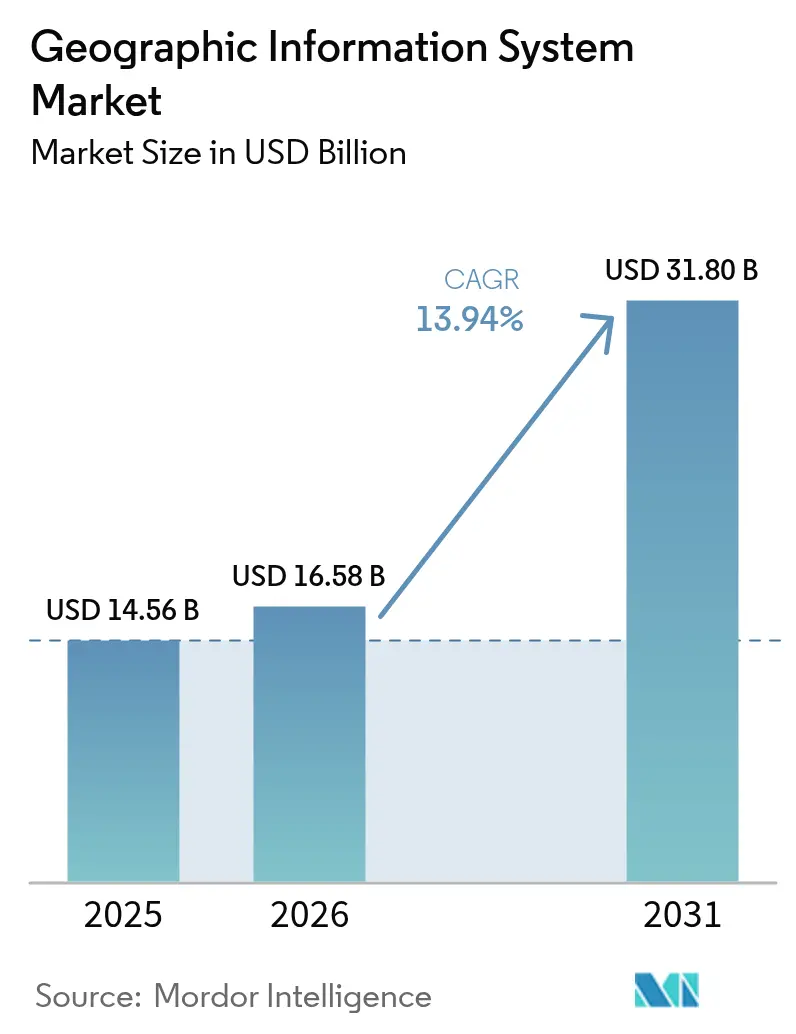
| Tamanho do Mercado (2026) | 16.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.8 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Informação Geográfica por Mordor Intelligence
O tamanho do mercado de Sistema de Informação Geográfica foi avaliado em USD 14,56 bilhões em 2025 e estima-se que cresça de USD 16,58 bilhões em 2026 para atingir USD 31,8 bilhões até 2031, a um CAGR de 13,94% durante o período de previsão (2026-2031). A rápida implantação de cidades inteligentes, os mandatos nacionais de dados abertos e as implantações nativas em nuvem mantêm a demanda em uma trajetória ascendente. A extração automatizada de recursos a partir de imagens com resolução inferior a 30 cm e a análise espacial em tempo real agora reduzem a latência de tomada de decisão de semanas para minutos, impulsionando a adoção em aplicações de transporte, petróleo e gás e segurança pública. [1]Satellogic, "Levando Inteligência à Borda: A Visão da Satellogic para Observação da Terra com IA," SATELLOGIC.COM Os fornecedores que agrupam IA, processamento de borda e serviços gerenciados continuam a ganhar participação à medida que as empresas priorizam a escalabilidade e a integração cibersegura com redes operacionais.
Principais Conclusões do Relatório
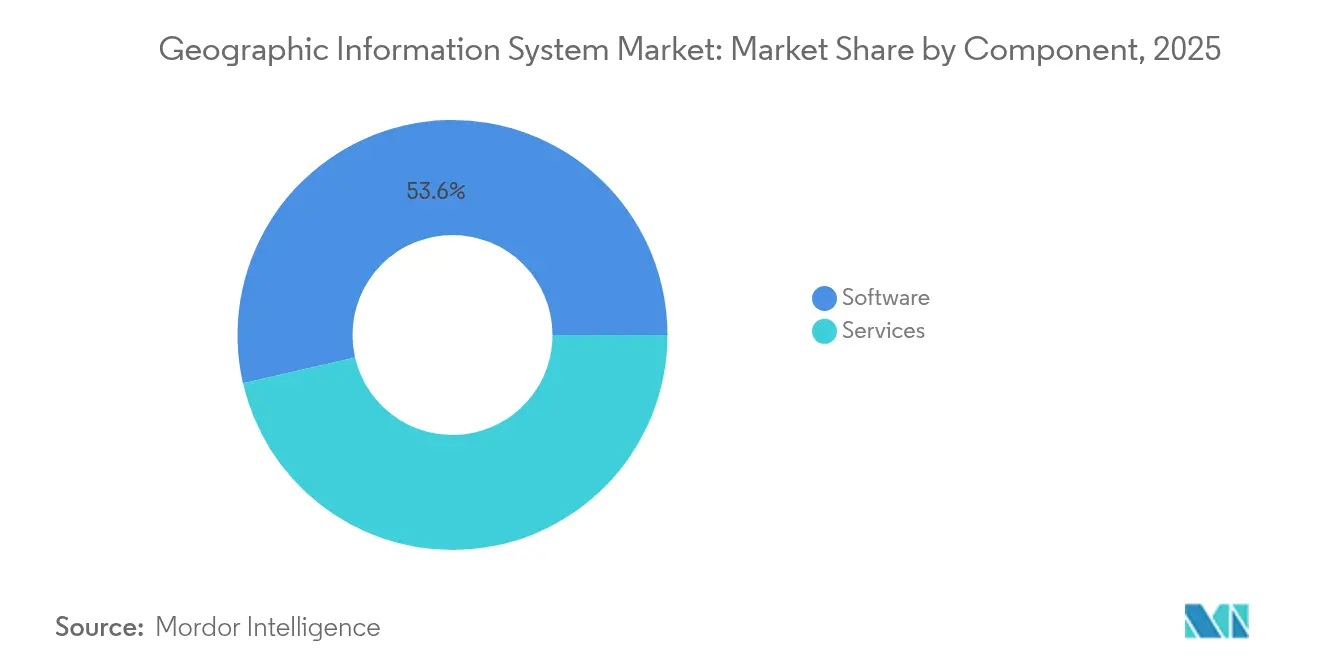
- Por componente, o software comandou 53,60% da participação do mercado de Sistema de Informação Geográfica em 2025, enquanto os serviços devem crescer a um CAGR de 15,45% até 2031.
- Por função, o mapeamento liderou com uma participação de 34,10% do mercado de Sistema de Informação Geográfica em 2025; prevê-se que o gerenciamento e a análise de dados geoespaciais registrem um CAGR de 15,70% até 2031.
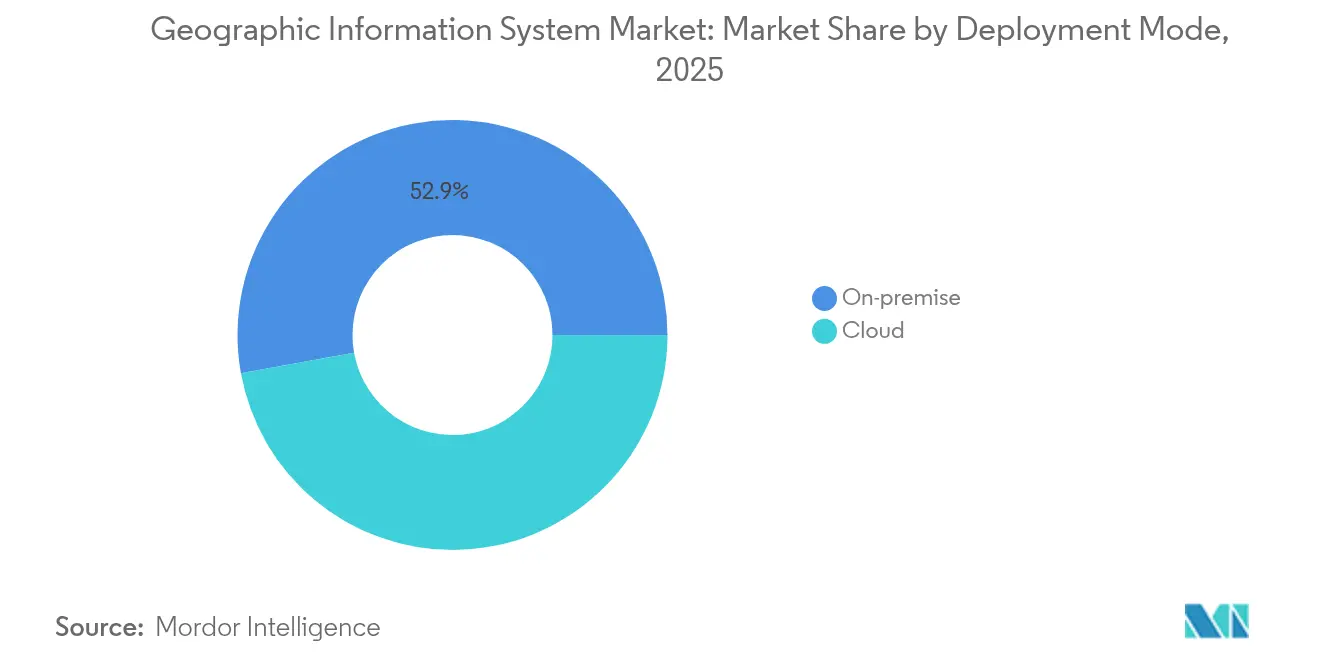
- Por modo de implantação, as instalações locais detinham 52,85% do tamanho do mercado de Sistema de Informação Geográfica em 2025, enquanto a implantação em nuvem deve expandir-se a um CAGR de 16,05%.
- Por setor de usuário final, transporte e logística contribuíram com 28,35% dos gastos de 2025 do mercado de Sistema de Informação Geográfica; petróleo e gás exibe a trajetória mais rápida, com um CAGR de 15,90% até 2031.
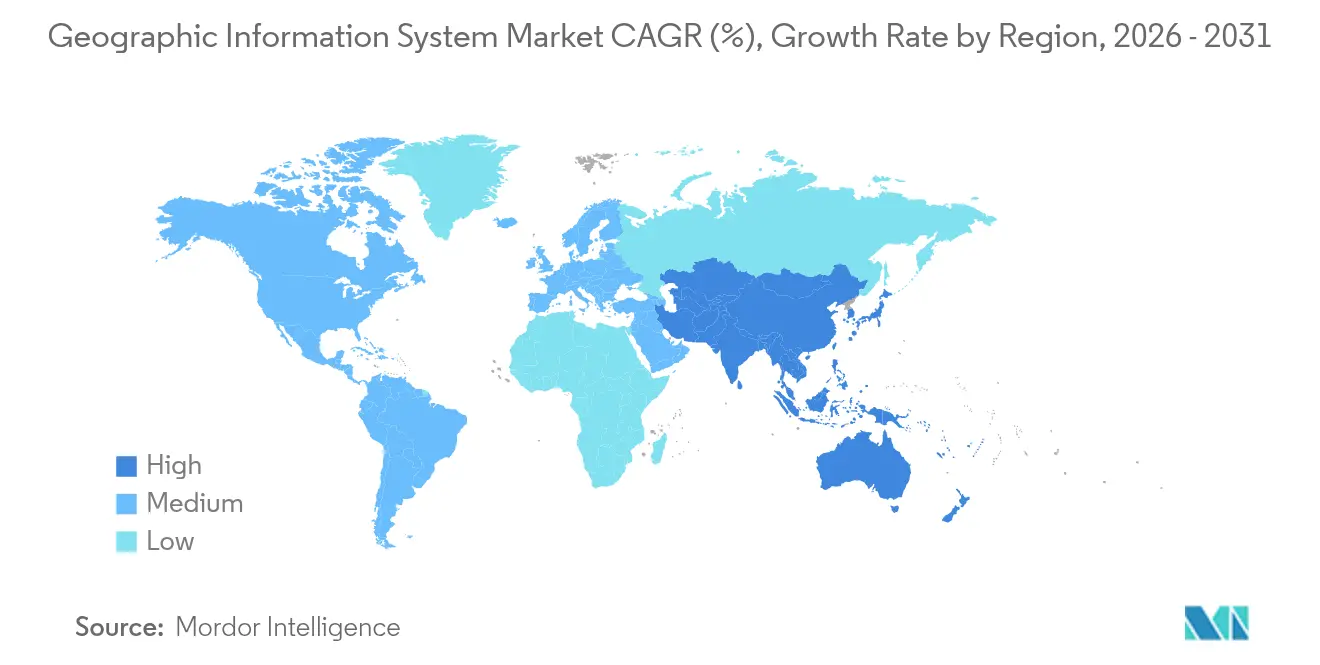
- Por geografia, a América do Norte manteve uma participação de 37,80% em 2025 do mercado de Sistema de Informação Geográfica; a Ásia-Pacífico está definida para o maior CAGR regional de 15,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| A implantação generalizada de cidades inteligentes requer infraestrutura geoespacial em tempo real | +3.2% | Global, ganhos iniciais na APAC e na UE | Médio prazo (2–4 anos) |
| O SIG nativo em nuvem reduz o TCO e acelera a integração empresarial | +2.8% | América do Norte e UE, transbordamento para a APAC | Curto prazo (≤ 2 anos) |
| As plataformas de coleta de dados de campo com abordagem móvel ampliam a base de usuários endereçável | +2.1% | Global, mercados emergentes com forte presença | Médio prazo (2–4 anos) |
| A classificação automática de imagens de satélite por IA acelera a análise | +2.5% | América do Norte, UE, China | Longo prazo (≥ 4 anos) |
| As constelações de microssatélites comerciais com resolução inferior a 30 cm desbloqueiam novos casos de uso de precisão | +1.9% | Global, com foco em defesa e agricultura | Longo prazo (≥ 4 anos) |
| Os mandatos nacionais de dados abertos impulsionam a adoção | +1.8% | Núcleo da UE, América do Norte como secundário | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Implantação Generalizada de Cidades Inteligentes Requer Infraestrutura Geoespacial em Tempo Real
As agências municipais estão integrando as plataformas do mercado de Sistema de Informação Geográfica com 5G, IoT e computação de borda para orquestrar os serviços urbanos. A Plataforma Digital Aberta de Singapura sincroniza o resfriamento de distritos, os resíduos e a energia por meio de fluxos geoespaciais em tempo real, melhorando o tempo de resposta a incidentes e o tempo de atividade da infraestrutura. [2]Esri, "Esri Colabora com o Google Maps Platform para Oferecer Tiles 3D Fotorrealistas de Alta Qualidade," ESRI.COM Los Angeles utiliza painéis em tempo real para direcionar equipes de emergência, registrando 3,5 milhões de visualizações de mapas de consciência situacional durante eventos de pico. À medida que os municípios orçam para gêmeos digitais, os fornecedores que oferecem visualização 3D escalável, APIs de sensores e proteção de cibersegurança capturam uma parcela crescente dos gastos de TI do setor público.
O SIG Nativo em Nuvem Reduz o TCO e Acelera a Integração Empresarial
A Bell Canada economizou de 40 a 60% nos gastos com infraestrutura ao migrar para uma plataforma de dados geoespaciais nativa em nuvem, ilustrando como microsserviços em contêineres e atualizações gerenciadas encurtam os ciclos de implantação. O ArcGIS Enterprise no Kubernetes e ofertas similares alinham as operações de SIG com os pipelines de DevOps, permitindo dimensionamento dinâmico durante eventos de desastre sem atrasos de aquisição. A análise push-down em data warehouses em nuvem elimina gargalos de ETL, ampliando a base endereçável do mercado de Sistema de Informação Geográfica além das equipes de mapeamento tradicionais.
As Plataformas de Coleta de Dados de Campo com Abordagem Móvel Ampliam a Base de Usuários Endereçável
Os aplicativos para smartphones agora mesclam sensores GNSS, câmera e lidar em fluxos de trabalho de levantamento simples, reduzindo os custos de coleta de dados de campo em até 70% e aumentando a precisão. [3]Trimble Inc., "Visão Geral para Investidores da Trimble – Agosto de 2024," TRIMBLE.COM As sobreposições de realidade aumentada ajudam os trabalhadores a visualizar utilitários enterrados, evitando acidentes de escavação. A sincronização offline protege a continuidade em zonas remotas, enquanto os uplinks 5G transmitem imagens em alta definição para supervisores, ressaltando como o mercado de Sistema de Informação Geográfica evolui para as operações de linha de frente.
A Classificação Automática de Imagens de Satélite por IA Acelera a Análise
Os modelos de linguagem visual agora identificam navios, estradas e estresse em cultivos diretamente em órbita, reduzindo a latência analítica de dias para minutos. As agências de defesa detectam construções ilícitas mais rapidamente, as seguradoras monitoram a exposição a catástrofes diariamente e as empresas do agronegócio ajustam a irrigação em tempo quase real. Os prestadores de serviços monetizam endpoints de API em vez de pixels brutos, expandindo a criação de valor do mercado de Sistema de Informação Geográfica.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Complexidade de integração de TI legada com sistemas OT e SCADA | -2.1% | Global, manufatura e serviços públicos | Curto prazo (≤ 2 anos) |
| Lacunas persistentes de qualidade/linhagem de dados em camadas de colaboração coletiva | -1.8% | Global, todos os usuários de informação geográfica voluntária | Médio prazo (2–4 anos) |
| Aumento das taxas de saída de nuvem para arquivos de imagens em escala de petabytes | -1.3% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Endurecimento do controle de exportação de dados geoespaciais de alta resolução | -1.1% | Global, defesa e comercial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de TI Legada com Sistemas OT e SCADA
Os serviços públicos que integram SIG moderno a sistemas SCADA de décadas se deparam com incompatibilidades de modelos de dados, lacunas de protocolo e novas superfícies de ameaças cibernéticas. A Liberty Utilities estendeu seu cronograma de migração em 18 meses devido a testes iterativos e desenvolvimento de middleware. Esses excessos direcionam os gastos para serviços profissionais, desacelerando as conversões de software no mercado de Sistema de Informação Geográfica.
Lacunas Persistentes de Qualidade/Linhagem de Dados em Camadas de Colaboração Coletiva
A informação geográfica voluntária ainda apresenta precisão irregular, especialmente fora das áreas urbanas da OCDE. Avaliações revisadas por pares em cidades europeias revelam atributos inconsistentes de pontos de interesse, forçando as empresas a orçar passagens de validação adicionais. Até que as ferramentas de conflação automatizada amadureçam, os usuários de missões críticas limitarão a dependência de contribuições abertas, limitando o crescimento em determinados nichos do mercado de Sistema de Informação Geográfica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Impulsionam a Transformação DigitalA receita de serviços no mercado de Sistema de Informação Geográfica cresceu acentuadamente em 2026, avançando a um CAGR de 15,45% à medida que as empresas terceirizaram a migração para a nuvem, o ajuste de modelos de IA e o suporte ao ciclo de vida. Os pacotes de serviços gerenciados agora cobrem auditorias de qualidade de dados, aplicação de patches de segurança e monitoramento 24/7, transferindo os gastos de orçamentos de capital para orçamentos operacionais. O software ainda representa 53,60% das vendas de 2025, ancorado pelos portfólios ArcGIS, Hexagon NetWorks e Trimble Cityworks. Seu ritmo contínuo de atualizações — a Esri reinveste aproximadamente 28% do faturamento anual em P&D — mantém a velocidade de funcionalidades alta, enquanto os frameworks de API aberta acolhem extensões de terceiros. O hardware permanece essencial para receptores GNSS, scanners lidar e tablets robustos, mas as margens são comprimidas à medida que mais funções migram para a camada de software. O tamanho do mercado de Sistema de Informação Geográfica atrelado a remessas de hardware puro, portanto, cresce mais lentamente, mesmo com o aumento da contagem de sensores.
Os compradores do setor favorecem fornecedores capazes de entregar acordos de nível de serviço orientados a resultados; por exemplo, a decisão da Hexagon em 2025 de desinvestir ativos não essenciais liberou capital para reforçar as ofertas de suporte a assinaturas. Academias de treinamento, cadeias de ferramentas de DevOps e redes de parceiros certificados agora formam critérios críticos de seleção, sinalizando uma mudança de contagens de licenças para métricas de sucesso do cliente em todo o mercado de Sistema de Informação Geográfica.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Função:
O Mapeamento Sustenta a Análise Orientada por InsightsO mapeamento detinha uma participação de 34,10% em 2025, fornecendo o contexto espacial para cada fluxo de trabalho posterior. No entanto, o subsegmento de análise está se expandindo mais rapidamente, com um CAGR de 15,70%, impulsionado por inferência de borda, modelos de fundação e arquiteturas de data lakehouse. As empresas incorporam geofencing preditivo em ERPs, enquanto as autoridades modelam ilhas de calor urbanas por meio de pilhas multiespectrais. O levantamento topográfico permanece estável, reinventado por meio de fotogrametria com drones que comprime capturas de terreno que levavam semanas em entregas no mesmo dia.
A telemática ganha com o roteamento de veículos elétricos e o monitoramento de cadeia de frio, integrando cálculos de autonomia específicos para veículos elétricos. Os serviços baseados em localização florescem por meio de aplicativos de varejo hiperpersonalizados que acionam promoções na loja, embora a concorrência das APIs nativas do sistema operacional de smartphones mantenha as margens dos fornecedores sob controle. Em geral, o mercado de Sistema de Informação Geográfica alinha os roteiros funcionais em torno de princípios holísticos de malha de dados, mesclando ingestão, catalogação e pipelines de IA sob um único guarda-chuva de governança.
Por Modo de Implantação:
A Nuvem Impulsiona a Escalabilidade, o Híbrido Garante o ControleOs clusters locais ainda hospedam 52,85% das instâncias implantadas, favorecidos pela defesa, serviços públicos e reguladores que exigem arquiteturas isoladas. No entanto, as pegadas em nuvem crescem a um CAGR de 16,05% à medida que os frameworks de nuvem soberana e as certificações equivalentes ao FedRAMP facilitam as barreiras de conformidade.
O tamanho do mercado de Sistema de Informação Geográfica atribuível a assinaturas em nuvem mais do que dobra entre 2026 e 2031. Pools de GPU, SQL geoespacial sem servidor e zonas de borda regionais oferecem desempenho elástico para análises de terreno com uso intensivo de computação. No entanto, o aumento das taxas de saída estimula novos padrões de hierarquização de armazenamento de objetos, inferência de IA em nuvem e compressão em órbita para manter o custo total de propriedade previsível. Os projetos híbridos gozam de maior interesse; a telemetria sensível é processada na borda, enquanto as camadas não confidenciais fluem para nuvens públicas para colaboração.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor de Usuário Final:
Petróleo e Gás Avança à Medida que os Gêmeos Digitais AmadurecemTransporte e logística contribuíram com 28,35% da receita de 2025, implantando SIG para roteamento de frotas, gerenciamento de pátios e conformidade transfronteiriça. Petróleo e gás registra a subida mais rápida, com um CAGR de 15,90% à medida que os produtores sobrepõem modelos de detecção de vazamentos e relatórios regulatórios sobre os gêmeos 3D das refinarias. A implantação da OMV demonstra como as auditorias espaciais contínuas reduzem o tempo de inatividade de inspeção e reforçam a transparência em ESG.
Governo e defesa permanecem como pilares, expandindo os fluxos de inteligência, vigilância e reconhecimento e os lançamentos da próxima geração do 9-1-1. Os serviços públicos aceleram a digitalização da rede, integrando análises de risco de vegetação e previsão de apagões. Construção, mineração e telecomunicações alcançam saltos qualitativos por meio de pipelines de lidar para BIM, monitoramento de paredes de minas e posicionamento de ondas milimétricas 5G, respectivamente. Coletivamente, esses setores verticais ilustram a crescente relevância do mercado de Sistema de Informação Geográfica nos ciclos de vida de ativos físicos.
Análise Geográfica
Mercado de Sistemas de Informação Geográfica da América do Norte
A América do Norte preservou 37,80% dos gastos de 2025, graças à infraestrutura de nuvem madura, ao robusto financiamento de P&D e aos mandatos de agências como a Lei de Dados Geoespaciais dos EUA, que padronizam a interoperabilidade e os metadados. Os programas federais garantem orçamentos plurianuais para modelagem de incêndios florestais, mapeamento de equidade de banda larga e resiliência de infraestrutura crítica. Empresas como a Trimble investem mais de 660 milhões de USD anualmente em inovação, gerando patentes que reforçam a vantagem tecnológica da região. No entanto, o aumento das taxas de armazenamento em nuvem representa desafios de custo para a análise de imagens em escala de petabytes, motivando negociações por nuvens soberanas localizadas.
Mercado de Sistemas de Informação Geográfica da Ásia-Pacífico e da Arábia Saudita
A Ásia-Pacífico está no caminho para o maior CAGR regional de 15,95%, impulsionada pela modernização de megacidades e pelo estímulo à infraestrutura. Singapura expande o mapeamento subterrâneo 3D para mitigar restrições de espaço, enquanto a Missão de Gêmeo Digital da Índia conecta corredores logísticos a cadastros unificados em nível de parcela. A colaboração de 1 bilhão de USD da Arábia Saudita em gêmeo digital com a Naver sublinha as ambições do Golfo pela liderança em cidades inteligentes. Os obstáculos regionais incluem regras fragmentadas de residência de dados e controles de exportação variados, mas o lançamento de satélites domésticos e as zonas de nuvem soberana estão mitigando as dependências.
Mercado de Sistemas de Informação Geográfica da EMEA e da América do Sul
O crescimento da Europa permanece estável, ancorado pela diretiva INSPIRE, que democratiza conjuntos de dados de alto valor. O acesso aberto impulsiona startups especializadas em pontuação de risco climático e análises de localização de energias renováveis. O GDPR influencia o design de arquitetura, estimulando a computação com aprimoramento de privacidade e o processamento dentro da região. A América do Sul, o Oriente Médio e a África juntos representam uma base menor, mas exibem adoção acelerada em exploração mineral, agricultura de precisão e segurança de infraestrutura. Esses mercados frequentemente superam sistemas legados, adotando Sistemas de Informação Geográfica nativos da nuvem desde o início, ampliando assim o tamanho do mercado de sistemas de informação geográfica por meio da demanda em áreas inexploradas.

Panorama regulatório
As implantações de sistemas de informação geográfica são moldadas por estruturas governamentais de interoperabilidade e governança de dados que impulsionam as agências para camadas geoespaciais padronizadas e compartilháveis. Nos Estados Unidos, a estrutura do Geospatial Data Act (43 USC 2806) é operacionalizada por meio da política de padrões do Federal Geographic Data Committee (FGDC), que orienta as agências federais a usarem padrões de consenso voluntário consistentes com a OMB Circular A-119. Isso influencia a linguagem de aquisições, os requisitos de metadados e o intercâmbio de dados entre agências.
Na Europa, o INSPIRE está em revisão ativa para se alinhar ao Regulamento (UE) 2024/903, com uma inclinação mais forte para o acesso baseado em API e regras técnicas simplificadas para publicação e reutilização de conjuntos de dados geoespaciais. Órgãos de padronização também ancoram a conformidade: o ISO/TC 211 avança padrões geoespaciais fundamentais, incluindo atualizações como a ISO 19135:2026 e trabalhos em andamento sobre especificações relacionadas a tiles e APIs. Esses esforços apoiam a conformidade e a interoperabilidade legível por máquina necessárias para ambientes de GIS nativos em nuvem e com múltiplos provedores.
Análise da cadeia de valor
A cadeia de valor do GIS começa com a captura e o fornecimento de dados, abrangendo sensoriamento remoto por satélite e aerotransportado, GNSS, lidar e coleta em campo por dispositivos móveis e IoT, além de registros oficiais. Provedores de dados upstream e ecossistemas de sensores alimentam imagens, dados de elevação e camadas temáticas em fluxos de processamento, onde a validação, a conflação, a catalogação e a governança convertem entradas brutas em conjuntos de dados prontos para decisão. O processamento migrou para pipelines em nuvem que hospedam armazenamento e computação escaláveis para extração de características e análises, enquanto os fornecedores de plataformas empacotam capacidades como serviços de desktop, web e API que se integram a sistemas corporativos.
No downstream, a distribuição e a monetização ocorrem cada vez mais dentro das principais plataformas de GIS por meio de marketplaces de dados incorporados e fluxos de trabalho operacionais integrados. A Esri expandiu o acesso incorporado à inteligência meteorológica premium por meio da Baron Weather e estendeu a atualização de mapas-base de alta resolução via Vantor, ilustrando o estreitamento da cadeia em torno da entrega centrada em plataformas. Integrações de plataformas corporativas, como conectores do ArcGIS a pilhas de software operacional, reduzem a fragmentação para os compradores. Integradores de sistemas e provedores de serviços gerenciados apoiam a implementação e as operações, incluindo migração para a nuvem, fortalecimento da cibersegurança e suporte de ciclo de vida, particularmente em implantações híbridas em que camadas sensíveis permanecem on-premise, enquanto a colaboração e a análise em escala são executadas em nuvens públicas ou soberanas.
Cenário Competitivo
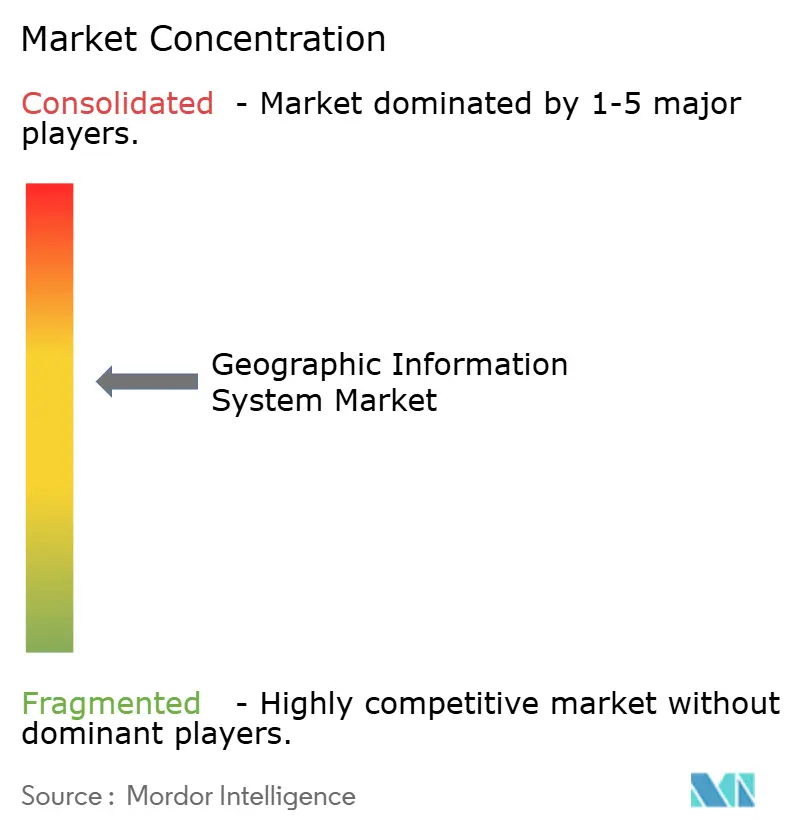
A concentração moderada caracteriza o mercado de Sistema de Informação Geográfica: Esri, Hexagon, Trimble, Bentley Systems e HERE Technologies coletivamente capturam uma estimativa de 60% da receita global. A Esri fortalece a dominância por meio de lançamentos de recursos trimestrais e um ecossistema de 2.000 parceiros. A Hexagon aguçou seu foco ao desinvestir USD 90 milhões em ativos não essenciais e reinvestindo em módulos de segurança pública habilitados por IA. A Trimble une hardware e SaaS, convertendo telemetria de dispositivos em painéis de assinatura que suavizam a volatilidade da receita.
A consolidação se acelera: a KKR adquiriu a IQGeo por USD 333 milhões para penetrar na orquestração de redes de telecomunicações, [4]KKR, "KKR Conclui a Aquisição do Negócio de Software Geoespacial IQGeo," KKR.COM enquanto a Siemens fechou um acordo de USD 10 bilhões pela Altair, casando simulação com gêmeos digitais geoespaciais. Enquanto isso, HERE e AWS comprometeram USD 1 bilhão ao longo de dez anos para incorporar mapeamento rico em IA em veículos definidos por software. Startups como a Mach9 garantiram USD 12 milhões para acelerar o processamento de nuvens de pontos lidar em 96 vezes, ameaçando os fluxos de trabalho dos incumbentes.
As alavancas competitivas se voltam para bibliotecas de modelos de IA, runtimes otimizados para borda e soluções específicas para setores. Os fornecedores incorporam grandes modelos de linguagem para traduzir prompts em linguagem natural em consultas espaciais, ampliando o alcance do usuário além dos especialistas em SIG. As licenças regulatórias para imagens com resolução inferior a 30 cm atuam como fossos defensivos, enquanto os mecanismos de geocodificação de código aberto e os mecanismos de tiles vetoriais corroem o bloqueio em outros lugares. Em última análise, os players capazes de oferecer soluções prontas para uso, em conformidade com regulamentações e agnósticas em relação à nuvem comandam múltiplos de avaliação premium em todo o mercado de Sistema de Informação Geográfica.
Líderes do Setor de Sistema de Informação Geográfica
Environmental Systems Research Institute, Inc. (Esri)
Hexagon AB
Trimble Inc.
Autodesk, Inc.
Bentley Systems, Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Informação Geográfica
- Environmental Systems Research Institute, Inc. (Esri)
- Hexagon AB
- Trimble Inc.
- Autodesk, Inc.
- Bentley Systems, Incorporated
- Topcon Positioning Systems, Inc.
- Pitney Bowes, Inc. (Precisely)
- Caliper Corporation
- Mapbox, Inc.
- Maxar Technologies Inc.
- Fugro N.V.
- SuperMap Software Co., Ltd.
- CARTO (CartoDB Inc.)
- Blue Marble Geographics, LLC
- GIS Cloud Ltd.
- TomTom N.V.
- Seequent Limited
- Spatialworks, Inc.
- Geosoft Inc.
- Woolpert, Inc.
- NV5 Geospatial Solutions, Inc.
- BlackSky Technology Inc.

Oportunidades de mercado e perspectivas futuras
Mandatos governamentais e planos de implementação estão expandindo o escopo endereçável do GIS corporativo além das equipes tradicionais de mapeamento, especialmente onde a análise geoespacial se torna um pré-requisito para financiamento de infraestrutura, aprovações ou monitoramento de desempenho. Em 2026, o estado de Bihar tornou obrigatória a análise geoespacial para projetos de infraestrutura estadual acima de INR 50 crore, com aprovação técnica encaminhada por meio do BIRSAC. O Governo da Índia também lançou a estrutura VB-GRAMG, colocando o planejamento geoespacial para infraestrutura rural em plataformas digitais integradas (incluindo PM Gati Shakti, Bhuvan e India-WRIS). Essas ações criam espaço em branco para fornecedores e prestadores de serviços na triagem de projetos, planejamento de corredores, registros de ativos e relatórios contínuos de conformidade.
Os fluxos de trabalho de concessionárias e do ambiente construído formam outra faixa de oportunidade, à medida que as organizações substituem modelos de rede legados e conectam o GIS a sistemas OT, EAM e BIM/CAD. O lançamento do ArcGIS Utility Network 2026 da Esri adicionou capacidades como uma configuração de rede de domínio de telecomunicações e rastreamento aprimorado, o que se alinha a programas de gestão de redes multiativos. O plano de ação da estratégia de geoinformação da Suíça também enfatiza a operacionalização do SWISSGEO e o avanço do GeoBIM, reforçando a demanda por fluxos de trabalho de gêmeos digitais interoperáveis. Programas de operações em escala urbana podem ampliar ainda mais o espaço para painéis em tempo real e coordenação integrada de ativos, como refletido na aprovação por Karnataka de um painel digital integrado baseado em GIS para a Greater Bengaluru Authority e na iniciativa Urban Digital Registry de Andhra Pradesh para georreferenciar e mapear 50 lakh propriedades em 123 órgãos urbanos locais usando GIS e etiquetagem física com código QR.
Recent Industry Developments in Mercado de Sistemas de Informação Geográfica
- Julho de 2026: A Esri lançou o ArcGIS for ServiceNow, permitindo a integração bidirecional entre camadas GIS e fluxos de trabalho do ServiceNow. A implantação traz inteligência de localização para a gestão de serviços corporativos do dia a dia, aprofundando o uso do GIS nas operações de TI e de campo.
- Junho de 2026: A Hexagon adquiriu a ITRES Research Limited para expandir capacidades em sensoriamento remoto hiperespectral e térmico aerotransportado. A adição de tecnologias de imagem especializadas fortalece a pilha de ponta a ponta da Hexagon para mapeamento de alto valor, análises e fluxos de trabalho setoriais que dependem de dados avançados de sensores.
- Agosto de 2025: A HERE Technologies e a AWS firmaram uma aliança de 10 anos e 1 bilhão de USD para co-desenvolver motores de mapeamento com IA para fabricantes automotivos (OEMs). O acordo aprofunda a produção e distribuição de mapas nativos em nuvem, acelerando a transição para serviços de localização entregues via API e continuamente atualizados que se integram a ambientes mais amplos de GIS e análises.


Mercado de Sistemas de Informação Geográfica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de sistemas de informação geográfica (GIS) é definido como as receitas geradas por software de GIS, serviços relacionados a GIS e hardware habilitador usado para capturar, gerenciar, analisar e visualizar dados baseados em localização para uso comercial e público.
Exclusões de escopo: excluímos o trabalho de campo de agrimensura pura faturado como um serviço independente quando não está vinculado a um produto de GIS ou a uma implantação de plataforma.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Função
- Mapeamento
- Levantamento Topográfico
- Telemática e Navegação
- Serviços Baseados em Localização
- Gerenciamento e Análise de Dados Geoespaciais
- Por Modo de Implantação
- Local
- Nuvem
- Por Setor de Usuário Final
- Agricultura
- Serviços Públicos
- Mineração
- Construção
- Transporte e Logística
- Petróleo e Gás
- Governo e Defesa
- Telecomunicações
- Outros Setores de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Singapura
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a ancoragem do conjunto de demanda usando séries de dados públicos que mostram onde os gastos geoespaciais tendem a se concentrar. Revisamos fontes como os programas de observação da Terra da USGS e da NASA, tabelas de economia digital da Eurostat, o US Census e escritórios nacionais de estatística para indicadores de construção e concessionárias, e portais de aquisição pública para compras governamentais de mapeamento e TI.
Depois disso, as entradas do modelo foram apoiadas usando registros de empresas, apresentações a investidores, documentação de produtos e cobertura de imprensa confiável que descreve implantações como projetos de cidades inteligentes e migrações para a nuvem. Quando as divisões de receita das empresas eram pouco claras, usamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias para verificar cruzadamente a exposição por linha de negócio, e analisamos bancos de dados de patentes para identificar novas capacidades de GIS que podem influenciar a adoção. A lista de fontes documentais acima é apenas ilustrativa, e muitas outras referências públicas e pagas foram usadas para coleta, verificação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas curtas foram usadas para confirmar o que os compradores realmente adquirem dentro dos orçamentos de GIS, e como os preços variam conforme as implantações migram de on-premise para a nuvem. Conversamos com partes interessadas de software e serviços, parceiros de canal e equipes de usuários em governo, concessionárias, construção, transporte e recursos naturais, e revisitamos alguns contatos quando os resultados do modelo mostraram variações inusitadas por região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 12% | APAC: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 43% | EMEA: 34% |
| Participantes menores: 15% | Gerentes: 45% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído usando uma sequência top-down e bottom-up que se mantém prática para um mercado global liderado por software. Primeiro, um conjunto de demanda top-down foi reconstruído vinculando os gastos em infraestrutura digital e a atividade de mapeamento do setor público às taxas de penetração do GIS por principais áreas de uso final, e então convertendo isso em receita usando faixas de preços específicas por região.
Para manter os totais fundamentados, corroboramos-os com verificações seletivas bottom-up, como valores médios anuais de contrato amostrados por tipo de implantação, verificações de canal sobre contagens típicas de licenças de usuário e uma consolidação limitada da exposição dos fornecedores onde a divulgação permitiu. As entradas usadas no modelo incluíram o mix entre nuvem e on-premise, preços médios de licenças ou assinaturas, taxas de adesão a serviços, ciclos de renovação ou atualização, e o ritmo dos programas de digitalização de cidades inteligentes e redes de concessionárias. Para as previsões, a análise de cenários foi aplicada em torno de duas alavancas principais, a velocidade de migração para a nuvem e o ritmo dos projetos do setor público, que foram então ajustados usando a direção compartilhada pelos entrevistados para crescimento orçamentário e comportamento de renovação. Onde faltavam detalhes bottom-up, as lacunas foram tratadas aplicando faixas de adoção conservadoras e reverificando o gasto implícito por organização em relação aos parâmetros de referência das entrevistas.
Validação de Dados e Ciclo de Atualização
A validação foi feita por meio de diversas verificações para que a série final não dependa de um único indicador. Comparamos as receitas modeladas com sinais independentes, como a atividade de licitações governamentais, tendências de desempenho divulgadas em linhas de software geoespacial e o ritmo dos gastos regionais em TI, e depois investigamos valores discrepantes antes da aprovação final.
Se uma estimativa regional ou de uso final se movesse mais rápido do que o esperado, reverificamos as premissas de preço e penetração e recontatamos alguns respondentes para entender o motivo da mudança. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento relevante altera os padrões de demanda, preços ou implantação. Antes da entrega, um analista realiza uma revisão final para garantir que as atualizações públicas mais recentes estejam refletidas nos números e na narrativa.
Tamanho do Mercado de Sistemas de Informação Geográfica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de GIS frequentemente diferem porque os limites de escopo não são traçados da mesma forma, e também porque as premissas de preços e migração para a nuvem são atualizadas em momentos diferentes. O ano-base escolhido, o momento da conversão cambial e se os serviços são contabilizados de forma ampla podem alterar o total reportado.
A receita de trabalho independente de agrimensura terrestre é o maior item de variação, e ela está fora do escopo da Mordor Intelligence. Isso mantém a estimativa vinculada aos gastos com software, serviços e hardware habilitador de GIS, em vez da economia completa de agrimensura. Outras diferenças geralmente decorrem de como as assinaturas em nuvem são anualizadas, se os serviços de localização voltados para navegação são tratados como GIS, e se o modelo usa curvas de adoção agressivas sem verificá-las cruzadamente com sinais de aquisição e renovação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,56 bilhões de USD (2025) | |
| Editora Global A | 11,61 bilhões de USD (2025) | Usa, na prática, um conjunto de receitas contabilizadas mais estreito para GIS, muitas vezes tratando os serviços apenas como implementação limitada, e pode subestimar o valor de assinaturas recorrentes quando renovações e contratos plurianuais não são normalizados. |
| Editora Setorial B | 15,86 bilhões de USD (2025) | Frequentemente aplica um conjunto de inclusão mais amplo em hardware e ferramentas adjacentes baseadas em localização, e o aumento pode vir do agrupamento de categorias de navegação ou mobilidade em campo que nem sempre são adquiridas como GIS. |
Olhando os números em conjunto, a maior parte da dispersão pode ser explicada pelo que é contabilizado como serviços de GIS e se ferramentas adjacentes baseadas em localização são incluídas no total. Ao manter as entradas rastreáveis ao mix de implantação, às faixas de preço e ao comportamento de renovação dos compradores, a estimativa permanece mais fácil de replicar e de atualizar quando a adoção ou os preços mudam.


Principais Questões Respondidas no Relatório
Qual será o tamanho dos gastos com inteligência de localização até 2031?
O mercado de Sistema de Informação Geográfica está projetado para atingir USD 31,8 bilhões até 2031, quase dobrando os níveis de 2026 a um CAGR de 13,94%.
Qual componente supera os demais nos próximos cinco anos?
Os serviços, graças à demanda por migração para a nuvem e suporte gerenciado, devem crescer a um CAGR de 15,45%, à frente de software e hardware.
Por que a Ásia-Pacífico registra a taxa de crescimento mais rápida?
Programas de cidades inteligentes financiados pelo governo, grandes obras de infraestrutura e alta penetração de dispositivos móveis impulsionam um CAGR regional de 15,95%.
O que limita a adoção em serviços públicos?
A integração do SIG moderno com sistemas SCADA legados aumenta a complexidade dos projetos, impõe requisitos de cibersegurança e estende os cronogramas.
Como a IA está transformando a análise geoespacial?
A inferência em órbita e em nuvem agora classifica imagens de satélite em minutos, possibilitando insights rápidos sobre saúde de cultivos, defesa e risco climático.
Qual negócio recente sinaliza a crescente consolidação?
A aquisição de USD 333 milhões da IQGeo pela KKR destaca o interesse do capital privado em plataformas geoespaciais centradas em telecomunicações.
Página atualizada pela última vez em:


