
Tamanho e Participação do Mercado Europeu de Papel Tissue e Papel Higiênico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
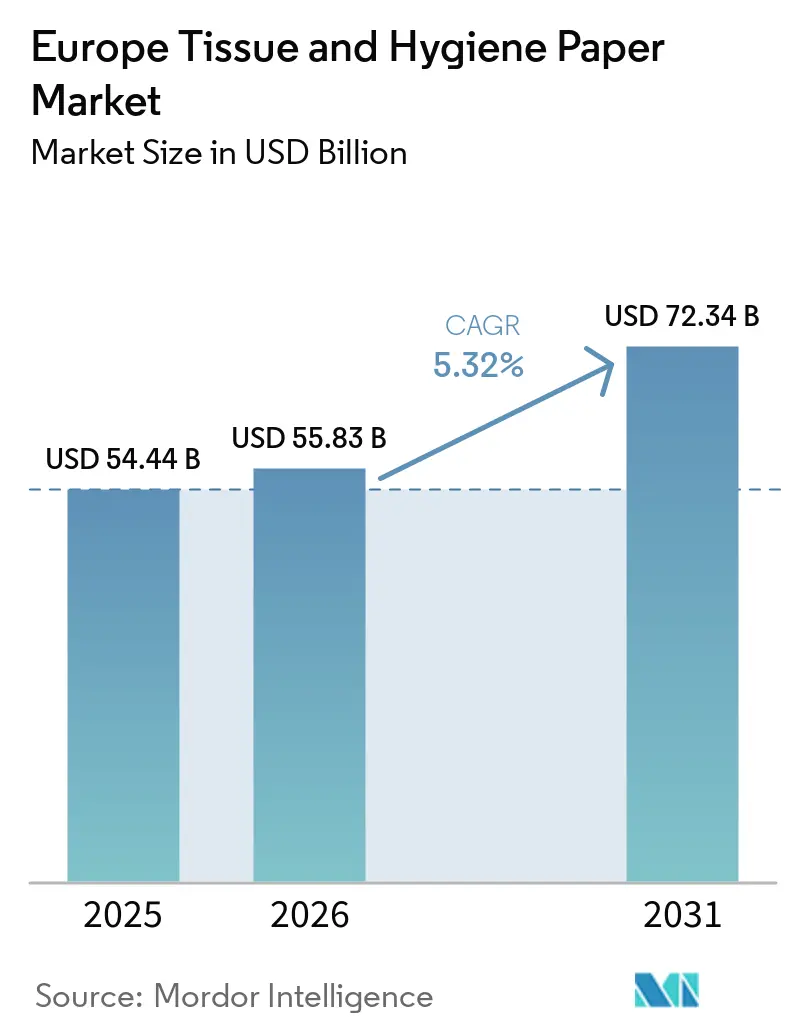
| Tamanho do mercado no ano base (2025) | 54.44 Bilhões de dólares |
| Tamanho do Mercado (2026) | 55.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 72.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.32 % |
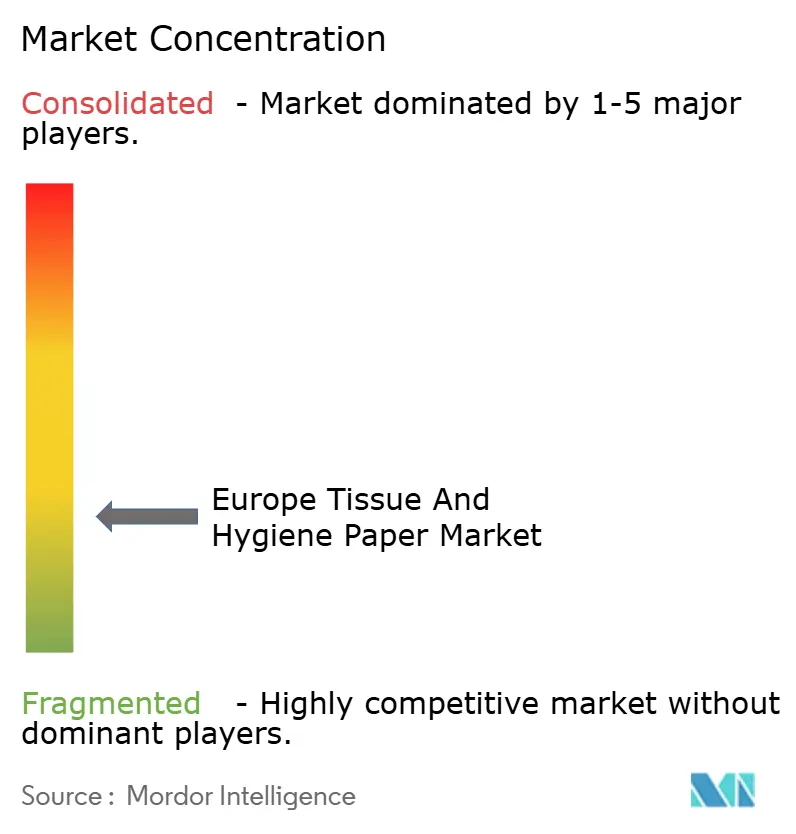
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Papel Tissue e Papel Higiênico pela Mordor Intelligence
Espera-se que o tamanho do Mercado Europeu de Papel Tissue e Papel Higiênico cresça de 54,44 bilhões de USD em 2025 para 55,83 bilhões de USD em 2026, com previsão de atingir 72,34 bilhões de USD até 2031, a um CAGR de 5,32% no período de 2026 a 2031. Os gastos robustos com cuidados a idosos, a mudança estrutural para fibras recicladas sob os mandatos de sustentabilidade da União Europeia e a recuperação gradual da demanda do setor de hospitalidade formam os pilares centrais de expansão. Os produtores estão acelerando a integração vertical na coleta de papel residual para garantir a segurança do fornecimento de fibras, enquanto os formatos premium de incontinência estão ampliando as margens unitárias apesar da volatilidade das matérias-primas. Ao mesmo tempo, as oscilações nos preços de celulose e eletricidade, os ganhos de participação das marcas próprias e as iminentes escaladas de preços de carbono da Fase IV estão comprimindo as margens operacionais e forçando uma otimização agressiva do custo de atendimento. A interação entre esses impulsionadores e restrições define um campo competitivo onde escala, prontidão para a sustentabilidade e agilidade de canal determinam cada vez mais os vencedores.
Principais Conclusões do Relatório
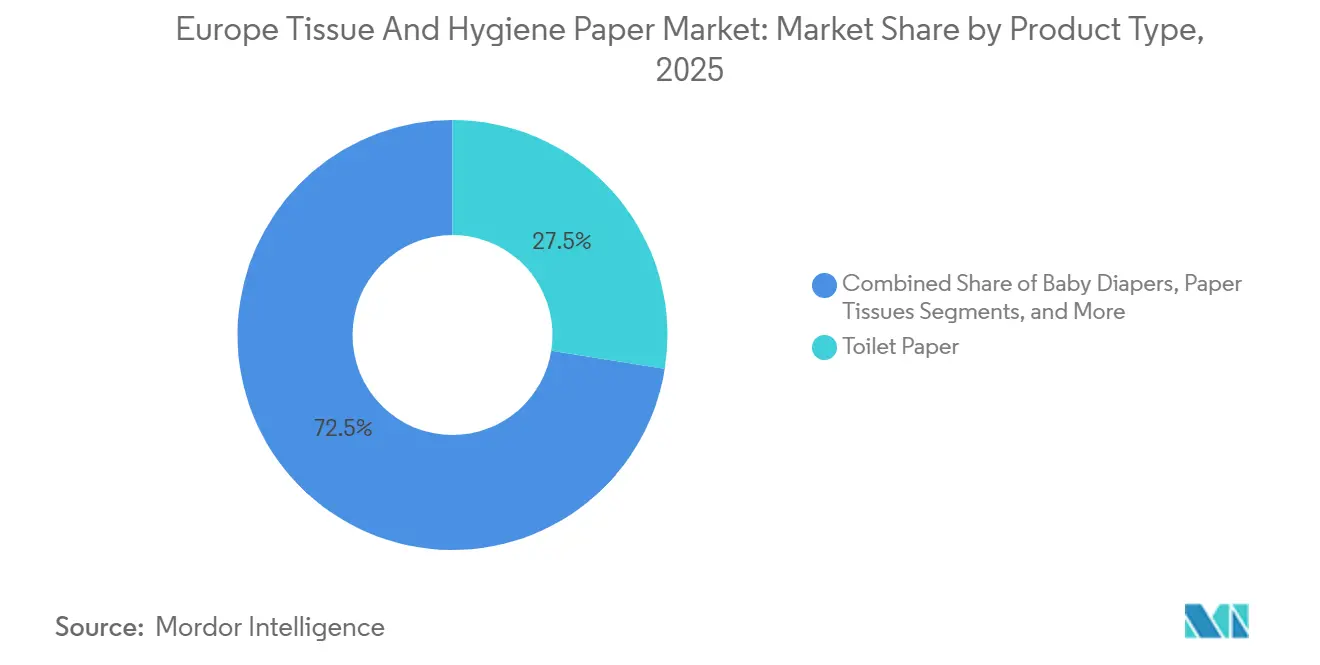
- Por tipo de produto, o papel higiénico detinha 27,50% da participação do mercado europeu de papel tissue e higiene em 2025, enquanto se projeta que os produtos de incontinência cresçam a um CAGR de 7,80% até 2031.
- Por matéria-prima, a fibra reciclada detinha 46,80% do tamanho do mercado europeu de papel tissue e higiene em 2025 e deverá expandir-se a um CAGR de 5,40% até 2031.
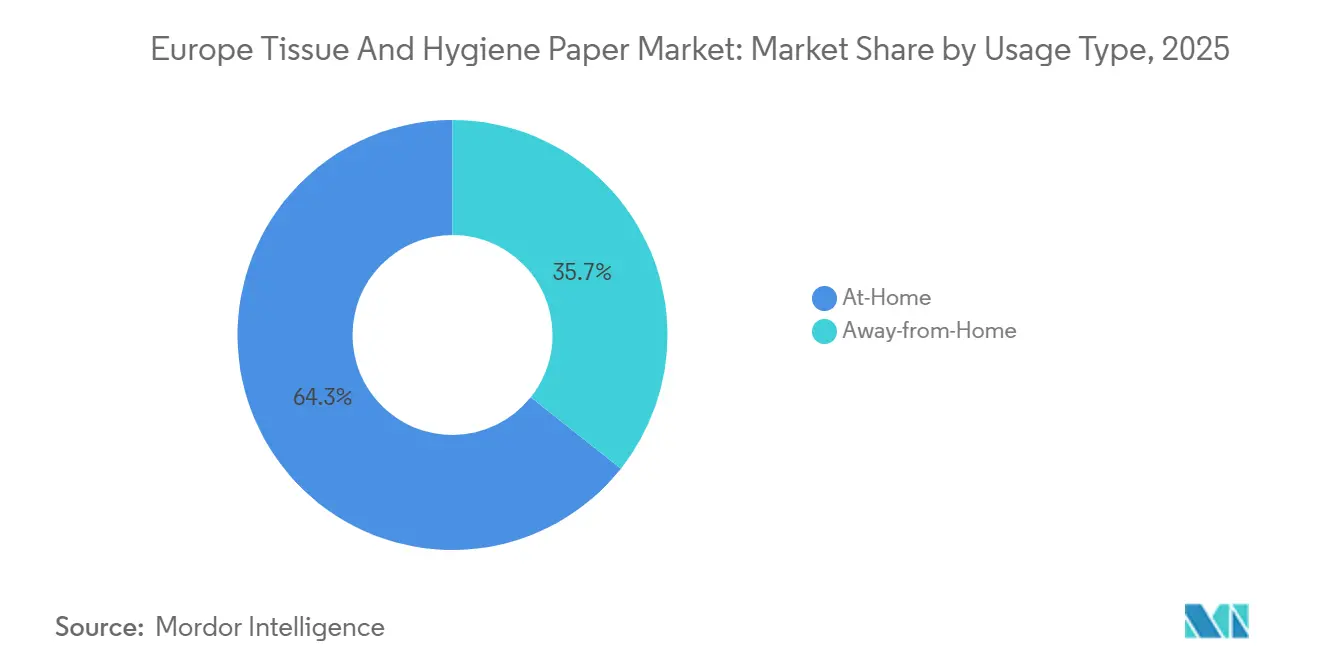
- Por tipo de utilização, o consumo em casa representou 64,32% do tamanho do mercado europeu de papel tissue e higiene em 2025, enquanto a procura fora de casa está a crescer a um CAGR de 5,90% até 2031.
- Por indústria de uso final, os lares residenciais detinham 58,20% do tamanho do mercado europeu de papel tissue e higiene em 2025, enquanto a procura das Instalações de Saúde e Cuidados a Idosos está a crescer a um CAGR de 6,5% até 2031.
- Por País, a Alemanha liderou com uma participação de receita de 24,78% em 2025, e prevê-se que a Polónia registe o CAGR mais rápido de 6,90% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Envelhecimento da População a Impulsionar a Procura de Incontinência em Adultos | +1.2% | Alemanha, Itália, Espanha, França, países nórdicos | Longo prazo (≥ 4 anos) |
| Maior Consciencialização para a Higiene | +0.8% | Centros urbanos da Europa Ocidental | Médio prazo (2-4 anos) |
| Regulamentação de Desflorestação da UE a Acelerar a Adoção de Tissue Reciclado | +0.7% | Em toda a União Europeia | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Eletrónico e dos Canais de Venda Direta ao Consumidor | +0.6% | Reino Unido, Alemanha, França, Países Baixos, Polónia, Espanha | Médio prazo (2-4 anos) |
| Recuperação do Turismo a Elevar a Procura de Tissue Fora de Casa | +0.5% | Espanha, Itália, França, Grécia, Portugal, Croácia | Curto prazo (≤ 2 anos) |
| Adoção Rápida de Marcas d'Água Digitais para Melhorar a Reciclagem de Papel | +0.4% | Alemanha, Países Baixos, França, Bélgica, Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População a Impulsionar a Procura de Incontinência em Adultos
A mudança demográfica da Europa está a traduzir-se diretamente num maior consumo de produtos de higiene absorventes para adultos. A Associação Europeia de Urologia estimou que 55 a 60 milhões de residentes viviam com incontinência em 2023, com um custo de EUR 69,1 mil milhões (USD 77,9 mil milhões) e uma previsão de aumento para EUR 87 mil milhões (USD 98,1 mil milhões) até 2030.[1] As instalações de cuidados de longa duração alemãs e italianas estão a atualizar para fraldas premium que prometem intervalos de uso mais longos, uma mudança que reduz o trabalho de enfermagem e eleva os preços médios de venda. As multinacionais responderam dedicando novas linhas de conversão a unidades de manutenção de stock de alta absorção e agrupando contratos de produto mais serviço com agências de aquisição de saúde. O CAGR resultante de 7,80% para os produtos de incontinência supera materialmente o mercado europeu de papel tissue e higiene em geral.
Maior Consciencialização para a Higiene
Os comportamentos pós-pandemia consolidaram um uso per capita de tissue estruturalmente mais elevado. O consumo europeu estabilizou em 14,3 quilogramas em 2024, apoiado pela preferência sustentada por toalhas de uso único em ambientes de restauração e clínicos. A conformidade com a ISO 22000 e a ISO 13485 passou de critério voluntário a critério de base nas aquisições, especialmente em hospitais que substituíram panos de algodão por alternativas descartáveis. Os lares urbanos continuam a acumular lenços faciais e toalhas de papel à medida que as normas de trabalho remoto persistem. Em conjunto, estes fatores aumentam a procura unitária tanto nos segmentos de retalho como de higiene profissional, contribuindo com +0,8% para o CAGR previsto.
Regulamentação de Desflorestação da UE a Acelerar a Adoção de Tissue Reciclado
O Regulamento de Desflorestação da União Europeia, em vigor desde dezembro de 2024, obriga os operadores a apresentar declarações detalhadas de diligência devida para os insumos à base de madeira, orientando as fábricas para a fibra recuperada de modo a reduzir a fricção de conformidade.[2] Os grandes produtores que garantiram matéria-prima reciclada antes do prazo de dezembro de 2025 obtiveram vantagens de custo a curto prazo, enquanto as pequenas e médias instalações enfrentam um prazo limite em junho de 2026. A fibra reciclada já detém 46,80% de participação e está a avançar a um CAGR de 5,40%, apoiada por investimentos em tecnologia de destintagem e controlo de qualidade. O regulamento também estimula a participação acionista das fábricas na recolha de papel usado para garantir a integridade da cadeia de custódia.
Crescimento do Comércio Eletrónico e dos Canais de Venda Direta ao Consumidor
A penetração do retalho digital para bens de grande consumo ultrapassou limiares de dois dígitos no Reino Unido, na Alemanha e nos Países Baixos até 2025. As marcas promovem agora pacotes de subscrição de papel higiénico e fraldas que reduzem os custos de cumprimento e aumentam a fidelização dos consumidores, um modelo que elevou as vendas orgânicas de Cuidados para Bebés, Femininos e Familiares da Procter and Gamble em 3% no primeiro trimestre fiscal de 2025. Os desafiantes de menor dimensão exploram algoritmos de comércio social e formatos de envio recicláveis para contornar as disputas por espaço em prateleira, apoiando um impulso de +0,6% no CAGR para o mercado europeu de papel tissue e higiene.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos Preços da Pasta e da Energia a Comprimir as Margens | -1.0% | Em toda a União Europeia, elevada exposição na Alemanha, Polónia, Itália | Curto prazo (≤ 2 anos) |
| Pressão de CAPEX de Descarbonização ao abrigo da Fase IV do EU-ETS | -0.8% | Finlândia, Suécia, Alemanha, França | Longo prazo (≥ 4 anos) |
| Preocupações Ambientais e com PFAS relativamente a Descartáveis | -0.6% | Países nórdicos, Alemanha, Países Baixos, Bélgica, França | Médio prazo (2-4 anos) |
| Guerras de Preços de Marcas Próprias no Retalho Maduro | -0.5% | Reino Unido, Alemanha, França, Espanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços da Pasta e da Energia a Comprimir as Margens
A eletricidade grossista na Europa atingiu um pico próximo de EUR 400 por MWh em agosto de 2022 antes de ceder para 70 a 120 EUR por MWh no início de 2023, enquanto a pasta kraft de madeira macia branqueada do norte espelhou essa turbulência. A AFRY Consulting calculou que os custos de produção de tissue aumentaram 43% para as qualidades de fibra virgem durante 2020-2021. Embora os contratos de cobertura de risco e os projetos de cogeração atenuem os choques, o desfasamento na transferência de preços para o retalho comprime o EBITDA e desincentiva o investimento de capital discricionário, subtraindo um ponto percentual completo ao CAGR previsto.
Pressão de CAPEX de Descarbonização ao abrigo da Fase IV do EU-ETS
As licenças de carbono tiveram uma média de EUR 63,85 por tonelada em dezembro de 2023 e poderão atingir EUR 90 a 100 por tonelada até 2030. As fábricas de tissue, que dependem de secagem a vapor e de grandes cargas térmicas, devem investir em caldeiras de biomassa, sistemas de recuperação de calor e aquisição de eletricidade renovável.[3] O programa de SEK 3,3 mil milhões (USD 316 milhões) da Essity ilustra a magnitude do gasto obrigatório. Embora estes projetos reduzam os encargos de emissões a longo prazo, o seu impacto no fluxo de caixa a curto prazo limita o crescimento e reduz o CAGR em 0,8% ao longo do horizonte de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Produtos de Incontinência Aceleram em Meio ao Envelhecimento DemográficoEm 2025, o papel higiénico gerou a maior receita, mas os produtos de incontinência exibem a trajetória mais acentuada, com um CAGR de 7,80% até 2031. Prevê-se que o tamanho do mercado europeu de papel tissue e higiene para produtos de incontinência aumente acentuadamente à medida que os lares de cuidados adotam designs premium de alta absorção. A mudança demográfica exerce uma pressão sustentada sobre as cadeias de abastecimento de polímeros superabsorventes e películas respiráveis.
Os fabricantes agrupam agora fraldas com sensores e portais de encomenda digital para aprofundar os contratos de aquisição com instituições de saúde. Em contrapartida, as fraldas para bebés enfraquecem devido à queda da fertilidade na Europa Ocidental, levando à premiumização de unidades de manutenção de stock para proteger o valor. Os conversores de tissue no continente gerem assim um portefólio a duas velocidades, defendendo os volumes de papel higiénico comoditizado enquanto perseguem margens nas linhas de cuidados para adultos.

Por Matéria-Prima:
A Fibra Reciclada Ganha Terreno com o Apoio RegulatórioA fibra reciclada representou 46,80% da participação do mercado europeu de papel tissue e higiene em 2025, e a sua participação está a aumentar com base nas regras da UE sobre matérias-primas de risco florestal. O tamanho do mercado europeu de papel tissue e higiene associado à fibra reciclada está previsto para um CAGR de 5,40%, superando as qualidades de pasta kraft e sulfito.
As melhorias de qualidade emergem de uma melhor triagem: os projetos-piloto de marcas d'água digitais HolyGrail 2.0 na Alemanha e nos Países Baixos demonstraram uma precisão de deteção por infravermelho próximo acima de 95%. As fábricas nórdicas ainda utilizam fibra virgem para formatos críticos em termos de resistência, mas mesmo estes produtores integram pasta destintada em unidades de manutenção de stock de gama média para reduzir a intensidade de carbono e diminuir as responsabilidades do Sistema de Comércio de Emissões.
Por Tipo de Utilização:
O Segmento Fora de Casa Supera o DesempenhoOs canais em casa captaram 64,32% do tamanho do mercado europeu de papel tissue e higiene em 2025 graças ao armazenamento da era pandémica, mas a procura fora de casa recupera a um CAGR de 5,90% à medida que o turismo e a ocupação de escritórios recuperam. Os hotéis em Espanha e Itália mudaram de linho para guardanapos descartáveis para acelerar a rotação de mesas, expandindo as vendas de rolos jumbo a distribuidores.
Os hospitais reforçaram as normas de controlo de infeções, levando a uma mudança para toalhas de uso único ao abrigo dos quadros da ISO 13485. Os produtores respondem com dispensadores de alta capacidade e modelos de dispensador como serviço que reduzem o trabalho de reabastecimento, aumentando assim a fidelização junto dos gestores de instalações.
Por Indústria de Uso Final:
As Instalações de Saúde e Cuidados a Idosos Lideram o Crescimento de ValorOs lares residenciais ainda representam 58,20% do tamanho do mercado europeu de papel tissue e higiene em 2025, mas o seu crescimento abranda à medida que a penetração satura na Europa Ocidental. As instalações de saúde e cuidados a idosos crescem a um CAGR de 6,50% até 2031, absorvendo toalhetes premium e resguardos alinhados com os esquemas de reembolso.
As aquisições hospitalares especificam cada vez mais substratos rastreáveis e sem PFAS para se prepararem para futuras ações regulatórias, criando alavancas de diferenciação de produto para fornecedores conformes. A hotelaria e a restauração seguem de perto, sustentadas pelas chegadas de turistas internacionais que ultrapassaram os 200 milhões em 2024, o que se traduziu numa maior rotação de guardanapos e toalhas em hotéis e restaurantes de serviço rápido.
Análise Geográfica
Mercado Alemão de Papel Tissue e Higiene
A Alemanha continua sendo a âncora do mercado europeu de papel tissue e papel higiênico, contribuindo com 24,78% da receita em 2025 e beneficiando-se de 1,5 milhão de toneladas de capacidade anual de tissue. Seu mix de varejo maduro equilibra a fidelidade às marcas e a precificação agressiva de marcas próprias, enquanto sua infraestrutura de papel recuperado sustenta o crescimento das fibras recicladas.
Mercado Polonês de Papel Tissue e Higiene
A Polônia é a geografia de expansão mais rápida, com CAGR de 6,90%, impulsionada pelo aumento da renda disponível, pela penetração do comércio moderno no varejo e por novos investimentos em capacidade, como a recente extensão de 60.000 toneladas de fábrica da Sofidel. A localização central do país dentro da união aduaneira permite uma distribuição eficiente tanto para clientes ocidentais quanto orientais.
Mercado de Papel Tissue e Higiene do Sul da Europa, Países Nórdicos e Europa Oriental
O Sul da Europa ganha impulso com o turismo. Espanha, Itália e França juntas absorvem volumes significativos do segmento fora do lar, à medida que os hotéis atualizam seus protocolos de higiene. Os países nórdicos registram o maior consumo per capita graças às normas culturais de limpeza e ao posicionamento premium de produtos com certificação ecológica. Os mercados da Europa Oriental além da Polônia, incluindo a República Tcheca e a Romênia, representam um potencial de crescimento de médio prazo, uma vez que as redes de logística e de coleta de papel para reciclagem amadureçam.
Panorama regulatório
O ambiente regulatório europeu está se tornando mais restritivo em relação à circularidade e à rastreabilidade dos produtos de papel tissue e higiênicos, bem como das embalagens que os acompanham. O Regulamento (UE) 2025/40, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR), entrou em vigor em 11 de fevereiro de 2025 e transfere os requisitos de composição de embalagens, reciclabilidade e gestão de resíduos de um regime baseado em diretiva para um regulamento da UE diretamente aplicável, com aplicação geral a partir de 12 de agosto de 2026.
A legislação secundária e os materiais de implementação estão sendo desenvolvidos antes da data de aplicabilidade de 12 de agosto de 2026. A Comissão Europeia emitiu orientações sobre o PPWR (C/2026/3702) em 10 de junho de 2026 para apoiar operadores econômicos e Estados-Membros, e o PPWR também estabelece um cronograma para rotulagem harmonizada por meio de atos de execução previstos até 12 de agosto de 2026, moldando a forma como as marcas de papel tissue e higiênico apresentam informações de descarte e separação nos mercados da UE.
Análise da cadeia de valor
A cadeia de valor começa com os insumos de fibra, incluindo celulose virgem (kraft/sulfito) e papel recuperado, seguindo para a fabricação de papel base tissue (polpação ou desentintamento, preparação de massa, máquinas de tissue, secagem). A conversão vem a seguir, com rebobinagem, gofragem, laminação, corte e embalagem em formatos de varejo e para uso fora de casa. Os membros da European Tissue Symposium (ETS) representam uma grande parcela da produção regional (cerca de 90% da produção), com fábricas concentradas na Alemanha, Itália, países nórdicos e na Europa Central, em rápido crescimento. Distribuidores e prestadores de serviços de instalações também atuam como canais-chave de acesso ao mercado para os canais de uso fora de casa e de saúde.
No segmento a jusante, a cadeia é cada vez mais moldada pela documentação de conformidade e pelos requisitos de embalagem previstos no PPWR (Regulamento (UE) 2025/40). A partir de 12 de agosto de 2026, as embalagens colocadas no mercado da UE exigirão avaliação de conformidade e declarações de conformidade. As decisões de capacidade e presença industrial continuam a sustentar a resiliência do fornecimento, incluindo a inauguração pela Metsa Group de sua fábrica de tissue ampliada em Mariestad, Suécia, em maio de 2026 (elevando a capacidade anual para cerca de 145.000 toneladas), e a contratação pela Fripa da ANDRITZ, em julho de 2025, para uma nova máquina de tissue em Miltenberg, Alemanha, para apoiar a modernização e melhorias de eficiência no fornecimento de bobinas prontas para conversão.
Panorama Competitivo
O campo apresenta uma concentração moderada, com grandes empresas globais como a Essity, a Kimberly-Clark e a Procter and Gamble a competir com especialistas regionais como a Sofidel e a WEPA. A Essity registou vendas de SEK 38,5 mil milhões (USD 3,7 mil milhões) no terceiro trimestre de 2024, apoiada por um crescimento orgânico de 5,8% em Higiene Profissional. A penetração das marcas próprias continua a ser um desafio existencial nos mercados maduros como o Reino Unido, onde o volume de papel higiénico de marca caiu 9,4 milhões de embalagens em 2024.
Os investimentos em sustentabilidade diferenciam os líderes: a Essity e o Metsä Group anunciaram roteiros sem combustíveis fósseis, enquanto os produtores aderem ao HolyGrail 2.0 para padronizar as marcas d'água digitais. A adoção de tecnologia estende-se à automação de fábricas e à manutenção preditiva, permitindo um controlo mais rigoroso da mistura de fibras. Os disruptores de nicho aproveitam os modelos de venda direta ao consumidor para fraldas orgânicas para bebés e produtos femininos biodegradáveis, contornando as exigências de margem dos retalhistas.
Os projetos colaborativos emergem como coberturas estratégicas. Os produtores cofinanciam depósitos partilhados de papel recuperado e clusters de energia renovável perto das fábricas para partilhar o risco. A conformidade com a ISO 22000 e a ISO 13485 aparece cada vez mais em concursos, levando as fábricas a certificar sistemas de qualidade como pré-requisito competitivo.
Líderes do Setor Europeu de Papel Tissue e Papel Higiênico
-
Sofidel Group
-
Kimberly Clark Corporation
-
Metsa Group
-
Industrie Cartarie Tronchetti SpA
-
Lucart SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Papel Tissue e Papel Higiênico Empresas cobertas neste relatório
- Sofidel Group
- Kimberly-Clark Corporation
- WEPA Hygieneprodukte GmbH
- Metsa Group
- Industrie Cartarie Tronchetti SpA
- Lucart SpA
- Essity AB
- Renova
- Procter & Gamble
- Cartiere Carrara SpA
- Industrie Celtex SpA
- Johnson & Johnson Services Inc.
- Ontex Group
- Tosama DOO
- Drylock Technologies NV
- Georgia-Pacific LLC
- Kruger Products Inc.
- Ahlstrom-Munksj
- Cascades Inc.
- The Navigator Company SA
Oportunidades de mercado e perspectivas futuras
A reformulação de embalagens e os serviços de conformidade vinculados ao Regulamento (UE) 2025/40 (PPWR) criam espaço concreto de atuação para fabricantes de papel tissue e higiênico e fornecedores de embalagens. O momento é claro, já que o PPWR alcança aplicação geral em 12 de agosto de 2026, com orientações de implementação publicadas pela Comissão Europeia em 10 de junho de 2026. Essa mudança aumenta a demanda por embalagens comprovadamente recicláveis e corretamente rotuladas em todos os Estados-Membros da UE, favorecendo fornecedores capazes de fornecer especificações validadas, prontidão documental e controle de artes em múltiplos países para SKUs de higiene de alto volume.
Investimentos industriais e mudanças de propriedade também estão remodelando o posicionamento regional de capacidade e a integração da cadeia de suprimentos, apoiando centros de conversão localizados e o fornecimento atualizado de bobinas. A Navigator anunciou um investimento de 115 milhões de EUR (março de 2026) para uma nova máquina de tissue em Aveiro, Portugal, e a Metsa Group inaugurou a fábrica de tissue modernizada de Mariestad, na Suécia, em maio de 2026, reforçando o avanço para linhas modernas e eficientes ligadas aos centros de demanda. Ao mesmo tempo, a autorização da Comissão Europeia para a Suzano adquirir o negócio de tissue IFP da Kimberly-Clark (maio de 2026) e o início das operações da Arbex, como plataforma operacional, em julho de 2026, apontam para uma reconfiguração ativa de portfólio, ampliando o espaço para requalificação de fornecedores, licitações de marca própria e estratégias de integração de celulose a tissue na Europa.
Desenvolvimentos industriais recentes em Mercado Europeu de Papel Tissue e Papel Higiênico
- Julho de 2026: A Arbex começou a operar em 1º de julho de 2026 como um negócio independente de tissue e higiene criado por meio de uma joint venture de 3,4 bilhões de USD entre Suzano e Kimberly-Clark. O lançamento formalizou uma nova estrutura operacional para os antigos ativos IFP da Kimberly-Clark, com implicações para estratégias de fornecimento, gestão de marca e contratos com clientes nos canais de varejo e profissionais europeus.
- Maio de 2026: A Comissão Europeia concedeu aprovação incondicional na Fase I para a aquisição pela Suzano do negócio de tissue International Family Care & Professional (IFP) da Kimberly-Clark, que inclui operações europeias. A autorização regulatória removeu uma condição-chave de fechamento e acelerou a mudança de propriedade em uma importante base de fornecedores para os portfólios de tissue de consumo e de higiene profissional para uso fora de casa.
- Maio de 2026: A Metsa Group inaugurou a fábrica de papel tissue ampliada e modernizada em Mariestad, Suécia, adicionando uma nova máquina de tissue e linhas de conversão e duplicando a capacidade anual para cerca de 145.000 toneladas. O investimento fortalece a confiabilidade do fornecimento regional para a demanda escandinava e eleva o padrão competitivo de eficiência energética e de recursos em unidades europeias modernas de tissue.
Mercado Europeu de Papel Tissue e Papel Higiênico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o valor anual dos produtos de papel tissue e papel higiênico vendidos em toda a Europa por meio de canais varejistas e institucionais, incluindo uso doméstico e fora do domicílio.
Exclusões de escopo: Excluímos papel saco industrial, papel filtro especial e gramaturas de impressão dos totais.
Visão Geral da Segmentação
- Por Tipo de Produto
- Fraldas para Bebés
- Higiene Feminina
- Papel Doméstico
- Produtos de Incontinência
- Lenços de Papel
- Guardanapos de Papel
- Toalhas de Papel
- Lenços Faciais
- Tissue Especial e de Embrulho
- Papel Higiénico
- Por Matéria-Prima
- Pasta Kraft
- Pasta de Sulfito
- Fibra Reciclada
- Outras Matérias-Primas
- Por Tipo de Utilização
- Em Casa
- Fora de Casa
- Por Indústria de Uso Final
- Lares Residenciais
- Hotelaria e Restauração
- Instalações de Saúde e Cuidados a Idosos
- Outra Indústria de Uso Final
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Dinamarca
- Suécia
- Rússia
- Polónia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda e oferta de papel tissue e papel higiênico em toda a Europa, alinhando-o em seguida com o que é mensurável em conjuntos de dados públicos. Utilizamos fontes como o Eurostat para indicadores de produção, comércio e consumo, escritórios nacionais de estatística para proxies de gastos domésticos e bases de dados de comércio aduaneiro para verificações de direção de importações e exportações.
Também analisamos divulgações e atualizações públicas de entidades setoriais e instituições, incluindo séries da CEPI, FAO e OCDE, que ajudam a explicar a disponibilidade de celulose, a exposição energética e os movimentos mais amplos de consumo de papel. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação são utilizados para mapear adições de capacidade, conversões de fábricas e expansão de marcas próprias que podem alterar preços e mix. Em alguns casos, um banco de dados de assinatura paga é utilizado para verificar as finanças das empresas, sinais de remessa e atividade de patentes relacionadas ao processamento de absorvência e fibras recicladas. Essas fontes documentais são ilustrativas, e muitas outras referências públicas foram utilizadas para coletar, verificar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
Chamadas primárias e pesquisas curtas são utilizadas para testar as premissas documentais sobre movimentos de preços, mix de canais e substituição de produtos, e para confirmar o que deve estar dentro do limite europeu. Conversamos com partes interessadas em manufatura, conversão, distribuição e compras institucionais, e mantemos a cobertura equilibrada entre os principais mercados europeus para que o modelo não seja impulsionado pelo padrão de um único país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 30% |
| Pequenos players: 14% | Gerentes: 57% |
Dimensionamento do Mercado e Previsão
A construção central utiliza uma abordagem de cima para baixo, na qual estatísticas de produção e comércio, sinais de consumo por categoria e divisões de canais são reconstruídos em um pool de valor para toda a Europa, convertido em USD utilizando regras de temporalidade consistentes. Para manter os totais práticos, corroboramo-los com aproximações seletivas de baixo para cima, como preço amostrado por embalagem por categoria multiplicado por proxies de volume observados, e consolidações de fornecedores e conversores onde as divulgações permitem.
Os insumos mais relevantes neste mercado incluem a direção dos preços de celulose e papel recuperado, o repasse de custos de energia, o movimento da participação de marcas próprias, a recuperação da demanda fora do domicílio (hospitalidade e escritórios) e indicadores demográficos vinculados à demanda por produtos de incontinência adulta. Onde os volumes unitários são difíceis de observar, as lacunas são tratadas por meio de proxies conservadores, seguidos de verificações com o feedback das entrevistas para evitar a superestimação da premiumização ou dos descontos.
Para as previsões, utilizamos análise de cenários apoiada por uma visão de regressão multivariada sobre os principais impulsionadores, alinhando em seguida o caminho final com o que os especialistas do setor consideram realista para preços e mix ao longo do período de previsão. O modelo é mantido repetível para que um analista possa reexecutá-lo quando um novo choque de preços, evento de capacidade ou atualização regulatória alterar o caso base.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações, nas quais comparamos os níveis implícitos de consumo e preços com indicadores independentes, como fluxos comerciais, sinais de demanda de embalagens e tissue, e mudanças de capacidade conhecidas. Se um país ou categoria apresentar uma variação incomum, as premissas são revisadas e recontatamos as fontes para confirmar se a mudança reflete um movimento real do mercado ou um problema de temporalidade dos dados.
Antes da aprovação final, os números passam por uma revisão analítica passo a passo para que as fontes de dados, a lógica de conversão e as premissas principais sejam rastreáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes reajustes de preços, fechamentos de fábricas ou mudanças de política. Logo antes da entrega, realizamos uma revisão atualizada para que os clientes recebam a visão mais recente em vez de um instantâneo mais antigo.
Tamanho do Mercado Europeu de Papel Tissue e Papel Higiênico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para papel tissue e papel higiênico na Europa podem parecer diferentes porque o momento dos dados de preços, as janelas de conversão cambial e o que é contabilizado como tissue em comparação com gramaturas de papel adjacentes não são consistentes entre os estudos. As diferenças também aparecem quando uma estimativa se baseia mais nos preços de prateleira no varejo, enquanto outra se baseia nos valores de vendas do fabricante ou em uma visão mais restrita do canal.
Em nosso trabalho, a cadência de atualização e a forma como as recentes etapas de preços impulsionadas por celulose e energia são normalizadas entre os países é um fator importante, e a temporalidade cambial é mantida consistente para que a mesma onda inflacionária não seja contabilizada duas vezes. Essa é uma escolha de modelagem aplicada pela Mordor Intelligence. A diferença também se amplia quando as estimativas incluem categorias adicionais, como gramaturas industriais, ou quando excluem o consumo institucional relevante para a demanda fora do domicílio.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 54,44 bilhões de USD (2025) | |
| Jornal Comercial A | 54,36 bilhões de USD (2024) | Utiliza um instantâneo de ano anterior e uma visão orientada ao varejo que pode subestimar a demanda institucional, podendo apresentar temporalidade de conversão cambial diferente durante períodos de alta inflação. |
| Portal do Setor B | 101,07 bilhões de USD (2025) | Parece utilizar um escopo mais amplo de papel higiênico, que pode incorporar gramaturas de papel adjacentes além dos produtos de tissue e papel higiênico, inflando assim o valor endereçável para uma definição exclusiva de tissue. |
A comparação mostra que o agrupamento próximo resulta de limites de produto e seleção de ano semelhantes, enquanto o grande salto é explicado principalmente por um escopo de categoria mais amplo. Ao manter as regras de escopo explícitas, alinhando o ano e a temporalidade cambial, e validando as variações de preço e mix com verificações de mercado, nossa estimativa permanece rastreável a um pool de demanda claro e pode ser replicada com a mesma lógica de dados.
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado europeu de papel tissue e higiene até 2031?
Espera-se que o mercado registre um CAGR de 5,32%, crescendo de 55,83 bilhões de USD em 2026 para 72,34 bilhões de USD em 2031.
Qual é a categoria de produto de crescimento mais rápido no setor de tissue europeu?
Os produtos de incontinência lideram com um CAGR projetado de 7,80%, impulsionados pelo envelhecimento da população e pelas melhorias nas aquisições de saúde.
Qual é o papel da fibra reciclada na produção europeia de tissue?
A fibra reciclada já representa 46,80% do valor da produção e está prevista para expandir a um CAGR de 5,40% ao abrigo das regras de desflorestação da UE.
Qual é o mercado de tissue de crescimento mais rápido na Europa?
Prevê-se que a Polónia se expanda a um CAGR de 6,90% graças à modernização do retalho, ao aumento dos rendimentos e a novos investimentos em fábricas.