
Tamanho e Participação do Mercado de Embalagens de Papel na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
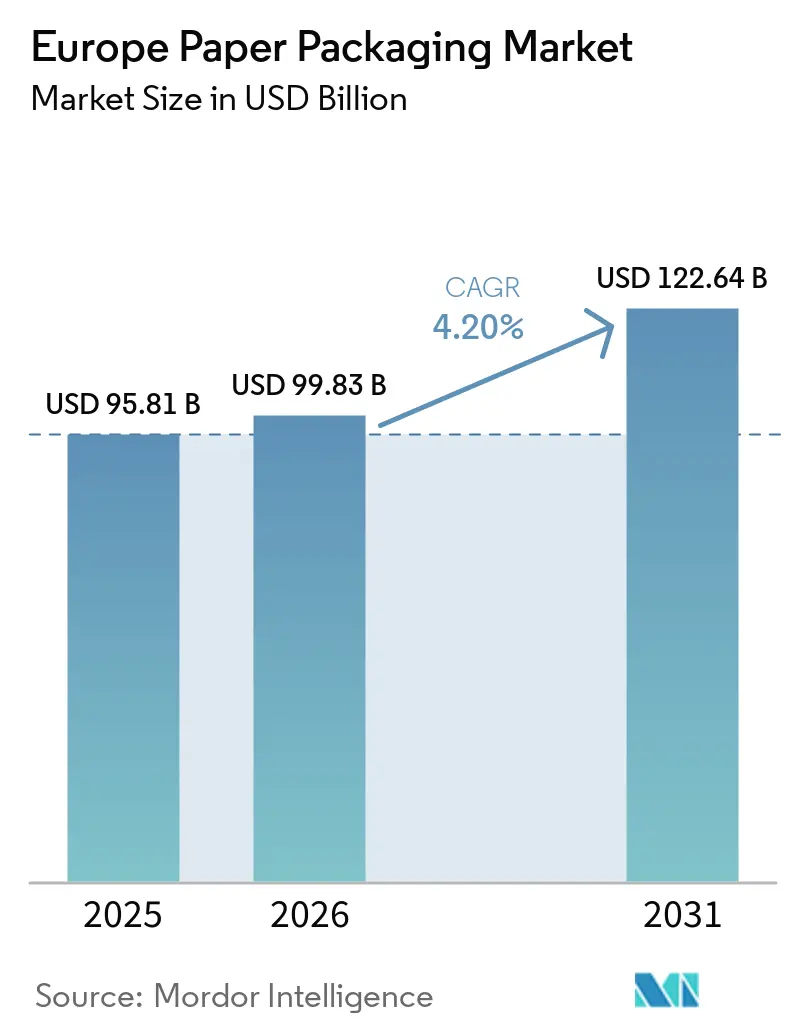
| Tamanho do mercado no ano base (2025) | 95.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 99.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 122.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.20 % |
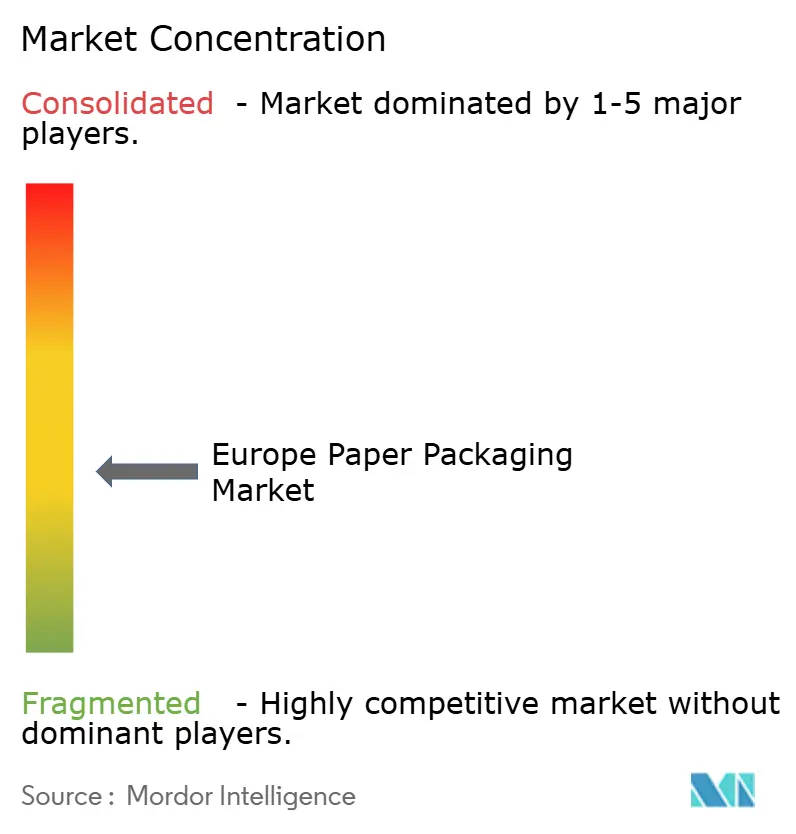
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Papel na Europa por Mordor Intelligence
Espera-se que o mercado de embalagens de papel na Europa cresça de USD 95,81 bilhões em 2025 para USD 99,83 bilhões em 2026 e está previsto para atingir USD 122,64 bilhões até 2031, a uma CAGR de 4,20% no período de 2026-2031. O mercado ganha impulso com a mudança regulatória do continente em direção a modelos de economia circular, a ampla preferência dos retalhistas por formatos recicláveis no passeio público e as contínuas atualizações tecnológicas em substratos ondulados de alta resistência. As soluções à base de fibra substituem cada vez mais o plástico nas aplicações de serviços de alimentação, comércio eletrónico e kits de refeição, pois combinam facilidade de reciclagem com menor intensidade de carbono, confirmada nas avaliações do ciclo de vida ISO 14040. Os investimentos a montante na capacidade de cartão com conteúdo reciclado, especialmente nos moinhos nórdicos, mitigam o risco de matérias-primas ao mesmo tempo que posicionam os fornecedores para o cumprimento do Mecanismo de Ajustamento Carbónico na Fronteira da UE. A intensificação da atividade de fusões, incluindo a combinação Smurfit-WestRock de 2024, aperta a concorrência e acelera a integração vertical, permitindo que as grandes empresas assegurem fornecimentos de fibra virgem e reciclada, otimizem os custos de transporte e padronizem as auditorias de aprovisionamento sustentável em bases de clientes pan-europeias. Os ventos contrários nos custos dos insumos a curto prazo, relacionados com a volatilidade energética, comprimem as margens; no entanto, a procura a jusante permanece resiliente porque a penetração do retalho online, a conveniência do comércio rápido e as proibições cada vez mais rigorosas de plásticos de utilização única elevam conjuntamente os volumes de embalagem.
Principais Conclusões do Relatório
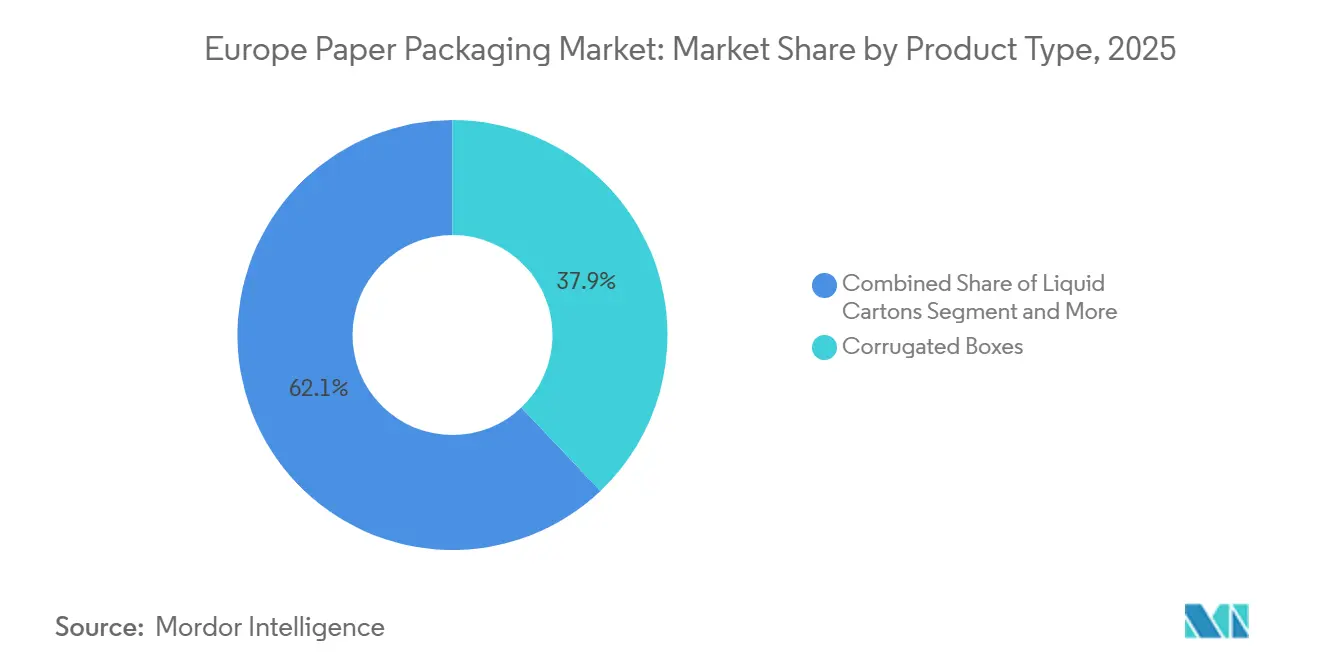
- Por categoria de produto, as caixas de papelão ondulado lideraram com uma participação de receita de 37,92% em 2025; prevê-se que as embalagens cartonadas para líquidos se expandam a uma CAGR de 5,12% até 2031.
- Por material, o papel reciclado capturou 55,98% de participação do tamanho do mercado de embalagens de papel na Europa em 2025 e está a avançar a uma CAGR de 5,55% até 2031.
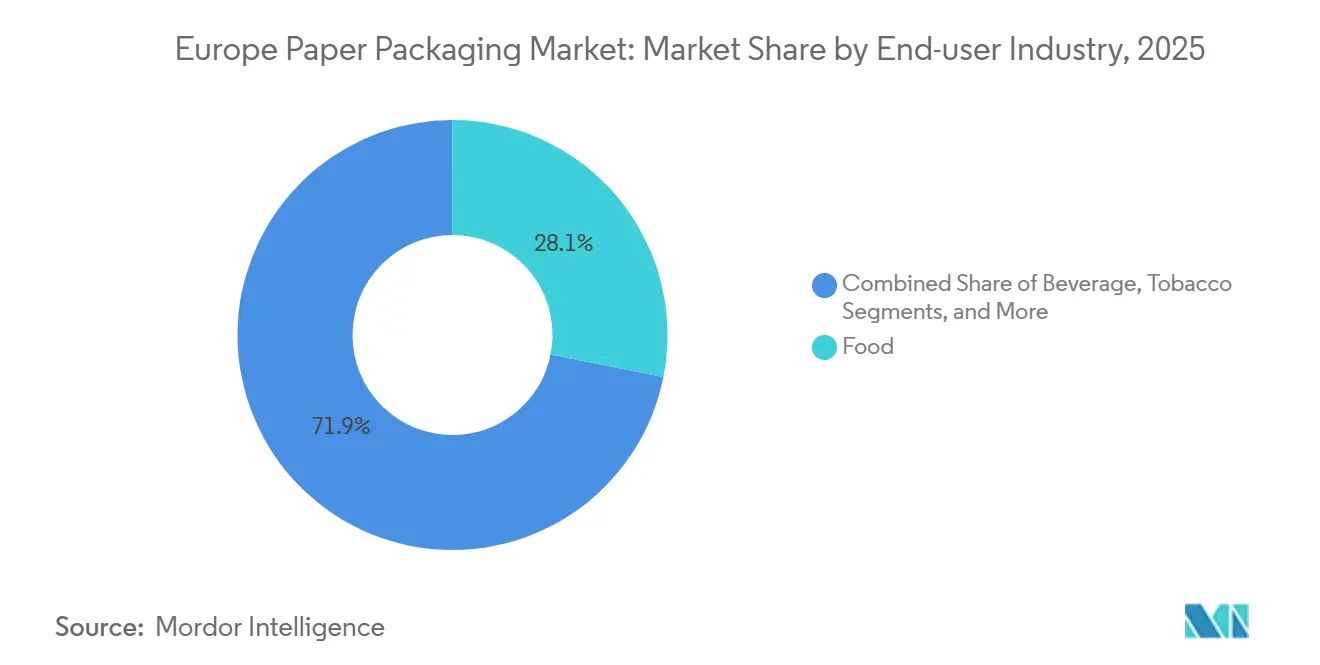
- Por utilizador final, as aplicações alimentares representaram uma participação de 28,12% do tamanho do mercado de embalagens de papel na Europa em 2025, enquanto se espera que as bebidas registem a CAGR projetada mais elevada de 5,21% até 2031.
- Por formato de embalagem, a embalagem secundária representou 45,94% do tamanho do mercado de embalagens de papel na Europa em 2025 e está a avançar a uma CAGR de 4,79% até 2031.
- Por geografia, a Alemanha detinha 21,05% da participação do mercado de embalagens de papel na Europa em 2025; projeta-se que a Espanha cresça a uma CAGR de 5,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da procura por embalagens sustentáveis e recicláveis em Alimentos e Bebidas | +1.2% | Em toda a UE, mais forte na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Aumento acentuado nos volumes de encomendas de comércio eletrónico | +0.9% | Em toda a UE, concentrado em centros urbanos | Curto prazo (≤ 2 anos) |
| Diretiva da UE sobre Plásticos de Utilização Única acelerando a substituição por fibra | +0.8% | Em toda a UE, implementação faseada | Médio prazo (2-4 anos) |
| Avanços na tecnologia de papelão ondulado leve e de alta resistência | +0.6% | Alemanha, Países Baixos, países nórdicos | Longo prazo (≥ 4 anos) |
| Crescimento dos kits de refeição e do comércio rápido que requerem embalagens do tamanho certo | +0.5% | Mercados urbanos na Alemanha, Reino Unido, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Mecanismo de Ajustamento Carbónico na Fronteira da UE impulsionando os moinhos de reciclagem | +0.4% | Regiões fronteiriças, mercados dependentes de importação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da procura por embalagens sustentáveis e recicláveis em Alimentos e Bebidas
As marcas europeias de alimentos e bebidas comprometem-se publicamente com metas de 100% de embalagens recicláveis para 2030, o que impulsiona os cartões de avaliação de compras que priorizam a fibra em detrimento dos plásticos multicamadas. Os principais retalhistas impõem critérios de prontidão para prateleira que recompensam as tabuleiros de fibra monomaterial, como demonstrado pelo lançamento pela Marks & Spencer de tabuleiros de fibra de papel para refeições prontas em maio de 2025. Os destiladores e cervejeiros apresentam lançamentos emblemáticos, como uma garrafa de 90% de papel para whisky escocês, reforçando a perceção do consumidor de que o papel incorpora um menor impacto ambiental. Estudos do ciclo de vida que abrangem as embalagens de barras de chocolate confirmam menores pegadas de gases com efeito de estufa para o papel em comparação com o polipropileno orientado em todas as categorias de ponto médio. Os transformadores de embalagens intensificam a colaboração com fornecedores de tecnologia de revestimento para cumprir os próximos limites de 25 ppb de PFAS em agosto de 2026, alinhando as reformulações de produtos com os roteiros de sustentabilidade públicos dos proprietários de marcas. À medida que a conformidade com a ISO 14040 se torna obrigatória para os concursos centrais de compras transfronteiriças, as soluções de papel com conjuntos de dados verificados do berço ao portão ganham o estatuto de fornecedor preferencial em grupos multinacionais de Alimentos e Bebidas.
Aumento acentuado nos volumes de encomendas de comércio eletrónico
As compras de retalho online europeias mantêm um crescimento de dois dígitos, alimentando um aumento acentuado no número de caixas e no acolchoamento auxiliar nos centros de distribuição. O consumo de papelão ondulado no Reino Unido aumentou 12,6% entre 2010 e 2024, à medida que os retalhistas omnicanal de mercearia e os retalhistas especializados modernizaram as redes de distribuição. A Amazon reporta a eliminação de mais de 1 mil milhões de sacos plásticos de utilização única desde 2018, ao converter as suas operações europeias para 100% de bolsas de papel recicláveis e envelopes de cartão em janeiro de 2025. Os equipamentos de embalagem do tamanho certo automatizados, como as soluções co-desenvolvidas pela Mondi e pela CMC Packaging Automation, geram dimensões de caixas a pedido que reduzem o uso de papel até 40% enquanto melhoram as métricas de utilização cúbica dos camiões. [1] O comércio rápido de mercearia urbana, projetado para saltar de EUR 25 mil milhões em 2021 para EUR 72 mil milhões até 2025, requer embalagens secundárias dimensionalmente otimizadas que preservem a integridade do produto em janelas de entrega de 10 minutos. Consequentemente, os transformadores priorizam o corte e vinco de alta velocidade, a personalização de impressão digital e os sensores de controlo de qualidade em linha para satisfazer tanto a escala de volume como a agilidade de branding exigida pelos comerciantes de comércio eletrónico.
Diretiva da UE sobre Plásticos de Utilização Única acelerando a substituição por fibra
As disposições da diretiva entraram em vigor gradualmente a partir de 2021 e continuam a apertar após 2025, proibindo uma lista crescente de artigos plásticos de utilização única enquanto isentam os formatos à base de celulose quando recicláveis em fluxos domésticos. Os produtores com pegadas de fabrico pan-europeias, como a Graphic Packaging International, desenvolvem rapidamente tabuleiros de cartão reciclável para sushi, de modo a capturar categorias de alimentos para consumo em movimento anteriormente dominadas por clamshells de PET. A França compromete-se com uma eliminação total dos plásticos de utilização única até 2040, obrigando os retalhistas a acelerar os calendários de substituição para além das linhas de base da UE. As proibições direcionadas da Itália sobre hastes de algodão e talheres fornecem impulso adicional aos inovadores de fibra. As taxas de responsabilidade alargada do produtor impostas ao plástico aumentam anualmente, estreitando os diferenciais de custo e tornando as mangas, embrulhos e tabuleiros de cartão economicamente atraentes como substitutos. As variações entre os Estados-Membros na aplicação colocam um prémio na agilidade do fornecedor e nas competências de assuntos regulatórios, permitindo lançamentos conformes em regimes nacionais diversos sem ferramentaria duplicada.
Avanços na tecnologia de papelão ondulado leve e de alta resistência
Os cientistas de materiais alcançam reduções de gramagem de 15-20% através de formação a seco proprietária de pasta de fibra longa, evidenciado pela linha piloto da Stora Enso em Fors, Suécia.[2] Novas geometrias de fluting e formulações adesivas elevam o desempenho de resistência a bordo e compressão de caixas, permitindo a redução da espessura sem arriscar danos no produto durante o envio multiciclo. Os sistemas de jato de tinta digital imprimem agora gráficos a cores completas numa única passagem em gramagens micro-flute, apoiando mensagens personalizadas para marcas de caixas de subscrição e minimizando o inventário de tinta. Os sensores incorporados nas paredes onduladas monitorizam vibração, temperatura e humidade, vitais para a conformidade da cadeia de frio farmacêutica, permanecendo recicláveis em escala. As iniciativas Corrugated 4.0 a nível de plataforma aproveitam a análise de dados a nível de fábrica para otimizar a aplicação de amido, as curvas de disparo dos fornos e a velocidade do cortador e vincador, reduzindo simultaneamente o desperdício e a intensidade energética. Estes avanços vão ao encontro dos objetivos de Ecodesign da UE em matéria de eficiência de materiais e reciclabilidade no fim de vida, ao mesmo tempo que proporcionam reduções no peso do frete que reduzem as emissões de âmbito 3 para os proprietários de marcas.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com a desflorestação e volatilidade do fornecimento de matérias-primas | -0.7% | Em toda a UE, particularmente nas regiões de fornecimento nórdicas | Médio prazo (2-4 anos) |
| Melhoria da reciclabilidade dos plásticos flexíveis estreitando a vantagem | -0.4% | Em toda a UE, aplicações flexíveis | Longo prazo (≥ 4 anos) |
| Choques nos preços da energia a aumentar os custos operacionais dos moinhos | -0.5% | Em toda a UE, moinhos nórdicos intensivos em energia | Curto prazo (≤ 2 anos) |
| Incerteza na eliminação de PFAS em papéis com revestimento barreira | -0.3% | Em toda a UE, papéis em contacto com alimentos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com a desflorestação e volatilidade do fornecimento de matérias-primas
O Regulamento da UE sobre Desflorestação, em vigor em 2025, exige a rastreabilidade até às parcelas florestais geolocalizadas, acrescentando 3-5% aos custos gerais de aprovisionamento à medida que os transformadores implementam a verificação por satélite e os registos em blockchain. As interrupções na capacidade das serras nórdicas, decorrentes de aumentos nos custos de eletricidade e paragens laborais periódicas, e a escassa disponibilidade de fibra virgem, estão a forçar os compradores a recorrer a mercados spot a preços premium. O programa de produtividade da Billerud sublinha a urgência a nível do setor para compensar a compressão das margens decorrente dos picos dos preços da pasta de papel e da escassez de matérias-primas. As fibras alternativas, como a palha de trigo e o miscanto, atraem atenção para tigelas de fibra moldada para alimentos, mas o comprimento de fibra inconsistente e o brilho limitam a adoção em embalagens de impressão de alta definição. A diversificação geográfica em direção às florestas ibéricas e bálticas mitiga o risco de concentração, mas estende as cadeias logísticas, revertendo parcialmente os ganhos na pegada de carbono. A médio prazo, os moinhos aceleram os sistemas de água em circuito fechado e os compromissos de reflorestação para tranquilizar as partes interessadas e cumprir as auditorias de diligência devida cada vez mais rigorosas.
Melhoria da reciclabilidade dos plásticos flexíveis estreitando a vantagem
As unidades de demonstração de reciclagem química expandem-se pela Europa Ocidental, convertendo filmes de poliolefina mista em nafta de qualidade alimentar, erodindo assim a narrativa de reciclabilidade do papel. A embalagem de filme flexível com 50% de conteúdo reciclado da PepsiCo para produtos de snack alcança paridade de vida útil em prateleira com laminados de PET virgem, enquanto reduz as emissões líquidas em 30%. A bolsa de polipropileno monomaterial da Capri-Sun integra tampas presas para cumprir as próximas regras de fixação de tampas da UE, simplificando a triagem no passeio público e aumentando as taxas de reciclagem. As metas de conteúdo de PET reciclado pós-consumo de 30% até 2030, codificadas no projeto de Regulamento sobre Embalagens e Resíduos de Embalagens, impulsionam o financiamento de infraestrutura que estreita as lacunas de custo em relação às multiembalagens de cartão. A investigação de HDPE reciclado de alta resistência à fusão confirma propriedades mecânicas comparáveis à resina virgem, expandindo a aplicabilidade a formatos de líquidos mais pesados. [3] À medida que os plásticos melhoram as suas credenciais de circularidade, os transformadores de papel devem redobrar os avanços nos revestimentos barreira, na qualidade de impressão e nas relações de utilização eficiente de fibra para manter o posicionamento competitivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância do Ondulado Impulsiona a InovaçãoAs caixas de papelão ondulado detinham 37,92% da receita de 2025, sublinhando o seu estatuto como o formato de eleição nos canais de distribuição de comércio eletrónico, industrial e mercearia. O tamanho do mercado de embalagens de papel na Europa para caixas de papelão ondulado está projetado para se compor de forma constante, dado a proliferação de encomendas de comércio eletrónico, as tiragens de impressão personalizadas e os ganhos contínuos de redução de peso que diminuem as emissões de transporte sem abdicar da resistência à compressão. As embalagens cartonadas para líquidos registam a CAGR mais rápida de 5,12% até 2031, impulsionadas pelas bebidas alternativas ao leite, pelas linhas de sumo de longa duração e pelos compromissos das marcas para limitar o uso de plásticos multicamadas.
Os produtos secundários, como as caixas dobráveis, mantêm relevância para as sobrembalagens de blisteres farmacêuticos e as embalagens de cuidados pessoais de alta gramagem, onde as vinquelações precisas e os vernizes brilhantes criam apelo de prateleira. Os sacos de papel e as sacolas de retalho recuperam o impulso à medida que as proibições nacionais eliminam gradualmente os sacos plásticos de utilização única, com os retalhistas a optar por alternativas de kraft com aditivos de resistência à humidade para durabilidade de reutilização. Os nichos de especialidade - sacos de congelação resistentes a rasgos, tabuleiros de fibra moldada em forma e enchimento de vazio em polpa moldada - expandem os volumes endereçáveis, mas o ondulado permanece a âncora que sustenta as taxas de utilização das plantas dos transformadores e a justificação de investimento de capital em toda a região.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Material:
Os Mandatos de Conteúdo Reciclado Reformulam o FornecimentoOs tipos reciclados capturaram 55,98% de participação em 2025, resultado de metas rigorosas de conteúdo pós-consumo e de sistemas de recolha robustos que alimentam os moinhos domésticos. Espera-se que a participação do mercado de embalagens de papel na Europa para liner reciclado se alargue à medida que o CBAM torna as importações de tipos de fibra virgem mais caras em relação à folha reciclada de baixo carbono. O testliner branco de alta qualidade ganha favor nas caixas prontas para exposição que requerem superfícies imprimíveis, enquanto o testliner castanho domina as caixas de envio standard.
Os substratos de fibra virgem continuam indispensáveis para caixas de oferta de cosméticos premium, manuais de dispositivos médicos e caixas dobráveis que exigem fidelidade de impressão prístina e rigidez superior. O cartão composto com barreiras de dispersão ou extrusão ocupa um meio-termo onde a resistência ao vapor de água e à gordura é crítica, mas o risco de eliminação de PFAS tempera a expansão a curto prazo. As cadeias de fornecimento gravitam em direção a estratégias de duplo fornecimento, combinando kraft de madeira macia escandinava com madeira dura de eucalipto ibérico para equilibrar resistência e suavidade. Os moinhos envolvem-se em parcerias de circularidade com retalhistas para o transporte de OCC (caixas de papelão ondulado usadas) dos centros de distribuição, encurtando o tempo de ciclo e assegurando níveis de pureza dos materiais de alimentação imperativos para o conteúdo reciclado de qualidade alimentar.
Por Setor do Utilizador Final:
As Aplicações Alimentares Lideram a TransformaçãoAs marcas de alimentos comandaram 28,12% da procura em 2025, capitalizando nos formatos de caixas modulares que acomodam a proliferação de SKU e as tendências de conveniência de refeições prontas. O tamanho do mercado de embalagens de papel na Europa continua a expandir-se aqui, apoiado pelos balcões de charcutaria dos supermercados que adotam embrulhos de kraft resistentes à gordura agora isentos de fluoroquímicos antes do prazo de PFAS de 2026. Os operadores de bebidas superam o crescimento agregado a uma CAGR de 5,21% à medida que os conceitos de garrafas de cartão passam de pilotos para lançamentos nacionais limitados para água sem gás e bebidas espirituosas, aproveitando o apetite do consumidor por embalagens visivelmente sustentáveis.
Os produtos farmacêuticos gravitam em direção a caixas dobráveis invioláveis e folhetos informativos produzidos em instalações certificadas pela ISO 22301, enquanto os players de cuidados domésticos aproveitam as bolsas de cartão híbrido para reduzir o uso de garrafões de plástico para concentrados de detergente em pó. As plataformas de comércio eletrónico padronizam mailers de duas peças em ondulado com tiras de rasgamento e linhas de cola de devolução fácil, um padrão exemplificado pelos programas de reenvio de vestuário na Alemanha e em França. As empresas de kits de refeição permanecem centros de inovação, integrando separadores de polpa moldada e revestimentos térmicos para proteger os produtos perecíveis, impulsionando assim a tonelagem incremental apesar das pegadas de material mais leves por porção.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Formato de Embalagem:
As Embalagens Secundárias Impulsionam Volume e EficiênciaOs formatos secundários representaram 45,94% da tonelagem agregada em 2025, crescendo 4,79% anualmente à medida que os centros de distribuição exigem expedidores resistentes à compressão e habilitados para RFID que navegam nas complexas rotas de última milha. O tamanho do mercado de embalagens de papel na Europa ganha terreno com o impulso dos proprietários de marcas para consolidar múltiplos itens primários numa única embalagem exterior protetora, melhorando a eficiência de picking e reduzindo o material de enchimento. As soluções ThermoBox que oferecem isolamento semelhante ao poliestireno, mas permanecendo totalmente recicláveis no passeio público, encontram espaço nas linhas de marisco de alto valor e de produtos farmacêuticos biológicos, onde as excursões de temperatura comprometem a integridade do produto.
As embalagens primárias enfrentam obstáculos funcionais, nomeadamente a entrada de humidade e as barreiras ao oxigénio para longa durabilidade em prateleira, mas o cupstock com revestimento de dispersão e as caixas de sopa com laminação por extrusão erode lentamente a quota de garrafas de PET e HDPE. As embalagens terciárias, folhas de palete, cunhas de canto e folhas deslizantes, ganham valor incremental através da integração de sensores que transmitem eventos de inclinação e impacto, auxiliando os prestadores de logística na análise de causas raiz dos danos. As iniciativas contínuas de dimensionamento correto, auxiliadas por software de digitalização 3D, limitam o uso de ondulado por unidade enviada, embora a tonelagem absoluta ainda cresça com o número de encomendas.
Análise Geográfica
Mercado Alemão de Embalagens de Papel
A Alemanha manteve-se como o maior mercado nacional, com uma participação de 21,05% em 2025, pois sua base industrial orientada para exportação depende de caixas de papelão ondulado e cartonagem dobrável de alto desempenho para proteger produtos de precisão ao longo de toda a distribuição de longa distância. As fábricas concentram-se ao longo do corredor do Reno, beneficiando-se da logística fluvial por barcaças que reduz as emissões de frete enquanto abastece grandes onduladores que atendem clientes dos setores automotivo e de engenharia. As leis de embalagens reutilizáveis para viagem promulgadas em 2023 estimulam o desenvolvimento de tigelas de fibra compatíveis com ciclos de lavagem em máquina de lavar louça, embora pesquisas iniciais relatem baixa adesão dos consumidores devido à complexidade administrativa do sistema de depósito e devolução.
Mercado Espanhol de Embalagens de Papel
A Espanha apresenta o maior CAGR de 5,78% até 2031, à medida que alterações na legislação nacional de resíduos obrigam os supermercados a reduzir à metade o uso de embalagens plásticas nas seções de hortifrúti, abrindo espaço para bandejas de micro-flauta e embalagens clamshell de polpa moldada. O porto de Valência funciona como um hub que canaliza exportações de frutas cítricas em caixas de fibra ventiladas, enquanto a capacidade de conversão doméstica cresce na Catalunha para atender varejistas de quick-commerce em Barcelona e Madri. Alianças locais de P&D, como a linha piloto PaperSeal Shape Tray da Graphic Packaging, demonstram uma resposta ágil às regulamentações da UE em evolução e às exigências dos varejistas.
Mercados Europeus Mais Amplos
A França e o Reino Unido representam conjuntamente quase um quarto da demanda regional, impulsionados por densos cenários varejistas, infraestrutura avançada de recuperação de materiais e compromissos ativos das marcas com a redução do uso de plástico. A complexidade burocrática aduaneira decorrente do Brexit leva os varejistas eletrônicos britânicos a priorizar fornecedores locais de papelão ondulado para evitar incertezas nos prazos de entrega continentais. A Itália e os Países Baixos atuam como polos de inovação: a Lombardia abriga especialistas em cartonagem de grau farmacêutico em conformidade com o Anexo 11 das BPF, enquanto empresas holandesas são pioneiras na reciclagem em circuito fechado de embalagens cartonadas para bebidas, ancorada pela instalação de 20.000 toneladas de componentes não fibrosos da Tetra Pak em Ittervoort. Os mercados emergentes da Europa Oriental contribuem com volumes incrementais à medida que o financiamento de adesão à UE moderniza os sistemas de coleta e alinha a legislação de embalagens aos padrões ocidentais.
Panorama regulatório
A Comissão Europeia está reforçando as regras de embalagens por meio do Regulamento (UE) 2025/40 (Regulamento de Embalagens e Resíduos de Embalagens, PPWR). O regulamento entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026. Um pilar central de conformidade é a exigência do PPWR de que as embalagens colocadas no mercado da UE devem ser recicláveis a partir de 12 de agosto de 2026, direcionando as decisões de design e material para formatos que atendam a critérios harmonizados da UE, em vez de transposições nacionais fragmentadas segundo a Diretiva 94/62/CE.
Em junho de 2026, a Comissão Europeia emitiu um aviso de orientação (C/2026/3084) com esclarecimentos e perguntas frequentes para apoiar uma implementação mais uniforme pelos Estados-Membros e operadores econômicos. O PPWR também estabelece atos delegados e de execução subsequentes que definem metodologias e detalhes de avaliação de conformidade, criando uma frente de trabalho de conformidade para fornecedores de embalagens de papel em torno da avaliação de reciclabilidade, expectativas de rotulagem e preparação documental antes da data de aplicabilidade de agosto de 2026.
Análise da cadeia de valor
A cadeia de valor começa com o manejo florestal sustentável e a coleta de papel recuperado (OCC e papel misto), seguida pela produção de celulose, papel para caixas (containerboard) e cartão (cartonboard), e depois pela transformação a jusante em caixas de papelão ondulado, cartões dobráveis, sacos e sacolas, e substratos para embalagens de líquidos. A produção europeia de grau de embalagem está intimamente ligada aos ciclos de reciclagem, com os graus de embalagem representando a maior parte (cerca de 63%) da produção total e servindo como principais usos do papel para reciclagem. Isso reforça a importância da qualidade da coleta, triagem e disponibilidade de fardos para revestimento e papelão reciclados.
No meio da cadeia, fábricas intensivas em energia e players integrados gerenciam a exposição aos custos de energia e combustível por meio de programas de eficiência e substituição de combustíveis, enquanto grandes grupos usam integração vertical para garantir fibra e otimizar a logística. A jusante, conversores e proprietários de marcas exigem cada vez mais dados de sustentabilidade e pegada auditáveis, e a coordenação do setor em torno de abordagens comuns de ACV se manifesta por meio de colaborações envolvendo CEPI, FEFCO e Smurfit WestRock para padronizar o relato da pegada de carbono. O impulso regulatório do PPWR (Regulamento (UE) 2025/40, aplicável a partir de 12 de agosto de 2026) também adiciona requisitos de documentação e design para reciclagem que se propagam a montante para a rastreabilidade do fornecimento de fibra, sistemas de qualidade das fábricas e especificações dos conversores para embalagens de alimentos, bebidas e comércio eletrônico.
Panorama Competitivo
O mercado de embalagens de papel na Europa apresenta uma concentração moderada, com os cinco principais grupos integrados - Smurfit WestRock, Mondi, Stora Enso, DS Smith e Mayr-Melnhof - controlando um estimado de 65-70% da capacidade regional de cartão para caixas e cartão para embalagens. A fusão Smurfit-WestRock de julho de 2024 criou uma entidade com receita anual de USD 34 mil milhões, proporcionando opcionalidade de matérias-primas entre o kraftliner europeu e os tipos de fluting semiquímico norte-americano. Os concorrentes respondem através de aquisições complementares: a Mondi adquiriu a Schumacher Packaging em abril de 2025, ganhando plantas de ondulado especializado na Alemanha e na Polónia, além de uma posição no fabrico de inserções de fibra moldada.
O investimento em tecnologia torna-se um campo de batalha fundamental. A linha de cartão do moinho Oulu da Stora Enso introduz controlo de qualidade orientado por inteligência artificial que deteta microperfurações em tempo real, reduzindo a produção fora de especificação e salvaguardando a conformidade com o contacto alimentar. A DS Smith expande a impressão digital em 200 onduladores, oferecendo aos proprietários de marcas alterações tardias nas artes gráficas adequadas a promoções sazonais. Os padrões de integração vertical intensificam-se; os transformadores assinam contratos plurianuais com proprietários de florestas para garantir fibra certificada pelo FSC, protegendo-se das perturbações regulatórias da desflorestação.
As parcerias estratégicas visam a automação do comércio eletrónico e as embalagens farmacêuticas. A Mondi trabalha com a CMC Packaging Automation para integrar papel kraft em forma de leque em estações de embalagem de alta velocidade que criam caixas do tamanho certo a pedido. A Mayr-Melnhof aprofunda o co-desenvolvimento com empresas de biotecnologia que necessitam de microperfurações invioláveis e tintas de segurança ocultas. Os players regionais menores conquistam nichos em caixas rígidas de luxo e tabuleiros ventilados para fruta, mas enfrentam pressão nas margens devido ao aumento dos insumos de pasta de papel e energia.
Líderes do Setor de Embalagens de Papel na Europa
-
Mondi Group
-
Hamburger Containerboard GmbH (Prinzhorn Group)
-
Smurfit Westrock
-
Metsa Board Oyj
-
International Paper Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Embalagens de Papel Empresas cobertas neste relatório
- Smurfit WestRock
- Mondi plc
- International Paper Company
- Stora Enso Oyj
- Svenska Cellulosa Aktiebolaget SCA
- Metsä Board Oyj
- Mayr-Melnhof Karton AG
- Prinzhorn Holding GmbH
- Progroup AG
- Schumacher Packaging GmbH
- Klingele Papierwerke GmbH & Co. KG
- Graphic Packaging Holding Company
- RAJA Groupe
- VPK Packaging Group NV
- RDM Group (Reno De Medici S.p.A.)
- Lucart S.p.A.
- Essity AB
- Palm GmbH & Co. KG
Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é a embalagem de papel para contato com alimentos pronta para conformidade, que atende às crescentes expectativas químicas e de reciclabilidade sob o Regulamento (UE) 2025/40, que se aplica a partir de 12 de agosto de 2026 e eleva os requisitos de design para reciclagem em todos os materiais. Isso está apoiando a demanda por barreiras funcionais livres de flúor e construções de embalagens mais simples em categorias de refeições prontas, panificação e consumo em trânsito, onde bandejas de papel cartão, embrulhos e papéis revestidos competem diretamente com formatos de plástico. Ações de varejistas, como a Marks & Spencer lançando bandejas de refeições prontas de fibra de papel (maio de 2025), fornecem um sinal concreto de demanda por parte dos clientes finais.
Outra oportunidade envolve escalar o fornecimento de papelão e containerboard com conteúdo reciclado, junto com papelão ondulado leve de maior desempenho para comércio eletrônico e quick-commerce. Nesses canais, embalagens de tamanho adequado e personalização de impressão são prioridades de compra. Essa direção é apoiada por movimentos de capacidade e capacidade na região, incluindo a Stora Enso iniciando a produção em sua linha de papelão para consumo em Oulu (maio de 2025), e a mudança de grandes remetentes para envelopes e sacos à base de papel, incluindo a Amazon alcançando 100% de embalagens recicláveis em toda a operação de logística europeia (janeiro de 2025). Com o PPWR harmonizando as regras de acesso ao mercado, fornecedores que combinam fornecimento regional de fibra reciclada com documentação de reciclabilidade validada e conjuntos de dados prontos para ACV estão mais bem posicionados para licitações pan-europeias em alimentos, bebidas e distribuição no varejo.
Desenvolvimentos industriais recentes em Mercado Europeu de Embalagens de Papel
- Julho de 2026: A Smurfit WestRock firmou parceria com a Coca-Cola em embalagens especializadas ligadas a picos de demanda relacionados à Copa do Mundo. A colaboração destaca como grandes contas de bebidas e bens de consumo estão usando picos de volume impulsionados por eventos para testar ciclos mais rápidos de design até a gôndola e embalagens promocionais de papel escaláveis em toda a Europa.
- Março de 2026: A Metsa Board introduziu o MetsaBoard Pro FBB Go e o combinou com um serviço de entrega expressa de folhas para clientes europeus. O esforço visa prazos mais curtos para embalagens de marca e ajuda conversores e proprietários de marcas a acelerar redesenhos de embalagens e mudanças de especificação antes dos requisitos impulsionados pelo PPWR.
- Dezembro de 2024: A Graphic Packaging International introduziu uma linha de embalagens de papel cartão para sushi posicionada para cumprir critérios de reciclabilidade relacionados à Diretiva da UE sobre Plásticos de Uso Único. O lançamento apoia a substituição de fibra em formatos de alimentos para consumo em trânsito que têm sido dominados por embalagens plásticas do tipo clamshell, fortalecendo as bandejas de papel cartão como uma alternativa predominante na conveniência do varejo.
Mercado Europeu de Embalagens de Papel Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange embalagens à base de papel comercializadas e utilizadas em toda a Europa, onde materiais fibrosos são convertidos em formatos de embalagem para proteger, transportar e apresentar produtos nas cadeias de abastecimento.
Exclusões do escopo: Excluímos embalagens com predominância de plástico, maquinário de embalagem e serviços de impressão faturados como trabalho autônomo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Caixas Dobráveis
- Caixas de Papelão Ondulado
- Sacos e Sacolas de Papel
- Embalagens Cartonadas para Líquidos
- Outras Embalagens de Papel
- Por Tipo de Material
- Papel de Fibra Virgem
- Papel Reciclado
- Cartão Composto
- Por Setor do Utilizador Final
- Alimentação
- Bebidas
- Saúde e Farmacêutico
- Cuidados Pessoais e Domésticos
- Comércio Eletrónico e Retalho
- Tabaco
- Outros Setores do Utilizador Final
- Por Formato de Embalagem
- Embalagem Primária
- Embalagem Secundária
- Embalagem Terciária
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Restante Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do mercado e construir premissas iniciais que pudessem ser posteriormente testadas em relação aos sinais do mercado. Baseamo-nos em referências públicas e oficiais, incluindo séries de manufatura e comércio do Eurostat, atualizações de políticas da Comissão Europeia e relatórios sobre resíduos de embalagens (incluindo orientações relacionadas à Responsabilidade Estendida do Produtor), além de institutos nacionais de estatística para indicadores de produção em nível de país.
Para evitar basear o modelo em um único fluxo de dados, adicionamos verificações a partir de publicações da CEPI sobre papel e cartão, divulgações de alfândega e comércio, periódicos revisados por pares sobre materiais de embalagem e bases de dados de patentes selecionadas que indicam atividade em torno de papéis de barreira e reciclabilidade. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios de reputação também foram analisados para compreender adições de capacidade, conversões de fábricas e tendências de demanda regional. Assinaturas pagas de informações financeiras corporativas e inteligência de notícias foram utilizadas apenas para agilizar verificações cruzadas sobre exposição de receita e cronogramas de eventos. Esses exemplos não são exaustivos, e outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com conversores de embalagens, produtores de papel e cartão, distribuidores e grandes usuários finais que adquirem altos volumes para os setores de alimentos, bebidas, comércio eletrônico e saúde. Essas discussões foram utilizadas para confirmar o que é contabilizado como embalagem de papel na prática, para verificar a razoabilidade das variações de preços e para validar as mudanças de demanda nos principais agrupamentos de países europeus.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 38% |
| Pequenos players: 22% | Gerentes: 49% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma reconstrução de cima para baixo, em que a demanda por embalagens é construída a partir da produção do uso final e dos sinais de comércio em toda a Europa, sendo então filtrada para embalagens de papel com base em premissas de penetração e substituição. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, incluindo amostras de exposição de receita de conversores, verificações pontuais de volumes por país e relações preço por tonelada com volume que foram validadas durante as entrevistas.
Os principais insumos utilizados no modelo incluíram tendências de produção de papel e cartão, movimentação de importação e exportação de graus de embalagem, sinais de disponibilidade de fibra reciclada, progressão do preço médio de venda para os principais formatos de embalagem de papel e indicadores de demanda do uso final vinculados a alimentos e bebidas, varejo e comércio eletrônico. Como os preços podem oscilar com os custos de energia e os custos de insumos de papel recuperado, as premissas de previsão foram verificadas em relação à forma como os contratos são tipicamente renegociados e, em seguida, aplicadas de forma consistente por grupo de países. Para a previsão, foi utilizada análise de cenários para que diferentes resultados relativos ao cronograma regulatório, ao fornecimento de conteúdo reciclado e à substituição do plástico pudessem ser refletidos sem superestimar a volatilidade. Onde informações de baixo para cima estavam ausentes para países menores, as lacunas foram preenchidas com fatores de intensidade de proxy baseados em padrões de produção e consumo, seguidos de verificações de razoabilidade conduzidas por entrevistas.
Ciclo de Validação e Atualização de Dados
Antes da finalização, os resultados foram triangulados com base em sinais independentes, incluindo direção de produção e comércio, lógica de variação de preços e narrativas de demanda do uso final compartilhadas pelos respondentes. As variações foram sinalizadas quando os totais por país se afastavam dos padrões conhecidos de atividade manufatureira, e as premissas foram revisitadas até que os fatores determinantes correspondessem ao que o mercado poderia realisticamente absorver.
Uma revisão interna em múltiplas etapas foi seguida, e novos contatos foram iniciados quando grandes lacunas apareceram em variáveis-chave, como precificação, disponibilidade de papel recuperado ou grandes mudanças de capacidade. Os relatórios são atualizados anualmente, com atualizações intermediárias adicionadas quando ocorrem eventos relevantes. Antes da entrega, os números recebem uma revisão atualizada para que os clientes obtenham a visão mais atual disponível naquele momento.
Tamanho do Mercado Europeu de Embalagens de Papel da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens de papel na Europa podem variar porque cada publicador utiliza uma combinação diferente de produtos, usuários finais e cronologia para o ano base. Mesmo quando a geografia se sobrepõe, a forma como o papelão é tratado em relação a produtos de papel mais amplos, e se as receitas adjacentes a embalagens são contabilizadas, pode alterar o número final.
A principal diferença decorre das escolhas de escopo em torno do que é considerado embalagem, onde a Mordor Intelligence contabiliza embalagens de papel em formatos e usos finais definidos, excluindo atividades mais amplas de papel e papelão que não são vendidas como embalagem para clientes finais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 95,81 bilhões de USD (2025) | |
| Publicador Setorial A | 57,96 bilhões de USD (2025) | Utiliza uma definição de embalagem mais restrita que parece subestimar vários formatos e canais de embalagem de papel em toda a Europa, o que pode comprimir o total do mercado mesmo quando a taxa de crescimento parece semelhante. |
| Publicador de Consultoria B | 54,46 bilhões de USD (2024) | Utiliza um ano base anterior e uma perspectiva de segmento mais restrita, focada em graus e usos finais selecionados, o que pode omitir partes da demanda por embalagens de papel vinculadas a aplicações de varejo e distribuição intensiva. |
Analisando os três valores, a diferença é explicada principalmente pela forma como o escopo de embalagem é delimitado e como o ano base é selecionado. Ao manter explícitos os formatos incluídos e o conjunto de demanda do uso final, e verificando a lógica de preço e volume com os participantes do mercado, a estimativa permanece rastreável a insumos claros e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o valor de previsão das embalagens de papel na Europa até 2031?
O tamanho do mercado europeu de embalagens de papel deve crescer de 95,81 bilhões de USD em 2025 para 99,83 bilhões de USD em 2026, com previsão de atingir 122,64 bilhões de USD até 2031, a um CAGR de 4,20% no período de 2026 a 2031.
Qual produto lidera a procura nas embalagens de fibra europeias?
As caixas de papelão ondulado detêm 37,92% de participação devido à sua versatilidade nos canais de comércio eletrónico, industrial e mercearia.
Por que razão a Espanha é o país europeu de crescimento mais rápido neste setor?
Os mandatos agressivos de redução de plásticos, a rápida adoção do comércio eletrónico e as inovações locais como os tabuleiros PaperSeal impulsionam a procura espanhola a uma CAGR de 5,78%.
Como estão os regulamentos da UE a moldar o desenvolvimento do papel com revestimento barreira?
Um limite de 25 ppb de PFAS efetivo em 2026 obriga os transformadores a comercializar barreiras de água e gordura isentas de flúor para formatos de refeições prontas e padaria.
Que movimento estratégico reformulou o panorama competitivo em 2024?
A fusão Smurfit-WestRock criou um líder com receita de USD 34 mil milhões, acelerando a integração vertical e o alcance global.
Qual segmento de material beneficia mais do Mecanismo de Ajustamento Carbónico na Fronteira?
O liner reciclado, porque a produção localizada evita os encargos de carbono do CBAM sobre os tipos virginais importados, ao mesmo tempo que cumpre os mandatos de conteúdo.