
Dimensão e Participação de Mercado de Reciclagem de Plásticos de Engenharia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
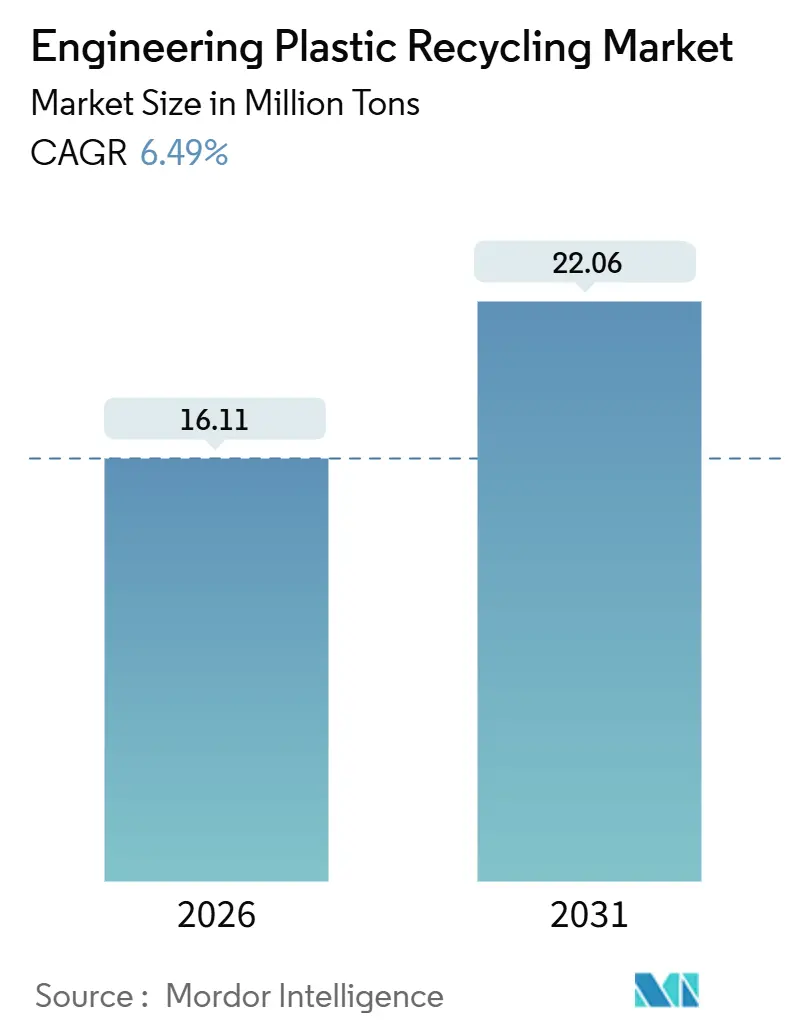
| Volume do Mercado (2026) | 16.11 Milhões de toneladas |
| Volume do Mercado (2031) | 22.06 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 6.49 % |
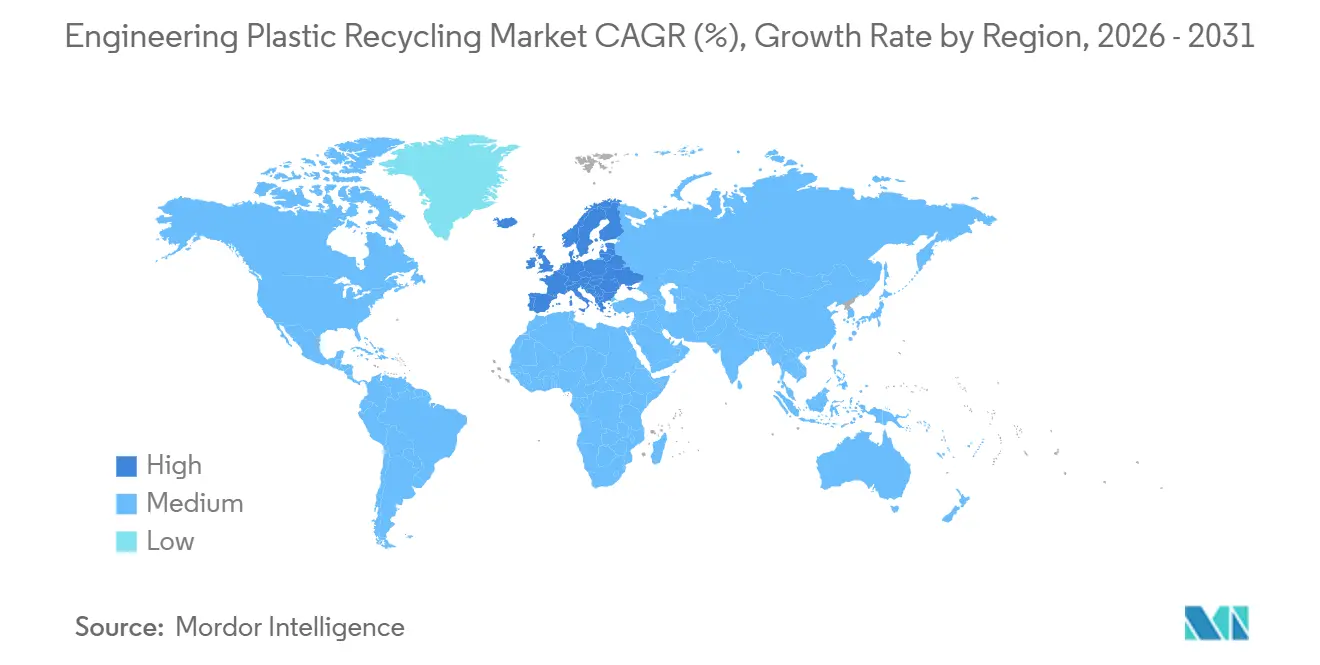
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
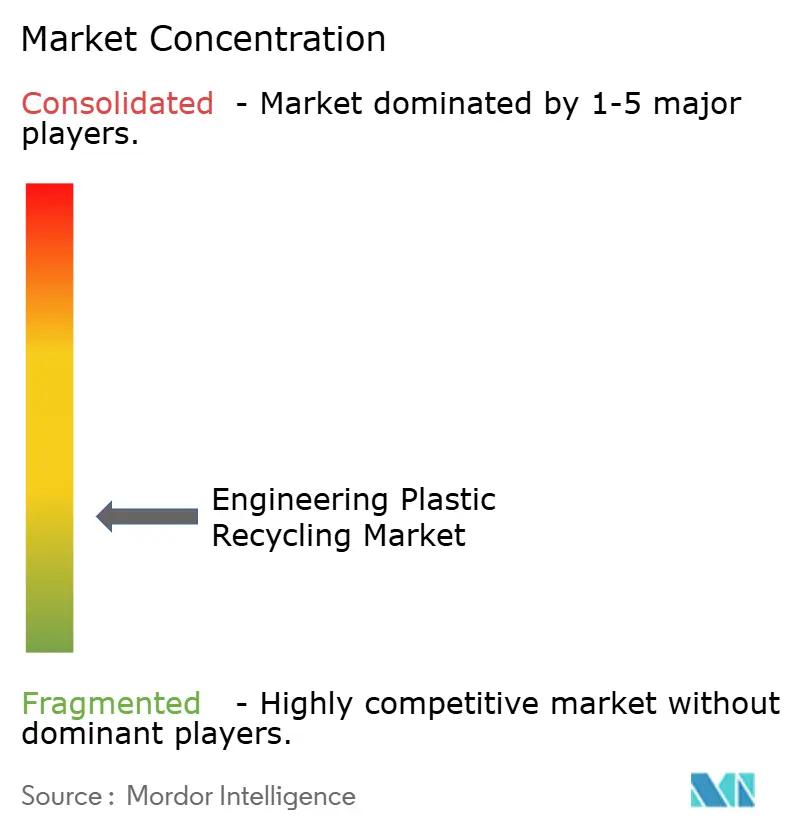
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reciclagem de Plásticos de Engenharia por Mordor Intelligence
A dimensão do Mercado de Reciclagem de Plásticos de Engenharia é estimada em 16,11 milhões de toneladas em 2026, e espera-se que atinja 22,06 milhões de toneladas até 2031, a uma CAGR de 6,49% durante o período de previsão (2026-2031). As quotas regulatórias da União Europeia e da Califórnia, associadas aos compromissos de aquisição dos proprietários de marcas, estão transformando o conteúdo reciclado de uma iniciativa voluntária em uma exigência legal, ancorando o crescimento nos segmentos de embalagens e fio industrial. A expansão pós-Espada Nacional da China, os esquemas de retorno de depósito da Europa e os investimentos em reciclagem química da América do Norte estão fortalecendo as posições de oferta regionais, enquanto a marcação digital d'água e a triagem por visão de IA estão elevando as taxas de recuperação de plásticos de engenharia mistos. Projetos de despolimerização apoiados por capital de risco que reduzem o custo de capital por tonelada em 30% estão estreitando a diferença de preço com a resina virgem, intensificando a concorrência e impulsionando a consolidação entre os incumbentes. Gargalos de aprovação para contato com alimentos e a volatilidade nos preços de fardos permanecem como obstáculos de curto prazo, porém a demanda de longo prazo dos setores automotivo, eletrônico e de construção sustentável continua a expandir a presença do mercado de reciclagem de plásticos de engenharia.
Principais Conclusões do Relatório
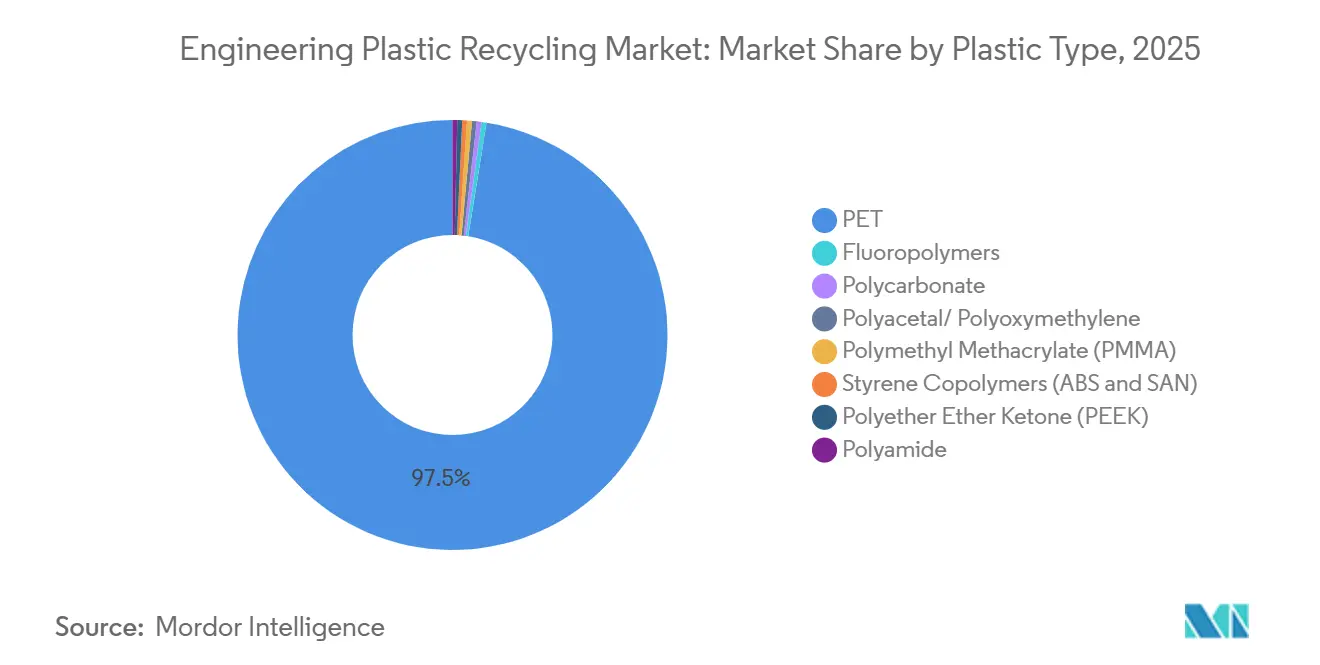
- Por tipo de plástico, o PET capturou 97,47% da participação do mercado de reciclagem de plásticos de engenharia em 2025 e está previsto para expandir a uma CAGR de 6,51% até 2031.
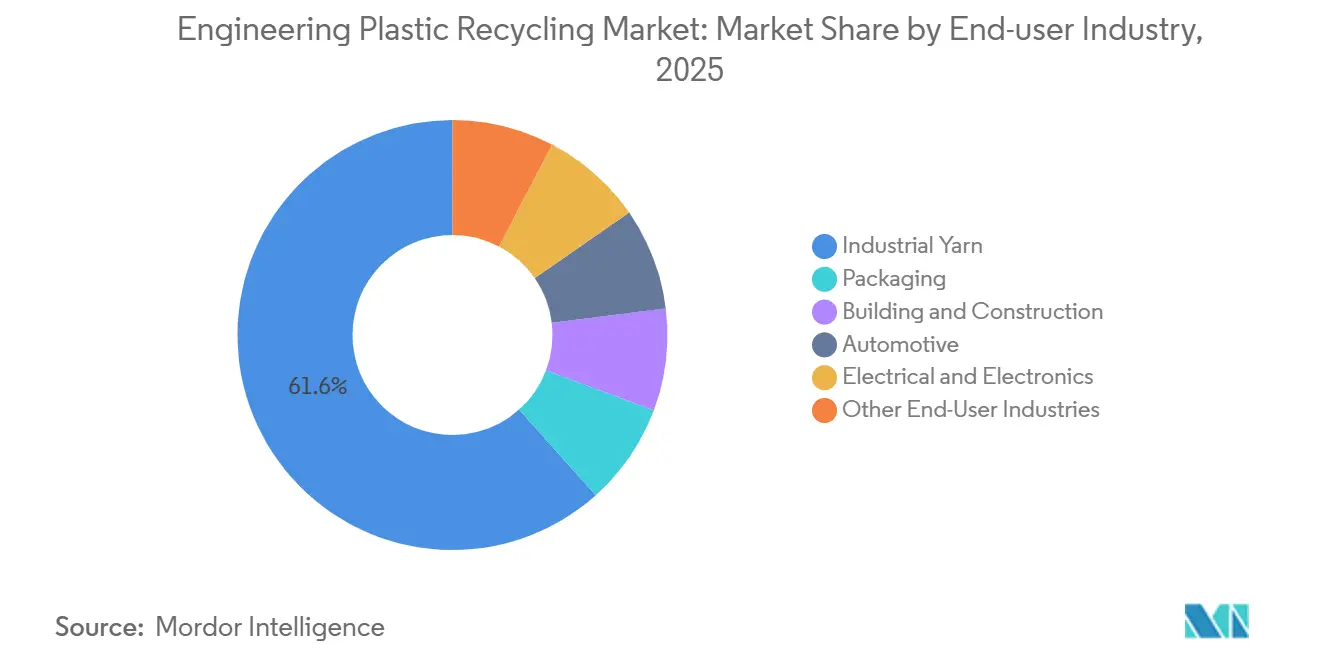
- Por setor de uso final, o fio industrial detinha 61,61% da dimensão do mercado de reciclagem de plásticos de engenharia em 2025; as embalagens avançam a uma CAGR de 8,12% até 2031.
- Por geografia, a Ásia-Pacífico detinha 56,39% da participação do mercado de reciclagem de plásticos de engenharia em 2025; a Europa registra a maior CAGR projetada de 6,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Quotas de Conteúdo Reciclado Obrigatórias por Política a Tornarem-se Mais Rígidas Após 2026 | +1.8% | Europa, América do Norte, mercados centrais da APAC | Médio prazo (2-4 anos) |
| Compromissos dos Proprietários de Marcas de Transferir 25–50% das Embalagens de Plásticos de Engenharia para Matéria-Prima Reciclada até 2030 | +1.5% | Global, com concentração na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Demanda dos Fabricantes de Equipamento Original por Graus de PA e PC Quimicamente Reciclados para Peças de Gestão Térmica em Veículos Elétricos e Eletrônicos | +1.2% | APAC (China, Coreia do Sul), Europa (Alemanha, França) | Médio prazo (2-4 anos) |
| Emergência de Linhas de Triagem por Marcação Digital d'Água e Visão de IA Aumentando o Rendimento de Fluxos Mistos | +0.9% | Europa, locais piloto na América do Norte, em expansão para a APAC | Longo prazo (≥ 4 anos) |
| Plantas de Despolimerização Baseada em Solventes Apoiadas por Capital de Risco Alcançando Redução de 30% no Custo de Capex/Tonelada | +1.1% | América do Norte, Europa, centros seletivos da APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Quotas de Conteúdo Reciclado Obrigatórias por Política a Tornarem-se Mais Rígidas Após 2026
As metas vinculativas do Regulamento de Embalagens e Resíduos de Embalagens da UE obrigam a 30% de conteúdo reciclado em garrafas de bebidas até 2030, aumentando para 65% até 2040, enquanto a lei AGEC da França estende as quotas a peças automotivas e eletrônicas[1]. A SB 54 da Califórnia impõe multas de USD 50.000 por dia em caso de não conformidade, convertendo o aprovisionamento de conteúdo reciclado em uma medida de evitação de custos. Estes mandatos comprimiram o prémio da resina reciclada de 15-25% em 2024 para 5-10% no final de 2025, à medida que a oferta escalou. O capital fluiu para linhas mecânicas e químicas, acelerando a expansão do mercado de reciclagem de plásticos de engenharia. À medida que os limites se tornam mais rígidos após 2026, a visibilidade da demanda melhora e o risco de financiamento diminui, reforçando o momentum de crescimento.
Compromissos dos Proprietários de Marcas de Transferir 25–50% das Embalagens de Plásticos de Engenharia para Matéria-Prima Reciclada até 2030
A Unilever, a Procter & Gamble e a Nestlé incorporaram cláusulas de conteúdo reciclado em contratos de aquisição globais, exigindo coletivamente mais de 600.000 toneladas de PET reciclado de grau alimentar anualmente a partir de 2027. Os acordos de compra de longo prazo sustentam plantas de despolimerização de grande escala, como a instalação da Eastman no Tennessee, permitindo financiamento de projetos superior a USD 150 milhões por instalação. A pressão das marcas propaga-se ao longo das cadeias de abastecimento, incentivando os transformadores a requalificar graus reciclados em filmes de barreira, tampas e fechamentos. O efeito cascata sustenta um crescimento de capacidade de dois dígitos no mercado de reciclagem de plásticos de engenharia no curto prazo.
Demanda dos Fabricantes de Equipamento Original por Graus de PA e PC Quimicamente Reciclados para Peças de Gestão Térmica em Veículos Elétricos e Eletrônicos
A BMW, a Tesla e a Apple especificam agora poliamida e policarbonato quimicamente reciclados para aplicações sob o capô e de interface térmica, citando reduções de 20–30% no carbono do ciclo de vida, juntamente com conformidade de inflamabilidade UL 94. Prémios de 20–30% sobre as alternativas mecanicamente recicladas são aceites devido ao desempenho equivalente ao virgem, fomentando um cenário de preços em dois níveis. O aumento dos volumes de produção de veículos elétricos e as necessidades de gestão térmica elevam a demanda por estes graus, canalizando um crescimento de maior margem dentro do mercado mais amplo de reciclagem de plásticos de engenharia.
Emergência de Linhas de Triagem por Marcação Digital d'Água e Visão de IA Aumentando o Rendimento de Fluxos Mistos
Os pilotos do HolyGrail 2.0 alcançaram 95% de precisão na identificação de plásticos multicamadas e negros que escapam aos sistemas de infravermelho próximo, duplicando o rendimento nas instalações europeias de recuperação de materiais. As óticas aprimoradas por IA da Tomra aumentaram a recuperação de poliamida de fluxos de REEE em 40% no início de 2026, desbloqueando matéria-prima anteriormente destinada à incineração. A melhoria da economia de triagem apoia o investimento em plásticos de engenharia de difícil reciclagem, alargando o escopo de materiais e reforçando o mercado global de reciclagem de plásticos de engenharia.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aprovações Limitadas para Contato com Alimentos para Plásticos de Engenharia Reciclados em Muitas Jurisdições | -0.6% | América do Norte (FDA), APAC (China, Índia, Japão), América do Sul | Médio prazo (2-4 anos) |
| Volatilidade nos Preços de Fardos Tornando o ROI Imprevisível para os Recicladores | -0.5% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Alto Teor de Retardadores de Chama Bromados nos Plásticos de REEE Aumentando o Custo de Processamento | -0.4% | Europa, América do Norte, APAC (centros de resíduos eletrônicos) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aprovações Limitadas para Contato com Alimentos para Plásticos de Engenharia Reciclados em Muitas Jurisdições
O processo de carta de não objeção da FDA custa USD 500.000 e pode durar até 24 meses por grau, restringindo a oferta americana de policarbonato e poliamida reciclados de grau alimentar[2]. A China carece de diretrizes abrangentes, levando os proprietários de marcas a optarem pela resina virgem para embalagens de laticínios e bebidas. Os fluxos segregados para contato com alimentos reduzem a utilização das instalações e aumentam os custos de triagem em cerca de 15%. Enquanto a convergência regulatória não melhorar, este obstáculo modera a adoção de curto prazo no mercado de reciclagem de plásticos de engenharia.
Volatilidade nos Preços de Fardos Tornando o ROI Imprevisível para os Recicladores
Os preços dos fardos de PET e poliamida oscilaram entre USD 250 e USD 420 por tonelada durante 2024–2025, em função de variações nos preços do petróleo bruto e picos de demanda das fábricas têxteis. Recicladores europeus de médio porte suspenderam a capacidade quando os custos dos fardos aumentaram 35% no terceiro trimestre de 2025, enquanto os preços dos flocos estagnaram, evidenciando margens de EBITDA estreitas de 8–12%. A volatilidade dos fardos prejudica a confiança dos credores no financiamento de projetos sem recurso, retardando a expansão das instalações e moderando o crescimento do mercado de reciclagem de plásticos de engenharia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plástico:
A Dominância do PET Continua Enquanto Polímeros Especiais EmergemO PET deteve 97,47% da participação do mercado de reciclagem de plásticos de engenharia em 2025, e o segmento está no caminho de uma CAGR de 6,51% até 2031, à medida que as aplicações de bebidas e têxteis absorvem volumes crescentes de material reciclado. A dimensão do mercado de reciclagem de plásticos de engenharia para PET está a crescer, apoiada pelas adições de capacidade de 400.000 toneladas da Indorama Ventures e pelos esquemas de retorno de depósito da Europa.
O crescimento da demanda de poliamida é impulsionado pelas especificações dos fabricantes de equipamento original dos setores automotivo e eletrônico para graus mecânica e quimicamente reciclados com desempenho retardador de chama. A PA proveniente de ChemCycling tem um prémio de preço de 40%, oferecendo resiliência de margem aos recicladores. A reciclagem de policarbonato avança através de ensaios de desmontagem robótica que atingem 85% de pureza, reduzindo as curvas de custo de processamento. O PMMA, o ABS, o SAN e os polímeros de nicho, como o PEEK, permanecem em escala piloto, mas apresentam oportunidades de espaço em branco à medida que a despolimerização baseada em solventes atinge a maturidade comercial.

Por Setor de Uso Final:
O Crescimento das Embalagens Supera a Liderança do Fio IndustrialO fio industrial representou 61,61% da dimensão do mercado de reciclagem de plásticos de engenharia em 2025, uma vez que a fibra de poliéster pode integrar 100% de flocos reciclados sem perda de resistência à tração. A linha de PSF reciclado de 300.000 toneladas da Reliance Industries exemplifica as vantagens de escala e a demanda cativa dos exportadores de vestuário.
As embalagens avançam a uma CAGR de 8,12%, erodindo a dominância do fio industrial à medida que as taxas regulatórias sobre a resina virgem aceleram as conversões para matéria-prima reciclada. A dimensão do mercado de reciclagem de plásticos de engenharia para o setor de embalagens é impulsionada pelo compromisso da Amcor de integrar conteúdo reciclado em 30% do seu portfólio e pelos investimentos em reciclagem química que desbloqueiam graus para contato com alimentos. Os segmentos automotivo e eletrônico são menores em volume, mas oferecem maior valor por tonelada à medida que os fabricantes de equipamento original adotam PA e PC reciclados para componentes de gestão térmica e estruturais, sinalizando uma diversificação de longo prazo da demanda.
Análise Geográfica
Mercado de Reciclagem de Plásticos de Engenharia na APAC
A Ásia-Pacífico manteve 56,39% de participação no mercado de reciclagem de plásticos de engenharia em 2025, sustentada pela expansão de 12 milhões de toneladas de capacidade de reciclagem de PET na China após a política Espada Nacional e pelo recente aumento de 500.000 toneladas de capacidade na Índia. Instalações integradas de fiação de fibras em Zhejiang e Gujarat convertem flocos diretamente em fio, maximizando a eficiência da cadeia de suprimentos. A Jeplan, do Japão, financiada com 150 milhões de USD no final de 2024, amplia a despolimerização de PET, evidenciando a diversificação tecnológica regional.
Mercado de Reciclagem de Plásticos de Engenharia na Europa
A Europa registra o crescimento mais acelerado, com CAGR de 6,55%, à medida que o diferencial do imposto sobre plásticos de EUR 0,80/kg incentiva os proprietários de marcas a adquirir grades reciclados. Os sistemas de depósito e devolução elevam a coleta de PET acima de 90% na Alemanha e nos Países Baixos, fornecendo matéria-prima limpa para o futuro complexo de reciclagem molecular de 160.000 toneladas da Eastman na Normandia. Subsídios governamentais e títulos verdes de baixo custo facilitam o financiamento de plantas, fortalecendo as posições competitivas regionais.
Mercado de Reciclagem de Plásticos de Engenharia nas Américas e no MEA
A América do Norte fica atrás em participação, mas acelera a alocação de capital. Oito plantas de reciclagem química em construção no Texas, Ohio e Tennessee concentram-se em grades de poliamida e policarbonato para fabricantes de equipamentos originais de veículos elétricos e eletrônicos. Créditos fiscais federais para equipamentos de manufatura limpa e mandatos estaduais de conteúdo reciclado tornam a economia favorável à resina reciclada. A América do Sul e o Oriente Médio e África respondem por volumes menores, mas registram novos projetos, como a planta da Braskem-Valoren em São Paulo e o projeto-piloto da ADNOC-Loop em Abu Dhabi, refletindo a proliferação global do mercado de reciclagem de plásticos de engenharia.
Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação às declarações de conteúdo reciclado, requisitos de reciclabilidade e rastreabilidade, especialmente para embalagens e aplicações de especificação mais alta que utilizam plásticos de engenharia reciclados. Na União Europeia, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR) 2025/40 entrou em vigor em fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, fortalecendo regras harmonizadas que moldam o design para reciclagem e os cálculos de conteúdo reciclado nos mercados de embalagens.
Normas e regras contábeis também estão avançando para definições mais rígidas. A Decisão de Execução (UE) 2026/1425 da Comissão, adotada em 30 de junho de 2026, estabelece regras de contabilidade de balanço de massa para o conteúdo de plástico reciclado em garrafas de bebidas, enquanto a EN 18065:2025 (classificação de plástico reciclado e qualidade de dados) apoia a documentação consistente e a comparabilidade das declarações de reciclado. Nos Estados Unidos, a EPA tem sido ativa em relação à reciclagem avançada (química) e, a partir de abril de 2026, tem revisado como as instalações de reciclagem avançada são classificadas sob o Clean Air Act, o que pode influenciar as vias de licenciamento e conformidade para a despolimerização e tecnologias relacionadas.
Análise da cadeia de valor
A cadeia de valor da reciclagem de plástico de engenharia começa com a captação de matéria-prima pós-consumo e pós-industrial (coleta municipal, fluxos de retorno de depósito e sobras industriais), seguindo para a triagem e o pré-processamento (enfardamento, lavagem, produção de flocos e remoção de contaminantes). Na etapa posterior, a reciclagem mecânica sustenta fluxos já estabelecidos, notadamente PET para embalagens e fios industriais, enquanto polímeros de engenharia de especificação mais alta seguem por processos avançados, incluindo dissolução à base de solvente e despolimerização, quando propriedades semelhantes às do material virgem ou aptidão para contato com alimentos são necessárias. Certificação, documentação de cadeia de custódia e contabilidade de balanço de massa ocorrem paralelamente ao processamento físico, permitindo a atribuição de conteúdo reciclado em mercados finais exigentes.
Os compradores posteriores incluem compostadores e conversores, que qualificam o material reciclado e produzem pellets, fibras e peças para embalagens, automotivo, elétrico e eletrônico, e construção civil. Políticas e normas estão remodelando como o conteúdo reciclado flui pela cadeia. O PPWR 2025/40 se aplica a partir de 12 de agosto de 2026, e a Decisão de Execução (UE) 2026/1425 da Comissão (30 de junho de 2026) formaliza a contabilidade de balanço de massa para garrafas de bebidas, reforçando a necessidade de sistemas de dados e verificação por terceiros. Parcerias cada vez mais conectam fornecedores de tecnologia, produtores de resina e proprietários de marcas para reduzir o atrito na escalabilidade, incluindo as medidas de junho de 2026 da BASF para expandir seu trabalho com a Encina em uma planta circular de benzeno planejada de 175.000 toneladas métricas/ano, e o lançamento da Nerea (Alterra, Technip Energies, Neste) como uma solução modular padronizada de reciclagem química. Juntos, esses esforços conectam o fornecimento de matéria-prima, o design de processos e a colocação em mercado em uma execução de projetos mais integrada.
Cenário Competitivo
Os cinco principais players controlam 34% da capacidade global, indicando baixa concentração no mercado de reciclagem de plásticos de engenharia. Os grandes grupos petroquímicos buscam a integração vertical: a Eastman, a BASF e a Solvay operam agora ativos de recolha, triagem e despolimerização para garantir matéria-prima e capturar margens. Os contratos de fornecimento de longo prazo entre proprietários de marcas e recicladores, como os da Unilever-Indorama e Nestlé-Veolia, asseguram volumes e estabilizam as receitas. Os modelos de licenciamento de tecnologia da Loop Industries e da Carbios monetizam a propriedade intelectual, expandindo o alcance geográfico sem grandes desembolsos de capital.
Os fornecedores de triagem por visão de IA, como a AMP Robotics e a Tomra, permitem que recicladores de menor dimensão recuperem plásticos de engenharia de resíduos municipais mistos com rendimentos que anteriormente requeriam fluxos segregados na fonte. A certificação ISO 14021 emerge como um diferenciador competitivo à medida que os retalhistas fiscalizam o greenwashing, levando o Far Eastern Group e a Clean Tech UK a investirem em verificação por terceiros. A inovação disruptiva tem como alvo os polímeros de alto desempenho: a patente de extração por fluido supercrítico da Solvay para reciclagem de PEEK exemplifica a investigação de fronteira com potencial para desbloquear aplicações aeroespaciais e médicas. Os avanços em paridade de custos na despolimerização baseada em solventes intensificam a concorrência e prenunciam uma maior consolidação.
Líderes do Setor de Reciclagem de Plásticos de Engenharia
-
Alpek S.A.B. de C.V.
-
Indorama Corporation
-
TEIJIN LIMITED
-
Far Eastern Group
-
Reliance Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reciclagem de Plásticos de Engenharia Empresas cobertas neste relatório
- Alpek S.A.B. de C.V.
- Avro India Limited
- BASF
- Clean Tech UK Ltd
- EF Plastics UK Ltd
- Euresi Plastics SL
- Far Eastern Group
- Indorama Corporation
- JFC Group
- Krones AG
- Petco
- Placon
- PolyClean Technologies
- Reliance Industries Limited
- REPRO-PET
- TEIJIN LIMITED
- UltrePET LLC
Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo além dos volumes de PET para polímeros de engenharia de maior valor e para aplicações em que desempenho, rastreabilidade e conteúdo reciclado verificável sustentam um preço premium. Em 2026, etapas de comercialização ampliam o conjunto de materiais endereçáveis: a Lummus Technology e a Sumitomo Chemical anunciaram a disponibilidade comercial da tecnologia de reciclagem química de PMMA (PMMA-CR) em fevereiro de 2026, e a Polyplastics lançou grades DURAFIDE PPS com conteúdo mecanicamente reciclado em janeiro de 2026 sob sua iniciativa DURACIRCLE, ambos visando alinhar plásticos de engenharia reciclados aos requisitos automotivos e eletrônicos.
Uma segunda área de oportunidade está na intersecção entre conformidade e escala, onde módulos padronizados e estruturas de contabilidade ajudam a deslocar projetos de pilotos personalizados para implantações repetíveis. Em junho de 2026, Alterra, Technip Energies e Neste lançaram a Nerea como uma solução modular padronizada de reciclagem química, projetada para apoiar uma replicação mais rápida e uma expansão geográfica mais ampla para a produção circular de matéria-prima. Na Europa, a operacionalização das regras de balanço de massa e qualidade de dados, incluindo a Decisão de Execução (UE) 2026/1425 da Comissão, melhora a usabilidade comercial do conteúdo reciclado atribuído às cadeias de suprimento de embalagens. Isso abre espaço para recicladores e compostadores que conseguem entregar declarações auditadas e qualidade consistente entre poliamida, policarbonato, PMMA, PPS e outros polímeros especiais.
Desenvolvimentos industriais recentes em Mercado de Reciclagem de Plásticos de Engenharia
- Junho de 2026: Alterra, Technip Energies e Neste lançaram a Nerea como uma solução modular padronizada de reciclagem química, permitindo uma replicação mais rápida e uma expansão geográfica mais ampla para a produção circular de matéria-prima. Isso marca uma abordagem escalável para integrar o fornecimento de matéria-prima, o processamento e a coordenação com proprietários de marcas para avançar a circularidade em polímeros de engenharia.
- Outubro de 2025: A BASF anunciou dois novos processos de reciclagem centrados em despolimerização para poliamidas provenientes de veículos em fim de vida. A iniciativa visa fluxos de poliamida derivados de VFV e apoia polímeros circulares de grau automotivo, permitindo propriedades semelhantes às do material virgem por meio da reciclagem química.
- Setembro de 2024: A Indorama Ventures estabeleceu uma joint venture com a Dhunseri Ventures e a Varun Beverages para construir instalações greenfield de reciclagem de PET em Kathua e Khurdha, na Índia, visando uma capacidade combinada de 100 quilotoneladas anuais de rPET. Os projetos fortalecem o fornecimento regional ao vincular adições de capacidade de reciclagem à demanda do ecossistema de engarrafamento e bebidas a jusante, e apoiam taxas mais altas de coleta e processamento em um mercado onde o PET permanece o plástico de engenharia reciclado dominante em volume.
Mercado de Reciclagem de Plásticos de Engenharia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a reciclagem de resíduos de plásticos de engenharia em matérias-primas secundárias que podem ser reutilizadas na fabricação. O escopo acompanha a produção reciclada vinculada a polímeros de engenharia tipicamente recuperados de setores como automotivo e elétrico e eletrônico, e é monitorado nas principais regiões.
Exclusões do escopo: Exclui a produção de plásticos de engenharia virgens e outros fluxos de reciclagem de plásticos que são predominantemente de grau commodity, a menos que sejam contabilizados como produção de reciclagem de plásticos de engenharia.
Visão Geral da Segmentação
- Por Tipo de Plástico
- PET
- Fluoropolímeros
- Policarbonato
- Poliacetal / Polioximetileno
- Polimetilmetacrilato (PMMA)
- Copolímeros de Estireno (ABS e SAN)
- Poliéter Éter Cetona (PEEK)
- Poliamida
- Por Setor de Uso Final
- Fio Industrial
- Embalagens
- Construção Civil
- Automotivo
- Elétrico e Eletrônico
- Outros Setores de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção do contexto de oferta e demanda para polímeros de engenharia e produção de resinas recicladas, uma vez que o mercado é dimensionado em volume. Foram revisadas fontes públicas como indicadores de meio ambiente e resíduos da OCDE, estatísticas de resíduos e reciclagem do Eurostat, dados de materiais e resíduos da Agência de Proteção Ambiental dos Estados Unidos, fluxos comerciais do UN Comtrade para resinas poliméricas e sucata, e publicações de economia circular do PNUMA, a fim de compreender os sinais de coleta, triagem e processamento de reciclagem.
Em seguida, foram utilizados relatórios anuais de empresas, divulgações de sustentabilidade, apresentações para investidores e cobertura jornalística de fontes confiáveis para mapear adições de capacidade e mudanças tecnológicas entre as rotas mecânica e química, e para confirmar a demanda dos mercados finais. Uma assinatura paga de dados financeiros e inteligência corporativa, juntamente com um banco de dados de embarques de importação e exportação, foi utilizada seletivamente para verificar a presença de plantas industriais e a direção do comércio quando as séries públicas não eram suficientemente detalhadas. Esses exemplos são ilustrativos e não exaustivos, e fontes adicionais também foram consultadas durante a coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em operadores de reciclagem, compostos, conversores e grandes usuários finais que especificam polímeros de engenharia, uma vez que esses grupos ajudam a confirmar os volumes efetivamente reciclados e recolocados em uso. Também foram discutidos a realização de preços e as restrições de qualidade, incluindo tolerância à contaminação e especificações de desempenho, e esses insumos foram utilizados para validar premissas na APAC, EMEA e nas Américas, onde as regras de reciclagem e os fluxos de exportação diferem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 14% | APAC: 51% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 41% | EMEA: 31% |
| Empresas de menor porte: 18% | Gerentes: 45% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O modelo central é construído de cima para baixo, reconstruindo o pool de plásticos de engenharia aptos à reciclagem e a parcela processada em produção reciclada, expressa em toneladas. Os insumos incluem o uso de polímeros de engenharia pelos principais mercados finais, a intensidade de coleta e triagem para reciclagem, a divisão entre processamento mecânico e químico, o movimento comercial de sucata plástica e resinas recicladas, e as perdas de rendimento realistas provenientes da triagem e do reprocessamento. Quando a cláusula principal é atingida, o volume total do mercado provém do fluxo de resíduos tratados que pode atender às necessidades de desempenho de grau de engenharia.
Os totais foram corroborados por meio de aproximações seletivas de baixo para cima, como verificações de capacidade amostrada de recicladores e compostos, faixas de utilização e misturas de produção típicas por família de polímero. Em seguida, foram realizadas verificações de sanidade do preço médio de venda apenas quando uma verificação cruzada de valor era necessária. Para as previsões, aplica-se análise de cenários para que mudanças nos mandatos de conteúdo reciclado, restrições à exportação e novas expansões de capacidade possam ser testadas como casos distintos, e então refinadas por meio de consenso de especialistas sobre o cronograma. Onde existem lacunas nos dados locais, os índices são inferidos de países comparáveis com maturidade regulatória e estrutura de uso final semelhantes, e então ajustados com base no retorno das entrevistas.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de verificações cruzadas repetidas entre a saída do modelo e sinais independentes, como estatísticas de resíduos e reciclagem, direção do comércio e mudanças de capacidade anunciadas. Se uma variação parecer incomum, a série de insumos é verificada novamente, as premissas de rendimento e utilização são revisitadas, e as fontes são recontactadas quando a discrepância está vinculada a uma região ou grupo de polímeros específico.
Antes da aprovação final, o modelo e as principais premissas passam por múltiplas revisões de analistas para que a consistência aritmética, o tratamento de unidades e a lógica possam ser confirmados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças de política, inaugurações de grandes plantas ou oscilações acentuadas nos preços de matérias-primas que alterem a demanda por resinas recicladas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Reciclagem de Plásticos de Engenharia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para a reciclagem de plásticos de engenharia frequentemente não se alinham porque o mercado pode ser contabilizado em volume ou em receita, e cada opção incorpora premissas diferentes. As diferenças também decorrem do que é tratado como produção de grau de engenharia em comparação com plásticos reciclados de forma mais ampla, além do momento dos insumos de preço e da conversão cambial.
Uma lacuna decorrente de atualização é comum neste contexto, uma vez que os preços das resinas recicladas podem se mover rapidamente com os spreads de polímeros virgens e a disponibilidade de sucata. Quando a série de preços e o momento cambial são atualizados próximos à publicação e, em seguida, verificados novamente em relação ao throughput dos recicladores e ao retorno de qualificação dos usuários finais, o mercado permanece vinculado a graus negociáveis e rendimentos realistas, que é a verificação aplicada na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,11 M toneladas (2026) | |
| Consultoria Global A | 4,95 bilhões de USD (2025) | Dimensiona os plásticos de engenharia reciclados em termos de receita, o que depende fortemente de premissas de preço médio de venda e pode mesclar compostos reciclados de grau de engenharia com categorias adjacentes de resinas recicladas, tornando difícil a reconciliação com a produção definida em tonelagem. |
| Publicação Setorial B | 6,80 bilhões de USD (2025) | Utiliza uma linha de base de receita e uma longa janela de previsão, e parece incluir métodos de reciclagem e grupos de polímeros amplos sem separar consistentemente a produção reciclada de grau de engenharia dos plásticos reciclados de especificação inferior, o que expande o pool endereçável. |
A dispersão é explicada principalmente pela escolha de unidade, pelos limites de escopo em torno da produção de grau de engenharia e pela rapidez com que os insumos de preço e câmbio são atualizados. O uso de direcionadores de throughput reproduzíveis e, em seguida, o teste de estresse dos caminhos de preço implícitos em relação à validação por entrevistas mantém o total mais fácil de reconciliar com as condições operacionais reais.
Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de reciclagem de plásticos de engenharia em 2026 e qual o crescimento esperado?
A dimensão do mercado de reciclagem de plásticos de engenharia é de 16,11 milhões de toneladas em 2026 e está previsto que atinja 22,06 milhões de toneladas até 2031 a uma CAGR de 6,49%.
Qual polímero domina os plásticos de engenharia reciclados?
O PET controla 97,47% do volume em 2025 devido às suas redes de recolha estabelecidas e à sua elevada reciclabilidade mecânica.
Qual setor de uso final está a crescer mais rapidamente para os plásticos de engenharia reciclados?
As embalagens avançam a uma CAGR de 8,12% até 2031, à medida que os mandatos dos proprietários de marcas e regulatórios aumentam os requisitos de conteúdo reciclado.
Por que a Europa está a crescer mais rapidamente do que a Ásia-Pacífico apesar de ter um volume menor?
O imposto sobre plásticos e os esquemas de retorno de depósito da Europa criam fortes incentivos econômicos, enquanto as quotas crescentes no PPWR da UE impulsionam ainda mais a demanda por resina reciclada.