
Análise do Mercado de Plásticos da Malásia por Mordor Intelligence
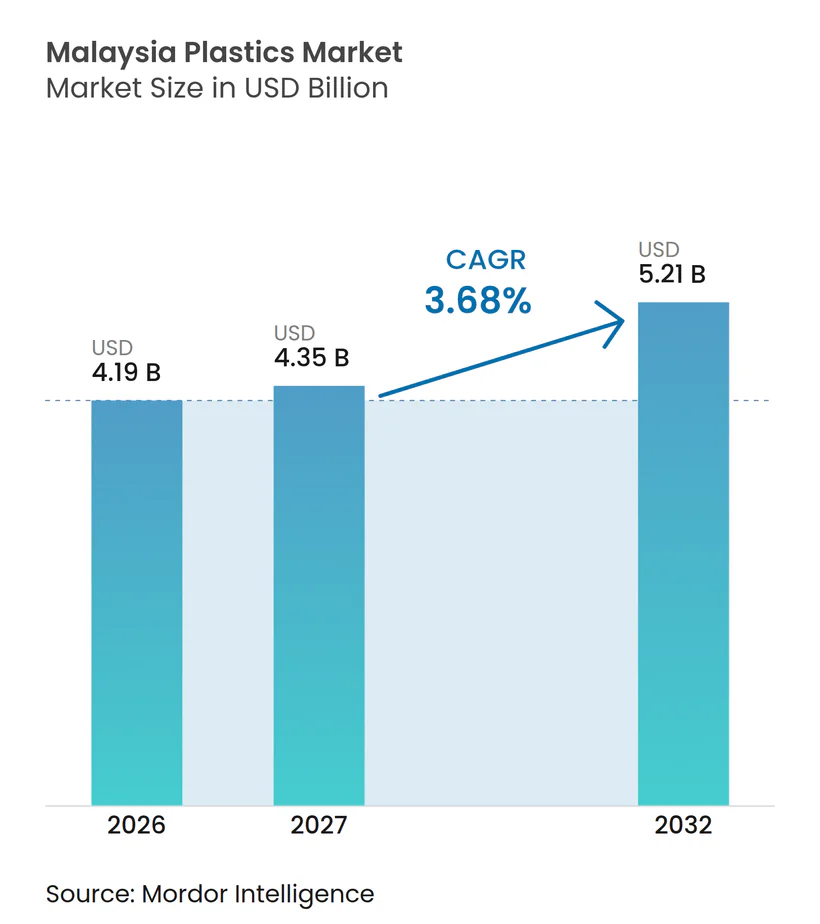
O tamanho do mercado de plásticos da Malásia está projetado para expandir de 4,19 bilhões de USD em 2026 e 4,35 bilhões de USD em 2027 para 5,21 bilhões de USD até 2032, registrando um CAGR de 3,68% entre 2027 e 2032.
A produção de alimentos e a fabricação de eletrônicos sustentam a demanda por materiais na Malásia, enquanto os programas de circularidade de marcas favorecem embalagens com conteúdo reciclado. O conflito no Oriente Médio perturbou os fluxos de matérias-primas pelo Estreito de Ormuz a partir de março de 2026, aumentando a exposição de custos dos conversores. Os incentivos fiscais podem apoiar investimentos qualificados em resinas, mas as restrições a determinados formatos de uso único tornam a escolha da aplicação comercialmente importante. Capacidades mais amplas em embalagens rígidas e flexíveis oferecem aos conversores uma forma de atender à demanda em diferentes formatos. Fornecedores capazes de qualificar grades com conteúdo reciclado para embalagens de alimentos e bebidas podem atender à demanda das marcas enquanto reduzem a dependência de saídas de sacolas afetadas pelas restrições.
Principais Conclusões do Relatório
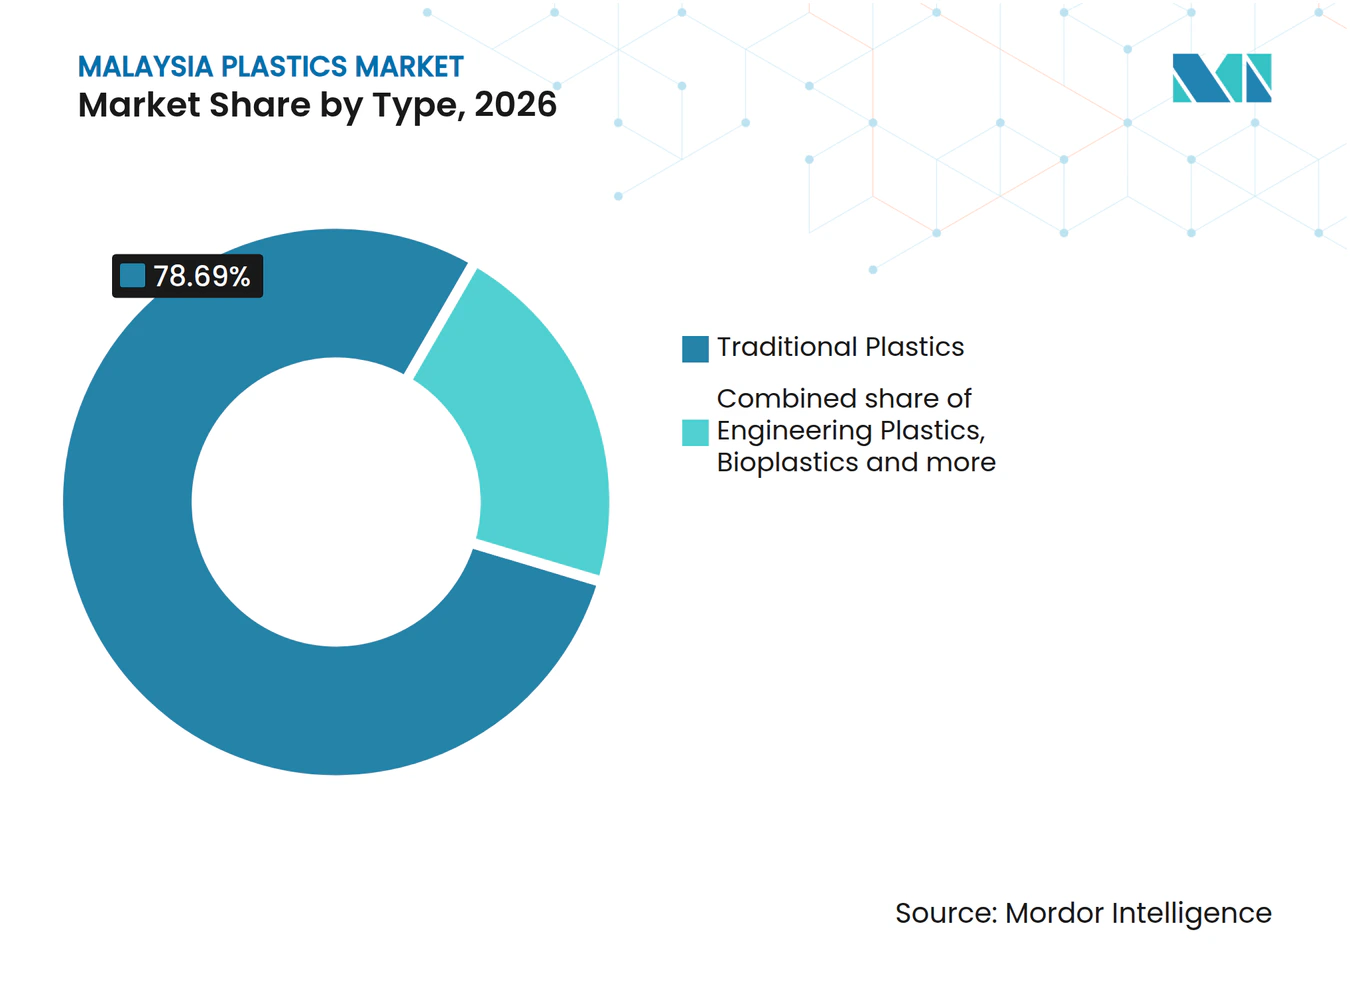
- Por tipo, os plásticos tradicionais detinham 78,69% da participação do mercado de plásticos da Malásia em 2026, enquanto os bioplásticos têm previsão de crescimento mais rápido, com um CAGR de 4,66% entre 2027 e 2032.
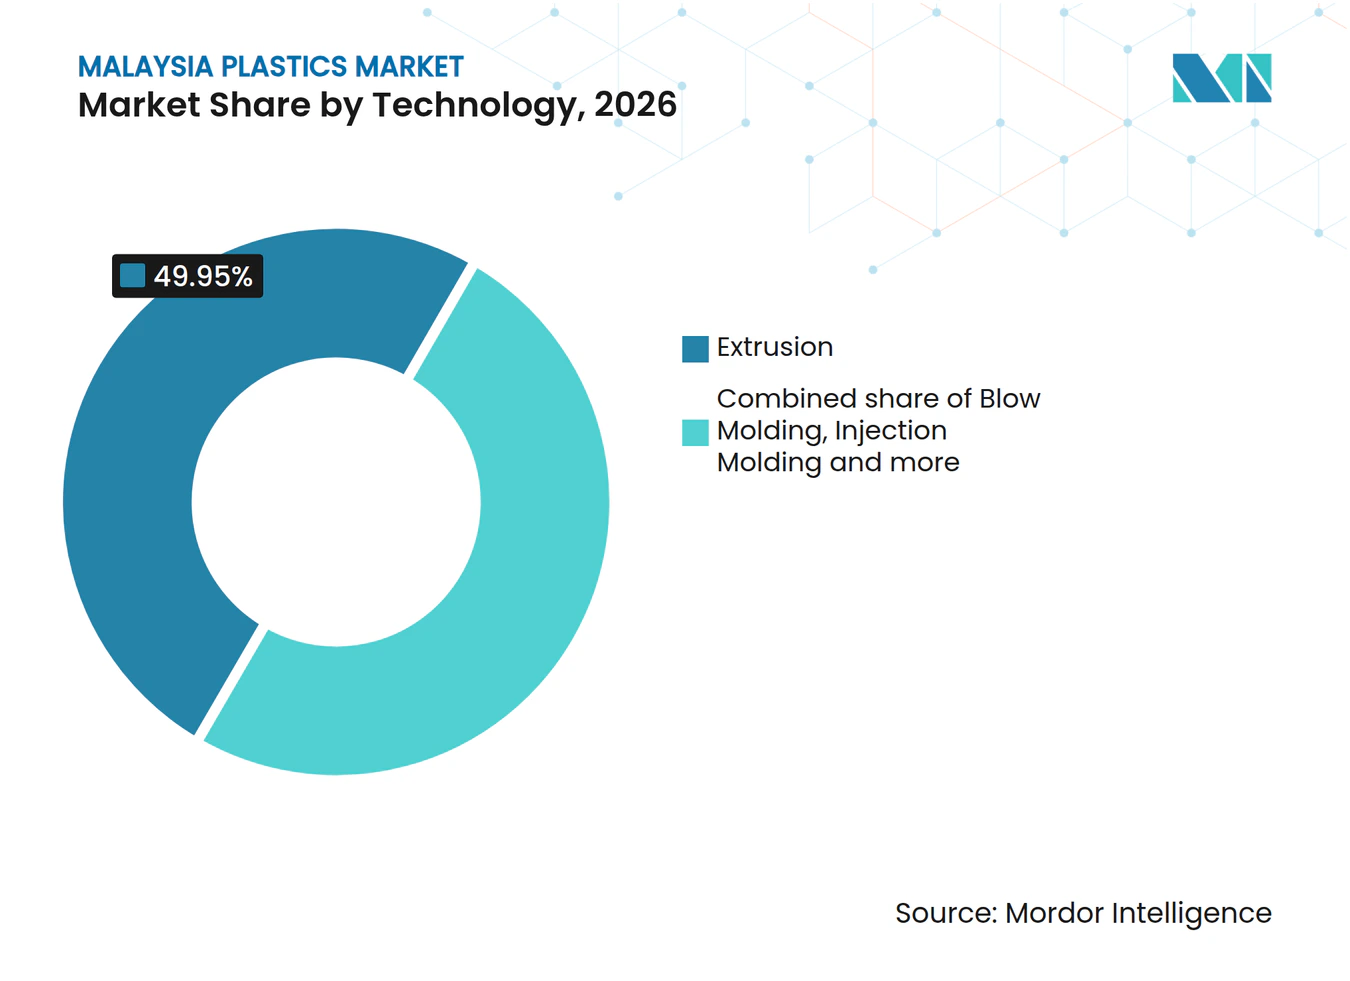
- Entre as tecnologias de processamento, a extrusão representou 49,95% do tamanho do mercado de plásticos da Malásia em 2026, com a moldagem por sopro prevista para crescer mais rapidamente, com um CAGR de 3,8% entre 2027 e 2032.
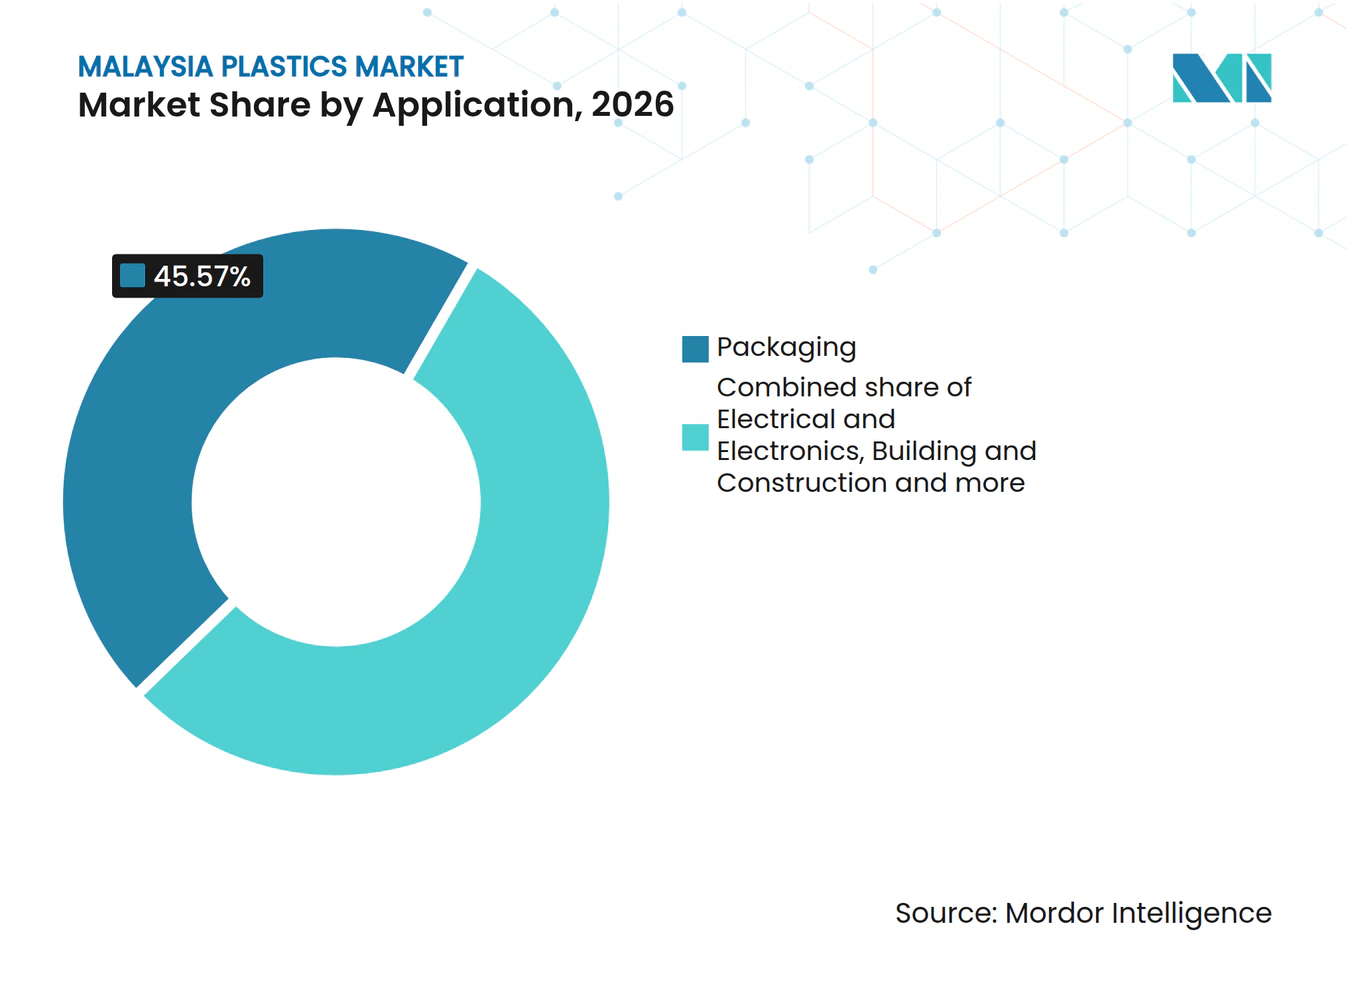
- A embalagem liderou as aplicações com 45,57% dos gastos domésticos com materiais plásticos em 2026, e o segmento elétrico e eletrônico tem previsão de crescimento mais rápido, com um CAGR de 3,9% entre 2027 e 2032.
- Geograficamente, Selangor lidera por meio de sua mais ampla base de conversores.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente de embalagens para alimentos e bebidas | +2% | Nacional | Curto prazo (≤ 2 anos) |
| Crescimento do ecossistema de fabricação de eletrônicos | +1.2% | Nacional, incluindo Johor Bahru | Médio prazo (2-4 anos) |
| Incentivos governamentais para petroquímicos downstream | +1% | Nacional | Médio prazo (2-4 anos) |
| Compromissos de economia circular por marcas globais | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Expansão de clusters de dispositivos médicos | +0.4% | Cluster de fabricação de dispositivos médicos de Penang | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente de embalagens para alimentos e bebidas
Mudanças no tamanho das embalagens oferecem aos fornecedores de materiais outra fonte de oportunidade além do crescimento nas vendas dos produtores de alimentos. A indústria de processamento de alimentos orientada ao mercado doméstico da Malásia registrou crescimento provisório do valor de vendas de 6,9% em agosto de 2026 em relação ao ano anterior, após 9,6% em julho.[1] A Fraser & Neave Holdings Bhd lançou uma nova embalagem de 380 mililitros para bebidas F&N SEASONS selecionadas no exercício fiscal de 2025 para atender à crescente demanda por opções de maior volume e foco em valor. Um formato de maior volume e foco em valor desloca o problema comercial do comprador para entregar mais bebida por embalagem a um custo de embalagem aceitável. Como a leitura de agosto recuou em relação a julho, a abertura mais duradoura para os conversores reside nos formatos e preços que os produtores de alimentos escolhem, como embalagens de maior valor, e não apenas no crescimento das vendas dos produtores de alimentos.
Crescimento do ecossistema de fabricação de eletrônicos
A Malásia aprovou 245 projetos de fabricação elétrica e eletrônica em 2025, ante 153 em 2024.[2] Sua indústria de plásticos fornece componentes de precisão para cadeias de suprimentos globais de eletrônicos e veículos elétricos, sendo os eletrônicos o principal contribuinte de exportações da indústria. Em setembro de 2025, a Scanfil inaugurou a expansão de sua instalação de eletrônicos e montagem complexa em Johor Bahru, aumentando a área de produção em quase 50%. A instalação faz parte da SRXGlobal, adquirida pela Scanfil em outubro de 2024. O pipeline de aprovações e a expansão concluída indicam potencial de demanda em diferentes estágios do investimento industrial, com a implementação determinando quando a atividade de fabricação adicional se desenvolve. Os fornecedores de resinas que atendem a produtores de componentes de precisão podem diversificar sua exposição à demanda por meio de eletrônicos, conectando o fornecimento de materiais à produção industrial em vez de depender inteiramente de embalagens para o consumidor.
Incentivos governamentais para petroquímicos downstream
Os incentivos fiscais podem melhorar a economia de investimentos petroquímicos qualificados antes que material adicional chegue aos conversores. O Novo Quadro de Incentivos da Malásia aceita pedidos de fabricação a partir de 1º de março de 2026, incluindo produtos de petróleo e petroquímicos.[3] Os candidatos elegíveis escolhem entre uma alíquota fiscal especial ou um subsídio fiscal sobre investimentos, com a escolha mutuamente exclusiva sujeita a critérios e avaliação de resultados. Para um projeto de resina qualificado, o benefício potencial pode tornar o investimento mais atrativo sem exigir preços de material mais elevados para justificar o gasto. Projetos de resina executados podem transformar o benefício fiscal em fornecimento adicional de material para os conversores, tornando o incentivo comercialmente relevante por meio da produção e das vendas.
Compromissos de economia circular por marcas globais
Os programas de circularidade das marcas podem redirecionar a demanda por materiais para resinas recicladas em vez de simplesmente aumentar o consumo total de polímeros. A Nestlé Malásia relatou a coleta de mais de 15.000 toneladas métricas de materiais por meio de iniciativas voluntárias de responsabilidade estendida do produtor em 2025, incluindo mais de 11.000 toneladas métricas de plástico. A Coca-Cola Malásia oferece 3 variantes de bebidas em garrafas de 500 mililitros feitas com 100% de plástico reciclado, excluindo tampas e rótulos. Em conjunto, a atividade de recuperação e uma aplicação de embalagem com conteúdo reciclado definida oferecem aos fornecedores de materiais pontos de entrada comerciais separados, desde a matéria-prima recuperada até a resina substituta. A oportunidade depende de converter a recuperação em material adequado para a embalagem pretendida, tornando a produção de resina utilizável comercialmente mais significativa do que o volume de coleta isoladamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações ambientais e proibições de uso único | -0.6% | Instalações permanentes afetadas em Perak | Médio prazo (2-4 anos) |
| Volatilidade dos preços de matérias-primas | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Lacuna de competências no processamento avançado de polímeros | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações ambientais e proibições de uso único
As restrições a sacolas de varejo podem eliminar uma saída específica de material mesmo enquanto outras aplicações de embalagem se expandem. Perak proibiu as instalações permanentes afetadas, incluindo supermercados e farmácias, de fornecer ou usar sacolas de uso único a partir de 1º de setembro de 2026. Em 17 de outubro de 2026, as autoridades locais ainda se concentravam na educação e na conscientização pública antes de uma fiscalização mais rigorosa. Para os fornecedores que atendem a essas instalações, uma proibição altera a utilidade de longo prazo da capacidade de sacolas mesmo quando a implementação inicialmente enfatiza a conscientização. O ajuste, portanto, depende da exposição do conversor ao formato restrito, tornando um portfólio de produtos diversificado menos vulnerável do que um concentrado nessas sacolas. A implementação orientada à educação pode suavizar o ajuste imediato, mas os fornecedores afetados enfrentam o custo comercial de substituir uma saída restrita.
Volatilidade dos preços de matérias-primas
O conflito no Oriente Médio perturbou os fluxos de petróleo bruto e matérias-primas petroquímicas pelo Estreito de Ormuz a partir de março de 2026. Em 17 de abril de 2026, o presidente da Associação de Fabricantes de Plásticos da Malásia (MPMA), Cheah Chee Chon, relatou que os fabricantes malaios enfrentavam preços de resina acima de 1.500 USD por tonelada métrica, em comparação com aproximadamente 800 a 900 USD anteriormente. Ele também relatou sobretaxas de fornecedores de até 250 USD por tonelada métrica. Tais aumentos podem elevar o caixa necessário para um volume de material inalterado, tornando gastos mais elevados um indicador inadequado de consumo mais forte. Para os conversores, a exposição comercial, portanto, vai além do preço de resina cotado até a sobretaxa adicional sobre o fornecimento. Até que esses custos possam ser recuperados, manter os volumes de produção pode exigir mais capital de giro sem uma melhoria correspondente nos resultados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Escala Convencional e Crescimento de Materiais EspecializadosOs plásticos tradicionais representaram 78,69% do tamanho do mercado de plásticos da Malásia em 2026. As plantas de polietileno malaias da LOTTE Chemical Titan têm capacidades anuais nominais de 220.000 toneladas métricas na PE1, 230.000 toneladas métricas na PE2 e 115.000 toneladas métricas na PE3. A PE1 e a PE3 produzem polietileno de alta densidade, enquanto a PE2 produz polietileno de baixa densidade. Essas instalações mostram a escala do fornecimento estabelecido de polietileno, posicionando categorias de materiais menores ao lado de uma base instalada substancial.
Os bioplásticos são o segmento de crescimento mais rápido, com previsão de registrar um CAGR de 4,66% entre 2027 e 2032. A Zantat Holdings Berhad reportou receita mais elevada de seu segmento de Bioplásticos no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. A subsidiária da Zantat, Zaneco, lançou sua sacola compostável Earthya na Malásia em agosto de 2025, disponível por meio da Shopee e das Farmácias Health Lane Family em todo o país, oferecendo a esse produto um canal de varejo ao consumidor. Os plásticos de engenharia servem a outro canal industrial, com o setor automotivo da Malásia utilizando cada vez mais grades leves na produção local de veículos. O crescimento nesses materiais especializados pode alterar o mix de produtos dos fornecedores muito antes de deslocar a escala de produção que sustenta as resinas tradicionais.



Por Tecnologia:
Escala de Conversão de Filmes e Expansão de ContêineresA extrusão representou 49,95% da participação do mercado de plásticos da Malásia em 2026. A BP Plastics reporta capacidade mensal agregada de 8.500 toneladas métricas em 2 instalações no Sri Gading Industrial Estate, Johor, com capacidades de coextrusão de filme fundido esticável e filme soprado. Esse porte ilustra como um conversor de filmes pode suportar um throughput substancial de material em rotas de processamento relacionadas em vez de depender de uma única aplicação restrita. O peso comercial do maior segmento, portanto, repousa no uso de material dentro de operações de conversão estabelecidas, onde a capacidade das linhas e o mix de requisitos de filmes moldam as oportunidades para os fornecedores que atendem a essa base industrial.
A moldagem por sopro é o segmento de crescimento mais rápido, com um CAGR previsto de 3,8% entre 2027 e 2032. Em 2025, a Ansoon Superior se mudou para Pusing, Perak, aumentando a área de piso de 38.781 para 91.864 pés quadrados e mais que dobrando sua capacidade de moldagem por sopro por extrusão. Essa expansão concluída vincula o potencial de crescimento à capacidade adicional de fabricação de garrafas e potes. A moldagem por injeção tem um papel separado em componentes industriais, de tecnologia médica e de bens de consumo, ilustrado pelo lançamento da planta de Penang da Polyplas, subsidiária da Ge-Shen Corporation Berhad, em 21 de novembro de 2025. Os fornecedores de materiais, consequentemente, enfrentam diferentes tarefas comerciais na expansão de contêineres ocos e na produção de componentes de precisão, tornando as aplicações específicas de processo mais úteis do que uma estratégia tecnológica uniforme.

Por Aplicação:
Amplitude de Embalagem e Momentum EletrônicoA embalagem foi o maior segmento por aplicação, detendo 45,57% dos gastos domésticos com materiais plásticos em 2026. Alimentos e bebidas, bens de consumo de giro rápido e comércio eletrônico sustentam a demanda na indústria de embalagens plásticas downstream da Malásia. A Autoridade de Desenvolvimento de Investimentos da Malásia (MIDA) também identifica a embalagem como um dos setores que impulsionam as exportações da indústria de plásticos da Malásia. Os fornecedores de resinas que atendem a conversores de embalagens podem, consequentemente, alcançar vários canais de compradores e obter exposição indireta à demanda externa, tornando os gastos do consumidor local apenas uma influência sobre as necessidades desses clientes.
O segmento elétrico e eletrônico é o de crescimento mais rápido por aplicação, com um CAGR previsto de 3,9% entre 2027 e 2032. O subsetor de equipamentos elétricos e eletrônicos da Malásia registrou crescimento provisório do valor de vendas de 22,6% em agosto de 2026 em relação ao ano anterior, em comparação com 17,8% em julho. O Departamento de Estatísticas da Malásia (DOSM) também listou produtos elétricos e eletrônicos em 17,0% entre os subsetores que contribuíram para o aumento da produção manufatureira da Malásia em agosto de 2026, acrescentando uma leitura do lado da produção. Construção e obras civis fornecem uma rota separada por meio de tubulações de PVC e isolamento de cabos, para os quais a MIDA identifica demanda estável na Malásia. Os fornecedores podem combinar grades para eletrônicos com grades para tubulações de PVC e isolamento de cabos, combinando o forte crescimento das vendas de eletrônicos em agosto e a demanda estável da construção para reduzir a dependência de um único ciclo de compradores.
Análise Geográfica
Mercado de Plásticos de Selangor
Selangor lidera o mercado geográfico pela amplitude de sua base de conversores. Em julho de 2026, a Ekonusa informou que suas instalações existentes em Shah Alam, incluindo seu armazém, estavam totalmente utilizadas. A empresa produz garrafas e baldes de plástico para bens industriais e de consumo, incluindo embalagens de fertilizantes e xampu. Esse mix oferece aos fornecedores de materiais exposição à demanda industrial e de produtos domésticos por meio de um conversor que atende a usos de embalagem distintos. A plena utilização também significa que a demanda incremental de material dessa base operacional depende de capacidade adicional ou de uma mudança no mix de produtos, separando uma base de clientes estabelecida do espaço imediato para crescimento de volume.
Fora do estado líder, as diferenças regionais surgem dos tipos de clientes conversores que um fornecedor de resinas pode alcançar. A Formula Lab (M) Sdn Bhd fabrica garrafas, tampas e fechamentos em Johor Bahru para as indústrias farmacêutica, de lubrificantes, química, cosmética, de alimentos e bebidas. Em Sarawak, a Hwa Khoon Plastic Industries Sdn Bhd produz embalagens industriais em sua instalação em Kuching, incluindo filme esticável, filme termorretrátil e sacolas para uso pesado. O exemplo de Johor abrange contêineres para consumo e industrial, enquanto o exemplo de Sarawak se concentra em filmes industriais, criando diferentes oportunidades de fornecimento de materiais dentro da mesma aplicação ampla de embalagem.
Terengganu acrescenta a fabricação de componentes industriais, com a DD Plastic Sdn Bhd produzindo filme de polietileno para uso pesado e componentes moldados por injeção em Kemaman para usos em petróleo e gás, elétrico, médico e automotivo. Em Melaka, a Packerman utiliza extrusão e termoformagem para produzir copos, tampas, contêineres e bandejas. Kuala Lumpur tem uma função de distribuição de polímeros por meio da Sumikeng (M) Sdn Bhd, que possui um escritório de vendas lá e atua como agente e distribuidora para produtores regionais. Essas funções separam os locais de fabricação dos canais comerciais pelos quais os conversores obtêm grades. Um fornecedor de resinas pode, portanto, desenvolver alcance regional por meio de relacionamentos de distribuição enquanto localiza suporte técnico em torno das operações específicas de componentes e embalagens que consomem seus materiais.
Quadro Regulatório e Perspectivas
A tabela compara jurisdições selecionadas do ponto de vista de fornecedores de resinas que atendem a conversores de sacolas de uso único. Em fevereiro de 2026, o Ministério de Recursos Naturais e Sustentabilidade Ambiental (NRES) reportou restrições a sacolas dependentes do estado, tornando a implementação local central para o efeito comercial. A instrução administrativa de março de 2025 de Selangor diz respeito a instalações governamentais, enquanto a comparação com Penang se concentra na restrição anunciada em Seberang Perai. Essa perspectiva atribui maior peso ao acesso contínuo a saídas específicas de sacolas, em vez de à atratividade geral da fabricação.
Tabela Regulatória
| Fator de decisão | Malásia | Selangor | Penang |
|---|---|---|---|
| Autoridade primária | NRES e governos estaduais | Secretaria de Estado e autoridades locais | Conselho Municipal de Seberang Perai |
| Instrumentos ou diretrizes principais | Acordo de sacolas para início em janeiro de 2026, sujeito à adoção estadual | Instrução para instalações governamentais de março de 2025; projeto de regulamento de cobrança no varejo de setembro de 2026 | Proibição de sacolas anunciada a partir de setembro de 2026; fiscalização programada a partir de outubro de 2026 |
| Efeito comercial | Acesso determinado localmente a usos finais de sacolas | Órgãos estaduais orientados a evitar plásticos de uso único em instalações governamentais; fiscalização de cobrança no varejo proposta | Restrição anunciada ao fornecimento gratuito e pago de sacolas nas instalações listadas de Seberang Perai |
| Atratividade atual da política | Média | Média | Baixa |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | |||
A classificação nacional Média e a direção Em endurecimento refletem o acordo do conselho de abril de 2025 para iniciar proibições de sacolas a partir de 1º de janeiro de 2026, sujeito à adoção e aos métodos estaduais. A classificação Média de Selangor reflete o escopo das instalações governamentais, enquanto o projeto de regulamento de fiscalização no varejo de setembro de 2026 apoia o Em endurecimento se aprovado. A classificação Baixa de Penang reflete a proibição anunciada em Seberang Perai, cujo aviso programou a fiscalização a partir de 1º de outubro de 2026. As consultas do quadro de Penang em 9 de junho e 21 de julho de 2026 acrescentam um processo mais amplo de elaboração de políticas a essa etapa de fiscalização local, reforçando o julgamento de Em endurecimento.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de resina virgem, a conversão de filmes e a regeneração de material reciclado na Malásia. A LOTTE Chemical Titan produz polietileno de alta densidade, baixa densidade e baixa densidade linear, estabelecendo uma base de produção doméstica nessas famílias de resinas. Os fornecedores de resinas obtêm receita com as vendas de material, enquanto os conversores capturam um retorno de fabricação separado ao transformar o material em produtos específicos para cada aplicação. A reciclagem devolve material de base residual ao estágio de fornecimento, criando outro ponto em que a capacidade de processamento pode gerar um retorno de vendas de material.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de resina virgem | Produtores de polietileno como a LOTTE Chemical Titan | Vendas de resina | Adequação do grade de resina aos requisitos de conversão | Qualificar grades adequados para o processo pretendido |
| Conversão de filmes | Conversores de filmes de polietileno como a BP Plastics Holding Bhd | Vendas de filmes personalizados | Atendimento aos requisitos de filmes específicos para cada aplicação | Acordar especificações antes de escalar a produção |
| Regeneração de material reciclado | Fabricantes de resina reciclada como a MJ MATERIAL | Vendas de material reciclado | Consistência da qualidade do material recuperado | Aplicar controles de triagem e processamento de polímeros |
| Fonte: Mordor Intelligence | ||||
A Divisão de Filmes de PE Soprado da BP Plastics produz filmes personalizados para embalagens industriais, ilustrando como a conversão gera valor por meio da adequação à aplicação. A MJ MATERIAL desenvolve e fabrica materiais plásticos reciclados na Malásia usando resíduos plásticos, oferecendo aos insumos recuperados uma rota de retorno ao fornecimento de materiais. A Konica Minolta relatou em fevereiro de 2026 que o aumento da demanda por plásticos reciclados havia desestabilizado a aquisição de resíduos plásticos e elevado os preços, tornando a segurança de matérias-primas uma restrição à expansão das vendas de material reciclado.
Panorama Competitivo
Concentração do Mercado
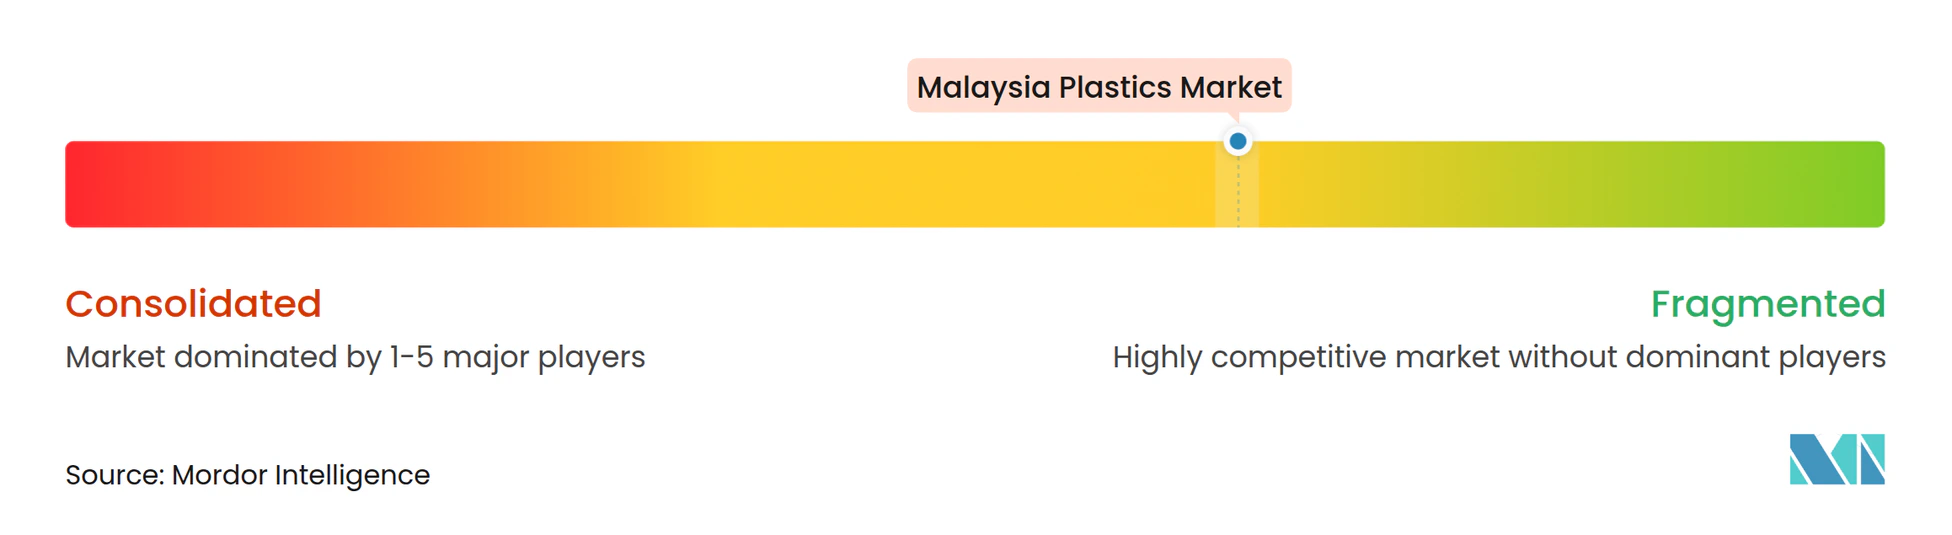
A concorrência é moderadamente fragmentada na produção de materiais e na conversão especializada de embalagens, com diferentes modelos de negócios moldando como as empresas atendem à indústria de plásticos. Os principais participantes incluem BP Plastics Holding Bhd, LOTTE CHEMICAL TITAN HOLDING BERHAD, Daicel Corporation após a transferência dos negócios da Polyplastics Co., Ltd., Scientex Berhad e SLP RESOURCES BERHAD. Essa transferência entrou em vigor em 1º de abril de 2026, e o grupo da Daicel inclui a Polyplastics Asia Pacific Sdn Bhd na Malásia. O negócio operacional da BP Plastics fabrica embalagens flexíveis, enquanto a LOTTE Chemical Titan produz olefinas e poliolefinas, posicionando essas empresas em lados diferentes do consumo de materiais e conferindo à sua influência competitiva fundamentos comerciais distintos.
No exercício fiscal de 2025, a Scientex Packaging aumentou sua participação na Hiro Food Packages Manufacturing de 30% para 70%, fortalecendo a capacidade complementar de embalagens rígidas da Scientex Berhad ao lado das embalagens flexíveis. Para clientes que utilizam ambos os formatos, essa combinação pode ampliar os requisitos de embalagem atendidos por um único grupo corporativo, tornando a cobertura de portfólio uma fonte de diferenciação. A SLP RESOURCES BERHAD é uma holding cujas operações de grupo utilizam extrusão para produzir sacolas plásticas personalizadas, chapas e filmes. Em conjunto, a cobertura mais ampla de formatos e a conversão específica por aplicação mostram como essas empresas podem competir por meio do escopo de suas soluções para clientes, ao lado da escala dos negócios de produção de materiais que as atendem.
O grupo da SLP Resources Berhad obteve a certificação ISCC em 2025. Essa credencial se soma às atividades de embalagem personalizada, reunindo garantia e capacidade de conversão na mesma comparação de fornecedores. Em resposta parlamentar escrita divulgada em 9 de outubro de 2026, o Ministério de Habitação e Governo Local da Malásia informou que a responsabilidade estendida do produtor (EPR) para resíduos de embalagens estava sendo desenvolvida para implementação voluntária em 2026. A implementação obrigatória estava prevista para 2030, sujeita à legislação pertinente, com a responsabilidade do produtor abrangendo coleta, recuperação e reciclagem. Essa direção oferece aos conversores um motivo para desenvolver propostas de embalagem com foco em recuperação, conectando suas capacidades de produção personalizadas às futuras responsabilidades de gestão de resíduos dos produtores.
Líderes da Indústria de Plásticos da Malásia
-
BP Plastics Holding Bhd
-
LOTTE CHEMICAL TITAN HOLDING BERHAD
-
Polyplastics Co., Ltd.
-
Scientex Berhad
-
SLP RESOURCES BERHAD
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos da Malásia Empresas cobertas neste relatório
- Behn Meyer
- BP Plastics Holding Bhd
- Commercial Plastic Industries Sdn Bhd
- CYL Corporation
- Ee-Lian Enterprise (M) Sdn. Bhd.
- Fu Fong Plastic Industries Sdn Bhd
- Guppy Group
- HICOM-Teck See
- Lam Seng Plastics Industries Sdn Bhd
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- Malayan Electro-Chemical Industry Co. Sdn Bhd
- Meditop International
- Megafoam Containers Enterprise Sdn Bhd (MEGAFOAM)
- Metro Plastic Manufacturer Sdn. Bhd.
- Polyplastics Co., Ltd.
- Sanko Plastics (M) Sdn Bhd
- Scientex Berhad
- SLP RESOURCES BERHAD
- Teck See Plastic Sdn Bhd (TSP)
- TORAY INDUSTRIES, INC.
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam estratégias de fornecimento de materiais para conversores de embalagens e industriais na Malásia. A MIDA reportou 115 projetos aprovados de produtos plásticos em 2025, identificando uma base potencial de compradores downstream para resinas e materiais plásticos. A ênfase do quadro de incentivos à fabricação em vínculos com a cadeia de suprimentos doméstica e sustentabilidade acrescenta um motivo de política em 2026 para desenvolver capacidades locais de materiais. Essas premissas favorecem propostas orientadas por aplicação, com a comercialização dependendo dos requisitos reais dos conversores à medida que os projetos e o fornecimento de materiais se desenvolvem.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Materiais de PET reciclado para uso alimentar | Instalação em Melaka reportada em desenvolvimento em 20 de maio de 2026, com capacidade anual declarada de 50.000 toneladas métricas | Conversores de embalagens para alimentos e bebidas | Qualificar resina para aplicações de embalagem selecionadas | Atendimento aos requisitos de material específicos para cada embalagem | FE Green PET (M) Sdn Bhd, parte da Far Eastern New Century |
| Materiais de engenharia compostos localmente | Incentivos de vinculação doméstica de 2026 e dependência de plásticos de engenharia de alto desempenho importados | Conversores de eletrônicos, automotivo e elétrico | Desenvolver compostos adequados a requisitos de uso final definidos | Qualificação de material de alto desempenho | Colour Image Plastic Compound Sdn Bhd |
| Fornecimento de polietileno adequado ao processo | Aprovações de produtos plásticos de 2025 e incentivos à cadeia de suprimentos doméstica de 2026 | Conversores de polietileno | Adequar grades de resina doméstica aos processos de conversão | Implementação de projetos e adequação de grades | LOTTE Chemical Titan |
| Fonte: Mordor Intelligence | |||||
A abertura central é a localização de materiais específicos por aplicação em uma indústria que a MIDA descreve como dependente de plásticos de engenharia de alto desempenho importados. A Colour Image Plastic Compound fabrica compostos de plásticos de engenharia para as indústrias de eletrônicos, automotiva, elétrica e de construção, fornecendo uma capacidade de formulação local. A composição pode capturar valor de material específico por aplicação sem exigir que a mesma empresa reproduza cada etapa da fabricação de polímeros de base.
Desenvolvimentos industriais recentes em Mercado de Plásticos da Malásia
- Set 2026: A proibição de Perak ao fornecimento e uso de sacolas de uso único em instalações permanentes afetadas, incluindo supermercados e farmácias, entrou em vigor em 1º de setembro. Em 17 de outubro, as autoridades locais estavam focadas na educação antes de uma fiscalização mais rigorosa.
- Jul 2026: O Conselho de Ação Econômica Nacional da Malásia orientou o Ministério de Investimento, Comércio e Indústria e o Ministério da Economia a examinar as propostas da Associação de Fabricantes de Plásticos da Malásia sobre os custos estruturais e a competitividade dos fabricantes downstream, incluindo diferenças de custos de matérias-primas com países concorrentes. A revisão deveria considerar a cadeia industrial mais ampla, o equilíbrio fiscal e a competitividade econômica nacional de longo prazo.
- Mai 2026: A Invest Melaka informou que a FE Green PET (M) Sdn. Bhd., subsidiária do Grupo Far Eastern New Century, estava desenvolvendo uma instalação de PET reciclado para uso alimentar em Melaka com capacidade anual declarada de 50.000 toneladas métricas.
Mercado de Plásticos da Malásia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de plásticos da Malásia mede os gastos anuais com resinas de polímeros plásticos e materiais plásticos consumidos na Malásia. Ele valoriza o material fornecido a conversores e usuários finais diretos, com importações adicionadas e exportações deduzidas.
Exclusões de escopo: Negociação autônoma de sucata de plástico reciclado, matérias-primas petroquímicas upstream, artigos plásticos convertidos acabados, produtos não plásticos acabados nos quais o plástico é apenas um componente menor, e resinas ou materiais plásticos exportados da Malásia ou vendidos para consumo fora da Malásia são excluídos.
Visão Geral da Segmentação
- Por Tipo
- Plásticos Tradicionais
- Plásticos de Engenharia
- Bioplásticos
- Por Tecnologia
- Moldagem por Sopro
- Extrusão
- Moldagem por Injeção
- Outras Tecnologias
- Por Aplicação
- Embalagem
- Elétrico e Eletrónico
- Construção Civil
- Automóvel e Transportes
- Artigos Domésticos
- Mobiliário e Camas
- Outras Aplicações
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas ilustrativas, como os comunicados de fabricação do Departamento de Estatísticas da Malásia, ajudam a acompanhar a atividade industrial; o perfil da Indústria de Plásticos da Malásia do Departamento de Comércio dos Estados Unidos informa as aplicações downstream; e o Relatório de País Petroquímico da Malásia da Associação Petroquímica da Malásia apoia a análise de fornecimento, comércio e produção de resinas. O estudo de circularidade de plásticos da Malásia do Banco Mundial acrescenta evidências sobre materiais reciclados e condições da cadeia de valor, enquanto as estatísticas alfandegárias e de comércio ajudam a conciliar o fornecimento doméstico com importações e exportações.
Relatórios anuais de empresas, avisos regulatórios, materiais para investidores e reportagens empresariais malaias de reputação fornecem evidências complementares sobre capacidade, mix de produtos, investimento e condições de demanda. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas com produtores de resinas, compostos, distribuidores, conversores e compradores de materiais malaios esclarecem preços de transação, fluxos de materiais, demanda de uso final e o tratamento de grades com conteúdo reciclado. Entrevistas com líderes comerciais, de aquisições e de operações testam as conclusões secundárias e identificam lacunas nos dados de fornecimento, comércio e aplicação, com insumos conflitantes ou ausentes verificados em fontes independentes e acompanhados com os respondentes relevantes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | Diretores executivos (CXOs): 20% | |
| Segundo nível: 48% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
Os gastos anuais com materiais da Malásia são estimados a partir do fornecimento doméstico de resinas e materiais plásticos, adicionando importações e deduzindo exportações, e então verificados em relação ao valor do material adquirido por conversores e usuários diretos. Os principais indicadores são a produção doméstica de resinas e materiais, os fluxos de importação e exportação, os preços dos polímeros e as tendências de produção em embalagens, fabricação elétrica e eletrônica, construção e fabricação automotiva. Esses indicadores apontam o material disponível, o fornecimento doméstico líquido, os valores unitários e a demanda de uso final. Os gastos com materiais são alocados por tipo, tecnologia de processamento e aplicação usando o mix de produtos reportado, a atividade dos conversores e as evidências de uso final, com as participações conciliadas ao total. Onde as observações históricas são suficientes, a regressão multivariada relaciona os gastos a esses indicadores de fornecimento, preço e demanda. A análise de cenários é utilizada quando lacunas de dados ou mudanças de política e de matérias-primas tornam uma única tendência não confiável. Verificações bottom-up seletivas, incluindo consolidações de fornecedores e volume de material amostrado multiplicado pelo preço médio de venda, testam a estimativa top-down, e quaisquer insumos ausentes de fornecedores ou canais são delimitados com dados de comércio e evidências operacionais locais comparáveis. Especialistas do setor malaio podem revisar a direção e a relevância de cada driver de previsão, enquanto a revisão dos analistas resolve as diferenças antes que uma previsão seja incorporada ao total do mercado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam sinais de produção, comércio, preço e demanda downstream, e então investigam mudanças incomuns e diferenças materiais entre estimativas independentes antes da aprovação. Um segundo analista revisa a adequação das fontes, os cálculos e a conciliação dos segmentos. Os respondentes são recontactados quando preços, volumes ou prazos reportados conflitam com evidências documentais ou quando uma premissa de previsão material muda. A série é atualizada anualmente, revisada entre ciclos após eventos materiais de mercado ou de política, e verificada novamente em uma passagem pré-entrega atualizada.
Dimensionamento do Mercado de Plásticos da Malásia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de plásticos da Malásia mede os gastos anuais com resinas de polímeros plásticos e materiais plásticos consumidos na Malásia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores são a produção doméstica de resinas e materiais, os fluxos de importação e exportação, os preços dos polímeros e as tendências de produção em embalagens, fabricação elétrica e eletrônica, construção e fabricação automotiva.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,35 bilhões de USD (2027) | |
| Consultoria Global A | 3,73 bilhões de USD (2024) | Em seu ano base de 2024, esta estimativa está 14,3% abaixo do valor de 2027 deste relatório de 4,35 bilhões de USD, 3 anos depois. Seu ano base mais antigo e o ritmo de previsão declarado de 2,43% deixam sua estimativa publicada abaixo da comparação posterior. |
| Consultoria Regional B | 3,9 bilhões de USD (2024) | Em seu ano base de 2024, esta estimativa está 10,3% abaixo do valor de 2027 deste relatório de 4,35 bilhões de USD, 3 anos depois. Sua estimativa histórica de cinco anos é anterior ao ano de comparação, enquanto sua página cita demanda crescente em embalagens, automotivo e construção. |
Os analistas da Mordor Intelligence triangulam sinais de produção, comércio, preço e demanda downstream, e então investigam mudanças incomuns e diferenças materiais entre estimativas independentes antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de plásticos da Malásia?
Está projetado para expandir de 4,35 bilhões de USD em 2027 para 5,21 bilhões de USD até 2032, com um CAGR de 3,68% entre 2027 e 2032.
O que impulsiona a demanda por materiais plásticos na Malásia?
A produção de alimentos e a fabricação de eletrônicos sustentam a demanda. A Malásia aprovou 245 projetos de fabricação elétrica e eletrônica em 2025.
Qual tipo de plástico detém a maior participação na Malásia?
Os plásticos tradicionais detinham 78,69% dos gastos domésticos com materiais plásticos em 2026.
Quais empresas moldam a indústria de plásticos da Malásia?
Os principais participantes incluem BP Plastics Holding Bhd, LOTTE CHEMICAL TITAN HOLDING BERHAD, Daicel Corporation, Scientex Berhad e SLP RESOURCES BERHAD.
Qual é o principal desafio de custos para os processadores de plásticos malaios?
Em 17 de abril de 2026, o presidente da Associação de Fabricantes de Plásticos da Malásia, Cheah Chee Chon, relatou que os fabricantes malaios enfrentavam preços de resina acima de 1.500 USD por tonelada métrica, mais sobretaxas de até 250 USD por tonelada métrica.
Qual localidade lidera a base de conversores de plásticos da Malásia?
Selangor lidera por meio de sua mais ampla base de conversores. A Ekonusa reportou instalações totalmente utilizadas em Shah Alam em julho de 2026.