
Tamanho e Participação do Mercado de Transformação de Data Center
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 22.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
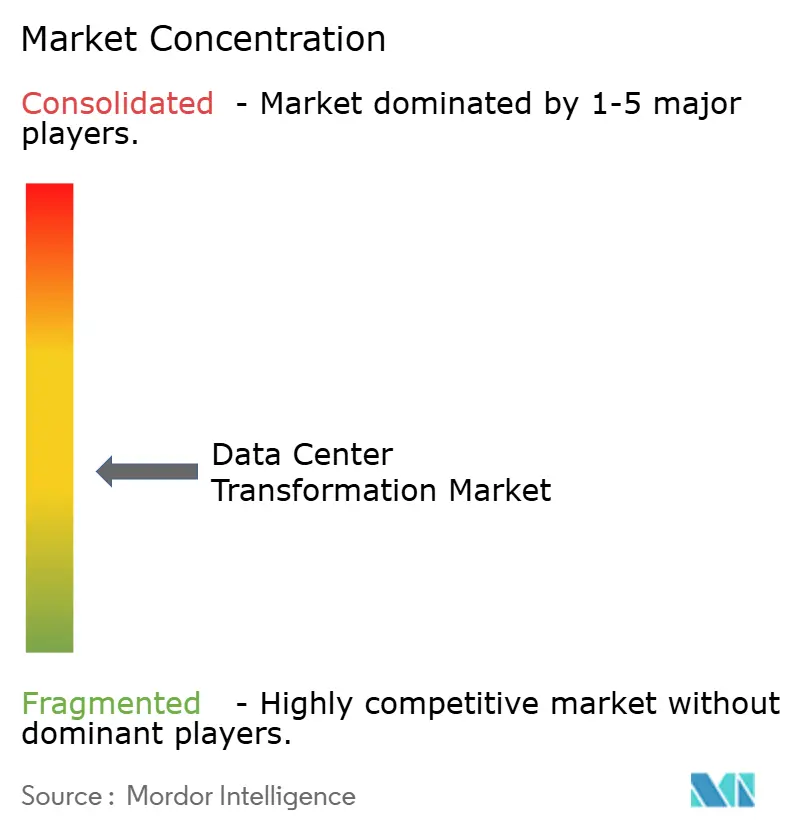
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transformação de Data Center pela Mordor Intelligence
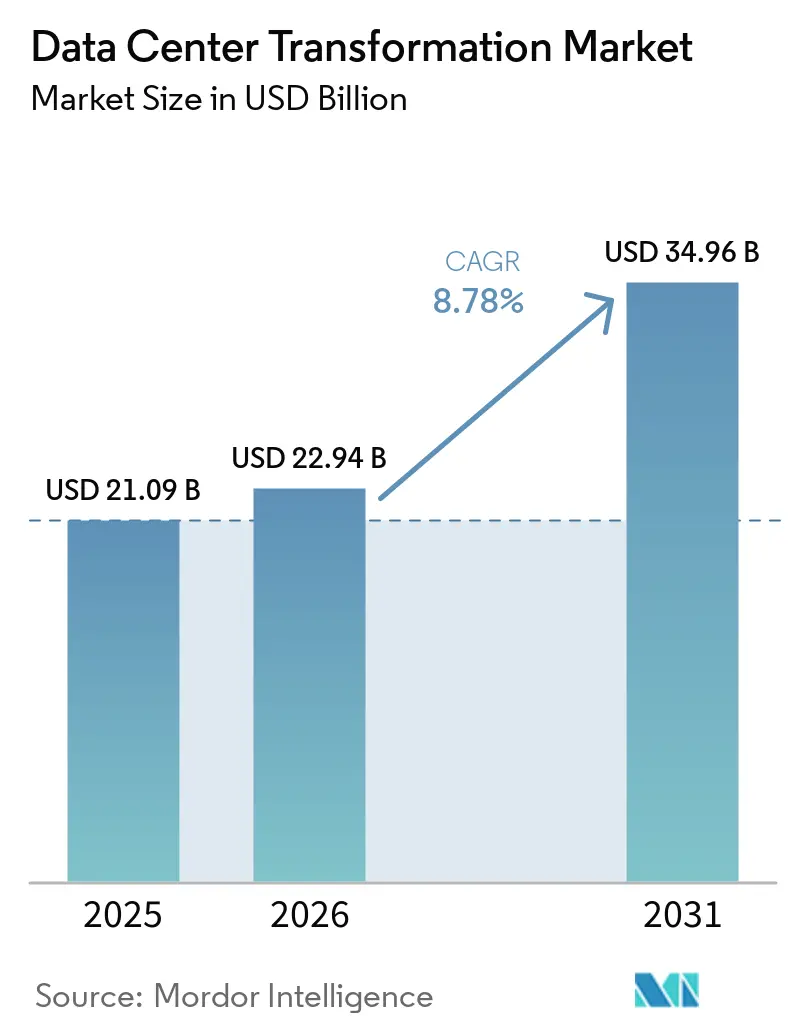
O tamanho do Mercado de Transformação de Data Center está projetado para se expandir de 21,09 bilhões de USD em 2025 e 22,94 bilhões de USD em 2026 para 34,96 bilhões de USD até 2031, registrando um CAGR de 8,78% entre 2026 e 2031.
A intensificação das cargas de trabalho de inteligência artificial (IA), o aumento das densidades de potência por rack e a crescente adoção de data centers definidos por software estão expandindo a demanda por serviços de modernização nas áreas de consolidação, otimização, automação e migração. As empresas estão migrando do resfriamento a ar convencional para tecnologias líquidas, à medida que as densidades de potência para IA avançam de 5-10 kW por rack para 40-140 kW. Os princípios de design nativo em nuvem estão permeando os sites de colocation, enquanto os operadores de hiperescala aceleram os nós de borda para suportar aplicações sensíveis à latência. Os fluxos de capital de investidores institucionais e o financiamento vinculado à sustentabilidade estão comprimindo os prazos de construção de instalações Tier 3 e Tier 4. A Ásia-Pacífico avança rapidamente nas adições de capacidade, enquanto a América do Norte mantém vantagens de pioneirismo em parcerias de infraestrutura de IA e no fornecimento de energia renovável.
Principais Conclusões do Relatório
- Por tipo de serviço, a otimização liderou com 27,85% de participação na receita em 2025, enquanto a automação deve se expandir a um CAGR de 10,7% até 2031.
- Por tipo de nível, o Nível 3 representou 50,95% do mercado em 2025; o Nível 4 tem previsão de crescimento mais rápido, com CAGR de 11,6% até 2031.
- Por usuário final, TI e Telecomunicações detinham 34,25% de participação em 2025; Varejo e Comércio Eletrônico está no caminho para um CAGR de 12,6% até 2031.
- Por modelo de implantação, o colocation detinha 40,02% da participação no mercado de transformação de data center em 2025, enquanto as soluções nativas em nuvem devem crescer a um CAGR de 12,4%.
- Por geografia, a América do Norte manteve a liderança com 37,10% de participação em 2025; a Ásia-Pacífico tem previsão de registrar o CAGR mais rápido, de 11,9%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Necessidade de reduzir custos e melhorar a eficiência | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Adoção rápida de arquiteturas de nuvem e nuvem híbrida | +2.1% | América do Norte e UE, núcleo da APAC | Médio prazo (2 a 4 anos) |
| Aumento dos volumes de transações de comércio eletrônico | +1.4% | Global com ganhos antecipados na APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Proliferação da computação de borda | +1.6% | Núcleo da APAC, expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Otimização de infraestrutura orientada por IA | +1.9% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Demanda por design de data center preparado para computação quântica | +0.7% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidade de Reduzir Custos e Melhorar a Eficiência
A redução do custo total de propriedade impulsiona projetos de modernização que consolidam servidores, virtualizam o armazenamento e ajustam os sistemas de resfriamento. O Capital Bank of Jordan reduziu o tempo de migração de dados em 95% por meio do IBM Cloud Pak for Data, liberando a equipe para tarefas de maior valor.[1] O Salling Group obteve economias anuais substanciais ao consolidar a infraestrutura, continuando a processar um grande volume de transações de varejo diárias, ilustrando como a eficiência operacional pode coexistir com ganhos de desempenho. O aumento dos preços de eletricidade e os mandatos de sustentabilidade intensificam o foco na eficiência energética, uma vez que os data centers respondem por uma parcela significativa da demanda global de energia. Os operadores agora avaliam os projetos em relação a metas rigorosas de efetividade no uso de energia (PUE), impulsionando a adoção de resfriadores avançados e trocadores de calor de porta traseira. Em todas as regiões, as equipes financeiras vinculam cada vez mais a aprovação de projetos a reduções verificáveis no consumo de energia e nos custos de mão de obra.
Adoção Rápida de Arquiteturas de Nuvem e Nuvem Híbrida
As organizações equilibram agilidade e governança distribuindo cargas de trabalho entre nuvens públicas, clusters locais e suítes de colocation. O Bank of Ayudhya migrou sistemas centrais para uma pilha híbrida da Amazon Web Services, melhorando a observabilidade e a segurança enquanto automatizava os pipelines de implantação.[2] No Reino Unido, o NHS desativou salas legadas após transferir registros e análises para infraestrutura em nuvem, reduzindo custos fixos e a pegada de carbono. O mercado de data center definido por software está previsto para se expandir significativamente ao longo do período de previsão, ressaltando como a automação baseada em políticas e a microssegmentação sustentam as estratégias híbridas. À medida que as demandas de inferência de IA críticas em termos de latência aumentam, as empresas adotam a expansão em nuvem para ativar clusters de GPU, mantendo bancos de dados sensíveis em instalações confiáveis. Consequentemente, os provedores de serviços enfatizam malhas de conexão direta e links de baixa latência entre regiões.
Otimização de Infraestrutura Orientada por IA
A inteligência artificial transforma as operações de data center por meio de manutenção preditiva, alocação automatizada de recursos e gerenciamento inteligente de resfriamento, proporcionando melhorias operacionais mensuráveis. A otimização por IA pode melhorar a utilização de servidores em até 30% e reduzir o tempo de inatividade por meio de manutenção preditiva, com 40% da infraestrutura de data center esperada para ser gerenciada por IA até 2024. A Vertiv reportou resultados sólidos no primeiro trimestre de 2025, com receita de 2,04 bilhões de USD, um aumento de 25% impulsionado pela demanda por infraestrutura de IA, destacando a escalada acelerada das implantações de IA nos data centers.[3] O chip quântico Willow do Google representa a convergência de IA e computação quântica nos data centers, potencialmente revolucionando as capacidades computacionais e os requisitos de infraestrutura. ServerLift. A transformação se estende aos sistemas de resfriamento, onde a otimização orientada por IA permite que os data centers alcancem índices de Efetividade no Uso de Energia (PUE) tão baixos quanto 1,02, melhorando significativamente a eficiência energética.
Proliferação da Computação de Borda
A implantação de computação de borda se acelera para suportar aplicações de baixa latência, impulsionada pelos requisitos de IoT e IA generativa. Os requisitos de baixa latência impulsionam uma parcela significativa das implantações de borda, enquanto as preocupações com segurança de dados respondem por uma parcela substancial das implementações. A Vapor IO e a NVIDIA lançaram uma solução privada de 5G AI-RAN em Las Vegas, utilizando a tecnologia NVIDIA AI Aerial para otimizar o desempenho em tempo real em toda a cidade, com planos de incorporar extensas redes de câmeras. O crescimento da computação de borda é particularmente pronunciado na Ásia-Pacífico e no Oriente Médio e África do Norte, onde a modernização da infraestrutura de telecomunicações se alinha com iniciativas de cidades inteligentes. A tecnologia permite o processamento de dados em tempo real para veículos autônomos, realidade aumentada e aplicações de IoT industrial, exigindo arquiteturas de computação distribuída que complementam os data centers centralizados tradicionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e incerteza de retorno sobre o investimento | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de segurança e conformidade regulatória | -0.9% | Global com impacto elevado na UE | Médio prazo (2 a 4 anos) |
| Escassez de habilidades em automação de SDDC | -0.8% | Global | Médio prazo (2 a 4 anos) |
| Dependência de fornecedores legados e risco de migração | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Incerteza de Retorno sobre o Investimento
A construção de salas prontas para IA com resfriamento líquido, subestações de 100 MW e rotas de fibra redundantes pode ultrapassar 15.000 USD por terabyte de dados migrados, dobrando os custos de aquisição de armazenamento uma vez incluídos mão de obra e tempo de inatividade. Os prazos de entrega para equipamentos de comutação e geradores agora se estendem de 6 a 12 meses, forçando os compradores a definir projetos muito antes de a demanda se concretizar. A escassez de chips e a intensa concorrência por GPUs elevam o risco de precificação, complicando as projeções de viabilidade econômica. As estruturas de financiamento incluem cada vez mais empréstimos vinculados à sustentabilidade que exigem metas de emissão de gases de efeito estufa, adicionando custos de conformidade. Em meio ao aumento das taxas de juros, os operadores menores têm dificuldade em financiar retrofits em instalações existentes, desacelerando as adições de capacidade fora das metrópoles de Nível 1.
Complexidade de Segurança e Conformidade Regulatória
As jurisdições estão endurecendo as regras sobre resiliência cibernética, soberania de dados e relatórios de energia. A Diretiva de Eficiência Energética da UE obriga as instalações com carga de TI acima de 100 kW a divulgar o consumo anual de energia, a capacidade de armazenamento e as métricas de carbono. As instituições financeiras que operam no bloco devem se alinhar com a Lei de Resiliência Operacional Digital, ampliando as cargas de trabalho de auditoria. Globalmente, os mandatos de localização de dados na China e na Índia direcionam novas construções para zonas de disponibilidade no país. Os operadores gerenciam múltiplos frameworks, frequentemente mapeando controles da ISO 27001, SOC 2 e PCI-DSS em sobreposições específicas de cada país. Os especialistas em conformidade são escassos, portanto os provedores agrupam serviços de consultoria dentro dos projetos de transformação, inflacionando as faturas de serviços e prolongando os cronogramas de entrega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
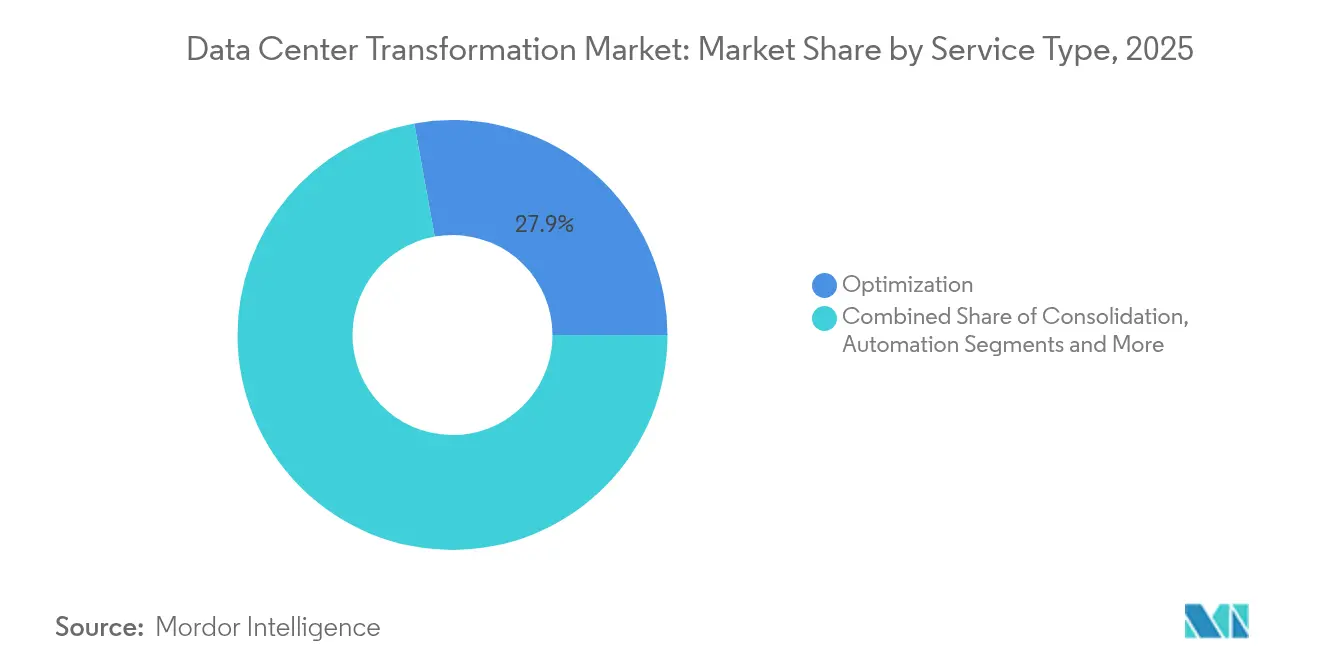
A Automação Impulsiona a Eficiência de Próxima GeraçãoA otimização representou 27,85% do mercado de transformação de data center em 2025, à medida que as empresas extraíram capacidade adicional de ativos existentes por meio de alocação de cargas de trabalho, dimensionamento adequado e análise de fluxo de ar. A automação deve registrar o CAGR mais rápido, de 10,7%, impulsionada por mecanismos de orquestração baseados em IA que calibram limites de potência, iniciam migrações ao vivo e acionam manutenção preditiva. Os projetos de consolidação permanecem relevantes para separações e integrações de fusões que buscam reduzir a ocupação de racks. Os contratos de gerenciamento de infraestrutura crescem à medida que os operadores terceirizam o monitoramento para especialistas em serviços gerenciados, especialmente onde o suporte 24×7 é obrigatório sob acordos de nível de serviço.
A demanda por migração e atualização se fortalece quando as empresas migram de sistemas monolíticos para clusters de contêineres executados em nós com alta densidade de GPU. O tamanho do mercado de transformação de data center para contratos centrados em automação deve alcançar 15,47 bilhões de USD até 2031, em comparação com 9,3 bilhões de USD em 2026. As restrições de mão de obra intensificam a adoção, pois 58% dos operadores relatam dificuldades de contratação, levando-os a implantar automação de runbook para ampliar a capacidade sem crescimento linear de pessoal. Os fornecedores incorporam gêmeos digitais em seus portfólios de serviços para que os clientes possam modelar zonas térmicas antes de reorganizar os equipamentos nos racks, reduzindo os atrasos no cronograma.

Por Nível de Data Center:
O Tier 4 Lidera a Demanda por Infraestrutura PremiumAs instalações Tier 3 entregaram 99,982% de tempo de atividade e capturaram 50,95% da participação do mercado de transformação de data center em 2025, atendendo a cargas de trabalho corporativas que toleram janelas de manutenção curtas. As salas Tier 4, no entanto, estão crescendo a um CAGR de 11,6% à medida que o treinamento de modelos de IA, a negociação de alta frequência e as plataformas de saúde de missão crítica tratam as interrupções não planejadas como inaceitáveis. Os operadores justificam os custos premium por meio de acordos de nível de serviço diferenciados, arquitetura tolerante a falhas e projetos de campus seguros.
Os sites Tier 1 e Tier 2 permanecem de nicho para laboratórios de desenvolvimento e armazenamento de arquivos onde as limitações orçamentárias superam as metas de disponibilidade. O tamanho do mercado de transformação de data center para retrofits Tier 4 está projetado para expandir de USD 5,8 bilhões em 2026 para USD 10,05 bilhões até 2031. Hiperescaladores como Equinix e Digital Realty prolongam a vida de campi mais antigos adicionando caminhos de energia N+2 e coletores de resfriamento líquido, efetivamente migrando-os para capacidades Tier 4 sem reconstruções completas. À medida que os reguladores incorporam limites de tempo de atividade nas diretrizes de banco digital, a demanda por projetos premium se intensificará ainda mais.
Por Usuário Final:
A Aceleração do Varejo Supera os Líderes TradicionaisTI e Telecomunicações mantiveram 34,25% de participação de mercado em 2025, ancoradas pela implantação de redes 5G, virtualização de funções de rede e atualizações de entrega de conteúdo. Varejo e Comércio Eletrônico registra um CAGR de 12,6% de 2026 a 2031, refletindo picos de pedidos omnicanal e mecanismos de personalização que exigem processamento de dados em tempo real. Por exemplo, a Etsy transferiu 5,5 petabytes para o Google Cloud e dobrou a velocidade de experimentação, comprovando como a iteração rápida impulsiona a vantagem competitiva.
Os bancos transformam sistemas centrais para atender aos mandatos de pagamentos instantâneos e ferramentas de consultoria de IA generativa, enquanto as seguradoras adotam análises de fraude por aprendizado profundo que exigem clusters de GPU. A área de saúde moderniza registros eletrônicos e arquivos de imagens, com a Mayo Clinic reservando 2,4 milhões de pés quadrados de novas instalações digitais até 2030. Os fabricantes incorporam sensores de IoT industrial nas linhas de produção, transmitindo dados telemétricos para gateways de borda que pré-processam antes do backhaul. As organizações aeroespaciais e de defesa dependem de módulos isolados e com air gap para cargas de trabalho classificadas, impulsionando construções especializadas de nuvem soberana.
Por Modelo de Implantação:
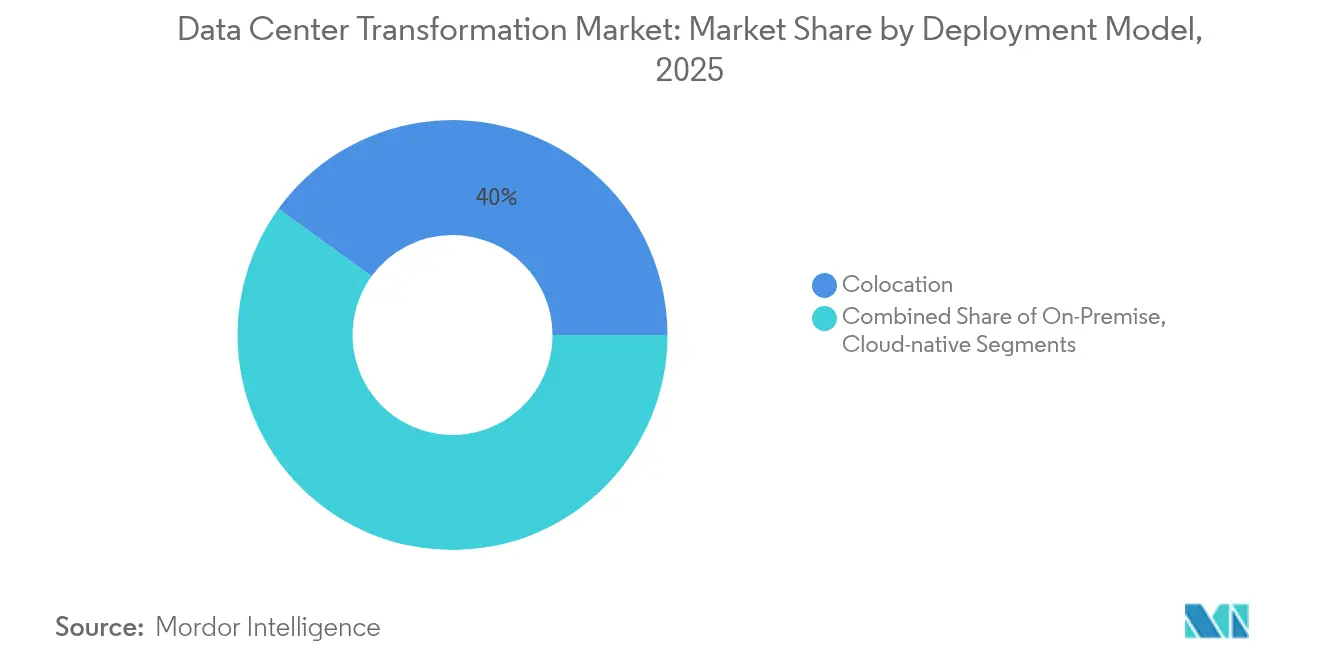
A Arquitetura Nativa em Nuvem Perturba os Paradigmas TradicionaisO colocation hospedou 40,02% das cargas de trabalho em 2025, favorecido pelo compartilhamento de custos, escalabilidade e conformidade com requisitos de auditoria que ainda valorizam o controle físico de ativos. No entanto, as arquiteturas nativas em nuvem estão previstas para registrar um CAGR de 12,4%, à medida que microsserviços, contêineres e computação orientada a eventos dominam os roteiros de aplicações. Um importante varejista de flores decompôs monólitos em inúmeros microsserviços para encurtar os ciclos de lançamento e personalizar as jornadas dos clientes.
Os clusters locais persistem em setores vinculados a estatutos de soberania de dados ou mandatos de latência específicos. Os projetos híbridos integram gaiolas de colocation, nuvens privadas e instâncias de hiperescala por meio de redes de área ampla definidas por software. O tamanho do mercado de transformação de data center vinculado a implantações nativas em nuvem deve multiplicar de 7,08 bilhões de USD em 2026 para 12,7 bilhões de USD em 2031. Os provedores de serviços buscam essas oportunidades com malhas de conectividade que garantem tempo de ida e volta inferior a 2 milissegundos para os principais pontos de acesso de nuvem pública, enquanto os campi de colocation integram pilhas Kubernetes prontas para uso como serviços de valor agregado.
Análise Geográfica
Mercado de Transformação de Data Centers da América do Norte
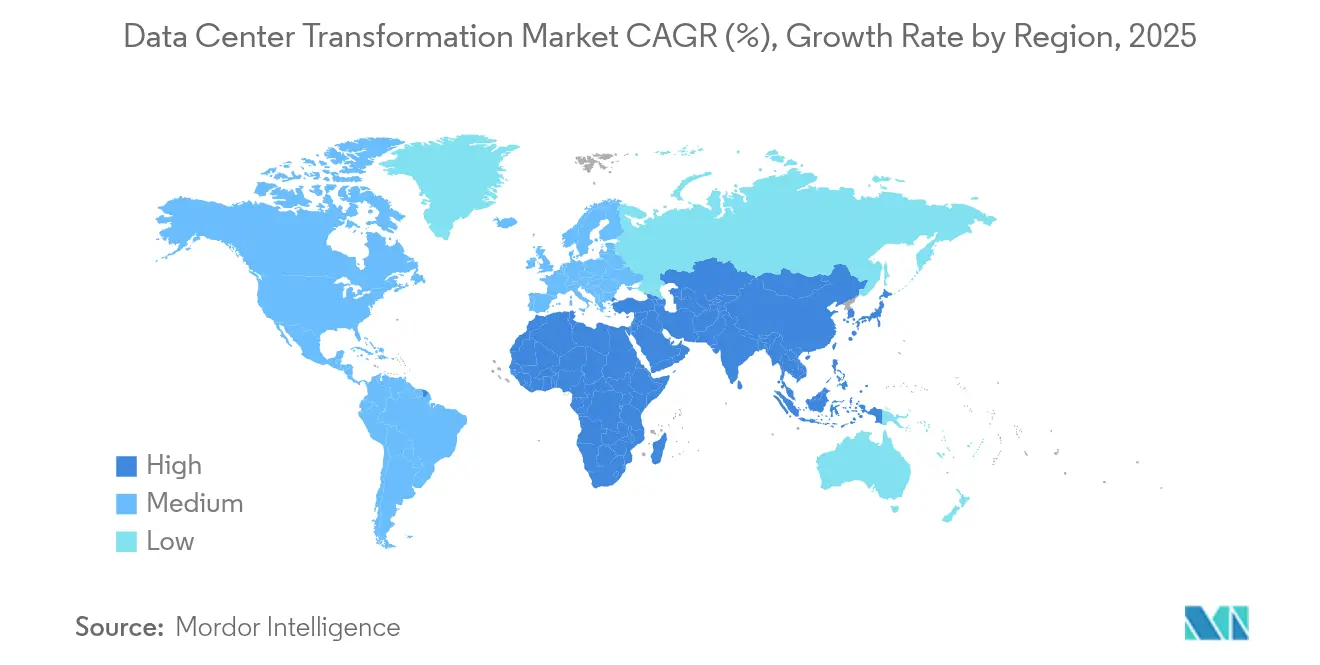
A América do Norte deteve 37,10% do mercado de transformação de data centers em 2025, sustentada por um ecossistema de hiperescala consolidado, créditos maduros de energia renovável e infraestruturas densas de interconexão. O programa de 20 bilhões de USD da Amazon na Pensilvânia e a injeção de capital de 9,2 bilhões de USD da Vantage Data Centers sinalizam a continuidade do impulso de expansão. A CAGR projetada de 9,15% da região até 2031 beneficia-se de clusters de chips de IA vinculados a campi alimentados por energia nuclear, que mitigam as restrições da rede elétrica. Incentivos estaduais na Virgínia, no Texas e em Ohio oferecem isenções de imposto predial atreladas a metas de eficiência energética, ampliando a vantagem competitiva dos operadores estabelecidos.
Mercado de Transformação de Data Centers da APAC
A Ásia-Pacífico avança rapidamente com uma CAGR de 11,9%, impulsionada pela expansão do comércio eletrônico, pela penetração de smartphones e por marcos regulatórios favoráveis. A Índia planeja adicionar 850 MW de capacidade até 2026, alimentada por um compromisso da AWS de 12,7 bilhões de USD e pela expansão de 1,5 bilhão de USD da NTT Communications. O Japão atrai investimentos em nuvem soberana superiores a 8 bilhões de USD da Oracle, à medida que as empresas cumprem as regras de localização de dados e as metas de prontidão para IA. O corredor de Johor Bahru, na Malásia, está emergindo como um hub regional com 1,6 GW instalados, atraindo capital do Google, da Nvidia e da Microsoft Corporation.
Mercado de Transformação de Data Centers da EMEA
A Europa enfatiza a sustentabilidade, exigindo transparência no consumo de energia e fornecimento de energia renovável ao abrigo da Diretiva de Eficiência Energética. Os operadores respondem integrando circuitos de reutilização de calor no aquecimento urbano e adquirindo contratos de eletricidade livre de carbono 24×7. A Vantage Data Centers alocou recentemente 1,4 bilhão de EUR para expansões na EMEA, com foco em materiais de baixo carbono e baterias modulares. O Oriente Médio e a África ficam atrás em capacidade absoluta, mas beneficiam-se de agendas digitais apoiadas pelos governos; a Arábia Saudita e os Emirados Árabes Unidos estão acelerando zonas greenfield alinhadas com planos de cidades inteligentes.
Cenário Competitivo
A concorrência se concentra em escala, estratégia energética e habilitação de cargas de trabalho de IA. A Equinix aprofundou sua aliança com a NVIDIA e elevou a receita do primeiro trimestre de 2025 para USD 2,225 bilhões por meio de 56 projetos de construção simultâneos abrangendo 33 metrópoles. A Digital Realty registrou crescimento de lucro de 17 vezes após registrar backlog recorde e garantir USD 7,2 bilhões em títulos verdes que financiam campi alimentados por energia renovável. Os operadores utilizam expertise em resfriamento líquido, posicionamento de nós de borda e interconexões definidas por software para garantir inquilinos âncora de longo prazo.
Os fluxos de capital privado aceleram a consolidação: a Vantage atraiu USD 9,2 bilhões da DigitalBridge e da Silver Lake, enquanto a KKR liderou uma posição de USD 1,3 bilhão na ST Telemedia para expandir pelo Sudeste Asiático. As justificativas dos negócios incluem sinergias em aquisições, venda cruzada de serviços gerenciados e penetração mais rápida em cidades secundárias que suportam zonas de inferência de IA. Os especialistas menores se diferenciam por meio de conformidade com nuvem soberana, presença regional de borda ou certificações específicas do setor, como FedRAMP High.
As alianças tecnológicas moldam o modelo de comercialização. A Vapor IO se associa à NVIDIA para fornecer redes de acesso por rádio 5G aprimoradas por IA em Las Vegas, ilustrando como os nós de borda integram conectividade e computação edgeir.com. A Equinix investiu USD 25 milhões na Oklo para explorar micro-reatores nucleares que poderiam reduzir drasticamente a intensidade de carbono para clusters densos de treinamento de IA datacenterfrontier.com. Os fornecedores também apresentam módulos prontos para computação quântica antecipando cargas de trabalho centradas em qubits. Os clientes avaliam os provedores com base em roteiros de descarbonização transparentes, resiliência física da cadeia de suprimentos e interoperabilidade com padrões abertos.
Líderes do Setor de Transformação de Data Center
-
IBM Corporation
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Schneider Electric SE
-
Dell Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transformação de Data Centers Empresas cobertas neste relatório
- IBM Corporation
- Cisco Systems, Inc.
- NetApp, Inc.
- NTT Communications
- Dell EMC (Dell Inc.)
- Microsoft Corporation
- Schneider Electric SE
- HCL Technologies Limited
- Accenture plc
- Wipro Technologies
- Hitachi Vantara Federal, Corporation
- Emerson Network Power, Inc
Oportunidades de mercado e perspectivas futuras
A densidade de rack orientada por IA (avançando de 5 a 10 kW por rack para 40 a 140 kW em implantações de IA) está deslocando os orçamentos de transformação para fornecimento de energia, projeto térmico e automação, abrindo espaço para programas integrados de retrofit e operações que combinam resfriamento líquido, distribuição de tensão mais elevada e planos de controle definidos por software. A atividade real de construção de hiperescala sustenta essa mudança: em julho de 2026, a Meta divulgou um investimento mais profundo em seu campus de data center em Richland Parish, Louisiana, expandindo para 5 GW de capacidade de computação, vinculado a acordos de suporte de infraestrutura com a Entergy Louisiana. Esses movimentos reforçam a demanda por serviços de modernização capazes de coordenar interconexões de concessionárias, atualizações de subestações, transições de resfriamento e migração de cargas de trabalho sob restrições rigorosas de prazo.
A diversificação geográfica cria oportunidades para provedores capazes de padronizar projetos e entregar manuais de implantação repetíveis em mercados de Nível 2 e novos polos regionais onde o acesso à energia e o licenciamento moldam a escolha do local. Na Europa, construções de campus de IA com eficiência energética reforçam o mesmo tema: o Pure Data Centres Group lançou o projeto SJK01 em Seinäjoki, Finlândia, em julho de 2026, posicionando um campus de data center de IA de 550 MW com um investimento inicial de Fase 1 superior a 1,5 bilhão de EUR. Junto com as necessidades contínuas de conformidade e relatórios (por exemplo, as obrigações de divulgação da Diretiva de Eficiência Energética da UE para instalações maiores), isso sustenta uma demanda de mercado mais ampla por projetos de transformação que incluam instrumentação de relatórios de energia e carbono, planejamento de capacidade baseado em gêmeos digitais e governança multissite para modelos operacionais híbridos e de colocation.
Desenvolvimentos industriais recentes em Mercado de Transformação de Data Centers
- Julho de 2026: A IBM anunciou novos sistemas Power e atualizações de software, juntamente com configurações compactas IBM z17 e LinuxONE 5 que se encaixam em racks padrão de 19 polegadas, com disponibilidade geral prevista para agosto de 2026. A capacidade de montagem em rack e o empacotamento orientado à densidade estão alinhados com os programas de transformação de data center focados na redução de espaço físico, modernização de plataformas legadas e integração mais estreita em racks de colocation e on-premises padronizados.
- Junho de 2026: A Cisco apresentou uma plataforma agêntica voltada para operar e defender infraestruturas críticas de TI. O lançamento apoia iniciativas de transformação lideradas por automação, transferindo mais decisões operacionais para o software, o que ajuda as empresas a gerenciar ambientes híbridos com menos pessoal especializado e requisitos de segurança mais rigorosos.
- Outubro de 2025: Foi introduzido o BlueField-4 com throughput de até 800 Gb/s, visando infraestruturas de fábricas de IA por meio de redes aceleradas, armazenamento e tecnologias-chave de segurança para a transformação de data center de próxima geração.
Mercado de Transformação de Data Centers Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado acompanha a receita obtida com trabalhos de transformação de data center que atualizam instalações e modelos operacionais existentes, para que os data centers possam operar com maior agilidade, confiabilidade e eficiência. Inclui serviços de transformação relacionados à consolidação, otimização, automação e gerenciamento de infraestrutura entregues nas principais regiões.
Exclusões de escopo: Excluímos o aluguel diário de colocation, as taxas de consumo de infraestrutura em nuvem pura e a manutenção corretiva padrão que não altera a arquitetura ou o modelo operacional do data center.
Visão Geral da Segmentação
- Por Serviços
- Serviços de Consolidação
- Serviços de Otimização
- Serviços de Automação
- Gerenciamento de Infraestrutura
- Por Nível de Data Center
- Tier 1
- Tier 2
- Tier 3
- Tier 4
- Por Usuário Final
- Provedores de Data Center
- Empresas
- TI e Telecomunicações
- BFSI
- Saúde
- Varejo
- Manufatura
- Aeroespacial, Defesa e Inteligência
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Europa
- Ásia-Pacífico
- América do Sul
- Oriente Médio e África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com indicadores públicos que mostram a rapidez com que os parques de data centers estão se expandindo e como as prioridades de modernização estão mudando entre as regiões. Apoiamo-nos em fontes como as estatísticas de eletricidade da Administração de Informações de Energia dos EUA, dados de energia da Agência Internacional de Energia, indicadores de conectividade da União Internacional de Telecomunicações, conjuntos de dados de economia digital da OCDE e estatísticas de comércio da Comissão de Comércio Internacional dos EUA para categorias de equipamentos relevantes.
Em seguida, adicionamos contexto a partir de relatórios anuais de empresas, apresentações para investidores, notas de chamadas de resultados, cobertura de imprensa de renome e publicações de associações de data centers para mapear os tipos típicos de projetos e a direção dos preços. Onde disponível, bancos de dados de patentes foram utilizados para identificar quais temas de transformação estão ganhando tração, como automação e eficiência energética. Também utilizamos assinaturas pagas para dados financeiros de empresas e notícias para validar cronogramas, anúncios de contratos e mudanças de estratégia. Essas fontes são meramente ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados e verificações cruzadas.
Entrevistas Primárias e Pesquisas
Discussões primárias foram realizadas com provedores de serviços, especialistas em infraestrutura, operadores de data centers e equipes de TI corporativas para confirmar o que é contabilizado como gasto em transformação versus operações de rotina. As contribuições também foram testadas nas principais regiões de demanda, para que as premissas sobre mix de tier, intensidade de automação e cadência de projetos pudessem ser ajustadas antes de os totais finais serem definidos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 16% | APAC: 45% |
| Nível médio: 50% | Líderes funcionais/de unidade: 36% | EMEA: 33% |
| Players menores: 19% | Gerentes: 48% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual o pool endereçável foi reconstruído a partir da atividade regional de construção e atualização de data centers, e então filtrado para a parcela que tipicamente se torna projetos de transformação (por exemplo, programas de modernização vinculados à consolidação, automação e gerenciamento de infraestrutura). Para manter os totais realistas, também realizamos verificações seletivas de baixo para cima utilizando valores de projetos amostrados, faixas de preços de serviços e feedback de fornecedores e canais, ajustando o modelo quando lacunas foram identificadas.
Alguns insumos que influenciam fortemente os resultados foram monitorados cuidadosamente, incluindo o mix de tier dos data centers, o ritmo de adoção de automação, os ciclos de atualização de servidores e armazenamento, as melhorias de eficiência de energia e resfriamento, e a transição para arquiteturas híbridas e definidas por software. Quando alguns países não dispunham de divulgação consistente, foram utilizados proxies de mercados próximos e comentários de operadores, e a premissa foi retestada com entrevistas adicionais.
Para a previsão, foi utilizada análise de cenários para que o crescimento pudesse refletir diferentes trajetórias para a nova demanda de cargas de trabalho, a severidade das restrições de energia e os orçamentos de modernização. O caminho de crescimento final foi aceito somente após se alinhar com o que os profissionais descreveram como capacidade e cronograma viáveis de entrega de projetos.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, como ciclos de investimento em data centers, orçamentos de modernização de TI corporativa e padrões de expansão de capacidade regional, e então revisados para identificar saltos inesperados por ano ou região. Quando uma variação não pôde ser explicada por um driver claro, a premissa foi revisitada e chamadas de acompanhamento foram iniciadas com os grupos de respondentes relevantes.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas com foco na consistência do escopo, no tratamento de moedas e na sensibilidade aos principais insumos. O relatório é atualizado anualmente, e eventos relevantes são capturados por meio de atualizações intermediárias, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atual possível.
Tamanho do Mercado de Transformação de Data Center da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar valores de mercado diferentes para a transformação de data center, pois os publicadores nem sempre contabilizam os mesmos serviços, os mesmos grupos de compradores ou o mesmo momento de reconhecimento de receita. As diferenças também surgem quando um estudo trata gastos adjacentes, como serviços gerais de data center, como parte da transformação, enquanto outro mantém o escopo mais restrito.
Os principais fatores de divergência neste mercado geralmente decorrem do que está incluído nos serviços de transformação, de como os tiers e os usuários finais dos data centers são mapeados, e se as previsões assumem uma adoção agressiva de automação e modernização. O momento da conversão de moedas e a cadência de atualização também importam, pois os valores dos projetos podem mudar rapidamente quando as restrições de energia e resfriamento se alteram. A diferença na tabela é explicada principalmente por um escopo mais restrito, focado apenas em serviços, que separa as operações de rotina dos programas de transformação, e pelo uso de um ano base mais recente que reflete melhor a atividade atual de atualização impulsionada por IA. É assim que a estimativa é construída pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 22,94 bilhões de USD (2026) | |
| Consultoria Global A | 13,82 bilhões de USD (2025) | Utiliza um ano base anterior e uma abordagem de reconhecimento de receita mais restrita que enfatiza consultoria de transformação e entrega de serviços, o que pode subestimar programas de modernização plurianuais que se intensificam posteriormente. |
| Publicador do Setor B | 13,09 bilhões de USD (2025) | Inclui lógica de avaliação no estilo de preço de fábrica e listas de países regionais mais amplas, e a definição de serviço pode mesclar bens relacionados com serviços, o que desloca os totais dependendo do que é tratado como vendas vinculadas à transformação. |
Analisando os três valores, a principal lição é que as decisões de escopo e timing movem o número mais do que pequenas escolhas de modelagem. Nosso método permanece rastreável porque vincula a demanda a ciclos de atualização, padrões de tier e intensidade de serviço, e então testa o resultado com verificações práticas de preço e volume antes de finalizar os totais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de transformação de data center?
O mercado está avaliado em USD 22,94 bilhões em 2026 e está projetado para atingir USD 34,96 bilhões até 2031, refletindo um CAGR de 8,78%.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está expandindo a um CAGR de 11,9%, impulsionada por investimentos em larga escala na Índia, no Japão e na Malásia.
Qual segmento de serviço apresenta o maior potencial de crescimento?
Os serviços de automação estão previstos para crescer a um CAGR de 10,7% à medida que a orquestração orientada por IA e os data centers definidos por software ganham força.
Por que os data centers Tier 4 estão ganhando popularidade?
As cargas de trabalho de missão crítica de IA e financeiras exigem 99,995% de tempo de atividade, impulsionando a demanda pela arquitetura tolerante a falhas e pela confiabilidade premium do Tier 4.
Regulamentações como a Diretiva de Eficiência Energética da UE pressionam os operadores a adotar energia renovável, resfriamento líquido e sistemas de reutilização de calor para atingir as metas de carbono.
As arquiteturas nativas em nuvem, que abrangem contêineres e microsserviços, devem crescer a um CAGR de 12,4% à medida que as empresas adotam estratégias de nuvem híbrida e multinuvem.
Regulamentações como a Diretiva de Eficiência Energética da UE pressionam os operadores a adotar energia renovável, resfriamento líquido e sistemas de reutilização de calor para atingir as metas de carbono.
As arquiteturas nativas em nuvem, abrangendo contêineres e microsserviços, estão projetadas para crescer a um CAGR de 12,4% à medida que as empresas adotam estratégias de nuvem híbrida e multinuvem.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Refrigeração em todo o mundo, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da Alemanha Instalações de IA na Alemanha, divididas por tipo de instalação, componente e tier.
- Mercado de Consumo de Água para Data Centers da Ásia-Pacífico Consumo de água na Ásia-Pacífico, dividido por fonte de captação de água, tipo de data center e tamanho de data center.
- Mercado de Rede de Data Centers da Nigéria Redes na Nigéria, divididas por componente, usuário final e tipo de data center.
- Mercado de Consumo de Água para Data Centers do Japão Uso de água no Japão, dividido por tamanho de instalação e tier.
- Mercado de GPUs para Data Center no Canadá GPUs do Canadá, divididas por tipo de implantação, tipo de GPU e interconexão.
- Mercado de Refrigeração de Data Centers dos Emirados Árabes Unidos Refrigeração nos Emirados Árabes Unidos, dividida por tipo de instalação, tier e tecnologia de refrigeração.
- Mercado de Data Center Hyperscale da Noruega Demanda de instalações hyperscale na Noruega, abrangendo tipo de instalação, componente e nível (tier).
- Mercado de Data Centers de Inteligência Artificial (IA) dos Estados Unidos Instalações de IA nos EUA, divididas por tipo de instalação, componente e nível (tier).
- Mercado de Racks de Data Centers da Nova Zelândia Racks na Nova Zelândia, divididos por tamanho de rack, altura de rack e tipo de rack.