
Tamanho e Participação do Mercado de Automação de Data Center
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 26.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 89.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 27.85 % |
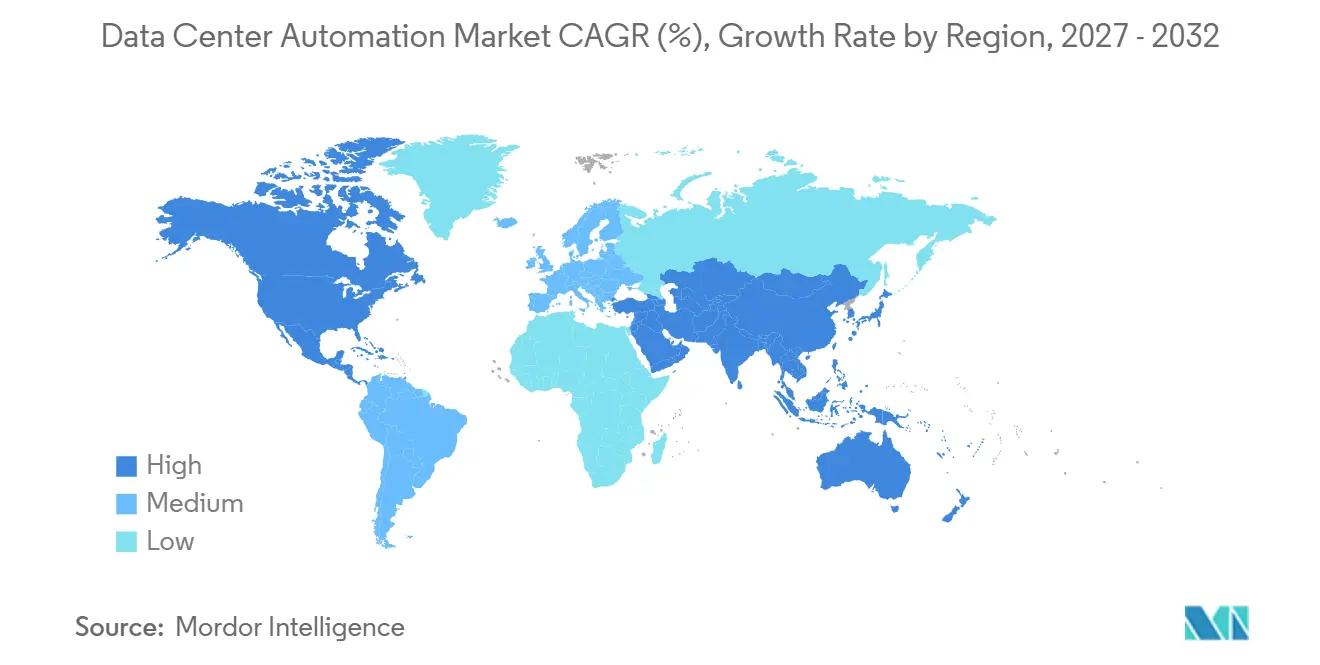
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Data Center por Mordor Intelligence
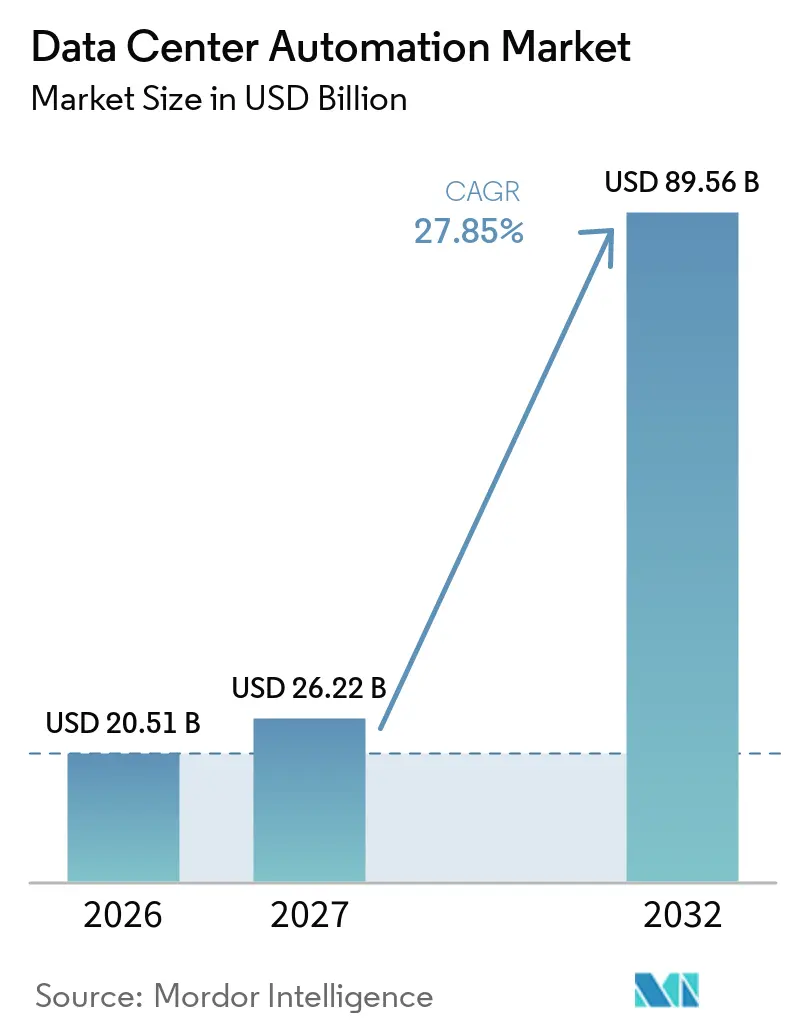
O tamanho do mercado de automação de data centers está projetado para expandir de 20,51 bilhões de USD em 2026 para 89,56 bilhões de USD até 2032, registrando um CAGR de 27,85% entre 2027 e 2032. As cargas de trabalho de IA e computação de alto desempenho estão mudando a forma como o mercado de automação de data centers atende aos operadores que planejam, operam e expandem infraestruturas críticas. Os grandes provedores de nuvem estão aumentando os investimentos em capacidade e infraestrutura de IA, o que eleva a necessidade de automação capaz de conectar novos blocos de equipamentos de forma rápida e confiável. O mercado de automação de data centers também está avançando em direção a sistemas integrados que combinam controle de instalações, monitoramento de energia e operações baseadas em software. Regulamentações de energia e metas de eficiência estão tornando o monitoramento automatizado cada vez mais importante em todo o mercado de automação de data centers. Fornecedores capazes de oferecer designs modulares testados e plataformas de controle integradas têm uma posição mais sólida à medida que os cronogramas de implantação se tornam mais curtos.
Principais Conclusões do Relatório
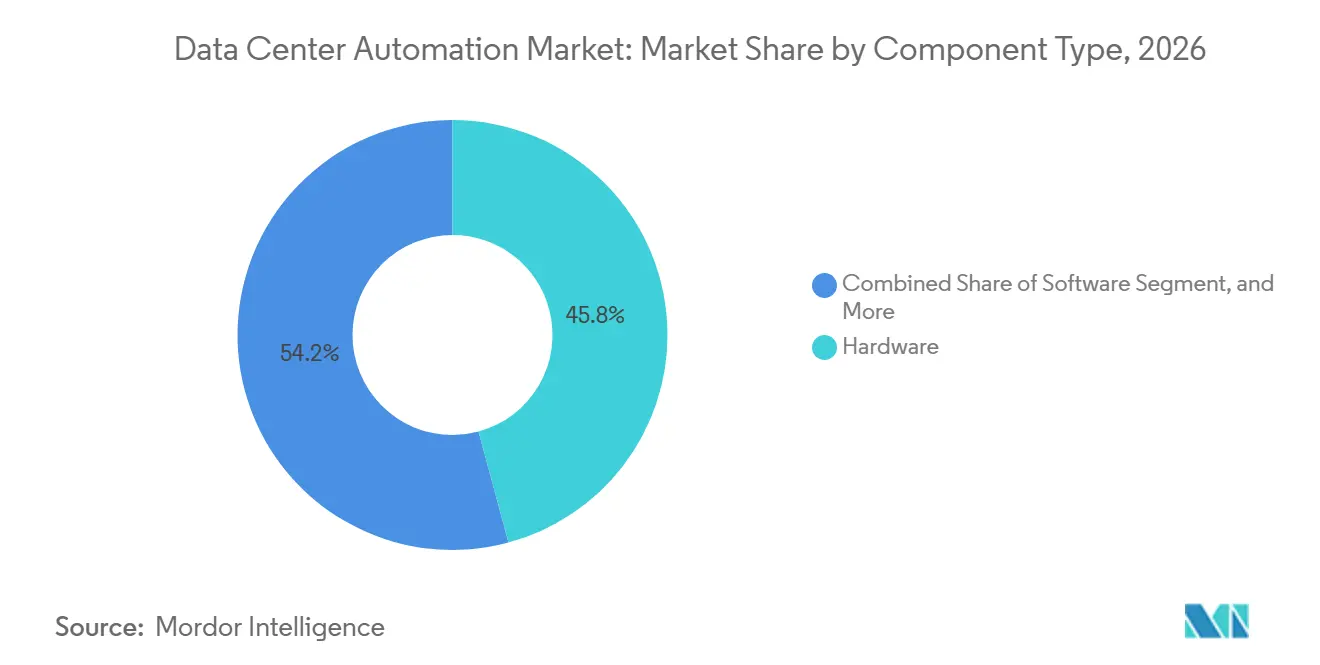
- Por tipo de componente, o hardware deteve 41,08% da receita em 2026, enquanto o software está projetado para expandir a um CAGR de 32,79% até 2032.
- Por tamanho de data center, as instalações de hiperescala estão projetadas para registrar o maior CAGR, de 34,52%, até 2032, e o segmento gerou uma participação de 39,43% em 2026.
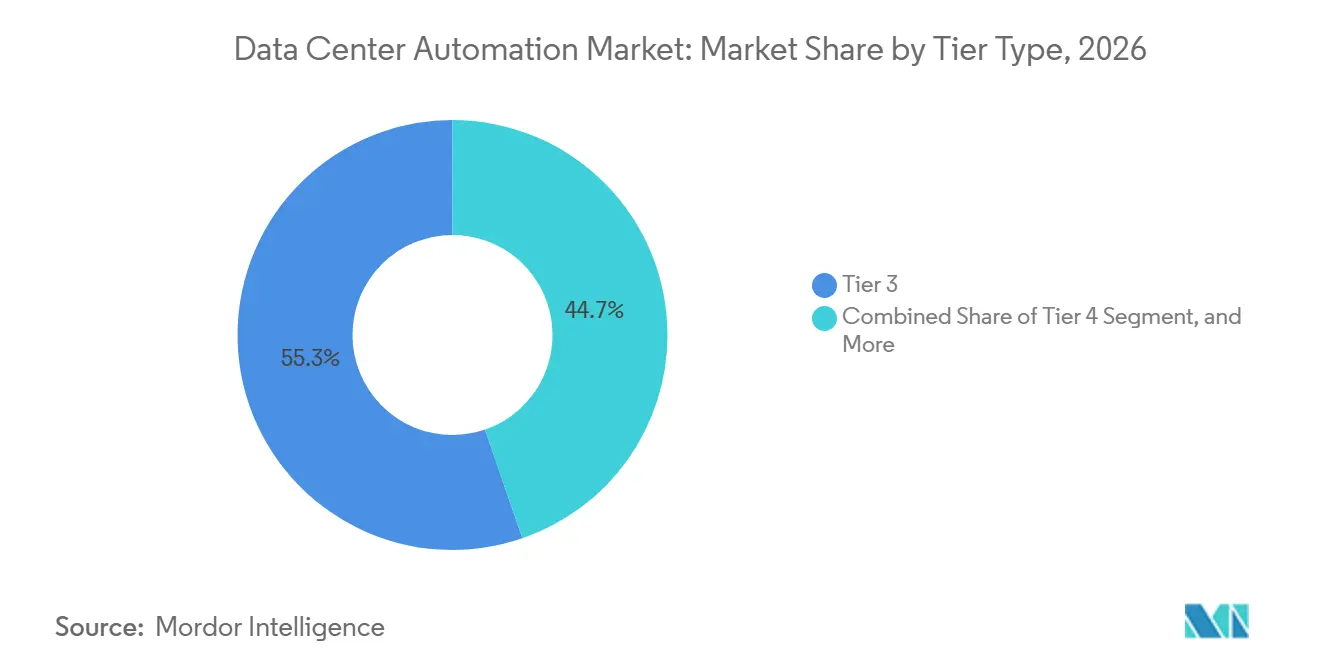
- Por tipo de nível, o Nível 3 respondeu por 55,27% da receita em 2026, enquanto o Nível 4 está projetado para crescer a um CAGR de 34,01% até 2032.
- Por geografia, a América do Norte deteve 39,24% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 33,37% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Cargas de Trabalho de IA e HPC Impulsionando a Confiabilidade da Automação | +7.5% | Global, concentrado nos hubs de data centers da América do Norte, Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Automação e Monitoramento em Data Centers de Hiperescala | +6.5% | Global, com América do Norte e Ásia-Pacífico liderando a construção de hiperescala | Curto prazo (≤ 2 anos) |
| Metas de Eficiência Energética e Sustentabilidade em Instalações de Nível 3 e Nível 4 | +4.0% | Global, com maior pressão regulatória na Europa, Alemanha e Japão | Longo prazo (≥ 4 anos) |
| Crescente Integração de PLCs e BMS em Sistemas de HVAC, Energia e Resfriamento | +3.5% | Global, com adoção acelerada em instalações de hiperescala e colocation | Curto prazo (≤ 2 anos) |
| Modernização da Infraestrutura Legada de Automação e Controle Predial | +2.5% | América do Norte e Europa, onde os portfólios empresariais e de colocation mais antigos são maiores | Médio prazo (2 a 4 anos) |
| Aumento dos Investimentos por Operadores de Colocation e Varejo em Sistemas de Controle | +2.0% | Global, com aceleração na América do Sul, Oriente Médio e África e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Cargas de Trabalho de IA e HPC Impulsionando a Confiabilidade da Automação
O mercado de automação de data centers está se beneficiando das cargas de trabalho de IA que criam condições mais exigentes de energia, resfriamento e controle. Um cluster de GPUs que consome mais de 1 MW por rack pode gerar variações de demanda de energia em frações de segundo. Essas variações exigem controle coordenado entre sistemas de resfriamento, distribuição de energia e fornecimento de energia ininterrupta. A Meta implantou agentes de IA unificados para eficiência autônoma de capacidade em toda a sua infraestrutura global de hiperescala em maio de 2026, demonstrando como os operadores estão aplicando controle em malha fechada às necessidades de confiabilidade. A Agência Internacional de Energia projeta que o consumo global de eletricidade em data centers atingirá 945 TWh até 2030, com servidores acelerados respondendo por quase metade do aumento líquido da demanda.[1] Os operadores de colocation que hospedam inferência de IA em instalações de Nível 3 estão agora incorporando essas necessidades ao mercado de automação de data centers, ao lado dos campi de hiperescala.
Crescente Demanda por Automação e Monitoramento em Data Centers de Hiperescala
O mercado de automação de data centers está sendo moldado por campi de hiperescala construídos em torno de blocos de automação modulares e pré-testados. Essa abordagem reduz a dependência de engenharia personalizada em cada local e suporta adições de capacidade em fases. Siemens, NVIDIA e Fluence publicaram uma arquitetura de referência em junho de 2026 para uma instalação de 136 MW com uma carga de TI de 100 MW. O design utilizou skids de média e baixa tensão testados em fábrica e alinhou a instalação com o NVIDIA DSX Vera Rubin. Fornecedores capazes de oferecer designs validados para sistemas de computação de hiperescala podem construir relacionamentos de aquisição de longo prazo. O modelo também dificulta a competição de fornecedores sem interoperabilidade comprovada e designs de referência testados em grandes projetos.
Metas de Eficiência Energética e Sustentabilidade em Instalações de Nível 3 e Nível 4
O mercado de automação de data centers é impulsionado por regulamentações de eficiência energética que tornam o controle automatizado um requisito de conformidade. A Alemanha exige que novos data centers comissionados a partir de julho de 2026 atinjam um valor de eficiência de uso de energia de 1,2 ou inferior. As instalações alemãs existentes devem cumprir limites de 1,5 até julho de 2027 e 1,3 até julho de 2030, com o descumprimento sujeito a multas de até EUR 100.000 (USD 112,87 mil). O Japão anunciou que novas instalações estabelecidas a partir do ano fiscal de 2029 devem atingir uma eficiência de uso de energia de 1,3 ou inferior, e que as obrigações de relatório agora se estendem aos operadores de inquilinos de nuvem. Esses requisitos ampliam a demanda por monitoramento e relatório de desempenho energético dos proprietários de instalações para os usuários de infraestrutura. A ASHRAE 90.4-2025 também incorporou emissões de gases de efeito estufa e consumo de água ao seu escopo, aumentando a importância dos sistemas de controle que rastreiam medidas ambientais.
Crescente Integração de PLCs e BMS em Sistemas de HVAC, Energia e Resfriamento
O mercado de automação de data centers está se beneficiando da integração de controladores lógicos programáveis e sistemas de gerenciamento predial. As instalações da era da IA precisam que os sistemas de resfriamento, HVAC e energia operem como uma camada de controle coordenada. A Emerson apresentou sua Plataforma de Automação DeltaV para Data Centers em 3 de agosto de 2026, combinando sistemas de controle distribuído e controladores lógicos programáveis em uma única arquitetura. Os operadores buscam cada vez mais sistemas que suportem nativamente Redfish, BACnet, Modbus, OPC UA, SNMP e APIs REST. Para o mercado de automação de data centers, esse suporte pode reduzir a necessidade de conversores de protocolo e facilitar a integração direta com plataformas de gerenciamento. Os sistemas de controle integrados também podem reduzir o tempo de instalação quando implantados em equipamentos de energia, mecânicos e térmicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Integração | -3.5% | Global, mais pronunciado em data centers de pequeno e médio porte e mercados emergentes | Médio prazo (2-4 anos) |
| Interoperabilidade Complexa em Sistemas de Múltiplos Fornecedores | -2.5% | Global, com maior atrito em instalações empresariais e de colocation com ambientes de fornecedores mistos | Longo prazo (≥ 4 anos) |
| Riscos de Cibersegurança Associados a Redes de Automação Conectadas | -1.5% | Global, mais agudo na América do Norte e Europa, onde a convergência de OT e TI está mais avançada | Médio prazo (2-4 anos) |
| Escassez de Pessoal Qualificado em Automação e Controles | -1.0% | Global, particularmente restritivo em mercados emergentes da Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Integração
Os altos custos de capital e integração continuam sendo uma restrição para o mercado de automação de data centers, especialmente fora das instalações de hiperescala e de Nível 3 ou superior. Uma implantação completa pode combinar controladores lógicos programáveis, controladores digitais diretos, sensores, SCADA e software de gerenciamento de infraestrutura de data centers com equipamentos legados. Os custos de integração podem equivaler a 15-25% do valor de aquisição de hardware quando sistemas de múltiplos fornecedores precisam de pontes de protocolo personalizadas. Os operadores alemães investiram EUR 3,5 bilhões (USD 3,95 bilhões) em edifícios e equipamentos técnicos em 2025, incluindo EUR 2,5 bilhões (USD 2,82 bilhões) em resfriamento, fornecimento de energia e outros sistemas prediais. No mercado de automação de data centers, os operadores menores têm menos oportunidades de distribuir esses gastos em campi muito grandes. A restrição aumenta a demanda por serviços recorrentes de monitoramento, manutenção e suporte, permitindo que os clientes realizem o trabalho de modernização em etapas.
Interoperabilidade Complexa em Sistemas de Múltiplos Fornecedores
O mercado de automação de data centers enfrenta desafios de interoperabilidade porque grandes instalações utilizam equipamentos de muitos fornecedores. Um local típico pode operar resfriadores, unidades CRAH, painéis de distribuição, fornecimentos de energia ininterrupta e painéis de geradores de 5 ou mais fabricantes. Esses sistemas podem usar protocolos proprietários ou padrões como BACnet, Modbus, SNMP e OPC UA. Uma camada de integração comum é necessária antes que o mercado de automação de data centers possa oferecer controle supervisório em todo o ambiente. O desafio se torna maior em um campus de 100 MW, onde milhares de endpoints podem criar problemas de compatibilidade de firmware e protocolo. Uma pesquisa publicada pela ISACA em 2025 observou que as conexões entre sistemas de TI e tecnologia operacional anteriormente separados introduzem superfícies adicionais de risco de segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente:
O Software Assume um Papel Maior nas AquisiçõesO hardware respondeu por 41,08% da participação do mercado de automação de data centers em 2026. Controladores lógicos programáveis, controladores digitais diretos, sensores e painéis de interface homem-máquina continuam sendo a base de controle físico para novas instalações. A demanda por hardware acompanha o atual ciclo de construção de hiperescala. O software está projetado para expandir a um CAGR de 32,79% de 2027 a 2032. O tamanho do mercado de software de automação de data centers é impulsionado por licenciamento recorrente, assinaturas de análise e serviços de otimização por IA.
O gerenciamento predial, SCADA, gerenciamento de infraestrutura de data centers e capacidades de gêmeo digital são cada vez mais entregues como suítes integradas conectadas à nuvem. A Vertiv apresentou seu gêmeo digital SmartRun dentro da estrutura NVIDIA Omniverse DSX em junho de 2026.[2] O lançamento demonstra que os gêmeos digitais estão se tornando parte dos requisitos normais de aquisição. Os serviços incluem design, consultoria, integração de sistemas, instalação, retrofit e modernização. O setor de automação de data centers também se beneficia quando os provedores conectam novos softwares a controles legados.



Por Tamanho do Data Center:
As Instalações de Hiperescala Definem o RitmoAs instalações de hiperescala estão projetadas para registrar um CAGR de 34,52% entre 2027 e 2032. Esses campi estão avançando do licenciamento para a construção e comissionamento à medida que os provedores de nuvem expandem a capacidade de IA. Instalações com mais de 5.000 servidores por sala de dados têm requisitos interconectados de energia, térmicos e de carga de trabalho. A automação em malha fechada está, portanto, se tornando um requisito operacional. O tamanho do mercado de automação de data centers para instalações de hiperescala está vinculado a projetos de várias centenas de megawatts que exigem sistemas de controle escaláveis.
Grandes data centers com carga de TI de 10 MW a 100 MW constituem outra base de demanda para campi de colocation e atualizações de nuvem privada empresarial. Eles buscam módulos de energia e controle pré-fabricados adequados a cronogramas de projetos de 6 a 12 meses. Instalações médias e pequenas estão começando a usar plataformas de controlador tudo-em-um mais acessíveis com integração de gerenciamento nativa. A análise da International Finance Corporation identificou crescimento de investimentos na Malásia, Indonésia, Brasil e México em 2026. Esses novos locais podem aplicar sistemas de controle modernos no comissionamento, em vez de conectá-los a equipamentos mais antigos já instalados.
Por Tipo de Nível:
A Demanda pelo Nível 4 Cresce com os Requisitos de ConfiabilidadeO Nível 3 deteve 55,27% da receita em 2026. Seu padrão de manutenção simultânea tornou-se uma especificação comum para campi de hiperescala e grandes instalações de colocation. Esse padrão exige capacidades sofisticadas de gerenciamento predial e SCADA para garantir que a manutenção possa ser realizada sem interromper o serviço. O Nível 4 está projetado para expandir a um CAGR de 34,01% de 2027 a 2032. O tamanho do mercado de automação de data centers para instalações de Nível 4 é sustentado por operadores de serviços financeiros, governo e IA soberana que exigem arquiteturas tolerantes a falhas.
Esses operadores buscam desempenho de disponibilidade de 99,995% ou superior. A CtrlS Datacenters obteve INR 7.000 crore (USD 742 milhões) da CPP Investments em junho de 2026 para o desenvolvimento de campus de hiperescala na Índia. As instalações de Nível 1 e Nível 2 respondem por uma parcela decrescente das novas aquisições de automação, mas ainda sustentam a demanda por retrofit. Sua grande base instalada na América do Norte e na Europa cria a necessidade de atualizações em etapas. Esse trabalho pode melhorar a visibilidade operacional enquanto os operadores mantêm os equipamentos legados em funcionamento.

Análise Geográfica
Mercado de Automação de Data Centers da América do Norte
A América do Norte deteve 39,24% da participação do mercado de automação de data centers em 2026. A região é ancorada pelo desenvolvimento de hiperescala no Norte da Virgínia, Phoenix, Noroeste do Pacífico, Kansas City e Atlanta. O mercado de automação de data centers se beneficia à medida que os grandes provedores de nuvem buscam cronogramas de implantação mais curtos. Fornecedores com designs modulares certificados e construções pré-testadas podem reduzir o tempo gasto no comissionamento no local. A Equinix investiu USD 36 milhões em melhorias de eficiência em 2025, incluindo resfriamento avançado e monitoramento inteligente, e melhorou sua eficiência média global anualizada de uso de energia em 5,3% em relação ao ano anterior.
A Europa tem forte demanda regulatória e grandes clusters de campus em Frankfurt, Amsterdã, Londres e Dublin. A expansão para a Suécia, Noruega e Finlândia reflete a busca por acesso a energia renovável. A Alemanha exige um valor de eficiência de uso de energia de 1,2 ou inferior para novas instalações comissionadas a partir de julho de 2026. Os operadores alemães investiram EUR 3,5 bilhões (USD 3,95 bilhões) em edifícios e equipamentos técnicos em 2025, à medida que a capacidade instalada atingiu 2.980 MW.
A Ásia-Pacífico está projetada para expandir a um CAGR de 33,37% de 2027 a 2032. Programas de IA soberana e comissionamento de campus na Índia, Japão, Malásia, Indonésia e Austrália sustentam a demanda da região. O Japão exige que as instalações existentes atinjam uma eficiência de uso de energia de 1,4 ou inferior até o ano fiscal de 2030, e que os novos data centers atinjam 1,3 ou inferior a partir do ano fiscal de 2029. A JERA, Dell Technologies e RHAELM anunciaram planos para um data center de IA de 400.000 kW no local da usina de Chiba da JERA em outubro de 2026.[3] A América do Sul está atraindo investimentos internacionais em infraestrutura por meio do Brasil e do México, enquanto os Emirados Árabes Unidos são um centro-chave de atividade no Oriente Médio e África.
Cenário Competitivo
Concentração do Mercado
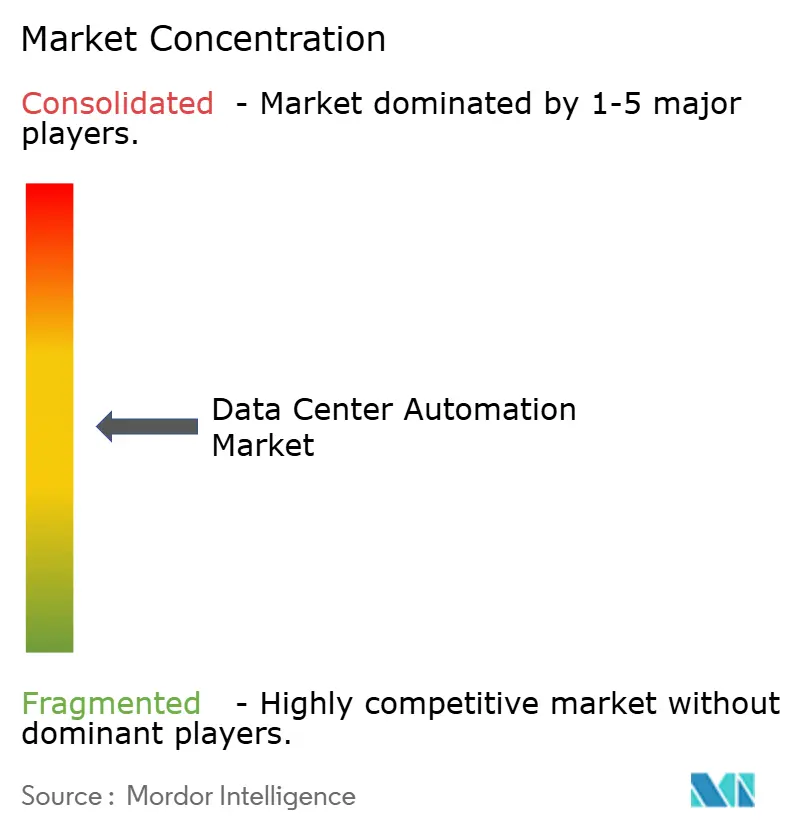
O mercado de automação de data centers é moderadamente consolidado no nível de plataforma. Siemens AG, Schneider Electric SE, ABB Ltd., Emerson Electric Co., Honeywell International e Johnson Controls International competem por meio de portfólios de hardware, software e serviços. Sua posição depende do alinhamento com os equipamentos e modelos operacionais de hiperescala. A Schneider Electric e o Hon Hai Technology Group, também conhecido como Foxconn, anunciaram uma colaboração estratégica em 2026.[4] A colaboração combinou as capacidades de computação da Foxconn com os sistemas de energia, resfriamento e gerenciamento de energia da Schneider Electric.
A ABB anunciou seu sistema HiPerGuard 34,5 kV no Data Center World Washington em 2026. O produto obteve a certificação UL 9540 e oferece 98% de eficiência operacional ao eliminar 1 estágio de conversão de tensão. A ABB afirmou que cada ponto percentual de ganho de eficiência em uma instalação de 100 MW pode se traduzir em USD 880.000 em economias anuais. A Schneider Electric também apresentou painéis de distribuição de média tensão definidos por software em setembro de 2026 e os implantou com a Equinix. Essas ações trazem diferenciação por software a equipamentos que historicamente eram adquiridos principalmente como hardware.
O mercado de automação de data centers tem oportunidades abertas no mercado intermediário da Ásia-Pacífico, especialmente no Japão, Índia, Malásia e Indonésia. Os projetos de retrofit na América do Norte e na Europa também oferecem demanda proveniente de parques de equipamentos envelhecidos. A Netris captou USD 15 milhões em financiamento da Série A em junho de 2026 para automatizar o provisionamento de redes abaixo de clusters de GPUs. Os especialistas podem competir em áreas focadas, mas os fornecedores de plataforma têm vantagens quando os clientes precisam de integração comprovada de múltiplos sistemas.
Líderes do Setor de Automação de Data Centers
-
VMware Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Data Center Empresas cobertas neste relatório
- Siemens AG
- Schneider Electric SE
- Rockwell Automation, INC.
- ABB LTD.
- Mitsubishi Electric Corporation
- Honeywell International INC.
- Emerson Electric Co.
- Omron Corporation
- Delta Electronics, INC.
- Johnson Controls International PLC
- Phoenix Contact
- Eaton Corporation PLC
- WAGO
- Beckhoff Automation GmbH & Co. KG
- B&R Industrial Automation GmbH (ABB LTD.)
Líderes do Setor de Automação de Data Centers
O mercado de automação de data center é moderadamente concentrado, com gigantes de infraestrutura legada como Cisco, VMware (Broadcom) e Microsoft competindo com especialistas focados. A consolidação está remodelando o campo: os provedores estabelecidos buscam aquisições que adicionam capacidades de infraestrutura como código, telemetria de loop fechado ou mecanismos de desempenho de IA. As parcerias estratégicas — exemplificadas por colaborações entre fornecedores de software de automação e proprietários hyperscale — entregam pilhas validadas que encurtam os ciclos de implantação dos clientes.
As empresas emergentes visam nichos de alto crescimento, incluindo redes baseadas em intenção, automação de conformidade e otimização de energia. Os provedores de nuvem hyperscale incorporam camadas de automação proprietárias em seus portfólios de IaaS, agrupando a orquestração como parte intrínseca dos serviços de computação e armazenamento, o que pressiona os fornecedores de software independentes a se diferenciarem pelo alcance multinuvem e pela interoperabilidade local. Os roteiros tecnológicos enfatizam algoritmos de aprendizado de máquina que preveem falhas de componentes, preveem gargalos de capacidade e recomendam agendamento de cargas de trabalho com consciência energética. Os fornecedores capazes de traduzir esses insights em economias de opex demonstráveis e métricas de sustentabilidade estão posicionados para expandir sua participação.
A competição também é moldada pela escassez de talentos: os fornecedores que oferecem serviços gerenciados de automação prontos para uso ou proposições de automação como serviço reduzem o ônus de contratação dos clientes e aceleram o tempo de geração de valor. Os fabricantes de hardware agora agrupam chips de telemetria inteligente, tornando seus equipamentos prontos para "conectar e automatizar" e aprofundando o bloqueio do ecossistema. Os próximos anos provavelmente verão uma bifurcação entre plataformas de orquestração de pilha completa e cadeias de ferramentas altamente modulares, com os compradores selecionando arquiteturas que melhor se adequam à maturidade organizacional e à postura de conformidade.
Escopo do Relatório Global do Mercado de Automação de Data Centers
As obrigações de transparência em energia e água, o aumento das densidades de racks de IA e os modelos operacionais de múltiplos locais estão abrindo espaço para plataformas de automação que unificam a orquestração de TI com o controle de instalações e os relatórios de conformidade. Na UE, os requisitos de relatório sob o Regulamento Delegado da Comissão (UE) 2024/1364 aumentam o valor do monitoramento contínuo, verificações automatizadas de qualidade de dados e relatórios com reconhecimento de inquilinos para operadores de colocation, criando demanda por software capaz de conectar a telemetria no estilo DCIM com infraestrutura como código, aplicação de políticas e trilhas de auditoria. A padronização também reduz o atrito de integração para ambientes de múltiplos fornecedores, com ISO/IEC TS 8236-1:2025 e ISO/IEC TS 8236-2:2025 fornecendo uma estrutura de KPIs para provisionamento e planejamento de capacidade, e ISO/IEC TS 22237-31:2026 definindo KPIs de resiliência que podem ser incorporados em runbooks automatizados e governança de nível de serviço.
Uma segunda área de oportunidade é a transição para maior autonomia nas operações físicas, onde os loops de controle se expandem de alarmes básicos baseados em limites para otimização preditiva por modelo em resfriamento, energia e fluxo de ar. Pilotos reais e lançamentos de produtos durante 2026 reforçam essa direção: o Ministério de Energia e Infraestrutura dos Emirados Árabes Unidos, a Khazna Data Centers, a Agility e a Phaidra lançaram um piloto de eficiência por IA para implantar controle de IA nos campi selecionados da Khazna, e os fornecedores introduziram plataformas focadas em autonomia para operações contínuas de instalações, incluindo PassiveLogic Level 3 Autonomy e automação agêntica Noda para operações prediais. Ao mesmo tempo, os compradores empresariais e de hiperescala estão convergindo para interfaces de infraestrutura programáveis (como DMTF Redfish) e iniciativas de gestão de qualidade (trabalho da TIA no padrão Data Center Excellence, DCE 9000) para reduzir integrações personalizadas, apoiando um movimento mais amplo em direção à automação em malha fechada com prioridade para API em camadas de computação, rede, armazenamento e instalações.
Oportunidades de mercado e perspectivas futuras
As obrigações de transparência em energia e água, o aumento das densidades de racks de IA e os modelos operacionais multissite estão abrindo espaço em branco para plataformas de automação que unificam a orquestração de TI com o controle de instalações e os relatórios de conformidade. Na UE, os requisitos de relatório previstos no Regulamento Delegado (UE) 2024/1364 da Comissão aumentam o valor do monitoramento contínuo, das verificações automatizadas de qualidade de dados e dos relatórios sensíveis ao locatário para operadores de colocation, criando demanda por software capaz de conectar telemetria do tipo DCIM com infraestrutura como código, aplicação de políticas e trilhas de auditoria. A padronização também reduz o atrito de integração para parques multifornecedores, com as normas ISO/IEC TS 8236-1:2025 e ISO/IEC TS 8236-2:2025 fornecendo uma espinha dorsal de KPIs para provisionamento e planejamento de capacidade, e a norma ISO/IEC TS 22237-31:2026 definindo KPIs de resiliência que podem ser incorporados em runbooks automatizados e governança de níveis de serviço.
Uma segunda área de oportunidade é a transição para maior autonomia nas operações físicas, em que os laços de controle se expandem de alarmes básicos baseados em limiares para otimização preditiva por modelos em refrigeração, energia e fluxo de ar. Pilotos reais e lançamentos de produtos ao longo de 2026 reforçam essa direção: o Ministério de Energia e Infraestrutura dos Emirados Árabes Unidos, a Khazna Data Centers, a Agility e a Phaidra lançaram um piloto de eficiência com IA para implantar controle por IA em campi selecionados da Khazna, e fornecedores introduziram plataformas focadas em autonomia para operações contínuas de instalações, incluindo a PassiveLogic Level 3 Autonomy e a automação agêntica da Noda para operações de edifícios. Ao mesmo tempo, compradores empresariais e de hiperescala estão convergindo para interfaces programáveis de infraestrutura (como o DMTF Redfish) e iniciativas de gestão da qualidade (o trabalho da TIA sobre o padrão Data Center Excellence, DCE 9000) para reduzir integrações personalizadas, apoiando um movimento mais amplo em direção à automação API-first e de ciclo fechado nas camadas de computação, rede, armazenamento e instalações.
Desenvolvimentos industriais recentes em Mercado de Automação de Data Center
- Junho de 2026: a Cisco apresentou o Cisco Cloud Control na Cisco Live como uma plataforma unificada para humanos e agentes de IA gerenciarem e automatizarem infraestrutura de TI, com integrações que abrangem os principais ecossistemas de nuvem, como AWS e Microsoft. O lançamento reforça uma mudança da automação em nível de tarefa para operações agênticas, em que fluxos de trabalho entre domínios (rede, segurança e observabilidade) podem ser coordenados por meio de um único plano de controle.
- Maio de 2026: a Broadcom anunciou o VMware Cloud Foundation 9.1 posicionado para IA em produção e destacou operações de frota automatizadas capazes de escalar até 5.000 hosts. Isso fortalece o papel da automação de nuvem privada em implantações de IA ao empacotar gestão de ciclo de vida, controle de políticas e consistência operacional na plataforma de virtualização central que muitas empresas já utilizam.
- Abril de 2024: a IBM anunciou planos de adquirir a HashiCorp para combinar os fluxos de trabalho de infraestrutura como código da HashiCorp com as capacidades de nuvem híbrida e automação da IBM. O plano de aquisição aprofunda a consolidação em torno das cadeias de ferramentas de automação e acelera os esforços dos fornecedores em oferecer controles integrados de provisionamento, governança e conformidade em ambientes híbridos.
Mercado de Automação de Data Center Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de automação de data center abrange as receitas provenientes de software e serviços relacionados que automatizam o provisionamento, o monitoramento, a orquestração e as operações baseadas em políticas em computação, armazenamento e redes em data centers.
Exclusões de escopo: Excluímos a construção e o equipamento de data centers, as vendas de hardware de instalações e as taxas de hospedagem gerenciada pura ou aluguel de colocation que não estejam vinculadas ao uso de software de automação.
Visão Geral da Segmentação
- Por Solução
- Automação de Servidores
- Automação de Redes
- Automação de Armazenamento/Banco de Dados
- Orquestração e Gerenciamento de Configuração
- Gerenciamento de Desempenho e Conformidade
- Por Tipo de Nível de Data Center
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Modo de Implantação
- Local
- Nuvem
- Por Tipo de Data Center
- Provedores Hyperscale/Provedores de Servidores em Nuvem
- Provedores de Colocation
- Empresarial e Borda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Singapura
- Austrália
- Malásia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Chile
- Argentina
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a estabelecer definições claras e a coletar os indicadores de referncia utilizados para construir o modelo de mercado. Consultamos fontes públicas sem acesso restrito, como a Agência Internacional de Energia para o contexto de demanda de eletricidade, a Administração de Informações de Energia dos EUA para a direção dos preços de energia, a União Internacional de Telecomunicações para indicadores de internet e tráfego, e o Banco Mundial para indicadores macroeconômicos e de investimento que influenciam a atividade de construção de data centers.
Também utilizamos fontes como portais de estatísticas alfandegárias e de comércio para sinais de alto nível de importação e exportação vinculados aos fluxos de equipamentos de data center, periódicos revisados por pares para melhores práticas de automação e operações, e sites de associações de data centers para terminologia e temas de adoção. Para verificar a direção dos fornecedores, analisamos registros na SEC, relatórios anuais e apresentações para investidores, e complementamos com assinaturas pagas para dados financeiros e inteligência de empresas, notícias e dados financeiros, e bases de dados de patentes. As fontes listadas aqui são meramente ilustrativas, e utilizamos referências públicas e pagas adicionais para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar como os compradores definem automação, quais módulos são comumente implantados e como os preços variam com a escala, o modo de implantação e as necessidades de suporte. Conversamos com operadores, integradores e especialistas em soluções na APAC, EMEA e nas Américas para preencher lacunas da pesquisa documental e reverificar premissas antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 44% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Participantes menores: 15% | Gerentes: 57% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma construção de cima para baixo que reconstrói o gasto endereçável vinculando as necessidades de operações de data center à adoção de software e serviços de automação em ambientes empresariais, de colocation, de hiperescala e de borda. O conjunto de demanda foi moldado com base em indicadores práticos, como adições de capacidade de data center, atividade de expansão em nuvem e colocation, uso de virtualização de cargas de trabalho e contêineres, intensidade típica de gastos com software por tipo de instalação e a divisão entre automação entregue localmente e via nuvem.
Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima. Essas verificações incluíram divisões de receita de fornecedores amostrados, verificações de canal com integradores e verificações simples de volume de módulos multiplicado pelo preço médio de venda para funções de automação comuns. Quando as divisões diretas não estavam disponíveis, preenchemos as lacunas por meio de benchmarking de pares de módulos de automação similares e, em seguida, aplicamos índices de captura conservadores revisados em entrevistas.
As previsões foram produzidas por meio de análise de cenários ancorada em perspectivas de capacidade e carga de trabalho, ajustadas para mudanças esperadas de preços e embalagem. Insumos como a adoção de AIOps, restrições de pessoal em equipes de operações, programas de eficiência energética e ciclos de atualização de plataformas de orquestração foram utilizados como alavancas direcionais, e o caminho final da previsão foi alinhado ao que os respondentes descreveram como orçamentos executáveis.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, incluindo o ritmo de crescimento da capacidade de data centers, grandes anúncios de expansão de nuvem e colocation, e a direção das receitas de software reportadas em registros públicos relevantes. Quando um salto ou queda acentuada aparecia sem suporte desses sinais, revisitávamos as premissas subjacentes e realizávamos acompanhamentos direcionados para confirmar se a mudança era temporária ou estrutural.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas para que as premissas unitárias, o tratamento de moedas e os totais regionais permaneçam consistentes ao longo dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas por eventos relevantes, como mudanças de preços, alterações regulatórias nos relatórios ou mudanças significativas nos padrões de implantação. Imediatamente antes da entrega, um analista realiza uma revisão final para garantir que a visão mais recente e atualizada esteja refletida.
Tamanho do Mercado Global de Automação de Data Center da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Valores de mercado diferentes para automação de data center frequentemente aparecem mesmo quando o nome do tema parece semelhante. A variação geralmente decorre de diferenças na forma como cada publicador define automação, no ano de referência e em como as premissas de adoção e precificação são incorporadas à previsão.
Alguns valores publicados incluem gastos operacionais mais amplos, incluindo serviços gerenciados e categorias relacionadas a instalações que ficam ao lado do software. Para a Mordor Intelligence, a receita é contabilizada apenas quando está vinculada a software de automação e orquestração integrada utilizada para provisionar, monitorar e otimizar recursos de computação, armazenamento e rede. A construção de instalações, o hardware independente e as taxas de aluguel de rack estão fora do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,51 bilhões de USD (2026) | |
| Consultoria Global A | 11,61 bilhões de USD (2025) | O valor é declarado para um ano anterior, e a descrição pública do escopo é de alto nível, o que pode alterar quais módulos e elementos de serviço são contabilizados e como a progressão do preço médio de venda é aplicada. |
| Publicador do Setor B | 12,09 bilhões de USD (2025) | O dimensionamento está ancorado em categorias de soluções (armazenamento, rede, servidor), o que pode gerar dupla contagem de camadas de orquestração sobrepostas quando as plataformas são agrupadas, e utiliza um ano base diferente para premissas de moeda e adoção. |
A comparação indica que a seleção do ano base e o tratamento do escopo para plataformas agrupadas versus serviços adjacentes explicam a maior parte da variação. Com regras de inclusão claras e verificações repetíveis em relação ao crescimento da capacidade e aos sinais de adoção, o número final permanece rastreável entre regiões e ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de data centers?
O setor foi avaliado em 20,51 bilhões de USD em 2026 e está projetado para atingir 89,56 bilhões de USD até 2032.
O que está impulsionando a demanda por automação de data centers?
As cargas de trabalho de IA e computação de alto desempenho aumentam a necessidade de sistemas coordenados de energia, resfriamento e controle. Os requisitos de eficiência energética também sustentam a adoção.
Qual componente tem a maior participação?
O hardware deteve 41,08% da receita em 2026, pois controladores lógicos programáveis, controladores, sensores e painéis de interface continuam sendo equipamentos essenciais para as instalações.
Qual tipo de instalação está se expandindo mais rapidamente?
As instalações de hiperescala estão projetadas para expandir a um CAGR de 34,52% até 2032, à medida que os grandes campi focados em IA avançam para a construção e o comissionamento.
Qual região lidera o setor de automação de data centers?
A América do Norte deteve 39,24% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 33,37% até 2032.
Por que as instalações de Nível 4 precisam de automação avançada?
Os locais de Nível 4 precisam de operações tolerantes a falhas e totalmente redundantes, que exigem controle predial coordenado
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Serviços para Data Centers Serviços geridos no mercado global, abrangendo serviço, tier e setor de utilizador final.
- Mercado de Data Centers de IA da Coreia do Sul Instalações de IA da Coreia do Sul, divididas por tipo de instalação, componente e tier.
- Mercado de Serviços Gerenciados de Data Centers Serviços gerenciados no mercado global, cobrindo tipo de serviço, modelo de implantação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da Espanha Demanda por instalações de IA na Espanha, cobrindo tipo de instalação, componente e tier.
- Mercado de Construção para Data Center da Itália Construção na Itália, dividida por tier, tipo de instalação e infraestrutura.
- Mercado de Redes para Data Centers da Itália Demanda por redes na Itália, abrangendo componente, usuário final e tipo de data center.
- Mercado de Data Centers Hyperscale da Espanha Sites hyperscale na Espanha, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale da Itália Os sites hyperscale da Itália, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers de Inteligência Artificial (IA) da Alemanha Instalações de IA na Alemanha, divididas por tipo de instalação, componente e tier.
- Mercado de Redes de Data Center da Coreia do Sul Demanda por redes na Coreia do Sul, cobrindo componente.