
Tamanho e Participação do Mercado de Modernização de Legado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 29.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 66.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
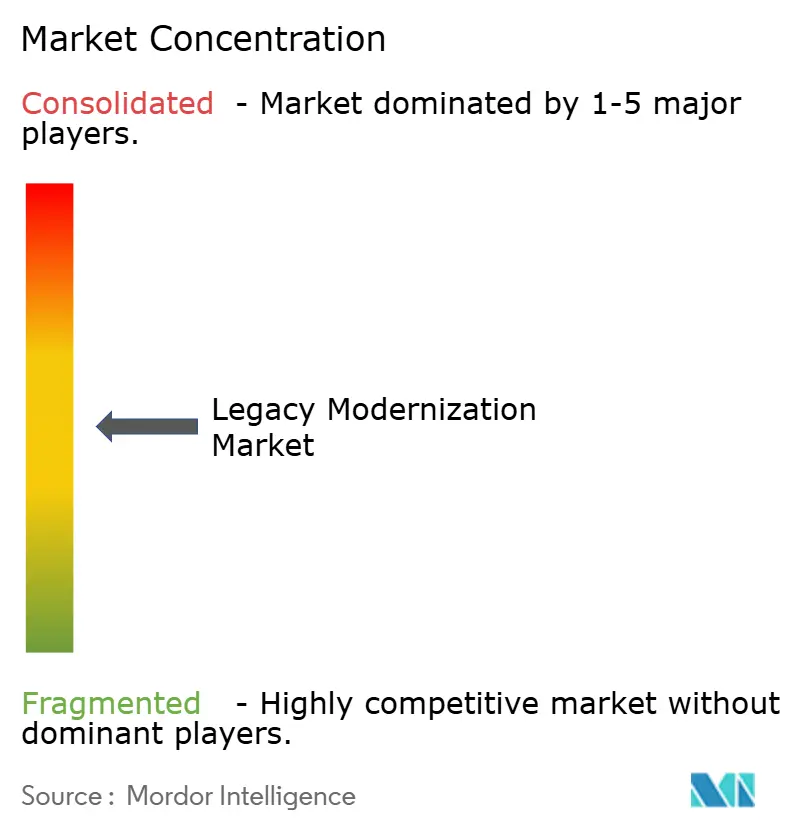
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Modernização de Legado por Mordor Intelligence
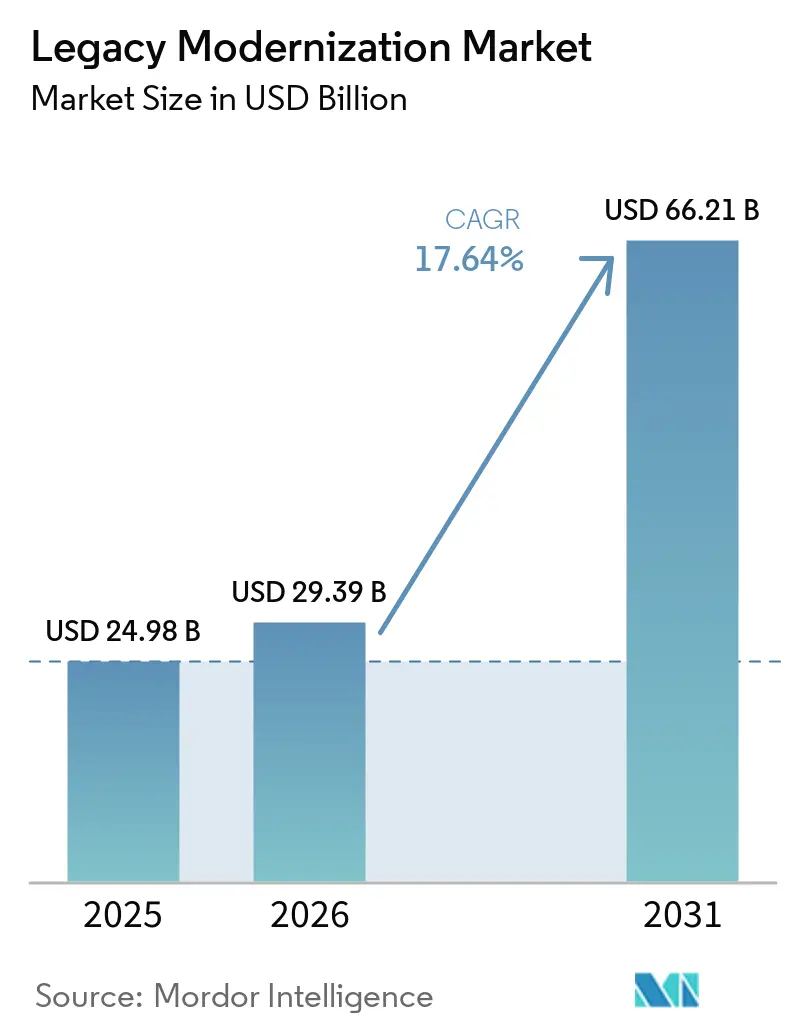
O tamanho do Mercado de Modernização de Sistemas Legados deverá crescer de 24,98 bilhões de USD em 2025 para 29,39 bilhões de USD em 2026 e tem previsão de atingir 66,21 bilhões de USD até 2031 a um CAGR de 17,64% no período 2026-2031.
O aumento acentuado sublinha a urgência de resolver a crescente dívida técnica, ao mesmo tempo que se desbloqueia a agilidade nativa em nuvem e as eficiências impulsionadas por inteligência artificial. Os mandatos regulatórios que exigem relatórios digitais resilientes e em tempo real pressionam as organizações a agir, enquanto as pressões competitivas recompensam as empresas que transitam da manutenção reativa para a rearquitetura proativa. O domínio da implantação em nuvem, o rápido progresso na conversão de código assistida por GenAI e o fluxo constante de capital para abordagens de rearquitetura redefinem coletivamente as prioridades de investimento em todos os principais segmentos verticais. À medida que a modernização se acelera, os compromissos liderados por serviços permanecem fundamentais, pois as empresas requerem expertise de domínio que mitigue a exposição ao risco de negócio durante janelas complexas de transição. As parcerias entre integradores de sistemas e provedores de nuvem em hiperescala reforçam ainda mais o momentum, combinando profundo conhecimento do setor com capacidades de plataforma escaláveis.
Principais Conclusões do Relatório
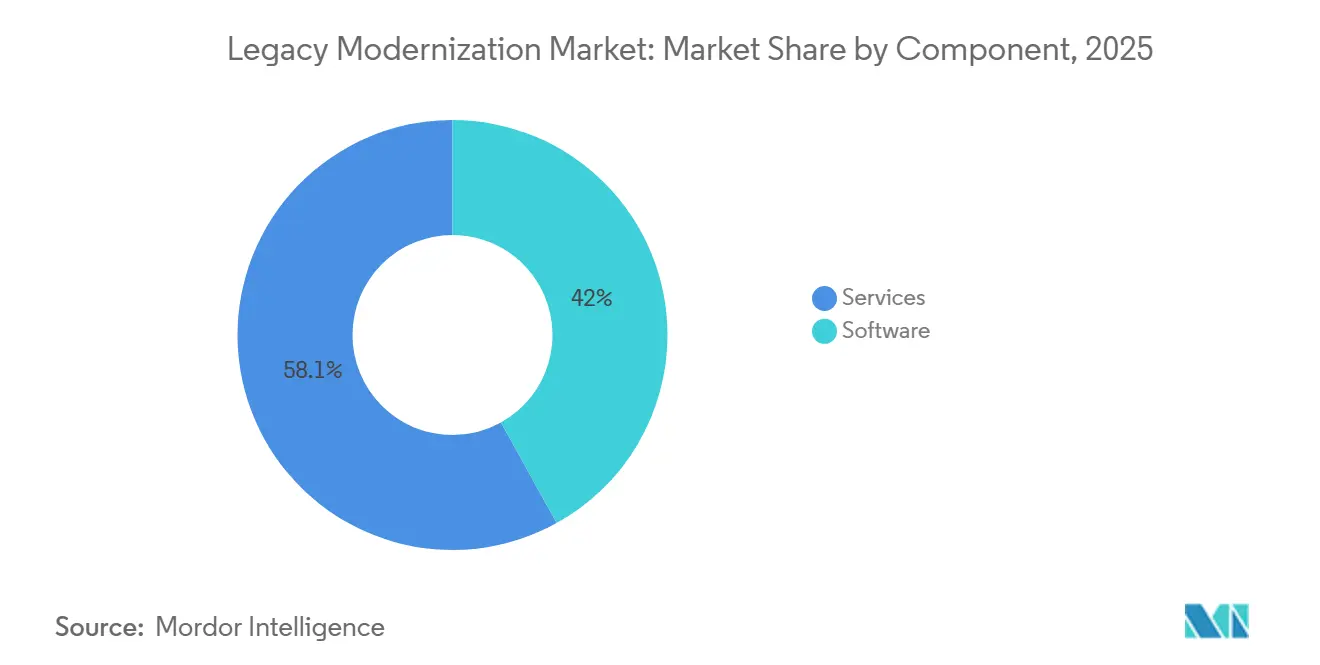
- Por componente, Serviços liderou com 58,05% da participação no mercado de modernização de sistemas legados em 2025; o software tem previsão de registar um CAGR de 18,09% até 2031.
- Por tipo de implantação, os modelos em nuvem capturaram 67,10% da participação de receita no mercado de modernização de sistemas legados em 2025, enquanto as arquiteturas híbridas e cloud-first avançam conjuntamente a um CAGR de 19,98% até 2031.
- Por abordagem de modernização, a Replataformação deteve 31,85% da participação no tamanho do mercado de modernização de sistemas legados em 2025; a rearquitetura tem projeção de expansão a um CAGR de 22,74% entre 2026-2031.
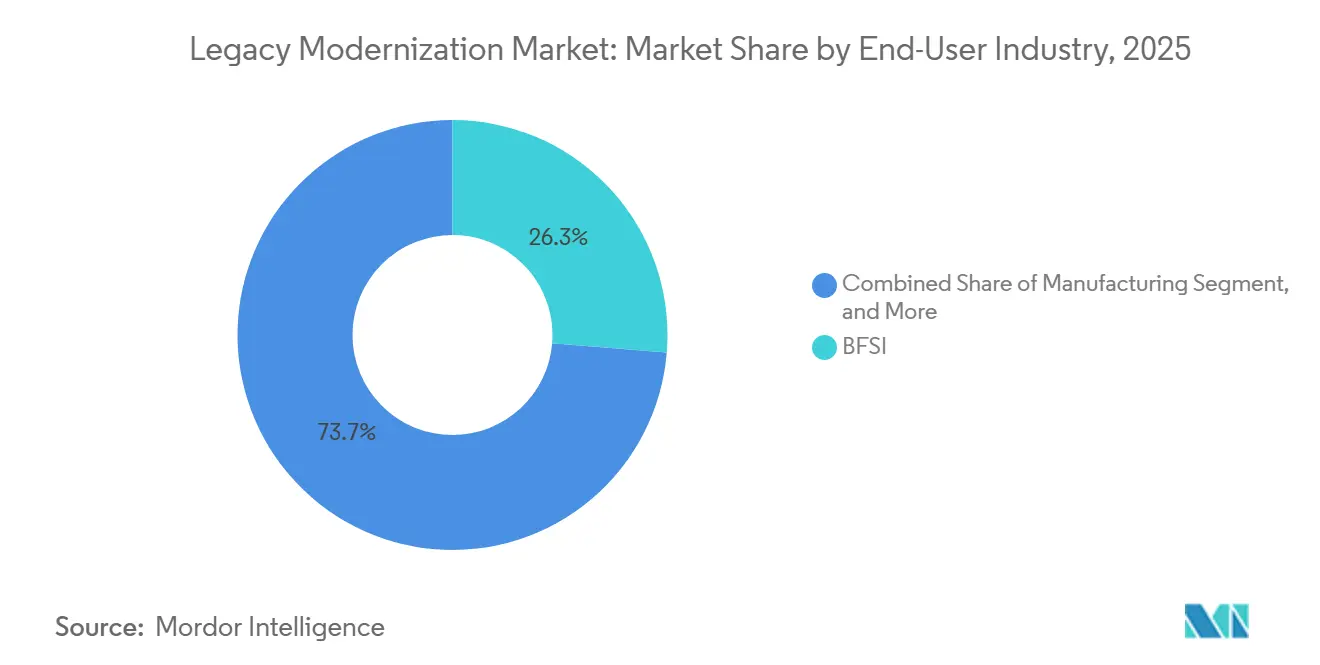
- Por setor de utilizador final, o BFSI representou 26,30% da participação no tamanho do mercado de modernização de sistemas legados em 2025, enquanto as aplicações de saúde estão definidas para crescer a um CAGR de 20,19% até 2031.
- Por tamanho de organização, as grandes empresas retiveram 65,10% da participação no mercado de modernização de sistemas legados em 2025; as pequenas e médias empresas estão a progredir a um CAGR de 19,52% no mesmo período.
- Por geografia, a América do Norte ocupou 37,05% da receita total de 2025; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 18,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Imperativo de agilidade nativa em nuvem | +3.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescente dívida técnica de COBOL e mainframes | +2.8% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Pressão regulatória por resiliência digital | +2.1% | Global, com marcos da UE e dos EUA | Curto prazo (≤ 2 anos) |
| Aumento na conversão de código assistida por GenAI | +4.3% | Global, adoção inicial na América do Norte e APAC | Médio prazo (2 a 4 anos) |
| Mandatos de redução de carbono em centros de dados | +1.8% | UE e Califórnia inicialmente, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Prazos de harmonização de sistemas por fusões e aquisições | +2.5% | Global, concentrado em BFSI e saúde | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Imperativo de Agilidade Nativa em Nuvem
As empresas estão abandonando progressivamente as arquiteturas monolíticas porque tais sistemas não conseguem oferecer a escalabilidade elástica, a orientação a microsserviços ou a interoperabilidade com prioridade para API que os produtos digitais voltados ao cliente agora exigem. Um acordo multi-nuvem de USD 1,1 bilhão entre Microsoft e Coca-Cola exemplifica como marcas globais financiam modernizações agressivas para suportar pipelines de implantação contínua e alcance mundial[1]. Ao adotar a orquestração de contêineres e a execução sem servidor, as empresas reduzem os ciclos de lançamento de meses para dias, possibilitando personalização em tempo quase real e tomada de decisões orientada por dados. A trajetória se intensifica à medida que os desafiantes digitais corroem as posições de mercado dos incumbentes com iterações de produtos mais rápidas. Consequentemente, o mercado de modernização de legado observa preferência sustentada pela re-arquitetura completa em detrimento dos movimentos incrementais de migração direta.
Crescente Dívida Técnica de Patrimônios COBOL e de Mainframe
Os gastos anuais de manutenção em patrimônios COBOL envelhecidos agora superam o investimento em modernização em muitos grandes bancos e seguradoras, um padrão vividamente destacado pelo "penhasco de 2025" do Japão, que sinaliza risco sistêmico à medida que desenvolvedores veteranos se aposentam. O trabalho da Fujitsu com a Toyota, que reduziu o tempo de atualização do sistema em 50% por meio de transformação habilitada por GenAI, comprova que substituir bases de código frágeis é muito mais barato do que perpetuá-las. Com componentes e competências escassos, cada ano de ação adiada agrava o risco operacional e as curvas de custo. Como resultado, os conselhos de administração tratam cada vez mais a modernização como uma prioridade central de resiliência, e não como um projeto de TI, impulsionando assim a demanda de longo prazo pelo mercado de modernização de legado.
Pressão Regulatória por Relatórios Digitais e Resiliência
Novos regimes de supervisão obrigam bancos, redes de saúde e agências públicas a demonstrar integridade de dados em tempo real e recuperação de desastres. A Diretiva de Eficiência Energética da UE, por exemplo, obriga os operadores de centros de dados a instalar monitoramento avançado que a infraestrutura legada não consegue suportar. Em paralelo, os órgãos de supervisão bancária dos EUA exigem relatórios de risco instantâneos, incentivando data lakes nativos em nuvem e fluxos de trabalho de conformidade automatizados. As penalidades por não conformidade frequentemente superam os gastos com modernização, de modo que muitos conselhos aceleram os investimentos para evitar multas. Esse vento regulatório favorável alimenta diretamente os pipelines de serviços dentro do mercado de modernização de legado.
Aumento nas Ferramentas de Conversão de Código Assistidas por GenAI
Experimentos da IBM indicam que o GenAI pode reduzir os custos de modernização de mainframe em até 70% por meio de descoberta automatizada de código, mapeamento de dependências e conversão. O Smart AI Agent da NTT DATA apresenta benefícios semelhantes ao elevar bots de RPA legados a agentes inteligentes e autoaprendizes que reduzem drasticamente a latência de processos nas áreas de saúde e automotiva. Essas plataformas preservam a lógica de negócios incorporada enquanto produzem bases de código mais limpas e prontas para a nuvem, encurtando assim os prazos e reduzindo os requisitos de qualificação. À medida que os modelos de licenciamento se tornam baseados em consumo, empresas menores adquirem capacidades antes reservadas a orçamentos das Fortune 500, ampliando o universo endereçável para o mercado de modernização de legado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo inicial de migração e risco de negócios | -2.1% | Global, mais agudo para PMEs | Curto prazo (≤ 2 anos) |
| Escassez de especialistas em linguagens legadas | -1.8% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Regras de nuvem soberana e residência de dados | -1.5% | UE, China, Índia | Médio prazo (2 a 4 anos) |
| Aprisionamento de licença de cargas de trabalho de ISV de nicho | -1.2% | Global, especialmente em setores regulados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial de Migração e Risco de Negócios
Os orçamentos de modernização geralmente cobrem nova infraestrutura, ferramentas, integração, requalificação da força de trabalho e programas detalhados de gestão de mudanças. A Legal and General comprometeu-se com uma saída de centro de dados de sete anos com a Kyndryl, sublinhando os desembolsos de capital necessários mesmo quando os ganhos com energia verde compensam as despesas operacionais. Qualquer interrupção em aplicações de missão crítica de folha de pagamento, sinistros ou negociação durante a transição pode se traduzir em penalidades financeiras ou erosão de marca. Consequentemente, o mercado de modernização de legado deve continuamente oferecer estruturas de mitigação de riscos, planos de implantação em fases e termos comerciais baseados em resultados para tranquilizar conselhos hesitantes.
Escassez de Especialistas em Linguagens Legadas
O pool global de programadores COBOL vem encolhendo há uma década, inflacionando as diárias de consultoria e prolongando os cronogramas de projetos. As universidades raramente ensinam currículos orientados a mainframe, e o conhecimento frequentemente está incorporado em anotações pessoais não estruturadas. Sem uma transferência estruturada, a lógica crítica pode ser perdida durante a transição de pessoal, comprometendo os prazos de modernização. Os fornecedores agora registram artefatos de conhecimento e aplicam construtores de documentação com IA para suprir a lacuna de competências, mas a escassez ainda freia a velocidade de curto prazo dentro do mercado de modernização de legado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Dominam Transformações ComplexasOs Serviços controlaram 58,05% do mercado de modernização de sistemas legados em 2025, uma liderança enraizada na natureza personalizada dos programas de transformação plurianuais. O mapeamento consultivo de roteiros, a modelagem de ROI, a integração de sistemas e a transformação gerida convergem para reduzir o risco de migrações que tocam registos financeiros, registos de pacientes ou sistemas fiscais nacionais. As ferramentas automatizadas aumentam a produtividade, mas as empresas ainda dependem de especialistas de domínio para orquestrar transições faseadas que salvaguardam a continuidade do negócio.
O Software, embora menor, está a acelerar a um CAGR de 18,09%. Analisadores de código com aumento de IA, descobridores de dependências e geradores automatizados de pipelines estão agora incorporados em suites de plataforma como serviço. O tamanho do mercado de modernização de sistemas legados para software tem previsão de se ampliar à medida que os modelos de subscrição eliminam grandes taxas de licença e permitem a adoção gradual. A dinâmica fomenta laços mais estreitos entre parceiros SI e ISVs que oferecem conjuntamente resultados empacotados.

Por Tipo de Implantação:
A Transformação em Nuvem AceleraOs modelos em nuvem capturaram 67,10% da participação no mercado de modernização de sistemas legados em 2025. As empresas favorecem infraestruturas públicas ou multi-nuvem que oferecem elasticidade, alcance global e serviços de segurança geridos sem despesas de capital. Os requisitos regionais para cargas de trabalho sensíveis produzem padrões híbridos, mas mesmo estas arquiteturas encaminham telemetria para motores de análise em nuvem pública para desbloquear insights de dados.
O tamanho do mercado de modernização de sistemas legados associado a implantações exclusivamente em nuvem pública está a expandir-se a um CAGR de 19,98%, auxiliado pelo crescimento contínuo das regiões de hiperescala e acordos de interligação, como a expansão "base de dados no Azure" da Microsoft-Oracle que agora abrange 15 zonas globais. Fornecedores financeiros, de jogos e de saúde aproveitam a capacidade de expansão para cargas de trabalho sazonais, garantindo a conformidade regulatória através de regiões soberanas ou enclaves de computação confidencial.
Por Abordagem de Modernização:
A Re-Arquitetura Ganha ImpulsoA re-arquitetura supera todas as outras estratégias com um CAGR de 22,74% porque as empresas agora percebem que a agilidade de longo prazo surge apenas quando a lógica central migra para microsserviços e designs orientados a domínio. Embora a re-plataformação tenha retido 31,85% de participação do tamanho do mercado de modernização de legado em 2025, ela é cada vez mais uma fase de transição em direção a uma refatoração mais profunda.
As cadeias de ferramentas que automatizam a extração de limites de serviço e a decomposição de esquemas elevam as taxas de sucesso da re-arquitetura. O Centro de Excelência em Modernização de Mainframe da Kyndryl, construído na Amazon Web Services na Malásia, combina essas ferramentas com amplo conhecimento de mainframe, reduzindo o tempo decorrido do projeto enquanto mantém os SLAs de missão crítica. Onde as cargas de trabalho não são diferenciadoras, as substituições por SaaS prontas para uso reduzem custos e aceleram a execução, liberando orçamento para reescritas de lógica de domínio de alto valor.
Por Setor do Usuário Final:
A Saúde Lidera a Transformação DigitalA área da saúde tem projeção de crescer a um CAGR de 20,19%, à medida que os mandatos de registos eletrónicos de saúde e a adoção da telemedicina exigem plataformas interoperáveis e em tempo real. Fornecedores como a Kaleida Health pouparam entre 5 e 10 milhões de USD ao consolidar sistemas isolados e melhorar a experiência do paciente através de portais unificados. Os benefícios do mercado de modernização de sistemas legados, como as estruturas de conformidade HIPAA ou GDPR, requerem trilhas de auditoria imutáveis e controlos de acesso a dados granulares.
O BFSI, embora se expanda mais lentamente, ainda representa a maior fatia de receita, pois os enormes volumes de transações, a triagem de sanções geopolíticas e os modelos de risco Basileia IV impõem a modernização da banca central e dos mercados de capitais. O setor manufatureiro, o retalho e as telecomunicações mantêm pipelines estáveis à medida que implementam gémeos digitais, comércio omnicanal e orquestração de borda 5G, todos dependentes de back-ends recentemente modulares.
Por Tamanho de Organização:
As PMEs Aceleram a AdoçãoAs grandes empresas comandaram 65,10% da receita em 2025, mas as PMEs estão a fechar a diferença ao crescer a um CAGR de 19,52%. Os preços por consumo, os modelos sem servidor e as plataformas de baixo código eliminam as barreiras que antes restringiam a modernização a empresas com recursos financeiros elevados. Uma PME pode criar um ambiente de desenvolvimento, executar um analisador automatizado de COBOL e pagar apenas pelos minutos de processamento, transferindo os gastos para despesas operacionais.
Ainda assim, o setor de modernização de sistemas legados observa uma complexidade persistente no interior de conglomerados cujos patrimónios abrangem décadas de fusões e aquisições. A governação de programas, os escritórios de gestão de mudanças e os comités de direção ao nível do conselho de administração são elementos habituais para clientes da Fortune 500. Os fornecedores adotam, portanto, movimentos duplos de entrada no mercado: kits de ferramentas de ciclo rápido para PMEs e programas empresariais de múltiplas fases com marcos baseados em resultados.
Análise Geográfica
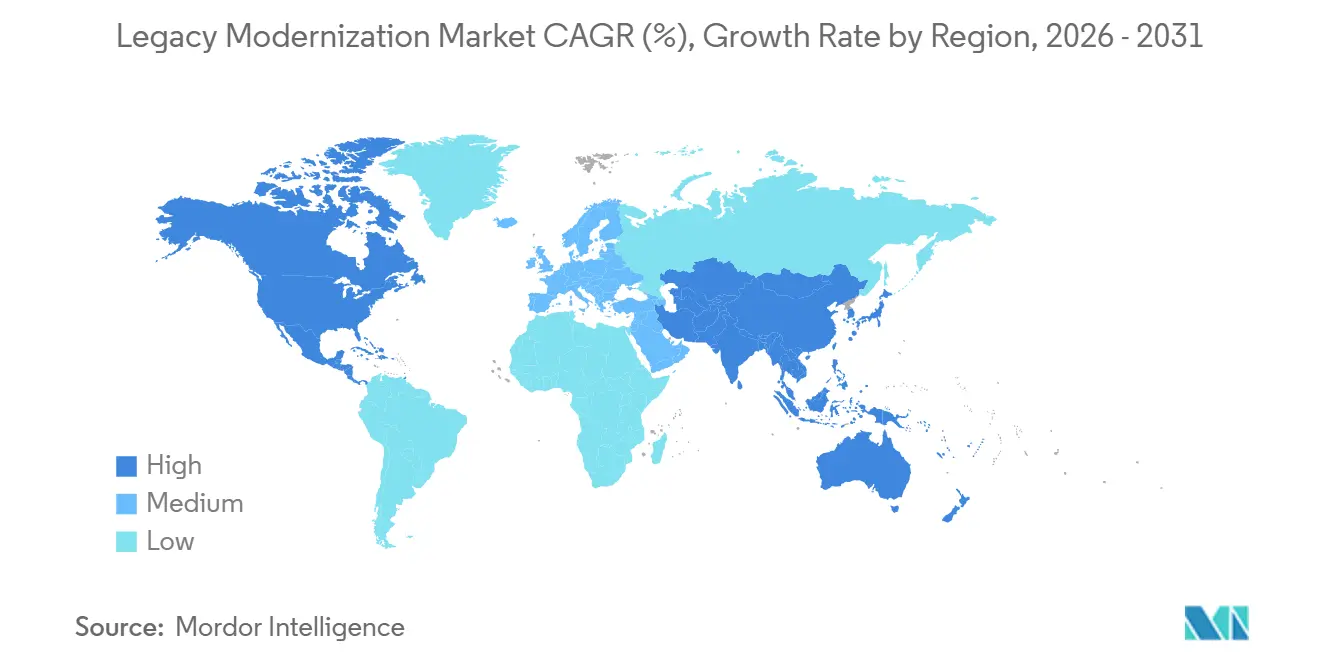
Mercado de Modernização de Sistemas Legados na América do Norte, APAC e EMEA
A América do Norte deteve uma participação de receita dominante de 37,05% em 2025, refletindo uma base instalada de mainframes, adoção precoce da nuvem e supervisão federal rigorosa que recompensa arquiteturas resilientes. Os reguladores dos EUA, como a Comissão de Valores Mobiliários, impõem agora relatórios quase em tempo real para os mercados de capitais, colocando em primeiro plano o armazenamento de dados e a análise nativos em nuvem. Como resultado, o mercado de modernização de sistemas legados continua a beneficiar de valores mdios de contrato elevados e renovações de serviços geridos de longo prazo em toda a região.
A Ásia-Pacífico está a avançar a um CAGR de 18,01%, impulsionada pelo iminente défice de competências no Japão, pelas iniciativas nacionais de plataforma pública digital da Índia e pela adoção de FinTech em campo aberto no Sudeste Asiático. A expansão de centros de dados de 1,5 bilhão de USD da NTT DATA e o compromisso da Fujitsu com a Toyota assistido por GenAI ilustram a inovação local a encontrar as melhores práticas globais. Os estímulos governamentais em torno da manufatura inteligente e dos corredores de comércio digital injetam ainda mais capital no mercado de modernização de sistemas legados.
A Europa mantém um forte momentum com a sobreposição do GDPR, da Lei dos Mercados Digitais e das diretivas de sustentabilidade. A Diretiva de Eficiência Energética da UE obriga os centros de dados a documentar a eficácia do uso de energia e as emissões de carbono, uma tarefa apenas alcançável com sistemas modernos de telemetria. As estruturas de nuvem soberana na Alemanha, França e Espanha orientam muitos roteiros de modernização para designs híbridos que mantêm os dados sensíveis na região, ao mesmo tempo que exploram a análise em nuvem pública em escala. O Médio Oriente e África, embora menores atualmente, estão a acelerar graças a agendas nacionais de diversificação que priorizam o governo digital e o comércio sem dinheiro.
Cenário Competitivo
O mercado de modernização de sistemas legados permanece moderadamente fragmentado. Os principais integradores de sistemas, IBM, Accenture, Cognizant, TCS e Infosys, ancoram negócios globais, mas especialistas de nicho como Kyndryl e Rocket Software conquistam profundidade em torno da transformação de mainframes. Estas empresas reforçam as suas posições através de alianças estratégicas com hiperescaladores; o serviço de Modernização de Mainframes do Azure da Microsoft, por exemplo, integra-se diretamente nas estruturas de entrega da Kyndryl para garantir SLAs em pilhas de aplicações completas[2].
Os hiperescaladores estão agora a incorporar unidades de serviços profissionais nas equipas de negociação, aumentando a intensidade competitiva. Oracle e Google Cloud enfatizam interligações de baixa latência que reduzem as taxas de transferência de dados e simplificam a orquestração híbrida para cargas de trabalho reguladas. Entretanto, os disruptores com foco em automação oferecem preços baseados em resultados que vinculam a margem do fornecedor ao tempo de obtenção de valor, desafiando os compromissos tradicionais por dia-taxa comuns no setor de modernização de sistemas legados.
Os fornecedores de ferramentas buscam especialização vertical para escapar à compressão de preços. O Secure Cloud Evolution da OpenText tem como alvo os fornecedores de serviços geridos que revendem pacotes de modernização a clientes do mercado médio. A aquisição pela Rocket Software da unidade de Modernização de Aplicações da OpenText por 2,275 bilhões de USD reforçou o seu catálogo de emuladores de compiladores e aceleradores de migração, oferecendo aos clientes mais opções entre conversores de código prontos a usar. No geral, o panorama fluido recompensa os fornecedores que combinam IP de domínio profundo, automação assistida por IA e entrega nativa em nuvem.
Líderes do Setor de Modernização de Legado
-
IBM Corporation
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
Infosys Limited
-
Tata Consultancy Services Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Modernização de Sistemas Legados Empresas cobertas neste relatório
- International Business Machines Corporation (IBM)
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Tata Consultancy Services Limited
- Atos SE (Eviden SAS)
- Capgemini SE
- HCL Technologies Limited
- Wipro Limited
- DXC Technology Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC (Google Cloud)
- Oracle Corporation
- NTT DATA Corporation
- CGI Inc.
- Kyndryl Holdings, Inc.
- Tech Mahindra Limited
- Hexaware Technologies Limited
- OpenText Corporation (incl. Micro Focus)
Desenvolvimentos industriais recentes em Mercado de Modernização de Sistemas Legados
- Maio de 2025: A NTT DATA apresentou seu ecossistema Smart AI Agent, convertendo bots de RPA legados em agentes autônomos nos domínios de saúde, automotivo e financeiro.
- Maio de 2025: A NTT DATA concordou em adquirir 58,7% da GHL Systems Berhad para aprofundar a modernização de pagamentos omnicanal na ASEAN.
- Março de 2025: Microsoft e Oracle adicionaram cinco novas regiões à sua oferta conjunta Oracle Database no Azure, abrindo o serviço para usuários europeus.
- Janeiro de 2025: A NTT DATA comprometeu mais de USD 10 bilhões para expandir sua rede global de Centros de Dados, visando uma taxa de crescimento anual de 20%.
Escopo do Relatório Global do Mercado de Modernização de Legado
As organizações estão a empreender a modernização de sistemas legados para revitalizar aplicações e sistemas de software desatualizados. Este processo essencial alinha estas tecnologias com os padrões atuais do setor e as necessidades em evolução das empresas.
O estudo acompanha a receita acumulada através da venda de software e serviços de modernização de sistemas legados por vários participantes em todo o mundo. O estudo também acompanha os principais parâmetros de mercado, os influenciadores de crescimento subjacentes e os principais fornecedores que operam no setor, o que suporta as estimativas de mercado e as taxas de crescimento ao longo do período de previsão. O âmbito do relatório abrange o dimensionamento e as previsões de mercado para os vários segmentos de mercado.
O mercado de modernização de sistemas legados é segmentado por componente (software, serviços), por tipo de implantação (local, nuvem), por setor de utilizador final (BFSI, manufatura, saúde, TI e telecomunicações, retalho, outros segmentos verticais do setor), por geografia (América do Norte, Europa, Ásia-Pacífico, América Latina, Médio Oriente e África). O relatório oferece previsões e tamanho de mercado em valor (USD) para todos os segmentos acima referidos.
Visão geral da segmentação
| Software |
| Serviços |
| Local |
| Nuvem |
| Re-Hospedagem |
| Re-Plataformação |
| Re-Arquitetura |
| Re-Fatoração |
| Substituição / COTS |
| BFSI |
| Manufatura |
| Saúde |
| TI e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Governo e Setor Público |
| Outros |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| ASEAN | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Tipo de Implantação | Local | ||
| Nuvem | |||
| Por Abordagem de Modernização | Re-Hospedagem | ||
| Re-Plataformação | |||
| Re-Arquitetura | |||
| Re-Fatoração | |||
| Substituição / COTS | |||
| Por Setor do Usuário Final | BFSI | ||
| Manufatura | |||
| Saúde | |||
| TI e Telecomunicações | |||
| Varejo e Comércio Eletrônico | |||
| Governo e Setor Público | |||
| Outros | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas (PMEs) | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Espanha | |||
| Países Nórdicos | |||
| Restante da Europa | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Nigéria | |||
| Restante da África | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| ASEAN | |||
| Austrália | |||
| Nova Zelândia | |||
| Restante da Ásia-Pacífico | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de modernização de legado?
O mercado é avaliado em USD 29,39 bilhões em 2026 e tem projeção de crescimento acelerado a um CAGR de 17,64%.
Qual modelo de implantação lidera o mercado de modernização de legado?
A implantação em Nuvem detém 67,10% de participação de mercado, impulsionada pela demanda por infraestrutura escalável e distribuída.
Por que a re-arquitetura está ganhando tração em relação às estratégias de migração direta?
A re-arquitetura libera agilidade de longo prazo ao habilitar microsserviços e designs com prioridade para API, suportando ciclos de lançamento mais rápidos e melhor resiliência.
Qual setor vertical está se expandindo mais rapidamente nos gastos com modernização?
A área da saúde tem previsão de avançar a um CAGR de 20,19%, à medida que os mandatos de saúde digital impulsionam plataformas interoperáveis e em tempo real.
Qual é a principal restrição que dificulta os projetos de modernização?
Os altos custos iniciais de migração e as preocupações associadas ao risco de negócios permanecem as principais barreiras, particularmente para pequenas e médias empresas.
Qual região adicionará a maior receita incremental até 2031?
A Ásia-Pacífico, a crescer a um CAGR de 18,01%, deverá contribuir com os maiores ganhos incrementais devido à modernização acelerada no Japão, Índia e Sudeste Asiático.