
Tamanho e Participação do Mercado de Diagnósticos no Ponto de Atendimento
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 64.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 101.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnósticos no Ponto de Atendimento por Mordor Intelligence
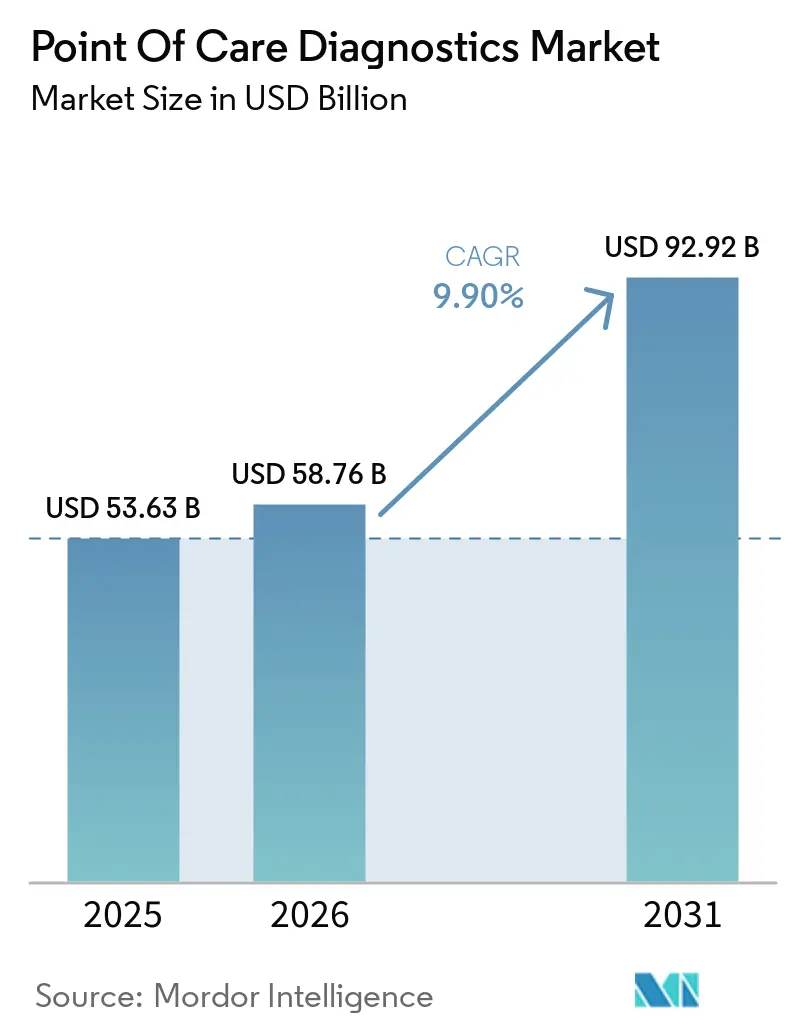
O tamanho do Mercado de Diagnósticos no Ponto de Atendimento está projetado para expandir de 58,76 bilhões de USD em 2026 e 64,40 bilhões de USD em 2027 para 101,84 bilhões de USD até 2032, registrando um CAGR de 9,60% entre 2027 e 2032.
Este crescimento reflete uma mudança decisiva na capacidade diagnóstica de laboratórios centralizados para ambientes que aproximam clínicos e pacientes no mesmo espaço físico ou virtual, comprimindo os ciclos de decisão de dias para minutos. Os órgãos reguladores aceleraram as autorizações isentas de CLIA para painéis moleculares respiratórios rápidos, permitindo que consultórios médicos e clínicas de varejo realizem ensaios que antes exigiam laboratórios de alta complexidade. A demanda também foi impulsionada pela crescente prevalência de doenças crônicas, mandatos de saúde pública decorrentes da pandemia e pela integração de monitores contínuos de glicose habilitados com Bluetooth que alimentam dados em tempo real para prontuários eletrônicos. Ao mesmo tempo, a intensidade competitiva está aumentando à medida que os incumbentes defendem ecossistemas de cartuchos enquanto novos entrantes exploram leitores de smartphone aprimorados por IA para contornar hardware proprietário. Reformas de reembolso que pagam pelo monitoramento remoto estão deslocando os volumes diagnósticos para ambientes de cuidados domiciliares, criando novas oportunidades para fabricantes de dispositivos capazes de satisfazer tanto as expectativas clínicas quanto as do consumidor.
Principais Conclusões do Relatório
- Por categoria de produto, os kits de monitoramento de glicose capturaram 37,94% da participação do mercado de diagnósticos no ponto de atendimento em 2026, enquanto os kits de doenças infecciosas têm previsão de expansão a um CAGR de 10,27% até 2032.
- Por plataforma, os ensaios de fluxo lateral lideraram com 37,94% de participação de receita em 2026; as plataformas de diagnóstico molecular estão avançando a um CAGR de 10,51% até 2032.
- Por tipo de amostra, o sangue representou 68,26% do volume total de testes em 2026, enquanto os swabs nasais e de garganta têm projeção de crescimento a um CAGR de 10,42% até 2032.
- Por modo de compra, os canais de venda sem prescrição médica detinham 61,44% da participação do tamanho do mercado de diagnósticos no ponto de atendimento em 2026; os testes com prescrição médica são o canal de crescimento mais rápido, com um CAGR de 10,01% até 2032.
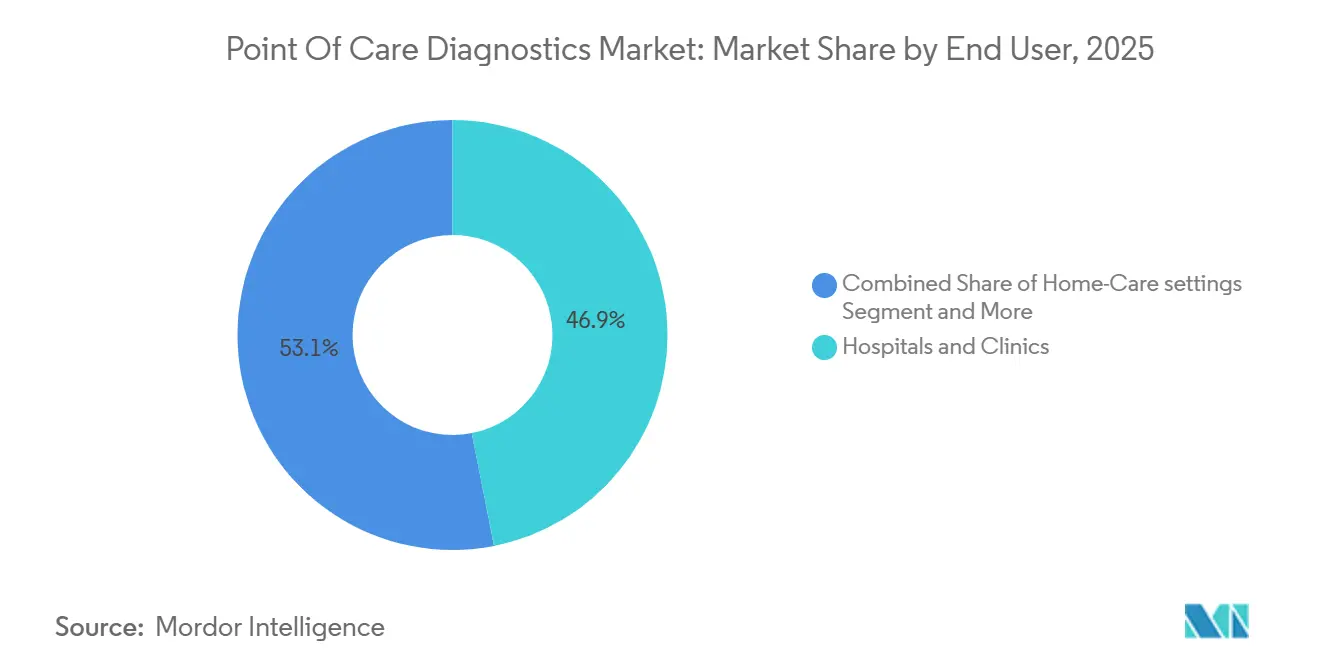
- Por usuário final, hospitais e clínicas retiveram 46,92% da demanda de 2026, mas os ambientes de cuidados domiciliares estão projetados para crescer a um CAGR de 11,28% até 2032.
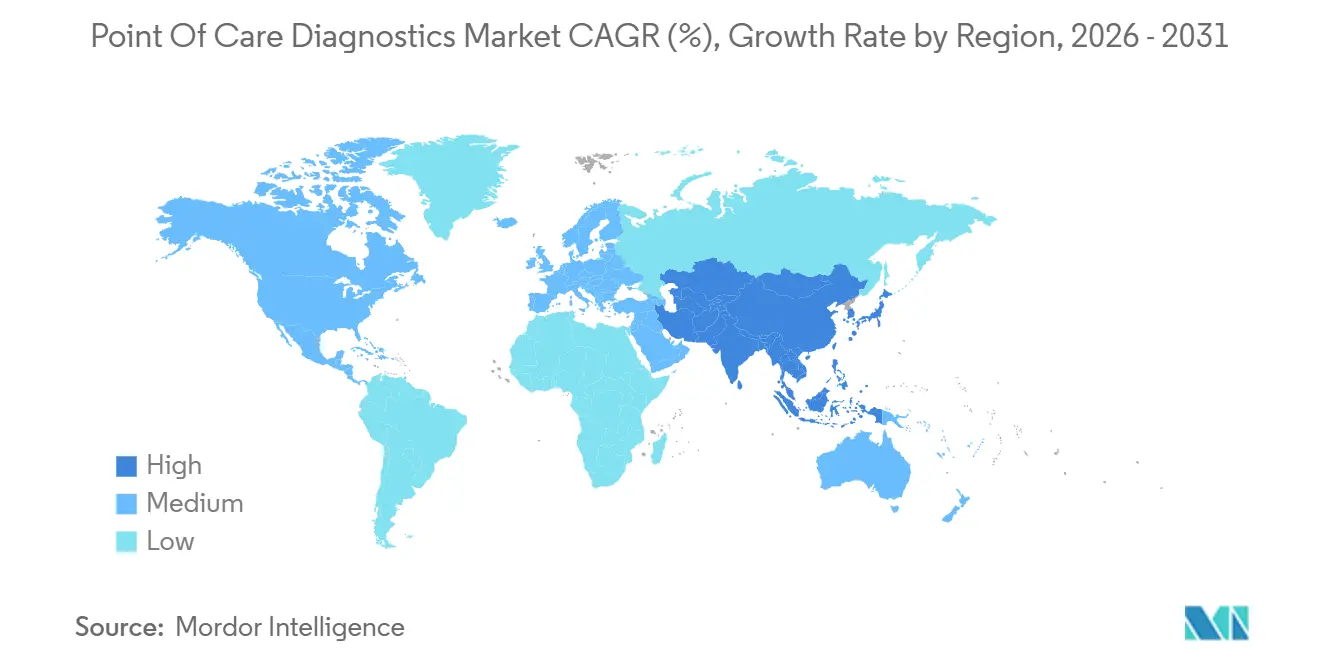
- Por geografia, a América do Norte comandou 45,67% da receita de 2026; a Ásia-Pacífico tem previsão de registrar o maior CAGR regional de 10,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Diagnósticos no Ponto de Atendimento*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Doenças Crônicas e Infecciosas | +2.5% | Global, com carga aguda na Ásia-Pacífico e na África Subsaariana | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos e Adoção de Diagnósticos no Ponto de Atendimento em Domicílio | +2.0% | América do Norte e UE lideram; adoção na Ásia-Pacífico em aceleração | Médio prazo (2-4 anos) |
| Aumento nos Testes Moleculares Respiratórios Isentos de CLIA | +1.5% | América do Norte domina; UE e Ásia-Pacífico seguindo | Curto prazo (≤ 2 anos) |
| Aumento de Aprovações Regulatórias para Novos Ensaios | +1.2% | Global, com FDA e EMA como definidores de ritmo | Médio prazo (2-4 anos) |
| Análise de Fluxo Lateral por Smartphone Habilitada por IA | +0.8% | América do Norte e UE como adotantes iniciais; potencial de escala na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Microchips de Papel Microfluídicos em Triagens Filantrópicas | +0.5% | África Subsaariana e Sul da Ásia como regiões prioritárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas e Infecciosas
Globalmente, 537 milhões de adultos viviam com diabetes em 2024, e a Federação Internacional de Diabetes projeta 643 milhões até 2030, evidenciando uma demanda sustentada por kits de teste de glicose no ponto de atendimento.[1]Surtos paralelos, como a dengue no Sudeste Asiático e o mpox na África Central, levaram governos a formar estoques de testes de diagnóstico rápido. A OMS pré-qualificou 12 novos testes rápidos para malária em 2025, permitindo que agências de aquisição adquirissem ensaios que atendem a rigorosos limites de sensibilidade para detecção de baixa parasitemia. A Abbott forneceu 15 milhões de testes de malária à Missão Nacional de Saúde da Índia no mesmo ano, cobrindo distritos onde a microscopia laboratorial permanece indisponível em 40% dos centros de atenção primária à saúde. O ensaio GeneXpert MTB/RIF Ultra da Cepheid reduziu o tempo até o início do tratamento da tuberculose em clínicas sul-africanas de 14 dias para menos de 2 horas, demonstrando a vantagem clínica dos testes moleculares rápidos. Essa dupla carga de gestão de doenças crônicas e resposta a surtos cria um impulso estrutural que eleva o mercado de diagnósticos no ponto de atendimento em diferentes contextos de renda.
Avanços Tecnológicos e Adoção de Diagnósticos no Ponto de Atendimento em Domicílio
O Medicare introduziu o CPT 99454 no Cronograma de Honorários Médicos de 2025, reembolsando USD 64 por paciente por mês para dispositivos que transmitem dados fisiológicos por pelo menos 16 dias por mês. Os sistemas CoaguChek da Roche agora se qualificam para consultas virtuais de INR sob este código, enquanto o FreeStyle Libre 3 Plus habilitado com Bluetooth da Abbott transmite leituras de glicose a cada minuto para titulação remota de insulina. O sensor Stelo sem receita médica da Dexcom, aprovado em junho de 2024, abriu o monitoramento contínuo de glicose para 30 milhões de diabéticos do Tipo 2 nos EUA anteriormente fora da cobertura de seguro. A penetração de smartphones acima de 70% em muitos mercados emergentes reduz ainda mais as barreiras para dispositivos diagnósticos conectados à nuvem. À medida que a miniaturização de sensores converge com a reforma do reembolso, o modelo de testes centrado no hospital está cedendo lugar a fluxos de trabalho descentralizados e direcionados ao paciente que expandem o mercado de diagnósticos no ponto de atendimento.
Aumento nos Testes Moleculares Respiratórios Isentos de CLIA
O FDA concedeu status isento de CLIA a oito painéis moleculares respiratórios entre 2024 e 2025, incluindo o Xpert Xpress Flu/RSV da Cepheid e o cobas Liat Influenza A/B & RSV da Roche, permitindo a implantação em consultórios médicos sem certificação de laboratório de alta complexidade.[2] Os ensaios moleculares no ponto de atendimento atingem sensibilidades acima de 95% enquanto entregam resultados em 15-20 minutos, em comparação com 50-70% para testes de fluxo lateral baseados em antígenos. O CMS reembolsa ensaios moleculares isentos de CLIA a USD 45-75 por painel, criando um incentivo econômico para que os consultórios façam a atualização. A demanda por cartuchos respondeu de forma acentuada, com a Cepheid enviando 2,3 milhões de unidades Xpert Xpress no terceiro trimestre de 2024, um aumento de 35% em relação ao ano anterior. A designação de isenção efetivamente transfere os testes de PCR de alta sensibilidade de laboratórios de referência para clínicos de linha de frente, reforçando a trajetória de crescimento do mercado de diagnósticos no ponto de atendimento.
Aumento de Aprovações Regulatórias para Novos Ensaios
O FDA autorizou 47 novos dispositivos de diagnóstico no ponto de atendimento em 2024, 22% a mais do que no ano anterior, sob um processo acelerado 510(k) para produtos que demonstram equivalência substancial a sistemas predecedentes. Exemplos notáveis incluem o analisador de urinálise Velacur ONE da Sonic Incytes e o Teste de Sífilis ADEXUSDx por punção digital da NOWDiagnostics. A NMPA da China autorizou a plataforma cobas Liat da Roche em 2024, desbloqueando o acesso a 36.000 centros de saúde municipais que atendem 600 milhões de residentes rurais. A Agência Europeia de Medicamentos concedeu marcas CE-IVD a 12 novos ensaios de biomarcadores cardíacos no ponto de atendimento durante 2024-2025, permitindo exclusões de infarto do miocárdio em uma hora em departamentos de emergência. Aprovações mais rápidas comprimem o tempo de entrada no mercado, permitindo que os fabricantes aproveitem os picos de demanda impulsionados por surtos e ampliem a presença global do mercado de diagnósticos no ponto de atendimento.
Análise de Impacto das Restrições do Mercado de Diagnósticos no Ponto de Atendimento*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas e Lacunas de Reembolso | -1.5% | Global, agudo na América do Norte e UE | Médio prazo (2-4 anos) |
| Recalls de Produtos e Preocupações com Precisão | -1.0% | América do Norte lidera; repercussão global | Curto prazo (≤ 2 anos) |
| Penalidades por Não Conformidade de Controle de Qualidade em Laboratórios de Consultório Médico nos EUA | -0.5% | Exclusivamente nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Lacunas na Cadeia de Frio para Cartuchos Moleculares na África | -0.3% | África Subsaariana e Ásia-Pacífico remota | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas e Lacunas de Reembolso
A orientação do FDA emitida em 2024 elevou os limiares de validação analítica para testes moleculares no ponto de atendimento para pelo menos 95% de concordância percentual positiva e 98% de concordância percentual negativa em três locais clínicos diversos. O CMS então reduziu o pagamento para vários códigos isentos de CLIA em 8-12% no cronograma de honorários de 2025, comprimindo a economia para consultórios menores.[3] Seguradoras privadas, como a Anthem, introduziram regras de autorização prévia que limitam os painéis de patógenos respiratórios a pacientes de alto risco. Na Europa, o prazo do Regulamento de Diagnóstico In Vitro de maio de 2025 retirou aproximadamente 30% dos dispositivos de diagnóstico no ponto de atendimento legados do mercado porque os fabricantes não conseguiram garantir auditorias de organismos notificados. Essas mudanças de política elevam os custos de conformidade e restringem a adoção de curto prazo, moderando o crescimento no mercado de diagnósticos no ponto de atendimento.
Recalls de Produtos e Preocupações com Precisão
O FDA emitiu recalls Classe I para 3,7 milhões de glicômetros TRUEresult e TRUEtrack em maio de 2024 após erros de software produzirem leituras falsamente elevadas em pacientes hipoglicêmicos. A Abbott seguiu com um recall voluntário de 3,6 milhões de leitores FreeStyle Libre 2 em outubro de 2024 devido a riscos de superaquecimento da bateria. Tais eventos corroem a confiança dos clínicos, levando os comitês de aquisição hospitalar a exigir auditorias de precisão de terceiros antes de adotar novas plataformas. Uma pesquisa do Colégio de Patologistas Americanos de 2024 constatou que 18% dos glicômetros no ponto de atendimento em consultórios médicos relataram resultados fora do intervalo, em comparação com 4% para analisadores de laboratório central. Alertas de segurança contínuos criam escrutínio que pode atrasar decisões de compra, suavizando a demanda de curto prazo no mercado de diagnósticos no ponto de atendimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Diagnósticos no Ponto de Atendimento
Por Produto:
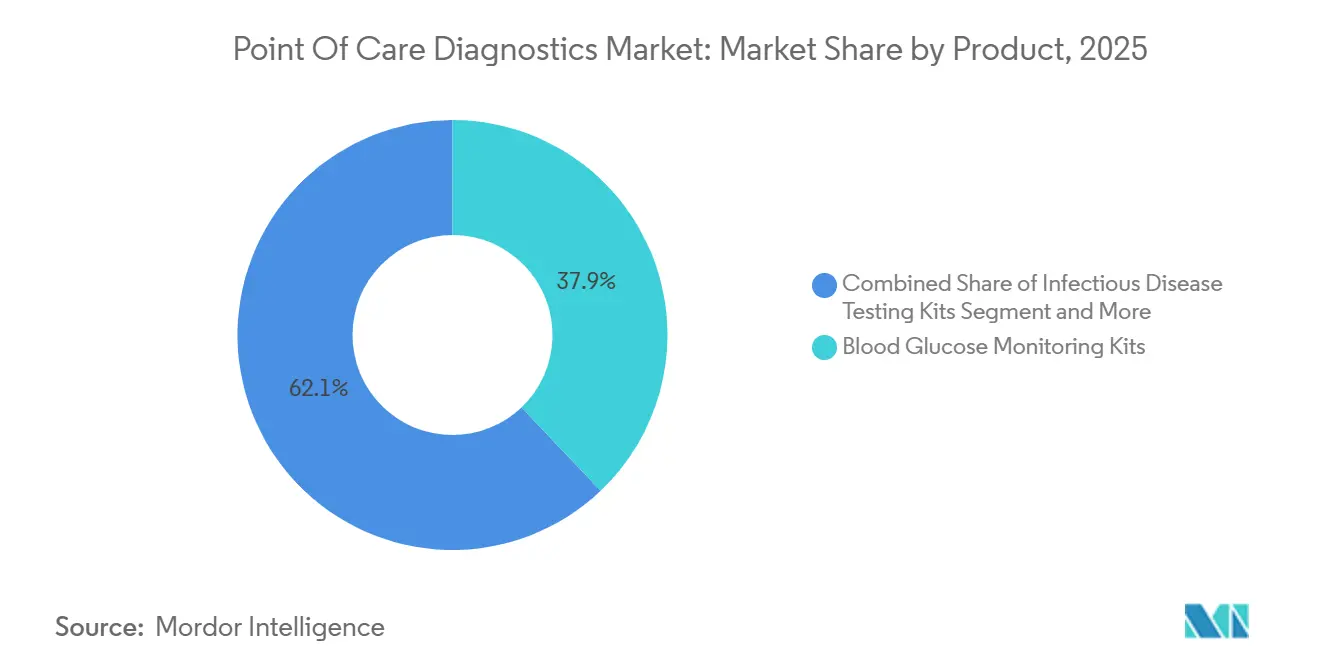
Monitoramento de Glicose Ancora a Receita, Doenças Infecciosas AceleramOs kits de monitoramento de glicose mantiveram 37,94% da participação do mercado de diagnósticos no ponto de atendimento em 2026, sustentados pela ubiquidade dos medidores de glicose capilar no sangue e pela rápida adoção dos sensores de monitoramento contínuo de glicose. Os kits de doenças infecciosas, no entanto, têm previsão de crescer a um CAGR de 10,27% até 2032, à medida que as agências de saúde globais pré-qualificam novos ensaios rápidos para malária, tuberculose e infecções sexualmente transmissíveis. Os painéis cardiometabólicos baseados em troponina de alta sensibilidade e marcadores de BNP são padrão em 85% dos departamentos de emergência dos Estados Unidos para exclusão rápida de infarto do miocárdio. Os kits de coagulação, liderados pelo CoaguChek da Roche, beneficiam-se do reembolso do Medicare para autoteste de INR pelo paciente. Os kits de gravidez e fertilidade mantêm alto volume nos canais de varejo, enquanto os monitores digitais de ovulação estão criando subsegmentos premium. Os cartuchos de gasometria e eletrólitos permanecem essenciais nas unidades de terapia intensiva, e os analisadores de hematologia habilitados por inteligência artificial, como o OLO da Sight Diagnostics, estão reduzindo o limiar de entrada para clínicas de atendimento de urgência.
O mix de produtos provavelmente se reequilibrará à medida que os sistemas de administração de insulina em circuito fechado associem monitores contínuos de glicose a bombas automatizadas, mas os novos painéis de doenças infecciosas prometem um crescimento relativo mais rápido. Os fabricantes que integram conectividade sem fio e análise em nuvem às linhas de produtos de commodities têm condições de ampliar a receita vitalícia por usuário, consolidando suas posições no mercado de diagnósticos no ponto de atendimento.

Por Plataforma:
Diagnósticos Moleculares Superam o Fluxo LateralOs ensaios de fluxo lateral capturaram 34,12% da participação de receita em 2026, impulsionados pelos volumes consolidados de testes de gravidez e de antígenos. As plataformas de diagnóstico molecular, no entanto, estão escalando a um CAGR de 10,51%, sustentadas por cartuchos de PCR que entregam resultados de amostra a resposta em menos de 30 minutos sem necessidade de certificação de laboratório de alta complexidade. As tiras reagentes e fitas de teste permanecem os consumíveis de maior volume, mas enfrentam comoditização à medida que câmeras de smartphones substituem leitores ópticos dedicados.
Os cartuchos microfluídicos, como o i-STAT da Abbott, abrigam múltiplas químicas, eletrólitos, gasometria e marcadores cardíacos em um chip de uso único do tamanho de uma palma da mão que retorna resultados em menos de 10 minutos. Os analisadores de imunoensaio atendem laboratórios hospitalares de média capacidade, preenchendo a lacuna entre os testes à beira do leito e a automação centralizada. À medida que a PCR se torna mais simples e barata, espera-se que os sistemas moleculares reduzam a participação dos ensaios de fluxo lateral em consultórios médicos, cuidados domiciliares e clínicas de varejo, expandindo ainda mais o mercado de diagnósticos de alta sensibilidade no ponto de atendimento.
Por Tipo de Amostra:
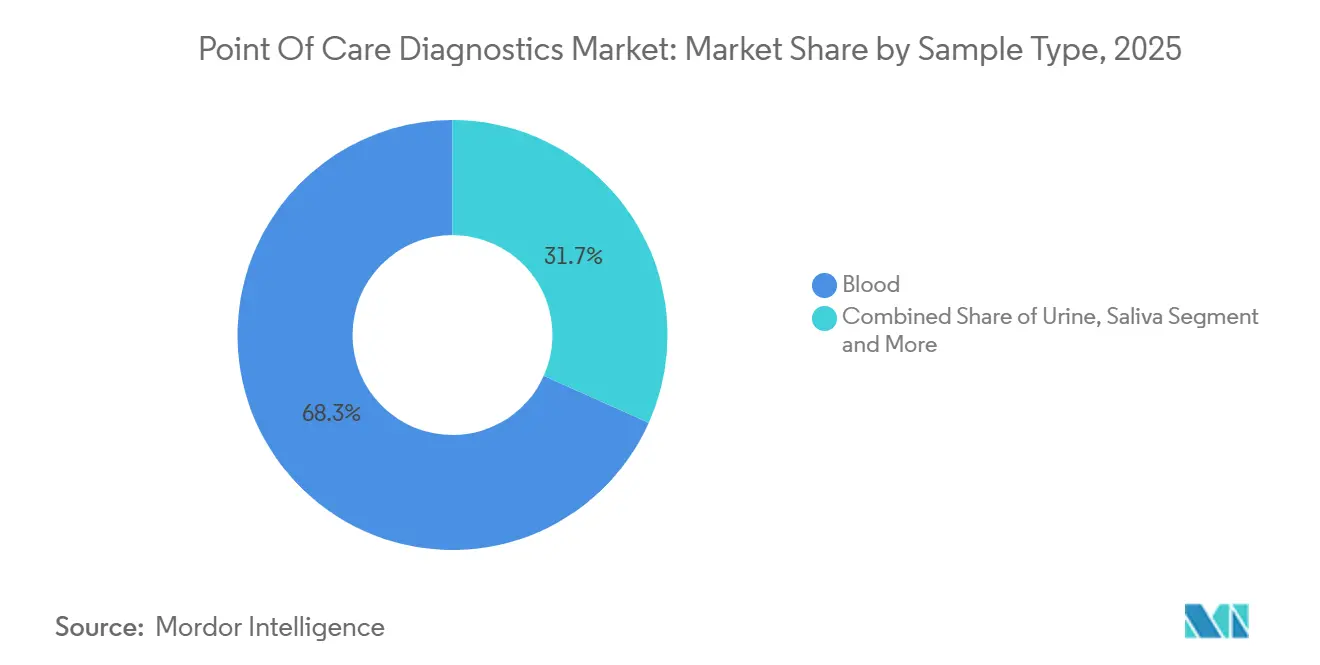
Sangue Domina, Swabs Respiratórios AumentamAs coletas de sangue representaram 68,26% do volume total de testes em 2026, lideradas por ensaios de glicose, biomarcadores cardíacos e coagulação. Os swabs respiratórios têm projeção de crescimento a um CAGR de 10,42% até 2032, à medida que os programas nacionais de vigilância institucionalizam os testes de PCR com resultado na mesma visita para influenza, vírus sincicial respiratório e SARS-CoV-2. A urina permanece rotineira nos testes de gravidez e urinálise, enquanto a saliva está ganhando aceitação no autoteste de HIV e no monitoramento incipiente de glicose oral. As amostras de suor e lágrima permanecem de nicho, mas evidenciam a inovação contínua em coleta não invasiva. A mudança em direção aos swabs nasais e de garganta reflete um imperativo de saúde pública para triagem rápida de infecções respiratórias, reforçando a versatilidade do mercado de diagnósticos no ponto de atendimento.
A coleta focada em amostras respiratórias também encurta as janelas de prescrição de antivirais, enquanto o sangue capilar mantém uma amplitude incomparável entre os analitos. Os fornecedores que suportam ambos os tipos de amostra diversificam os fluxos de receita, posicionando-os para participação sustentada no setor mais amplo de diagnósticos no ponto de atendimento.
Por Modo de Compra:
Canais Sem Receita Médica Lideram, Segmento de Prescrição AceleraOs kits de teste sem prescrição médica representaram 61,44% da receita de 2026, impulsionados por testes de gravidez, medidores de glicose e ensaios moleculares emergentes voltados ao consumidor. Os diagnósticos com prescrição médica têm previsão de crescer a um CAGR de 10,01% até 2032, à medida que os pagadores cobrem painéis complexos que requerem supervisão clínica, como ensaios de PCR respiratórios isentos de CLIA e testes de biomarcadores cardíacos. A orientação da FDA emitida em 2024 estabeleceu parâmetros analíticos para testes moleculares sem prescrição, estimulando os fabricantes de dispositivos a melhorar a sensibilidade e a especificidade. O sensor Stelo da Dexcom ilustra o apagamento de fronteiras ao vender tecnologia de monitoramento contínuo de glicose diretamente aos consumidores, integrando os dados aos painéis dos médicos. O reembolso para autoteste de parâmetros de coagulação sob o CPT 99454 estreita ainda mais a lacuna entre a conveniência do varejo e o atendimento supervisionado por clínicos. A coexistência dos canais sem prescrição e com prescrição amplia o acesso do consumidor e sustenta o caminho de crescimento em múltiplos níveis do mercado de diagnósticos no ponto de atendimento.
Por Usuário Final:
Ambientes de Cuidados Domiciliares Perturbam o Modelo Centrado no HospitalHospitais e clínicas comandaram 46,92% da participação da demanda de 2026, impulsionados por departamentos de emergência que dependem de painéis rápidos de cardíacos e coagulação para triagem de casos agudos. Os ambientes de cuidados domiciliares, no entanto, lideram o campo com um CAGR de 11,28% até 2032, impulsionados pelo reembolso do Medicare para monitoramento fisiológico remoto e pelos avanços em dispositivos de monitoramento contínuo de glicose e INR conectados por rede celular. O CoaguChek da Roche e o Libre 3 Plus da Abbott permitem que os pacientes realizem autotestes e enviem dados aos médicos, que podem ajustar a terapia sem consultas presenciais. Ambulâncias, clínicas de varejo e programas de bem-estar no local de trabalho também estão implantando analisadores compactos para agilizar o diagnóstico e reduzir os custos de saúde subsequentes. À medida que a prevalência de doenças crônicas aumenta, a capacidade de monitorar os pacientes de forma contínua, em vez de episódica, permanecerá um vetor de crescimento fundamental para o tamanho do mercado de diagnósticos no ponto de atendimento.
Análise Geográfica
Mercado de Diagnósticos no Ponto de Atendimento na América do Norte
A América do Norte reteve 45,67% da participação de receita em 2026, sustentada por uma densa rede de laboratórios de consultórios médicos certificados pela CLIA e pela generosa cobertura do Medicare para dispositivos moleculares e de monitoramento remoto. A FDA aprovou 47 dispositivos de diagnóstico no ponto de atendimento em 2024 por meio de seu processo acelerado 510(k), fomentando ciclos rápidos de comercialização. A Cepheid mantém uma base instalada de 12.000 unidades GeneXpert em centros de atendimento de urgência e departamentos de emergência, impulsionando o crescimento de cartuchos de 35% ano a ano no terceiro trimestre de 2024. No entanto, cortes de reembolso para determinados testes isentos e obstáculos de autorização prévia de pagadores privados podem moderar a expansão futura.
Mercado de Diagnósticos no Ponto de Atendimento na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com projeção de registrar um CAGR de 10,74% até 2032, à medida que China e Índia implementam iniciativas de saúde rural. A NMPA da China aprovou o sistema cobas Liat da Roche em 2024, desbloqueando o acesso a uma rede de 36.000 clínicas municipais que atendem 600 milhões de residentes. A Missão Nacional de Saúde da Índia distribuiu 15 milhões de testes rápidos de malária da Abbott em 2025 para áreas onde a microscopia não está disponível em 40% dos centros de atenção primária. Japão, Coreia do Sul e Austrália também estão expandindo a cobertura para monitoramento contínuo de glicose e diagnósticos habilitados por inteligência artificial, ampliando o mercado de diagnósticos no ponto de atendimento na Ásia desenvolvida.
Mercado de Diagnósticos no Ponto de Atendimento na Europa, África e Oceania
A Europa está navegando pelo rigoroso regime do IVDR, que retirou aproximadamente 30% dos dispositivos de diagnóstico no ponto de atendimento legados do mercado até maio de 2025. A Alemanha ampliou o reembolso para testes de INR gerenciados pelo paciente, enquanto o Serviço Nacional de Saúde do Reino Unido implantou unidades cobas Liat da Roche em 200 clínicos gerais para reduzir a prescrição inadequada de antibióticos. Os países do sul da Europa adquiriram ensaios respiratórios rápidos antes da temporada de gripe de 2025, reconhecendo as lacunas de pessoal laboratorial em áreas rurais. As limitações da cadeia de frio continuam a restringir a implantação de cartuchos moleculares em partes da África e em ilhas remotas do Pacífico, embora programas financiados por doadores estejam colmatando essas lacunas. No geral, as políticas regionais e os investimentos em infraestrutura moldam um mosaico de oportunidades que, em conjunto, reforçam a trajetória de crescimento do mercado de diagnósticos no ponto de atendimento.
Cenário Competitivo
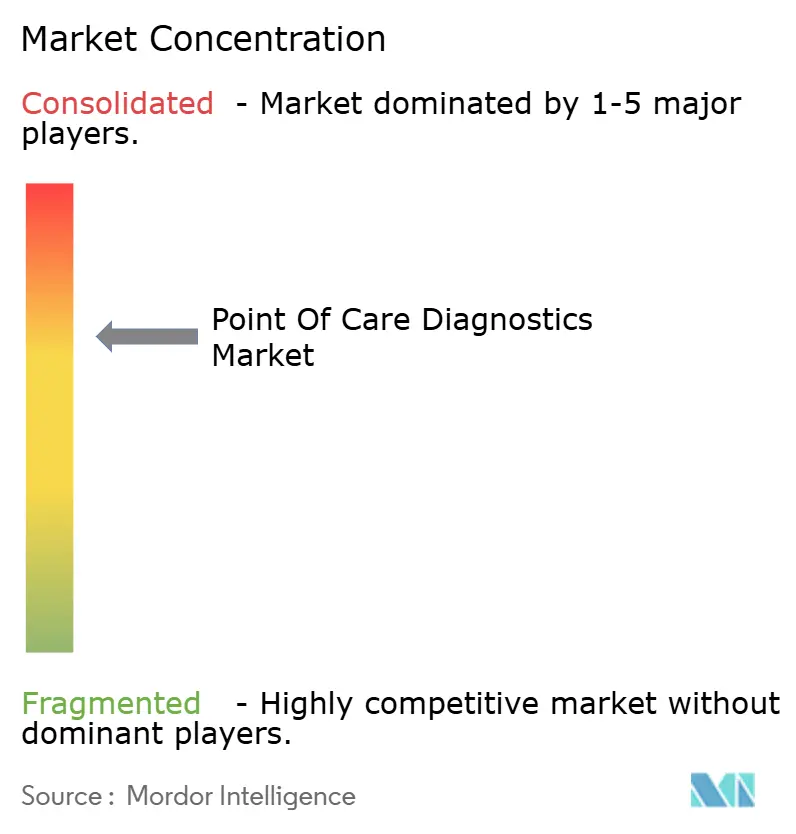
O setor de diagnósticos no ponto de atendimento apresenta concentração moderada: os cinco principais fornecedores, Abbott, Roche, Siemens Healthineers, Danaher e QuidelOrtho, detêm coletivamente a maioria da participação global. A Roche fortaleceu sua posição ao adquirir a LumiraDx em 2024, adicionando plataformas de diagnósticos multiparamétricos populares na atenção primária do Reino Unido. A unidade Cepheid da Danaher aproveita sua ampla presença do GeneXpert para garantir vendas de cartuchos de alta margem, enviando 2,3 milhões de unidades Xpert Xpress apenas no terceiro trimestre de 2024. A Abbott integra seu monitoramento contínuo de glicose FreeStyle Libre com o software de nuvem LibreView, retendo usuários por meio de serviços de dados.
A concorrência está se intensificando à medida que leitores habilitados por IA convertem tiras de teste de commodities em diagnósticos conectados. O analisador de hematologia OLO da Sight Diagnostics emprega visão computacional para fornecer hemogramas completos em 10 minutos e agora opera em 150 centros de atendimento de urgência nos EUA. Dispositivos microfluídicos baseados em papel com preço abaixo de USD 2 por teste, financiados pela Fundação Bill & Melinda Gates, ameaçam suplantar os ensaios de fluxo lateral em programas de triagem em massa. Enquanto isso, as expirações de patentes em tiras de teste de glicose convidam à concorrência de marcas de valor, pressionando as margens dos incumbentes.
A conformidade regulatória permanece uma barreira: a orientação do FDA de 2024 exige validação extensiva em múltiplos locais, favorecendo empresas com infraestrutura estabelecida de ensaios clínicos. As parcerias estratégicas também estão moldando o cenário; a Dexcom integra seus sensores de monitoramento contínuo de glicose com bombas de insulina Tandem e Insulet, formando ecossistemas de circuito fechado que reforçam a fidelidade ao dispositivo. À medida que plataformas moleculares de alta sensibilidade e impulsionadas por IA capturam canais hospitalares e de atendimento de urgência, os ensaios de microchip de papel de baixo custo atendem às necessidades de triagem em massa em regiões com recursos limitados, confirmando o futuro diverso, mas interconectado, do mercado de diagnósticos no ponto de atendimento.
Líderes do Setor de Diagnósticos no Ponto de Atendimento
-
F. Hoffmann-La Roche Ltd
-
Abbott Laboratories
-
Siemens Healthineers AG
-
Danaher Corporation
-
QuidelOrtho
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnósticos no Ponto de Atendimento Empresas cobertas neste relatório
- Abbott Laboratories
- Accubiotech Co. Ltd.
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Chembio Diagnostics Inc.
- Danaher Corporation (Cepheid & Beckman Coulter)
- EKF Diagnostics
- Roche
- HemoCue AB
- Johnson & Johnson
- LumiraDx
- Nova Biomedical
- Orasure Technologies
- PTS Diagnostics
- QuidelOrtho
- Radiometer Medical ApS
- Sekisui Diagnostics
- Siemens Healthineers
- Trinity Biotech plc
- Werfen (Instrumentation Laboratory)
Desenvolvimentos Recentes do Setor no Mercado de Diagnósticos no Ponto de Atendimento
- Dezembro de 2025: A Roche recebeu autorização do FDA e isenção de CLIA para seu primeiro teste de PCR no ponto de atendimento para coqueluche, fornecendo resultados em 15 minutos.
- Novembro de 2025: A Sciverse Solutions e a Bhat Biotech colaboraram em novembro de 2025 para co-desenvolver plataformas de diagnóstico molecular habilitadas por IA para testes portáteis no ponto de atendimento na Índia.
- Junho de 2025: A Philips lançou o sistema de ultrassom no ponto de atendimento baseado em carrinho Flash 5100 com software de automação impulsionado por IA.
Mercado de Diagnósticos no Ponto de Atendimento Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de diagnósticos no ponto de atendimento (POC) como todos os testes descartáveis, instrumentos e leitores conectados que fornecem resultados clínicos no local do paciente ou nas proximidades, incluindo consultórios médicos, ambulâncias, farmácias e ambientes domiciliares, abrangendo monitoramento de glicose, doenças infecciosas, cardiometabólico, gravidez, hematologia, urinálise, coagulação e formatos moleculares emergentes.
Exclusão de escopo: produtos POC veterinários, software de gestão de dados independente e analisadores rápidos de laboratório central estão fora desta análise.
Visão Geral da Segmentação
- Por Produto
- Kits de Monitoramento de Glicose
- Kits de Teste de Doenças Infecciosas
- Kits de Teste Cardiometabólico
- Kits de Monitoramento de Coagulação
- Kits de Teste de Gravidez e Fertilidade
- Kits de Gasometria, Eletrólitos e Metabólitos
- Kits de Teste de Hematologia
- Kits de Teste de Marcadores Tumorais e de Câncer
- Kits de Teste de Urinálise
- Tiras de Teste de Colesterol
- Por Plataforma
- Ensaios de Fluxo Lateral
- Tiras Reagentes e Fitas de Teste
- Plataformas Baseadas em Microfluídica
- Imunoensaios (CLIA e FIA)
- Diagnósticos Moleculares (PCR, INAAT)
- Por Tipo de Amostra
- Sangue
- Urina
- Saliva
- Swab Nasal e de Garganta
- Outros Espécimes (Suor, Lágrima, Líquido Cefalorraquidiano)
- Por Modo de Compra
- Sem Receita Médica
- Baseado em Prescrição
- Por Usuário Final
- Hospitais e Clínicas
- Ambientes de Cuidados Domiciliares
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistam gerentes de laboratório, médicos de emergência, compradores de clínicas de varejo e distribuidores de dispositivos POC na América do Norte, Europa, Ásia-Pacífico e hubs selecionados do Oriente Médio. Essas discussões validam curvas de adoção, utilização típica de dispositivos, consumo de reagentes e expectativas futuras de preço médio de venda (ASP) que fontes secundárias raramente quantificam com precisão.
Pesquisa Documental
Começamos com um trabalho documental estruturado que extrai registros 10-K, registros de dispositivos e estatísticas de comércio de agências como a FDA dos EUA, a Agência Europeia de Medicamentos e o UN Comtrade, que ancoram contagens de remessas e preços médios de venda. O contexto complementar é extraído de periódicos revisados por pares (por exemplo, Clinical Chemistry), portais de saúde global da OMS e notas de política de mercado divulgadas pela OCDE. Apresentações para investidores de empresas, transcrições de resultados e bancos de dados de aquisições como D&B Hoovers e Dow Jones Factiva enriquecem os insights sobre participação competitiva e erosão de preços. Esta lista é ilustrativa, não exaustiva; muitas fontes adicionais orientam a seleção de indicadores e as verificações de consistência ao longo da construção do modelo.
Dimensionamento de Mercado e Previsão
Um conjunto de demanda de cima para baixo é primeiramente reconstruído a partir da prevalência de diabetes, incidência de infecções respiratórias, volumes de visitas a departamentos de emergência e expansão da presença de farmácias, que são então traduzidos em oportunidades de teste por meio de taxas de penetração específicas por ambiente. Consolidações de fornecedores (volumes de kits amostrados multiplicados pelos ASPs combinados) fornecem uma verificação cruzada de baixo para cima, com lacunas preenchidas por verificações de canal e triangulação de faturas. As principais variáveis do modelo incluem incidência de doenças crônicas, códigos de reembolso para testes rápidos, crescimento de vendas de kits de venda livre, base instalada de plataformas moleculares e movimentos cambiais. A regressão multivariada, complementada por análise de cenários para surtos pandêmicos, projeta cada fator antes que os resultados se desdobrem na perspectiva de cinco regiões.
Ciclo de Validação de Dados e Atualização
Os resultados passam por filtros de variância em relação a remessas históricas, revisões periódicas por pares de analistas e alertas de anomalias acionados quando as variações trimestrais de vendas excedem nosso limite de +/-7%. Os relatórios são atualizados anualmente, e eventos regulatórios ou de recall relevantes motivam revisões intermediárias, garantindo que os clientes recebam a visão mais recente antes da publicação.
Por que Nossa Linha de Base de Diagnósticos no Ponto de Atendimento Inspira Confiabilidade
Os dados publicados frequentemente divergem porque as empresas escolhem cestas de produtos, premissas de precificação e cadências de atualização distintas.
Os principais fatores de divergência incluem menus de testes mais restritos, ancoragem de preços em uma única região e multiplicadores de adoção conservadores utilizados por alguns publicadores, ao passo que o modelo da Mordor Intelligence abrange o uso em múltiplos ambientes, reconcilia a variação do ASP de kits e cartuchos anualmente e aplica conversões consistentes com a moeda.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 53,63 bilhões de USD (2025) | Mordor Intelligence | - |
| 31,57 bilhões de USD (2024) | Consultoria Global A | Exclui kits de autoteste de venda livre e aplica premissas de ASP estáticas |
| 15,05 bilhões de USD (2024) | Empresa de Pesquisa de Mercado B | Limita o escopo a cinco produtos principais e utiliza taxas de câmbio de 2019 |
Em conjunto, a comparação demonstra como o modelo da Mordor Intelligence, atualizado anualmente e com escopo completo, gera uma linha de base equilibrada que os tomadores de decisão podem rastrear até variáveis transparentes e etapas reproduzíveis, reduzindo a incerteza ao alocar recursos ou avaliar novas oportunidades de POC.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de diagnósticos no ponto de atendimento em 2027?
O tamanho do mercado de diagnósticos no ponto de atendimento está estimado em 64,40 bilhões de USD em 2027, com um CAGR projetado de 9,6% até 2032.
Qual categoria de produto gera atualmente a maior receita?
Os kits de monitoramento de glicose lideram com 37,94% da receita de 2026, sustentados pelo uso generalizado de medidores capilares e monitores contínuos de glicose.
O que está impulsionando o rápido crescimento dos diagnósticos moleculares no ponto de atendimento?
O status isento de CLIA para painéis de PCR respiratório, maior sensibilidade clínica e fluxos de trabalho simplificados de amostra a resposta estão impulsionando as plataformas moleculares à frente.
Qual região crescerá mais rapidamente até 2032?
Espera-se que a Ásia-Pacífico registre o maior CAGR de 10,74%, impulsionada por aprovações na China e aquisições de saúde pública em larga escala na Índia.
Qual é o nível de concentração do mercado entre os principais fornecedores?
As cinco principais empresas controlam a maioria da receita global, refletindo concentração moderada com espaço para entrantes de nicho e disruptivos.