
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 113.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 152.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnóstico in Vitro por Mordor Intelligence
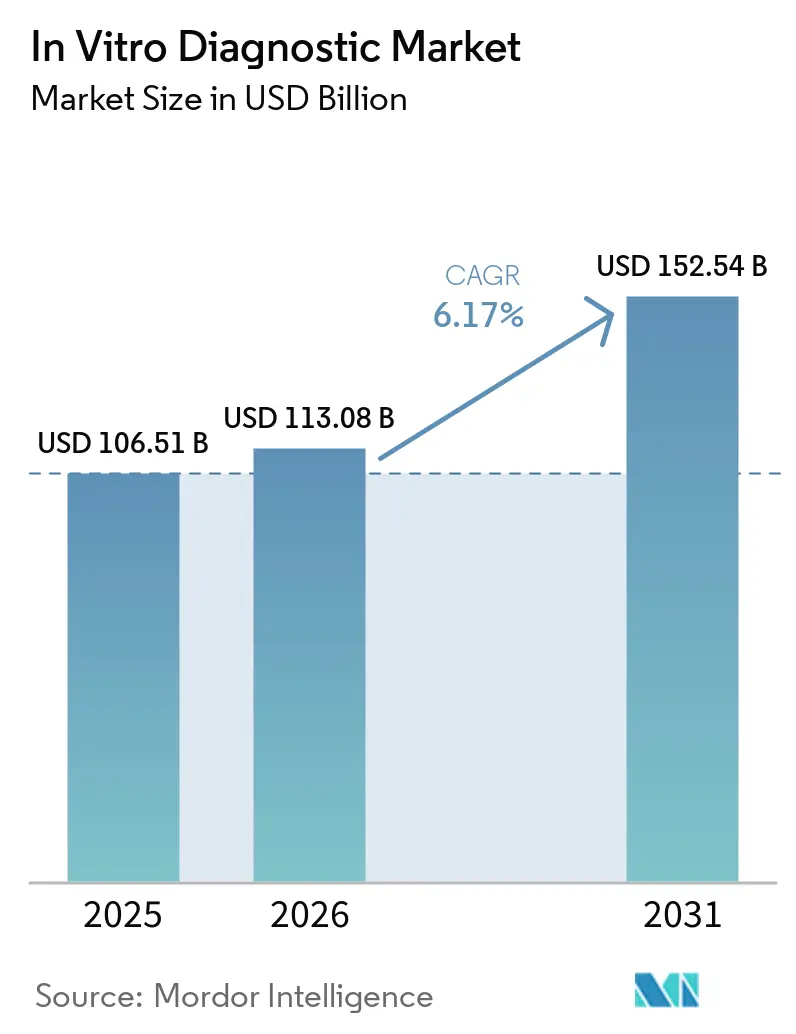
Espera-se que o tamanho do Mercado de Diagnóstico in Vitro aumente de 106,51 bilhões de USD em 2025 para 113,08 bilhões de USD em 2026 e atinja 152,54 bilhões de USD até 2031, crescendo a um CAGR de 6,17% no período 2026-2031.
A prevalência de doenças crônicas, o envelhecimento da população global e os fluxos de trabalho de inteligência artificial impulsionam a demanda de forma mais sustentável do que o surto pandêmico. Os laboratórios estão investindo em middleware baseado em nuvem, contratos de aluguel de reagentes agrupados e automação integrada para conter custos de mão de obra e reduzir os tempos de resposta. A pressão competitiva de fornecedores regionais certificados pela ISO 13485 está comprimindo as margens de reagentes, levando as multinacionais a enfatizar pacotes de serviços e software de suporte à decisão. A fragmentação regulatória, a escassez de mão de obra e as vulnerabilidades de cibersegurança permanecem como obstáculos estruturais; no entanto, o aumento dos volumes de testes na região Ásia-Pacífico e o crescente número de locais descentralizados compensam essas restrições.
Principais Conclusões do Relatório
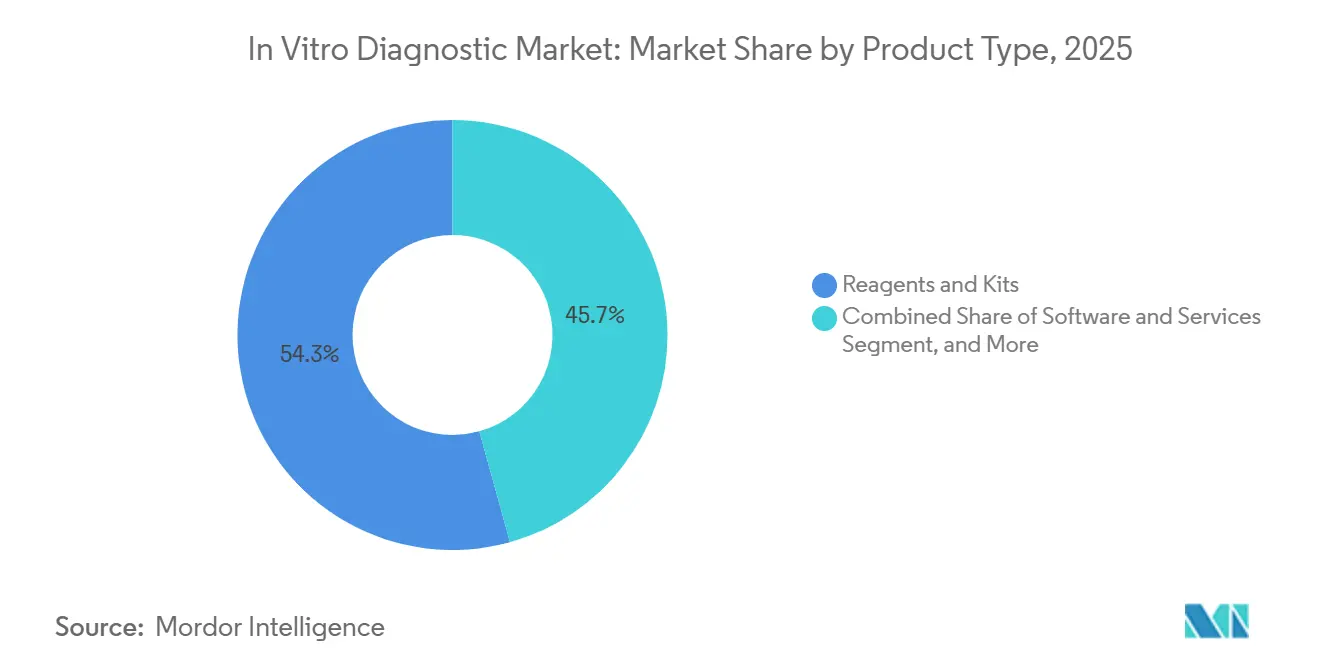
- Por tipo de produto, reagentes e kits representaram 54,28% da receita em 2025, enquanto software e serviços têm previsão de expansão a um CAGR de 10,29% até 2031.
- Por tecnologia, o imunoensaio liderou com 26,63% de participação na receita em 2025; o diagnóstico molecular tem projeção de avançar a um CAGR de 10,43% até 2031.
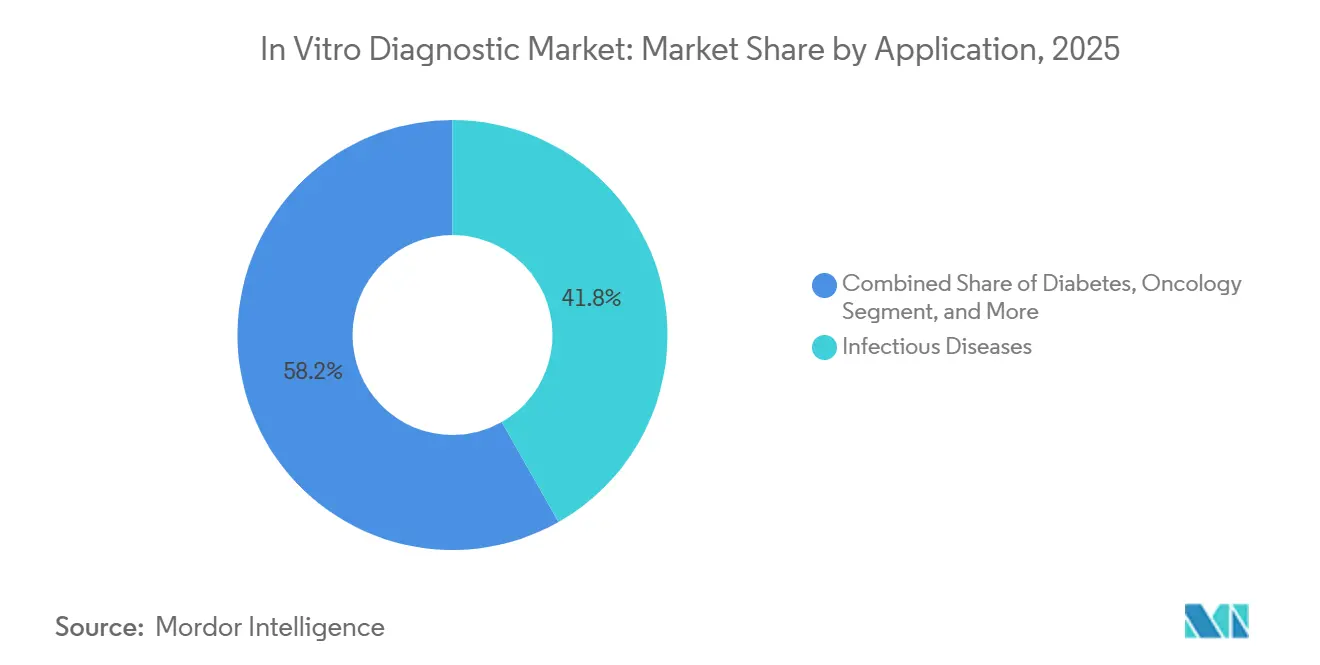
- Por aplicação, as doenças infecciosas representaram 41,76% da participação do mercado de diagnóstico in vitro em 2025, enquanto a oncologia deve crescer a um CAGR de 9,94% até 2031.
- Por usuário final, hospitais e laboratórios acadêmicos detinham 48,28% de participação em 2025; os locais de ponto de atendimento estão posicionados para um CAGR de 7,94% até 2031.
- Por geografia, a América do Norte capturou 37,16% da receita de 2025, enquanto a Ásia-Pacífico tem previsão de registrar um CAGR de 7,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Diagnósticos no Ponto de Atendimento | +1.2% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alta Prevalência de Doenças Crônicas | +1.5% | América do Norte, Europa, Ásia-Pacífico Urbana | Longo prazo (≥ 4 anos) |
| Envelhecimento da População Impulsionando os Volumes de Testes | +0.9% | Europa, Japão, Coreia do Sul, China | Longo prazo (≥ 4 anos) |
| Crescente Carga de Doenças Infecciosas | +0.8% | África Subsaariana, Sul da Ásia, América Latina | Curto prazo (≤ 2 anos) |
| Aumento nos Testes de POC Descentralizados | +1.0% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Automação Laboratorial e Convergência da Patologia Digital | +0.7% | América do Norte, Europa, Ásia-Pacífico Desenvolvida | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Diagnósticos no Ponto de Atendimento (POC)
Os reguladores expandiram as categorias isentas da CLIA em 2024 e 2025, permitindo que farmácias e clínicas de saúde ocupacional realizem painéis rápidos de estreptococo, influenza e lipídios sem necessidade de pessoal laboratorial. Redes varejistas como CVS Health e Walgreens agora capturam testes de rotina que antes eram encaminhados a laboratórios de referência, forçando as instalações centrais a se especializarem em sequenciamento esotérico e painéis autoimunes.[1] A aprovação da FDA do monitor contínuo de glicose sem prescrição da Dexcom em 2024 demonstrou que empresas de eletrônicos de consumo podem contornar completamente a infraestrutura legada. Leitores de imunoensaio portáteis e dispositivos de fluxo lateral conectados a smartphones atingem a precisão de nível hospitalar, reduzindo a diferença de desempenho que protegia os laboratórios centrais. Essa descentralização aumenta o acesso aos testes, mas comprime os volumes de reagentes em ambientes hospitalares de alta margem.
Alta Prevalência de Doenças Crônicas
Diabetes, doenças cardiovasculares e doença renal crônica impulsionaram 1,3 bilhão de procedimentos diagnósticos em 2025, sobrecarregando a capacidade laboratorial global.[2] A prevalência do diabetes subiu para 537 milhões de adultos em 2024, com o crescimento mais rápido no Sul da Ásia e no Oriente Médio. Cada paciente com doença crônica requer ensaios seriados de lipídios, troponina e função renal, aumentando a demanda por consumíveis mesmo com o reembolso estagnado. Biossensores vestíveis agora transmitem continuamente dados de glicose e lactato, transferindo parte do monitoramento da venopunção para a análise em nuvem. Os fornecedores, portanto, agrupam relatórios laboratoriais com assinaturas de análise longitudinal para preservar a receita mesmo quando as vendas tradicionais de consumíveis atingem um platô.
Envelhecimento da População Impulsionando os Volumes de Testes de Doenças Crônicas
Cidadãos com 65 anos ou mais geram uma parcela desproporcional de painéis de química. O grupo com mais de 75 anos no Japão sozinho representou 47% de todos os testes de química clínica em 2024.[3] Cortes no reembolso obrigaram os laboratórios a automatizar, integrando ensaios multiplex baseados em cartuchos que combinam hemoglobina A1c, creatinina e marcadores lipídicos em uma única execução, reduzindo assim o tempo de mão de obra por amostra. O programa de triagem rural da China em 2025 para residentes com mais de 60 anos garantiu contratos de preço fixo favorecendo produtores de reagentes de alto volume. O aumento da incidência de câncer em populações envelhecidas também aumenta a demanda por marcadores tumorais e monitoramento por biópsia líquida, incorporando diagnósticos avançados profundamente nas vias de cuidados crônicos.
Crescente Carga de Doenças Infecciosas Impulsionando Diagnósticos Rápidos
Após a pandemia, os hospitais adotaram painéis de PCR multiplex que detectam até 30 patógenos em um único cartucho, mantendo alta utilização mesmo com a redução dos testes de COVID-19. A OMS relatou 10,8 milhões de novos casos de tuberculose em 2024, com 410.000 infecções resistentes a medicamentos exigindo perfil molecular de resistência em duas horas. Programas financiados por doadores distribuíram 120 milhões de testes rápidos de malária em 2024, reforçando a demanda por ensaios de baixa infraestrutura em toda a África Subsaariana. Os locais de atenção primária valorizam um tempo de resposta de 15 minutos, o que melhora a gestão antimicrobiana e reduz as internações hospitalares, sustentando assim o crescimento no diagnóstico molecular.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos Regulatórios Rigorosos em Múltiplas Regiões | -0.6% | Europa, Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Incerteza de Reembolso para Testes Emergentes | -0.5% | América do Norte, Europa, pagadores privados da Ásia | Médio prazo (2-4 anos) |
| Lacunas de Cibersegurança e Interoperabilidade de Dados | -0.3% | Infraestruturas conectadas na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez Global de Técnicos Laboratoriais Qualificados | -0.4% | América do Norte, Europa, Ásia-Pacífico Desenvolvida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prazos Rigorosos de Aprovação Regulatória em Múltiplas Regiões
O Regulamento de DIV da União Europeia, totalmente aplicado em maio de 2024, fez a transição de milhares de ensaios de baixo risco da autocertificação para a revisão por organismos notificados, resultando em um tempo médio de aprovação de 22 meses. O Japão e a China impõem requisitos paralelos de dados, acrescentando de 18 a 24 meses antes que os lançamentos multinacionais alcancem a região da Ásia. Pequenos inovadores carecem de pessoal regulatório para conduzir ensaios simultâneos, portanto priorizam os Estados Unidos primeiro, cedendo participação inicial no exterior. Lançamentos escalonados atrasam a escala global e permitem que concorrentes seguidores rápidos garantam reembolso antes dos pioneiros, reduzindo marginalmente o CAGR do mercado de diagnóstico in vitro.
Incerteza de Reembolso em Classes de Testes Emergentes
O CMS emitiu decisões de não cobertura para vários testes de detecção precoce de múltiplos cânceres em 2024 devido à disponibilidade limitada de dados de mortalidade. As seguradoras privadas ecoaram a posição, forçando os laboratórios a pagar por conta própria ou negociar contratos de compartilhamento de risco. O FoundationOne CDx recebe um reembolso do Medicare de 5.800 USD, enquanto ensaios comparáveis sem aprovação da FDA frequentemente enfrentam negações de sinistros. Os laboratórios hesitam em implantar painéis oncológicos dispendiosos até que o reembolso seja estabilizado, desacelerando a curva de adoção mesmo após a aprovação regulatória.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Consumíveis Ancoram a Receita, Software Captura o CrescimentoReagentes e kits representaram 54,28% da receita de 2025, sublinhando a economia baseada em consumíveis que sustenta a maioria dos laboratórios. Os hospitais favorecem acordos de aluguel de reagentes que dispensam os custos de aquisição de analisadores em troca de compras de consumíveis por vários anos, um modelo que suaviza a receita do fornecedor. Software e serviços têm previsão de registrar um CAGR de 10,29% até 2031, impulsionados por suporte à decisão com inteligência artificial, middleware hospedado em nuvem e diagnóstico remoto de instrumentos. Os instrumentos permanecem vitais como plataformas de fidelização; a Solução Atellica da Siemens Healthineers processa 440 testes por hora e verifica automaticamente 85% dos resultados, economizando minutos de mão de obra por relatório. O tamanho do mercado de diagnóstico in vitro para software é atualmente pequeno, mas sua trajetória de dois dígitos sinaliza uma mudança dos laboratórios em direção à análise e à terceirização de conformidade.
O software agora se desacopla do hardware sob a estrutura de Software como Dispositivo Médico da FDA, permitindo atualizações independentes de algoritmos. Os fornecedores se diferenciam combinando painéis de controle em nuvem com materiais de controle de qualidade, criando ecossistemas de alta fidelização. À medida que os orçamentos de capital se contraem, a receita proveniente de aluguel de reagentes e software baseado em assinatura crescerá mais rapidamente do que as instalações de hardware, remodelando os pools de lucro dos fornecedores no mercado de diagnóstico in vitro.



Por Tecnologia:
Diagnóstico Molecular Supera as Plataformas LegadasO imunoensaio manteve uma participação de receita de 26,63% em 2025, impulsionado por marcadores tireoidianos, cardíacos e tumorais. No entanto, o diagnóstico molecular tem projeção de expansão a um CAGR de 10,43%, impulsionado por aprovações de biópsia líquida, ensaios CRISPR e painéis sindrômicos de doenças infecciosas. A automação da química clínica tornou os painéis metabólicos uma commodity, portanto os fornecedores agora se diferenciam por meio de maior throughput e integração de middleware, em vez de química de reagentes. As plataformas de hematologia incorporam classificação celular baseada em inteligência artificial, enquanto a microbiologia migra da cultura para MALDI-TOF para identificação rápida em 15 minutos.
A convergência tecnológica está borrando os silos legados; as plataformas de próxima geração combinam imunoensaio, técnicas moleculares e espectrometria de massa em uma única trilha. Os laboratórios acolhem fluxos de trabalho consolidados que reduzem o manuseio de amostras, minimizam o risco de erros e contêm os custos de mão de obra. À medida que esses sistemas híbridos escalam, o mercado de diagnóstico in vitro migrará para analisadores multimodais que integram triagem de amostras orientada por inteligência artificial, aumentando os custos de troca e solidificando os relacionamentos com fornecedores.
Por Aplicação:
Oncologia Acelera, Doenças Infecciosas se EstabilizamAs doenças infecciosas representaram 41,76% da receita de 2025, sustentadas por painéis respiratórios multiplex que permaneceram em uso após os picos pandêmicos. O crescimento, no entanto, está moderando à medida que os volumes de COVID-19 retornam ao normal. Os diagnósticos oncológicos, em contraste, têm projeção de aumento de 9,94% ao ano até 2031, impulsionados por diagnósticos complementares e biópsias líquidas de doença residual mínima, como o Guardant360. Os testes de diabetes permanecem um mercado de alto volume, mas enfrentam pressão de preços à medida que os monitores contínuos de glicose ficam disponíveis sem prescrição.
Os marcadores de cardiologia estão migrando para ambientes de POC em departamentos de emergência, enquanto os painéis autoimunes e de nefrologia estão ganhando participação de mercado por meio de formatos multiplex que aumentam a eficiência diagnóstica. O maior reembolso da oncologia e a urgência clínica impulsionam o investimento de capital em sequenciamento, citometria de fluxo e espectrometria de massa, posicionando os testes de câncer como o segmento de crescimento mais rápido do mercado de diagnóstico in vitro.

Por Usuário Final:
Locais de Ponto de Atendimento Ganham Participação, Hospitais Retêm ComplexidadeHospitais e centros acadêmicos representaram 48,28% da receita de 2025, impulsionados principalmente por ensaios de urgência e alta complexidade que requerem infraestrutura avançada. Os locais de ponto de atendimento, farmácias, clínicas de atendimento urgente e centros de saúde ocupacional têm previsão de crescimento a um CAGR de 7,94%, impulsionados por cartuchos isentos que fornecem resultados imediatos. Os laboratórios de referência ampliam menus esotéricos, mas suportam pressão dos pagadores em painéis de rotina. Os canais domésticos e sem prescrição permanecem pequenos, mas exibem crescimento acentuado à medida que a FDA aprova diagnósticos para consumidores, como monitores contínuos de glicose.
A fragmentação dos usuários finais obriga os fornecedores a personalizar as ofertas: analisadores compactos para clínicas de POC, linhas de automação para hospitais e portais em nuvem para resultados domiciliares. Essa segmentação aumenta os pontos de contato para o mercado de diagnóstico in vitro, expandindo o volume total endereçável, mas exigindo portfólios versáteis e modelos de entrada no mercado adaptativos.
Análise Geográfica
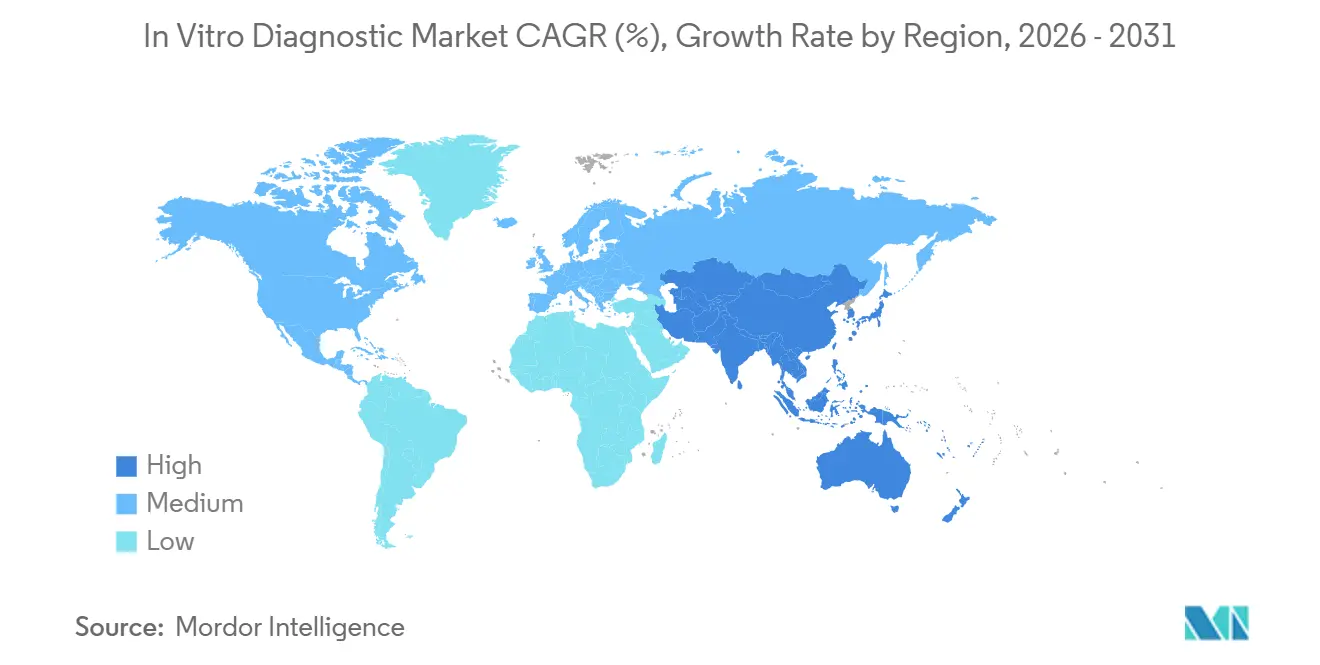
Mercado de Diagnóstico in Vitro na América do Norte
A América do Norte representou 37,16% da receita de 2025, apoiada pela adoção precoce de diagnósticos moleculares e reembolso robusto. Os modelos de cuidados baseados em valor do CMS agora vinculam a utilização laboratorial a pagamentos agrupados, pressionando os prestadores a limitar testes de baixo valor. Os mandatos de cibersegurança da FDA aumentam os custos de conformidade, mas melhoram a integridade dos dados. Canadá e México consolidam os testes em centros regionais para capturar economias de escala.
Mercado de Diagnóstico in Vitro na Ásia-Pacífico
A região Ásia-Pacífico tem previsão de registrar um CAGR de 7,19% de 2026 a 2031, o ritmo regional mais rápido. A aquisição baseada em volume da China reduziu os preços de reagentes em até 60%, mas os volumes crescentes protegem a receita dos fornecedores. A Missão Nacional de Saúde da Índia financiou 5.000 laboratórios distritais em 2024-25, aumentando a penetração de testes per capita de 0,08 para 0,15 testes per capita anualmente. O Japão e a Coreia do Sul, em processo de envelhecimento, estão automatizando agressivamente para compensar a escassez de mão de obra, resultando em maior despesa de capital em automação laboratorial total.
Mercado de Diagnóstico in Vitro na EMEA e América do Sul
A Europa aplica o Regulamento de DIV, estendendo os prazos de aprovação e favorecendo as multinacionais com equipes regulatórias experientes. Os estados do GCC canalizam a receita do petróleo para a infraestrutura laboratorial sob a Visão 2030. A África Subsaariana permanece subpenetrada, mas se beneficia de programas financiados por doadores para HIV, tuberculose e malária. Os laboratórios sul-americanos lutam com flutuações cambiais e tarifas de importação, adquirindo reagentes localmente sempre que possível para gerenciar custos.
Edições regionais
Todas as regiões
Panorama Regulatório
Os requisitos regulatórios continuam a divergir por região, com vários marcos de 2024-2026 moldando o sequenciamento de lançamentos globais e os custos de conformidade. Na União Europeia, o Regulamento (UE) 2017/746 (IVDR) entrou totalmente em vigor em maio de 2024, transferindo muitos ensaios da autocertificação para a revisão por Organismo Notificado e estendendo o tempo de entrada no mercado. A Comissão Europeia continuou publicando informações atualizadas sobre a designação de Organismos Notificados e o status das candidaturas em 2026 para apoiar o planejamento da capacidade de transição.
Nos Estados Unidos, a FDA finalizou uma estrutura para Testes Desenvolvidos em Laboratório (LDT) em 2024, e o Estágio 1 da política de eliminação gradual começou em maio de 2026. Isso traz para o escopo as obrigações de relatório de dispositivos médicos, relatório de correção e remoção, e obrigações definidas de arquivo de reclamações do sistema de qualidade para os laboratórios afetados. As iniciativas de gestão de qualidade e confiança também estão aumentando o peso das normas harmonizadas nos sistemas de qualidade de DIV e nos processos pós-mercado. A FDA está implementando seu Regulamento do Sistema de Gestão de Qualidade (QMSR), alinhando os requisitos do sistema de qualidade de dispositivos mais estreitamente com a ISO 13485 e atualizando as abordagens de inspeção durante o período de transição. No nível multilateral, a OMS e o Fórum Internacional de Reguladores de Dispositivos Médicos (IMDRF) continuam a promover vias regulatórias baseadas em confiança por meio da Estrutura Regulatória Global Modelo da OMS e do Manual de Confiança do IMDRF (N89), fornecendo um ponto de referência para reguladores e fabricantes que buscam reduzir a geração duplicada de evidências entre jurisdições.
Panorama Competitivo
Concentração do Mercado
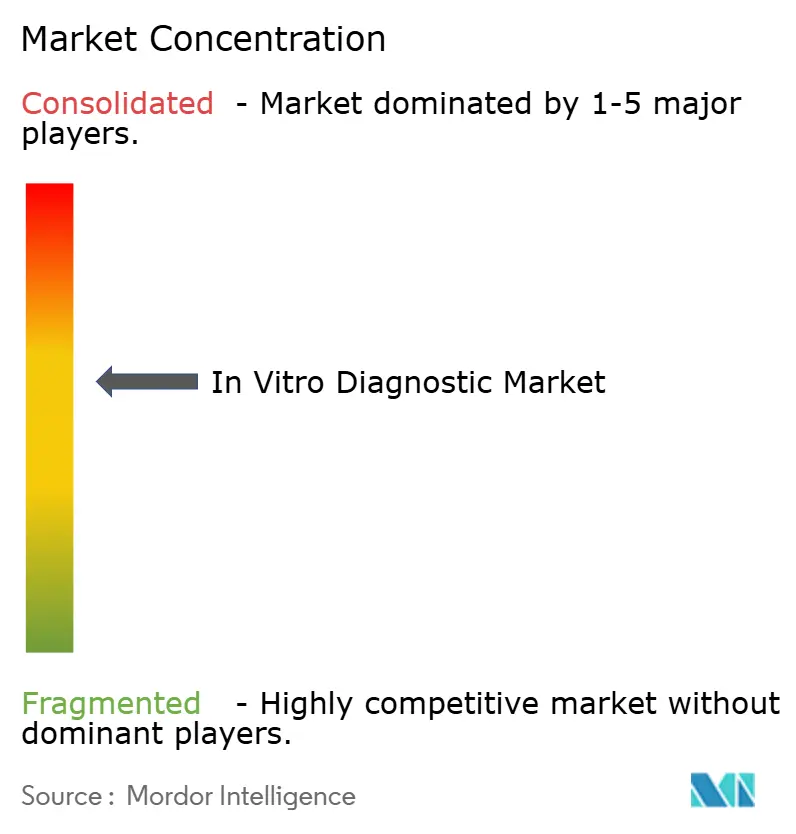
Os cinco principais fornecedores, Roche, Abbott, Siemens Healthineers, Danaher e Thermo Fisher, indicam consolidação moderada. Cada pacote de instrumentos, reagentes e middleware de inteligência artificial está vinculado a contratos de vários anos que prendem os hospitais a fluxos exclusivos de reagentes. Os concorrentes regionais na Ásia e na América Latina reduzem os preços em até 40%, atendendo às normas ISO 13485, forçando os titulares a enfatizar serviço, conectividade e cibersegurança.
A inovação tecnológica continua sendo o campo de batalha. O cobas pro da Roche reduz o tempo de resposta em 22%, justificando o preço premium dos reagentes. A Beckman Coulter da Danaher registrou 14 patentes de cartuchos microfluídicos em 2024, enquanto a Siemens Healthineers garantiu nove patentes de inteligência artificial para manutenção preditiva. Gigantes de eletrônicos de consumo estão explorando biossensores não invasivos que poderiam contornar os diagnósticos por venopunção, representando uma ameaça disruptiva de longo prazo.
Os obstáculos regulatórios e de cibersegurança intensificam a pressão competitiva. A orientação da FDA de 2024 agora exige criptografia e gerenciamento de patches para dispositivos conectados, um padrão que sobrecarrega as empresas menores. À medida que os testes descentralizados ganham terreno, os titulares adquirem inovadores de nicho, como o Stilla dPCR da Bio-Rad e o SpinChip da bioMérieux, para garantir posições em segmentos de crescimento mais rápido, preservando assim a relevância em ambientes de testes diversificados.
Líderes do Setor de Diagnóstico in Vitro
-
F. Hoffmann-La Roche Ltd
-
Thermo Fischer Scientific Inc
-
Siemens Healthineers AG
-
Abbott Laboratories
-
bioMerieux SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnóstico in Vitro Empresas cobertas neste relatório
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- Bio-Rad Laboratories
- bioMérieux
- Danaher
- DiaSorin
- Roche
- GE Healthcare
- Grifols
- Hologic
- Illumina
- Meril Diagnostics Pvt Ltd
- Ortho Clinical Diagnostics / QuidelOrtho
- PerkinElmer
- QIAGEN
- QuidelOrtho
- Randox Laboratories
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
Oportunidades de Mercado e Perspectivas Futuras
O trabalho de transição regulatória na Europa e o dimensionamento da infraestrutura de conformidade estão criando espaço em branco para serviços consultivos, ferramentas regulatórias e racionalização de portfólio que favorecem os fabricantes capazes de sustentar programas de certificação de vários anos sob o IVDR. Prazos concretos de 2026, como a data de apresentação de candidatura de 26 de maio de 2026 para DIVs de Classe C legados com um Organismo Notificado da UE e o requisito de uso do EUDAMED de 28 de maio de 2026 para novos DIVs, estão levando as empresas a atualizar a documentação técnica, fortalecer os processos de vigilância pós-mercado e priorizar ensaios com reembolso mais claro e demanda clínica. Em paralelo, a Comissão Europeia publicou um pacote de simplificação em dezembro de 2025 (COM(2025) 1023 final) propondo alterações ao MDR/IVDR para reduzir a carga administrativa e resolver restrições de capacidade, dando aos fabricantes uma trilha de política ativa a monitorar ao planejar portfólios da UE e o calendário de submissões.
No lado da oferta e tecnologia, os investimentos em localização de capacidade e fabricação molecular de maior throughput apontam para onde os fornecedores estão comprometendo capital para apoiar a expansão mais rápida do menu e a resiliência. Em maio de 2026, a bioMériéux anunciou um investimento de 250 milhões de EUR em uma nova instalação de fabricação de testes de PCR em La Balme-les-Grottes, França (com previsão de operação em 2030), reforçando a fabricação regional para diagnóstico molecular. Em maio de 2026, a Natera divulgou uma expansão em Austin, Texas, adicionando capacidade dedicada de sequenciamento, enquanto a Índia continuou a atrair expansão de fabricação, incluindo a abertura em junho de 2026 de uma nova instalação de dispositivos médicos focada em DIV pela Lord's Mark Industries. Em conjunto, essas etapas apoiam oportunidades em torno de fluxos de trabalho de PCR e sequenciamento escaláveis, consumíveis prontos para automação e software e serviços que ajudam os laboratórios a integrar testes descentralizados, controles de cibersegurança e gestão de qualidade entre locais.
Desenvolvimentos industriais recentes em Mercado de Diagnóstico in Vitro
- Julho de 2026: A Roche anunciou o lançamento do teste cobas para Vírus da Hepatite D (VHD) como uma solução totalmente automatizada na plataforma cobas. A adição amplia a profundidade do menu em virologia e apoia fluxos de trabalho consolidados de alto throughput que os laboratórios usam para melhorar o tempo de resposta e a padronização entre os locais.
- Maio de 2026: A Roche celebrou um acordo definitivo de fusão para adquirir a PathAI a fim de fortalecer a patologia digital e os fluxos de trabalho de diagnóstico habilitados por inteligência artificial. A combinação alinha os fornecedores de DIV mais estreitamente com a interpretação orientada por software e pode aumentar a fidelização à plataforma por meio de algoritmos integrados e ferramentas de fluxo de trabalho.
- Dezembro de 2024: A Ortho Clinical Diagnostics recebeu a marcação CE para o Ortho Vision Analyzer, um sistema compacto de imunoensaio direcionado a laboratórios europeus de médio porte. A aprovação apoia a atividade competitiva contínua nas instalações de imunoensaio na UE, apesar das pressões contínuas de transição do IVDR e dos requisitos de documentação.
Mercado de Diagnóstico in Vitro Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de diagnóstico in vitro abrange a receita obtida com testes realizados em amostras humanas fora do corpo para apoiar triagem, diagnóstico, monitoramento de doenças e orientação terapêutica, em ambientes laboratoriais de rotina e próximos ao paciente.
Exclusões do escopo: Ensaios de uso exclusivo para pesquisa e de uso exclusivo para investigação estão excluídos, e os custos de procedimentos hospitalares não são contabilizados, a menos que façam parte de um produto ou serviço de DIV com preço definido.
Visão Geral da Segmentação
- Por Tipo de Produto
- Instrumentos
- Reagentes e Kits
- Software e Serviços
- Por Tecnologia
- Imunoensaio
- Química Clínica
- Diagnóstico Molecular
- Hematologia
- Microbiologia
- Coagulação
- Urinálise
- Outros
- Por Aplicação
- Doenças Infecciosas
- Oncologia
- Diabetes
- Cardiologia
- Doenças Autoimunes
- Nefrologia
- Outros
- Por Usuário Final
- Hospitais e Laboratórios Acadêmicos
- Laboratórios de Referência
- Locais de Testes no Ponto de Atendimento
- Ambientes Domiciliares/Sem Prescrição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- GCC
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o modelo em sinais de demanda observáveis e contexto de política antes que as premissas fossem construídas. Revisamos estatísticas de saúde pública e orientações de testes de fontes como a Organização Mundial da Saúde, o CDC dos EUA e a FDA dos EUA, e depois complementamos com indicadores de saúde da OCDE e painéis de controle selecionados de ministérios nacionais de saúde para adicionar contexto sobre atividade laboratorial e carga de doenças.
No lado do mercado, relatórios anuais de empresas, apresentações para investidores e imprensa de reputação foram revisados para entender as mudanças na composição de produtos, por exemplo, categorias com predominância de reagentes versus instalações de instrumentos, e como isso se manifestou por região. Para evitar a superestimação dos volumes, os sinais de comércio e aquisição também foram verificados usando fontes como o UN Comtrade e licitações públicas, e depois cruzados com registros de patentes para a direção tecnológica. Quando necessário, assinaturas pagas para finanças de empresas, notícias e finanças, pesquisas de patentes e rastreamento de comércio em nível de remessa foram usadas para padronizar e reconciliar os insumos. As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e muitas outras referências públicas foram usadas para validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas primárias e pesquisas focaram no que impulsiona os gastos com DIV na prática e em como o preço e a composição se movem tanto em sistemas de testes maduros quanto emergentes. Conversamos com laboratórios de diagnóstico, partes interessadas de laboratórios hospitalares, distribuidores e especialistas do setor na Ásia-Pacífico, EMEA e nas Américas, o que ajudou a testar os sinais secundários e fechar lacunas na instalação de instrumentos, no consumo de reagentes e em como a receita de serviços deve ser tratada no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos: 12% | Ásia-Pacífico: 43% |
| Nível médio: 52% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Empresas menores: 15% | Gerentes: 46% | Américas: 24% |
Dimensionamento do Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo onde, para cada país, os sinais de demanda de testes e de prestação de cuidados de saúde foram traduzidos em pools de gastos com DIV, depois consolidados em totais regionais e globais. Na prática, o modelo usa indicadores como a parcela de envelhecimento da população, a intensidade de testes de doenças crônicas, a normalização de testes de doenças infecciosas após períodos de surto, a adoção de automação laboratorial e a mudança dos testes para o ponto de atendimento e autotestes, que então alimentam o comportamento de composição e preço.
Esses totais foram então corroborados com aproximações seletivas de baixo para cima. Isso incluiu verificar se as receitas amostradas dos fornecedores e o feedback do canal sobre o consumo de reagentes, bem como a matemática indicativa de preço médio de venda x volume para as principais categorias de testes, estão dentro do intervalo modelado. Onde as evidências de baixo para cima eram incompletas em países menores, preenchemos a lacuna usando premissas de utilização por proxy e penetração vinculadas a métricas comparáveis do sistema de saúde, e depois verificamos novamente com o feedback das entrevistas.
Para a previsão, a análise de cenários foi usada para que as mudanças na pressão de reembolso, na frequência de testes e na composição (molecular versus imunoensaio versus química de rotina) pudessem ser refletidas sem forçar um resultado de linha reta. O movimento do preço médio de venda foi tratado como uma combinação de inflação, redefinições de preços orientadas por licitações e composição de produtos, com premissas ajustadas somente após corresponderem ao que os respondentes relataram ver nos ciclos de aquisição e orçamentos laboratoriais.
Validação de Dados e Ciclo de Atualização
A validação foi realizada em camadas para que os números finais permanecessem consistentes com os sinais do lado da demanda e as realidades do lado da oferta. Comparamos os totais do mercado modelado com verificações independentes, incluindo a direção dos gastos com saúde regional, as tendências de receita de diagnóstico relatadas nos registros e as mudanças visíveis nos ambientes de testes. Os valores discrepantes foram então revisados e corrigidos antes da aprovação.
Uma segunda revisão por analista é concluída para detectar problemas de timing de conversão de moeda, mudanças repentinas na composição e picos de demanda pontuais que podem distorcer um ano base. Os relatórios são atualizados anualmente e, se ocorrer um evento material, por exemplo, uma mudança importante no reembolso ou uma redefinição acentuada do preço de licitação, as premissas são revisitadas e o modelo é reequilibrado. Antes da entrega, as atualizações públicas mais recentes são verificadas novamente para que os clientes recebam uma visão atual.
Tamanho do Mercado de Diagnóstico in Vitro da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de DIV frequentemente diferem porque o timing de atualização e a janela de conversão de moeda não são os mesmos, e porque alguns modelos tratam a erosão do preço médio de venda e as mudanças de composição como uma única premissa combinada. As diferenças também aparecem quando uma estimativa conta apenas instrumentos e reagentes, enquanto outra inclui software, serviços e fluxos de trabalho laboratoriais mais amplos.
Os principais fatores de diferença neste mercado geralmente se resumem à velocidade com que os testes da era pandêmica são normalizados, como o consumo de reagentes está vinculado às instalações de instrumentos e se as redefinições de preços por licitação são aplicadas imediatamente ou suavizadas ao longo de vários anos. Quando o ritmo de atualização é mais rigoroso e o timing de câmbio está alinhado ao ano base declarado, a estimativa tende a acompanhar mais de perto os sinais reais de aquisição e utilização laboratorial, que é a abordagem utilizada na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 113,08 bilhões de USD (2026) | |
| Consultoria Global A | 106,29 bilhões de USD (2025) | Utiliza um ano base diferente e normalmente aplica um caminho de crescimento mais suave, o que pode subestimar as mudanças de composição de curto prazo provenientes de mudanças moleculares e de ponto de atendimento e pode resultar em um valor inicial mais baixo. |
| Editora do Setor B | 77,73 bilhões de USD (2025) | Provavelmente aplica um limite de receita mais estreito ou inclusões diferentes para serviços e software, e o valor mais baixo do ano base também pode refletir timing de câmbio diferente e premissas de compressão do preço médio de venda mais agressivas. |
A tabela mostra que a seleção do ano e o que é contabilizado nas receitas de DIV são as principais razões pelas quais os números não se alinham. Ao manter as etapas rastreáveis aos sinais de demanda de testes, composição e lógica de preços, a estimativa permanece explicável e pode ser recriada quando as premissas precisam ser atualizadas.
Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de diagnóstico in vitro deve crescer até 2031?
Tem projeção de expansão de 113,08 bilhões de USD em 2026 para 152,54 bilhões de USD até 2031, traduzindo-se em um CAGR de 6,17%.
Qual segmento de tecnologia apresenta o maior potencial de crescimento?
O diagnóstico molecular tem previsão de crescimento a um CAGR de 10,43% até 2031, superando o imunoensaio e a química clínica.
Por que os locais de ponto de atendimento estão ganhando importância?
Os analisadores de cartuchos isentos da CLIA permitem que farmácias e clínicas de atendimento urgente realizem painéis de rotina, impulsionando um CAGR de 7,94% entre os usuários de ponto de atendimento.
Qual é o principal impulsionador por trás do crescimento da Ásia-Pacífico?
A aquisição baseada em volume na China e a expansão de laboratórios públicos na Índia estão levando a Ásia-Pacífico a um CAGR de 7,19% até 2031.
Como os fornecedores estão respondendo à escassez de mão de obra qualificada?
Os laboratórios investem em automação total e middleware de inteligência artificial que reduzem o tempo de revisão manual, enquanto os fornecedores oferecem modelos de aluguel de reagentes e serviço remoto.