
Dimensão e Quota do Mercado de Sistemas de Gestão de Campo de Batalha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
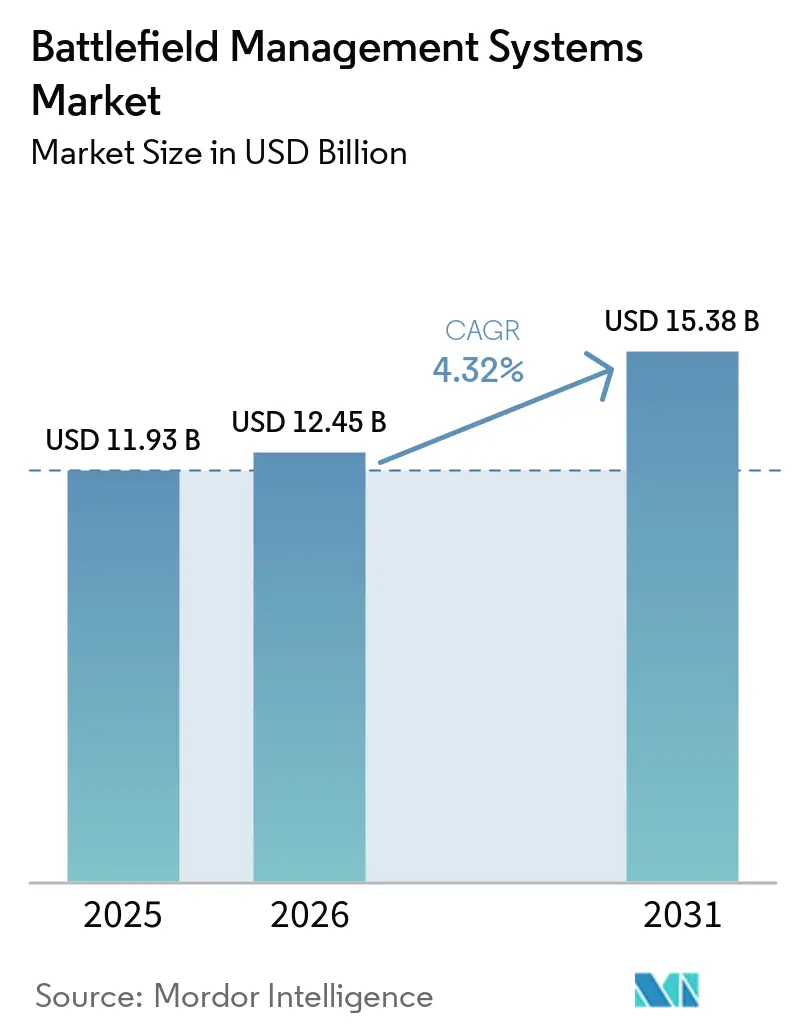
| Tamanho do Mercado (2026) | 12.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Gestão de Campo de Batalha pela Mordor Intelligence
O tamanho do mercado de sistemas de gestão do campo de batalha (BMS) foi avaliado em 11,93 bilhões de USD em 2025 e estima-se que cresça de 12,45 bilhões de USD em 2026 para atingir 15,38 bilhões de USD até 2031, a um CAGR de 4,32% durante o período de previsão (2026-2031). O mercado de sistemas de gestão do campo de batalha está em expansão à medida que as forças de defesa adotam a transformação digital para garantir consciência situacional em tempo real, permitir ciclos de decisão mais rápidos e coordenar operações multidomínio. A demanda é mais forte onde os programas de modernização militar estão ativos, a interoperabilidade de coalizão é essencial e os mandatos de arquitetura aberta estão formalizados. O hardware ainda ancora a maior parte dos orçamentos de aquisição, mas a rápida ascensão das capacidades definidas por software está reposicionando a criação de valor. A atividade competitiva concentra-se na integração de sensores, plataformas e efetores por meio de estruturas de dados seguras, ao mesmo tempo em que mitiga as ameaças de cibersegurança que inflacionam os custos e os cronogramas dos programas.
Principais Conclusões do Relatório
- Por geografia, a Ásia-Pacífico liderou com 29,05% da participação de mercado de sistemas de gestão do campo de batalha em 2025, enquanto o Oriente Médio e a África devem se expandir a um CAGR de 9,23% até 2031.
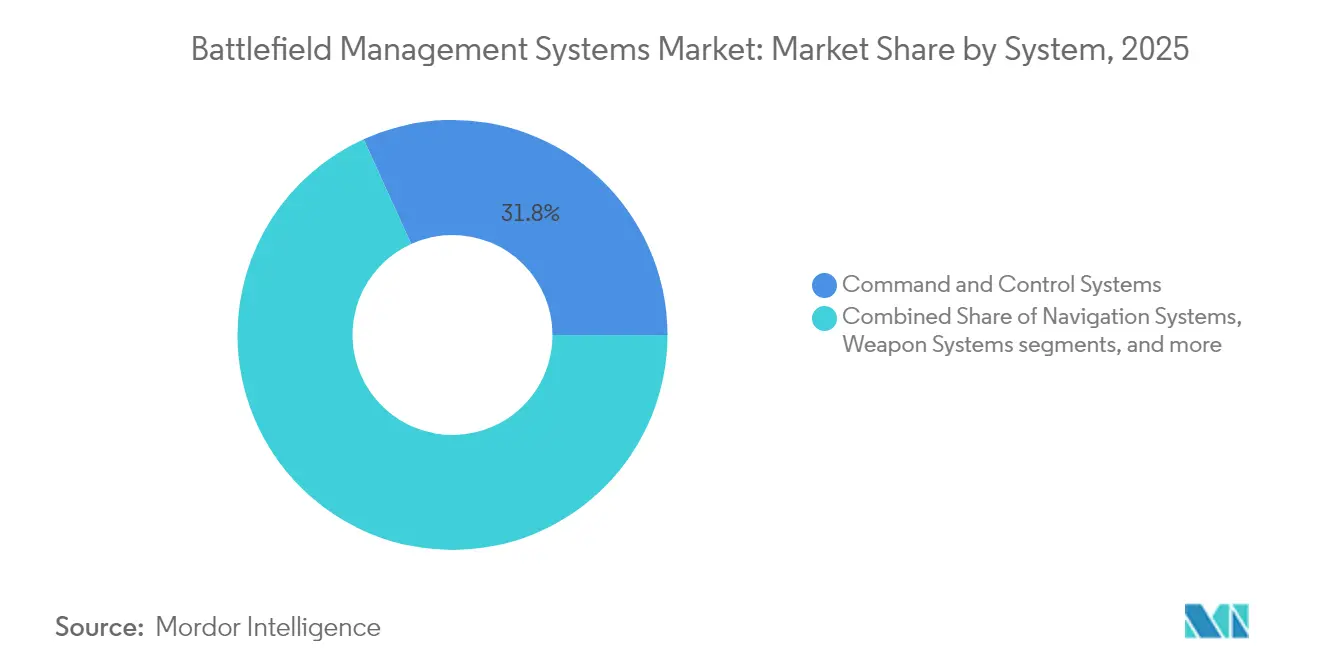
- Por tipo de sistema, os sistemas de comando e controle representaram 31,78% da participação de receita em 2025; os sistemas de comunicação e redes estão avançando a um CAGR de 8,34% até 2031.
- Por componente, o hardware deteve 50,62% do tamanho do mercado de sistemas de gestão do campo de batalha em 2025, enquanto o software deve crescer a um CAGR de 8,84% entre 2026 e 2031.
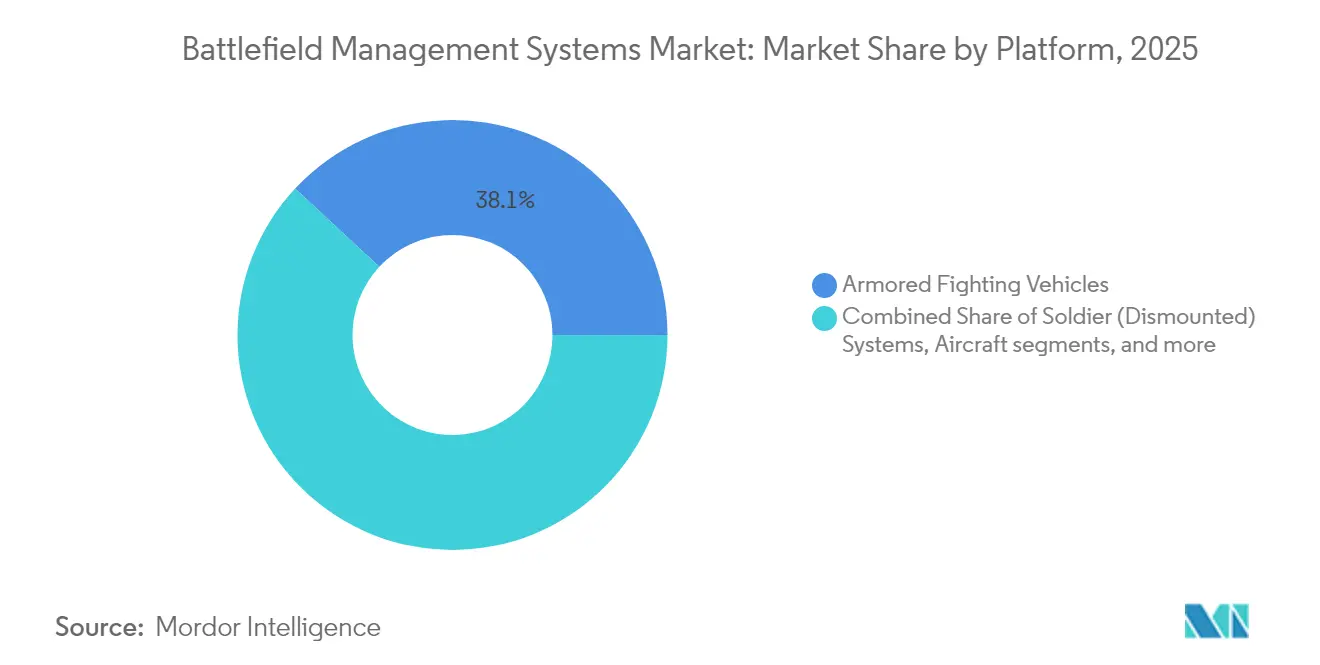
- Por plataforma, os veículos blindados de combate detiveram uma participação de 38,07% em 2025, enquanto os sistemas de soldado (desmontado) devem se expandir a um CAGR de 7,09%.
- Por tipo de instalação, os sistemas montados em veículos capturaram uma participação de 54,68% em 2025; os sistemas portáteis e vestíveis devem crescer a um CAGR de 8,36%.
- Por usuário final, o segmento do exército liderou com 62,89% de participação em 2025, enquanto a segurança interna e as forças especiais crescerão mais rapidamente a um CAGR de 7,69%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas Globais do Mercado de Sistemas de Gestão de Campo de Batalha
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aceleração dos programas de transformação digital | +1.2% | Global, NATO e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de doutrinas de guerra centradas em rede | +0.9% | Global, especialmente aliados da NATO | Longo prazo (≥ 4 anos) |
| Transição para normas abertas e definidas por software | +0.7% | América do Norte, UE, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aplicações de BMS de realidade aumentada para uso do soldado | +0.5% | América do Norte, Europa selecionada | Curto prazo (≤ 2 anos) |
| Análise com tecnologia de IA/ML e computação em nuvem-borda | +0.8% | Forças com avançada capacidade tecnológica | Médio prazo (2-4 anos) |
| Proliferação de plataformas não tripuladas e autónomas | +0.6% | Ambientes globais contestados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A transformação digital permite superioridade de decisão em tempo real
Os ministérios da defesa estão canalizando orçamentos recordes para programas de guerra centrados em dados que elevam o mercado de sistemas de gestão do campo de batalha. O orçamento do ano fiscal de 2025 dos EUA destina 21,1 bilhões de USD a sistemas C4I, refletindo a mudança em direção à dominância da informação.[1]Departamento de Defesa dos EUA, "Programas de Aquisição de Armamentos do Ano Fiscal de 2025," defense.gov A plataforma Delta da Ucrânia demonstra como feeds de drones, imagens de satélite e análise de vídeo por IA convergem em uma imagem unificada do espaço de batalha. Iniciativas comparáveis em toda a OTAN e na Ásia-Pacífico estão pressionando as forças legadas a migrarem para arquiteturas definidas por software. Como o Plano de Campanha Digital das Forças Armadas Canadenses ressaltou, a mudança organizacional pode se mostrar mais desafiadora do que a integração tecnológica. Portanto, o mercado de sistemas de gestão do campo de batalha depende do alinhamento de cultura, doutrina e tecnologia em torno de fluxos de dados em frações de segundo.
A guerra centrada em rede impulsiona mandatos de interoperabilidade
As redes de batalha modernas dependem de links de dados seguros que integram ativos terrestres, aéreos, marítimos, espaciais e cibernéticos. As avaliações da OTAN destacam lacunas de capacidade que aceleraram os frameworks de Comando e Controle Conjunto em Todos os Domínios. Os programas Morpheus e TRINITY do Reino Unido ilustram a complexidade da migração para redes habilitadas por IA e com segurança quântica. A criação da Força de Apoio à Informação pela China em abril de 2024 confirma que os concorrentes das grandes potências priorizam formações centradas em rede. Exercícios intensivos no Indo-Pacífico ressaltam como os parceiros de coalizão devem compartilhar dados sem expor vulnerabilidades. Essas tendências impulsionam o mercado de sistemas de gestão do campo de batalha em direção a requisitos universais de interoperabilidade.
A revolução dos padrões abertos combate o bloqueio de fornecedores
O mandato CMOSS do Exército dos EUA, os lançamentos técnicos do Consórcio SOSA e as formas de onda compatíveis com STANAG estão redefinindo os modelos de aquisição. Mais de 50 fornecedores agora oferecem produtos prontos para CMOSS, reduzindo os ciclos de atualização tecnológica e diminuindo os custos do ciclo de vida. O switch Catalyst ESS9300 da Cisco combina conformidade com CMOSS e SOSA em uma plataforma robusta que satisfaz os padrões de criptografia da NSA blogs.cisco.com. O contrato MOSA de 17,4 milhões de USD da Pacific Defense comprova que empresas menores podem competir quando as arquiteturas abertas nivelam o campo. Portanto, o mercado de sistemas de gestão do campo de batalha gira em torno de modularidade, interoperabilidade e caminhos de atualização rápidos.
As aplicações de soldado com realidade aumentada reformulam as operações desmontadas
Programas como o Sistema de Aumento Visual Integrado levam displays imersivos e interfaces de realidade mista ao nível de esquadrão. A decisão do Exército dos EUA de transferir a gestão do IVAS para a Anduril mostra como as práticas comerciais ágeis estão penetrando nas aquisições de defesa. O conjunto tático habilitado para 5G da Nokia e da Blackened integra o software Battlesuite da Rheinmetall para suportar aplicações de soldado com baixa latência. À medida que o poder de computação vestível aumenta, o mercado de sistemas de gestão do campo de batalha se estende além de veículos e postos de comando para cada combatente.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escalada das ameaças de cibersegurança e guerra eletrónica que impõem custos elevados de reforço | -0.8% | Global, mais elevado em teatros contestados | Curto prazo (≤ 2 anos) |
| Integração complexa com plataformas legadas heterogéneas e formatos de dados | -0.6% | Militares com grandes frotas de sistemas legados | Médio prazo (2-4 anos) |
| Controlos de exportação sobre itens de computação avançada e pesos de modelos de IA | -0.4% | Global, mais agudo para parceiros dos EUA | Curto prazo (≤ 2 anos) |
| Barreiras organizacionais e culturais que retardam a adoção da transformação digital | -0.3% | Global, variando conforme a cultura do serviço | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A escalada da cibersegurança sobrecarrega orçamentos e cronogramas
A Estratégia de Cibersegurança da Base Industrial de Defesa de 2024 exige controles mais rígidos em toda a cadeia de suprimentos. A Certificação do Modelo de Maturidade de Cibersegurança 2.0 exige que os contratantes financiem o monitoramento contínuo, o que infla os custos dos programas. Os adversários visam a integridade dos dados, levando a Marinha dos EUA a implantar servidores de chaves de certificados descentralizados que operam em redes interrompidas. Novos controles de exportação sobre pesos de modelos de IA adicionam encargos de conformidade para projetos aliados. Como resultado, os cronogramas de aquisição se estendem, moderando o crescimento do mercado de sistemas de gestão do campo de batalha.
A complexidade da integração de sistemas legados inflaciona os custos de personalização
A Avaliação de Sistemas de Armamento de 2025 do GAO vincula atrasos a desafios de integração de software em programas de vários bilhões de dólares.[2]Escritório de Responsabilidade do Governo dos EUA, "Avaliação Anual de Sistemas de Armamento 2025," gao.gov A mudança orçamentária da Força Aérea dos EUA em 2025, de plataformas independentes para arquiteturas integradas, destaca o enorme esforço necessário para conectar ativos heterogêneos. A entrega do 100.000º sistema da Família Montada de Sistemas de Computadores pela Leonardo DRS ressalta a escala da modernização de toda a frota. Os obstáculos de coleta de dados da Indústria 4.0 limitam ainda mais a transferência direta de soluções comerciais para ambientes de defesa. Esses fatores moderam o ritmo do mercado de sistemas de gestão do campo de batalha até que os frameworks de integração amadureçam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sistema: As redes de comunicação avançam as exigências de interoperabilidade
O tamanho do mercado de sistemas de gestão do campo de batalha para sistemas de comunicação e redes está se expandindo a um CAGR de 8,34% até 2031, à medida que os militares priorizam a troca de dados sem interrupções. O comando e controle retém a maior fatia com 31,78% da receita em 2025, refletindo a duradoura autoridade de decisão centralizada. Os subsistemas de navegação estão sendo atualizados com posicionamento, navegação e temporização garantidos para contrariar a negação de GPS. A integração de sistemas de armas está migrando para cargas úteis definidas por software que aceleram os ciclos de engajamento. Memorandos como o acordo Nokia-Blackened ilustram como o 5G e a expertise em defesa se fundem para implantar malhas táticas. Os protótipos da Força Aérea dos EUA para o Comando do Indo-Pacífico confirmam que redes de comunicação resilientes sustentam as operações multidomínio. À medida que as arquiteturas em malha se padronizam, o mercado de sistemas de gestão do campo de batalha aprofunda a interoperabilidade de coalizão.
O crescimento das comunicações atrai novos participantes que aproveitam APIs abertas e funções de rede virtualizadas. A ampliação do Link 16 com topologias em malha mantém a conectividade quando satélites ou rádios de linha de visada falham. Os governos direcionam fundos para agilidade espectral e antijamming, reforçando o investimento de longo prazo em comunicações. Enquanto isso, os fornecedores de comando e controle se adaptam incorporando auxiliares de decisão por IA e microsserviços nativos em nuvem. A crescente lacuna de capacidade entre redes definidas por software e sistemas legados isolados ressalta por que o mercado de sistemas de gestão do campo de batalha continuará recompensando os comunicadores ágeis.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Componente: A aceleração do software reformula a criação de valor
O hardware entregou 50,62% da receita do mercado de sistemas de gestão do campo de batalha em 2025, liderado por computadores robustos, rádios e sensores que suportam ambientes extremos. No entanto, o software está superando a um CAGR de 8,84%, impulsionado por aplicações de mapeamento, logística preditiva e gêmeo digital. Os serviços — incluindo integração, fortalecimento cibernético e treinamento — se beneficiam da crescente complexidade e dos requisitos de personalização específicos para missões. A colaboração da Anduril com a Meta em interfaces de realidade mista exemplifica como a inovação em software redefine a interação humano-máquina. O Desafio de Transformação Digital do Exército atraiu 64 submissões, revelando o foco da indústria em modelos de dados abertos e pipelines de DevSecOps. O mercado de sistemas de gestão do campo de batalha favorece os fornecedores que separam as taxas de atualização de hardware dos ciclos de atualização de software à medida que a velocidade de atualização aumenta.
Os dispositivos de comunicação evoluem para rádios definidos por software e multifaixa que hospedam aplicativos de forma de onda em hardware comum. Os sistemas de imagem integram sobreposições de realidade aumentada para exibir feeds de sensores e dados táticos simultaneamente. Enquanto isso, os provedores de serviços cultivam ambientes de simulação avançados que modelam teatros inteiros de operação. Os investidores, portanto, veem o mercado de sistemas de gestão do campo de batalha como uma transição para fluxos de receita de software e serviços semelhantes a assinaturas, sobrepostos a bases de hardware duráveis.
Por Plataforma: Os sistemas de soldado tornam-se catalisadores de crescimento
Os veículos blindados de combate representam 38,07% da participação de mercado de sistemas de gestão do campo de batalha em 2025, atuando como nós de comando móveis. Os sistemas de soldado estão crescendo mais rapidamente a um CAGR de 7,09%, à medida que os planejadores de defesa conectam cada combatente ao espaço de batalha digital. Capacetes e botas habilitados para IoT monitoram biometria, gases perigosos e níveis de estresse, canalizando dados de volta aos postos de comando. Os quartéis-generais de comando migram para clusters de nuvem implantáveis que criam redes temporárias em áreas austeras. Sistemas não tripulados, incluindo VANTs em enxame, exigem transferências perfeitas entre controladores humanos e software de voo autônomo. A integração TORCH-X de 46 milhões de USD da Elbit Systems em APCs 6x6 na Ásia-Pacífico demonstra suítes de comando multidomínio em veículos legados. À medida que os sensores vestíveis proliferam, o mercado de sistemas de gestão do campo de batalha eleva os usuários desmontados de consumidores de dados a produtores em rede.
Os gestores de batalha baseados em aeronaves ampliam a cobertura, enquanto os navios sincronizam os ativos baseados no mar com as forças conjuntas. A convergência de plataformas tripuladas, tropas desmontadas e sistemas autônomos exige esquemas de dados uniformes e links resilientes. As prioridades de aquisição resultantes criam oportunidades para fornecedores que entregam software agnóstico de plataforma que orquestra nós diversos entre domínios.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Instalação: A tecnologia vestível transforma a capacidade do soldado
Os sistemas montados em veículo detiveram 54,68% das receitas em 2025, refletindo as vantagens de energia e arrefecimento das plataformas blindadas. Os dispositivos portáteis e vestíveis estão projetados para crescer 8,36% anualmente, impulsionados por inovações em baterias e reduções de peso. O tamanho do mercado de Sistemas de Gestão de Campo de Batalha para soluções vestíveis está definido para expandir à medida que as unidades de combate exigem ecrãs heads-up, aplicações controladas por voz e monitorização biométrica. A transferência do programa IVAS para a Anduril sinaliza uma viragem para ciclos de desenvolvimento ágeis, integrando os avanços comerciais em realidade aumentada. As interfaces de realidade mista permitem que os operadores controlem sistemas não tripulados, visualizem feeds de sensores e acedam a auxiliares de decisão sem desviar os olhos do combate.
Os centros de comando fixos continuam a ancorar operações de grande escala, mas transitam para microsserviços alojados na nuvem implementáveis sob pedido. Racks de servidores portáteis, dispositivos de IA de borda e backhauls por satélite comprimem o que antes exigia bunkers reforçados em kits expedicionários. Consequentemente, o mercado de Sistemas de Gestão de Campo de Batalha recompensa os fornecedores que comprimem computação, armazenamento e redes em fatores de forma transportados pelo soldado sem sacrificar a resiliência.
Por Utilizador Final: As forças especiais aceleram a adoção de inovações
O exército comandou 62,89% da adoção em 2025, mas as necessidades de Segurança Interna e Forças Especiais estão se expandindo a um CAGR de 7,69%. As unidades especializadas valorizam sistemas de implantação rápida, fatores de forma leves e alta autonomia para operar em áreas negadas. Os investimentos do Comando de Operações Especiais Francês em ferramentas de inteligência digital ilustram padrões de adoção precoce. A joint venture da L3Harris com a Saudi Arabian Military Industries em vigilância aérea tática demonstra a personalização para missões de segurança interna. O Exército dos EUA planeja implantar 1.000 drones por divisão e ferramentas de comando orientadas por IA até 2027, o que indica como as forças convencionais estão adotando inovações antes de nicho.
As forças aéreas globais concentram-se na gestão integrada de batalha aérea que funde sensores espaciais e aerotransportados com o controle de fogo terrestre, enquanto as marinhas exigem consciência do domínio marítimo e integração conjunta. Cada segmento de cliente molda os critérios de aquisição, garantindo que o mercado de sistemas de gestão do campo de batalha permaneça segmentado por perfis de missão, mesmo quando os padrões comuns melhoram a interoperabilidade.
Análise Geográfica
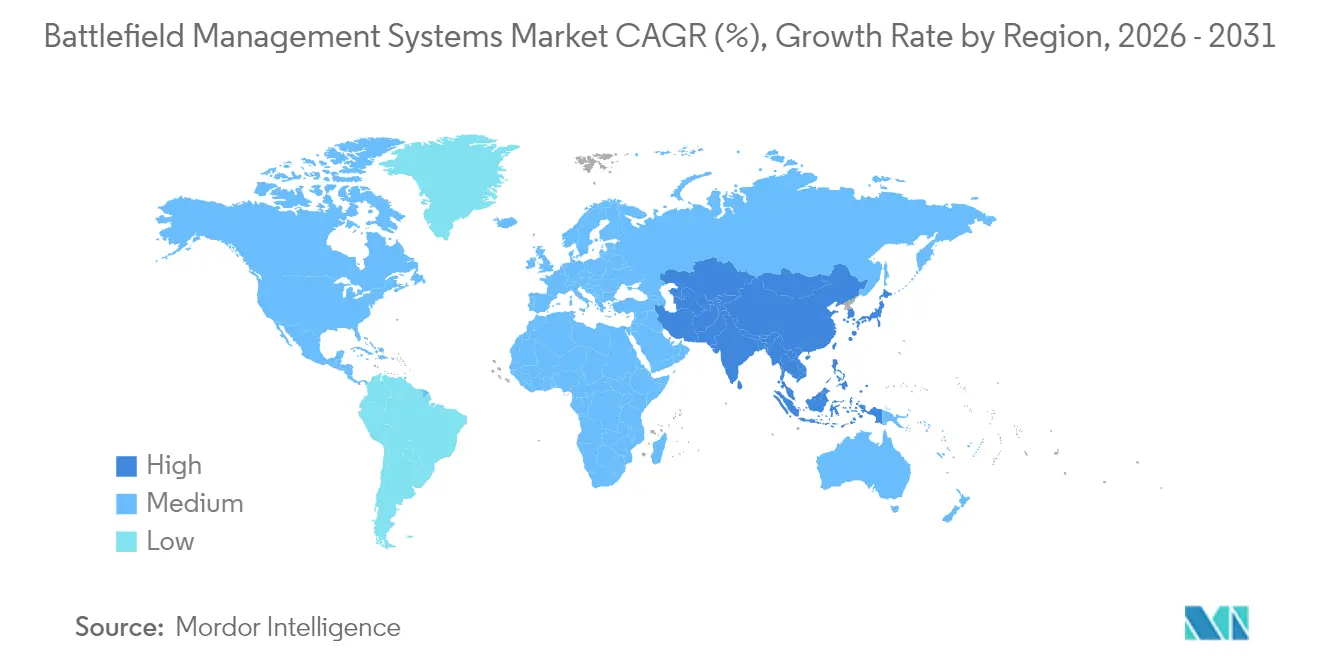
A Ásia-Pacífico gerou 29,05% da receita do mercado de sistemas de gestão do campo de batalha em 2025, impulsionada pela formação da Força de Apoio à Informação da China e pelas parcerias de IA de borda da Índia que incorporam tecnologia indígena em programas de C4ISR. A ênfase do Comando do Indo-Pacífico dos EUA na integração tecnológica e nos exercícios conjuntos intensivos acelera a demanda regional por sistemas interoperáveis. O convite do Japão à Índia para participar do Programa Global de Aeronaves de Combate vincula ainda mais as cadeias de suprimentos regionais aos mandatos de arquitetura aberta.
O Oriente Médio e a África devem registrar o crescimento mais rápido a um CAGR de 9,23%, catalisado pelo aumento dos gastos militares que atingiram 693 bilhões de USD em 2024. As parcerias da Arábia Saudita com a L3Harris para cargas úteis EO/IR e com a Lockheed Martin para sistemas integrados de defesa antimíssil exemplificam o apetite regional por suítes de comando avançadas. O acordo de defesa EUA-EAU abre novos caminhos para o desenvolvimento e transferência conjunta de tecnologia.
A América do Norte mantém uma demanda robusta por meio do investimento sustentado do Departamento de Defesa dos EUA. A alocação de 21,1 bilhões de USD do ano fiscal de 2025 para C4I mantém o mercado de sistemas de gestão do campo de batalha dinâmico. A modernização europeia centra-se na interoperabilidade da OTAN, com a chamada de 2025 do Fundo Europeu de Defesa financiando sistemas autônomos de triagem e redes de distribuição seguras. As avaliações de lacunas da OTAN em infraestrutura de C4ISR habilitada por IA amplificam o financiamento para projetos transfronteiriços. Coletivamente, essas dinâmicas regionais garantem fluxos de receita globais estáveis, mesmo quando os padrões abertos facilitam o compartilhamento de tecnologia entre aliados.

Panorama regulatório
As aquisições de sistemas de gerenciamento de campo de batalha estão sendo moldadas por mandatos de arquitetura aberta e interoperabilidade, liderados pelos requisitos MOSA dos Estados Unidos, codificados no 10 U.S.C. 4401-4403 para programas de aquisição de grande porte. Um memorando conjunto das três forças armadas dos EUA, assinado em 17 de dezembro de 2024, reforçou a execução das aquisições em torno de cinco pilares do MOSA, incluindo o uso de padrões abertos baseados em consenso e a certificação de conformidade. Essa abordagem está levando os fornecedores de BMS a adotarem interfaces modulares, modelos de dados documentados e artefatos de conformidade testáveis.
Entre os aliados, os requisitos de interoperabilidade restringem as linhas de base técnicas aceitáveis. O alinhamento da OTAN é regido pelos NATO Interoperability Standards and Profiles (NISP), usados em conjunto com o NATO Defence Planning Process, enquanto as diretrizes STICS do Reino Unido formalizam uma abordagem de padrões federados para C5ISR/EW integrado, aproveitando explicitamente estruturas dos EUA como SOSA e CMOSS. Para transferências transfronteiriças, os controles da UE ancorados na Posição Comum 2008/944/PESC do Conselho e no Regulamento (UE) 2021/821 acrescentam custos de licenciamento e conformidade para computação de uso dual, comunicações e tecnologias relacionadas que viabilizam o BMS.
Análise da cadeia de valor
A cadeia de valor do BMS começa com fornecedores de eletrônicos, computação e componentes de RF que abastecem rádios reforçados, servidores de borda, telas e sensores, avançando para a integração no nível da plataforma em veículos, postos de comando e kits para tropas apeadas. Fabricantes principais e fornecedores especializados de subsistemas montam o hardware e as pilhas de software da missão, enquanto órgãos de normalização e escritórios governamentais de arquitetura influenciam as escolhas de interface por meio do MOSA/SOSA/CMOSS e dos perfis da OTAN, moldando o design e a qualificação a montante. A cadeia a jusante é centrada em integradores de nível de programa e equipes de implantação em teatro de operações que reforçam os sistemas para resiliência cibernética e de guerra eletrônica, seguidos por treinamento, sustentação e atualizações tecnológicas periódicas ligadas a lançamentos rápidos de software.
Programas recentes mostram como a integração e os ecossistemas de fornecedores impulsionam a entrega. A Northrop Grumman descreveu uma rede nacional de mais de 120 fornecedores nos EUA que apoiam a capacidade de produção do Integrated Battle Command System, destacando a escala do fornecimento doméstico e os requisitos de garantia de qualidade para entrega assegurada. A cadeia também está se expandindo para parceiros de conectividade comercial e software, como a Nokia Defense, que trabalha com a KNDS para levar conectividade 5G implantável a veículos blindados, para nós apeados e não tripulados. Grandes esforços de modernização, como o LAND 4140 da Austrália, com a Boeing Defence Australia como integradora de sistemas, colocam ênfase semelhante em middleware, malhas de dados e interfaces como o elo entre plataformas de fabricantes de equipamentos originais (OEM) e aplicações de missão.
Panorama Competitivo
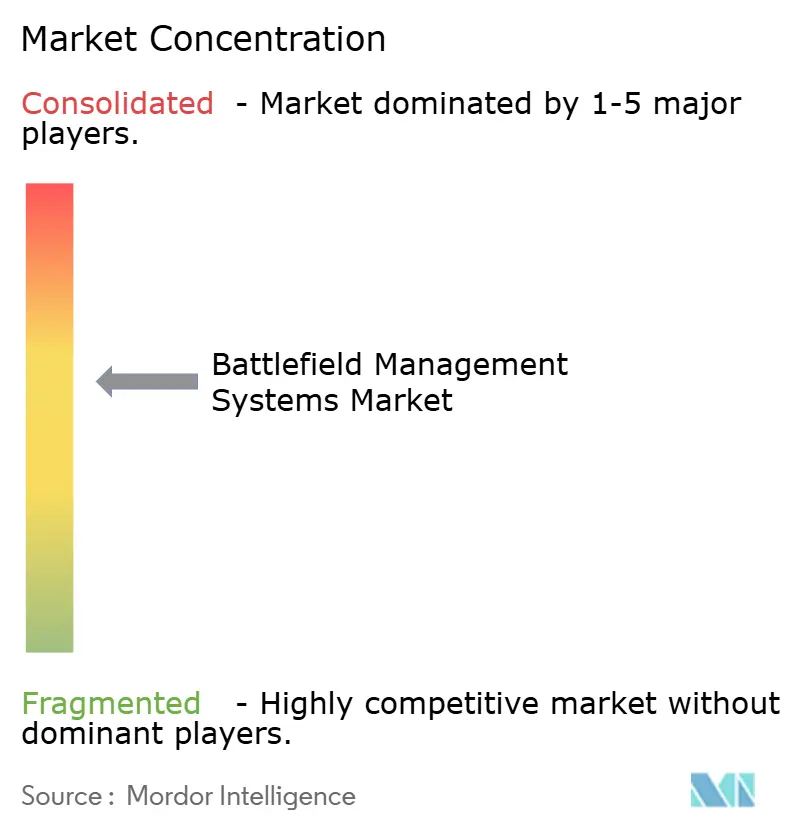
O mercado de sistemas de gestão de campo de batalha exibe uma concentração moderada. Os incumbentes como BAE Systems plc, RTX Corporation e Elbit Systems Ltd. alavancam a experiência de integração ponta a ponta e portfólios multidomínio. Empresas emergentes, incluindo a Palantir Technologies Inc., a Anduril Industries e a Scale AI, injetam velocidade de software comercial e capacidade de IA, frequentemente em parceria com principais contratantes tradicionais para acelerar a entrega. As arquiteturas abertas minam o bloqueio proprietário, como evidenciado pela aliança entre a Booz Allen Hamilton Holding Corporation e a Shield AI para soluções autónomas. Os fornecedores formam cada vez mais joint ventures para combinar hardware robusto com software nativo da nuvem, como se observa nas colaborações Nokia Corporation-Blackened GmbH e Curtiss-Wright Corporation-Cisco Systems, Inc.
As oportunidades de espaço em branco concentram-se em torno do processamento de IA de borda, comunicações com segurança quântica e operações em equipa autónoma. Programas como a solicitação quinquenal da Agência de Defesa de Mísseis dos EUA para sistemas de comando habilitados por IA atraem fornecedores não tradicionais. O Desafio de Transformação Digital revela a influência crescente das pequenas e médias empresas que oferecem soluções baseadas em microsserviços. A intensidade competitiva aumentará à medida que os padrões abertos reduzem as barreiras à entrada e os governos exigem uma renovação tecnológica mais rápida.
Líderes do Setor de Sistemas de Gestão de Campo de Batalha
-
BAE Systems plc
-
RTX Corporation
-
Elbit Systems Ltd.
-
Thales Group
-
General Dynamics Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As aquisições estão se concentrando em camadas de integração definidas por software que unificam os fluxos de trabalho de sensor para decisão e para efetuador, criando espaço para fornecedores que consigam transformar em produtos camadas de dados comuns, malhas de dados de borda a nuvem e aplicativos de missão rapidamente atualizáveis sob restrições de arquitetura aberta. A migração do Exército dos EUA do Next Generation Command and Control da fase de prototipagem para a entrega, e a seleção da Anduril para liderar a linha de base da camada de dados comum, é um sinal concreto de demanda por pilhas de software interoperáveis capazes de ingerir dados heterogêneos e expor interfaces padronizadas para múltiplas aplicações de missão. Caminhos de modernização paralelos, como o LAND 4140 da Austrália, com a Boeing Defence Australia como integradora de sistemas, reforçam as oportunidades para middleware de BMS agnóstico de plataforma, serviços de integração e redes seguras que podem ser adaptados em frotas blindadas e nós de forças conjuntas.
As demonstrações de interoperabilidade também estão ampliando o alcance de integração endereçável além dos limites tradicionais do BMS terrestre, chegando à defesa aérea e antimísseis e a exercícios conjuntos. Eventos de tiro real do Exército dos EUA que demonstraram a interoperabilidade do Integrated Battle Command System com o IFPC e o LTAMDS, junto com exercícios como o Lightning Surge 3, destacam o valor operacional de plataformas de dados unificadas que conectam sensores, fogo e gerenciamento do espaço aéreo em ambientes contestados. Essas mudanças elevam o retorno do fortalecimento da cibersegurança, dos testes de conformidade e do alinhamento com padrões prontos para coalizão (NATO NISP, SOSA/CMOSS e estruturas nacionais como o STICS do Reino Unido), apoiando fornecedores que conseguem entregar conformidade certificável junto com iteração rápida de software.
Desenvolvimentos recentes do setor
- Maio de 2026: a Ondas Holdings anunciou que adquiriria a Omnisys Ltd., uma desenvolvedora israelense de software de otimização de recursos de batalha com IA, usado para planejamento de defesa multidomínio. A transação avança a posição da Ondas em software de apoio à decisão que complementa os fluxos de trabalho de gerenciamento de campo de batalha em sensores, plataformas e planejamento de missões. A aquisição intensifica a pressão competitiva sobre os fornecedores estabelecidos de BMS para combinarem integração de hardware com análises de software escaláveis.
- Dezembro de 2025: a BAE Systems, Inc. lançou a OneArc, combinando as capacidades da Bohemia Interactive Simulations, da TerraSim e da Pitch Technologies sob uma única organização de tecnologia de defesa focada em treinamento sintético, simulação e soluções de espaço de batalha orientadas por IA. A integração fortalece a capacidade da BAE Systems de conectar conceitos operacionais de BMS a ambientes digitais usados para desenvolvimento, ensaio e preparação de missões. Também apoia ciclos de iteração mais rápidos ao estreitar os laços de retroalimentação entre usuários operacionais e equipes de software.
- Julho de 2024: a RTX, por meio da Collins Aerospace, testou conceitos de gerenciamento de batalha móvel habilitados por IA/ML durante o exercício Valiant Shield do INDOPACOM. Demonstrações em um ambiente conjunto de grande escala validam como o software implantável pode fundir dados e apoiar o comando de missão em condições de coalizão. Capacidades comprovadas em exercícios ajudam os fornecedores a posicionar suas ofertas para aquisições orientadas por interoperabilidade, nas quais a validação em campo influencia os requisitos e as decisões de seleção final.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange os gastos anuais em sistemas de gestão de campo de batalha que auxiliam os usuários de defesa a planejar, compartilhar e agir com base em uma imagem operacional comum entre unidades conectadas em tempo real, incluindo o software, o hardware e o trabalho de integração necessários para implantar e operar a capacidade.
Exclusões de escopo: Programas de rede C4ISR de nível estratégico, arrendamento de largura de banda via satélite e simuladores de treinamento independentes não são contabilizados no tamanho deste mercado.
Visão Geral da Segmentação
-
Por Sistema
- Sistemas de Navegação
- Sistemas de Comunicação e Redes
- Sistemas de Comando e Controlo
- Sistemas de Armamento
-
Por Componente
-
Hardware
- Dispositivos de Comunicação
- Dispositivos de Imagem e Visualização
- Servidores de Computação e Dados
-
Software
- Software de Gestão Logística
- Aplicações de Mapeamento e Navegação
-
Serviços
- Integração e Manutenção
- Formação e Simulação
-
Hardware
-
Por Plataforma
- Veículos de Combate Blindados
- Sistemas de Soldado (Desmontado)
- Quartéis-Generais de Comando
- Sistemas Não Tripulados
- Navios Navais
- Aeronaves
-
Por Tipo de Instalação
- Montado em Veículo
- Portátil e Vestível
- Centros de Comando Fixos
-
Por Utilizador Final
- Exército
- Força Aérea
- Marinha
- Segurança Interna e Forças Especiais
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
-
Europa
- Reino Unido
- Alemanha
- França
- Rússia
- Resto da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
-
América do Sul
- Brasil
- Resto da América do Sul
-
Médio Oriente e África
-
Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Resto do Médio Oriente
-
África
- África do Sul
- Resto de África
-
Médio Oriente
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com documentos públicos de orçamento de defesa e comunicados de aquisição, pois eles mostram onde os gastos estão planejados e quais programas estão sendo efetivamente financiados. Também consultamos fontes como conjuntos de dados de despesas de defesa do SIPRI, relatórios de gastos de defesa da OTAN e roteiros de modernização selecionados de ministérios nacionais de defesa para contextualizar a demanda por trás da adoção.
Para tornar o modelo mais mensurável, cruzamos sinais de entrega e atualização de plataformas usando fontes como portais de adjudicação de contratos governamentais, justificativas orçamentárias parlamentares ou do Congresso, e estatísticas alfandegárias e de comércio onde os padrões de importação de hardware são visíveis. Registros de empresas, apresentações para investidores e imprensa especializada em defesa de reputação são utilizados para confirmar o cronograma de atualizações e o trabalho de integração a elas associado. Quando disponíveis, uma assinatura paga para dados financeiros de empresas e um banco de dados de contratos e licitações ajudam a padronizar os valores de receita e adjudicação entre países. Essas fontes documentais não são exaustivas, e também utilizamos outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o que foi aprendido com os documentos públicos, especialmente no que diz respeito ao que é contabilizado como sistema de gestão de campo de batalha em comparação com redes de comando adjacentes. Conversamos com uma combinação de fornecedores de soluções, integradores de sistemas e partes interessadas do lado da defesa nas principais regiões para validar o ritmo de implantação, os ciclos típicos de atualização e como os programas são agrupados em pacotes implantáveis antes de o modelo ser finalizado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 50% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% | EMEA: 31% |
| Participantes menores: 22% | Gerentes: 52% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído com base em lógica de cima para baixo, na qual as alocações de aquisição e modernização de defesa são reconstruídas em um conjunto de demanda realista para a capacidade de gestão de batalha em nível tático e, em seguida, mapeadas para padrões de adoção de sistemas e plataformas. Em seguida, corroboramos os resultados com aproximações seletivas de baixo para cima, como valores de programas amostrados, uma consolidação limitada de receitas de fornecedores e verificações de preço médio de venda (ASP) por unidade para terminais robustos e elementos de rede tática, que são utilizados para ajustar os totais caso se desviem.
Os principais insumos incluem a direção dos gastos de defesa, o ritmo dos programas de digitalização, os ciclos de atualização de plataformas terrestres (especialmente a renovação de veículos blindados e postos de comando), as parcelas de integração e sustentação em pacotes de programas, e o cronograma de aquisições regionais que cria anos de adjudicação irregulares. Como as entregas e a integração frequentemente ficam atrás das aprovações, acompanhamos o prazo típico de execução dos programas e a divisão entre atualizações e novas instalações para evitar superestimar a receita de curto prazo.
Para as previsões, a análise de cenários é utilizada porque os orçamentos de defesa e os planos de implantação podem mudar com eleições, revisões de aquisições ou urgências decorrentes de conflitos. Os cenários são ancorados em variáveis sobre as quais os respondentes mais frequentemente concordam, como a intenção orçamentária plurianual, os cronogramas de modernização de plataformas e a cadência esperada de lançamentos de software, e então um caso central é levado adiante para a previsão final.
Ciclo de Validação e Atualização de Dados
A validação é feita verificando se os valores modelados permanecem consistentes com sinais independentes, como volumes de adjudicação de aquisições, contagens conhecidas de atualizações de plataformas e intensidade de integração observada por região. Quando um total em nível de país parece incomum, revisamos as premissas por trás do cronograma, da conversão de moeda e do que foi incluído no pacote do programa, e recontatamos especialistas se a variação permanecer difícil de explicar.
Antes da aprovação final, o modelo completo passa por uma revisão analítica em múltiplas etapas para que a lógica de cálculo, os movimentos ano a ano e as fontes de insumos permaneçam consistentes. O estudo é atualizado anualmente, e atualizações intermediárias são concluídas quando ocorrem eventos relevantes, como grandes ganhos de contratos, revisões orçamentárias ou atrasos significativos em programas. Imediatamente antes da entrega, realizamos uma revisão final para garantir que a visão mais atualizada seja fornecida aos clientes.
Tamanho do Mercado de Sistemas de Gestão de Campo de Batalha da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados para este mercado podem diferir entre as fontes, mesmo quando utilizam linguagem semelhante, porque as linhas de gastos incluídas e o momento do reconhecimento nem sempre são tratados da mesma forma. As diferenças geralmente decorrem do que cada estudo contabiliza como sistema de gestão de campo de batalha, de qual ano é tratado como base e de como as atualizações e a sustentação são incorporadas aos totais.
A principal lacuna decorre de se as redes C4ISR estratégicas mais amplas e os gastos com conectividade via satélite são agrupados no mesmo número. A Mordor Intelligence contabiliza os sistemas de gestão de campo de batalha apenas quando os gastos estão vinculados a hardware, software e integração de nível tático para uma imagem operacional compartilhada, e exclui arrendamentos de largura de banda via satélite e simuladores de treinamento independentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,45 bilhões de USD (2026) | |
| Consultoria Global A | 12,22 bilhões de USD (2024) | Utiliza um ano base anterior e pode incluir alguns gastos adjacentes de comando e controle no mesmo conjunto, o que desloca o nível de mercado quando se pretende uma cobertura exclusivamente tática. |
| Editora Especializada B | 13,04 bilhões de USD (2025) | Trata o mercado como um conjunto mais amplo de plataformas digitais integradas e pode incluir pacotes de conectividade e subsistemas de forma mais abrangente, o que pode elevar os totais em comparação com uma definição mais estrita de BMS tático. |
Em conjunto, a dispersão é explicada principalmente por escolhas de escopo e pelo momento do ano base, e não por uma divergência sobre a direção geral da digitalização da defesa. Ao manter as inclusões rastreáveis aos itens de gastos de BMS tático e, em seguida, verificar os totais em relação aos sinais de aquisição e atualização, a estimativa permanece mais reproduzível quando os clientes atualizam as premissas ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas de gestão de campo de batalha?
O mercado situa-se em USD 12,45 mil milhões em 2026 e está projetado para atingir USD 15,38 mil milhões até 2031.
A que velocidade se espera que o mercado de sistemas de gestão de campo de batalha cresça?
Está previsto expandir-se a uma taxa de crescimento anual composta de 4,32% entre 2026 e 2031.
Qual região detém atualmente a maior quota do mercado de sistemas de gestão de campo de batalha?
A Ásia-Pacífico lidera com 29,05% das receitas globais, impulsionada pelos gastos de modernização da China e da Índia.
Qual categoria de sistema está a crescer mais rapidamente?
Os sistemas de comunicação e redes estão a avançar a uma CAGR de 8,34%, à medida que os militares exigem ligações de dados seguras e interoperáveis.
Por que razão as soluções de soldado desmontado estão a atrair atenção?
As plataformas vestíveis e portáteis apresentam uma CAGR de 8,36% porque conectam cada combatente às redes de comando em tempo real.
Quais são os principais desafios que enfrenta a adoção de sistemas de gestão de campo de batalha?
O aumento das ameaças de cibersegurança e a complexidade de integração com plataformas legadas acrescentam custos e atrasam novas implementações.
Página atualizada pela última vez em:



