
Marktgröße und Marktanteil für Gefechtsfeldmanagementsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.45 Milliarden US-Dollar |
| Marktgröße (2031) | 15.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Gefechtsfeldmanagementsysteme von Mordor Intelligence
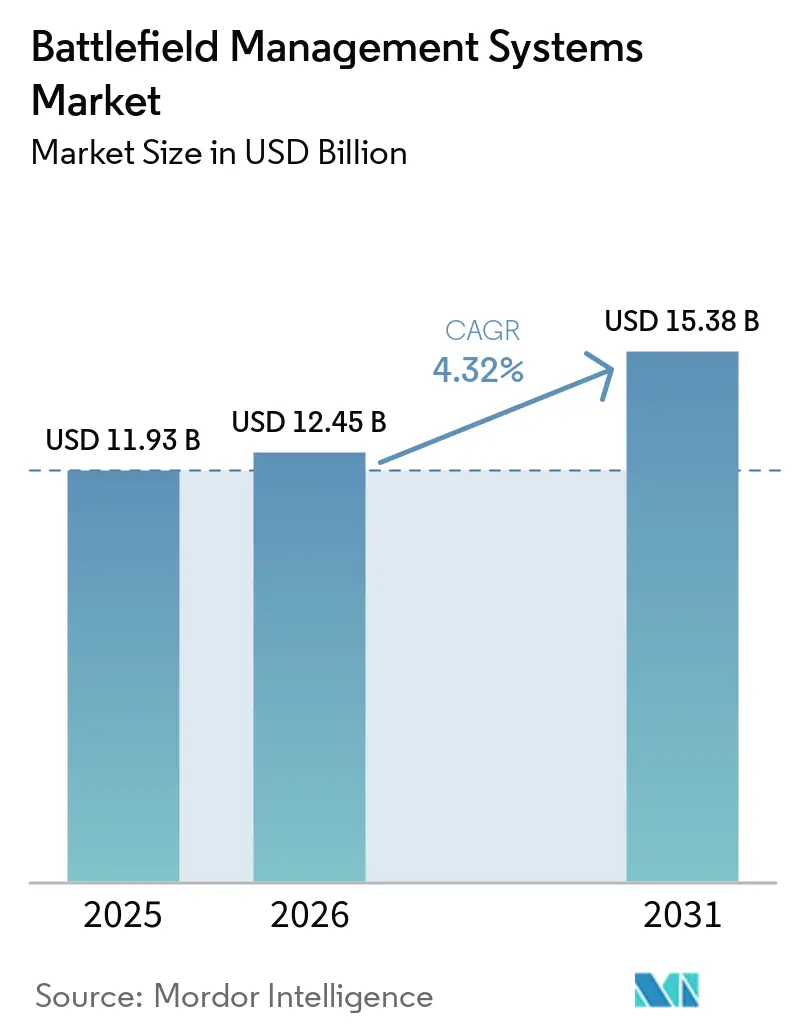
Der Markt für Gefechtsfeldmanagementsysteme (BMS) wurde im Jahr 2025 auf 11,93 Milliarden USD geschätzt und wird voraussichtlich von 12,45 Milliarden USD im Jahr 2026 auf 15,38 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,32% während des Prognosezeitraums (2026–2031). Der Markt für Gefechtsfeldmanagementsysteme expandiert, da Streitkräfte die digitale Transformation vorantreiben, um Echtzeit-Lageerfassung zu gewährleisten, schnellere Entscheidungszyklen zu ermöglichen und domänenübergreifende Operationen zu koordinieren. Die Nachfrage ist dort am stärksten, wo Militärmodernisierungsprogramme aktiv sind, die Interoperabilität von Koalitionen unerlässlich ist und offene Architekturvorgaben formalisiert wurden. Hardware dominiert nach wie vor die meisten Beschaffungsbudgets, doch der rasche Aufstieg softwarebasierter Fähigkeiten verlagert die Wertschöpfung. Der Wettbewerb konzentriert sich auf die Integration von Sensoren, Plattformen und Wirkmitteln über sichere Datenfabrics, während Cybersicherheitsbedrohungen, die Programmkosten und -zeitpläne in die Höhe treiben, abgemildert werden müssen.
Wesentliche Erkenntnisse des Berichts
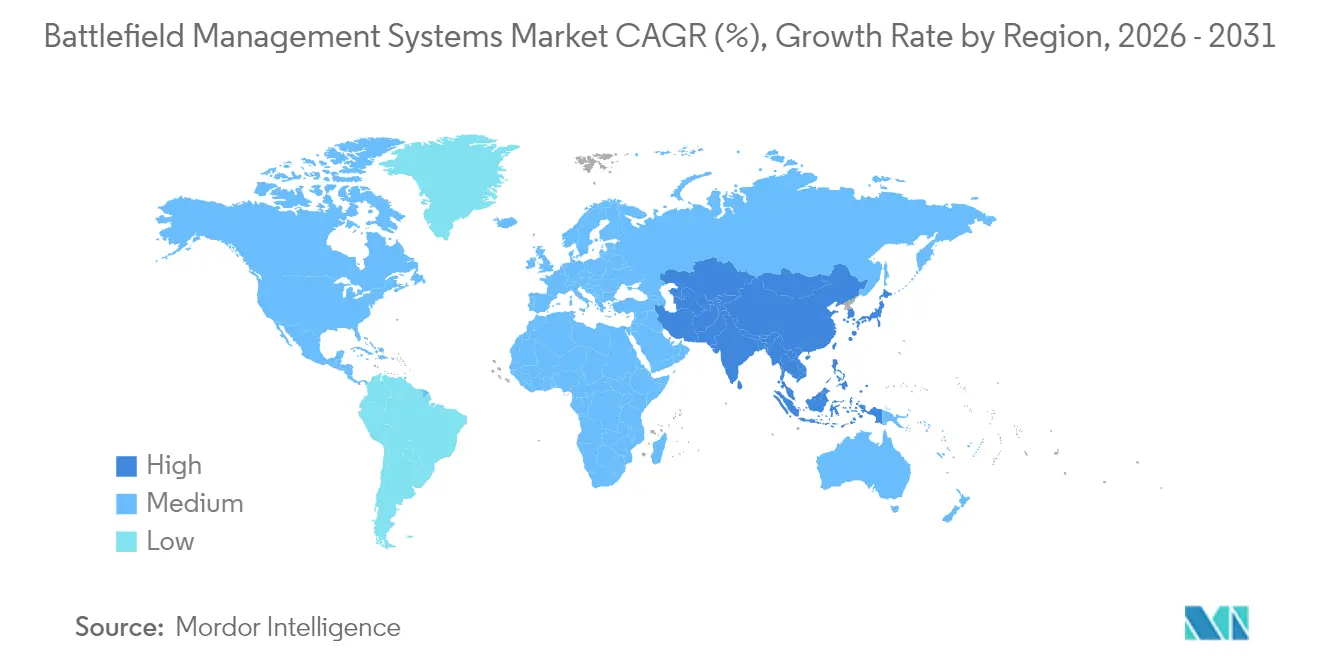
- Nach Geografie führte Asien-Pazifik mit einem Anteil von 29,05% am Markt für Gefechtsfeldmanagementsysteme im Jahr 2025, während der Nahe Osten und Afrika bis 2031 mit einer CAGR von 9,23% wachsen sollen.
- Nach Systemtyp entfielen auf Befehls- und Kontrollsysteme im Jahr 2025 ein Umsatzanteil von 31,78%; Kommunikations- und Vernetzungssysteme entwickeln sich bis 2031 mit einer CAGR von 8,34%.
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 50,62% am Marktvolumen für Gefechtsfeldmanagementsysteme, während Software zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,84% wachsen wird.
- Nach Plattform hielten gepanzerte Kampffahrzeuge im Jahr 2025 einen Anteil von 38,07%, während Soldatensysteme (abgesessen) voraussichtlich mit einer CAGR von 7,09% wachsen werden.
- Nach Installationstyp entfielen auf fahrzeugmontierte Systeme im Jahr 2025 ein Anteil von 54,68%; handgehaltene und tragbare Systeme sollen mit einer CAGR von 8,36% wachsen.
- Nach Endnutzer führte das Heer-Segment im Jahr 2025 mit einem Anteil von 62,89%, während Heimatschutz und Spezialkräfte mit einer CAGR von 7,69% am schnellsten wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Gefechtsfeldmanagementsysteme
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigung digitaler Transformationsprogramme | +1.2% | Global, NATO und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Übernahme netzwerkzentrierter Kriegsführungsdoktrinen | +0.9% | Global, insbesondere NATO-Verbündete | Langfristig (≥ 4 Jahre) |
| Übergang zu offenen, softwaredefinierten Standards | +0.7% | Nordamerika, EU, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Von Soldaten getragene Augmented-Reality-BMS-Anwendungen | +0.5% | Nordamerika, ausgewählte europäische Länder | Kurzfristig (≤ 2 Jahre) |
| KI/ML-gestützte Analytik und Cloud-Edge-Computing | +0.8% | Technologisch fortgeschrittene Streitkräfte | Mittelfristig (2–4 Jahre) |
| Verbreitung unbemannter und autonomer Plattformen | +0.6% | Globale Konfliktzonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformation ermöglicht Entscheidungsüberlegenheit in Echtzeit
Verteidigungsministerien leiten Rekordbudgets in datenzentrierte Kriegsführungsprogramme, die den Markt für Gefechtsfeldmanagementsysteme stärken. Das US-Haushaltsjahr 2025 weist C4I-Systemen 21,1 Milliarden USD zu, was den Wandel hin zur Informationsdominanz widerspiegelt.[1]US-Verteidigungsministerium, "FY 2025 Weapons Procurement Programs," defense.gov Die ukrainische Delta-Plattform zeigt, wie Drohnenfeeds, Satellitenbilder und KI-Videoanalyse zu einem einheitlichen Gefechtsfeldlagebild zusammengeführt werden. Vergleichbare Initiativen in der NATO und im Asien-Pazifik-Raum drängen veraltete Streitkräfte zur Migration hin zu softwaredefinierten Architekturen. Wie der Digitale Kampagnenplan der Kanadischen Streitkräfte betonte, kann der organisatorische Wandel schwieriger sein als die technologische Integration. Daher hängt der Markt für Gefechtsfeldmanagementsysteme davon ab, Kultur, Doktrin und Technologie auf Datenflusslatenzen im Sekundenbruchteilbereich auszurichten.
Netzwerkzentrierte Kriegsführung treibt Interoperabilitätsanforderungen voran
Moderne Gefechtsnetzwerke stützen sich auf sichere Datenverbindungen, die Land-, Luft-, See-, Weltraum- und Cyber-Assets integrieren. NATO-Bewertungen heben Fähigkeitslücken hervor, die Rahmenwerke für domänenübergreifende Befehls- und Kontrollführung (Joint All-Domain Command and Control) beschleunigt haben. Die britischen Programme Morpheus und TRINITY veranschaulichen die Komplexität der Migration zu quantensicheren, KI-gestützten Netzwerken. Chinas Gründung der Informationsunterstützungstruppe im April 2024 bestätigt, dass Großmächte netzwerkzentrierten Formationen Priorität einräumen. Intensive Übungen im Indopazifik unterstreichen, wie Koalitionspartner Daten austauschen müssen, ohne Schwachstellen preiszugeben. Diese Trends treiben den Markt für Gefechtsfeldmanagementsysteme in Richtung universeller Interoperabilitätsanforderungen.
Die Revolution der offenen Standards bekämpft die Abhängigkeit von Anbietern
Das CMOSS-Mandat der US-Armee, die technischen Veröffentlichungen des SOSA-Konsortiums und STANAG-konforme Wellenformen definieren Beschaffungsmodelle neu. Mehr als 50 Anbieter bieten inzwischen CMOSS-fähige Produkte an, was Technologieaktualisierungszyklen verkürzt und Lebenszykluskosten senkt. Ciscos Catalyst ESS9300-Switch vereint CMOSS- und SOSA-Konformität in einer robusten Plattform, die NSA-Verschlüsselungsstandards erfüllt (blogs.cisco.com). Pacific Defensys MOSA-Vertrag über 17,4 Millionen USD belegt, dass kleinere Unternehmen wettbewerbsfähig sein können, wenn offene Architekturen gleiche Bedingungen schaffen. Daher dreht sich der Markt für Gefechtsfeldmanagementsysteme um Modularität, Interoperabilität und schnelle Aufrüstpfade.
Augmented-Reality-Soldatenanwendungen verändern abgesessene Operationen
Programme wie das Integrated Visual Augmentation System bringen immersive Displays und Mixed-Reality-Schnittstellen auf Truppebene. Die Entscheidung der US-Armee, das IVAS-Management an Anduril zu übertragen, zeigt, wie agile kommerzielle Praktiken in die Verteidigungsbeschaffung eindringen. Nokia und Blackened haben eine 5G-fähige taktische Suite entwickelt, die Rheinmetalls Battlesuite-Software integriert, um latenzarme Soldatenanwendungen zu unterstützen. Mit zunehmender tragbarer Rechenleistung erstreckt sich der Markt für Gefechtsfeldmanagementsysteme über Fahrzeuge und Gefechtsposten hinaus auf jeden Kämpfer.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Eskalierende Cybersicherheits- und elektronische Kriegsführungsbedrohungen, die kostspielige Härtungsmaßnahmen erfordern | -0.8% | Global, am stärksten in umkämpften Gebieten | Kurzfristig (≤ 2 Jahre) |
| Komplexe Integration mit heterogenen Legacy-Plattformen und Datenformaten | -0.6% | Etablierte Streitkräfte mit großen Legacy-Flotten | Mittelfristig (2–4 Jahre) |
| Exportkontrollen für fortschrittliche Computergeräte und KI-Modellgewichte | -0.4% | Global, am akutesten für US-Partner | Kurzfristig (≤ 2 Jahre) |
| Organisatorische und kulturelle Barrieren, die die Einführung der digitalen Transformation verlangsamen | -0.3% | Global, je nach Dienstkultur unterschiedlich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Cybersicherheit belastet Budgets und Zeitpläne
Die Cybersicherheitsstrategie der Verteidigungsindustriebasis 2024 schreibt strengere Kontrollen entlang der Lieferketten vor. Die Cybersecurity Maturity Model Certification 2.0 verpflichtet Auftragnehmer zur Finanzierung einer kontinuierlichen Überwachung, was die Programmkosten erhöht. Gegner zielen auf die Datenintegrität ab, was die US-Marine dazu veranlasst hat, dezentralisierte Zertifikat-Schlüssel-Server einzusetzen, die in gestörten Netzwerken betrieben werden können. Neue Exportkontrollen für KI-Modellgewichte erhöhen den Compliance-Aufwand für alliierte Projekte. Infolgedessen verlängern sich Beschaffungszeiträume, was das Wachstum des Marktes für Gefechtsfeldmanagementsysteme dämpft.
Die Komplexität der Legacy-Systemintegration erhöht die Anpassungskosten
Die GAO-Waffensystembewertung 2025 verknüpft Verzögerungen mit Herausforderungen bei der Softwareintegration in milliardenschweren Programmen.[2]US Government Accountability Office, "Weapon Systems Annual Assessment 2025," gao.gov Die Haushaltsverschiebung der US-Luftwaffe im Jahr 2025 von eigenständigen Plattformen hin zu integrierten Architekturen verdeutlicht den enormen Aufwand, der erforderlich ist, um heterogene Assets zu verbinden. Die Lieferung des 100.000sten montierten Computersystems der Mounted Family of Computer Systems durch Leonardo DRS unterstreicht den Umfang der flottenweit erforderlichen Modernisierung. Hindernisse bei der Datenerfassung im Rahmen von Industrie 4.0 schränken zudem die direkte Übertragung kommerzieller Lösungen in den Verteidigungsbereich ein. Diese Faktoren dämpfen das Tempo des Marktes für Gefechtsfeldmanagementsysteme, bis Integrationsrahmenwerke ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach System: Kommunikationsnetzwerke treiben Interoperabilitätsforderungen voran
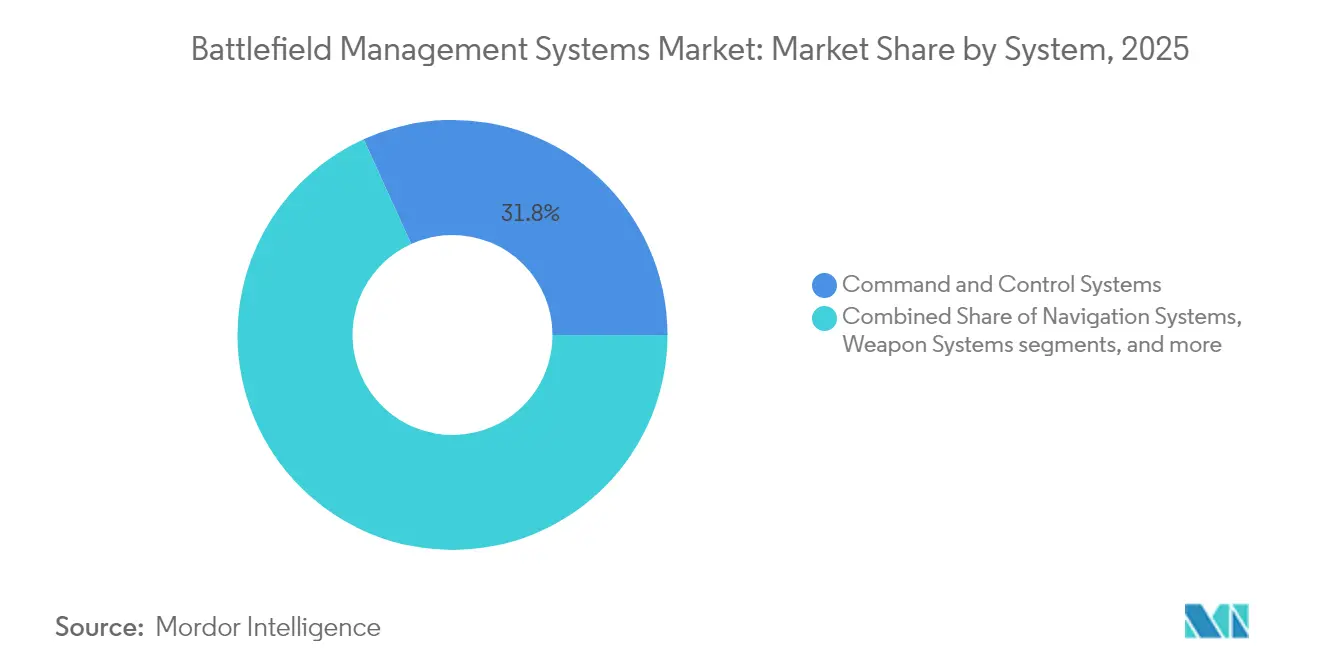
Das Marktvolumen für Gefechtsfeldmanagementsysteme im Bereich Kommunikations- und Vernetzungssysteme wächst bis 2031 mit einer CAGR von 8,34%, da Streitkräfte dem nahtlosen Datenaustausch Priorität einräumen. Befehls- und Kontrollsysteme behalten mit 31,78% Umsatzanteil im Jahr 2025 den größten Anteil, was die anhaltende zentralisierte Entscheidungsautorität widerspiegelt. Navigationssysteme werden mit gesicherter Positionierung, Navigation und Zeitgebung aufgerüstet, um GPS-Störungen entgegenzuwirken. Die Integration von Waffensystemen verlagert sich auf softwaredefinierte Nutzlasten, die Einsatzzyklen beschleunigen. Vereinbarungen wie die Nokia-Blackened-Vereinbarung veranschaulichen, wie 5G- und Verteidigungsexpertise zusammengeführt werden, um taktische Maschennetze einzusetzen. Die Prototypen der US-Luftwaffe für das Indo-Pazifik-Kommando bestätigen, dass belastbare Kommunikationsnetzwerke domänenübergreifende Operationen unterstützen. Mit der Standardisierung von Maschennetzarchitekturen vertieft der Markt für Gefechtsfeldmanagementsysteme die Interoperabilität von Koalitionen.
Das Kommunikationswachstum zieht neue Marktteilnehmer an, die offene APIs und virtualisierte Netzwerkfunktionen nutzen. Die Ergänzung von Link 16 durch Maschennetztopologien gewährleistet die Konnektivität, wenn Satelliten oder Sichtfunkverbindungen ausfallen. Regierungen lenken Mittel in Richtung Spektrumsagilität und Anti-Jamming und stärken damit langfristige Kommunikationsinvestitionen. Gleichzeitig passen Anbieter von Befehls- und Kontrollsystemen ihre Lösungen an, indem sie KI-Entscheidungshilfen und cloudnative Mikrodienste einbetten. Die wachsende Fähigkeitslücke zwischen softwaredefinierten Netzwerken und veralteten Einzellösungen unterstreicht, warum der Markt für Gefechtsfeldmanagementsysteme agile Kommunikatoren weiterhin belohnen wird.


Nach Komponente: Softwarebeschleunigung gestaltet die Wertschöpfung neu
Hardware erzielte im Jahr 2025 50,62% des Umsatzes im Markt für Gefechtsfeldmanagementsysteme, angeführt von robusten Computern, Funkgeräten und Sensoren, die extremen Umgebungen standhalten. Software überholt jedoch mit einer CAGR von 8,84%, angetrieben durch Kartierungs-, prädiktive Logistik- und digitale Zwillingsanwendungen. Dienstleistungen – einschließlich Integration, Cyberhärtung und Schulung – profitieren von zunehmender Komplexität und missionsspezifischen Anpassungsanforderungen. Andurils Zusammenarbeit mit Meta an Mixed-Reality-Schnittstellen veranschaulicht, wie Softwareinnovation die Mensch-Maschine-Interaktion neu definiert. Die Digital Transformation Challenge der Armee zog 64 Einreichungen an und offenbarte den Branchenfokus auf offene Datenmodelle und DevSecOps-Pipelines. Der Markt für Gefechtsfeldmanagementsysteme begünstigt Anbieter, die Hardware-Aktualisierungsraten von Software-Upgrade-Zyklen trennen, da die Aktualisierungsgeschwindigkeit zunimmt.
Kommunikationsgeräte entwickeln sich zu Multi-Wellenform-softwaredefinierten Funkgeräten, die Wellenformanwendungen auf gemeinsamer Hardware hosten. Bildgebungssysteme integrieren Augmented-Reality-Overlays, um Sensordaten und taktische Daten gleichzeitig anzuzeigen. Gleichzeitig entwickeln Dienstleister fortschrittliche Simulationsumgebungen, die ganze Operationstheater modellieren. Investoren betrachten den Markt für Gefechtsfeldmanagementsysteme daher als einen Markt, der sich hin zu abonnementähnlichen Software- und Dienstleistungserlösströmen verlagert, die auf dauerhaften Hardware-Grundlagen aufbauen.
Nach Plattform: Soldatensysteme werden zum Wachstumskatalysator
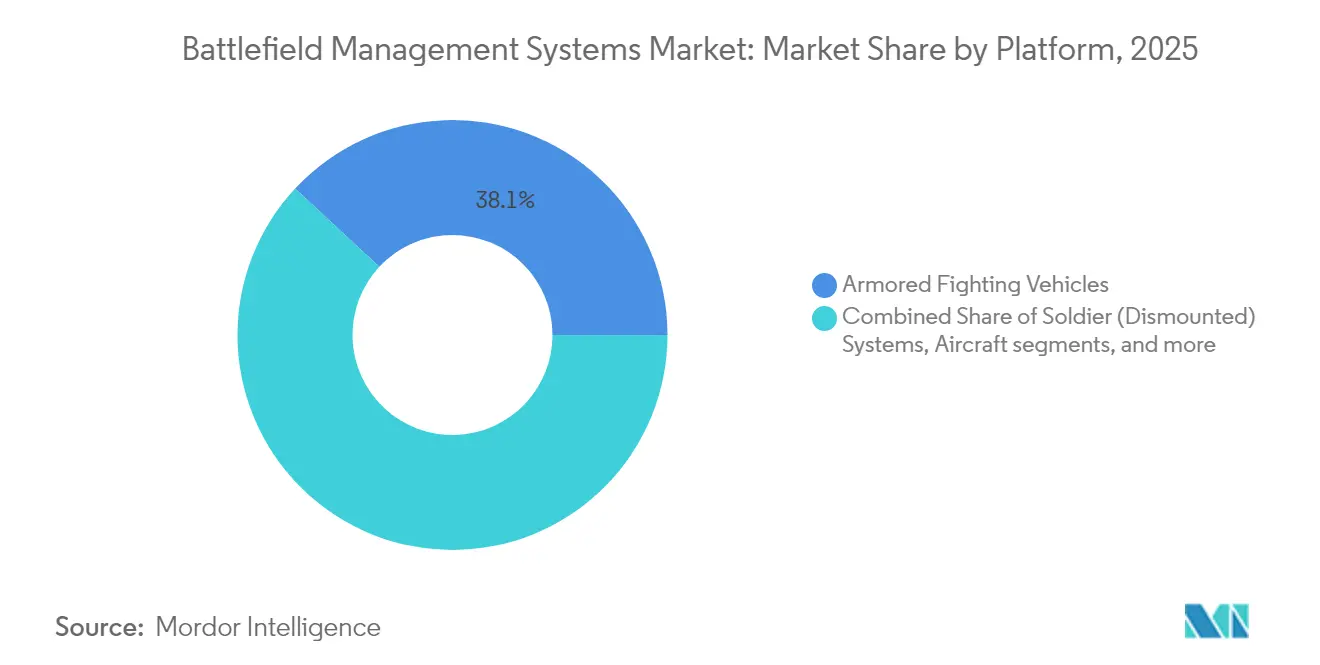
Gepanzerte Kampffahrzeuge machen im Jahr 2025 38,07% des Marktanteils für Gefechtsfeldmanagementsysteme aus, indem sie als mobile Befehlsknoten fungieren. Soldatensysteme wachsen mit einer CAGR von 7,09% am schnellsten, da Verteidigungsplaner jeden Kämpfer mit dem digitalen Gefechtsfeld verbinden. IoT-fähige Helme und Stiefel überwachen biometrische Daten, gefährliche Gase und Stressniveaus und leiten Daten an Gefechtsposten zurück. Befehlszentralen migrieren hin zu deployierbaren Cloud-Clustern, die in abgelegenen Gebieten Ad-hoc-Netzwerke aufbauen. Unbemannte Systeme, einschließlich schwärmender UAVs, erfordern nahtlose Übergaben zwischen menschlichen Steuerern und autonomer Flugsoftware. Elbit Systems' TORCH-X-Integration im Wert von 46 Millionen USD auf 6x6-APCs im Asien-Pazifik-Raum zeigt domänenübergreifende Befehlssuiten auf Altfahrzeugen. Mit der Verbreitung tragbarer Sensoren erhebt der Markt für Gefechtsfeldmanagementsysteme abgesessene Nutzer von Datenkonsumenten zu vernetzten Produzenten.
Luftgestützte Gefechtsfeldmanager erweitern die Abdeckung, während Marineschiffe seegestützte Assets mit gemeinsamen Streitkräften synchronisieren. Die Konvergenz bemannter Plattformen, abgesessener Truppen und autonomer Systeme erfordert einheitliche Datenschemata und belastbare Verbindungen. Die daraus resultierenden Beschaffungsprioritäten schaffen Chancen für Anbieter, die plattformunabhängige Software liefern, die verschiedene Knoten domänenübergreifend orchestriert.
Nach Installationstyp: Tragbare Technologie verändert die Soldatenfähigkeiten
Fahrzeugmontierte Systeme hielten im Jahr 2025 54,68 % des Umsatzes und spiegeln die Leistungs- und Kühlvorteile gepanzerter Plattformen wider. Tragbare und am Körper getragene Geräte werden voraussichtlich jährlich um 8,36 % wachsen, begünstigt durch Akku-Innovationen und Gewichtsreduzierungen. Die Marktgröße für tragbare Lösungen bei Gefechtsfeldmanagementsystemen wird voraussichtlich expandieren, da Kampfeinheiten Head-up-Displays, sprachgesteuerte Anwendungen und biometrische Überwachung fordern. Die Übertragung des IVAS-Programms an Anduril signalisiert einen Schwenk hin zu schnellen Entwicklungszyklen, die kommerzielle Augmented-Reality-Fortschritte integrieren. Mixed-Reality-Schnittstellen ermöglichen es Bedienern, unbemannte Systeme zu steuern, Sensordaten zu visualisieren und auf Entscheidungshilfen zuzugreifen, ohne den Blick vom Gefecht zu nehmen.
Stationäre Gefechtsführungszentren bleiben weiterhin das Rückgrat groß angelegter Operationen, verlagern sich jedoch zu cloudbasierten Mikrodiensten, die bedarfsgerecht einsetzbar sind. Tragbare Server-Racks, Edge-KI-Geräte und Satelliten-Backhauls komprimieren das, was früher gehärtete Bunker erforderte, zu expeditionären Ausrüstungssätzen. Folglich belohnt der Markt für Gefechtsfeldmanagementsysteme Anbieter, die Rechen-, Speicher- und Netzwerkkapazitäten in von Soldaten tragbare Formfaktoren komprimieren, ohne die Ausfallsicherheit zu beeinträchtigen.
Nach Endnutzer: Spezialkräfte beschleunigen die Innovationsübernahme
Das Heer dominierte im Jahr 2025 mit einem Adoptionsanteil von 62,89%, doch die Anforderungen des Heimatschutzes und der Spezialkräfte wachsen mit einer CAGR von 7,69%. Spezialisierte Einheiten schätzen schnell einsetzbare Systeme, leichte Formfaktoren und hohe Autonomie für den Einsatz in verweigerten Gebieten. Investitionen des französischen Kommandos für Spezialoperationen in digitale Geheimdienstwerkzeuge veranschaulichen frühe Adoptionsmuster. Das Joint Venture von L3Harris mit Saudi Arabian Military Industries für taktische luftgestützte Überwachung demonstriert die Anpassung für Heimatschutzmissionen. Die US-Armee plant, bis 2027 1.000 Drohnen pro Division und KI-gestützte Befehlswerkzeuge einzusetzen, was zeigt, wie Hauptstreitkräfte einst nischige Innovationen übernehmen.
Die globalen Luftstreitkräfte konzentrieren sich auf integriertes Luftgefechtsfeldmanagement, das Weltraum- und luftgestützte Sensoren mit bodengebundener Feuerleitung zusammenführt, während Marinen maritime Domänenbewusstsein und gemeinsame Integration fordern. Jedes Kundensegment prägt die Beschaffungskriterien und stellt sicher, dass der Markt für Gefechtsfeldmanagementsysteme nach Missionsprofilen segmentiert bleibt, auch wenn gemeinsame Standards die Interoperabilität verbessern.
Geografische Analyse
Asien-Pazifik erwirtschaftete im Jahr 2025 29,05% des Umsatzes im Markt für Gefechtsfeldmanagementsysteme, angetrieben durch Chinas Gründung der Informationsunterstützungstruppe und Indiens Edge-KI-Partnerschaften, die indigene Technologie in C4ISR-Programme einbetten. Die Betonung der Technologieintegration und intensiver gemeinsamer Übungen durch das US-Indo-Pazifik-Kommando beschleunigt die regionale Nachfrage nach interoperablen Systemen. Japans Einladung an Indien, dem Global Combat Air Program beizutreten, bindet regionale Lieferketten weiter an offene Architekturvorgaben.
Für den Nahen Osten und Afrika wird das schnellste Wachstum mit einer CAGR von 9,23% prognostiziert, katalysiert durch steigende Militärausgaben, die im Jahr 2024 693 Milliarden USD erreichten. Saudi-Arabiens Partnerschaften mit L3Harris für EO/IR-Nutzlasten und mit Lockheed Martin für integrierte Raketenabwehrsysteme veranschaulichen den regionalen Appetit auf fortschrittliche Befehlssuiten. Das US-VAE-Verteidigungsabkommen eröffnet neue Wege für gemeinsame Technologieentwicklung und -transfer.
Nordamerika hält eine robuste Nachfrage durch anhaltende Investitionen des US-Verteidigungsministeriums aufrecht. Die Zuweisung von 21,1 Milliarden USD für C4I im Haushaltsjahr 2025 hält den Markt für Gefechtsfeldmanagementsysteme dynamisch. Die europäische Modernisierung konzentriert sich auf die NATO-Interoperabilität, wobei die Ausschreibung des Europäischen Verteidigungsfonds 2025 autonome Triagesysteme und sichere Verteilungsnetze finanziert. NATO-Lückenanalysen in der KI-gestützten C4ISR-Infrastruktur verstärken die Finanzierung grenzüberschreitender Projekte. Insgesamt gewährleisten diese regionalen Dynamiken stetige globale Umsatzströme, auch wenn offene Standards den Technologieaustausch unter Verbündeten erleichtern.

Regulatorisches Umfeld
Die Beschaffung von Battlefield-Management-Systemen wird durch Vorgaben zu offener Architektur und Interoperabilität geprägt, angeführt von den US-amerikanischen MOSA-Anforderungen, die in 10 U.S.C. 4401-4403 für große Beschaffungsprogramme kodifiziert sind. Ein US-Tri-Service-Memorandum, das am 17. Dezember 2024 unterzeichnet wurde, verstärkte die Umsetzung der Beschaffung entlang fünf MOSA-Säulen, einschließlich der Nutzung konsensbasierter offener Standards und der Zertifizierung der Konformität. Dieser Ansatz drängt BMS-Anbieter zu modularen Schnittstellen, dokumentierten Datenmodellen und testbaren Compliance-Nachweisen.
Bei den Alliierten schränken Interoperabilitätsanforderungen die akzeptablen technischen Basislinien ein. Die Ausrichtung innerhalb der NATO wird über die NATO Interoperability Standards and Profiles (NISP) gesteuert, die im Rahmen des NATO Defence Planning Process verwendet werden, während die britische STICS-Leitlinie einen föderierten Standardansatz für integriertes C5ISR/EW formalisiert und dabei ausdrücklich auf US-Rahmenwerke wie SOSA und CMOSS zurückgreift. Für grenzüberschreitende Transfers sorgen die auf dem Gemeinsamen Standpunkt 2008/944/GASP des Rates und der Verordnung (EU) 2021/821 basierenden EU-Kontrollen für zusätzlichen Lizenzierungs- und Compliance-Aufwand bei Dual-Use-Computertechnik, Kommunikation und verwandten BMS-ermöglichenden Technologien.
Wertschöpfungskettenanalyse
Die BMS-Wertschöpfungskette beginnt bei Anbietern von Elektronik-, Rechen- und HF-Komponenten, die robuste Funkgeräte, Edge-Server, Displays und Sensoren liefern, und geht dann in die Integration auf Plattformebene bei Fahrzeugen, Gefechtsständen und Ausrüstung für abgesessene Kräfte über. Generalunternehmer und spezialisierte Subsystem-Anbieter montieren Missionshardware und Software-Stacks, während Normungsgremien und staatliche Architekturbehörden über MOSA/SOSA/CMOSS und NATO-Profile die Schnittstellenwahl beeinflussen und so das vorgelagerte Design und die Qualifizierung prägen. Die nachgelagerte Kette konzentriert sich auf Integratoren auf Programmebene und Einsatzteams im Einsatzgebiet, die Systeme für Widerstandsfähigkeit gegenüber Cyber- und Elektronischer Kampfführung hardened, gefolgt von Training, Instandhaltung und regelmäßiger technischer Auffrischung im Zusammenhang mit schnellen Software-Releases.
Aktuelle Programme zeigen, wie Integration und Lieferanten-Ökosysteme die Auslieferung vorantreiben. Northrop Grumman hat ein landesweites Netzwerk von mehr als 120 US-Zulieferern beschrieben, das den Durchsatz des Integrated Battle Command System unterstützt, was die Größenordnung der inländischen Beschaffung und die QA-Anforderungen für eine gesicherte Lieferung verdeutlicht. Die Kette erweitert sich auch auf kommerzielle Konnektivitäts- und Softwarepartner, wie etwa Nokia Defense, das mit KNDS zusammenarbeitet, um einsatzbereite 5G-Konnektivität in gepanzerte Fahrzeuge für abgesessene und unbemannte Knoten zu bringen. Größere Modernisierungsvorhaben wie das australische LAND 4140 mit Boeing Defence Australia als Systemintegrator legen einen ähnlichen Schwerpunkt auf Middleware, Datenverbünde und Schnittstellen als Übergabepunkt zwischen OEM-Plattformen und Missionsanwendungen.
Wettbewerbslandschaft
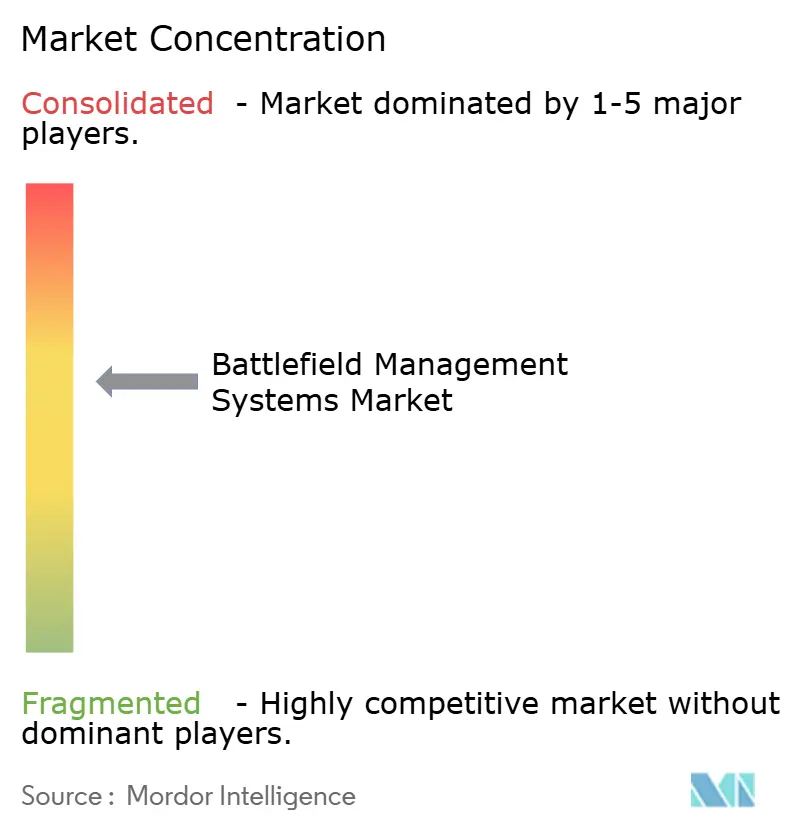
Der Markt für Gefechtsfeldmanagementsysteme weist eine moderate Konzentration auf. Etablierte Anbieter wie BAE Systems plc, RTX Corporation und Elbit Systems Ltd. nutzen ihre End-to-End-Integrationserfahrung und multidomänenübergreifende Portfolios. Aufstrebende Unternehmen, darunter Palantir, Anduril und Scale AI, bringen kommerzielle Softwaregeschwindigkeit und KI-Kompetenz ein und kooperieren häufig mit traditionellen Hauptauftragnehmern, um die Lieferung zu beschleunigen. Offene Architekturen untergraben proprietäre Abhängigkeiten, wie das Bündnis von Booz Allen und Shield AI für autonome Lösungen belegt. Anbieter gründen zunehmend Joint Ventures, um robuste Hardware mit cloudnativer Software zu verbinden, wie bei den Kooperationen Nokia Corporation-blackned GmbH und Curtiss-Wright Corporation-Cisco zu sehen ist.
Freie Marktchancen konzentrieren sich auf Edge-KI-Verarbeitung, quantensichere Kommunikation und autonomes Teaming. Programme wie die fünfjährige Ausschreibung der US-Raketenabwehrbehörde für KI-gestützte Führungssysteme ziehen nicht-traditionelle Anbieter an. Die Digitale Transformationsherausforderung zeigt den wachsenden Einfluss kleiner und mittlerer Unternehmen, die mikrodienstbasierte Lösungen anbieten. Die Wettbewerbsintensität wird zunehmen, da offene Standards die Markteintrittsbarrieren senken und Regierungen schnellere Technologieauffrischung fordern.
Marktführer für Gefechtsfeldmanagementsysteme
-
BAE Systems plc
-
RTX Corporation
-
Elbit Systems Ltd.
-
Thales Group
-
General Dynamics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Beschaffung konzentriert sich zunehmend auf softwaredefinierte Integrationsebenen, die Sensor-zu-Entscheidung-zu-Effektor-Workflows vereinheitlichen, was Freiräume für Anbieter schafft, die gemeinsame Datenschichten, Edge-to-Cloud-Datenverbünde und schnell aktualisierbare Missionsanwendungen unter den Vorgaben offener Architektur produktreif machen können. Die Verlegung von Next Generation Command and Control durch die US Army von der Prototyping-Phase hin zur Auslieferung sowie die Auswahl von Anduril zur Führung der Baseline der gemeinsamen Datenschicht ist ein konkretes Nachfragesignal für interoperable Software-Stacks, die heterogene Daten aufnehmen und standardisierte Schnittstellen für mehrere Missionsanwendungen bereitstellen können. Parallele Modernisierungspfade wie das australische LAND 4140 mit Boeing Defence Australia als Systemintegrator verstärken die Chancen für plattformunabhängige BMS-Middleware, Integrationsdienstleistungen und sichere Netzwerktechnik, die über gepanzerte Flotten und Knoten der Streitkräfte hinweg angepasst werden können.
Interoperabilitätsdemonstrationen erweitern zudem den adressierbaren Integrationsumfang über die traditionellen Grenzen von Boden-BMS hinaus in die Luft- und Raketenabwehr sowie gemeinsame Übungen. Live-Fire-Veranstaltungen der US Army, die die Interoperabilität des Integrated Battle Command System mit IFPC und LTAMDS demonstrieren, sowie Übungen wie Lightning Surge 3 verdeutlichen den operativen Wert vereinheitlichter Datenplattformen, die Sensoren, Feuerunterstützung und Luftraummanagement in umkämpften Umgebungen verbinden. Diese Verschiebungen erhöhen den Nutzen von Cybersicherheits-Hardening, Konformitätsprüfungen und der Ausrichtung auf koalitionsfähige Standards (NATO NISP, SOSA/CMOSS und nationale Rahmenwerke wie das britische STICS) und unterstützen Anbieter, die zertifizierbare Compliance mit schneller Software-Iteration verbinden können.
Aktuelle Branchenentwicklungen
- Mai 2026: Ondas Holdings gab bekannt, Omnisys Ltd. zu übernehmen, einen israelischen Entwickler von KI-gestützter Battle-Resource-Optimization-Software für die Verteidigungsplanung über mehrere Domänen. Die Transaktion stärkt Ondas' Position im Bereich Entscheidungsunterstützungssoftware, die Battlefield-Management-Workflows über Sensoren, Plattformen und Missionsplanung hinweg ergänzt. Die Akquisition erhöht den Wettbewerbsdruck auf etablierte BMS-Anbieter, Hardwareintegration mit skalierbarer Softwareanalytik zu kombinieren.
- Dezember 2025: BAE Systems, Inc. brachte OneArc auf den Markt, das die Fähigkeiten von Bohemia Interactive Simulations, TerraSim und Pitch Technologies unter einer einzigen Verteidigungstechnologieorganisation vereint, die sich auf synthetisches Training, Simulation und KI-gestützte Lösungen für den Gefechtsraum konzentriert. Die Integration stärkt die Fähigkeit von BAE Systems, operative BMS-Konzepte mit digitalen Umgebungen zu verknüpfen, die für Entwicklung, Übung und Missionsvorbereitung eingesetzt werden. Sie unterstützt außerdem schnellere Iterationszyklen durch engere Feedback-Schleifen zwischen operativen Nutzern und Softwareteams.
- Juli 2024: RTX testete über Collins Aerospace KI/ML-gestützte mobile Battle-Management-Konzepte während der Übung INDOPACOM Valiant Shield. Demonstrationen in einem großen gemeinsamen Rahmen bestätigen, wie einsatzbereite Software Daten fusionieren und die Missionsführung unter Koalitionsbedingungen unterstützen kann. Durch Übungen bewährte Fähigkeiten helfen Anbietern, ihre Angebote für interoperabilitätsgetriebene Beschaffungen zu positionieren, bei denen Feldvalidierung Anforderungen und Auswahlentscheidungen beeinflusst.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die jährlichen Ausgaben für Battlefield-Management-Systeme, die Verteidigungsnutzern helfen, ein gemeinsames Lagebild über verbundene Einheiten hinweg in Echtzeit zu planen, zu teilen und darauf zu reagieren, einschließlich der Software, Hardware und Integrationsarbeiten, die für den Einsatz und den Betrieb der Fähigkeit erforderlich sind.
Ausschlüsse aus dem Geltungsbereich: C4ISR-Netzwerkprogramme auf strategischer Ebene, die Anmietung von Satellitenbandbreite und eigenständige Trainingssimulatoren werden in dieser Marktgröße nicht berücksichtigt.
Segmentierungsübersicht
-
Nach System
- Navigationssysteme
- Kommunikations- und Vernetzungssysteme
- Führungs- und Kontrollsysteme
- Waffensysteme
-
Nach Komponente
-
Hardware
- Kommunikationsgeräte
- Bildgebungs- und Anzeigegeräte
- Rechengeräte und Datenserver
-
Software
- Logistikmanagementsoftware
- Kartierungs- und Navigationsanwendungen
-
Dienstleistungen
- Integration und Instandhaltung
- Ausbildung und Simulation
-
Hardware
-
Nach Plattform
- Gepanzerte Kampffahrzeuge
- Soldatensysteme (abgesessen)
- Führungshauptquartiere
- Unbemannte Systeme
- Kriegsschiffe
- Luftfahrzeuge
-
Nach Installationstyp
- Fahrzeugmontiert
- Tragbar und am Körper getragen
- Stationäre Führungszentren
-
Nach Endnutzer
- Heer
- Luftwaffe
- Marine
- Heimatschutz und Spezialkräfte
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik
-
Südamerika
- Brasilien
- Übriges Südamerika
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Übriger Naher Osten
-
Afrika
- Südafrika
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Verteidigungshaushaltsdokumenten und Beschaffungsbekanntmachungen, da diese zeigen, wo Ausgaben geplant sind und welche Programme tatsächlich finanziert werden. Wir beziehen uns auch auf Quellen wie SIPRI-Datensätze zu Verteidigungsausgaben, NATO-Berichte zu Verteidigungsausgaben und ausgewählte nationale Modernisierungsfahrpläne der Verteidigungsministerien, um den Nachfragekontext hinter der Adoption zu rahmen.
Um das Modell messbarer zu gestalten, gleichen wir Plattformlieferungs- und Upgradesignale mit Quellen wie staatlichen Vertragsportalen, parlamentarischen oder kongressseitigen Haushaltsbegründungen sowie Zoll- und Handelsstatistiken ab, wo Hardware-Importmuster sichtbar sind. Unternehmensberichte, Investorenpräsentationen und seriöse Verteidigungspresse werden verwendet, um den Zeitpunkt von Upgrades und die damit verbundenen Integrationsarbeiten zu bestätigen. Wo verfügbar, helfen ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Datenbank für Verträge und Ausschreibungen dabei, Umsatz- und Auftragswerte länderübergreifend zu standardisieren. Diese Desk-Quellen sind nicht erschöpfend, und wir verwenden auch andere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die aus öffentlichen Dokumenten gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der Abgrenzung von Battlefield-Management-Systemen gegenüber angrenzenden Führungsnetzen. Wir sprechen mit einer Mischung aus Lösungsanbietern, Systemintegratoren und verteidigungsseitigen Stakeholdern in den wichtigsten Regionen, um Einsatztempo, typische Upgradezyklen und die Bündelung von Programmen in feldfähige Pakete zu validieren, bevor das Modell abgeschlossen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 16 % | APAC: 50 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 32 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 52 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Verteidigungsbeschaffungs- und Modernisierungszuweisungen in einen realistischen Nachfragepool für taktische Gefechtsführungsfähigkeiten rekonstruiert und anschließend auf System- und Plattformadoptionsmuster abgebildet werden. Die Ergebnisse werden dann durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenprogrammwerte, eine begrenzte Zusammenfassung von Lieferantenumsätzen sowie Durchschnittsverkaufspreis-mal-Einheiten-Prüfungen für robuste Terminals und taktische Netzwerkelemente, die zur Anpassung der Gesamtwerte verwendet werden, wenn diese abweichen.
Zu den wichtigsten Eingaben gehören die Richtung der Verteidigungsausgaben, das Tempo der Digitalisierungsprogramme, Upgradezyklen für Landplattformen (insbesondere die Erneuerung gepanzerter Fahrzeuge und Gefechtsposten), Integrations- und Instandhaltungsanteile in Programmpaketen sowie regionale Beschaffungszeitpläne, die zu unregelmäßigen Auftragsjahren führen. Da Lieferungen und Integration häufig hinter Genehmigungen zurückbleiben, verfolgen wir typische Programmlaufzeiten und die Aufteilung zwischen Upgrades und Neuinstallationen, um kurzfristige Umsätze nicht zu überschätzen.
Für die Prognose wird eine Szenarioanalyse verwendet, da Verteidigungsbudgets und Feldeinsatzpläne sich durch Wahlen, Beschaffungsüberprüfungen oder konfliktbedingte Dringlichkeit verschieben können. Die Szenarien sind auf Variablen verankert, über die Befragte am häufigsten Einigkeit erzielen, wie z. B. mehrjährige Haushaltsabsichten, Plattformmodernisierungspläne und der erwartete Rhythmus von Software-Releases, woraufhin ein zentraler Fall in die endgültige Prognose übernommen wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Überprüfung, ob die modellierten Werte mit unabhängigen Signalen konsistent bleiben, wie z. B. Beschaffungsauftragsvolumina, bekannte Plattform-Upgrade-Zahlen und beobachtete Integrationsintensität nach Region. Wenn ein Gesamtwert auf Länderebene ungewöhnlich erscheint, überprüfen wir die Annahmen hinter dem Timing, der Währungsumrechnung und dem im Programmpaket enthaltenen Umfang und nehmen erneut Kontakt mit Experten auf, wenn die Abweichung schwer zu erklären bleibt.
Vor der Freigabe durchläuft das vollständige Modell eine mehrstufige Analystenprüfung, damit Berechnungslogik, Jahres-zu-Jahres-Bewegungen und Eingabequellen konsistent bleiben. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden abgeschlossen, wenn wesentliche Ereignisse eintreten, wie z. B. große Vertragsgewinne, Haushaltsrevisionen oder erhebliche Programmverzögerungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchlauf durch, um sicherzustellen, dass den Kunden die aktuellste Sichtweise bereitgestellt wird.
Marktgröße für Battlefield-Management-Systeme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können je nach Quelle abweichen, selbst wenn ähnliche Begriffe verwendet werden, da die einbezogenen Ausgabenposten und der Zeitpunkt der Erfassung nicht immer gleich behandelt werden. Unterschiede entstehen in der Regel dadurch, was jede Studie als Battlefield-Management-System zählt, welches Jahr als Basisjahr behandelt wird und wie Upgrades und Instandhaltung in die Gesamtwerte einfließen.
Die Hauptlücke ergibt sich daraus, ob breitere strategische C4ISR-Netzwerke und Satellitenverbindungsausgaben in dieselbe Zahl gebündelt werden. Mordor Intelligence zählt Battlefield-Management-Systeme nur dann, wenn die Ausgaben mit taktischer Hardware, Software und Integration für ein gemeinsames Lagebild verbunden sind, und schließt Satellitenbandbreitenmieten und eigenständige Trainingssimulatoren aus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,45 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 12,22 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann einige angrenzende Führungs- und Kontrollausgaben in denselben Bereich einbeziehen, was die Marktgröße verschiebt, wenn eine rein taktische Abdeckung beabsichtigt ist. |
| Fachverlag B | 13,04 Milliarden USD (2025) | Behandelt den Markt als breiteren integrierten digitalen Plattformsatz und kann Konnektivitäts- und Subsystempakete umfassender einbeziehen, was die Gesamtwerte gegenüber einer strengeren taktischen BMS-Definition erhöhen kann. |
Zusammengenommen lässt sich die Streuung größtenteils durch Umfangsentscheidungen und Basisjahr-Timing erklären, nicht durch eine Meinungsverschiedenheit über die allgemeine Richtung der Verteidigungsdigitalisierung. Indem die Einschlüsse auf taktische BMS-Ausgabenposten zurückverfolgt und die Gesamtwerte anschließend mit Beschaffungs- und Upgradesignalen abgeglichen werden, bleibt die Schätzung besser reproduzierbar, wenn Kunden die Annahmen von Jahr zu Jahr aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Gefechtsfeldmanagementsysteme?
Der Markt hat im Jahr 2026 einen Wert von 12,45 Mrd. USD und wird voraussichtlich bis 2031 15,38 Mrd. USD erreichen.
Wie schnell wird der Markt für Gefechtsfeldmanagementsysteme voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 mit einem jährlichen Wachstum von 4,32 % expandiert.
Welche Region hält derzeit den größten Marktanteil bei Gefechtsfeldmanagementsystemen?
Asien-Pazifik führt mit 29,05 % des globalen Umsatzes, angetrieben durch Modernisierungsausgaben Chinas und Indiens.
Welche Systemkategorie wächst am schnellsten?
Kommunikations- und Vernetzungssysteme verzeichnen einen CAGR von 8,34 %, da Streitkräfte sichere, interoperable Datenverbindungen fordern.
Warum ziehen abgesessene Soldatenlösungen Aufmerksamkeit auf sich?
Tragbare und handgehaltene Plattformen weisen einen CAGR von 8,36 % auf, da sie jeden Soldaten mit Echtzeit-Führungsnetzwerken verbinden.
Was sind die größten Herausforderungen bei der Einführung von Gefechtsfeldmanagementsystemen?
Steigende Cybersicherheitsbedrohungen und die Komplexität der Legacy-Plattformintegration erhöhen die Kosten und verzögern neue Bereitstellungen.
Seite zuletzt aktualisiert am:



