
Tamanho e Participação do Mercado de Defesa dos Estados Unidos
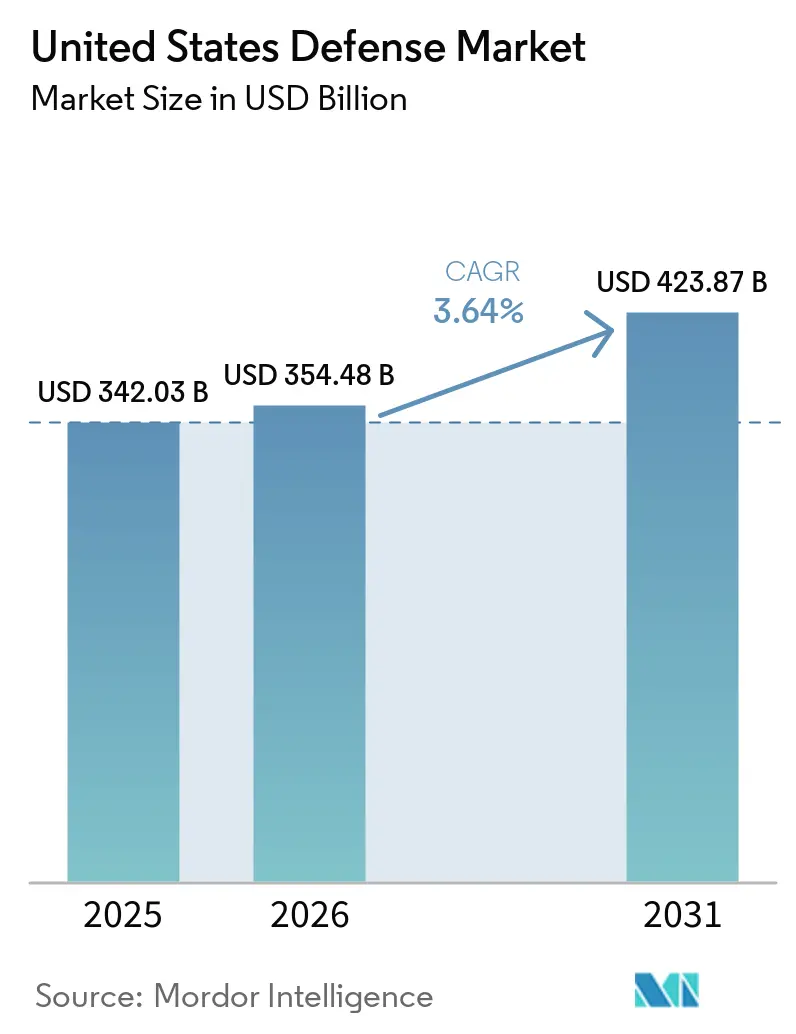
Análise do Mercado de Defesa dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de defesa dos Estados Unidos foi avaliado em 354,5 bilhões de USD em 2026 e estima-se que cresça de 367,4 bilhões de USD em 2027 para atingir 449,6 bilhões de USD até 2032, a um CAGR de 4,12% durante o período de previsão (2027-2032).
O reabastecimento de mísseis e a aquisição de embarcações não tripuladas nos Estados Unidos criam demanda tanto por volume de produção quanto por novas capacidades militares. A inteligência habilitada por IA amplia o papel operacional do software ao fornecer detecções por meio de ferramentas de serviço e comando já existentes. Os fornecedores podem atender a esses requisitos por meio de componentes especializados e expansão da fabricação doméstica. Os limites de produção e a escassez de mão de obra qualificada em estaleiros restringem a velocidade com que os gastos se convertem em capacidade militar utilizável. As oportunidades de receita de curto prazo favorecem, portanto, os fornecedores capazes de entregar pedidos adjudicados de mísseis e embarcações, enquanto os provedores de software podem buscar vendas por meio da integração com ferramentas já utilizadas pelos usuários militares.
Principais Conclusões do Relatório
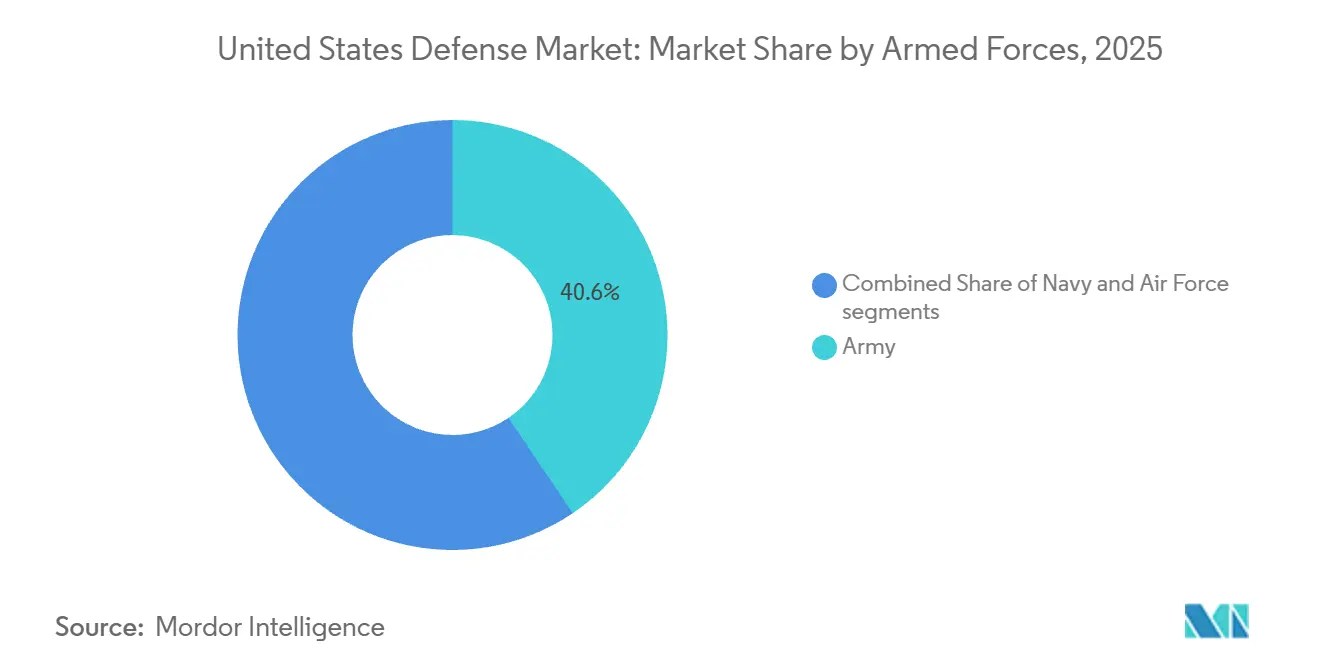
- Entre as forças armadas, o Exército detinha uma participação de 40,23% no mercado de defesa dos Estados Unidos em 2026, enquanto a Força Aérea tem previsão de crescimento mais rápido, com um CAGR de 5,4% durante 2027-2032.
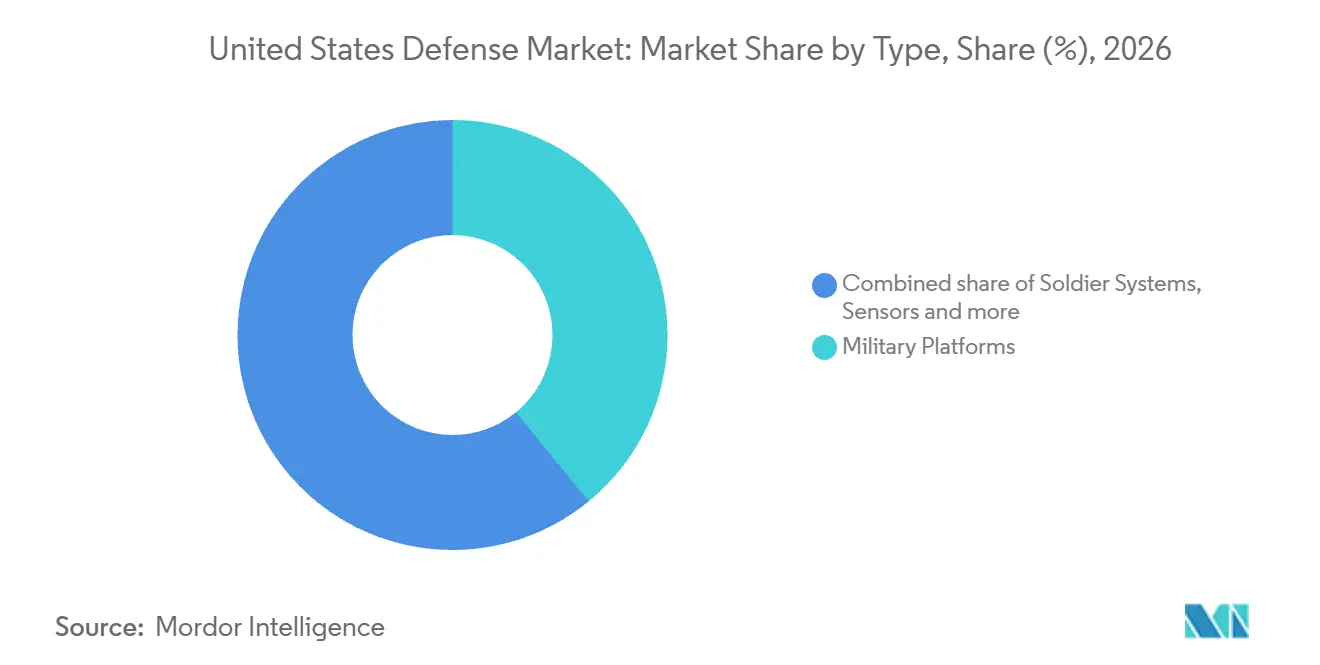
- Por tipo, as plataformas militares representaram uma participação de 39,08% no tamanho do mercado de defesa dos Estados Unidos em 2026, enquanto os sistemas não tripulados têm projeção de expansão mais rápida, com um CAGR de 8,3% durante 2027-2032.
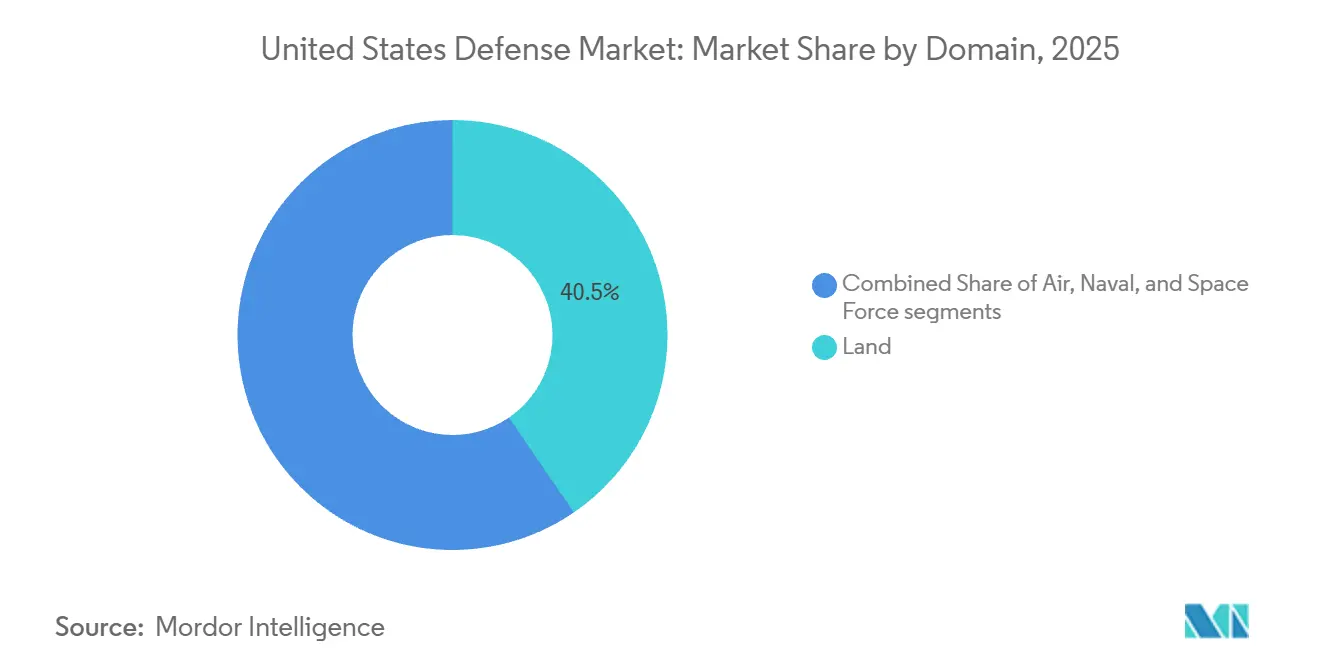
- Entre os domínios operacionais, o terrestre representou 40,17% do mercado em 2026, com o espaço previsto para registrar o maior CAGR de 7,3% durante 2027-2032.
- Em aquisições, a produção interna liderou com 70,45% do mercado em 2026 e também tem projeção de crescimento mais rápido, com um CAGR de 5,45% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reposição de munições de precisão e expansão de estoques | +1.8% | Arizona e Flórida | Curto prazo (≤ 2 anos) |
| Adoção acelerada de sistemas de defesa autônomos e descartáveis | +1.4% | Em todo o país | Médio prazo (2-4 anos) |
| Aquisição aliada e codesenvolvimento expandindo a demanda de produção | +1.2% | Em todo o país | Médio prazo (2-4 anos) |
| C4ISR habilitado por IA impulsionando a demanda por capacidades de superioridade decisória | +1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Repatriação da cadeia de suprimentos de defesa impulsionando a expansão da capacidade doméstica | +0.6% | Camden, no Arkansas | Longo prazo (≥ 4 anos) |
| Logística contestada acelerando a sustentação distribuída e o reabastecimento autônomo | +0.4% | Fort Irwin, Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reabastecimento de munições de precisão e expansão de estoques
O reabastecimento de munições de precisão cria uma oportunidade de produção quando os requisitos militares contínuos se traduzem em pedidos firmes de fabricação de mísseis e equipamentos associados. O Departamento de Defesa solicitou 490 milhões de USD em autoridade orçamentária para 1.509 mísseis Javelin no exercício fiscal de 2027. Em 3 de setembro de 2025, o Exército adjudicou à Javelin Joint Venture trabalho de produção de acompanhamento no valor de até 900,5 milhões de USD, incluindo pedidos de vendas militares dos EUA e estrangeiras. A Raytheon em Tucson, Arizona, e a Lockheed Martin em Orlando, Flórida, desenvolvem e produzem o Javelin por meio da joint venture. A solicitação acrescenta demanda doméstica prospectiva a um programa adjudicado cuja base de clientes combinada se estende além das forças dos EUA. Os fornecedores obtêm maior visibilidade de receita a partir do trabalho de produção adjudicado, enquanto o volume de mísseis solicitado sinaliza o próximo ciclo potencial de aquisição.
Adoção acelerada de sistemas de defesa autônomos e descartáveis
A navegação autônoma está avançando para a aquisição de produção, criando demanda por construtores capazes de converter embarcações testadas em frotas entregáveis. Em 29 de setembro de 2026, a Marinha adjudicou acordos de produção para 30 embarcações de superfície não tripuladas de médio porte à Galliano Marine Services, Huntington Ingalls Industries e Saronic Technologies.[1] Cada acordo cobriu 10 embarcações, com as primeiras entregas programadas antes do final do exercício fiscal de 2027. Os testes em alto mar anteriores avaliaram a navegação autônoma, a compreensão do ambiente marítimo e a capacidade de conduzir uma missão de longa duração. Dividir a compra inicial em 3 partes significa que as primeiras entregas testarão se cada construtor consegue combinar navegação autônoma demonstrada com produção repetível de embarcações.
Aquisições aliadas e codesenvolvimento ampliando a demanda de produção
Os pedidos aliados podem ampliar os programas de produção de mísseis dos EUA ao adicionar clientes a contratos industriais que também atendem às forças americanas. No final de julho de 2025, o Pentágono adjudicou à RTX um contrato de produção de AMRAAM no valor de 3,5 bilhões de USD atendendo à Força Aérea, à Marinha e a compradores aliados. Também adjudicou à Lockheed Martin 4,3 bilhões de USD para Mísseis de Ataque Conjunto Ar-Superfície e Mísseis Antinavio de Longo Alcance para as forças dos EUA e aliados. Os mísseis da Lockheed Martin foram destinados a aliados incluindo Polônia, Países Baixos, Finlândia e Japão, enquanto os mísseis AMRAAM seriam vendidos a aliados na Europa, Ásia e Oriente Médio. O benefício comercial é uma base de clientes mais ampla para sustentar a capacidade de produção, acompanhado pela necessidade de coordenar os compromissos de entrega domésticos e aliados dentro de programas compartilhados.
C4ISR habilitado por IA impulsionando a demanda por capacidades de superioridade decisória
Os compradores de inteligência obtêm mais da IA quando as capacidades de detecção se conectam com os aplicativos por meio dos quais o pessoal militar age sobre as informações. Em março de 2026, a Agência Nacional de Inteligência Geoespacial (NGA) informou que sua plataforma Maven baseada em nuvem produziu milhões de detecções e havia se expandido para mais de 30.000 usuários ativos. O programa incorporou mais de 40 ferramentas de serviço e de comando de combatentes, conferindo às suas capacidades de IA uma ampla interface operacional.[2] O Maven combinou detecção automática de objetos, análise de dados e visualização, vinculando descobertas geradas por máquinas a produtos de inteligência utilizáveis. Os comandos de combatentes relataram que os tempos de detecção de objetos de interesse caíram até 80% em alguns casos. Para fornecedores de novos modelos de detecção, a interoperabilidade com mais de 40 ferramentas incorporadas ao Maven oferece um caminho para uma base de usuários superior a 30.000, vinculando oportunidades de desenvolvimento de IA a aplicações militares estabelecidas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas na capacidade industrial de defesa e prazos de produção persistentes | -1% | Em todo o país | Médio prazo (2-4 anos) |
| Concorrência por financiamento, mão de obra qualificada, capacidade de testes e vagas de produção | -0.7% | Em todo o país | Longo prazo (≥ 4 anos) |
| Requisitos de cibersegurança e integração classificada retardando a implantação de software | -0.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Gargalos em campos de testes, espectro e certificação atrasando a validação de sistemas autônomos | -0.2% | Michigan, Utah, Arizona e Mississippi | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na capacidade industrial de defesa e prazos de produção persistentes
Os limites de produção podem separar a demanda de aquisição de mísseis do ritmo com que os fornecedores entregam munições utilizáveis aos compradores militares. O Escritório de Responsabilidade do Governo dos EUA (GAO) relatou em julho de 2026 que a instalação do Conventional Prompt Strike conseguia produzir apenas 6 a 7 munições anualmente, abaixo das 12 necessárias para estabilizar a produção. A Lockheed Martin, contratada principal do corpo do míssil responsável pela integração da produção, enfrentou uma construção mais intensiva em mão de obra do que o planejado, com trabalho manual excessivo relatado em março de 2025. O excesso de mão de obra por munição consome o tempo de instalação necessário para aumentar a produção anual, de modo que um pedido maior não pode, por si só, fechar a lacuna. A lacuna de produção expõe a Marinha a um intervalo mais longo entre os gastos comprometidos e a capacidade de mísseis disponível, caso os pedidos se expandam mais rapidamente do que o rendimento da fabricação.
Concorrência por financiamento, mão de obra qualificada, capacidade de testes e vagas de produção
A disponibilidade de mão de obra especializada restringe as aquisições navais porque um contrato de construção naval adjudicado não pode substituir os trabalhadores necessários para executá-lo. As conclusões preliminares do GAO de abril de 2026 identificaram desafios de recrutamento, treinamento e retenção nos estaleiros da Marinha, com problemas de força de trabalho contribuindo para atrasos e risco significativo em vários programas.[3] As habilidades afetadas incluíam soldagem, instalação de tubulações e usinagem, vinculando a restrição à produção física em vez da administração de contratos. Uma modificação de contrato da Marinha de abril de 2025 financiou melhorias salariais para contratos de construção naval nuclear preexistentes, e um estaleiro relatou melhora no recrutamento e na retenção. Para os compradores navais, a recuperação da mão de obra é um pré-requisito para a recuperação das entregas, tornando o financiamento adicional um remédio incompleto para o risco de cronograma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forças Armadas:
Escala do Exército Encontra a Modernização da Força AéreaO Exército representou uma participação de 40,23% no tamanho do mercado de defesa dos Estados Unidos em 2026, tornando-o o maior segmento. Em 3 de setembro de 2025, ele finalizou um contrato plurianual de 9,8 bilhões de USD com a Lockheed Martin Missiles and Fire Control. O acordo cobriu os exercícios fiscais de 2024 a 2026 e a aquisição de 1.970 mísseis PAC-3 MSE e hardware associado para parceiros dos EUA e internacionais. A combinação de volumes de mísseis e hardware associado torna o rendimento de fabricação e a coordenação de componentes parte do mesmo compromisso comercial. O escopo plurianual oferece aos fornecedores de mísseis e hardware associado um horizonte de pedidos comum em todo o programa liderado pelo Exército.
A Força Aérea tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,4% durante 2027-2032. Em maio de 2026, ela adjudicou à Boeing 219 milhões de USD para os primeiros 14 aviões de treinamento de produção T-7A e suporte associado. Peças sobressalentes, equipamentos de suporte e treinamento foram incluídos após a decisão de 23 de abril que autorizou a aeronave para produção em baixa taxa. Como sobressalentes, equipamentos de suporte e instrução acompanham o primeiro lote, o escopo comercial se estende ao preparo da Força Aérea para utilizar seus novos aviões de treinamento.

Por Tipo:
Escala de Plataformas e Crescimento das Aquisições de Sistemas Não TripuladosAs plataformas militares representaram uma participação de 39,08% no mercado de defesa dos Estados Unidos em 2026, tornando-as o maior segmento por tipo. A frota de F-35 dos EUA cresceu de cerca de 450 aeronaves no exercício fiscal de 2021 para mais de 800 no exercício fiscal de 2025. Em 29 de julho de 2026, a Marinha adjudicou à General Dynamics Electric Boat, uma unidade de negócios da General Dynamics Corporation, 29,5 bilhões de USD para 5 submarinos adicionais da classe Columbia. O pacote também adjudicou à unidade 42,1 bilhões de USD para 9 submarinos adicionais da classe Virginia, juntamente com suporte de infraestrutura separado. As contagens de frotas de aeronaves e os valores de contratos de submarinos capturam diferentes exposições comerciais, de modo que um pedido de pequeno casco pode carregar compromissos substanciais com fornecedores ao lado de uma base de aeronaves muito maior.
Os sistemas não tripulados têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,3% durante 2027-2032. O programa PRIME gerou um contrato de produção para mais de 200 pequenos veículos de superfície não tripulados em apoio ao INDOPACOM. O programa disponibilizou 66 veículos em 2025 sob um teto contratual de 392,4 milhões de USD. A Unidade de Inovação em Defesa e o Gerente de Programa de Navios (PMS) 420 do Comando de Sistemas Navais de Mar transitaram o programa da prototipagem pela validação até a produção em menos de 15 meses. A disponibilização de 66 dos mais de 200 veículos pedidos em 2025 moveu o programa além da prototipagem, ancorando as oportunidades de receita dos fornecedores em entregas contra um pedido de produção adjudicado.
Por Domínio:
Aquisições Terrestres e Arquitetura Espacial DivergemO domínio terrestre foi o maior segmento por domínio, com 40,17% do mercado em 2026. Para o exercício fiscal de 2027, o Departamento de Defesa solicitou 1,16 bilhão de USD em autoridade orçamentária e 196 Veículos Blindados Multiuso, um programa de sistema terrestre sobre esteiras. A quantidade anual solicitada criaria trabalho de construção repetido para fornecedores de veículos sobre esteiras, caso se torne um pedido. Como esses números são uma solicitação, os 196 veículos representam um pipeline de produção potencial cujo cronograma depende de financiamento e contratação.
O espaço tem projeção de ser o segmento de crescimento mais rápido, com um CAGR de 7,3% durante 2027-2032. Em 13 de julho de 2026, a Agência de Desenvolvimento Espacial adjudicou 2 acordos de protótipo totalizando aproximadamente 1,75 bilhão de USD para 36 veículos espaciais. As adjudicações compreenderam 18 veículos de alerta e rastreamento de mísseis e 18 veículos de defesa antimíssil em 4 planos orbitais. As operações e a sustentação futuras pertencem à Força Espacial, vinculando o hardware adjudicado a uma arquitetura operacional militar eventual. Como as adjudicações apoiam as capacidades espaciais do Golden Dome, os 18 veículos de alerta e rastreamento de mísseis e os 18 veículos de defesa antimíssil vinculam essa demanda à detecção de defesa antimíssil, e não apenas ao volume de satélites.
Por Natureza de Aquisição:
A Capacidade de Conclusão Doméstica se ExpandeA produção interna foi o maior segmento, com 70,45% do mercado em 2026, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,45% durante 2027-2032. O Exército e a General Dynamics Corporation inauguraram uma instalação em Camden, Arkansas, em 22 de abril de 2025. Ela continha 2 novas linhas para o carregamento final, montagem e embalagem de munições de artilharia de alto explosivo de 155 mm. As linhas adicionadas ampliam a base de produção doméstica do Exército na etapa de conclusão, de modo que sua aceleração determina a rapidez com que esse investimento contribui com munições entregáveis.
Para aquisições estrangeiras, os compradores do Departamento de Defesa relatam produtos finais fabricados no exterior sob categorias que incluem produtos de países qualificados, indisponibilidade doméstica, elegibilidade para acordos comerciais e custo doméstico irrazoável. Sob o FAR 25.103(c), um oficial de contratação pode adquirir um produto final estrangeiro quando o custo doméstico é determinado irrazoável sob as regras de avaliação especificadas. Essa via torna a avaliação do preço doméstico comercialmente relevante para a oferta de um fornecedor estrangeiro. Um preço estrangeiro mais baixo por si só não resolve a oportunidade, pois a determinação de custo aplicável do oficial determina se essa exceção pode ser utilizada.
Análise Geográfica
Connecticut e Virgínia ancoram redes substanciais de fornecedores de submarinos, conferindo à geografia industrial um forte componente de produção naval. O Conselho da Base Industrial de Submarinos identificou 342 fornecedores da base industrial de submarinos em Connecticut em sua cobertura estadual de 2026. A cobertura correspondente da Virgínia incluiu 285 fornecedores da base industrial de submarinos, estabelecendo outra rede extensa dentro da mesma categoria de equipamentos. A listagem maior de Connecticut e a contagem comparável de fornecedores da Virgínia distribuem a participação em subcontratos de submarinos por 2 estados, em vez de um único polo.
No Texas, o Exército adjudicou à Hadrian Automation a primeira fase de um projeto de fabricação avançada no Red River Army Depot em Texarkana em março de 2026. O trabalho voltado para a modernização da produção de componentes de sistemas de armas, incluindo pequenos sistemas de aeronaves não tripuladas, estava programado para conclusão até 16 de março de 2027. Ohio acrescentou um marco de produção distinto em 27 de julho de 2026, quando o primeiro caça semissautônomo Fury construído em Ohio pela Anduril, desenvolvido para a Força Aérea, saiu da linha Arsenal-1 no Condado de Pickaway. O contraste comercial é entre a modernização de componentes de depósito e a produção de aeronaves completas, oferecendo aos fornecedores diferentes pontos de entrada industrial dentro da transição para a fabricação automatizada e capacidades não tripuladas.
Califórnia e Virgínia Ocidental ilustram como a produção de defesa se estende além de plataformas completas para cargas úteis especializadas e integração de mísseis. A Boeing inaugurou uma linha de carga útil eletro-óptica/infravermelha em El Segundo para apoiar a entrega programada pela Millennium Space Systems de 12 veículos de alerta e rastreamento de mísseis em órbita terrestre média da Força Espacial em 2027. A Northrop Grumman Corporation inaugurou um centro de produção e montagem no Allegany Ballistics Laboratory dentro da Planta de Ordnance da Reserva Industrial Naval em Rocket Center, Virgínia Ocidental, em 25 de setembro de 2025. O novo centro tinha como objetivo expandir a capacidade de produção de mísseis de ataque avançados. O trabalho de conclusão especializado confere a esses locais um papel comercial dentro de programas de defesa maiores, permitindo a participação por meio de uma etapa de fabricação específica em vez de toda a construção de uma plataforma.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de contratantes de defesa que operam instalações de missão crítica. Os requisitos de aquisição federal regem a participação dos contratantes, enquanto a Virgínia acrescenta uma permissão operacional qualificada para geradores de emergência de missão crítica. Os deveres de avaliação de cibersegurança federal se aplicam a contratos pertinentes, enquanto a permissão de regras de ar da Virgínia se aplica a geradores certificados, de modo que a comparação mostra preocupações de conformidade distintas para o mesmo contratante.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Virgínia |
|---|---|---|
| Autoridade primária | Departamento de Defesa | Departamento de Qualidade Ambiental da Virgínia (DEQ) |
| Instrumentos ou diretrizes principais | Suplemento de Regulamento de Aquisição Federal de Defesa (DFARS) e autoavaliações da Fase I do CMMC para contratos aplicáveis | 9VAC5-80-1111 e emendas relacionadas ao 9VAC5-540 |
| Efeito comercial | Qualificações do contratante e deveres de autoavaliação de cibersegurança aplicáveis | Até 50 horas por ano de operação especificada de gerador não emergencial com certificação de missão crítica exigida |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Sem alteração |
| Fonte: Mordor Intelligence | ||
No âmbito federal, a suspensão de 13 de julho de 2026 da Fase II do CMMC pausou a etapa de avaliação por terceiros planejada para 10 de novembro de 2026 para contratos envolvendo informações sensíveis, mas não classificadas. A suspensão alivia a sequência de avaliação planejada, enquanto as autoavaliações da Fase I que permanecem em vigor para contratos aplicáveis mantêm a classificação federal em Média. Os proprietários de geradores da Virgínia mantêm as certificações durante a vida útil do gerador e as revisam e submetem quando a qualificação expira, enquanto as operações de emergência listadas ficam fora da permissão anual de 50 horas. A regra da Virgínia em vigor desde 16 de junho de 2025 estabeleceu a permissão condicional de 50 horas dentro e fora de instalações militares, e a permissão permanece em vigor, sustentando Sem alteração, enquanto a certificação exigida do Departamento de Defesa ou do serviço armado ao DEQ e a conformidade federal do motor justificam Média.
Etapas da Cadeia de Valor
A comparação acompanha o equipamento de defesa desde o desenvolvimento, passando pela fabricação, até o suporte durante o serviço militar. O negócio de aeronaves da Northrop Grumman Corporation projeta, produz, integra, sustenta e moderniza aeronaves para a Força Aérea, a Marinha e outros clientes. Essas capacidades vinculadas criam vários pontos de geração de receita dentro de um único programa, de modo que o valor comercial se estende além da venda inicial do equipamento.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Projeto e desenvolvimento de sistemas | Desenvolvedores de aeronaves e armas como Northrop Grumman Corporation e Lockheed Martin Corporation | Receita de contratos de engenharia e desenvolvimento | Traduzir projetos em produção repetível | Incluir requisitos de fabricação nas revisões de desenvolvimento |
| Fabricação e integração de sistemas | Integradores de aeronaves como Northrop Grumman Corporation; produtores de mísseis como Raytheon, uma unidade de negócios da RTX Corporation | Vendas de equipamentos e taxas de integração | Rendimento durante as acelerações de produção | Expandir a capacidade de fabricação dedicada |
| Sustentação e modernização | Provedores de suporte a aeronaves militares como Northrop Grumman Corporation e Lockheed Martin Corporation | Receita de contratos de sustentação e modernização | Coordenar o suporte entre diferentes programas de aeronaves | Utilizar equipes de suporte específicas por programa |
| Fonte: Mordor Intelligence | ||||
A Raytheon aumentou a produção em 20% em vários programas críticos em 2025, enquanto a RTX investiu em capacidade adicional de munições e sensores em Tucson. A capacidade adicional de fábrica aborda o gargalo de fabricação, enquanto a sustentação de aeronaves requer capacidades de suporte específicas por programa. A expansão da produção pode ampliar as vendas de equipamentos sem garantir o trabalho de serviço subsequente, tornando as capacidades de ciclo de vida uma fonte separada de captura de valor.
Cenário Competitivo
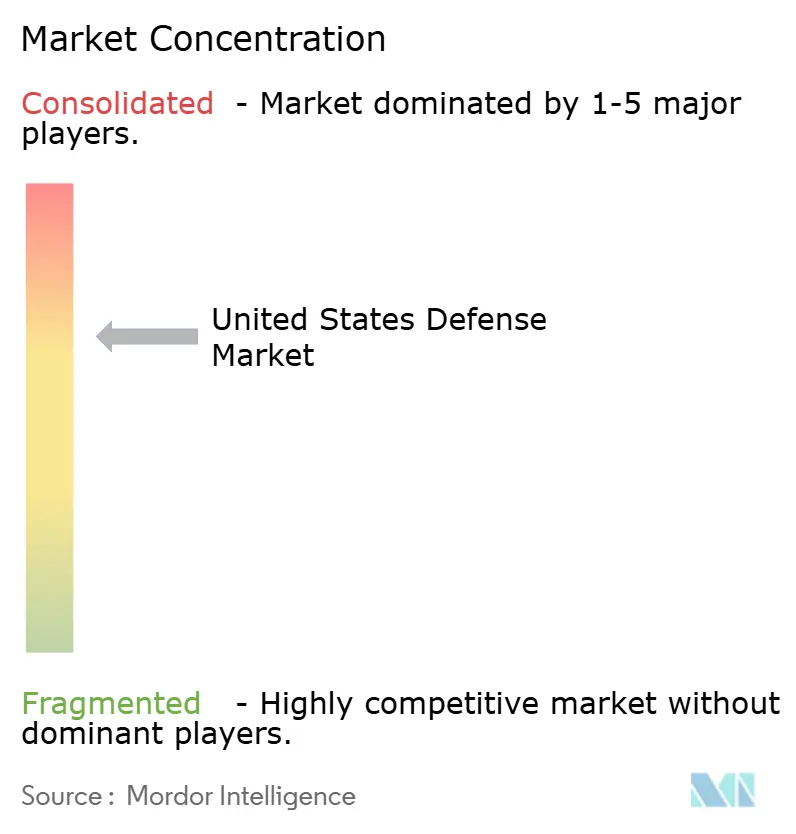
A concorrência está concentrada em torno de fornecedores de programas estabelecidos cujos negócios especializados executam partes distintas do trabalho. A Lockheed Martin Corporation fornece mísseis, enquanto The Boeing Company produz buscadores PAC-3. A General Dynamics Corporation participa da construção naval por meio da NASSCO, enquanto o negócio Raytheon da RTX Corporation fornece mísseis e a Northrop Grumman Corporation contribui para os programas F-35. Em 2025, a Marinha adjudicou à Raytheon, uma unidade de negócios da RTX Corporation, um contrato de 1,1 bilhão de USD para mísseis AIM-9X Block II, com a produção programada para aumentar para 2.500 mísseis por ano. A Northrop Grumman Corporation relatou 3,3 bilhões de USD em novas adjudicações de F-35 em 2025 em seus segmentos de Sistemas de Missão e Sistemas Aeronáuticos.
A estratégia do fornecedor pode ser executada por meio de contratos de subsistemas quando um contratante fornece um componente crítico para o programa de outro. Em 14 de outubro de 2025, a Boeing relatou aproximadamente 2,7 bilhões de USD em contratos plurianuais para mais de 3.000 buscadores PAC-3, com entregas planejadas a taxas de até 750 anualmente até 2030. O papel de buscador da Boeing vincula as metas de produção de interceptores do Exército a um fornecedor de componentes que trabalha com a Lockheed Martin, a contratada principal do interceptor PAC-3. A até 750 buscadores por ano, a entrega de mais de 3.000 leva pelo menos 4 anos, o que torna a linha de buscadores um compromisso plurianual vinculado à produção do interceptor PAC-3.
A qualificação de segurança em nuvem federal é uma consideração regulatória separada ao lado das capacidades de fabricação dos fornecedores de equipamentos. O Ark.ai da Govini, um serviço de software de aquisição de defesa e análise, obteve a certificação FedRAMP Classe D (Alta) em 29 de abril de 2025. A credencial se aplica à oferta de serviço em nuvem. Em 21 de agosto de 2025, o Exército adjudicou à Lockheed Martin 720 milhões de USD para a produção de JAGM e HELLFIRE para clientes do Exército, da Marinha e internacionais, o acompanhamento final sob seu contrato plurianual. A adjudicação de acompanhamento ancora a direção competitiva da Lockheed Martin na produção para vários grupos de clientes, enquanto a credencial específica de serviço do Ark.ai fornece uma qualificação de segurança em torno da qual a Govini pode buscar negócios de análise federal.
Líderes do Setor de Defesa dos Estados Unidos
-
Lockheed Martin Corporation
-
The Boeing Company
-
General Dynamics Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Defesa dos Estados Unidos Empresas cobertas neste relatório
- Lockheed Martin Corporation
- RTX Corporation
- The Boeing Company
- General Dynamics Corporation
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- BAE Systems plc
- Huntington Ingalls Industries, Inc.
- Textron Inc.
- CACI International Inc
- Kongsberg Gruppen ASA
- Airbus SE
- General Atomics
- Teledyne Technologies Incorporated
- AeroVironment, Inc.
- Leidos Holdings, Inc.
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam equipamentos de substituição e trabalho de integração para operações militares dispersas. A Unidade de Inovação em Defesa está aceitando submissões até 28 de outubro de 2026 para uma família substituta de painéis de distribuição de energia elétrica móvel para o Corpo de Fuzileiros Navais. Um desafio marítimo separado aceita submissões até 30 de novembro de 2026 para embarcações de superfície não tripuladas integradas e efetores de contramedidas aéreas de destruição direta, com testes planejados para o início de 2027. A seleção e a potencial produção de acompanhamento permanecem condicionais, com fornecedores de energia abordando uma família de painéis sustentável e participantes marítimos precisando de uma combinação completa de embarcação, lançador e efetor para avaliação.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Painéis de energia móvel substitutos | Os painéis em campo atingiram o fim de seus ciclos de vida | Usuários de energia móvel do Corpo de Fuzileiros Navais | Oferecer uma família de painéis com suporte logístico | Sustentabilidade em operações dispersas | Fornecedores de equipamentos de distribuição de energia para defesa |
| Pacotes integrados de contramedidas aéreas marítimas | O comprador busca sistemas maduros adequados para disponibilização em 120 dias | Defesa marítima da Marinha | Combinar uma embarcação, lançador e efetor em uma única submissão | Integração de sistema completo e prontidão para disponibilização | Integradores de embarcações não tripuladas e sistemas de contramedidas aéreas |
| Integração de interface de distribuição de energia | As operações dispersas aumentam as consequências das ineficiências de distribuição | Corpo de Fuzileiros Navais | Alinhar painéis substitutos e interfaces necessárias como uma família sustentável | Engenharia de interfaces consistentes dentro do escopo especificado | Provedores de integração e suporte elétrico militar |
| Fonte: Mordor Intelligence | |||||
A abertura central é a integração que torna o equipamento de defesa disperso implantável e sustentável. Para fornecedores marítimos, o requisito de disponibilização em 120 dias concentra esse valor em combinações prontas para produção. Para fornecedores de energia, uma família de painéis sustentável cria um caminho potencial de itens de substituição individuais para trabalho contínuo de interface e suporte.
Desenvolvimentos industriais recentes em Mercado de Defesa dos Estados Unidos
- Out 2026: O Exército adjudicou à Javelin Joint Venture um contrato de produção de 215 milhões de USD para Unidades de Lançamento de Comando Leves, após suas primeiras entregas de unidades 5 meses antes. Os parceiros da joint venture são Raytheon, uma unidade de negócios da RTX Corporation, e Lockheed Martin Corporation.
- Out 2026: A Raytheon, uma unidade de negócios da RTX Corporation, foi selecionada para modernizar os locais de radar da Força Espacial por meio do programa de Digitalização de Radar Terrestre, com a entrega de protótipos precedendo uma transição planejada para disponibilização rápida.
- Set 2026: A Marinha adjudicou acordos para 30 embarcações de superfície não tripuladas de médio porte à Galliano Marine Services, Huntington Ingalls Industries e Saronic Technologies. Cada acordo cobriu 10 embarcações, com as primeiras entregas programadas antes do final do exercício fiscal de 2027.
Mercado de Defesa dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de defesa dos Estados Unidos mede os gastos anuais do governo dos EUA em capacidades e suporte para o Departamento de Defesa dos EUA e as Forças Armadas dos EUA. Abrange aquisição, modernização, pesquisa e desenvolvimento e suporte ao ciclo de vida nos Estados Unidos.
Exclusões de escopo: Remuneração, benefícios e pensões do pessoal militar, dotações de defesa dos EUA sem uma compra contabilizada correspondente, produtos e serviços de defesa vendidos a forças armadas estrangeiras e produtos e serviços civis de uso geral adquiridos para uso não relacionado à defesa estão excluídos.
Visão Geral da Segmentação
- Por Forças Armadas
- Força Aérea
- Exército
- Marinha
- Força Espacial
- Por Tipo
- Treinamento e Proteção de Pessoal
- C4ISR e Guerra Eletrônica (GE)
- Veículos
- Armas e Munições
- Sistemas Não Tripulados
- Sistemas Espaciais e Cibernéticos
- Por Domínio
- Terrestre
- Aéreo
- Naval
- Espacial
- Espectro Cibernético e Eletromagnético
- Por Natureza de Aquisição
- Produção Indígena
- Aquisição Estrangeira
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os resumos do Serviço de Pesquisa do Congresso, como sua análise da solicitação orçamentária do exercício fiscal de 2025, distinguem dotações de aquisição, pesquisa e desenvolvimento, operações e pessoal, ajudando os analistas a separar as compras de contratantes dos totais orçamentários mais amplos. As revisões da base industrial de defesa do GAO e a API USAspending fornecem evidências sobre adjudicações, registros de aquisição, origem do fornecedor e cronograma de contratos. Os dados de gastos militares do SIPRI oferecem uma verificação cruzada de gastos mais ampla, enquanto os comunicados de programas da Marinha, como seu aviso de aquisição de embarcações não tripuladas de 2026, podem ilustrar como as adjudicações se traduzem em compras definidas.
Os arquivos anuais de empresas, materiais para investidores e a imprensa de defesa e financeira de reputação podem acrescentar contexto de programa, produto, entrega e receita e podem ser verificados em relação a registros públicos de adjudicações e orçamentos. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Os analistas podem entrevistar contratantes de defesa dos EUA, pessoal de aquisição e programa de serviços, e especialistas em aquisição, finanças, fabricação e sustentação para esclarecer como adjudicações, entregas e contratos de suporte se mapeiam para o mercado definido. Os entrevistados podem revisar interpretações de fontes secundárias de aquisição, pesquisa e desenvolvimento, modernização e suporte ao ciclo de vida, identificar transações omitidas ou possível dupla contagem e explicar mudanças no cronograma ou escopo do programa. Quando as evidências permanecerem incompletas, os analistas podem comparar registros de adjudicações, documentação orçamentária, divulgações de empresas e evidências independentes de programas e, em seguida, buscar esclarecimentos direcionados junto aos tipos de entrevistados relevantes.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 17% | |
| Nível médio: 40% | Líderes funcionais/de unidade: 33% | |
| Participantes menores: 23% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O modelo estima as compras anuais de defesa dos EUA a partir de uma visão de cima para baixo das transações de capacidade e suporte financiadas pelo governo, usando evidências de orçamento e contratos para distinguir compras reais de dotações que não chegam a uma venda contabilizada. Adjudicações de aquisição e modernização, valores de contratos de pesquisa e desenvolvimento, atividade de manutenção e reparo, compras de construção militar e treinamento, e cronogramas de entrega em nível de serviço fornecem indicadores específicos do mercado para o valor anual e o cronograma da demanda. Os analistas derivam participações de forças armadas, produto, domínio e natureza de aquisição a partir do comprador declarado, finalidade da transação e conteúdo do programa, verificando então totais selecionados em relação a divulgações de fornecedores e evidências amostradas de contratos ou canais. As lacunas nas descrições de contratos são classificadas a partir da documentação do programa e esclarecidas quando possível, enquanto os itens não resolvíveis são delimitados e mantidos fora de dupla contagem. As previsões podem usar regressão multivariada onde uma relação estável vincula os gastos a esses indicadores, com análise de cenários para grandes inícios de programas, atrasos ou mudanças de financiamento. Os entrevistados especialistas no assunto podem testar a direção e o cronograma das previsões em nível de variável e sinalizar restrições de capacidade ou execução sem substituir opiniões por valores documentados.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam registros de adjudicações, séries orçamentárias, documentos de programas, divulgações de fornecedores e sinais independentes de gastos militares, verificando se cada fonte se refere ao mesmo comprador, estágio de compra, período e base em dólares. Eles investigam movimentos anômalos de ano a ano, valores de contratos ausentes, relatórios duplicados de programas ou subcontratos e diferenças materiais entre estimativas independentes, resolvendo cada problema por meio de revisão de fontes e uma segunda revisão de analista antes da aprovação. Os analistas recontactam os tipos de entrevistados relevantes quando um conflito de fontes, uma adjudicação recentemente alterada, um limite de transação pouco claro ou um atraso material de programa poderia alterar a estimativa. Eles atualizam o modelo anualmente, o atualizam entre ciclos anuais para eventos materiais e concluem uma revisão completa de fontes e cálculos antes da entrega.
Tamanho do Mercado de Defesa dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de defesa dos Estados Unidos mede os gastos anuais do governo dos EUA em capacidades e suporte para o Departamento de Defesa dos EUA e as Forças Armadas dos EUA.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Adjudicações de aquisição e modernização, valores de contratos de pesquisa e desenvolvimento, atividade de manutenção e reparo, compras de construção militar e treinamento, e cronogramas de entrega em nível de serviço fornecem indicadores específicos do mercado para o valor anual e o cronograma da demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 367,4 bilhões de USD (2027) | |
| Consultoria Global A | 337,63 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 8,1% abaixo do valor de 2027 deste relatório de 367,4 bilhões de USD, 2 anos depois. Esta estimativa de mercado de 2025 é inferior ao valor do ano posterior do relatório porque sua previsão publicada projeta crescimento a partir do ano base medido anteriormente. |
| Consultoria Global B | 1,05 trilhão de USD (2026) | Em sua base de 2026, esta estimativa está 185,8% acima do valor de 2027 deste relatório de 367,4 bilhões de USD, 1 ano depois. Este total orçamentário é maior porque inclui dotações amplas de defesa além das compras de capacidade e suporte de contratantes. |
Os analistas da Mordor Intelligence triangulam registros de adjudicações, séries orçamentárias, documentos de programas, divulgações de fornecedores e sinais independentes de gastos militares, verificando se cada fonte se refere ao mesmo comprador, estágio de compra, período e base em dólares.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de defesa dos Estados Unidos?
Estima-se em 367,4 bilhões de USD em 2027 e prevê-se que atinja 449,6 bilhões de USD até 2032, a um CAGR de 4,12% durante 2027-2032.
O que está impulsionando a demanda por equipamentos de defesa dos EUA?
O reabastecimento de mísseis e a aquisição de sistemas autônomos são os principais impulsionadores. Em setembro de 2026, a Marinha adjudicou acordos para 30 embarcações de superfície não tripuladas de médio porte.
Qual serviço armado representa a maior participação no mercado de defesa dos EUA?
O Exército detinha 40,23% do mercado em 2026. A Força Aérea tem previsão de crescimento mais rápido, com um CAGR de 5,4% durante 2027-2032.
Quais empresas são os principais fornecedores de defesa dos EUA?
Os principais fornecedores incluem Lockheed Martin Corporation, The Boeing Company, General Dynamics Corporation, RTX Corporation e Northrop Grumman Corporation.
O que poderia retardar as entregas de equipamentos militares?
Restrições de fabricação e de mão de obra podem retardar as entregas. O GAO relatou em julho de 2026 que a instalação de produção para o programa Conventional Prompt Strike da Marinha conseguia produzir 6 a 7 munições anualmente, abaixo das 12 necessárias para estabilizar a produção.
Como os estados dos EUA contribuem para a produção de defesa?
Em 2026, o Conselho da Base Industrial de Submarinos cobriu 342 fornecedores da base industrial de submarinos em Connecticut e 285 na Virgínia. A Hadrian Automation recebeu uma adjudicação de modernização de fabricação de componentes do Exército para Texarkana, Texas, em março de 2026.
Como as resoluções contínuas influenciam os cronogramas de contratos de defesa?
Os congelamentos de financiamento sob resoluções contínuas atrasam novos programas, adiam adjudicações de contratos e adicionam 5-10% aos custos unitários devido a ineficiências de produção.