
Tamanho e Participação do Mercado de Sistemas de Defesa Aérea
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.85 % |
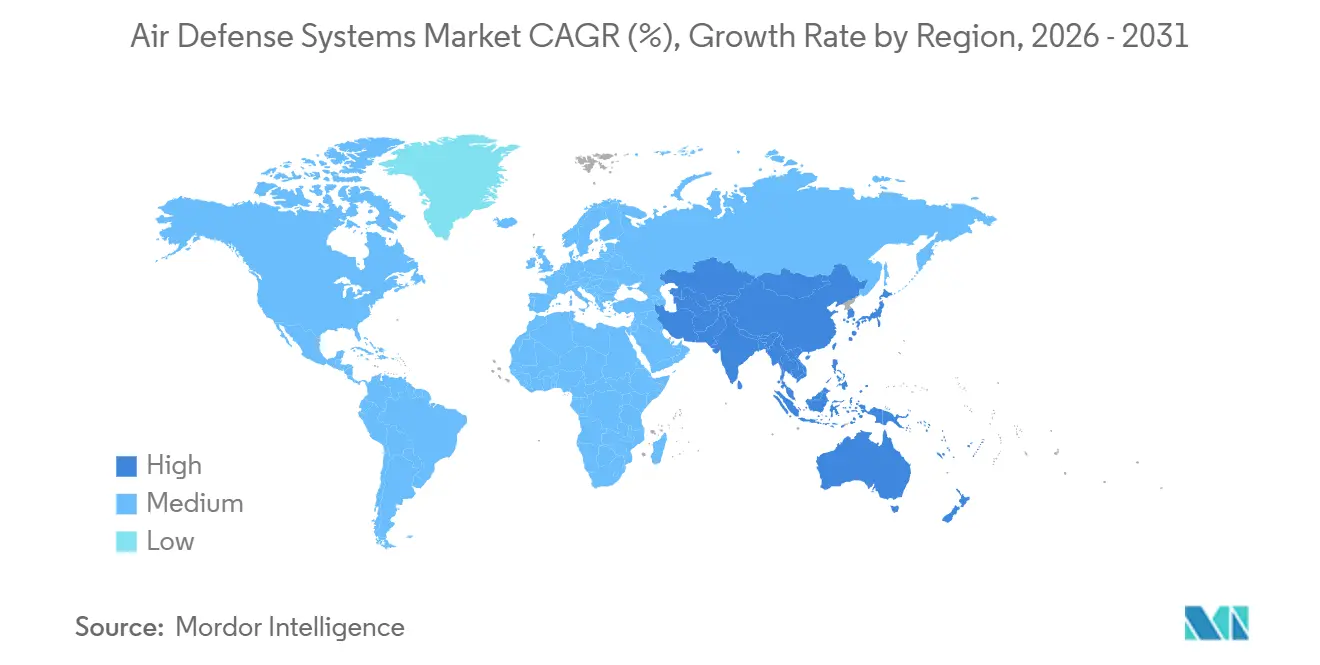
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
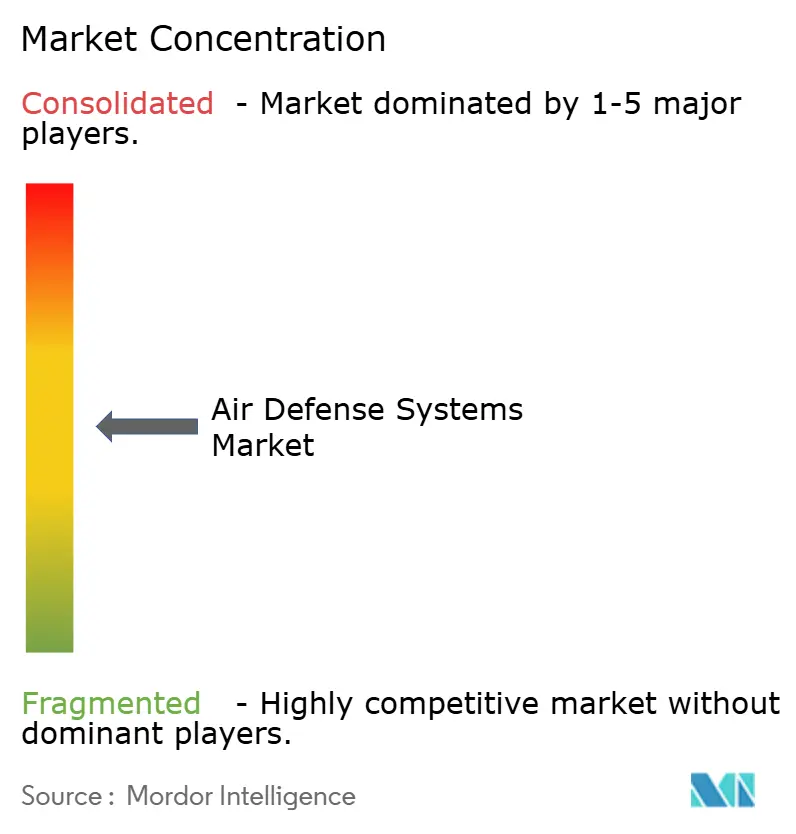
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Defesa Aérea por Mordor Intelligence
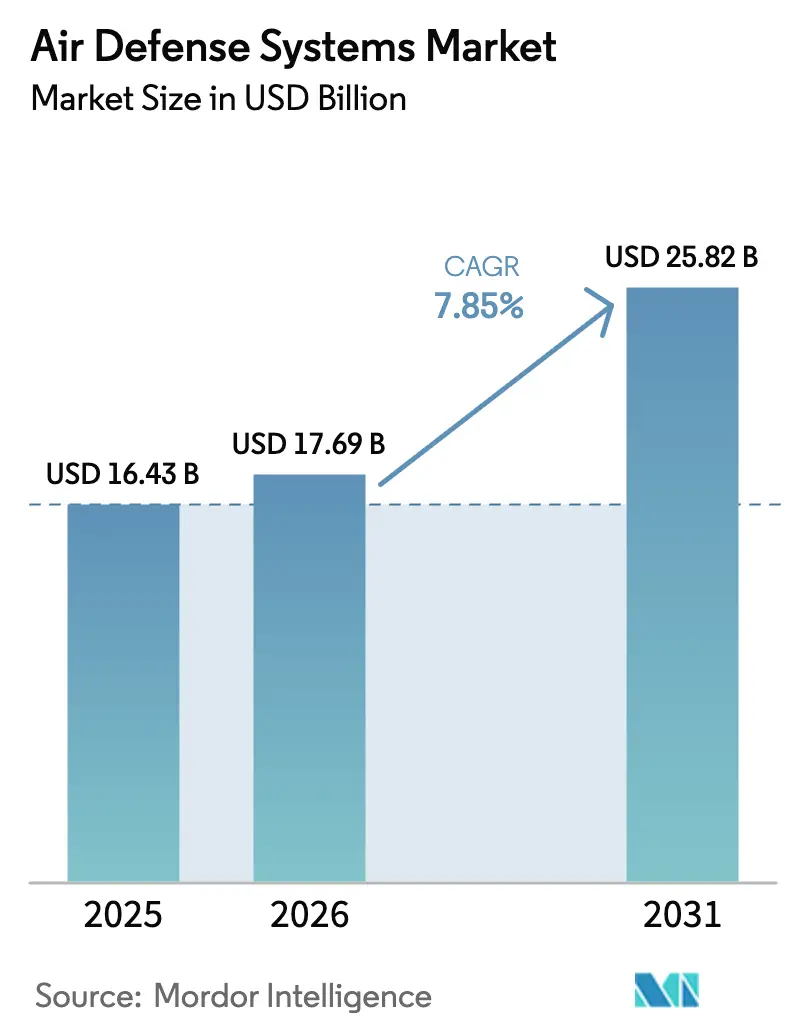
O tamanho do mercado de sistemas de defesa aérea deve crescer de USD 16,43 bilhões em 2025 para USD 17,69 bilhões em 2026 e está previsto para atingir USD 25,82 bilhões até 2031 a um CAGR de 7,85% no período de 2026-2031. A demanda está se intensificando à medida que veículos planadores hipersônicos, aeronaves furtivas e enxames de drones autônomos sobrecarregam as redes de radar legadas, levando os governos a acelerar a aquisição de arquiteturas centradas em rede que conectam sensores terrestres, navais, aéreos e espaciais em tempo quase real. Os estados da OTAN avançaram decisivamente em direção à defesa em camadas; o pacote Patriot de USD 4,75 bilhões da Polônia e o acordo Arrow 3 de USD 3,5 bilhões da Alemanha ilustram a transição de baterias de camada única para interceptores interoperáveis que cobrem alcances curtos, médios e exoatmosféricos. Os esforços paralelos no espaço são igualmente fundamentais: a Camada de Rastreamento Tranche 0 de 28 satélites da Agência de Desenvolvimento Espacial, operacional desde o final de 2024, fornece cobertura de rastreamento hipersônico além do alcance dos radares terrestres. No front tecnológico, o segmento de energia dirigida de rápido crescimento oferece disparos abaixo de um dólar que corrigem a economia insustentável de disparar mísseis no valor de centenas de milhares de dólares contra drones de nível amador. Enquanto isso, restrições de fornecimento de semicondutores de nitreto de gálio (GaN) e regimes de exportação rigorosos, como ITAR e MTCR, moderam o crescimento de volume no curto prazo.
Principais Conclusões do Relatório
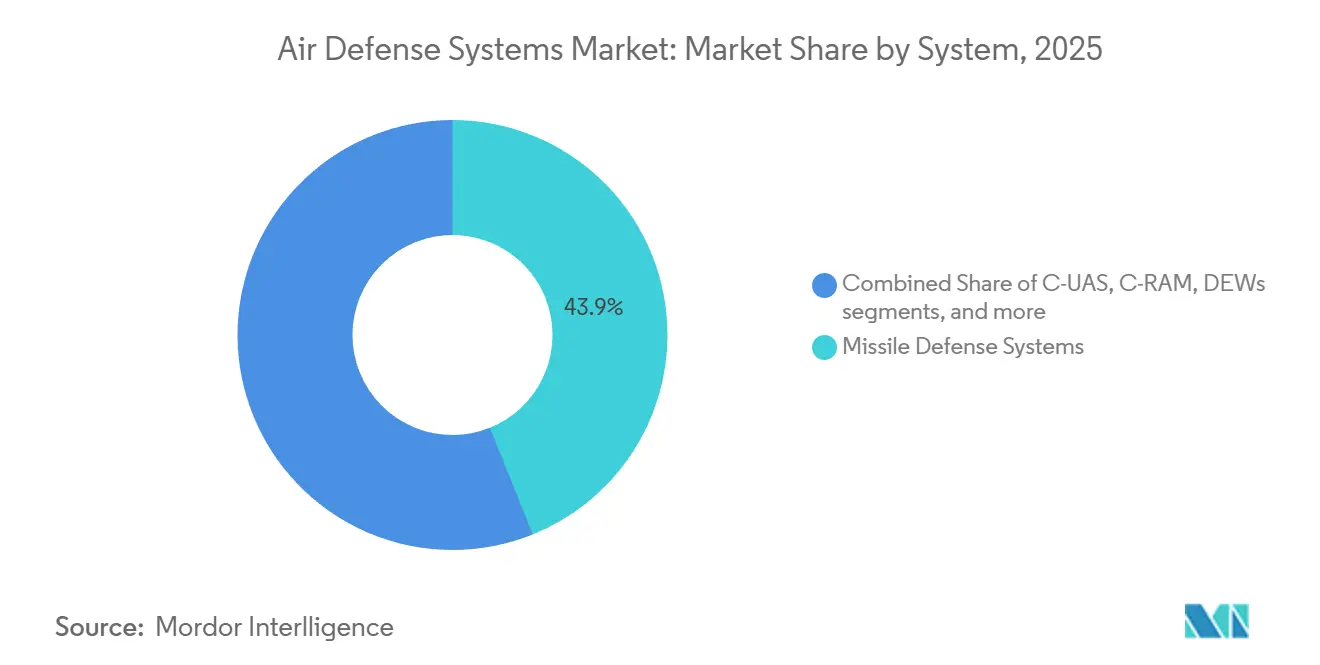
- Por tipo de sistema, os sistemas de defesa antimíssil detinham 43,91% da participação do mercado de sistemas de defesa aérea em 2025, enquanto as armas de energia direcionada (AED) devem avançar a um CAGR de 11,08% até 2031.
- Por plataforma, as soluções terrestres comandavam 59,75% do tamanho do mercado de sistemas de defesa aérea em 2025; os ativos baseados no mar devem expandir-se a um CAGR de 9,0% entre 2026 e 2031.
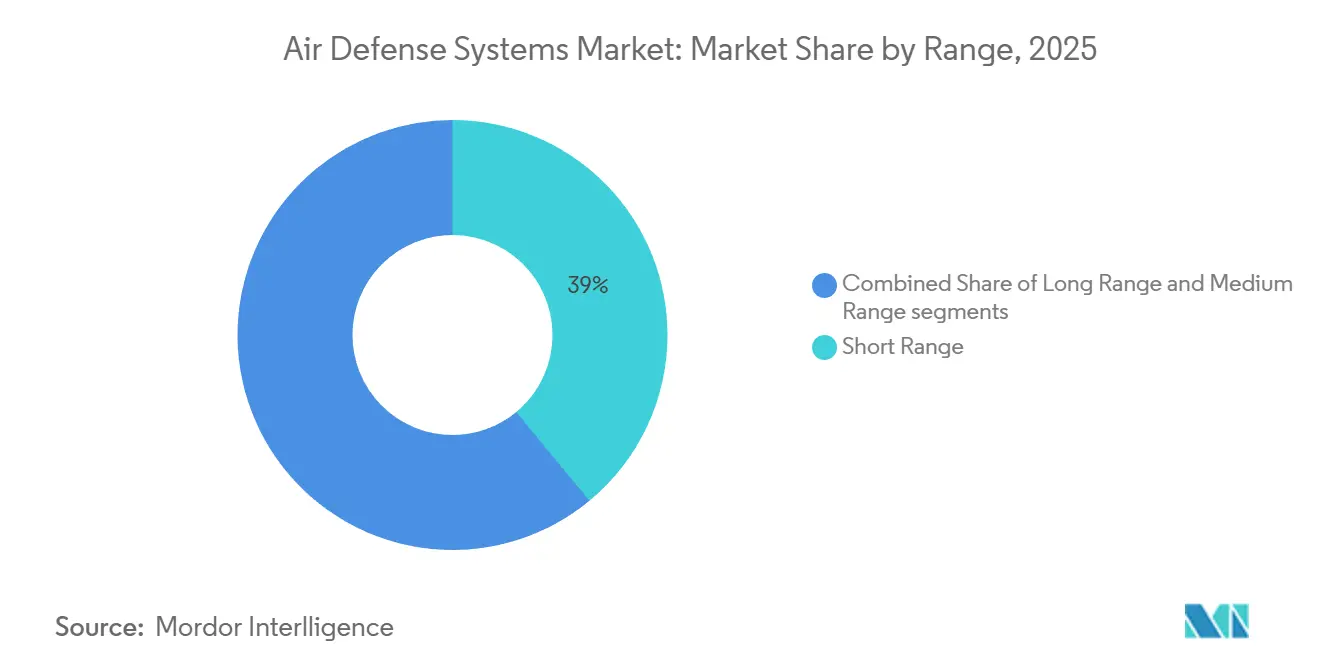
- Por alcance, os interceptores de longo alcance representavam 38% do mercado de sistemas de defesa aérea em 2025 e devem crescer a um CAGR de 8,15% até 2031.
- Por subsistema, os sistemas de armamento detinham 25,65% da participação do mercado de sistemas de defesa aérea em 2025, enquanto os sistemas de controle de fogo devem expandir-se a um CAGR de 8,91% até 2031.
- Por tecnologia, os efetores de impacto cinético representavam 42,45% do mercado de sistemas de defesa aérea em 2025, ao passo que os sistemas de micro-ondas de alta potência devem crescer a um CAGR de 9,55% até 2031.
- Por geografia, a América do Norte liderou o mercado de sistemas de defesa aérea com uma participação de 46,62% em 2025; a região Ásia-Pacífico deve crescer a um CAGR de 9,76% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração das aquisições de defesa aérea e antimíssil integrada | +1.8% | Global, com concentração na OTAN e no INDOPACOM | Médio prazo (2-4 anos) |
| Espectro crescente de ameaças aéreas | +1.5% | Europa Oriental, Oriente Médio, Península Coreana | Curto prazo (≤2 anos) |
| Fusão de sensores habilitada por IA para detecção furtiva | +1.2% | América do Norte, Europa, Japão, Coreia do Sul, Austrália | Médio prazo (2-4 anos) |
| Adoção de SHORAD de energia dirigida móvel | +0.9% | América do Norte, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Redução de custos de radar AESA baseado em GaN | +0.7% | América do Norte e Europa lideram a adoção global | Longo prazo (≥4 anos) |
| Orçamentos maiores para contra-UAS e defesa pontual | +1.0% | Global, com picos na Ucrânia e no Oriente Médio | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração das Aquisições de Defesa Aérea e Antimíssil Integrada
As forças armadas estão convergindo redes de radar, interceptores e comando antes separadas em estruturas unificadas que compartilham rastreamentos entre serviços e aliados. O Sistema de Comando de Batalha Integrado (IBCS) do Exército dos EUA conecta sensores Patriot, THAAD, Sentinel e F-35 por meio de um backbone de software comum, reduzindo os prazos de engajamento de minutos para segundos. A Europa espelha essa abordagem: a Iniciativa Europeia de Escudo do Céu, contando com 21 membros no final de 2024, alinha as aquisições de IRIS-T SLM, Patriot e Arrow 3 para evitar programas nacionais duplicados. Os contratos agora recompensam integradores que podem certificar interfaces plug-and-play, elevando as barreiras de entrada para novos participantes sem protocolos legados. O pedido Wisla de USD 4,75 bilhões da Polônia foi explicitamente projetado para agrupar nós IBCS.[1] À medida que o direcionamento conjunto avança em direção a cadeias de destruição em tempo real, as constelações de satélites alimentam rastreamentos do nascimento à morte diretamente nas baterias terrestres, completando o ciclo multidomínio.[2]
Espectro Crescente de Ameaças Aéreas
Veículos planadores hipersônicos, mísseis de cruzeiro de baixa observabilidade e enxames de drones cooperativos comprimem o tempo de reação para segundos, forçando a modernização do radar. Os ataques do Kinzhal russo na Ucrânia aceleraram as entregas do Sensor de Defesa Aérea e Antimíssil de Camada Inferior (LTAMDS) baseado em GaN, que detecta objetos com seções transversais de radar abaixo de 0,01 m². O DF-17 da China levou o Japão a considerar baterias THAAD e a cofinanciar o programa de Sensor Espacial de Rastreamento Hipersônico e Balístico, com satélites protótipos previstos para 2025. A adaptação ucraniana de quadricópteros de USD 1.000 em destruidores de tanques revelou o retorno assimétrico de plataformas aéreas baratas, levando o Escritório Conjunto Contra-UAS Pequeno dos EUA a avaliar nove sistemas de baixo custo em 2024.
Fusão de Sensores Habilitada por IA para Detecção Furtiva
Algoritmos de aprendizado de máquina (AM) agora correlacionam retornos de radar, infravermelho e medidas de suporte eletrônico para classificar alvos elusivos. O software IBCS da Northrop Grumman empregou redes neurais durante o Projeto Convergência 2024, reduzindo os alarmes falsos em 30% em ambientes costeiros. A plataforma Apollo da Palantir mescla feeds de LTAMDS, Sentinel e infravermelho espacial a cada dois segundos, uma melhoria de cinco vezes em relação aos ciclos legados. A atualização do Domo de Ferro de Israel fundiu imagens eletro-ópticas de VANTs com dados de radar ELM-2084, aumentando a probabilidade de interceptação contra foguetes em manobra em 15%. O principal ponto de atrito é a largura de banda; os links de dados Link 16 atuais não conseguem transmitir radar de abertura sintética de alta resolução, impulsionando investimentos paralelos no Link 22 e em futuras redes de operações multidomínio.
Adoção de SHORAD de Energia Dirigida Móvel
Os efetores de laser e micro-ondas de alta potência oferecem carregadores ilimitados e um custo potencial de menos de USD 1 por disparo, uma alternativa convincente ao disparo de um míssil de USD 500.000 contra um drone de USD 1.000. O Exército dos EUA implantou quatro veículos de Manobra de Energia Dirigida SHORAD de 50 quilowatts na Europa em fevereiro de 2024, cada um capaz de neutralizar drones a até 5 quilômetros de distância. O laser DragonFire do Reino Unido alcançou disparos de GBP 10 (USD 13) durante os testes de julho de 2024, uma fração do custo de um míssil. O Iron Beam de Israel, que combina um laser de 100 quilowatts com radares do Domo de Ferro, está previsto para entrar em serviço no final de 2025 e interceptar foguetes dentro de um alcance de 7 quilômetros por menos de USD 2 por destruição. A atenuação atmosférica e o gerenciamento térmico continuam sendo desafios significativos; o disparo contínuo requer unidades de resfriamento a líquido que adicionam aproximadamente 500 kg ao peso da plataforma.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos na cadeia de suprimentos em módulos de radar GaN | -0.6% | América do Norte e Europa enfrentam escassez aguda | Curto prazo (≤2 anos) |
| Controles rigorosos de exportação ITAR e MTCR limitando vendas de sistemas a nações emergentes | -0.5% | Oriente Médio, Sudeste Asiático, América Latina | Longo prazo (≥4 anos) |
| Desafios técnicos e de materiais para interceptar de forma confiável alvos hipersônicos em manobra, inflacionando o risco de P&D | -0.4% | América do Norte, Europa, Japão, Coreia do Sul | Longo prazo (≥4 anos) |
| Congestionamento do espectro eletromagnético elevando desafios de interoperabilidade | -0.3% | OTAN e operações de coalizão em todo o mundo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos na Cadeia de Suprimentos em Módulos T/R de Radar Baseados em GaN
A dependência de um punhado de fábricas de wafers cria vulnerabilidades de ponto único. A planta Mohawk Valley da Wolfspeed fornece mais de 40% dos wafers GaN de grau de defesa dos EUA; qualquer interrupção repercutiria nas linhas LTAMDS, SPY-6 e F-35. As taxas de rendimento de aproximadamente 65% para MMICs de banda X exigem que os OEMs reservem wafers com 30% de excesso, inflacionando os custos de estoque. Com as exportações de gálio agora sujeitas a cotas chinesas, os prazos médios de entrega para wafers de 200 mm se estendem para 16 semanas, atrasando as entregas completas de radar até 2028 para pedidos feitos em 2026.
Controles Rigorosos de Exportação ITAR e MTCR Limitando Vendas de Sistemas a Nações Emergentes
As listagens das Categorias VIII e XI sob o ITAR exigem licenciamento do Departamento de Estado para qualquer venda estrangeira de radar ou interceptores. Ao mesmo tempo, o MTCR limita o alcance acima de 300 quilômetros, restringindo as exportações do Patriot PAC-3 MSE e THAAD fora dos principais aliados. A expulsão de Ancara do programa F-35 em 2019 por causa da aquisição do S-400 ressaltou o risco comercial do não cumprimento. As soluções alternativas incluem coprodução, como a parceria do PAC-3 MSE da Lockheed Martin com a Mitsubishi no Japão, mas esse caminho é adequado apenas para grandes economias dispostas a compartilhar ferramentas e propriedade intelectual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sistema:
Energia Dirigida Amplia o Envelope de EngajamentoAs arquiteturas de energia dirigida estão projetadas para registrar um CAGR de 11,08% até 2031, o mais rápido entre os principais segmentos, refletindo a necessidade operacional de engajamentos baratos e de alta taxa que lasers e sistemas de micro-ondas de alta potência proporcionam. A Defesa a Laser em Camadas de 60 quilowatts da Marinha dos EUA a bordo do USS Preble neutralizou mísseis de cruzeiro subsônicos a alcances de até 3 quilômetros a um custo de menos de USD 1 por disparo.[3] As soluções de defesa contra mísseis, no entanto, retiveram 43,91% da participação do mercado de sistemas de defesa aérea em 2025, sustentadas por carteiras de pedidos de PAC-3 MSE e THAAD que se estendem até 2028 devido à escassez de motores de foguete sólido.
O mercado de sistemas de defesa aérea continua a se orientar para opções contra-UAS, C-RAM e micro-ondas de alta potência que prometem carregadores profundos e baixos custos contra ataques saturantes de drones. O Skyranger 30 da Rheinmetall, adotado pela Alemanha em 2024, combina munições de 30 mm com detonação aérea com direcionamento por radar para neutralizar quadricópteros de forma econômica. A aquisição pelo Corpo de Fuzileiros Navais dos EUA do conjunto integrado contra-UAS da Anduril validou arquiteturas definidas por software que podem atualizar as defesas por meio de atualizações de código em vez de trocas de hardware.


Por Plataforma:
Dominância Terrestre Sustenta Investimentos em MobilidadeAs configurações terrestres asseguraram 59,75% do mercado de sistemas de defesa aérea em 2025 e devem crescer a um CAGR de 8,21% até 2031, à medida que os exércitos redescobrem o valor do SHORAD móvel. O desdobramento do IM-SHORAD do Exército dos EUA, com 144 lançadores montados em Stryker, combina mísseis Stinger, Hellfire e um canhão de 30 mm para proteger as forças de manobra num raio de 8 quilômetros. A Europa está adotando esse modelo; as torres Skyranger montadas em Boxer fornecem às brigadas alemãs uma defesa móvel contra drones que acompanha o ritmo de suas colunas blindadas.[4]
A capacidade baseada no mar beneficia-se das atualizações do Aegis; os contratorpedeiros da classe Maya do Japão contam com radares SPY-1D(V) e interceptores SM-3 IIA, expandindo o mercado de sistemas de defesa aérea no mar e garantindo que a cobertura regional de mísseis esteja alinhada com os ativos dos EUA. Os sistemas aerotransportados, como o Sistema de Abertura Distribuída do F-35 e as capacidades de sistema de contramedidas aerotransportado, acrescentam capacidade de detecção, mas ainda não de resposta cinética, posicionando-os como sensores avançados e não como atiradores.
Por Alcance:
A Demanda de Longo Alcance AceleraAs baterias de longo alcance estão previstas para crescer a um CAGR de 8,15% até 2031, à medida que as ameaças hipersônicas e exoatmosféricas proliferam. O acordo Arrow 3 da Alemanha exemplifica a primeira aquisição da Europa de uma camada exoatmosférica capaz de engajamentos além de 100 quilômetros de altitude, expandindo o mercado de interceptores estratégicos. As armas de curto alcance ainda dominam numericamente. O Domo de Ferro interceptou mais de 90% dos foguetes disparados nas operações de 2024, validando o C-RAM para áreas densamente povoadas.
As soluções de médio alcance continuam sendo a espinha dorsal do espaço aéreo da OTAN, com o Patriot PAC-3 MSE oferecendo até 160 quilômetros de cobertura, e a compra de oito baterias Wisla pela Polônia destaca a importância da interoperabilidade via IBCS. As exportações do KM-SAM da Coreia do Sul para os Emirados Árabes Unidos demonstram que sistemas abaixo de 50 quilômetros podem ter sucesso comercial quando precificados 30% abaixo dos concorrentes ocidentais e livres das restrições do MTCR.
Por Subsistema:
Software de Controle de Fogo Ganha ImpulsoOs elementos de controle de fogo estão registrando um CAGR de 8,91% à medida que a fusão por redes neurais se torna indispensável. O IBCS já reduziu as taxas de alarmes falsos em 30% e permite o direcionamento entre domínios em menos de 10 segundos, características que elevam o setor de sistemas de defesa aérea a um paradigma centrado em software. Os subsistemas de armas, mísseis, canhões e lasers retêm uma participação de 25,65%, ancorada pelo contrato de Míssil de Ataque de Precisão de USD 1,7 bilhão da Lockheed Martin que substituirá o ATACMS até 2029.
O comando e controle está se beneficiando dos investimentos em Comando e Controle Conjunto de Todos os Domínios, conforme demonstrado pelos sensores F-35 vinculados ao ABMS da Força Aérea dos EUA, que foram capazes de engajar unidades de disparo Patriot em 10 segundos durante os exercícios de 2024, apertando significativamente o ciclo de engajamento. Os mandatos de arquitetura aberta sob a Abordagem de Sistemas Abertos Modulares (MOSA) estão fragmentando a base de fornecimento de subsistemas, permitindo que fornecedores de nicho de fonte de energia ou resfriamento ganhem contratos independentes.
Por Tecnologia:
Micro-ondas de Alta Potência Migram do Laboratório para a FrotaOs conceitos de micro-ondas de alta potência estão projetados para registrar um CAGR de 9,55% até 2031, à medida que marinhas e exércitos implantam protótipos. O teste CHAMP em alto mar da Marinha dos EUA em janeiro de 2026 desativou com sucesso drones do Grupo 2-3 a distâncias abaixo de 2 quilômetros, alcançando uma taxa de sucesso de 85% e demonstrando prontidão para implantação em convés. Os efetores de destruição cinética ainda representam 42,45% do mercado de 2025, conforme validado pela produção contínua de PAC-3 MSE, THAAD e SM-3.
Os pacotes de neutralização eletrônica, como o Sistema de Camada Terrestre do Exército, agora acompanham as brigadas de manobra, bloqueando GPS e links de dados para neutralizar drones sem destruição física. Essas capacidades também levantam questões jurídicas sobre conformidade com o direito internacional humanitário, uma área onde o consenso ainda está em formação.
Análise Geográfica
Mercado de Sistemas de Defesa Aérea da América do Norte
A América do Norte deteve 46,62% do mercado de sistemas de defesa aérea em 2025, com os gastos do Departamento de Defesa dos EUA superando 8 bilhões de USD para modernização. O pedido de 1,2 bilhão de USD da RTX para o LTAMDS, referente a 28 radares a serem entregues até 2028, reforça o contínuo investimento em arranjos GaN capazes de rastrear aeronaves furtivas a um alcance de 400 quilômetros. As atualizações do NORAD incorporam agora baterias NASAMS e downlinks da Camada de Rastreamento, ampliando a arquitetura de alerta continental.[5] O Canadá participa ativamente, enquanto o México concentra seus esforços limitados no combate ao narcotráfico por meio de sistemas C-UAS ao longo da fronteira com os EUA.
Mercado de Sistemas de Defesa Aérea da Ásia-Pacífico
A Ásia-Pacífico deverá crescer a um CAGR de 9,76% até 2031, o ritmo regional mais elevado. O Japão alocou 2,3 bilhões de USD no exercício fiscal de 2025 para atualizações de defesa contra mísseis balísticos, incluindo considerações sobre o THAAD e investimentos em rastreamento por satélite. As exportações do KM-SAM da Coreia do Sul para os Emirados Árabes Unidos e a Polônia ilustram a competitividade de custos de Seul no segmento de médio alcance. A Índia está ampliando sua linha de produção do QRSAM para 200 mísseis anuais até 2027, a fim de reduzir a dependência dos S-400 russos. O pedido de NASAMS da Austrália e a colaboração no âmbito do AUKUS indicam uma integração mais estreita com os EUA, enquanto as exportações opacas do HQ-9 chinês ao Paquistão sugerem volumes de produção superiores a 50 baterias por ano.
Mercado de Sistemas de Defesa Aérea da Europa
A Europa acelerou as aquisições no âmbito da Iniciativa Europeia de Escudo do Céu, que reúne 21 nações comprometidas com camadas interoperáveis. O avanço da Alemanha com o Arrow 3 diversifica os fornecedores além dos Estados Unidos. O laser DragonFire do Reino Unido iniciará testes em mar em 2027, acrescentando profundidade de energia dirigida às defesas navais. A França e a Itália continuam a desenvolver o SAMP/T NG em conformidade com os requisitos de Defesa Aérea e de Mísseis Integrada da OTAN, com o objetivo de atingir a Capacidade Operacional Inicial em 2028.
Mercado de Sistemas de Defesa Aérea do Oriente Médio
O Oriente Médio permanece um ponto crítico, com as baterias THAAD da Arábia Saudita neutralizando mísseis dos Houthis. Os Emirados Árabes Unidos modernizaram suas capacidades de defesa com o Patriot e o NASAMS, ao mesmo tempo em que aceleraram as medidas contra sistemas aéreos não tripulados na sequência dos incidentes no Mar Vermelho. As camadas Iron Dome, David's Sling e Arrow de Israel mantiveram uma taxa de interceptação de 90%, e o Iron Beam em breve ampliará esse alcance.
Mercado de Sistemas de Defesa Aérea da América do Sul e da África
A América do Sul e a África permanecem segmentos incipientes: o Brasil avalia o NASAMS e o RBS 70 NG para a defesa das fronteiras amazônicas, enquanto o Umkhonto-IR da África do Sul fornece defesa pontual naval em meio a restrições orçamentárias.

Panorama regulatório
A regulamentação dos sistemas de defesa aérea é moldada por regimes de controle de exportação e políticas de interoperabilidade que determinam quem pode comprar sensores e interceptadores de última geração, e como os sistemas se integram entre aliados. Nos Estados Unidos, os requisitos de licenciamento do International Traffic in Arms Regulations (ITAR) continuam a controlar as transferências estrangeiras de radares e interceptadores. O Departamento de Defesa emitiu a DoDD 5134.20E (em vigor a partir de 25 de abril de 2025) para formalizar políticas de aquisição não padronizadas para elementos do Missile Defense System (MDS), reforçando caminhos de aquisição acelerados para capacidades de defesa antimísseis.
Na Europa, os ministros da Defesa da OTAN endossaram a Política Integrada de Defesa Aérea e Antimísseis em 13 de fevereiro de 2025, reforçando a orientação a nível de aliança para arquiteturas em camadas e interoperáveis que alinham as aquisições nacionais. A Comissão Europeia adotou o Programa de Trabalho de 2025 do Fundo Europeu de Defesa (EDF), que prioriza o desenvolvimento colaborativo relacionado à AIRDEF, refletindo a transição para padrões comuns e participação industrial multinacional. Na China, a Comissão Nacional de Desenvolvimento e Reforma (NDRC) avançou na governança da defesa civil aérea por meio de medidas em vigor a partir de 1º de janeiro de 2025 para equipamentos de proteção da defesa civil aérea e novas medidas de gestão de padrões da indústria de defesa civil aérea emitidas em 2 de julho de 2025. A especificação de gestão de dados T/ZS 0802-2026 para obras de defesa civil aérea começou a ser implementada em 9 de fevereiro de 2026.
Análise da cadeia de valor
A cadeia de valor dos sistemas de defesa aérea começa com materiais e microeletrônica upstream (wafers de GaN e componentes de RF), passando depois pela fabricação de nível inferior de buscadores, propulsão e módulos de radar T/R. Segue-se a integração principal, incluindo radares, lançadores, controle de tiro e redes de comando e controle, seguida de testes e certificação, entrega e sustentação de longa vida útil (peças de reposição, reparo em depósito, atualizações de software e treinamento). As restrições de nível inferior condicionam a produção: motores de foguete de propelente sólido (para as famílias Patriot, THAAD e Standard Missile) e buscadores de radar ativo permanecem gargalos recorrentes. Obstáculos relatados pela Reuters no plano de produção do Patriot entre EUA e Japão destacaram a dependência de uma base de fornecimento de componentes com capacidade limitada.
No downstream, as aquisições cada vez mais combinam sensores e efetores com cooperação industrial e estruturas de sustentação multinacionais, deslocando valor para os integradores que conseguem implantar arquiteturas interoperáveis e manter a disponibilidade. A Romênia, ao assinar um acordo recorde de defesa aérea SPYDER com a Rafael em junho de 2026, com extensa produção local e cooperação industrial, ilustra essa tendência. O Kuwait, ao adquirir o NASAMS por meio de Vendas Militares Estrangeiras dos EUA com um contrato Kongsberg-Raytheon de junho de 2026 avaliado em 400 milhões de dólares, acrescenta outro exemplo do mesmo padrão. No Benelux, o pacote de julho de 2026 da Bélgica, combinando NASAMS, Rheinmetall Skyranger 30, radares Thales GM200 e veículos de comando para integração com os Países Baixos, mostra como as arquiteturas compartilhadas estão padronizando a logística e a manutenção entre os parceiros.
Cenário Competitivo
A concentração do mercado é moderada, com RTX Corporation, Lockheed Martin Corporation, Israel Aerospace Industries Ltd., Thales Group e Northrop Grumman Corporation capturando cerca de 50% da participação de mercado em 2025, devido à sua integração de décadas com sistemas legados de comando e controle (C2). A receita da RTX em 2024 subiu 9% para USD 79,8 bilhões com as atualizações do LTAMDS e Patriot, enquanto a carteira de pedidos da Lockheed Martin atingiu USD 160 bilhões, garantindo visibilidade de produção por vários anos. A Israel Aerospace Industries perturbou o nicho exoatmosférico com a exportação do Arrow 3 para a Alemanha, encerrando um monopólio efetivo dos EUA e demonstrando que os aliados diversificarão os fornecedores para mitigar o risco de fonte única.
A Hanwha Systems exemplifica os novos participantes sul-coreanos em ascensão: seu KM-SAM é aproximadamente 30% mais barato que o Patriot e contorna as barreiras de alcance relacionadas ao MTCR, permitindo a penetração no Oriente Médio. A Anduril ilustra como startups centradas em software podem garantir prêmios contra-UAS de USD 640 milhões ao combinar IA e hardware modular.
A adoção de energia dirigida continua sendo uma variável competitiva imprevisível. Os protótipos DE M-SHORAD do Exército dos EUA validaram lasers de 50 quilowatts contra drones do Grupo 3; no entanto, a carga térmica e os efeitos atmosféricos significam que a implantação em escala ainda favorece os titulares com experiência em gerenciamento de energia. Os mandatos de arquitetura aberta, como o MOSA, corroem o bloqueio dos titulares ao permitir que fornecedores de nicho concorram em módulos de subsistemas, fragmentando assim a participação de mercado futura. A conformidade com o ITAR continua a controlar as vendas em mercados emergentes, preservando a estrutura oligopolística em interceptores de alto nível, enquanto cria espaço para fornecedores de segundo nível em segmentos de curto alcance.
Líderes do Setor de Sistemas de Defesa Aérea
-
RTX Corporation
-
Lockheed Martin Corporation
-
Israel Aerospace Industries Ltd.
-
Thales Group
-
Northrop Grumman Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Defesa Aérea Empresas cobertas neste relatório
- RTX Corporation
- Lockheed Martin Corporation
- Israel Aerospace Industries Ltd.
- Northrop Grumman Corporation
- Thales Group
- Saab AB
- Rheinmetall AG
- Leonardo S.p.A.
- Kongsberg Gruppen ASA
- The Boeing Company
- ASELSAN Elektronik Sanayi ve Ticaret A.S.
- Hanwha Systems Co., Ltd.
- Rafael Advanced Defense Systems Ltd.
- L3Harris Technologies, Inc.
- BAE Systems plc
- MBDA
- Diehl Defence (Diehl Group)
- Elbit Systems Ltd.
- Bharat Dynamics Limited
- China Aerospace Science and Technology Corporation
- MDA Ltd.
- China North Industries Group Corporation

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas onde os governos estão institucionalizando a defesa aérea e antimísseis em camadas e interoperável e onde ameaças de massa de baixo custo, especialmente drones e foguetes, estão forçando novas combinações de efetores. O alinhamento com a OTAN e as estruturas de aquisição multinacionais ampliam o mercado endereçável para sistemas que podem se conectar a redes de comando aliadas e aceitar entradas mistas de sensores. O plano da Bélgica, de julho de 2026, para adquirir NASAMS, Skyranger 30 e radares Thales Ground Master 200 como parte de uma arquitetura compartilhada do Benelux, indica demanda sustentada por componentes abertos e prontos para rede, em vez de baterias isoladas.
Uma segunda área é a profundidade de arsenal acessível, abrangendo interceptadores de baixo custo, efetores reutilizáveis e soluções de alta taxa para contra-UAS e defesa pontual. Os prêmios LEAP do Reino Unido, de julho de 2026, para interceptadores de defesa aérea de baixo custo, apontam para linhas orçamentárias ativas para envolvimentos mais baratos contra enxames de drones, complementando os estoques cinéticos limitados pela capacidade de buscadores e motores de foguete. Investimentos paralelos em arquiteturas nacionais e de coalizão de defesa antimísseis também geram novos requisitos para sensores integrados, gestão de batalha e escala de produção, incluindo o pedido de orçamento do exército dos EUA para o ano fiscal de 2027, com linhas de financiamento para o M-SHORAD e o Next Generation Short Range Interceptor (NGSRI).
Desenvolvimentos industriais recentes em Mercado de Sistemas de Defesa Aérea
- Junho de 2026: A Lockheed Martin recebeu uma ação contratual não definitiva de sete anos, avaliada em até 35 bilhões de dólares, para acelerar a produção de interceptadores Terminal High Altitude Area Defense (THAAD), com um aumento declarado de 96 para 400 interceptadores por ano. O contrato apoia a expansão da base industrial para a defesa antimísseis estratégica e aumenta a disponibilidade de interceptadores de longo alcance para arquiteturas integradas de defesa aérea e antimísseis.
- Maio de 2026: A RTX recebeu um contrato de 1 bilhão de dólares do Departamento de Guerra dos EUA para fabricar e entregar sistemas de defesa aérea NASAMS para o Kuwait. O pedido reforça o papel do canal de Vendas Militares Estrangeiras dos EUA na expansão da defesa aérea de médio alcance interoperável e adiciona demanda de volume para o AMRAAM-ER e a integração associada de controle de tiro e radar.
- Abril de 2026: A RTX garantiu um contrato de 234,7 milhões de dólares para a transição dos míssseis superfície-ar AMRAAM-ER para produção em taxa plena para os parceiros do NASAMS. A passagem para a produção em taxa plena aumenta o fornecimento de míssseis para baterias aliadas e apoia uma adoção mais ampla de defesa aérea em rede e distribuída em várias geografias.


Mercado de Sistemas de Defesa Aérea Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas provenientes de sistemas de defesa aérea adquiridos e implantados para detectar, rastrear e interceptar ameaças aéreas, incluindo aeronaves, mísseis, foguetes, artilharia e sistemas não tripulados, juntamente com os elementos de radar, lançador, controle de fogo e comando e controle necessários para operá-los.
Exclusões de escopo: Radares de alerta antecipado autônomos e atualizações exclusivamente de sensores que não estejam vinculados a uma camada de interceptor ou efetor em uma solução de defesa aérea implantável estão excluídos.
Visão Geral da Segmentação
- Por Sistema
- Sistemas de Defesa contra Mísseis
- Canhões Antiaéreos e Sistemas SAM
- Sistemas Contra Veículos Aéreos Não Tripulados (Contra-UAS)
- Sistemas Contra Foguetes, Artilharia e Morteiros (C-RAM)
- Armas de Energia Dirigida (AED)
- Por Plataforma
- Terrestre
- Naval
- Aéreo
- Ativos de Alerta Antecipado Espacial
- Por Alcance
- Curto Alcance
- Médio Alcance
- Longo Alcance
- Por Subsistema
- Sistema de Armas
- Sistema de Controle de Fogo
- Sistema de Comando e Controle (C2)
- Outros
- Por Tecnologia
- Efetores de Destruição Cinética
- Sistemas de Laser de Alta Energia
- Sistemas de Micro-ondas de Alta Potência
- Soluções de Neutralização Eletrônica de Guerra Eletrônica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
O trabalho documental começa com sinais abertos de gastos com defesa e comércio, para que o modelo não seja construído primeiramente com base em suposições. As fontes incluem documentos públicos de orçamento de defesa e planos de aquisição, comunicados oficiais de ministérios da defesa e forças armadas, e conjuntos de dados multilaterais, como os bancos de dados de despesas militares e transferências de armamentos do SIPRI, além dos códigos comerciais do UN Comtrade para verificar os fluxos relacionados a eletrônicos, mísseis e radares.
Também foram analisados organismos reguladores e de normalização para o contexto de aviação e espectro, e em seguida foram utilizadas publicações técnicas e periódicos científicos revisados por pares nas áreas de defesa e aeroespacial para compreender os parâmetros de desempenho que moldam a demanda, como alcance de engajamento e cobertura de radar. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram utilizados para mapear cronogramas de programas e status de entrega, e bancos de dados de patentes ajudaram a validar a direção tecnológica em buscadores, radares e contra-UAS. Quando necessário, assinaturas pagas de dados financeiros e de inteligência de notícias de empresas, contratos e licitações de defesa, e conjuntos de dados de comércio em nível de remessa foram utilizados para validar adjudicações de programas e marcos de entrega. Esses exemplos não são exaustivos, e outras fontes públicas foram consultadas para compilar dados, verificá-los de forma cruzada e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário centrou-se em discussões estruturadas com especialistas em aquisição de defesa, integradores, fornecedores de subsistemas e operadores aposentados que podem explicar o que está sendo efetivamente adquirido e o que tende a sofrer atrasos. Os insumos foram utilizados para confirmar a unidade de aquisição, o tamanho típico dos pedidos, o escalonamento das entregas e como as atualizações são tratadas em comparação com novos sistemas nas principais regiões, e em seguida para testar as premissas que não podiam ser claramente derivadas apenas de documentos públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 13% | APAC: 44% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 34% | EMEA: 34% |
| Empresas de menor porte: 17% | Gerentes: 53% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os dados de aquisição e entrega de defesa são reconstruídos em um conjunto de gastos endereçáveis com defesa aérea, e em seguida filtrados pelas categorias de sistemas que se qualificam como soluções integradas de detecção até o engajamento. Uma vez construído esse conjunto de demanda, ele é corroborado com verificações seletivas de baixo para cima, como valores de programas amostrados por país, configurações típicas de bateria ou unidade, e preços médios de venda amostrados vinculados às entregas esperadas. Isso ajuda a ajustar os totais quando os orçamentos públicos não estão prontos para execução.
Os principais insumos utilizados no modelo incluem a direção dos gastos de capital em defesa, programas de defesa aérea ativos e planejados e cronogramas de entrega, mudanças na composição entre soluções de curto, médio e longo alcance, o crescimento dos requisitos de contra-UAS, e os padrões de reposição de radares e interceptores que acompanham a postura de ameaça regional. A progressão de preços foi tratada por meio de sinais observados de adjudicação de contratos e premissas de inflação para os principais subsistemas, incluindo radares, interceptores, lançadores e C2. As lacunas foram tratadas utilizando programas substitutos e comparáveis de países pares quando um país reporta apenas detalhes parciais de aquisição.
Para as previsões, a análise de cenários é utilizada porque as aquisições de defesa podem avançar em etapas em vez de linhas suaves. As premissas sobre o ritmo de aquisição, atrasos nas entregas e ciclos de reposição são definidas a partir do consenso de especialistas, e em seguida os cenários são reconciliados com o caso mais plausível antes da publicação da curva anual final.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, incluindo a direção de execução do orçamento de defesa, atualizações públicas de marcos de programas e padrões de adjudicação de contratos que devem estar alinhados com o valor de entrega implícito. Se algum país ou região apresentar um salto incomum, os itens de linha são revisados novamente, a conversão e o cronograma são verificados novamente, e os contatos primários são reengajados quando a variação não pode ser explicada por um evento de aquisição anunciado.
Antes da aprovação final, o trabalho é revisado em múltiplas etapas para que as premissas, os insumos e os cálculos permaneçam consistentes entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes novas adjudicações, cancelamentos ou conflitos importantes que alteram as prioridades de aquisição. Imediatamente antes da entrega, uma revisão final do analista é realizada para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Sistemas de Defesa Aérea da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de defesa aérea podem parecer muito díspares porque o limite do que é contabilizado não é o mesmo entre os estudos, e porque diferentes equipes escolhem regras de temporização diferentes para programas de aquisição plurianuais. O momento da conversão cambial, se as atualizações são tratadas como receita de mercado e como os cronogramas de entrega são interpretados também criam dispersão, mesmo quando todos os estudos fazem referência aos mesmos títulos de defesa.
Os anúncios de adjudicação de contratos, as divulgações de marcos de entrega e os sinais de execução orçamentária são utilizados como verificações de evidências que mantêm a estimativa da Mordor Intelligence ancorada a sistemas integrados entregáveis que incluem uma camada de efetor, em vez de totais mais amplos de eletrônicos de defesa. Quando um número publicado inclui a modernização exclusiva de sensores, radares de alerta antecipado autônomos ou um conjunto mais amplo de categorias adjacentes de mísseis, o tamanho de mercado reportado naturalmente aumenta. Por outro lado, cenários conservadores que assumem atrasos mais longos nas entregas podem reduzir o valor de curto prazo, mesmo que a trajetória de longo prazo pareça semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,69 bilhões de USD (2026) | |
| Consultoria Global A | 49,58 bilhões de USD (2024) | Utiliza uma visão de receita global mais ampla para sistemas de defesa aérea e componentes relacionados, o que pode incluir definições mais abrangentes de plataformas e componentes e pode não separar o valor de entrega do escopo mais amplo de programas e sistemas de forma consistente entre as regiões. |
| Editora Setorial B | 45,80 bilhões de USD (2024) | Apresenta um total global baseado em receita com categorias de segmentos amplas, e não indica claramente as exclusões, como radares de alerta antecipado autônomos ou atualizações exclusivamente de sensores, o que pode expandir o mercado contabilizado em comparação com sistemas integrados centrados em interceptores. |
A tabela reflete principalmente diferenças de escopo e temporização, e não uma divergência sobre a direção da demanda. Ao vincular o valor de mercado a soluções integradas de defesa aérea entregáveis e, em seguida, validando o resultado com evidências públicas de aquisição e marcos, o número final permanece rastreável a insumos claros que um leitor pode acompanhar e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de defesa aérea em 2026?
O tamanho do mercado de sistemas de defesa aérea é de USD 17,69 bilhões em 2026 e está a caminho de atingir USD 25,82 bilhões até 2031, expandindo-se a um CAGR de 7,85%.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico registra o CAGR mais alto de 9,76% até 2031, impulsionada pelas aquisições japonesas, sul-coreanas e indianas.
Qual tipo de sistema está crescendo mais rapidamente?
As armas de energia dirigida (AED) exibem o CAGR mais rápido de 11,08% graças ao custo abaixo de um dólar por engajamento e à profundidade ilimitada do carregador.
Quais são as principais empresas?
RTX Corporation, Lockheed Martin Corporation, Israel Aerospace Industries Ltd., Thales Group e Northrop Grumman Corporation juntas comandam mais da metade dos pedidos norte-americanos, enquanto a Israel Aerospace Industries e a Hanwha Systems estão crescendo na Europa e no Oriente Médio.
Quais são os principais gargalos que retardam as entregas?
A capacidade limitada de wafers GaN, os controles de exportação ITAR/MTCR e os obstáculos técnicos para interceptar veículos planadores hipersônicos atrasam alguns sistemas até 2028 ou mais.
Como os militares estão lidando com enxames de drones?
As forças estão combinando sensores habilitados por IA, lasers de energia dirigida, micro-ondas de alta potência e interceptores de baixo custo, como o Coyote, para criar defesas contra-UAS em camadas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
