
戦場管理システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
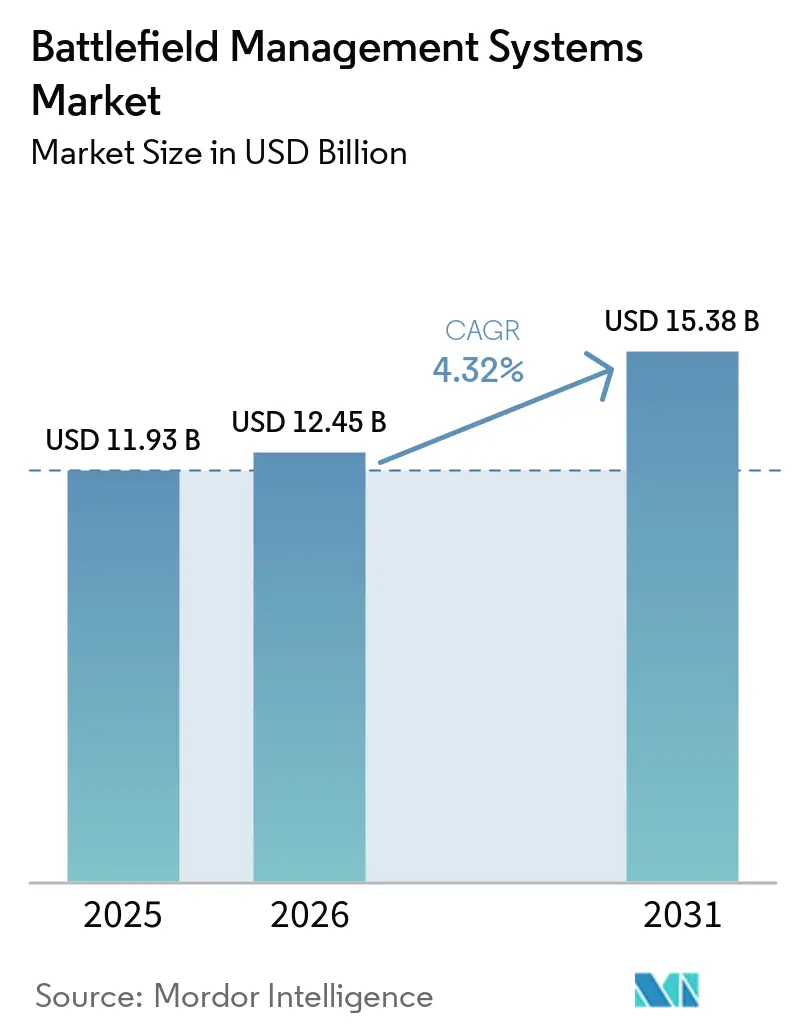
| 市場規模 (2026) | 12.45 十億米ドル |
| 市場規模 (2031) | 15.38 十億米ドル |
| 成長率 (2026 - 2031) | 4.32 % |
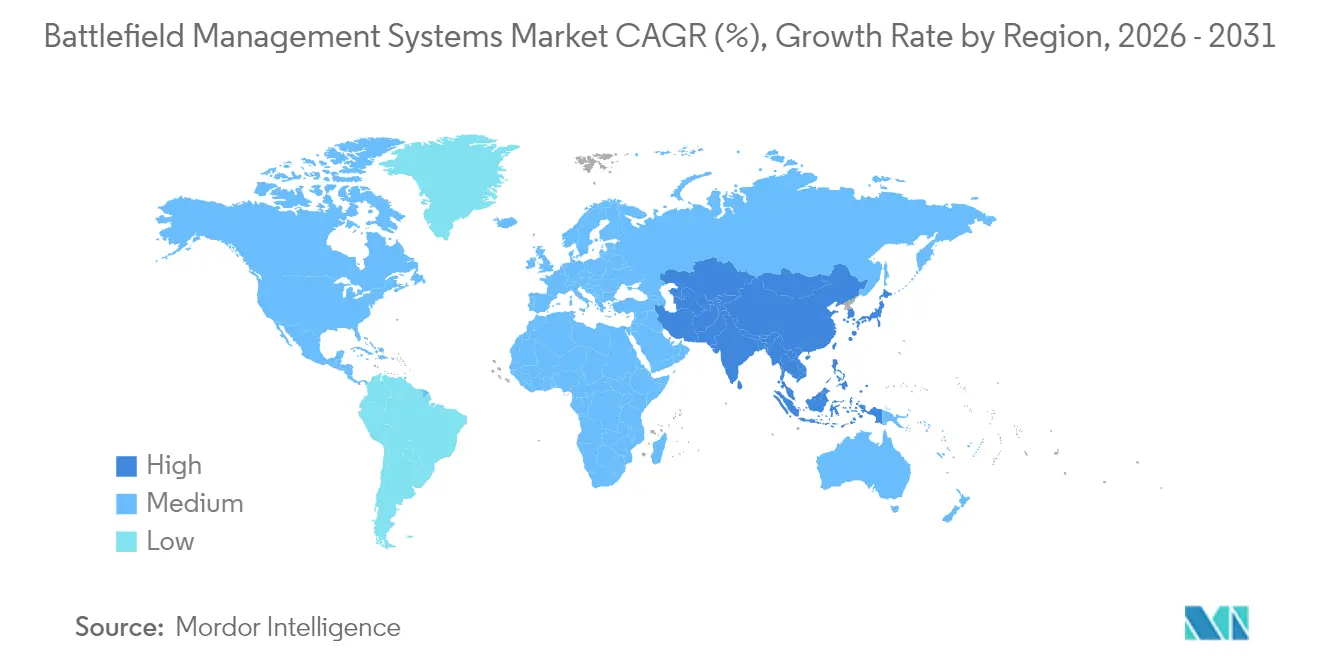
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
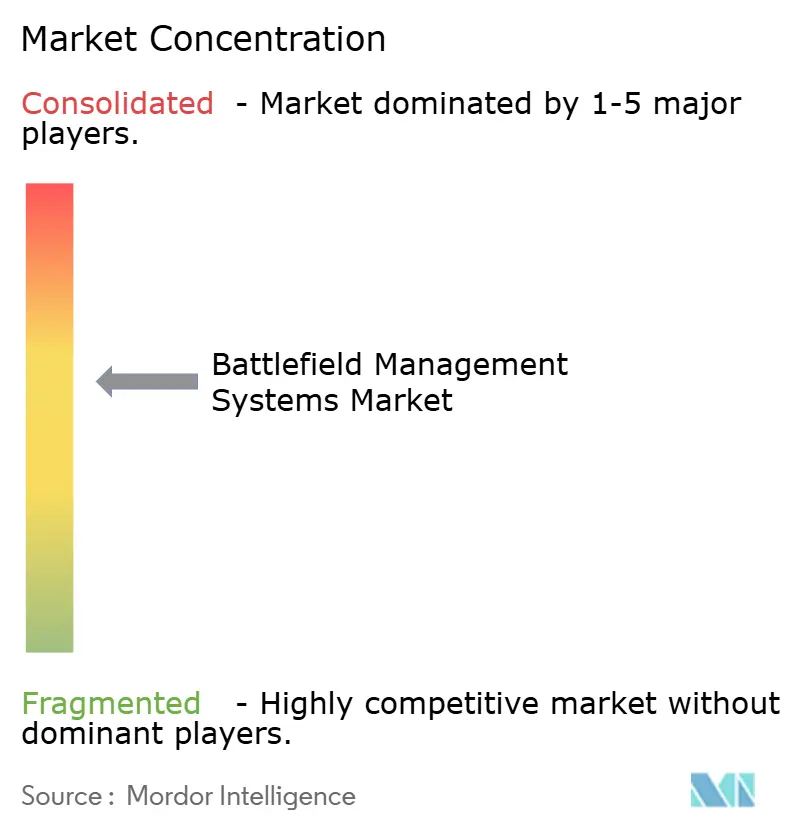
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる戦場管理システム市場分析
戦場管理システム(BMS)市場規模は2025年に110.93 ビリオン 米ドルと評価され、2026年の124.5 ビリオン 米ドルから2031年には153.8 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.32%となっています。戦場管理システム市場は、防衛軍がリアルタイムの状況認識を確保し、より迅速な意思決定ループを実現し、マルチドメイン作戦を調整するためにデジタルトランスフォーメーションを採用するにつれて拡大しています。需要は、軍の近代化プログラムが活発で、連合軍の相互運用性が不可欠であり、オープンアーキテクチャの義務化が正式化されている地域で最も強くなっています。ハードウェアは依然として調達予算の大部分を占めていますが、ソフトウェア定義型機能の急速な台頭により、価値創造の位置づけが変わりつつあります。競争活動は、プログラムコストとスケジュールを膨らませるサイバーセキュリティの脅威を軽減しながら、セキュアなデータファブリックを通じてセンサー、プラットフォーム、エフェクターを統合することに集中しています。
主要レポートのポイント
- 地域別では、アジア太平洋地域が2025年の戦場管理システム市場シェアの29.05%をリードし、中東・アフリカ地域は2031年までに9.23%のCAGRで拡大する見込みです。
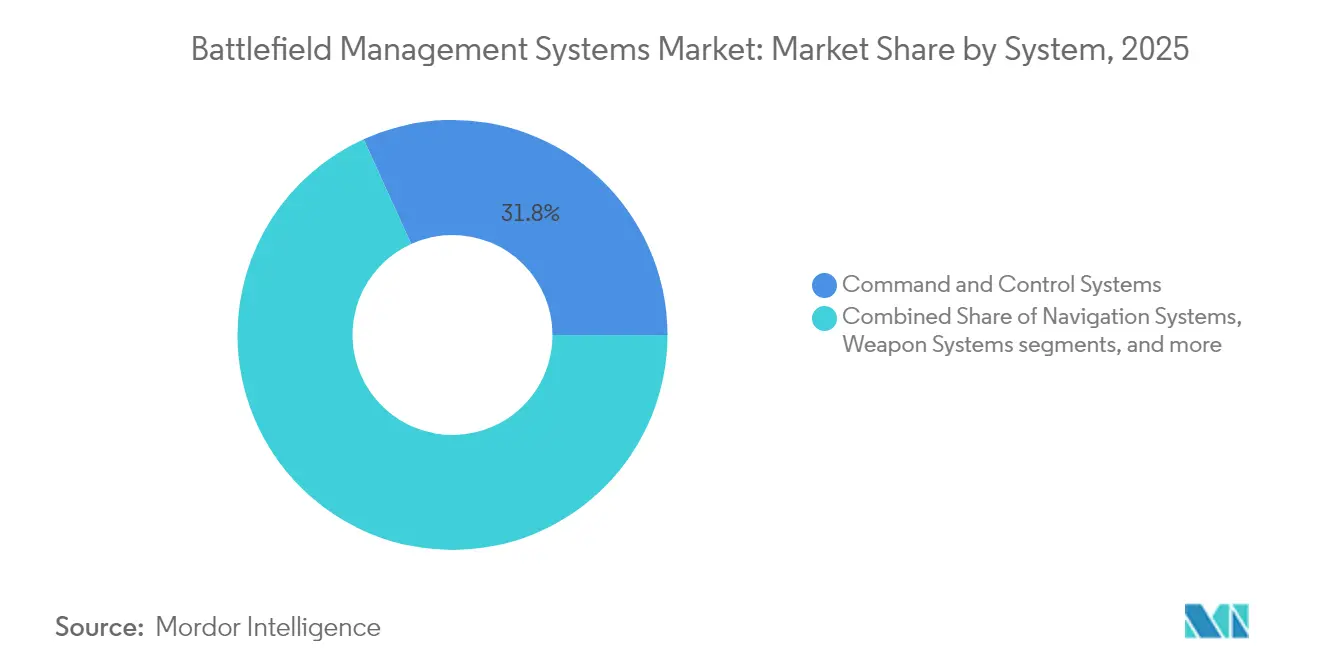
- システムタイプ別では、指揮統制システムが2025年に31.78%の収益シェを占め、通信・ネットワークシステムは2031年まで8.34%のCAGRで進展しています。
- コンポーネント別では、ハードウェアが2025年の戦場管理システム市場規模の50.62%のシェアを占め、ソフトウェアは2026年から2031年の間に8.84%のCAGRで成長すると予測されています。
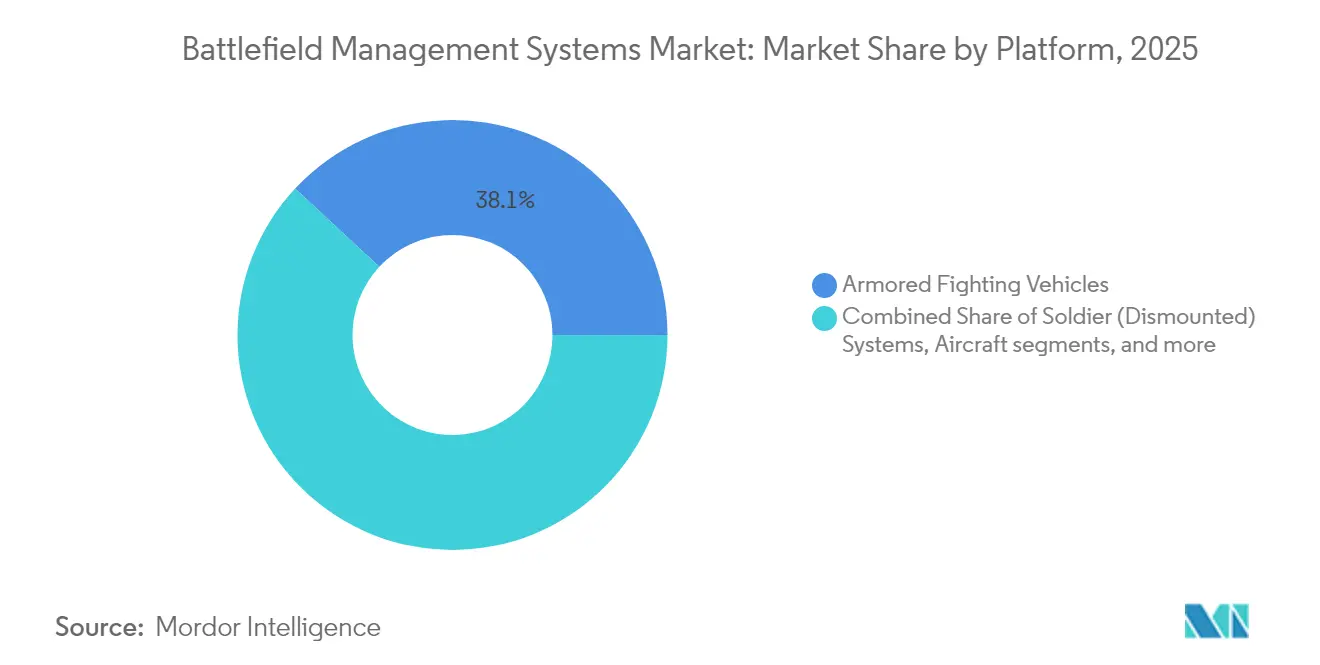
- プラットフォーム別では、装甲戦闘車両が2025年に38.07%のシェアを保有し、兵士(徒歩)システムは7.09%のCAGRで拡大すると予測されています。
- 設置タイプ別では、車両搭載型システムが2025年に54.68%のシェアを獲得し、ハンドヘルドおよびウェアラブルシステムは8.36%のCAGRで上昇する見込みです。
- エンドユーザー別では、陸軍セグメントが2025年に62.89%のシェアでリードし、国土安全保障および特殊部隊は7.69%のCAGRで最も速く成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル戦場管理システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルトランスフォーメーションプログラムの加速 | +1.2% | グローバル、NATOおよびアジア太平洋 | 中期(2〜4年) |
| ネットワーク中心戦ドクトリンの採用 | +0.9% | グローバル、特にNATO同盟国 | 長期(4年以上) |
| オープンなソフトウェア定義標準へのシフト | +0.7% | 北米、EU、アジア太平洋 | 中期(2〜4年) |
| 兵士装着型拡張現実BMSアプリ | +0.5% | 北米、欧州の一部 | 短期(2年以内) |
| AI/ML駆動アナリティクスとクラウドエッジコンピューティング | +0.8% | 技術先進国の軍隊 | 中期(2〜4年) |
| 無人・自律型プラットフォームの普及 | +0.6% | グローバルの競争環境 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションがリアルタイムの意思決定優位性を実現
防衛省はデータ中心の戦争プログラムに記録的な予算を投入しており、戦場管理システム市場を押し上げています。米国の2025年度予算はC4Iシステムに211 ビリオン 米ドルを割り当てており、情報優位性への移行を反映しています。[1] ウクライナのデルタプラットフォームは、ドローンフィード、衛星画像、AI動画解析が統合された戦場画像に収束する方法を示しています。NATOおよびアジア太平洋全域での同様の取り組みは、旧来の軍にソフトウェア定義型アーキテクチャへの移行を迫っています。カナダ軍のデジタルキャンペーン計画が強調したように、組織変革は技術統合よりも困難であることが証明される場合があります。したがって、戦場管理システム市場は、文化、ドクトリン、技術をサブ秒単位のデータフローに合わせることにかかっています。
ネットワーク中心戦が相互運用性義務化を推進
現代の戦闘ネットワークは、陸、空、海、宇宙、サイバー資産を統合するセキュアなデータリンクに依存しています。NATOの評価は、統合全ドメイン指揮統制フレームワークを加速させた能力ギャップを浮き彫りにしています。英国のモーフィアスおよびTRINITYプログラムは、量子セキュアでAI対応のネットワークへの移行の複雑さを示しています。中国の2024年4月の情報支援部隊の創設は、大国間の競合国がネットワーク中心の編成を優先していることを確認しています。インド太平洋での集中的な演習は、連合パートナーが脆弱性を露出させることなくデータを共有しなければならないことを強調しています。これらのトレンドは、戦場管理システム市場を普遍的な相互運用性要件へと推進しています。
オープン標準革命がベンダーロックインに対処
米陸軍のCMOSS義務化、SOSAコンソーシアムの技術リリース、およびSTANAG準拠の波形は、調達モデルを再定義しています。50社以上のサプライヤーがCMOSS対応製品を提供しており、技術更新サイクルを短縮し、ライフサイクルコストを低減しています。シスコのCatalyst ESS9300スイッチは、NSA暗号化標準を満たす堅牢なプラットフォーム内でCMOSSとSOSAの準拠を統合しています(blogs.cisco.com)。Pacific DefenseのMOSA契約(1,740万 米ドル)は、オープンアーキテクチャが競争の場を平準化する際に中小企業が競争できることを証明しています。したがって、戦場管理システム市場はモジュール性、相互運用性、および迅速なアプグレードパスを中心に展開しています。
拡張現実の兵士アプリケーションが下車作戦を再形成
統合視覚拡張システムのようなプログラムは、没入型ディスプレイと複合現実インターフェースを分隊レベルに展開しています。米陸軍がIVAS管理をAndurilに移行する決定は、アジャイルな商業慣行が防衛調達に浸透している方法を示しています。ノキアとBlackenedの5G対応戦術スイートは、Rheinmetallのバトルスイートソフトウェアを統合して低遅延の兵士アプリケーションをサポートしています。ウェアラブルコンピューティングパワーが向上するにつれて、戦場管理システム市場は車両や指揮所を超えてすべての戦闘員にまで拡大しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コストのかかる強化を促すサイバーセキュリティおよび電子戦脅威の激化 | -0.8% | グローバル、特に競争環境の高い戦域 | 短期(2年以内) |
| 異種の旧来プラットフォームおよびデータ形式との複雑な統合 | -0.6% | 大規模な旧来フリートを持つ既存の軍 | 中期(2〜4年) |
| 高度なコンピューティング品目およびAIモデルの重みに対する輸出規制 | -0.4% | グローバル、特に米国のパートナー国 | 短期(2年以内) |
| デジタルトランスフォーメーション採用を遅らせる組織的・文化的障壁 | -0.3% | グローバル、部隊文化により異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティの激化が予算とスケジュールを圧迫
防衛産業基盤サイバーセキュリティ戦略2024は、サプライチェーン全体でより厳格な管理を義務付けています。サイバーセキュリティ成熟度モデル認証2.0は、請負業者が継続的な監視に資金を提供することを要求しており、プログラムコストを膨らませています。敵対者はデータの完全性を標的にしており、米海軍は途絶したネットワークで動作する分散型証明書キーサーバーを配備するよう促しています。AIモデルウェイトに関する新たな輸出規制は、同盟国プロジェクトにコンプライアンス負担を加えています。その果、調達タイムラインが延び、戦場管理システム市場の成長を緩和しています。
旧来システムの統合の複雑さがカスタマイズコストを増大させる
GAOの2025年兵器システム評価は、数十億ドル規模のプログラム全体にわたるソフトウェア統合の課題に遅延を結びつけています。[2] 米空軍の2025年度予算が独立型プラットフォームから統合アーキテクチャへとシフトしたことは、異種資産を接続するために必要な多大な努力を浮き彫りにしています。Leonardo DRSの搭載型コンピュータシステムファミリーの10万台目の納入は、艦隊全体の近代化規模を強調しています。インダストリー4.0のデータ収集の障壁は、商業ソリューションを防衛環境に直接移転することをさらに制限しています。これらの要因は、統合フレームワークが成熟するまで戦場管理システム市場のテンポを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム別:通信ネットワークが相互運用性需要を促進
通信・ネットワークシステムの戦場管理システム市場規模は、軍がームレスなデータ交換を優先するにつれて、2031年までに8.34%のCAGRで拡大しています。指揮統制は2025年に31.78%の収益で最大のシェアを維持しており、永続的な集中型意思決定権限を反映しています。ナビゲーションサブシステムは、GPS妨害に対抗するための確実な測位・航法・タイミングでアップグレードされています。兵器システム統合は、交戦サイクルを加速するソフトウェア定義型ペイロードへとシフトしています。ノキアとBlackenedの合意のような覚書は、5Gと防衛の専門知識がどのように融合して戦術メッシュを展開するかを示しています。インド太平洋軍向けの米空軍のプロトタイプは、強靭な通信ネットワークがマルチドメイン作戦を支えることを確認しています。メッシュアーキテクチャが標準化されるにつれて、戦場管理システム市場は連合軍の相互運用性を深めています。
通信の成長は、オープンAPIと仮想化ネットワーク機能を活用する新規参入者を引き付けています。メッシュトポロジーによるLink 16の拡張は、衛星や見通し内無線が失敗した場合でも接続性を維持します。政府はスペトル機敏性と対妨害に資金を向け、長期的な通信投資を強化しています。一方、指揮統制ベンダーはAI意思決定支援ツールとクラウドネイティブマイクロサービスを組み込むことで適応しています。ソフトウェア定義型ネットワークとレガシーのサイロ化されたシステムの間の拡大する能力ギャップは、戦場管理システム市場がアジャイルなコミュニケーターに報い続ける理由を強調しています。
注記: 各セグメントのシェアはレポート購入後に入手可能


コンポーネント別:ソフトウェアの加速が価値創造を再形成
ハードウェアは2025年の戦場管理システム市場収益の50.62%を提供し、極端な環境に耐える堅牢なコンピュータ、無線機、センサーが主導しています。しかし、ソフトウェアはマッピング、予測ロジスティクス、デジタルツインアプリケーションに牽引されて8.84%のCAGRで上回っています。統合、サイバー強化、トレーニングを含むサービスは、複雑さの増大とミッション固有のカスタマイズ要件から恩恵を受けています。AndurilとMetaの複合現実インターフェースに関するコラボレーションは、ソフトウェアイノベーションが人間と機械のインタラクションをどのように再定義するかを例示しています。陸軍のデジタトランスフォーメーションチャレンジは64件の提案を集め、オープンデータモデルとDevSecOpsパイプラインへの業界の注目を明らかにしました。戦場管理システム市場は、更新速度が増すにつれてハードウェアの更新サイクルをソフトウェアのアップグレードサイクルから分離するサプライヤーを優遇しています。
通信デバイスは、共通ハードウェア上で波形アプリをホストするマルチ波形のソフトウェア定義型無線機へと進化しています。イメージングシステムは、センサーフィードと戦術データを同時に表示するための拡張現実オーバーレイを統合しています。一方、サービスプロバイダーは作戦全域をモデル化する高度なシミュレーション環境を育成しています。したがって、投資家は戦場管理システム市場を、耐久性のあるハードウェアベースラインの上に重ねられたサブスクリプション型のソフトウェアおよびサービス収益ストリームへとシフトしていると見ています。
プラットフォーム別:兵士システムが成長の触媒となる
装甲戦闘車両は、移動式指揮ノードとして機能することで2025年の戦場管理システム市場シェアの38.07%を占めています。士システムは、防衛計画者が各戦闘員をデジタル戦場に接続するにつれて、7.09%のCAGRで最も速く上昇しています。IoT対応ヘルメットとブーツは、生体情報、有害ガス、ストレスレベルを監視し、データを指揮所に送り返しています。指揮本部は、厳しい地域にポップアップネットワークを作成する展開可能なクラウドクラスターへと移行しています。群れを成すUAVを含む無人システムは、人間のコントローラーと自律飛行ソフトウェアの間でシームレスなハンドオフを必要としています。Elbit Systemsのアジア太平洋の6×6装甲兵員輸送車へのTORCH-X統合(4,600万 米ドル)は、レガシー車両上のマルチドメイン指揮スイートを示しています。ウェアラブルセンサーが普及するにつれて、戦場管理システム市場は徒歩ユーザーをデータ消費者からネットワーク化されたプロデューサーへと引き上げています。
航空機ベースの戦闘管理者はカバレッジを拡大し、海軍艦艇は海上資産を統合軍と同期させています。有人プラットフォーム、徒歩部隊、自律システムの収束は、統一されたデータスキーマと強靭なリンクを要求しています。結果として生じる調達優先事項は、ドメインをまたいで多様なノードを調整するプラットフォームに依存しないソフトウェアを提供するベンダーに機会を生み出しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
設置タイプ別:ウェアラブルテクノロジーが兵士の能力を変革
車両搭載型システムは2025年に収益の54.68%を占め、装甲プラットフォームの電力・冷却上の優位性を反映しています。携帯型・ウェアラブル機器はバッテリーの革新と軽量化に後押しされ、年率8.36%で伸びると予測されています。ウェアラブルソリューションの戦場管理システム市場規模は、戦闘部隊がヘッドアップディスプレイ、音声制御アプリ、生体監視を要求するにつれ拡大する見通しです。IVASプログラムのAndurilへの移行は、商業AR技術を統合したより機動的な開発サイクルへのシフトを示しています。複合現実インターフェースにより、オペレーターは視線を戦闘から外すことなく無人システムを制御し、センサーフィードを視覚化し、意思決定補佐ツールにアクセスできます。
固定指揮センターは引き続き大規模作戦の基盤となりますが、オンデマンドで展開可能なクラウドホスト型マイクロサービスへとシフトしています。ポータブルサーバーラック、エッジAIアプライアンス、衛星バックホールにより、かつては強化バンカーを必要としていたものが遠征キットへと圧縮されています。その結果、戦場管理システム市場は、弾力性を犠牲にすることなくコンピューティング、ストレージ、ネットワーキングを兵士携行型フォームファクターに圧縮するサプライヤーを優遇します。
エンドユーザー別:特殊部隊がイノベーション採用を加速
陸軍は2025年の採用の62.89%を占めていますが、国土安全保障および特殊部隊のニーズは7.69%のCAGRで拡大しています。特殊部隊は、拒否された地域で活動するための迅速に展開可能なシステム、軽量なフォームファクター、高い自律性を重視しています。フランス特殊作戦司令部のデジタルインテリジェンスツールへの投資は、早期採用パターンを示しています。L3Harrisのサウジアラビア軍事産業との戦術空中監視に関する合弁事業は、国土安全保障ミッションのためのカスタマイズを示しています。米陸軍は2027年までに師団あたり1,000機のドローンとAI駆動の指揮ツールを配備する計画であり、主流の軍がかつてはニッチだったイノベーションを採用している方を示しています。
世界の空軍は、宇宙および空中センサーを地上の火力管制と融合させる統合航空戦闘管理に注力し、海軍は海洋領域認識と統合統合を要求しています。各顧客セグメントは調達基準を形成し、共通標準が相互運用性を向上させる中でも、戦場管理システム市場がミッションプロファイルによってセグメント化されたままであることを確保しています。
地域分析
アジア太平洋地域は2025年の戦場管理システム市場収益の29.05%を生み出し、中国の情報支援部隊の創設とインドのエッジAIパートナーシップが先住民技術をC4ISRプログラムに組み込むことによって牽引されています。米国インド太平洋軍の技術統合と集中的な共同演習への重点は、相互運用可能なシステムに対する地域需要を加速させています。日本がインドをグローバル戦闘航空プログラムに招待したことは、地域のサプライチェーンをオープンアーキテクチャの義務化にさらに結びつけています。
中東・アフリカは、2024年に6,930 ビリオン 米ドルに達した急増する軍事支出に触媒されて、9.23%のCAGRで最も速い成長を記録すると予測されています。L3Harrisとの電気光学・赤外線ペイロードおよびロッキード・マーティンとの統合ミサイル防衛システムに関するサウジアラビアのパートナーシップは、高度な指揮スイートに対する地域の需要を例示しています。米国・UAE防衛協定は、共同技術開発と移転のための新たな道を開いています。
北米は、米国国防総省の持続的な投資を通じて堅調な需要を維持しています。C4Iへの2025年度の211 ビリオン 米ドルの配分は、戦場管理システム市場を活発に保っています。欧州の近代化は、欧州防衛基金の2025年の公募が自律的なトリアージシステムとセキュアな配布ネットワークに資金を提供するNATOの相互運用性を中心としています。AI対応C4ISRインフラにおけるNATOのギャップ評価は、国境を越えたプロジェクトへの資金を増幅させています。総じて、これらの地域のダイナミクスは、オープン標準が同盟国間の技術共有を容易にする中でも、安定したグローバル収益ストリームを確保しています。

規制環境
戦場管理システムの調達は、主要な取得プログラムに関する10 U.S.C. 4401-4403に明文化された米国のMOSA要件を筆頭に、オープンアーキテクチャと相互運用性の義務化によって形作られている。2024年12月17日に署名された米国三軍合同メモは、コンセンサスに基づくオープン標準の使用や適合性証明を含む5つのMOSAの柱を中心に、取得の実行を強化した。このアプローチにより、BMSサプライヤーはモジュール型インターフェース、文書化されたデータモデル、テスト可能な適合性証跡へと移行を進めている。
同盟国全体では、相互運用性要件によって許容される技術的基盤が絞り込まれている。NATOの整合性は、NATO防衛計画プロセスと併用されるNATO Interoperability Standards and Profiles(NISP)によって管理されており、一方英国のSTICSガイダンスは、統合C5ISR/EWのための連合標準アプローチを明文化し、SOSAやCMOSSといった米国のフレームワークを明示的に活用している。国境を越えた移転については、Council Common Position 2008/944/CFSPおよびRegulation (EU) 2021/821に基づくEUの管理が、デュアルユースのコンピューティング、通信、およびBMSを支える関連技術に対して、ライセンス供与とコンプライアンス上の負担を追加している。
バリューチェーン分析
BMSのバリューチェーンは、耐環境性の無線機、エッジサーバー、ディスプレイ、センサーに供給する電子機器、コンピューティング、RFコンポーネントのサプライヤーから始まり、その後、車両、指揮所、携行キットへのプラットフォームレベルの統合に移行する。プライム契約者と専門サブシステムベンダーがミッションハードウェアとソフトウェアスタックを組み立てる一方、標準化団体や政府のアーキテクチャ部門は、MOSA/SOSA/CMOSSやNATOプロファイルを通じてインターフェースの選択に影響を与え、上流の設計と適合性評価を形作っている。下流のチェーンは、サイバーおよび電子戦への耐性確保のためにシステムを強化する、プログラムレベルの統合者と戦域内展開チームを中心とし、その後、訓練、維持、迅速なソフトウェアリリースに紐づいた定期的な技術更新が続く。
最近のプログラムは、統合とサプライヤー生態系がいかに提供を推進しているかを示している。Northrop Grummanは、Integrated Battle Command Systemのスループットを支える120社以上の米国サプライヤーからなる全国的なネットワークについて説明し、確実な供給のための国内調達とQA要件の規模を強調している。このチェーンはまた、商用の接続性やソフトウェアパートナーへも拡大しており、例えばNokia Defenseは、装甲車両に展開可能な5G接続をもたらすため、降車部隊や無人ノード向けにKNDSと協力している。オーストラリアのLAND 4140でBoeing Defence Australiaがシステムインテグレーターを務めるような主要な近代化事業も、OEMプラットフォームとミッションアプリケーション間の受け渡しとして、ミドルウェア、データファブリック、インターフェースを同様に重視している。
競争環境
戦場管理システム市場は中程度の集中度を示しています。BAE Systems plc、RTX Corporation、Elbit Systems Ltd.などの既存企業は、エンドツーエンドの統合経験とマルチドメインポートフォリオを活用しています。Palantir、Anduril、Scale AIを含む新興企業は、商業ソフトウェアの速度とAIの能力を注入しており、多くの場合は従来の主要契約企業と提携して納期を加速させています。オープンアーキテクチャは独自のロックインを弱体化させており、Booz AllenとShield AIの自律型ソリューションに向けた同盟がその証拠です。ベンダーは、Nokia Corporation-Blackened GmbHおよびCurtiss-Wright-Cisco のコラボレーションに見られるように、堅牢なハードウェアとクラウドネイティブソフトウェアを組み合わせるために合弁事業を形成することが増えています。
ホワイトスペースの機会はエッジAI処理、量子セキュア通信、自律型チーミングを中心に集まっています。米国ミサイル防衛庁のAI対応指揮システムに向けた5年間の公募のようなプログラムは、非伝統的なサプライヤーを引き付けています。デジタルトランスフォーメーションチャレンジは、マイクロサービスベースのソリューションを提供する中小企業の影響力の高まりを示しています。オープン標準が参入障壁を低下させ、政府がより迅速な技術更新を求めるにつれ、競争激度は高まるでしょう。
戦場管理システム産業リーダー
-
BAE Systems plc
-
RTX Corporation
-
Elbit Systems Ltd.
-
Thales Group
-
General Dynamics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
調達は、センサーから意思決定、そして効果発揮までのワークフローを統合する、ソフトウェア主導の統合レイヤーへと集中しており、共通データレイヤー、エッジからクラウドまでのデータファブリック、オープンアーキテクチャの制約の下で迅速に更新可能なミッションアプリケーションを製品化できるサプライヤーにとって空白地帯を生み出している。米陸軍がNext Generation Command and Controlをプロトタイピングから提供段階へと移行させ、共通データレイヤー基盤の主導としてAndurilを選定したことは、異種データを取り込み複数のミッションアプリケーションに標準化されたインターフェースを提供できる相互運用可能なソフトウェアスタックに対する具体的な需要の兆候である。Boeing Defence Australiaがシステムインテグレーターを務めるオーストラリアのLAND 4140のような並行する近代化の道筋は、装甲車両群やジョイントフォースのノード全体で適応可能な、プラットフォームに依存しないBMSミドルウェア、統合サービス、セキュアネットワーキングの機会を強化している。
相互運用性のデモンストレーションもまた、対応可能な統合範囲を従来の地上BMSの境界を超えて、防空・ミサイル防衛や統合演習へと広げている。IFPCおよびLTAMDSとのIntegrated Battle Command Systemの相互運用性を披露した米陸軍の実弾演習や、Lightning Surge 3のような演習は、対立環境下でセンサー、火力、空域管理を結びつける統一データプラットフォームの運用上の価値を浮き立たせている。これらの変化は、サイバーセキュリティ強化、適合性試験、連合対応の標準整合(NATO NISP、SOSA/CMOSS、英国STICSなどの各国のフレームワーク)への見返りを高め、迅速なソフトウェアの反復とともに証明可能な適合性を提供できるベンダーを後押ししている。
最近の業界動向
- 2026年5月:Ondas Holdingsは、多次元防衛計画に使用されるAI搭載のBattle Resource Optimizationソフトウェアを開発するイスラエルの企業Omnisys Ltd.を買収すると発表した。この取引により、Ondasはセンサー、プラットフォーム、ミッション計画にわたる戦場管理ワークフローを補完する意思決定支援ソフトウェアにおける地位を強化する。この買収により、既存のBMSベンダーはハードウェア統合と拡張可能なソフトウェア分析を組み合わせるよう競争圧力を強められている。
- 2025年12月:BAE Systems, Inc.は、合成訓練、シミュレーション、AI駆動の戦場ソリューションに注力する単一の防衛技術組織のもとで、Bohemia Interactive Simulations、TerraSim、Pitch Technologiesの能力を統合したOneArcを立ち上げた。この統合により、BAE Systemsは、開発、リハーサル、ミッション準備に使用されるデジタル環境と運用上のBMSコンセプトを結びつける能力を強化している。また、運用ユーザーとソフトウェアチーム間のフィードバックループを緊密化することで、より速い反復サイクルを支えている。
- 2024年7月:RTXは、Collins Aerospaceを通じて、INDOPACOMのValiant Shield演習中にAI/ML対応のモバイル戦場管理コンセプトを試験した。大規模な統合環境でのデモンストレーションは、展開可能なソフトウェアが連合条件下でデータを融合し、ミッション指揮を支援できることを実証している。演習で実証された能力は、実地検証が要件やダウンセレクトの判断に影響を与える相互運用性主導の調達に向けて、ベンダーが提案を位置づけるのに役立つ。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
市場は、接続されたユニット間でリアルタイムに共通作戦状況図の計画、共有、および行動を支援する戦場管理システムへの年間支出を対象としており、能力の展開および運用に必要なソフトウェア、ハードウェア、および統合作業を含みます。
対象外の範囲:戦略レベルのC4ISRネットワークプログラム、衛星帯域幅のリース、および独立型訓練シミュレーターは、本市場規模には含まれません。
セグメンテーション概要
- システム別
- ナビゲーションシステム
- 通信・ネットワーキングシステム
- 指揮統制システム
- 兵器システム
- コンポーネント別
- ハードウェア
- 通信機器
- 撮像・表示機器
- コンピューティング・データサーバー
- ソフトウェア
- ロジスティクス管理ソフトウェア
- マッピング・ナビゲーションアプリケーション
- サービス
- 統合・保守
- 訓練・シミュレーション
- ハードウェア
- プラットフォーム別
- 装甲戦闘車両
- 歩兵(下車)システム
- 司令部
- 無人システム
- 海軍艦艇
- 航空機
- 設置タイプ別
- 車両搭載型
- 携帯型・ウェアラブル
- 固定指揮センター
- エンドユーザー別
- 陸軍
- 空軍
- 海軍
- 国土安全保障・特殊部隊
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開されている防衛予算文書および調達リリースから始まります。これらは、支出が計画されている場所および実際に資金が提供されているプログラムを示しているためです。また、需要背景を把握するために、SIPRIの防衛支出データセット、NATOの防衛支出報告書、および選定された各国防衛省の近代化ロードマップなどのソースも参照しています。
モデルをより測定可能にするために、政府の契約受注ポータル、議会または議会の予算正当化資料、およびハードウェアの輸入パターンが確認できる税関・貿易統計どのソースを用いて、プラットフォームの納入およびアップグレードのシグナルをクロスチェックしています。企業の財務報告書、投資家向け資料、および信頼性の高い防衛専門誌は、アップグレードのタイミングおよびそれに関連する統合作業を確認するために使用されます。利用可能な場合、企業財務および契約・入札データベースの有料サブスクリプションが、各国の収益および受注額の標準化に役立てられます。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために他の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、公開文書から得られた知見を検証するために使用されます。特に、戦場管理システムとして計上されるものと隣接する指揮ネットワークとの区別に関して重要です。主要地域のソリューションサプライヤー、システムインテグレーター、および防衛側のステークホルダーと対話し、展開ペース、典型的なアップグレードサイクル、およびプログラムがフィールド展開可能なバンドルにパッケージ化される方法を検証した上で、モデルを確定します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:16% | アジア太平洋:50% |
| 中位層:48% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:22% | マネージャー:52% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、防衛調達および近代化配分を戦術レベルの戦闘管理能力に対する現実的な需要プールに再構築し、次にシステムおよびプラットフォームの採用パターンにマッピングするトップダウンロジックを用いて構築されています。その後、サンプリングされたプログラム価値、サプライヤー収益の限定的な積み上げ、および堅牢な端末と戦術ネットワーキング要素に対する平均販売価格×ユニット数のチェックなど、選択的なボトムアップ近似によって結果を裏付け、乖離が生じた場合に合計値を調整します。
主要インプットには、防衛支出の方向性、デジタル化プログラムのペース、陸上プラットフォームのアップグレードサイクル(特に装甲車両および指揮所の更新)、プログラムバンドルにおける統合・維持管理のシェア、および不規則な受注年を生み出す地域の調達タイミングが含まれます。納入および統合は承認から遅れることが多いため、近期収益を過大評価しないよう、典型的なプログラムリードタイムおよびアップグレードと新規設置の比率を追跡しています。
予測については、防衛予算および展開計画が選挙、調達見直し、または紛争主導の緊急性によって変化する可能性があるため、シナリオ分析を使用しています。シナリオは、複数年の予算意図、プラットフォーム近代化スケジュール、およびソフトウェアリリースの予想されるケイデンスなど、回答者が最も同意する変数に基づいており、中央ケースを最終予測に採用しています。
データ検証と更新サイクル
検証は、モデル化された値が、調達受注量、既知のプラットフォームアップグレード数、および地域別に観察された統合強度などの独立したシグナルと一致しているかどうかを確認することによって行われます。国レベルの合計値が異常に見える場合、タイミング、通換算、およびプログラムバンドルに含まれるものに関する前提を見直し、乖離が説明困難な場合は専門家に再確認します。
承認前に、計算ロジック、前年比の動き、およびインプットソースの一貫性を確保するために、完全なモデルが多段階のアナリストレビューを経ます。本調査は年次で更新され、大規模な契約受注、予算改定、または主要プログラムの遅延などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に、クライアントに最新の更新されたビューが提供されるよう最終確認を行います。
Mordor Intelligenceの戦場管理システム市場規模と他の公表推計値との比較
本市場の公表値は、類似した表現を使用していても情報源によって異なる場合があります。これは、含まれる支出項目および認識のタイミングが必ずしも同じように扱われていないためです。差異は通常、各調査が戦場管理システムとして計上するもの、基準年として扱われる年、およびアップグレードと維持管理が合計値にどのように組み込まれるかから生じます。
主な差異は、より広範な戦略的C4ISRネットワークおよび衛星接続支出が同じ数値にまとめられているかどうかから生じます。Mordor Intelligenceは、支出が共通作戦状況図のための戦術レベルのハードウェア、ソフトウェア、および統合に結びついている場合にのみ戦場管理システムとして計上し、衛星帯域幅のリースおよび独立型訓練シミュレーターは除外しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 120億4,500万米ドル(2026年) | |
| グローバルコンサルタンシーA | 122億2,200万米ドル(2024年) | より早い基準年を使用しており、一部の隣接する指揮統制支出を同じバケットに含める可能性があり、戦術専用のカバレッジを意図した場合に市場水準がずれる。 |
| トレードパブリッシャーB | 130億4,000万米ドル(2025年) | 市場をより広範な統合デジタルプラットフォームセットとして扱い、接続性およびサブシステムバンドルをより広く含む可能性があり、より厳格な戦術BMS定義と比較して合計値が高くなる場合がある。 |
総合すると、この差異は主に対象範囲の選択と基準年のタイミングによって説明れ、防衛デジタル化の全体的な方向性に関する見解の相違によるものではありません。含まれる項目を戦術BMS支出項目に追跡可能な形で維持し、調達およびアップグレードのシグナルに対して合計値を確認することで、クライアントが年度ごとに前提を更新する際に、推計値の再現性が高まります。


レポートで回答されている主要な質問
戦場管理システム市場の現在の規模はどのくらいですか?
市場は2026年に124.5億USDであり、2031年までに153.8億USDに達すると予測されています。
戦場管理システム市場はどの程度の速さで成長すると予想されますか?
2026年から2031年の間に4.32%の年平均成長率(CAGR)で拡大すると予測されています。
現在、最大の戦場管理システム市場シェアを持つ地域はどこですか?
アジア太平洋が世界収益の29.05%でトップとなっており、中国とインドの近代化支出が牽引しています。
最も速く成長しているシステムカテゴリーはどれですか?
通信・ネットワーキングシステムが8.34%のCAGRで進展しており、軍隊がセキュアで相互運用可能なデータリンクを求めているためです。
兵士下車型ソリューションが注目を集めているのはなぜですか?
ウェアラブルおよび携帯型プラットフォームは8.36%のCAGRを示しており、すべての戦闘員をリアルタイムの指揮ネットワークに接続するためです。
戦場管理システムの採用が直面する主な課題は何ですか?
サイバーセキュリティの脅威の増大と旧来プラットフォームの統合の複雑さが、コストを増加させ新規展開を遅らせています。


 お客様のデータは安全であり、販売や共有は一切行われません。

