
Taille et part du marché des systèmes de gestion du champ de bataille
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.45 Milliards de dollars |
| Taille du Marché (2031) | 15.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.32 % |
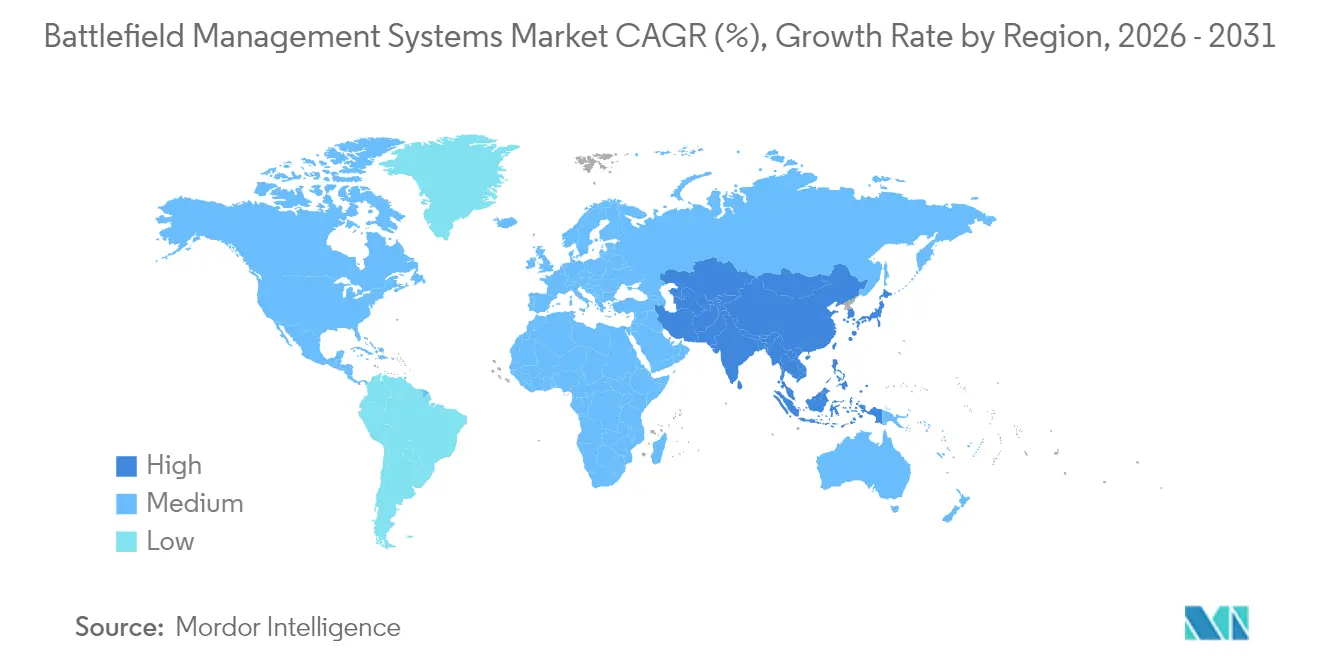
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
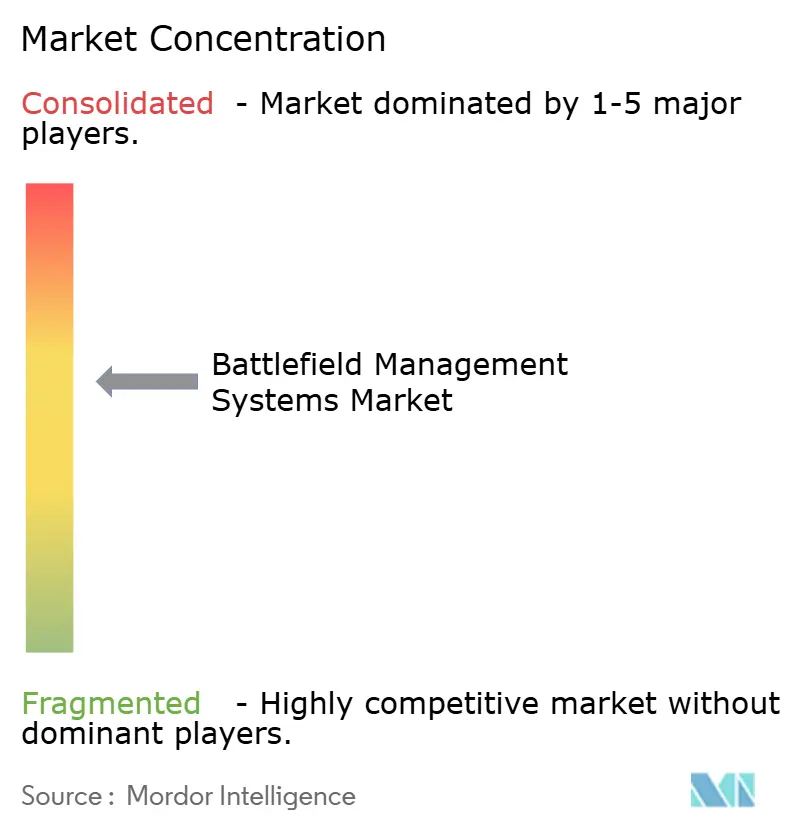
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de gestion du champ de bataille par Mordor Intelligence
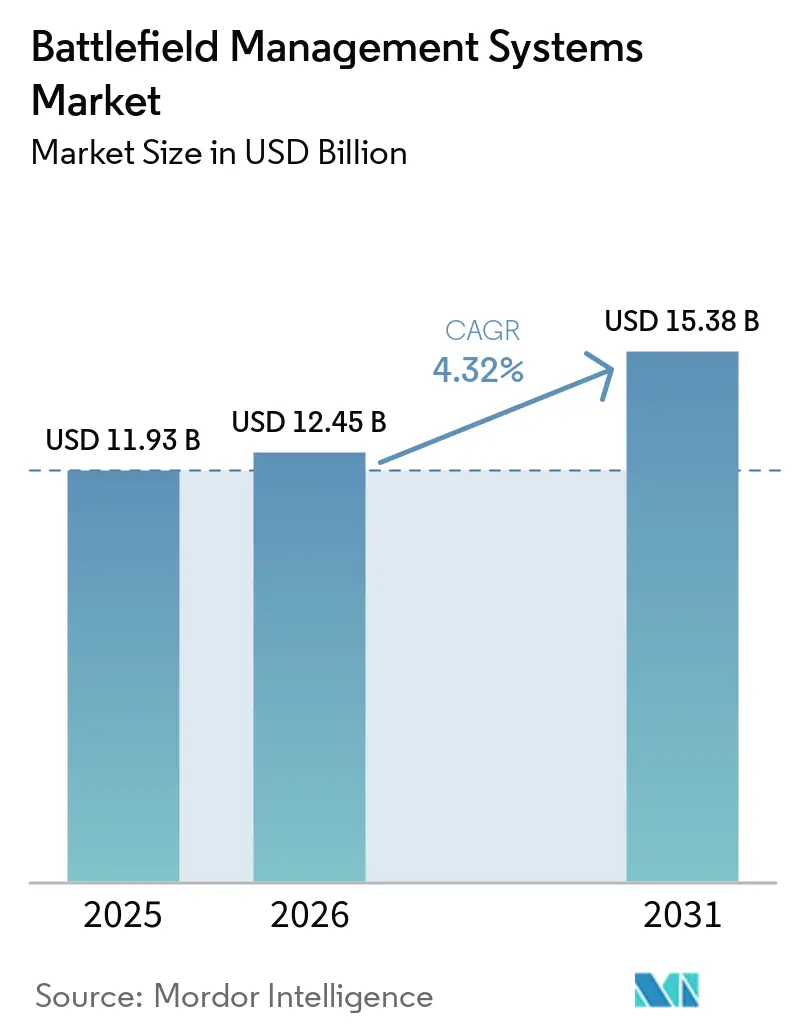
La taille du marché des systèmes de gestion du champ de bataille (BMS) était évaluée à 11,93 milliards USD en 2025 et devrait croître de 12,45 milliards USD en 2026 pour atteindre 15,38 milliards USD d'ici 2031, à un CAGR de 4,32% durant la période de prévision (2026-2031). Le marché des systèmes de gestion du champ de bataille se développe à mesure que les forces de défense adoptent la transformation numérique pour garantir une conscience situationnelle en temps réel, permettre des boucles de décision plus rapides et coordonner des opérations multi-domaines. La demande est la plus forte là où les programmes de modernisation militaire sont actifs, où l'interopérabilité des coalitions est essentielle et où les mandats d'architecture ouverte sont formalisés. Le matériel ancre encore la plupart des budgets d'approvisionnement, mais l'essor rapide des capacités définies par logiciel repositionne la création de valeur. L'activité concurrentielle se concentre sur l'intégration des capteurs, des plateformes et des effecteurs via des structures de données sécurisées, tout en atténuant les menaces de cybersécurité qui gonflent les coûts et les calendriers des programmes.
Points clés du rapport
- Par zone géographique, l'Asie-Pacifique était en tête avec 29,05% de la part de marché des systèmes de gestion du champ de bataille en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 9,23% d'ici 2031.
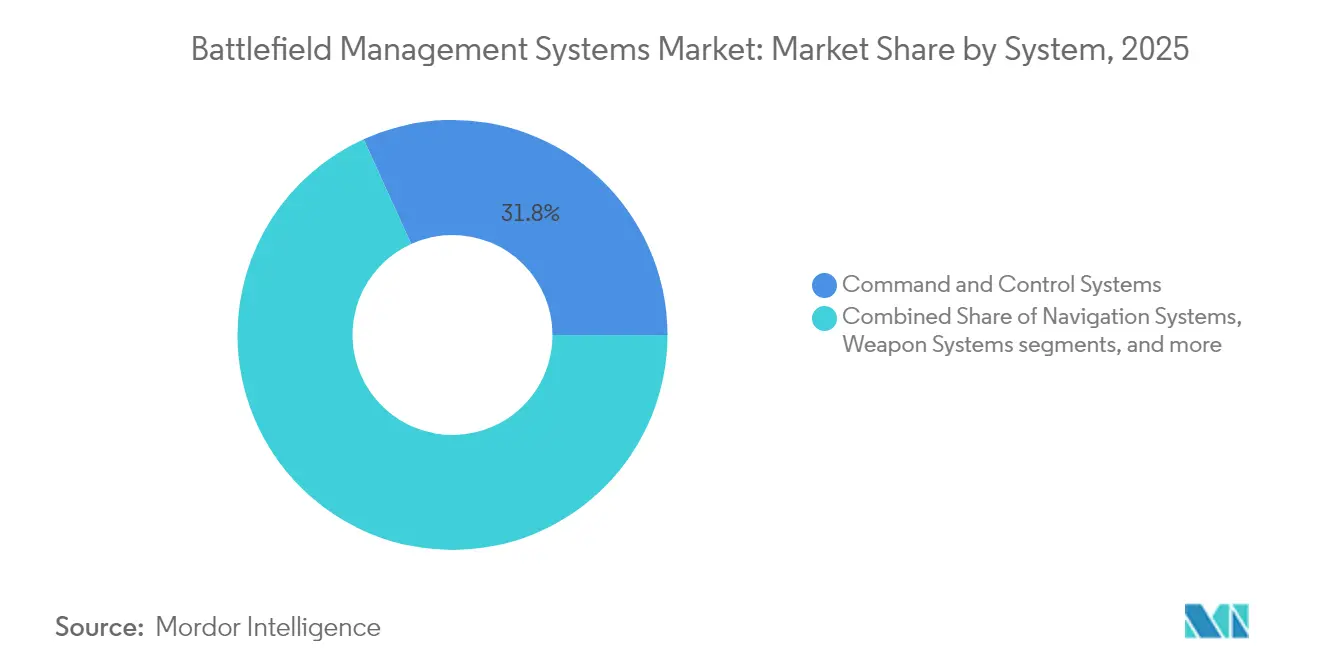
- Par type de système, les systèmes de commandement et de contrôle représentaient 31,78% de la part des revenus en 2025 ; les systèmes de communication et de mise en réseau progressent à un CAGR de 8,34% jusqu'en 2031.
- Par composant, le matériel représentait 50,62% de la taille du marché des systèmes de gestion du champ de bataille en 2025, tandis que le logiciel devrait croître à un CAGR de 8,84% entre 2026 et 2031.
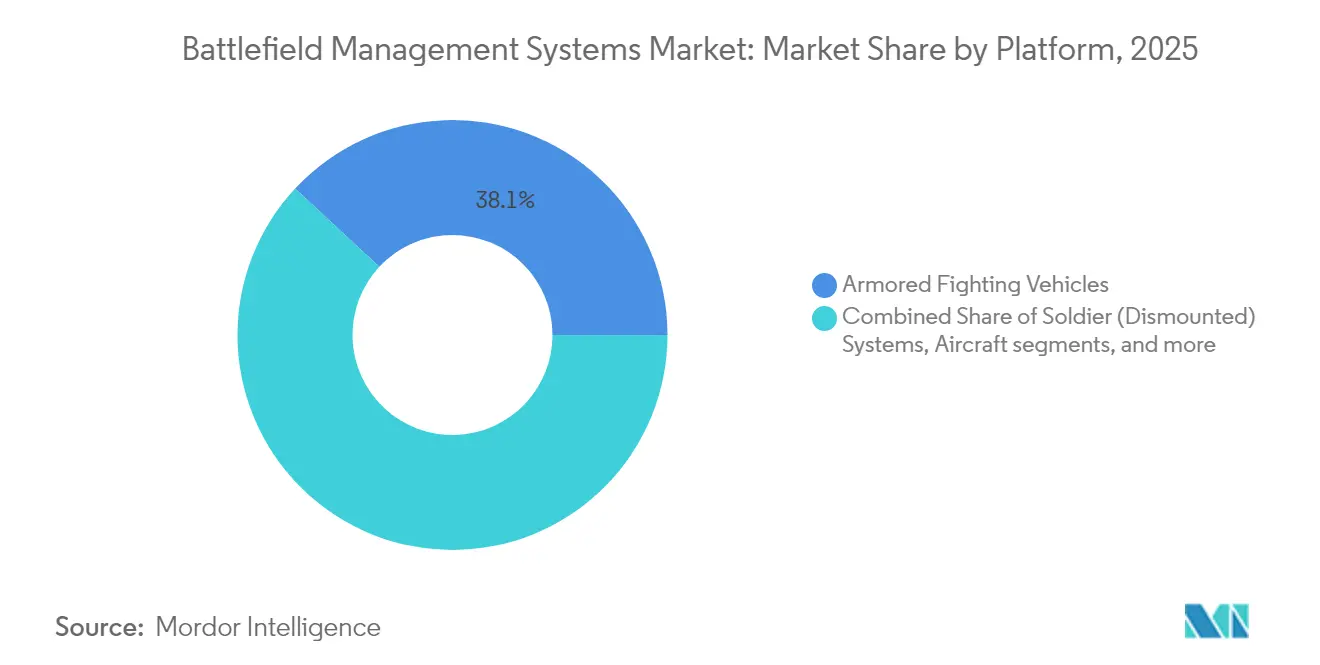
- Par plateforme, les véhicules blindés de combat détenaient une part de 38,07% en 2025, tandis que les systèmes pour soldats (débarqués) devraient se développer à un CAGR de 7,09%.
- Par type d'installation, les systèmes montés sur véhicule captaient une part de 54,68% en 2025 ; les systèmes portables et portés sur soi devraient progresser à un CAGR de 8,36%.
- Par utilisateur final, le segment armée était en tête avec une part de 62,89% en 2025, tandis que la sécurité intérieure et les forces spéciales connaîtront la croissance la plus rapide à un CAGR de 7,69%.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des systèmes de gestion du champ de bataille
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Accélération des programmes de transformation numérique | +1.2% | Mondial, OTAN et Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des doctrines de guerre centrique sur les réseaux | +0.9% | Mondial, notamment les alliés de l'OTAN | Long terme (≥ 4 ans) |
| Transition vers des normes ouvertes définies par logiciel | +0.7% | Amérique du Nord, UE, Asie-Pacifique | Moyen terme (2-4 ans) |
| Applications BMS en réalité augmentée portées par le soldat | +0.5% | Amérique du Nord, sélection Europe | Court terme (≤ 2 ans) |
| Analytique alimentée par l'IA/ML et informatique cloud-edge | +0.8% | Forces technologiquement avancées | Moyen terme (2-4 ans) |
| Prolifération des plateformes non pilotées et autonomes | +0.6% | Environnements contestés mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La transformation numérique permet la supériorité décisionnelle en temps réel
Les ministères de la défense canalisent des budgets records vers des programmes de guerre centrés sur les données qui dynamisent le marché des systèmes de gestion du champ de bataille. Le budget américain pour l'exercice fiscal 2025 alloue 21,1 milliards USD aux systèmes C4I, reflétant le virage vers la dominance informationnelle.[1] La plateforme Delta de l'Ukraine démontre comment les flux de drones, l'imagerie satellitaire et l'analyse vidéo par intelligence artificielle convergent vers une image unifiée de l'espace de bataille. Des initiatives comparables au sein de l'OTAN et en Asie-Pacifique poussent les forces héritées à migrer vers des architectures définies par logiciel. Comme l'a souligné le Plan de campagne numérique des Forces armées canadiennes, le changement organisationnel peut s'avérer plus difficile que l'intégration technologique. Par conséquent, le marché des systèmes de gestion du champ de bataille repose sur l'alignement de la culture, de la doctrine et de la technologie autour de flux de données en temps quasi réel.
La guerre centrique sur les réseaux stimule les mandats d'interopérabilité
Les réseaux de combat modernes s'appuient sur des liaisons de données sécurisées intégrant les actifs terrestres, aériens, maritimes, spatiaux et cybernétiques. Les évaluations de l'OTAN mettent en évidence des lacunes capacitaires qui ont accéléré les cadres de commandement et de contrôle interdomaines conjoints. Les programmes Morpheus et TRINITY du Royaume-Uni illustrent la complexité de la migration vers des réseaux sécurisés par cryptographie quantique et activés par intelligence artificielle. La création par la Chine en avril 2024 de la Force de soutien à l'information confirme que les grandes puissances concurrentes accordent la priorité aux formations centrées sur les réseaux. Les exercices intensifs dans l'Indo-Pacifique soulignent comment les partenaires de la coalition doivent partager des données sans exposer leurs vulnérabilités. Ces tendances propulsent le marché des systèmes de gestion du champ de bataille vers des exigences d'interopérabilité universelle.
La révolution des normes ouvertes s'attaque au verrouillage des fournisseurs
Le mandat CMOSS de l'armée américaine, les publications techniques du Consortium SOSA et les formes d'onde conformes aux STANAG redéfinissent les modèles d'acquisition. Plus de 50 fournisseurs proposent désormais des produits compatibles CMOSS, réduisant les cycles de renouvellement technologique et abaissant les coûts du cycle de vie. Le commutateur Catalyst ESS9300 de Cisco fusionne la conformité CMOSS et SOSA au sein d'une plateforme robuste qui satisfait aux normes de chiffrement de la NSA blogs.cisco.com. Le contrat MOSA de 17,4 millions USD de Pacific Defense prouve que les petites entreprises peuvent être compétitives lorsque les architectures ouvertes égalisent les conditions. Par conséquent, le marché des systèmes de gestion du champ de bataille s'articule autour de la modularité, de l'interopérabilité et des voies de mise à niveau rapide.
Les applications soldats en réalité augmentée transforment les opérations débarquées
Des programmes tels que le Système de visualisation augmentée intégrée poussent les affichages immersifs et les interfaces de réalité mixte jusqu'au niveau de l'escouade. La décision de l'armée américaine de confier la gestion de l'IVAS à Anduril montre comment les pratiques commerciales agiles pénètrent les marchés publics de défense. La suite tactique 5G de Nokia et Blackened intègre le logiciel Battlesuite de Rheinmetall pour prendre en charge les applications soldats à faible latence. À mesure que la puissance de calcul portable augmente, le marché des systèmes de gestion du champ de bataille s'étend au-delà des véhicules et des postes de commandement pour atteindre chaque combattant.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| L'escalade des menaces de cybersécurité et de guerre électronique entraîne un durcissement coûteux | -0.8% | Mondial, le plus élevé dans les théâtres contestés | Court terme (≤ 2 ans) |
| Intégration complexe avec des plateformes héritées hétérogènes et des formats de données | -0.6% | Armées établies avec de grandes flottes héritées | Moyen terme (2-4 ans) |
| Contrôles à l'exportation sur les articles informatiques avancés et les poids de modèles d'IA | -0.4% | Mondial, plus aigu pour les partenaires américains | Court terme (≤ 2 ans) |
| Obstacles organisationnels et culturels qui ralentissent l'adoption de la transformation numérique | -0.3% | Mondial, variable selon la culture des services | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'escalade de la cybersécurité met à rude épreuve les budgets et les calendriers
La Stratégie de cybersécurité de la base industrielle de défense 2024 impose des contrôles plus stricts sur les chaînes d'approvisionnement. La Certification du modèle de maturité en cybersécurité 2.0 exige des contractants qu'ils financent une surveillance continue, ce qui gonfle les coûts des programmes. Les adversaires ciblent l'intégrité des données, ce qui pousse la Marine américaine à déployer des serveurs de clés de certificats décentralisés opérant dans des réseaux perturbés. Les nouveaux contrôles à l'exportation sur les poids des modèles d'intelligence artificielle ajoutent des contraintes de conformité pour les projets alliés. En conséquence, les délais d'acquisition s'allongent, modérant la croissance du marché des systèmes de gestion du champ de bataille.
La complexité de l'intégration des systèmes hérités gonfle les coûts de personnalisation
L'évaluation des systèmes d'armement 2025 du GAO relie les retards aux défis d'intégration logicielle dans des programmes de plusieurs milliards de dollars.[2] Le changement budgétaire 2025 de l'armée de l'air américaine, passant des plateformes autonomes aux architectures intégrées, met en évidence l'effort considérable requis pour connecter des actifs hétérogènes. La livraison du 100 000e système informatique monté de la famille par Leonardo DRS souligne l'ampleur de la modernisation à l'échelle de la flotte. Les obstacles à la collecte de données de l'Industrie 4.0 limitent davantage le transfert direct de solutions commerciales vers les environnements de défense. Ces facteurs tempèrent le rythme du marché des systèmes de gestion du champ de bataille jusqu'à la maturité des cadres d'intégration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système : les réseaux de communication font progresser les exigences d'interopérabilité
La taille du marché des systèmes de gestion du champ de bataille pour les systèmes de communication et de mise en réseau se développe à un CAGR de 8,34% d'ici 2031, les armées accordant la priorité à l'échange de données sans faille. Le commandement et le contrôle conservent la plus grande part avec 31,78% des revenus en 2025, reflétant une autorité de décision centralisée durable. Les sous-systèmes de navigation se modernisent avec un positionnement, une navigation et une synchronisation assurés pour contrer le brouillage GPS. L'intégration des systèmes d'armes évolue vers des charges utiles définies par logiciel qui accélèrent les cycles d'engagement. Des mémorandums tels que l'accord Nokia-Blackened illustrent comment la 5G et l'expertise en défense fusionnent pour déployer des maillages tactiques. Les prototypes de l'armée de l'air américaine pour le Commandement Indo-Pacifique confirment que des réseaux de communication résilients sous-tendent les opérations multi-domaines. À mesure que les architectures maillées se standardisent, le marché des systèmes de gestion du champ de bataille approfondit l'interopérabilité des coalitions.
La croissance des communications attire de nouveaux entrants qui exploitent des API ouvertes et des fonctions réseau virtualisées. L'augmentation du Link 16 avec des topologies maillées maintient la connectivité lorsque les satellites ou les radios en visibilité directe tombent en panne. Les gouvernements orientent les fonds vers l'agilité spectrale et l'anti-brouillage, renforçant l'investissement à long terme dans les communications. Pendant ce temps, les fournisseurs de commandement et de contrôle s'adaptent en intégrant des aides à la décision par intelligence artificielle et des microservices natifs du cloud. L'écart croissant de capacités entre les réseaux définis par logiciel et les silos hérités souligne pourquoi le marché des systèmes de gestion du champ de bataille continuera de récompenser les communicateurs agiles.


Par composant : l'accélération du logiciel remodèle la création de valeur
Le matériel a représenté 50,62% des revenus du marché des systèmes de gestion du champ de bataille en 2025, porté par les ordinateurs robustes, les radios et les capteurs résistant aux environnements extrêmes. Pourtant, le logiciel progresse plus rapidement à un CAGR de 8,84%, propulsé par la cartographie, la logistique prédictive et les applications de jumeau numérique. Les services — incluant l'intégration, le renforcement cybernétique et la formation — bénéficient d'une complexité croissante et d'exigences de personnalisation spécifiques aux missions. La collaboration d'Anduril avec Meta sur les interfaces de réalité mixte illustre comment l'innovation logicielle redéfinit l'interaction homme-machine. Le Défi de transformation numérique de l'armée a reçu 64 soumissions, révélant l'intérêt de l'industrie pour les modèles de données ouverts et les pipelines DevSecOps. Le marché des systèmes de gestion du champ de bataille favorise les fournisseurs qui séparent les cycles de renouvellement du matériel des cycles de mise à niveau logicielle à mesure que la vélocité des mises à jour augmente.
Les dispositifs de communication évoluent vers des radios multi-formes d'onde définies par logiciel qui hébergent des applications de formes d'onde sur du matériel commun. Les systèmes d'imagerie intègrent des superpositions de réalité augmentée pour afficher simultanément les flux de capteurs et les données tactiques. Pendant ce temps, les prestataires de services cultivent des environnements de simulation avancés qui modélisent des théâtres d'opérations entiers. Les investisseurs considèrent donc le marché des systèmes de gestion du champ de bataille comme évoluant vers des flux de revenus de type abonnement pour les logiciels et les services, superposés à des bases matérielles durables.
Par plateforme : les systèmes pour soldats deviennent un catalyseur de croissance
Les véhicules blindés de combat représentent 38,07% de la part de marché des systèmes de gestion du champ de bataille en 2025 en agissant comme nœuds de commandement mobiles. Les systèmes pour soldats progressent le plus rapidement à un CAGR de 7,09% à mesure que les planificateurs de défense connectent chaque combattant à l'espace de bataille numérique. Les casques et bottes équipés de l'IoT surveillent les données biométriques, les gaz dangereux et les niveaux de stress, acheminant les données vers les postes de commandement. Les quartiers généraux de commandement migrent vers des grappes cloud déployables qui créent des réseaux éphémères dans des zones austères. Les systèmes sans pilote, y compris les drones en essaim, nécessitent des transferts fluides entre les contrôleurs humains et les logiciels de vol autonome. L'intégration TORCH-X d'Elbit Systems à 46 millions USD sur des véhicules blindés de transport de troupes 6x6 en Asie-Pacifique présente des suites de commandement multi-domaines sur des véhicules hérités. À mesure que les capteurs portables se multiplient, le marché des systèmes de gestion du champ de bataille élève les utilisateurs débarqués du statut de consommateurs de données à celui de producteurs en réseau.
Les gestionnaires de bataille aéroportés étendent la couverture, tandis que les navires de guerre synchronisent les actifs maritimes avec les forces interarmées. La convergence des plateformes habitées, des troupes débarquées et des systèmes autonomes exige des schémas de données uniformes et des liaisons résilientes. Les priorités d'approvisionnement qui en résultent créent des opportunités pour les fournisseurs proposant des logiciels indépendants de la plateforme qui orchestrent des nœuds divers à travers les domaines.
Par type d'installation : la technologie portable transforme les capacités du soldat
Les systèmes montés sur véhicule détenaient 54,68 % des revenus en 2025, reflétant les avantages en matière d'alimentation et de refroidissement des plateformes blindées. Les dispositifs portables et portés devraient progresser de 8,36 % par an, portés par les innovations en matière de batteries et les réductions de poids. La taille du marché des systèmes de gestion du champ de bataille pour les solutions portables devrait se développer à mesure que les unités de combat exigent des affichages tête haute, des applications à commande vocale et une surveillance biométrique. Le transfert du programme IVAS à Anduril signale un pivot vers des cycles de développement agiles, intégrant les avancées commerciales en matière de réalité augmentée. Les interfaces en réalité mixte permettent aux opérateurs de contrôler des systèmes non pilotés, de visualiser des flux de capteurs et d'accéder à des aides à la décision sans quitter le champ de vision du combat.
Les centres de commandement stationnaires continuent d'ancrer les opérations à grande échelle, mais évoluent vers des microservices hébergés dans le cloud déployables à la demande. Les racks de serveurs portables, les appareils d'IA en périphérie et les liaisons satellites compressent ce qui nécessitait autrefois des bunkers renforcés en kits expéditionnaires. Par conséquent, le marché des systèmes de gestion du champ de bataille récompense les fournisseurs qui compriment les capacités informatiques, de stockage et de mise en réseau dans des facteurs de forme portés par le soldat sans sacrifier la résilience.
Par utilisateur final : les forces spéciales accélèrent l'adoption de l'innovation
L'armée représentait 62,89% de l'adoption en 2025, mais les besoins de la sécurité intérieure et des forces spéciales se développent à un CAGR de 7,69%. Les unités spécialisées valorisent les systèmes rapidement déployables, les facteurs de forme légers et une grande autonomie pour opérer dans des zones contestées. Les investissements du Commandement des opérations spéciales françaises dans les outils de renseignement numérique illustrent les schémas d'adoption précoce. La coentreprise de L3Harris avec Saudi Arabian Military Industries sur la surveillance aéroportée tactique démontre la personnalisation pour les missions de sécurité intérieure. L'armée américaine prévoit de déployer 1 000 drones par division et des outils de commandement pilotés par intelligence artificielle d'ici 2027, ce qui indique comment les forces conventionnelles adoptent des innovations autrefois de niche.
Les forces aériennes mondiales se concentrent sur la gestion intégrée des batailles aériennes qui fusionne les capteurs spatiaux et aéroportés avec le contrôle des tirs au sol, tandis que les marines exigent une conscience du domaine maritime et une intégration interarmées. Chaque segment de clientèle façonne les critères d'approvisionnement, garantissant que le marché des systèmes de gestion du champ de bataille reste segmenté par profils de mission même si les normes communes améliorent l'interopérabilité.
Analyse géographique
L'Asie-Pacifique a généré 29,05% des revenus du marché des systèmes de gestion du champ de bataille en 2025, portée par la création par la Chine de la Force de soutien à l'information et les partenariats d'intelligence artificielle de pointe de l'Inde qui intègrent la technologie indigène dans les programmes C4ISR. L'accent mis par le Commandement Indo-Pacifique américain sur l'intégration technologique et les exercices conjoints intensifs accélère la demande régionale de systèmes interopérables. L'invitation du Japon à l'Inde à rejoindre le Programme mondial d'avions de combat lie davantage les chaînes d'approvisionnement régionales aux mandats d'architecture ouverte.
Le Moyen-Orient et l'Afrique devraient afficher la croissance la plus rapide à un CAGR de 9,23%, catalysée par des dépenses militaires en forte hausse qui ont atteint 693 milliards USD en 2024. Les partenariats de l'Arabie saoudite avec L3Harris pour les charges utiles électro-optiques/infrarouges et avec Lockheed Martin pour les systèmes intégrés de défense antimissile illustrent l'appétit régional pour les suites de commandement avancées. L'accord de défense États-Unis–Émirats arabes unis ouvre de nouvelles voies pour le développement et le transfert de technologies conjoints.
L'Amérique du Nord maintient une demande robuste grâce à l'investissement soutenu du Département américain de la Défense. L'allocation de 21,1 milliards USD pour l'exercice fiscal 2025 destinée au C4I maintient la dynamique du marché des systèmes de gestion du champ de bataille. La modernisation européenne se concentre sur l'interopérabilité de l'OTAN, le Fonds européen de défense finançant en 2025 des systèmes de triage autonomes et des réseaux de distribution sécurisés. Les évaluations des lacunes de l'OTAN en matière d'infrastructure C4ISR activée par intelligence artificielle amplifient le financement des projets transfrontaliers. Collectivement, ces dynamiques régionales garantissent des flux de revenus mondiaux stables, même si les normes ouvertes facilitent le partage de technologies entre alliés.

Paysage réglementaire
Les acquisitions de systèmes de gestion de champ de bataille sont façonnées par des mandats d'architecture ouverte et d'interopérabilité, portés par les exigences MOSA des États-Unis codifiées dans le 10 U.S.C. 4401-4403 pour les grands programmes d'acquisition. Une note interarmées américaine signée le 17 décembre 2024 a renforcé l'exécution des acquisitions autour de cinq piliers MOSA, incluant l'utilisation de normes ouvertes fondées sur le consensus et la certification de conformité. Cette approche pousse les fournisseurs de BMS vers des interfaces modulaires, des modèles de données documentés et des éléments de conformité testables.
Chez les alliés, les exigences d'interopérabilité restreignent les bases techniques acceptables. L'alignement OTAN est régi par les NATO Interoperability Standards and Profiles (NISP) utilisés dans le cadre du processus de planification de défense de l'OTAN, tandis que le guide STICS du Royaume-Uni formalise une approche fédérée des normes pour les systèmes C5ISR/EW intégrés, s'appuyant explicitement sur des cadres américains tels que SOSA et CMOSS. Pour les transferts transfrontaliers, les contrôles de l'UE ancrés dans la Position commune 2008/944/PESC du Conseil et le Règlement (UE) 2021/821 ajoutent des contraintes de licence et de conformité pour l'informatique à double usage, les communications et les technologies connexes permettant les BMS.
Analyse de la chaîne de valeur
La chaîne de valeur des BMS commence par les fournisseurs de composants électroniques, de calcul et de radiofréquence alimentant les radios durcies, les serveurs de périphérie, les écrans et les capteurs, puis se poursuit par l'intégration au niveau des plateformes sur les véhicules, les postes de commandement et les kits pour troupes à pied. Les maîtres d'œuvre et les fournisseurs spécialisés en sous-systèmes assemblent le matériel de mission et les piles logicielles, tandis que les organismes de normalisation et les bureaux d'architecture gouvernementaux influencent les choix d'interfaces via les profils MOSA/SOSA/CMOSS et OTAN, façonnant la conception et la qualification en amont. La chaîne en aval est centrée sur les intégrateurs au niveau programme et les équipes de déploiement sur le théâtre d'opérations qui durcissent les systèmes pour la résilience cybernétique et électronique, suivies par la formation, le soutien logistique et l'actualisation technologique périodique liée aux versions logicielles rapides.
Les programmes récents montrent comment les écosystèmes d'intégration et de fournisseurs pilotent la livraison. Northrop Grumman a décrit un réseau national de plus de 120 fournisseurs américains soutenant le débit de l'Integrated Battle Command System, soulignant l'ampleur de l'approvisionnement national et des exigences d'assurance qualité pour une livraison garantie. La chaîne s'étend également à la connectivité commerciale et aux partenaires logiciels, comme Nokia Defense travaillant avec KNDS pour intégrer une connectivité 5G déployable dans les véhicules blindés destinée aux nœuds pour troupes à pied et non habités. Des efforts de modernisation majeurs, tels que le programme LAND 4140 de l'Australie avec Boeing Defence Australia comme intégrateur de systèmes, mettent un accent similaire sur les middlewares, les tissus de données et les interfaces comme point de passage entre les plateformes des OEM et les applications de mission.
Paysage concurrentiel
Le marché des systèmes de gestion du champ de bataille présente une concentration modérée. Les acteurs établis comme BAE Systems plc, RTX Corporation et Elbit Systems Ltd. tirent parti de leur expérience d'intégration de bout en bout et de leurs portefeuilles multi-domaines. Les entreprises émergentes, notamment Palantir, Anduril et Scale AI, injectent la rapidité des logiciels commerciaux et l'expertise en IA, en s'associant souvent avec des maîtres d'œuvre traditionnels pour accélérer la livraison. Les architectures ouvertes sapent le verrouillage propriétaire, comme en témoigne l'alliance de Booz Allen et Shield AI pour les solutions autonomes. Les fournisseurs forment de plus en plus des coentreprises pour combiner du matériel robuste avec des logiciels natifs du cloud, comme on le voit dans les collaborations Nokia Corporation-blackened GmbH et Curtiss-Wright-Cisco.
Les opportunités d'espaces blancs se concentrent autour du traitement par IA en périphérie, des communications sécurisées par cryptographie quantique et de la coopération autonome. Des programmes comme la sollicitation quinquennale de l'Agence de défense antimissile américaine pour des systèmes de commandement activés par l'IA attirent des fournisseurs non traditionnels. Le Défi de transformation numérique révèle l'influence croissante des petites et moyennes entreprises proposant des solutions à base de microservices. L'intensité concurrentielle s'accroîtra à mesure que les normes ouvertes abaisseront les barrières à l'entrée et que les gouvernements exigeront un renouvellement technologique plus rapide.
Leaders du secteur des systèmes de gestion du champ de bataille
-
BAE Systems plc
-
RTX Corporation
-
Elbit Systems Ltd.
-
Thales Group
-
General Dynamics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les acquisitions se concentrent autour de couches d'intégration logicielle qui unifient les flux de travail du capteur à la décision puis à l'effecteur, créant un espace pour les fournisseurs capables de productiser des couches de données communes, des tissus de données du périphérique au cloud et des applications de mission rapidement mises à jour dans des contraintes d'architecture ouverte. Le fait que l'Armée américaine fasse passer le Next Generation Command and Control de la prototypage à la livraison, et sélectionne Anduril pour diriger la base commune de couche de données, constitue un signal de demande concret pour des piles logicielles interopérables capables d'ingérer des données hétérogènes et d'exposer des interfaces standardisées à de multiples applications de mission. Des voies de modernisation parallèles telles que le programme LAND 4140 de l'Australie, avec Boeing Defence Australia comme intégrateur de systèmes, renforcent les opportunités pour des middlewares BMS agnostiques aux plateformes, des services d'intégration et une mise en réseau sécurisée adaptables à travers les flottes blindées et les nœuds interarmées.
Les démonstrations d'interopérabilité élargissent également le périmètre d'intégration adressable au-delà des frontières traditionnelles des BMS terrestres, vers la défense aérienne et antimissile ainsi que les exercices interarmées. Les événements de tir réel de l'Armée américaine mettant en valeur l'interopérabilité de l'Integrated Battle Command System avec l'IFPC et le LTAMDS, ainsi que des exercices tels que Lightning Surge 3, soulignent la valeur opérationnelle de plateformes de données unifiées reliant capteurs, feux et gestion de l'espace aérien dans des environnements contestés. Ces évolutions accroissent l'enjeu du durcissement en cybersécurité, des tests de conformité et de l'alignement sur des normes prêtes pour la coalition (OTAN NISP, SOSA/CMOSS et cadres nationaux tels que le STICS du Royaume-Uni), soutenant les fournisseurs capables de livrer une conformité certifiable tout en itérant rapidement leurs logiciels.
Développements récents du secteur
- Mai 2026 : Ondas Holdings a annoncé l'acquisition d'Omnisys Ltd., un développeur israélien de logiciels d'optimisation des ressources de combat alimentés par l'IA utilisés pour la planification de défense multidomaine. La transaction renforce la position d'Ondas dans les logiciels d'aide à la décision qui complètent les flux de travail de gestion de champ de bataille à travers les capteurs, les plateformes et la planification de mission. Cette acquisition intensifie la pression concurrentielle sur les fournisseurs de BMS établis pour associer l'intégration matérielle à des analyses logicielles évolutives.
- Décembre 2025 : BAE Systems, Inc. a lancé OneArc, combinant les capacités de Bohemia Interactive Simulations, TerraSim et Pitch Technologies au sein d'une seule organisation technologique de défense axée sur l'entraînement synthétique, la simulation et les solutions de champ de bataille pilotées par l'IA. Cette intégration renforce la capacité de BAE Systems à relier les concepts opérationnels de BMS aux environnements numériques utilisés pour le développement, la répétition et la préparation des missions. Elle favorise également des cycles d'itération plus rapides en resserrant les boucles de rétroaction entre les utilisateurs opérationnels et les équipes logicielles.
- Juillet 2024 : RTX, via Collins Aerospace, a testé des concepts de gestion mobile du champ de bataille dotés d'IA/ML lors de l'exercice Valiant Shield de l'INDOPACOM. Les démonstrations menées dans un cadre interarmées de grande envergure valident la manière dont des logiciels déployables peuvent fusionner les données et soutenir le commandement de mission dans des conditions de coalition. Les capacités éprouvées lors d'exercices aident les fournisseurs à positionner leurs offres pour des acquisitions guidées par l'interopérabilité, où la validation sur le terrain influence les exigences et les décisions de présélection.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les dépenses annuelles consacrées aux systèmes de gestion du champ de bataille qui aident les utilisateurs de la défense à planifier, partager et agir sur une image opérationnelle commune entre des unités connectées en temps réel, y compris les logiciels, le matériel et les travaux d'intégration nécessaires au déploiement et à l'exploitation de la capacité.
Exclusions du périmètre : les programmes de réseaux C4ISR de niveau stratégique, la location de bande passante satellitaire et les simulateurs d'entraînement autonomes ne sont pas comptabilisés dans la taille de ce marché.
Aperçu de la segmentation
- Par système
- Systèmes de navigation
- Systèmes de communication et de mise en réseau
- Systèmes de commandement et de contrôle
- Systèmes d'armement
- Par composant
- Matériel
- Dispositifs de communication
- Dispositifs d'imagerie et d'affichage
- Serveurs informatiques et de données
- Logiciel
- Logiciel de gestion logistique
- Applications de cartographie et de navigation
- Services
- Intégration et maintenance
- Formation et simulation
- Matériel
- Par plateforme
- Véhicules de combat blindés
- Systèmes pour soldats (débarqués)
- États-majors de commandement
- Systèmes non pilotés
- Navires de guerre
- Aéronefs
- Par type d'installation
- Monté sur véhicule
- Portable et porté
- Centres de commandement stationnaires
- Par utilisateur final
- Armée de terre
- Armée de l'air
- Marine
- Sécurité intérieure et forces spéciales
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par les documents publics sur les budgets de défense et les communiqués d'acquisition, car ils indiquent où les dépenses sont planifiées et quels programmes sont effectivement financés. Nous nous référons également à des sources telles que les ensembles de données sur les dépenses de défense du SIPRI, les rapports sur les dépenses de défense de l'OTAN et des feuilles de route de modernisation sélectionnées des ministères nationaux de la défense pour cadrer le contexte de la demande sous-jacente à l'adoption.
Pour rendre le modèle plus mesurable, nous recoupons les signaux de livraison et de mise à niveau des plateformes à l'aide de sources telles que les portails d'attribution de contrats gouvernementaux, les justifications budgétaires parlementaires ou du Congrès, et les statistiques douanières et commerciales lorsque les schémas d'importation de matériel sont visibles. Les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée en défense réputée sont utilisés pour confirmer le calendrier des mises à niveau et les travaux d'intégration qui y sont associés. Lorsqu'ils sont disponibles, un abonnement payant aux données financières des entreprises et une base de données de contrats et d'appels d'offres aident à standardiser les valeurs de revenus et d'attribution entre les pays. Ces sources documentaires ne sont pas exhaustives, et nous utilisons également d'autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester ce qui a été appris à partir des documents publics, notamment en ce qui concerne ce qui est comptabilisé comme un système de gestion du champ de bataille par rapport aux réseaux de commandement adjacents. Nous nous entretenons avec un ensemble de fournisseurs de solutions, d'intégrateurs de systèmes et de parties prenantes du côté de la défense dans les principales régions pour valider le rythme de déploiement, les cycles de mise à niveau typiques et la façon dont les programmes sont regroupés en ensembles déployables avant que le modèle ne soit finalisé.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 16 % | APAC : 50 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Acteurs de plus petite taille : 22 % | Responsables : 52 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique descendante dans laquelle les allocations d'acquisition et de modernisation de la défense sont reconstituées en un bassin de demande réaliste pour la capacité de gestion des batailles au niveau tactique, puis mappées sur les schémas d'adoption des systèmes et des plateformes. Nous corroborons ensuite les résultats avec des approximations ascendantes sélectives, telles que des valeurs de programmes échantillonnées, un regroupement limité des revenus des fournisseurs et des vérifications du prix de vente moyen multiplié par le nombre d'unités pour les terminaux robustes et les éléments de réseau tactique, qui sont utilisées pour ajuster les totaux s'ils dérivent.
Les principaux intrants comprennent l'orientation des dépenses de défense, le rythme des programmes de numérisation, les cycles de mise à niveau des plateformes terrestres (en particulier le renouvellement des véhicules blindés et des postes de commandement), les parts d'intégration et de maintien en condition opérationnelle dans les ensembles de programmes, et le calendrier d'acquisition régional qui crée des années d'attribution irrégulières. Étant donné que les livraisons et l'intégration accusent souvent un retard par rapport aux approbations, nous suivons le délai typique des programmes et la répartition entre les mises à niveau et les nouvelles installations pour éviter de surestimer les revenus à court terme.
Pour les prévisions, une analyse de scénarios est utilisée car les budgets de défense et les plans de déploiement peuvent évoluer avec les élections, les révisions des acquisitions ou l'urgence liée aux conflits. Les scénarios sont ancrés sur des variables sur lesquelles les répondants s'accordent le plus souvent, telles que l'intention budgétaire pluriannuelle, les calendriers de modernisation des plateformes et la cadence attendue des versions logicielles, puis un cas central est retenu pour les prévisions finales.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant si les valeurs modélisées restent cohérentes avec des signaux indépendants, tels que les volumes d'attribution de marchés d'acquisition, les nombres connus de mises à niveau de plateformes et l'intensité d'intégration observée par région. Lorsqu'un total au niveau d'un pays semble inhabituel, nous examinons les hypothèses relatives au calendrier, à la conversion des devises et à ce qui a été inclus dans l'ensemble du programme, et nous recontactons les experts si l'écart reste difficile à expliquer.
Avant la validation finale, le modèle complet fait l'objet d'un examen analytique en plusieurs étapes afin que la logique de calcul, les évolutions d'une année à l'autre et les sources d'entrée restent cohérentes. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des gains de contrats importants, des révisions budgétaires ou des retards majeurs de programmes. Juste avant la livraison, nous effectuons une passe finale pour nous assurer que la vue mise à jour la plus récente est fournie aux clients.
Taille du marché des systèmes de gestion du champ de bataille selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs publiées pour ce marché peuvent différer selon les sources, même lorsqu'elles utilisent un langage similaire, car les lignes de dépenses incluses et le calendrier de comptabilisation ne sont pas toujours traités de la même manière. Les différences proviennent généralement de ce que chaque étude comptabilise comme un système de gestion du champ de bataille, de l'année traitée comme année de référence et de la façon dont les mises à niveau et le maintien en condition opérationnelle sont intégrés dans les totaux.
L'écart principal provient de la question de savoir si les réseaux C4ISR stratégiques plus larges et les dépenses de connectivité satellitaire sont regroupés dans le même chiffre. Mordor Intelligence comptabilise les systèmes de gestion du champ de bataille uniquement lorsque les dépenses sont liées au matériel, aux logiciels et à l'intégration de niveau tactique pour une image opérationnelle commune, et exclut les locations de bande passante satellitaire et les simulateurs d'entraînement autonomes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,45 milliards USD (2026) | |
| Cabinet de conseil mondial A | 12,22 milliards USD (2024) | Utilise une année de référence antérieure et peut intégrer certaines dépenses de commandement et contrôle adjacentes dans le même ensemble, ce qui décale le niveau du marché lorsqu'une couverture exclusivement tactique est visée. |
| Éditeur spécialisé B | 13,04 milliards USD (2025) | Traite le marché comme un ensemble de plateformes numériques intégrées plus larges et peut inclure plus largement les ensembles de connectivité et de sous-systèmes, ce qui peut augmenter les totaux par rapport à une définition plus stricte des BMS tactiques. |
Pris ensemble, l'écart s'explique principalement par les choix de périmètre et le calendrier de l'année de référence, plutôt que par un désaccord sur la direction générale de la numérisation de la défense. En maintenant les inclusions traçables aux éléments de dépenses des BMS tactiques, puis en vérifiant les totaux par rapport aux signaux d'acquisition et de mise à niveau, l'estimation reste plus reproductible lorsque les clients mettent à jour leurs hypothèses d'une année à l'autre.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des systèmes de gestion du champ de bataille ?
Le marché s'élève à 12,45 milliards USD en 2026 et devrait atteindre 15,38 milliards USD d'ici 2031.
À quelle vitesse le marché des systèmes de gestion du champ de bataille devrait-il croître ?
Il est prévu qu'il se développe à un taux de croissance annuel composé de 4,32 % entre 2026 et 2031.
Quelle région détient la plus grande part de marché des systèmes de gestion du champ de bataille aujourd'hui ?
L'Asie-Pacifique est en tête avec 29,05 % des revenus mondiaux, portée par les dépenses de modernisation chinoises et indiennes.
Quelle catégorie de systèmes connaît la croissance la plus rapide ?
Les systèmes de communication et de mise en réseau progressent à un TCAC de 8,34 % alors que les armées exigent des liaisons de données sécurisées et interopérables.
Pourquoi les solutions pour soldats débarqués suscitent-elles l'attention ?
Les plateformes portables et portées affichent un TCAC de 8,36 % car elles connectent chaque combattant aux réseaux de commandement en temps réel.
Quels sont les principaux défis auxquels est confrontée l'adoption des systèmes de gestion du champ de bataille ?
L'escalade des menaces de cybersécurité et la complexité de l'intégration des plateformes héritées ajoutent des coûts et retardent les nouveaux déploiements.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

