
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 51.75 Bilhões de dólares |
| Tamanho do Mercado (2026) | 55.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 76.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.84 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iogurte na Ásia Pacífico por Mordor Intelligence
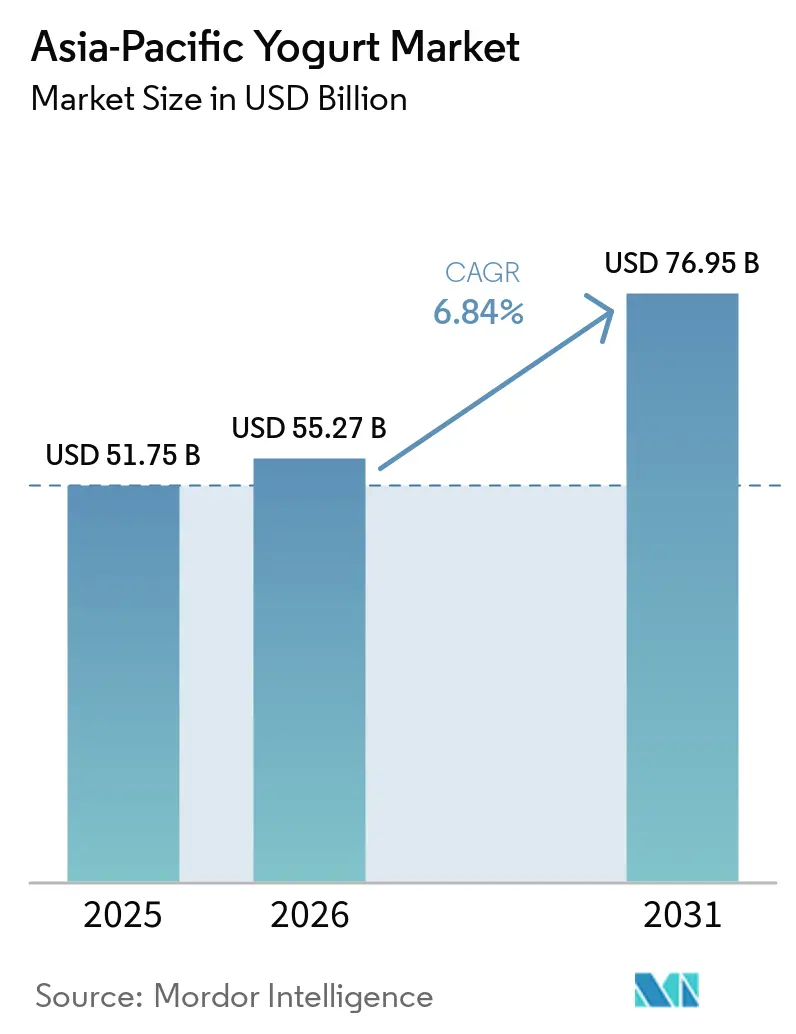
O tamanho do mercado de iogurte da Ásia-Pacífico é de 55,27 bilhões de USD em 2026, acima dos 51,75 bilhões de USD em 2025, e a previsão é de atingir 76,95 bilhões de USD até 2031 a um CAGR de 6,84%. O mercado de iogurte da Ásia-Pacífico se beneficia do crescimento dos domicílios urbanos, da melhoria do acesso ao varejo moderno e do maior interesse em produtos posicionados em torno da nutrição diária. Índia e China permanecem centrais para o crescimento do consumo, enquanto Japão, Coreia do Sul, Austrália e Singapura oferecem cenários importantes para produtos funcionais premium. O mercado de iogurte da Ásia-Pacífico também está se expandindo além dos laticínios convencionais por meio de ofertas para beber, sem lactose e à base de plantas que atendem a diferentes necessidades alimentares. Os padrões regulatórios para alegações de saúde fundamentadas na China e no Japão favorecem empresas que podem embasar suas alegações de produto com evidências clínicas. As limitações da cadeia de frio fora das principais cidades continuam a moldar o design de produtos, as escolhas de canais e o equilíbrio entre formatos refrigerados e estáveis em temperatura ambiente.
Principais Conclusões do Relatório
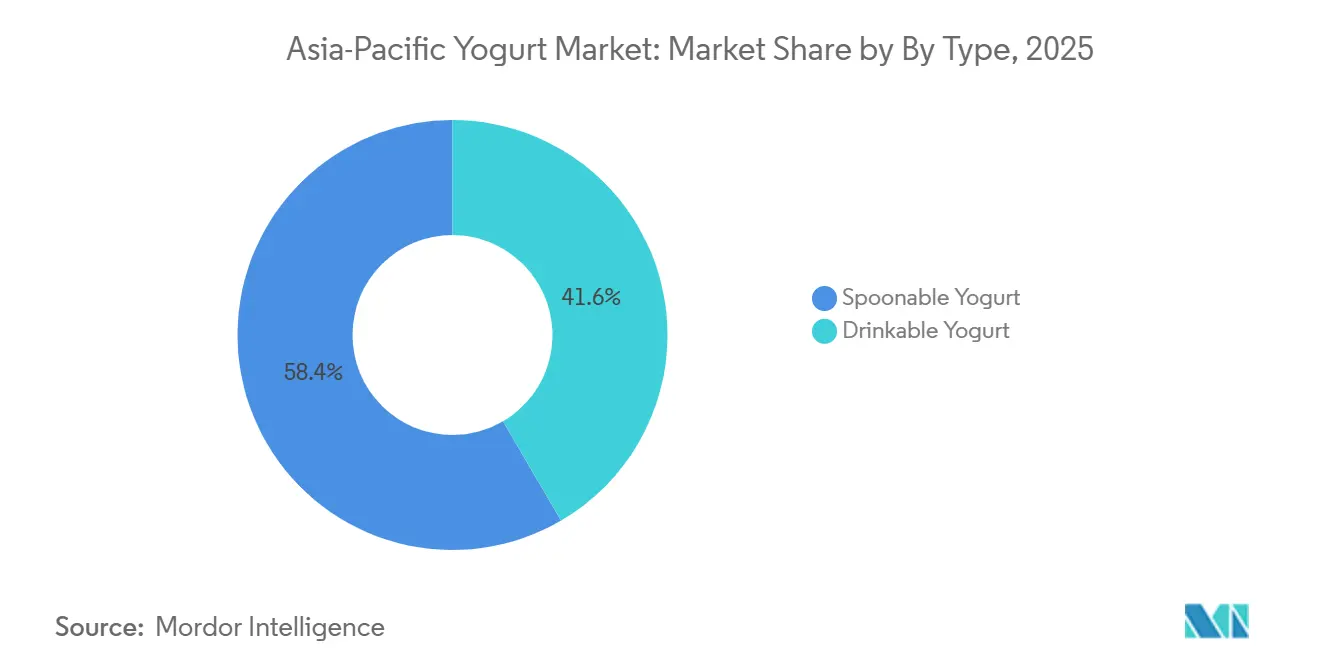
- Por tipo, o iogurte de colher detinha 58,42% da participação do mercado de iogurte da Ásia-Pacífico em 2025, enquanto a previsão é de que o iogurte para beber se expanda a um CAGR de 8,24% até 2031.
- Por fonte, o iogurte à base láctea detinha 92,33% do tamanho do mercado de iogurte da Ásia-Pacífico em 2025, enquanto a previsão é de que o iogurte não lácteo se expanda a um CAGR de 8,79% até 2031.
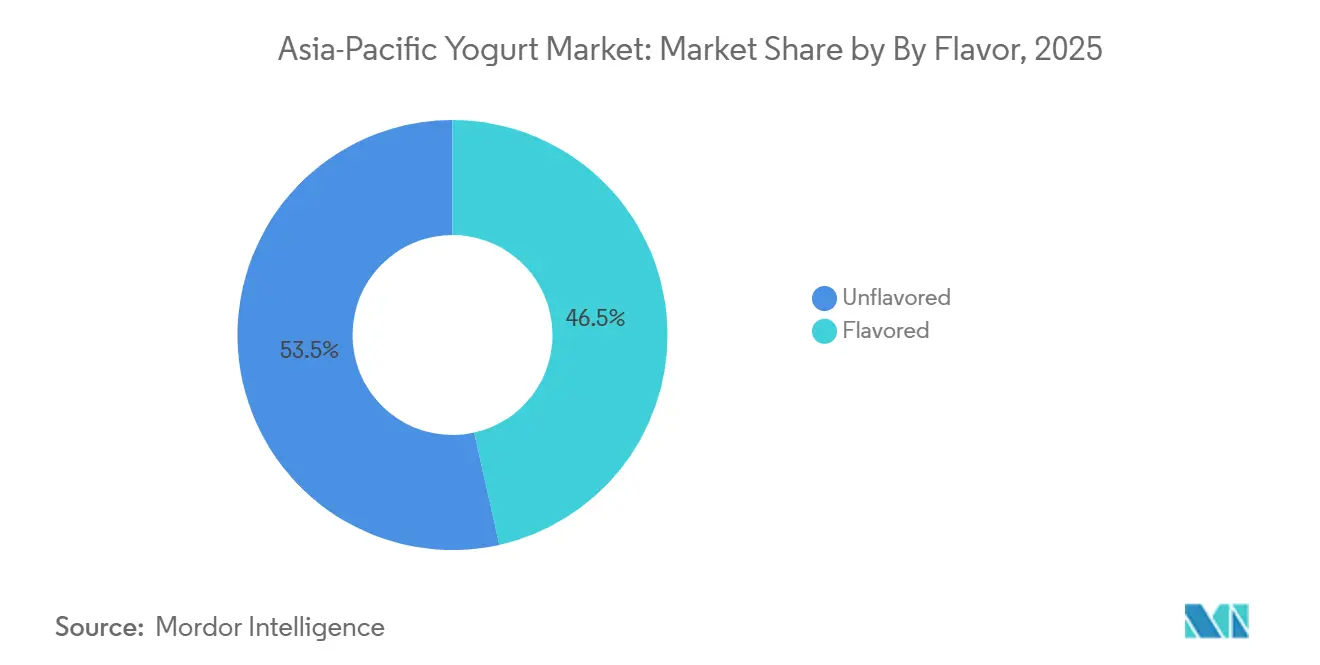
- Por sabor, o iogurte sem sabor detinha 53,48% da participação de receita em 2025, enquanto a previsão é de que o iogurte com sabor se expanda a um CAGR de 9,11% até 2031.
- Por canal de distribuição, o off-trade detinha 83,46% da participação de receita em 2025, enquanto a previsão é de que o on-trade se expanda a um CAGR de 8,54% até 2031.
- Por geografia, a China detinha 46,53% da participação de receita em 2025, enquanto a previsão é de que a Índia se expanda a um CAGR de 8,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| O aumento da consciência sobre saúde promove o iogurte pelos benefícios de probióticos, saúde intestinal e imunidade | +2.3% | Global, com adoção máxima no Japão, Coreia do Sul e Austrália | Médio prazo (2 a 4 anos) |
| O aumento da intolerância à lactose impulsiona a demanda por variantes de iogurte com baixo teor de lactose ou sem lactose | +1.5% | China, Índia, Indonésia, Tailândia e Malásia | Curto prazo (≤ 2 anos) |
| Inovações de produtos como iogurtes com sabor, com baixo teor de gordura, gregos e funcionais | +1.4% | Centros urbanos na China, Índia, Japão, Coreia do Sul e Singapura | Médio prazo (2 a 4 anos) |
| Crescente preferência por opções de rótulo limpo e baixo teor de açúcar | +1.0% | Hong Kong, Singapura, Austrália e áreas urbanas da China e da Índia | Curto prazo (≤ 2 anos) |
| A expansão de alternativas de iogurte à base de plantas atende a dietas veganas e flexitarianas | +1.1% | Austrália, Singapura, áreas urbanas da China e regiões metropolitanas da Índia | Longo prazo (≥ 4 anos) |
| O aumento da popularidade do iogurte para beber oferece conveniência para consumo em movimento | +0.9% | China, Índia, Indonésia, Tailândia e Malásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Consciência sobre Saúde para Probióticos, Saúde Intestinal e Imunidade
O mercado de iogurte da Ásia-Pacífico está se beneficiando da demanda por alimentos que apoiam a saúde intestinal, a digestão e a imunidade. Uma revisão revisada por pares de 2025 descreveu a inovação contínua em sistemas de entrega de probióticos, apoiando a relevância de cepas clinicamente comprovadas em alimentos e bebidas. A pesquisa fornecida cita ensaios nos quais o iogurte contendo Lactobacillus rhamnosus GG ou Bifidobacterium lactis BB-12 reduziu a variabilidade glicêmica em 8 a 12% ao longo de 12 semanas. A China Mengniu Dairy recebeu a certificação de chapéu azul da SAMR da China em dezembro de 2025 para sua Bebida Probiótica YoyiC com Galacto-Oligossacarídeos, após um programa de desenvolvimento de 12 anos[1]. Tais aprovações permitem que as marcas posicionem produtos qualificados como alimentos para saúde regulamentados, em vez de lanches comuns. O mercado de iogurte da Ásia-Pacífico, portanto, oferece vantagem às empresas com capacidades clínicas, regulatórias e de controle de qualidade estabelecidas.
Inovação de Produtos em Iogurtes com Sabor, com Baixo Teor de Gordura, Gregos e Funcionais
O mercado de iogurte da Ásia-Pacífico está utilizando novas formulações para criar ocasiões além do café da manhã e do consumo doméstico. A Meiji introduziu o W Skin Care Yogurt no Japão em março de 2025 com bactérias do ácido láctico SC-2, peptídeos de colágeno e esfingomielina, apoiado por ensaios clínicos envolvendo 67 e 94 participantes. O produto foi precificado a JPY 156 por porção de 112g, de acordo com o material fornecido. A Meiji também introduziu um iogurte funcional para controle do açúcar no sangue em outubro de 2025 sob o marco FOSHU do Japão. O desenvolvimento de produtos agora abrange produtos com sabor, com baixo teor de gordura, gregos e funcionais, enquanto as alegações de rótulo limpo e baixo teor de açúcar são importantes nos canais premium urbanos. Essas inovações permitem que o mercado de iogurte da Ásia-Pacífico atenda às necessidades de cuidados pessoais, envelhecimento saudável e nutrição de rotina com produtos mais direcionados.
Expansão de Alternativas de Iogurte à Base de Plantas
Os produtos não lácteos estão expandindo o mercado de iogurte da Ásia-Pacífico para consumidores com intolerância à lactose, focados em saúde e conscientes sobre sustentabilidade, não apenas veganos comprometidos. A COYO garantiu listagens de iogurte de aveia e coco no Woolworths e Coles em fevereiro de 2025, e a Seoul Milk Cooperative lançou o Cocogurt na Coreia do Sul em julho de 2025. Esses lançamentos colocam o iogurte à base de plantas em ambientes de supermercado convencionais, em vez de limitá-lo a lojas especializadas. Os produtos à base de soja são particularmente relevantes na China e no Japão porque os consumidores estão familiarizados com o ingrediente e o fornecimento está disponível. Os laticínios permanecem competitivos em termos de custo porque a aquisição cooperativa de leite mantém os custos de matéria-prima mais baixos do que em muitos mercados ocidentais. O mercado de iogurte da Ásia-Pacífico provavelmente verá mudanças incrementais em direção a opções não lácteas, especialmente na Austrália e em Singapura, em vez de uma substituição rápida dos laticínios.
Crescimento do Iogurte para Beber para Consumo em Movimento
Os produtos para beber estão ajudando o mercado de iogurte da Ásia-Pacífico a competir por ocasiões de lanche, deslocamento e bebida no meio da manhã. A Yakult começou a vender o Y1000 Toshitsu Off em Singapura em outubro de 2025, oferecendo 110 bilhões de UFC por garrafa, 44% menos açúcar e 32% menos calorias do que o produto original. O material fornecido classifica o produto como uma oferta de Alimento com Alegações de Função. Os produtos refrigerados de dose única exigem distribuição refrigerada densa, que está bem estabelecida no Japão e na Coreia do Sul, mas menos disponível no Sudeste Asiático rural. Essa lacuna de distribuição limita o volume no curto prazo, mesmo onde a demanda do consumidor está crescendo. O mercado de iogurte da Ásia-Pacífico deve, portanto, combinar inovação em bebidas com investimento em acesso refrigerado, especialmente em mercados com alto crescimento populacional.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| As altas taxas de intolerância à lactose limitam a adoção do iogurte lácteo tradicional | -0.9% | China, Sudeste Asiático (Indonésia, Tailândia, Malásia, Vietnã) | Médio prazo (2 a 4 anos) |
| Preocupações dos consumidores com o alto teor de açúcar nos iogurtes com sabor | -0.7% | Hong Kong, Singapura, Austrália, China urbana e Índia | Curto prazo (≤ 2 anos) |
| Infraestrutura inadequada de cadeia de frio | -1.1% | Áreas rurais da Índia, Indonésia, Tailândia, Vietnã, Filipinas | Longo prazo (≥ 4 anos) |
| As percepções de sabor e textura favorecem os laticínios frescos em detrimento do iogurte processado | -0.5% | China rural, Índia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura de Cadeia de Frio Inadequada
O mercado de iogurte da Ásia-Pacífico permanece limitado por lacunas na logística controlada por temperatura nas economias emergentes. A Global Cold Chain Alliance relatou em 2025 que a disponibilidade de armazenamento a frio per capita na Ásia-Pacífico permanece abaixo das médias dos Estados Unidos e do Reino Unido. O Departamento de Agricultura das Filipinas alocou 53 milhões de USD em junho de 2025 para 100 instalações de armazenamento a frio, embora o material fornecido observe que o esforço se concentrou principalmente em frutas e vegetais[2]. Na Indonésia, a Indomaret opera 23.000 pontos de venda e a Alfamart opera 19.000 pontos de venda, mas a distribuição ambiente entre ilhas ainda domina. Os fabricantes, consequentemente, utilizam produtos UHT e estáveis em temperatura ambiente para alcançar os consumidores rurais, mesmo quando essa escolha pode limitar o posicionamento de probióticos e o valor por unidade. O mercado de iogurte da Ásia-Pacífico está dividido entre produtos refrigerados premium nas grandes cidades e alternativas estáveis em temperatura ambiente nas áreas rurais.
Altas Taxas de Intolerância à Lactose Limitando a Adoção do Iogurte Lácteo Tradicional
A intolerância à lactose limita a base endereçável para produtos lácteos tradicionais em vários dos países de alto crescimento do mercado de iogurte da Ásia-Pacífico. O material fornecido cita uma faixa de prevalência adulta de 64 a 90% em muitas populações do Leste e Sudeste Asiático. A linha Anchor Zero-Lacto da Fonterra tem como alvo o Sudeste Asiático com iogurte sem lactose de manga e lichia. A Dongwon F&B lançou o Denmark Yogurt Made from Easily Digestible Milk em junho de 2025 com 30% menos açúcar do que as médias da categoria e zinco adicionado. Essas respostas mostram que as fórmulas com lactose reduzida estão se tornando um requisito central de portfólio, em vez de uma pequena extensão. As empresas que dependem apenas de produtos lácteos com lactose integral enfrentam uma base de consumidores menor em mercados que, de outra forma, oferecem forte potencial de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Formatos para Beber Expandindo as Ocasiões de ConsumoO iogurte de colher reteve 58,42% da participação do mercado de iogurte da Ásia-Pacífico em 2025, refletindo seu papel estabelecido em refeições e culinária. A previsão é de que o iogurte para beber cresça a um CAGR de 8,24% de 2026 a 2031, a maior taxa na segmentação por tipo. Na Índia, o dahi da Amul é usado em marinadas e raita, enquanto os consumidores no Japão e na Austrália também tratam os produtos de colher como alimentos de café da manhã em porções controladas. Os dois formatos atendem a diferentes necessidades, o que ajuda a preservar a escala dos produtos de colher enquanto permite que os produtos para beber adicionem novas ocasiões. O setor de iogurte da Ásia-Pacífico se beneficia quando os consumidores podem selecionar produtos de colher familiares para uso doméstico e produtos portáteis para viagens diárias.
A Meiji lançou o Hokkaido Tokachi Milk Drinkable Yogurt LB81 Blueberry em setembro de 2025 como o primeiro iogurte para beber com certificação FOSHU com sabor no Japão. Este lançamento combinou sabor, certificação funcional e conveniência em um único produto. Os formatos para beber competem diretamente com outras bebidas funcionais por ocasiões de deslocamento e meio da manhã. Seu progresso depende de acesso confiável a prateleiras refrigeradas e entrega refrigerada. O mercado de iogurte da Ásia-Pacífico pode usar esses formatos para ampliar a frequência de consumo sem deslocar o uso estabelecido de colher.


Por Fonte:
Escala Láctea Encontra uma Base Não Láctea em CrescimentoO iogurte à base láctea representou 92,33% do valor em 2025, conferindo-lhe uma posição dominante na segmentação por fonte. Essa participação reflete os sistemas cooperativos e integrados de fornecimento operados pela Amul na Índia, pela Fonterra na Oceania e pela Yili e Mengniu na China. Esses sistemas reduzem os custos de matéria-prima e ajudam os produtos lácteos a competir em preço. A previsão é de que o iogurte não lácteo cresça a um CAGR de 8,79% até 2031, liderado por produtos à base de soja na China e no Japão. O tamanho do mercado de iogurte da Ásia-Pacífico para ofertas à base láctea é sustentado pela produção existente, sabores familiares e ampla disponibilidade no varejo.
O OECD-FAO Agricultural Outlook 2025-2034 identifica alternativas à base de soja, amêndoa, arroz e aveia como cada vez mais populares no Leste Asiático[3]. Esses produtos podem responder à intolerância à lactose e às preferências alimentares, ao mesmo tempo em que se beneficiam da familiaridade com os ingredientes em países selecionados. A diferença de preço entre formulações lácteas e à base de plantas permanece maior na Ásia-Pacífico do que em muitos mercados ocidentais. Isso limita a disrupção a ganhos graduais de participação até 2031, fora da Austrália e de Singapura. O setor de iogurte da Ásia-Pacífico, portanto, provavelmente manterá os laticínios como seu núcleo, enquanto adiciona opções não lácteas para grupos de consumidores mais específicos.
Por Sabor:
Produtos Sem Sabor Retêm Escala Enquanto Produtos com Sabor CrescemO iogurte sem sabor detinha 53,48% do valor em 2025, sustentado pelo uso culinário nos domicílios do Sul e Leste Asiático. Os consumidores também o selecionam quando desejam limitar o açúcar adicionado ou personalizar o sabor em casa. A previsão é de que o iogurte com sabor cresça a um CAGR de 9,11% até 2031, a maior taxa na segmentação por sabor. Adoçantes naturais como fruto do monge e estévia apoiam esse crescimento ao atender às preferências de sabor juntamente com as expectativas de menor teor de açúcar. O mercado de iogurte da Ásia-Pacífico usa ambos os produtos para cobrir necessidades de alimentos básicos e ocasiões premium orientadas pela conveniência.
As escolhas de sabores regionais incluem manga, lichia e aloe vera na China, além de pêssego e aloe no Japão. A Meiji introduziu variantes de pera e frutas mistas do Bulgaria Yogurt Fruit Special em setembro de 2025, vinculando a variedade de sabores ao consumo sazonal. Ingredientes funcionais como probióticos e colágeno diferenciam ainda mais os produtos com sabor. O material fornecido observa que a China está considerando avisos na parte frontal da embalagem para produtos com alto teor de açúcar adicionado. A reformulação antecipada pode reduzir a potencial pressão de conformidade e ajudar a proteger o crescimento do iogurte com sabor. O mercado de iogurte da Ásia-Pacífico tem espaço para produtos premium orientados por sabor quando o dulçor, a função e as expectativas de sabor local estão equilibrados.

Por Canal de Distribuição:
Off-Trade Lidera Enquanto On-Trade Adiciona Novas OcasiõesOs canais off-trade representaram 83,46% do valor de distribuição em 2025, abrangendo supermercados, hipermercados, lojas de conveniência, varejistas especializados e plataformas online. Este canal oferece o acesso mais amplo a produtos de iogurte refrigerados e em temperatura ambiente. Na China, o Freshippo e o 7Fresh do JD.com aumentaram o espaço em prateleiras refrigeradas e utilizaram sistemas de inventário digital para apoiar entregas mais rápidas. O material fornecido também identifica entrega no mesmo dia em 47 cidades por meio de links de plataforma com Meituan e Ele.me. O mercado de iogurte da Ásia-Pacífico continua a depender do off-trade para compras domésticas de rotina e distribuição ampla.
A previsão é de que o on-trade cresça a um CAGR de 8,54% até 2031, à medida que cafés e estabelecimentos de alimentação criam mais ocasiões fora de casa. O parfait de iogurte grego da Starbucks China é citado como exemplo de produto projetado para trabalhadores de escritório. As assinaturas online também podem melhorar a recompra e o valor do tempo de vida do cliente em sistemas de comércio eletrônico maduros. A urbanização é importante porque populações densas em deslocamento tornam os formatos de consumo rápido mais fáceis de vender por meio de serviços de alimentação. O setor de iogurte da Ásia-Pacífico pode usar os canais on-trade e digitais para expandir o consumo sem reduzir o papel de liderança do off-trade.
Análise Geográfica
A China detinha 46,53% do valor regional em 2025, tornando-se o maior componente nacional do mercado de iogurte da Ásia-Pacífico, com Yili e Mengniu apoiadas por fazendas próprias, armazenamento a frio e logística de comércio eletrônico. As marcas em temperatura ambiente, incluindo Ambrosial e Chunzhen, enfrentam pressão à medida que o mercado de massa amadurece, enquanto os produtos gregos com maior teor de proteína e os produtos de baixa temperatura crescem mais rapidamente. Japão e Coreia do Sul mantêm alto consumo per capita e forte demanda por produtos funcionais.
A previsão é de que a Índia cresça a um CAGR de 8,54% até 2031, a taxa mais rápida entre os países apresentados. A Amul reportou receita no exercício fiscal de 2025 de INR 65.911 crore, equivalente a 7,85 bilhões de USD, e comprometeu INR 600 crore, equivalente a 71 milhões de USD, para uma instalação de laticínios em Calcutá que inclui o maior local de fabricação de coalhada do mundo. A melhoria da cobertura da cadeia de frio está alcançando cidades de segundo e terceiro nível, embora o acesso rural permaneça limitado. Austrália e Nova Zelândia formam um cluster premium, fortalecido pelos movimentos da Danone em 2026 envolvendo o MADE Group, a joint venture com a Saputo e o YoPro na Nova Zelândia.
O Sudeste Asiático apresenta padrões de crescimento variados, e as redes Indomaret e Alfamart da Indonésia oferecem forte alcance em temperatura ambiente, mas limitam o iogurte refrigerado principalmente às áreas urbanas de Java e Bali. Singapura funciona como campo de testes para produtos à base de plantas e probióticos, ilustrado pelo lançamento do Y1000 Toshitsu Off da Yakult em outubro de 2025. Tailândia, Malásia e Vietnã estão adicionando capacidade de varejo organizado e novo espaço em prateleiras para iogurte. O investimento em cadeia de frio permanece concentrado em centros logísticos urbanos, o que deixa a demanda rural menos acessível. Essas condições significam que o mercado de iogurte da Ásia-Pacífico deve adaptar produtos e modelos de distribuição país a país.
Cenário Competitivo
Concentração do Mercado
Mercado de Iogurte da China e da Índia
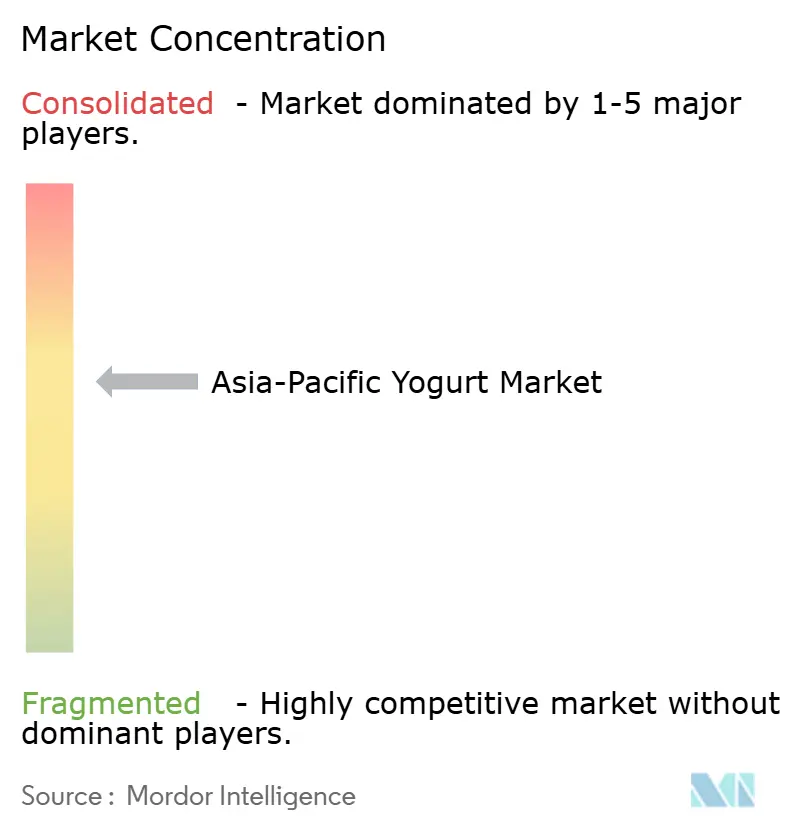
O mercado de iogurte da Ásia-Pacífico reúne grupos lácteos regionais, marcas multinacionais e concorrentes locais. Yili e Mengniu utilizam logística refrigerada e redes de fornecimento integradas para atender às cidades chinesas e mercados vizinhos. Meiji e Yakult mantêm portfólios funcionais diferenciados no Japão que dependem do desenvolvimento de produtos e da conformidade regulatória. As evidências clínicas exigidas para alegações relacionadas ao FOSHU e à SAMR criam uma barreira significativa para novos entrantes. Essas capacidades favorecem empresas estabelecidas que possuem longos históricos de desenvolvimento de produtos e sistemas de qualidade.
A Danone anunciou em junho de 2026 que adquiriria o MADE Group e os 49% restantes de participação em sua joint venture de laticínios frescos australiana com a Saputo. A transação integra YoPRO, Activia, Ultimate e The Collective em uma plataforma de nutrição funcional láctea mais unificada na Oceania, e a Danone também introduziu o iogurte de alta proteína YoPro na Nova Zelândia em setembro de 2026. A certificação SAMR de dezembro de 2025 da Mengniu para o YoyiC fornece outro exemplo de investimento em alegações funcionais defensáveis. Essas ações mostram que a consolidação de portfólio e a diferenciação clínica são abordagens competitivas importantes.
A Chobani reportou 40% de penetração domiciliar no segmento de iogurte de alta proteína da Austrália, mostrando que uma marca especializada pode ganhar tração por meio de um posicionamento funcional claro. O mercado de iogurte da Ásia-Pacífico permanece fragmentado porque nenhuma empresa controla os preços regionais ou a distribuição em todos os países. Oportunidades permanecem para produtos probióticos estáveis em temperatura ambiente apoiados por alegações de saúde documentadas, particularmente onde as cadeias de frio rurais são fracas. No entanto, qualquer empresa que persiga esse espaço deve atender aos padrões locais e manter a confiança do consumidor na qualidade do produto. O mercado de iogurte da Ásia-Pacífico continuará a recompensar as empresas que conseguirem combinar distribuição local, formatos práticos e posicionamento de saúde credível.
Líderes do Setor de Iogurte da Ásia-Pacífico
-
Meiji Dairies Corporation
-
Danone
-
Yakult Honsha
-
China Mengniu Dairy Company
-
Inner Mongolia Yili Industrial Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iogurte da Ásia-Pacífico Empresas cobertas neste relatório
- Inner Mongolia Yili Industrial Group Co. Ltd
- China Mengniu Dairy Co. Ltd
- Yakult Honsha Co. Ltd
- Danone SA
- Nestlé SA
- Meiji Dairies Corp.
- Gujarat Co-operative Milk Marketing Federation (Amul)
- Bulla Dairy Foods
- FAGE International SA
- Bright Dairy & Food Co. Ltd
- Chobani LLC
- Mother Dairy Fruit & Vegetable Pvt Ltd
- Fonterra Co-operative Group Ltd
- Parag Milk Foods Ltd
- Morinaga Milk Industry Co. Ltd
- Vinamilk
- Yakult Danone India Pvt Ltd
- Maeil Dairy Industry Co. Ltd
- Labanita (Saudi Dairy & Foodstuff Co.)
- Snow Brand Milk Products Co. Ltd
Desenvolvimentos industriais recentes em Mercado de Iogurte da Ásia-Pacífico
- Novembro de 2025: A Seven-Eleven introduziu um produto de iogurte desenvolvido com base em dados de gastos de turistas estrangeiros. A nova oferta, "Iogurte Grego com Compota de Morango" (4.900 won), é uma adição à linha YOZM Yogurt. Este produto apresenta iogurte grego estilo clássico em camadas sobre compota de morango com pedaços de fruta. Ao incorporar morangos, uma fruta popular de inverno, expande as opções disponíveis para clientes internacionais.
- Setembro de 2025: A Chobani expandiu a sua linha Chobani Fit na Austrália com a introdução do Fit Flip, um iogurte grego rico em proteínas combinado com misturas crocantes. O novo produto não contém açúcar adicionado, fornece 16 gramas de proteína por porção e é concebido para recuperação pós-treino, praticidade e lanches do dia a dia. O Fit Flip está disponível em três combinações de sabores: crisps de cacau e soja, iogurte grego de baunilha com amêndoas torradas e chocolate amargo sem açúcar adicionado.
- Fevereiro de 2025: A COYO, uma marca australiana, introduziu um iogurte de aveia e coco, composto por 74% de leite de aveia e 17% de creme de coco. Este produto foi listado na Woolworths e na Coles e está disponível nos sabores Natural, Manga, Baunilha e Morango.
Escopo do Relatório do Mercado de Iogurte da Ásia-Pacífico
O relatório do mercado de iogurte da Ásia-Pacífico é segmentado por tipo, fonte, sabor, canal de distribuição e geografia. Por tipo, o mercado é categorizado em iogurte para beber e iogurte de colher. Por fonte, o mercado é dividido em iogurte à base láctea e à base não láctea. Por sabor, o mercado é segmentado em iogurte com sabor e sem sabor. Por canal de distribuição, o mercado é classificado em on-trade e off-trade. O segmento off-trade inclui lojas de conveniência, varejistas especializados, supermercados e hipermercados, varejo online e outros canais de distribuição. Por geografia, o mercado é segmentado em China, Japão, Índia, Austrália, Indonésia, Malásia, Coreia do Sul, Nova Zelândia, Tailândia, Singapura e Restante da Ásia-Pacífico.
Visão geral da segmentação
Por Tipo
| Iogurte para Beber |
| Iogurte de Colher |
Por Origem
| Base Láctea |
| Base Não Láctea |
Por Sabor
| Com Sabor |
| Sem Sabor |
Por Canal de Distribuição
| Consumo no Local | |
| Consumo Fora do Local | Lojas de Conveniência |
| Retalhistas Especializados | |
| Supermercados e Hipermercados | |
| Retalho Online | |
| Outros Canais de Distribuição |
País
| China |
| Japão |
| Índia |
| Austrália |
| Indonésia |
| Malásia |
| Coreia do Sul |
| Nova Zelândia |
| Tailândia |
| Singapura |
| Restante da Ásia Pacífico |
| Por Tipo | Iogurte para Beber | |
| Iogurte de Colher | ||
| Por Origem | Base Láctea | |
| Base Não Láctea | ||
| Por Sabor | Com Sabor | |
| Sem Sabor | ||
| Por Canal de Distribuição | Consumo no Local | |
| Consumo Fora do Local | Lojas de Conveniência | |
| Retalhistas Especializados | ||
| Supermercados e Hipermercados | ||
| Retalho Online | ||
| Outros Canais de Distribuição | ||
| País | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Coreia do Sul | ||
| Nova Zelândia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia Pacífico | ||
Definição de mercado
- Manteiga - A manteiga é uma emulsão sólida de amarelo a branco de glóbulos de gordura, água e sais inorgânicos, produzida pelo batimento do creme do leite de vaca
- Laticínios - Os produtos lácteos incluem o leite e quaisquer alimentos feitos a partir do leite, incluindo manteiga, queijo, gelado, iogurte e leite condensado e seco.
- Sobremesas Geladas - As sobremesas lácteas geladas referem-se e incluem produtos que contêm leite ou creme e outros ingredientes que são congelados ou semi-congelados antes do consumo, como leite gelado ou sherbet, incluindo sobremesas lácteas geladas para fins dietéticos especiais, e sorvete
- Bebidas de Leite Azedo - O leite azedo é um leite espesso e coalhado, de sabor ácido, obtido pela fermentação do leite. Bebidas de leite azedo como kefir, laban e leitelho foram consideradas no estudo
| Palavra-chave | Definição |
|---|---|
| Manteiga Cultivada | A manteiga cultivada é preparada submetendo a manteiga crua a processamento químico, ao qual foram adicionados determinados emulsionantes e ingredientes externos. |
| Manteiga Não Cultivada | Este tipo de manteiga é aquela que não foi submetida a qualquer processamento |
| Queijo Natural | O tipo de queijo na sua forma mais natural. É feito a partir de produtos e ingredientes naturais e simples, incluindo sais frescos e naturais, corantes naturais, enzimas e leite de alta qualidade. |
| Queijo Processado | O queijo processado passa pelos mesmos processos que o queijo natural; no entanto, requer mais etapas e muitos tipos diferentes de ingredientes. O fabrico de queijo processado envolve a fusão do queijo natural, a sua emulsificação e a adição de conservantes e outros ingredientes ou corantes artificiais. |
| Natas Simples | As natas simples contêm cerca de 18% de gordura. É uma camada única de natas que aparece sobre o leite fervido. |
| Natas Duplas | As natas duplas contêm 48% de gordura, mais do dobro da quantidade de gordura das natas simples. São mais pesadas e espessas do que as natas simples. |
| Natas para Bater | Estas têm uma percentagem de gordura muito mais elevada do que as natas simples (36%). Utilizadas para cobrir bolos, tartes e pudins e como espessante para molhos, sopas e recheios. |
| Sobremesas Geladas | Sobremesas destinadas a ser consumidas em estado gelado. Por exemplo, sherbets, sorvetes, iogurtes gelados. |
| Leite UHT (Leite a Ultra-Alta Temperatura) | Leite aquecido a uma temperatura muito elevada. O processamento a ultra-alta temperatura (UHT) do leite envolve o aquecimento durante 1 a 8 segundos a 135-154 °C, o que elimina o microrganismo patogénico formador de esporos, resultando num produto com um prazo de validade de vários meses. |
| Manteiga não láctea/Manteiga à base de plantas | Manteiga feita a partir de óleo de origem vegetal, como coco, palma, etc. |
| Iogurte Não Lácteo | Iogurte normalmente feito a partir de frutos secos, como amêndoas, cajus, cocos, e mesmo outros alimentos como soja, bananas-da-terra, aveia e ervilhas |
| Consumo no Local | Refere-se a restaurantes, restaurantes de serviço rápido e bares. |
| Consumo Fora do Local | Refere-se a supermercados, hipermercados, canais online, etc. |
| Queijo Neufchâtel | Um dos tipos de queijo mais antigos de França. É um queijo macio, ligeiramente esfarelável, de casca florida, maturado por bolor, produzido na região de Neufchâtel-en-Bray, na Normandia. |
| Flexitariano | Refere-se a um consumidor que prefere uma dieta semi-vegetariana, centrada em alimentos de origem vegetal com inclusão limitada ou ocasional de carne. |
| Intolerância à Lactose | A intolerância à lactose é uma reação do sistema digestivo à lactose, o açúcar do leite. Provoca sintomas desconfortáveis em resposta ao consumo de produtos lácteos. |
| Queijo Creme | O queijo creme é um queijo fresco macio e cremoso, com um sabor ligeiramente ácido, feito a partir de leite e creme. |
| Sorvetes | O sorvete é uma sobremesa gelada feita com gelo combinado com sumo de fruta, polpa de fruta ou outros ingredientes, como vinho, licor ou mel. |
| Sherbet | O sherbet é uma sobremesa gelada adoçada, feita com fruta e algum tipo de produto lácteo, como leite ou creme. |
| Estável em prateleira | Alimentos que podem ser armazenados em segurança à temperatura ambiente, ou "na prateleira", durante pelo menos um ano e que não precisam de ser cozinhados ou refrigerados para serem consumidos com segurança. |
| DSD | A Entrega Direta em Loja (DSD) é o processo na gestão da cadeia de abastecimento pelo qual o produto é entregue diretamente da unidade fabril ao retalhista. |
| OU Kosher | A Orthodox Union Kosher é uma agência de certificação kosher com sede na cidade de Nova Iorque. |
| Gelato | O gelato é uma sobremesa gelada e cremosa feita com leite, creme e açúcar. |
| Vacas Alimentadas a Erva | As vacas alimentadas a erva têm permissão para pastar em pastagens, onde comem uma variedade de gramíneas e trevo. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Através de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (PVM) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e análises dos analistas são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma imagem holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Missões de Consultoria Personalizada, Bases de Dados e Plataformas de Subscrição




