
Tamanho e Participação do Mercado de Purificadores de Ar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.71 % |
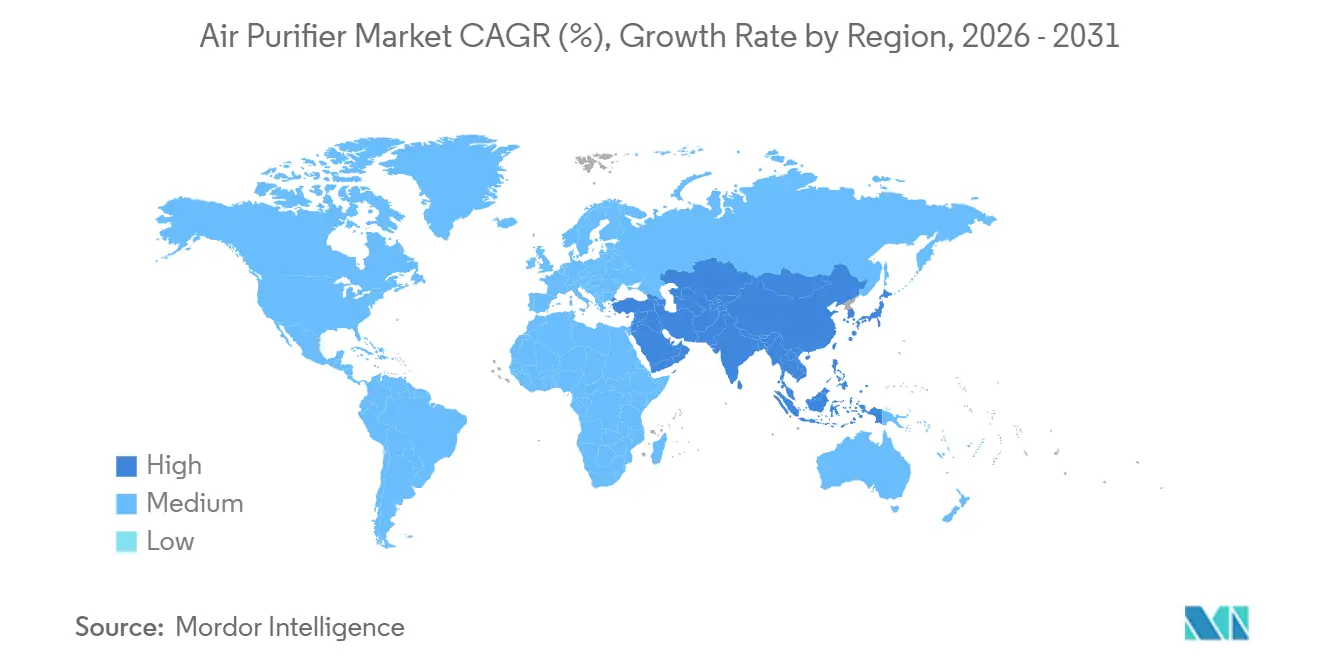
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
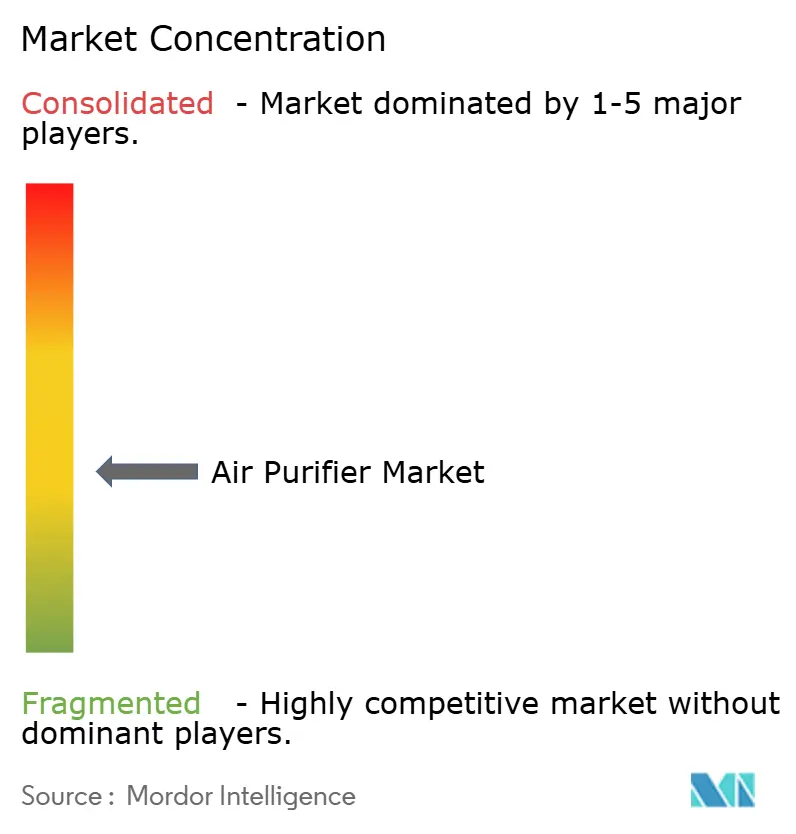
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Purificadores de Ar por Mordor Intelligence
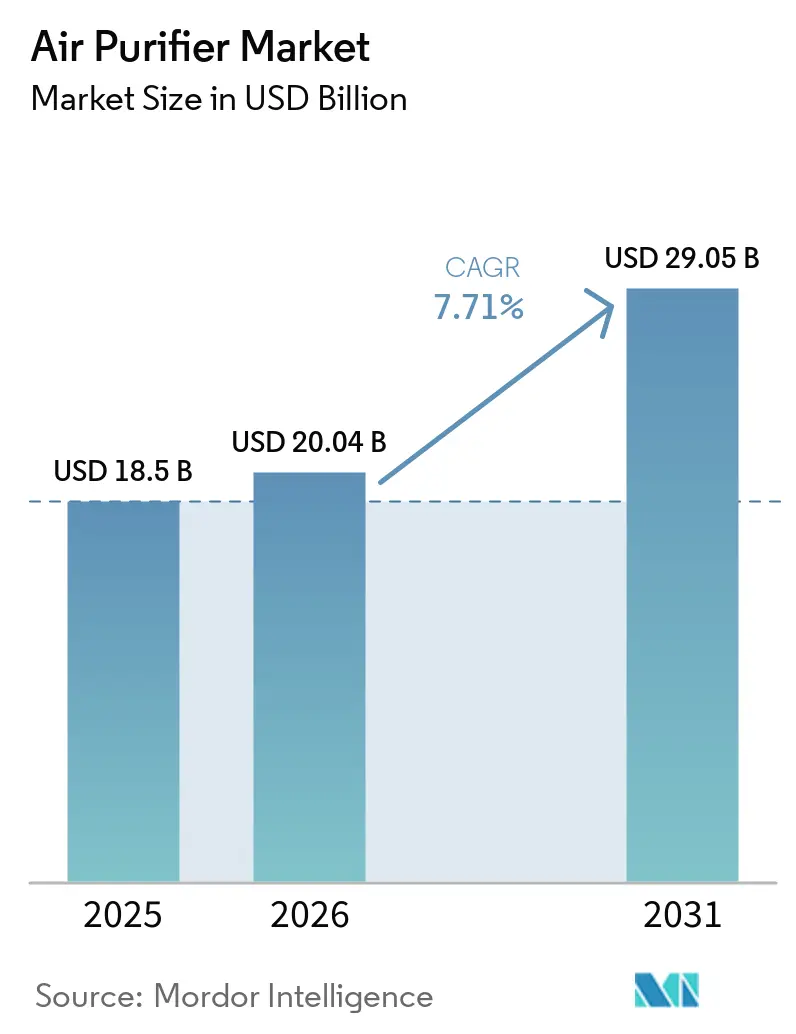
Espera-se que o Mercado Global de Purificadores de Ar cresça de USD 18,5 bilhões em 2025 para USD 20,04 bilhões em 2026 e projeta-se que alcance USD 29,05 bilhões até 2031, a um CAGR de 7,71% no período de 2026 a 2031.
Esta expansão reflete uma mudança estrutural das compras por pânico durante a pandemia para mandatos de qualidade do ar interno orientados por políticas, que estão incorporando a purificação em reformas de imóveis comerciais, salas limpas de semicondutores e ecossistemas de residências conectadas. Os requisitos do LEED v4.1 para filtração MERV 13 ou superior, juntamente com o monitoramento em tempo real de PM2,5, estão acelerando as atualizações na América do Norte. Ao mesmo tempo, a Lei CHIPS e Ciência está canalizando USD 52,7 bilhões para a construção de fábricas de semicondutores nos EUA, cada instalação exigindo ambientes de Classe ISO 4-6 suportados por sistemas HEPA e ULPA.[1]Instituto Nacional de Padrões e Tecnologia, "Visão Geral do Financiamento da Lei CHIPS," nist.gov A Ásia-Pacífico continua a ancorar a demanda, pois a poluição urbana crônica, os programas nacionais de ar limpo e os polos de fabricação de eletrônicos sustentam alta adoção doméstica e institucional, enquanto a conectividade de residências inteligentes e os requisitos de relatórios ESG criam nichos premium na Europa e no Golfo.
Principais Conclusões do Relatório
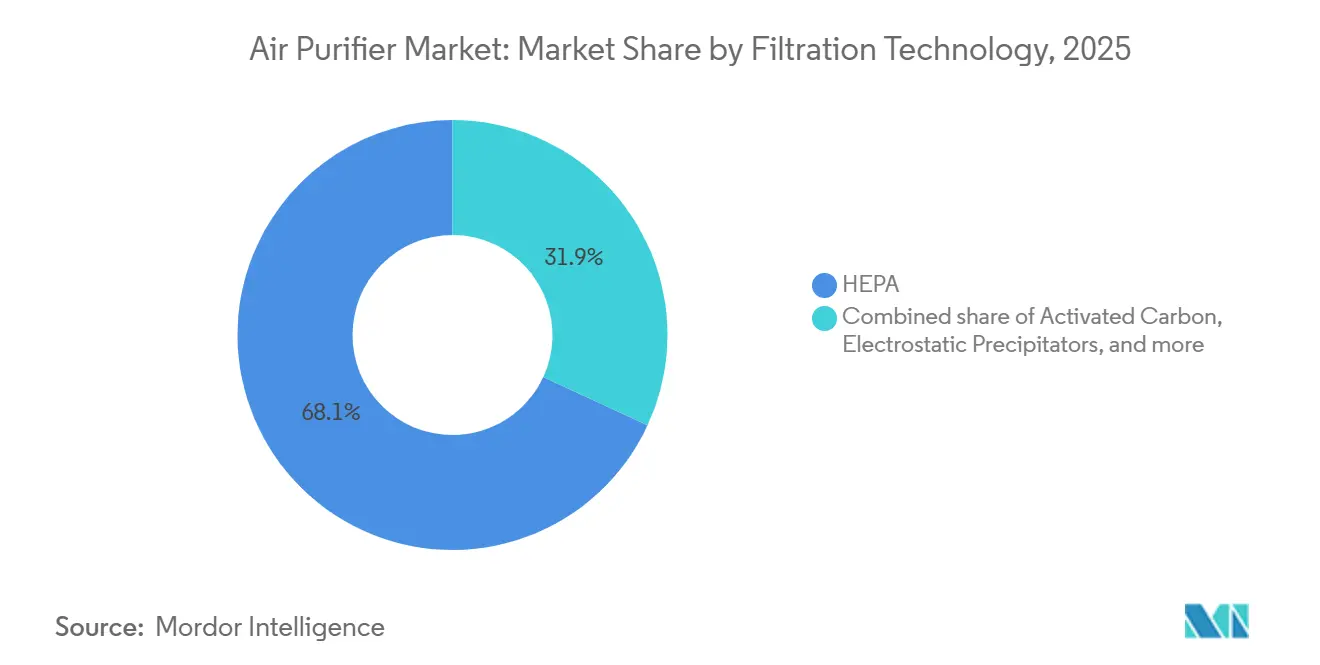
- Por tecnologia de filtração, os sistemas HEPA lideraram com 68,1% da participação do mercado de purificadores de ar em 2025; as unidades híbridas multietapas têm previsão de expansão a um CAGR de 9,3% até 2031.
- Por tipo, as unidades portáteis independentes capturaram 79,5% do mercado de purificadores de ar em 2025, enquanto as soluções centrais de HVAC embutidas em duto estão crescendo a um CAGR de 8,8% até 2031.
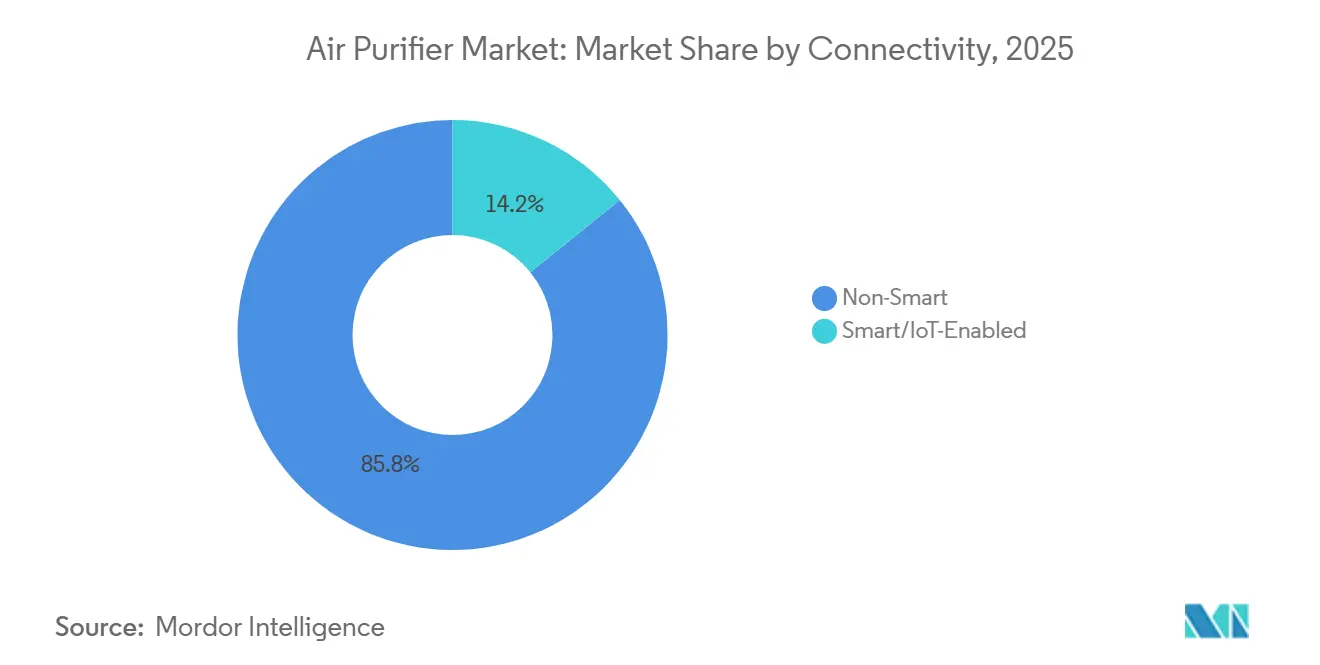
- Por conectividade, os modelos analógicos não inteligentes dominaram com 85,8% de participação em volume em 2025, enquanto os purificadores habilitados para IoT estão crescendo a um CAGR de 11,2%.
- Por usuário final, os compradores residenciais responderam por 61,7% do tamanho do mercado de purificadores de ar em 2025; as implantações comerciais estão avançando a um CAGR de 9,7% com base em mandatos ESG e de edificações saudáveis.
- Por geografia, a Ásia-Pacífico deteve 42,9% da participação de receita do mercado de purificadores de ar em 2025, sendo também o crescimento mais rápido impulsionado por regulamentações, a um CAGR de 8,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Dispositivos Centrados na Saúde Pós-COVID nas Metrópoles do Leste Asiático | +1.2% | China, Japão, Coreia do Sul, Taiwan | Médio prazo (2-4 anos) |
| Padrões Mais Rígidos de MP2,5 para Imóveis Comerciais na América do Norte (LEED v4.1) | +1.5% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Salas Limpas de Semicondutores nos EUA e na Coreia do Sul | +0.9% | Estados Unidos, Coreia do Sul, Taiwan | Longo prazo (≥ 4 anos) |
| Demanda por Integração em Residências Inteligentes para Purificadores Conectados na UE e nos EUA | +1.3% | União Europeia, Estados Unidos | Médio prazo (2-4 anos) |
| Atualizações de Hotelaria Orientadas por ESG nos Países do CCG | +0.7% | EAU, Arábia Saudita, Catar | Curto prazo (≤ 2 anos) |
| Subsídios do PNCA Indiano para Purificadores HEPA em Escolas Públicas | +0.4% | Índia (102 cidades em não conformidade) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Dispositivos Centrados na Saúde Pós-COVID nas Metrópoles do Leste Asiático
Leituras persistentes de MP2,5 acima das metas nacionais em Pequim, Seul e Tóquio normalizaram a posse de purificadores durante todo o ano, estendendo o mercado de purificadores de ar além do pico pandêmico. O Ministério da Ecologia e Meio Ambiente da China confirmou que 38 das 168 cidades monitoradas não atingiram as metas de MP2,5 em 2024.[2]Ministério da Ecologia e Meio Ambiente, "Relatório de Qualidade do Ar da China 2024," mee.gov.cn O ministério da saúde do Japão atualizou as diretrizes de qualidade do ar interno em 2024 para recomendar a filtração HEPA em instalações de cuidados infantis e de idosos, institucionalizando um ciclo de substituição.[3]Ministério da Saúde, Trabalho e Bem-Estar, "Diretrizes de Qualidade do Ar Interno 2024," mhlw.go.jp Engenheiros de semicondutores na Coreia do Sul, expostos a fábricas ultralimpas, espelham cada vez mais os padrões do local de trabalho em casa, criando um segmento residencial premium. A fábrica de eletrodomésticos inteligentes da Xiaomi, no valor de RMB 2,5 bilhões, inaugurada em Wuhan em 2025, adicionou 7 milhões de unidades de capacidade anual que podem alternar entre pedidos domésticos e de exportação. Essa combinação de pressão regulatória e demanda do consumidor consolida uma base de demanda estável no Leste Asiático.
Padrões Mais Rígidos de MP2,5 para Imóveis Comerciais na América do Norte (LEED v4.1)
O crédito de Qualidade Ambiental Interna do LEED v4.1 exige filtração MERV 13 ou superior e monitoramento contínuo de MP2,5, obrigando proprietários de edifícios nos EUA e no Canadá a reformar ou especificar purificação avançada desde a fase de projeto. Orçamentos de conformidade que variam de USD 50.000 a USD 150.000 para um escritório de 9.290 m² são cada vez mais justificados, pois os inquilinos exigem certificação de edificação saudável para atração de talentos e relatórios ESG. A norma ASHRAE 62.1-2022 aperta ainda mais as taxas de ventilação de ar externo, incentivando soluções híbridas que combinam módulos HEPA embutidos em duto com unidades portáteis em salas de reunião. O Conselho de Edificações Verdes do Canadá observou que 68% dos novos projetos comerciais buscaram certificação LEED em 2025, sinalizando adoção generalizada. É provável que esses padrões se espalhem para a Europa à medida que as revisões da Diretiva de Desempenho Energético dos Edifícios incorporem métricas de qualidade do ar interno até 2027.
Expansão da Capacidade de Salas Limpas de Semicondutores nos EUA e na Coreia do Sul
A Lei CHIPS e Ciência direciona USD 52,7 bilhões para a fabricação doméstica de semicondutores, com Intel, TSMC e Samsung alocando mais de USD 200 bilhões para a construção de fábricas até 2030. Cada sala limpa de Classe ISO 4-6 recicla o ar 300 a 400 vezes por hora, traduzindo-se em milhares de módulos HEPA ou ULPA por instalação. A Coreia do Sul espelha essa intensidade à medida que SK Hynix e Samsung expandem fábricas que adicionarão 1,5 milhão de m² de espaço de sala limpa até 2028, cada metro quadrado exigindo 15 a 20 módulos de filtro HEPA. O laboratório de P&D da Daikin, no valor de USD 163 milhões, anunciado em 2025, tem como alvo esses nichos industriais com plataformas de filtração de próxima geração. O transbordamento tecnológico influencia as decisões de compra de imóveis entre engenheiros que internalizam os padrões de sala limpa, impulsionando as vendas residenciais premium.
Demanda por Integração em Residências Inteligentes para Purificadores Conectados na UE e nos EUA
A adoção do protocolo Matter pela Apple, Google, Samsung e Amazon está dissolvendo os silos de marca e tornando os purificadores inteligentes um nó integrado na plataforma de residências conectadas. Acionamentos por assistente de voz, painéis em tempo real e alertas preditivos de filtro comandam um prêmio de USD 100 a USD 200 sobre as unidades analógicas, mas ressoam com domicílios nativos digitais. O Big+Quiet da Dyson combina sensores de MP2,5 e COV com modulação automática de velocidade, alcançando até 30% de economia de energia em comparação com modelos de velocidade fixa. O regulamento de rotulagem energética da União Europeia agora exige que os purificadores de ar divulguem o consumo de energia por metro cúbico, incentivando ainda mais a otimização orientada por sensores. Reembolsos de concessionárias de USD 50 a USD 100 para purificadores inteligentes certificados pelo ENERGY STAR na Califórnia e em Nova York aceleram os períodos de retorno do investimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Emissão de Ozônio em Ionizadores na Califórnia e no Japão | -0.8% | Califórnia, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Alta Sensibilidade ao Custo de Substituição de Filtros no Mercado de Massa da ASEAN | -1.1% | Indonésia, Filipinas, Vietnã, Tailândia | Médio prazo (2-4 anos) |
| Ceticismo do Consumidor sobre Alegações de CADR - Falta de Protocolo de Teste Unificado | -0.6% | Global, com impacto agudo na América do Norte e na UE | Médio prazo (2-4 anos) |
| Filtração HVAC Embutida em Duto Diluindo a Demanda por Unidades Independentes em Grandes Escritórios | -0.5% | América do Norte, Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Emissão de Ozônio em Ionizadores na Califórnia e no Japão
O Conselho de Recursos do Ar da Califórnia limitou a emissão de ozônio de purificadores de ar internos a 0,050 ppm em 2024, efetivamente marginalizando os projetos centrados em ionizadores.[4]Conselho de Recursos do Ar da Califórnia, "Regulamentação de Purificadores de Ar Internos," arb.ca.gov O ministério da saúde do Japão impôs regras paralelas de rotulagem em 2025 que limitam as vendas de ionizadores em instalações de cuidados infantis. Marcas dependentes de ionização, incluindo Sharp e Panasonic, enfrentam custos de redesenho de USD 15 a USD 25 por unidade para atender aos limites, comprimindo as margens nos segmentos de entrada. A mudança de regra canaliza a demanda para dispositivos puramente HEPA ou híbridos, beneficiando concorrentes sem emissores de íons.
Alta Sensibilidade ao Custo de Substituição de Filtros no Mercado de Massa da ASEAN
Os filtros HEPA e de carvão são frequentemente precificados a 40%-60% do custo da unidade original na ASEAN, tornando a posse cara em relação à renda per capita. Com a fabricação local de filtros ainda incipiente, as tarifas de importação adicionam até 30% aos custos de desembarque no Vietnã e na Tailândia. Os pré-filtros laváveis da Xiaomi estendem os intervalos de manutenção, mas reduzem o CADR em 15%-20%, reforçando o ceticismo do consumidor sobre as alegações de desempenho. Até que as cadeias de suprimentos regionais amadureçam ou os modelos de assinatura se proliferem, a penetração no mercado de massa permanece limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Filtração:
Sistemas Híbridos Ganham Espaço à Medida que a Diversidade de Contaminantes AumentaO meio HEPA capturou 68,1% da participação do mercado de purificadores de ar em 2025, favorecido por sua eficiência de 99,97% a 0,3 µm e pelos endossos da Agência de Proteção Ambiental dos EUA e da Organização Mundial da Saúde. As configurações híbridas que combinam HEPA com carvão ativado, UV-C ou oxidação fotocatalítica estão previstas para um CAGR de 9,3%, pois domicílios e empresas agora visam COVs, patógenos e odores em um único chassi. O módulo de plasma Streamer da Daikin demonstrou 99,9% de inativação do SARS-CoV-2 em testes laboratoriais de 2024. O gerador de radicais hidroxila nanoe X da Panasonic é popular no mercado de cuidados de idosos do Japão, onde o controle de patógenos se equipara à captura de partículas. Os precipitadores iônicos recuam para usos industriais de nicho à medida que as regras de limite de ozônio na Califórnia e no Japão se tornam mais rígidas. A falta de padrões de eficácia harmonizados para unidades híbridas, no entanto, modera a adoção em hospitais e plantas farmacêuticas avessos ao risco.
Os sistemas híbridos também se alinham com matrizes de sensores inteligentes que acionam a filtração específica por estágio para reduzir o consumo de energia e prolongar a vida útil do filtro. O fluxo de ar em vórtice Clean Booster da LG aumenta o CADR em 47% em relação aos ventiladores centrífugos convencionais, permitindo cobertura de sala semelhante com fatores de forma menores. Os módulos UV-C e fotocatalíticos permanecem como complementos premium com custo de USD 80 a USD 120 por unidade, limitando a penetração abaixo da faixa de preço de USD 500. A regulamentação prospectiva em torno da exposição ao UV-C poderia moldar ainda mais o campo competitivo, mas ainda não existe consenso global.


Por Tipo:
Sistemas Embutidos em Duto Capitalizam os Mandatos de Qualidade do Ar Interno para Edificações InteirasOs dispositivos autônomos, incluindo purificadores de ar portáteis, responderam por 79,5% do volume do mercado de purificadores de ar em 2025, à medida que locatários e proprietários de imóveis preferiram soluções plug-and-play com preços entre USD 150 e USD 800. No entanto, as instalações em dutos estão crescendo a um CAGR de 8,8% até 2031, especialmente em campi comerciais que preferem manutenção centralizada. Uma única adaptação HEPA em duto com custo entre USD 20.000 e USD 40.000 pode atender aos requisitos de troca de ar LEED para um escritório de 50.000 pés quadrados, enquanto uma cobertura equivalente com purificadores portáteis exigiria 50 unidades e mão de obra recorrente para a troca de filtros. A aquisição da FläktGroup pela Samsung em 2025 amplia seu alcance em climatização para módulos de purificação voltados a hospitais e aeroportos. Operadores de data centers adotam sistemas em duto para manter as partículas em suspensão abaixo de 10 µg/m³, protegendo servidores de alta densidade contra superaquecimento ou curtos-circuitos. As unidades portáteis permanecem dominantes na hotelaria e em habitações multifamiliares, onde o controle por ambiente e a estética superam as vantagens da consolidação operacional.
A penetração regional de sistemas de climatização molda essas tendências: América do Norte e Europa, com cerca de 85% de adoção de climatização central em edifícios comerciais, migram naturalmente para soluções em duto. Em contrapartida, o parque imobiliário heterogêneo da Ásia-Pacífico sustenta a demanda por portáteis, embora novos escritórios Classe A em Pequim, Seul e Singapura sejam cada vez mais projetados com espaço de plenum de filtração integrado. Fornecedores capazes de oferecer tanto soluções portáteis quanto em duto estão em posição de atender ao ciclo de vida completo do projeto, desde substituições emergenciais até especificações arquitetônicas em novos empreendimentos.
Por Conectividade:
Purificadores com IoT Comandam Prêmio, mas Enfrentam Obstáculos de InteroperabilidadeOs modelos inteligentes representaram apenas 14,2% das remessas em 2025, mas estão em uma trajetória de CAGR de 11,2% à medida que se integram a plataformas mais amplas de automação residencial. Painéis de partículas em tempo real, análises de vida útil do filtro e acionamentos por assistente de voz justificam um acréscimo de USD 100 a USD 200, com os primeiros adotantes concentrados na América do Norte e na Europa Ocidental. O Mi Air Purifier 4 Pro da Xiaomi, com preço de RMB 1.499, conquistou 18% do segmento inteligente da China ao incluir compatibilidade com Wi-Fi e Matter sem desvio de preço premium. O rótulo de energia europeu agora exige a divulgação de kWh por metro cúbico, pressionando os fabricantes a incorporar sensores de ocupação e poluentes que modulam a velocidade do ventilador, reduzindo o consumo de eletricidade em até 30%.
A interoperabilidade, no entanto, permanece um ponto de estrangulamento. Um estudo da Associação de Tecnologia do Consumidor de 2025 mostrou que 38% dos proprietários relataram problemas de configuração ou estabilidade, reduzindo a intenção de recompra. Os dispositivos analógicos persistem na ASEAN e na América Latina, onde a penetração de smartphones é menor e os consumidores priorizam o custo inicial em detrimento da profundidade de recursos. O mercado de purificadores de ar provavelmente se bifurcará: as marcas premium ampliarão os ecossistemas de IoT, enquanto os players de baixo custo aprimorarão as unidades analógicas com boa relação custo-benefício.
Por Usuário Final:
Segmentos Comerciais Superam o Residencial com Ventos Favoráveis de ESG e RegulatóriosOs compradores residenciais detinham 61,7% do tamanho do mercado de purificadores de ar em 2025, mas a demanda comercial em hotelaria, saúde, educação e escritórios corporativos está crescendo a um CAGR de 9,7%. A Marriott pretende reformar 80% de suas propriedades no Oriente Médio até 2027 para atender aos requisitos do LEED e do turismo de Dubai. Os hospitais dos EUA seguem as diretrizes do Centro de Controle e Prevenção de Doenças que exigem 12 trocas de ar por hora em quartos de isolamento, impulsionando as atualizações de HEPA. As escolas públicas indianas aproveitam os subsídios do Plano Nacional de Ar Limpo, embora as lacunas de financiamento para substituição de filtros ameacem a eficácia a longo prazo. Os nichos industriais, fábricas de semicondutores, plantas de processamento de alimentos e data centers oferecem volumes menores, mas preços médios de venda elevados devido ao tempo de atividade de missão crítica. O novo centro de P&D da Daikin desenvolverá pacotes de purificador-HVAC adaptados para data centers de inteligência artificial, onde a contaminação por partículas pode causar paralisações dispendiosas.
A volatilidade sazonal afeta as vendas residenciais durante as temporadas de incêndios florestais na Califórnia e na Austrália e durante episódios graves de poluição em Delhi e Pequim. Por outro lado, os contratos comerciais são de prazo mais longo, frequentemente acordos de serviço de três a cinco anos que incluem consumíveis e monitoramento remoto, suavizando os fluxos de receita para os fornecedores.
Análise Geográfica
Mercado de Purificadores de Ar da APAC
A Ásia-Pacífico gerou 42,9% da receita de 2025 do mercado de purificadores de ar e crescerá a um CAGR de 8,5% até 2031, impulsionada pelos níveis sustentados de PM2,5 urbano, pelos agressivos investimentos em semicondutores e pelos programas governamentais de ar limpo. O ministério do meio ambiente da China reportou 38 cidades fora dos padrões de conformidade em 2024, sustentando a demanda doméstica estável. A fábrica da Xiaomi em Wuhan adiciona 7 milhões de unidades à produção anual, reforçando as vantagens de custo local. As diretrizes atualizadas do Japão sobre qualidade do ar interno em creches e jardins de infância promovem instalações com filtros HEPA, criando ciclos de substituição constantes.
Mercado de Purificadores de Ar da América do Norte
A América do Norte, embora menor em volume de unidades, apresenta a aceleração mais rápida impulsionada por políticas, à medida que os fundos do LEED v4.1, da ASHRAE 62.1 e da Lei CHIPS convergem. As fábricas de semicondutores em construção no Arizona, Texas e Ohio exigem infraestrutura HEPA/ULPA, gerando pedidos B2B significativos. A taxa de adoção de LEED de 68% do Canadá para novas construções reforça o alinhamento continental com os padrões de qualidade do ar interno.
Mercado de Purificadores de Ar da Europa, Oriente Médio e América do Sul
A revisão da Diretiva de Desempenho Energético dos Edifícios da Europa, prevista para breve, formalizará as métricas de ar interno até 2027, impulsionando a adoção na Alemanha, França e nos países nórdicos. O Oriente Médio aproveita as reformas de hospitalidade no âmbito dos compromissos climáticos da Arábia Saudita e dos Emirados Árabes Unidos, produzindo crescimento de dois dígitos, ainda que a partir de uma base pequena. A América do Sul fica para trás, pois a volatilidade econômica e os limitados marcos regulatórios dificultam a adoção generalizada, embora a poluição em São Paulo e Buenos Aires impulsione incrementalmente as vendas residenciais.

Panorama regulatório
A conformidade em relação à eficiência energética e às alegações de produtos está se tornando mais rigorosa em torno do desempenho mensurável de purificação do ar e da segurança contra ozônio. Na América do Norte, o ENERGY STAR Room Air Cleaners Version 3.0 direcionou os programas para as métricas de Taxa de Entrega de Ar Limpo (CADR) de PM2.5 e Fator de Energia Integrado (IEF) (em vigor a partir de outubro de 2025). O DOE dos EUA também estabeleceu padrões de conservação de energia de Nível 2 com data de conformidade em dezembro de 2025 para purificadores de ar convencionais, além de ter publicado, em maio de 2025, uma proposta para retirar a determinação de que purificadores de ar portáteis são produtos cobertos pela EPCA, criando incerteza de design e rotulagem para alguns SKUs, dependendo do escopo final. A certificação do California Air Resources Board (CARB) continua a restringir designs centrados em ionização por meio de limites de emissão de ozônio, moldando a arquitetura dos produtos e as escolhas de comercialização.
O Canadá está avançando em direção a exigências harmonizadas com os Estados Unidos. Em junho de 2026, o Governo do Canadá publicou uma proposta de Emenda 19 aos Energy Efficiency Regulations, 2016, para adotar as abordagens de teste e eficiência do DOE dos EUA e introduzir exigências de rotulagem EnerGuide para purificadores de ar. Embora isso possa reduzir barreiras técnicas para linhas de produtos transfronteiriças, também aumenta a carga de conformidade para fornecedores que ainda não estão alinhados aos métodos do DOE. Separadamente, a comprovação de alegações está atraindo mais atenção regulatória: sob a supervisão da EPA dos EUA, dispositivos que fazem alegações antimicrobianas ou de purificação do ar podem se enquadrar nas disposições sobre dispositivos pesticidas da FIFRA, levando as marcas a adotarem linguagem mais rigorosa, marketing apoiado em testes e práticas de verificação por terceiros.
Cenário Competitivo
Os cinco principais fornecedores, Daikin, Sharp, Dyson, Philips e LG, controlam aproximadamente 35%-40% das remessas globais, colocando o mercado de purificadores de ar em um estado moderadamente fragmentado. A diferenciação tecnológica e a liderança em custos formam dois eixos competitivos. Os incumbentes apostam em módulos proprietários (ionizador Plasmacluster da Sharp, nanoe X da Panasonic e plasma Streamer da Daikin) para justificar prêmios de preço, enquanto desafiantes como a Xiaomi implantam fábricas verticalmente integradas para oferecer unidades equipadas com IoT a preços 40%-50% mais baixos.
A aquisição da FläktGroup pela Samsung por EUR 1,5 bilhão em 2025 marca uma mudança em direção a plataformas integradas de HVAC e purificação voltadas para hospitais, aeroportos e campi corporativos. O laboratório de P&D da Daikin, no valor de USD 163 milhões, se concentrará em aplicações para data centers e salas limpas, visando nichos industriais de alta margem. Disruptores menores, como Airdog e Medify Air, introduzem filtros laváveis e consumíveis por assinatura, atraindo consumidores da ASEAN sensíveis ao custo.
A intensidade de inovação é evidente: a Dyson registrou 127 patentes de purificação em 2024-2025 cobrindo detecção e destruição catalítica de formaldeído. O fluxo de ar em vórtice da LG aumentou o CADR em 47%, destacando os avanços aerodinâmicos. A pressão regulatória em torno das emissões de ozônio força os portfólios com forte presença de ionizadores a se redesenharem, vantajando temporariamente os concorrentes focados em HEPA. A falta de protocolos unificados de CADR permanece um risco estratégico, abrindo a porta para que marcas em conformidade com padrões se diferenciem por meio de dados de desempenho certificados.
Líderes do Setor de Purificadores de Ar
Daikin Industries Ltd
Dyson Ltd
Sharp Corporation
Koninklijke Philips N.V.
LG Electronics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Purificadores de Ar
- Daikin Industries Ltd
- Sharp Corporation
- Dyson Ltd
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Panasonic Corporation
- Whirlpool Corporation
- Resideo Technologies Inc.
- Samsung Electronics Co. Ltd
- Xiaomi Corp.
- Honeywell International Inc.
- IQAir AG
- Coway Co. Ltd
- Winix Inc.
- Blueair AB
- AllerAir Industries Inc.
- Airdog (IAQ Tech)
- Austin Air Systems Ltd
- Kent RO Systems Ltd
- TruSens (ACCO Brands)
- Medify Air LLC

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante está na sobreposição entre exigências mensuráveis de qualidade do ar interno em edifícios, divulgação de eficiência energética e métodos de teste de terceiros que abordam o ceticismo dos compradores quanto às alegações de desempenho. Padrões usados por operadores de edifícios e especificadores, incluindo o ASHRAE Standard 241 (controle de aerossóis infecciosos), juntamente com métodos de teste como o ANSI/ASHRAE Standard 185.3-2024 para dispositivos comerciais e industriais de purificação de ar em ambientes internos, deslocam a aquisição para métricas de fluxo de ar limpo em vez de amplas declarações de marketing. Isso cria espaço em branco para fabricantes que possam combinar desempenho certificado (CADR de PM2.5, energia por ar limpo entregue e designs seguros em relação ao ozônio) com monitoramento e controles que se integram a sistemas de gestão de edifícios inteligentes e ecossistemas de casas conectadas.
Materiais e sustentabilidade também estão se tornando diferenciais, particularmente onde o custo de substituição de filtros e o descarte de resíduos ao final da vida útil restringem a adoção em partes do mercado. Em 2026, diversas divulgações de pesquisa apontaram para caminhos de filtragem biodegradáveis e de menor resistência, incluindo membranas de fibra transescala biodegradáveis para remoção de PM0.3, publicadas na Nature Communications, e pesquisas sobre filtros de nanofibras eletrofiadas na Fibers and Polymers. No lado da comercialização, a Blueair apresentou seu filtro Wool EcoLast em julho de 2026, sinalizando desenvolvimento ativo em torno de materiais de filtragem mais sustentáveis. Essa direção está alinhada com regimes mais rígidos de eficiência e rotulagem (ENERGY STAR/DOE e a proposta de rotulagem EnerGuide canadense) e com a pressão regulatória contínua que já está deslocando portfólios de abordagens de ionização emissoras de ozônio.
Recent Industry Developments in Mercado de Purificadores de Ar
- Abril de 2026: A LG Electronics anunciou a nova série LG PuriCare 2026 em Hong Kong, adicionando formatos multifuncionais como a AeroSpeaker Air Purifying Table, além de modelos compactos. A linha mais ampla expande os casos de uso de purificadores além das caixas independentes e apoia um posicionamento premium por meio de produtos com design diferenciado e eficientes em espaço.
- Outubro de 2025: A versão 3.0 do ENERGY STAR para purificadores de ar residenciais entrou em vigor, deslocando a ênfase de desempenho para as métricas de CADR de PM2.5 e Fator de Energia Integrado. A atualização eleva o padrão para divulgações de eficiência e desempenho de ar limpo apoiadas em testes, influenciando prioridades de design de produtos e o merchandising no varejo.
- Setembro de 2024: A Wind Point Partners concluiu a aquisição da Clean Solutions Group, evidenciando o interesse de private equity em plataformas ambientais internas e relacionadas à limpeza. A consolidação pode ampliar o alcance de distribuição e expandir as capacidades de serviço para ofertas de tratamento de ar vendidas a contas comerciais e institucionais.


Mercado de Purificadores de Ar Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas com a venda de novas unidades de purificadores de ar alimentadas eletricamente que limpam o ar interno removendo partículas, gases e contaminantes biológicos por meio de métodos de purificação mecânicos, eletrostáticos ou similares, nos segmentos residencial, comercial e industrial leve.
Exclusões do escopo: Excluímos filtros de reposição e consumíveis vendidos separadamente, purificadores de cabine automotiva e dispositivos passivos que não funcionam como unidades de limpeza de ar alimentadas eletricamente.
Visão Geral da Segmentação
- Por Tecnologia de Filtração
- HEPA
- Carvão Ativado
- Precipitadores Iônicos/Eletrostáticos
- UV-C e Oxidação Fotocatalítica
- Sistemas Híbridos e Multietapas
- Por Tipo
- Independente/Portátil
- Embutido em Duto/HVAC Central
- Por Conectividade
- Não Inteligente (Manual/Analógico)
- Inteligente/Habilitado para IoT (Controlado por Aplicativo e Voz)
- Por Usuário Final
- Residencial
- Comercial (Hotelaria e Lazer, Instalações de Saúde e Clínicas, Instituições de Ensino e Escritórios Corporativos e Varejo)
- Industrial (Fabricação e Armazenagem, Processamento de Alimentos e Bebidas, Farmacêuticos e Salas Limpas e Data Centers e Salas de Servidores)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto da demanda e ancorar o modelo com sinais públicos atualizados regularmente. Consultamos fontes como a Agência de Proteção Ambiental dos Estados Unidos para orientações sobre qualidade do ar interno, a Organização Mundial da Saúde para correlações com a qualidade do ar ambiente e o Banco Mundial para indicadores de urbanização e renda que influenciam a adoção. Quando disponíveis, também recorremos a institutos nacionais de estatística para bases de referência por país, estatísticas alfandegárias e de comércio para fluxos de equipamentos de tratamento de ar, e estudos revisados por pares sobre exposição interna a MP e prevalência de alergias ou asma.
No que diz respeito à oferta e aos preços, analisamos relatórios anuais de empresas, apresentações a investidores e fichas técnicas de produtos para compreender o mix de funcionalidades e os pontos de preço típicos por tamanho de ambiente. Assinaturas pagas selecionadas foram utilizadas apenas para agilizar a triagem financeira de empresas, consultas de patentes sobre tecnologias de filtração e verificações de importação e exportação em nível de remessa, quando os dados de comércio eram necessários para triangulação. Esses exemplos não são exaustivos, e outras fontes públicas também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar qual parcela de domicílios e estabelecimentos comerciais está adquirindo ativamente unidades, e como esse mix varia conforme o clima, episódios de poluição e sazonalidade de alergias. Conversamos com um conjunto diversificado de fabricantes, parceiros de canal e responsáveis por compras ou instalações nas principais regiões, e utilizamos o feedback para refinar as premissas sobre níveis de preços, ciclos de substituição de dispositivos e a proporção entre instalações portáteis e em duto.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 18% | APAC: 42% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 39% | EMEA: 37% |
| Participantes menores: 19% | Gerentes: 43% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo do pool de demanda, em que indicadores de população, formação de domicílios, estoque de habitações urbanas e área comercial construída são traduzidos em uma base realista de locais que podem utilizar purificadores de ar. Essa base potencial é então filtrada por taxas de adoção ajustadas pela conscientização sobre qualidade do ar interno, padrões de poluição por partículas, indicadores de saúde alérgica e respiratória, e a mudança observada em direção a unidades com maior CADR para ambientes maiores.
Para manter os totais práticos, os resultados foram verificados com aproximações seletivas de baixo para cima, incluindo preços médios de venda amostrados por faixa de capacidade, verificações em canais de varejo e online, e feedback de fornecedores e distribuidores sobre tendências de remessas. Quando um país possui indicadores diretos limitados, mercados próximos com níveis de renda e perfis de poluição semelhantes foram utilizados como referência inicial, e os valores finais foram então corrigidos por meio de verificações de realidade conduzidas por entrevistas. Para as previsões, baseamo-nos principalmente em análises de cenários orientadas por perspectivas de especialistas sobre regulamentação, picos de demanda sazonais e a esperada compressão de preços decorrente da padronização de funcionalidades, convertendo esses cenários em trajetórias anuais.
Ciclo de Validação e Atualização de Dados
A validação é realizada em múltiplas etapas, nas quais os resultados do modelo são comparados com sinais independentes, como tendências de importação de equipamentos de limpeza de ar, dinâmica de categorias no varejo e indicadores macroeconômicos por país que influenciam a compra de eletrodomésticos discricionários. Valores discrepantes são sinalizados e as premissas são revisadas, após o que ligações de acompanhamento são realizadas quando o feedback sobre preços ou adoção é inconsistente entre os grupos de respondentes. Antes da aprovação final, outro analista revisa a lógica, os cálculos e as variações ano a ano, de modo que qualquer desvio seja explicado em termos claros.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como novas normas de qualidade do ar interno, mudanças significativas em produtos ou alterações sustentadas nos custos de matérias-primas e logística que afetam os preços finais. Imediatamente antes da entrega, realizamos uma atualização final para garantir que as publicações mais recentes e os insumos das entrevistas estejam refletidos.
Tamanho do Mercado de Purificadores de Ar da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para purificadores de ar podem parecer próximos à primeira vista, mas ainda assim apresentam variações porque cada publicador faz escolhas diferentes sobre o que contabilizar, em qual ano ancorar a análise e como tratar as variações de preço e mix entre países. As diferenças tornam-se mais visíveis quando unidades portáteis, sistemas em duto e produtos adjacentes de tratamento de ar são tratados de forma inconsistente.
A principal divergência decorre de se os filtros de reposição, as receitas de serviços adicionais e os produtos de limpeza de ar não alimentados eletricamente estão incluídos, e de quão rapidamente se assume a queda de preços para modelos com tecnologia HEPA à medida que as funcionalidades inteligentes se tornam comuns. Algumas estimativas também se baseiam fortemente em um único canal de vendas ou em um curto período de demanda elevada, o que pode inflar o ano de partida. Para a Mordor Intelligence, apenas novas unidades de purificadores alimentados eletricamente são contabilizadas pelo preço final faturado ao primeiro usuário final, e consumíveis e dispositivos passivos são excluídos para que o pool de demanda permaneça vinculado às compras de equipamentos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 18,5 B (2025) | |
| Consultoria Global A | USD 18,09 B (2025) | Utiliza um conjunto de segmentação mais amplo, no qual as premissas sobre alcance de cobertura e canal de vendas podem alterar os totais, e a abordagem pode capturar um conjunto mais amplo de receitas de tratamento de ar dependendo do mapeamento de categorias entre regiões. |
| Publicação Setorial B | USD 18,1 B (2025) | Apresenta uma estimativa para 2025 com detalhes visíveis limitados sobre exclusões e periodicidade cambial, de modo que as receitas exclusivas de dispositivos e os fluxos adicionais podem estar misturados, e a progressão de preços e mix de funcionalidades pode ser aplicada de forma mais uniforme entre os países. |
No geral, a variação não é impulsionada por erros matemáticos, mas sim por escolhas de escopo e precificação que alteram a base de receita contabilizada. Ao manter a definição de unidade consistente entre regiões e ao validar a lógica de adoção e de preço médio de venda com insumos de campo, nossa estimativa permanece rastreável a drivers de demanda claros e verificações reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado global de purificadores de ar até 2031?
Prevê-se que alcance USD 29,05 bilhões até 2031, avançando a um CAGR de 7,71% de 2026 a 2031.
Qual tecnologia de filtração lidera as vendas atuais?
O meio HEPA lidera com 68,1% da receita de 2025, graças à eficiência de captura de partículas de 99,97%.
Por que os sistemas embutidos em duto estão crescendo mais rapidamente do que as unidades portáteis?
Os edifícios comerciais optam por reformas HEPA centralizadas para atender aos padrões LEED v4.1 e ASHRAE 62.1, proporcionando conformidade para toda a edificação com menor custo de ciclo de vida.
Qual região detém a maior participação de receita?
A Ásia-Pacífico comandou 42,9% do faturamento de 2025 com base na poluição crônica de MP2,5 e na robusta fabricação de eletrônicos.
Qual tendência regulatória mais influencia a demanda na América do Norte?
O requisito do LEED v4.1 para filtração MERV 13 ou superior e monitoramento em tempo real de MP2,5 está impulsionando reformas generalizadas em escritórios e edifícios públicos.
Página atualizada pela última vez em:


