
Tamanho e Participação do Mercado de AI em Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Tamanho do Mercado (2025) | 4.18 Bilhões de dólares |
| Tamanho do Mercado (2030) | 21.07 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 38.21 % |
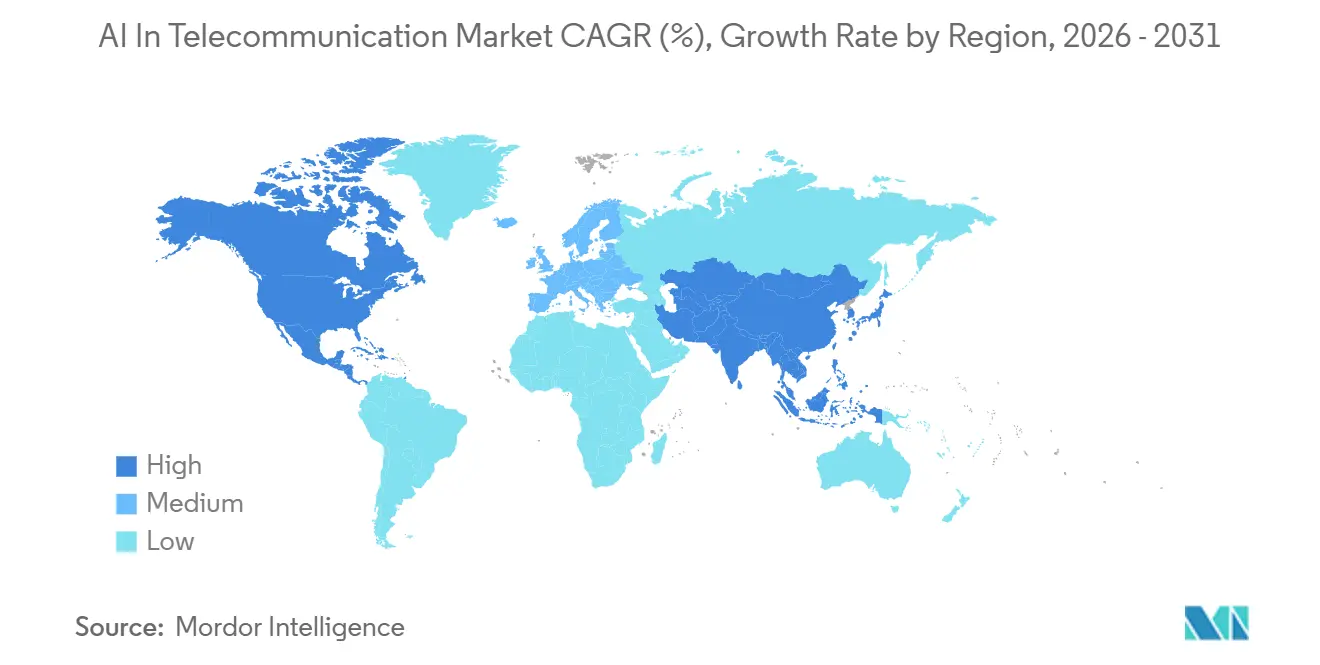
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
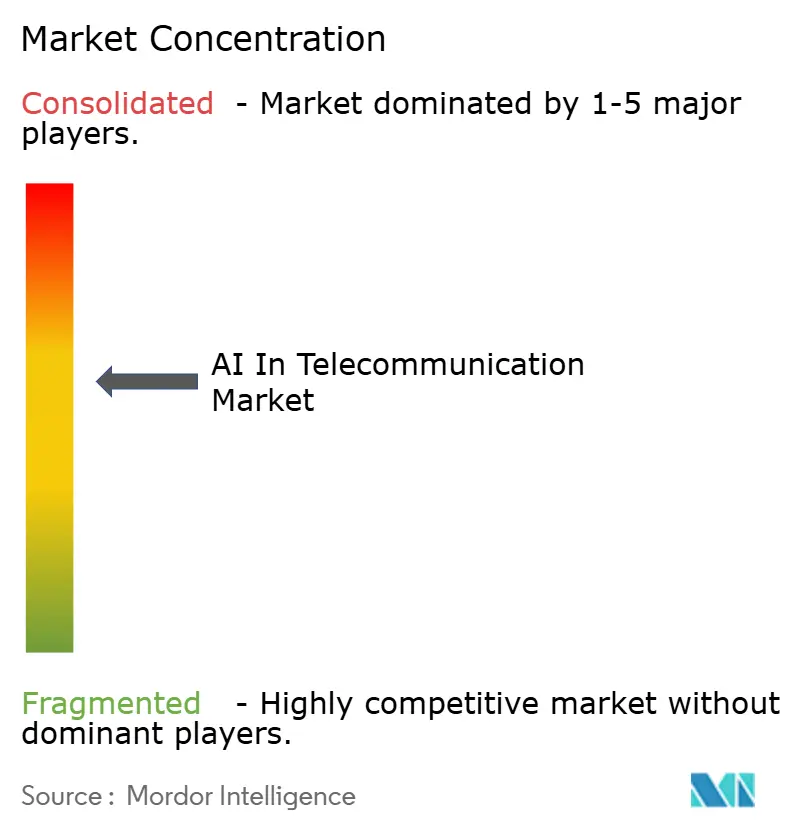
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de AI em Telecomunicações por Mordor Intelligence
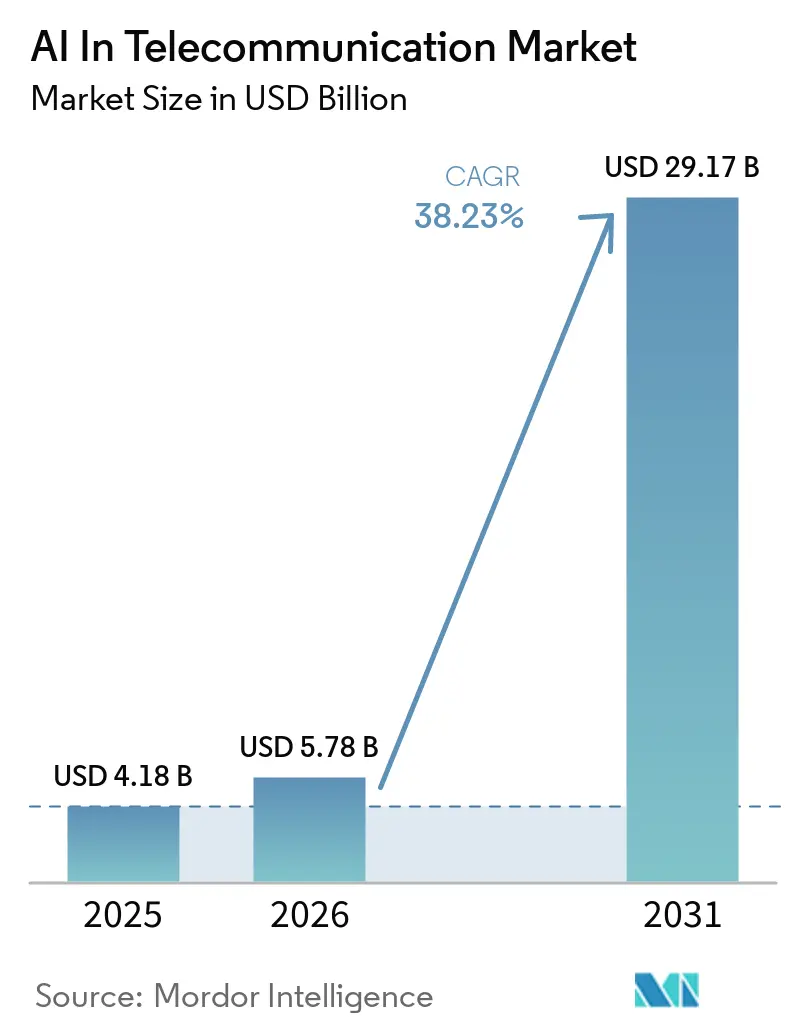
O tamanho do Mercado de AI em Telecomunicações é estimado em USD 4,18 bilhões em 2025 e deve atingir USD 21,07 bilhões até 2030, a um CAGR de 38,21% durante o período de previsão (2025-2030).
Este impulso sinaliza uma mudança decisiva de projetos piloto para implantações em escala que monetizam dados de rede, desbloqueiam economias de automação e criam camadas de serviços 5G premium. Os hiperescaladores estão reduzindo as barreiras de entrada ao oferecer pilhas de MLOps pré-configuradas, enquanto as operadoras concentram seus gastos em otimização de energia, orquestração de fatias e manutenção preditiva. A clareza regulatória — mais notavelmente a Lei de AI da UE — gera custos de conformidade, mas também estabelece regras harmonizadas que incentivam implantações transfronteiriças. A concorrência crescente de plataformas over-the-top (OTT) força as operadoras a corresponder às garantias de qualidade de experiência impulsionadas por AI ou a arriscar a perda de receita para provedores de conteúdo. O financiamento de capital de risco continua a fluir para startups de nicho especializadas em aprendizado por reforço e visão computacional, acelerando o ritmo de inovação de produtos e a pressão sobre os preços.
Principais Conclusões do Relatório
- Por tipo de operador, as operadoras de redes móveis lideraram com 53,88% de participação no mercado de AI em telecomunicações em 2024, enquanto os provedores OTT devem expandir a um CAGR de 48,86% até 2030.
- Por componente, as soluções capturaram 65,87% da receita em 2024, enquanto os serviços devem crescer a um CAGR de 45,74% entre 2025 e 2030.
- Por modo de implantação, a nuvem representou 58,48% do tamanho do mercado de AI em telecomunicações em 2024 e deve crescer a 36,41% até 2030.
- Até 2024, a visão computacional deve avançar a um CAGR de 46,59%, superando a participação de 42,98% detida pelos gastos centrados em aprendizado de máquina.
- Por aplicação, a segurança de rede deve crescer a 45,28% de 2025 a 2030, superando a análise de clientes, que representou 27,98% da receita de 2024.
- Por geografia, a América do Norte comandou 37,37% da receita de 2024, enquanto a Ásia-Pacífico está no caminho para um CAGR de 42,21% até 2030.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de eficiência energética de O-RAN impulsionados por AI | +6.5% | Global, adoção inicial na Europa e América do Norte | Médio prazo (2-4 anos) |
| Mercados de fatias com SLA nativo de AI para serviços 5G premium | +7.2% | Núcleo APAC, América do Norte, expansão para o Oriente Médio | Curto prazo (≤ 2 anos) |
| Aumento na detecção de anomalias baseada em AI após implantações de 5G SA | +6.8% | Global, concentrado onde o 5G SA está ativo | Curto prazo (≤ 2 anos) |
| Modelos de fundação específicos para telecomunicações acelerando pilotos de 6G | +5.5% | APAC, América do Norte | Longo prazo (≥ 4 anos) |
| Plataformas de monetização de dados de clientes em tempo real | +5.9% | América do Norte, Europa, Tier-1s da APAC | Médio prazo (2-4 anos) |
| Convergência de borda e nuvem reduzindo o TCO de AI | +6.3% | Global, infraestrutura densa na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Eficiência Energética de O-RAN Impulsionados por AI
As iniciativas de rede de acesso de rádio aberta agora incorporam agentes de aprendizado por reforço que preveem o tráfego com seis horas de antecedência, desligam rádios durante períodos de baixa demanda e ainda cumprem os acordos de nível de serviço. O teste alemão da Vodafone alcançou economias de energia de 15-20% e reduziu o tempo de funcionamento a diesel em locais remotos, traduzindo metas de sustentabilidade em economias diretas de custos.[1] A Diretiva Europeia de Relatórios de Sustentabilidade Corporativa e os benchmarks emergentes da FCC aumentam a urgência ao vincular métricas de emissões a obrigações de licença.
Mercados de Fatias com SLA Nativo de AI para Serviços 5G Premium
O mercado ativo da Deutsche Telekom garante latência e throughput em janelas de 15 minutos, espelhando a economia de instâncias spot em nuvem e monetizando a capacidade ociosa.[2] A SK Telecom reduziu o tempo de ativação de fatias de horas para minutos ao automatizar a validação de políticas e a configuração de portadores, viabilizando casos de uso críticos de latência, como cirurgia remota. As operadoras do Golfo estão replicando o modelo para frotas de veículos autônomos, sinalizando a difusão global desta tecnologia.
Aumento na Detecção de Anomalias Baseada em AI Após Implantações de 5G SA
Os núcleos autônomos substituem monólitos por microsserviços, expondo novas superfícies de ataque que os firewalls baseados em regras não detectam. A AT&T divulgou um aumento de 40% nas solicitações de sessão anômalas nas semanas seguintes à ativação do SA, detectadas por modelos de aprendizado de máquina que correlacionam a telemetria do plano de controle em milissegundos. A China Mobile agora processa 10 TB de dados de sinalização por dia, bloqueando explorações de dia zero por meio de correlação de AI com feeds de ameaças nacionais. A versão 19 do 3GPP padronizará a análise de segurança entre operadoras, permitindo o compartilhamento de inteligência de ameaças em escala.
Modelos de Fundação Específicos para Telecomunicações Acelerando Pilotos de 6G
O "Telco-GPT" da NTT DOCOMO comprime uma década de alarmes e topologia em um modelo de fundação que acelera a análise de causa raiz em 60%.[3] O braço de pesquisa da Samsung nos EUA utiliza aprendizado por reforço para equilibrar de forma co-ótima a formação de feixes e o escalonamento em bandas de terahertz, onde os tempos de coerência são tipicamente inferiores a 1 ms. O ministério da Coreia do Sul reservou KRW 50 bilhões para comercializar tais modelos antes das metas de comercialização do 6G em 2028.
O Regulamento de IA da União Europeia entrou em plena aplicação em agosto de 2026, estabelecendo requisitos vinculativos para sistemas de IA de alto risco. Os usos relevantes em telecomunicações podem incluir pontuação de segurança de rede, elaboração de perfis de risco de clientes e decisões de gestão de rede com suporte de IA. Os operadores devem abordar a governança de dados, a transparência dos modelos e a supervisão humana antes de implementar esses sistemas nos mercados europeus. A Índia está a introduzir progressivamente a sua Lei de Proteção de Dados Pessoais Digitais de novembro de 2025 a maio de 2027. Esses requisitos podem exigir que os pipelines de IA mantenham dados financeiros, biométricos e de rede sensíveis dentro das fronteiras nacionais. O resultado é um mercado de IA em telecomunicações mais segmentado, onde a capacidade regional de centros de dados e as opções de implementação híbrida ganham maior relevância.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de viés algorítmico elevam os custos de conformidade | -3.2% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Receios de aprisionamento tecnológico em torno de pilhas de AI proprietárias | -2.8% | Global | Médio prazo (2-4 anos) |
| Escassez de talentos em AI de nível telecomunicações fora das Tier-1s | -2.5% | Global | Longo prazo (≥ 4 anos) |
| Pressão sobre o CapEx em meio ao ROI atrasado do 5G | -3.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Viés Algorítmico Elevam os Custos de Conformidade
A Lei de AI da UE categoriza a AI em telecomunicações como de alto risco, exigindo avaliações de conformidade, arquivos de gestão de riscos e supervisão humana antes de ser utilizada em ambiente de produção. A Orange relatou EUR 12 milhões em gastos incrementais de conformidade e um atraso de seis meses na implantação do compartilhamento dinâmico de espectro. A Lei de Responsabilidade de AI pendente da Califórnia pode trazer medidas semelhantes para as operadoras dos EUA, aumentando a diligência jurídica e desacelerando os ciclos de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
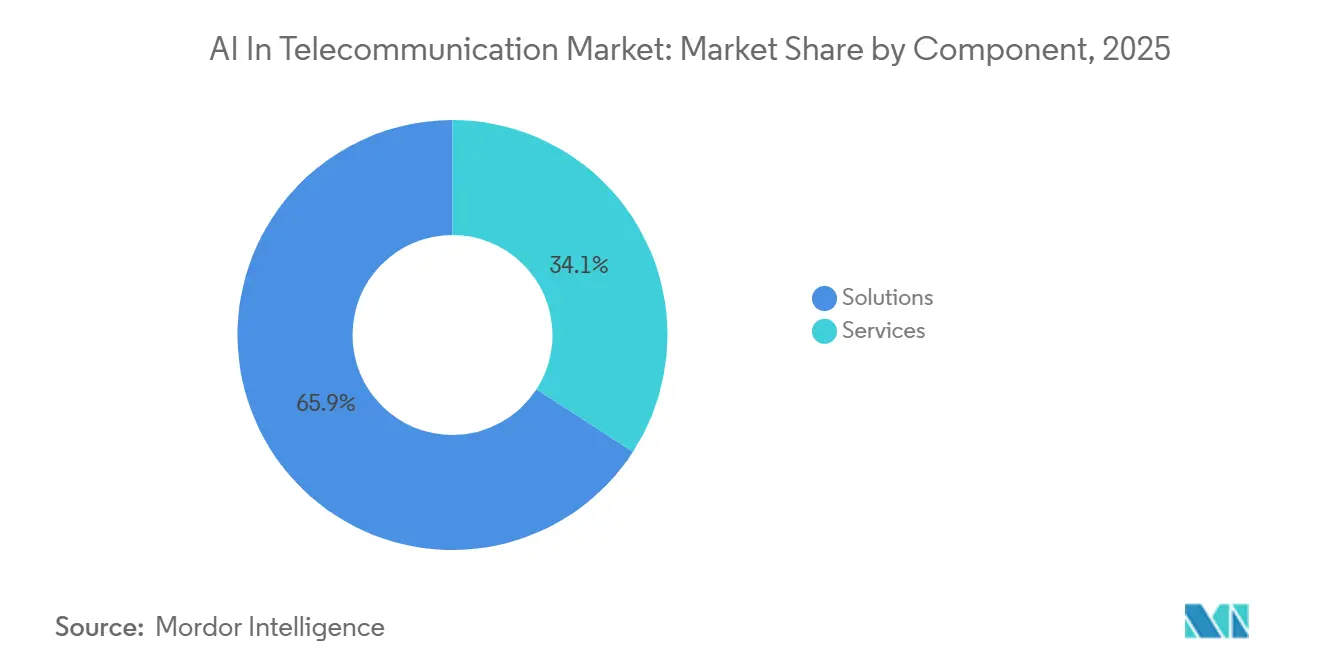
Serviços Superam Plataformas à Medida que as Operadoras Terceirizam a ComplexidadeAs soluções representaram 65,87% da receita de componentes em 2025, conferindo-lhes a posição de liderança no mercado de IA em telecomunicações. Os operadores têm privilegiado ferramentas de software e plataformas consolidadas em detrimento do desenvolvimento interno de todos os sistemas de IA no mercado de IA (inteligência artificial) em telecomunicações. Essas ofertas conectam modelos de IA com fluxos de trabalho de OSS, BSS e RAN. A Amdocs introduziu o seu sistema operacional agêntico aOS em fevereiro de 2026 para atuar acima das pilhas de BSS e OSS existentes. A abordagem de plataforma suporta a coordenação entre ambientes de fornecedores sem substituir todo o conjunto de software de rede.
Os serviços estão projetados para expandir a um CAGR de 39,74% até 2031, tornando-os o componente de crescimento mais rápido. Os operadores sem equipas internas de MLOps necessitam de suporte para implementação, ajuste, monitorização e retreinamento em redes ativas. A IBM expandiu a sua colaboração com a NVIDIA em março de 2026 para análise nativa em GPU, processamento de documentos e implementação de IA em instalações locais. Essas funções tornam-se mais importantes quando a IA avança além de uma fase piloto. Os serviços gerenciados também podem substituir projetos pontuais por contratos vinculados ao desempenho dos modelos e a resultados de serviço definidos.
Por Modo de Implantação:
Arquiteturas Híbridas Equilibram Latência e EconomiaOs modelos em nuvem garantiram 58,48% da receita de 2024 e devem expandir a 36,41% por meio de parcerias com hiperescaladores, como o Microsoft Azure para Operadoras, que oferece modelos ricos em GPU que podem ser ativados em um dia. A inferência crítica de latência — admissão de fatias, detecção de fraudes — ainda é executada em servidores de borda co-localizados com funções de plano de usuário. As arquiteturas híbridas surgem como um compromisso: treinamento em nuvens centrais e inferência em nós distribuídos para respeitar as regras de latência e soberania de dados.
O tamanho do mercado de AI em telecomunicações para cargas de trabalho em nuvem se amplia à medida que as curvas de custo da nuvem pública superam a depreciação local. No entanto, as consultas de localização de dados da TRAI, juntamente com regras semelhantes na China, Rússia e no Golfo, garantem uma base de processamento doméstico. As implantações de borda se beneficiam de kits de micro data centers e aceleradores de inferência que se encaixam nos envelopes de energia de torres, ampliando casos de uso como análise de multidões em locais e manutenção preditiva de sites rurais.
Por Tecnologia:
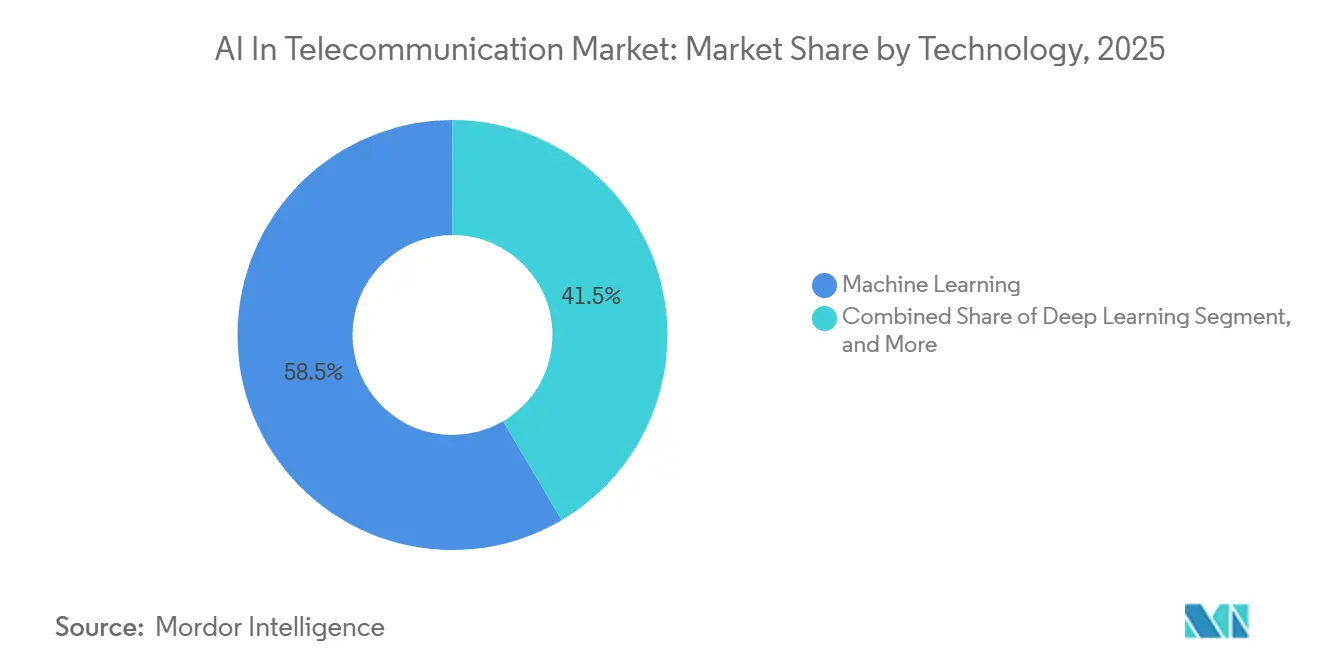
Visão Computacional Cresce Rapidamente em Casos de Uso de Manutenção e GarantiaA visão computacional, que deve expandir a uma taxa de 46,59% até 2030, sustenta inspeções por drones que identificam antenas corroídas e invasão de vegetação, reduzindo as visitas de campo em 40%. A participação de mercado de AI em telecomunicações para aprendizado de máquina permanece a mais alta, mas o crescimento modera à medida que a penetração aumenta. O aprendizado por reforço tem como alvo a alocação de espectro e o controle de energia, enquanto o PLN alimenta chatbots generativos que resolvem questões de faturamento em portais de autoatendimento.
O OmniPHY da DeepSig aproveita o aprendizado por reforço profundo para adaptar esquemas de modulação em cenários de alta mobilidade, resultando em uma melhoria de throughput de 20-30% e demonstrando a agilidade de startups em algoritmos de nicho. O módulo de qualidade visual da NEC transmite quadros de vídeo do cliente para diagnosticar pixelação, mapeando as deficiências para congestionamento de backhaul ou RAN e priorizando correções. À medida que os pilotos de 6G testam canais de terahertz, a visão e o aprendizado por reforço se tornam tecnologias centrais para garantir o alinhamento de feixes e a latência ultrabaixa.
Por Aplicação:
Segurança de Rede Acelera Após a Migração para 5G SAA segurança de rede cresce a 45,28% à medida que os núcleos baseados em microsserviços ampliam as superfícies de ataque. A Cisco registrou um aumento de 25% na receita de segurança de provedores de serviços impulsionado pela demanda alinhada à AI. A manutenção preditiva, a análise de churn e a garantia de fatias permanecem aplicações de alto valor; no entanto, a detecção de anomalias supera as demais à medida que as operadoras correm para cumprir as diretrizes de confiança zero.
O tamanho do mercado de AI em telecomunicações vinculado à análise de clientes diminui à medida que a saturação das Tier-1s se aproxima, mas os pacotes de análise focados em PMEs oferecem novo volume. A detecção de fraudes continua sendo uma questão urgente nos mercados emergentes, onde a fraude de SIM-box supostamente drena USD 4 bilhões anualmente. Os modelos de AI que analisam padrões de detalhes de chamadas agora podem detectar esses esquemas em segundos, substituindo auditorias periódicas.
Por Tipo de Operador:
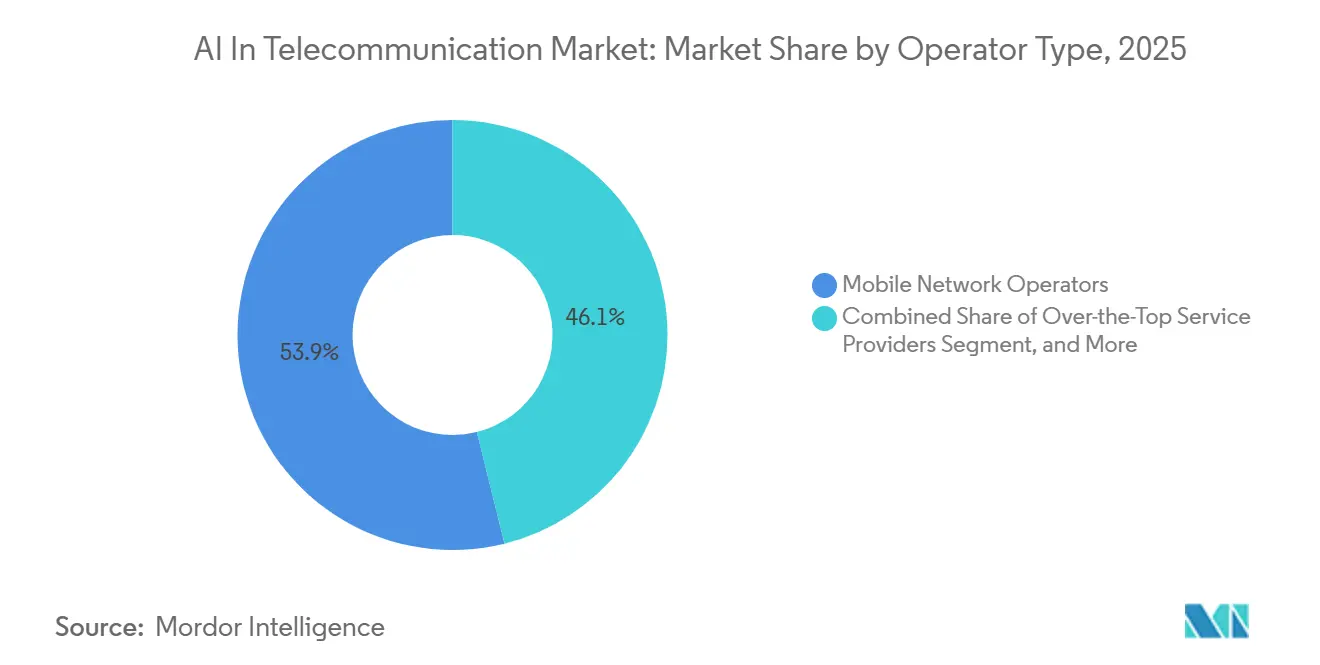
Provedores OTT Contornam as Operadoras com Inteligência IncorporadaAs plataformas OTT integram algoritmos de taxa de bits adaptativa que preveem congestionamento e pré-posicionam conteúdo, erodindo a diferenciação das operadoras. A Netflix agora roteia streams para pontos de peering alternativos com 30 minutos de antecedência, mantendo a reprodução sem buffer. O mercado de AI em telecomunicações vê o crescimento OTT a um CAGR de 48,86% à medida que eles internalizam o controle de qualidade, enquanto as operadoras respondem com garantias de SLA respaldadas por AI em ofertas de 5G privado para empresas.
As operadoras de redes móveis ainda respondem por mais da metade da receita, mas estão deslocando investimentos para garantia impulsionada por AI para defender seu valor. As ISPs de linha fixa implantam AI para antecipar cortes de fibra associados a licenças de construção e condições climáticas, redirecionando o tráfego preventivamente. As operadoras de satélite e MVNO estão experimentando AI para direcionamento de feixes e otimização de tarifas de atacado, sinalizando a difusão mais ampla da automação inteligente além das operadoras tradicionais.
Análise Geográfica
Mercado de IA em Telecomunicações na América do Norte
A América do Norte detinha 42,37% da participação no mercado de IA em telecomunicações em 2025, apoiada por grandes programas de operadoras e ecossistemas de nuvem maduros. O mercado de inteligência artificial em telecomunicações beneficia-se da concentração de ecossistemas de nuvem e programas de operadoras de nível 1 nos Estados Unidos. A AT&T introduziu o OTel 2.0 em julho de 2026, um modelo de IA de telecomunicações de código aberto treinado em mais de 400 bilhões de tokens de telecomunicações. AMD, Microsoft, Dell e Red Hat contribuíram por meio do programa GSMA Open Telco AI. Isso reflete uma mudança na qual as operadoras contribuem com modelos e benchmarks em vez de apenas adquirir produtos de IA. Canadá e México estão seguindo os Estados Unidos por meio de iniciativas de automação de redes e implantação de 5G.
Mercado de IA em Telecomunicações na Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 39,21% até 2031, tornando-a a região de crescimento mais rápido. A China Mobile alocou CNY 9,8 bilhões (USD 1,4 bilhão) para atualizações 5G-Advanced em mais de 400.000 estações base em 2025. A Airtel está construindo um campus de data center preparado para IA em Visakhapatnam e tem como meta 56 data centers de borda por meio da Nxtra. A SK Telecom e a NVIDIA anunciaram uma Nuvem de IA em escala de gigawatt em julho de 2026. A NTT Docomo está combinando implantação de núcleo de nuvem comercial, manutenção orientada por IA e pesquisa de controle de frequência multibanda habilitada por IA para o 6G.
Mercado de IA em Telecomunicações na EMEA e América do Sul
A Europa ocupa uma posição significativa por meio de programas de operadoras na Alemanha, no Reino Unido, na Finlândia e nos Países Baixos. O Oriente Médio é liderado pelo GCC, onde a penetração de assinaturas 5G atingiu 53% no final de 2025 e está prevista para se aproximar de 90% até 2031. A América do Sul permanece em um estágio mais inicial, com o Brasil liderando a modernização de redes e a expansão do 5G. A África é uma oportunidade de longo prazo centrada na África do Sul e na Nigéria, onde o 5G está previsto para crescer de 4% das assinaturas móveis em 2024 para 25% até 2030.
Cenário Competitivo
O mercado de AI em telecomunicações apresenta fragmentação moderada. Os principais players de infraestrutura incorporam AI em RAN e núcleo, os hiperescaladores monetizam a escala de GPU, as startups abordam casos de uso específicos e os integradores oferecem garantias de resultados. Os depósitos de patentes sobre orquestração nativa de AI aumentam, com a submissão da Ericsson em 2024 combinando otimização de energia e QoS. O kit de ferramentas da LF AI & Data impulsiona a interoperabilidade, reduzindo as barreiras para players menores. Os nichos de espaço em branco incluem otimização de energia rural e convergência satélite-terrestre.
Os fornecedores dominantes aproveitam a intimidade com a base instalada, mas as APIs abertas corroem o aprisionamento tecnológico. As startups fazem parceria com integradores para alcançar operadoras cautelosas com produtos imaturos. A pressão sobre os preços se intensifica à medida que os hiperescaladores comoditizam o MLOps. A escassez de talentos recompensa os fornecedores que agrupam automação e modelos de conformidade, ajudando as operadoras a adotar AI sem grandes equipes de ciência de dados.
Líderes do Setor de AI em Telecomunicações
-
International Business Machines Corporation
-
Microsoft Corporation
-
Google LLC
-
Intel Corporation
-
NVIDIA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA em Telecomunicações Empresas cobertas neste relatório
- International Business Machines Corporation
Desenvolvimentos industriais recentes em Mercado de IA em Telecomunicações
- Janeiro de 2025: A NTT DOCOMO lançou o "Telco-GPT", reduzindo o tempo de análise de causa raiz de interrupções em 60%.
- Novembro de 2024: A Microsoft expandiu o Azure para Operadoras com USD 500 milhões em capacidade de GPU.
- Outubro de 2024: A Ericsson e a NVIDIA formaram uma joint venture para software de RAN acelerado por AI.
- Setembro de 2024: A SK Telecom implantou um orquestrador de fatias de AI que ativa fatias em menos de 3 minutos.
Escopo do Relatório do Mercado Global de AI em Telecomunicações
Visão geral da segmentação
| Soluções | Ferramentas de Software |
| Plataformas | |
| Serviços | Serviços Profissionais |
| Serviços Gerenciados |
| Nuvem |
| Local |
| Híbrido / Borda |
| Aprendizado de Máquina |
| Aprendizado Profundo |
| Processamento de Linguagem Natural |
| Visão Computacional |
| Aprendizado por Reforço |
| Análise de Clientes |
| Segurança de Rede |
| Otimização de Rede |
| Manutenção Preditiva / Autodiagnóstico |
| Assistência Virtual / Chatbots |
| Gestão de Fraudes e Garantia de Receita |
| Outros |
| Operadoras de Redes Móveis (MNOs) |
| Fixo / ISP |
| Operadoras de Rede Virtual (MVNO / Satélite) |
| Provedores de Serviços Over-The-Top (OTT) |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | CCG |
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Componente | Soluções | Ferramentas de Software | |
| Plataformas | |||
| Serviços | Serviços Profissionais | ||
| Serviços Gerenciados | |||
| Por Modo de Implantação | Nuvem | ||
| Local | |||
| Híbrido / Borda | |||
| Por Tecnologia | Aprendizado de Máquina | ||
| Aprendizado Profundo | |||
| Processamento de Linguagem Natural | |||
| Visão Computacional | |||
| Aprendizado por Reforço | |||
| Por Aplicação | Análise de Clientes | ||
| Segurança de Rede | |||
| Otimização de Rede | |||
| Manutenção Preditiva / Autodiagnóstico | |||
| Assistência Virtual / Chatbots | |||
| Gestão de Fraudes e Garantia de Receita | |||
| Outros | |||
| Por Tipo de Operador | Operadoras de Redes Móveis (MNOs) | ||
| Fixo / ISP | |||
| Operadoras de Rede Virtual (MVNO / Satélite) | |||
| Provedores de Serviços Over-The-Top (OTT) | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Espanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Coreia do Sul | |||
| Índia | |||
| Austrália e Nova Zelândia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | CCG | |
| Turquia | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de AI em telecomunicações em 2025?
Está avaliado em USD 4,18 bilhões e deve atingir USD 21,07 bilhões até 2030, refletindo um CAGR de 38,21%.
Qual aplicação está crescendo mais rapidamente dentro da AI em telecomunicações?
A segurança de rede está expandindo a um CAGR de 45,28% à medida que os núcleos autônomos de 5G criam novas superfícies de ameaça.
Por que os provedores OTT estão ganhando terreno?
A AI incorporada permite que as plataformas OTT prevejam congestionamento e pré-posicionem conteúdo, proporcionando experiências sem buffer sem depender das otimizações das operadoras.
Qual é o papel da Lei de AI da UE?
A Lei classifica a AI em telecomunicações como de alto risco, exigindo avaliações de conformidade e documentação, o que eleva os custos de conformidade, mas estabelece regras uniformes em todo o bloco.
Qual região apresenta as melhores perspectivas de crescimento?
A Ásia-Pacífico deve crescer a um CAGR de 42,21% até 2030, impulsionada por implantações agressivas de 5G e financiamento governamental para AI.
Como as operadoras estão abordando a eficiência energética?
Os agentes de O-RAN impulsionados por AI que preveem o tráfego e desligam rádios durante períodos de baixa demanda demonstraram economias de energia de 15-20% em testes ao vivo.